
産業検査用超音波イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
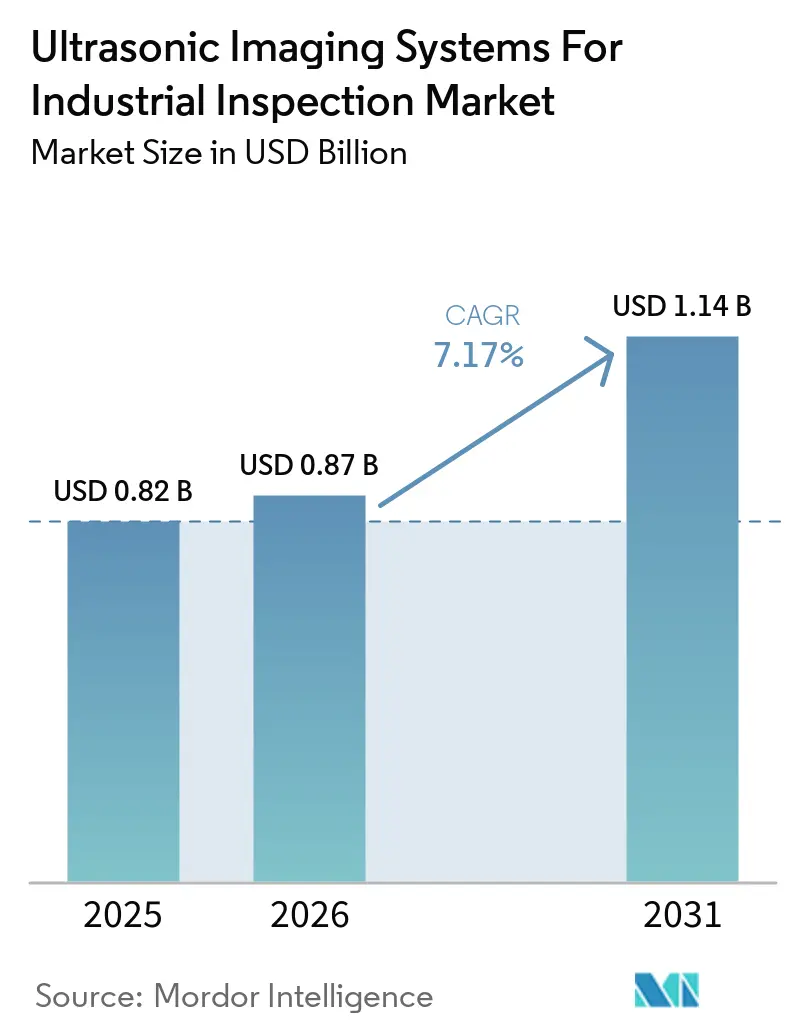
| 市場規模 (2026) | 0.87 十億米ドル |
| 市場規模 (2031) | 1.14 十億米ドル |
| 成長率 (2026 - 2031) | 7.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
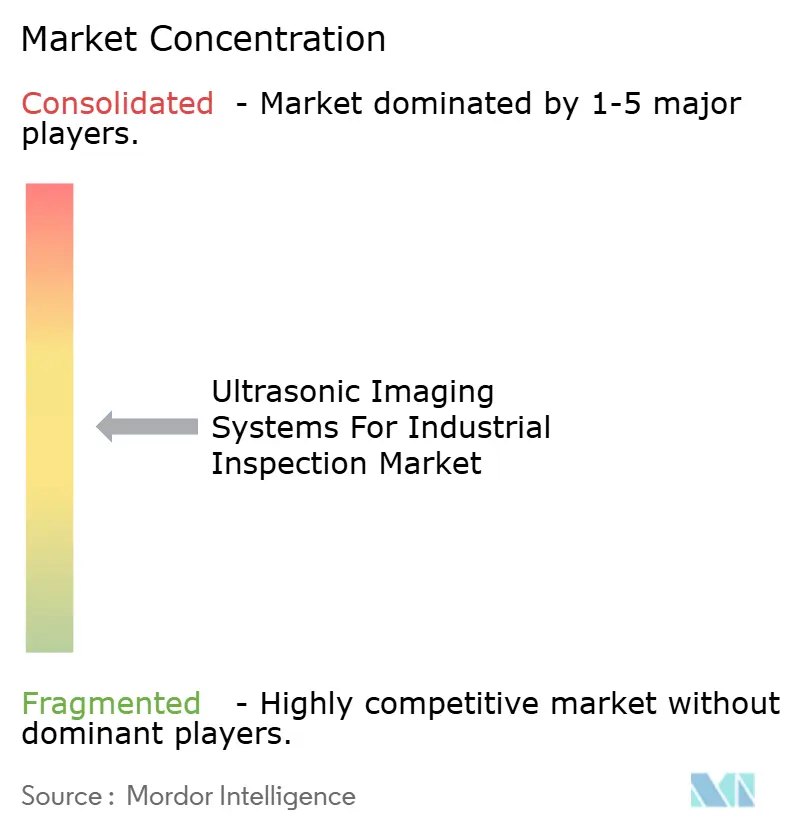
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査用超音波イメージングシステム市場分析
産業検査用超音波イメージングシステム市場規模は、2025年の0.82 ビリオン 米ドルおよび2026年の0.87 ビリオン 米ドルから、2031年までに1.23 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 7.17%を記録すると予測されます。産業検査用超音波イメージングシステム市場は、資産所有者が検査の活用方法を変化させていることによって支えられており、音響イメージングが計画的な完全性管理および予知保全プログラムの一部となっています。米国におけるパイプラインに関する規制の更新により、文書化された体積検査の必要性が強化されており、圧力機器コードは引き続きフェーズドアレイおよび飛行時間回折手順を支持しています。デジタルスキャンファイル、校正記録、および再現性のある検査証拠は、検査結果そのものと並でますます重要性を増しています。サプライヤーは、より広範な製品ポートフォリオの中で機器、ソフトウェア、ロボットスキャン、および監視機能を組み合わせることで対応しています。近年の買収により独立したプラットフォームサプライヤーの数が減少する一方、高い機器コストおよび資格を持つ人材の不足が一部の地域での普及を引き続き制限しています。
主要レポートのポイント
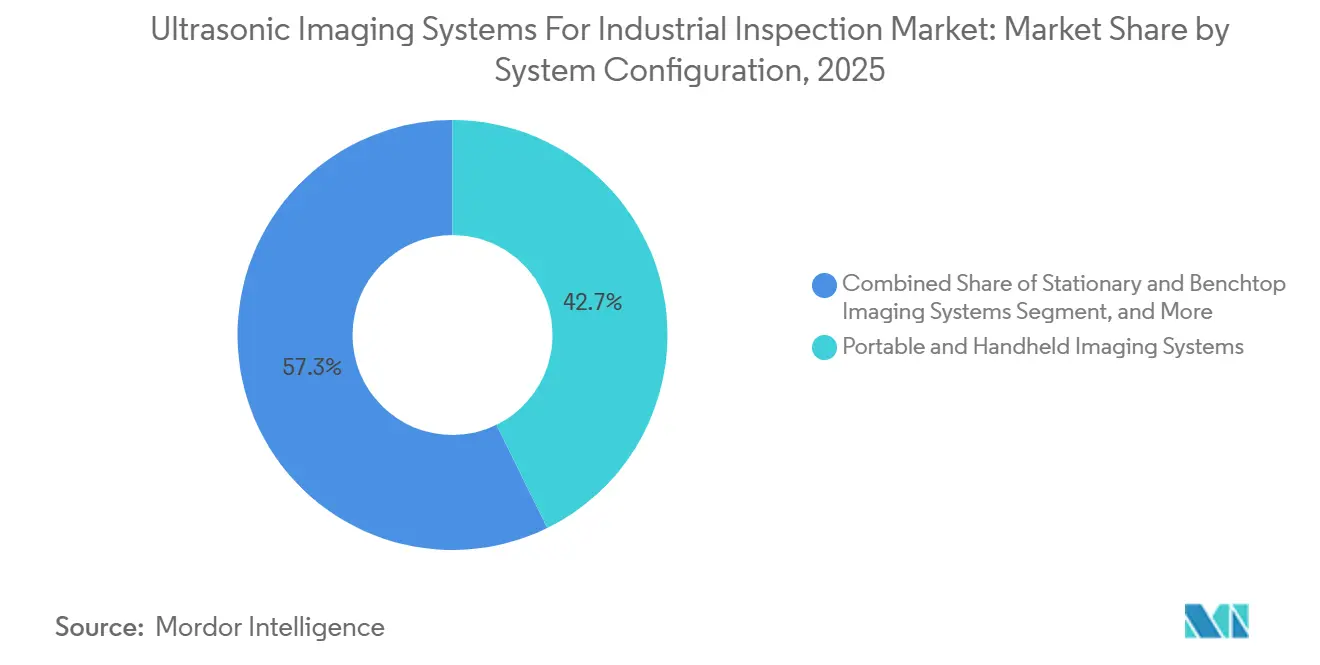
- システム構成別では、ポータブルおよびハンドヘルドイメージングシステムが2025年の産業検査用超音波イメージングシステム市場シェアの42.73%を占め、自動化およびロボットイメージングシステムは2031年までにCAGR 8.17%で拡大する見込みです。
- 主要超音波技術別では、フェーズドアレイ超音波探傷検査が2025年の産業検査用超音波イメージングシステム市場シェアの34.86%を占め、FMC/TFMは2031年までにCAGR 8.43%で拡大する見込みです。
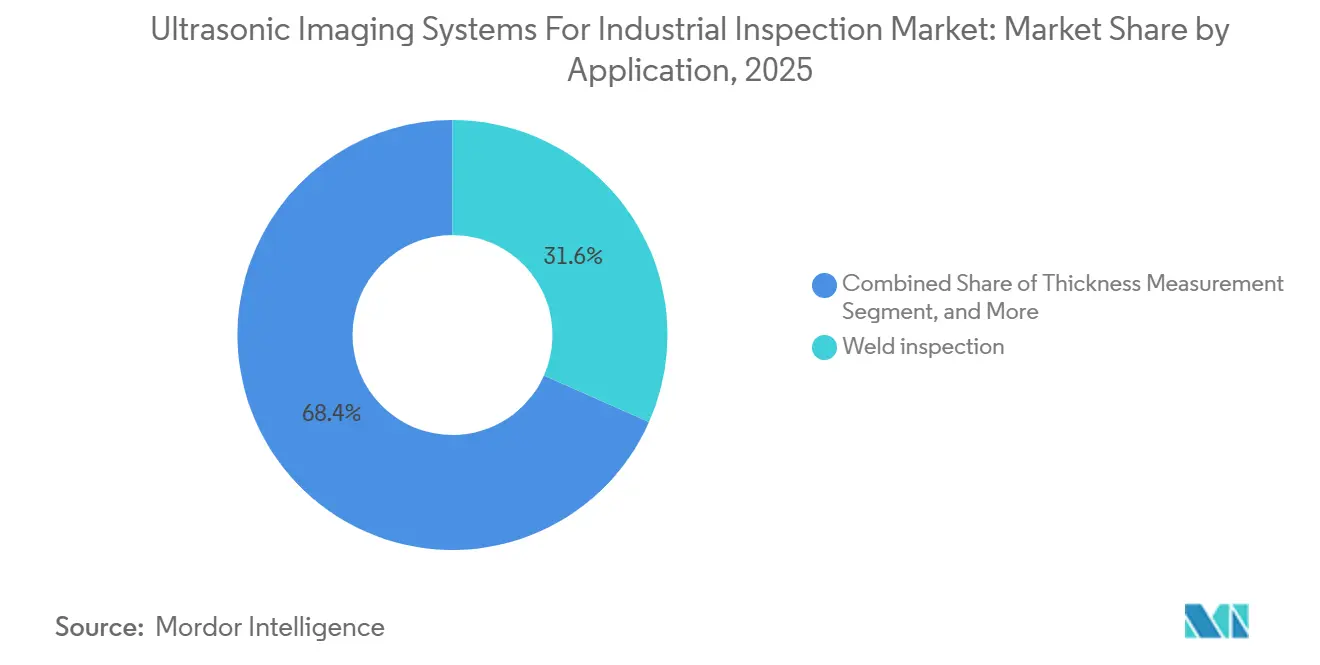
- 用途別では、溶接検査が2025年の産業検査用超音波イメージングシステム市場規模の31.64%を占め、積層造形部品検査は2031年までにCAGR 8.37%で拡大する見込みです。
- エンドユーザー産業別では、石油・ガスが2025年の産業検査用超音波イメージングシステム市場規模の22.97%を占め、航空宇宙・防衛は2031年までにCAGR 8.93%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の産業検査用超音波イメージングシステム市場シェアの38.46%を占め、2031年までにCAGR 8.27%で拡大する見込みです。
主要レポートのポイント
| セグメンテーション | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| システム構成別 | ポータブルおよびハンドヘルドイメージングシステム | 市場シェア | 2025 | 42.73% |
| システム構成別 | 自動化およびロボットイメージングシステム | CAGR | 2031 | 8.17% |
| 主要超音波技術別 | フェーズドアレイ超音波探傷検査 | 市場シェア | 2025 | 34.86% |
| 主要超音波技術別 | FMC/TFM | CAGR | 2031 | 8.43% |
| 用途別 | 溶接検査 | 市場シェア | 2025 | 31.64% |
| 用途別 | 積層造形部品検査 | CAGR | 2031 | 8.37% |
| エンドユーザー産業別 | 石油・ガス | 市場シェア | 2025 | 22.97% |
| エンドユーザー産業別 | 航空宇宙・防衛 | CAGR | 2031 | 8.93% |
| 地域別 | アジア太平洋 | 市場シェア | 2025 | 38.46% |
| 地域別 | アジア太平洋 | CAGR | 2031 | 8.27% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業検査用超音波イメージングシステのグローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 資産完全性および公共安全要件の強化 | +1.8% | グローバル | 長期(4年以上) |
| 老朽化したパイプライン、圧力容器、橋梁、および鉄道資産 | +1.5% | 北米およびヨーロッパ | 長期(4年以上) |
| AI支援欠陥認識およびデジタル検査記録 | +1.2% | グローバル | 中期(2〜4年) |
| 産業オートメーションおよびロボットスキャンの採用 | +1.0% | アジア太平洋、北米、およびヨーロッパ | 中期(2〜4年) |
| 電気自動車バッテリー製造におけるインライン超音波品質管理 | +0.7% | アジア太平洋およびヨーロッパ | 短期(2年以内) |
| 危険区域向けの非接触・遠隔超音波検査 | +0.5% | 中東・アフリカ、およびグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資産完全性および公共安全要件の強化
産業検査用超音波イメージングシステム市場は、検査規則が目視スポットチェックではなく追跡可能な記録を要求する場合に恩恵を受けます。2026年4月、PHMSAは米国における液体パイプライン輸送要件について49 CFR第195部を更し、ASME B31.4の2022年版を参照するようにしました。[1] 2025年10月のASTM A578/A578Mの49 CFR第192部への組み込みにより、特定の天然ガスパイプライン建設用途向けに圧延鋼板の超音波直線ビーム検査が確立されました。これらの要件により、検査記録は建設、保守、およびコンプライアンスの意思決定においてより重要性を増しています。また、合否結果のみを報告するのではなく、スキャンファイルおよび校正記録を保持するシステムを優遇します。これにより、イメージングハードウェアとともに供給可能な検査データ管理機能に関連したニーズが生まれます。
老朽化したパイプライン、圧力容器、橋梁、および鉄道資産
産業検査用超音波イメージングシステム市場は、繰り返しの状態評価を必要とする固定資産からの継続的な需要を取り込んでいます。老朽化したパイプライン、圧力容器、橋梁、および鉄道資産は、腐食、亀裂、および材料状態の変化を使用性に影響を与える前に特定できる検査プログラムを必要としています。リスクベース検査は、固定されたカレンダー間隔のみに依存するのではなく、より高い影響を及ぼす可能性のある場所にリソースを集中させます。このアプローチにより、石油・ガスオペレーターおよび発電資産所有者にとって詳細な検査データの価値が高まります。水素脆化または微細構造粗大化を経験した材料は、検査中の音響波性能を低下させる可能性があります。これらの条件により、単一素子機器よりも効果的に異方性または高減衰材料を評価できるフェーズドアレイおよびFMC/TFMシステムの必要性が高まります。
AI支援欠陥認識およびデジタル検査記録
産業検査用超音波イメージングシステム市場は、大規模なフェーズドアレイスキャンファイルの解釈をユーザーが行うのを支援するソフトウェアとの連携が強まっています。2025年のレビューでは、イメージング、欠陥特性評価、およびマルチモーダルデータ処理にわたるフェーズドアレイ超音波探傷検査における機械学習の応用が特定されました。[2] このレビューでは、体積分析に使用されるディープラーニングモデルへの高ポテンシャル入力として全行列キャプチャデータも特定されました。GPUサポートによる全焦点法処理は、インプロセス製造検査に必要なキャプチャレートの範囲内で焦点則計算をサポートできます。より高速な解釈により、検査チームは自動溶接ラインのサイクルタイム内で超音波データを適用できるようになります。また、ソフトウェアの専門知識の重要性が高まり、機器サプライヤーが内部開発または買収を通じて分析機能を追加することを促す可能性があります。
産業オートメーションおよびロボットキャンの採用
産業検査用超音波イメージングシステム市場は、複雑な部品全体でのプローブ移動を改善するロボットシステムから恩恵を受けています。自動スキャンにより、手動プロービングに関連するばらつきを低減し、繰り返し生産部品の検査に必要な時間を短縮できます。また、技術者を密閉空間、高所、またはその他の危険な作業エリアから遠ざけることもできます。2026年の研究では、航空宇宙部品向けの3Dビジョンガイドロボット超音波システムが97.4%のセグメンテーション精度と0.1 mm未満のイメージング誤差を達成したことが報告されました。[3] この結果は、再現性と限られたフロアスペースが重要な場合にロボット超音波スキャンの使用を支持するものです。ロボット検査が一般化するにつれ、サプライヤーは労働力ベースのサービス提供から、機器、データキャプチャ、およびソフトウェアを組み合わせたシステムへとシフトできます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度なイメージングシステムの高い初期費用 | -1.0% | 南米および中東・アフリカで顕著な影響を伴うグローバル | 中期(2〜4年) |
| フェーズドアレイおよびイメージング技術者の認定資格者不足 | -0.8% | グローバル、特に北米およびヨーロッパ | 長期(4年以上) |
| 材料、形状、接触媒質、および表面準備の制限 | -0.5% | グローバル | 長期(4年以上) |
| 断片化した検査データおよび資格認定ワークフロー | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なイメージングシステムの高い初期費用
産業検査用超音波イメージングシステム市場は、高度なフェーズドアレイ機器およびロボットスキャンリグが多大な初期投資を必要とするため、採用上の制約に直面しています。FMC/TFM対応プラットフォームは、追加のコンピューティング能力、プローブ、エンコードスキャナー、およびアプリケーション固有のソフトウェアを必要とする場合があります。中小規模の検査請負業者は、価格に敏感な市場において最大の課題に直面することが多いです。この問題は、地域のサービスプロバイダーが薄い利益率でアウトソーシング検査業務を行う場合に特に関連します。ASMEまたはISOフレームワークに基づく手順資格認定には、システムが規制対象業務に使用される前にエンジニアリングの取り組みと文書化が必要です。これらの機器および資格認定要件の組み合わせにより、社内にレベルIII非破壊検査リソースを持たない企業の更新サイクルが遅延する可能性があります。
フェーズドアレイおよびイメージング技術者の認定資格者不足
産業検査用超音波イメージングシステム市場は、高度なシステムを操作・解釈できる認定資格者の供給が限られていることによっても制約を受けています。フェーズドアレイ手順では、関連する資格認定フレームワークに基づくレベルIIまたはレベルIIIの認定が一般的に必要とされます。資格認定プロセスには、訓練、監督下での経験、試験、およびアプリケーション知識が組み合わさるため、時間がかかります。2026年のFramatomeによる超音波検査員の求人では、少なくとも5年のCND経験と現行のCOFREND CIFMレベルII認定が求められました。これは、人員が独立して作業する前に安全上重要な環境で期待される資格の深さを示しています。FMC/TFMおよびソフトウェア統合検査システムへの需要と同じペースで認定インフラが拡大していないため、この不足は継続する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム構成別:ポータブルシステムが収益をリードし、自動化が拡大
ポータブルおよびハンドヘルドイメージングシステムは、2025年の産業検査用超音波イメージングシステム市場規模の42.73%を占めました。その地位は、高所プラットフォーム、密閉空間、および遠隔パイプライン回廊でバッテリー駆動のフェーズドアレイ機器を必要とする長年確立されたフィールドワークフローを反映しています。ポータブルシステムは、コンポーネントを固定検査ステーションに移動させることが非現実的または安全でない場合に引き続き有用です。プラント定期修理作業、パイプライン保守、および使用中の圧力機器検査と広く連携しています。その価値は、機動性、迅速なセットアップ、および資産の近くで再現性のあるイメージングデータを収集する能力にあります。
固定式およびベンチトップシステムは、移動性よりもスループットと再現性が重要な製造品質管理業務に対応します。これらのシステムは、自動車、電子機器、および精密機械加工部品製造における検査タスクをサポートします。自動化およびロボットイメージングシステムは、このセグメンテーション内で最も速い速度で2031年までにCAGR 8.17%で拡大する見込みです。Testiaは2025年にエアバスへの完全自動化超音波コボット検査システムを納入し、シリアル複合材検査に対応しました。6軸ロボットシステムは、さまざまな曲線にわたってマッピングされたスキャンパスをたどることができ、手動による再配置および再校正の要件を削減します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


主要超音波技術別:PAUTがリードし、FMC/TFMが解像度を向上
フェーズドアレイ超音波探傷検査は、2025年の産業検査用超音波イメージングシステム市場規模の34.86%を占めました。電子ビームステアリングにより、各検査角度でプローブを移動させることなく、マルチアングルSスキャンおよびEスキャンデータ収集が可能になります。この機能は、圧力容器および構造用鋼における複雑な溶接形状評価をサポートします。従来型超音波探傷検査は、確立された機器および手順を使用するオペレーターの間で相当数の既設ベースを維持しています。飛行時間回折は、コンプライアンス重視のアプリケーションにおける埋め込みおよび表面近傍の平面欠陥のサイジングに引き続き関連性があります。
水浸超音波探傷検査は精密航空宇宙部品検査をサポートし、ガイド波探傷検査は物理的アクセスが制限されている長距離パイプラインスクリーニングをサポートします。レーザー超音波および走査型音響顕微鏡は、半導体パッケージングおよび積層造形における特殊なニーズに対応します。FMC/TFMは2031年までにCAGR 8.43%で拡大する見込みであり、最も成長の速い主要技術となっています。2025年の研究では、全焦点法イメージングがレーザー粉末床溶融Ti-5Al-5V-5Mo-3Cr部品における表面近傍欠陥の解像度を改善し、0.40±0.05 mmの特徴を検出したことが判明しました。リアルタイム処理は、後処理検査方法ではあまり実用的でなかったインプロセス品質管理用途もサポートします。
用途別:溶接検査がリードし、積層造形が台頭
溶接検査は、2025年の産業検査用超音波イメージングシステム市場規模の31.64%を占めました。ASME、API、AWS、およびISOの手順に基づく圧力保持および構造溶接の評価要件によって支えられています。溶接資産は、目視検査だけでは内部状態を特定できない場合に文書化された体積検査を必要とします。この業務は、製作、保守、および修理活動におけるフェーズドアレイ検査の安定したユースケースを提供します。腐食検出およびマッピングと厚さ測定は、石油化学定期修理および断熱材下腐食調査における重要な隣接用途として引き続き重要です。
亀裂および介在物検出、接合および剥離試験、および材料特性評価は、材料状態が認証および運用リスクに影響を与えるアプリケーションに対応します。積層造形部品検査は2031年までにCAGR 8.37%で拡大する見込みです。複雑な積層造形形状には、鍛造材料に使用されるものと同等の普遍的に受け入れられた超音波合否基準がまだありません。全焦点法イメージングは、資格認定作業中にチタンおよびニッケル合金積層造形部品の浅い欠陥を特定するのに役立ちます。2026年の研究では、複雑な形状を持つ3Dプリント複合材部品に対するCADモデルベースのロボット超音波伝播イメージングが実証されました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:石油・ガスがリードし、航空宇宙・防衛が加速
石油・ガスは、2025年の産業検査用超音波イメージングシステム市場シェアの22.97%を占めました。パイプラインおよび圧力機器検査プログラムは、溶接、腐食、肉厚、および埋め込み亀裂を評価するシステムへの継続的な需要を生み出しています。この需要は、当初の設計寿命を超えて稼働し続けているインフラの運用と密接に関連しています。資産所有者は、API 579基準に基づく使用適合性の判断を支援するために検査結果を活用します。発電、製造、および重工業は、タービン検査、製作溶接認定、および化学プロセスプラントにおける腐食監視を通じてさらなる需要を提供します。
電子機器および半体用途では、走査型音響顕微鏡を使用してはんだ接合部および先進パッケージング構造を検査します。航空宇宙・防衛は2031年までにCAGR 8.93%で拡大する見込みです。CFRPパネル、ナセル、および接合アセンブリを含む複合材航空機構造は、目視方法および従来の放射線検査では代替できない体積検査を必要とします。自動車および電気自動車生産は、リチウムイオン電池セルのインライン検査に関連するユースケースを生み出しています。2026年のレビューでは、ガスポケット、電極の位置ずれ、および電解質分布の異常を含む欠陥に対するバッテリー検査におけるデジタル技術の役割が文書化されました。
地域分析
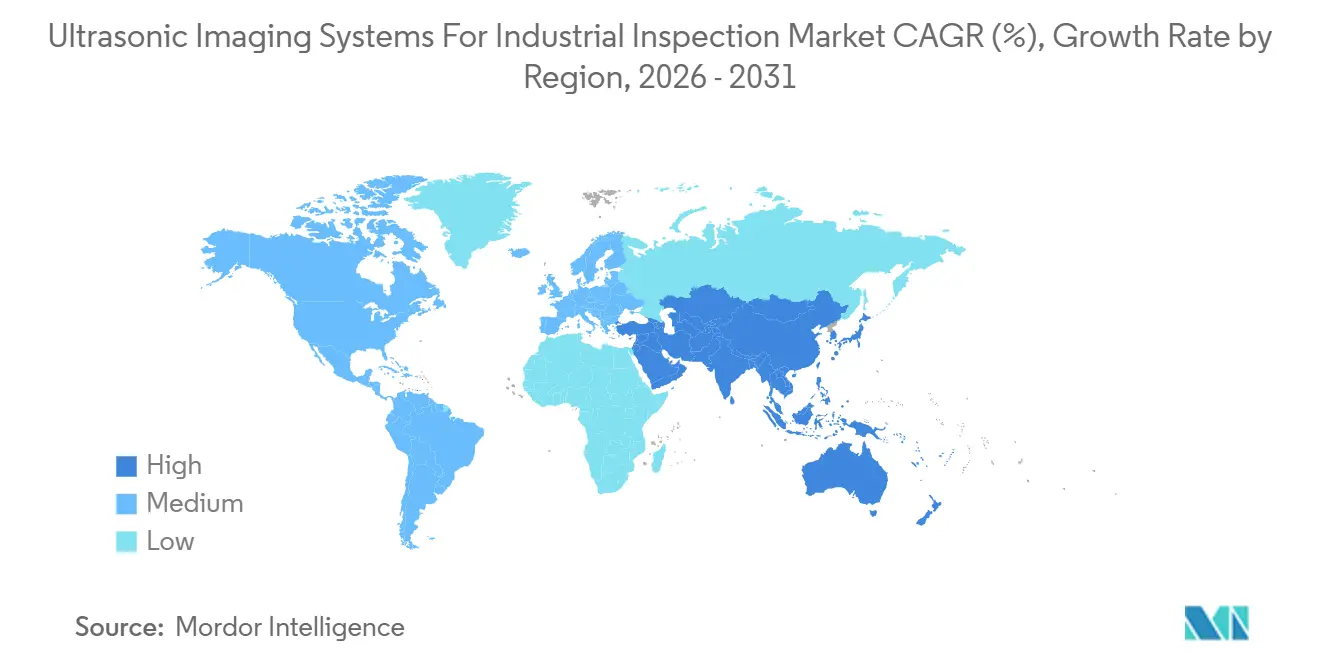
アジア太平洋は2025年の産業検査用超音波イメージングシステム市場シェアの38.46%を占め、2031年までにCAGR 8.27%で拡大する見込みです。この地域は、インフラ投資、大規模製造、および検査自動化の急速な採用を組み合わせています。中国は、パイプライン拡張、原子力建設、および高速鉄道保守を通じて需要を支えています。日本および韓国は、半導体、航空宇宙部品、および造船活動からの精密検査需要を提供しています。インドは、地元の検査請負業者を活用した橋梁、製油所、および発電所への投資を通じて需要を加えています。
北米は2025年に2番目に大きな地域的地位を占めました。この地域は、厳格なパイプラインおよび圧力機器検査環境によって支えられています。2025年および2026年の49 CFR第192部および第195部の更新により、米国の輸送システム全体での定期的な外部およびインライン検査の役割が強化されました。カナダのパイプライン回廊も、老朽化した資産が使用適合性の文書化を必要とするにつれて、評価ニーズが高まっています。航空宇宙の整備・修理・オーバーホール施設とOEM生産ラインも、自動化検査システムへのさらなる需要を提供しています。
ヨーロッパは、圧力機器、化学プラント、および発電施設を含むドイツ、英国、フランス、およびイタリアの産業資産によって支えられています。フランスは、IRT Jules Verneが2026年に非破壊検査構造向けのFANTOMコボットプラットフォームを報告したことで、ロボット複合材検査の焦点地点であり続けています。南米はブラジルの石油・ガスインフラを基盤としており、地域のTIC部門が機器チャネルを形成することが多いです。中東・アフリカは、湾岸石油化学施設および南アフリカの鉱業事業からの需要を取り込んでおり、サウジアラビアおよびアラブ首長国連邦が主要な使用中検査調達プログラムを支援しています。

競合環境
産業検査用超音波イメージングシステム市場には、機器メーカー、統合検査技術グループ、および検査サービスプロバイダーが含まれます。EVIDENT Corporation、Eddyfi Technologies、Sonatest Ltd.、TecScan Systems、Innerspec Technologies、Cygnus Instruments、およびJireh Industriesは、機器能力、ソフトウェア、および製品範囲を通じて競合しています。SGS SA、Intertek GroupTÜV Rheinland、DEKRA、Element Materials Technology、Applus Services、およびROSEN Swissは、主に検査サービス、機器調達、技術認定、および報告を通じて参加しています。MISTRAS Groupは、センシング技術と管理型検査サービスを組み合わせています。これらのビジネスモデルは、プロバイダーが検査機器と長期デジタル報告サポートの両方を提供する場合に重複します。
ESAB Corporationは、2026年6月にEddyfi Technologiesの1.45 ビリオン 米ドルの買収を完了しました。この取引により、110か国以上にわたるフェーズドアレイ、渦電流アレイ、ロボット監視、およびソフトウェア機能が統合されます。Baker Hughesは2026年4月、規制当局の承認を条件として、Waygate TechnologiesをHexagonに1.45 ビリオン 米ドルで売却することに合意したと発表しました。これらの取引により、独立した大規模超音波プラットフォームサプライヤーの数が減少します。また、買収企業に対して、検査ハードウェア、イメージング、監視、および測定ソフトウェアを組み合わせたより広範なポートフォリオを提供します。
XARIONは、防衛の整備・修理・オーバーホール用途向けのロボット駆動レーザー超音波プロジェクトで2026年欧州防衛イノベーションスキームビジネスアクセラレーターに選定されました。この取り組みは、水結合方法の使用が困難な場所での非接触検査システムの機会を示しています。Liminal InsightsはEchoStatプラットフォームをインラインバッテリー検査に使用し、製造オペレーションチームに直接販売しています。ISO 9712、ASME第V章、およびNADCAPに基づく資格認定要件は、認定されたフィールドチームと検証済みの手順ライブラリを持つ確立されたプロバイダーを支援します。
産業検査用超音波イメージングシステム業界リーダー
-
EVIDENT Corporation
-
Waygate Technologies
-
Eddyfi Technologies
-
Sonatest Ltd.
-
MISTRAS Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Evident Inspection Technologiesは、ファーンボロー国際航空ショー2026においてOmniScan X4フェーズドアレイ探傷器を展示し、航空機製造およびMRO環境における航空宇宙複合材の剥離、亀裂、および腐食検出向けにPAUT、TFM、および位相コヒーレンスイメージングを組み合わせたポータブルプラットフォームを発表しました。
- 2026年6月:ESAB Corporationは、Eddyfi Technologiesの1.45 ビリオン 米ドル(20億カナダドル)の買収を完了し、Eddyfiのフェーズドアレイ計装、ロボット監視、渦電流アレイ、およびソフトウェア機能を110か国以上にわたってESABの産業ワークフロープラットフォームに統合し、ESABの総アドレス可能市場を5 ビリオン 米ドル拡大しました。
- 2026年4月:Baker Hughesは、超音波、放射線検査、遠隔目視検査、およびイメージングポートフォリオをカバーするWaygate Technologiesを、規制当局の承認を条件として2026年下半期に完了予定の全額現金取引で1.45 ビリオン 米ドルにてHexagonに売却する合意を発表しました。
- 2026年1月:Testia SASは、エアバスのExtended Makeイニシアチブの下で構築された最初の完全自動化超音波コボット検査システムの納入および引き渡しを完了し、シリアル航空宇宙複合材検査向けに片側検査、局所水浸、および透過法用のエンドエフェクターを備えました。


産業検査用超音波イメージングシステムのグローバル市場レポートの範囲
産業検査用超音波イメージングシステム市場は、高周波超音波を利用して産業部品およびインフラの内部欠陥、構造的不連続性、材料厚さ、溶接完全性、腐食、および寸法特性を損傷を与えることなく検出、可視化、測定、および分析する高度な非破壊検査(NDT)およびイメージングソリューションで構成されています。
産業検査用超音波イメージングシステム市場レポートは、システム構成(ポータブルおよびハンドヘルドイメージングシステム、固定式およびベンチトップイメージングシステム、自動化およびロボットイメージングシステム)、主要超音波技術(従来型超音波探傷検査(UT)、フェーズドアレイ超音波探傷検査(PAUT)、飛行時間回折(TOFD)、水浸超音波探傷検査、ガイド波超音波探傷検査、全行列キャプチャおよび全焦点法(FMC/TFM)、その他の先進超音波技術)、用途(溶接検査、腐食検出およびマッピング、厚さ測定、亀裂および介在物検出、接合および剥離試験、材料特性評価、積層造形部品検査、その他の用途)、エンドユーザー産業(石油・ガス、発電、航空宇宙・防衛、自動車および電気自動車、製造および重工業、建設およびインフラ、化学および石油化学、海洋および造船、電子機器および半導体、鉱業、医療機器、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ル)ベースで提供されます。
| ポータブルおよびハンドヘルドイメージングシステム |
| 固定式およびベンチトップイメージングシステム |
| 自動化およびロボットイメージングシステム |
| 従来型超音波探傷検査(UT) |
| フェーズドアレイ超音波探傷検査(PAUT) |
| 飛行時間回折(TOFD) |
| 水浸超音波探傷検査 |
| ガイド波超音波探傷検査 |
| 全行列キャプチャおよび全焦点法(FMC/TFM) |
| その他の先進超音波技術 |
| 溶接検査 |
| 腐食検出およびマッピング |
| 厚さ測定 |
| 亀裂および介在物検出 |
| 接合および剥離試験 |
| 材料特性評価 |
| 積層造形部品検査 |
| その他の用途 |
| 石油・ガス |
| 発電 |
| 航空宇宙・防衛 |
| 自動車および電気自動車 |
| 製造および重工業 |
| 建設およびインフラ |
| 化学および石油化学 |
| 海洋および造船 |
| 電子機器および半導体 |
| 鉱業 |
| 医療機器 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| システム構成別 | ポータブルおよびハンドヘルドイメージングシステム | ||
| 固定式およびベンチトップイメージングシステム | |||
| 自動化およびロボットイメージングシステム | |||
| 主要超音波技術別 | 従来型超音波探傷検査(UT) | ||
| フェーズドアレイ超音波探傷検査(PAUT) | |||
| 飛行時間回折(TOFD) | |||
| 水浸超音波探傷検査 | |||
| ガイド波超音波探傷検査 | |||
| 全行列キャプチャおよび全焦点法(FMC/TFM) | |||
| その他の先進超音波技術 | |||
| 用途別 | 溶接検査 | ||
| 腐食検出およびマッピング | |||
| 厚さ測定 | |||
| 亀裂および介在物検出 | |||
| 接合および剥離試験 | |||
| 材料特性評価 | |||
| 積層造形部品検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 石油・ガス | ||
| 発電 | |||
| 航空宇宙・防衛 | |||
| 自動車および電気自動車 | |||
| 製造および重工業 | |||
| 建設およびインフラ | |||
| 化学および石油化学 | |||
| 海洋および造船 | |||
| 電子機器および半導体 | |||
| 鉱業 | |||
| 医療機器 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業検査用超音波イメージングシステムの市場規模はどのくらいですか?
産業検査用超音波イメージングシステム市場規模は2026年に0.87 ビリオン 米ドルと推定され、予測期間中にCAGR 7.17%を記録し、2031年までに1.23 ビリオン 米ドルに達する見込みです。
最大の収益シェアを占めたシステム構成はどれですか?
ポータブルおよびハンドヘルドイメージングシステムは、遠隔地、高所、および密閉環境での検査への適合性に牽引され、2025年に42.73%の最大収益シェアを占めました。
最も速く拡大すると予測される超音波技術はどれですか?
全行列キャプチャ/全焦点法(FMC/TFM)は、浅い欠陥および複雑な欠陥の高解像度イメージングを生成する能力に支えられ、2031年までにCAGR 8.43%で最も成長の速い技術セグメントになると予測されています。
2025年に収益をリードした用途はどれですか?
溶接検査は、構造および圧力保持溶接に対する厳格な超音波探傷検査要件に支えられ、2025年に市場収益の31.64%を占めるリーディング用途セグメントでした。
最も速く拡大すると予測されるエンドユーザーカテゴリーはどれですか?
航空宇宙・防衛セグメントは、高度な体積検査技術を必要とする複合材料の使用増加により、2031年までにCAGR 8.93%で最も速い成長を記録すると予測されています。
これらのシステムへの需要をリードしている地域はどこですか?
アジア太平洋は2025年に38.46%の最大地域シェアを占め、継続的な工業化と製造業の成長に支えられ、2031年までにCAGR 8.27%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
