
Taille et Part du Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
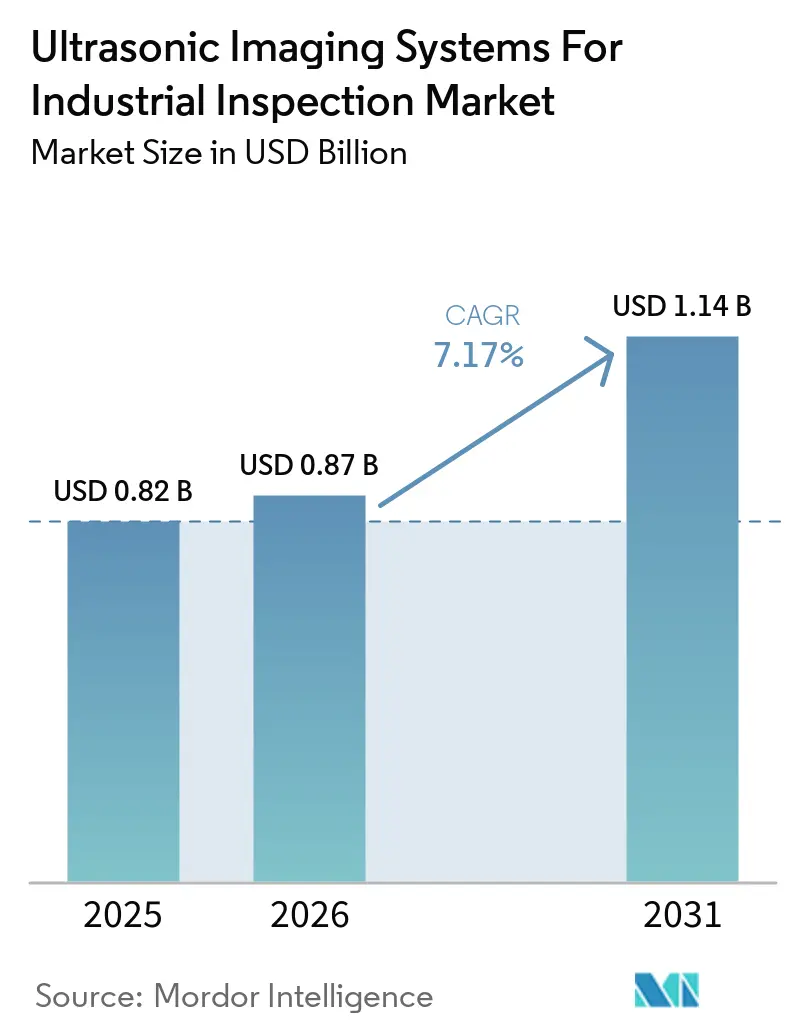
| Taille du Marché (2026) | 0.87 Milliards de dollars |
| Taille du Marché (2031) | 1.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle par Mordor Intelligence
La taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle devrait s'étendre de 0,82 milliard USD en 2025 et 0,87 milliard USD en 2026 à 1,23 milliard USD d'ici 2031, enregistrant un CAGR de 7,17 % entre 2026 et 2031. Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est soutenu par une évolution de la manière dont les propriétaires d'actifs utilisent l'inspection, l'imagerie acoustique devenant partie intégrante des programmes de gestion de l'intégrité planifiée et de maintenance prédictive. Les mises à jour des réglementations relatives aux pipelines aux États-Unis renforcent la nécessité d'examens volumétriques documentés, tandis que les codes relatifs aux équipements sous pression continuent de soutenir les procédures de contrôle par ultrasons en réseau phasé et de diffraction en temps de vol. Les fichiers de balayage numérique, les enregistrements d'étalonnage et les preuves d'inspection reproductibles prennent une importance croissante aux côtés du résultat d'inspection lui-même. Les fournisseurs répondent en combinant instruments, logiciels, balayage robotisé et capacités de surveillance au sein de portefeuilles de produits plus larges. Les acquisitions récentes réduisent le nombre de fournisseurs de plateformes indépendants, tandis que les coûts élevés des équipements et la pénurie de personnel qualifié continuent de limiter l'adoption dans certaines régions.
Principaux Enseignements du Rapport
- Par configuration de système, les systèmes d'imagerie portables et portatifs détenaient 42,73 % de la part du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025, tandis que les systèmes d'imagerie automatisés et robotisés devraient se développer à un CAGR de 8,17 % jusqu'en 2031.
- Par technologie ultrasonique principale, le contrôle par ultrasons en réseau phasé détenait 34,86 % de la part du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025, tandis que la capture en matrice complète/méthode de focalisation totale (FMC/TFM) devrait se développer à un CAGR de 8,43 % jusqu'en 2031.
- Par application, l'inspection des soudures représentait 31,64 % de la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025, tandis que l'inspection des pièces fabriquées par fabrication additive devrait se développer à un CAGR de 8,37 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 22,97 % de la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025, tandis que l'aérospatiale et la défense devrait se développer à un CAGR de 8,93 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,46 % de la part du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025 et devrait se développer à un CAGR de 8,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Exigences en Matière d'Intégrité des Actifs et de Sécurité Publique | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Vieillissement des Pipelines, Récipients sous Pression, Ponts et Actifs Ferroviaires | +1.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Reconnaissance des Défauts Assistée par IA et Enregistrements d'Inspection Numériques | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Automatisation Industrielle et Adoption du Balayage Robotisé | +1.0% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contrôle Qualité Ultrasonique Intégré dans la Fabrication de Batteries pour Véhicules Électriques | +0.7% | Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Inspection Ultrasonique Sans Contact et à Distance pour les Zones Dangereuses | +0.5% | Moyen-Orient et Afrique, et Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Exigences en Matière d'Intégrité des Actifs et de Sécurité Publique
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle bénéficie lorsque les règles d'inspection exigent des enregistrements traçables plutôt que des contrôles visuels ponctuels. En avril 2026, la PHMSA a mis à jour le 49 CFR Partie 195 pour faire référence à l'édition 2022 de l'ASME B31.4 concernant les exigences relatives au transport de liquides par pipeline aux États-Unis.[1] L'incorporation en octobre 2025 de l'ASTM A578/A578M dans le 49 CFR Partie 192 a établi l'examen par ultrasons à faisceau droit des plaques d'acier laminé pour des applications spécifiées de construction de gazoducs. Ces exigences rendent les enregistrements d'inspection plus pertinents pour les décisions de construction, de maintenance et de conformité. Elles favorisent également les systèmes qui conservent les fichiers de balayage et les enregistrements d'étalonnage, plutôt que de ne signaler qu'un résultat de conformité ou de non-conformité. Cela crée un besoin connexe de capacités de gestion des données d'inspection pouvant être fournies avec le matériel d'imagerie.
Vieillissement des Pipelines, Récipients sous Pression, Ponts et Actifs Ferroviaires
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle bénéficie d'une demande continue provenant des actifs fixes nécessitant des évaluations répétées de leur état. Les pipelines, récipients sous pression, ponts et actifs ferroviaires plus anciens nécessitent des programmes d'inspection capables d'identifier la corrosion, les fissures et les modifications de l'état des matériaux avant qu'ils n'affectent la serviceabilité. L'inspection basée sur les risques oriente les ressources vers les emplacements à conséquences plus élevées plutôt que de s'appuyer uniquement sur des intervalles calendaires fixes. Cette approche augmente la valeur des données d'inspection détaillées pour les opérateurs pétroliers et gaziers et les propriétaires d'actifs de production d'énergie. Les matériaux ayant subi une fragilisation par l'hydrogène ou un grossissement microstructural peuvent réduire les performances des ondes acoustiques lors de l'inspection. Ces conditions accroissent le besoin de systèmes en réseau phasé et FMC/TFM capables d'évaluer les matériaux anisotropes ou fortement atténuants plus efficacement que les instruments à élément unique.
Reconnaissance des Défauts Assistée par IA et Enregistrements d'Inspection Numériques
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est de plus en plus lié à des logiciels qui aident les utilisateurs à interpréter les grands fichiers de balayage en réseau phasé. Une revue de 2025 a identifié des applications d'apprentissage automatique dans le contrôle par ultrasons en réseau phasé couvrant l'imagerie, la caractérisation des défauts et le traitement des données multimodales.[2] La revue a également identifié les données de capture en matrice complète comme une entrée à fort potentiel pour les modèles d'apprentissage profond utilisés dans l'analyse volumétrique. Le traitement de la méthode de focalisation totale assisté par GPU peut prendre en charge le calcul des lois focales dans le cadre du taux de capture requis pour l'inspection de fabrication en cours de processus. Une interprétation plus rapide peut aider les équipes d'inspection à appliquer les données ultrasoniques dans le temps de cycle des lignes de soudage automatisées. Cela accroît également l'importance de l'expertise logicielle, ce qui peut inciter les fournisseurs d'instruments à ajouter des capacités analytiques par le biais du développement interne ou d'acquisitions.
Automatisation Industrielle et Adoption du Balayage Robotisé
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle bénéficie de systèmes robotisés qui améliorent le déplacement des sondes sur des pièces complexes. Le balayage automatisé peut réduire la variabilité associée au sondage manuel et peut raccourcir le temps nécessaire à l'inspection de pièces de production répétées. Il peut également maintenir les techniciens à l'écart des zones de travail confinées, en hauteur ou autrement dangereuses. Une étude de 2026 a rapporté un système ultrasonique robotisé guidé par vision 3D pour les composants aérospatiaux avec une précision de segmentation de 97,4 % et une erreur d'imagerie inférieure à 0,1 mm.[3] Ce résultat soutient l'utilisation du balayage ultrasonique robotisé là où la répétabilité et l'espace au sol limité sont importants. À mesure que l'inspection robotisée se généralise, les fournisseurs peuvent passer d'offres de services basées sur la main-d'œuvre vers des systèmes combinant équipements, capture de données et logiciels.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Élevé des Systèmes d'Imagerie Avancés | -1.0% | Mondial, avec un impact prononcé en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Pénurie de Techniciens Certifiés en Réseau Phasé et en Imagerie | -0.8% | Mondial, particulièrement en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Limitations liées aux Matériaux, à la Géométrie, au Couplant et à la Préparation des Surfaces | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Fragmentation des Données d'Inspection et des Flux de Qualification | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé des Systèmes d'Imagerie Avancés
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est confronté à des contraintes d'adoption car les instruments en réseau phasé avancés et les équipements de balayage robotisé nécessitent un investissement initial substantiel. Les plateformes compatibles FMC/TFM peuvent nécessiter une capacité de calcul supplémentaire, des sondes, des scanners encodés et des logiciels spécifiques aux applications. Les petits et moyens prestataires d'inspection font souvent face au plus grand défi sur les marchés sensibles aux prix. La question est particulièrement pertinente là où les prestataires de services régionaux effectuent des travaux d'inspection externalisés avec des marges étroites. La qualification des procédures dans le cadre des normes ASME ou ISO nécessite également un effort d'ingénierie et une documentation avant qu'un système puisse être utilisé pour des travaux réglementés. Ces exigences combinées en matière d'équipements et de qualification peuvent retarder les cycles de remplacement pour les entreprises ne disposant pas de ressources internes de niveau III en contrôle non destructif.
Pénurie de Techniciens Certifiés en Réseau Phasé et en Imagerie
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est également limité par une offre insuffisante de personnel certifié capable d'exploiter et d'interpréter les systèmes avancés. Les procédures en réseau phasé nécessitent généralement une certification de niveau II ou III dans le cadre des référentiels de qualification pertinents. Le processus de qualification prend du temps car il combine formation, expérience supervisée, examens et connaissances applicatives. Une offre d'emploi de Framatome en 2026 pour un inspecteur ultrasonique exigeait au moins 5 ans d'expérience en CND et une certification COFREND CIFM de niveau II en cours de validité. Cela illustre la profondeur de la qualification attendue dans les environnements critiques pour la sécurité avant que le personnel ne travaille de manière indépendante. La pénurie pourrait persister car l'infrastructure de certification ne s'est pas développée au même rythme que la demande de systèmes d'inspection FMC/TFM et intégrés à des logiciels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Configuration de Système :
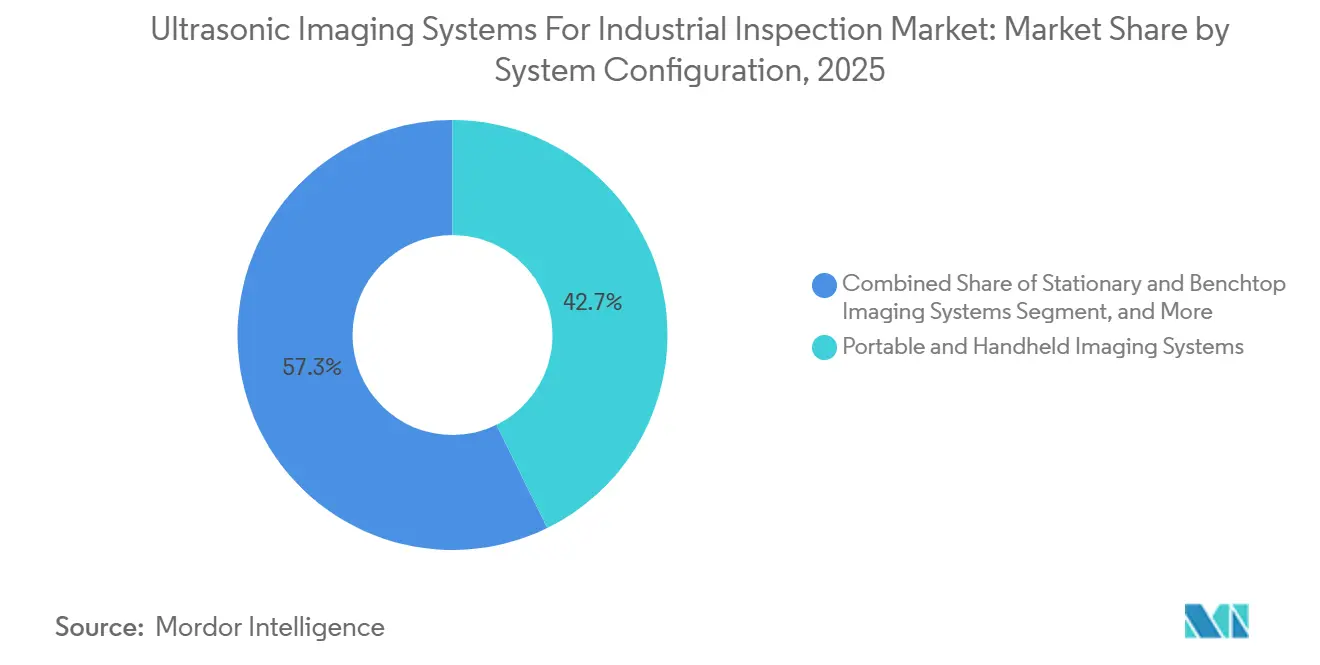
Les Systèmes Portables Dominent les Revenus Tandis que l'Automatisation se DéveloppeLes systèmes d'imagerie portables et portatifs détenaient 42,73 % de la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025. Leur position reflète des flux de travail de terrain bien établis qui nécessitent des équipements en réseau phasé alimentés par batterie sur des plateformes en hauteur, dans des espaces confinés et dans des couloirs de pipelines éloignés. Les systèmes portables restent utiles lorsque le déplacement d'un composant vers une station d'inspection fixe est peu pratique ou dangereux. Ils sont largement alignés sur les travaux d'arrêt d'usine, la maintenance des pipelines et l'inspection des équipements sous pression en service. Leur valeur repose sur la mobilité, la mise en place rapide et la capacité à collecter des données d'imagerie reproductibles à proximité de l'actif.
Les systèmes fixes et de paillasse servent les travaux de contrôle qualité en fabrication où le débit et la répétabilité importent plus que la mobilité. Ces systèmes prennent en charge les tâches d'inspection dans la production automobile, électronique et de composants usinés de précision. Les systèmes d'imagerie automatisés et robotisés devraient se développer à un CAGR de 8,17 % jusqu'en 2031, le taux le plus rapide au sein de cette segmentation. Testia a livré un système d'inspection cobot ultrasonique entièrement automatisé à Airbus en 2025 pour l'inspection en série de composites. Les systèmes robotisés à six axes peuvent suivre des trajectoires de balayage cartographiées sur des courbes variables, réduisant les exigences de repositionnement manuel et de réétalonnage.



Par Technologie Ultrasonique Principale :
Le Contrôle par Ultrasons en Réseau Phasé Domine Tandis que la FMC/TFM Améliore la RésolutionLe contrôle par ultrasons en réseau phasé détenait 34,86 % de la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025. La direction électronique du faisceau permet la collecte de données S-scan et E-scan multi-angles sans déplacer la sonde pour chaque angle d'inspection. Cette capacité prend en charge l'évaluation de géométries de soudures complexes dans les récipients sous pression et les structures en acier. Le contrôle par ultrasons conventionnel conserve une base installée substantielle parmi les opérateurs qui utilisent des équipements et des procédures établis. La diffraction en temps de vol reste pertinente pour le dimensionnement des défauts plans encastrés et proches de la surface dans les applications axées sur la conformité.
Le contrôle par ultrasons par immersion prend en charge l'inspection de précision des composants aérospatiaux, tandis que le contrôle par ondes guidées prend en charge le contrôle à longue portée des pipelines où l'accès physique est limité. L'ultrasonique laser et la microscopie acoustique à balayage répondent à des besoins spécialisés dans l'encapsulation de semi-conducteurs et la fabrication additive. La FMC/TFM devrait se développer à un CAGR de 8,43 % jusqu'en 2031, ce qui en fait la technologie principale à la croissance la plus rapide. Une étude de 2025 a révélé que l'imagerie par méthode de focalisation totale améliorait la résolution des défauts proches de la surface dans les composants Ti-5Al-5V-5Mo-3Cr fabriqués par fusion laser sur lit de poudre et détectait des caractéristiques à 0,40 ± 0,05 mm. Le traitement en temps réel prend également en charge les utilisations de contrôle qualité en cours de processus qui étaient moins pratiques avec les méthodes d'inspection post-processus.
Par Application :
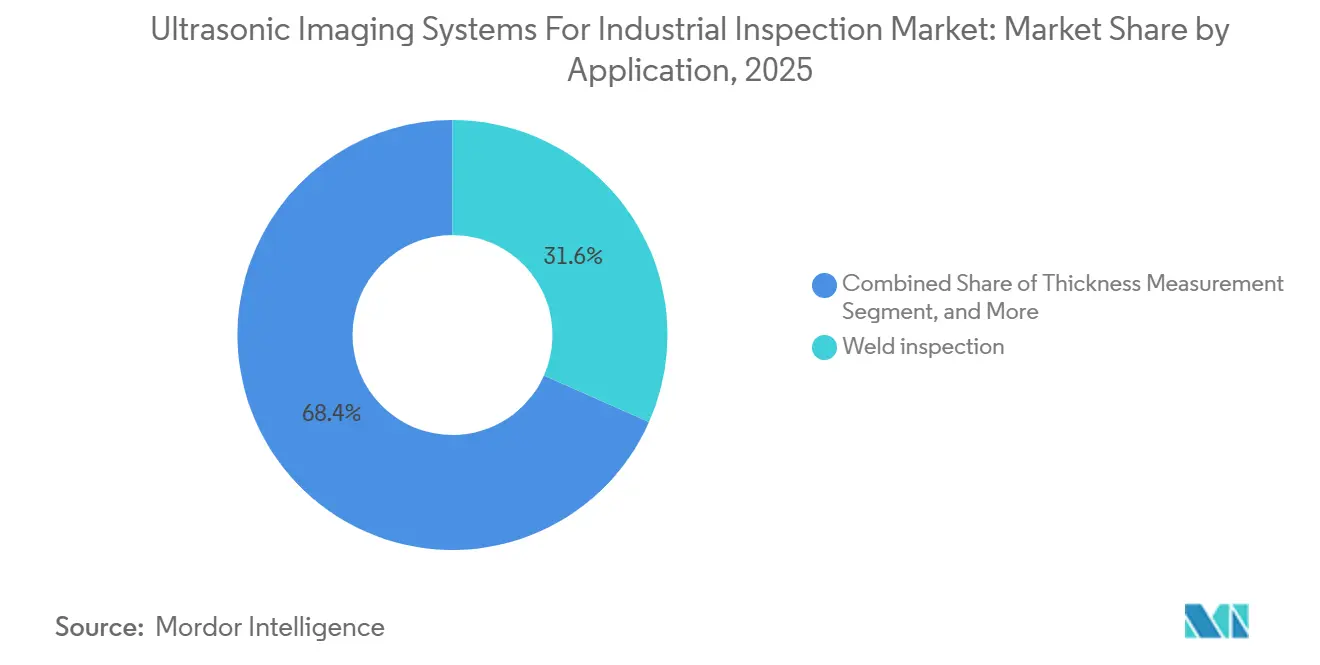
L'Inspection des Soudures Domine Tandis que la Fabrication Additive ÉmergeL'inspection des soudures représentait 31,64 % de la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025. Elle est soutenue par les exigences d'évaluation des soudures sous pression et structurelles selon les procédures ASME, API, AWS et ISO. Les actifs soudés nécessitent un examen volumétrique documenté lorsque l'inspection visuelle seule ne peut pas identifier les conditions internes. Ce travail fournit un cas d'utilisation stable pour l'inspection en réseau phasé dans les activités de fabrication, de maintenance et de réparation. La détection et la cartographie de la corrosion, ainsi que la mesure d'épaisseur, restent des applications adjacentes importantes lors des arrêts pétrochimiques et des contrôles de corrosion sous isolation.
La détection des fissures et des inclusions, les essais de liaison et de délaminage, et la caractérisation des matériaux répondent aux applications où l'état des matériaux affecte la certification et le risque opérationnel. L'inspection des pièces fabriquées par fabrication additive devrait se développer à un CAGR de 8,37 % jusqu'en 2031. Les géométries additives complexes ne disposent pas encore de critères d'acceptation ultrasoniques universellement acceptés comparables à ceux utilisés pour les matériaux corroyés. L'imagerie par méthode de focalisation totale aide à identifier les défauts peu profonds dans les pièces additives en titane et en alliage de nickel lors des travaux de qualification. Une étude de 2026 a démontré l'imagerie ultrasonique robotisée basée sur un modèle CAO pour des composites imprimés en 3D avec des géométries complexes.

Par Secteur d'Utilisation Final :
Le Pétrole et le Gaz Dominent Tandis que l'Aérospatiale et la Défense AccélèrentLe pétrole et le gaz représentaient 22,97 % de la part du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025. Les programmes d'inspection des pipelines et des équipements sous pression créent une demande continue pour des systèmes évaluant les soudures, la corrosion, l'épaisseur des parois et les fissures encastrées. Cette demande est étroitement liée à l'exploitation d'infrastructures maintenues en service au-delà de leur durée de vie de conception initiale. Les propriétaires d'actifs utilisent les résultats d'inspection pour étayer les décisions d'aptitude au service selon les critères API 579. La production d'énergie, la fabrication et le génie lourd fournissent une demande supplémentaire par le biais de l'inspection des turbines, de la certification des soudures de fabrication et de la surveillance de la corrosion dans les usines de traitement chimique.
Les applications électroniques et semi-conductrices utilisent la microscopie acoustique à balayage pour inspecter les joints de soudure et les structures d'encapsulation avancées. L'aérospatiale et la défense devrait se développer à un CAGR de 8,93 % jusqu'en 2031. Les structures d'aéronefs en matériaux composites, notamment les panneaux en PRFC, les nacelles et les assemblages collés, nécessitent une inspection volumétrique que les méthodes visuelles et la radiographie conventionnelle ne peuvent pas remplacer. La production automobile et de véhicules électriques crée un cas d'utilisation connexe pour l'inspection intégrée des cellules de batteries lithium-ion. Une revue de 2026 a documenté le rôle des technologies numériques dans l'inspection des batteries pour les défauts incluant les poches de gaz, le désalignement des électrodes et les anomalies de distribution de l'électrolyte.
Analyse Géographique
Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle en Asie-Pacifique
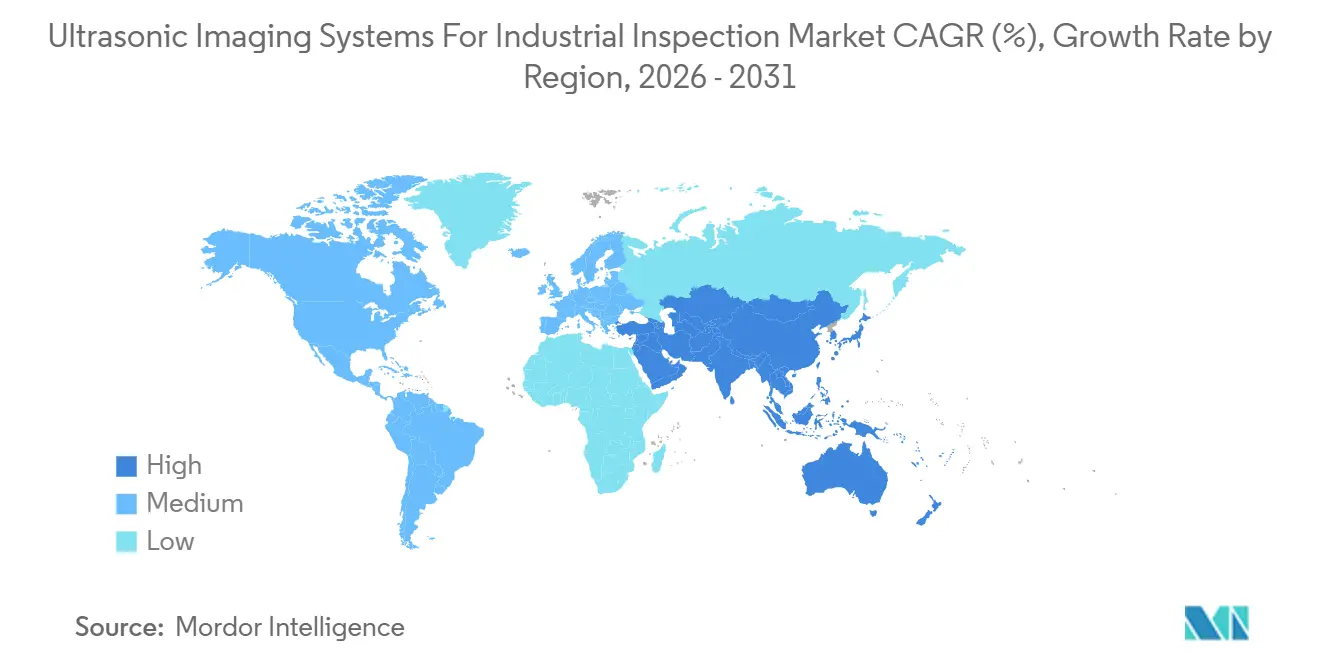
L'Asie-Pacifique détenait 38,46 % de la part de marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle en 2025 et devrait se développer à un CAGR de 8,27 % jusqu'en 2031. La région combine investissements en infrastructures, fabrication à grande échelle et adoption rapide de l'automatisation de l'inspection. La Chine soutient la demande grâce à l'expansion des pipelines, à la construction nucléaire et à la maintenance des lignes ferroviaires à grande vitesse. Le Japon et la Corée du Sud contribuent à la demande d'inspection de précision dans les secteurs des semi-conducteurs, des composants aérospatiaux et de la construction navale. L'Inde ajoute une demande à travers les investissements dans les ponts, les raffineries et les centrales électriques qui font appel à des prestataires d'inspection locaux.
Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle en Amérique du Nord
L'Amérique du Nord occupait la deuxième position régionale en 2025. La région bénéficie d'un environnement réglementaire strict en matière d'inspection des pipelines et des équipements sous pression. Les mises à jour des parties 192 et 195 du titre 49 du Code of Federal Regulations (CFR) en 2025 et 2026 ont renforcé le rôle de l'inspection périodique externe et en ligne sur les systèmes de transport américains. Les corridors de pipelines canadiens font également face à des besoins croissants d'évaluation, les actifs plus anciens nécessitant une documentation d'aptitude au service. Les installations de maintenance, réparation et révision aéronautiques, ainsi que les lignes de production des équipementiers, génèrent une demande supplémentaire pour les systèmes d'inspection automatisés.
Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle en EMEA et en Amérique du Sud
L'Europe est soutenue par des actifs industriels en Allemagne, au Royaume-Uni, en France et en Italie, notamment des équipements sous pression, des usines chimiques et des installations de production d'énergie. La France demeure un point focal pour l'inspection robotisée des composites, l'IRT Jules Verne ayant présenté sa plateforme cobotique FANTOM pour les structures de contrôle non destructif en 2026. L'Amérique du Sud est ancrée par l'infrastructure pétrolière et gazière du Brésil, où les filiales régionales des sociétés de tests, d'inspection et de certification (TIC) façonnent souvent le canal d'équipement. Le Moyen-Orient et l'Afrique tirent leur demande des installations pétrochimiques du Golfe et des opérations minières sud-africaines, l'Arabie Saoudite et les Émirats Arabes Unis soutenant d'importants programmes d'approvisionnement en inspection en service.
Paysage Concurrentiel
Concentration du Marché
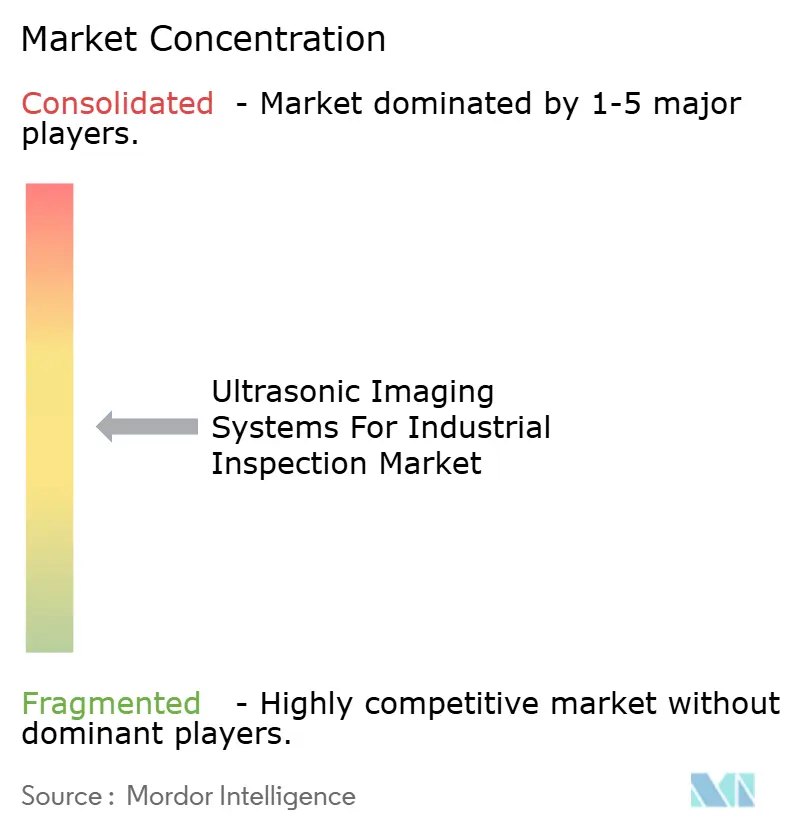
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle comprend les fabricants d'instruments, les groupes de technologie d'inspection intégrée et les prestataires de services d'inspection. Evident Corporation, Eddyfi Technologies, Sonatest Ltd., TecScan Systems, Innerspec Technologies, Cygnus Instruments et Jireh Industries se font concurrence par leurs capacités instrumentales, leurs logiciels et leur gamme de produits. SGS SA, Intertek Group, TÜV Rheinland, DEKRA, Element Materials Technology, Applus Services et ROSEN Swiss participent principalement par le biais de services d'inspection, de l'acquisition d'équipements, de l'accréditation technique et de la production de rapports. MISTRAS Group associe la technologie de détection à des services d'inspection gérés. Ces modèles économiques se recoupent lorsque les prestataires proposent à la fois des équipements d'inspection et un support de reporting numérique à long terme.
ESAB Corporation a finalisé l'acquisition d'Eddyfi Technologies pour 1,45 milliard USD en juin 2026. Cette transaction combine des capacités en matière de réseau phasé, de réseau à courants de Foucault, de surveillance robotisée et de logiciels dans plus de 110 pays. Baker Hughes a annoncé en avril 2026 qu'il avait accepté de céder Waygate Technologies à Hexagon pour 1,45 milliard USD, sous réserve des approbations réglementaires. Ces transactions réduisent le nombre de fournisseurs indépendants de grandes plateformes ultrasoniques. Elles offrent également aux acquéreurs des portefeuilles plus larges combinant matériel d'inspection, imagerie, surveillance et logiciels de mesure.
XARION a été sélectionné pour le programme d'accélération d'entreprises du Dispositif européen d'innovation en matière de défense 2026, avec un projet d'ultrasons laser guidé par robot destiné aux applications de maintenance, réparation et révision dans le domaine de la défense. Ces travaux ouvrent des perspectives pour les systèmes d'inspection sans contact dans les environnements où les méthodes par couplage hydraulique sont difficiles à mettre en œuvre. Liminal Insights utilise sa plateforme EchoStat pour l'inspection en ligne des batteries et vend directement aux équipes des opérations de fabrication. Les exigences de qualification au titre des normes ISO 9712, ASME Section V et NADCAP soutiennent les prestataires établis qui disposent d'équipes de terrain certifiées et de bibliothèques de procédures validées.
Leaders du Secteur des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle
-
Evident Corporation
-
Waygate Technologies
-
Eddyfi Technologies
-
Sonatest Ltd.
-
MISTRAS Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Systèmes d'imagerie ultrasonique pour l'inspection industrielle — Marché Entreprises couvertes dans ce rapport
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies
- Sonatest Ltd.
- MISTRAS Group, Inc.
- NDT Systems Inc.
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- Applus Services, S.A.
- TÜV Rheinland AG
- DEKRA SE
- Element Materials Technology Group Limited
- NDT Global GmbH and Co. KG
- ROSEN Swiss AG
- TecScan Systems Inc.
- Innerspec Technologies, Inc.
- Cygnus Instruments Ltd.
- Jireh Industries Ltd.
- Magnaflux Corporation
- Testia SAS
Développements industriels récents dans Systèmes d'imagerie ultrasonique pour l'inspection industrielle — Marché
- Juillet 2026 : Evident Inspection Technologies a présenté le détecteur de défauts en réseau phasé OmniScan X4 au Farnborough International Airshow 2026, présentant une plateforme portable combinant le contrôle par ultrasons en réseau phasé (PAUT), la méthode de focalisation totale (TFM) et l'imagerie par cohérence de phase pour la détection du délaminage, des fissures et de la corrosion dans les composites aérospatiaux dans les environnements de fabrication aéronautique et de maintenance, réparation et révision.
- Juin 2026 : ESAB Corporation a finalisé son acquisition d'Eddyfi Technologies pour 1,45 milliard USD (2,0 milliards CAD), intégrant l'instrumentation en réseau phasé, la surveillance robotisée, le réseau à courants de Foucault et les capacités logicielles d'Eddyfi dans plus de 110 pays au sein de la plateforme de flux de travail industriel d'ESAB, élargissant le marché adressable total d'ESAB de 5 milliards USD.
- Avril 2026 : Baker Hughes a annoncé l'accord de vente de Waygate Technologies, couvrant les portefeuilles d'ultrasons, de radiographie, d'inspection visuelle à distance et d'imagerie, à Hexagon pour 1,45 milliard USD dans le cadre d'une transaction entièrement en espèces dont la clôture est prévue au second semestre 2026, sous réserve des approbations réglementaires.
- Janvier 2026 : Testia SAS a achevé la livraison et la remise du premier système d'inspection cobot ultrasonique entièrement automatisé construit dans le cadre de l'initiative Airbus Extended Make, avec des effecteurs terminaux pour l'inspection unilatérale, l'immersion locale et la transmission directe pour l'inspection en série des composites aérospatiaux.
Portée du Rapport Mondial sur le Marché des Systèmes d'Imagerie Ultrasonique pour l'Inspection Industrielle
Le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle comprend des solutions avancées de contrôle non destructif (CND) et d'imagerie qui utilisent des ondes ultrasoniques à haute fréquence pour détecter, visualiser, mesurer et analyser les défauts internes, les discontinuités structurelles, l'épaisseur des matériaux, l'intégrité des soudures, la corrosion et les caractéristiques dimensionnelles dans les composants industriels et les infrastructures sans causer de dommages.
Le rapport sur le marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est segmenté par configuration de système (systèmes d'imagerie portables et portatifs, systèmes d'imagerie fixes et de paillasse, et systèmes d'imagerie automatisés et robotisés), technologie ultrasonique principale (contrôle par ultrasons conventionnel (UT), contrôle par ultrasons en réseau phasé (PAUT), diffraction en temps de vol (TOFD), contrôle par ultrasons par immersion, contrôle par ultrasons par ondes guidées, capture en matrice complète et méthode de focalisation totale (FMC/TFM), et autres technologies ultrasoniques avancées), application (inspection des soudures, détection et cartographie de la corrosion, mesure d'épaisseur, détection des fissures et des inclusions, essais de liaison et de délaminage, caractérisation des matériaux, inspection des pièces fabriquées par fabrication additive, et autres applications), secteur d'utilisation final (pétrole et gaz, production d'énergie, aérospatiale et défense, automobile et véhicules électriques, fabrication et génie lourd, construction et infrastructure, chimie et pétrochimie, marine et construction navale, électronique et semi-conducteurs, mines, dispositifs médicaux, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes d'Imagerie Portables et Portatifs |
| Systèmes d'Imagerie Fixes et de Paillasse |
| Systèmes d'Imagerie Automatisés et Robotisés |
| Contrôle par Ultrasons Conventionnel (UT) |
| Contrôle par Ultrasons en Réseau Phasé (PAUT) |
| Diffraction en Temps de Vol (TOFD) |
| Contrôle par Ultrasons par Immersion |
| Contrôle par Ultrasons par Ondes Guidées |
| Capture en Matrice Complète et Méthode de Focalisation Totale (FMC/TFM) |
| Autres Technologies Ultrasoniques Avancées |
| Inspection des Soudures |
| Détection et Cartographie de la Corrosion |
| Mesure d'Épaisseur |
| Détection des Fissures et des Inclusions |
| Essais de Liaison et de Délaminage |
| Caractérisation des Matériaux |
| Inspection des Pièces Fabriquées par Fabrication Additive |
| Autres Applications |
| Pétrole et Gaz |
| Production d'Énergie |
| Aérospatiale et Défense |
| Automobile et Véhicules Électriques |
| Fabrication et Génie Lourd |
| Construction et Infrastructure |
| Chimie et Pétrochimie |
| Marine et Construction Navale |
| Électronique et Semi-conducteurs |
| Mines |
| Dispositifs Médicaux |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Configuration de Système | Systèmes d'Imagerie Portables et Portatifs | ||
| Systèmes d'Imagerie Fixes et de Paillasse | |||
| Systèmes d'Imagerie Automatisés et Robotisés | |||
| Par Technologie Ultrasonique Principale | Contrôle par Ultrasons Conventionnel (UT) | ||
| Contrôle par Ultrasons en Réseau Phasé (PAUT) | |||
| Diffraction en Temps de Vol (TOFD) | |||
| Contrôle par Ultrasons par Immersion | |||
| Contrôle par Ultrasons par Ondes Guidées | |||
| Capture en Matrice Complète et Méthode de Focalisation Totale (FMC/TFM) | |||
| Autres Technologies Ultrasoniques Avancées | |||
| Par Application | Inspection des Soudures | ||
| Détection et Cartographie de la Corrosion | |||
| Mesure d'Épaisseur | |||
| Détection des Fissures et des Inclusions | |||
| Essais de Liaison et de Délaminage | |||
| Caractérisation des Matériaux | |||
| Inspection des Pièces Fabriquées par Fabrication Additive | |||
| Autres Applications | |||
| Par Secteur d'Utilisation Final | Pétrole et Gaz | ||
| Production d'Énergie | |||
| Aérospatiale et Défense | |||
| Automobile et Véhicules Électriques | |||
| Fabrication et Génie Lourd | |||
| Construction et Infrastructure | |||
| Chimie et Pétrochimie | |||
| Marine et Construction Navale | |||
| Électronique et Semi-conducteurs | |||
| Mines | |||
| Dispositifs Médicaux | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle ?
La taille du marché des systèmes d'imagerie ultrasonique pour l'inspection industrielle est estimée à 0,87 milliard USD en 2026 et devrait atteindre 1,23 milliard USD d'ici 2031, enregistrant un CAGR de 7,17 % au cours de la période de prévision.
Quelle configuration de système détenait la plus grande part de revenus ?
Les systèmes d'imagerie portables et portatifs représentaient la plus grande part de revenus de 42,73 % en 2025, portés par leur adéquation aux inspections dans des environnements éloignés, en hauteur et confinés.
Quelle technologie ultrasonique devrait connaître la croissance la plus rapide ?
La capture en matrice complète/méthode de focalisation totale (FMC/TFM) devrait être le segment technologique à la croissance la plus rapide, avec un CAGR attendu de 8,43 % jusqu'en 2031, soutenu par sa capacité à générer des images haute résolution des défauts peu profonds et complexes.
Quelle application a dominé les revenus en 2025 ?
L'inspection des soudures était le segment d'application dominant, captant 31,64 % des revenus du marché en 2025, soutenu par des exigences strictes de contrôle par ultrasons pour les soudures structurelles et sous pression.
Quelle catégorie d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
Le segment aérospatiale et défense devrait enregistrer la croissance la plus rapide, avec un CAGR projeté de 8,93 % jusqu'en 2031, en raison de l'utilisation croissante de matériaux composites nécessitant des techniques d'inspection volumétrique avancées.
Quelle région domine la demande pour ces systèmes ?
L'Asie-Pacifique détenait la plus grande part régionale à 38,46 % en 2025 et devrait se développer à un CAGR de 8,27 % jusqu'en 2031, soutenue par l'industrialisation continue et la croissance de la fabrication.