
Marktgröße und Marktanteil für industrielle Ultraschall-Bildgebungssysteme zur Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
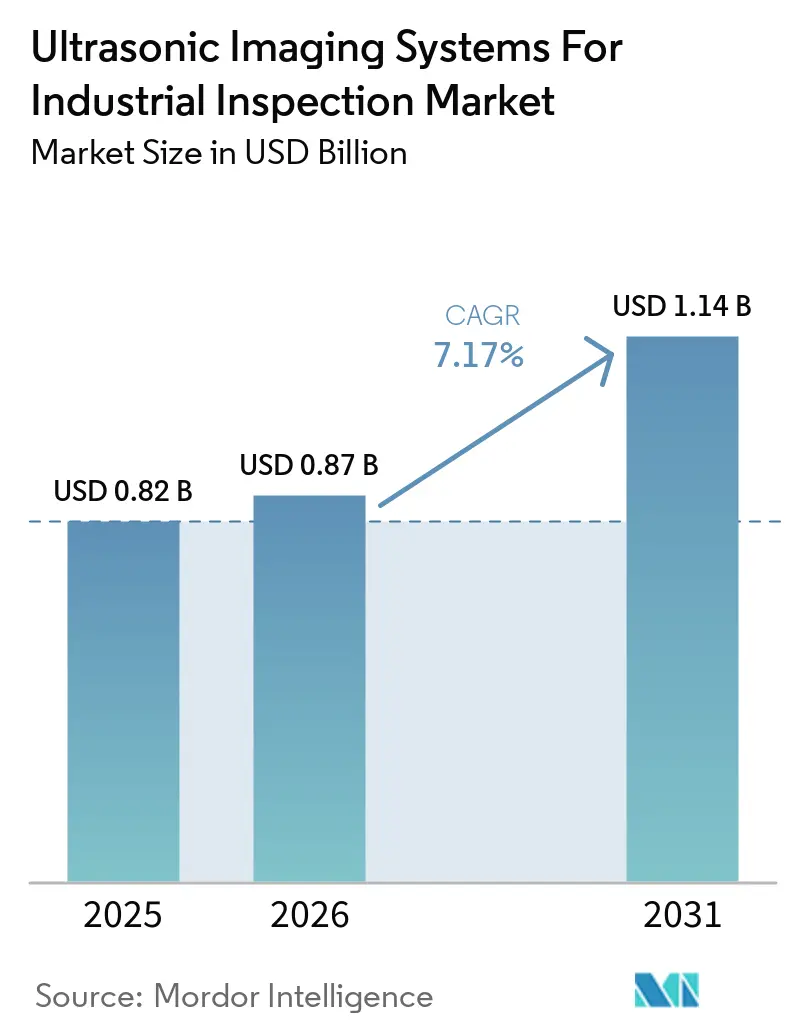
| Marktgröße (2026) | 0.87 Milliarden US-Dollar |
| Marktgröße (2031) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Ultraschall-Bildgebungssysteme zur Inspektion von Mordor Intelligence
Die Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion wird voraussichtlich von 0,82 Milliarden USD im Jahr 2025 und 0,87 Milliarden USD im Jahr 2026 auf 1,23 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,17 % zwischen 2026 und 2031 entspricht. Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion wird durch einen Wandel in der Art und Weise gestützt, wie Anlagenbetreiber Inspektionen einsetzen, wobei die akustische Bildgebung Teil geplanter Integritätsmanagement- und vorausschauender Wartungsprogramme wird. Aktualisierte Pipeline-Vorschriften in den Vereinigten Staaten verstärken den Bedarf an dokumentierten volumetrischen Prüfungen, während Druckbehältercodes weiterhin Phased-Array- und Laufzeitbeugungsverfahren unterstützen. Digitale Scandateien, Kalibrierungsaufzeichnungen und wiederholbare Prüfnachweise gewinnen neben dem Prüfergebnis selbst zunehmend an Bedeutung. Anbieter reagieren darauf, indem sie Instrumente, Software, robotergestützte Abtastung und Überwachungsfähigkeiten in umfassenderen Produktportfolios zusammenführen. Jüngste Übernahmen reduzieren die Anzahl unabhängiger Plattformanbieter, während hohe Gerätekosten und ein Mangel an qualifiziertem Personal die Einführung in einigen Regionen weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Systemkonfiguration hielten tragbare und handgehaltene Bildgebungssysteme im Jahr 2025 einen Marktanteil von 42,73 % am Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion, während automatisierte und robotergestützte Bildgebungssysteme bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen werden.
- Nach primärer Ultraschalltechnologie hielt die Phased-Array-Ultraschallprüfung im Jahr 2025 einen Marktanteil von 34,86 % am Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion, während FMC/TFM bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen wird.
- Nach Anwendung entfiel auf die Schweißnahtprüfung im Jahr 2025 ein Anteil von 31,64 % an der Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion, während die Prüfung von additiv gefertigten Bauteilen bis 2031 voraussichtlich mit einer CAGR von 8,37 % wachsen wird.
- Nach Endverbraucherbranche repräsentierte Öl und Gas im Jahr 2025 einen Anteil von 22,97 % an der Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 38,46 % am Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion und wird bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Anforderungen an Anlagenintegrität und öffentliche Sicherheit | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Alternde Pipelines, Druckbehälter, Brücken und Schieneninfrastruktur | +1.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI-gestützte Fehlererkennung und digitale Prüfaufzeichnungen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung und Einführung robotergestützter Abtastung | +1.0% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inline-Ultraschall-Qualitätskontrolle in der Fertigung von Elektrofahrzeugbatterien | +0.7% | Asiatisch-pazifischer Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Kontaktlose und ferngesteuerte Ultraschallprüfung für Gefahrenbereiche | +0.5% | Naher Osten und Afrika sowie global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Anforderungen an Anlagenintegrität und öffentliche Sicherheit
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion profitiert, wenn Prüfvorschriften rückverfolgbare Aufzeichnungen anstelle von visuellen Stichprobenkontrollen erfordern. Im April 2026 aktualisierte die PHMSA 49 CFR Part 195 mit Verweis auf die Ausgabe 2022 von ASME B31.4 für die Anforderungen an den Transport von Flüssigkeiten durch Pipelines in den Vereinigten Staaten.[1] Die im Oktober 2025 erfolgte Aufnahme von ASTM A578/A578M in 49 CFR Part 192 etablierte die Ultraschall-Senkrechtstrahlprüfung von gewalzten Stahlplatten für bestimmte Anwendungen im Erdgaspipelinebau. Diese Anforderungen machen Prüfaufzeichnungen für Bau-, Wartungs- und Compliance-Entscheidungen relevanter. Sie begünstigen auch Systeme, die Scandateien und Kalibrierungsaufzeichnungen speichern, anstatt nur ein Bestanden- oder Nicht-bestanden-Ergebnis zu melden. Dies schafft einen damit verbundenen Bedarf an Prüfdatenverwaltungsfähigkeiten, die zusammen mit der Bildgebungshardware bereitgestellt werden können.
Alternde Pipelines, Druckbehälter, Brücken und Schieneninfrastruktur
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion zieht anhaltende Nachfrage aus Anlagen, die wiederholte Zustandsbewertungen erfordern. Ältere Pipelines, Druckbehälter, Brücken und Schieneninfrastruktur benötigen Inspektionsprogramme, die Korrosion, Rissbildung und Veränderungen des Materialzustands erkennen können, bevor diese die Betriebstauglichkeit beeinträchtigen. Risikobasierte Inspektion lenkt Ressourcen auf Standorte mit höheren Konsequenzen, anstatt sich ausschließlich auf feste Kalenderintervalle zu stützen. Dieser Ansatz erhöht den Wert detaillierter Prüfdaten für Öl- und Gasbetreiber sowie Betreiber von Stromerzeugungsanlagen. Materialien, die Wasserstoffversprödung oder mikrostrukturelle Vergröberung erfahren haben, können die Leistung akustischer Wellen während der Prüfung beeinträchtigen. Diese Bedingungen erhöhen den Bedarf an Phased-Array- und FMC/TFM-Systemen, die anisotrope oder stark dämpfende Materialien effektiver bewerten können als Einzelelement-Instrumente.
KI-gestützte Fehlererkennung und digitale Prüfaufzeichnungen
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion ist zunehmend mit Software verknüpft, die Anwendern bei der Interpretation großer Phased-Array-Scandateien hilft. Eine Überprüfung aus dem Jahr 2025 identifizierte Anwendungen des maschinellen Lernens in der Phased-Array-Ultraschallprüfung in den Bereichen Bildgebung, Fehlercharakterisierung und multimodale Datenverarbeitung.[2] Die Überprüfung identifizierte auch Full-Matrix-Capture-Daten als hochpotenzielle Eingabe für Deep-Learning-Modelle, die in der volumetrischen Analyse eingesetzt werden. GPU-gestützte Total-Focusing-Method-Verarbeitung kann die Fokalgesetzberechnung innerhalb der für die In-Prozess-Fertigungsinspektion erforderlichen Erfassungsrate unterstützen. Eine schnellere Interpretation kann Prüfteams dabei helfen, Ultraschalldaten innerhalb der Taktzeit automatisierter Schweißlinien anzuwenden. Sie erhöht auch die Bedeutung von Software-Expertise, was Instrumentenanbieter dazu veranlassen kann, Analysefähigkeiten durch interne Entwicklung oder Übernahmen hinzuzufügen.
Industrieautomatisierung und Einführung robotergestützter Abtastung
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion profitiert von Robotersystemen, die die Sondenbewegung über komplexe Bauteile verbessern. Automatisierte Abtastung kann Variationen reduzieren, die mit manueller Sondierung verbunden sind, und kann die Zeit verkürzen, die für die Prüfung wiederkehrender Produktionsteile benötigt wird. Sie kann Techniker auch von beengten, erhöhten oder anderweitig gefährlichen Arbeitsbereichen fernhalten. Eine Studie aus dem Jahr 2026 berichtete über ein 3D-visiongeführtes robotergestütztes Ultraschallsystem für Luft- und Raumfahrtkomponenten mit einer Segmentierungspräzision von 97,4 % und einem Bildgebungsfehler unter 0,1 mm.[3] Das Ergebnis unterstützt den Einsatz robotergestützter Ultraschallabtastung, wo Wiederholbarkeit und begrenzter Hallenbodenbedarf wichtig sind. Da robotergestützte Inspektion immer verbreiteter wird, können Anbieter von arbeitsintensiven Serviceangeboten zu Systemen übergehen, die Ausrüstung, Datenerfassung und Software kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Bildgebungssysteme | -1.0% | Global, mit ausgeprägten Auswirkungen in Südamerika sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Phased-Array- und Bildgebungstechnikern | -0.8% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Material, Geometrie, Koppelmittel und Oberflächenvorbereitung | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Fragmentierte Prüfdaten und Qualifizierungsabläufe | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Bildgebungssysteme
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion sieht sich mit Einführungshemmnissen konfrontiert, da fortschrittliche Phased-Array-Instrumente und robotergestützte Abtastvorrichtungen erhebliche Vorabinvestitionen erfordern. FMC/TFM-fähige Plattformen können zusätzliche Rechenkapazität, Sonden, kodierte Scanner und anwendungsspezifische Software erfordern. Kleine und mittelgroße Prüfdienstleister stehen in preissensiblen Märkten oft vor der größten Herausforderung. Das Problem ist besonders relevant, wo regionale Dienstleister ausgelagerte Prüfarbeiten mit geringen Margen durchführen. Die Verfahrensqualifizierung nach ASME- oder ISO-Rahmenwerken erfordert zudem technischen Aufwand und Dokumentation, bevor ein System für regulierte Arbeiten eingesetzt werden kann. Diese kombinierten Ausrüstungs- und Qualifizierungsanforderungen können Ersatzzyklen für Unternehmen ohne interne ZfP-Ressourcen auf Level III verzögern.
Mangel an zertifizierten Phased-Array- und Bildgebungstechnikern
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion wird auch durch ein begrenztes Angebot an zertifiziertem Personal eingeschränkt, das fortschrittliche Systeme bedienen und interpretieren kann. Phased-Array-Verfahren erfordern üblicherweise eine Level-II- oder Level-III-Zertifizierung nach relevanten Qualifizierungsrahmenwerken. Der Qualifizierungsprozess ist zeitaufwendig, da er Schulungen, beaufsichtigte Praxis, Prüfungen und Anwendungswissen kombiniert. Eine Stellenausschreibung von Framatome aus dem Jahr 2026 für einen Ultraschallprüfer erforderte mindestens 5 Jahre ZfP-Erfahrung und eine aktuelle COFREND CIFM Level-II-Zertifizierung. Dies veranschaulicht die Tiefe der Qualifikation, die in sicherheitskritischen Umgebungen erwartet wird, bevor Personal selbstständig arbeitet. Der Mangel könnte anhalten, da die Zertifizierungsinfrastruktur nicht im gleichen Tempo wie die Nachfrage nach FMC/TFM- und softwareintegrierten Prüfsystemen gewachsen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemkonfiguration:
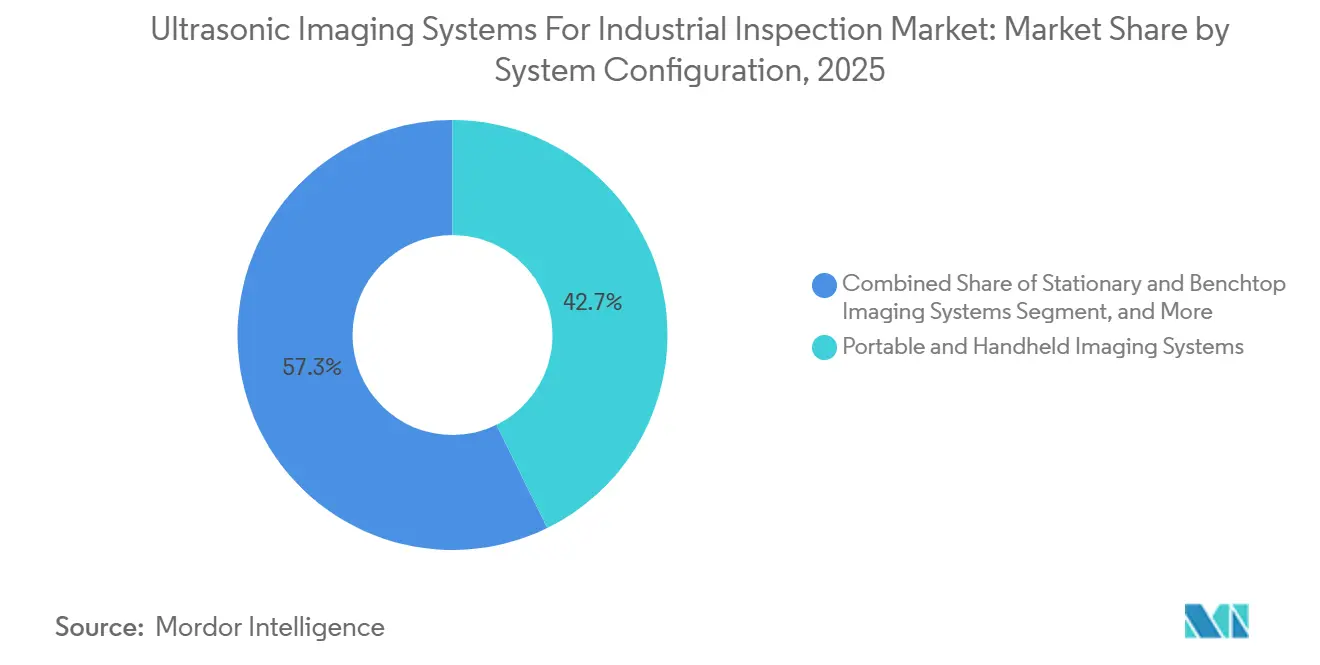
Tragbare Systeme führen beim Umsatz, während die Automatisierung zunimmtTragbare und handgehaltene Bildgebungssysteme hielten im Jahr 2025 einen Anteil von 42,73 % an der Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion. Ihre Position spiegelt langjährig etablierte Feldarbeitsabläufe wider, die batteriebetriebene Phased-Array-Ausrüstung auf erhöhten Plattformen, in beengten Räumen und an abgelegenen Pipeline-Korridoren erfordern. Tragbare Systeme bleiben nützlich, wo das Verbringen eines Bauteils zu einer stationären Prüfstation unpraktisch oder unsicher ist. Sie sind weit verbreitet für Anlagenabstellarbeiten, Pipeline-Wartung und die Prüfung von Druckgeräten im Betrieb. Ihr Wert beruht auf Mobilität, schnellem Aufbau und der Fähigkeit, wiederholbare Bildgebungsdaten in der Nähe der Anlage zu erfassen.
Stationäre und Tischgeräte dienen der Qualitätskontrolle in der Fertigung, wo Durchsatz und Wiederholbarkeit wichtiger sind als Mobilität. Diese Systeme unterstützen Prüfaufgaben in der Automobil-, Elektronik- und Präzisionsbauteilefertigung. Automatisierte und robotergestützte Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen, dem schnellsten Wachstum innerhalb dieser Segmentierung. Testia lieferte 2025 ein vollautomatisches Ultraschall-Cobot-Prüfsystem an Airbus für die serielle Verbundwerkstoffprüfung. Sechsachsige Robotersysteme können vorgegebene Abtastpfade über unterschiedliche Kurven verfolgen und so den manuellen Neupositionierungs- und Neukalibrierungsaufwand reduzieren.



Nach primärer Ultraschalltechnologie:
PAUT führt, während FMC/TFM die Auflösung verbessertDie Phased-Array-Ultraschallprüfung hielt im Jahr 2025 einen Anteil von 34,86 % an der Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion. Elektronische Strahlsteuerung ermöglicht die Erfassung von S-Scan- und E-Scan-Daten aus mehreren Winkeln, ohne die Sonde für jeden Prüfwinkel zu bewegen. Diese Fähigkeit unterstützt die Bewertung komplexer Schweißnahtgeometrien in Druckbehältern und Stahlkonstruktionen. Die konventionelle Ultraschallprfung behält eine erhebliche installierte Basis bei Betreibern, die etablierte Ausrüstung und Verfahren verwenden. Die Laufzeitbeugung bleibt relevant für die Größenbestimmung eingebetteter und oberflächennaher planarer Fehler in compliance-orientierten Anwendungen.
Die Tauchwasser-Ultraschallprüfung unterstützt die Präzisionsprüfung von Luft- und Raumfahrtkomponenten, während die Geführte-Wellen-Prüfung die Langstrecken-Pipeline-Überprüfung unterstützt, wo der physische Zugang begrenzt ist. Laserultraschall und Scanning-Akustik-Mikroskopie dienen spezialisierten Anforderungen in der Halbleiterverpackung und der additiven Fertigung. FMC/TFM wird bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen und ist damit die am schnellsten wachsende primäre Technologie. Eine Studie aus dem Jahr 2025 ergab, dass die Total-Focusing-Method-Bildgebung die oberflächennahe Fehlerauflösung in Ti-5Al-5V-5Mo-3Cr-Komponenten aus dem Laserstrahlschmelzen verbesserte und Merkmale bei 0,40 ± 0,05 mm erkannte. Die Echtzeit-Verarbeitung unterstützt auch In-Prozess-Qualitätskontrollanwendungen, die mit Post-Prozess-Prüfmethoden weniger praktikabel waren.
Nach Anwendung:
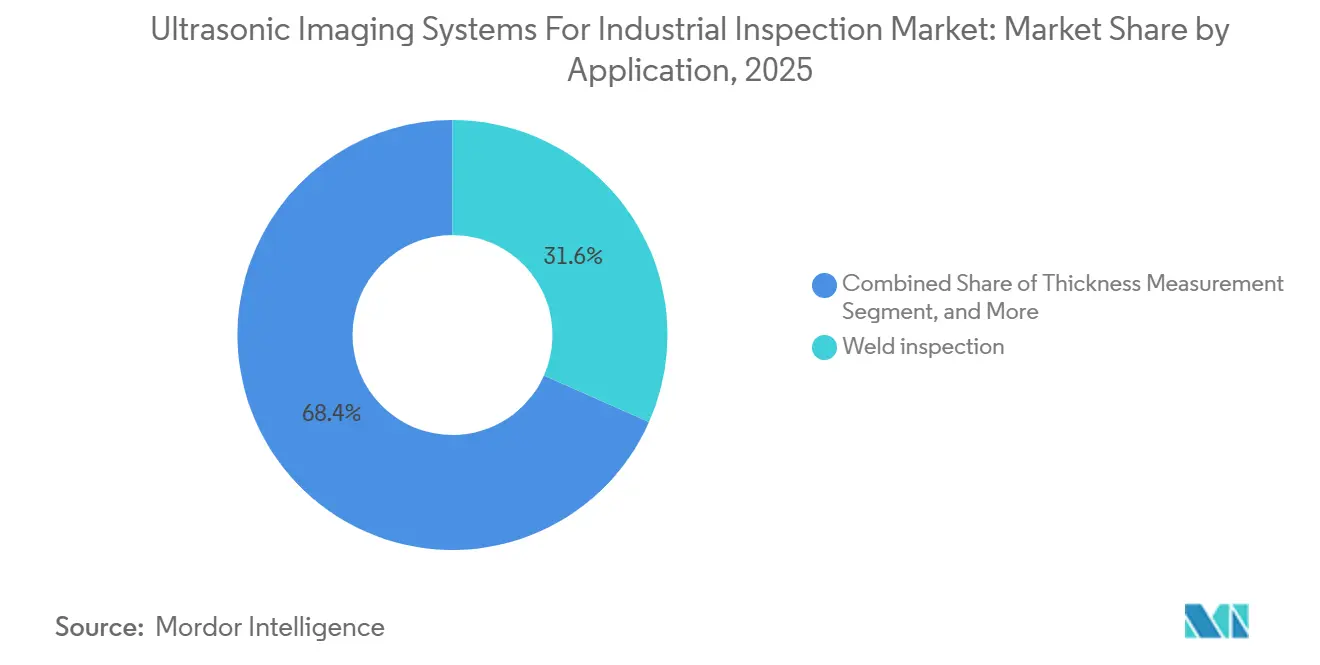
Schweißnahtprüfung führt, während additive Fertigung aufkommtDie Schweißnahtprüfung entfiel im Jahr 2025 auf einen Anteil von 31,64 % an der Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion. Sie wird durch Anforderungen zur Bewertung druckhaltender und konstruktiver Schweißnähte nach ASME-, API-, AWS- und ISO-Verfahren gestützt. Geschweißte Anlagen erfordern dokumentierte volumetrische Prüfungen, wenn die visuelle Inspektion allein keine internen Zustände identifizieren kann. Diese Arbeit bietet einen stabilen Anwendungsfall für die Phased-Array-Prüfung bei Fertigungs-, Wartungs- und Reparaturarbeiten. Korrosionserkennung und -kartierung sowie Wanddickenmessung bleiben wichtige angrenzende Anwendungen bei petrochemischen Abstellarbeiten und Korrosionsunter-Isolierung-Untersuchungen.
Riss- und Einschlusserkennung, Verbindungs- und Delaminationsprüfung sowie Materialcharakterisierung adressieren Anwendungen, bei denen der Materialzustand die Zertifizierung und das Betriebsrisiko beeinflusst. Die Prüfung von additiv gefertigten Bauteilen wird bis 2031 voraussichtlich mit einer CAGR von 8,37 % wachsen. Komplexe additive Geometrien verfügen noch nicht über allgemein anerkannte Ultraschall-Akzeptanzkriterien, die mit denen für Knetwerkstoffe vergleichbar sind. Die Total-Focusing-Method-Bildgebung hilft dabei, oberflächennahe Fehler in additiv gefertigten Titan- und Nickelbauteilen während der Qualifizierungsarbeit zu identifizieren. Eine Studie aus dem Jahr 2026 demonstrierte die CAD-modellbasierte robotergestützte Ultraschall-Ausbreitungsbildgebung für 3D-gedruckte Verbundkomponenten mit komplexen Geometrien.

Nach Endverbraucherbranche:
Öl und Gas führt, während Luft- und Raumfahrt sowie Verteidigung beschleunigenÖl und Gas repräsentierte im Jahr 2025 einen Anteil von 22,97 % am Marktanteil für industrielle Ultraschall-Bildgebungssysteme zur Inspektion. Pipeline- und Druckbehälterprüfprogramme erzeugen anhaltende Nachfrage nach Systemen, die Schweißnähte, Korrosion, Wanddicke und eingebettete Rissbildung bewerten. Diese Nachfrage ist eng mit dem Betrieb von Infrastruktur verbunden, die über ihre ursprüngliche Auslegungslebensdauer hinaus in Betrieb geblieben ist. Anlagenbetreiber nutzen Prüfergebnisse zur Unterstützung von Eignungsbewertungsentscheidungen nach API-579-Kriterien. Stromerzeugung, Fertigung und Schwerindustrie liefern weiteren Bedarf durch Turbinenprüfung, Fertigungsschweißnaht-Zertifizierung und Korrosionsüberwachung in chemischen Prozessanlagen.
Elektronik- und Halbleiteranwendungen nutzen Scanning-Akustik-Mikroskopie zur Prüfung von Lötverbindungen und fortschrittlichen Verpackungsstrukturen. Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen. Verbundluftfahrtstrukturen, einschließlich CFK-Paneele, Triebwerksgondeln und geklebte Baugruppen, erfordern volumetrische Prüfungen, die visuelle Methoden und konventionelle Radiografie nicht ersetzen können. Die Automobil- und Elektrofahrzeugproduktion schafft einen verwandten Anwendungsfall für die Inline-Prüfung von Lithium-Ionen-Batteriezellen. Eine Überprüfung aus dem Jahr 2026 dokumentierte die Rolle digitaler Technologien bei der Batterieprüfung auf Fehler wie Gastaschen, Elektrodenfehlausrichtung und Anomalien bei der Elektrolytverteilung.
Geografische Analyse
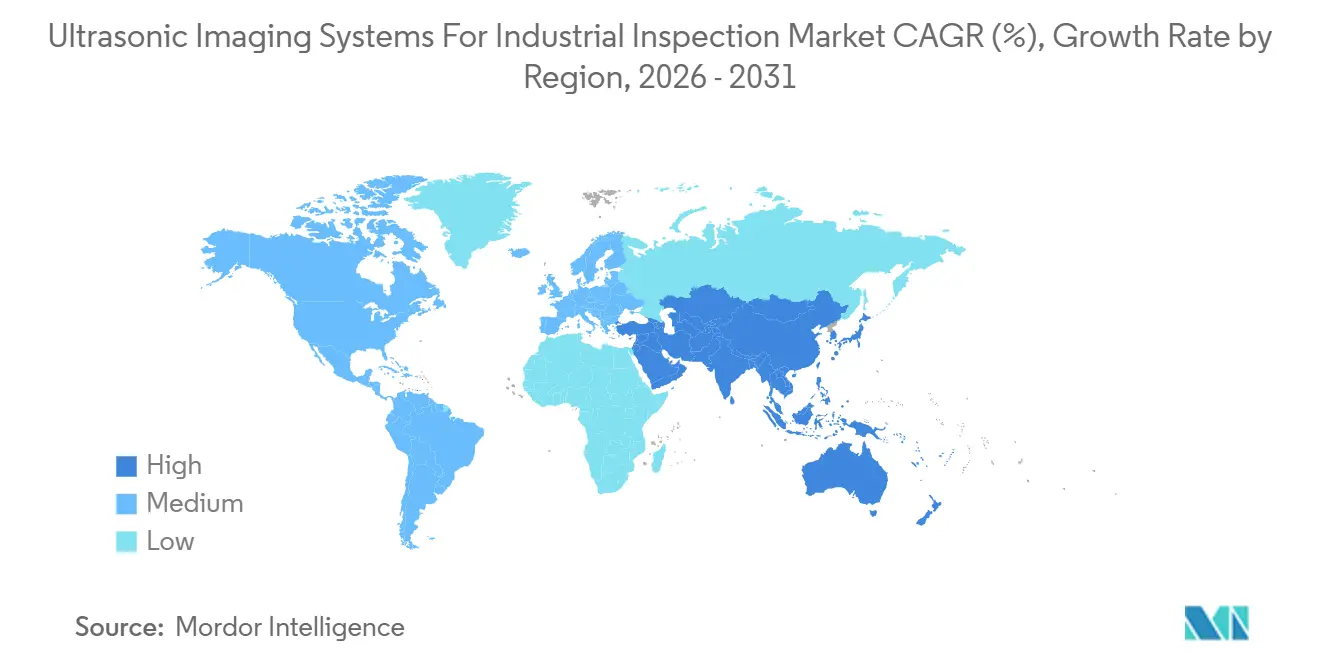
APAC-Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 38,46 % am Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion und wird voraussichtlich bis 2031 mit einem CAGR von 8,27 % wachsen. Die Region verbindet Infrastrukturinvestitionen, großmaßstäbliche Fertigung und eine rasche Einführung von Inspektionsautomatisierung. China stützt die Nachfrage durch den Ausbau von Pipelines, den Bau von Kernkraftwerken und die Instandhaltung von Hochgeschwindigkeitsstrecken. Japan und Südkorea tragen durch Präzisionsinspektionsbedarf aus den Bereichen Halbleiter, Luft- und Raumfahrtkomponenten sowie Schiffbau bei. Indien steigert die Nachfrage durch Investitionen in Brücken, Raffinerien und Kraftwerke, die lokale Inspektionsunternehmen einsetzen.
Nordamerika-Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion
Nordamerika belegte im Jahr 2025 die zweitgrößte regionale Position. Die Region wird durch ein strenges Umfeld für die Inspektion von Pipelines und Druckgeräten gestützt. Aktualisierungen der 49 CFR Parts 192 und 195 in den Jahren 2025 und 2026 stärkten die Rolle der regelmäßigen externen und internen Inspektion in den US-amerikanischen Übertragungssystemen. Auch kanadische Pipeline-Korridore sehen sich einem steigenden Bewertungsbedarf gegenüber, da ältere Anlagen eine Dokumentation zur Betriebstauglichkeit erfordern. Wartungs-, Reparatur- und Überholungsbetriebe in der Luft- und Raumfahrt sowie OEM-Produktionslinien sorgen für eine weitere Nachfrage nach automatisierten Inspektionssystemen.
EMEA- und Südamerika-Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion
Europa wird durch Industrieanlagen in Deutschland, dem Vereinigten Königreich, Frankreich und Italien gestützt, darunter Druckgeräte, Chemieanlagen und Stromerzeugungsanlagen. Frankreich bleibt ein Schwerpunkt für die robotergestützte Verbundwerkstoffinspektion; IRT Jules Verne meldete 2026 seine FANTOM-cobotische Plattform für zerstörungsfreie Prüfstrukturen. Südamerika wird durch Brasiliens Öl- und Gasinfrastruktur getragen, wo regionale TIC-Niederlassungen häufig den Gerätekanal prägen. Der Nahe Osten und Afrika verzeichnen Nachfrage aus petrochemischen Anlagen am Golf und südafrikanischen Bergbaubetrieben, wobei Saudi-Arabien und die VAE bedeutende Beschaffungsprogramme für die Inspektion von Bestandsanlagen unterstützen.
Wettbewerbslandschaft
Marktkonzentration
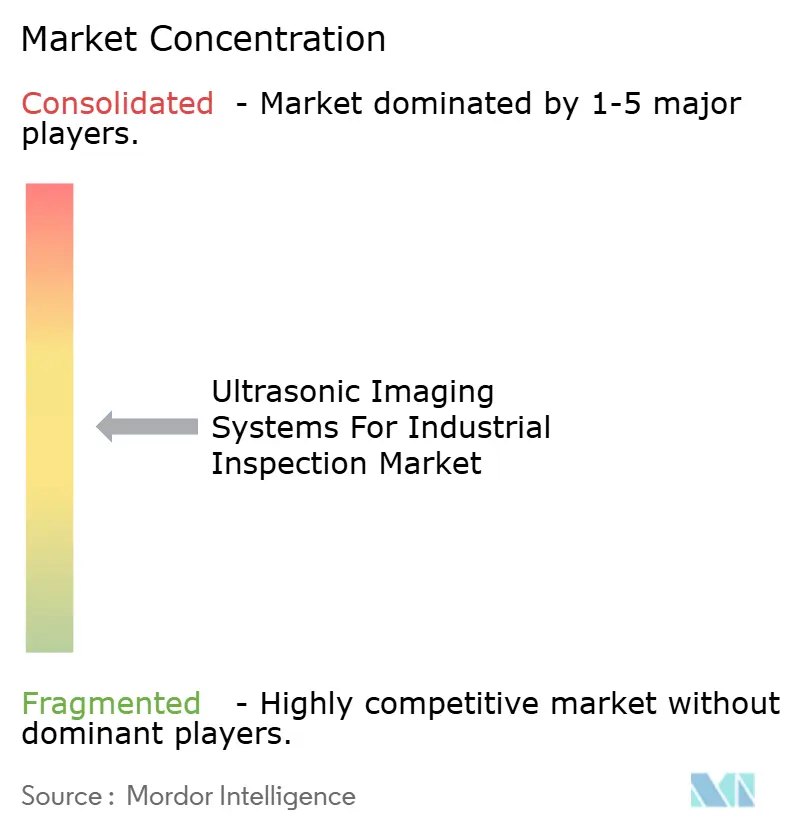
Der Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion umfasst Gerätehersteller, integrierte Inspektionstechnologiegruppen und Inspektionsdienstleister. Evident Corporation, Eddyfi Technologies, Sonatest Ltd., TecScan Systems, Innerspec Technologies, Cygnus Instruments und Jireh Industries konkurrieren über Gerätefähigkeiten, Software und Produktpalette. SGS SA, Intertek Group, TÜV Rheinland, DEKRA, Element Materials Technology, Applus Services und ROSEN Swiss sind hauptsächlich durch Inspektionsdienstleistungen, Gerätebeschaffung, technische Akkreditierung und Berichterstattung tätig. MISTRAS Group kombiniert Sensortechnologie mit verwalteten Inspektionsdienstleistungen. Diese Geschäftsmodelle überschneiden sich dort, wo Anbieter sowohl Inspektionsgeräte als auch langfristige digitale Berichtsunterstützung anbieten.
ESAB Corporation schloss im Juni 2026 die Übernahme von Eddyfi Technologies für 1,45 Milliarden USD ab. Die Transaktion vereint Phased-Array-, Wirbelstromarray-, Roboterüberwachungs- und Softwarefähigkeiten in mehr als 110 Ländern. Baker Hughes gab im April 2026 bekannt, dass das Unternehmen vereinbart hat, Waygate Technologies für 1,45 Milliarden USD an Hexagon zu verkaufen, vorbehaltlich behördlicher Genehmigungen. Diese Transaktionen verringern die Anzahl unabhängiger, großer Anbieter von Ultraschall-Plattformen. Sie verschaffen den Käufern zudem breitere Portfolios, die Inspektionshardware, Bildgebung, Überwachung und Messsoftware kombinieren.
XARION wurde für den Business Accelerator des Europäischen Verteidigungsinnovationsprogramms 2026 mit einem robotergestützten Laserultraschallprojekt für Anwendungen in der Wartung, Reparatur und Überholung im Verteidigungsbereich ausgewählt. Diese Arbeit weist auf eine Chance für kontaktfreie Inspektionssysteme an Standorten hin, an denen wassergebundene Methoden schwer einzusetzen sind. Liminal Insights nutzt seine EchoStat-Plattform für die inline-Batterieinspektion und verkauft direkt an Fertigungsbetriebsteams. Qualifikationsanforderungen gemäß ISO 9712, ASME Abschnitt V und NADCAP unterstützen etablierte Anbieter, die über zertifizierte Außendienstteams und validierte Verfahrensbibliotheken verfügen.
Branchenführer im Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion
-
Evident Corporation
-
Waygate Technologies
-
Eddyfi Technologies
-
Sonatest Ltd.
-
MISTRAS Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion Unternehmen in diesem Bericht
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies
- Sonatest Ltd.
- MISTRAS Group, Inc.
- NDT Systems Inc.
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- Applus Services, S.A.
- TÜV Rheinland AG
- DEKRA SE
- Element Materials Technology Group Limited
- NDT Global GmbH and Co. KG
- ROSEN Swiss AG
- TecScan Systems Inc.
- Innerspec Technologies, Inc.
- Cygnus Instruments Ltd.
- Jireh Industries Ltd.
- Magnaflux Corporation
- Testia SAS
Neueste Industrielle Entwicklungen in Markt für Ultraschall-Bildgebungssysteme zur industriellen Inspektion
- Juli 2026: Evident Inspection Technologies präsentierte den OmniScan X4 Phased-Array-Fehlerprüfgerät auf der Farnborough International Airshow 2026 und stellte eine tragbare Plattform vor, die PAUT, TFM und Phasenkohärenz-Bildgebung für die Erkennung von Delaminationen, Rissen und Korrosion in Luft- und Raumfahrtverbundwerkstoffen in Fertigungs- und MRO-Umgebungen kombiniert.
- Juni 2026: ESAB Corporation schloss die Übernahme von Eddyfi Technologies für 1,45 Milliarden USD (2,0 Milliarden CAD) ab und integrierte Eddyfis Phased-Array-Instrumentierung, robotergestützte Überwachung, Wirbelstromarray und Softwarefähigkeiten in mehr als 110 Ländern in ESABs industrielle Workflow-Plattform, wodurch ESABs gesamter adressierbarer Markt um 5 Milliarden USD erweitert wurde.
- April 2026: Baker Hughes gab die Vereinbarung zum Verkauf von Waygate Technologies bekannt, das Ultraschall-, Radiografie-, Fernvisualprüfungs- und Bildgebungsportfolios umfasst, an Hexagon für 1,45 Milliarden USD in einer reinen Bartransaktion, die voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen wird, vorbehaltlich behördlicher Genehmigungen.
- Januar 2026: Testia SAS schloss die Lieferung und Übergabe des ersten vollautomatischen Ultraschall-Cobot-Prüfsystems ab, das im Rahmen der Airbus Extended Make-Initiative gebaut wurde, mit Endeffektoren für einseitige Prüfung, lokale Tauchbadprüfung und Durchschallungsprüfung für die serielle Luft- und Raumfahrt-Verbundwerkstoffprüfung.
Globaler Berichtsumfang für den Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion
Der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion umfasst fortschrittliche zerstörungsfreie Prüf- (ZfP) und Bildgebungslösungen, die hochfrequente Ultraschallwellen nutzen, um interne Fehler, strukturelle Diskontinuitäten, Materialdicke, Schweißnahtintegrität, Korrosion und dimensionale Eigenschaften in industriellen Komponenten und Infrastruktur zu erkennen, zu visualisieren, zu messen und zu analysieren, ohne Schäden zu verursachen.
Der Bericht über den Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion ist segmentiert nach Systemkonfiguration (tragbare und handgehaltene Bildgebungssysteme, stationäre und Tisch-Bildgebungssysteme sowie automatisierte und robotergestützte Bildgebungssysteme), primärer Ultraschalltechnologie (konventionelle Ultraschallprüfung (UT), Phased-Array-Ultraschallprüfung (PAUT), Laufzeitbeugung (TOFD), Tauchwasser-Ultraschallprüfung, Geführte-Wellen-Ultraschallprüfung, Full Matrix Capture und Total Focusing Method (FMC/TFM) sowie weitere fortschrittliche Ultraschalltechnologien), Anwendung (Schweißnahtprüfung, Korrosionserkennung und -kartierung, Wanddickenmessung, Riss- und Einschlusserkennung, Verbindungs- und Delaminationsprüfung, Materialcharakterisierung, Prüfung von additiv gefertigten Bauteilen und weitere Anwendungen), Endverbraucherbranche (Öl und Gas, Stromerzeugung, Luft- und Raumfahrt sowie Verteidigung, Automobil und Elektrofahrzeuge, Fertigung und Schwerindustrie, Bau und Infrastruktur, Chemie und Petrochemie, Marine und Schiffbau, Elektronik und Halbleiter, Bergbau, Medizinprodukte und weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Tragbare und handgehaltene Bildgebungssysteme |
| Stationäre und Tisch-Bildgebungssysteme |
| Automatisierte und robotergestützte Bildgebungssysteme |
| Konventionelle Ultraschallprüfung (UT) |
| Phased-Array-Ultraschallprüfung (PAUT) |
| Laufzeitbeugung (TOFD) |
| Tauchwasser-Ultraschallprüfung |
| Geführte-Wellen-Ultraschallprüfung |
| Full Matrix Capture und Total Focusing Method (FMC/TFM) |
| Weitere fortschrittliche Ultraschalltechnologien |
| Schweißnahtprüfung |
| Korrosionserkennung und -kartierung |
| Wanddickenmessung |
| Riss- und Einschlusserkennung |
| Verbindungs- und Delaminationsprüfung |
| Materialcharakterisierung |
| Prüfung von additiv gefertigten Bauteilen |
| Weitere Anwendungen |
| Öl und Gas |
| Stromerzeugung |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Elektrofahrzeuge |
| Fertigung und Schwerindustrie |
| Bau und Infrastruktur |
| Chemie und Petrochemie |
| Marine und Schiffbau |
| Elektronik und Halbleiter |
| Bergbau |
| Medizinprodukte |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemkonfiguration | Tragbare und handgehaltene Bildgebungssysteme | ||
| Stationäre und Tisch-Bildgebungssysteme | |||
| Automatisierte und robotergestützte Bildgebungssysteme | |||
| Nach primärer Ultraschalltechnologie | Konventionelle Ultraschallprüfung (UT) | ||
| Phased-Array-Ultraschallprüfung (PAUT) | |||
| Laufzeitbeugung (TOFD) | |||
| Tauchwasser-Ultraschallprüfung | |||
| Geführte-Wellen-Ultraschallprüfung | |||
| Full Matrix Capture und Total Focusing Method (FMC/TFM) | |||
| Weitere fortschrittliche Ultraschalltechnologien | |||
| Nach Anwendung | Schweißnahtprüfung | ||
| Korrosionserkennung und -kartierung | |||
| Wanddickenmessung | |||
| Riss- und Einschlusserkennung | |||
| Verbindungs- und Delaminationsprüfung | |||
| Materialcharakterisierung | |||
| Prüfung von additiv gefertigten Bauteilen | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Stromerzeugung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Automobil und Elektrofahrzeuge | |||
| Fertigung und Schwerindustrie | |||
| Bau und Infrastruktur | |||
| Chemie und Petrochemie | |||
| Marine und Schiffbau | |||
| Elektronik und Halbleiter | |||
| Bergbau | |||
| Medizinprodukte | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Ultraschall-Bildgebungssysteme zur Inspektion?
Die Marktgröße für industrielle Ultraschall-Bildgebungssysteme zur Inspektion wird auf 0,87 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 1,23 Milliarden USD erreichen, was einer CAGR von 7,17 % während des Prognosezeitraums entspricht.
Welche Systemkonfiguration hatte den größten Umsatzanteil?
Tragbare und handgehaltene Bildgebungssysteme hatten im Jahr 2025 mit 42,73 % den größten Umsatzanteil, getrieben durch ihre Eignung für Prüfungen in abgelegenen, erhöhten und beengten Umgebungen.
Welche Ultraschalltechnologie wird voraussichtlich am schnellsten wachsen?
Full Matrix Capture/Total Focusing Method (FMC/TFM) wird voraussichtlich das am schnellsten wachsende Technologiesegment sein, mit einer erwarteten CAGR von 8,43 % bis 2031, unterstützt durch die Fähigkeit, hochauflösende Bilder von oberflächennahen und komplexen Fehlern zu erzeugen.
Welche Anwendung führte im Jahr 2025 beim Umsatz?
Die Schweißnahtprüfung war das führende Anwendungssegment und erfasste im Jahr 2025 31,64 % des Marktumsatzes, unterstützt durch strenge Ultraschallprüfanforderungen für konstruktive und druckhaltende Schweißnähte.
Welche Endverbraucherkategorie wird voraussichtlich am schnellsten wachsen?
Das Segment Luft- und Raumfahrt sowie Verteidigung wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 8,93 % bis 2031, aufgrund des zunehmenden Einsatzes von Verbundwerkstoffen, die fortschrittliche volumetrische Prüftechniken erfordern.
Welche Region führt bei der Nachfrage nach diesen Systemen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 mit 38,46 % den größten regionalen Anteil und wird bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen, unterstützt durch anhaltende Industrialisierung und Fertigungswachstum.