
二輪車タイヤ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 20.44 十億米ドル |
| 市場規模 (2032) | 27.15 十億米ドル |
| 成長率 (2027 - 2032) | 5.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる二輪車タイヤ市場分析
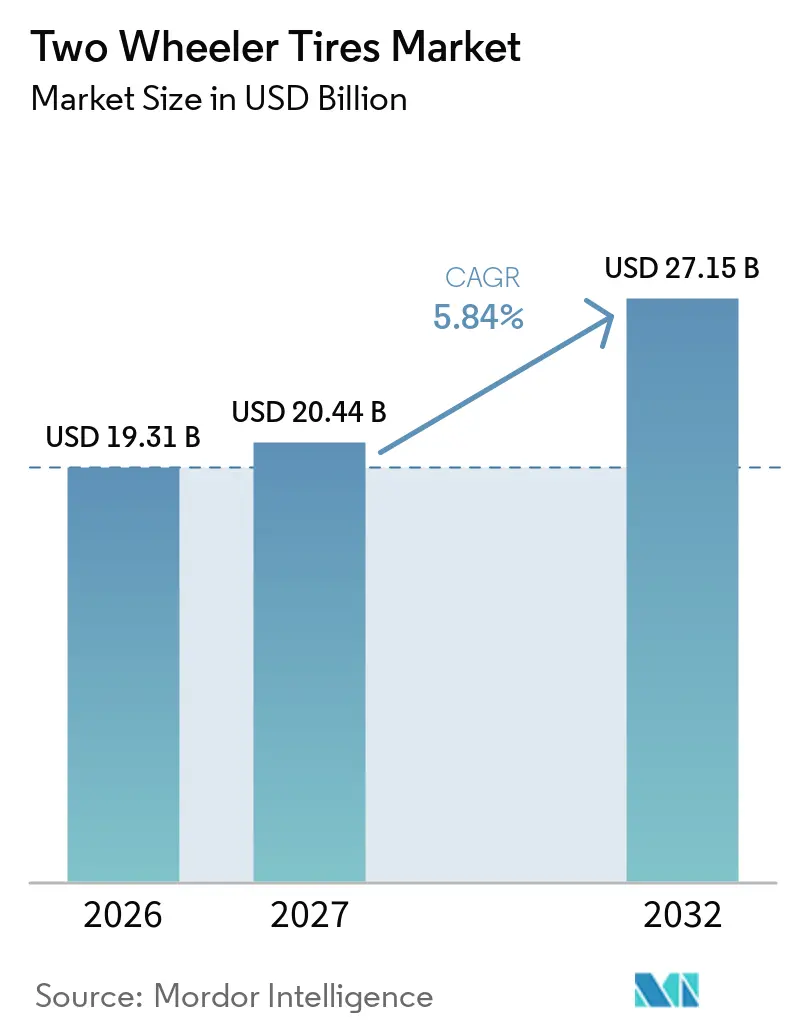
二輪車タイヤ市場規模は2026年に19.31 ビリオン 米ドルと評価され、2027年の20.44 ビリオン 米ドルから2032年は27.15 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.84%で成長する見込みです。二輪車タイヤ市場は、大規模な車両保有台数と繰り返し発生する交換需要によって支えられており、特にモーターサイクルやスクーターが不可欠な交通手段となっている国々においてその傾向が顕著です。2025年の世界の二輪車新車販売台数は6,500万台に達し、電動二輪車の販売台数はカテゴリー全体を上回るペースで成長しており、OEMのタイヤ要件と交換需要に変化をもたらしています。配送用途の拡大により、都市部の密集地域では交換サイクルが短縮され、新車販売に依存しない需要が生まれています。メーカーもまた、ラジアル、チューブレス、電動車両向けフィットメントに向けて製品ポートフォリオを調整しています。これらの変化は、タイヤコンパウンド、フィットメントデータ、および流通在庫を変化する車両用途に合わせることができる企業にとって機会をもたらしています。
主要レポートのポイント
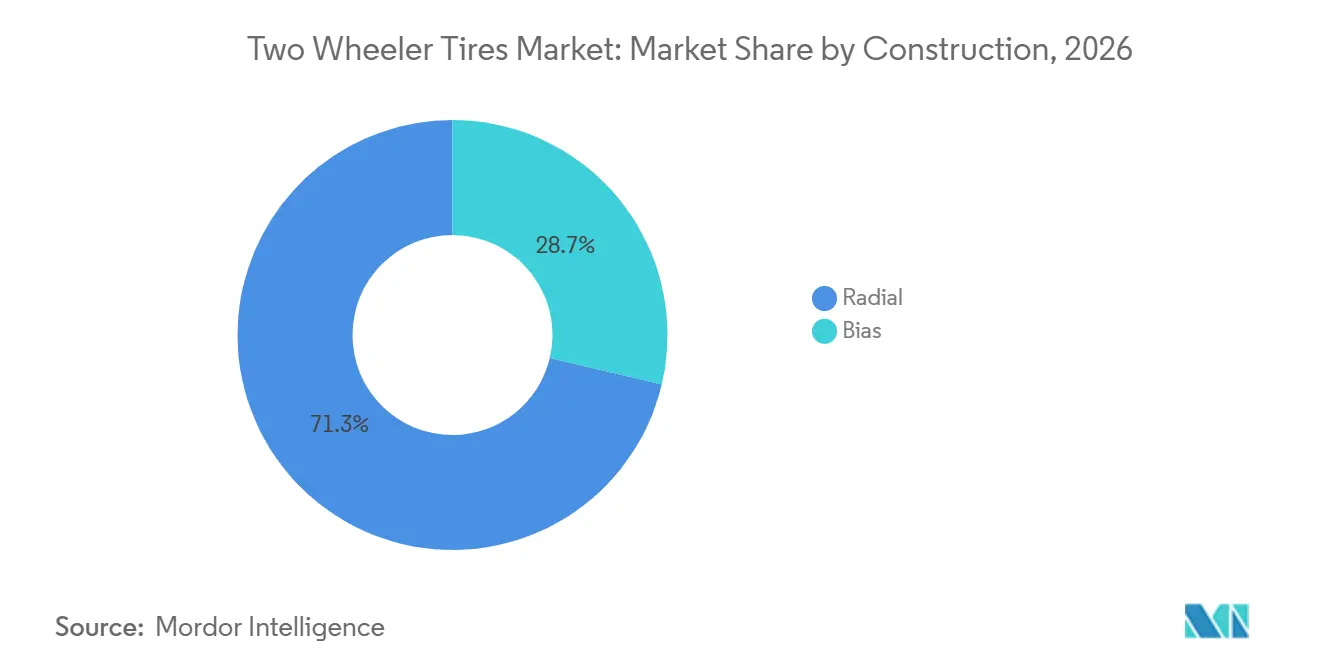
- 構造別では、ラジアルタイヤが2026年に71.28%のシェアを占め、2032年にかけてCAGR 6.05%で成長すると予測されています。
- チューブタイプ別では、チューブレスタイヤが2026年に67.71%のシェアを占め、2032年にかけてCAGR 6.17%で成長すると予測されています。
- 車両タイプ別では、モーターサイクルが2026年に73.37%のシェアを占め、2032年にかけてCAGR 6.11%で成長すると予測されています。
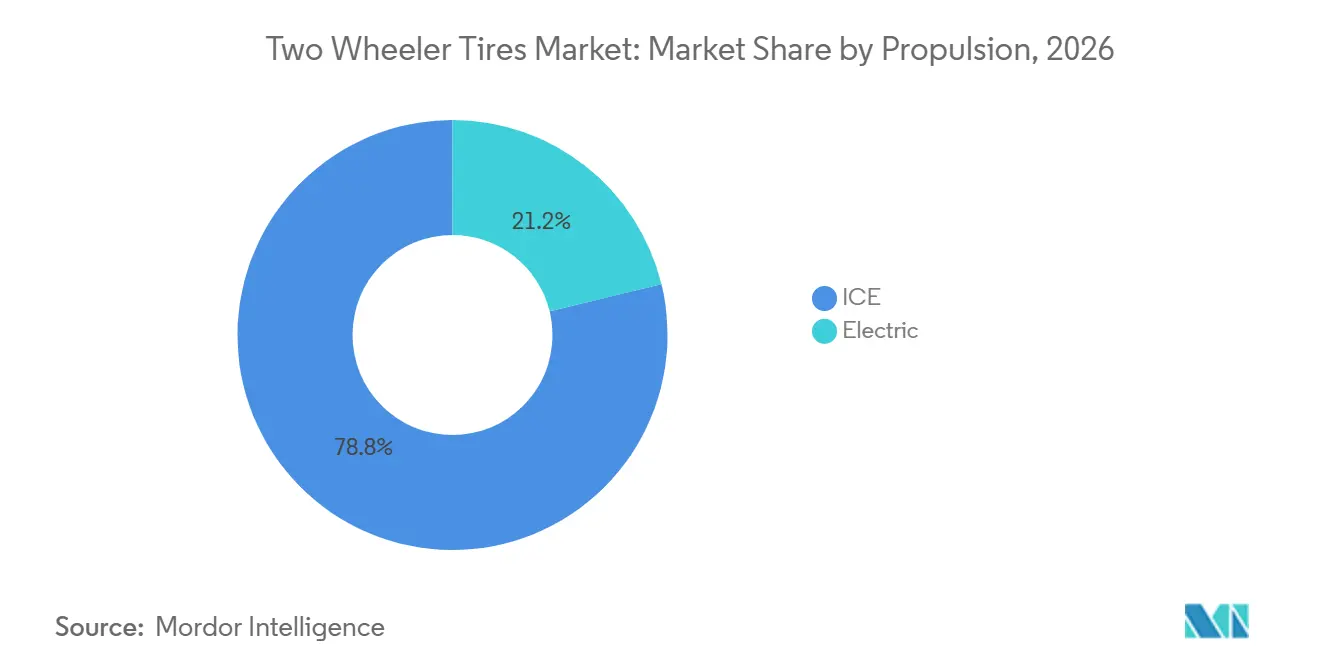
- 推進方式別では、ICEタイヤが2026年に78.81%のシェアを占め、電動タイヤは2032年にかけてCAGR 9.86%で成長すると予測されています。
- リムサイズ別では、13~17インチタイヤが2026年に61.72%のシェアを占め、2032年にかけてCAGR 6.01%で成長すると予測されています。
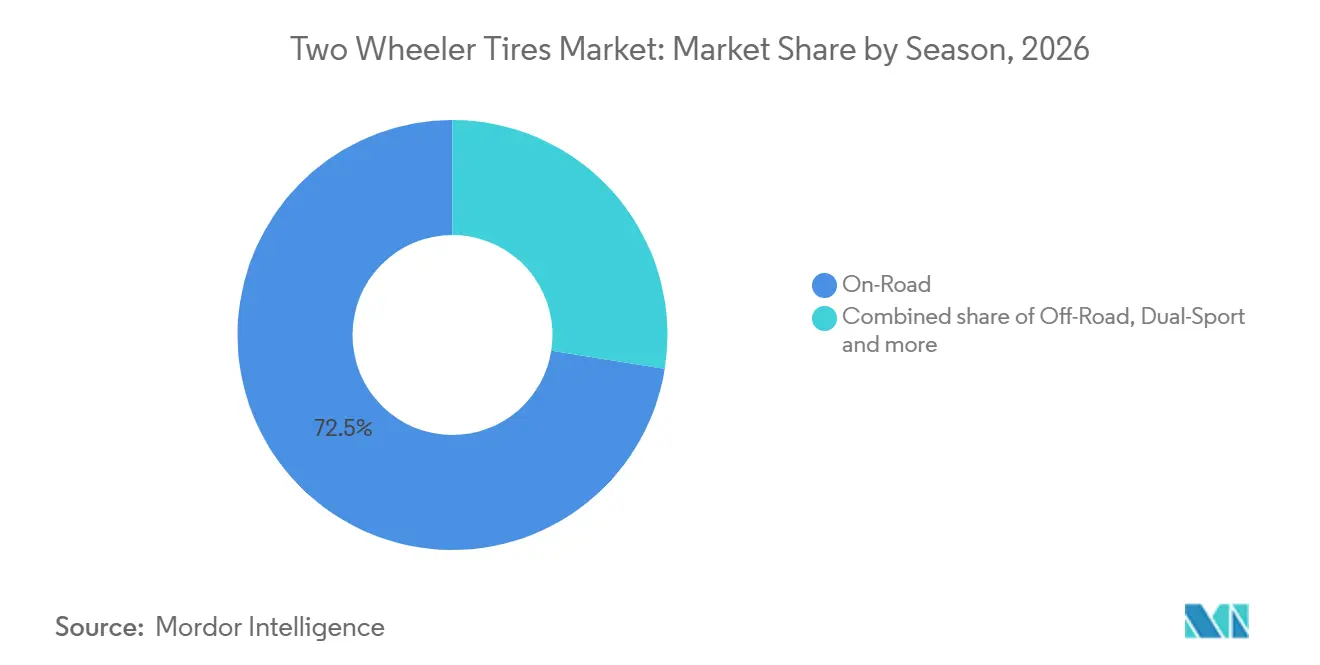
- シーズン・用途別では、オンロードタイヤが2026年に72.46%のシェアを占め、オフロードタイヤは2032年にかけてCAGR 6.78%で成長すると予測されています。
- 販売チャネル別では、交換・アフターマーケット販売が2026年に61.38%のシェアを占め、2032年にかけてCAGR 6.81%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に68.47%のシェアを占め、2032年にかけてCAGR 6.93%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 二輪車保有台数の増加と交換需要の拡大 | +1.8% | 世界全体、アジア太平洋地域および南米に集中 | 短期(2年以内) |
| 電動二輪車の普及 | +1.2% | 中国、インド、ベトナム;二次的:欧州、東南アジア | 中期(2~4年) |
| チューブレスおよびラジアルの採用拡大 | +0.9% | アジア太平洋地域、南米および中東・アフリカへの波及 | 中期(2~4年) |
| 都市部の配送・通勤利用 | +0.7% | アジア太平洋地域、南米、中東・アフリカ | 短期(2年以内) |
| OEMのローカライゼーションとプラットフォーム固有フィットメントの複雑化 | +0.4% | アジア太平洋地域、欧州 | 長期(4年以上) |
| 気候・路面状況の多様性によるプレミアム化の促進 | +0.3% | 欧州、北米、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
二輪車保有台数の増加と交換需要の拡大
2025年の世界の二輪車販売台数は6,500万台に達し、インド、中国、インドネシア、ベトナム、フィリピン、ブラジル、メキシコ、タイ、パキスタン、欧州が需要の85%を占めています。この広範な保有台数は、タイヤが車両の使用期間中に繰り返し交換れるため、二輪車タイヤ市場を支えています。ベトナム、タイ、インドネシアでは世帯所有率が85%を超え、インドでは50%を超えており、南アジアおよび東南アジア全域での日常的な使用が多いことを示しています [1]。登録データに完全に反映されていない非公式フリートや車両は、新車販売が鈍化した場合でも交換購入を維持することができます。これにより、需要は使用強度が低い車両カテゴリーよりもOEM数量への依存度が低くなります。したがって、二輪車タイヤ市場は、サプライヤーが純正フィットメントのみに集中するのではなく、地域の交換チャネルでサービスカバレッジを維持することで恩恵を受けます。
電動二輪車の普及
電動二輪車は二輪車タイヤ市場の技術要件を変えています。ハノイとホーチミン市での低排出ゾーン計画が採用を促進したことで、ベトナムの電動二輪車シェアも2025年に上昇しました。瞬時のモータートルクは加速・制動時のトレッドせん断を高め、バッテリー重量はより強固なビード構造と高い荷重定格を必要とします。インドのPM E-DRIVEプログラムは2026年8月にINR 11,900クローレに拡大され、2028年3月までに約460万台の電動二輪車を支援し、電動モビリティのサプライチェーン全体を支えています [2]。フィットメントポートフォリオをICE仕様を超えて移行させるメーカーは、電動車両の要件を満たさない交換在庫を抱えるリスクを低減できます。
チューブレスおよびラジアルの採用拡大
チューブタイプのバイアスタイヤからチューブレスラジアル製品への移行は、二輪車タイヤ市場における製品仕様を引き上げています。チューブレス製品は、インナーチューブの故障による急激な空気漏れのリスクを低減します。これは、路肩サービスのカバレッジが限られている場合や、ライダーの使用率が高い場合に重要です。ラジアル構造は、特に高速走行や荷物を積んで走行するユーザーにとって、放熱性、乗り心地、燃費効率を向上させます。インドのBIS認証と欧州のECE R75要件は、OEMの型式認定に影響を与え、より高い仕様のフィットメントを支援します。これらのコンプライアンス要因により、低仕様製品が新車プログラムを確保することが難しくなっています。OEM基準と安全なフィットメントに対する消費者の好みの複合効果は、二輪車タイヤ市場における高付加価値の交換需要を支えています。
都市部の配送・通勤利用
プラットフォームベースの配送サービスは、アジア、南米、アフリカ全域で任意の二輪車利用を高稼働率の業務に変えています。密集した都市部のライダーは1日70~80km走行することがあり、タイヤの交換サイクルが6~12ヶ月に短縮される可能性があります。このパターンは、車両フリートの同等の拡大を必要とせずにタイヤ支出を増加させます。また、フードデリバリープラットフォームがインドの中小都に参入するにつれて、二輪車タイヤ市場を大都市圏を超えて拡大させます。組織化された小売業者や地域の販売業者は、ライダーが働く場所の近くでフィッティング、点検、交換サービスを提供することで恩恵を受けることができます。フリート向けタイヤ管理サービスも、定期的な交換需要をメーカーや販売業者にとってより可視化することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ゴムおよび合成原材料の価格変動 | -0.8% | 世界全体、アジア太平洋地域のメーカーへの主要な影響 | 短期(2年以内) |
| 低コスト輸入品と価格競争 | -0.5% | 南米、中東・アフリカ、北米 | 中期(2~4年) |
| EVトルクと荷重の不一致による保証リスクの増大 | -0.3% | 中国、インド、欧州 | 中期(2~4年) |
| フィットメントデータの断片化と品質管理の強化による返品増加 | -0.2% | 中東・アフリカ、南米、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ゴムおよび合成原材料の価格変動
原材料の入手可能性は、ゴム原料が製造コストに直接影響するため、二輪車タイヤ市場にとって引き続き制約となっています。タイとマレーシアでの気象障害は、タッピング活動と季節的な供給量をさらに制限する可能性があります。小規模メーカーはスポット価格の変動にさらされやすい一方、大手企業は合成ゴム、長期供給契約、または後方統合を活用してリスクを管理できます。この差異は、グローバル大手と小規模生産者の間の営業格差を拡大させる可能性があります。バイオベースおよびリサイクル原料を含む素材革新は、環境への取り組みとしてだけでなく、コスト管理ツールとしても機能し得ます。
低コスト輸入品と価格競争
低コスト輸入品は、南米、アフリカ、東南アジアの一部においてアフターマーケットの価格決定力を低下させる可能性があります。ブラジルは2025年12月に中国、タイ、ベトナム産のモーターサイクルタイヤに対するアンチダンピング関税を最大5年間延長し、市場アクセスと貿易措置が依然として重要な競争要因であることを示しました。南アフリカの国際貿易行政委員会は2025年6月に、タイ、ベトナム、カンボジアを経由して中国から迂回されたタイヤに対して暫定的な迂回防止措置を課しました。低価格製品は主流用途において許容可能なパフォーマンス基準をますます満たすようになり、ブランドサプライヤーがマージンを守るために使用するギャップを縮小しています。貿易審査には12~24ヶ月かかる場合があり、影響を受ける市場で価格期待がリセットされる時間が生まれます。したがって、二輪車タイヤ市場は、正式な関税が維持されている場合でも、アフターマーケットの平均販売価格に圧力を受ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:
ラジアルタイヤが現在の価値をリードラジアルタイヤは2026年の二輪車タイヤ市場シェアの71.28%を占め、2032年にかけてCAGR 6.05%を記録し、放熱制御、快適性、操縦性に対するより高い要求を持つ用途全体でリーディング構造としての地位を確認しました。その地位は、配送ワーカー、通勤者、ツーリングライダーを含む、より高い日常走行距離をカバーするライダーにとっての優れた放熱性、乗り心地、燃費効率を反映しています。ラジアル製品は、高速安定性、熱制御、予測可能なウェットグリップ、長距離耐久性に対してより高い要求を課すため、中型および高級モーターサイクに特に関連しています。バイアスタイヤは、南アジアおよび東南アジアの農村部およびオフハイウェイ条件において引き続き関連性を持ちます。これらの地域では、より硬いサイドウォールと低い単価が未舗装道路、低速走行、および初期購入価格を重視する購入者に適しています。二輪車タイヤ産業は、車両フリート、道路状況、ライダーの予算、製品サービスネットワークが多様であるため、両セグメントに対応する必要があります。
Bridgestoneは2026年10月にBATTLAX ADVENTURE A42を発表し、2027年1月からグローバル展開を開始しました。この製品はパルスグルーブ排水技術とデュアルポリマーコンパウンドを使用し、ウェットパフォーマンスと摩耗寿命の向上を目的として設計されています。Bridgestoneは、欧州のアドベンチャータイヤ需要が過去10年間で45%増加したと報告しており、ライダーが様々な天候でのトラクション、耐摩耗性、信頼性を期待する高付加価値のラジアル用途を支持しています。インドの100~150ccコミュータークラスでのラジアル採用は、集計シェア数値が示唆するよりも遅れています。これは、バイアス設計が最も販売量の多いプラットフォームで依然として馴染みがあり、広く在庫され、手頃な価格であるためです。これにより、購入者が引き続き購入価格と地域での交換のしやすさを主な判断基準とする場合でも、大規模な交換カテゴリーでのアップグレードへの道が残されています。ラジアル製品の二輪車タイヤ市場規模は、より多くの通勤ライダーが高仕様フィットメントに移行するにつれて、ミックスの改善から恩恵を受けることができます。
チューブタイプ別:
チューブレス製品がフィットメント規範を変えるチューブレスタイヤは2027年から2032年にかけてCAGR 6.17%で成長すると予測されており、2026年には67.71%の市場シェアで最大のシェアを占めました。その成長は、パンク抵抗、低転がり抵抗、パンク後のゆっくりとした空気漏れを反映しており、路肩サービスのカバレッジが限られている場合や、ライダーの使用率が高い場合に有用です。これらのメリットは、予期せぬタイヤ故障が収入を中断させ、移動を遅らせ、サービスコストを増加させる可能性があるため、配送・通勤ライダーにとって重要です。チューブタイプタイヤは、農村部の南アジアおよびサブサハラアフリカのスポークホイールモーターサイクルとエントリーレベルモデルにとって引き続き重要です。チューブレス製品をサポートするアロイリムは、特に既存の車両が機能し続けている場合、多くの購入者が受け入れたくない材料コストを依然として表す可能性があります。したがって、二輪車タイヤ産業は段階的な移行期間中に両フィットメントタイプを管理する必要があります。
チューブレススクータータイヤは、基本的な交換購入ではなく、差別化された製品グループになりつつあります。設計が車両荷重、都市使用、転がり抵抗ニーズ、および信頼性の高い日常運用の実際的な要件に一致する場合、ICEおよび電動スクーターに対応できます。単一のチューブレス製品は、別個のインナーチューブロジスティクスや交換チューブの別個の在庫ストリームを必要としないため、販売者の在庫を簡素化できます。これにより、サービス拠点が限られた在庫を保持し、ライダーが迅速な交換を必要とすることが多い新興市場の流通ネットワークにおける製品の入手可能性が向上する可能性があります。OEMおよび交換チャネルは、リム設計が許す場合に共通のチューブレス仕様をますます使用する可能性があり、サプライヤーはより大きく効率的な製品ランを構築できます。二輪車タイヤ市場は、ダウンタイム、ライダーの安全性、日常使用率が明確な経済的価値を持つフリートおよび都市部スクーターでこの恩恵を最初に見ることになるでしょう。
車両タイプ別:
モーターサイクルが世界需要を牽引モーターサイクルは2026年の二輪車タイヤ市場シェアの73.37%を占め、2032年にかけてCAGR 6.11%で成長すると予測されています。そのスケールは、コミューター、スポーツ、クルーザー、オフロード車両にまたがり、それぞれ異なるタイヤパフォーマンスニーズと価格、走行距離、グリップ、乗り心地に対する異なる期待を持っています。コミューターモーターサイクルは、公共交通機関のカバレッジが限られており、家族の移動が手頃な価格である必要があるインド、インドネシア、ベトナム、フィリピンにおいて、数量の相当なシェアを占めています。スポーツおよびクルーザーモデルは、プラットフォーム固有のコンパウンド、構造、および高速パフォーマンスに対する高付加価値の需要を生み出します。この広い範囲により、二輪車タイヤ市場は単一の車両カテゴリーを通じて複数の所得グループにサービスを提供できます。
Bridgestoneは2026年1月に欧州および北米向けにBATTLAX RACING STREET RS12を発売しました。この公道合法タイヤは、レースタイヤコンパウンド技術とHE-MS BELT構造を使用してドライグリップパフォーマンスを提供します。スクーターとモペッドは、機動性、実用的な収納、低い運用コスト、使いやすさが購入に影響する密集した都市市場でモーターサイクルを補完します。スクーターとモペッドはフィリピンでタイヤ数量の大きなシェアを占めています。スポーツ、クルーザー、アドベンチャーモーターサイクルのより豊かなミックスは、より高い技術仕様を持つ製品を通じて成熟市場での平均販売価格を支援できます。このミックスは、通勤者の所有がすでに広まっており、交換購入者がより多くの製品選択肢を持つ場合に、より遅い台数需要を部分的に相殺できます。
推進方式別:
電動タイヤがICEの成長を上回る電動推進セグメントは2027年から2032年にかけてCAGR 9.86%で成長すると予測されており、ICEタイヤは2026年に78.81%のシェアを占め、予測期間中も最大のタイヤ需要源であり続けると予想されています。しかし、電動モデルは異なる荷重、トルク、摩耗特性を必要とするため、ICEフィットメントをすべての車両と運用条件に直接転用することは信頼性に欠けます。したがって、中国は電動タイヤ設計、フリート使用、交換タイミング、アフターマーケットの入手可能性における重要な参照市場です。電動フィットメントの二輪車タイヤ市場規模はより小さなベースから成長していますが、販売業者やサービス拠点向けに別個の開発、テスト、フィットメントガイダンスが必要です。
電動モーターは車両の最初の動きからトレッドコンパウンドにピークトルクをかけ、都市交通での頻繁な発進・停止時の摩耗圧力を増加させます。バッテリーパックは重量を加え、標準的なICE用途よりも強固なビード構造と高い荷重指数定格を必要とする場合があります。これらのニーズを満たさない製品は、電動フリートが拡大するにつれて販売業者がフィットメントの選択を更新しない場合、保証および安全リスクを生み出す可能性があります。Hondaは2026年から2030年にかけて4,000億円、すなわち2.68 ビリオン 米ドルの電動化投資を計画し、電動二輪車向けのより大きなOEMパイプラインを示しました。IEAは、インドの電動二輪車製造能力が2024年に年間1,000万台に達し、発表された能力が実現すれば1,700万台に増加する可能性があると報告しました。電動固有のフィットメントデータ、製品仕様、ディーラートレーニング、および地域での入手可能性を早期に確立するサプライヤーは、交換チャネルでより強固な地位を築くことができます。
リムサイズ別:
中型リムが需要をリード12インチ以下のタイヤは2026年の二輪車タイヤ市場で26.14%のシェアを占めました。このカテゴリーは、密集した都市での日常的な個人移動と商業的な移動を支えるスクーターと小排気量モーターサイクルが普及している中国、ベトナム、インドネシア、フィリピンの状況を反映しています。13~17インチカテゴリーは最大のシェアである61.72%を占め、2032年にかけてCAGR 6.01%で成長すると予測されています。成長は、より大きなホイールフォーマットと高性能タイヤを必要とする中型、スポーツ、クルーザー、アドベンチャーモーターサイクルに関連しています。ライダーの使用、車両能力、道路状況が地域によって大きく異なるため、広いリムサイズのカバレッジが引き続き必要です。
17インチ超のタイヤは、より狭いが高付加価値のプレミアムおよびレーシングユーザーグループにサービスを提供します。アフターマーケットのカスタマイズ、長距離ツーリング、パフォーマンスアップグレードがこのカテゴリーの交換支出を支えています。BridgestoneのA42発売は17~21インチサイズをカバーし、アドベンチャーツアラーフィットメントをターゲットにしています。Michelinは2026年1月にトレイルおよびアドベンチャーモーターサイクル向けにAnakee Adventure 2を発売しました。Michelinは、この製品が前モデルと比較してリアタイヤ寿命が21%延長され、ウェットグリップが向上したと述べました。これらの発売は、変化する路面での安全性、耐久性、パフォーマンスに高い価値を置く顧客に向けて製品開発が集中していることを示しています。
シーズン・用途別:
オフロードタイヤがオンロード製品より速く成長オンロードタイヤは2026年の二輪車タイヤ市場で72.46%のシェアを占めました。都市部および準都市部の通勤は、ほとんどのライダーが仕事、教育、家庭の移動、地域の商業のために舗装道路を走行するアジアおよび南米全域でこのリーディングポジションを支えています。オフロードタイヤは2032年にかけてCAGR 6.78%で成長すると予測されており、シーズンおよび用途カテゴリーの中で最も速い成長率です。アドベンチャーライディングは欧州および北米での需要を支え、実用的な輸送はアフリカ農村部および東南アジアでの需要を支えています。二輪車タイヤ市場は、オンロード通勤、トレイル使用、混合路面走行に対する異なる要件を満たす必要があります。
デュアルスポーツタイヤは、平日に市街地道路を使用し、レジャー旅行や長距離移動で未舗装ルートを使用するライダーにサービスを提供します。MichelinのAnakee Adventure 2はM+Sマーキングとトレイルトラクションを目的としたトレッドデザインを持っています。レーシングタイヤは、トラックユーザーとモータースポーツ技術によって支えられた高付加価値のニッチ市場です。Bridgestoneは2025年10月に欧州および北米のトラック使用向けにRACING BATTLAX V03スリックタイヤを発表しました。新興経済国での非公式な農業および農村部のラストマイル使用は、正式な需要データに完全に反映されていない可能性があります。これは、オフロード需要が輸送、生計、地域アクセスへの貢献が示唆するよりも可視性が低い可能性があることを意味します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
販売チャネル別:
交換需要がより速く拡大交換・アフターマーケットチャネルは2026年に61.38%のシェアを占め、2027年から2032年にかけてCAGR 6.81%で成長すると予測されています。OEMは残りの38.62%を占めており、ほとんどの新しい二輪車がメーカー指定のタイヤで工場を出荷し、初期販売時点での購入者の選択肢が限られているためです。交換需要は、配送フリート、ブランドアップグレード、組織化された小売業者、デジタルフィットメントコマースを通じて増加しており、ライダーは新車購入時よりも製品を比較しやすくなっています。二輪車タイヤ市場におけるOEMのシェアは、OEM契約が最初のフィットメント基準を設定し、後のライダーの好みに影響を与えることが多いため、依然として相当なものです。しかし、交換購入はライダーとフリートオペレーターにブランド、構造、パフォーマンスレベルを選択するより大きな余地を与えます。これにより、アフターマーケット流通が競争の中心点となります。
OEM契約は車両生産の12~24ヶ月前に製品仕様と価格を固定することができ、サプライヤーにとってより長い計画サイクルを生み出します。したがって、現在のアフターマーケットパフォーマンスは、特に顧客体験が摩耗寿命、サービスサポート、フィットメント品質を確認する場合に、将来のOEM交渉におけるサプライヤーの地位を形成する可能性があります。交換チャネルを通じてライダーのロイヤルティを獲得するブランドは、純正装備ビジネスを保護または獲得する可能性が高くなります。デジタルフィットメントプラットフォームは、信頼性の高いタイヤとリムのマッチング、明確な入手可能性、近くの取り付け場所へのアクセスを提供する場合に、このリンクを強化できます。フリートタイヤ管理サービスは、点検、取り付け、交換を定期的なサービスに組み合わせ、商業ライダーがコストを管理するのに役立てることができます。二輪車タイヤ市場は、配送フリートが予測可能な稼働時間と管理された運用コストを必要とする場合に、よりサービス指向になる可能性があります。
地域分析
アジア太平洋地域
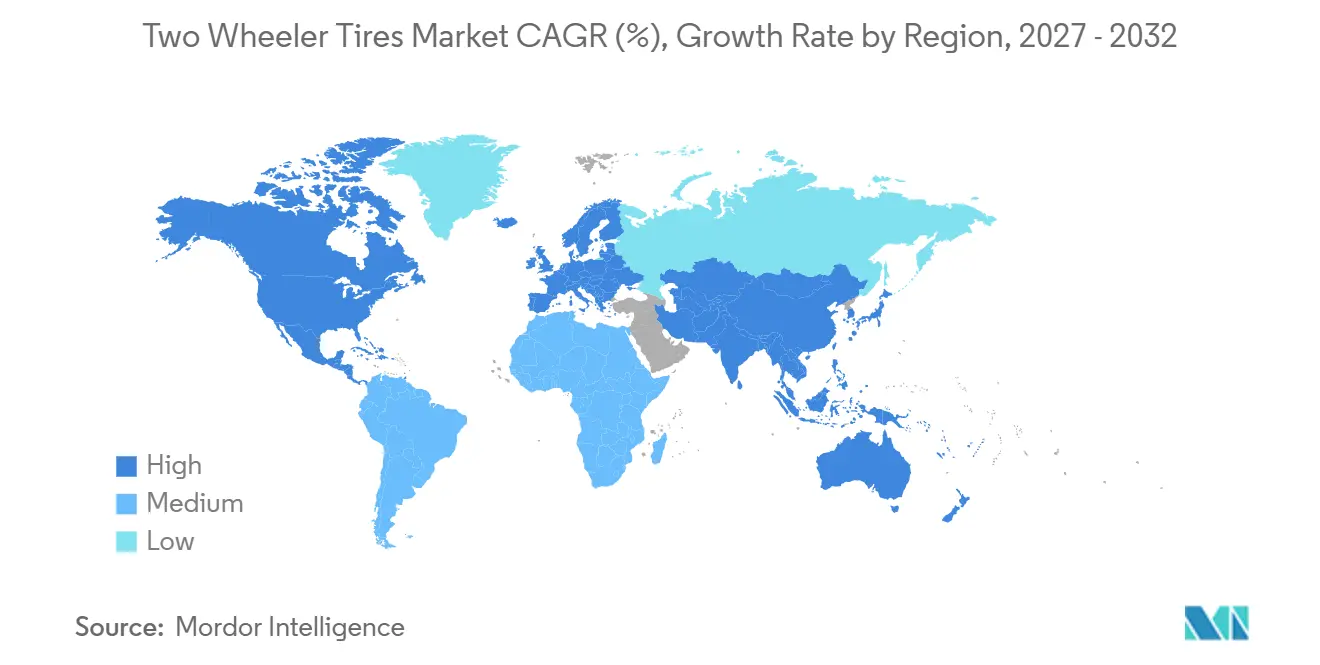
アジア太平洋地域は2026年の二輪車タイヤ市場シェアの68.47%を占め、2032年にかけてCAGR 6.93%で成長すると予測されています。ベトナム、タイ、インドネシアでは85%以上の世帯が二輪車を所有しており、インドでは2025年度に二輪車が車両販売・生産の77%を占めました。この所有基盤は高い交換需要を生み出し、OEMサプライヤー、地域小売業者、サービスワークショップの広範なネットワークを支えています。中国は2025年に約720万台の電動二輪車を販売し、世界の電動合計の半数以上を占め、電動仕様が大規模な地域市場でいかに急速に重要になり得るかを示しています。ベトナムの電動シェアも2025年に上昇し、電動スクーターの荷重とトルク向けに設計されたタイヤの必要性を強化しました。インドのBIS要件は品質とOEMフィットメントの選択に影響を与えます。したがって、この地域の二輪車タイヤ市場規模は、従来の交換需要と成長する電動車両製品層の両方によって支えられています。
欧州
欧州はアドベンチャー、トレイル、スポーツモーターサイクルによって形成された、よりプレミアムな需要プロファイルを持っています。Bridgestoneは、A42の発売において欧州のアドベンチャータイヤ需要が過去10年間で45%増加したと述べました。この顧客グループは、長距離ライドのためのウェットパフォーマンス、耐久性、快適性を重視します。MichelinのAnakee Adventure 2は、ウェットグリップとリアタイヤ寿命の向上を謳った製品フォーカスを示しています。クリーンエア政策を持つ都市では、都市部の電動スクーター使用も増加しています。ECE R75型式認定と使用済みタイヤ義務は、低コスト輸入品に対するコンプライアンス障壁を高めます。コンプライアンスとパフォーマンス要件が確立されたサプライヤーを支援する場合、プレミアム製品の二輪車タイヤ市場シェアは恩恵を受けることができます。
北米、南米、中東・アフリカ
北米は、パフォーマンスラジアルタイヤがより高いアフターマーケット支出を受けるプレミアム、スポーツ、レクリエーションモーターサイクルに向いています。南米は大規模な都市部通勤フリートと貿易政策の不確実性を組み合わせています。ブラジルの2025年12月の中国、タイ、ベトナム産モーターサイクルタイヤに対するアンチダンピング関税の延長は、価格とサプライヤーアクセスに影響を与える可能性があります。中東・アフリカには、サウジアラビアとUAEでのレクリエーションライディングからサブサハラアフリカでの日常的な商業・輸送用途まで、非常に異なる使用ケースが含まれています。ケニアの電動二輪車シェアは、モーターサイクルタクシーの電動化とVAT免除に支えられ、2024年の7.4%から2025年10月までに14.9%に増加しました。二輪車タイヤ市場は、標準化されたプレミアムポートフォリオがすべての地域の使用パターンに対応できないため、これの地域全体で柔軟な製品ポジショニングが必要です。
競合環境
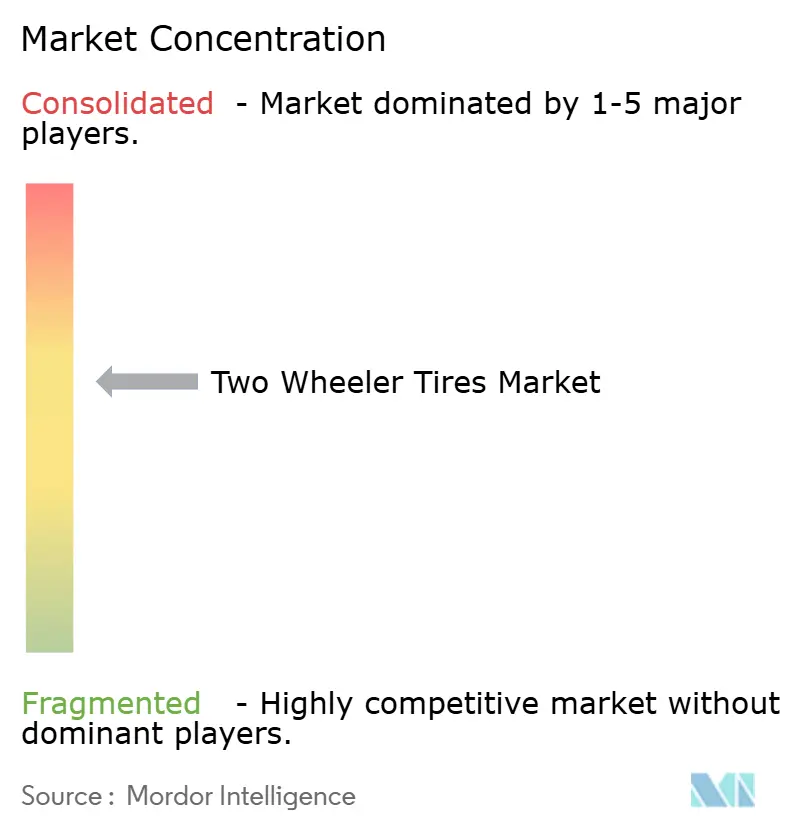
二輪車タイヤ市場は適度に集中しています。インドのメーカーは、数量能力、地域との関係、プラットフォーム固有の契約を通じて、アジア太平洋地域のOEM供給において優位性を持っています。グローバルメーカーは、タイヤコンパウンド、パフォーマンスポジショニング、ブランド認知度を通じて競争しています。BridgestoneのA42は、アドベンチャーモーターサイクル向けにパルスグルーブ排水技術とデュアルポリマーコンパウンドを使用しています [3]。MichelinのAnakee Adventure 2は、ウェットグリップと耐久性の向上を通じてトレイルおよびアドベンチャーユーザーをターゲットにしています。これらの発売は、製品革新が二輪車タイヤ市場の高付加価値セグメントで引き続き重要であることを示しています。
アフターマーケットは競争の主要な領域です。ライダーは元のタイヤが摩耗した後に交換製品を選択するためです。小規模な地域生産者は、グローバルブランドが収益性を持って対応することが難しい低価格の数量セグメントにサービスを提供できます。中国のメーカーは、アフリカおよび東南アジアの価格に敏感なアフターマーケット市場への輸出を拡大しています。南アフリカの2025年の暫定的な迂回防止措置は、この競争圧力に対する規制上の対応を示しています。電動モデルがより一般的になるにつれて、信頼性の高いフィットメント情報が意味のある差別化の源となり得ます。製品設計、地域在庫、明確なフィットメントガイダンスを結びつける企業は、返品を減らし、顧客の信頼を守ることができます。
主要な競争上のギャップは電動固有の交換タイヤです。中国だけで2025年に約720万台の電動二輪車を販売し、ICE車両とは異なるニーズを持つ成長する保有台数を生み出しています。サプライヤーはトルクを管理するトレッドコンパウンドと、より高い車両重量をサポートするタイヤ構造を必要とします。Bridgestoneの2026年1月のRS12発売は、公道製品向けのレース由来のパフォーマンス技術への継続的な投資を示しています。Michelinの2026年1月のAnakee Adventure 2発売は、成長するトレイルおよびアドベンチャーカテゴリーへの同様の注目を示しています。二輪車タイヤ市場での競争は、企業がパフォーマンス製品と大衆市場での入手可能性をいかにうまく組み合わせるかにかかっています。
二輪車タイヤ産業リーダー
-
MRF Limited
-
TVS Srichakra Limited
-
CEAT Limited
-
Apollo Tyres Limited
-
Bridgestone Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
二輪車タイヤ市場 このレポートでカバーされる企業
- MRF Limited
- TVS Srichakra Limited
- CEAT Limited
- Apollo Tyres Limited
- Compagnie Générale des Établissements Michelin
- Bridgestone Corporation
- Pirelli & C. S.p.A.
- Continental AG
- Sumitomo Rubber Industries, Ltd.
- Cheng Shin Rubber Industry Co., Ltd.
- Inoue Rubber Co., Ltd.
- Kenda Rubber Industrial Co., Ltd.
- Reifenwerk Heidenau GmbH & Co. Produktions KG
- The Yokohama Rubber Co., Ltd.
- Timsun Thailand Co., Ltd.
- Deestone Corporation Public Company Limited
- Hwa Fong Rubber (Thailand) Public Company Limited
- JK Tyre & Industries Limited
- Ralson India Limited
- Hangzhou Zhongce Rubber Co., Ltd.
- Giti Tire Pte. Ltd.
最近の産業開発事情 二輪車タイヤ市場
- 2026年10月:Bridgestone Corporationは、2027年1月から6サイズでグローバル展開を開始し、2028年にさらに9サイズを追加するBATTLAX ADVENTURE A42アドベンチャーツーリングタイヤを発表しました。前モデルと比較してフロントの摩耗寿命が18%、リアが25%延長されています。
- 2026年7月:CEATは、2031年度までに二輪車タイヤ能力を約80,000台/日から133,000台/日へ66%引き上げるために、約INR 1,205クローレの投資を承認しました。
- 2026年5月:TVS Srichakraは、二輪車タイヤ能力向けのINR 110クローレを含む、マドゥライ工場でのINR 220クローレまでの設備投資を承認しました。
- 2026年1月:Michelinはトレイルおよびアドベンチャーモーターサイクル向けにAnakee Adventure 2を発売し、前モデルと比較してリアタイヤ寿命が21%延長され、M+Sマーキングを提供しています。
- 2026年1月:Bridgestone Corporationは欧州および北米でBATTLAX RACING STREET RS12を発売し、レースタイヤコンパウンド技術とHE-MS BELT構造を公道合法タイヤに採用しました。
世界の二輪車タイヤ市場レポートの範囲
二輪車タイヤ市場レポートは、構造(ラジアルおよびバイアス)、チューブタイプ(チューブレスおよびチューブタイプ)、車両タイプ(モーターサイクルおよびスクーター・モペッド)、推進方式(ICEおよび電動)、リムサイズ(12インチ以下、13~17インチ、17インチ超)、シーズン・用途(オンロード、オフロード、デュアルスポーツ、レーシング)、販売チャネル(OEMおよび交換・アフターマーケット)、地域(北米、欧州、アジア太平洋地域、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台)で提供されます。
セグメンテーション概要
| ラジアル |
| バイアス |
| チューブレス |
| チューブタイプ |
| モーターサイクル | コミューター |
| スポーツ | |
| クルーザー | |
| オフロード | |
| スクーター・モペッド |
| ICE |
| 電動 |
| 12インチ以下 |
| 13~17インチ |
| 17インチ超 |
| オンロード |
| オフロード |
| デュアルスポーツ |
| レーシング |
| OEM |
| 交換・アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| ベトナム | |
| タイ | |
| マレーシア | |
| フィリピン | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| ケニア | |
| エジプト | |
| 中東・アフリカその他 |
| 構造別 | ラジアル | |
| バイアス | ||
| チューブタイプ別 | チューブレス | |
| チューブタイプ | ||
| 車両タイプ別 | モーターサイクル | コミューター |
| スポーツ | ||
| クルーザー | ||
| オフロード | ||
| スクーター・モペッド | ||
| 推進方式別 | ICE | |
| 電動 | ||
| リムサイズ別 | 12インチ以下 | |
| 13~17インチ | ||
| 17インチ超 | ||
| シーズン・用途別 | オンロード | |
| オフロード | ||
| デュアルスポーツ | ||
| レーシング | ||
| 販売チャネル別 | OEM | |
| 交換・アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| マレーシア | ||
| フィリピン | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ナイジェリア | ||
| ケニア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年の二輪車タイヤ市場の予測値は?
二輪車タイヤ市場は2026年の19.31 ビリオン 米ドルからCAGR 5.84%で成長し、2032年には27.15 ビリオン 米ドルに達すると予測されています。
どのタイヤ構造が世界需要をリードしていますか?
ラジアルタイヤは放熱性、乗り心地、燃費効率のメリットを提供するため、2026年に71.28%のシェアでリードしました。
電動二輪車がタイヤ要件を変えているのはなぜですか?
電動モデルはより高いトルク荷重を生み出し、より重いバッテリーを搭載しているため、強化されたビード構造、適切な荷重定格、適切なトレッドコンパウンドの必要性が高まっています。
最も速く成長している販売チャネルはどれですか?
交換・アフターマーケットチャネルは、配送フリートとタイヤ交換サイクルの短縮に支えられ、2032年にかけてCAGR 6.81%で成長すると予測されています。
最も強い見通しを持つ地域はどこですか?
アジア太平洋地域は2026年に68.47%のシェアを占め、高い所有率と電動二輪車の採用に支えられ、2032年にかけてCAGR 6.93%で拡大すると予測されています。
どの車両タイプが最大のタイヤ需要を生み出していますか?
モーターサイクルは2026年に73.37%のシェアを占め、2032年にかけてCAGR 6.11%で成長すると予測されています。