
Taille et part du marché des pneus pour deux-roues
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.44 Milliards de dollars |
| Taille du Marché (2032) | 27.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pneus pour deux-roues par Mordor Intelligence
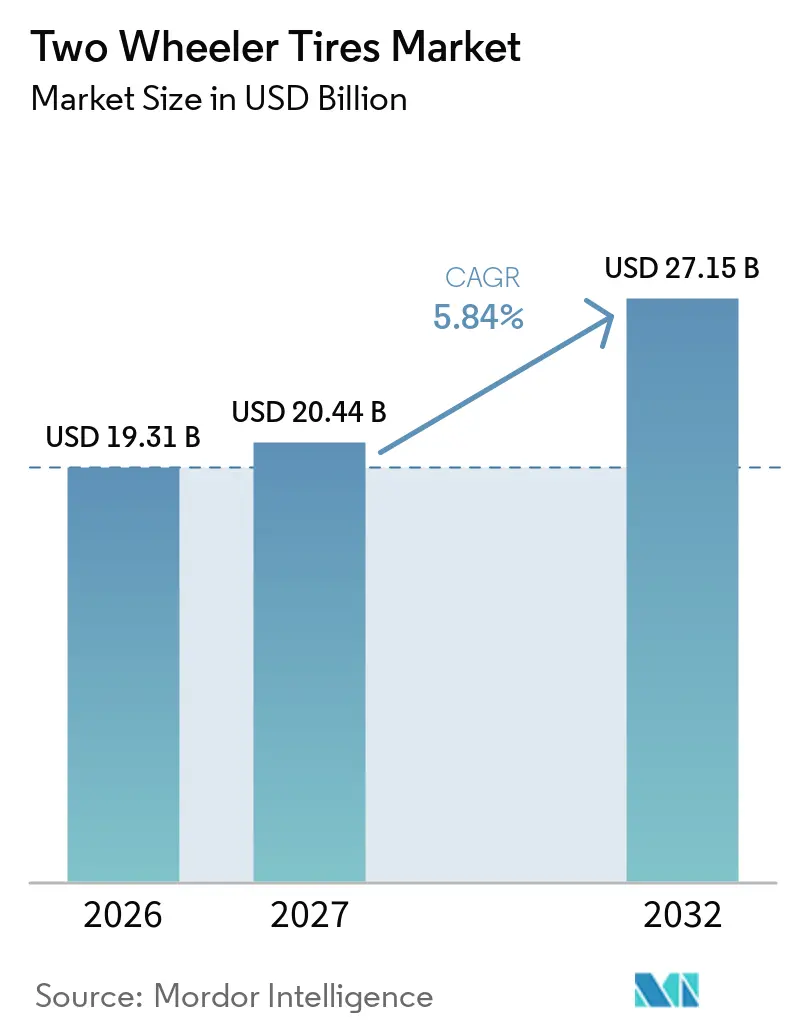
La taille du marché des pneus pour deux-roues était évaluée à 19,31 milliards USD en 2026 et devrait croître de 20,44 milliards USD en 2027 pour atteindre 27,15 milliards USD d'ici 2032, à un CAGR de 5,84 % durant la période de prévision (2027-2032). Le marché des pneus pour deux-roues est soutenu par un large parc de véhicules et une demande de remplacement répétée, notamment dans les pays où les motos et les scooters constituent un moyen de transport essentiel. Les nouvelles ventes mondiales de deux-roues ont atteint 65 millions d'unités en 2025, tandis que les ventes de deux-roues électriques ont progressé plus rapidement que l'ensemble de la catégorie, ce qui modifie les exigences des équipementiers en matière de pneus et la demande de remplacement. L'utilisation accrue pour la livraison raccourcit les cycles de remplacement dans les zones urbaines denses, créant une demande moins liée aux ventes de nouveaux véhicules. Les fabricants adaptent également leurs gammes de produits vers des montages radiaux, sans chambre et adaptés aux véhicules électriques. Ces évolutions créent une opportunité pour les entreprises capables d'aligner les composés de pneus, les données de montage et les stocks de distribution sur l'évolution des usages des véhicules.
Points clés du rapport
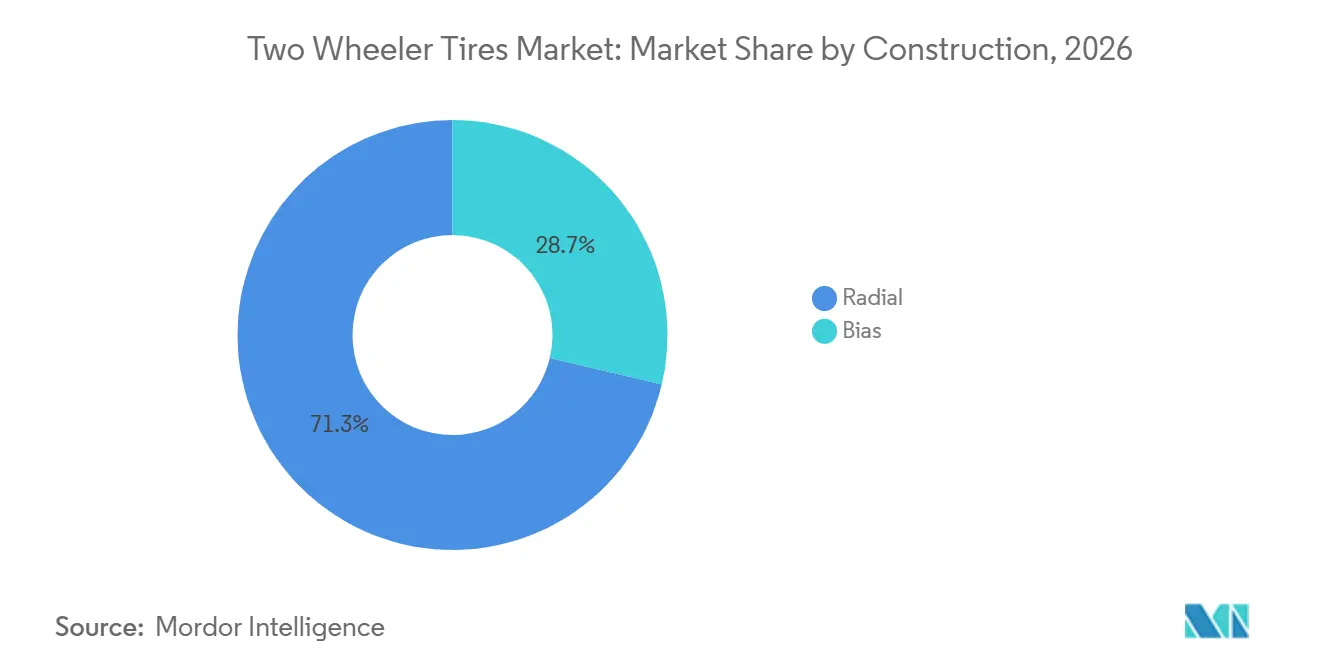
- Par construction, les pneus radiaux détenaient une part de 71,28 % en 2026 et devraient croître à un CAGR de 6,05 % jusqu'en 2032.
- Par type de chambre, les pneus sans chambre détenaient une part de 67,71 % en 2026 et devraient croître à un CAGR de 6,17 % jusqu'en 2032.
- Par type de véhicule, les motos détenaient une part de 73,37 % en 2026 et devraient croître à un CAGR de 6,11 % jusqu'en 2032.
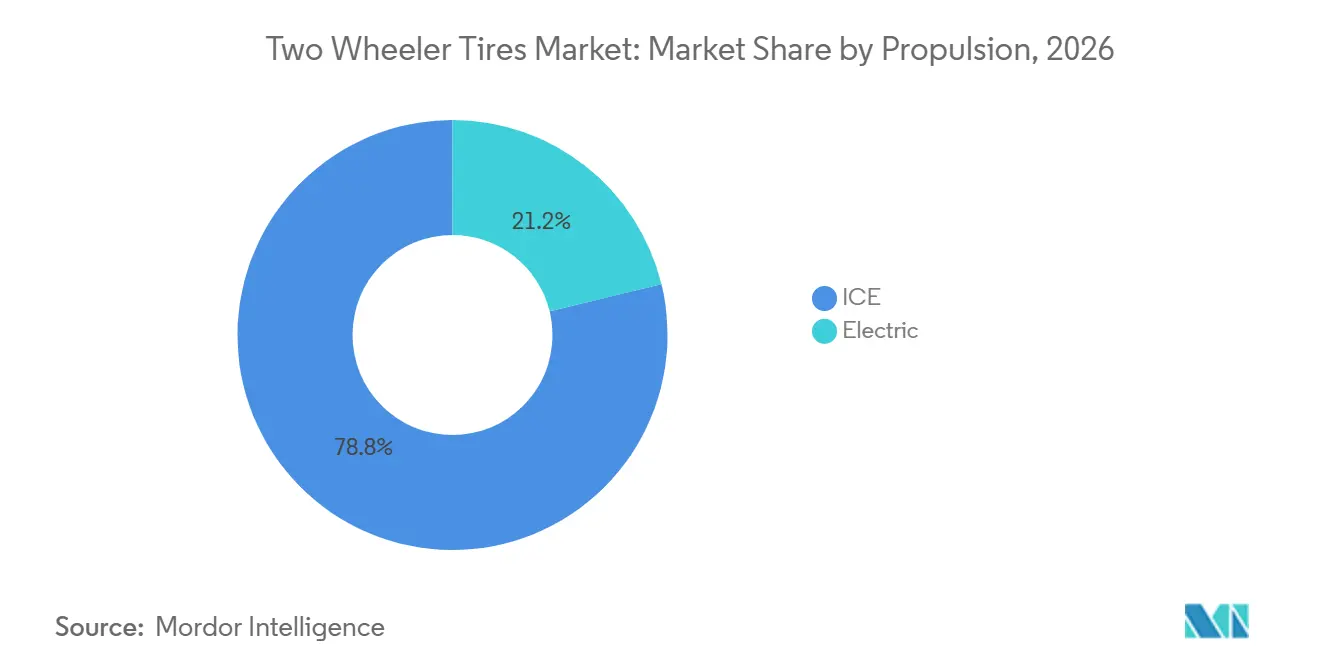
- Par propulsion, les pneus pour moteur à combustion interne détenaient une part de 78,81 % en 2026, tandis que les pneus électriques devraient croître à un CAGR de 9,86 % jusqu'en 2032.
- Par taille de jante, les pneus de 13–17 pouces détenaient une part de 61,72 % en 2026 et devraient croître à un CAGR de 6,01 % jusqu'en 2032.
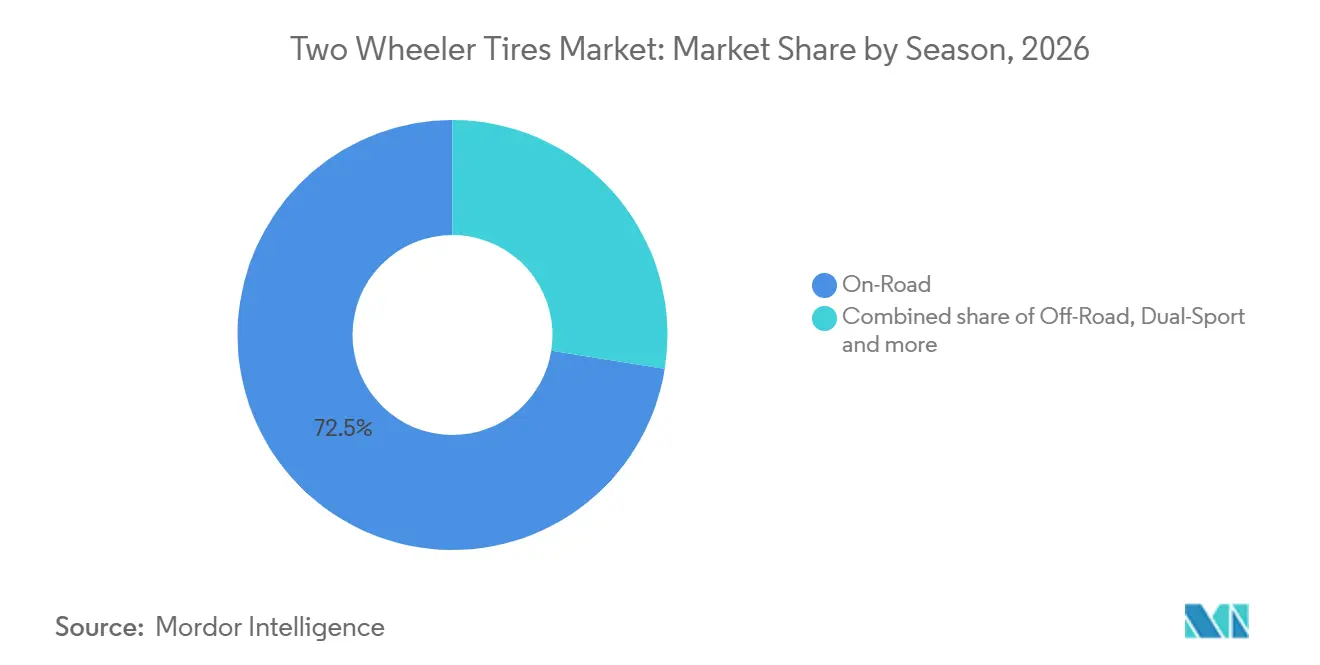
- Par saison et utilisation, les pneus route détenaient une part de 72,46 % en 2026, tandis que les pneus tout-terrain devraient croître à un CAGR de 6,78 % jusqu'en 2032.
- Par canal de vente, les ventes de remplacement et de rechange détenaient une part de 61,38 % en 2026 et devraient croître à un CAGR de 6,81 % jusqu'en 2032.
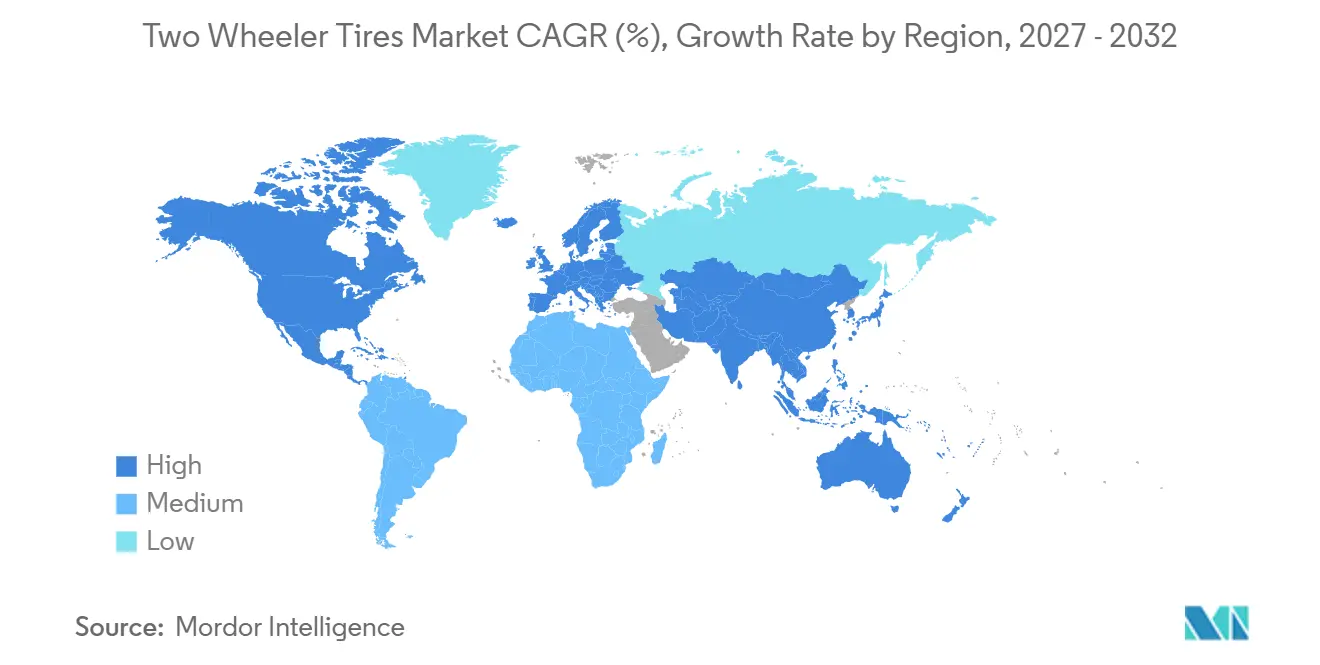
- Par géographie, l'Asie-Pacifique détenait une part de 68,47 % en 2026 et devrait croître à un CAGR de 6,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du parc de deux-roues et demande de remplacement | +1.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénétration des deux-roues électriques | +1.2% | Chine, Inde, Vietnam ; secondaire : Europe, Asie du Sud-Est | Moyen terme (2–4 ans) |
| Adoption des pneus sans chambre et radiaux | +0.9% | Asie-Pacifique, avec répercussions en Amérique du Sud et en Afrique et Moyen-Orient | Moyen terme (2–4 ans) |
| Livraison urbaine et utilisation par les navetteurs | +0.7% | Asie-Pacifique, Amérique du Sud, Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Localisation des équipementiers et complexité du montage spécifique aux plateformes | +0.4% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Variabilité climatique et des surfaces routières favorisant la premiumisation | +0.3% | Europe, Amérique du Nord, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du parc de deux-roues et demande de remplacement
Les ventes mondiales de deux-roues ont atteint 65 millions d'unités en 2025, l'Inde, la Chine, l'Indonésie, le Vietnam, les Philippines, le Brésil, le Mexique, la Thaïlande, le Pakistan et l'Europe représentant 85 % de la demande. Ce large parc installé soutient le marché des pneus pour deux-roues, car les pneus sont remplacés à plusieurs reprises au cours de la vie opérationnelle d'un véhicule. La possession par les ménages dépasse 85 % au Vietnam, en Thaïlande et en Indonésie, et dépasse 50 % en Inde, ce qui indique une utilisation quotidienne substantielle en Asie du Sud et du Sud-Est [1]. Les flottes informelles et les véhicules non entièrement reflétés dans les bases de données d'immatriculation peuvent soutenir les achats de remplacement même lorsque les nouvelles ventes fléchissent. Cela rend la demande moins dépendante des volumes des équipementiers que dans les catégories de véhicules à moindre intensité d'utilisation. Le marché des pneus pour deux-roues bénéficie donc lorsque les fournisseurs maintiennent une couverture de service dans les canaux de remplacement locaux plutôt que de se concentrer uniquement sur le montage d'origine.
Pénétration des deux-roues électriques
Les deux-roues électriques modifient les exigences techniques du marché des pneus pour deux-roues. La part des deux-roues électriques au Vietnam a également augmenté en 2025, les zones à faibles émissions prévues à Hanoï et Hô Chi Minh-Ville encourageant l'adoption. Le couple instantané du moteur augmente le cisaillement de la bande de roulement lors de l'accélération et du freinage, tandis que le poids de la batterie nécessite des tringles plus solides et des indices de charge plus élevés. Le programme PM E-DRIVE de l'Inde, élargi en août 2026 à 11 900 crore INR, soutient environ 4,6 millions de deux-roues électriques jusqu'en mars 2028, appuyant la chaîne d'approvisionnement plus large pour la mobilité électrique [2]. Les fabricants qui font évoluer leurs gammes de montage au-delà des spécifications des moteurs à combustion interne peuvent réduire le risque de conserver des stocks de remplacement ne répondant pas aux exigences des véhicules électriques.
Adoption des pneus sans chambre et radiaux
Le passage des pneus diagonaux avec chambre aux produits radiaux sans chambre élève les spécifications des produits sur le marché des pneus pour deux-roues. Les produits sans chambre réduisent le risque de dégonflage soudain causé par une défaillance de la chambre à air, ce qui est important pour les conducteurs de flottes parcourant de longues distances quotidiennes. La construction radiale améliore la dissipation thermique, le confort de conduite et l'efficacité énergétique, notamment pour les utilisateurs roulant à des vitesses plus élevées ou transportant des charges. La certification BIS de l'Inde et les exigences ECE R75 de l'Europe influencent l'homologation des équipementiers et soutiennent des montages de spécifications supérieures. Ces facteurs de conformité rendent plus difficile l'accès aux programmes de nouveaux véhicules pour les produits de spécifications inférieures. L'effet combiné des normes des équipementiers et de la préférence des consommateurs pour des montages plus sûrs soutient une demande de remplacement à plus haute valeur sur le marché des pneus pour deux-roues.
Livraison urbaine et utilisation par les navetteurs
Les services de livraison basés sur des plateformes transforment l'utilisation discrétionnaire des deux-roues en travail à haute intensité d'utilisation en Asie, en Amérique du Sud et en Afrique. Les conducteurs dans les zones urbaines denses peuvent parcourir 70 à 80 km par jour, ce qui peut réduire les cycles de remplacement des pneus à 6 à 12 mois. Ce schéma augmente les dépenses en pneus sans nécessiter une expansion comparable du parc de véhicules. Il étend également le marché des pneus pour deux-roues au-delà des centres métropolitains, à mesure que les plateformes de livraison de repas pénètrent dans les villes indiennes de taille plus modeste. Les détaillants organisés et les distributeurs locaux peuvent en bénéficier lorsqu'ils proposent des services de montage, d'inspection et de remplacement à proximité des zones de travail des conducteurs. Les services de gestion des pneus pour les flottes pourraient également rendre la demande de remplacement récurrente plus visible pour les fabricants et les distributeurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du caoutchouc naturel et des matières premières synthétiques | -0.8% | Mondial, impact principal sur les fabricants d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Importations à bas coût et concurrence par les prix | -0.5% | Amérique du Sud, Afrique et Moyen-Orient, Amérique du Nord | Moyen terme (2–4 ans) |
| Inadéquation du couple et de la charge des véhicules électriques augmentant le risque de garantie | -0.3% | Chine, Inde, Europe | Moyen terme (2–4 ans) |
| Données de montage fragmentées et application de la qualité augmentant les retours | -0.2% | Afrique et Moyen-Orient, Amérique du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du caoutchouc naturel et des matières premières synthétiques
La disponibilité des matières premières reste une contrainte pour le marché des pneus pour deux-roues, car les intrants en caoutchouc affectent directement les coûts de fabrication. Les perturbations météorologiques en Thaïlande et en Malaisie peuvent encore limiter l'activité de saignée et la disponibilité saisonnière. Les fabricants de plus petite taille sont davantage exposés aux fluctuations des prix au comptant, tandis que les grandes entreprises peuvent utiliser le caoutchouc synthétique, des contrats d'approvisionnement à plus long terme ou une intégration en amont pour gérer le risque. Cette différence peut creuser l'écart opérationnel entre les grands acteurs mondiaux et les producteurs plus petits. L'innovation en matière de matériaux, notamment les composés biosourcés et à contenu recyclé, peut devenir un outil de gestion des coûts autant qu'une initiative environnementale.
Importations à bas coût et concurrence par les prix
Les importations à bas coût peuvent réduire le pouvoir de fixation des prix sur le marché de rechange en Amérique du Sud, en Afrique et dans certaines parties de l'Asie du Sud-Est. Le Brésil a prolongé en décembre 2025 les droits antidumping sur les pneus de moto en provenance de Chine, de Thaïlande et du Vietnam pour une durée pouvant aller jusqu'à cinq ans, montrant que l'accès aux marchés et les mesures commerciales restent des facteurs concurrentiels importants. La Commission sud-africaine de l'administration du commerce international a imposé en juin 2025 des mesures provisoires anti-contournement sur les pneus réacheminés depuis la Chine via la Thaïlande, le Vietnam et le Cambodge. Les produits à prix plus bas répondent de plus en plus aux attentes de performance acceptables dans les applications courantes, réduisant l'écart que les fournisseurs de marque utilisent pour défendre leurs marges. Les révisions commerciales peuvent prendre 12 à 24 mois, laissant le temps aux attentes de prix de se réajuster sur les marchés concernés. Le marché des pneus pour deux-roues peut donc subir une pression sur les prix de vente moyens du marché de rechange même lorsque les droits formels restent en vigueur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par construction :
les pneus radiaux dominent la valeur actuelleLes pneus radiaux détenaient 71,28 % de la part du marché des pneus pour deux-roues en 2026 et ont enregistré un CAGR de 6,05 % jusqu'en 2032, confirmant leur position de construction dominante dans les applications exigeant davantage en matière de contrôle thermique, de confort et de maniabilité. Leur position reflète une meilleure dissipation thermique, un meilleur confort de conduite et une meilleure efficacité énergétique pour les conducteurs couvrant de plus longues distances quotidiennes, notamment les livreurs, les navetteurs et les motards de tourisme. Les produits radiaux sont particulièrement pertinents pour les motos de taille moyenne et haut de gamme, car ces véhicules imposent des exigences plus élevées en matière de stabilité à grande vitesse, de contrôle thermique, d'adhérence prévisible sur sol mouillé et de durabilité sur longue distance. Les pneus diagonaux restent pertinents dans les conditions rurales et hors route en Asie du Sud et du Sud-Est, où leurs flancs plus rigides et leur coût unitaire plus faible conviennent aux routes non revêtues, aux trajets à faible vitesse et aux acheteurs qui accordent plus d'importance au prix d'achat initial. Le secteur des pneus pour deux-roues doit servir les deux segments, car les parcs de véhicules, les conditions routières, les budgets des conducteurs et les réseaux de service après-vente restent diversifiés.
Bridgestone a annoncé le BATTLAX ADVENTURE A42 en octobre 2026 pour un lancement mondial débutant en janvier 2027. Le produit utilise la technologie de drainage d'eau Pulse Groove et des composés bi-polymères conçus pour améliorer les performances sur sol mouillé et la durée de vie. Bridgestone a indiqué que la demande européenne de pneus adventure a augmenté de 45 % au cours de la décennie précédente, soutenant une application radiale à plus haute valeur où les conducteurs attendent de la traction, de la résistance à l'usure et de la confiance par temps variable. L'adoption des pneus radiaux a été plus lente dans la catégorie des motos de navetteurs 100–150 cm³ en Inde que les chiffres de part agrégés pourraient le suggérer, car les conceptions diagonales restent familières, largement disponibles en stock et abordables sur les plateformes à plus fort volume. Cela laisse une voie pour les mises à niveau dans une grande catégorie de remplacement, même lorsque les acheteurs continuent de prendre leurs décisions principalement sur la base du prix d'achat et de la facilité de remplacement local. La taille du marché des pneus pour deux-roues pour les produits radiaux peut bénéficier d'une amélioration du mix à mesure que davantage de conducteurs navetteurs passent à des montages de spécifications supérieures.
Par type de chambre :
les produits sans chambre modifient les normes de montageLes pneus sans chambre devraient croître à un CAGR de 6,17 % de 2027 à 2032 et représentaient également la plus grande part en 2026 avec une part de marché de 67,71 %. Leur croissance reflète la résistance aux crevaisons, la faible résistance au roulement et la perte d'air plus lente après une crevaison, ce qui est utile là où la couverture des services en bord de route est limitée ou l'utilisation des conducteurs est élevée. Ces avantages comptent pour les conducteurs de livraison et les navetteurs, car une défaillance imprévue du pneu peut interrompre les revenus, retarder les déplacements et augmenter les coûts de service. Les pneus avec chambre restent importants pour les motos à roues à rayons et les modèles d'entrée de gamme en Asie du Sud rurale et en Afrique subsaharienne. Les jantes en alliage qui supportent les produits sans chambre peuvent encore représenter un coût matériel que de nombreux acheteurs ne sont pas prêts à accepter, notamment lorsque le véhicule existant reste fonctionnel. Le secteur des pneus pour deux-roues doit donc gérer les deux types de montage durant une transition progressive.
Les pneus de scooter sans chambre deviennent un groupe de produits différencié plutôt qu'un simple achat de remplacement. Ils peuvent servir les scooters à moteur à combustion interne et électriques lorsque les conceptions correspondent à la charge du véhicule, à l'utilisation urbaine, aux besoins en résistance au roulement et à l'exigence pratique d'un fonctionnement quotidien fiable. Un seul produit sans chambre peut simplifier les stocks des distributeurs, car il ne nécessite pas de logistique séparée pour les chambres à air ni de flux de stocks séparé pour les chambres de remplacement. Cela peut améliorer la disponibilité des produits dans les réseaux de distribution des marchés émergents, où les points de service peuvent avoir des stocks limités et où les conducteurs ont souvent besoin d'un remplacement rapide. Les canaux équipementiers et de remplacement peuvent de plus en plus utiliser des spécifications sans chambre communes là où la conception de la jante le permet, permettant aux fournisseurs de constituer des séries de production plus importantes et plus efficaces. Le marché des pneus pour deux-roues devrait voir ce bénéfice apparaître en premier dans les flottes et les scooters urbains, où les temps d'arrêt, la sécurité des conducteurs et l'utilisation quotidienne ont une valeur économique claire.
Par type de véhicule :
les motos ancrent la demande mondialeLes motos détenaient 73,37 % de la part du marché des pneus pour deux-roues en 2026 et devraient croître à un CAGR de 6,11 % jusqu'en 2032. Leur gamme couvre les véhicules de navettage, de sport, de tourisme et tout-terrain, chacun ayant des besoins différents en matière de performance des pneus et des attentes différentes en termes de prix, de kilométrage, d'adhérence et de qualité de conduite. Les motos de navettage représentent une part substantielle du volume en Inde, en Indonésie, au Vietnam et aux Philippines, où elles restent essentielles lorsque la couverture des transports en commun est limitée et que les déplacements familiaux doivent rester abordables. Les modèles sport et tourisme créent une demande à plus haute valeur pour des composés spécifiques aux plateformes, des constructions et des performances à grande vitesse. Cette large gamme permet au marché des pneus pour deux-roues de servir plusieurs groupes de revenus à travers une seule catégorie de véhicules.
Bridgestone a lancé le BATTLAX RACING STREET RS12 en janvier 2026 pour l'Europe et l'Amérique du Nord. Le pneu homologué route utilise la technologie de composé de pneu de course et la structure HE-MS BELT pour offrir des performances d'adhérence sur sol sec. Les scooters et cyclomoteurs complètent les motos sur les marchés urbains denses, où la maniabilité, le rangement pratique, les coûts d'exploitation réduits et la facilité d'utilisation influencent les achats. Les scooters et cyclomoteurs représentent une grande part du volume de pneus aux Philippines. Un mix plus riche de motos sport, de tourisme et d'aventure peut soutenir les prix de vente moyens sur les marchés matures grâce à des produits portant des spécifications techniques plus élevées. Ce mix peut partiellement compenser le ralentissement de la demande unitaire là où la possession de motos de navettage est déjà répandue et où les acheteurs de remplacement ont davantage de choix de produits.
Par propulsion :
les pneus électriques surpassent la croissance des pneus à moteur à combustion interneLe segment de la propulsion électrique devrait croître à un CAGR de 9,86 % de 2027 à 2032, tandis que les pneus pour moteur à combustion interne détenaient une part de 78,81 % en 2026 et devraient rester la principale source de demande de pneus durant la période de prévision. Les modèles électriques nécessitent néanmoins des caractéristiques différentes en matière de charge, de couple et d'usure, ce qui rend le transfert direct des montages pour moteur à combustion interne peu fiable pour chaque véhicule et condition d'utilisation. La Chine est donc un marché de référence important pour la conception de pneus électriques, l'utilisation en flotte, le calendrier de remplacement et la disponibilité sur le marché de rechange. La taille du marché des pneus pour deux-roues pour les montages électriques croît à partir d'une base plus petite, mais nécessite un développement, des tests et des conseils de montage séparés pour les distributeurs et les points de service.
Les moteurs électriques exercent un couple de pointe sur les composés de bande de roulement dès le premier mouvement du véhicule, augmentant les pressions d'usure lors des démarrages et arrêts fréquents dans la circulation urbaine. Les batteries ajoutent du poids et peuvent nécessiter une construction de tringle plus solide et des indices de charge plus élevés que les applications standard pour moteur à combustion interne. Les produits qui ne répondent pas à ces besoins peuvent créer des risques de garantie et de sécurité si les distributeurs ne mettent pas à jour leurs choix de montage à mesure que les flottes électriques se développent. Honda a prévu un investissement dans l'électrification de 400 milliards de yens, soit 2,68 milliards USD, pour 2026-2030, signalant un pipeline plus important d'équipementiers pour les deux-roues électriques. L'Agence internationale de l'énergie a indiqué que la capacité de fabrication de deux-roues électriques de l'Inde avait atteint 10 millions d'unités par an en 2024 et pourrait augmenter à 17 millions d'unités si les capacités annoncées se concrétisent. Les fournisseurs qui établissent tôt des données de montage spécifiques aux véhicules électriques, des spécifications de produits, une formation des concessionnaires et une disponibilité locale peuvent créer une position plus solide sur le canal de remplacement.
Par taille de jante :
les jantes de taille moyenne dominent la demandeLes pneus jusqu'à 12 pouces détenaient une part de 26,14 % du marché des pneus pour deux-roues en 2026. La catégorie reflète la prévalence des scooters et des motos de petite cylindrée en Chine, au Vietnam, en Indonésie et aux Philippines, où ces véhicules soutiennent la mobilité personnelle courante et les déplacements commerciaux dans les villes denses. La catégorie 13–17 pouces détenait la plus grande part, à 61,72 %, et devrait croître à un CAGR de 6,01 % jusqu'en 2032. La croissance est liée aux motos de moyenne cylindrée, sport, tourisme et aventure, qui nécessitent des formats de roues plus grands et des pneus plus performants. Une large couverture des tailles de jantes reste nécessaire, car l'utilisation des conducteurs, les capacités des véhicules et les conditions routières varient considérablement selon la géographie.
Les pneus de plus de 17 pouces servent un groupe plus restreint mais à plus haute valeur d'utilisateurs premium et de course. La personnalisation du marché de rechange, le tourisme longue distance et les améliorations de performance soutiennent les dépenses de remplacement dans cette catégorie. Le lancement du A42 de Bridgestone couvre les tailles 17–21 pouces et cible les montages pour motos adventure-tourer. Michelin a lancé l'Anakee Adventure 2 en janvier 2026 pour les motos de trail et d'aventure. Michelin a indiqué que le produit offre une durée de vie du pneu arrière 21 % plus longue et une meilleure adhérence sur sol mouillé par rapport à son prédécesseur. Ces lancements montrent que le développement de produits est concentré là où les clients accordent une plus grande valeur à la sécurité, à la durabilité et aux performances sur des surfaces routières changeantes.
Par saison/utilisation :
les pneus tout-terrain croissent plus vite que les produits routeLes pneus route détenaient une part de 72,46 % du marché des pneus pour deux-roues en 2026. Les déplacements urbains et semi-urbains soutiennent cette position dominante en Asie et en Amérique du Sud, où la plupart des conducteurs circulent sur des routes revêtues pour le travail, l'éducation, les trajets ménagers et le commerce local. Les pneus tout-terrain devraient croître à un CAGR de 6,78 % jusqu'en 2032, le taux le plus rapide parmi les catégories de saison et d'utilisation. La conduite adventure soutient la demande en Europe et en Amérique du Nord, tandis que le transport utilitaire soutient la demande en Afrique rurale et en Asie du Sud-Est. Le marché des pneus pour deux-roues doit répondre à des exigences distinctes pour la conduite sur route, l'utilisation en trail et la conduite sur surfaces mixtes.
Les pneus double usage servent les conducteurs qui utilisent les routes de ville en semaine et les itinéraires non revêtus lors de loisirs ou de voyages plus longs. L'Anakee Adventure 2 de Michelin porte un marquage M+S et un dessin de bande de roulement destiné à la traction en trail. Les pneus de course restent une niche à haute valeur soutenue par les utilisateurs de circuit et la technologie du sport automobile. Bridgestone a annoncé le pneu slick RACING BATTLAX V03 en octobre 2025 pour une utilisation sur circuit en Europe et en Amérique du Nord. Les utilisations agricoles informelles et de dernier kilomètre rural dans les économies émergentes peuvent ne pas être entièrement capturées dans les données de demande formelles. Cela signifie que la demande tout-terrain peut être moins visible que sa contribution aux transports, aux moyens de subsistance et à l'accès local ne le laisserait supposer.

Par canal de vente :
la demande de remplacement se développe plus rapidementLe canal de remplacement et de rechange détenait une part de 61,38 % en 2026 et devrait croître à un CAGR de 6,81 % de 2027 à 2032. Les équipementiers détenaient les 38,62 % restants, car la plupart des nouveaux deux-roues quittent les usines avec des pneus spécifiés par le fabricant et un choix limité pour l'acheteur au point de vente initial. La demande de remplacement augmente grâce aux flottes de livraison, aux mises à niveau de marque, aux détaillants organisés et au commerce de montage numérique, où les conducteurs peuvent comparer les produits plus facilement qu'à l'achat d'un nouveau véhicule. La part des équipementiers sur le marché des pneus pour deux-roues reste substantielle, car les contrats équipementiers établissent la norme du premier montage et influencent souvent les préférences ultérieures des conducteurs. Pourtant, les achats de remplacement donnent aux conducteurs et aux opérateurs de flottes une plus grande latitude pour choisir les marques, les constructions et les niveaux de performance. Cela fait de la distribution sur le marché de rechange un point central de la concurrence.
Les contrats équipementiers peuvent verrouiller les spécifications et les prix des produits 12 à 24 mois avant la production du véhicule, créant un cycle de planification plus long pour les fournisseurs. Les performances actuelles sur le marché de rechange peuvent donc façonner la position d'un fournisseur dans une future négociation avec un équipementier, notamment lorsque l'expérience client confirme la durée de vie, le support de service et la qualité du montage. Les marques qui fidélisent les conducteurs via les canaux de remplacement peuvent être plus susceptibles de protéger ou de remporter des contrats d'équipement d'origine. Les plateformes de montage numérique peuvent renforcer ce lien lorsqu'elles fournissent une correspondance fiable entre pneus et jantes, une disponibilité claire et un accès à l'installation à proximité. Les services de gestion des pneus pour les flottes peuvent combiner inspections, montages et remplacements en une offre récurrente qui aide les conducteurs commerciaux à gérer leurs coûts. Le marché des pneus pour deux-roues peut devenir plus orienté vers les services, où les flottes de livraison exigent une disponibilité prévisible et des coûts d'exploitation maîtrisés.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 68,47 % de la part du marché des pneus pour deux-roues en 2026 et devrait croître à un CAGR de 6,93 % jusqu'en 2032. Plus de 85 % des ménages au Vietnam, en Thaïlande et en Indonésie possèdent un deux-roues, tandis que les deux-roues représentaient 77 % des ventes et de la production de véhicules en Inde au cours de l'exercice 2025. Cette base de possession crée une forte demande de remplacement et soutient un large réseau de fournisseurs équipementiers, de détaillants locaux et d'ateliers de service. La Chine a vendu environ 7,2 millions de deux-roues électriques en 2025, soit plus de la moitié du total électrique mondial, montrant à quelle vitesse les spécifications électriques peuvent devenir importantes sur un grand marché régional. La part électrique du Vietnam a également augmenté en 2025, renforçant le besoin de pneus conçus pour les charges et le couple des scooters électriques. Les exigences BIS de l'Inde affectent la qualité et les choix de montage des équipementiers. La taille du marché des pneus pour deux-roues dans la région est donc soutenue à la fois par la demande de remplacement conventionnelle et par un niveau de produits pour véhicules électriques en croissance.
Europe
L'Europe présente un profil de demande plus premium, façonné par les motos adventure, de trail et de sport. Bridgestone a cité une hausse de 45 % de la demande européenne de pneus adventure au cours de la décennie précédente lors du lancement de son A42. Ce groupe de clients valorise les performances sur sol mouillé, la durabilité et le confort pour les trajets plus longs. L'Anakee Adventure 2 de Michelin illustre l'orientation produit, avec des améliorations déclarées de l'adhérence sur sol mouillé et de la longévité du pneu arrière. L'utilisation de scooters électriques urbains augmente également dans les villes dotées de politiques d'air pur. L'homologation de type ECE R75 et les obligations de fin de vie des pneus élèvent les barrières de conformité pour les importations à moindre coût. La part du marché des pneus pour deux-roues pour les produits premium peut bénéficier lorsque les exigences de conformité et de performance soutiennent les fournisseurs établis.
Amérique du Nord, Amérique du Sud et Afrique et Moyen-Orient
L'Amérique du Nord est orientée vers les motos premium, sport et de loisir, où les pneus radiaux de performance bénéficient de dépenses plus élevées sur le marché de rechange. L'Amérique du Sud combine de grandes flottes de navetteurs urbains avec une incertitude en matière de politique commerciale. La prolongation en décembre 2025 par le Brésil des droits antidumping sur les pneus de moto en provenance de Chine, de Thaïlande et du Vietnam peut influencer les prix et l'accès des fournisseurs. L'Afrique et le Moyen-Orient comprennent des cas d'utilisation très différents, de la conduite de loisir en Arabie saoudite et aux Émirats arabes unis aux usages commerciaux et de transport quotidiens en Afrique subsaharienne. La part des deux-roues électriques au Kenya est passée de 7,4 % en 2024 à 14,9 % en octobre 2025, soutenue par l'électrification des taxis-motos et les exonérations de TVA. Le marché des pneus pour deux-roues nécessite un positionnement produit flexible dans ces régions, car un portefeuille premium standardisé ne répondra pas à chaque schéma d'utilisation local.
Paysage concurrentiel
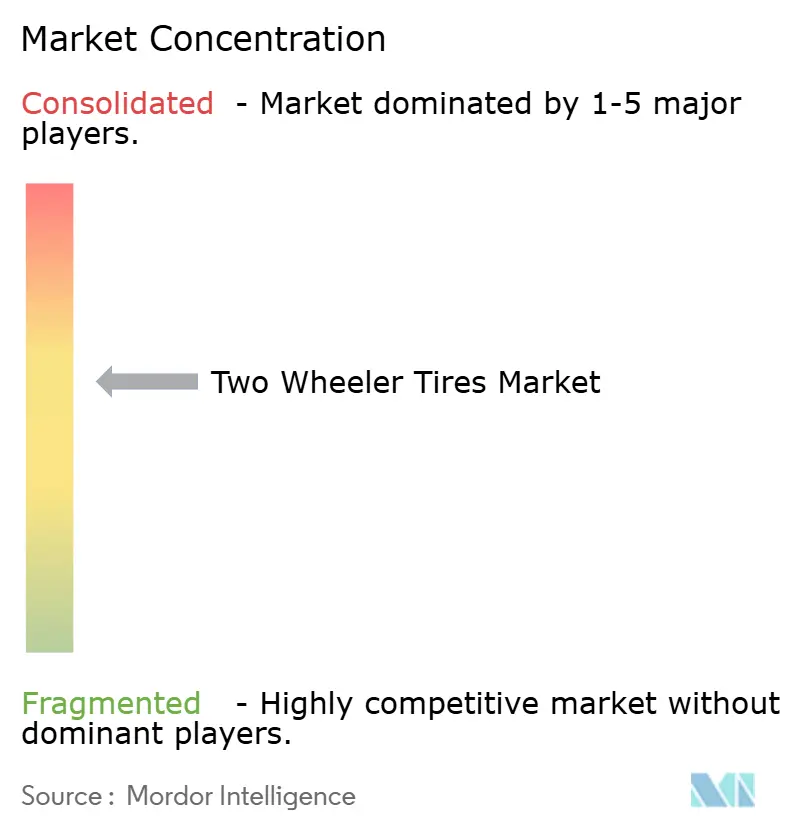
Le marché des pneus pour deux-roues est modérément concentré. Les fabricants indiens détiennent un avantage dans l'approvisionnement équipementier en Asie-Pacifique grâce à leur capacité de volume, leurs relations locales et leurs accords spécifiques aux plateformes. Les fabricants mondiaux se concurrencent à travers les composés de pneus, le positionnement en termes de performance et la notoriété de la marque. Le A42 de Bridgestone utilise la technologie de drainage d'eau Pulse Groove et des composés bi-polymères pour les motos adventure [3]. L'Anakee Adventure 2 de Michelin cible les utilisateurs de trail et d'aventure grâce à des améliorations de l'adhérence sur sol mouillé et de la longévité. Ces lancements montrent que l'innovation produit reste importante dans les segments à haute valeur du marché des pneus pour deux-roues.
Le marché de rechange est un domaine majeur de concurrence, car les conducteurs sélectionnent les produits de remplacement après l'usure du pneu d'origine. Les producteurs régionaux plus petits peuvent servir des segments de volume à prix plus bas difficiles à adresser de manière rentable pour les marques mondiales. Les fabricants chinois développent leurs exportations vers les marchés de rechange sensibles aux prix en Afrique et en Asie du Sud-Est. L'action provisoire anti-contournement de l'Afrique du Sud en 2025 illustre la réponse réglementaire à cette pression concurrentielle. Des informations de montage fiables peuvent devenir une source significative de différenciation à mesure que les modèles électriques se généralisent. Les entreprises qui associent conception de produits, stocks locaux et conseils de montage clairs peuvent réduire les retours et protéger la confiance des clients.
Un écart concurrentiel clé subsiste pour les pneus de remplacement spécifiques aux véhicules électriques. La Chine seule a vendu environ 7,2 millions de deux-roues électriques en 2025, créant un parc installé croissant avec des besoins différents des véhicules à moteur à combustion interne. Les fournisseurs ont besoin de composés de bande de roulement qui gèrent le couple et de structures de pneus qui supportent le poids plus élevé des véhicules. Le lancement du RS12 par Bridgestone en janvier 2026 démontre un investissement continu dans la technologie de performance dérivée de la course pour les produits routiers. Le lancement de l'Anakee Adventure 2 par Michelin en janvier 2026 démontre une attention similaire à la catégorie trail et aventure en croissance. La concurrence sur le marché des pneus pour deux-roues dépendra de la capacité des entreprises à combiner des produits de performance avec une disponibilité sur le marché de masse.
Leaders du secteur des pneus pour deux-roues
-
MRF Limited
-
TVS Srichakra Limited
-
CEAT Limited
-
Apollo Tyres Limited
-
Bridgestone Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pneus pour deux-roues Entreprises couvertes dans ce rapport
- MRF Limited
- TVS Srichakra Limited
- CEAT Limited
- Apollo Tyres Limited
- Compagnie Générale des Établissements Michelin
- Bridgestone Corporation
- Pirelli & C. S.p.A.
- Continental AG
- Sumitomo Rubber Industries, Ltd.
- Cheng Shin Rubber Industry Co., Ltd.
- Inoue Rubber Co., Ltd.
- Kenda Rubber Industrial Co., Ltd.
- Reifenwerk Heidenau GmbH & Co. Produktions KG
- The Yokohama Rubber Co., Ltd.
- Timsun Thailand Co., Ltd.
- Deestone Corporation Public Company Limited
- Hwa Fong Rubber (Thailand) Public Company Limited
- JK Tyre & Industries Limited
- Ralson India Limited
- Hangzhou Zhongce Rubber Co., Ltd.
- Giti Tire Pte. Ltd.
Développements industriels récents dans Marché des pneus pour deux-roues
- Octobre 2026 : Bridgestone Corporation a annoncé le pneu de tourisme adventure BATTLAX ADVENTURE A42, avec un déploiement mondial à partir de janvier 2027 en 6 tailles, 9 tailles supplémentaires en 2028, et une durée de vie à l'usure 18 % plus longue à l'avant et 25 % plus longue à l'arrière que son prédécesseur.
- Juillet 2026 : CEAT a approuvé un investissement d'environ 1 205 crore INR pour augmenter sa capacité de production de pneus pour deux-roues de 66 %, passant d'environ 80 000 à 133 000 pneus par jour, d'ici l'exercice 2031.
- Mai 2026 : TVS Srichakra a approuvé des dépenses d'investissement allant jusqu'à 220 crore INR dans ses usines de Madurai, dont 110 crore INR pour la capacité de pneus pour deux-roues.
- Janvier 2026 : Michelin a lancé l'Anakee Adventure 2 pour les motos de trail et d'aventure, offrant une durée de vie du pneu arrière 21 % plus longue que son prédécesseur et un marquage M+S.
- Janvier 2026 : Bridgestone Corporation a lancé le BATTLAX RACING STREET RS12 en Europe et en Amérique du Nord, apportant la technologie de composé de pneu de course et sa structure HE-MS BELT à un pneu homologué route.
Périmètre du rapport mondial sur le marché des pneus pour deux-roues
Le rapport sur le marché des pneus pour deux-roues est segmenté par construction (radial et diagonal), type de chambre (sans chambre et avec chambre), type de véhicule (motos et scooters et cyclomoteurs), propulsion (moteur à combustion interne et électrique), taille de jante (jusqu'à 12", 13–17" et au-dessus de 17"), saison/utilisation (route, tout-terrain, double usage et course), canal de vente (équipementier et remplacement/rechange) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Radial |
| Diagonal |
| Sans chambre |
| Avec chambre |
| Motos | Navettage |
| Sport | |
| Tourisme | |
| Tout-terrain | |
| Scooters et cyclomoteurs |
| Moteur à combustion interne |
| Électrique |
| Jusqu'à 12" |
| 13–17" |
| Au-dessus de 17" |
| Route |
| Tout-terrain |
| Double usage |
| Course |
| Équipementier |
| Remplacement/Rechange |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Malaisie | |
| Philippines | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Afrique et Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigéria | |
| Kenya | |
| Égypte | |
| Reste de l'Afrique et du Moyen-Orient |
| Par construction | Radial | |
| Diagonal | ||
| Par type de chambre | Sans chambre | |
| Avec chambre | ||
| Par type de véhicule | Motos | Navettage |
| Sport | ||
| Tourisme | ||
| Tout-terrain | ||
| Scooters et cyclomoteurs | ||
| Par propulsion | Moteur à combustion interne | |
| Électrique | ||
| Par taille de jante | Jusqu'à 12" | |
| 13–17" | ||
| Au-dessus de 17" | ||
| Par saison/utilisation | Route | |
| Tout-terrain | ||
| Double usage | ||
| Course | ||
| Par canal de vente | Équipementier | |
| Remplacement/Rechange | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Malaisie | ||
| Philippines | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Afrique et Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigéria | ||
| Kenya | ||
| Égypte | ||
| Reste de l'Afrique et du Moyen-Orient | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pneus pour deux-roues d'ici 2032 ?
Le marché des pneus pour deux-roues devrait atteindre 27,15 milliards USD d'ici 2032, en hausse par rapport à 19,31 milliards USD en 2026, à un CAGR de 5,84 %.
Quelle construction de pneu domine la demande mondiale ?
Les pneus radiaux ont dominé avec une part de 71,28 % en 2026, car ils offrent des avantages en matière de dissipation thermique, de confort de conduite et d'efficacité énergétique.
Pourquoi les deux-roues électriques modifient-ils les exigences en matière de pneus ?
Les modèles électriques créent des charges de couple plus élevées et transportent des batteries plus lourdes, augmentant le besoin d'une construction de tringle renforcée, d'indices de charge appropriés et de composés de bande de roulement adaptés.
Quel canal de vente connaît la croissance la plus rapide ?
Le canal de remplacement et de rechange devrait croître à un CAGR de 6,81 % jusqu'en 2032, soutenu par les flottes de livraison et les cycles de remplacement des pneus plus courts.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique détenait une part de 68,47 % en 2026 et devrait se développer à un CAGR de 6,93 % jusqu'en 2032, soutenue par une forte possession et l'adoption des deux-roues électriques.
Quel type de véhicule génère la plus grande demande de pneus ?
Les motos détenaient une part de 73,37 % en 2026 et devraient croître à un CAGR de 6,11 % jusqu'en 2032.