
Zweirad-Reifenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 20.44 Milliarden US-Dollar |
| Marktgröße (2032) | 27.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zweirad-Reifenmarkt Analyse von Mordor Intelligence
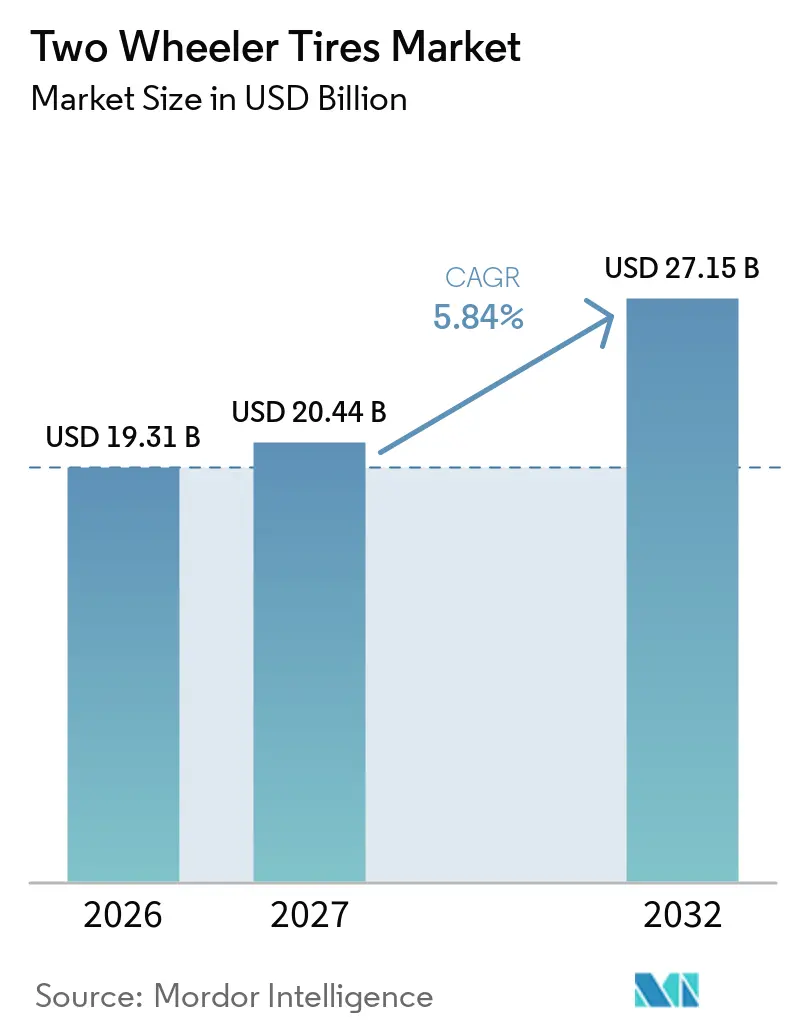
Die Marktgröße des Zweirad-Reifenmarkts wurde 2026 auf 19,31 Milliarden USD geschätzt und soll von 20,44 Milliarden USD im Jahr 2027 auf 27,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,84% während des Prognosezeitraums (2027–2032). Der Zweirad-Reifenmarkt wird durch einen großen Fahrzeugbestand und eine wiederkehrende Ersatznachfrage gestützt, insbesondere in Ländern, in denen Motorräder und Roller unverzichtbare Verkehrsmittel sind. Die weltweiten Zweirad-Neuverkäufe erreichten 2025 65 Millionen Einheiten, während die Verkäufe elektrischer Zweiräder schneller wuchsen als die Gesamtkategorie, was die OEM-Reifenspezifikationen und die Ersatznachfrage verändert. Der verstärkte Einsatz für Lieferdienste verkürzt die Ersatzzyklen in dichten städtischen Gebieten und schafft eine Nachfrage, die weniger an Neufahrzeugverkäufe gebunden ist. Hersteller passen ihre Produktportfolios auch auf Radial-, Schlauchlos- und Elektrofahrzeugausführungen an. Diese Veränderungen bieten Chancen für Unternehmen, die Reifenmischungen, Montagedaten und Vertriebsbestände an den sich wandelnden Fahrzeugeinsatz anpassen können.
Wichtigste Erkenntnisse des Berichts
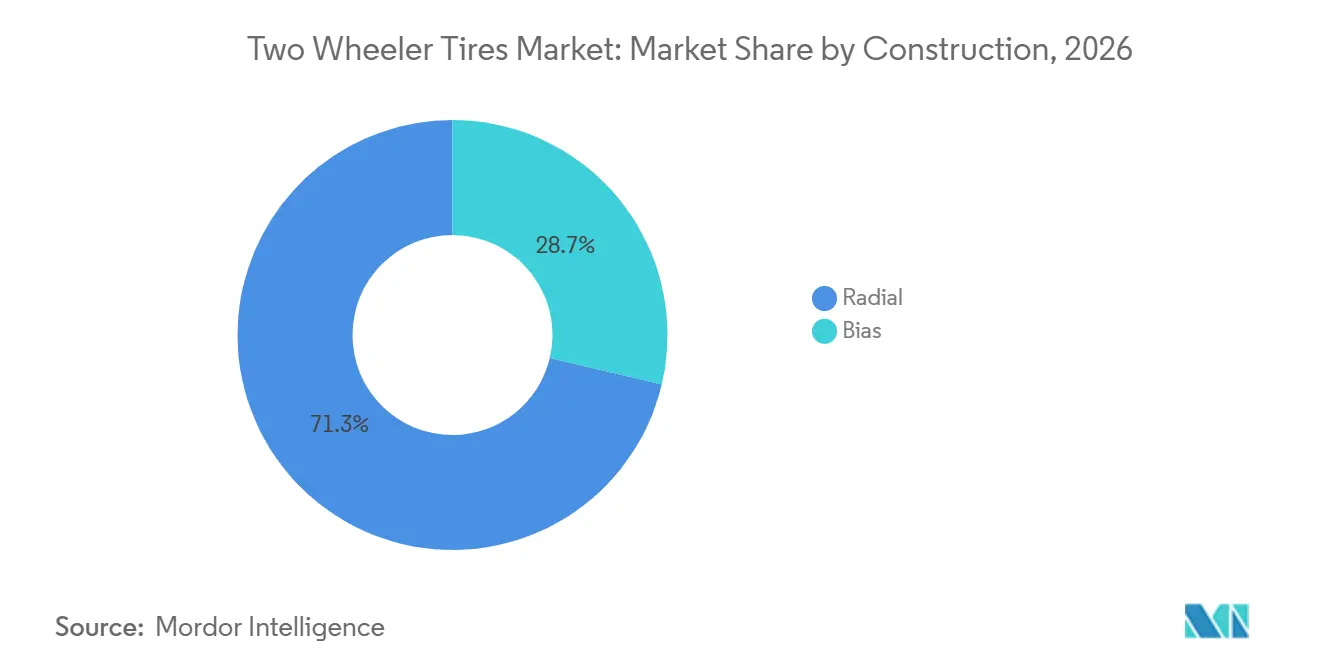
- Nach Bauart hielten Radialreifen 2026 einen Marktanteil von 71,28% und werden bis 2032 voraussichtlich mit einem CAGR von 6,05% wachsen.
- Nach Schlauchtyp hielten schlauchlose Reifen 2026 einen Marktanteil von 67,71% und werden bis 2032 voraussichtlich mit einem CAGR von 6,17% wachsen.
- Nach Fahrzeugtyp hielten Motorräder 2026 einen Marktanteil von 73,37% und werden bis 2032 voraussichtlich mit einem CAGR von 6,11% wachsen.
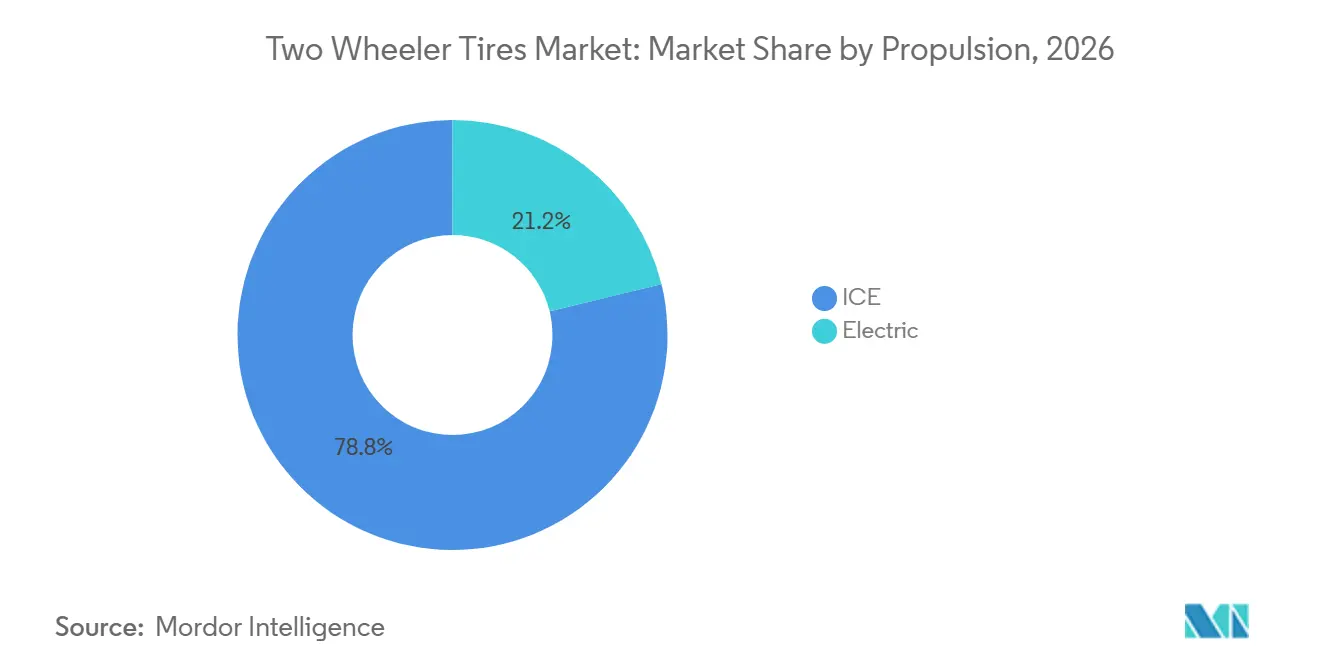
- Nach Antrieb hielten Verbrennungsmotor-Reifen 2026 einen Marktanteil von 78,81%, während Elektroreifen bis 2032 voraussichtlich mit einem CAGR von 9,86% wachsen werden.
- Nach Felgengröße hielten 13–17-Zoll-Reifen 2026 einen Marktanteil von 61,72% und werden bis 2032 voraussichtlich mit einem CAGR von 6,01% wachsen.
- Nach Saison und Verwendung hielten Straßenreifen 2026 einen Marktanteil von 72,46%, während Geländereifen bis 2032 voraussichtlich mit einem CAGR von 6,78% wachsen werden.
- Nach Vertriebskanal hielten Ersatz- und Nachmarktverkäufe 2026 einen Marktanteil von 61,38% und werden bis 2032 voraussichtlich mit einem CAGR von 6,81% wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum 2026 einen Marktanteil von 68,47% und wird bis 2032 voraussichtlich mit einem CAGR von 6,93% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Zweiradbestand und Ersatznachfrage | +1.8% | Global, konzentriert in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Durchdringung elektrischer Zweiräder | +1.2% | China, Indien, Vietnam; sekundär: Europa, Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung von schlauchlosen und Radialreifen | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Städtische Lieferdienste und Pendlernutzung | +0.7% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| OEM-Lokalisierung und plattformspezifische Montagekompatibilität | +0.4% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Klima- und Straßenoberflächen-Variabilität als Treiber der Premiumisierung | +0.3% | Europa, Nordamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Zweiradbestand und Ersatznachfrage
Die weltweiten Zweirad-Verkäufe erreichten 2025 65 Millionen Einheiten, wobei Indien, China, Indonesien, Vietnam, die Philippinen, Brasilien, Mexiko, Thailand, Pakistan und Europa 85% der Nachfrage ausmachten. Diese breite installierte Basis stützt den Zweirad-Reifenmarkt, da Reifen über die Betriebslebensdauer eines Fahrzeugs wiederholt ersetzt werden. Der Haushaltsbesitz übersteigt 85% in Vietnam, Thailand und Indonesien und liegt bei über 50% in Indien, was auf eine erhebliche tägliche Nutzung in Süd- und Südostasien hinweist [1]. Informelle Fahrzeugflotten und Fahrzeuge, die nicht vollständig in Zulassungsdatensätzen erfasst sind, können Ersatzkäufe auch dann aufrechterhalten, wenn die Neuverkäufe nachlassen. Dies macht die Nachfrage weniger abhängig von OEM-Volumina als in Fahrzeugkategorien mit geringerer Nutzungsintensität. Der Zweirad-Reifenmarkt profitiert daher, wenn Lieferanten die Serviceabdeckung in lokalen Ersatzkanälen aufrechterhalten, anstatt sich ausschließlich auf die Erstmontage zu konzentrieren.
Durchdringung elektrischer Zweiräder
Elektrische Zweiräder verändern die technischen Anforderungen des Zweirad-Reifenmarkts. Der Anteil elektrischer Zweiräder in Vietnam stieg 2025 ebenfalls, da geplante Niedrigemissionszonen in Hanoi und Ho-Chi-Minh-Stadt die Einführung förderten. Das sofortige Motordrehmoment erhöht die Laufflächen-Scherkräfte beim Beschleunigen und Bremsen, während das Batteriegewicht stärkere Wulstkonstruktionen und höhere Tragfähigkeitsbewertungen erfordert. Indiens PM E-DRIVE-Programm, das im August 2026 auf INR 11.900 Crore ausgeweitet wurde, unterstützt etwa 4,6 Millionen elektrische Zweiräder bis März 2028 und stärkt die breitere Lieferkette für elektrische Mobilität [2]. Hersteller, die ihre Montageportfolios über Verbrennungsmotor-Spezifikationen hinaus erweitern, können das Risiko reduzieren, Ersatzbestände zu führen, die nicht den Anforderungen von Elektrofahrzeugen entsprechen.
Einführung von schlauchlosen und Radialreifen
Der Wechsel von Schlauch-Diagonalreifen zu schlauchlosen Radialprodukten erhöht die Produktspezifikationen im Zweirad-Reifenmarkt. Schlauchlose Produkte reduzieren das Risiko eines plötzlichen Druckverlusts durch Schlauchversagen, was für Flottenfahrer mit hohen täglichen Fahrstrecken wichtig ist. Die Radialbauweise verbessert die Wärmeableitung, den Fahrkomfort und die Kraftstoffeffizienz, insbesondere für Nutzer, die mit höheren Geschwindigkeiten fahren oder Lasten transportieren. Indiens BIS-Zertifizierung und Europas ECE-R75-Anforderungen beeinflussen die OEM-Homologation und unterstützen höherwertige Montagen. Diese Compliance-Faktoren erschweren es Produkten mit niedrigeren Spezifikationen, neue Fahrzeugprogramme zu sichern. Der kombinierte Effekt von OEM-Standards und der Verbraucherpräferenz für sicherere Montagen unterstützt eine höherwertige Ersatznachfrage im Zweirad-Reifenmarkt.
Städtische Lieferdienste und Pendlernutzung
Plattformbasierte Lieferdienste verwandeln die diskretionäre Zweiradnutzung in eine hochintensive Arbeit in Asien, Südamerika und Afrika. Fahrer in dichten städtischen Clustern können täglich 70–80 km zurücklegen, was die Reifenersatzzyklen auf 6–12 Monate verkürzen kann. Dieses Muster erhöht die Reifenausgaben, ohne eine vergleichbare Ausweitung des Fahrzeugbestands zu erfordern. Es erweitert den Zweirad-Reifenmarkt auch über Ballungszentren hinaus, da Lebensmittellieferplattformen in kleinere indische Städte vordringen. Organisierte Einzelhändler und lokale Händler können profitieren, wenn sie Montage-, Inspektions- und Ersatzdienstleistungen in der Nähe der Arbeitsorte der Fahrer anbieten. Reifenmanagementdienste für Flotten könnten auch die wiederkehrende Ersatznachfrage für Hersteller und Händler transparenter machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Naturkautschuk und synthetischen Rohstoffen | -0.8% | Global, primäre Auswirkung auf Hersteller im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Billigimporte und Preiswettbewerb | -0.5% | Südamerika, Naher Osten und Afrika, Nordamerika | Mittelfristig (2–4 Jahre) |
| Drehmoment- und Lastfehlanpassung bei Elektrofahrzeugen erhöht Garantierisiken | -0.3% | China, Indien, Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Montagedaten und Qualitätsdurchsetzung erhöhen Retouren | -0.2% | Naher Osten und Afrika, Südamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Naturkautschuk und synthetischen Rohstoffen
Die Verfügbarkeit von Rohstoffen bleibt eine Einschränkung für den Zweirad-Reifenmarkt, da Kautschukinputs die Herstellungskosten direkt beeinflussen. Wetterstörungen in Thailand und Malaysia können die Zapfaktivität und die saisonale Verfügbarkeit weiter einschränken. Kleinere Hersteller sind stärker Spotpreisschwankungen ausgesetzt, während größere Unternehmen synthetischen Kautschuk, längere Lieferverträge oder Rückwärtsintegration zur Risikobewältigung einsetzen können. Dieser Unterschied kann die Betriebslücke zwischen globalen Großunternehmen und kleineren Produzenten vergrößern. Materialinnovationen, einschließlich biobasierter und recycelter Verbindungen, können sowohl als Kostenmanagement-Instrument als auch als Umweltinitiative eingesetzt werden.
Billigimporte und Preiswettbewerb
Billigimporte können die Preissetzungsmacht im Nachmarkt in Südamerika, Afrika und Teilen Südostasiens verringern. Brasilien verlängerte im Dezember 2025 Antidumpingzölle auf Motorradreifen aus China, Thailand und Vietnam um bis zu fünf Jahre, was zeigt, dass Marktzugang und Handelsmaßnahmen wichtige Wettbewerbsfaktoren bleiben. Die südafrikanische Kommission für internationalen Handel verhängte im Juni 2025 vorläufige Anti-Umgehungsmaßnahmen gegen Reifen, die aus China über Thailand, Vietnam und Kambodscha umgeleitet wurden. Günstigere Produkte erfüllen zunehmend akzeptable Leistungserwartungen in Standardanwendungen und verengen den Spielraum, den Markenlieferanten zur Margenverteidigung nutzen. Handelsüberprüfungen können 12–24 Monate dauern, was Zeit lässt, die Preiserwartungen in betroffenen Märkten zurückzusetzen. Der Zweirad-Reifenmarkt kann daher Druck auf die durchschnittlichen Nachmarkt-Verkaufspreise erfahren, selbst wenn formale Zölle bestehen bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart:
Radialreifen führen den aktuellen Wert anRadialreifen hielten 2026 einen Marktanteil von 71,28% im Zweirad-Reifenmarkt und verzeichneten bis 2032 einen CAGR von 6,05%, was ihre Position als führende Bauart in Anwendungen mit höheren Anforderungen an Wärmekontrolle, Komfort und Handling bestätigt. Ihre Position spiegelt eine bessere Wärmeableitung, einen höheren Fahrkomfort und eine bessere Kraftstoffeffizienz für Fahrer wider, die höhere tägliche Strecken zurücklegen, darunter Lieferfahrer, Pendler und Tourenfahrer. Radialprodukte sind besonders relevant für mittelgroße und Premium-Motorräder, da diese Fahrzeuge höhere Anforderungen an Hochgeschwindigkeitsstabilität, Wärmekontrolle, vorhersehbaren Nassgriff und Langstreckenhaltbarkeit stellen. Diagonalreifen bleiben in ländlichen und geländegängigen Bedingungen in Süd- und Südostasien relevant, wo ihre steiferen Seitenwände und niedrigeren Stückkosten für unbefestigte Straßen, Fahrten mit niedrigerer Geschwindigkeit und Käufer geeignet sind, die dem Anschaffungspreis mehr Gewicht beimessen. Die Zweirad-Reifenbranche muss beide Segmente bedienen, da Fahrzeugbestände, Straßenbedingungen, Fahrerbudgets und Produkt-Service-Netzwerke vielfältig bleiben.
Bridgestone kündigte im Oktober 2026 den BATTLAX ADVENTURE A42 für einen weltweiten Marktstart ab Januar 2027 an. Das Produkt verwendet Pulse-Groove-Wasserableitungstechnologie und Doppelpolymer-Verbindungen, die entwickelt wurden, um die Nassleistung und die Lebensdauer zu verbessern. Bridgestone berichtete, dass die europäische Nachfrage nach Adventure-Reifen im vorangegangenen Jahrzehnt um 45% gestiegen ist, was eine höherwertige Radialanwendung unterstützt, bei der Fahrer Traktion, Verschleißfestigkeit und Sicherheit bei wechselnden Wetterbedingungen erwarten. Die Radialeinführung verlief in Indiens 100–150-ccm-Pendlerklasse langsamer als die aggregierten Marktanteilszahlen vermuten lassen, da Diagonaldesigns in den volumenstärksten Plattformen vertraut, weit verbreitet und erschwinglich bleiben. Dies eröffnet einen Weg für Upgrades in einer großen Ersatzkategorie, selbst wenn Käufer weiterhin primär nach Kaufpreis und einfacher lokaler Ersatzbeschaffung entscheiden. Die Marktgröße des Zweirad-Reifenmarkts für Radialprodukte kann von einer Mixverbesserung profitieren, wenn mehr Pendlerfahrer auf höherwertige Montagen umsteigen.
Nach Schlauchtyp:
Schlauchlose Produkte verändern MontagestandardsSchlauchlose Reifen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,17% wachsen und hatten 2026 mit einem Marktanteil von 67,71% ebenfalls den größten Anteil. Ihr Wachstum spiegelt die Pannensicherheit, den geringeren Rollwiderstand und den langsameren Luftverlust nach einer Panne wider, was nützlich ist, wo die Straßenrandserviceabdeckung begrenzt oder die Fahrerauslastung hoch ist. Diese Vorteile sind für Liefer- und Pendlerfahrer wichtig, da ein ungeplanter Reifenausfall Einnahmen unterbrechen, Reisen verzögern und Servicekosten erhöhen kann. Schlauchreifen bleiben wichtig für Speichenrad-Motorräder und Einstiegsmodelle im ländlichen Südasien und im subsaharischen Afrika. Leichtmetallfelgen, die schlauchlose Produkte unterstützen, können immer noch einen erheblichen Kostenfaktor darstellen, den viele Käufer nicht akzeptieren wollen, insbesondere wenn das vorhandene Fahrzeug noch funktionsfähig ist. Die Zweirad-Reifenbranche muss daher beide Montagetypen während eines schrittweisen Übergangs verwalten.
Schlauchlose Rollerreifen entwickeln sich zu einer differenzierten Produktgruppe statt zu einem einfachen Ersatzkauf. Sie können Verbrennungsmotor- und Elektroroller bedienen, wenn die Designs dem Fahrzeuglast, der städtischen Nutzung, dem Rollwiderstandsbedarf und der praktischen Anforderung eines zuverlässigen täglichen Betriebs entsprechen. Ein einzelnes schlauchloses Produkt kann den Händlerbestand vereinfachen, da es keine separate Schlauchlogistik oder einen separaten Bestandsstrom für Ersatzschläuche erfordert. Dies kann die Produktverfügbarkeit in Vertriebsnetzen in Schwellenmärkten verbessern, wo Servicestellen möglicherweise begrenzte Bestände führen und Fahrer oft einen schnellen Ersatz benötigen. OEM- und Ersatzkanäle können zunehmend gemeinsame schlauchlose Spezifikationen verwenden, wo das Felgendesign dies erlaubt, sodass Lieferanten größere, effizientere Produktionsläufe aufbauen können. Der Zweirad-Reifenmarkt wird diesen Vorteil voraussichtlich zuerst bei Flotten und städtischen Rollern sehen, wo Ausfallzeiten, Fahrersicherheit und tägliche Auslastung einen klaren wirtschaftlichen Wert haben.
Nach Fahrzeugtyp:
Motorräder verankern die globale NachfrageMotorräder hielten 2026 einen Marktanteil von 73,37% im Zweirad-Reifenmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 6,11% wachsen. Ihre Bandbreite umfasst Pendler-, Sport-, Cruiser- und Geländefahrzeuge, jeweils mit unterschiedlichen Reifenleistungsanforderungen und unterschiedlichen Erwartungen an Preis, Laufleistung, Grip und Fahrqualität. Pendlermotorräder machen einen erheblichen Volumenanteil in Indien, Indonesien, Vietnam und den Philippinen aus, wo sie unverzichtbar sind, wenn die Abdeckung durch öffentliche Verkehrsmittel begrenzt ist und Familienreisen erschwinglich bleiben müssen. Sport- und Cruiser-Modelle schaffen eine höherwertige Nachfrage nach plattformspezifischen Verbindungen, Bauarten und Hochgeschwindigkeitsleistung. Diese breite Palette ermöglicht es dem Zweirad-Reifenmarkt, mehrere Einkommensgruppen durch eine einzige Fahrzeugkategorie zu bedienen.
Bridgestone brachte im Januar 2026 den BATTLAX RACING STREET RS12 für Europa und Nordamerika auf den Markt. Der straßenzugelassene Reifen verwendet Rennsport-Verbundtechnologie und die HE-MS-BELT-Struktur für Trockengrip-Leistung. Roller und Mopeds ergänzen Motorräder in dichten städtischen Märkten, wo Wendigkeit, praktische Staumöglichkeiten, niedrigere Betriebskosten und Benutzerfreundlichkeit die Kaufentscheidungen beeinflussen. Roller und Mopeds machen einen großen Anteil des Reifenvolumens auf den Philippinen aus. Ein reichhaltigerer Mix aus Sport-, Cruiser- und Adventure-Motorrädern kann die durchschnittlichen Verkaufspreise in reifen Märkten durch Produkte mit höheren technischen Spezifikationen stützen. Dieser Mix kann eine langsamere Einheitennachfrage teilweise ausgleichen, wo der Pendlerbesitz bereits weit verbreitet ist und Ersatzkäufer mehr Produktauswahl haben.
Nach Antrieb:
Elektroreifen übertreffen das Wachstum von Verbrennungsmotor-ReifenDas Elektroantriebssegment wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,86% wachsen, während Verbrennungsmotor-Reifen 2026 einen Marktanteil von 78,81% hielten und während des Prognosezeitraums voraussichtlich die größte Quelle der Reifennachfrage bleiben werden. Elektromodelle erfordern dennoch unterschiedliche Last-, Drehmoment- und Verschleißeigenschaften, was eine direkte Übertragung von Verbrennungsmotor-Montagen für jedes Fahrzeug und jede Betriebsbedingung unzuverlässig macht. China ist daher ein wichtiger Referenzmarkt für das Design von Elektroreifen, den Flotteneinsatz, den Ersatzzeitpunkt und die Nachmarktverfügbarkeit. Die Marktgröße des Zweirad-Reifenmarkts für Elektromontagen wächst von einer kleineren Basis aus, erfordert jedoch separate Entwicklung, Tests und Montageleitfäden für Händler und Servicestellen.
Elektromotoren setzen beim ersten Fahrzeugstart Spitzendrehmoment auf Laufflächen-Verbindungen ein, was den Verschleißdruck bei häufigen Starts und Stopps im Stadtverkehr erhöht. Batteriepakete fügen Gewicht hinzu und können stärkere Wulstkonstruktionen und höhere Tragfähigkeitsindizes erfordern als Standard-Verbrennungsmotor-Anwendungen. Produkte, die diese Anforderungen nicht erfüllen, können Garantie- und Sicherheitsrisiken schaffen, wenn Händler die Montageauswahl nicht aktualisieren, wenn Elektroflotten expandieren. Honda plante eine Elektrifizierungsinvestition von 400 Milliarden Yen, also 2,68 Milliarden USD, für 2026–2030, was eine größere OEM-Pipeline für elektrische Zweiräder signalisiert. Die Internationale Energieagentur berichtete, dass Indiens Fertigungskapazität für elektrische Zweiräder 2024 10 Millionen Einheiten jährlich erreichte und auf 17 Millionen Einheiten steigen könnte, wenn angekündigte Kapazitäten realisiert werden. Lieferanten, die frühzeitig elektrofahrzeugspezifische Montagedaten, Produktspezifikationen, Händlerschulungen und lokale Verfügbarkeit etablieren, können eine stärkere Position im Ersatzkanal aufbauen.
Nach Felgengröße:
Mittelgroße Felgen führen die Nachfrage anReifen bis 12 Zoll hielten 2026 einen Marktanteil von 26,14% im Zweirad-Reifenmarkt. Die Kategorie spiegelt die Verbreitung von Rollern und Motorrädern mit kleinem Hubraum in China, Vietnam, Indonesien und den Philippinen wider, wo diese Fahrzeuge die routinemäßige persönliche Mobilität und gewerbliche Fahrten in dichten Städten unterstützen. Die 13–17-Zoll-Kategorie hielt den größten Anteil mit 61,72% und wird bis 2032 voraussichtlich mit einem CAGR von 6,01% wachsen. Das Wachstum ist mit mittelgroßen, Sport-, Cruiser- und Adventure-Motorrädern verbunden, die größere Radformate und leistungsstärkere Reifen benötigen. Eine breite Felgengrößenabdeckung bleibt notwendig, da Fahrernutzung, Fahrzeugfähigkeit und Straßenbedingungen je nach Geografie stark variieren.
Reifen über 17 Zoll bedienen eine engere, aber höherwertige Gruppe von Premium- und Rennsportnutzern. Nachmarkt-Individualisierung, Langstreckentouren und Leistungsupgrades unterstützen die Ersatzausgaben in dieser Kategorie. Bridgestones A42-Markteinführung umfasst 17–21-Zoll-Größen und zielt auf Adventure-Tourer-Montagen ab. Michelin brachte im Januar 2026 den Anakee Adventure 2 für Trail- und Adventure-Motorräder auf den Markt. Michelin erklärte, dass das Produkt im Vergleich zu seinem Vorgänger eine um 21% längere Hinterreifenlebensdauer und verbesserten Nassgriff bietet. Diese Einführungen zeigen, dass die Produktentwicklung dort konzentriert ist, wo Kunden Sicherheit, Haltbarkeit und Leistung auf wechselnden Straßenoberflächen höher bewerten.
Nach Saison/Verwendung:
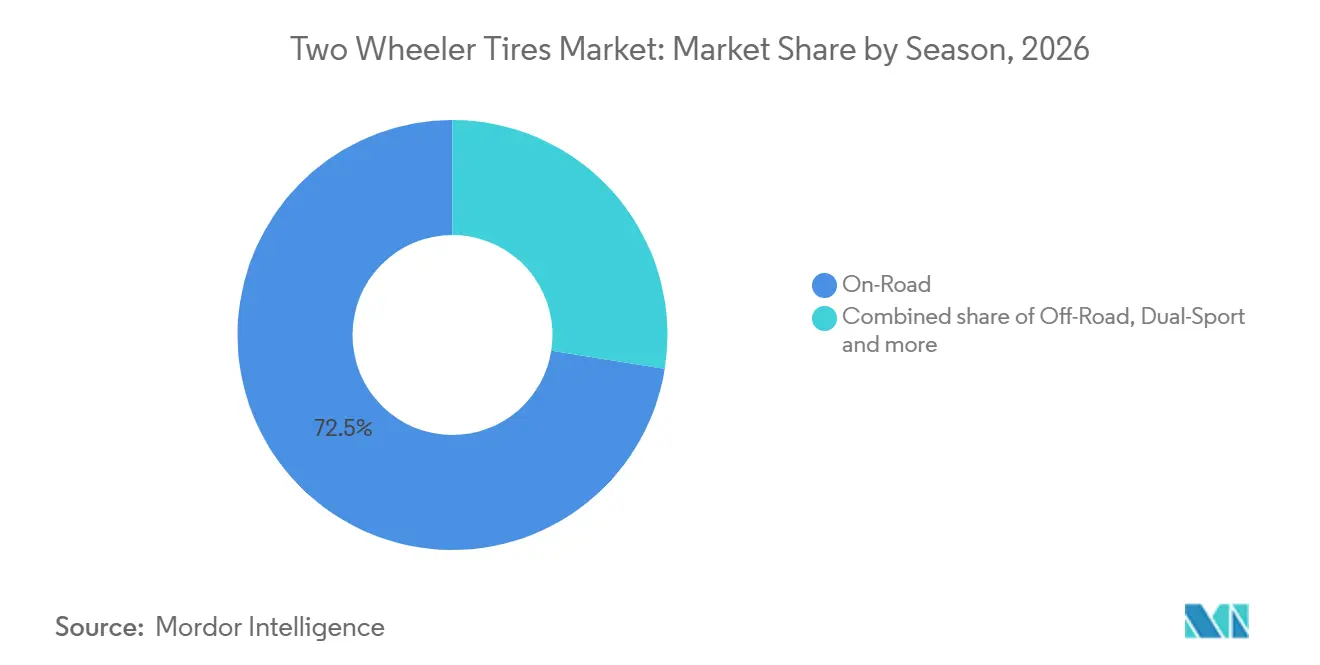
Geländereifen wachsen schneller als StraßenreifenStraßenreifen hielten 2026 einen Marktanteil von 72,46% im Zweirad-Reifenmarkt. Städtisches und halbstädtisches Pendeln unterstützt diese führende Position in Asien und Südamerika, wo die meisten Fahrer für Arbeit, Bildung, Haushaltsfahrten und lokalen Handel auf asphaltierten Straßen unterwegs sind. Geländereifen werden bis 2032 voraussichtlich mit einem CAGR von 6,78% wachsen, der schnellsten Rate unter den Saison- und Verwendungskategorien. Adventure-Fahren unterstützt die Nachfrage in Europa und Nordamerika, während Nutzfahrzeuge die Nachfrage im ländlichen Afrika und Südostasien unterstützen. Der Zweirad-Reifenmarkt muss unterschiedliche Anforderungen für Straßenpendeln, Trail-Nutzung und Fahren auf gemischten Oberflächen erfüllen.
Dual-Sport-Reifen bedienen Fahrer, die unter der Woche Stadtstraßen und bei Freizeitfahrten oder längeren Reisen unbefestigte Strecken nutzen. Michelins Anakee Adventure 2 hat eine M+S-Kennzeichnung und ein Profildesign für Trail-Traktion. Rennsportreifen bleiben eine hochwertige Nische, die von Streckennutzern und Motorsporttechnologie unterstützt wird. Bridgestone kündigte im Oktober 2025 den RACING BATTLAX V03 Slick-Reifen für den europäischen und nordamerikanischen Streckeneinsatz an. Informelle landwirtschaftliche und ländliche Nutzungen in Schwellenmärkten werden möglicherweise nicht vollständig in formalen Nachfragedaten erfasst. Dies bedeutet, dass die Geländenachfrage weniger sichtbar sein kann, als ihr Beitrag zu Transport, Lebensunterhalt und lokalem Zugang vermuten lässt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Ersatznachfrage wächst schnellerDer Ersatz- und Nachmarktkanal hielt 2026 einen Marktanteil von 61,38% und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,81% wachsen. OEM hielt die verbleibenden 38,62%, da die meisten neuen Zweiräder die Werke mit herstellerspezifizierten Reifen verlassen und die Käuferwahl am ursprünglichen Verkaufspunkt begrenzt ist. Die Ersatznachfrage steigt durch Lieferflotten, Marken-Upgrades, organisierte Einzelhändler und digitalen Montagehandel, wo Fahrer Produkte leichter vergleichen können als beim Neukauf. Der OEM-Anteil im Zweirad-Reifenmarkt bleibt erheblich, da OEM-Verträge den ersten Montagestandard setzen und oft spätere Fahrerpräferenzen beeinflussen. Dennoch geben Ersatzkäufe Fahrern und Flottenoperatoren mehr Spielraum bei der Wahl von Marken, Bauarten und Leistungsniveaus. Dies macht die Nachmarktverteilung zu einem zentralen Wettbewerbspunkt.
OEM-Verträge können Produktspezifikationen und Preise 12–24 Monate vor der Fahrzeugproduktion festlegen, was einen längeren Planungszyklus für Lieferanten schafft. Die aktuelle Nachmarktleistung kann daher die Position eines Lieferanten in einer zukünftigen OEM-Verhandlung beeinflussen, insbesondere wenn die Kundenerfahrung Lebensdauer, Serviceunterstützung und Montagequalität bestätigt. Marken, die durch Ersatzkanäle Fahrerloyalität gewinnen, können eher in der Lage sein, Erstausrüstungsgeschäfte zu schützen oder zu gewinnen. Digitale Montageplattformen können diese Verbindung stärken, wenn sie zuverlässige Reifen- und Felgenanpassung, klare Verfügbarkeit und Zugang zu nahegelegenen Montagestellen bieten. Flottenreifenmanagementdienste können Inspektionen, Montagen und Ersatz in ein wiederkehrendes Angebot kombinieren, das gewerblichen Fahrern hilft, Kosten zu verwalten. Der Zweirad-Reifenmarkt kann serviceorientierter werden, wo Lieferflotten vorhersehbare Betriebszeit und kontrollierte Betriebskosten benötigen.
Geografische Analyse
Asien-Pazifik
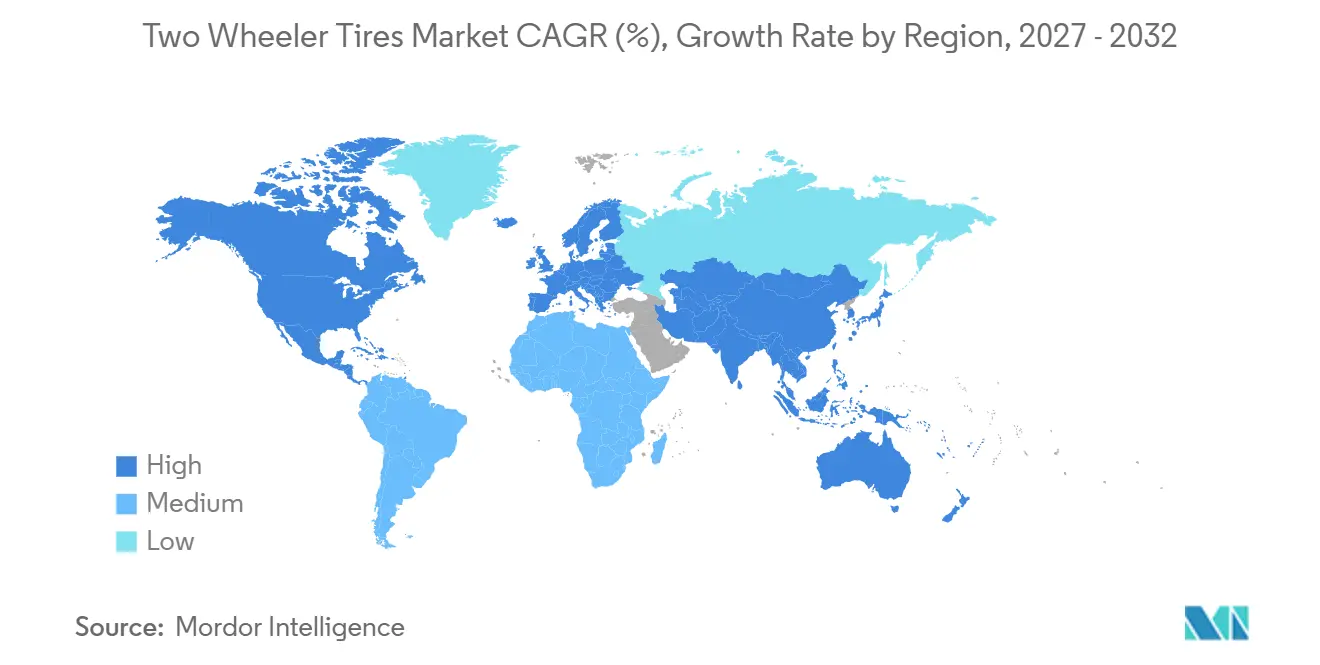
Asien-Pazifik hielt 2026 einen Marktanteil von 68,47% im Zweirad-Reifenmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 6,93% wachsen. Mehr als 85% der Haushalte in Vietnam, Thailand und Indonesien besitzen ein Zweirad, während Zweiräder im Geschäftsjahr 2025 in Indien 77% der Fahrzeugverkäufe und -produktion ausmachten. Diese Eigentümerbasis schafft eine hohe Ersatznachfrage und unterstützt ein breites Netzwerk von OEM-Lieferanten, lokalen Einzelhändlern und Servicewerkstätten. China verkaufte 2025 etwa 7,2 Millionen elektrische Zweiräder, mehr als die Hälfte des globalen Elektrogesamts, was zeigt, wie schnell elektrische Spezifikationen in einem großen regionalen Markt wichtig werden können. Vietnams Elektroanteil stieg 2025 ebenfalls, was den Bedarf an Reifen stärkt, die für elektrische Rollerlast und Drehmoment ausgelegt sind. Indiens BIS-Anforderungen beeinflussen Qualitäts- und OEM-Montageentscheidungen. Die Marktgröße des Zweirad-Reifenmarkts in der Region wird daher sowohl durch konventionelle Ersatznachfrage als auch durch eine wachsende Elektrofahrzeug-Produktebene gestützt.
Europa
Europa hat ein eher Premium-Nachfrageprofil, das durch Adventure-, Trail- und Sport-Motorräder geprägt ist. Bridgestone nannte bei der Einführung des A42 einen Anstieg der europäischen Adventure-Reifennachfrage um 45% im vorangegangenen Jahrzehnt. Diese Kundengruppe legt Wert auf Nassleistung, Haltbarkeit und Komfort für längere Fahrten. Michelins Anakee Adventure 2 zeigt den Produktfokus mit angegebenen Verbesserungen bei Nassgriff und Hinterreifenlebensdauer. Die städtische Nutzung elektrischer Roller nimmt auch in Städten mit Luftreinhaltepolitik zu. Die ECE-R75-Typgenehmigung und Altreifenverpflichtungen erhöhen die Compliance-Hürden für kostengünstigere Importe. Der Marktanteil des Zweirad-Reifenmarkts für Premium-Produkte kann profitieren, wenn Compliance- und Leistungsanforderungen etablierte Lieferanten unterstützen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika ist auf Premium-, Sport- und Freizeitmotorräder ausgerichtet, wo Hochleistungs-Radialreifen höhere Nachmarktausgaben erhalten. Südamerika kombiniert große städtische Pendlerflotten mit handelspolitischer Unsicherheit. Brasiliens Verlängerung der Antidumpingzölle auf Motorradreifen aus China, Thailand und Vietnam im Dezember 2025 kann Preise und Lieferantenzugang beeinflussen. Der Nahe Osten und Afrika umfasst sehr unterschiedliche Anwendungsfälle, von Freizeitfahrten in Saudi-Arabien und den Vereinigten Arabischen Emiraten bis hin zu täglichen gewerblichen und Transportnutzungen im subsaharischen Afrika. Kenias Anteil elektrischer Zweiräder stieg von 7,4% im Jahr 2024 auf 14,9% bis Oktober 2025, unterstützt durch die Elektrifizierung von Motorradtaxis und Mehrwertsteuerbefreiungen. Der Zweirad-Reifenmarkt benötigt eine flexible Produktpositionierung in diesen Regionen, da ein standardisiertes Premium-Portfolio nicht jedes lokale Nutzungsmuster abdecken wird.
Wettbewerbslandschaft
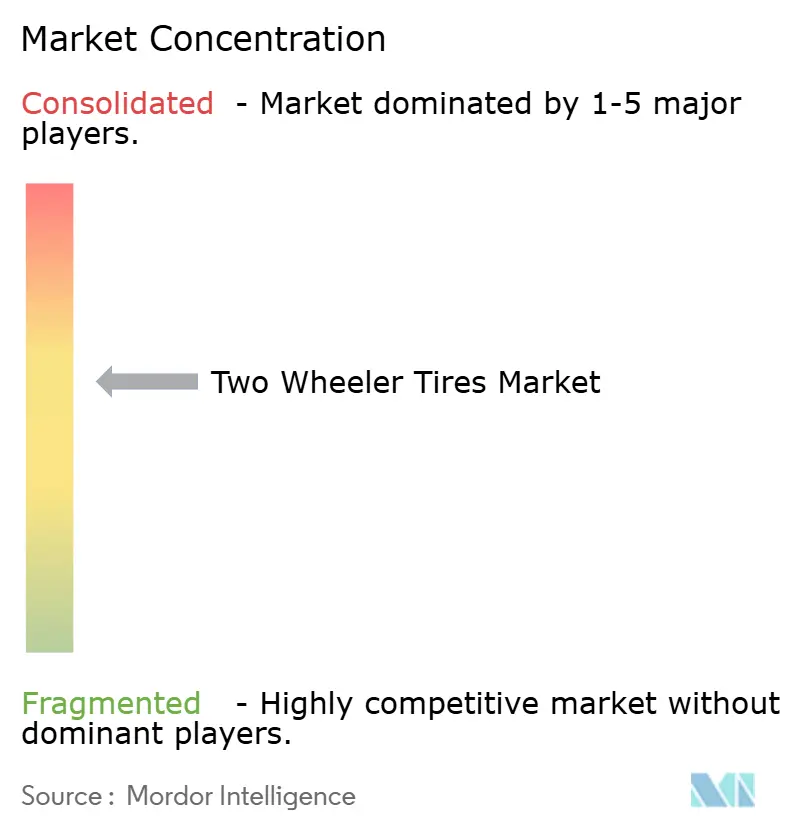
Der Zweirad-Reifenmarkt ist mäßig konzentriert. Indische Hersteller haben einen Vorteil bei der OEM-Versorgung im asiatisch-pazifischen Raum durch Volumenkapazität, lokale Beziehungen und plattformspezifische Vereinbarungen. Globale Hersteller konkurrieren durch Reifenmischungen, Leistungspositionierung und Markenerkennung. Bridgestones A42 verwendet Pulse-Groove-Wasserableitungstechnologie und Doppelpolymer-Verbindungen für Adventure-Motorräder [3]. Michelins Anakee Adventure 2 zielt durch Nassgriff- und Haltbarkeitsverbesserungen auf Trail- und Adventure-Nutzer ab. Diese Einführungen zeigen, dass Produktinnovation in hochwertigen Segmenten des Zweirad-Reifenmarkts weiterhin wichtig ist.
Der Nachmarkt ist ein wichtiger Wettbewerbsbereich, da Fahrer Ersatzprodukte auswählen, nachdem der ursprüngliche Reifen verschlissen ist. Kleinere regionale Produzenten können preiswertige Volumensegmente bedienen, die für globale Marken schwer profitabel zu adressieren sind. Chinesische Hersteller weiten ihre Exporte auf preissensible Nachmarktmärkte in Afrika und Südostasien aus. Südafrikas vorläufige Anti-Umgehungsmaßnahme von 2025 veranschaulicht die regulatorische Reaktion auf diesen Wettbewerbsdruck. Zuverlässige Montageinformationen können zu einer bedeutenden Differenzierungsquelle werden, wenn Elektromodelle häufiger werden. Unternehmen, die Produktdesign, lokale Bestände und klare Montageleitfäden verknüpfen, können Retouren reduzieren und das Kundenvertrauen schützen.
Eine wichtige Wettbewerbslücke bleibt bei elektrofahrzeugspezifischen Ersatzreifen. China allein verkaufte 2025 etwa 7,2 Millionen elektrische Zweiräder und schafft damit eine wachsende installierte Basis mit Anforderungen, die sich von Verbrennungsfahrzeugen unterscheiden. Lieferanten benötigen Laufflächen-Verbindungen, die Drehmoment bewältigen, und Reifenstrukturen, die das höhere Fahrzeuggewicht unterstützen. Bridgestones RS12-Markteinführung im Januar 2026 demonstriert kontinuierliche Investitionen in rennsportbasierte Leistungstechnologie für Straßenprodukte. Michelins Anakee Adventure 2-Markteinführung im Januar 2026 demonstriert ähnliche Aufmerksamkeit für die wachsende Trail- und Adventure-Kategorie. Der Wettbewerb im Zweirad-Reifenmarkt wird davon abhängen, wie gut Unternehmen Leistungsprodukte mit Massenmarktverfügbarkeit kombinieren.
Marktführer der Zweirad-Reifenbranche
-
MRF Limited
-
TVS Srichakra Limited
-
CEAT Limited
-
Apollo Tyres Limited
-
Bridgestone Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zweirad-Reifenmarkt Unternehmen in diesem Bericht
- MRF Limited
- TVS Srichakra Limited
- CEAT Limited
- Apollo Tyres Limited
- Compagnie Générale des Établissements Michelin
- Bridgestone Corporation
- Pirelli & C. S.p.A.
- Continental AG
- Sumitomo Rubber Industries, Ltd.
- Cheng Shin Rubber Industry Co., Ltd.
- Inoue Rubber Co., Ltd.
- Kenda Rubber Industrial Co., Ltd.
- Reifenwerk Heidenau GmbH & Co. Produktions KG
- The Yokohama Rubber Co., Ltd.
- Timsun Thailand Co., Ltd.
- Deestone Corporation Public Company Limited
- Hwa Fong Rubber (Thailand) Public Company Limited
- JK Tyre & Industries Limited
- Ralson India Limited
- Hangzhou Zhongce Rubber Co., Ltd.
- Giti Tire Pte. Ltd.
Neueste Industrielle Entwicklungen in Zweirad-Reifenmarkt
- Oktober 2026: Bridgestone Corporation kündigte den Adventure-Touring-Reifen BATTLAX ADVENTURE A42 an, mit einem weltweiten Rollout ab Januar 2027 in 6 Größen, 9 weiteren Größen im Jahr 2028 sowie einer um 18% längeren Vorderreifen- und 25% längeren Hinterreifenlebensdauer als sein Vorgänger.
- Juli 2026: CEAT genehmigte eine Investition von etwa INR 1.205 Crore, um seine Zweirad-Reifenkapazität bis zum Geschäftsjahr 2031 um 66% zu erhöhen, von etwa 80.000 auf 133.000 Reifen pro Tag.
- Mai 2026: TVS Srichakra genehmigte Investitionsausgaben von bis zu INR 220 Crore in seinen Werken in Madurai, darunter INR 110 Crore für Zweirad-Reifenkapazität.
- Januar 2026: Michelin brachte den Anakee Adventure 2 für Trail- und Adventure-Motorräder auf den Markt und bietet eine um 21% längere Hinterreifenlebensdauer als sein Vorgänger sowie eine M+S-Kennzeichnung.
- Januar 2026: Bridgestone Corporation brachte den BATTLAX RACING STREET RS12 in Europa und Nordamerika auf den Markt und bringt Rennsport-Verbundtechnologie und seine HE-MS-BELT-Struktur in einen straßenzugelassenen Reifen.
Globaler Berichtsumfang des Zweirad-Reifenmarkts
Der Bericht über den Zweirad-Reifenmarkt ist segmentiert nach Bauart (Radial und Diagonal), Schlauchtyp (schlauchlos und Schlauch), Fahrzeugtyp (Motorräder sowie Roller und Mopeds), Antrieb (Verbrennungsmotor und Elektro), Felgengröße (bis 12", 13–17" und über 17"), Saison/Verwendung (Straße, Gelände, Dual-Sport und Rennsport), Vertriebskanal (OEM und Ersatz/Nachmarkt) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Radial |
| Diagonal |
| Schlauchlos |
| Schlauch |
| Motorräder | Pendler |
| Sport | |
| Cruiser | |
| Gelände | |
| Roller und Mopeds |
| Verbrennungsmotor |
| Elektro |
| Bis 12" |
| 13–17" |
| Über 17" |
| Straße |
| Gelände |
| Dual-Sport |
| Rennsport |
| OEM |
| Ersatz/Nachmarkt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Malaysia | |
| Philippinen | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Kenia | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Bauart | Radial | |
| Diagonal | ||
| Nach Schlauchtyp | Schlauchlos | |
| Schlauch | ||
| Nach Fahrzeugtyp | Motorräder | Pendler |
| Sport | ||
| Cruiser | ||
| Gelände | ||
| Roller und Mopeds | ||
| Nach Antrieb | Verbrennungsmotor | |
| Elektro | ||
| Nach Felgengröße | Bis 12" | |
| 13–17" | ||
| Über 17" | ||
| Nach Saison/Verwendung | Straße | |
| Gelände | ||
| Dual-Sport | ||
| Rennsport | ||
| Nach Vertriebskanal | OEM | |
| Ersatz/Nachmarkt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Malaysia | ||
| Philippinen | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Kenia | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Zweirad-Reifenmarkt bis 2032 erreichen?
Der Zweirad-Reifenmarkt wird bis 2032 voraussichtlich 27,15 Milliarden USD erreichen, ausgehend von 19,31 Milliarden USD im Jahr 2026 bei einem CAGR von 5,84%.
Welche Reifenbauart führt die globale Nachfrage an?
Radialreifen führten 2026 mit einem Marktanteil von 71,28%, da sie Vorteile bei Wärmeableitung, Fahrkomfort und Kraftstoffeffizienz bieten.
Warum verändern elektrische Zweiräder die Reifenspezifikationen?
Elektromodelle erzeugen höhere Drehmomentsbelastungen und tragen schwerere Batterien, was den Bedarf an verstärkter Wulstkonstruktion, geeigneten Tragfähigkeitsindizes und passenden Laufflächen-Verbindungen erhöht.
Welcher Vertriebskanal wächst am schnellsten?
Der Ersatz- und Nachmarktkanal wird bis 2032 voraussichtlich mit einem CAGR von 6,81% wachsen, unterstützt durch Lieferflotten und kürzere Reifenersatzzyklen.
Welche Region hat die stärksten Aussichten?
Asien-Pazifik hielt 2026 einen Marktanteil von 68,47% und wird bis 2032 voraussichtlich mit einem CAGR von 6,93% wachsen, unterstützt durch hohen Fahrzeugbesitz und die Einführung elektrischer Zweiräder.
Welcher Fahrzeugtyp erzeugt die größte Reifennachfrage?
Motorräder hielten 2026 einen Marktanteil von 73,37% und werden bis 2032 voraussichtlich mit einem CAGR von 6,11% wachsen.