
Tamaño y Participación del Mercado de Neumáticos para Motocicletas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
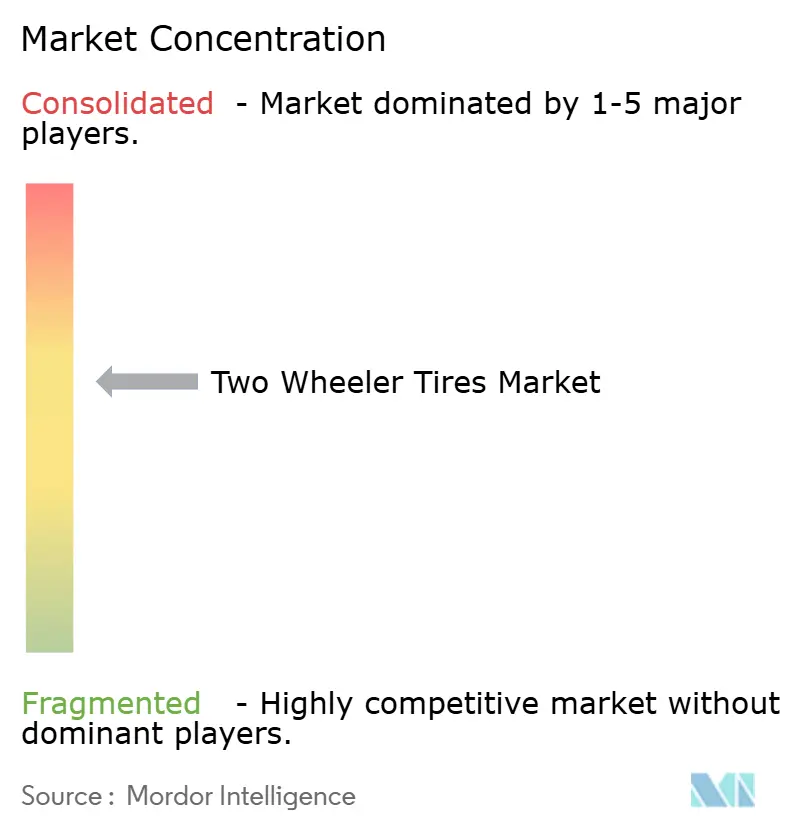
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neumáticos para Motocicletas por Mordor Intelligence
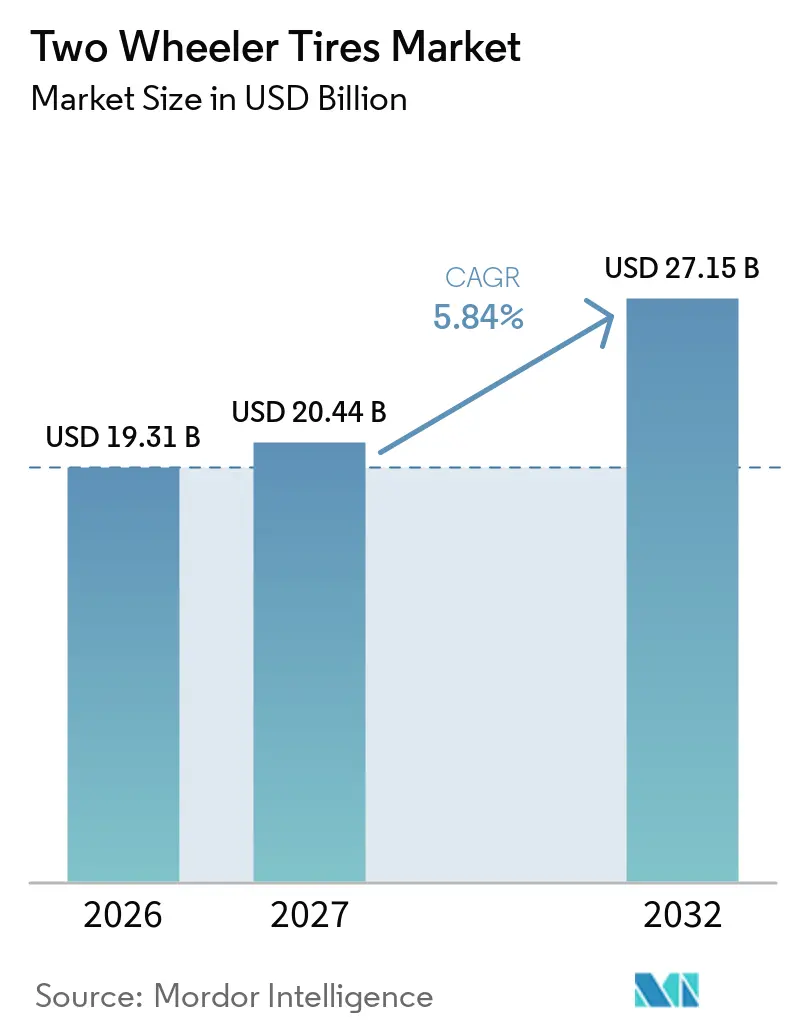
El tamaño del mercado de neumáticos para motocicletas se valoró en 19,31 mil millones de USD en 2026 y se estima que crecerá desde 20,44 mil millones de USD en 2027 hasta alcanzar 27,15 mil millones de USD en 2032, a un CAGR del 5,84% durante el período de pronóstico (2027-2032). El mercado de neumáticos para motocicletas está respaldado por una amplia base de vehículos y una demanda de reposición repetida, especialmente en países donde las motocicletas y los scooters son transporte esencial. Las nuevas ventas mundiales de motocicletas alcanzaron 65 millones de unidades en 2025, mientras que las ventas de motocicletas eléctricas crecieron más rápido que la categoría general, lo que está cambiando los requisitos de neumáticos para fabricantes de equipos originales y la demanda de reposición. El mayor uso para entregas está acortando los ciclos de reposición en zonas urbanas densas, creando una demanda menos vinculada a las ventas de vehículos nuevos. Los fabricantes también están ajustando sus carteras de productos hacia neumáticos radiales, sin cámara y para vehículos eléctricos. Estos cambios crean una oportunidad para las empresas que pueden alinear los compuestos de neumáticos, los datos de montaje y los inventarios de distribución con el cambiante uso de los vehículos.
Conclusiones Clave del Informe
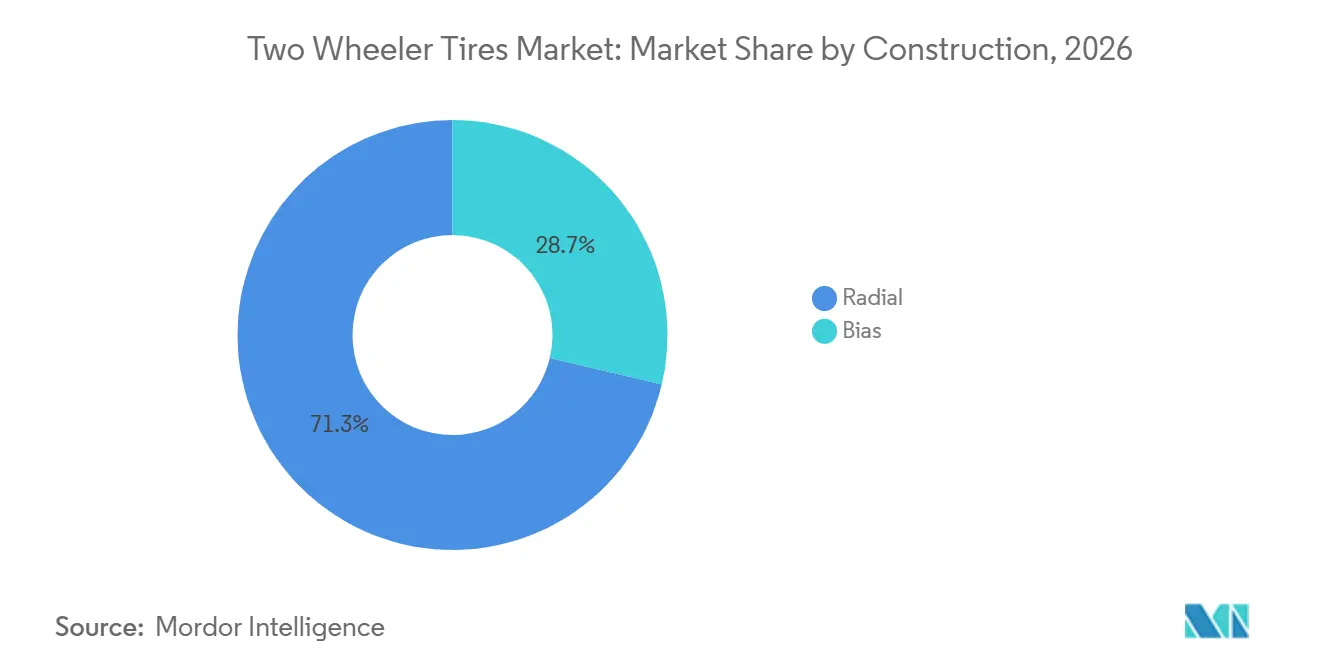
- Por construcción, los neumáticos radiales tuvieron una participación del 71,28% en 2026 y se prevé que crezcan a un CAGR del 6,05% hasta 2032.
- Por tipo de tubo, los neumáticos sin cámara tuvieron una participación del 67,71% en 2026 y se prevé que crezcan a un CAGR del 6,17% hasta 2032.
- Por tipo de vehículo, las motocicletas tuvieron una participación del 73,37% en 2026 y se prevé que crezcan a un CAGR del 6,11% hasta 2032.
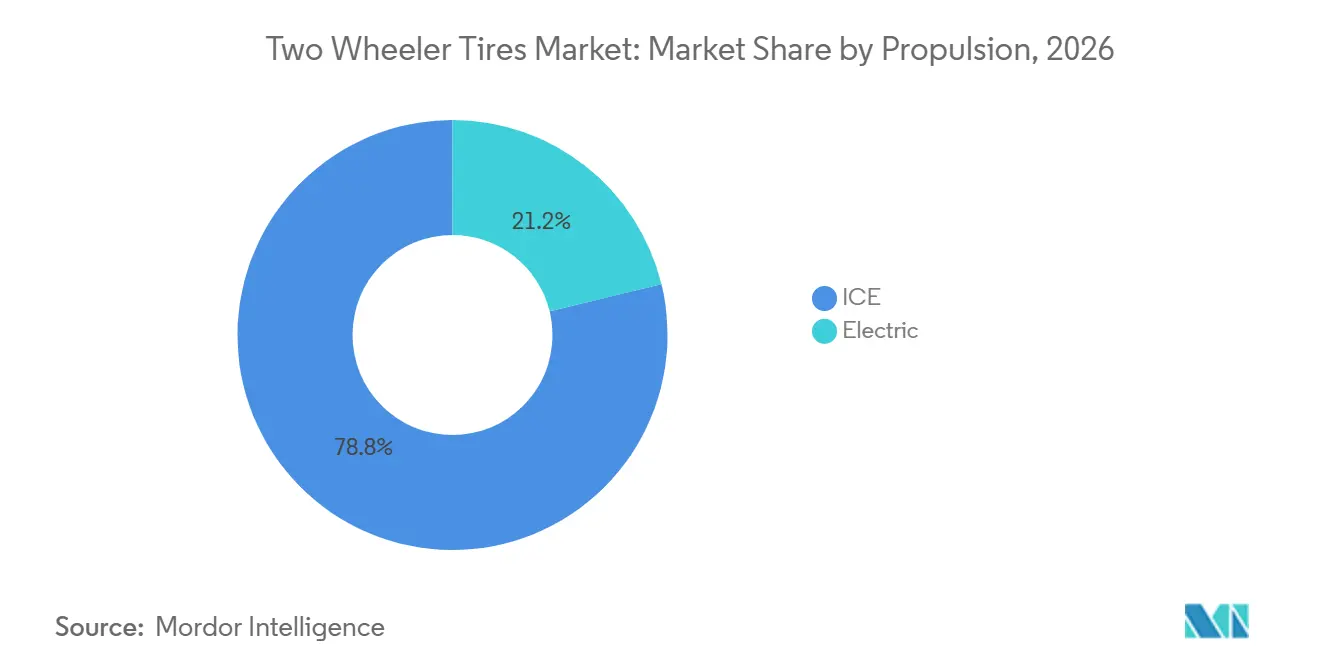
- Por propulsión, los neumáticos para motor de combustión interna tuvieron una participación del 78,81% en 2026, mientras que se prevé que los neumáticos eléctricos crezcan a un CAGR del 9,86% hasta 2032.
- Por tamaño de llanta, los neumáticos de 13 a 17 pulgadas tuvieron una participación del 61,72% en 2026 y se prevé que crezcan a un CAGR del 6,01% hasta 2032.
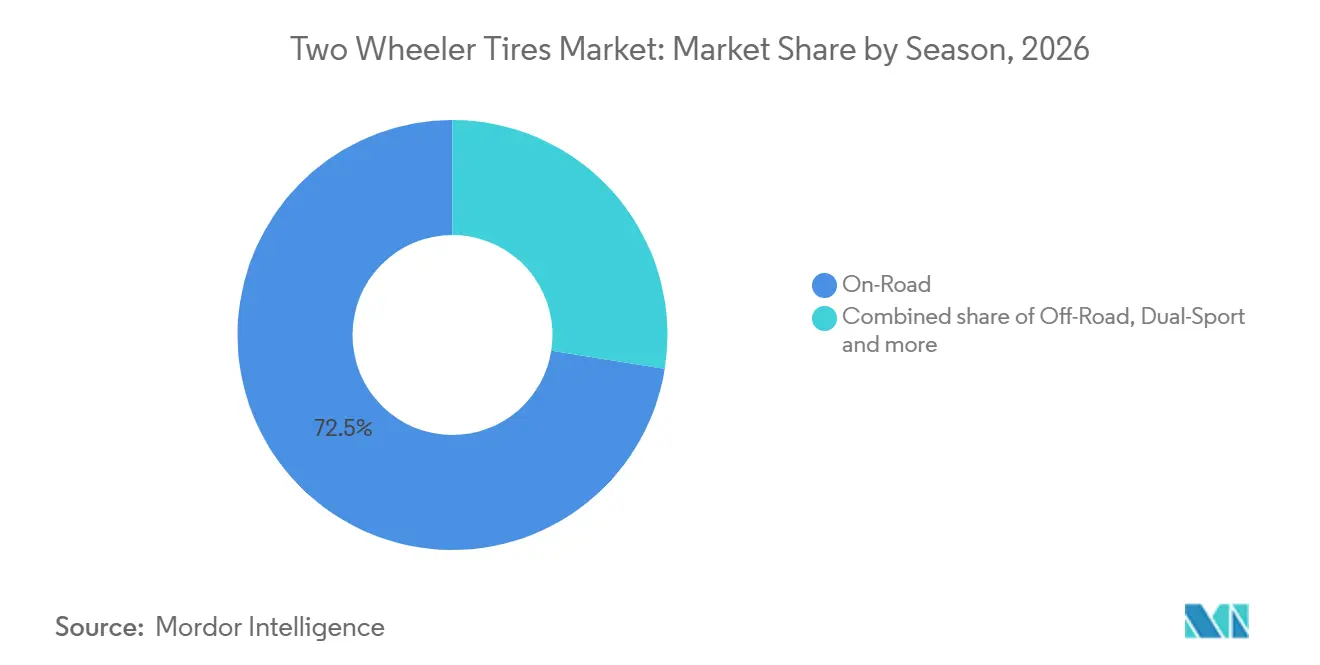
- Por temporada y uso, los neumáticos de carretera tuvieron una participación del 72,46% en 2026, mientras que se prevé que los neumáticos todoterreno crezcan a un CAGR del 6,78% hasta 2032.
- Por canal de ventas, las ventas de reposición y posventa tuvieron una participación del 61,38% en 2026 y se prevé que crezcan a un CAGR del 6,81% hasta 2032.
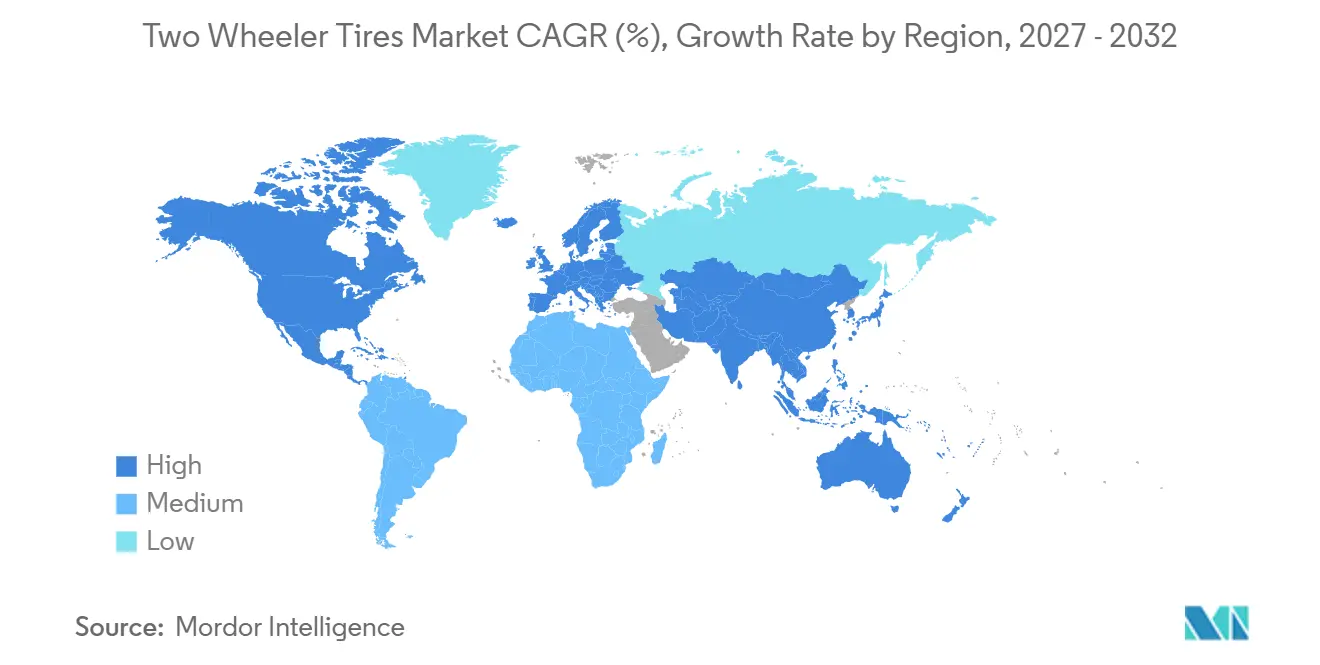
- Por geografía, Asia-Pacífico tuvo una participación del 68,47% en 2026 y se prevé que crezca a un CAGR del 6,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Parque de Motocicletas y Demanda de Reposición | +1.8% | Global, concentrado en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Penetración de Motocicletas Eléctricas | +1.2% | China, India, Vietnam; secundario: Europa, Sudeste Asiático | Mediano plazo (2–4 años) |
| Adopción de Neumáticos Sin Cámara y Radiales | +0.9% | Asia-Pacífico, con expansión a América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Utilización en Entregas Urbanas y Desplazamientos | +0.7% | Asia-Pacífico, América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Localización de Fabricantes de Equipos Originales y Complejidad de Montaje Específico por Plataforma | +0.4% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Variabilidad Climática y de Superficie Vial que Impulsa la Premiumización | +0.3% | Europa, América del Norte, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Parque de Motocicletas y Demanda de Reposición
Las ventas mundiales de motocicletas alcanzaron 65 millones de unidades en 2025, con India, China, Indonesia, Vietnam, Filipinas, Brasil, México, Tailandia, Pakistán y Europa representando el 85% de la demanda. Esta amplia base instalada respalda el mercado de neumáticos para motocicletas porque los neumáticos se reemplazan repetidamente a lo largo de la vida útil del vehículo. La propiedad de hogares supera el 85% en Vietnam, Tailandia e Indonesia, y supera el 50% en India, lo que apunta a un uso diario sustancial en el sur y el sudeste de Asia [1]. Las flotas informales y los vehículos no reflejados plenamente en los registros de matriculación pueden sostener las compras de reposición incluso cuando las ventas de vehículos nuevos se desaceleran. Esto hace que la demanda sea menos dependiente de los volúmenes de fabricantes de equipos originales que en categorías de vehículos con menor intensidad de uso. El mercado de neumáticos para motocicletas se beneficia, por tanto, cuando los proveedores mantienen cobertura de servicio en los canales de reposición locales en lugar de concentrarse únicamente en el montaje original.
Penetración de Motocicletas Eléctricas
Las motocicletas eléctricas están cambiando los requisitos técnicos del mercado de neumáticos para motocicletas. La participación de motocicletas eléctricas en Vietnam también aumentó en 2025 a medida que las zonas de bajas emisiones planificadas en Hanói y Ciudad Ho Chi Minh impulsaron la adopción. El par motor instantáneo aumenta el cizallamiento de la banda de rodadura durante la aceleración y el frenado, mientras que el peso de la batería requiere talones más resistentes y clasificaciones de carga más altas. El programa PM E-DRIVE de India, ampliado en agosto de 2026 a INR 11.900 crore, apoya aproximadamente 4,6 millones de motocicletas eléctricas hasta marzo de 2028, respaldando la cadena de suministro más amplia para la movilidad eléctrica [2]. Los fabricantes que amplíen sus carteras de montaje más allá de las especificaciones para motor de combustión interna pueden reducir el riesgo de mantener inventario de reposición que no cumpla los requisitos de los vehículos eléctricos.
Adopción de Neumáticos Sin Cámara y Radiales
El cambio de neumáticos diagonales con cámara a productos radiales sin cámara está elevando las especificaciones de producto en el mercado de neumáticos para motocicletas. Los productos sin cámara reducen el riesgo de desinflado repentino causado por el fallo de la cámara interior, lo que es importante para los conductores de flotas que recorren grandes distancias diarias. La construcción radial mejora la disipación de calor, la comodidad de conducción y la eficiencia de combustible, especialmente para los usuarios que operan a velocidades más altas o transportan cargas. La certificación BIS de India y los requisitos ECE R75 de Europa influyen en la homologación de fabricantes de equipos originales y respaldan montajes de mayor especificación. Estos factores de cumplimiento dificultan que los productos de menor especificación obtengan programas para vehículos nuevos. El efecto combinado de los estándares de fabricantes de equipos originales y la preferencia del consumidor por montajes más seguros respalda una demanda de reposición de mayor valor en el mercado de neumáticos para motocicletas.
Utilización en Entregas Urbanas y Desplazamientos
Los servicios de entrega basados en plataformas están convirtiendo el uso discrecional de motocicletas en trabajo de alta utilización en Asia, América del Sur y África. Los conductores en zonas urbanas densas pueden recorrer 70–80 km diarios, lo que puede reducir los ciclos de reposición de neumáticos a 6–12 meses. Este patrón aumenta el gasto en neumáticos sin requerir una expansión comparable del parque de vehículos. También extiende el mercado de neumáticos para motocicletas más allá de los centros metropolitanos a medida que las plataformas de entrega de alimentos entran en ciudades indias más pequeñas. Los minoristas organizados y los distribuidores locales pueden beneficiarse cuando ofrecen servicios de montaje, inspección y reposición cerca de donde trabajan los conductores. Los servicios de gestión de neumáticos para flotas también podrían hacer que la demanda de reposición recurrente sea más visible para fabricantes y distribuidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Caucho Natural y las Materias Primas Sintéticas | -0.8% | Global, impacto primario en fabricantes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Importaciones de Bajo Costo y Competencia de Precios | -0.5% | América del Sur, Oriente Medio y África, América del Norte | Mediano plazo (2–4 años) |
| Desajuste de Par Motor y Carga de Vehículos Eléctricos que Aumenta el Riesgo de Garantía | -0.3% | China, India, Europa | Mediano plazo (2–4 años) |
| Datos de Montaje Fragmentados y Aplicación de Calidad que Aumentan las Devoluciones | -0.2% | Oriente Medio y África, América del Sur, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Caucho Natural y las Materias Primas Sintéticas
La disponibilidad de materias primas sigue siendo una restricción para el mercado de neumáticos para motocicletas porque los insumos de caucho afectan directamente los costos de fabricación. Las perturbaciones climáticas en Tailandia y Malasia pueden limitar aún más la actividad de extracción y la disponibilidad estacional. Los fabricantes más pequeños están más expuestos a los movimientos de precios al contado, mientras que las empresas más grandes pueden utilizar caucho sintético, contratos de suministro más largos o integración hacia atrás para gestionar el riesgo. Esta diferencia puede ampliar la brecha operativa entre los grandes actores globales y los productores más pequeños. La innovación en materiales, incluidos los compuestos de base biológica y con contenido reciclado, puede convertirse en una herramienta de gestión de costos además de una iniciativa medioambiental.
Importaciones de Bajo Costo y Competencia de Precios
Las importaciones de bajo costo pueden reducir el poder de fijación de precios en el mercado de posventa en América del Sur, África y partes del Sudeste Asiático. Brasil extendió los derechos antidumping sobre neumáticos para motocicletas procedentes de China, Tailandia y Vietnam por hasta cinco años en diciembre de 2025, lo que demuestra que el acceso al mercado y las medidas comerciales siguen siendo factores competitivos importantes. La Comisión de Administración del Comercio Internacional de Sudáfrica impuso medidas provisionales anticontorneo en junio de 2025 sobre neumáticos reencaminados desde China a través de Tailandia, Vietnam y Camboya. Los productos de menor precio satisfacen cada vez más las expectativas de rendimiento aceptables en aplicaciones convencionales, reduciendo la brecha que los proveedores de marca utilizan para defender sus márgenes. Las revisiones comerciales pueden tardar 12–24 meses, dejando tiempo para que las expectativas de precios se reajusten en los mercados afectados. El mercado de neumáticos para motocicletas puede, por tanto, experimentar presión sobre los precios de venta promedio en el mercado de posventa incluso cuando los aranceles formales permanecen vigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Construcción:
Los Neumáticos Radiales Lideran el Valor ActualLos neumáticos radiales tuvieron el 71,28% de la participación del mercado de neumáticos para motocicletas en 2026 y registraron un CAGR del 6,05% hasta 2032, confirmando su posición como la construcción líder en aplicaciones con mayores exigencias de control térmico, comodidad y manejo. Su posición refleja una mejor disipación de calor, comodidad de conducción y eficiencia de combustible para los conductores que recorren mayores distancias diarias, incluidos repartidores, viajeros habituales y conductores de turismo. Los productos radiales son especialmente relevantes para motocicletas de mediana y alta gama porque estos vehículos exigen mayor estabilidad a alta velocidad, control térmico, agarre predecible en mojado y durabilidad en largas distancias. Los neumáticos diagonales siguen siendo relevantes en condiciones rurales y todoterreno en el sur y el sudeste de Asia, donde sus flancos más rígidos y su menor costo unitario se adaptan a carreteras sin pavimentar, trayectos a baja velocidad y compradores que dan mayor importancia al precio de compra inicial. La industria de neumáticos para motocicletas debe atender ambos segmentos porque los parques de vehículos, las condiciones viales, los presupuestos de los conductores y las redes de servicio de productos siguen siendo diversos.
Bridgestone anunció el BATTLAX ADVENTURE A42 en octubre de 2026 para un lanzamiento global a partir de enero de 2027. El producto utiliza tecnología de drenaje de agua Pulse Groove y compuestos de doble polímero diseñados para mejorar el rendimiento en mojado y la vida útil. Bridgestone informó que la demanda de neumáticos de aventura en Europa creció un 45% durante la década anterior, respaldando una aplicación radial de mayor valor donde los conductores esperan tracción, resistencia al desgaste y confianza en condiciones meteorológicas variables. La adopción de neumáticos radiales ha sido más lenta en la clase de motocicletas de desplazamiento 100–150cc en India que lo que las cifras de participación agregadas pueden sugerir, porque los diseños diagonales siguen siendo familiares, ampliamente disponibles y asequibles en las plataformas de mayor volumen. Esto deja un camino para las actualizaciones en una gran categoría de reposición, incluso cuando los compradores continúan tomando decisiones principalmente en función del precio de compra y la facilidad de reposición local. El tamaño del mercado de neumáticos para motocicletas para productos radiales puede beneficiarse de la mejora de la combinación a medida que más conductores habituales cambian a montajes de mayor especificación.
Por Tipo de Tubo:
Los Productos Sin Cámara Cambian las Normas de MontajeSe proyecta que los neumáticos sin cámara crezcan a un CAGR del 6,17% de 2027 a 2032 y también representaron la mayor participación en 2026 con una participación de mercado del 67,71%. Su crecimiento refleja la resistencia a los pinchazos, la menor resistencia a la rodadura y la pérdida de aire más lenta tras un pinchazo, lo que resulta útil donde la cobertura de servicio en carretera es limitada o la utilización del conductor es alta. Estos beneficios son importantes para los conductores de reparto y los viajeros habituales porque un fallo inesperado del neumático puede interrumpir los ingresos, retrasar los viajes y aumentar los costos de servicio. Los neumáticos con cámara siguen siendo importantes para las motocicletas con ruedas de radios y los modelos de gama básica en el sur de Asia rural y el África subsahariana. Las llantas de aleación que admiten productos sin cámara pueden seguir representando un costo material que muchos compradores no están dispuestos a aceptar, especialmente cuando el vehículo existente sigue siendo funcional. La industria de neumáticos para motocicletas debe, por tanto, gestionar ambos tipos de montaje durante una transición gradual.
Los neumáticos de scooter sin cámara se están convirtiendo en un grupo de productos diferenciado en lugar de una compra de reposición básica. Pueden servir a scooters de motor de combustión interna y eléctricos cuando los diseños coinciden con la carga del vehículo, el uso urbano, las necesidades de resistencia a la rodadura y el requisito práctico de una operación diaria fiable. Un único producto sin cámara puede simplificar el inventario del distribuidor porque no requiere logística de cámara interior separada ni un flujo de inventario separado para tubos de repuesto. Esto puede mejorar la disponibilidad del producto en las redes de distribución de mercados emergentes, donde los puntos de servicio pueden mantener existencias limitadas y los conductores a menudo necesitan un reemplazo rápido. Los canales de fabricantes de equipos originales y de reposición pueden utilizar cada vez más especificaciones sin cámara comunes donde el diseño de la llanta lo permita, lo que permite a los proveedores construir series de producción más grandes y eficientes. El mercado de neumáticos para motocicletas probablemente verá este beneficio primero en flotas y scooters urbanos, donde el tiempo de inactividad, la seguridad del conductor y la utilización diaria tienen un claro valor económico.
Por Tipo de Vehículo:
Las Motocicletas Anclan la Demanda GlobalLas motocicletas tuvieron el 73,37% de la participación del mercado de neumáticos para motocicletas en 2026 y se prevé que crezcan a un CAGR del 6,11% hasta 2032. Su escala abarca vehículos de uso diario, deportivos, de crucero y todoterreno, cada uno con diferentes necesidades de rendimiento de neumáticos y diferentes expectativas de precio, kilometraje, agarre y calidad de conducción. Las motocicletas de uso diario representan una parte sustancial del volumen en India, Indonesia, Vietnam y Filipinas, donde siguen siendo esenciales cuando la cobertura del transporte público es limitada y los viajes familiares deben seguir siendo asequibles. Los modelos deportivos y de crucero crean una demanda de mayor valor para compuestos específicos de plataforma, construcción y rendimiento a alta velocidad. Esta amplia gama permite al mercado de neumáticos para motocicletas atender a varios grupos de ingresos a través de una única categoría de vehículos.
Bridgestone lanzó el BATTLAX RACING STREET RS12 en enero de 2026 para Europa y América del Norte. El neumático homologado para carretera utiliza tecnología de compuesto de neumático de competición y la estructura HE-MS BELT para ofrecer rendimiento de agarre en seco. Los scooters y ciclomotores complementan a las motocicletas en los mercados urbanos densos, donde la maniobrabilidad, el almacenamiento práctico, los menores costos operativos y la facilidad de uso influyen en las compras. Los scooters y ciclomotores representan una gran parte del volumen de neumáticos en Filipinas. Una combinación más rica de motocicletas deportivas, de crucero y de aventura puede respaldar los precios de venta promedio en los mercados maduros a través de productos con especificaciones técnicas más altas. Esta combinación puede compensar parcialmente la menor demanda de unidades donde la propiedad de motocicletas de uso diario ya está generalizada y los compradores de reposición tienen más opciones de productos.
Por Propulsión:
Los Neumáticos Eléctricos Superan el Crecimiento de los de Motor de Combustión InternaSe proyecta que el segmento de propulsión eléctrica crezca a un CAGR del 9,86% de 2027 a 2032, mientras que los neumáticos para motor de combustión interna tuvieron una participación del 78,81% en 2026 y se espera que sigan siendo la mayor fuente de demanda de neumáticos durante el período de pronóstico. Los modelos eléctricos requieren, no obstante, diferentes características de carga, par motor y desgaste, lo que hace que una transferencia directa de montajes para motor de combustión interna no sea fiable para todos los vehículos y condiciones de operación. China es, por tanto, un mercado de referencia importante para el diseño de neumáticos eléctricos, el uso en flotas, el momento de reposición y la disponibilidad en el mercado de posventa. El tamaño del mercado de neumáticos para motocicletas para montajes eléctricos está creciendo desde una base más pequeña, pero requiere desarrollo, pruebas y orientación de montaje separados para distribuidores y puntos de servicio.
Los motores eléctricos aplican el par máximo a los compuestos de la banda de rodadura desde el primer movimiento del vehículo, aumentando las presiones de desgaste durante los arranques y paradas frecuentes en el tráfico urbano. Las baterías añaden peso y pueden requerir una construcción de talón más resistente y clasificaciones de índice de carga más altas que las aplicaciones estándar para motor de combustión interna. Los productos que no cumplen estas necesidades pueden crear riesgos de garantía y seguridad si los distribuidores no actualizan las opciones de montaje a medida que se expanden las flotas eléctricas. Honda planificó una inversión en electrificación de 400 mil millones de yenes, o 2,68 mil millones de USD, para 2026-2030, señalando un mayor flujo de fabricantes de equipos originales para motocicletas eléctricas. La Agencia Internacional de Energía informó que la capacidad de fabricación de motocicletas eléctricas de India alcanzó 10 millones de unidades anuales en 2024 y podría aumentar a 17 millones de unidades si se materializa la capacidad anunciada. Los proveedores que establezcan datos de montaje específicos para vehículos eléctricos, especificaciones de productos, formación de distribuidores y disponibilidad local de forma anticipada pueden crear una posición más sólida en el canal de reposición.
Por Tamaño de Llanta:
Las Llantas de Tamaño Medio Lideran la DemandaLos neumáticos de hasta 12 pulgadas tuvieron una participación del 26,14% del mercado de neumáticos para motocicletas en 2026. La categoría refleja la prevalencia de scooters y motocicletas de pequeño desplazamiento en China, Vietnam, Indonesia y Filipinas, donde estos vehículos apoyan la movilidad personal rutinaria y los viajes comerciales en ciudades densas. La categoría de 13 a 17 pulgadas tuvo la mayor participación, con un 61,72%, y se prevé que crezca a un CAGR del 6,01% hasta 2032. El crecimiento está vinculado a motocicletas de mediana cilindrada, deportivas, de crucero y de aventura, que necesitan formatos de rueda más grandes y neumáticos de mayor rendimiento. La amplia cobertura de tamaños de llanta sigue siendo necesaria porque el uso del conductor, la capacidad del vehículo y las condiciones viales difieren enormemente según la geografía.
Los neumáticos de más de 17 pulgadas sirven a un grupo más reducido pero de mayor valor de usuarios premium y de competición. La personalización en el mercado de posventa, el turismo de larga distancia y las mejoras de rendimiento respaldan el gasto en reposición en esta categoría. El lanzamiento del A42 de Bridgestone cubre tamaños de 17 a 21 pulgadas y se dirige a montajes para motocicletas de aventura y turismo. Michelin lanzó el Anakee Adventure 2 en enero de 2026 para motocicletas de trail y aventura. Michelin declaró que el producto proporciona un 21% más de vida útil del neumático trasero y una mejor adherencia en mojado en comparación con su predecesor. Estas presentaciones muestran que el desarrollo de productos se concentra donde los clientes otorgan mayor valor a la seguridad, la durabilidad y el rendimiento en superficies viales cambiantes.
Por Temporada/Uso:
Los Neumáticos Todoterreno Crecen Más Rápido que los de CarreteraLos neumáticos de carretera tuvieron una participación del 72,46% del mercado de neumáticos para motocicletas en 2026. Los desplazamientos urbanos y semiurbanos respaldan esta posición de liderazgo en Asia y América del Sur, donde la mayoría de los conductores viajan por carreteras pavimentadas para trabajar, estudiar, realizar viajes domésticos y comercio local. Se prevé que los neumáticos todoterreno crezcan a un CAGR del 6,78% hasta 2032, la tasa más rápida entre las categorías de temporada y uso. La conducción de aventura respalda la demanda en Europa y América del Norte, mientras que el transporte utilitario respalda la demanda en el África rural y el Sudeste Asiático. El mercado de neumáticos para motocicletas debe satisfacer requisitos distintos para los desplazamientos en carretera, el uso en senderos y la conducción en superficies mixtas.
Los neumáticos dual-sport sirven a los conductores que utilizan carreteras urbanas durante la semana y rutas sin pavimentar durante el ocio o los viajes más largos. El Anakee Adventure 2 de Michelin tiene una marcación M+S y un diseño de banda de rodadura destinado a la tracción en senderos. Los neumáticos de competición siguen siendo un nicho de alto valor respaldado por usuarios de circuito y tecnología de automovilismo. Bridgestone anunció el neumático slick RACING BATTLAX V03 en octubre de 2025 para uso en circuito en Europa y América del Norte. Los usos agrícolas informales y de última milla rural en economías emergentes pueden no estar completamente reflejados en los datos de demanda formales. Esto significa que la demanda todoterreno puede ser menos visible que su contribución al transporte, los medios de vida y el acceso local indicaría.

Por Canal de Ventas:
La Demanda de Reposición se Expande Más RápidoEl canal de reposición y posventa tuvo una participación del 61,38% en 2026 y se prevé que crezca a un CAGR del 6,81% de 2027 a 2032. Los fabricantes de equipos originales tuvieron el 38,62% restante porque la mayoría de las motocicletas nuevas salen de fábrica con neumáticos especificados por el fabricante y una elección limitada del comprador en el punto de venta inicial. La demanda de reposición está aumentando a través de flotas de reparto, actualizaciones de marca, minoristas organizados y comercio digital de montaje, donde los conductores pueden comparar productos más fácilmente que en la compra de un vehículo nuevo. La participación de los fabricantes de equipos originales en el mercado de neumáticos para motocicletas sigue siendo sustancial porque los contratos de fabricantes de equipos originales establecen el estándar del primer montaje y a menudo influyen en las preferencias posteriores del conductor. Sin embargo, las compras de reposición dan a los conductores y operadores de flotas mayor margen para elegir marcas, construcciones y niveles de rendimiento. Esto convierte la distribución en el mercado de posventa en un punto central de competencia.
Los contratos de fabricantes de equipos originales pueden fijar especificaciones de producto y precios 12–24 meses antes de la producción del vehículo, creando un ciclo de planificación más largo para los proveedores. El rendimiento actual en el mercado de posventa puede, por tanto, configurar la posición de un proveedor en una futura negociación con fabricantes de equipos originales, especialmente cuando la experiencia del cliente confirma la vida útil, el soporte de servicio y la calidad del montaje. Las marcas que ganan la fidelidad del conductor a través de los canales de reposición pueden tener más probabilidades de proteger o ganar negocios de equipos originales. Las plataformas digitales de montaje pueden fortalecer este vínculo cuando proporcionan una correspondencia fiable de neumáticos y llantas, disponibilidad clara y acceso a instalaciones cercanas. Los servicios de gestión de neumáticos para flotas pueden combinar inspecciones, montaje y reposiciones en una oferta recurrente que ayuda a los conductores comerciales a gestionar los costos. El mercado de neumáticos para motocicletas puede volverse más orientado al servicio, donde las flotas de reparto requieren un tiempo de actividad predecible y costos operativos controlados.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 68,47% de la participación del mercado de neumáticos para motocicletas en 2026 y se prevé que crezca a un CAGR del 6,93% hasta 2032. Más del 85% de los hogares en Vietnam, Tailandia e Indonesia poseen una motocicleta, mientras que las motocicletas representaron el 77% de las ventas y la producción de vehículos en India en el ejercicio fiscal 2025. Esta base de propiedad crea una alta demanda de reposición y respalda una amplia red de proveedores de fabricantes de equipos originales, minoristas locales y talleres de servicio. China vendió aproximadamente 7,2 millones de motocicletas eléctricas en 2025, más de la mitad del total eléctrico mundial, lo que muestra con qué rapidez las especificaciones eléctricas pueden volverse importantes en un gran mercado regional. La participación eléctrica de Vietnam también aumentó en 2025, reforzando la necesidad de neumáticos diseñados para las cargas y el par motor de los scooters eléctricos. Los requisitos BIS de India afectan a la calidad y las opciones de montaje de fabricantes de equipos originales. El tamaño del mercado de neumáticos para motocicletas en la región está, por tanto, respaldado tanto por la demanda de reposición convencional como por un nivel de producto de vehículos eléctricos en crecimiento.
Europa
Europa tiene un perfil de demanda más premium, configurado por motocicletas de aventura, trail y deportivas. Bridgestone citó un aumento del 45% en la demanda de neumáticos de aventura en Europa durante la década anterior en su lanzamiento del A42. Este grupo de clientes valora el rendimiento en mojado, la durabilidad y la comodidad para trayectos más largos. El Anakee Adventure 2 de Michelin muestra el enfoque del producto, con mejoras declaradas en el agarre en mojado y la longevidad del neumático trasero. El uso de scooters eléctricos urbanos también está aumentando en ciudades con políticas de aire limpio. La homologación de tipo ECE R75 y las obligaciones de neumáticos al final de su vida útil elevan las barreras de cumplimiento para las importaciones de menor costo. La participación del mercado de neumáticos para motocicletas para productos premium puede beneficiarse cuando los requisitos de cumplimiento y rendimiento respaldan a los proveedores establecidos.
América del Norte, América del Sur y Oriente Medio y África
América del Norte está orientada hacia motocicletas premium, deportivas y recreativas, donde los neumáticos radiales de rendimiento reciben un mayor gasto en el mercado de posventa. América del Sur combina grandes flotas de motocicletas urbanas de uso diario con incertidumbre en la política comercial. La extensión de los derechos antidumping de Brasil en diciembre de 2025 sobre neumáticos para motocicletas procedentes de China, Tailandia y Vietnam puede influir en los precios y el acceso de los proveedores. Oriente Medio y África incluye casos de uso muy diferentes, desde la conducción recreativa en Arabia Saudita y los Emiratos Árabes Unidos hasta los usos comerciales y de transporte diarios en el África subsahariana. La participación de motocicletas eléctricas en Kenia aumentó del 7,4% en 2024 al 14,9% en octubre de 2025, respaldada por la electrificación de los mototaxis y las exenciones del IVA. El mercado de neumáticos para motocicletas necesita un posicionamiento de producto flexible en estas regiones porque una cartera premium estandarizada no abordará todos los patrones de uso local.
Panorama Competitivo
El mercado de neumáticos para motocicletas está moderadamente concentrado. Los fabricantes indios tienen una ventaja en el suministro a fabricantes de equipos originales en Asia-Pacífico gracias a la capacidad de volumen, las relaciones locales y los acuerdos específicos de plataforma. Los fabricantes globales compiten a través de compuestos de neumáticos, posicionamiento de rendimiento y reconocimiento de marca. El A42 de Bridgestone utiliza tecnología de drenaje de agua Pulse Groove y compuestos de doble polímero para motocicletas de aventura [3]. El Anakee Adventure 2 de Michelin se dirige a usuarios de trail y aventura a través de mejoras en el agarre en mojado y la longevidad. Estos lanzamientos muestran que la innovación de productos sigue siendo importante en los segmentos de alto valor del mercado de neumáticos para motocicletas.
El mercado de posventa es un área importante de competencia porque los conductores seleccionan productos de reposición después de que el neumático original se desgasta. Los productores regionales más pequeños pueden atender segmentos de volumen de menor precio que son difíciles de abordar de forma rentable para las marcas globales. Los fabricantes chinos están expandiendo las exportaciones a mercados de posventa sensibles al precio en África y el Sudeste Asiático. La acción provisional anticontorneo de Sudáfrica en 2025 ilustra la respuesta regulatoria a esta presión competitiva. La información fiable de montaje puede convertirse en una fuente significativa de diferenciación a medida que los modelos eléctricos se vuelven más comunes. Las empresas que vinculan el diseño del producto, el inventario local y una orientación clara de montaje pueden reducir las devoluciones y proteger la confianza del cliente.
Una brecha competitiva clave sigue siendo los neumáticos de reposición específicos para vehículos eléctricos. Solo China vendió aproximadamente 7,2 millones de motocicletas eléctricas en 2025, creando una base instalada en crecimiento con necesidades que difieren de los vehículos de motor de combustión interna. Los proveedores necesitan compuestos de banda de rodadura que gestionen el par motor y estructuras de neumático que soporten el mayor peso del vehículo. El lanzamiento del RS12 de Bridgestone en enero de 2026 demuestra la inversión continua en tecnología de rendimiento derivada de la competición para productos de carretera. El lanzamiento del Anakee Adventure 2 de Michelin en enero de 2026 demuestra una atención similar a la creciente categoría de trail y aventura. La competencia en el mercado de neumáticos para motocicletas dependerá de qué tan bien las empresas combinen productos de rendimiento con disponibilidad en el mercado masivo.
Líderes de la Industria de Neumáticos para Motocicletas
-
MRF Limited
-
TVS Srichakra Limited
-
CEAT Limited
-
Apollo Tyres Limited
-
Bridgestone Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Neumáticos para Motocicletas Empresas cubiertas en este informe
- MRF Limited
- TVS Srichakra Limited
- CEAT Limited
- Apollo Tyres Limited
- Compagnie Générale des Établissements Michelin
- Bridgestone Corporation
- Pirelli & C. S.p.A.
- Continental AG
- Sumitomo Rubber Industries, Ltd.
- Cheng Shin Rubber Industry Co., Ltd.
- Inoue Rubber Co., Ltd.
- Kenda Rubber Industrial Co., Ltd.
- Reifenwerk Heidenau GmbH & Co. Produktions KG
- The Yokohama Rubber Co., Ltd.
- Timsun Thailand Co., Ltd.
- Deestone Corporation Public Company Limited
- Hwa Fong Rubber (Thailand) Public Company Limited
- JK Tyre & Industries Limited
- Ralson India Limited
- Hangzhou Zhongce Rubber Co., Ltd.
- Giti Tire Pte. Ltd.
Desarrollos recientes de la industria en Mercado de Neumáticos para Motocicletas
- Octubre de 2026: Bridgestone Corporation anunció el neumático de turismo de aventura BATTLAX ADVENTURE A42, con un lanzamiento global a partir de enero de 2027 en 6 tamaños, 9 tamaños adicionales en 2028, y un 18% más de vida útil del neumático delantero y un 25% más del trasero que su predecesor.
- Julio de 2026: CEAT aprobó una inversión de aproximadamente INR 1.205 crore para aumentar su capacidad de neumáticos para motocicletas en un 66%, de aproximadamente 80.000 a 133.000 neumáticos al día, para el ejercicio fiscal 2031.
- Mayo de 2026: TVS Srichakra aprobó un gasto de capital de hasta INR 220 crore en sus plantas de Madurai, incluidos INR 110 crore para la capacidad de neumáticos para motocicletas.
- Enero de 2026: Michelin lanzó el Anakee Adventure 2 para motocicletas de trail y aventura, ofreciendo un 21% más de vida útil del neumático trasero que su predecesor y marcación M+S.
- Enero de 2026: Bridgestone Corporation lanzó el BATTLAX RACING STREET RS12 en Europa y América del Norte, llevando la tecnología de compuesto de neumático de competición y su estructura HE-MS BELT a un neumático homologado para carretera.
Alcance del Informe Global del Mercado de Neumáticos para Motocicletas
El informe del mercado de neumáticos para motocicletas está segmentado por construcción (radial y diagonal), tipo de tubo (sin cámara y con cámara), tipo de vehículo (motocicletas y scooters y ciclomotores), propulsión (motor de combustión interna y eléctrico), tamaño de llanta (hasta 12", 13–17" y más de 17"), temporada/uso (en carretera, todoterreno, dual-sport y competición), canal de ventas (fabricante de equipos originales y reposición/posventa) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Radial |
| Diagonal |
| Sin Cámara |
| Con Cámara |
| Motocicletas | Uso Diario |
| Deportivas | |
| Crucero | |
| Todoterreno | |
| Scooters y Ciclomotores |
| Motor de Combustión Interna |
| Eléctrico |
| Hasta 12" |
| 13–17" |
| Más de 17" |
| En Carretera |
| Todoterreno |
| Dual-Sport |
| Competición |
| Fabricante de Equipos Originales |
| Reposición/Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Malasia | |
| Filipinas | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Kenia | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Construcción | Radial | |
| Diagonal | ||
| Por Tipo de Tubo | Sin Cámara | |
| Con Cámara | ||
| Por Tipo de Vehículo | Motocicletas | Uso Diario |
| Deportivas | ||
| Crucero | ||
| Todoterreno | ||
| Scooters y Ciclomotores | ||
| Por Propulsión | Motor de Combustión Interna | |
| Eléctrico | ||
| Por Tamaño de Llanta | Hasta 12" | |
| 13–17" | ||
| Más de 17" | ||
| Por Temporada/Uso | En Carretera | |
| Todoterreno | ||
| Dual-Sport | ||
| Competición | ||
| Por Canal de Ventas | Fabricante de Equipos Originales | |
| Reposición/Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Malasia | ||
| Filipinas | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Kenia | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de neumáticos para motocicletas para 2032?
Se proyecta que el mercado de neumáticos para motocicletas alcance 27,15 mil millones de USD en 2032, aumentando desde 19,31 mil millones de USD en 2026 a un CAGR del 5,84%.
¿Qué construcción de neumático lidera la demanda global?
Los neumáticos radiales lideraron con una participación del 71,28% en 2026 porque ofrecen beneficios de disipación de calor, comodidad de conducción y eficiencia de combustible.
¿Por qué las motocicletas eléctricas están cambiando los requisitos de los neumáticos?
Los modelos eléctricos generan mayores cargas de par motor y llevan baterías más pesadas, aumentando la necesidad de una construcción de talón reforzada, clasificaciones de carga adecuadas y compuestos de banda de rodadura apropiados.
¿Qué canal de ventas está creciendo más rápido?
Se prevé que el canal de reposición y posventa crezca a un CAGR del 6,81% hasta 2032, respaldado por flotas de reparto y ciclos de reposición de neumáticos más cortos.
¿Qué región tiene las perspectivas más sólidas?
Asia-Pacífico tuvo una participación del 68,47% en 2026 y se prevé que se expanda a un CAGR del 6,93% hasta 2032, respaldado por una alta propiedad y la adopción de motocicletas eléctricas.
¿Qué tipo de vehículo genera la mayor demanda de neumáticos?
Las motocicletas tuvieron una participación del 73,37% en 2026 y se prevé que crezcan a un CAGR del 6,11% hasta 2032.