
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 298.04 百万米ドル |
| 市場規模 (2027) | 324.53 百万米ドル |
| 市場規模 (2032) | 471.01 百万米ドル |
| 成長率 (2027 - 2032) | 7.73 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場分析
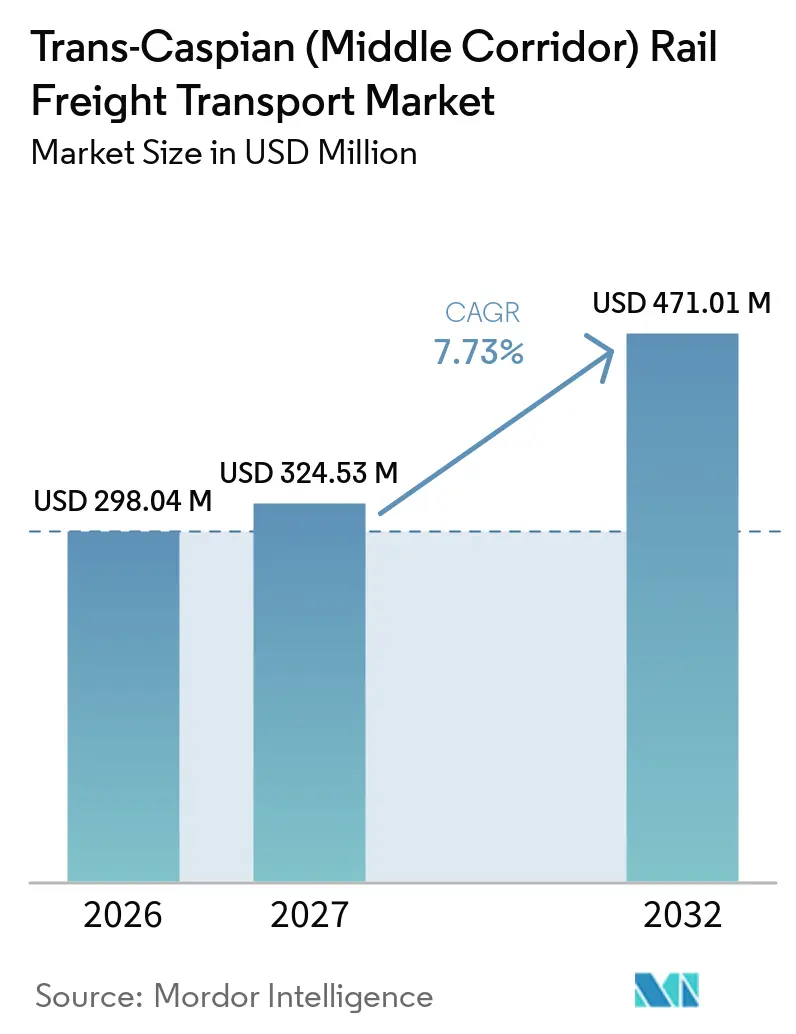
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模は、2026年に298.04 ミリオン 米ドル、2027年に324.53 ミリオン 米ドルと予測され、2027年から2032年にかけてCAGR 7.73%で成長し、2032年までに471.01 ミリオン 米ドルに達する見込みです。
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、荷主がロシアを経由する北部ルートからユーラシアのカーゴを転換するにつれて重要性を増しています。この転換は散発的な輸送を超え、荷主による複数年にわたる商業的コミットメントを支えています。トランスカスピアン国際輸送ルートのコンテナ輸送量は2025年に36%増加し76,900 TEUに達した一方、コリドー全体のトン数は412 ミリオン トンでした。この変化は、コンテナ化された高付加価値貨物のより大きな役割を示し、トン当たりの収益強化を支えています。フレート量は2026年最初の8か月間に前年比22%増加し、東西間トランジットフレートは55%増加し、コリドー全体で需要が活発であったことを示しています。[1]
レポートの主要なポイント
- 貨物タイプ別では、コンテナ化フレートが2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模の42.75%を占め、プロジェクト・大型貨物は2032年にかけてCAGR 9.31%の成長が予測されています。
- 商品別では、機械・電気機器・産業財が2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場シェアの22.19%を占め、自動車および自動車部品は2032年にかけてCAGR 9.85%で成長すると予測されています。
- 輸送構成別では、フルコンテナロード輸送が2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模の35.22%を占め、専用・ブロックトレインサービスは2032年にかけてCAGR 8.70%で成長すると予測されています。
- 顧客タイプ別では、フレートフォワーダーおよびサードパーティロジスティクスプロバイダーが2026年のトランスカピアン(ミドルコリドー)鉄道フレート輸送市場シェアの38.65%を占め、海運会社およびインターモーダルオペレーターは2032年にかけてCAGR 8.64%で成長すると予測されています。
- 貿易フロー別では、西行きフレートが2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模の52.07%を占め、東行きフレートは2032年にかけてCAGR 8.56%で成長すると予測されています。
- 地域別では、中国が2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場シェアの28.58%を占め、その他の接続市場は2032年にかけてCAGR 9.18%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北部コリドーからのサプライチェーン多様化 | +2.2% | ロシア迂回ルートを必要とするEU、米国、東アジアの荷主からの需要を伴うグローバル | 長期(4年以上) |
| 時間的制約のある中国・欧州間カーゴの増加 | +1.5% | 中国の発地ハブおよびポーランド、ルーマニア、ドイツ、トルコの欧州ターミナル | 中期(2〜4年) |
| バクー・トビリシ・カルスおよびカスピ海港湾能力の拡張 | +1.2% | アゼルバイジャンおよびジョージア、カザフスタンおよびトルコへの波及効果 | 中期(2〜4年) |
| コリドー全体のデジタル化と貿易円滑化 | +0.8% | カザフスタン、アゼルバイジャン、ジョージア、EUゲートウェイへの拡張 | 中期(2〜4年) |
| 定期ブロックトレインの密度とカーゴ集約 | +0.6% | カザフスタンおよび中国の発地ノード、アゼルバイジャン、ジョージア | 短期(2年以内) |
| カスピ海水位適応と港湾稼働率向上への投資 | +0.4% | カザフスタン、アゼルバイジャン、トルクメニスタン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北部コリドーからのサプライチェーン多様化
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、中国・欧州間フレート計画がロシア領土から離れる持続的なシフトの恩恵を受けています。荷主のリスクポリシーおよび保険会社の制限により、多くの貨物オーナーにとって代替ルーティングがより重要になっています。DSVは2025年4月にDB Schenkerを143億ユーロ(16.82 ビリオン 米ドル)で買収し、その後2025年8月にロシアを経由する鉄道フレートを廃止しました。これらの選択はフレートを代替コリドーへ向け、信頼性の高いブロックトレイン能力の価値を高めています。サービス頻度の向上はトランジット時間の信頼性を改善し、欧州荷主が感じるルートリスクを低減できます。DSVとSchenkerの統合ネットワークはまた、鉄道オペレーターとの専用能力交渉に必要な規模を持ち、同様のカーゴ量を持たない小規模フォワーディング企業に圧力をかけています。
時間的制約のある中国・欧州間カーゴの増加
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、海上フレートよりも短い納期を必要とする貨物にとってより関連性が高まっています。コンテナブロックトレインは2025年に平均12〜15日のトランジット時間を記録し、電子機器、アパレル、自動車スペアパーツに必要な納期範囲内にルートを収めました。中国・欧州間の鉄道活動は2026年第1四半期に拡大し、5,460本の列車(前年比29%増)が546,000個のコンテナ(前年比22%増)を輸送しました。アルティンコル・ホルゴスでの電子手続きにより通関処理時間が24時間から30分に短縮されるなど、より迅速な通関処理もルートを支えています。この改善により総納期が短縮され、在庫回転が速いカーゴを支援します。カザフスタンの簡素化された通関手続きもシングルウィンドウの慣行と整合しており、時間的制約のある消費財において深海ルーティングとの競争力を高めています。[2]
バクー・トビリシ・カルスおよびカスピ海港湾能力の拡張
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、ルートの重要な鉄道・港湾区間において能力を獲得しました。Azerbaijan Railwaysは2025年に2億5,000万米ドルの費用でバクー・トビリシ・カルス鉄道のジョージア区間184キロメートルの近代化を完了しました。この工事は13駅、55橋梁、8牽引変電所をカバーし、年間フレート能力を100万トンから500万トンに増加させました。トルコは2034年までにさらに1,700万トンの能力目標を発表しています。[3] EBRDおよびEUは2025年にアクタウ港の改良に最大4,500万ユーロ(52.93 ミリオン 米ドル)の融資を承認し、コンテナスループットを拡大し、コンテナ当たりの平均処理時間を4分から2.5分に短縮します。バクー港は段階的な拡張を進めており、2027年末までにコンテナ能力30万TEUを目標としています。
コリドー全体のデジタル化と貿易円滑化
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、カーゴが複数の鉄道・海上・通関管轄区域を越えるため、共有デジタルシステムに依存しています。カザフスタンは2025年から2027年の運輸産業デジタル化ロードマップを通じて、カスピ海港湾向けの電子海事シングルウィンドウを導入しました。このシステムはアクタウおよびクリクでのペーパーレス船舶入出港を支援することを目的としています。アゼルバイジャンとカザフスタンは2025年4月にバクー港とアクタウ海上貿易港間の電子データ交換を開始し、船舶積載調整とコンテナ追跡を改善しました。アクタウコンテナハブはJSC Georgian Railwayのデジタルシステムと接続し、ジョージア国境での列車検査時間を8〜9時間から40分に短縮しました。TITR協会はまた2026年4月に電子文書管理とデジタル署名に関する合意に達し、ルート全体でデジタル調整が拡大する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチモーダルトランシップメントおよび国境通過の遅延 | -0.9% | カザフスタン・中国間の越境地点およびカスピ海フェリーターミナルを含むすべてのトランジットポイント | 中期(2〜4年) |
| 機関車、貨車、船舶、荷役機器の不足 | -0.7% | カザフスタンおよびアゼルバイジャンのカスピ海区間とジョージア鉄道ネットワーク | 中期(2〜4年) |
| 分断された運賃・責任・コリドーガバナンス | -0.5% | コリドー全体、特に複数国間の運賃交渉とクレーム解決 | 長期(4年以上) |
| 空コンテナの不均衡と弱い逆方向カーゴフロー | -0.4% | カザフスタンから欧州への西行き区間およびEUとトルコのターミナルでの返送再配置 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチモーダルトランシップメントおよび国境通過の遅延
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、鉄道から海上への乗り換えポイントおよび国境通過においてスケジュールリスクに直面しています。カスピ海の通過は悪天候や港湾閉鎖によって中断される可能性のある海上段階を追加します。5つの国家鉄道システム、3つの海上管轄区域、および個別の通関制度が単一の輸送全体にわたって調整の要求を加えます。アゼルバイジャン、カザフスタン、ジョージアは2025年10月に通関事前通関と同期時刻表をカバーするアクションプランに署名しました。完全な実施は予測期間を通じて継続し、調整改革はサービスの一貫性向上にとって引き続き重要です。
空コンテナの不均衡と弱い逆方向カーゴフロー
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場には、機器の再配置コストを引き上げる明確な方向性の不均衡があります。2026年最初の8か月間に、42,642 TEUが西方向に移動し、10,932 TEUが東方向に移動し、ほぼ4対1の不均衡が生じました。オペレーターはしばしば収益カーゴなしに機器を中国に返送し、列車移動当たりの収益を低下させます。KTZ ExpressとPasifik Eurasia Lojistikは2026年5月にイズミルから中国への試験的な東行き列車を50本の40フィートコンテナの家庭用冷蔵庫で運行しました。この試験は東行き輸送が開発可能であることを示しましたが、商業規模には達していませんでした。トルコの自動車・消費財製造基盤からのより持続可能な返送フレートは、機器使用率とコリドー経済性を改善するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
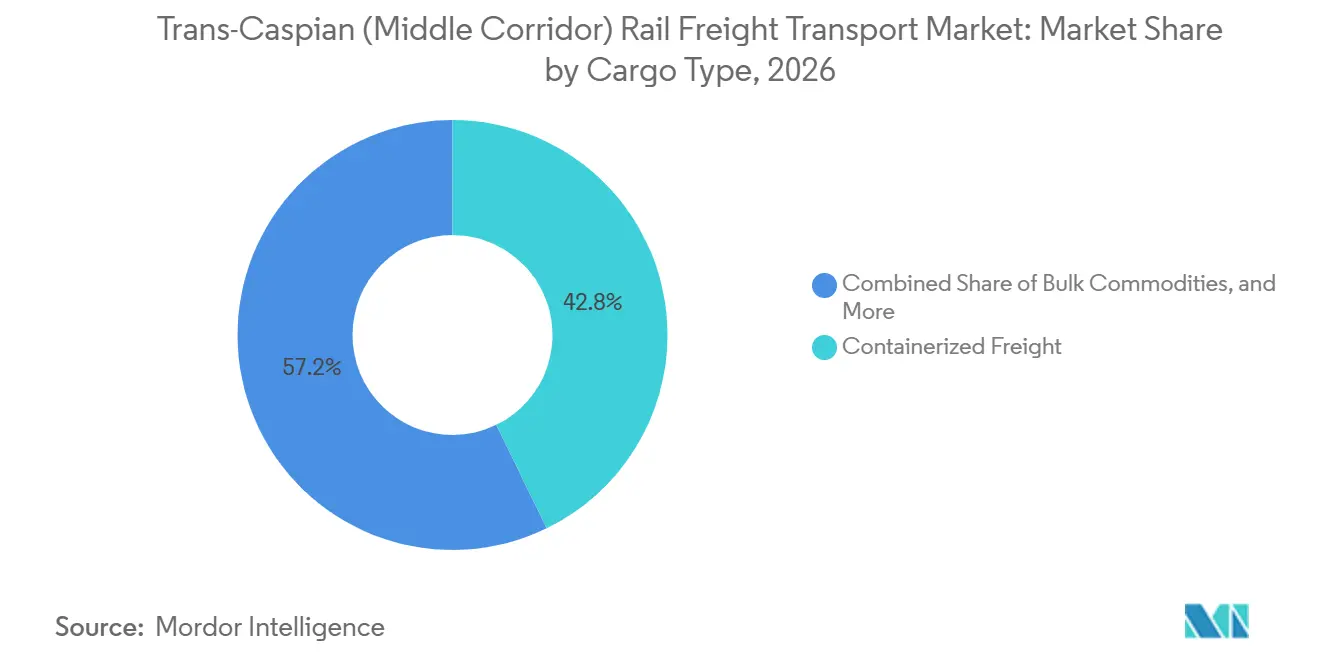
コンテナ化フレートが高付加価値ミックスをリードコンテナ化フレートは2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場シェアの42.75%を占めました。市場は、カスピ海輸送での安全なボックスハンドリングを必要とする製造品の移動においてコリドーが果たす大きな役割から恩恵を受けています。TITRのコンテナ輸送量は2025年に36%増加し76,900 TEUに達しましたが、コリドー全体のトン数は減少しました。この動きは、低付加価値バルク輸送からコンテナ化カーゴへの継続的なシフトを支えています。バルク商品は、カザフスタンとアゼルバイジャン間の石油、穀物、フェロアロイフローにとって引き続き関連性があります。一般貨物とブレークバルクは地域の産業ニーズに対応していますが、そのペースはコンテナ化成長より低くなっています。
プロジェクト・大型貨物は2027年から2032年にかけてCAGR 9.31%で成長すると予測されています。中央アジアのインフラ投資は重機設備への需要を支え、鉄道は高コストの航空フレートに対する実用的な代替手段を提供します。Azerbaijan Railwaysは2025年に392本の東から西へのブロックトレインを受け入れ、2024年比37%増となり、2026年には400本を目標としています。長期目標は年間1,000本です。TITR協会はまた4月の合意を通じて2026年に600本の中国・カザフスタン間コンテナ列車を支援しました。温度管理、危険物、大型貨物サービスはトランスカスピアン鉄道フレート輸送産業の小さな部分にとどまりますが、OJSDルールおよびTIR文書との整合から恩恵を受けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
商品別:
自動車および自動車部品が最速成長を記録機械・電気機器・産業財は2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場シェアの22.19%を占めました。市場は中央アジアの製造・エネルギーセクターへの資本設備輸入によって支えられており、中国の民生用電子機器が頻繁な西行き輸送を生み出しています。China State Railway Groupは2026年に電子機器、家電製品、消費財を積んだ最初の武漢・バクー間コンテナブロックトレインを開始しました。このサービスは18日間のトランジット時間を持ち、コリドーネットワークに製造発地を追加しました。
自動車および自動車部品は2027年から2032年にかけてCAGR 9.85%で成長すると予測されています。中国製部品を使用するトルコ拠点の最終組立がこのフレートストリームを支え、紅海・スエズ輸送よりも速い入荷ルートを提供できます。農産物および食料品は返送カーゴ開発の取り組みにおいて役割を果たしています。KTZ Expressは2026年3月にコリドーとCMA CGMの海上接続を通じてカザフスタン産小麦粉をニューヨークへ試験輸送しました。また同じマルチモーダルの組み合わせを通じて米をアントワープへ輸送しました。化学品・石油化学品はカザフスタンの下流処理計画に従い、鉱物・鉱石・バルクカーゴはカスピ海フェリー積載制約に最も影響を受けます。繊維・アパレル・消費財は欧州バイヤーへの迅速な納品需要から恩恵を受けます。これらのカーゴグループはコリドーの商業基盤を広げ、限られたコンテナ化輸入への依存を低減します。
輸送構成別:
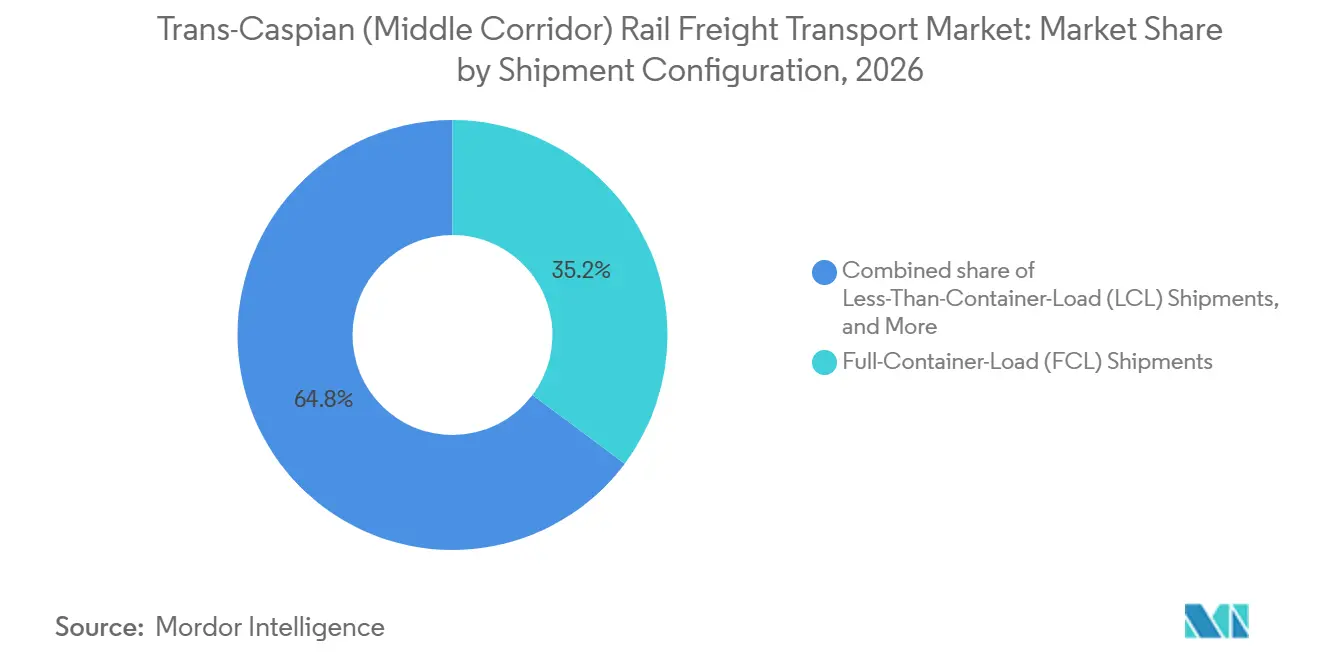
定期ブロックトレインがサービス計画を改善フルコンテナロード輸送は2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模の35.22%を占めました。荷主は複数の乗り換えポイントを持つルートでカーゴを保護するために専用コンテナを使用します。この構造は、混載貨物がより大きな荷役・損傷リスクに直面する可能性があるカスピ海横断時に特に有用です。コンテナ未満積載輸送は、フルコンテナを満たせない小規模企業に選択肢を提供します。これらの荷主は、共有海上コンテナサービスが提供するよりも短い納期を得ることができます。
専用・ブロックトレインサービスは2032年にかけてCAGR 8.70%で成長すると予測されています。JSC Georgian Railwayは2025年8月にポティとトビリシ間で週4便の定期コンテナブロックトレインサービスを開始しました。市場はこのサービスを通じてより定期的なカーゴ集約と接続荷主のための改善されたインランドポート計画を得ています。アクタウコンテナハブは2025年12月にフェーズI能力14万TEUと統合デジタル通関プロセスで運営を開始しました。その運営モデルは個々のコンテナの滞留時間を削減することで集約を支援します。ワゴンロードおよびシングルワゴンサービスはカザフスタン国内の産業輸送を引き続き処理します。特殊フレートサービスはOJSD条約に基づく許可を必要とする大型エネルギー・鉱業機器に対応し、トランスカスピアン鉄道フレート輸送市場を標準コンテナフロー以外にも広げています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
顧客タイプ別:
フォワーダーが複雑な国境越え輸送を調整フレートフォワーダーおよびサードパーティロジスティクスプロバイダーは2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場規模の38.65%を占めました。彼らはカーゴを集約し、複数国の書類を管理し、鉄道・海上・道路の各段階にわたる調整業務を担います。多くの貨物オーナーは、単一の輸送が複数の運営システムを横断できるため、このモデルを好みます。ADY ExpressとHellmann Worldwide Logisticsは2025年1月に重慶からジョージア、ルーマニア、トルコ、ドイツの目的地への55本の40フィートコンテナの共同輸送を完了しました。この輸送は、大規模なフォワーダーネットワークがトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場を商業的に管理された輸送に使用できることを示しました。
海運会社およびインターモーダルオペレーターは2032年にかけてCAGR 8.64%で成長すると予測されています。CMA CGMは2025年にカザフスタン、ウズベキスタン、キルギスタン、タジキスタン、トルクメニスタン、アゼルバイジャンに地域オフィスを開設しました。これらの拠点はカスピ海鉄道輸送と黒海・地中海サービスを結び、海上・鉄道複合製品の提供を強化します。製造業者および産業荷主は中央アジアの鉱業・エネルギー企業や中国の電子機器輸出業者を含む別の主要な量の源です。国有企業は資本設備輸入と輸出促進活動にルートを使用します。商品生産者・トレーダーはフェリー能力制限にさらされやすく、信頼性が向上するにつれて小売業者・消費財流通業者がより関連性を持つようになります。このグループミックスはトランスカスピアン(ミドルコリドー)鉄道フレート輸送産業が大規模な契約荷主と小規模な時間的制約のある貨物オーナーの両方に対応するのを助けます。
貿易フロー別:
西行き量が東行き開発を支援西行きフレートは2026年に52.07%のシェアを占めました。中国の製造余剰と電子機器・機械・消費財に対する欧州の需要がこの方向のトランスカスピアン鉄道フレート輸送市場を支えています。コンテナ輸送は2026年最初の8か月間に80%が西行き、20%が東行きでした。このパターンは西行きサービスでフルハウル収益を生み出す一方、返送輸送はしばしば機器の再配置を必要とします。Azerbaijan Railwaysはトルコの自動車製品と消費財を優先東行きカーゴカテゴリーとして特定しています。
東行きフレートは2027年から2032年にかけてCAGR 8.56%で成長すると予測されています。世界銀行は2026年2月にミドルコリドー鉄道投資のために14.1億米ドルを動員する8億4,600万米ドルの保証パッケージを承認しました。このパッケージは2030年までにフレート量3倍、トランジット時間2分の1を目標とし、東行き価格に影響するインフラギャップを含みます。カザフスタン、アゼルバイジャン、ジョージア、トルコ間のコリドー内フレート小規模ですが、定期列車サービスのベースラインを提供できます。一貫した地域カーゴはスケジュール密度を高め、トランジット荷主の単位コストを下げることができます。TITR協会の2026年4月のカスピ海積載と船舶配備の調整に関する合意はこのニーズに対応しました。より良い地域頻度はトランジット区間をより信頼性の高いものにすることで、より広いトランスカスピアン鉄道フレート輸送市場を支援します。
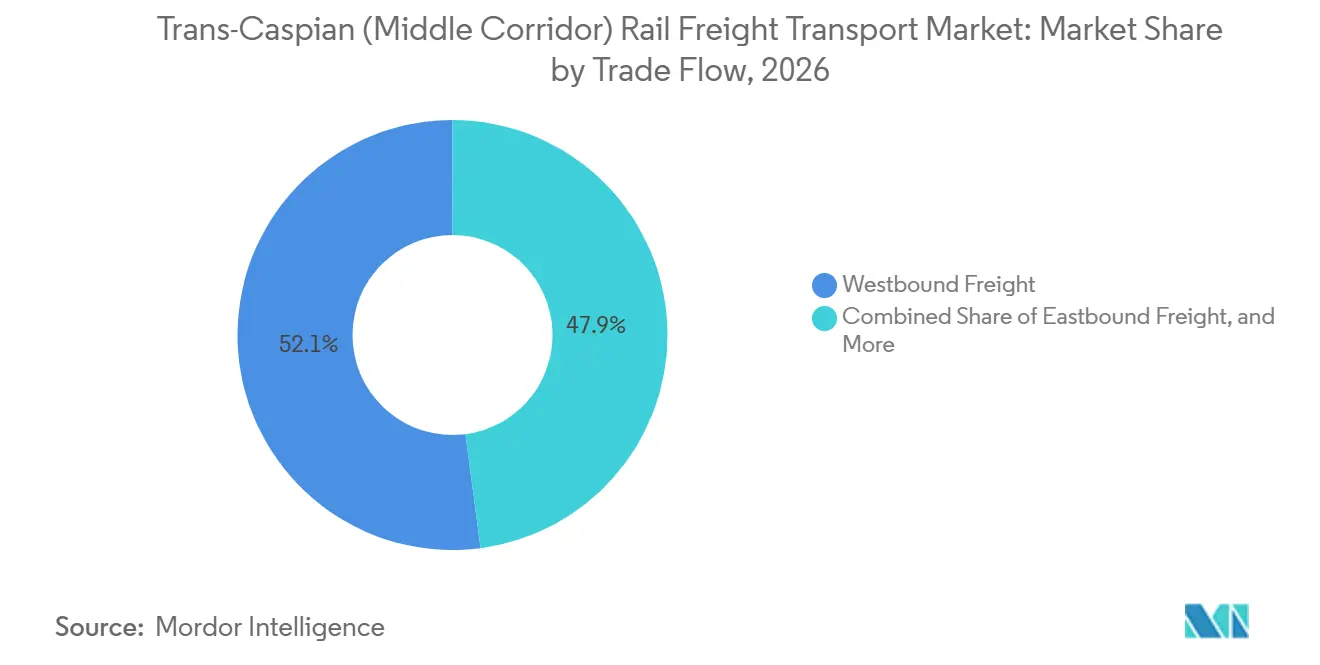
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
中国は2026年のトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場シェアの28.58%を占め、主要フレート発地および成長するインフラパートナーとしての地位を反映しています。トランスカスピアン鉄道フレート輸送市場はまた、中国のより広いターミナルおよび鉄道調整能力を活用しています。Lianyungang Port Holding Group、NC Kazakhstan Temir Zholy JSC、China Railway Container Transport Corp.、およびCOSCO Shipping Container Transportは2026年7月に上海で4者「三ハブ統合」協力協定に署名し、アクタウ港、ホルゴス・イーストゲートドライポート、連雲港のコンテナヤードを調整された運営モデルで共同開発することを合意しました。China Railway Container Transport Corp.は2025年11月にMiddle Corridor Multimodal Ltd.に正式加入し、発地ターミナルからトランスカスピアン調整への中国の参加を拡大しました。
日本、韓国、および連雲港フィーダーを通じた潜在的な東南アジア接続を含むその他の接続市場は、2027年から2032年にかけてCAGR 9.18%で成長すると予測されています。カザフスタンはルートの最長陸上区間を含み、アクタウとクリクにカスピ海ゲートウェイを持ちます。同国は2025年に836キロメートルのドスティク・モイントゥ複線区間を含む911キロメートルの鉄道の建設・近代化を完了しました。これらの工事は新たな国境ボトルネックを生じさせることなく中国発フレートを受け入れる能力を高めます。アクタウ向けのEBRDおよびEU融資は2026年末までに最大24万TEUのコンテナターミナル能力を目標としています。カザフスタンとウズベキスタンはまた2025年11月にタシケント地域で159.4ヘクタールの物流センタープロジェクトを開始しました。フェーズIは2027年に8,400万米ドルが計画されており、ルートの商業的リーチをウズベキスタンへ拡大します。
アゼルバイジャンは2026年最初の7か月間に910万トンのトランジットカーゴを輸送し、5年間の最高値および2025年比11.6%増となりました。その役割はカスピ海横断の調整、バクーインフラをバクー・トビリシ・カルス鉄道ルートへの接続、ジョージアとの貿易インターフェース管理を中心としています。ジョージアは黒海の引き渡しと定期内陸サービスを提供し、トルコはルートを欧州と結び、東行き自動車・消費財のきな潜在的基盤を持ちます。欧州は主に目的地であることから積極的な投資家・政策参加者へと移行しました。欧州委員会はグローバルゲートウェイ活動を通じて最大120億ユーロ(14.12 ビリオン 米ドル)の官民投資を動員し、2030年までに貿易フローを3倍にしトランジット時間を半減させる意図を表明しています。[4] この参加はまた、欧州顧客にサービスを提供するオペレーターの通関・競争整合を促進します。
競争環境
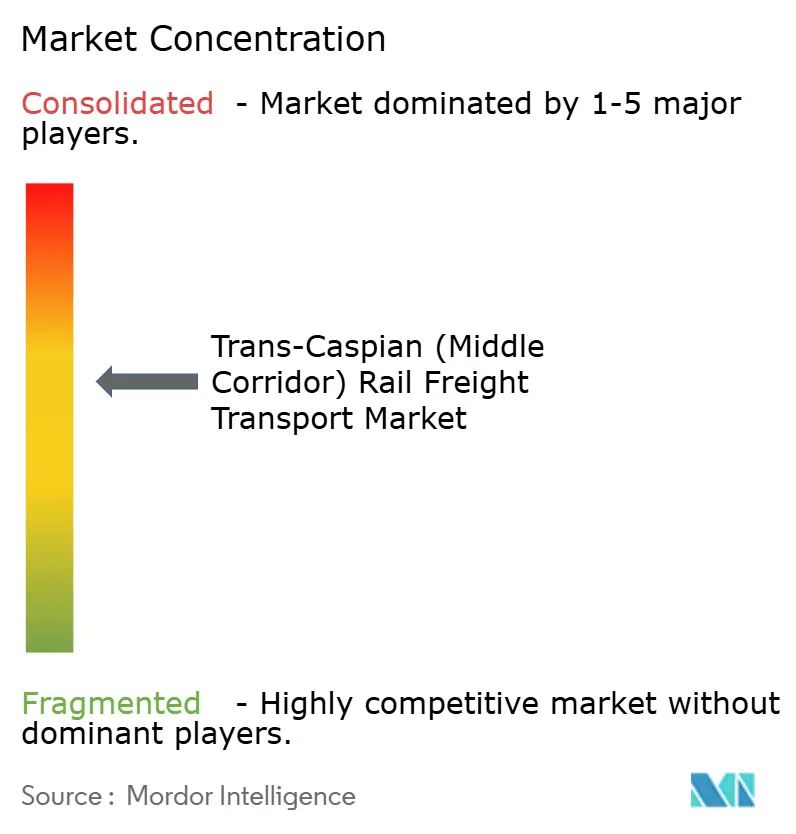
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場はインフラにおいて中程度に集約されており、フレート発地とフォワーディングにおいてはより分散しています。Azerbaijan Railways、NC Kazakhstan Temir Zholy JSC、およびJSC Georgian RailwayはMiddle Corridor Multimodal Ltd.を通じて重要なコリドー能力を管理しています。China Railway Container Transport Corp.は2025年11月にこのベンチャーに加入し、調整構造に発地側鉄道参加者を追加しました。国有鉄道事業体は発地ターミナルとトランジット能力の間のより強固な連携を構築しています。したがって商業フォワーダーは主に顧客サービス、デジタル調整、および多様なカーゴを集約する能力を通じて競争します。この分割は資産所有権が集中したままである一方、顧客カーゴへのアクセスは幅広い物流企業に開かれていることを意味します。
DSVによる2025年4月のDB Schenkerの143億ユーロ(16.82 ビリオン 米ドル)での買収は、代替ユーラシアルートにわたって鉄道能力を確保できる大規模なフォワーディンググループを生み出しました。その後のロシア鉄道サービス廃止の決定は、顧客にとって他のルーティング選択の重要性を高めました。Rhenusは2026年1月にアルマティ近郊の鉄道接続QAZContargoアルマティターミナルを買収し、ブロックトレインアクセスと保税保管を提供しました。Rhenusはまたウズベキスタンからトルコまでのミドルコリドー沿いに最大14のインターモーダルターミナルの計画を発表し、KTZおよびアクタウ港と共同開発したアクタウのトリモーダルターミナルを含みます。これらの動きはグローバル物流グループを単なる輸送仲介者ではなく長期的な能力・サービスプロバイダーとして位置づけます。CMA CGMの地域オフィス拡大は黒海・地中海ネットワークへのリンクを持つ海上・鉄道競合他社を追加します。
テクノロジーは各引き渡しポイントを通じた可視性を必要とする貨物オーナーにとって重要な差別化要因です。アクタウのコンテナハブは中国とジョージアの通関システムに接続した追跡を導入し、国境越え処理を24時間から30分に短縮しました。CMA CGMはコリドー鉄道管理システムとの輸送追跡を使用して顧客にドアツーポートの可視性を提供します。小規模な地域プロバイダーは手動ステータス更新に依存することが多く、統合システムが少ない場合があります。OJSDオペレーティングルール、CIM/SMGS統一貨物運送状、およびUNECE TIR条約への準拠は、荷主のルートレビュー中にますます関連性が高まっています。したがってトランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、すべての国境を越えて力アクセス、準拠文書、および信頼性の高いデジタル情報を組み合わせることができるプロバイダーを評価します。
トランスカスピアン(ミドルコリドー)鉄道フレート輸送産業リーダー
-
NC Kazakhstan Temir Zholy JSC
-
Azerbaijan Railways CJSC
-
JSC Georgian Railway
-
China State Railway Group Co., Ltd.
-
Baku International Sea Trade Port CJSC
- 注:主要企業の掲載順は順位を示すものではありません。
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場 このレポートでカバーされる企業
- Azerbaijan Railways CJSC
- NC Kazakhstan Temir Zholy JSC
- JSC Georgian Railway
- China State Railway Group Co., Ltd.
- Baku International Sea Trade Port CJSC
- Azerbaijan Caspian Shipping CJSC
- Pasifik Eurasia Lojistik Dis Ticaret A.S.
- Grampet Group
- Eastcomtrans LLP
- Lianyungang Port Holdings Group
- CMA CGM Group
- DSV A/S
- DHL Group
- Kuehne+Nagel
- PKP CARGO S.A.
- TCDD Tasimacilik A.S.
- Rhenus Group
- Hellmann Worldwide Logistics
- Nurminen Logistics
- Uzbekistan Railways
最近の産業開発事情 トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場
- 2026年7月:Lianyungang Port Holding Group、NC Kazakhstan Temir Zholy JSC、China Railway Container Transport Corp.、およびCOSCO Shipping Container Transportが上海でトランスカスピアンコリドーを共同開発するための4者「三ハブ統合」協力協定に署名し、アクタウ港、ホルゴス・イーストゲートドライポート、連雲港のコンテナヤードを調整された運営モデルで統合しました。
- 2026年6月:NC Kazakhstan Temir Zholy JSCがA.P. Moller-Maerskとミドルコリドー沿いのコンテナ輸送拡大に関する協力協定に署名し、中国、中央アジア、トルコ、欧州を結ぶ統合マルチモーダルサービスについてDHL Global Forwardingと協議を行いました。
- 2026年6月:Rhenus Groupがウズベキスタンからカザフスタン、アゼルバイジャンを経てトルコまでのミドルコリドー沿いに最大14のインターモーダルターミナルのネットワーク構築計画を発表し、KTZおよびアクタウ港と共同開発したアクタウの新しいトリモーダルコンテナターミナルを中核としました。
- 2026年2月:Azerbaijan Railways、Uzbekistan Railways、トルクメニスタン鉄道輸送省、およびJSC Georgian Railwayがアシガバートでカーゴ輸送開発、ミドルコリドーの共同デジタル化、コリドー診断をカバーする協力プロトコルに署名しました。
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場レポートスコープ
セグメンテーション概要
| コンテナ化フレート |
| バルク商品 |
| 一般貨物およびブレークバルク |
| プロジェクト・大型貨物 |
| その他の特殊貨物 |
| 農産物および食料品 |
| 自動車および自動車部品 |
| 化学品・石油化学品 |
| 機械・電気機器・産業財 |
| 金属および金属製品 |
| 鉱物・鉱石・その他バルク商品 |
| 繊維・アパレル・消費財 |
| その他の商品 |
| フルコンテナード(FCL)輸送 |
| コンテナ未満積載(LCL)輸送 |
| 専用・ブロックトレインサービス |
| 従来型ワゴンロード輸送 |
| 特殊鉄道フレートサービス |
| フレートフォワーダーおよびサードパーティロジスティクスプロバイダー |
| 海運会社およびインターモーダルオペレーター |
| 製造業者および産業荷主 |
| 商品生産者・トレーダー |
| 小売業者および消費財流通業者 |
| 政府および国有企業 |
| その他の顧客 |
| 東行きフレート |
| 西行きフレート |
| コリドー内フレート |
| 中国 |
| カザフスタン |
| アゼルバイジャン |
| ジョージア |
| トルコ |
| ヨーロッパ |
| その他の接続市場 |
| 貨物タイプ別 | コンテナ化フレート |
| バルク商品 | |
| 一般貨物およびブレークバルク | |
| プロジェクト・大型貨物 | |
| その他の特殊貨物 | |
| 商品別 | 農産物および食料品 |
| 自動車および自動車部品 | |
| 化学品・石油化学品 | |
| 機械・電気機器・産業財 | |
| 金属および金属製品 | |
| 鉱物・鉱石・その他バルク商品 | |
| 繊維・アパレル・消費財 | |
| その他の商品 | |
| 輸送構成別 | フルコンテナード(FCL)輸送 |
| コンテナ未満積載(LCL)輸送 | |
| 専用・ブロックトレインサービス | |
| 従来型ワゴンロード輸送 | |
| 特殊鉄道フレートサービス | |
| 顧客タイプ別 | フレートフォワーダーおよびサードパーティロジスティクスプロバイダー |
| 海運会社およびインターモーダルオペレーター | |
| 製造業者および産業荷主 | |
| 商品生産者・トレーダー | |
| 小売業者および消費財流通業者 | |
| 政府および国有企業 | |
| その他の顧客 | |
| 貿易フロー別 | 東行きフレート |
| 西行きフレート | |
| コリドー内フレート | |
| 地域別 | 中国 |
| カザフスタン | |
| アゼルバイジャン | |
| ジョージア | |
| トルコ | |
| ヨーロッパ | |
| その他の接続市場 |
レポートで回答される主要な質問
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場の2032年の予測値は?
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は2032年までに471.01 ミリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.73%で成長すると予測されています。この見通しはコリドーの中国・欧州間コンテナ輸送における利用拡大を反映しています。
トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場をリードする貨物タイプは何ですか?
コンテナ化フレートが2026年に42.75%のシェアでリードしています。トランスカスピアン(ミドルコリドー)鉄道フレート輸送市場は、カスピ海を越えて高付加価値製造品を安全に輸送する役割から恩恵を受けています。
トランスカスピアンルートで最も速く成長しているカーゴカテゴリーはどれですか?
プロジェクト・大型貨物は2032年にかけてCAGR 9.31%で最速の貨物タイプ成長を記録すると予測されています。中央アジアのインフラ投資が重機輸送への需要を支えています。
荷主がミドルコリドーを使用する理由は何ですか?
荷主は北部鉄道ルートから多様化し、中国・欧州間貿易へのアクセスを改善し、12〜15日間の鉄道トランジットオプションを通じて時間的制約のあるカーゴを輸送するためにこのルートを使用します。
トランスカスピアンルートの成長を制限するものは何ですか?
国境遅延、天候に関連するカスピ海の混乱、機器不足、分断されたガバナンス、および弱い東行き返送カーゴがパフォーマンスを制約する可能性があります。これらの問題はスケジュールの信頼性と空機器返送コストに影響します。
2026年に最大のシェアを持つ地域はどこですか?
中国は主要フレート発地であり、ルートのターミナルおよび調整ネットワークの積極的な参加者であるため、2026年に28.58%のシェアを占めました。アクタウ、ホルゴス、連雲港とのリンクがより広いコリドー運営を支ています。