
Marktgröße und Marktanteil des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
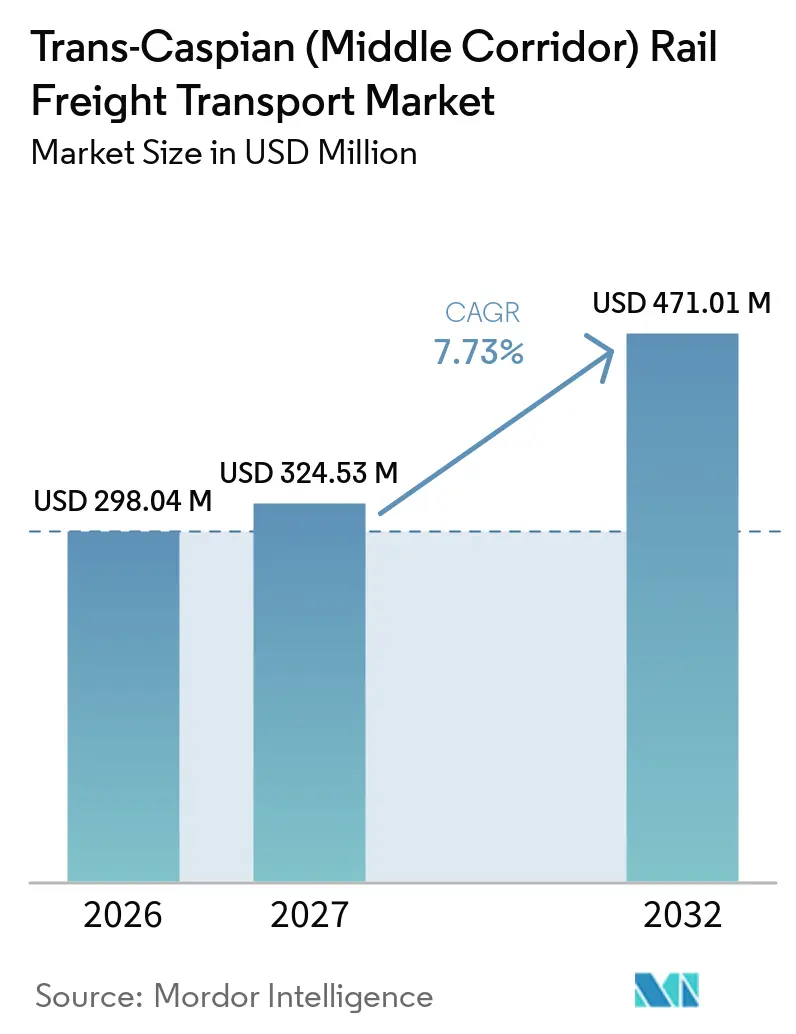
| Marktgröße im Basisjahr (2026) | 298.04 Millionen US-Dollar |
| Marktgröße (2027) | 324.53 Millionen US-Dollar |
| Marktgröße (2032) | 471.01 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.73 % |
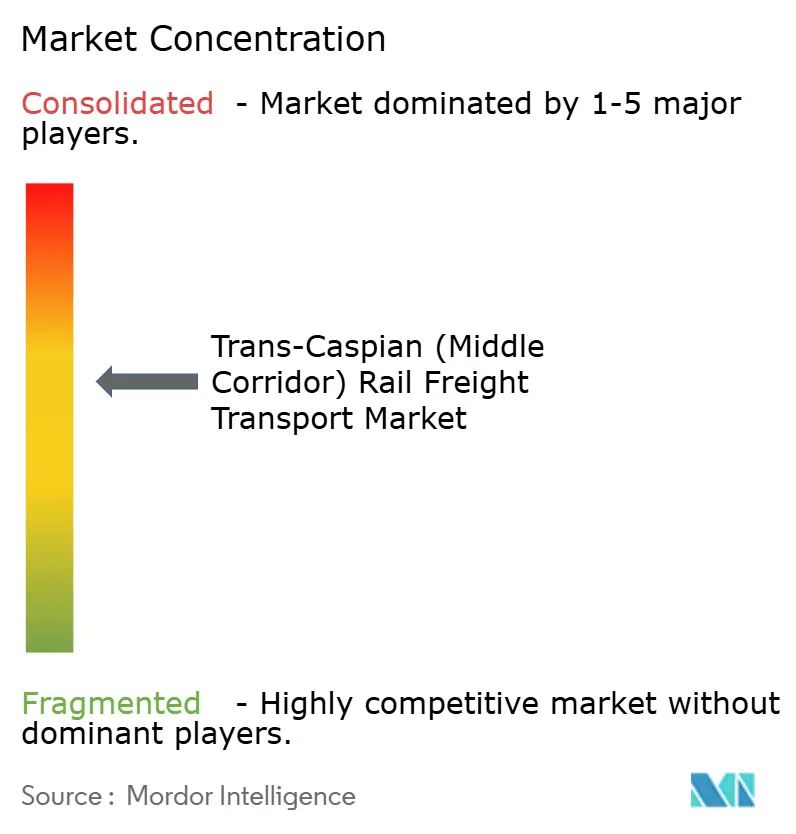
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs von Mordor Intelligence
Die Marktgröße des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs wird für 2026 auf 298,04 Millionen USD, für 2027 auf 324,53 Millionen USD prognostiziert und soll bis 2032 einen Wert von 471,01 Millionen USD erreichen, mit einem CAGR von 7,73 % von 2027 bis 2032.
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr gewinnt an Bedeutung, da Verlader eurasische Fracht von nördlichen Routen, die durch Russland führen, umleiten. Diese Umleitung ist über gelegentliche Sendungen hinausgegangen und unterstützt mehrjährige kommerzielle Verpflichtungen der Verlader. Der Containerverkehr auf der Transkaspischen Internationalen Transportroute stieg 2025 um 36 % auf 76.900 TEU, während das gesamte Korridorvolumen 4,12 Millionen Tonnen betrug. Diese Entwicklung deutet auf eine größere Rolle für containerisierte, höherwertige Güter hin und unterstützt höhere Einnahmen pro Tonne. Das Frachtvolumen stieg in den ersten 8 Monaten des Jahres 2026 um 22 % im Jahresvergleich, während der Ost-West-Transitfracht um 55 % wuchs, was zeigt, dass die Nachfrage im gesamten Korridor aktiv blieb.[1]
Wichtigste Erkenntnisse des Berichts
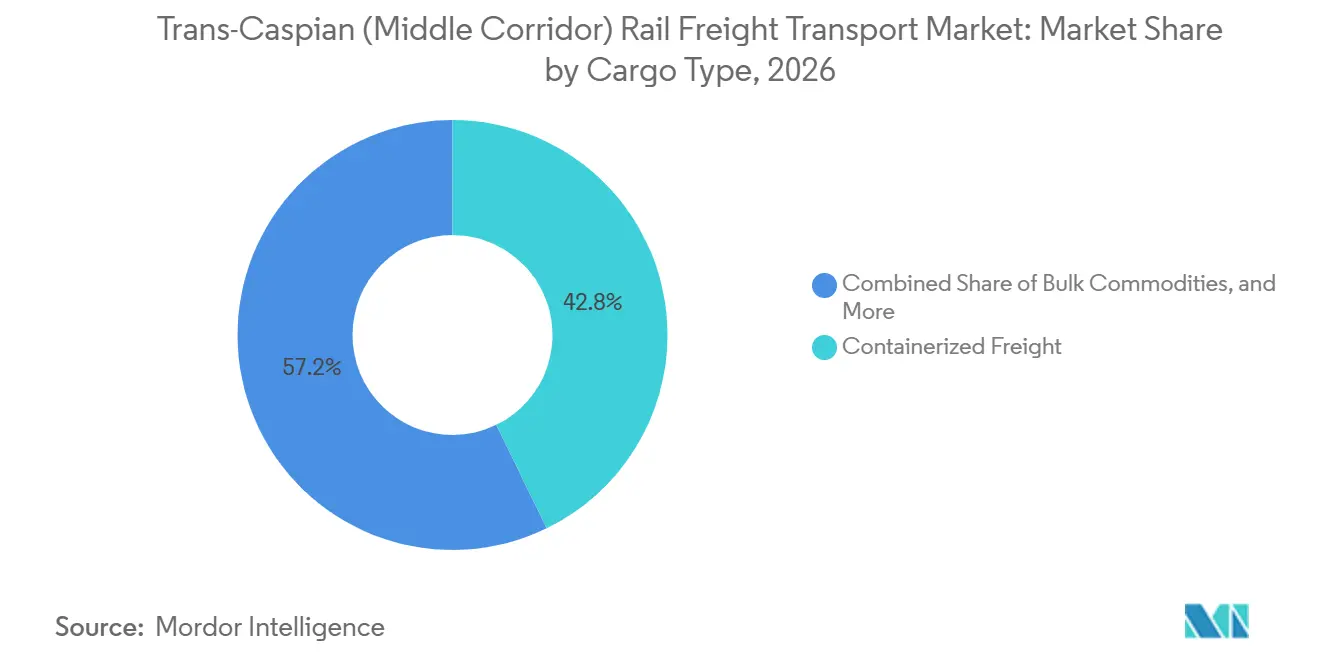
- Nach Frachtart hielt containerisierte Fracht im Jahr 2026 einen Anteil von 42,75 % an der Marktgröe des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während Projekt- und Schwerlastfracht bis 2032 einen CAGR von 9,31 % prognostiziert.
- Nach Ware hielten Maschinen, Elektrogeräte und Industriegüter im Jahr 2026 einen Anteil von 22,19 % am Marktanteil des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während Automobil und Automobilkomponenten bis 2032 voraussichtlich mit einem CAGR von 9,85 % wachsen werden.
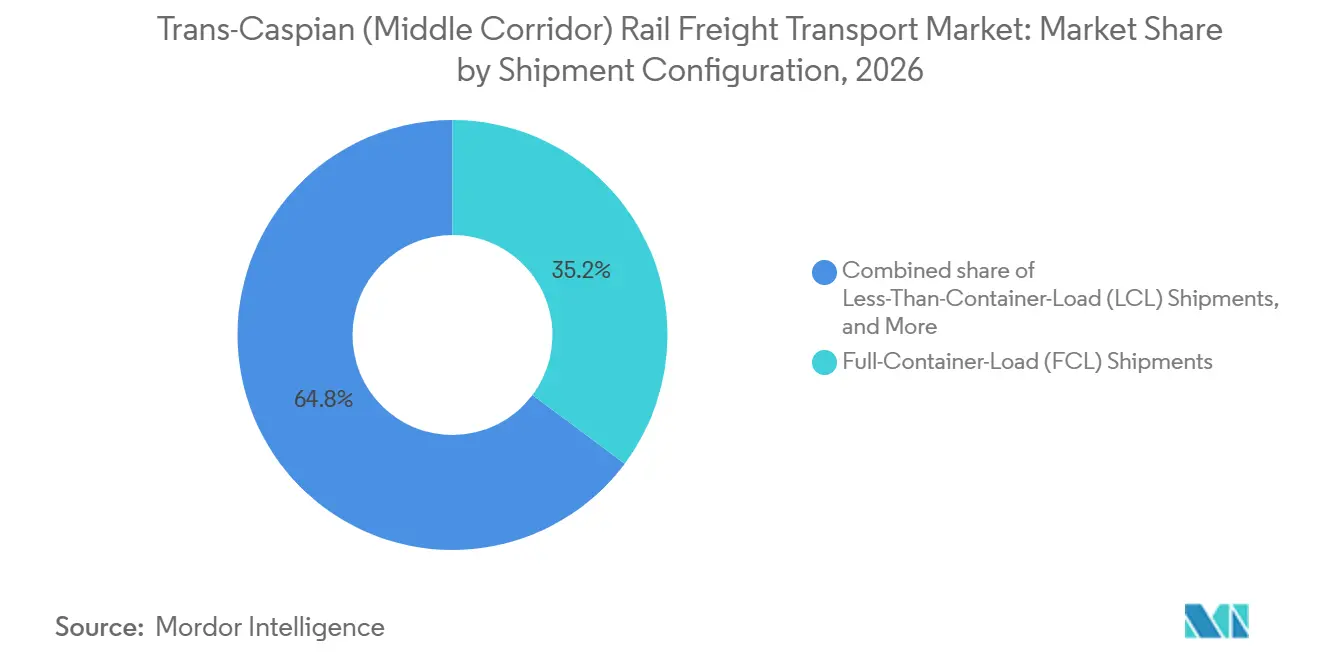
- Nach Versandkonfiguration hielten Komplettladungssendungen im Jahr 2026 einen Anteil von 35,22 % an der Marktgröße des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während Dedizierte und Blockzugdienste bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen werden.
- Nach Kundentyp hielten Spediteure und Drittlogistikanbieter im Jahr 2026 einen Anteil von 38,65 % am Marktanteil des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während Reedereien und intermodale Betreiber bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
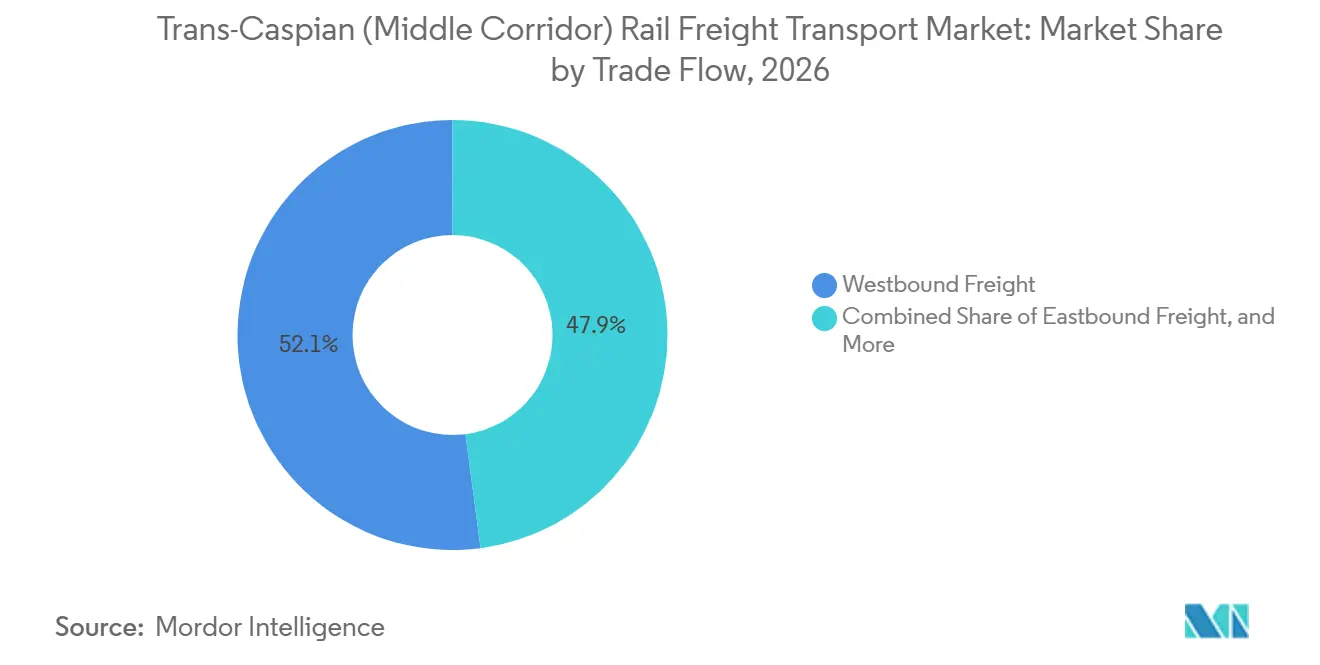
- Nach Handelsfluss hielt westwärts gerichtete Fracht im Jahr 2026 einen Anteil von 52,07 % an der Marktgröße des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während ostwärts gerichtete Fracht bis 2032 voraussichtlich mit einem CAGR von 8,56 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 28,58 % am Marktanteil des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs, während andere verbundene Märkte bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diversifizierung der Lieferkette weg vom nördlichen Korridor | +2.2% | Global, mit Nachfrage von EU-, US-amerikanischen und ostasiatischen Verladern, die eine Russland-Umgehungsroute benötigen | Langfristig (≥ 4 Jahre) |
| Wachstum zeitkritischer China-Europa-Fracht | +1.5% | Chinesische Ursprungsdrehkreuze und europäische Endpunkte in Polen, Rumänien, Deutschland und der Türkei | Mittelfristig (2–4 Jahre) |
| Ausbau der Baku-Tiflis-Kars-Strecke und der Kapazität der Kaspischen Häfen | +1.2% | Aserbaidschan und Georgien, mit Auswirkungen in Kasachstan und der Türkei | Mittelfristig (2–4 Jahre) |
| Korridorweite Digitalisierung und Handelserleichterung | +0.8% | Kasachstan, Aserbaidschan und Georgien, mit Erweiterung auf EU-Zugangspunkte | Mittelfristig (2–4 Jahre) |
| Dichte geplanter Blockzüge und Frachtbündelung | +0.6% | Kasachstan und chinesische Ursprungsknoten, Aserbaidschan und Georgien | Kurzfristig (≤ 2 Jahre) |
| Anpassung an den Kaspischen Wasserstand und Investitionen in die Hafenverfügbarkeit | +0.4% | Kasachstan, Aserbaidschan und Turkmenistan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Lieferkette weg vom nördlichen Korridor
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr profitiert von einer dauerhaften Verlagerung in der China-Europa-Frachtplanung weg vom russischen Territorium. Risikorichtlinien der Verlader und Einschränkungen durch Versicherer haben alternative Routenführungen für viele Frachtinhaber wichtiger gemacht. DSV schloss im April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (16,82 Milliarden USD) ab und stellte anschließend im August 2025 den Schienengüterverkehr durch Russland ein. Diese Entscheidungen lenken Fracht auf alternative Korridore und erhöhen den Wert zuverlässiger Blockzugkapazitäten. Eine höhere Servicefrequenz kann die Zuverlässigkeit der Transitzeiten verbessern, was das von europäischen Verladern wahrgenommene Routenrisiko verringern kann. Das kombinierte Netzwerk von DSV und Schenker hat auch die Größe, um dedizierte Kapazitäten mit Bahnbetreibern auszuhandeln, was kleinere Speditionsunternehmen unter Druck setzt, denen ähnliche Frachtvolumina fehlen.
Wachstum zeitkritischer China-Europa-Fracht
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr wird für Güter relevanter, die kürzere Lieferzyklen benötigen, als der Seefrachtverkehr bieten kann. Container-Blockzüge verzeichneten 2025 durchschnittliche Transitzeiten von 12 bis 15 Tagen, womit die Route in den Lieferbereich für Elektronik, Bekleidung und Automobilersatzteile fällt. Die China-Europa-Bahnaktivität weitete sich im ersten Quartal 2026 aus, mit 5.460 Zügen (plus 29 % im Jahresvergleich), die 546.000 Container beförderten (plus 22 % im Jahresvergleich). Schnellere Zollabfertigung unterstützt die Route ebenfalls, da elektronische Verfahren an der Grenzübergangsstelle Altynkol-Khorgos die Bearbeitungszeit von Zollanmeldungen von 24 Stunden auf 30 Minuten reduziert haben. Diese Verbesserung verkürzt die Gesamtlieferzeit und unterstützt Fracht mit schnellerem Lagerumschlag. Kasachstans vereinfachte Zollverfahren entsprechen auch Single-Window-Praktiken, die dem Korridor helfen, mit der Tiefseeverbindung für zeitkritische Konsumgüter zu konkurrieren.[2]
Ausbau der Baku-Tiflis-Kars-Strecke und der Kapazität der Kaspischen Häfen
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr hat an wichtigen Bahn- und Hafenabschnitten der Route Kapazitäten gewonnen. Azerbaijan Railways schloss 2025 die Modernisierung des 184 Kilometer langen georgischen Abschnitts der Baku-Tiflis-Kars-Eisenbahn zu Kosten von 250 Millionen USD ab. Die Arbeiten umfassten 13 Bahnhöfe, 55 Brücken und 8 Traktionsunterstationen und erhöhten die jährliche Frachtkapazität von 1 Million Tonnen auf 5 Millionen Tonnen. Die Türkei hat ein weiteres Kapazitätsziel von 17 Millionen Tonnen bis 2034 angekündigt.[3] Die EBRD und die EU genehmigten 2025 eine Finanzierung von bis zu 45 Millionen EUR (52,93 Millionen USD) für den Ausbau des Hafens Aktau, um den Containerdurchsatz zu erhöhen und die durchschnittliche Umschlagszeit von 4 Minuten auf 2,5 Minuten pro Container zu reduzieren. Der Hafen Baku durchläuft eine stufenweise Erweiterung, mit einer angestrebten Containerkapazität von 300.000 TEU bis Ende 2027.
Korridorweite Digitalisierung und Handelserleichterung
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr ist auf gemeinsame digitale Systeme angewiesen, da Fracht mehrere Bahn-, See- und Zolljurisdiktionen durchquert. Kasachstan führte im Rahmen seines Digitalisierungsfahrplans für die Transportbranche 2025 bis 2027 ein elektronisches maritimes Single Window für Kaspische Häfen ein. Das System soll den papierlosen Schiffseintritt und -austritt in Aktau und Kuryk unterstützen. Aserbaidschan und Kasachstan aktivierten im April 2025 den elektronischen Datenaustausch zwischen dem Hafen Baku und dem Aktauer Seehandelshafen, was die Koordination beim Schiffsbeladen und die Containerverfolgung verbesserte. Der Aktauer Containerdrehkreuz hat sich mit den digitalen Systemen von Georgian Railway verbunden und die Zuginspektionszeit an der georgischen Grenze von 8 bis 9 Stunden auf 40 Minuten reduziert. Der TITR-Verband erzielte im April 2026 auch eine Einigung über elektronisches Dokumentenmanagement und digitale Signaturen, was die digitale Koordination auf der gesamten Route ausweiten könnte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multimodale Umschlagsverzögerungen und Grenzübergangsverzögerungen | -0.9% | Alle Transitpunkte, insbesondere Kasachstan-China-Übergänge und Kaspische Fährterminals | Mittelfristig (2–4 Jahre) |
| Mangel an Lokomotiven, Waggons, Schiffen und Umschlagsausrüstung | -0.7% | Kasachstanische und aserbaidschanische Kaspische Abschnitte sowie das georgische Schienennetz | Mittelfristig (2–4 Jahre) |
| Fragmentierte Tarif-, Haftungs- und Korridorsteuerung | -0.5% | Korridorweit, insbesondere bei länderübergreifenden Tarifverhandlungen und Schadensregulierung | Langfristig (≥ 4 Jahre) |
| Ungleichgewicht bei Leercontainern und schwache Rückfrachtstöme | -0.4% | Westwärts gerichtete Abschnitte von Kasachstan nach Europa und Rückpositionierung an EU- und türkischen Terminals | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Multimodale Umschlagsverzögerungen und Grenzübergangsverzögerungen
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr ist an seinen Bahn-zu-See-Übergaben und Grenzübergängen weiterhin mit Terminrisiken konfrontiert. Die Kaspische Meerpassage fügt eine maritime Etappe hinzu, die durch widrige Wetterbedingungen und Hafenschließungen gestört werden kann. Fünf nationale Bahnsysteme, 3 maritime Jurisdiktionen und separate Zollregime erhöhen den Koordinationsaufwand für eine einzelne Sendung. Aserbaidschan, Kasachstan und Georgien unterzeichneten im Oktober 2025 einen Aktionsplan, der Zollvorabfertigung und synchronisierte Fahrpläne umfasste. Die vollständige Umsetzung wird sich über den Prognosezeitraum erstrecken, während Koordinationsreformen weiterhin wichtig für die Verbesserung der Servicekonsistenz bleiben.
Ungleichgewicht bei Leercontainern und schwache Rückfrachtströme
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr weist ein deutliches Richtungsungleichgewicht auf, das die Kosten für die Ausrüstungsrückpositionierung erhöht. In den ersten 8 Monaten des Jahres 2026 wurden 42.642 TEU westwärts und 10.932 TEU ostwärts bewegt, was ein Ungleichgewicht von fast 4 zu 1 ergibt. Betreiber geben Ausrüstung oft ohne Erlösfracht nach China zurück, was den Erlös pro Zugbewegung reduziert. KTZ Express und Pasifik Eurasia Lojistik Dis Ticaret A.S. führten im Mai 2026 einen Pilotversuch mit einem ostwärts gerichteten Zug von Izmir nach China mit 50 Vierzig-Fuß-Containern mit Haushaltskühlschränken durch. Der Pilotversuch zeigte, dass ostwärtiger Verkehr entwickelt werden kann, hatte jedoch noch keine kommerzielle Größenordnung erreicht. Nachhaltigere Rückfracht aus der türkischen Automobil- und Konsumgüterproduktionsbasis würde die Ausrüstungsnutzung und die Korridorwirtschaftlichkeit verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart:
Containerisierte Fracht führt einen höherwertigen Mix anContainerisierte Fracht hielt im Jahr 2026 einen Anteil von 42,75 % am Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr. Der Markt profitiert von der größeren Rolle des Korridors beim Transport von Fertigprodukten, die eine sichere Containerhandhabung über den Kaspischen Meerübergang hinweg benötigen. Der TITR-Containerverkehr stieg 2025 um 36 % auf 76.900 TEU, obwohl das gesamte Korridorvolumen zurückging. Diese Entwicklung unterstützt eine anhaltende Verlagerung weg vom geringerwertigen Schüttgutverkehr hin zu containerisierter Fracht. Schüttgüter bleiben für Öl-, Getreide- und Ferrolegierungsströme zwischen Kasachstan und Aserbaidschan relevant. Stückgut und Breakbulk decken regionale Industriebedürfnisse ab, obwohl ihr Tempo geringer ist als das Wachstum der containerisierten Fracht.
Projekt- und Schwerlastfracht wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 9,31 % wachsen. Infrastrukturinvestitionen in Zentralasien unterstützen die Nachfrage nach schweren Investitionsgütern, bei denen die Bahn eine praktische Alternative zum kostspieligeren Luftfrachtverkehr bietet. Azerbaijan Railways empfing 2025 392 Blockzüge von Ost nach West, 37 % mehr als 2024, und strebt 400 Züge für 2026 an. Das langfristige Ziel sind 1.000 Züge pro Jahr. Der TITR-Verband unterstützte durch seine April-Vereinbarung auch 600 China-Kasachstan-Containerzüge für 2026. Temperaturkontrollierte, Gefahrgut- und Schwerlastdienste bleiben kleinere Teile der transkaspischen Schienengüterverkehrsbranche, profitieren jedoch von der Ausrichtung an OSJD-Regeln und TIR-Dokumentation.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ware:
Automobil und Automobilkomponenten verzeichnen das schnellste WachstumMaschinen, Elektrogeräte und Industriegüter hielten im Jahr 2026 einen Anteil von 22,19 % am Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr. Der Markt wird durch Investitionsgüterimporte in zentralasiatische Fertigungs- und Energiesektoren unterstützt, während chinesische Unterhaltungselektronik häufige westwärts gerichtete Sendungen erzeugt. China State Railway Group Co., Ltd. startete 2026 den ersten Wuhan-Baku-Container-Blockzug mit Elektronik, Haushaltsgeräten und Konsumgütern. Der Dienst hatte eine Transitzeit von 18 Tagen und fügte dem Korridornetzwerk einen Fertigungsursprung hinzu.
Automobil und Automobilkomponenten werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,85 % wachsen. Die türkische Endmontage unter Verwendung chinesischer Komponenten unterstützt diesen Frachtfluss und kann eine schnellere Eingangsroute als der Rotes Meer-Suez-Transport bieten. Landwirtschaftliche Erzeugnisse und Lebensmittel spielen eine Rolle bei Bemühungen zur Entwicklung von Rückfracht. KTZ Express schloss im März 2026 eine Pilotbewegung von kasachstanischem Mehl nach New York über den Korridor und eine maritime Verbindung von CMA CGM ab. Es wurden auch Reis nach Antwerpen über dieselbe multimodale Kombination transportiert. Chemikalien und Petrochemikalien folgen Kasachstans nachgelagerten Verarbeitungsplänen, während Mineralien, Erze und Schüttgüter am stärksten den Einschränkungen beim Kaspischen Fährverladen ausgesetzt bleiben. Textilien, Bekleidung und Konsumgüter profitieren von der Nachfrage nach schnellerer Lieferung an europäische Käufer. Diese Frachtgruppen verbreitern die kommerzielle Basis des Korridors und verringern die Abhängigkeit von einer begrenzten Anzahl containerisierter Importe.
Nach Versandkonfiguration:
Geplante Blockzüge verbessern die ServiceplanungKomplettladungssendungen hielten im Jahr 2026 einen Anteil von 35,22 % an der Marktgröße des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs. Verlader nutzen dedizierte Container, um Fracht auf einer Route mit mehreren Übergabepunkten zu schützen. Die Struktur ist besonders nützlich beim Kaspischen Meerübergang, wo gemischte Ladungen einem höheren Handhabungs- und Beschädigungsrisiko ausgesetzt sein können. Sammelladungssendungen bieten eine Option für kleinere Unternehmen, die keinen vollständigen Container füllen können. Diese Verlader können kürzere Lieferzyklen erzielen, als gemeinsame Seecontainerdienste bieten können.
Dedizierte und Blockzugdienste werden bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen. Georgian Railway startete im August 2025 einen viermal wöchentlich geplanten Container-Blockzugdienst zwischen Poti und Tiflis. Der Markt gewinnt durch diesen Dienst eine regelmäßigere Frachtbündelung und eine verbesserte Binnenhafenplanung für angeschlossene Verlader. Der Aktauer Containerdrehkreuz nahm im Dezember 2025 mit einer Phase-I-Kapazität von 140.000 TEU und integrierten digitalen Zollprozessen den Betrieb auf. Sein Betriebsmodell unterstützt die Konsolidierung durch Reduzierung der Verweildauer einzelner Container. Wagenladungs- und Einzelwagondienste bedienen weiterhin den kasachstanischen Industrieverkehr im Inland. Spezialisierte Frachtdienste bedienen überdimensionale Energie- und Bergbauausrüstung, die Genehmigungen gemäß OSJD-Konventionen erfordern, was den transkaspischen Schienengüterverkehrsmarkt über standardmäßige Containerflüsse hinaus erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kundentyp:
Spediteure koordinieren komplexe grenzüberschreitende BewegungenSpediteure und Drittlogistikanbieter hielten im Jahr 2026 einen Anteil von 38,65 % an der Marktgröße des transkaspischen (Mittlerer Korridor) Schienengüterverkehrs. Sie bündeln Fracht, verwalten länderübergreifende Dokumente und übernehmen Koordinationsarbeit über Bahn-, See- und Straßenetappen hinweg. Viele Frachtinhaber bevorzugen dieses Modell, da eine einzelne Sendung mehrere Betriebssysteme durchqueren kann. ADY Express und Hellmann Worldwide Logistics schlossen im Januar 2025 eine gemeinsame Sendung von 55 Vierzig-Fuß-Containern von Chongqing zu Zielen in Georgien, Rumänien, der Türkei und Deutschland ab. Die Bewegung zeigte, dass große Speditionsnetzwerke den Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr für kommerziell verwaltete Sendungen nutzen konnten.
Reedereien und intermodale Betreiber werden bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen. CMA CGM eröffnete 2025 Regionalbüros in Kasachstan, Usbekistan, Kirgisistan, Tadschikistan, Turkmenistan und Aserbaidschan. Die Standorte verbinden Kaspische Bahnbewegungen mit Schwarzmeer- und Mittelmeerdiensten und stärken See-Schienen-Produktangebote. Hersteller und Industrieverlader sind eine weitere wichtige Volumenquelle, darunter zentralasiatische Bergbau- und Energieunternehmen sowie chinesische Elektronikhersteller. Staatseigene Unternehmen nutzen die Route für Investitionsgüterimporte und Exportförderungsaktivitäten. Rohstoffproduzenten und -händler sind stärker den Fährtransportkapazitätsgrenzen ausgesetzt, während Einzelhändler und Konsumgüterhändler relevanter werden, wenn die Zuverlässigkeit steigt. Diese Kundenmischung hilft dem transkaspischen (Mittlerer Korridor) Schienengüterverkehr, sowohl große Vertragsverlader als auch kleinere zeitkritische Frachtinhaber zu bedienen.
Nach Handelsfluss:
Westwärts gerichtete Volumina unterstützen die Entwicklung ostwärts gerichteter StrömeWestwärts gerichtete Fracht hielt 2026 einen Anteil von 52,07 %. Chinas Fertigungsüberschuss und die europäische Nachfrage nach Elektronik, Maschinen und Konsumgütern unterstützen den transkaspischen Schienengüterverkehrsmarkt in dieser Richtung. Der Containerverkehr war in den ersten 8 Monaten des Jahres 2026 zu 80 % westwärts und zu 20 % ostwärts gerichtet. Dieses Muster schafft Vollauslastungserlöse bei westwärts gerichteten Diensten, während die Rückbewegung häufig eine Ausrüstungsrückpositionierung erfordert. Azerbaijan Railways hat Automobilprodukte und Konsumgüter aus der Türkei als vorrangige ostwärts gerichtete Frachtkategorien identifiziert.
Ostwärts gerichtete Fracht wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,56 % wachsen. Die Weltbank genehmigte im Februar 2026 ein Garantiepaket von 846 Millionen USD, das 1,41 Milliarden USD für Eisenbahninvestitionen im Mittleren Korridor mobilisiert. Das Paket zielt auf eine Verdreifachung der Frachtvolumina und eine Halbierung der Transitzeiten bis 2030 ab, einschließlich Infrastrukturlücken, die die ostwärts gerichtete Preisgestaltung beeinflussen. Intrakorridorfracht zwischen Kasachstan, Aserbaidschan, Georgien und der Türkei ist kleiner, kann aber eine Grundlage für geplante Zugdienste bieten. Konsistente regionale Fracht kann die Planungsdichte erhöhen und die Stückkosten für Transitverlader senken. Die April-2026-Vereinbarung des TITR-Verbands über koordiniertes Kaspisches Verladen und Schiffseinsatz adressierte diesen Bedarf. Eine bessere regionale Frequenz unterstützt den breiteren transkaspischen Schienengüterverkehrsmarkt, indem die Transitetappen zuverlässiger werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 28,58 % am Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr, was seine Position als wichtigsten Frachtherkunftsort und wachsenden Infrastrukturpartner widerspiegelt. Der transkaspische Schienengüterverkehrsmarkt stützt sich auch auf Chinas breitere Terminal- und Bahnkoordinationskapazität. Lianyungang Port Holdings Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. und COSCO Shipping Container Transport unterzeichneten im Juli 2026 eine Vier-Parteien-Vereinbarung. Die Vereinbarung verbindet den Hafen Aktau, den Trockengüterhafen Khorgos-East Gate und Lianyungangs Containeranlage durch ein koordiniertes Modell. China Railway Container Transport Corp. trat Middle Corridor Multimodal Ltd. im November 2025 offiziell bei. Dieser Beitritt erweitert die chinesische Beteiligung von Ursprungsterminals auf die transkaspische Koordination.
Andere verbundene Märkte, darunter Japan, Südkorea und potenzielle südostasiatische Verbindungen über Lianyungang-Zubringer, werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen. Kasachstan enthält den längsten Landabschnitt der Route und verfügt über Kaspische Zugangspunkte in Aktau und Kuryk. Das Land schloss 2025 den Bau und die Modernisierung von 911 Kilometern Schiene ab, einschließlich des 836 Kilometer langen zweigleisigen Abschnitts Dostyk-Moiynty. Diese Arbeiten erhöhen die Fähigkeit, Fracht chinesischen Ursprungs aufzunehmen, ohne neue Grenzengpässe zu schaffen. Die EBRD- und EU-Finanzierung für Aktau zielt auf eine Containerterminalkapazität von bis zu 240.000 TEU bis Ende 2026 ab. Kasachstan und Usbekistan starteten im November 2025 auch ein 159,4 Hektar großes Logistikzentrumprojekt in der Region Taschkent. Phase I hat 84 Millionen USD für 2027 geplant, was die kommerzielle Reichweite der Route nach Usbekistan ausdehnt.
Aserbaidschan beförderte in den ersten 7 Monaten des Jahres 2026 9,1 Millionen Tonnen Transitfracht, ein 5-Jahres-Hoch und ein Anstieg von 11,6 % gegenüber 2025. Seine Rolle konzentriert sich auf die Koordination des Kaspischen Übergangs, die Verbindung der Baku-Infrastruktur mit der Baku-Tiflis-Kars-Bahnstrecke und die Verwaltung von Handelsschnittstellen mit Georgien. Georgien stellt die Schwarzmeerübergabe und geplante Inlandsdienste bereit, während die Türkei die Route mit Europa verbindet und eine große potenzielle Basis für ostwärts gerichtete Automobil- und Konsumgüter hat. Europa hat sich von einem hauptsächlichen Zielort zu einem aktiven Investor und politischen Teilnehmer entwickelt. Die Europäische Kommission hat die Absicht erklärt, im Rahmen von Global-Gateway-Aktivitäten bis zu 12 Milliarden EUR (14,12 Milliarden USD) an öffentlichen und privaten Investitionen zu mobilisieren, mit dem Ziel, die Handelsflüsse bis 2030 zu verdreifachen und die Transitzeiten zu halbieren.[4] Diese Beteiligung fördert auch die Zoll- und Wettbewerbsanpassung für Betreiber, die europäische Kunden bedienen.
Wettbewerbslandschaft
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr ist in der Infrastruktur mäßig konsolidiert und bei der Frachtherkunft und Spedition stärker fragmentiert. Azerbaijan Railways, Kazakhstan Temir Zholy und Georgian Railway kontrollieren wichtige Korridorkapazitäten über Middle Corridor Multimodal Ltd. China Railway Container Transport Corp. trat dem Unternehmen im November 2025 bei und fügte der Koordinationsstruktur einen ursprungsseitigen Bahnteilnehmer hinzu. Staatliche Bahnunternehmen bauen stärkere Verbindungen zwischen Ursprungsterminals und Transitkapazitäten auf. Kommerzielle Spediteure konkurrieren daher hauptsächlich über Kundenservice, digitale Koordination und ihre Fähigkeit, vielfältige Fracht zu bündeln. Diese Aufteilung bedeutet, dass der Anlagenbesitz konzentriert bleibt, während der Zugang zu Kundenfracht einem breiten Spektrum von Logistikunternehmen offensteht.
DSVs Übernahme von DB Schenker für 14,3 Milliarden EUR (16,82 Milliarden USD) im April 2025 schuf eine größere Speditionsgruppe mit der Fähigkeit, Bahnkapazitäten auf alternativen eurasischen Routen zu sichern. Die spätere Entscheidung, Russland-Bahndienste einzustellen, erhöhte die Bedeutung anderer Routenoptionen für ihre Kunden. Rhenus erwarb im Januar 2026 das bahnverbundene QAZContargo-Almaty-Terminal in der Nähe von Almaty und erhielt damit Blockzugzugang und Zolllager. Rhenus kündigte auch Pläne für bis zu 14 intermodale Terminals von Usbekistan bis in die Türkei an, darunter ein trimodales Terminal in Aktau, das mit KTZ und dem Hafen Aktau entwickelt wurde. Diese Schritte positionieren globale Logistikgruppen als langfristige Kapazitäts- und Dienstleistungsanbieter und nicht nur als Sendungsvermittler. Die Regionalbüroerweiterung von CMA CGM fügt einen See-Schienen-Wettbewerber mit Verbindungen zu Schwarzmeer- und Mittelmeernetzwerken hinzu.
Technologie ist ein wichtiger Unterschied für Frachtinhaber, die Transparenz bei jedem Übergabepunkt benötigen. Der Aktauer Containerdrehkreuz führte eine Verfolgung ein, die mit chinesischen und georgischen Zollsystemen verbunden ist, und reduzierte die grenzüberschreitende Bearbeitung von 24 Stunden auf 30 Minuten. CMA CGM nutzt Sendungsverfolgung mit Korridor-Schienenmanagementsystemen, um Kunden eine Tür-zu-Hafen-Transparenz zu bieten. Kleinere regionale Anbieter verlassen sich möglicherweise stärker auf manuelle Statusaktualisierungen und verfügen über weniger integrierte Systeme. Die Einhaltung der OSJD-Betriebsregeln, des einheitlichen CIM/SMGS-Frachtbriefs und des TIR-Übereinkommens der UNECE wird bei Verlader-Routenüberprüfungen zunehmend relevant. Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr belohnt daher Anbieter, die Kapazitätszugang, konforme Dokumente und zuverlässige digitale Informationen über jede nationale Grenze hinweg kombinieren können.
Branchenführer im transkaspischen (Mittlerer Korridor) Schienengüterverkehr
-
NC Kazakhstan Temir Zholy JSC
-
Azerbaijan Railways CJSC
-
JSC Georgian Railway
-
China State Railway Group Co., Ltd.
-
Baku International Sea Trade Port CJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr Unternehmen in diesem Bericht
- Azerbaijan Railways CJSC
- NC Kazakhstan Temir Zholy JSC
- JSC Georgian Railway
- China State Railway Group Co., Ltd.
- Baku International Sea Trade Port CJSC
- Azerbaijan Caspian Shipping CJSC
- Pasifik Eurasia Lojistik Dis Ticaret A.S.
- Grampet Group
- Eastcomtrans LLP
- Lianyungang Port Holdings Group
- CMA CGM Group
- DSV A/S
- DHL Group
- Kuehne+Nagel
- PKP CARGO S.A.
- TCDD Tasimacilik A.S.
- Rhenus Group
- Hellmann Worldwide Logistics
- Nurminen Logistics
- Uzbekistan Railways
Neueste Industrielle Entwicklungen in Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr
- Juli 2026: Lianyungang Port Holdings Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. und COSCO Shipping Container Transport unterzeichneten in Shanghai eine Vier-Parteien-Kooperationsvereinbarung „Drei-Drehkreuz-Integration”, um den transkaspischen Korridor gemeinsam zu entwickeln, und integrierten den Hafen Aktau, den Trockengüterhafen Khorgos-East Gate und Lianyungangs Containeranlage in ein koordiniertes Betriebsmodell.
- Juni 2026: Kazakhstan Temir Zholy unterzeichnete eine Kooperationsvereinbarung mit A.P. Moller-Maersk zur Ausweitung des Containertransports entlang des Mittleren Korridors und führte Gespräche mit DHL Global Forwarding über integrierte multimodale Dienste, die China, Zentralasien, die Türkei und Europa verbinden.
- Juni 2026: Rhenus Group kündigte Pläne zum Aufbau eines Netzwerks von bis zu 14 intermodalen Terminals entlang des Mittleren Korridors von Usbekistan über Kasachstan und Aserbaidschan bis in die Türkei an, verankert durch ein neues trimodales Containerterminal in Aktau, das mit KTZ und dem Hafen Aktau entwickelt wird.
- Februar 2026: Azerbaijan Railways, Uzbekistan Railways, das turkmenische Ministerium für Eisenbahntransport und Georgian Railway unterzeichneten in Aschgabat ein Kooperationsprotokoll über die Entwicklung des Frachttransports, die gemeinsame Digitalisierung des Mittleren Korridors und Korridordiagnostik.
Berichtsumfang des transkaspischen (Mittlerer Korridor) Schienengüterverkehrsmarkts
Segmentierungsübersicht
| Containerisierte Fracht |
| Schüttgüter |
| Stückgut und Breakbulk |
| Projekt- und Schwerlastfracht |
| Sonstige spezialisierte Fracht |
| Landwirtschaftliche Erzeugnisse und Lebensmittel |
| Automobil und Automobilkomponenten |
| Chemikalien und Petrochemikalien |
| Maschinen, Elektrogeräte und Industriegüter |
| Metalle und Metallprodukte |
| Mineralien, Erze und sonstige Schüttgüter |
| Textilien, Bekleidung und Konsumgüter |
| Sonstige Waren |
| Komplettladungssendungen (FCL) |
| Sammelladungssendungen (LCL) |
| Dedizierte und Blockzugdienste |
| Konventionelle Wagenladungssendungen |
| Spezialisierte Schienengüterverkehrsdienste |
| Spediteure und Drittlogistikanbieter |
| Reedereien und intermodale Betreiber |
| Hersteller und Industrieverlader |
| Rohstoffproduzenten und -händler |
| Einzelhändler und Konsumgüterhändler |
| Staatliche und staatseigene Unternehmen |
| Sonstige Kunden |
| Ostwärts gerichtete Fracht |
| Westwärts gerichtete Fracht |
| Intrakorridorfracht |
| China |
| Kasachstan |
| Aserbaidschan |
| Georgien |
| Türkei |
| Europa |
| Andere verbundene Märkte |
| Nach Frachtart | Containerisierte Fracht |
| Schüttgüter | |
| Stückgut und Breakbulk | |
| Projekt- und Schwerlastfracht | |
| Sonstige spezialisierte Fracht | |
| Nach Ware | Landwirtschaftliche Erzeugnisse und Lebensmittel |
| Automobil und Automobilkomponenten | |
| Chemikalien und Petrochemikalien | |
| Maschinen, Elektrogeräte und Industriegüter | |
| Metalle und Metallprodukte | |
| Mineralien, Erze und sonstige Schüttgüter | |
| Textilien, Bekleidung und Konsumgüter | |
| Sonstige Waren | |
| Nach Versandkonfiguration | Komplettladungssendungen (FCL) |
| Sammelladungssendungen (LCL) | |
| Dedizierte und Blockzugdienste | |
| Konventionelle Wagenladungssendungen | |
| Spezialisierte Schienengüterverkehrsdienste | |
| Nach Kundentyp | Spediteure und Drittlogistikanbieter |
| Reedereien und intermodale Betreiber | |
| Hersteller und Industrieverlader | |
| Rohstoffproduzenten und -händler | |
| Einzelhändler und Konsumgüterhändler | |
| Staatliche und staatseigene Unternehmen | |
| Sonstige Kunden | |
| Nach Handelsfluss | Ostwärts gerichtete Fracht |
| Westwärts gerichtete Fracht | |
| Intrakorridorfracht | |
| Nach Geografie | China |
| Kasachstan | |
| Aserbaidschan | |
| Georgien | |
| Türkei | |
| Europa | |
| Andere verbundene Märkte |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr bis 2032 erreichen?
Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr wird bis 2032 voraussichtlich 471,01 Millionen USD erreichen und von 2027 bis 2032 mit einem CAGR von 7,73 % wachsen. Der Ausblick spiegelt die zunehmende Nutzung des Korridors für den China-Europa-Containerverkehr wider.
Welche Frachtart führt den Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr an?
Containerisierte Fracht führt mit einem Anteil von 42,75 % im Jahr 2026. Der Markt für transkaspischen (Mittlerer Korridor) Schienengüterverkehr profitiert von seiner Rolle beim sicheren Transport höherwertiger Fertigprodukte über das Kaspische Meer.
Welche Frachtkategorie wächst auf der transkaspischen Route am schnellsten?
Projekt- und Schwerlastfracht wird voraussichtlich das schnellste Wachstum nach Frachtart verzeichnen, mit einem CAGR von 9,31 % bis 2032. Infrastrukturinvestitionen in Zentralasien unterstützen die Nachfrage nach Schwertransportbewegungen.
Warum nutzen Verlader den Mittleren Korridor?
Verlader nutzen die Route, um sich von nördlichen Bahnrouten zu diversifizieren, den Zugang zum China-Europa-Handel zu verbessern und zeitkritische Fracht über eine 12- bis 15-tägige Bahntransitoption zu befördern.
Was begrenzt das Wachstum entlang der transkaspischen Route?
Grenzübergangsverzögerungen, wetterbedingte Kaspische Störungen, Ausrüstungsmangel, fragmentierte Steuerung und schwache ostwärts gerichtete Rückfracht können die Leistung einschränken. Diese Faktoren beeinflussen die Termintreue und die Kosten für die Rückführung leerer Ausrüstung.
Welche Geografie hält den größten Anteil im Jahr 2026?
China hielt 2026 einen Anteil von 28,58 %, da es der wichtigste Frachtherkunftsort und ein aktiver Teilnehmer am Terminal- und Koordinationsnetzwerk der Route ist. Seine Verbindungen mit Aktau, Khorgos und Lianyungang unterstützen den breiteren Korridorbetrieb.