
Taille et part du marché du transport ferroviaire de fret trans-caspien (corridor médian)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
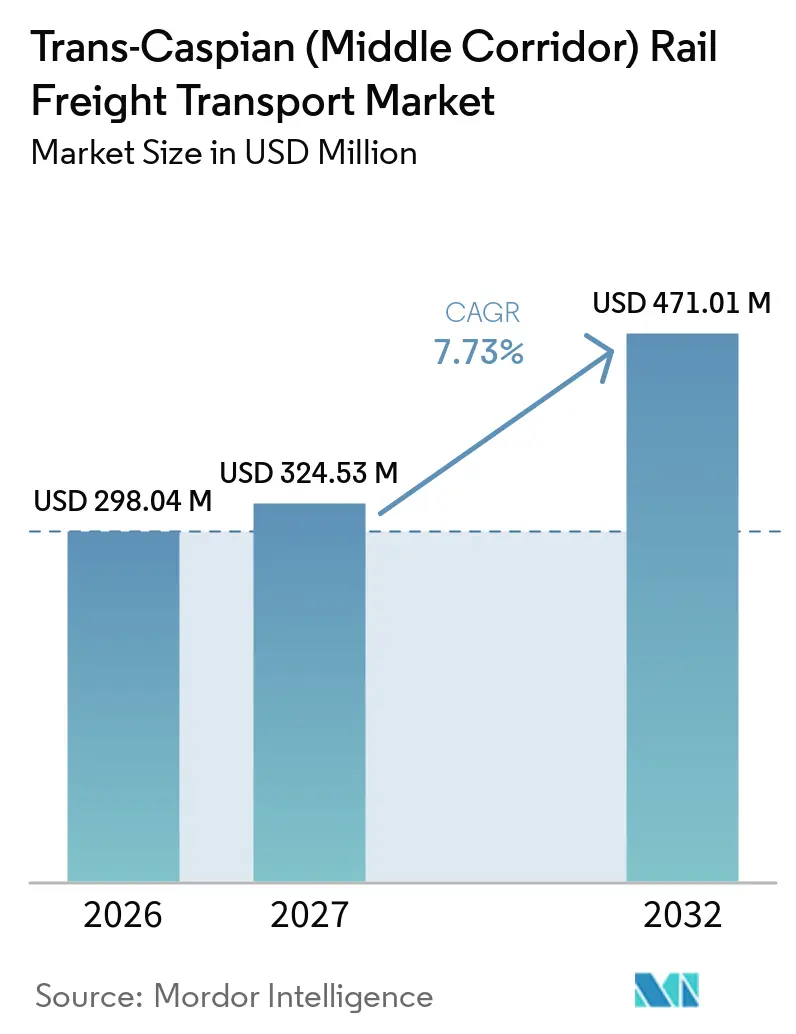
| Taille du marché de l'année de base (2026) | 298.04 Millions de dollars américains |
| Taille du Marché (2027) | 324.53 Millions de dollars américains |
| Taille du Marché (2032) | 471.01 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport ferroviaire de fret trans-caspien (corridor médian) par Mordor Intelligence
La taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) est projetée à 298,04 millions USD en 2026, 324,53 millions USD en 2027, et devrait atteindre 471,01 millions USD d'ici 2032, avec un CAGR de 7,73 % de 2027 à 2032.
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) gagne en importance à mesure que les expéditeurs redirigent le fret eurasiatique en dehors des routes nordiques qui traversent la Russie. Cette redirection est allée au-delà des expéditions occasionnelles et soutient des engagements commerciaux pluriannuels de la part des expéditeurs. Le trafic de conteneurs sur la Route de transport international trans-caspienne a augmenté de 36 % pour atteindre 76 900 EVP en 2025, tandis que le tonnage total du corridor s'élevait à 4,12 millions de tonnes. Ce changement indique un rôle plus important pour les marchandises conteneurisées à plus haute valeur ajoutée et soutient un revenu par tonne plus élevé. Les volumes de fret ont augmenté de 22 % d'une année sur l'autre au cours des 8 premiers mois de 2026, tandis que le fret de transit Est-Ouest a progressé de 55 %, montrant que la demande est restée active sur l'ensemble du corridor.[1]
Principaux enseignements du rapport
- Par type de cargaison, le fret conteneurisé représentait 42,75 % de la taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que les cargaisons de projet et hors gabarit devraient afficher un CAGR de 9,31 % jusqu'en 2032.
- Par produit, les machines, équipements électriques et biens industriels représentaient 22,19 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que les composants automobiles et automobiles devraient croître à un CAGR de 9,85 % jusqu'en 2032.
- Par configuration d'expédition, les expéditions en conteneur complet représentaient 35,22 % de la taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que les services dédiés et de trains-blocs devraient croître à un CAGR de 8,70 % jusqu'en 2032.
- Par type de client, les transitaires et prestataires logistiques tiers représentaient 38,65 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que les compagnies maritimes et les opérateurs intermodaux devraient croître à un CAGR de 8,64 % jusqu'en 2032.
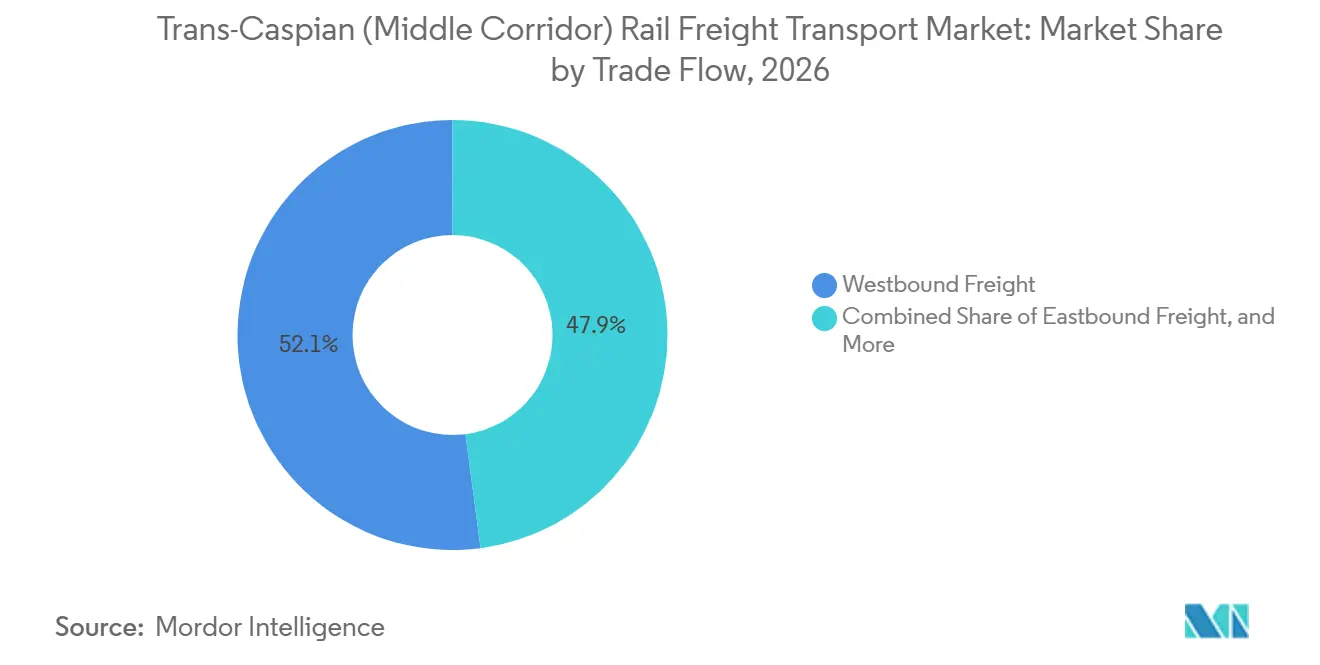
- Par flux commercial, le fret vers l'ouest représentait 52,07 % de la taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que le fret vers l'est devrait croître à un CAGR de 8,56 % jusqu'en 2032.
- Par géographie, la Chine représentait 28,58 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, tandis que les autres marchés connectés devraient croître à un CAGR de 9,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification de la chaîne d'approvisionnement en dehors du corridor nord | +2.2% | Mondial, avec une demande des expéditeurs de l'UE, des États-Unis et d'Asie de l'Est nécessitant un routage contournant la Russie | Long terme (≥ 4 ans) |
| Croissance du fret Chine-Europe sensible aux délais | +1.5% | Hubs d'origine en Chine et terminaux européens en Pologne, Roumanie, Allemagne et Turquie | Moyen terme (2-4 ans) |
| Expansion de la capacité des ports de Bakou-Tbilissi-Kars et de la mer Caspienne | +1.2% | Azerbaïdjan et Géorgie, avec des effets au Kazakhstan et en Turquie | Moyen terme (2-4 ans) |
| Numérisation à l'échelle du corridor et facilitation des échanges | +0.8% | Kazakhstan, Azerbaïdjan et Géorgie, s'étendant aux points d'entrée de l'UE | Moyen terme (2-4 ans) |
| Densité des trains-blocs programmés et agrégation des cargaisons | +0.6% | Nœuds d'origine au Kazakhstan et en Chine, Azerbaïdjan et Géorgie | Court terme (≤ 2 ans) |
| Adaptation au niveau des eaux de la mer Caspienne et investissements dans la disponibilité des ports | +0.4% | Kazakhstan, Azerbaïdjan et Turkménistan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diversification de la chaîne d'approvisionnement en dehors du corridor nord
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) bénéficie d'un changement durable dans la planification du fret Chine-Europe en dehors du territoire russe. Les politiques de gestion des risques des expéditeurs et les restrictions des assureurs ont rendu le routage alternatif plus important pour de nombreux propriétaires de cargaisons. DSV a finalisé son acquisition de DB Schenker pour 14,3 milliards EUR (16,82 milliards USD) en avril 2025 et a par la suite cessé le fret ferroviaire transitant par la Russie en août 2025. Ces choix orientent le fret vers des corridors alternatifs et augmentent la valeur d'une capacité fiable de trains-blocs. Une fréquence de service plus élevée peut améliorer la fiabilité des délais de transit, ce qui peut réduire le risque de route perçu par les expéditeurs européens. Le réseau combiné DSV et Schenker dispose également de l'envergure nécessaire pour négocier une capacité dédiée avec les opérateurs ferroviaires, exerçant une pression sur les petites entreprises de transit qui ne disposent pas de volumes de fret similaires.
Croissance du fret Chine-Europe sensible aux délais
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) devient plus pertinent pour les marchandises nécessitant des cycles de livraison plus courts que ce que le fret maritime peut offrir. Les trains-blocs de conteneurs ont enregistré des temps de transit moyens de 12 à 15 jours en 2025, plaçant la route dans la plage de livraison requise pour l'électronique, l'habillement et les pièces détachées automobiles. L'activité ferroviaire Chine-Europe s'est développée au premier trimestre 2026, avec 5 460 trains (en hausse de 29 % d'une année sur l'autre) transportant 546 000 conteneurs (en hausse de 22 % d'une année sur l'autre). Un traitement douanier plus rapide soutient également la route, car les procédures électroniques à Altynkol-Khorgos ont réduit le traitement des déclarations de 24 heures à 30 minutes. Cette amélioration raccourcit le délai de livraison total et soutient les cargaisons à rotation de stocks plus rapide. Les procédures douanières simplifiées du Kazakhstan s'alignent également sur les pratiques de guichet unique qui aident le corridor à concurrencer le routage en haute mer pour les biens de consommation sensibles aux délais.[2]
Expansion de la capacité des ports de Bakou-Tbilissi-Kars et de la mer Caspienne
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) a gagné en capacité sur les sections ferroviaires et portuaires importantes de la route. Azerbaijan Railways a achevé la modernisation de la section géorgienne de 184 kilomètres de la voie ferrée Bakou-Tbilissi-Kars en 2025 pour un coût de 250 millions USD. Les travaux ont couvert 13 gares, 55 ponts et 8 sous-stations de traction, et ont augmenté la capacité annuelle de fret de 1 million de tonnes à 5 millions de tonnes. La Turquie a annoncé un objectif de capacité supplémentaire de 17 millions de tonnes d'ici 2034.[3] La BERD et l'UE ont approuvé un financement allant jusqu'à 45 millions EUR (52,93 millions USD) pour la modernisation du port d'Aktau en 2025 afin d'augmenter le débit de conteneurs et de réduire le temps de manutention moyen de 4 minutes à 2,5 minutes par conteneur. Le port de Bakou progresse dans une expansion par étapes, avec une capacité de conteneurs ciblée à 300 000 EVP d'ici fin 2027.
Numérisation à l'échelle du corridor et facilitation des échanges
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) repose sur des systèmes numériques partagés car les cargaisons traversent plusieurs juridictions ferroviaires, maritimes et douanières. Le Kazakhstan a introduit une Fenêtre unique maritime électronique pour les ports caspiens dans le cadre de sa Feuille de route pour la numérisation du secteur des transports 2025-2027. Le système est destiné à soutenir l'entrée et la sortie sans papier des navires à Aktau et Kuryk. L'Azerbaïdjan et le Kazakhstan ont activé l'échange électronique de données entre le port de Bakou et le port commercial maritime d'Aktau en avril 2025, ce qui a amélioré la coordination du chargement des navires et le suivi des conteneurs. Le hub de conteneurs d'Aktau s'est connecté aux systèmes numériques de Georgian Railway et a réduit le temps d'inspection des trains à la frontière géorgienne de 8 à 9 heures à 40 minutes. L'Association TITR a également conclu un accord sur la gestion électronique des documents et les signatures numériques en avril 2026, ce qui pourrait étendre la coordination numérique sur l'ensemble de la route.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de transbordement multimodal et de franchissement des frontières | -0.9% | Tous les points de transit, notamment les passages Kazakhstan-Chine et les terminaux de ferry caspiens | Moyen terme (2-4 ans) |
| Pénurie de locomotives, wagons, navires et équipements de manutention | -0.7% | Tronçons caspiens du Kazakhstan et de l'Azerbaïdjan et réseau ferroviaire géorgien | Moyen terme (2-4 ans) |
| Fragmentation des tarifs, de la responsabilité et de la gouvernance du corridor | -0.5% | À l'échelle du corridor, notamment la négociation des tarifs multi-pays et le règlement des réclamations | Long terme (≥ 4 ans) |
| Déséquilibre des conteneurs vides et faiblesse des flux de fret de retour | -0.4% | Tronçons vers l'ouest du Kazakhstan vers l'Europe et repositionnement de retour aux terminaux de l'UE et turcs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards de transbordement multimodal et de franchissement des frontières
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) est encore confronté à des risques de calendrier lors de ses transferts rail-mer et aux passages frontaliers. La traversée de la mer Caspienne ajoute une étape maritime qui peut être perturbée par des conditions météorologiques défavorables et des fermetures de ports. Cinq systèmes ferroviaires nationaux, 3 juridictions maritimes et des régimes douaniers distincts ajoutent des exigences de coordination pour une seule expédition. L'Azerbaïdjan, le Kazakhstan et la Géorgie ont signé un plan d'action en octobre 2025 couvrant le dédouanement préalable et des horaires synchronisés. La mise en œuvre complète se poursuivra pendant la période de prévision, tandis que la réforme de la coordination reste importante pour améliorer la cohérence du service.
Déséquilibre des conteneurs vides et faiblesse des flux de fret de retour
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) présente un déséquilibre directionnel marqué qui augmente les coûts de repositionnement des équipements. Au cours des 8 premiers mois de 2026, 42 642 EVP se sont déplacés vers l'ouest et 10 932 EVP vers l'est, produisant un déséquilibre de près de 4 pour 1. Les opérateurs renvoient souvent les équipements en Chine sans fret générateur de revenus, ce qui réduit le revenu par mouvement de train. KTZ Express et Pasifik Eurasia Lojistik ont effectué un train-pilote vers l'est d'Izmir vers la Chine en mai 2026 avec 50 conteneurs de quarante pieds de réfrigérateurs ménagers. Le pilote a démontré que le trafic vers l'est peut être développé, mais il n'avait pas atteint une échelle commerciale. Un fret de retour plus durable provenant de la base de fabrication automobile et de biens de consommation de Turquie améliorerait l'utilisation des équipements et l'économie du corridor.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison :
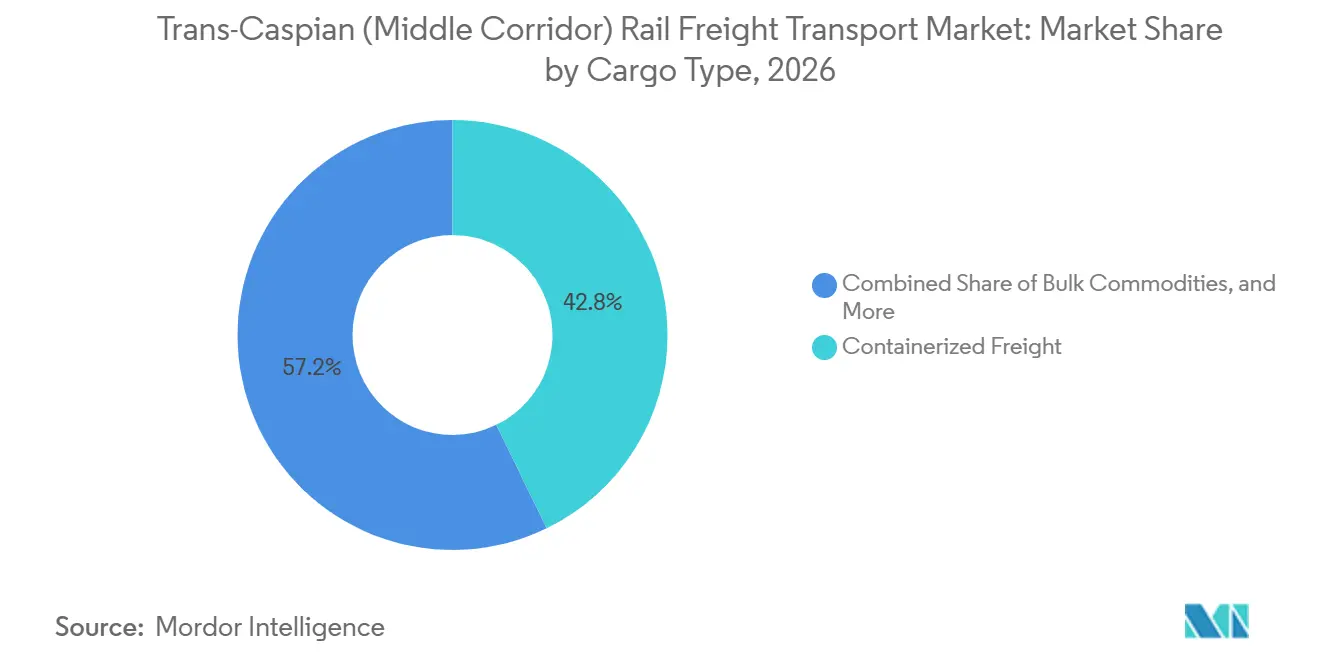
le fret conteneurisé mène un mix à plus haute valeur ajoutéeLe fret conteneurisé représentait 42,75 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026. Le marché bénéficie du rôle plus important du corridor dans le déplacement de produits manufacturés nécessitant une manutention sécurisée en boîte lors du transfert en mer Caspienne. Le trafic de conteneurs TITR a augmenté de 36 % pour atteindre 76 900 EVP en 2025, même si le tonnage total du corridor a diminué. Ce mouvement soutient un glissement continu du trafic en vrac à faible valeur ajoutée vers les cargaisons conteneurisées. Les produits en vrac restent pertinents pour les flux de pétrole, de céréales et de ferroalliages entre le Kazakhstan et l'Azerbaïdjan. Les marchandises générales et le fret conventionnel répondent aux besoins industriels régionaux, bien que leur rythme soit inférieur à la croissance des conteneurs.
Les cargaisons de projet et hors gabarit devraient croître à un CAGR de 9,31 % entre 2027 et 2032. L'investissement dans les infrastructures en Asie centrale soutient la demande d'équipements d'investissement lourds, pour lesquels le rail offre une alternative pratique au fret aérien plus coûteux. Azerbaijan Railways a reçu 392 trains-blocs d'est en ouest en 2025, soit 37 % de plus qu'en 2024, et vise 400 trains pour 2026. L'objectif à plus long terme est de 1 000 trains par an. L'Association TITR a également soutenu 600 trains de conteneurs Chine-Kazakhstan pour 2026 dans le cadre de son accord d'avril. Les services de transport sous température contrôlée, de marchandises dangereuses et de charges hors gabarit restent des parties plus petites du secteur du transport ferroviaire de fret trans-caspien, mais ils bénéficient de l'alignement avec les règles de l'OSJD et la documentation TIR.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par produit :
les composants automobiles et automobiles enregistrent la croissance la plus rapideLes machines, équipements électriques et biens industriels représentaient 22,19 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026. Le marché est soutenu par les importations d'équipements d'investissement dans les secteurs manufacturiers et énergétiques d'Asie centrale, tandis que l'électronique grand public chinoise génère des expéditions fréquentes vers l'ouest. China State Railway Group a lancé le premier train-bloc de conteneurs Wuhan-Bakou en 2026 avec de l'électronique, des appareils électroménagers et des biens de consommation. Le service avait un temps de transit de 18 jours et a ajouté une origine manufacturière au réseau du corridor.
Les composants automobiles et automobiles devraient croître à un CAGR de 9,85 % de 2027 à 2032. L'assemblage final en Turquie utilisant des composants chinois soutient ce flux de fret et peut offrir une route d'approvisionnement plus rapide que le transport mer Rouge-Suez. Les produits agricoles et les denrées alimentaires jouent un rôle dans les efforts de développement du fret de retour. KTZ Express a effectué un mouvement pilote de farine kazakhe vers New York via le corridor et une connexion maritime CMA CGM en mars 2026. Il a également acheminé du riz vers Anvers via la même combinaison multimodale. Les produits chimiques et pétrochimiques suivent les plans de traitement en aval du Kazakhstan, tandis que les minéraux, minerais et marchandises en vrac restent les plus exposés aux contraintes de chargement des ferries caspiens. Les textiles, l'habillement et les biens de consommation bénéficient de la demande de livraison plus rapide aux acheteurs européens. Ces groupes de cargaisons élargissent la base commerciale du corridor et réduisent la dépendance à un ensemble limité d'importations conteneurisées.
Par configuration d'expédition :
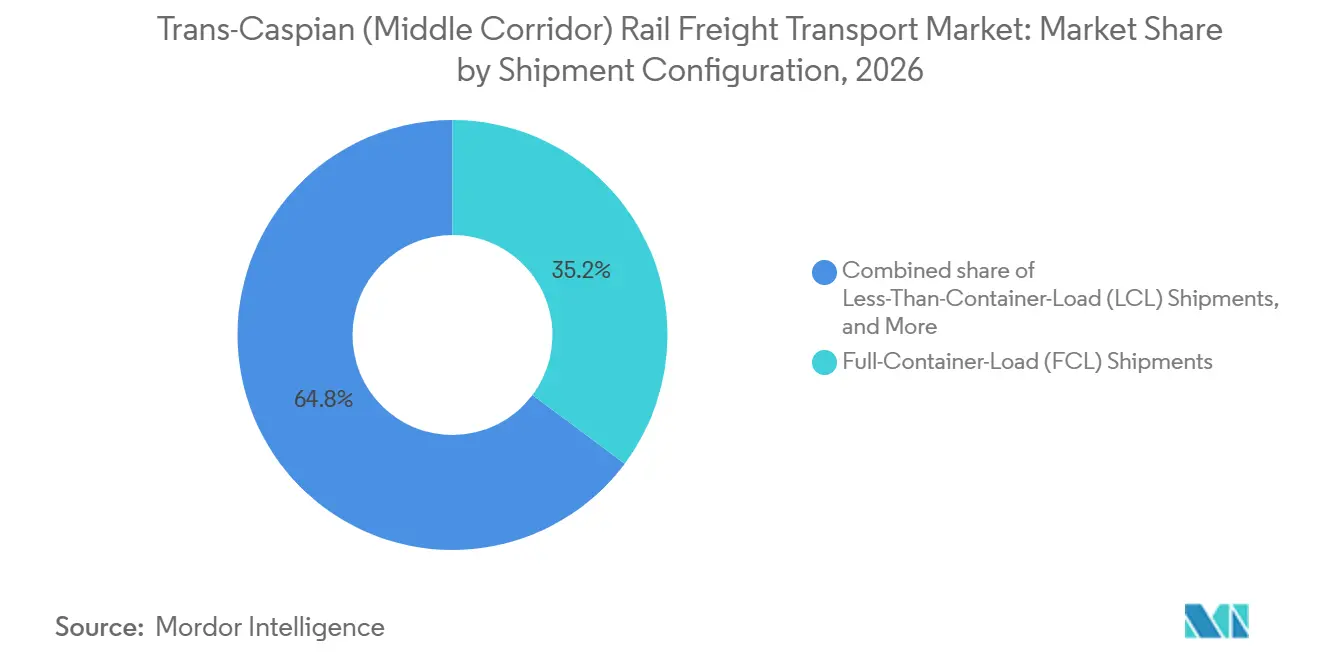
les trains-blocs programmés améliorent la planification des servicesLes expéditions en conteneur complet représentaient 35,22 % de la taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026. Les expéditeurs utilisent des conteneurs dédiés pour protéger les cargaisons sur une route comportant plusieurs points de transfert. La structure est particulièrement utile lors de la traversée de la mer Caspienne, où les chargements mixtes peuvent présenter des risques de manutention et de dommages plus importants. Les expéditions en groupage offrent une option aux petites entreprises qui ne peuvent pas remplir un conteneur complet. Ces expéditeurs peuvent obtenir des cycles de livraison plus courts que ce que les services de conteneurs maritimes partagés peuvent offrir.
Les services dédiés et de trains-blocs devraient croître à un CAGR de 8,70 % jusqu'en 2032. Georgian Railway a lancé un service de train-bloc de conteneurs programmé 4 fois par semaine entre Poti et Tbilissi en août 2025. Le marché bénéficie d'une agrégation de fret plus régulière grâce à ce service et d'une meilleure planification des ports intérieurs pour les expéditeurs connectés. Le hub de conteneurs d'Aktau a commencé à fonctionner en décembre 2025 avec une capacité de Phase I de 140 000 EVP et des processus douaniers numériques intégrés. Son modèle opérationnel soutient la consolidation en réduisant le temps d'immobilisation des conteneurs individuels. Les services de wagons complets et de wagons isolés continuent de gérer le trafic industriel domestique du Kazakhstan. Les services de fret spécialisés desservent les équipements énergétiques et miniers hors gabarit qui nécessitent des permis en vertu des conventions de l'OSJD, ce qui élargit le marché du transport ferroviaire de fret trans-caspien au-delà des flux de conteneurs standard.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de client :
les transitaires coordonnent les mouvements transfrontaliers complexesLes transitaires et prestataires logistiques tiers représentaient 38,65 % de la taille du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026. Ils consolident les cargaisons, gèrent les documents multi-pays et prennent en charge le travail de coordination entre les étapes ferroviaires, maritimes et routières. De nombreux propriétaires de cargaisons préfèrent ce modèle car une seule expédition peut traverser plusieurs systèmes opérationnels. ADY Express et Hellmann Worldwide Logistics ont effectué une expédition conjointe de 55 conteneurs de quarante pieds de Chongqing vers des destinations en Géorgie, Roumanie, Turquie et Allemagne en janvier 2025. Le mouvement a montré que les grands réseaux de transitaires pouvaient utiliser le marché du transport ferroviaire de fret trans-caspien (corridor médian) pour des expéditions gérées commercialement.
Les compagnies maritimes et les opérateurs intermodaux devraient croître à un CAGR de 8,64 % jusqu'en 2032. CMA CGM a ouvert des bureaux régionaux au Kazakhstan, en Ouzbékistan, au Kirghizistan, au Tadjikistan, au Turkménistan et en Azerbaïdjan en 2025. Ces implantations relient les mouvements ferroviaires caspiens aux services de la mer Noire et de la Méditerranée et renforcent les offres de produits mer-rail. Les fabricants et les expéditeurs industriels constituent une autre source majeure de volumes, notamment les entreprises minières et énergétiques d'Asie centrale et les exportateurs d'électronique chinois. Les entreprises d'État utilisent la route pour les importations d'équipements d'investissement et les activités de promotion des exportations. Les producteurs et négociants de matières premières sont plus exposés aux limites de capacité des ferries, tandis que les détaillants et les distributeurs de biens de consommation deviennent plus pertinents à mesure que la fiabilité s'améliore. Ce mélange de groupes aide le secteur du transport ferroviaire de fret trans-caspien (corridor médian) à servir à la fois les grands expéditeurs sous contrat et les propriétaires de cargaisons plus petits sensibles aux délais.
Par flux commercial :
les volumes vers l'ouest soutiennent le développement vers l'estLe fret vers l'ouest représentait une part de 52,07 % en 2026. L'excédent manufacturier de la Chine et la demande européenne d'électronique, de machines et de biens de consommation soutiennent le marché du transport ferroviaire de fret trans-caspien dans cette direction. Le trafic de conteneurs était à 80 % vers l'ouest et à 20 % vers l'est au cours des 8 premiers mois de 2026. Ce schéma génère des revenus de plein chargement sur les services vers l'ouest, tandis que le mouvement de retour nécessite souvent un repositionnement des équipements. Azerbaijan Railways a identifié les produits automobiles et les biens de consommation de Turquie comme des catégories de fret prioritaires vers l'est.
Le fret vers l'est devrait croître à un CAGR de 8,56 % entre 2027 et 2032. La Banque mondiale a approuvé un package de garantie de 846 millions USD en février 2026 qui mobilise 1,41 milliard USD pour l'investissement ferroviaire du corridor médian. Le package cible un triplement des volumes de fret et une réduction de moitié des temps de transit d'ici 2030, y compris les lacunes d'infrastructure qui affectent la tarification vers l'est. Le fret intra-corridor entre le Kazakhstan, l'Azerbaïdjan, la Géorgie et la Turquie est plus modeste, mais il peut fournir une base pour les services de trains programmés. Un fret régional régulier peut augmenter la densité des horaires et réduire les coûts unitaires pour les expéditeurs en transit. L'accord d'avril 2026 de l'Association TITR sur le chargement caspien coordonné et le déploiement des navires a répondu à ce besoin. Une meilleure fréquence régionale soutient le marché plus large du transport ferroviaire de fret trans-caspien en rendant les segments de transit plus fiables.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La Chine représentait 28,58 % de la part du marché du transport ferroviaire de fret trans-caspien (corridor médian) en 2026, reflétant sa position de principale origine de fret et de partenaire infrastructurel croissant. Le marché du transport ferroviaire de fret trans-caspien s'appuie également sur la capacité plus large de la Chine en matière de coordination des terminaux et du rail. Lianyungang Port Holding Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. et COSCO Shipping Container Transport ont signé un accord à 4 parties en juillet 2026. L'accord relie le port d'Aktau, le port sec de Khorgos-East Gate et le parc à conteneurs de Lianyungang dans un modèle coordonné. China Railway Container Transport Corp. a officiellement rejoint Middle Corridor Multimodal Ltd. en novembre 2025. Cette entrée étend la participation chinoise des terminaux d'origine à la coordination trans-caspienne.
Les autres marchés connectés, notamment le Japon, la Corée du Sud et les connexions potentielles avec l'Asie du Sud-Est via les feeders de Lianyungang, devraient croître à un CAGR de 9,18 % de 2027 à 2032. Le Kazakhstan contient la plus longue section terrestre de la route et dispose de portes d'entrée caspiennes à Aktau et Kuryk. Le pays a achevé la construction et la modernisation de 911 kilomètres de voies ferrées en 2025, dont la section à double voie Dostyk-Moiynty de 836 kilomètres. Ces travaux augmentent la capacité à recevoir le fret d'origine chinoise sans créer de nouveaux goulets d'étranglement aux frontières. Le financement de la BERD et de l'UE pour Aktau cible une capacité de terminal à conteneurs allant jusqu'à 240 000 EVP d'ici fin 2026. Le Kazakhstan et l'Ouzbékistan ont également lancé un projet de centre logistique de 159,4 hectares dans la région de Tachkent en novembre 2025. La Phase I prévoit 84 millions USD pour 2027, ce qui étend la portée commerciale de la route vers l'Ouzbékistan.
L'Azerbaïdjan a transporté 9,1 millions de tonnes de fret de transit au cours des 7 premiers mois de 2026, un record sur 5 ans et une augmentation de 11,6 % par rapport à 2025. Son rôle est centré sur la coordination de la traversée caspienne, la connexion des infrastructures de Bakou à la voie ferrée Bakou-Tbilissi-Kars et la gestion des interfaces commerciales avec la Géorgie. La Géorgie assure la remise en mer Noire et les services intérieurs programmés, tandis que la Turquie relie la route à l'Europe et dispose d'une large base potentielle pour le fret automobile et les biens de consommation vers l'est. L'Europe est passée d'être principalement une destination à être un investisseur actif et un participant politique. La Commission européenne a déclaré son intention de mobiliser jusqu'à 12 milliards EUR (14,12 milliards USD) d'investissements publics et privés dans le cadre des activités Global Gateway, avec l'objectif de tripler les flux commerciaux et de réduire de moitié les temps de transit d'ici 2030.[4] Cette participation fait également progresser l'alignement douanier et concurrentiel pour les opérateurs desservant les clients européens.
Paysage concurrentiel
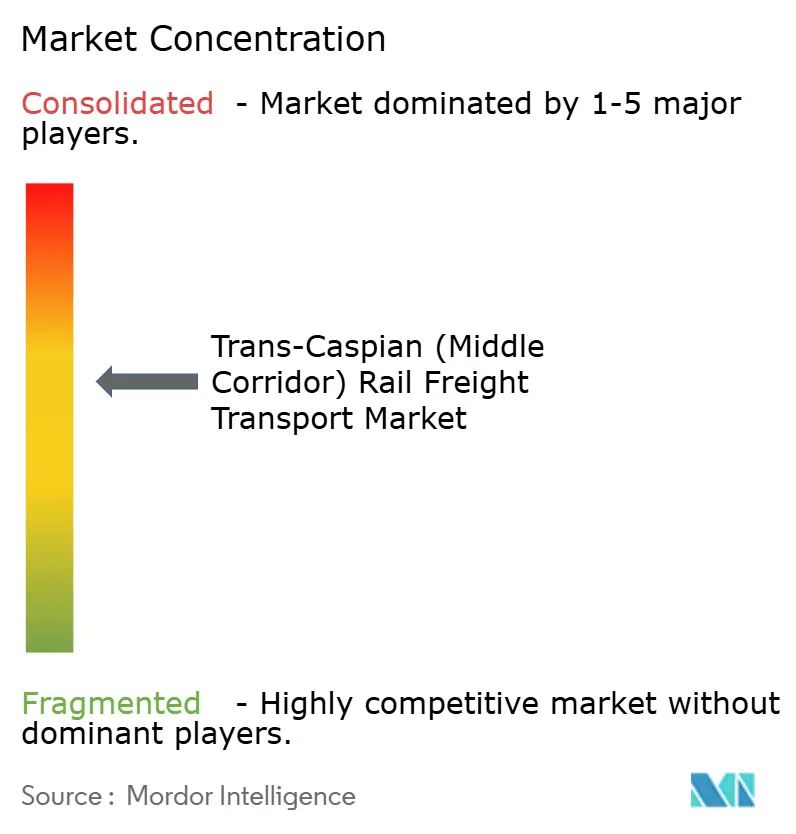
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) est modérément consolidé en matière d'infrastructure et plus fragmenté en matière d'origination et de transit du fret. Azerbaijan Railways, Kazakhstan Temir Zholy et Georgian Railway contrôlent une capacité importante du corridor via Middle Corridor Multimodal Ltd. China Railway Container Transport Corp. a rejoint la coentreprise en novembre 2025, ajoutant un participant ferroviaire côté origine à la structure de coordination. Les entités ferroviaires d'État renforcent les liens entre les terminaux d'origine et la capacité de transit. Les transitaires commerciaux se font donc concurrence principalement par le service client, la coordination numérique et leur capacité à agréger des cargaisons variées. Cette division signifie que la propriété des actifs reste concentrée, tandis que l'accès aux cargaisons des clients reste ouvert à un large éventail d'entreprises logistiques.
L'acquisition de DB Schenker par DSV pour 14,3 milliards EUR (16,82 milliards USD) en avril 2025 a créé un groupe de transit plus important avec la capacité de sécuriser la capacité ferroviaire sur des routes eurasiatiques alternatives. Sa décision ultérieure d'interrompre les services ferroviaires via la Russie a accru l'importance d'autres choix de routage pour ses clients. Rhenus a acquis le terminal QAZContargo Almaty connecté au rail près d'Almaty en janvier 2026, offrant un accès aux trains-blocs et un stockage sous douane. Rhenus a également annoncé des plans pour jusqu'à 14 terminaux intermodaux de l'Ouzbékistan à la Turquie, dont un terminal trimodal à Aktau développé avec KTZ et le port d'Aktau. Ces mouvements positionnent les groupes logistiques mondiaux comme des fournisseurs de capacité et de services à long terme plutôt que de simples intermédiaires d'expédition. L'expansion des bureaux régionaux de CMA CGM ajoute un concurrent mer-rail avec des liens vers les réseaux de la mer Noire et de la Méditerranée.
La technologie est une différence importante pour les propriétaires de cargaisons qui ont besoin de visibilité à chaque transfert. Le hub de conteneurs d'Aktau a introduit un suivi connecté aux systèmes douaniers chinois et géorgiens, réduisant le traitement transfrontalier de 24 heures à 30 minutes. CMA CGM utilise le suivi des expéditions avec les systèmes de gestion ferroviaire du corridor pour offrir une visibilité porte-à-port à ses clients. Les prestataires régionaux plus petits peuvent s'appuyer davantage sur des mises à jour de statut manuelles et disposent de moins de systèmes intégrés. La conformité aux règles d'exploitation de l'OSJD, à la lettre de voiture unifiée CIM/SMGS et à la Convention TIR de la CNUE est de plus en plus pertinente lors des examens de routes par les expéditeurs. Le marché du transport ferroviaire de fret trans-caspien (corridor médian) récompense donc les prestataires capables de combiner l'accès à la capacité, des documents conformes et des informations numériques fiables à chaque frontière nationale.
Leaders du secteur du transport ferroviaire de fret trans-caspien (corridor médian)
-
NC Kazakhstan Temir Zholy JSC
-
Azerbaijan Railways CJSC
-
JSC Georgian Railway
-
China State Railway Group Co., Ltd.
-
Baku International Sea Trade Port CJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport ferroviaire de fret trans-caspien (corridor médian) Entreprises couvertes dans ce rapport
- Azerbaijan Railways CJSC
- NC Kazakhstan Temir Zholy JSC
- JSC Georgian Railway
- China State Railway Group Co., Ltd.
- Baku International Sea Trade Port CJSC
- Azerbaijan Caspian Shipping CJSC
- Pasifik Eurasia Lojistik Dis Ticaret A.S.
- Grampet Group
- Eastcomtrans LLP
- Lianyungang Port Holdings Group
- CMA CGM Group
- DSV A/S
- DHL Group
- Kuehne+Nagel
- PKP CARGO S.A.
- TCDD Tasimacilik A.S.
- Rhenus Group
- Hellmann Worldwide Logistics
- Nurminen Logistics
- Uzbekistan Railways
Développements industriels récents dans Marché du transport ferroviaire de fret trans-caspien (corridor médian)
- Juillet 2026 : Lianyungang Port Holding Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. et COSCO Shipping Container Transport ont signé à Shanghai un accord de coopération à 4 parties « Intégration des trois hubs » pour développer conjointement le corridor trans-caspien, intégrant le port d'Aktau, le port sec de Khorgos-East Gate et le parc à conteneurs de Lianyungang dans un modèle opérationnel coordonné.
- Juin 2026 : Kazakhstan Temir Zholy a signé un accord de coopération avec A.P. Moller-Maersk pour développer le transport de conteneurs sur le corridor médian et a tenu des discussions avec DHL Global Forwarding sur des services multimodaux intégrés reliant la Chine, l'Asie centrale, la Turquie et l'Europe.
- Juin 2026 : Rhenus Group a annoncé des plans pour construire un réseau de jusqu'à 14 terminaux intermodaux le long du corridor médian, de l'Ouzbékistan via le Kazakhstan et l'Azerbaïdjan jusqu'à la Turquie, ancré par un nouveau terminal à conteneurs trimodal à Aktau, développé avec KTZ et le port d'Aktau.
- Février 2026 : Azerbaijan Railways, Uzbekistan Railways, le Ministère des transports ferroviaires du Turkménistan et Georgian Railway ont signé un protocole de coopération à Achgabat couvrant le développement du transport de fret, la numérisation conjointe du corridor médian et les diagnostics du corridor.
Périmètre du rapport sur le marché du transport ferroviaire de fret trans-caspien (corridor médian)
Aperçu de la segmentation
| Fret conteneurisé |
| Produits en vrac |
| Marchandises générales et fret conventionnel |
| Cargaisons de projet et hors gabarit |
| Autres cargaisons spécialisées |
| Produits agricoles et denrées alimentaires |
| Composants automobiles et automobiles |
| Produits chimiques et pétrochimiques |
| Machines, équipements électriques et biens industriels |
| Métaux et produits métalliques |
| Minéraux, minerais et autres produits en vrac |
| Textiles, habillement et biens de consommation |
| Autres produits |
| Expéditions en conteneur complet (FCL) |
| Expéditions en groupage (LCL) |
| Services dédiés et de trains-blocs |
| Expéditions conventionnelles en wagons complets |
| Services de fret ferroviaire spécialisés |
| Transitaires et prestataires logistiques tiers |
| Compagnies maritimes et opérateurs intermodaux |
| Fabricants et expéditeurs industriels |
| Producteurs et négociants de matières premières |
| Détaillants et distributeurs de biens de consommation |
| Gouvernements et entreprises d'État |
| Autres clients |
| Fret vers l'est |
| Fret vers l'ouest |
| Fret intra-corridor |
| Chine |
| Kazakhstan |
| Azerbaïdjan |
| Géorgie |
| Turquie |
| Europe |
| Autres marchés connectés |
| Par type de cargaison | Fret conteneurisé |
| Produits en vrac | |
| Marchandises générales et fret conventionnel | |
| Cargaisons de projet et hors gabarit | |
| Autres cargaisons spécialisées | |
| Par produit | Produits agricoles et denrées alimentaires |
| Composants automobiles et automobiles | |
| Produits chimiques et pétrochimiques | |
| Machines, équipements électriques et biens industriels | |
| Métaux et produits métalliques | |
| Minéraux, minerais et autres produits en vrac | |
| Textiles, habillement et biens de consommation | |
| Autres produits | |
| Par configuration d'expédition | Expéditions en conteneur complet (FCL) |
| Expéditions en groupage (LCL) | |
| Services dédiés et de trains-blocs | |
| Expéditions conventionnelles en wagons complets | |
| Services de fret ferroviaire spécialisés | |
| Par type de client | Transitaires et prestataires logistiques tiers |
| Compagnies maritimes et opérateurs intermodaux | |
| Fabricants et expéditeurs industriels | |
| Producteurs et négociants de matières premières | |
| Détaillants et distributeurs de biens de consommation | |
| Gouvernements et entreprises d'État | |
| Autres clients | |
| Par flux commercial | Fret vers l'est |
| Fret vers l'ouest | |
| Fret intra-corridor | |
| Par géographie | Chine |
| Kazakhstan | |
| Azerbaïdjan | |
| Géorgie | |
| Turquie | |
| Europe | |
| Autres marchés connectés |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du transport ferroviaire de fret trans-caspien (corridor médian) d'ici 2032 ?
Le marché du transport ferroviaire de fret trans-caspien (corridor médian) devrait atteindre 471,01 millions USD d'ici 2032, avec un CAGR de 7,73 % de 2027 à 2032. Les perspectives reflètent l'utilisation croissante du corridor pour le trafic de conteneurs Chine-Europe.
Quel type de cargaison domine le marché du transport ferroviaire de fret trans-caspien (corridor médian) ?
Le fret conteneurisé est en tête avec une part de 42,75 % en 2026. Le marché du transport ferroviaire de fret trans-caspien (corridor médian) bénéficie de son rôle dans le déplacement sécurisé de produits manufacturés à plus haute valeur ajoutée à travers la mer Caspienne.
Quelle catégorie de fret connaît la croissance la plus rapide sur la route trans-caspienne ?
Les cargaisons de projet et hors gabarit devraient enregistrer la croissance la plus rapide par type de cargaison, avec un CAGR de 9,31 % jusqu'en 2032. L'investissement dans les infrastructures en Asie centrale soutient la demande de mouvements d'équipements lourds.
Pourquoi les expéditeurs utilisent-ils le corridor médian ?
Les expéditeurs utilisent la route pour diversifier leurs approvisionnements en dehors des routes ferroviaires nordiques, améliorer l'accès au commerce Chine-Europe et acheminer des cargaisons sensibles aux délais via une option de transit ferroviaire de 12 à 15 jours.
Qu'est-ce qui limite la croissance sur la route trans-caspienne ?
Les retards aux frontières, les perturbations caspiennes liées aux conditions météorologiques, les pénuries d'équipements, la gouvernance fragmentée et la faiblesse du fret de retour vers l'est peuvent contraindre les performances. Ces questions affectent la fiabilité des horaires et le coût du retour des équipements vides.
Quelle géographie détient la plus grande part en 2026 ?
La Chine détenait une part de 28,58 % en 2026 car elle est la principale origine de fret et un participant actif au réseau de terminaux et de coordination de la route. Ses liens avec Aktau, Khorgos et Lianyungang soutiennent les opérations plus larges du corridor.