
Tamaño y Participación del Mercado de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 298.04 Millones de dólares |
| Tamaño del Mercado (2027) | 324.53 Millones de dólares |
| Tamaño del Mercado (2032) | 471.01 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio) por Mordor Intelligence
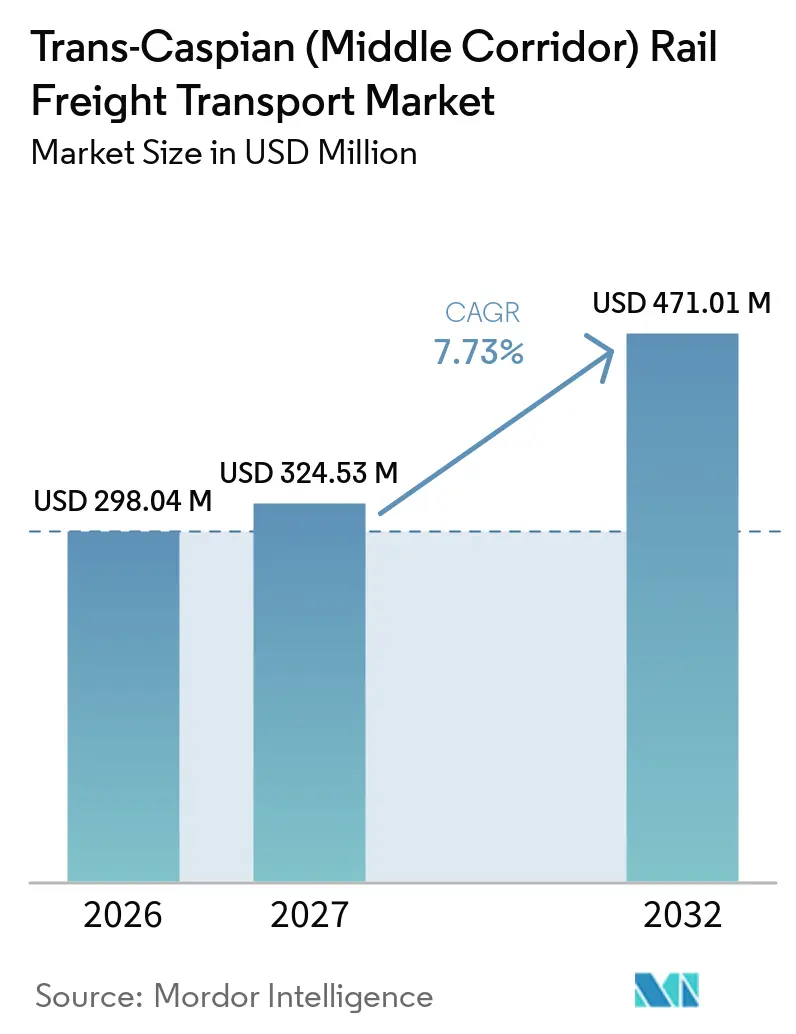
Se proyecta que el tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) sea de 298,04 millones de USD en 2026, 324,53 millones de USD en 2027, y alcance los 471,01 millones de USD para 2032, creciendo a una CAGR del 7,73% de 2027 a 2032.
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) está ganando importancia a medida que los cargadores redirigen la carga euroasiática alejándola de las rutas del norte que atraviesan Rusia. Esta redirección ha superado los envíos ocasionales y está respaldando compromisos comerciales plurianuales por parte de los cargadores. El tráfico de contenedores en la Ruta de Transporte Internacional Transcaspiana aumentó un 36% hasta 76.900 TEU en 2025, mientras que el tonelaje total del corredor fue de 4,12 millones de toneladas. Ese cambio apunta a un papel más importante para las mercancías contenerizadas de mayor valor y respalda mayores ingresos por tonelada. Los volúmenes de flete aumentaron un 22% interanual en los primeros 8 meses de 2026, mientras que el flete de tránsito Este-Oeste creció un 55%, lo que demuestra que la demanda se mantuvo activa en todo el corredor.[1]
Conclusiones Clave del Informe
- Por tipo de carga, el flete contenerizado representó el 42,75% del tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que la carga de proyectos y sobredimensionada proyecta una CAGR del 9,31% hasta 2032.
- Por producto básico, la maquinaria, los equipos eléctricos y los bienes industriales representaron el 22,19% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que los componentes automotrices y de automoción se proyecta que crezcan a una CAGR del 9,85% hasta 2032.
- Por configuración de envío, los envíos de carga completa de contenedor representaron el 35,22% del tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que los servicios dedicados y de tren bloque se proyecta que crezcan a una CAGR del 8,70% hasta 2032.
- Por tipo de cliente, los transitarios y proveedores de logística de terceros representaron el 38,65% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que las líneas navieras y los operadores intermodales se proyecta que crezcan a una CAGR del 8,64% hasta 2032.
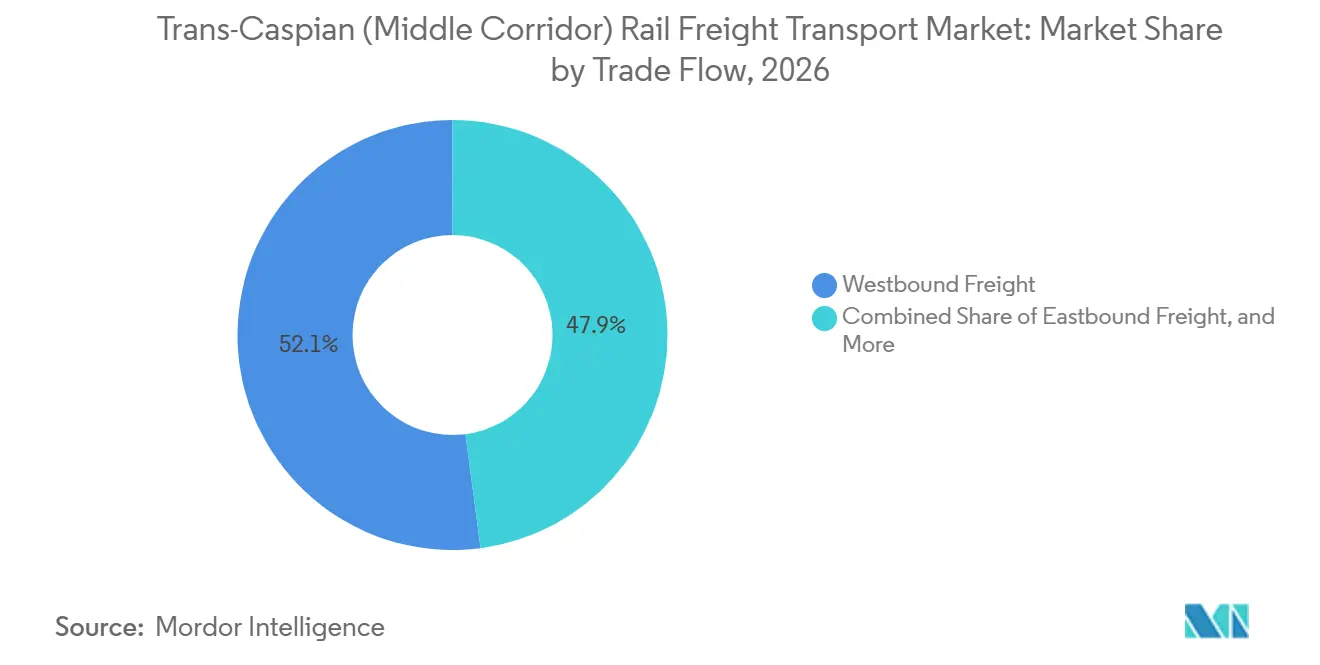
- Por flujo comercial, el flete hacia el oeste representó el 52,07% del tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que el flete hacia el este se proyecta que crezca a una CAGR del 8,56% hasta 2032.
- Por geografía, China representó el 28,58% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, mientras que otros mercados conectados se proyecta que crezcan a una CAGR del 9,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diversificación de la Cadena de Suministro Alejándose del Corredor Norte | +2.2% | Global, con demanda de cargadores de la UE, Estados Unidos y Asia Oriental que requieren enrutamiento sin pasar por Rusia | Largo plazo (≥ 4 años) |
| Crecimiento de la Carga China-Europa Sensible al Tiempo | +1.5% | Centros de origen en China y terminales europeas en Polonia, Rumanía, Alemania y Turquía | Mediano plazo (2-4 años) |
| Expansión de la Capacidad del Puerto Caspio y del Ferrocarril Bakú-Tiflis-Kars | +1.2% | Azerbaiyán y Georgia, con efectos en Kazajistán y Turquía | Mediano plazo (2-4 años) |
| Digitalización del Corredor y Facilitación del Comercio | +0.8% | Kazajistán, Azerbaiyán y Georgia, extendiéndose a las puertas de entrada de la UE | Mediano plazo (2-4 años) |
| Densidad de Trenes Bloque Programados y Agregación de Carga | +0.6% | Nodos de origen en Kazajistán y China, Azerbaiyn y Georgia | Corto plazo (≤ 2 años) |
| Adaptación al Nivel del Agua del Caspio e Inversiones en Tiempo de Actividad Portuaria | +0.4% | Kazajistán, Azerbaiyán y Turkmenistán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Diversificación de la Cadena de Suministro Alejándose del Corredor Norte
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) se está beneficiando de un cambio duradero en la planificación del flete China-Europa alejándose del territorio ruso. Las políticas de riesgo de los cargadores y las restricciones de los aseguradores han hecho que el enrutamiento alternativo sea más importante para muchos propietarios de carga. DSV completó su adquisición de DB Schenker por 14.300 millones de EUR (16.820 millones de USD) en abril de 2025 y posteriormente suspendió el flete ferroviario en tránsito por Rusia en agosto de 2025. Estas decisiones dirigen el flete hacia corredores alternativos y aumentan el valor de la capacidad fiable de trenes bloque. Una mayor frecuencia de servicio puede mejorar la fiabilidad del tiempo de tránsito, lo que puede reducir el riesgo de ruta percibido por los cargadores europeos. La red combinada de DSV y Schenker también tiene la escala para negociar capacidad dedicada con los operadores ferroviarios, ejerciendo presión sobre las empresas de transitarios más pequeñas que carecen de volúmenes de carga similares.
Crecimiento de la Carga China-Europa Sensible al Tiempo
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) se está volviendo más relevante para los bienes que necesitan ciclos de entrega más cortos de los que puede proporcionar el flete marítimo. Los trenes bloque de contenedores registraron tiempos de tránsito promedio de 12 a 15 días en 2025, situando la ruta dentro del rango de entrega necesario para electrónica, ropa y repuestos de automoción. La actividad ferroviaria China-Europa se expandió en el primer trimestre de 2026, con 5.460 trenes (un 29% más interanual) transportando 546.000 contenedores (un 22% más interanual). El procesamiento aduanero más rápido también respalda la ruta, ya que los procedimientos electrónicos en Altynkol-Khorgos redujeron el procesamiento de declaraciones de 24 horas a 30 minutos. Esta mejora acorta el tiempo total de entrega y respalda la carga con una rotación de inventario más rápida. Los procedimientos aduaneros simplificados de Kazajistán también se alinean con las prácticas de ventanilla única que ayudan al corredor a competir con el enrutamiento de alta mar para bienes de consumo sensibles al tiempo.[2]
Expansión de la Capacidad del Puerto Caspio y del Ferrocarril Bakú-Tiflis-Kars
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) ha ganado capacidad en importantes secciones ferroviarias y portuarias de la ruta. Ferrocarriles de Azerbaiyán completó la modernización del tramo georgiano de 184 kilómetros del ferrocarril Bakú-Tiflis-Kars en 2025 a un costo de 250 millones de USD. El trabajo cubrió 13 estaciones, 55 puentes y 8 subestaciones de tracción, y aumentó la capacidad anual de carga de 1 millón de toneladas a 5 millones de toneladas. Turquía ha anunciado un objetivo de capacidad adicional de 17 millones de toneladas para 2034.[3] El BERD y la UE aprobaron financiación de hasta 45 millones de EUR (52,93 millones de USD) para las mejoras del Puerto de Aktau en 2025 para ampliar el rendimiento de contenedores y reducir el tiempo promedio de manipulación de 4 minutos a 2,5 minutos por contenedor. El Puerto de Bakú avanza en una expansión por etapas, con una capacidad de contenedores objetivo de 300.000 TEU para finales de 2027.
Digitalización del Corredor y Facilitación del Comercio
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) depende de sistemas digitales compartidos porque la carga cruza varias jurisdicciones ferroviarias, marítimas y aduaneras. Kazajistán introdujo una Ventanilla Única Marítima electrónica para los puertos del Caspio a través de su Hoja de Ruta de Digitalización de la Industria del Transporte para 2025 a 2027. El sistema está destinado a apoyar la entrada y salida sin papel de embarcaciones en Aktau y Kuryk. Azerbaiyán y Kazajistán activaron el intercambio electrónico de datos entre el Puerto de Bakú y el Puerto Comercial Marítimo de Aktau en abril de 2025, lo que mejoró la coordinación de carga de embarcaciones y el seguimiento de contenedores. El centro de contenedores de Aktau se ha conectado con los sistemas digitales de Ferrocarriles de Georgia y ha reducido el tiempo de inspección de trenes en la frontera georgiana de 8 a 9 horas a 40 minutos. La Asociación TITR también alcanzó un acuerdo sobre gestión electrónica de documentos y firmas digitales en abril de 2026, lo que podría extender la coordinación digital a lo largo de toda la ruta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en el Transbordo Multimodal y el Cruce de Fronteras | -0.9% | Todos los puntos de tránsito, especialmente los cruces Kazajistán-China y las terminales de ferry del Caspio | Mediano plazo (2-4 años) |
| Escasez de Locomotoras, Vagones, Embarcaciones y Equipos de Manipulación | -0.7% | Tramos del Caspio en Kazajistán y Azerbaiyán y la red ferroviaria georgiana | Mediano plazo (2-4 años) |
| Fragmentación de Tarifas, Responsabilidad y Gobernanza del Corredor | -0.5% | A lo largo del corredor, especialmente en la negociación de tarifas entre varios países y la resolución de reclamaciones | Largo plazo (≥ 4 años) |
| Desequilibrio de Contenedores Vacíos y Débiles Flujos de Carga de Retorno | -0.4% | Tramos hacia el oeste desde Kazajistán hasta Europa y reposicionamiento de retorno en terminales de la UE y Turquía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en el Transbordo Multimodal y el Cruce de Fronteras
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) aún enfrenta riesgo de programación en sus transferencias ferroviarias a marítimas y cruces de fronteras. El paso por el Mar Caspio añade una etapa marítima que puede verse interrumpida por condiciones meteorológicas adversas y cierres portuarios. Cinco sistemas ferroviarios nacionales, 3 jurisdicciones marítimas y regímenes aduaneros separados añaden exigencias de coordinación a lo largo de un único envío. Azerbaiyán, Kazajistán y Georgia firmaron un plan de acción en octubre de 2025 que cubría el despacho aduanero previo y los horarios sincronizados. La implementación completa continuará durante el período de pronóstico, mientras que la reforma de la coordinación sigue siendo importante para mejorar la consistencia del servicio.
Desequilibrio de Contenedores Vacíos y Débiles Flujos de Carga de Retorno
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) tiene un claro desequilibrio direccional que eleva los costos de reposicionamiento de equipos. En los primeros 8 meses de 2026, 42.642 TEU se desplazaron hacia el oeste y 10.932 TEU hacia el este, produciendo un desequilibrio de casi 4 a 1. Los operadores a menudo regresan el equipo a China sin carga con ingresos, lo que reduce los ingresos por movimiento de tren. KTZ Express y Pasifik Eurasia Lojistik realizaron un tren piloto hacia el este desde Izmir a China en mayo de 2026 con 50 contenedores de cuarenta pies de refrigeradores domésticos. El piloto demostró que el tráfico hacia el este puede desarrollarse, pero aún no había alcanzado escala comercial. Una carga de retorno más sostenible desde la base manufacturera de bienes automotrices y de consumo de Turquía mejoraría el uso de equipos y la economía del corredor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga:
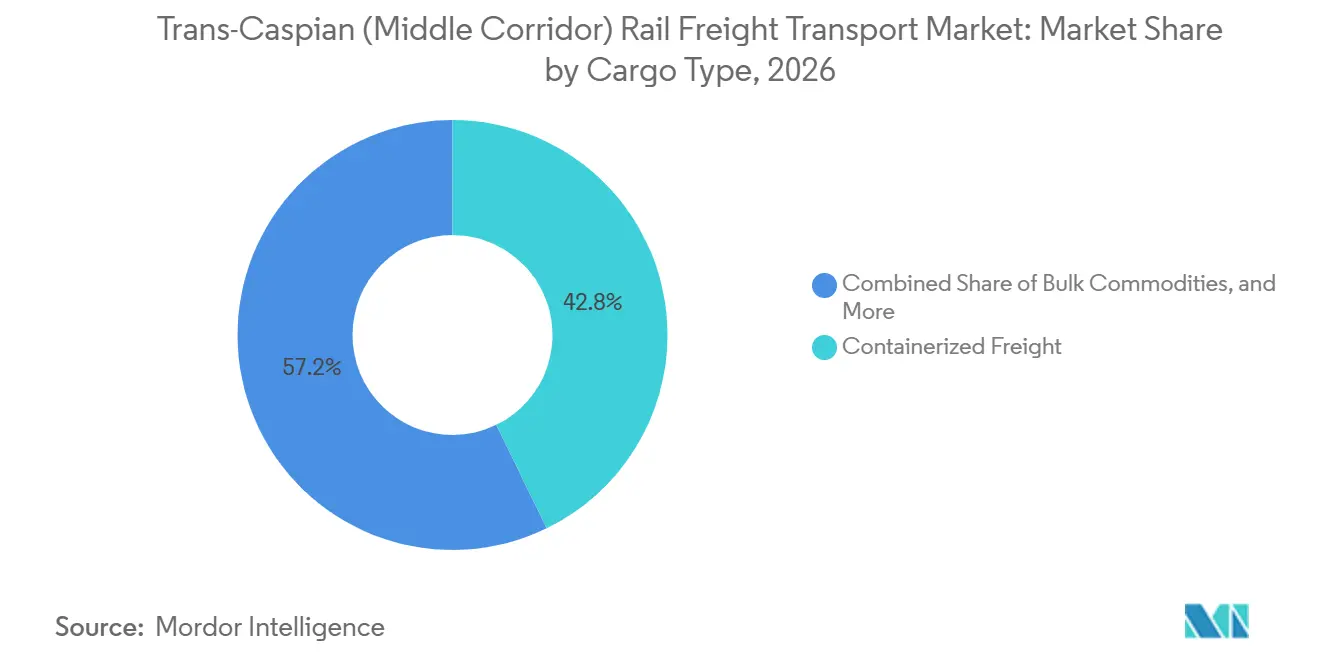
El Flete Contenerizado Lidera una Combinación de Mayor ValorEl flete contenerizado representó el 42,75% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026. El mercado se beneficia del papel más amplio del corredor en el movimiento de productos manufacturados que necesitan un manejo seguro en caja a través de la transferencia en el Mar Caspio. El tráfico de contenedores TITR aumentó un 36% hasta 76.900 TEU en 2025, incluso cuando el tonelaje total del corredor disminuyó. Este movimiento respalda un cambio continuo alejándose del tráfico a granel de menor valor y hacia la carga contenerizada. Los productos básicos a granel siguen siendo relevantes para los flujos de petróleo, cereales y ferroaleaciones entre Kazajistán y Azerbaiyán. La carga general y el carga fraccionada atienden las necesidades industriales regionales, aunque su ritmo es inferior al crecimiento contenerizado.
Se prevé que la carga de proyectos y sobredimensionada crezca a una CAGR del 9,31% entre 2027 y 2032. La inversión en infraestructura de Asia Central respalda la demanda de equipos de capital pesado, donde el ferrocarril ofrece una alternativa práctica al flete aéreo de mayor costo. Ferrocarriles de Azerbaiyán recibió 392 trenes bloque de este a oeste en 2025, un 37% más que en 2024, y tiene como objetivo 400 trenes para 2026. El objetivo a más largo plazo es de 1.000 trenes cada año. La Asociación TITR también respaldó 600 trenes de contenedores China-Kazajistán para 2026 a través de su acuerdo de abril. Los servicios de temperatura controlada, mercancías peligrosas y cargas sobredimensionadas siguen siendo partes más pequeñas de la industria de transporte de flete ferroviario transcaspiano, pero se benefician de la alineación con las normas OSJD y la documentación TIR.

Por Producto Básico:
Los Componentes Automotrices y de Automoción Registran el Crecimiento Más RápidoLa maquinaria, los equipos eléctricos y los bienes industriales representaron el 22,19% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026. El mercado está respaldado por las importaciones de equipos de capital en los sectores manufacturero y energético de Asia Central, mientras que la electrónica de consumo china genera envíos frecuentes hacia el oeste. China State Railway Group lanzó el primer tren bloque de contenedores Wuhan-Bakú en 2026 con electrónica, electrodomésticos y bienes de consumo. El servicio tuvo un tiempo de tránsito de 18 días y añadió un origen manufacturero a la red del corredor.
Se prevé que los componentes automotrices y de automoción crezcan a una CAGR del 9,85% de 2027 a 2032. El ensamblaje final en Turquía utilizando componentes chinos respalda este flujo de flete y puede ofrecer una ruta de entrada más rápida que el transporte por el Mar Rojo-Suez. Los productos agrícolas y los alimentos tienen un papel en los esfuerzos por desarrollar la carga de retorno. KTZ Express completó un movimiento piloto de harina kazaja a Nueva York a través del corredor y una conexión marítima de CMA CGM en marzo de 2026. También trasladó arroz a Amberes a través de la misma combinación multimodal. Los productos químicos y petroquímicos siguen los planes de procesamiento aguas abajo de Kazajistán, mientras que los minerales, los minerales y la carga a granel siguen siendo los más expuestos a las limitaciones de carga en ferry del Caspio. Los textiles, la ropa y los bienes de consumo se benefician de la demanda de entregas más rápidas a los compradores europeos. Estos grupos de carga amplían la base comercial del corredor y reducen la dependencia de un conjunto limitado de importaciones contenerizadas.
Por Configuración de Envío:
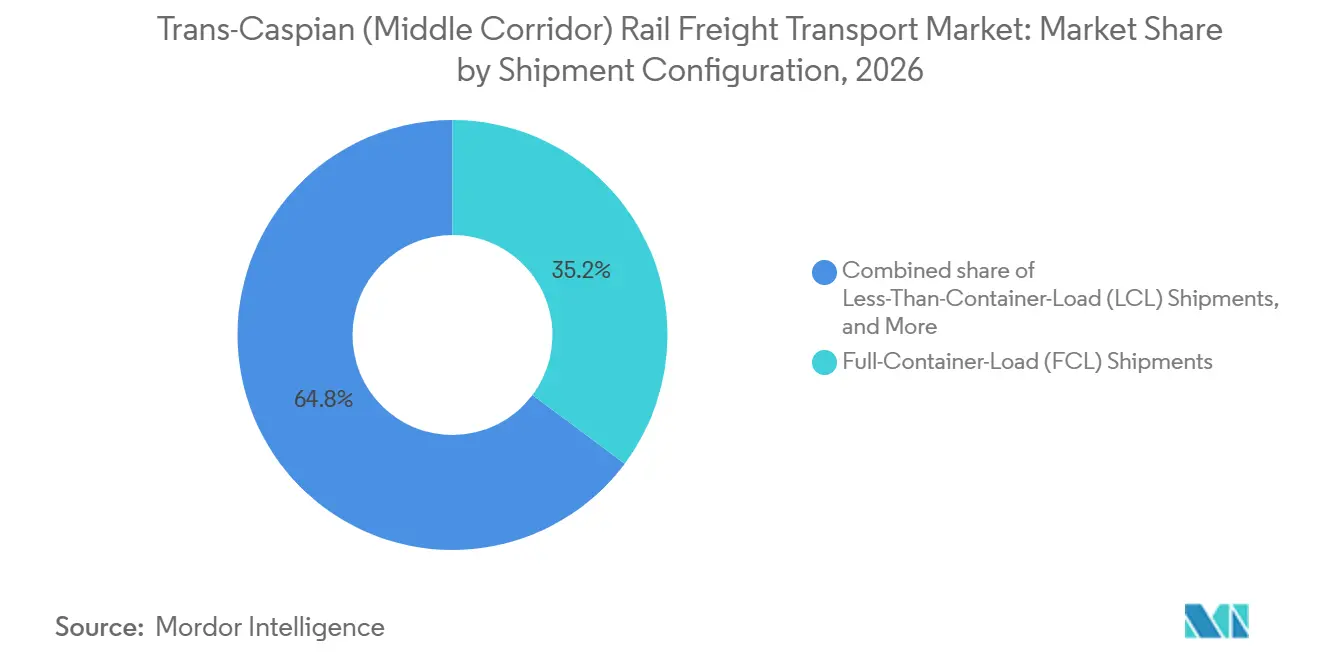
Los Trenes Bloque Programados Mejoran la Planificación del ServicioLos envíos de carga completa de contenedor representaron el 35,22% del tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026. Los cargadores utilizan contenedores dedicados para proteger la carga a lo largo de una ruta con múltiples puntos de transferencia. La estructura es especialmente útil durante el cruce del Mar Caspio, donde las cargas mixtas pueden enfrentar mayores riesgos de manipulación y daños. Los envíos de carga fraccionada de contenedor ofrecen una opción para las empresas más pequeñas que no pueden llenar un contenedor completo. Estos cargadores pueden obtener ciclos de entrega más cortos de los que pueden proporcionar los servicios de contenedores oceánicos compartidos.
Se prevé que los servicios dedicados y de tren bloque crezcan a una CAGR del 8,70% hasta 2032. Ferrocarriles de Georgia lanzó un servicio de tren bloque de contenedores programado 4 veces por semana entre Poti y Tiflis en agosto de 2025. El mercado obtiene una agregación de carga más regular a través de este servicio y una mejor planificación de puertos interiores para los cargadores conectados. El centro de contenedores de Aktau comenzó a operar en diciembre de 2025 con una capacidad de Fase I de 140.000 TEU y procesos aduaneros digitales integrados. Su modelo operativo respalda la consolidación al reducir el tiempo de permanencia de los contenedores individuales. Los servicios de vagón completo y vagón individual continúan manejando el tráfico industrial doméstico de Kazajistán. Los servicios de flete especializado atienden equipos de energía y minería sobredimensionados que requieren permisos bajo las convenciones OSJD, lo que amplía el mercado de transporte de flete ferroviario transcaspiano más allá de los flujos estándar de contenedores.
Por Tipo de Cliente:
Los Transitarios Coordinan Movimientos Transfronterizos ComplejosLos transitarios y proveedores de logística de terceros representaron el 38,65% del tamaño del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026. Consolidan la carga, gestionan documentos de múltiples países y asumen el trabajo de coordinación en las etapas ferroviarias, marítimas y por carretera. Muchos propietarios de carga prefieren este modelo porque un solo envío puede cruzar varios sistemas operativos. ADY Express y Hellmann Worldwide Logistics completaron un envío conjunto de 55 contenedores de cuarenta pies desde Chongqing a destinos en Georgia, Rumanía, Turquía y Alemania en enero de 2025. El movimiento demostró que las grandes redes de transitarios podían utilizar el mercado de transporte de flete ferroviario transcaspiano (corredor medio) para envíos gestionados comercialmente.
Se prevé que las líneas navieras y los operadores intermodales crezcan a una CAGR del 8,64% hasta 2032. CMA CGM abrió oficinas regionales en Kazajistán, Uzbekistán, Kirguistán, Tayikistán, Turkmenistán y Azerbaiyán durante 2025. Las ubicaciones vinculan los movimientos ferroviarios del Caspio con los servicios del Mar Negro y el Mediterráneo y refuerzan las ofertas de productos marítimo-ferroviarios. Los fabricantes y cargadores industriales son otra fuente importante de volumen, incluidas las empresas mineras y energéticas de Asia Central y los exportadores de electrónica chinos. Las empresas estatales utilizan la ruta para importaciones de equipos de capital y actividades de promoción de exportaciones. Los productores y comerciantes de productos básicos están más expuestos a los límites de capacidad de los ferries, mientras que los minoristas y distribuidores de bienes de consumo se vuelven más relevantes a medida que mejora la fiabilidad. Esta combinación de grupos ayuda a la industria de transporte de flete ferroviario transcaspiano (corredor medio) a atender tanto a grandes cargadores contratados como a propietarios de carga más pequeños sensibles al tiempo.
Por Flujo Comercial:
Los Volúmenes hacia el Oeste Respaldan el Desarrollo hacia el EsteEl flete hacia el oeste representó una participación del 52,07% en 2026. El superávit manufacturero de China y la demanda europea de electrónica, maquinaria y bienes de consumo respaldan el mercado de transporte de flete ferroviario transcaspiano en esta dirección. El tráfico de contenedores fue un 80% hacia el oeste y un 20% hacia el este en los primeros 8 meses de 2026. Ese patrón genera ingresos de viaje completo en los servicios hacia el oeste, mientras que el movimiento de retorno a menudo requiere el reposicionamiento de equipos. Ferrocarriles de Azerbaiyán ha identificado los productos automotrices y los bienes de consumo de Turquía como categorías de carga prioritarias hacia el este.
Se prevé que el flete hacia el este crezca a una CAGR del 8,56% entre 2027 y 2032. El Banco Mundial aprobó un paquete de garantías de 846 millones de USD en febrero de 2026 que moviliza 1.410 millones de USD para la inversión ferroviaria en el Corredor Medio. El paquete tiene como objetivo triplicar los volúmenes de flete y reducir a la mitad los tiempos de tránsito para 2030, incluidas las brechas de infraestructura que afectan los precios hacia el este. El flete intracorredor entre Kazajistán, Azerbaiyán, Georgia y Turquía es menor, pero puede proporcionar una base para los servicios de trenes programados. La carga regional consistente puede aumentar la densidad de horarios y reducir los costos unitarios para los cargadores de tránsito. El acuerdo de abril de 2026 de la Asociación TITR sobre la carga coordinada del Caspio y el despliegue de embarcaciones abordó esta necesidad. Una mejor frecuencia regional respalda el mercado de transporte de flete ferroviario transcaspiano más amplio al hacer que los segmentos de tránsito sean más confiables.
Análisis Geográfico
China representó el 28,58% de la participación del mercado de transporte de flete ferroviario transcaspiano (corredor medio) en 2026, lo que refleja su posición como principal origen de flete y un creciente socio de infraestructura. El mercado de transporte de flete ferroviario transcaspiano también se apoya en la capacidad más amplia de coordinación de terminales y ferrocarriles de China. Lianyungang Port Holding Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. y COSCO Shipping Container Transport firmaron un acuerdo de 4 partes en julio de 2026. El acuerdo vincula el Puerto de Aktau, el puerto seco de Khorgos-East Gate y el patio de contenedores de Lianyungang a través de un modelo coordinado. China Railway Container Transport Corp. se incorporó formalmente a Middle Corridor Multimodal Ltd. en noviembre de 2025. Esa incorporación extiende la participación china desde las terminales de origen hasta la coordinación transcaspiana.
Se prevé que Otros Mercados Conectados, incluidos Japón, Corea del Sur y posibles conexiones con el Sudeste Asiático a través de alimentadores de Lianyungang, crezcan a una CAGR del 9,18% de 2027 a 2032. Kazajistán contiene el tramo terrestre más largo de la ruta y tiene puertas de entrada al Caspio en Aktau y Kuryk. El país completó la construcción y modernización de 911 kilómetros de vía férrea en 2025, incluido el tramo de doble vía Dostyk-Moiynty de 836 kilómetros. Estas obras aumentan la capacidad de recibir carga de origen chino sin crear nuevos cuellos de botella fronterizos. La financiación del BERD y la UE para Aktau tiene como objetivo una capacidad de terminal de contenedores de hasta 240.000 TEU para finales de 2026. Kazajistán y Uzbekistán también lanzaron un proyecto de centro logístico de 159,4 hectáreas en la Región de Taskent en noviembre de 2025. La Fase I tiene 84 millones de USD planificados para 2027, lo que extiende el alcance comercial de la ruta hacia Uzbekistán.
Azerbaiyán transportó 9,1 millones de toneladas de carga de tránsito en los primeros 7 meses de 2026, un máximo de 5 años y un aumento del 11,6% respecto a 2025. Su papel se centra en coordinar el cruce del Caspio, conectar la infraestructura de Bakú con la ruta ferroviaria Bakú-Tiflis-Kars y gestionar las interfaces comerciales con Georgia. Georgia proporciona el traspaso al Mar Negro y los servicios interiores programados, mientras que Turquía vincula la ruta con Europa y tiene una gran base potencial para bienes automotrices y de consumo hacia el este. Europa ha pasado de ser principalmente un destino a ser un inversor activo y participante en políticas. La Comisión Europea ha declarado la intención de movilizar hasta 12.000 millones de EUR (14.120 millones de USD) en inversión pública y privada a través de las actividades de la Puerta de Enlace Global, con el objetivo de triplicar los flujos comerciales y reducir a la mitad los tiempos de tránsito para 2030.[4] Esta participación también impulsa la alineación aduanera y de competencia para los operadores que atienden a clientes europeos.
Panorama Competitivo
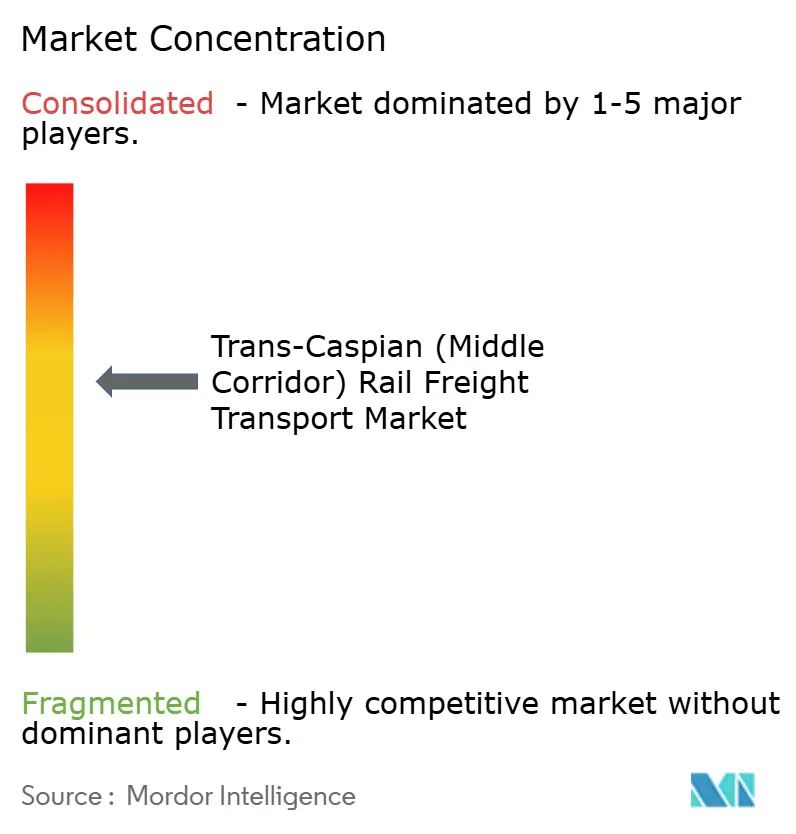
El mercado de transporte de flete ferroviario transcaspiano (corredor medio) está moderadamente consolidado en infraestructura y más fragmentado en la originación y el transitario de flete. Ferrocarriles de Azerbaiyán, Kazakhstan Temir Zholy y Ferrocarriles de Georgia controlan una capacidad importante del corredor a través de Middle Corridor Multimodal Ltd. China Railway Container Transport Corp. se incorporó a la empresa en noviembre de 2025, añadiendo un participante ferroviario del lado del origen a la estructura de coordinación. Las entidades ferroviarias estatales están construyendo vínculos más sólidos entre las terminales de origen y la capacidad de tránsito. Los transitarios comerciales, por lo tanto, compiten principalmente a través del servicio al cliente, la coordinación digital y su capacidad para agregar carga variada. Esta división significa que la propiedad de activos permanece concentrada, mientras que el acceso a la carga de los clientes permanece abierto a un amplio conjunto de empresas de logística.
La adquisición de DB Schenker por parte de DSV por 14.300 millones de EUR (16.820 millones de USD) en abril de 2025 creó un grupo de transitarios más grande con la capacidad de asegurar capacidad ferroviaria en rutas euroasiáticas alternativas. Su posterior decisión de suspender los servicios ferroviarios por Rusia aumentó la importancia de otras opciones de enrutamiento para sus clientes. Rhenus adquirió la terminal QAZContargo Almaty conectada por ferrocarril cerca de Almaty en enero de 2026, proporcionando acceso a trenes bloque y almacenamiento en depósito aduanero. Rhenus también anunció planes para hasta 14 terminales intermodales desde Uzbekistán hasta Turquía, incluida una terminal trimodal en Aktau desarrollada con KTZ y el Puerto de Aktau. Estos movimientos posicionan a los grupos logísticos globales como proveedores de capacidad y servicios a largo plazo en lugar de solo intermediarios de envíos. La expansión de oficinas regionales de CMA CGM añade un competidor marítimo-ferroviario con vínculos a las redes del Mar Negro y el Mediterráneo.
La tecnología es una diferencia importante para los propietarios de carga que necesitan visibilidad a través de cada traspaso. El centro de contenedores de Aktau introdujo el seguimiento conectado a los sistemas aduaneros chinos y georgianos, reduciendo el procesamiento transfronterizo de 24 horas a 30 minutos. CMA CGM utiliza el seguimiento de envíos con los sistemas de gestión ferroviaria del corredor para ofrecer visibilidad de puerta a puerto a los clientes. Los proveedores regionales más pequeños pueden depender más de las actualizaciones de estado manuales y tener menos sistemas integrados. El cumplimiento de las normas operativas OSJD, la nota de consignación unificada CIM/SMGS y el Convenio TIR de la CEPE es cada vez más relevante durante las revisiones de rutas de los cargadores. El mercado de transporte de flete ferroviario transcaspiano (corredor medio), por lo tanto, recompensa a los proveedores que pueden combinar acceso a capacidad, documentos conformes e información digital fiable en cada frontera nacional.
Líderes de la Industria de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio)
-
NC Kazakhstan Temir Zholy JSC
-
Azerbaijan Railways CJSC
-
JSC Georgian Railway
-
China State Railway Group Co., Ltd.
-
Baku International Sea Trade Port CJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio) Empresas cubiertas en este informe
- Azerbaijan Railways CJSC
- NC Kazakhstan Temir Zholy JSC
- JSC Georgian Railway
- China State Railway Group Co., Ltd.
- Baku International Sea Trade Port CJSC
- Azerbaijan Caspian Shipping CJSC
- Pasifik Eurasia Lojistik Dis Ticaret A.S.
- Grampet Group
- Eastcomtrans LLP
- Lianyungang Port Holdings Group
- CMA CGM Group
- DSV A/S
- DHL Group
- Kuehne+Nagel
- PKP CARGO S.A.
- TCDD Tasimacilik A.S.
- Rhenus Group
- Hellmann Worldwide Logistics
- Nurminen Logistics
- Uzbekistan Railways
Desarrollos recientes de la industria en Mercado de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio)
- Julio de 2026: Lianyungang Port Holding Group, Kazakhstan Temir Zholy, China Railway Container Transport Corp. y COSCO Shipping Container Transport firmaron un acuerdo de cooperación de 4 partes "Integración de Tres Centros" en Shanghái para desarrollar conjuntamente el corredor transcaspiano, incorporando el Puerto de Aktau, el puerto seco de Khorgos-East Gate y el patio de contenedores de Lianyungang bajo un modelo operativo coordinado.
- Junio de 2026: Kazakhstan Temir Zholy firmó un acuerdo de cooperación con A.P. Moller-Maersk para ampliar el transporte de contenedores a lo largo del Corredor Medio y mantuvo conversaciones con DHL Global Forwarding sobre servicios multimodales integrados que vinculan China, Asia Central, Turquía y Europa.
- Junio de 2026: Rhenus Group anunció planes para construir una red de hasta 14 terminales intermodales a lo largo del Corredor Medio desde Uzbekistán a través de Kazajistán y Azerbaiyán hasta Turquía, anclada por una nueva terminal de contenedores trimodal en Aktau, desarrollada con KTZ y el Puerto de Aktau.
- Febrero de 2026: Ferrocarriles de Azerbaiyán, Uzbekistan Railways, el Ministerio de Transporte Ferroviario de Turkmenistán y Ferrocarriles de Georgia firmaron un protocolo de cooperación en Asjabad que cubre el desarrollo del transporte de carga, la digitalización conjunta del Corredor Medio y el diagnóstico del corredor.
Alcance del Informe del Mercado de Transporte de Flete Ferroviario Transcaspiano (Corredor Medio)
Resumen de la segmentación
| Flete Contenerizado |
| Productos Básicos a Granel |
| Carga General y Fraccionada |
| Carga de Proyectos y Sobredimensionada |
| Otra Carga Especializada |
| Productos Agrícolas y Alimentos |
| Componentes Automotrices y de Automoción |
| Productos Químicos y Petroquímicos |
| Maquinaria, Equipos Eléctricos y Bienes Industriales |
| Metales y Productos Metálicos |
| Minerales, Menas y Otros Productos Básicos a Granel |
| Textiles, Ropa y Bienes de Consumo |
| Otros Productos Básicos |
| Envíos de Carga Completa de Contenedor (FCL) |
| Envíos de Carga Fraccionada de Contenedor (LCL) |
| Servicios Dedicados y de Tren Bloque |
| Envíos Convencionales de Vagón Completo |
| Servicios de Flete Ferroviario Especializado |
| Transitarios y Proveedores de Logística de Terceros |
| Líneas Navieras y Operadores Intermodales |
| Fabricantes y Cargadores Industriales |
| Productores y Comerciantes de Productos Básicos |
| Minoristas y Distribuidores de Bienes de Consumo |
| Gobierno y Empresas Estatales |
| Otros Clientes |
| Flete hacia el Este |
| Flete hacia el Oeste |
| Flete Intracorredor |
| China |
| Kazajistán |
| Azerbaiyán |
| Georgia |
| Turquía |
| Europa |
| Otros Mercados Conectados |
| Por Tipo de Carga | Flete Contenerizado |
| Productos Básicos a Granel | |
| Carga General y Fraccionada | |
| Carga de Proyectos y Sobredimensionada | |
| Otra Carga Especializada | |
| Por Producto Básico | Productos Agrícolas y Alimentos |
| Componentes Automotrices y de Automoción | |
| Productos Químicos y Petroquímicos | |
| Maquinaria, Equipos Eléctricos y Bienes Industriales | |
| Metales y Productos Metálicos | |
| Minerales, Menas y Otros Productos Básicos a Granel | |
| Textiles, Ropa y Bienes de Consumo | |
| Otros Productos Básicos | |
| Por Configuración de Envío | Envíos de Carga Completa de Contenedor (FCL) |
| Envíos de Carga Fraccionada de Contenedor (LCL) | |
| Servicios Dedicados y de Tren Bloque | |
| Envíos Convencionales de Vagón Completo | |
| Servicios de Flete Ferroviario Especializado | |
| Por Tipo de Cliente | Transitarios y Proveedores de Logística de Terceros |
| Líneas Navieras y Operadores Intermodales | |
| Fabricantes y Cargadores Industriales | |
| Productores y Comerciantes de Productos Básicos | |
| Minoristas y Distribuidores de Bienes de Consumo | |
| Gobierno y Empresas Estatales | |
| Otros Clientes | |
| Por Flujo Comercial | Flete hacia el Este |
| Flete hacia el Oeste | |
| Flete Intracorredor | |
| Por Geografía | China |
| Kazajistán | |
| Azerbaiyán | |
| Georgia | |
| Turquía | |
| Europa | |
| Otros Mercados Conectados |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de transporte de flete ferroviario transcaspiano (corredor medio) para 2032?
Se proyecta que el mercado de transporte de flete ferroviario transcaspiano (corredor medio) alcance los 471,01 millones de USD para 2032, creciendo a una CAGR del 7,73% de 2027 a 2032. Las perspectivas reflejan el creciente uso del corredor para el tráfico de contenedores China-Europa.
¿Qué tipo de carga lidera el mercado de transporte de flete ferroviario transcaspiano (corredor medio)?
El flete contenerizado lidera con una participación del 42,75% en 2026. El mercado de transporte de flete ferroviario transcaspiano (corredor medio) se beneficia de su papel en el movimiento seguro de productos manufacturados de mayor valor a través del Mar Caspio.
¿Qué categoría de carga crece más rápido en la ruta transcaspiana?
Se prevé que la carga de proyectos y sobredimensionada registre el crecimiento más rápido por tipo de carga, con una CAGR del 9,31% hasta 2032. La inversión en infraestructura en Asia Central respalda la demanda de movimientos de equipos pesados.
¿Por qué los cargadores utilizan el Corredor Medio?
Los cargadores utilizan la ruta para diversificarse alejándose de las rutas ferroviarias del norte, mejorar el acceso al comercio China-Europa y mover carga sensible al tiempo a través de una opción de tránsito ferroviario de 12 a 15 días.
¿Qué limita el crecimiento a lo largo de la ruta transcaspiana?
Los retrasos fronterizos, las interrupciones del Caspio relacionadas con el clima, la escasez de equipos, la gobernanza fragmentada y la débil carga de retorno hacia el este pueden limitar el rendimiento. Estos asuntos afectan la fiabilidad de los horarios y el costo de devolver el equipo vacío.
¿Qué geografía tiene la mayor participación en 2026?
China representó una participación del 28,58% en 2026 porque es el principal origen de flete y un participante activo en la red de terminales y coordinación de la ruta. Sus vínculos con Aktau, Khorgos y Lianyungang respaldan las operaciones más amplias del corredor.