
トウプリプレグ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
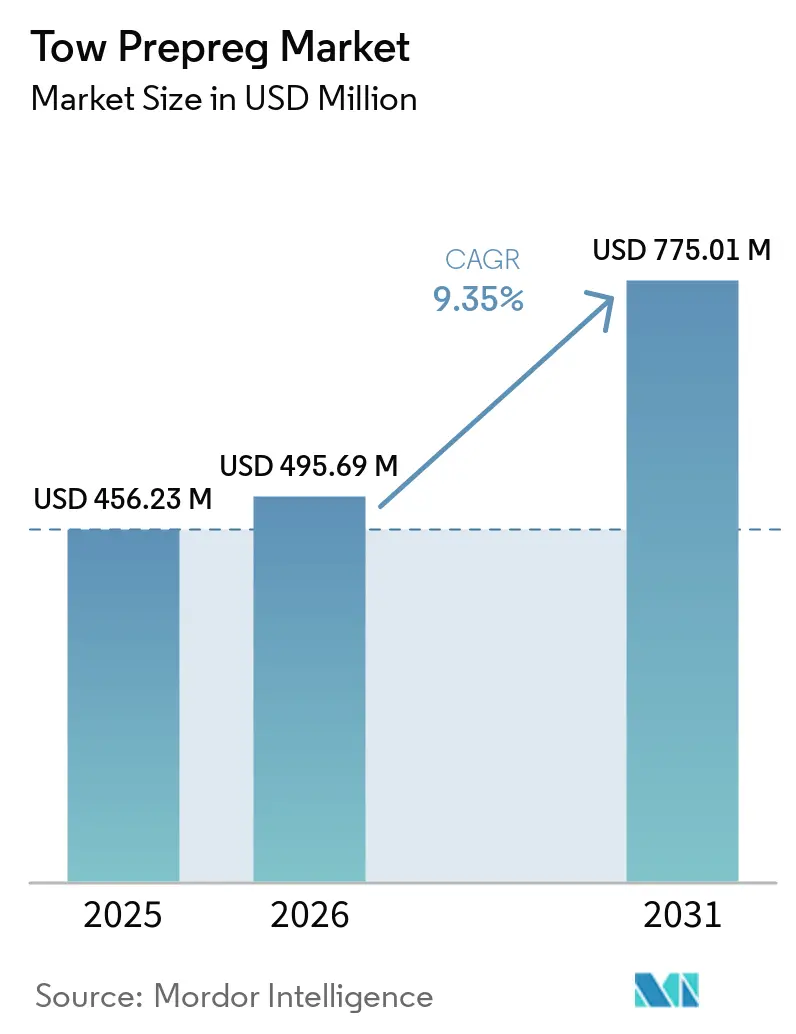
| 市場規模 (2026) | 495.69 百万米ドル |
| 市場規模 (2031) | 775.01 百万米ドル |
| Growth Rate (2026 - 2031) | 9.35 % |
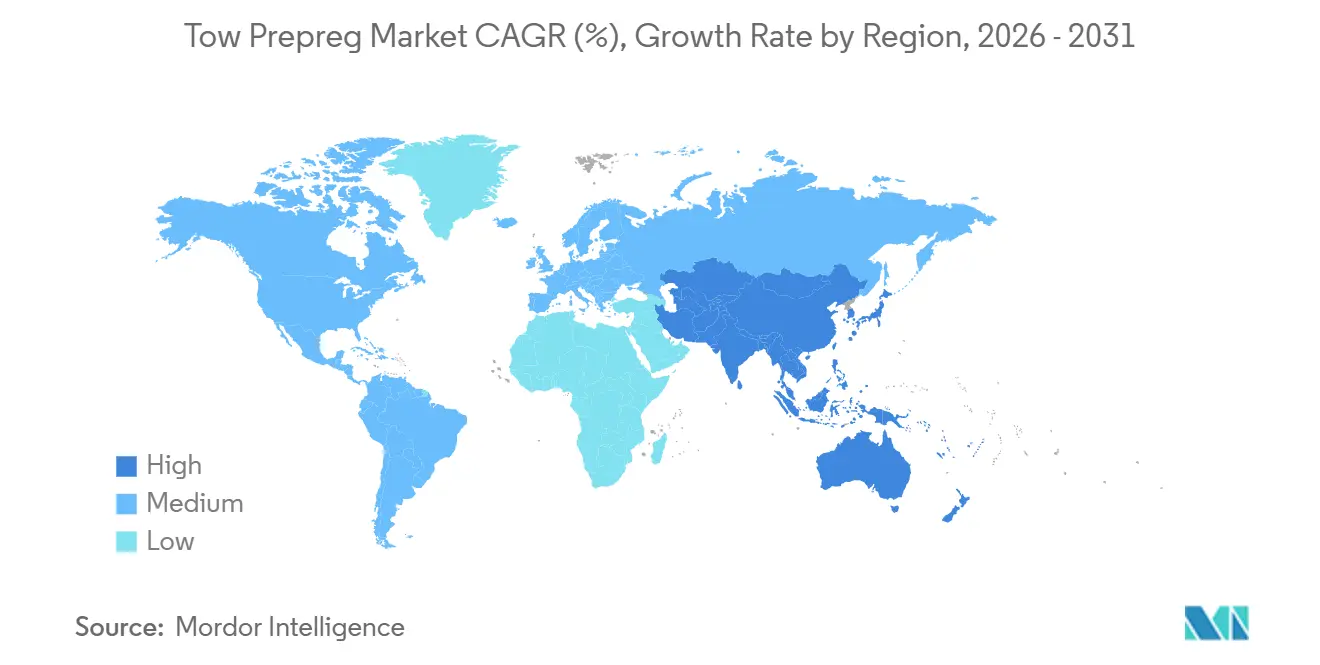
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
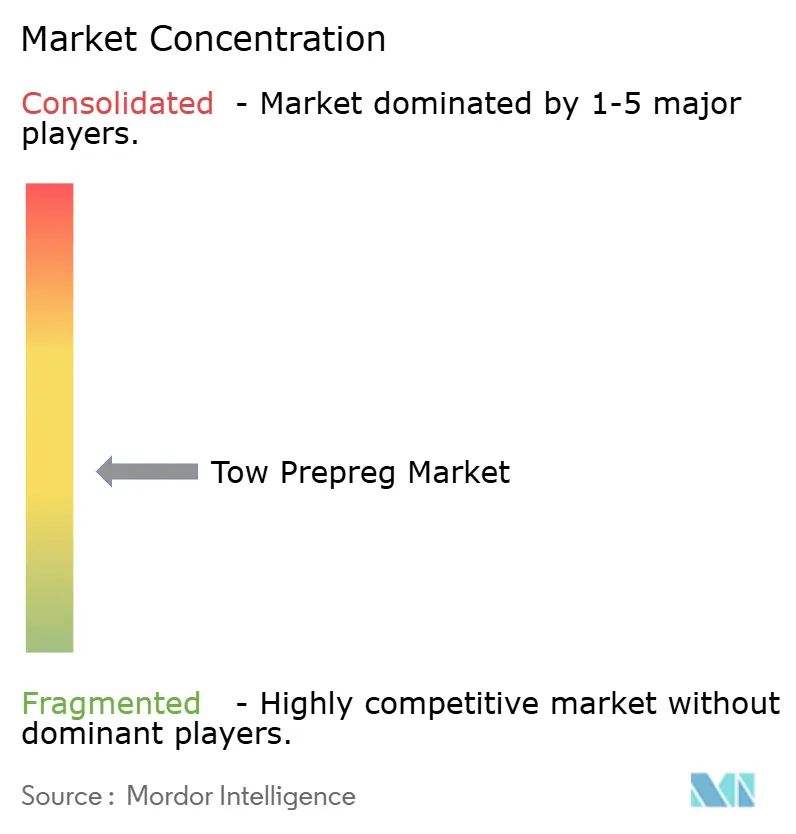
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトウプリプレグ市場分析
トウプリプレグ市場規模は2025年に456.23 ミリオン 米ドルと評価され、2026年の495.69 ミリオン 米ドルから2031年には775.01 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 9.35%で成長すると推定されます。成長は、水素および圧縮ガス貯蔵向けのタイプIVおよびタイプV複合材圧力容器の普及拡大によって牽引されており、連続強化材が容器設計の中核を担っています。また、低重量と制御された構造性能を必要とする民間航空機および軍用プラットフォームにおける複合材料の使用増加によっても支えられています。トウプリプレグは連続繊維全体に樹脂を均一に塗布するため、ウェットワインディング工程で必要なバス含浸ステップを不要にします。これにより、円筒形部品や複雑な荷重負担構造物において、フィラメントワインディングおよび自動繊維配置における繊維対樹脂比をより一貫して維持することができます。
レポートの主要ポイント
- 樹脂タイプ別では、エポキシ樹脂が2025年のトウプリプレグ市場シェアの60.76%を占め、2031年にかけてCAGR 9.85%で成長すると予測されます。
- 繊維タイプ別では、炭素繊維が2025年のトウプリプレグ市場シェアの76.03%を占め、ガラス繊維は2031年にかけてCAGR 9.92%で成長すると予測されます。
- 用途別では、圧力容器が2025年のトウプリプレグ市場規模の38.47%を占め、2031年にかけてCAGR 10.34%で成長すると予測されます。
- エンドユーザー産業別では、航空宇宙・防衛が2025年のトウプリプレグ市場シェアの30.81%を占め、2031年にかけてCAGR 10.76%で成長すると予測されます。
- 地域別では、北米が2025年の収益の33.22%を占め、アジア太平洋は2031年にかけてCAGR 10.02%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルトウプリプレグ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量・高強度複合構造物への需要 | +2.2% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| 水素および圧縮ガス貯蔵容器の拡大 | +2.0% | APACが中核、中国・日本・韓国、北米および欧州への波及あり | 中期(2〜4年) |
| 自動繊維配置およびフィラメントワインディングの採用 | +1.5% | 北米、ドイツ、フランス、日本 | 長期(4年以上) |
| 航空宇宙・防衛および先進エアモビリティの生産 | +2.5% | 北米および欧州、日本とインドでの早期成果あり | 中期(2〜4年) |
| 風力エネルギーおよび再生可能インフラの展開 | +1.0% | 欧州、APAC、米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軽量・高強度複合構造物への需要
構造重量の削減ニーズは、モビリティおよび産業用途全般にわたってトウプリプレグ市場のユースケースを拡大し続けています。トウプリプレグは、荷重負担性能において連続繊維が重要となる容器、シャフト、スパーなどの円筒形および測地線形状の部品に適しています。これは、平坦または緩やかな曲面に多く使用されるシートプリプレグとは異なります。2025年の研究では、タイプIV水素容器において、最適化されたドライトウプリプレグワインディングがウェットワインディングと比較して質量を15.4%削減し、重量ベースの水素貯蔵効率を17%向上させたことが報告されています。同研究では、最適化されたワインディングパラメータにより、重量・強度・使用可能な水素貯蔵性能のバランスを改善できることも報告されています。その結果として得られる均一な強化材は、ウェット樹脂バスに依存することなく容器性能を向上させることができます。ボーイング787およびエアバスA350プログラムは、主要構造物において50%を超える繊維含有率を使用しており、オーバーラップフィッティングやドライブシャフトなどの複合材部品への需要を支えています[1]Hexcel Corporation、「JEC World 2026:Hexcelが航空宇宙・防衛・自動車市場向けの革新的複合材ソリューションを発表」、Hexcel。。
水素および圧縮ガス貯蔵容器の拡大
圧力容器はトウプリプレグ市場において最大の用途セグメントであり、最も成長の速い用途でもあります。タイプIVポリマーライナー付きシリンダーおよび新興のタイプVライナーレス容器は、燃料電池車、大型トラック、定置型水素インフラに使用されています。これらの容器形式は、製造時に繰り返し可能な繊維配置、制御された樹脂分布、および信頼性の高いワインディング品質を必要とします。その普及拡大により、材料の一貫性が圧力性能と並んでサプライヤー選定の重要基準となっています。IVWカイザースラウテルンでは、水素圧力タンクの材料効率的かつサイクルタイム最適化された産業生産に関する研究が行われています。したがって、調達要件圧力容器材料、製造方法、および完成品に関する一貫した認定データを中心に据えられています。
自動繊維配置およびフィラメントワインディングの採用
自動繊維配置とフィラメントワインディングは、複合材製造において同一のプリプレグを共通の原料として使用することが増えています。2025年のTANIQシステムは、単一の設計・シミュレーション環境を通じてフィラメントワインディングと自動繊維配置を組み合わせ、製造業者が同一の設備プラットフォーム内でワインディング速度と配置精度を活用できるようにしました。2025年のコスト研究では、複合材圧力容器の自動繊維配置コストはフィラメントワインディングの少なくとも1.77倍であることが判明しました。この差異により、自動繊維配置は高量産の円筒形部品よりも高付加価値の航空構造物や特殊防衛部品に適しています。コスト差は主にスリットトウプリプレグ材料に起因しており、初期採用をより高い性能要件を持つ用途に限定しています。Hexcelは2026年3月に、フィラメントワインディング向けのホットメルト熱硬化性トウプレグシリーズを、高速硬化および高温樹脂システムを使用して発売しました。このシリーズは高性能電気モーター向けカーボンスリーブにも対応しており、潜在的な産業用途の範囲を拡大しています。
航空宇宙・防衛および先進エアモビリティの生産
航空宇宙・防衛は、民間航空、防衛調達、および先進エアモビリティプログラムからの需要をトウプリプレグ市場にもたらしています。民間航空プログラムは複合材需要の確立されたソースであり、防衛調達は特殊材料および部品を支えています。先進エアモビリティプログラムは、航空機設計が生産段階へと移行するにつれて、複合材集約型の機体およびローター部品への追加需要を生み出しています。日本は2025年7月、液体水素ロケット推進向けCFRPタンクを開発するため、宇宙戦略基金プログラムにMaruhachiを選定しました。このプログラムは直径0.5mおよび2.0mのタンクを対象とし、2029年までの実証試験を計画しており、CFRPタンク材料の関連用途を宇宙打ち上げ用途へと拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素繊維および加工コストの高さ | -1.8% | グローバル、コスト敏感な新興市場でより強い影響 | 中期(2〜4年) |
| 管理された保管条件と樹脂のシェルフライフ要件 | -1.2% | グローバル、中東・アフリカ・南米での影響が高い | 短期(2年以内) |
| 特殊設備および熟練労働力の要件 | -0.8% | 発展途上のAPAC経済、中東、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭素繊維および加工コストの高さ
炭素繊維はトウプリプレグ生産における最大のコスト要素であり、産業用圧力容器や中級スポーツ用品などのコスト敏感な用途での採用を制限しています。2025年の研究では、自動繊維配置圧力容器のコストはフィラメントワインディングの少なくとも1.77倍であることが判明しました。ドライ繊維に対する樹脂含有量が高いほど、加工前の納入コストも増加します。これにより、特に製品性能がプレミアムプロセスルートを正当化しない場合、高量産のウェットワインディングと比較した際の単位当たり経済性が低下する可能性があります。繊維供給を統合していない独立コンバーターは、材料逼迫期においてより大きなマージンリスクにさらされます。特殊設備の要件と熟練労働力の必要性は、APAC、東、アフリカの発展途上経済においてこの課題をさらに複雑にしています。
管理された保管条件と樹脂のシェルフライフ要件
熱硬化性トウプリプレグは管理された冷蔵保管を必要とし、樹脂の作業可能時間が加工に利用できる時間を制限します。2024年の航空宇宙研究では、保管条件がオートクレーブ外硬化エポキシプリプレグの作業可能時間に影響を与えることが判明しました。タックの低下は自動積層を妨げる可能性があり、繊維配置システムは繰り返し可能な製造に必要な配置時の一貫した接着性に依存しています。コールドチェーンの構築と運用は、地理的に分散した製造業者にとって設備投資および運用コストを増加させます。許容アウトタイムに近づいた材料は廃棄される場合もあり、実質的な材料コストと在庫リスクを増大させます。バイトリマー複合材に関する研究では、リサイクル性と熱的挙動を改善できるアプローチが検討されていますが、2026年時点では常温安定システムは商業化前の段階にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:エポキシシステムが全加工ルートをリード
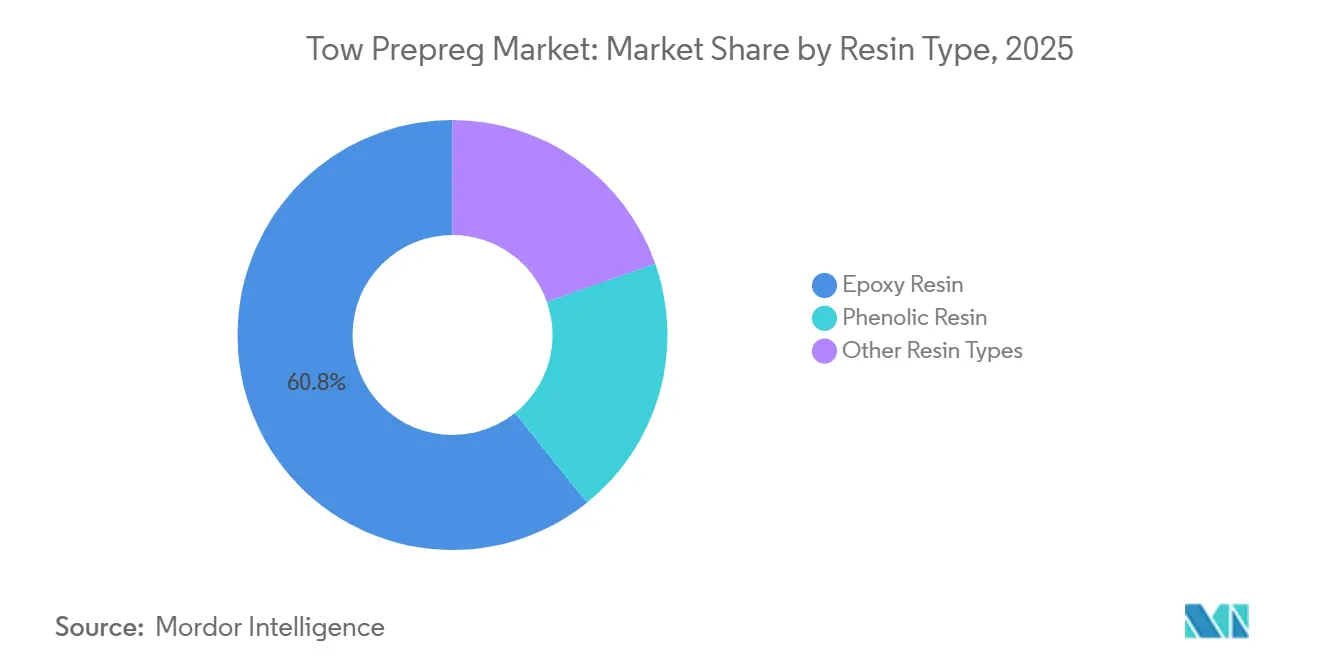
エポキシ樹脂は2025年の樹脂タイプ別トウプリプレグ市場シェアの60.76%を占めました。この地位は、検証済みの加工挙動が重要な航空宇宙、圧力容器、風力エネルギーにおける数十年にわたる認定経験を反映しています。エポキシは120℃から180℃でのオートクレーブ硬化および高速硬化オートクレーブ外システムに対応しています。この範囲により、製造業者は部品形状、スループット要件、および利用可能な設備に基づいて硬化ルートを選択でき、複数のワインディングおよび配置ルートにわたる使用を支えています。Hexcelの2026年3月のトウプレグシリーズは、フィラメントワインディング向けに高速硬化・高温熱硬化性樹脂システムを使用しています。
トウプリプレグ市場のエポキシ部分は、2026年から2031年にかけてCAGR 9.85%で成長すると予測されます。シェアと成長の両面でのリードは、代替樹脂化学が現在の価格性能水準で意味のある地位を獲得するとは期待されていないことを示しています。これにより、配合、硬化挙動、および認定経験はエポキシベースのシステムを中心に据えられています。フェノール樹脂は、連邦航空規則(FAR)25の煙および毒性要件を満たす必要がある航空機内装部品において引き続き関連性を持ちます。ただし、自動ワインディングとの適合性はエポキシより劣り、より高い加工温度を必要とします。その他の樹脂は、その独自の熱特性が必要とされる高温および特殊用途に対応しています。これらのより狭い用途は、予測期間中に樹脂ミックスを大きく変化させるとは期待されていません。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


繊維タイプ別:炭素繊維がリード、ガラス繊維が拡大
炭素繊維は2025年の繊維タイプ別トウプリプレグ市場シェアの76.03%を占めました。航空宇宙構造物および高圧水素容器は、荷重重要設計においてその強度と剛性に依存しています。これらの性能要件は、要求の厳しい圧力または荷重条件向けに設計された構造物においてガラスやアラミドによる代替を制限しています。したがって、炭素繊維の使用は、重量削減と機械的性能を同時に達成しなければならない用途と密接に関連しています。Toray Carbon Fibers Europeは2026年に新しい生産施設を稼働させ、エアバスA350およびA320neoサプライチェーン向けの欧州年間炭素繊維生産能力を6,000トンに引き上げました。
ガラス繊維は最も成長の速い繊維タイプであり、2026年から2031年にかけてCAGR 9.92%が予測されます。洋上風力ブレードプログラムがこの成長を支えており、長いブレードは競争力のあるコストポイントで疲労耐性のあるスパーキャップ材料を必要とします。ガラス繊維は、全長にわたって炭素繊維を必要としない構造物に対してコスト重視の選択肢を提供します。アラミドおよびその他の繊維は、スポーツ用品における耐衝撃保護、弾道抵抗、およびハイブリッド構造に引き続き注力しています。ハイブリッド炭素-ガラス設計は、異なるゾーンが異なる荷重要件を持つ風力ブレードで使用が増えています。ガラスプリプレグ需要はブレード全体ではなく選択された構造ゾーンに集中しており、需要はブレード形状の選択と設置数の両方に依存しています。
用途別:圧力容器が最大の用途シェアと最速の成長を占める
圧力容器は2025年の用途別トウプリプレグ市場シェアの38.47%を占めました。このセグメントは2031年にかけてCAGR 10.34%で成長すると予測されており、最も成長の速い用途となっています。タイプIVおよびタイプV水素貯蔵シリンダーは、高圧下で動作する容器形状の連続強化材の必要性を反映して、トウプリプレグ材料の使用の中核であり続けています。2025年の研究では、ドライトウプリプレグフィラメントワインディングで製造された最適化された9リットルタイプIV容器の引張強度が2,462 MPa、せん断強度が64.4 MPaであることが報告されました。
酸素ボンベおよびスキューバタンクは、一貫した繊維対樹脂比とボイド含有量の低減から恩恵を受ける確立された用途です。それらの拡大は水素容器を下回っており、需要基盤がより成熟しているためです。ドライブシャフト、航空宇宙構造チューブ、および電気モーターカーボンスリーブは、ワインディング材料がガス封入を超えて関連性を持つことを示すトウプリプレグの追加用途を表しています。Hexcelは2026年のトウプレグシリーズにおいてワインディング用途と電気モータースリーブを特定しています。複合材ガスシリンダーに関するISO 11119-3要件は、確立された材料プロセス実績を持つサプライヤーを優遇しており、認証への期待が用途固有の需要において繰り返し可能な生産データを重要にしています。
エンドユーザー産業別:航空宇宙・防衛がリード、風力エネルギーが需要を拡大
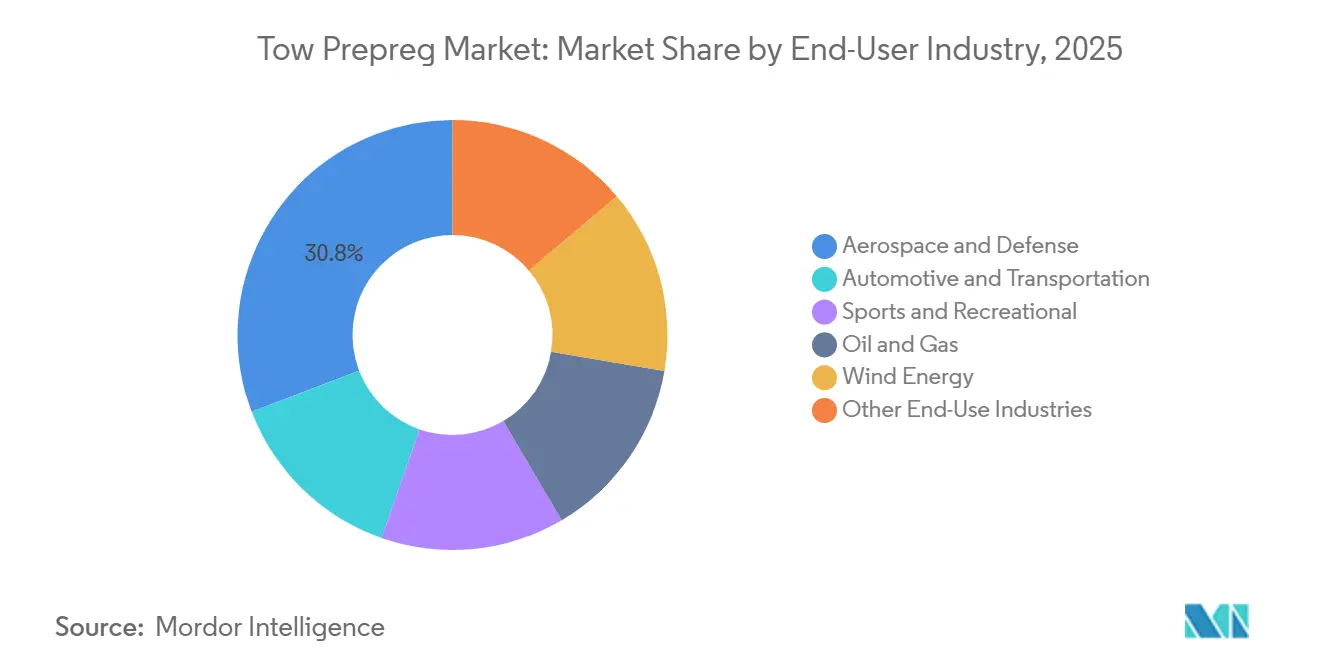
航空宇宙・防衛は2025年のエンドユーザー産業別トウプリプレグ市場シェアの30.81%を占め、2031年にかけてCAGR 10.76%で最速のエンドユーザー成長率を記録すると予測されています。民間航空生産、防衛調達、および電動垂直離着陸(eVTOL)機体開発がその需要基盤を支えています。これらの用途は、要求の厳しい性能要件に直面する構造部品および特殊部品に複合材料を必要とします。この産業の認定履歴は、確立された材料システムと認定された製造ルートの継続的な使用を支えています。
自動車・輸送分野の需要は主に水素料電池タンクと電動プラットフォーム向け複合材ドライブシャフトに関連しています。スポーツ・レクリエーション用途は技術的に要求が高いものの、規模は限られています。風力エネルギーは構造ブレードセクションにおけるガラス繊維トウプリプレグへの需要を牽引しており、航空宇宙・高圧貯蔵とは別の需要基盤を提供しています。石油・ガスおよびその他のエンドユーザーは、産業用圧力容器および回転機器部品に対して安定した需要を提供しています。Maruhachiプログラムは、炭素繊維強化ポリマー(CFRP)タンク開発の宇宙推進への拡張を示しており、従来の産業・航空宇宙用途を超えた特殊な需要経路を追加しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米は2025年のトウプリプレグ市場シェアの33.22%を占め、最大の地域セグメントとなっています。需要はボーイングの複合材航空機プログラム、防衛近代化、回転翼機、無人システム、および特殊防衛プラットフォームによって支えられています。FAAの認定フレームワークとAS9100サプライヤー基準は、確立された国内能力と航空宇宙の先行経験を持つサプライヤーを優遇しています。カナダは圧縮ガス容器製造を通じて、メキシコは自動車複合材を通じて貢献しています。
アジア太平洋は2026年から2031年にかけてCAGR 10.02%で成長すると予測されており、トウプリプレグ市場において最速の地域成長率となっています。中国、日本、韓国、インドにわたる需要は、水素モビリティ、航空宇宙製造、および防衛投資によって支えられています。2025年7月、日本の宇宙戦略基金はロケット向けCFRP水素燃料タンクを開発するためにMaruhachiを選定しました。このプログラムは2029年までの実証試験と2030年代初頭の商業化を目標としており、水素貯蔵材料が宇宙用途へと拡張できることを示しています。韓国のタイプIVタンク認定活動と中国のPANベース炭素繊維生産能力開発も地域調達を支えています。インドはeVTOL複合材サプライチェーンへの参加を発展させており、ASEANは主に組立活動に注力しています。
欧州は第2位の消費地域であり、エアバスのサプライチェーンと洋上風力ブレード製造が需要の中核となるドイツ、フランス、北欧諸国が主導しています。ドイツのIVWカイザースラウテルンは、水素圧力タンクの材料効率的かつサイクルタイム最適化された製造方法を開発しています[2]ライプニッツ複合材料研究所、「H2圧力タンクの材料効率的かつサイクルタイム最適化された産業化」、IVWカイザースラウテルン。。この取り組みは、プロセス開発と先進グレードの早期採用における欧州の地位を支えています。南米はトプリプレグの新興市場にとどまっています。一方、中東・アフリカは規模が限られていますが、水素インフラプロジェクトが後の段階で両地域における圧力容器への需要を生み出す可能性があります。

競合ランドスケープ
トウプリプレグ市場は適度に分散しています。Toray Industries、Hexcel Corporation、SGL Carbon、Mitsubishi Chemical、Teijin Limited、およびSyensqoが主要サプライヤーグループを形成しています。垂直統合は、変換プロセス全体にわたるコスト管理、供給の継続性、および一貫した品質を支えています。また、独立コンバーターが認定用途において確立されたメーカーに匹敵することをより困難にしています。Gurit、Axiom Materials、TCR Composites、Red Composites、およびVitech Compositesを含む第2グループは、用途のカスタマイズと小口注文対応によって競争しています。
2026年3月、Hexcelはフィラメントワインディングおよび高温用途向けのホットメルト熱硬化性トウプレグシリーズを発売しました。これには高性能電気モーター向けカーボンスリーブおよびワインディング用途が含まれます。Toray Carbon Fibers Europeは2026年に新施設を稼働させ、エアバスA350およびA320neoサプライチェーンに対応するため生産能力を年間6,000トンに引き上げました。これらの動向は、供給投資を航空宇宙プログラム、ワインディング用途、および材料入手可能性と結びつけ、サプライヤー戦略における認定の役割を強化しています。
ソフトウェア支援ワインディングおよび特殊容器形状は、サプライヤーが差別化を図ることができる分野です。TANIQの2025年ハイブリッドシステムは、単一プラットフォーム上でフィラメントワインディングと自動繊維配置を組み合わせています。新規サプライヤーは、航空宇宙および圧力容器規格に基づく長期的な認定要件に直面します。ISO 11119-3および航空宇宙サプライヤー認証は、参入タイムラインを数ヶ月から数年に延長する可能性があり、確立された実績を持つ既存企業に有利に働きます。
トウプリプレグ産業のリーダー企業
Hexcel Corporation
Solvay
TEIJIN LIMITED
Mitsubishi Chemical Corporation
SGL Carbon
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Magnolia Advanced Materialsは、eVTOL製造業者向けの先進材料製品スイートを発売しました。これには、短い硬化時間と複合材集約型機体接合用途向けに設計されたエポキシシステムが含まれます。この製品シリーズは、延長されたバッテリー駆動航続距離とより速い生産スループットを支援するよう設計されており、eVTOL機体のトウプリプレグ構造複合材要件に対応しています。
- 2026年7月:Sora Aviationは、ファーンボロー国際航空ショー2026において、S-1 eVTOLの機体およびプロペラブレード(主要構造および二次構造の両方を含む)への炭素繊維複合材料供給に関する覚書(MoU)をToray Advanced Compositesと締結しました。S-1は30人乗り・6ローターの電動航空機であり、現在開発中のeVTOLプログラムの中で最も材料集約度の高いものの一つです。


グローバルトウプリプレグ市場レポートの調査範囲
トウプリプレグは、炭素、ガラス、またはアラミドなどの強化繊維の連続束であり、部分硬化した樹脂(通常はエポキシ)の正確な量で事前含浸され、自動化または特殊製造向けにスプールに巻き取られたものです。
トウプリプレグ市場は、樹脂タイプ、繊維タイプ、用途、エンドユーザー産業、および地域別にセグメント化されています。樹脂タイプ別では、市場はエポキシ樹脂、フェノール樹脂、およびその他の樹脂タイプにセグメント化されています。繊維タイプ別では、市場は炭素繊維、ガラス繊維、アラミド繊維、およびその他の繊維タイプにセグメント化されています。用途別では、市場は圧力容器、酸素ボンベ、スキューバタンク、およびその他の用途にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、自動車・輸送、スポーツ・レクリエーション、油・ガス、風力エネルギー、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるトウプリプレグの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
| エポキシ樹脂 |
| フェノール樹脂 |
| その他の樹脂タイプ |
| 炭素繊維 |
| ガラス繊維 |
| アラミド繊維 |
| その他の繊維タイプ |
| 圧力容器 |
| 酸素ボンベ |
| スキューバタンク |
| その他の用途 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| スポーツ・レクリエーション |
| 石油・ガス |
| 風力エネルギー |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ樹脂 | |
| フェノール樹脂 | ||
| その他の樹脂タイプ | ||
| 繊維タイプ別 | 炭素繊維 | |
| ガラス繊維 | ||
| アラミド繊維 | ||
| その他の繊維タイプ | ||
| 用途別 | 圧力容器 | |
| 酸素ボンベ | ||
| スキューバタンク | ||
| その他の用途 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 自動車・輸送 | ||
| スポーツ・レクリエーション | ||
| 石油・ガス | ||
| 風力エネルギー | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
トウプリプレグ市場の現在の市場規模は?
トウプリプレグ市場規模は2025年に456.23 ミリオン 米ドルと評価され、2026年の495.69 ミリオン 米ドルから2031年には775.01 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 9.35%で成長すると推定されます。
トウプリプレグへの需要をリードする用途は何ですか?
圧力容器が2025年に38.47%のシェアでリードし、2031年にかけてCAGR 10.34%で成長すると予測されています。
水素圧力容器がトウプリプレグ需要にとって重要な理由は何ですか?
タイプIVおよびタイプV容器の生産は、水素および圧縮ガス貯蔵のために制御された繊維配置と樹脂分布を必要とします。
トウプリプレグ生産において最大の役割を持つ樹脂タイプはどれですか?
エポキシが2025年に60.76%のシェアを占め、2031年にかけてCAGR 9.85%で成長すると予測されています。
最終更新日:



