
Taille et part du marché du Tow Prepreg
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
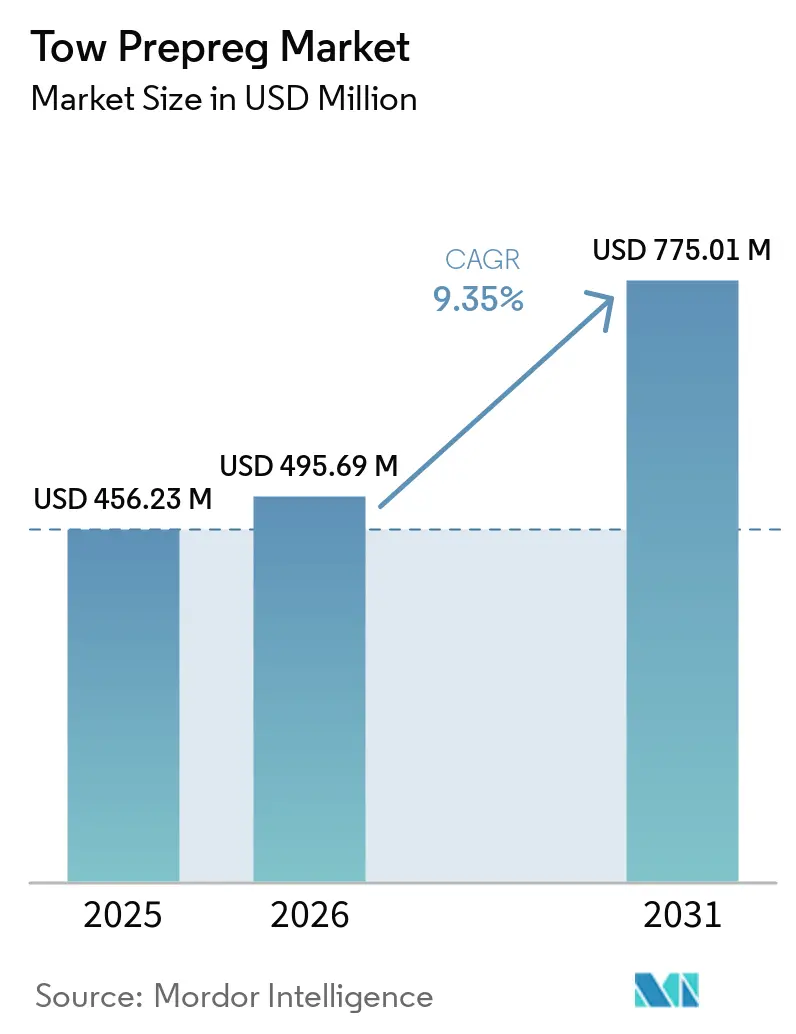
| Taille du Marché (2026) | 495.69 Millions de dollars américains |
| Taille du Marché (2031) | 775.01 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Tow Prepreg par Mordor Intelligence
La taille du marché du Tow Prepreg était évaluée à 456,23 millions USD en 2025 et devrait croître de 495,69 millions USD en 2026 à 775,01 millions USD d'ici 2031, à un CAGR de 9,35 % durant la période de prévision (2026-2031). La croissance est portée par l'utilisation plus large des réservoirs sous pression composites de type IV et de type V pour le stockage d'hydrogène et de gaz comprimé, où le renforcement continu est au cœur de la conception des réservoirs. Elle est également soutenue par l'utilisation croissante de matériaux composites dans les aéronefs commerciaux et les plateformes militaires qui exigent un faible poids et des performances structurelles maîtrisées. Le Tow Prepreg applique la résine de manière uniforme sur des fibres continues, éliminant ainsi l'étape d'imprégnation par bain requise dans les opérations d'enroulement humide. Cela favorise des rapports fibre/résine plus constants dans l'enroulement filamentaire et le placement automatisé de fibres, en particulier pour les pièces cylindriques et les structures porteuses complexes.
Points clés du rapport
- Par type de résine, la résine époxy détenait 60,76 % de la part du marché du Tow Prepreg en 2025 et devrait croître à un CAGR de 9,85 % jusqu'en 2031.
- Par type de fibre, la fibre de carbone détenait 76,03 % de la part du marché du Tow Prepreg en 2025, tandis que la fibre de verre devrait croître à un CAGR de 9,92 % jusqu'en 2031.
- Par application, les réservoirs sous pression représentaient 38,47 % de la taille du marché du Tow Prepreg en 2025 et devraient croître à un CAGR de 10,34 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'aérospatiale et la défense représentaient 30,81 % de la part du marché du Tow Prepreg en 2025 et devraient croître à un CAGR de 10,76 % jusqu'en 2031.
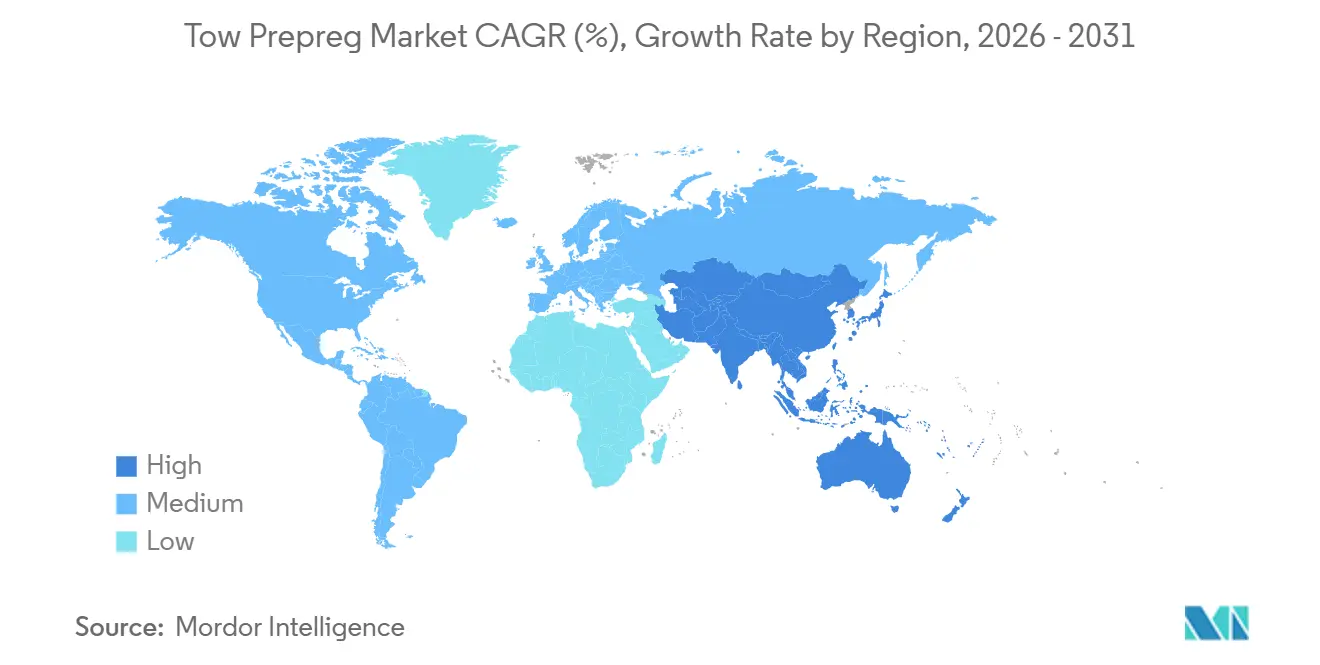
- Par géographie, l'Amérique du Nord détenait 33,22 % des revenus en 2025, et l'Asie-Pacifique devrait croître à un CAGR de 10,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du Tow Prepreg
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de structures composites légères et à haute résistance | +2.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion des réservoirs de stockage d'hydrogène et de gaz comprimé | +2.0% | Asie-Pacifique en tête, Chine, Japon et Corée du Sud, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption du placement automatisé de fibres et de l'enroulement filamentaire | +1.5% | Amérique du Nord, Allemagne, France et Japon | Long terme (≥ 4 ans) |
| Production dans l'aérospatiale, la défense et la mobilité aérienne avancée | +2.5% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Inde | Moyen terme (2 à 4 ans) |
| Déploiement des énergies éoliennes et des infrastructures renouvelables | +1.0% | Europe, Asie-Pacifique et États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de structures composites légères et à haute résistance
La nécessité de réduire le poids structurel continue d'élargir les cas d'usage du marché du Tow Prepreg dans les applications de mobilité et industrielles. Le Tow Prepreg est adapté aux pièces cylindriques et géodésiques, notamment les réservoirs, les arbres et les longerons, où des fibres ininterrompues sont importantes pour les performances portantes. Il se distingue du prepreg en feuille, plus couramment utilisé pour les surfaces planes ou légèrement courbées. Une étude de 2025 portant sur des réservoirs d'hydrogène de type IV a rapporté une réduction de masse de 15,4 % et une efficacité de stockage gravimétrique d'hydrogène supérieure de 17 % pour un enroulement de Tow Prepreg sec optimisé par rapport à l'enroulement humide. La même recherche a indiqué que des paramètres d'enroulement optimisés peuvent améliorer l'équilibre entre le poids, la résistance et les performances de stockage d'hydrogène utilisable. Le renforcement uniforme qui en résulte peut améliorer les performances du réservoir sans recourir à un bain de résine humide. Les programmes Boeing 787 et Airbus A350 utilisent une teneur en fibres supérieure à 50 % dans les structures primaires, soutenant ainsi la demande de pièces composites telles que les raccords surenroulés et les arbres de transmission[1]Hexcel Corporation, "JEC World 2026 : Hexcel dévoilera des solutions composites innovantes pour les marchés de l'aérospatiale, de la défense et de l'automobile," Hexcel..
Expansion des réservoirs de stockage d'hydrogène et de gaz comprimé
Les réservoirs sous pression représentent le plus grand segment d'application et le segment à la croissance la plus rapide du marché du Tow Prepreg. Les cylindres à revêtement polymère de type IV et les réservoirs sans revêtement de type V émergents sont utilisés dans les véhicules à pile à combustible, les camions lourds et les infrastructures stationnaires d'hydrogène. Ces formats de réservoirs nécessitent un placement répétable des fibres, une distribution contrôlée de la résine et une qualité d'enroulement fiable lors de la fabrication. Leur utilisation croissante place la cohérence des matériaux aux côtés des performances sous pression comme critères clés dans la sélection des fournisseurs. Des recherches à l'IVW de Kaiserslautern ont examiné la production industrielle de réservoirs de pression à hydrogène, optimisée en termes d'efficacité matérielle et de temps de cycle. Les exigences d'approvisionnement sont donc centrées sur des données de qualification cohérentes pour les matériaux de réservoirs sous pression, les méthodes de production et les pièces finies.
Adoption du placement automatisé de fibres et de l'enroulement filamentaire
Le placement automatisé de fibres et l'enroulement filamentaire utilisent de plus en plus le même prepreg comme matière première commune dans la fabrication de composites. Un système TANIQ de 2025 a combiné l'enroulement filamentaire et le placement automatisé de fibres au sein d'un environnement unique de conception et de simulation, permettant aux fabricants d'utiliser la vitesse d'enroulement et la précision de placement sur la même plateforme d'équipement. Une étude de coûts de 2025 a révélé que le placement automatisé de fibres pour les réservoirs sous pression composites coûte au moins 1,77 fois plus que l'enroulement filamentaire. Cette différence rend le placement automatisé de fibres plus applicable aux aérostructures à haute valeur ajoutée et aux composants de défense spécialisés qu'aux pièces cylindriques en grande série. La différence de coût est principalement associée aux matériaux de Tow Prepreg en bandelettes, ce qui limite l'adoption précoce aux applications présentant des exigences de performance plus élevées. Hexcel a introduit une gamme de towpreg thermodurcissable à fusion à chaud en mars 2026 pour l'enroulement filamentaire, utilisant des systèmes de résine à durcissement rapide et à haute température. La gamme prend également en charge les manchons en carbone pour les moteurs électriques haute performance, élargissant ainsi l'ensemble des applications industrielles potentielles.
Production dans l'aérospatiale, la défense et la mobilité aérienne avancée
L'aérospatiale et la défense fournissent au marché du Tow Prepreg une demande provenant de l'aviation commerciale, des marchés publics de défense et des programmes de mobilité aérienne avancée. Les programmes d'aviation commerciale représentent une source établie de demande en composites, tandis que les marchés publics de défense soutiennent les matériaux et composants spécialisés. Les programmes de mobilité aérienne avancée créent une demande supplémentaire pour les cellules et les composants de rotor à forte intensité de composites, à mesure que les conceptions d'aéronefs évoluent vers la production. Le Japon a sélectionné Maruhachi pour un programme du Fonds de stratégie spatiale en juillet 2025 afin de développer des réservoirs en polymère renforcé de fibres de carbone (PRFC) pour la propulsion de fusées à hydrogène liquide. Le programme couvre des diamètres de réservoirs de 0,5 m et 2,0 m et prévoit des tests de démonstration jusqu'en 2029, élargissant l'utilisation pertinente des matériaux de réservoirs en PRFC aux applications de lancement spatial.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la fibre de carbone et du traitement | -1.8% | Mondial, avec un effet plus marqué dans les marchés émergents sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Exigences de stockage contrôlé et de durée de vie de la résine | -1.2% | Mondial, avec un impact accru au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exigences en équipements spécialisés et en main-d'œuvre qualifiée | -0.8% | Économies en développement d'Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la fibre de carbone et du traitement
La fibre de carbone représente le principal poste de coût dans la production de Tow Prepreg, limitant son adoption dans les applications sensibles aux coûts telles que les réservoirs sous pression industriels et les articles de sport de milieu de gamme. Une étude de 2025 a révélé que le coût des réservoirs sous pression par placement automatisé de fibres était au moins 1,77 fois supérieur à celui de l'enroulement filamentaire. Une teneur en résine plus élevée par rapport à la fibre sèche augmente également le coût livré avant le début du traitement. Cela peut affaiblir l'économie par unité pour la production de réservoirs en grande série par rapport à l'enroulement humide à des cadences plus élevées, en particulier lorsque les performances du produit ne justifient pas un procédé de fabrication premium. Les convertisseurs indépendants sans approvisionnement intégré en fibres sont davantage exposés aux marges lors des périodes de tension sur les matériaux. Les exigences en équipements spécialisés et la nécessité d'une main-d'œuvre formée aggravent encore ce défi dans les économies en développement d'Asie-Pacifique, du Moyen-Orient et d'Afrique.
Exigences de stockage contrôlé et de durée de vie de la résine
Les Tow Prepregs thermodurcissables nécessitent un stockage à froid contrôlé, et la durée de vie en travail de la résine limite le temps disponible pour le traitement. Une étude aérospatiale de 2024 a révélé que les conditions de stockage affectaient la durée de vie en travail du prepreg époxy hors autoclave. Une adhérence réduite peut perturber la stratification automatisée, car les systèmes de placement de fibres dépendent d'une adhésion constante lors du placement, nécessaire à une fabrication répétable. La construction et l'exploitation d'une chaîne du froid ajoutent des coûts d'investissement et d'exploitation pour les fabricants géographiquement dispersés. Les matériaux approchant de leur temps hors-autoclave autorisé peuvent également être mis au rebut, augmentant les coûts effectifs des matériaux et le risque de stocks. Des recherches sur les composites vitrimer ont examiné des approches susceptibles d'améliorer la recyclabilité et le comportement thermique ; cependant, à partir de 2026, les systèmes stables à température ambiante restent en phase de pré-commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : les systèmes époxy dominent toutes les voies de traitement
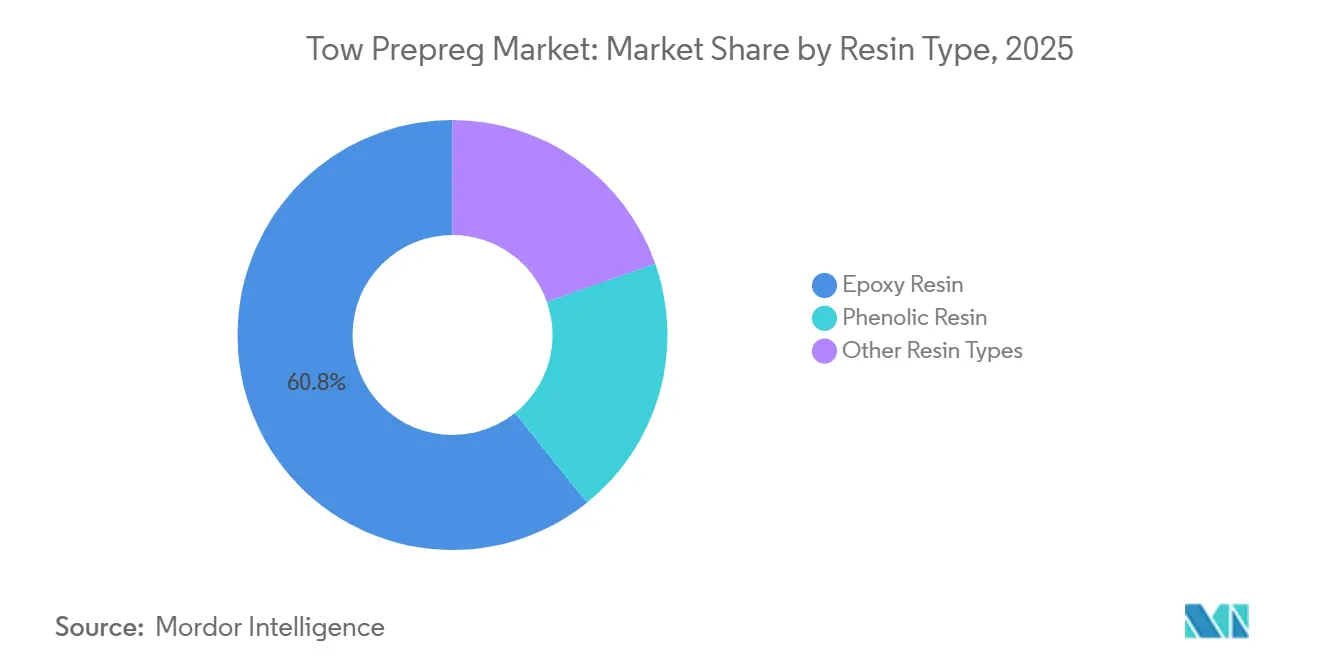
La résine époxy détenait 60,76 % de la part du marché du Tow Prepreg par type de résine en 2025. Cette position reflète des décennies d'expérience en qualification dans l'aérospatiale, les réservoirs sous pression et l'énergie éolienne, où le comportement de traitement validé est important. L'époxy prend en charge la cuisson en autoclave à 120 °C à 180 °C et les systèmes à durcissement rapide hors autoclave. Cette plage permet aux fabricants de sélectionner les voies de cuisson en fonction de la géométrie des pièces, des besoins de débit et des équipements disponibles, et elle prend en charge l'utilisation sur plusieurs voies d'enroulement et de placement. La gamme Towpreg de Hexcel de mars 2026 utilise des systèmes de résine thermodurcissable à durcissement rapide et à haute température pour l'enroulement filamentaire.
La part époxy du marché du Tow Prepreg devrait croître à un CAGR de 9,85 % de 2026 à 2031. Sa position de tête tant en part qu'en croissance indique que les chimies de résines alternatives ne devraient pas gagner un terrain significatif aux niveaux actuels de rapport prix/performance. Cela maintient la formulation, le comportement de durcissement et l'expérience de qualification centrés sur les systèmes à base d'époxy. La résine phénolique reste pertinente pour les pièces intérieures d'aéronefs qui doivent satisfaire aux exigences de fumée et de toxicité de la réglementation fédérale de l'aviation (FAR) 25. Cependant, sa compatibilité avec l'enroulement automatisé est moins favorable que celle de l'époxy, et elle nécessite des températures de traitement plus élevées. D'autres résines servent des applications à haute température et de spécialité où leurs caractéristiques thermiques distinctes sont nécessaires. Ces applications plus étroites ne devraient pas modifier sensiblement le mix de résines durant la période de prévision.


Par type de fibre : la fibre de carbone domine, tandis que la fibre de verre se développe
La fibre de carbone détenait 76,03 % de la part du marché du Tow Prepreg par type de fibre en 2025. Les structures aérospatiales et les réservoirs d'hydrogène haute pression s'appuient sur leur résistance et leur rigidité dans les conceptions critiques en charge. Ces exigences de performance limitent la substitution par le verre ou l'aramide dans les structures conçues pour des conditions de pression ou de charge exigeantes. L'utilisation de la fibre de carbone est donc étroitement associée aux applications où la réduction de poids et les performances mécaniques doivent être atteintes conjointement. Toray Carbon Fibers Europe a mis en service une nouvelle installation de production en 2026, portant la capacité annuelle européenne en fibre de carbone à 6 000 tonnes pour les chaînes d'approvisionnement Airbus A350 et A320neo.
La fibre de verre est le type de fibre à la croissance la plus rapide, avec un CAGR projeté de 9,92 % de 2026 à 2031. Les programmes de pales d'éoliennes offshore soutiennent cette croissance, car les pales longues nécessitent des matériaux de semelle de longeron résistants à la fatigue à des coûts compétitifs. La fibre de verre offre une option orientée coût pour les structures qui ne nécessitent pas de fibre de carbone sur toute leur longueur. L'aramide et les autres fibres restent axés sur la protection aux chocs, la résistance balistique et les constructions hybrides dans les articles de sport. Les conceptions hybrides carbone-verre gagnent du terrain dans les pales d'éoliennes, où différentes zones ont des exigences de charge distinctes. La demande de prepreg en verre reste concentrée dans des zones structurelles sélectionnées plutôt que sur des pales entières, laissant la demande dépendante à la fois des choix de géométrie des pales et des chiffres d'installation.
Par application : les réservoirs sous pression représentent la plus grande part d'application et la croissance la plus rapide
Les réservoirs sous pression représentaient 38,47 % de la part du marché du Tow Prepreg par application en 2025. Le segment devrait croître à un CAGR de 10,34 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide. Les cylindres de stockage d'hydrogène de type IV et de type V restent au cœur de l'utilisation des matériaux de Tow Prepreg, reflétant la nécessité d'un renforcement continu des formes de réservoirs fonctionnant sous haute pression. Une étude de 2025 a rapporté une résistance à la traction de 2 462 MPa et une résistance au cisaillement de 64,4 MPa pour un réservoir de type IV de 9 litres optimisé fabriqué par enroulement filamentaire de Tow Prepreg sec.
Les bouteilles d'oxygène et les bouteilles de plongée sont des applications établies qui bénéficient de rapports fibre/résine constants et d'une teneur en vides réduite. Leur expansion est inférieure à celle des réservoirs d'hydrogène car leur base de demande est plus mature. Les arbres de transmission, les tubes structuraux aérospatiaux et les manchons en carbone pour moteurs électriques représentent des utilisations supplémentaires du Tow Prepreg, démontrant que les matériaux d'enroulement sont pertinents au-delà du confinement des gaz. Hexcel a identifié les applications d'enroulement et les manchons pour moteurs électriques pour sa gamme Towpreg 2026. Les exigences de la norme ISO 11119-3 pour les bouteilles de gaz composites favorisent les fournisseurs disposant d'antécédents établis en matière de matériaux et de procédés, et les attentes en matière de certification rendent les données de production répétables importantes pour la demande spécifique aux applications.
Par secteur d'utilisation finale : l'aérospatiale et la défense dominent, l'énergie éolienne élargit la demande
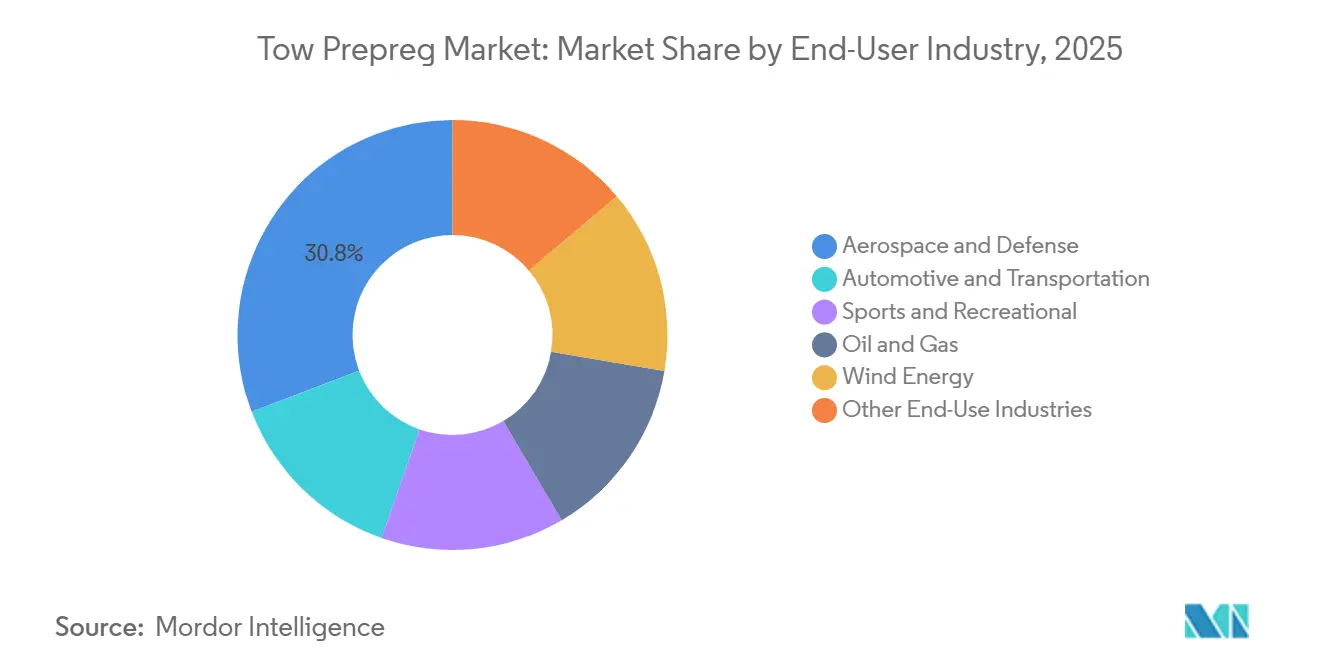
L'aérospatiale et la défense détenaient 30,81 % de la part du marché du Tow Prepreg par secteur d'utilisation finale en 2025 et devraient enregistrer le CAGR le plus rapide par secteur d'utilisation finale à 10,76 % jusqu'en 2031. La production d'aviation commerciale, les marchés publics de défense et le développement de cellules pour aéronefs à décollage et atterrissage verticaux électriques (eVTOL) soutiennent sa base de demande. Ces applications nécessitent des matériaux composites pour les pièces structurelles et les composants spécialisés soumis à des exigences de performance exigeantes. L'historique de qualification du secteur soutient l'utilisation continue des systèmes de matériaux établis et des voies de fabrication qualifiées.
La demande dans l'automobile et les transports est principalement liée aux réservoirs à pile à combustible à hydrogène et aux arbres de transmission composites pour les plateformes électriques. Les applications sportives et récréatives restent techniquement exigeantes mais limitées en volume. L'énergie éolienne stimule la demande de Tow Prepreg en fibre de verre dans les sections structurelles des pales, fournissant une base de demande distincte de l'aérospatiale et du stockage haute pression. Le pétrole et le gaz, ainsi que d'autres utilisateurs finaux, fournissent une demande stable pour les réservoirs sous pression industriels et les composants d'équipements rotatifs. Le programme Maruhachi illustre l'extension du développement de réservoirs en polymère renforcé de fibres de carbone (PRFC) vers la propulsion spatiale, ajoutant une voie de demande spécialisée au-delà des applications industrielles et aérospatiales traditionnelles.
Analyse géographique
L'Amérique du Nord détenait 33,22 % de la part du marché du Tow Prepreg en 2025, ce qui en fait le plus grand segment régional. La demande est soutenue par les programmes d'aéronefs composites de Boeing, la modernisation de la défense, les giravions, les systèmes sans pilote et les plateformes de défense spécialisées. Les cadres de qualification de la FAA et les normes fournisseurs AS9100 favorisent les fournisseurs disposant de capacités nationales établies et d'une expérience aérospatiale préalable. Le Canada contribue par la fabrication de réservoirs de gaz comprimé, tandis que le Mexique contribue par les composites automobiles.
L'Asie-Pacifique devrait croître à un CAGR de 10,02 % de 2026 à 2031, le taux de croissance régional le plus rapide du marché du Tow Prepreg. La demande en Chine, au Japon, en Corée du Sud et en Inde est soutenue par la mobilité à l'hydrogène, la fabrication aérospatiale et les investissements dans la défense. En juillet 2025, le Fonds de stratégie spatiale du Japon a sélectionné Maruhachi pour développer des réservoirs de carburant à hydrogène en PRFC pour les fusées. Le programme vise des tests de démonstration jusqu'en 2029 et une réalisation commerciale au début des années 2030, indiquant comment les matériaux de stockage d'hydrogène peuvent s'étendre aux applications spatiales. L'activité de certification des réservoirs de type IV en Corée du Sud et le développement de la capacité en fibre de carbone à base de PAN en Chine soutiennent également les achats régionaux. L'Inde développe sa participation dans les chaînes d'approvisionnement composites pour eVTOL, tandis que l'ASEAN reste largement axée sur les activités d'assemblage.
L'Europe est la deuxième région consommatrice, menée par l'Allemagne, la France et les pays nordiques, où les chaînes d'approvisionnement d'Airbus et la fabrication de pales d'éoliennes offshore sont les principales sources de demande. L'IVW de Kaiserslautern en Allemagne développe des méthodes de production optimisées en termes d'efficacité matérielle et de temps de cycle pour les réservoirs de pression à hydrogène[2]Leibniz-Institut für Verbundwerkstoffe, "Industrialisation efficace en matériaux et optimisée en temps de cycle des réservoirs de pression H2," IVW Kaiserslautern.. Ces travaux soutiennent la position de l'Europe dans le développement des procédés et l'adoption précoce des grades avancés. L'Amérique du Sud reste un marché émergent pour le Tow Prepreg. En revanche, le Moyen-Orient et l'Afrique restent limités en volume, bien que les projets d'infrastructure hydrogène pourraient générer une demande de réservoirs sous pression dans les deux régions à un stade ultérieur.

Paysage concurrentiel
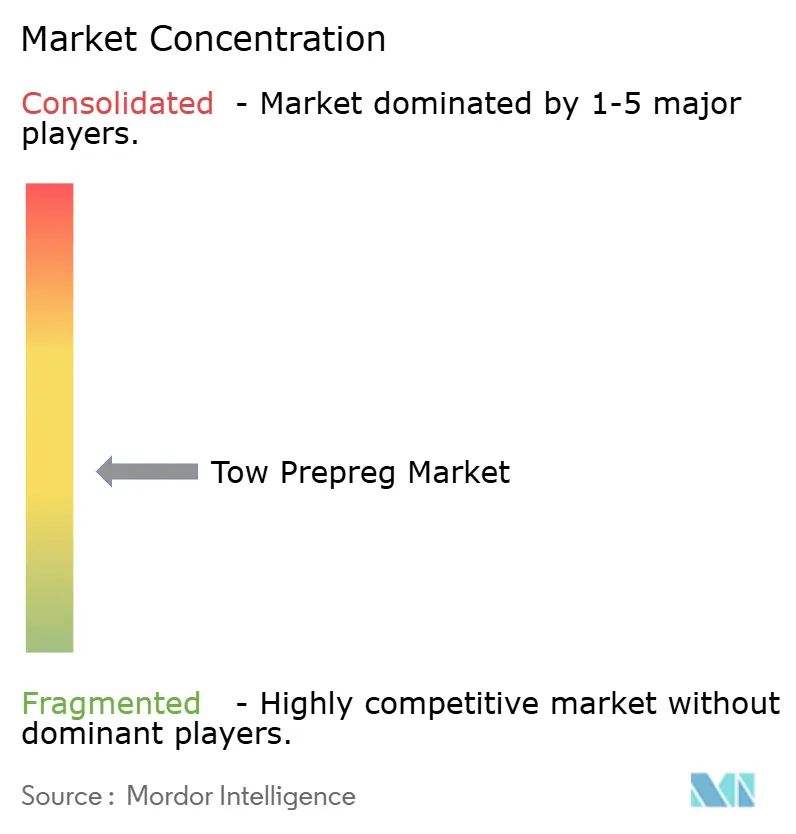
Le marché du Tow Prepreg est modérément fragmenté. Toray Industries, Hexcel Corporation, SGL Carbon, Mitsubishi Chemical, Teijin Limited et Syensqo forment le groupe de fournisseurs de premier plan. L'intégration verticale soutient le contrôle des coûts, la continuité de l'approvisionnement et la qualité constante tout au long du processus de conversion. Elle rend également plus difficile pour les convertisseurs indépendants de rivaliser avec les producteurs établis dans les applications qualifiées. Un groupe secondaire, comprenant Gurit, Axiom Materials, TCR Composites, Red Composites et Vitech Composites, se différencie en offrant une personnalisation des applications et la satisfaction de commandes de plus petite taille.
En mars 2026, Hexcel a lancé sa gamme de towpreg thermodurcissable à fusion à chaud pour l'enroulement filamentaire et les applications à haute température, notamment les manchons en carbone pour moteurs électriques haute performance et les applications d'enroulement. Toray Carbon Fibers Europe a mis en service une nouvelle installation en 2026, portant la capacité à 6 000 tonnes par an pour servir les chaînes d'approvisionnement Airbus A350 et A320neo. Ces développements lient l'investissement dans l'approvisionnement aux programmes aérospatiaux, aux applications d'enroulement et à la disponibilité des matériaux, et renforcent le rôle de la qualification dans les stratégies des fournisseurs.
L'enroulement assisté par logiciel et la géométrie spécialisée des réservoirs sont des domaines où les fournisseurs peuvent différencier leurs offres. Le système hybride TANIQ de 2025 combine l'enroulement filamentaire et le placement automatisé de fibres sur une seule plateforme. Les nouveaux fournisseurs font face à de longues exigences de qualification selon les normes aérospatiales et de réservoirs sous pression. La norme ISO 11119-3 et les certifications de fournisseurs aérospatiaux peuvent prolonger les délais d'entrée de plusieurs mois à plusieurs années, favorisant les acteurs établis disposant d'antécédents de performance reconnus.
Leaders du secteur du Tow Prepreg
Hexcel Corporation
Solvay
TEIJIN LIMITED
Mitsubishi Chemical Corporation
SGL Carbon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Magnolia Advanced Materials a lancé une gamme de produits en matériaux avancés pour les fabricants d'eVTOL, comprenant des systèmes époxy conçus pour des temps de durcissement courts et des applications de collage de cellules à forte intensité de composites. La gamme de produits est conçue pour soutenir l'autonomie prolongée à propulsion électrique et un débit de production plus rapide, répondant aux exigences des composites structuraux de Tow Prepreg pour les cellules d'eVTOL.
- Juillet 2026 : Sora Aviation a signé un protocole d'accord (MoU) avec Toray Advanced Composites au Farnborough International Airshow 2026 pour fournir des matériaux composites en fibre de carbone pour la cellule et les pales d'hélice du S-1 eVTOL, couvrant les structures primaires et secondaires. Le S-1 est un aéronef électrique à 30 passagers et six rotors et représente l'un des programmes eVTOL les plus intensifs en matériaux actuellement en développement.


Périmètre du rapport sur le marché mondial du Tow Prepreg
Le Tow Prepreg est un faisceau continu de fibres de renforcement, telles que le carbone, le verre ou l'aramide, pré-imprégné d'une quantité précise de résine partiellement durcie (généralement époxy) et enroulé sur des bobines pour une fabrication automatisée ou spécialisée.
Le marché du Tow Prepreg est segmenté par type de résine, type de fibre, application, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en résine époxy, résine phénolique et autres types de résines. Par type de fibre, le marché est segmenté en fibre de carbone, fibre de verre, fibre d'aramide et autres types de fibres. Par application, le marché est segmenté en réservoirs sous pression, bouteilles d'oxygène, bouteilles de plongée et autres applications. Par secteur d'utilisation finale, le marché est segmenté en aérospatiale et défense, automobile et transport, sports et loisirs, pétrole et gaz, énergie éolienne et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le Tow Prepreg dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Résine époxy |
| Résine phénolique |
| Autres types de résines |
| Fibre de carbone |
| Fibre de verre |
| Fibre d'aramide |
| Autres types de fibres |
| Réservoirs sous pression |
| Bouteilles d'oxygène |
| Bouteilles de plongée |
| Autres applications |
| Aérospatiale et défense |
| Automobile et transport |
| Sports et loisirs |
| Pétrole et gaz |
| Énergie éolienne |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Résine époxy | |
| Résine phénolique | ||
| Autres types de résines | ||
| Par type de fibre | Fibre de carbone | |
| Fibre de verre | ||
| Fibre d'aramide | ||
| Autres types de fibres | ||
| Par application | Réservoirs sous pression | |
| Bouteilles d'oxygène | ||
| Bouteilles de plongée | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Aérospatiale et défense | |
| Automobile et transport | ||
| Sports et loisirs | ||
| Pétrole et gaz | ||
| Énergie éolienne | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du Tow Prepreg ?
La taille du marché du Tow Prepreg était évaluée à 456,23 millions USD en 2025 et devrait croître de 495,69 millions USD en 2026 à 775,01 millions USD d'ici 2031, à un CAGR de 9,35 % durant la période de prévision (2026-2031).
Quelle application génère la plus forte demande de Tow Prepreg ?
Les réservoirs sous pression étaient en tête avec une part de 38,47 % en 2025 et devraient croître à un CAGR de 10,34 % jusqu'en 2031.
Pourquoi les réservoirs de pression à hydrogène sont-ils importants pour la demande de Tow Prepreg ?
La production de réservoirs de type IV et de type V nécessite un placement contrôlé des fibres et une distribution de la résine pour le stockage d'hydrogène et de gaz comprimé.
Quel type de résine joue le rôle le plus important dans la production de Tow Prepreg ?
L'époxy détenait une part de 60,76 % en 2025 et devrait croître à un CAGR de 9,85 % jusqu'en 2031.
Dernière mise à jour de la page le:



