
Tamaño y participación del mercado de Tow Prepreg
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 495.69 Millones de dólares |
| Tamaño del Mercado (2031) | 775.01 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de Tow Prepreg por Mordor Intelligence
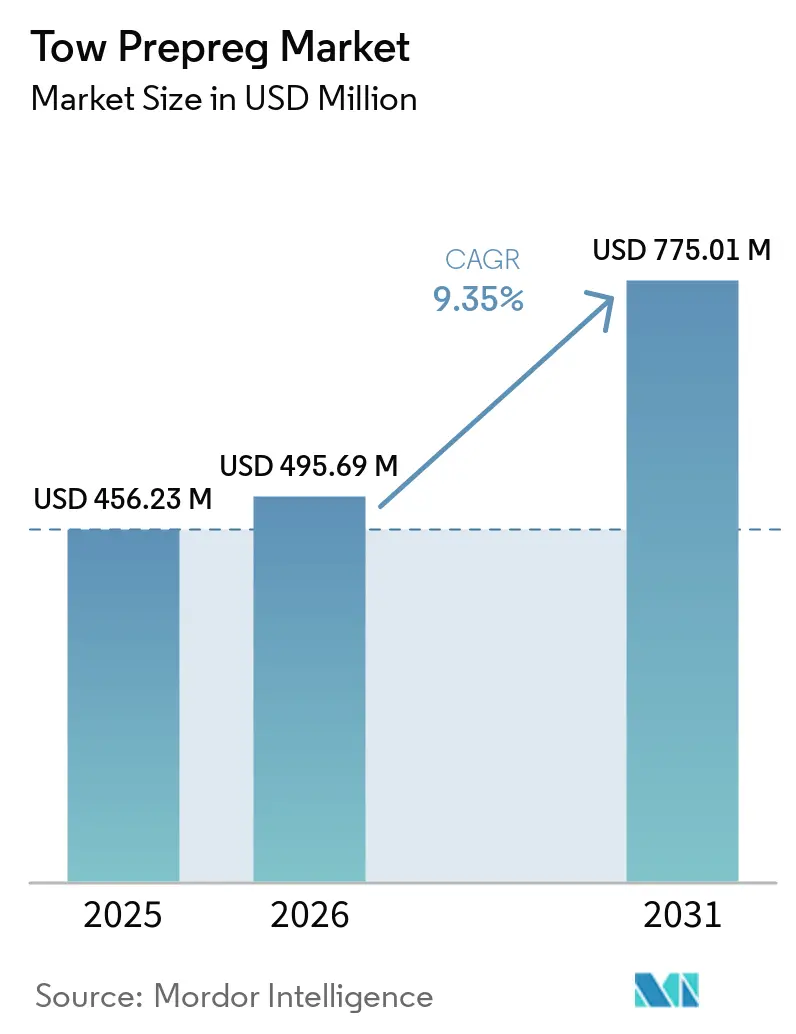
El tamaño del mercado de Tow Prepreg se valoró en 456,23 millones de USD en 2025 y se estima que crecerá desde 495,69 millones de USD en 2026 hasta 775,01 millones de USD en 2031, a una CAGR del 9,35% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por el uso más amplio de recipientes a presión compuestos de Tipo IV y Tipo V para el almacenamiento de hidrógeno y gas comprimido, donde el refuerzo continuo es fundamental para el diseño de los recipientes. También está respaldado por el uso creciente de materiales compuestos en aeronaves comerciales y plataformas militares que requieren bajo peso y rendimiento estructural controlado. El Tow Prepreg aplica resina de manera uniforme sobre fibras continuas, eliminando el paso de impregnación en baño requerido en las operaciones de bobinado húmedo. Esto favorece relaciones fibra-resina más consistentes en el bobinado de filamentos y la colocación automatizada de fibras, particularmente para piezas cilíndricas y estructuras complejas de soporte de carga.
Conclusiones clave del informe
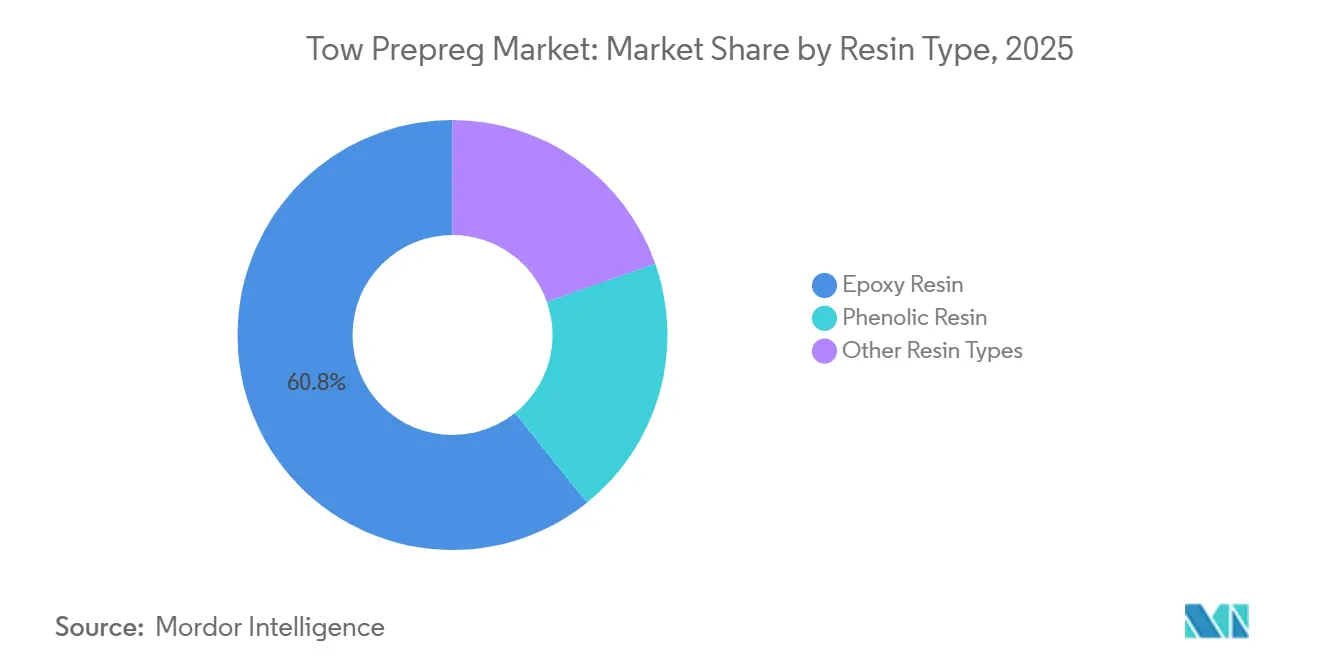
- Por tipo de resina, la resina epoxi representó el 60,76% de la participación del mercado de Tow Prepreg en 2025 y se prevé que crezca a una CAGR del 9,85% hasta 2031.
- Por tipo de fibra, la fibra de carbono representó el 76,03% de la participación del mercado de Tow Prepreg en 2025, mientras que se prevé que la fibra de vidrio crezca a una CAGR del 9,92% hasta 2031.
- Por aplicación, los recipientes a presión representaron el 38,47% del tamaño del mercado de Tow Prepreg en 2025 y se prevé que crezcan a una CAGR del 10,34% hasta 2031.
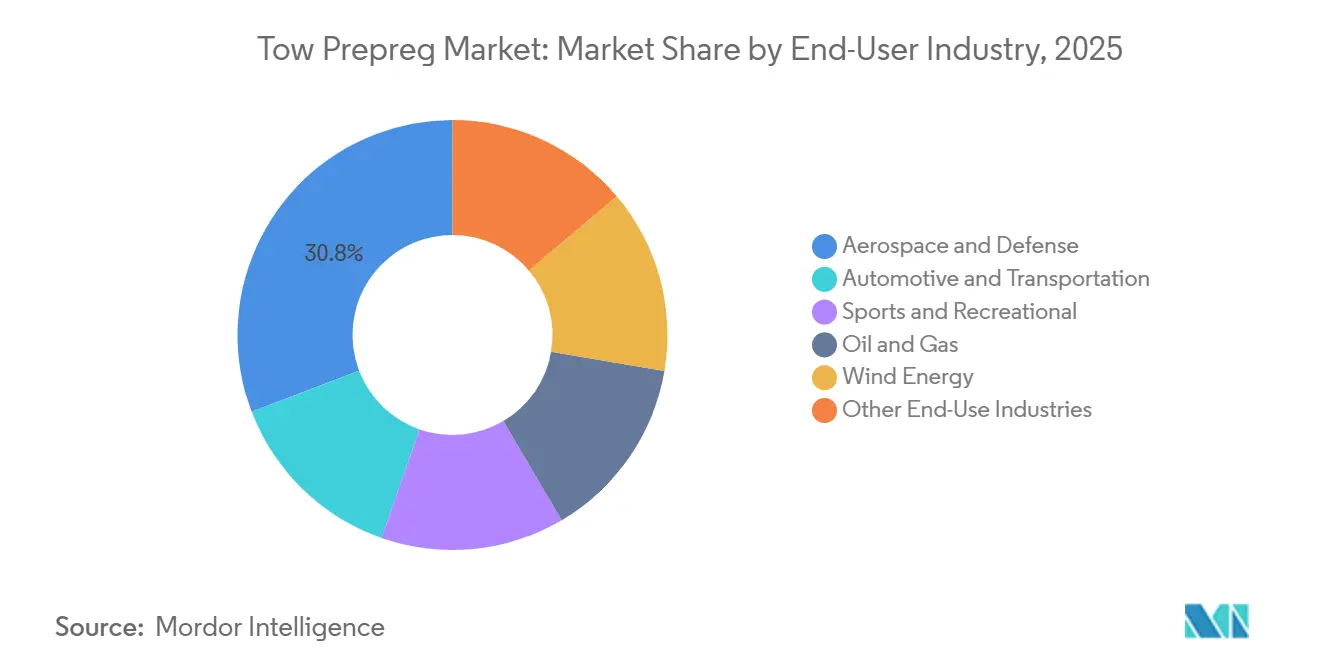
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 30,81% de la participación del mercado de Tow Prepreg en 2025 y se prevé que crezca a una CAGR del 10,76% hasta 2031.
- Por geografía, América del Norte representó el 33,22% de los ingresos en 2025, y se proyecta que Asia-Pacífico crezca a una CAGR del 10,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de Tow Prepreg
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de estructuras compuestas ligeras y de alta resistencia | +2.2% | Global, concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de recipientes de almacenamiento de hidrógeno y gas comprimido | +2.0% | Asia-Pacífico como núcleo, China, Japón y Corea del Sur, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de colocación automatizada de fibras y bobinado de filamentos | +1.5% | América del Norte, Alemania, Francia y Japón | Largo plazo (≥ 4 años) |
| Producción aeroespacial, de defensa y de movilidad aérea avanzada | +2.5% | América del Norte y Europa, con avances tempranos en Japón e India | Mediano plazo (2-4 años) |
| Despliegue de energía eólica e infraestructura renovable | +1.0% | Europa, Asia-Pacífico y EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de estructuras compuestas ligeras y de alta resistencia
La necesidad de reducir el peso estructural continúa ampliando los casos de uso del mercado de Tow Prepreg en aplicaciones de movilidad e industriales. El Tow Prepreg es adecuado para piezas cilíndricas y geodésicas, incluidos recipientes, ejes y largueros, donde las fibras ininterrumpidas son importantes para el rendimiento de soporte de carga. Se distingue del prepreg en lámina, que se utiliza más comúnmente para superficies planas o ligeramente curvadas. Un estudio de 2025 sobre recipientes de hidrógeno de Tipo IV reportó una reducción de masa del 15,4% y una eficiencia de almacenamiento de hidrógeno gravimétrico un 17% mayor para el bobinado optimizado de Tow Prepreg seco en comparación con el bobinado húmedo. La misma investigación reportó que los parámetros de bobinado optimizados pueden mejorar el equilibrio entre peso, resistencia y rendimiento de almacenamiento de hidrógeno utilizable. El refuerzo uniforme resultante puede mejorar el rendimiento del recipiente sin depender de un baño de resina húmeda. Los programas Boeing 787 y Airbus A350 utilizan un contenido de fibra superior al 50% en estructuras primarias, lo que respalda la demanda de piezas compuestas como accesorios sobreenvueltos y ejes de transmisión[1]Hexcel Corporation, "JEC World 2026: Hexcel to Unveil Breakthrough Composite Solutions for Aerospace, Defense and Automotive Markets," Hexcel..
Expansión de recipientes de almacenamiento de hidrógeno y gas comprimido
Los recipientes a presión representan el segmento de aplicación más grande y de más rápido crecimiento en el mercado de Tow Prepreg. Los cilindros con revestimiento polimérico de Tipo IV y los emergentes recipientes sin revestimiento de Tipo V se utilizan en vehículos de pila de combustible, camiones de servicio pesado e infraestructura estacionaria de hidrógeno. Estos formatos de recipientes requieren una colocación repetible de fibras, una distribución controlada de resina y una calidad de bobinado confiable durante la fabricación. Su uso creciente sitúa la consistencia del material junto al rendimiento a presión como criterios clave en la selección de proveedores. La investigación en IVW Kaiserslautern ha examinado la producción industrial eficiente en materiales y optimizada en tiempo de ciclo de tanques de presión de hidrógeno. Los requisitos de adquisición se centran, por tanto, en datos de calificación consistentes para materiales de recipientes a presión, métodos de producción y piezas terminadas.
Adopción de colocación automatizada de fibras y bobinado de filamentos
La colocación automatizada de fibras y el bobinado de filamentos utilizan cada vez más el mismo prepreg como materia prima común en la fabricación de materiales compuestos. Un sistema TANIQ de 2025 combinó el bobinado de filamentos y la colocación automatizada de fibras a través de un único entorno de diseño y simulación, lo que permitió a los fabricantes utilizar la velocidad de bobinado y la precisión de colocación dentro de la misma plataforma de equipos. Un estudio de costos de 2025 encontró que la colocación automatizada de fibras en recipientes a presión compuestos cuesta al menos 1,77 veces más que el bobinado de filamentos. Esta diferencia hace que la colocación automatizada de fibras sea más aplicable a aeroestructuras de alto valor y componentes de defensa especializados que a piezas cilíndricas de alto volumen. La diferencia de costos está asociada principalmente con materiales de Tow Prepreg en tiras estrechas, lo que limita la adopción temprana a aplicaciones con mayores requisitos de rendimiento. Hexcel introdujo una gama de towpreg termoendurecible de fusión en caliente en marzo de 2026 para el bobinado de filamentos, utilizando sistemas de resina de curado rápido y alta temperatura. La gama también admite mangas de carbono para motores eléctricos de alto rendimiento, ampliando el conjunto de posibles aplicaciones industriales.
Producción aeroespacial, de defensa y de movilidad aérea avanzada
El sector aeroespacial y de defensa proporciona al mercado de Tow Prepreg demanda proveniente de la aviación comercial, la adquisición de defensa y los programas de movilidad aérea avanzada. Los programas de aviación comercial representan una fuente establecida de demanda de materiales compuestos, mientras que la adquisición de defensa respalda materiales y componentes especializados. Los programas de movilidad aérea avanzada crean demanda adicional de fuselajes y componentes de rotor con uso intensivo de materiales compuestos a medida que los diseños de aeronaves avanzan hacia la producción. Japón seleccionó a Maruhachi para un programa del Fondo de Estrategia Espacial en julio de 2025 para desarrollar tanques de CFRP para la propulsión de cohetes de hidrógeno líquido. El programa abarca diámetros de tanque de 0,5 m y 2,0 m y planea pruebas de demostración hasta 2029, ampliando el uso relevante de los materiales de tanques de CFRP hacia aplicaciones de lanzamiento espacial.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de fibra de carbono y procesamiento | -1.8% | Global, con un efecto más pronunciado en los mercados emergentes sensibles al costo | Mediano plazo (2-4 años) |
| Requisitos de almacenamiento controlado y vida útil de la resina | -1.2% | Global, con mayor impacto en Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Requisitos de equipos especializados y mano de obra calificada | -0.8% | Economías en desarrollo de Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de fibra de carbono y procesamiento
La fibra de carbono representa el componente de mayor costo en la producción de Tow Prepreg, lo que limita su adopción en aplicaciones sensibles al costo, como recipientes a presión industriales y artículos deportivos de gama media. Un estudio de 2025 encontró que el costo de los recipientes a presión con colocación automatizada de fibras era al menos 1,77 veces mayor que el del bobinado de filamentos. Un mayor contenido de resina en relación con la fibra seca también aumenta el costo entregado antes de que comience el procesamiento. Esto puede debilitar la economía por unidad para la producción de recipientes de alto volumen en comparación con el bobinado húmedo a tasas de producción más altas, particularmente cuando el rendimiento del producto no justifica una ruta de proceso premium. Los convertidores independientes sin suministro integrado de fibra enfrentan una mayor exposición de márgenes durante períodos de escasez de materiales. Los requisitos de equipos especializados y la necesidad de mano de obra capacitada agravan aún más este desafío en las economías en desarrollo de Asia-Pacífico, Oriente Medio y África.
Requisitos de almacenamiento controlado y vida útil de la resina
Los Tow Prepregs termoendurecibles requieren almacenamiento en frío controlado, y la vida útil de trabajo de la resina limita el tiempo disponible para el procesamiento. Un estudio aeroespacial de 2024 encontró que las condiciones de almacenamiento afectaban la vida útil de trabajo del prepreg epoxi fuera de autoclave. La reducción de la adherencia puede interrumpir el laminado automatizado, ya que los sistemas de colocación de fibras dependen de una adhesión consistente durante la colocación, lo cual es necesario para una fabricación repetible. La construcción y operación de cadenas de frío añaden costos de capital y operativos para los fabricantes geográficamente dispersos. Los materiales que se aproximan a su tiempo de exposición permitido también pueden descartarse, lo que aumenta los costos efectivos de material y el riesgo de inventario. La investigación sobre compuestos de vitrimero ha examinado enfoques que podrían mejorar la reciclabilidad y el comportamiento térmico; sin embargo, a partir de 2026, los sistemas estables a temperatura ambiente siguen siendo precomerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de resina: los sistemas epoxi lideran en todas las rutas de procesamiento
La resina epoxi representó el 60,76% de la participación del mercado de Tow Prepreg por tipo de resina en 2025. Esta posición refleja décadas de experiencia en calificación en aplicaciones aeroespaciales, recipientes a presión y energía eólica, donde el comportamiento de procesamiento validado es importante. El epoxi admite el curado en autoclave a 120 °C a 180 °C y sistemas de curado rápido fuera de autoclave. Este rango permite a los fabricantes seleccionar rutas de curado según la geometría de la pieza, las necesidades de rendimiento y el equipo disponible, y admite el uso en múltiples rutas de bobinado y colocación. La gama Towpreg de Hexcel de marzo de 2026 utiliza sistemas de resina termoendurecible de curado rápido y alta temperatura para el bobinado de filamentos.
Se prevé que la porción epoxi del mercado de Tow Prepreg crezca a una CAGR del 9,85% de 2026 a 2031. Su liderazgo tanto en participación como en crecimiento indica que no se espera que las químicas de resina alternativas ganen terreno significativo a los niveles actuales de precio-rendimiento. Esto mantiene la formulación, el comportamiento de curado y la experiencia de calificación centrados en sistemas a base de epoxi. La resina fenólica sigue siendo relevante para las piezas interiores de aeronaves que deben cumplir con los requisitos de humo y toxicidad de las Regulaciones de Aviación Federal (FAR) 25. Sin embargo, su compatibilidad con el bobinado automatizado es menos favorable que la del epoxi, y requiere temperaturas de procesamiento más altas. Otras resinas sirven para aplicaciones de alta temperatura y especialidad donde se necesitan sus características térmicas distintivas. No se espera que estas aplicaciones más limitadas cambien materialmente la mezcla de resinas durante el período de pronóstico.


Por tipo de fibra: la fibra de carbono lidera, mientras que la fibra de vidrio se expande
La fibra de carbono representó el 76,03% de la participación del mercado de Tow Prepreg por tipo de fibra en 2025. Las estructuras aeroespaciales y los recipientes de hidrógeno de alta presión dependen de su resistencia y rigidez en diseños críticos de carga. Estos requisitos de rendimiento limitan la sustitución por vidrio o aramida en estructuras diseñadas para condiciones de presión o carga exigentes. El uso de fibra de carbono está, por tanto, estrechamente asociado con aplicaciones donde la reducción de peso y el rendimiento mecánico deben lograrse conjuntamente. Toray Carbon Fibers Europe puso en marcha una nueva instalación de producción en 2026, elevando la capacidad anual europea de fibra de carbono a 6.000 toneladas para las cadenas de suministro del Airbus A350 y A320neo.
La fibra de vidrio es el tipo de fibra de más rápido crecimiento, con una CAGR proyectada del 9,92% de 2026 a 2031. Los programas de palas de aerogeneradores marinos respaldan este crecimiento, ya que las palas largas requieren materiales de larguero resistentes a la fatiga a precios competitivos. La fibra de vidrio ofrece una opción orientada al costo para estructuras que no requieren fibra de carbono en toda su longitud. La aramida y otras fibras siguen centradas en la protección contra impactos, la resistencia balística y las construcciones híbridas en artículos deportivos. Los diseños híbridos de carbono-vidrio están ganando uso en palas eólicas, donde diferentes zonas tienen distintos requisitos de carga. La demanda de prepreg de vidrio sigue concentrada en zonas estructurales seleccionadas en lugar de en palas completas, lo que deja la demanda dependiente tanto de las elecciones de geometría de las palas como de las cifras de instalación.
Por aplicación: los recipientes a presión representan la mayor participación de aplicación y el crecimiento más rápido
Los recipientes a presión representaron el 38,47% de la participación del mercado de Tow Prepreg por aplicación en 2025. Se prevé que el segmento crezca a una CAGR del 10,34% hasta 2031, lo que lo convierte en la aplicación de más rápido crecimiento. Los cilindros de almacenamiento de hidrógeno de Tipo IV y Tipo V siguen siendo fundamentales para el uso de materiales de Tow Prepreg, lo que refleja la necesidad de refuerzo continuo de las formas de los recipientes que operan bajo alta presión. Un estudio de 2025 reportó una resistencia a la tracción de 2.462 MPa y una resistencia al corte de 64,4 MPa para un recipiente de Tipo IV de 9 litros optimizado fabricado mediante bobinado de filamentos con Tow Prepreg seco.
Los cilindros de oxígeno y los tanques de buceo son aplicaciones establecidas que se benefician de relaciones fibra-resina consistentes y un contenido de vacíos reducido. Su expansión es inferior a la de los recipientes de hidrógeno porque su base de demanda es más madura. Los ejes de transmisión, los tubos estructurales aeroespaciales y las mangas de carbono para motores eléctricos representan usos adicionales del Tow Prepreg, lo que demuestra que los materiales de bobinado son relevantes más allá del confinamiento de gases. Hexcel ha identificado aplicaciones de bobinado y mangas para motores eléctricos para su gama Towpreg de 2026. Los requisitos de la norma ISO 11119-3 para cilindros de gas compuesto favorecen a los proveedores con registros establecidos de material-proceso, y las expectativas de certificación hacen que los datos de producción repetibles sean importantes para la demanda específica de cada aplicación.
Por industria de usuario final: el sector aeroespacial y de defensa lidera, la energía eólica amplía la demanda
El sector aeroespacial y de defensa representó el 30,81% de la participación del mercado de Tow Prepreg por industria de usuario final en 2025 y se prevé que registre la CAGR de usuario final más rápida del 10,76% hasta 2031. La producción de aviación comercial, la adquisición de defensa y el desarrollo de fuselajes para aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL) respaldan su base de demanda. Estas aplicaciones requieren materiales compuestos para piezas estructurales y componentes especializados que enfrentan exigentes requisitos de rendimiento. El historial de calificación de la industria respalda el uso continuo de sistemas de materiales establecidos y rutas de fabricación calificadas.
La demanda del sector automotriz y de transporte está vinculada principalmente a los tanques de pila de combustible de hidrógeno y los ejes de transmisión compuestos para plataformas eléctricas. Las aplicaciones deportivas y recreativas siguen siendo técnicamente exigentes pero limitadas en escala. La energía eólica impulsa la demanda de Tow Prepreg de fibra de vidrio en secciones estructurales de palas, proporcionando una base de demanda separada de la aeroespacial y el almacenamiento de alta presión. El petróleo y el gas, junto con otros usuarios finales, proporcionan una demanda estable de recipientes a presión industriales y componentes de equipos rotativos. El programa Maruhachi ilustra la extensión del desarrollo de tanques de polímero reforzado con fibra de carbono (CFRP) hacia la propulsión espacial, añadiendo una vía de demanda especializada más allá de las aplicaciones industriales y aeroespaciales tradicionales.
Análisis geográfico
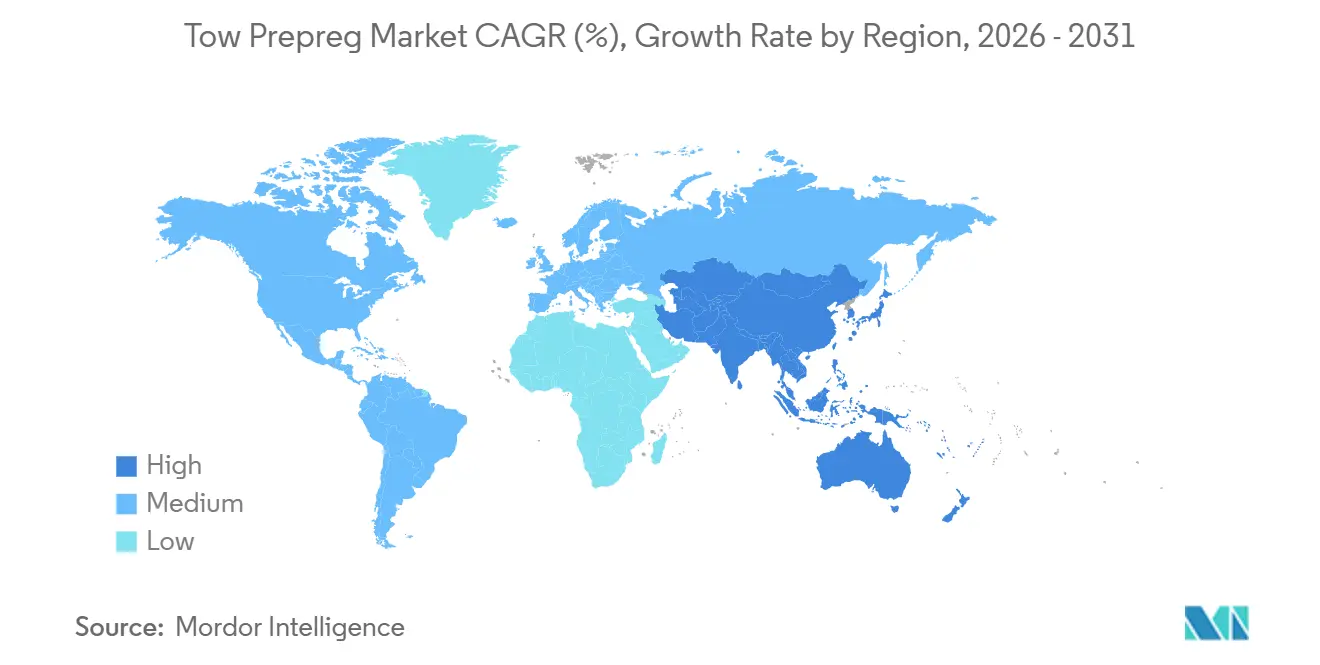
América del Norte representó el 33,22% de la participación del mercado de Tow Prepreg en 2025, lo que la convierte en el segmento regional más grande. La demanda está respaldada por los programas de aeronaves compuestas de Boeing, la modernización de la defensa, los helicópteros, los sistemas no tripulados y las plataformas de defensa especializadas. Los marcos de calificación de la FAA y los estándares de proveedores AS9100 favorecen a los proveedores con capacidades domésticas establecidas y experiencia aeroespacial previa. Canadá contribuye a través de la fabricación de recipientes de gas comprimido, mientras que México contribuye a través de los compuestos automotrices.
Se prevé que Asia-Pacífico crezca a una CAGR del 10,02% de 2026 a 2031, la tasa de crecimiento regional más rápida en el mercado de Tow Prepreg. La demanda en China, Japón, Corea del Sur e India está respaldada por la movilidad de hidrógeno, la fabricación aeroespacial y la inversión en defensa. En julio de 2025, el Fondo de Estrategia Espacial de Japón seleccionó a Maruhachi para desarrollar tanques de combustible de hidrógeno de CFRP para cohetes. El programa tiene como objetivo pruebas de demostración hasta 2029 y la realización comercial a principios de la década de 2030, lo que indica cómo los materiales de almacenamiento de hidrógeno pueden extenderse hacia aplicaciones espaciales. La actividad de certificación de tanques de Tipo IV de Corea del Sur y el desarrollo de capacidad de fibra de carbono a base de PAN de China también respaldan la adquisición regional. India está desarrollando su participación en las cadenas de suministro de compuestos para eVTOL, mientras que la ASEAN sigue centrada principalmente en actividades de ensamblaje.
Europa es la segunda región consumidora más grande, liderada por Alemania, Francia y los países nórdicos, donde las cadenas de suministro de Airbus y la fabricación de palas de aerogeneradores marinos son fuentes principales de demanda. El IVW Kaiserslautern de Alemania está desarrollando métodos de producción eficientes en materiales y optimizados en tiempo de ciclo para tanques de presión de hidrógeno[2]Leibniz-Institut für Verbundwerkstoffe, "Materialeffiziente und taktzeitoptimierte Industrialisierung von H2-Drucktanks," IVW Kaiserslautern.. Este trabajo respalda la posición de Europa en el desarrollo de procesos y la adopción temprana de grados avanzados. América del Sur sigue siendo un mercado emergente para el Tow Prepreg. En contraste, Oriente Medio y África siguen siendo limitados en escala, aunque los proyectos de infraestructura de hidrógeno podrían generar demanda de recipientes a presión en ambas regiones en una etapa posterior.

Panorama competitivo
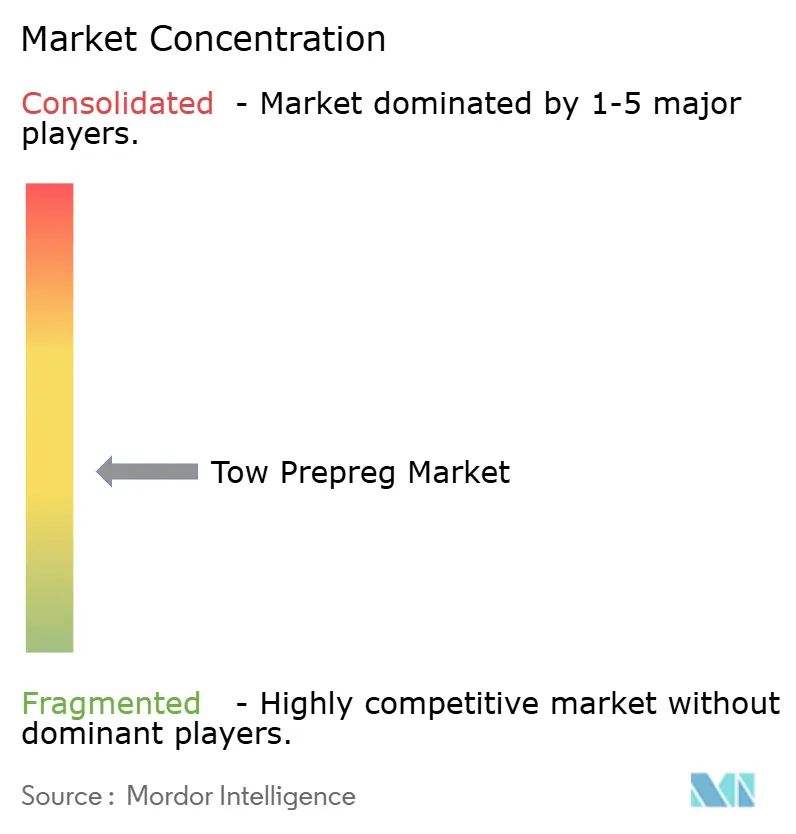
El mercado de Tow Prepreg está moderadamente fragmentado. Toray Industries, Hexcel Corporation, SGL Carbon, Mitsubishi Chemical, Teijin Limited y Syensqo forman el grupo de proveedores líderes. La integración vertical respalda el control de costos, la continuidad del suministro y la calidad consistente a lo largo del proceso de conversión. También dificulta que los convertidores independientes igualen a los productores establecidos en aplicaciones calificadas. Un grupo secundario, que incluye Gurit, Axiom Materials, TCR Composites, Red Composites y Vitech Composites, compite ofreciendo personalización de aplicaciones y cumplimiento de pedidos de menor volumen.
En marzo de 2026, Hexcel lanzó su gama de towpreg termoendurecible de fusión en caliente para aplicaciones de bobinado de filamentos y alta temperatura, incluidas mangas de carbono para motores eléctricos de alto rendimiento y aplicaciones de bobinado. Toray Carbon Fibers Europe puso en servicio una nueva instalación en 2026, elevando la capacidad a 6.000 toneladas por año para atender las cadenas de suministro del Airbus A350 y A320neo. Estos desarrollos vinculan la inversión en suministro con los programas aeroespaciales, las aplicaciones de bobinado y la disponibilidad de materiales, y refuerzan el papel de la calificación en las estrategias de los proveedores.
El bobinado asistido por software y la geometría especializada de recipientes son áreas donde los proveedores pueden diferenciar sus ofertas. El sistema híbrido de TANIQ de 2025 combina el bobinado de filamentos y la colocación automatizada de fibras en una única plataforma. Los nuevos proveedores enfrentan extensos requisitos de calificación bajo normas aeroespaciales y de recipientes a presión. Las certificaciones ISO 11119-3 y de proveedores aeroespaciales pueden extender los plazos de entrada de meses a años, favoreciendo a los titulares con registros de rendimiento establecidos.
Líderes de la industria de Tow Prepreg
Hexcel Corporation
Solvay
TEIJIN LIMITED
Mitsubishi Chemical Corporation
SGL Carbon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Magnolia Advanced Materials lanzó una suite de productos de materiales avanzados para fabricantes de eVTOL, que incluye sistemas epoxi diseñados para tiempos de curado cortos y aplicaciones de unión de fuselajes con uso intensivo de materiales compuestos. La gama de productos está diseñada para respaldar una mayor autonomía con batería y un mayor rendimiento de producción, abordando los requisitos de compuestos estructurales de Tow Prepreg de los fuselajes de eVTOL.
- Julio de 2026: Sora Aviation firmó un memorando de entendimiento (MoU) con Toray Advanced Composites en el Farnborough International Airshow 2026 para suministrar materiales compuestos de fibra de carbono para el fuselaje y las palas de la hélice del eVTOL S-1, cubriendo tanto estructuras primarias como secundarias. El S-1 es una aeronave eléctrica de 30 pasajeros y seis rotores y representa uno de los programas de eVTOL con mayor uso de materiales actualmente en desarrollo.


Alcance del informe global del mercado de Tow Prepreg
El Tow Prepreg es un haz continuo de fibras de refuerzo, como carbono, vidrio o aramida, preimpregnado con una cantidad precisa de resina parcialmente curada (generalmente epoxi) y enrollado en bobinas para la fabricación automatizada o especializada.
El mercado de Tow Prepreg está segmentado por tipo de resina, tipo de fibra, aplicación, industria de usuario final y geografía. Por tipo de resina, el mercado está segmentado en resina epoxi, resina fenólica y otros tipos de resina. Por tipo de fibra, el mercado está segmentado en fibra de carbono, fibra de vidrio, fibra de aramida y otros tipos de fibra. Por aplicación, el mercado está segmentado en recipientes a presión, cilindros de oxígeno, tanques de buceo y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, automotriz y transporte, deportivo y recreativo, petróleo y gas, energía eólica y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el Tow Prepreg en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Resina epoxi |
| Resina fenólica |
| Otros tipos de resina |
| Fibra de carbono |
| Fibra de vidrio |
| Fibra de aramida |
| Otros tipos de fibra |
| Recipientes a presión |
| Cilindros de oxígeno |
| Tanques de buceo |
| Otras aplicaciones |
| Aeroespacial y defensa |
| Automotriz y transporte |
| Deportivo y recreativo |
| Petróleo y gas |
| Energía eólica |
| Otras industrias de uso final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Resina epoxi | |
| Resina fenólica | ||
| Otros tipos de resina | ||
| Por tipo de fibra | Fibra de carbono | |
| Fibra de vidrio | ||
| Fibra de aramida | ||
| Otros tipos de fibra | ||
| Por aplicación | Recipientes a presión | |
| Cilindros de oxígeno | ||
| Tanques de buceo | ||
| Otras aplicaciones | ||
| Por industria de usuario final | Aeroespacial y defensa | |
| Automotriz y transporte | ||
| Deportivo y recreativo | ||
| Petróleo y gas | ||
| Energía eólica | ||
| Otras industrias de uso final | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Tow Prepreg?
El tamaño del mercado de Tow Prepreg se valoró en 456,23 millones de USD en 2025 y se estima que crecerá desde 495,69 millones de USD en 2026 hasta 775,01 millones de USD en 2031, a una CAGR del 9,35% durante el período de pronóstico (2026-2031).
¿Qué aplicación lidera la demanda de Tow Prepreg?
Los recipientes a presión lideraron con una participación del 38,47% en 2025 y se prevé que crezcan a una CAGR del 10,34% hasta 2031.
¿Por qué son importantes los recipientes a presión de hidrógeno para la demanda de Tow Prepreg?
La producción de recipientes de Tipo IV y Tipo V requiere una colocación controlada de fibras y distribución de resina para el almacenamiento de hidrógeno y gas comprimido.
¿Qué tipo de resina tiene el papel más importante en la producción de Tow Prepreg?
El epoxi representó una participación del 60,76% en 2025 y se prevé que crezca a una CAGR del 9,85% hasta 2031.
Última actualización de la página el:



