
Tow Prepreg Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
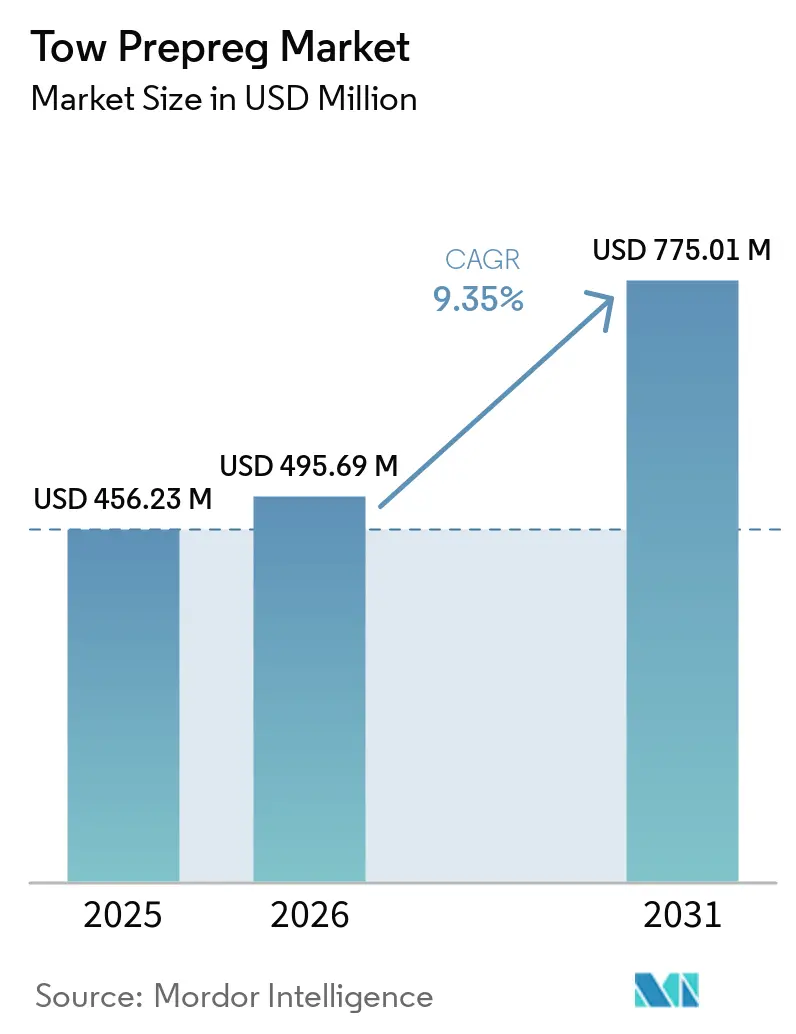
| Marktgröße (2026) | 495.69 Millionen US-Dollar |
| Marktgröße (2031) | 775.01 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Tow Prepreg Marktanalyse von Mordor Intelligence
Die Tow Prepreg Marktgröße wurde im Jahr 2025 auf 456,23 Millionen USD geschätzt und soll von 495,69 Millionen USD im Jahr 2026 auf 775,01 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,35 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch den verstärkten Einsatz von Typ-IV- und Typ-V-Verbunddruckbehältern für die Wasserstoff- und Druckgasspeicherung angetrieben, bei denen eine kontinuierliche Verstärkung zentral für das Behälterdesign ist. Es wird auch durch den zunehmenden Einsatz von Verbundwerkstoffen in kommerziellen Flugzeugen und militärischen Plattformen unterstützt, die geringes Gewicht und kontrollierte strukturelle Leistung erfordern. Tow Prepreg trägt Harz gleichmäßig auf kontinuierliche Fasern auf und eliminiert den Tränkungsschritt im Nasswindelverfahren. Dies unterstützt konsistentere Faser-Harz-Verhältnisse beim Faserwickeln und bei der automatisierten Faserablage, insbesondere für zylindrische Teile und komplexe lasttragende Strukturen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Epoxidharz im Jahr 2025 einen Tow Prepreg Marktanteil von 60,76 % und wird voraussichtlich bis 2031 mit einer CAGR von 9,85 % wachsen.
- Nach Fasertyp hielt Kohlenstofffaser im Jahr 2025 einen Tow Prepreg Marktanteil von 76,03 %, während Glasfaser bis 2031 voraussichtlich mit einer CAGR von 9,92 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 38,47 % der Tow Prepreg Marktgröße auf Druckbehälter, die bis 2031 voraussichtlich mit einer CAGR von 10,34 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 30,81 % des Tow Prepreg Marktanteils auf Luft- und Raumfahrt sowie Verteidigung, die bis 2031 voraussichtlich mit einer CAGR von 10,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,22 %, und Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Tow Prepreg Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach leichten und hochfesten Verbundstrukturen | +2.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Wasserstoff- und Druckgasspeicherbehältern | +2.0% | Asien-Pazifik als Kern, China, Japan und Südkorea, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von automatisierter Faserablage und Faserwickeln | +1.5% | Nordamerika, Deutschland, Frankreich und Japan | Langfristig (≥ 4 Jahre) |
| Produktion in Luft- und Raumfahrt, Verteidigung und Advanced Air Mobility | +2.5% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Indien | Mittelfristig (2–4 Jahre) |
| Windenergie und Ausbau erneuerbarer Infrastruktur | +1.0% | Europa, Asien-Pazifik und USA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach leichten und hochfesten Verbundstrukturen
Der Bedarf an Gewichtsreduzierung von Strukturen erweitert weiterhin die Anwendungsfälle für den Tow Prepreg Markt in den Bereichen Mobilität und Industrieanwendungen. Tow Prepreg eignet sich für zylindrische und geodätische Teile, einschließlich Behälter, Wellen und Holme, bei denen ununterbrochene Fasern für die lasttragende Leistung wichtig sind. Es unterscheidet sich von Flächenprepreg, das häufiger für flache oder leicht gekrümmte Oberflächen verwendet wird. Eine Studie aus dem Jahr 2025 über Typ-IV-Wasserstoffbehälter berichtete von einer Massenreduzierung von 15,4 % und einer um 17 % höheren gravimetrischen Wasserstoffspeichereffizienz für optimiertes Trocken-Tow-Prepreg-Wickeln im Vergleich zum Nasswickeln. Dieselbe Forschung berichtete, dass optimierte Wickelparameter das Gleichgewicht zwischen Gewicht, Festigkeit und nutzbarer Wasserstoffspeicherleistung verbessern können. Die daraus resultierende gleichmäßige Verstärkung kann die Behälterleistung verbessern, ohne auf ein Nassharzbad angewiesen zu sein. Die Boeing-787- und Airbus-A350-Programme verwenden einen Fasergehalt von über 50 % in Primärstrukturen und unterstützen damit die Nachfrage nach Verbundteilen wie umwickelten Armaturen und Antriebswellen[1]Hexcel Corporation, "JEC World 2026: Hexcel to Unveil Breakthrough Composite Solutions for Aerospace, Defense and Automotive Markets," Hexcel..
Expansion von Wasserstoff- und Druckgasspeicherbehältern
Druckbehälter stellen das größte Anwendungssegment und die am schnellsten wachsende Anwendung im Tow Prepreg Markt dar. Typ-IV-Zylinder mit Polymerliner und aufkommende Typ-V-Zylinder ohne Liner werden in Brennstoffzellenfahrzeugen, Schwerlasttransportern und stationärer Wasserstoffinfrastruktur eingesetzt. Diese Behälterformate erfordern eine wiederholbare Faserplatzierung, eine kontrollierte Harzverteilung und eine zuverlässige Wickelqualität während der Herstellung. Ihre zunehmende Verwendung stellt Materialkonsistenz neben Druckleistung als wichtige Kriterien bei der Lieferantenauswahl. Das IVW Kaiserslautern hat die materialeffiziente und taktzeitoptimierte industrielle Produktion von Wasserstoffdrucktanks untersucht. Die Beschaffungsanforderungen konzentrieren sich daher auf konsistente Qualifizierungsdaten für Druckbehältermaterialien, Produktionsmethoden und Fertigteile.
Einführung von automatisierter Faserablage und Faserwickeln
Automatisierte Faserablage und Faserwickeln verwenden zunehmend dasselbe Prepreg als gemeinsamen Ausgangsstoff in der Verbundwerkstoffherstellung. Ein TANIQ-System aus dem Jahr 2025 kombinierte Faserwickeln und automatisierte Faserablage durch eine einzige Design- und Simulationsumgebung, die es Herstellern ermöglichte, Wickelgeschwindigkeit und Platzierungsgenauigkeit innerhalb derselben Geräteplattform zu nutzen. Eine Kostenstudie aus dem Jahr 2025 ergab, dass die automatisierte Faserablage von Verbunddruckbehältern mindestens 1,77-mal so viel kostet wie das Faserwickeln. Dieser Unterschied macht die automatisierte Faserablage eher auf hochwertige Luftfahrtstrukturen und spezialisierte Verteidigungskomponenten als auf hochvolumige zylindrische Teile anwendbar. Der Kostenunterschied ist hauptsächlich mit geschlitzten Tow-Prepreg-Materialien verbunden, was die frühe Einführung auf Anwendungen mit höheren Leistungsanforderungen beschränkt. Hexcel führte im März 2026 eine Schmelzkleber-Duroplast-Towpreg-Reihe für das Faserwickeln ein, die schnellhärtende und hochtemperaturbeständige Harzsysteme verwendet. Die Reihe unterstützt auch Kohlenstofffaserhülsen für Hochleistungs-Elektromotoren und erweitert damit die Menge potenzieller industrieller Anwendungen.
Produktion in Luft- und Raumfahrt, Verteidigung und Advanced Air Mobility
Luft- und Raumfahrt sowie Verteidigung versorgen den Tow Prepreg Markt mit Nachfrage aus der kommerziellen Luftfahrt, der Verteidigungsbeschaffung und Advanced-Air-Mobility-Programmen. Kommerzielle Luftfahrtprogramme stellen eine etablierte Quelle der Verbundstoffnachfrage dar, während die Verteidigungsbeschaffung spezialisierte Materialien und Komponenten unterstützt. Advanced-Air-Mobility-Programme erzeugen zusätzliche Nachfrage nach verbundstoffintensiven Flugzeugzellen und Rotorkomponenten, da sich Flugzeugdesigns in Richtung Produktion bewegen. Japan wählte im Juli 2025 Maruhachi für ein Space Strategy Fund-Programm aus, um CFK-Tanks für den Flüssigwasserstoff-Raketenantrieb zu entwickeln. Das Programm umfasst Tankdurchmesser von 0,5 m und 2,0 m und plant Demonstrationstests bis 2029, wodurch die relevante Verwendung von CFK-Tankmaterialien auf Raumfahrtanwendungen ausgeweitet wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kohlenstofffaser- und Verarbeitungskosten | -1.8% | Global, mit stärkerem Effekt in kostenempfindlichen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Anforderungen an kontrollierte Lagerung und Harz-Haltbarkeit | -1.2% | Global, mit verstärkten Auswirkungen im Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Spezialausrüstung und qualifizierte Arbeitskräfte | -0.8% | Sich entwickelnde Volkswirtschaften in Asien-Pazifik, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kohlenstofffaser- und Verarbeitungskosten
Kohlenstofffaser stellt den größten Kostenbestandteil in der Tow Prepreg Produktion dar und schränkt ihre Einführung in kostenempfindlichen Anwendungen wie industriellen Druckbehältern und Sportartikeln der mittleren Preisklasse ein. Eine Studie aus dem Jahr 2025 ergab, dass die Kosten für Druckbehälter mit automatisierter Faserablage mindestens 1,77-mal so hoch waren wie beim Faserwickeln. Ein höherer Harzgehalt im Verhältnis zur Trockenfaser erhöht auch die Lieferkosten vor Beginn der Verarbeitung. Dies kann die Stückkosten für die Hochvolumen-Behälterproduktion im Vergleich zum Nasswickeln bei höheren Stückzahlen schwächen, insbesondere wenn die Produktleistung keinen Premium-Prozessweg rechtfertigt. Unabhängige Konverter ohne integrierte Faserversorgung sind in Zeiten von Materialknappheit einem größeren Margenrisiko ausgesetzt. Anforderungen an Spezialausrüstung und der Bedarf an ausgebildeten Arbeitskräften verschärfen diese Herausforderung in Entwicklungsländern in Asien-Pazifik, dem Nahen Osten und Afrika zusätzlich.
Anforderungen an kontrollierte Lagerung und Harz-Haltbarkeit
Duroplastische Tow Prepregs erfordern eine kontrollierte Kühllagerung, und die Verarbeitungslebensdauer des Harzes begrenzt die für die Verarbeitung verfügbare Zeit. Eine Luft- und Raumfahrtstudie aus dem Jahr 2024 ergab, dass die Lagerbedingungen die Verarbeitungslebensdauer von Epoxid-Prepreg für die Aushärtung außerhalb des Autoklaven beeinflussten. Reduzierte Klebrigkeit kann die automatisierte Laminierung stören, da Faserablagesysteme auf eine konsistente Haftung während der Ablage angewiesen sind, die für eine wiederholbare Fertigung notwendig ist. Der Aufbau und Betrieb von Kühlketten verursacht Investitions- und Betriebskosten für geografisch verteilte Hersteller. Materialien, die sich ihrer zulässigen Außenzeit nähern, können ebenfalls entsorgt werden, was die effektiven Materialkosten und das Lagerrisiko erhöht. Die Forschung zu Vitrimer-Verbundwerkstoffen hat Ansätze untersucht, die die Recyclingfähigkeit und das thermische Verhalten verbessern könnten; jedoch sind umgebungsstabile Systeme ab 2026 noch nicht kommerziell verfügbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Epoxidsysteme führen über alle Verarbeitungswege hinweg
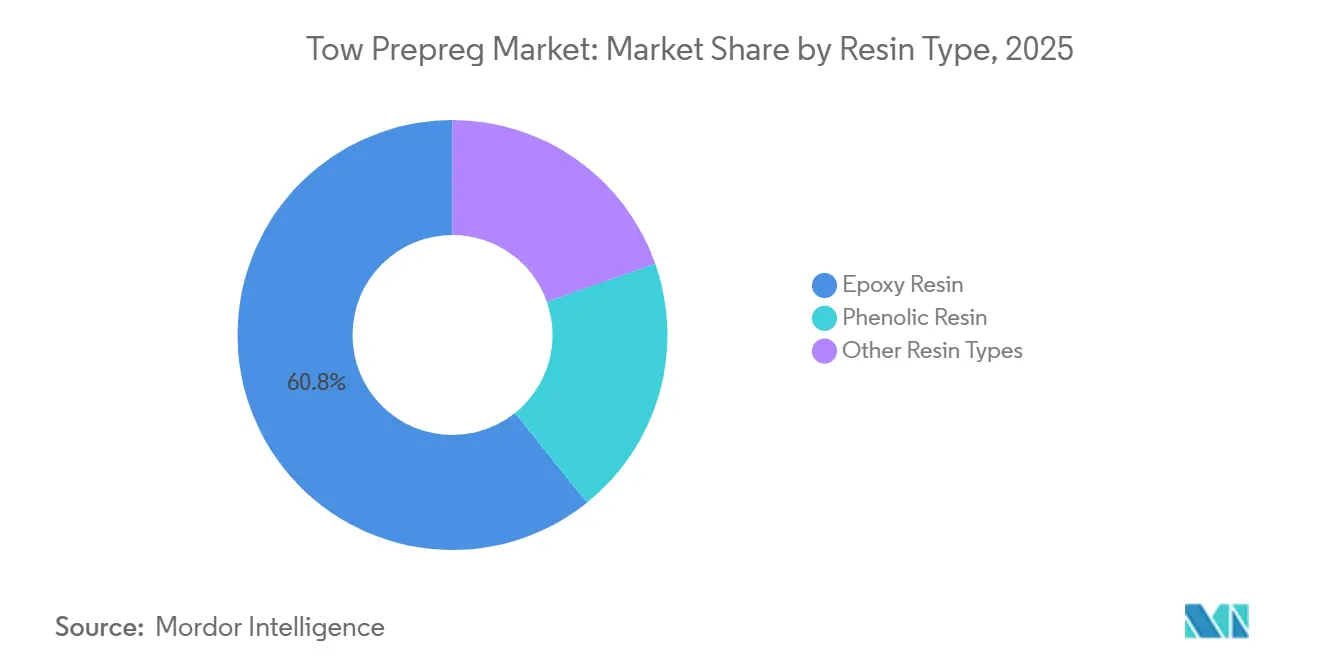
Epoxidharz hielt im Jahr 2025 einen Tow Prepreg Marktanteil von 60,76 % nach Harztyp. Diese Position spiegelt jahrzehntelange Qualifizierungserfahrung in der Luft- und Raumfahrt, bei Druckbehältern und in der Windenergie wider, wo ein validiertes Verarbeitungsverhalten wichtig ist. Epoxid unterstützt die Autoklavhärtung bei 120 °C bis 180 °C und schnellhärtende Systeme außerhalb des Autoklaven. Dieser Bereich ermöglicht es Herstellern, Härtungswege basierend auf Teilegeometrie, Durchsatzbedarf und verfügbarer Ausrüstung auszuwählen, und unterstützt die Verwendung über mehrere Wickel- und Ablagewege hinweg. Hexcels Towpreg-Reihe vom März 2026 verwendet schnellhärtende, hochtemperaturbeständige Duroplast-Harzsysteme für das Faserwickeln.
Der Epoxidanteil des Tow Prepreg Marktes wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,85 % wachsen. Seine Führungsposition sowohl beim Marktanteil als auch beim Wachstum zeigt, dass alternative Harzchemien bei den aktuellen Preis-Leistungs-Niveaus keine nennenswerten Marktanteile gewinnen dürften. Dies hält Formulierung, Härtungsverhalten und Qualifizierungserfahrung auf epoxidbasierte Systeme ausgerichtet. Phenolharz bleibt für Flugzeuginterieurteile relevant, die die Rauch- und Toxizitätsanforderungen der Federal Aviation Regulations (FAR) 25 erfüllen müssen. Seine Kompatibilität mit automatisiertem Wickeln ist jedoch weniger günstig als die von Epoxid, und es erfordert höhere Verarbeitungstemperaturen. Andere Harze dienen Hochtemperatur- und Spezialanwendungen, bei denen ihre besonderen thermischen Eigenschaften benötigt werden. Es wird nicht erwartet, dass diese engeren Anwendungen die Harzmischung während des Prognosezeitraums wesentlich verändern werden.


Nach Fasertyp: Kohlenstofffaser führt, während Glasfaser expandiert
Kohlenstofffaser hielt im Jahr 2025 einen Tow Prepreg Marktanteil von 76,03 % nach Fasertyp. Luftfahrtstrukturen und Hochdruck-Wasserstoffbehälter sind auf ihre Festigkeit und Steifigkeit in lastkritischen Designs angewiesen. Diese Leistungsanforderungen begrenzen die Substitution durch Glas- oder Aramidfasern in Strukturen, die für anspruchsvolle Druck- oder Lastbedingungen ausgelegt sind. Der Einsatz von Kohlenstofffasern ist daher eng mit Anwendungen verbunden, bei denen Gewichtsreduzierung und mechanische Leistung gemeinsam erreicht werden müssen. Toray Carbon Fibers Europe nahm 2026 eine neue Produktionsanlage in Betrieb und erhöhte damit die europäische jährliche Kohlenstofffaserkapazität auf 6.000 Tonnen für die Airbus-A350- und A320neo-Lieferketten.
Glasfaser ist der am schnellsten wachsende Fasertyp mit einer prognostizierten CAGR von 9,92 % von 2026 bis 2031. Offshore-Windblatt-Programme unterstützen dieses Wachstum, da lange Blätter ermüdungsbeständige Holmmaterialien zu wettbewerbsfähigen Kosten erfordern. Glasfaser bietet eine kostenorientierte Option für Strukturen, die keine Kohlenstofffaser über ihre gesamte Länge benötigen. Aramid- und andere Fasern bleiben auf Aufprallschutz, ballistische Beständigkeit und Hybridkonstruktionen im Sportbereich ausgerichtet. Hybrid-Kohlenstoff-Glas-Designs gewinnen bei Windblättern an Bedeutung, wo verschiedene Zonen unterschiedliche Lastanforderungen haben. Die Nachfrage nach Glasfaser-Prepreg bleibt auf ausgewählte Strukturzonen konzentriert und nicht auf gesamte Blätter, sodass die Nachfrage sowohl von Blattgeometrieentscheidungen als auch von Installationszahlen abhängt.
Nach Anwendung: Druckbehälter entfallen auf den größten Anwendungsanteil und das schnellste Wachstum
Druckbehälter entfielen im Jahr 2025 auf 38,47 % des Tow Prepreg Marktanteils nach Anwendung. Das Segment wird bis 2031 voraussichtlich mit einer CAGR von 10,34 % wachsen und ist damit die am schnellsten wachsende Anwendung. Typ-IV- und Typ-V-Wasserstoffspeicherzylinder bleiben zentral für die Verwendung von Tow Prepreg Materialien und spiegeln den Bedarf an kontinuierlicher Verstärkung von Behälterformen wider, die unter hohem Druck betrieben werden. Eine Studie aus dem Jahr 2025 berichtete von einer Zugfestigkeit von 2.462 MPa und einer Scherfestigkeit von 64,4 MPa für einen optimierten 9-Liter-Typ-IV-Behälter, der mittels Trocken-Tow-Prepreg-Faserwickeln hergestellt wurde.
Sauerstoffzylinder und Tauchflaschen sind etablierte Anwendungen, die von konsistenten Faser-Harz-Verhältnissen und reduziertem Porengehalt profitieren. Ihre Expansion liegt unter der von Wasserstoffbehältern, da ihre Nachfragebasis reifer ist. Antriebswellen, Luft- und Raumfahrtstrukturröhren und Kohlenstofffaserhülsen für Elektromotoren stellen zusätzliche Verwendungsmöglichkeiten für Tow Prepreg dar und zeigen, dass Wickelmaterialien über die Gaseinschließung hinaus relevant sind. Hexcel hat Wickelanwendungen und Elektromotor-Hülsen für seine Towpreg-Reihe 2026 identifiziert. Die ISO-11119-3-Anforderungen für Verbundgasflaschen begünstigen Lieferanten mit etablierten Material-Prozess-Nachweisen, und Zertifizierungserwartungen machen wiederholbare Produktionsdaten für anwendungsspezifische Nachfrage wichtig.
Nach Endverbraucherbranche: Luft- und Raumfahrt sowie Verteidigung führen, Windenergie verbreitert die Nachfrage
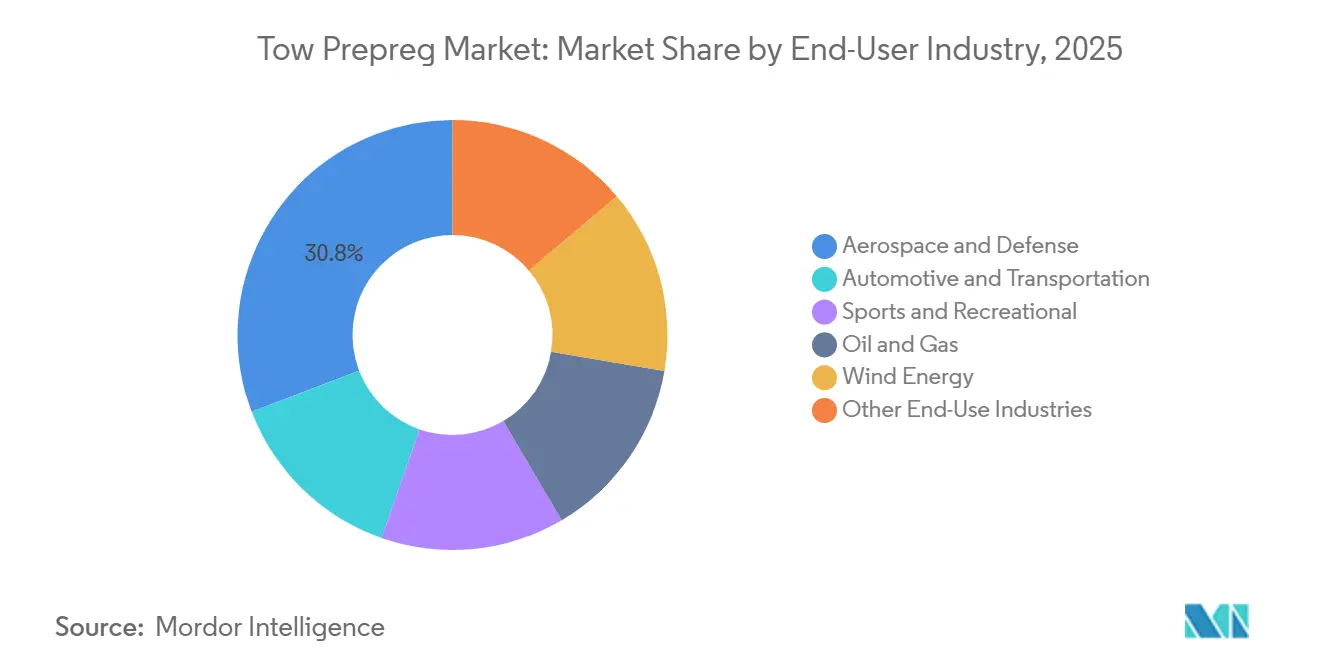
Luft- und Raumfahrt sowie Verteidigung hielten im Jahr 2025 einen Tow Prepreg Marktanteil von 30,81 % nach Endverbraucherbranche und werden voraussichtlich die schnellste CAGR der Endverbraucher von 10,76 % bis 2031 verzeichnen. Die kommerzielle Luftfahrtproduktion, die Verteidigungsbeschaffung und die Entwicklung von Flugzeugzellen für elektrischen vertikalen Start und Landung (eVTOL) unterstützen ihre Nachfragebasis. Diese Anwendungen erfordern Verbundwerkstoffe für Strukturteile und spezialisierte Komponenten, die anspruchsvolle Leistungsanforderungen erfüllen müssen. Die Qualifizierungsgeschichte der Branche unterstützt die weitere Verwendung etablierter Materialsysteme und qualifizierter Fertigungswege.
Die Nachfrage aus Automobil und Transport ist hauptsächlich mit Wasserstoff-Brennstoffzellentanks und Verbundantriebswellen für elektrische Plattformen verbunden. Sport- und Freizeitanwendungen bleiben technisch anspruchsvoll, aber im Umfang begrenzt. Windenergie treibt die Nachfrage nach Glasfaser-Tow-Prepreg in strukturellen Blattabschnitten an und bietet eine separate Nachfragebasis gegenüber der Luft- und Raumfahrt sowie der Hochdruckspeicherung. Öl und Gas sowie andere Endverbraucher bieten stabile Nachfrage nach industriellen Druckbehältern und rotierenden Ausrüstungskomponenten. Das Maruhachi-Programm veranschaulicht die Erweiterung der Entwicklung von Tanks aus kohlenstofffaserverstärktem Polymer (CFK) in den Bereich der Raumfahrtantriebe und fügt einen spezialisierten Nachfragepfad jenseits traditioneller industrieller und luft- und raumfahrtbezogener Anwendungen hinzu.
Geografische Analyse
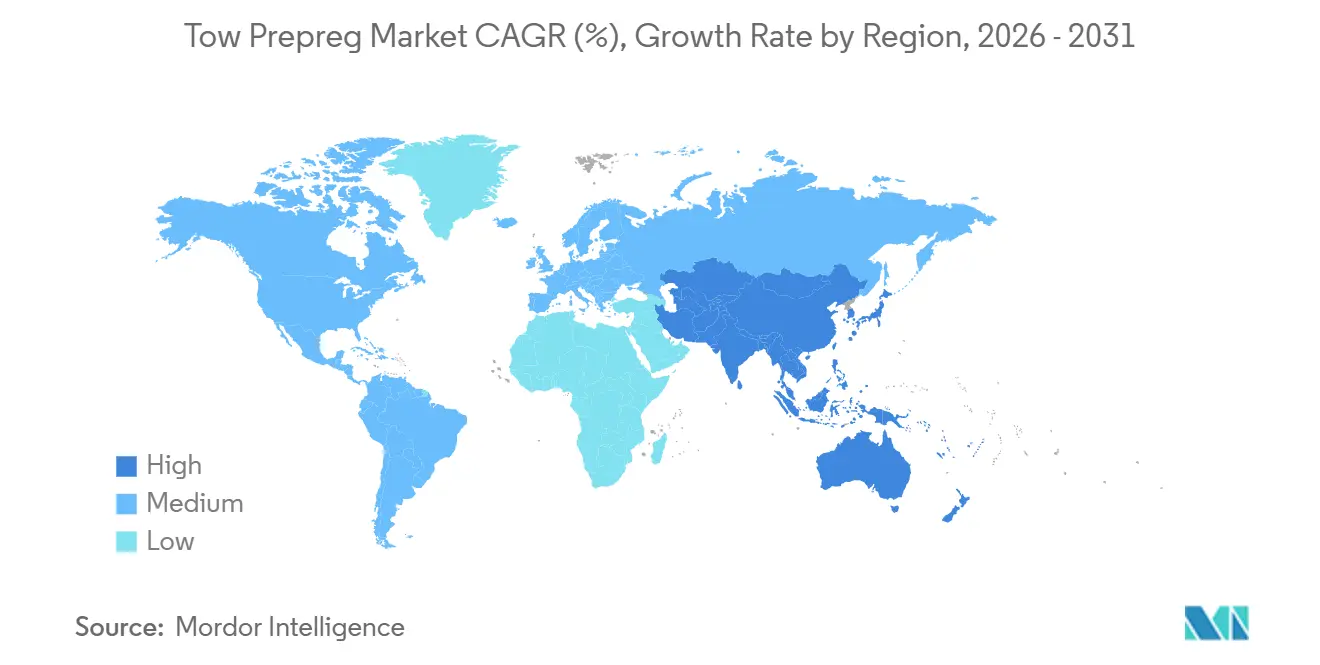
Nordamerika hielt im Jahr 2025 einen Tow Prepreg Marktanteil von 33,22 % und war damit das größte regionale Segment. Die Nachfrage wird durch Boeing-Verbundflugzeugprogramme, Verteidigungsmodernisierung, Drehflügler, unbemannte Systeme und spezialisierte Verteidigungsplattformen unterstützt. FAA-Qualifizierungsrahmen und AS9100-Lieferantenstandards begünstigen Lieferanten mit etablierten inländischen Fähigkeiten und vorheriger Luft- und Raumfahrterfahrung. Kanada trägt durch die Herstellung von Druckgasbehältern bei, während Mexiko durch Automobil-Verbundwerkstoffe beiträgt.
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,02 % wachsen, der schnellsten regionalen Wachstumsrate im Tow Prepreg Markt. Die Nachfrage in China, Japan, Südkorea und Indien wird durch Wasserstoffmobilität, Luft- und Raumfahrtfertigung und Verteidigungsinvestitionen unterstützt. Im Juli 2025 wählte Japans Space Strategy Fund Maruhachi aus, um CFK-Wasserstofftanks für Raketen zu entwickeln. Das Programm zielt auf Demonstrationstests bis 2029 und eine kommerzielle Realisierung in den frühen 2030er Jahren ab, was zeigt, wie Wasserstoffspeichermaterialien in Raumfahrtanwendungen ausgedehnt werden können. Die Zertifizierungsaktivitäten für Typ-IV-Tanks in Südkorea und die Entwicklung der PAN-basierten Kohlenstofffaserkapazität in China unterstützen ebenfalls die regionale Beschaffung. Indien entwickelt seine Beteiligung an eVTOL-Verbundstoff-Lieferketten, während ASEAN weitgehend auf Montageaktivitäten ausgerichtet bleibt.
Europa ist die zweitgrößte Verbrauchsregion, angeführt von Deutschland, Frankreich und den nordischen Ländern, wo Airbus-Lieferketten und die Herstellung von Offshore-Windblättern die Kernquellen der Nachfrage sind. Das IVW Kaiserslautern in Deutschland entwickelt materialeffiziente, taktzeitoptimierte Produktionsmethoden für Wasserstoffdrucktanks[2]Leibniz-Institut für Verbundwerkstoffe, "Materialeffiziente und taktzeitoptimierte Industrialisierung von H2-Drucktanks," IVW Kaiserslautern.. Diese Arbeit unterstützt Europas Position in der Prozessentwicklung und der frühen Einführung fortschrittlicher Qualitätsstufen. Südamerika bleibt ein aufstrebender Markt für Tow Prepreg. Im Gegensatz dazu bleiben der Nahe Osten und Afrika im Umfang begrenzt, obwohl Wasserstoffinfrastrukturprojekte in einem späteren Stadium in beiden Regionen Nachfrage nach Druckbehältern erzeugen könnten.

Wettbewerbslandschaft
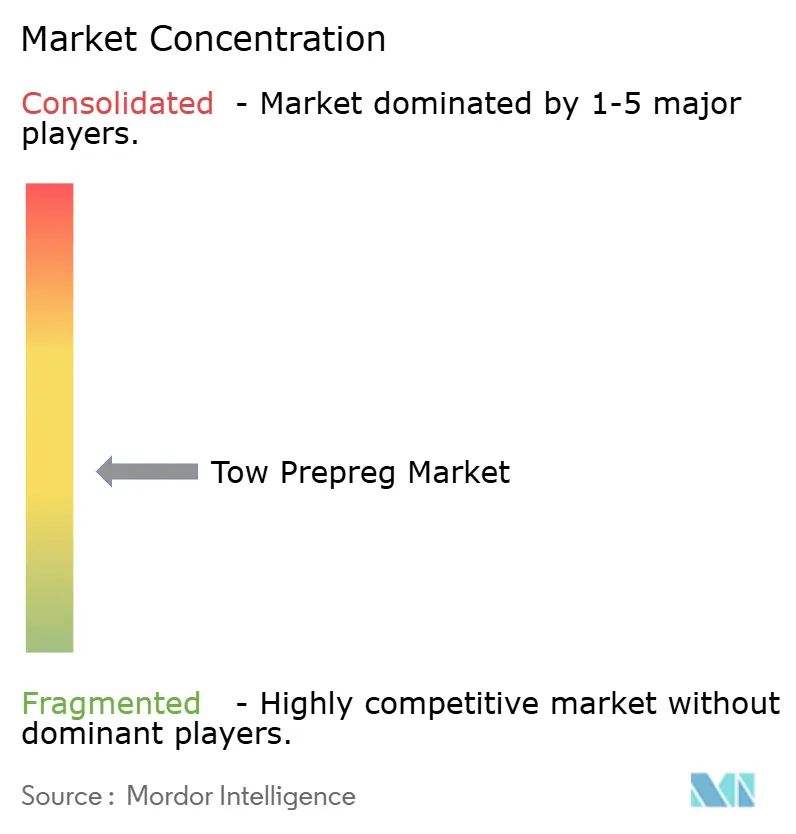
Der Tow Prepreg Markt ist mäßig fragmentiert. Toray Industries, Hexcel Corporation, SGL Carbon, Mitsubishi Chemical, Teijin Limited und Syensqo bilden die führende Lieferantengruppe. Vertikale Integration unterstützt Kostenkontrolle, Versorgungskontinuität und konsistente Qualität im Konversionsprozess. Sie erschwert es auch unabhängigen Konvertern, mit etablierten Herstellern in qualifizierten Anwendungen gleichzuziehen. Eine sekundäre Gruppe, darunter Gurit, Axiom Materials, TCR Composites, Red Composites und Vitech Composites, konkurriert durch Anwendungsanpassung und Erfüllung kleinerer Aufträge.
Im März 2026 brachte Hexcel seine Schmelzkleber-Duroplast-Towpreg-Reihe für Faserwickeln und Hochtemperaturanwendungen auf den Markt, einschließlich Hochleistungs-Kohlenstofffaserhülsen für Elektromotoren und Wickelanwendungen. Toray Carbon Fibers Europe nahm 2026 eine neue Anlage in Betrieb und erhöhte die Kapazität auf 6.000 Tonnen pro Jahr, um die Airbus-A350- und A320neo-Lieferketten zu bedienen. Diese Entwicklungen verknüpfen Versorgungsinvestitionen mit Luft- und Raumfahrtprogrammen, Wickelanwendungen und Materialverfügbarkeit und stärken die Rolle der Qualifizierung in Lieferantenstrategien.
Softwaregestütztes Wickeln und spezialisierte Behältergeometrien sind Bereiche, in denen Lieferanten ihre Angebote differenzieren können. Das hybride TANIQ-System aus dem Jahr 2025 kombiniert Faserwickeln und automatisierte Faserablage auf einer einzigen Plattform. Neue Lieferanten sehen sich langwierigen Qualifizierungsanforderungen nach Luft- und Raumfahrt- und Druckbehälterstandards gegenüber. ISO-11119-3- und Luft- und Raumfahrtlieferantenzertifizierungen können die Einstiegszeiträume von Monaten auf Jahre verlängern und begünstigen damit etablierte Anbieter mit nachgewiesenen Leistungsrekorden.
Tow Prepreg Branchenführer
-
Hexcel Corporation
-
Solvay
-
TEIJIN LIMITED
-
Mitsubishi Chemical Corporation
-
SGL Carbon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Magnolia Advanced Materials brachte eine Suite fortschrittlicher Materialprodukte für eVTOL-Hersteller auf den Markt, darunter Epoxidsysteme, die für kurze Aushärtezeiten und verbundstoffintensive Flugzeugzellen-Klebanwendungen entwickelt wurden. Die Produktreihe ist darauf ausgelegt, die verlängerte batteriegestützte Reichweite und einen schnelleren Produktionsdurchsatz zu unterstützen und damit die strukturellen Verbundstoffanforderungen von eVTOL-Flugzeugzellen für Tow Prepreg zu erfüllen.
- Juli 2026: Sora Aviation unterzeichnete auf der Farnborough International Airshow 2026 eine Absichtserklärung (MoU) mit Toray Advanced Composites zur Lieferung von Kohlenstofffaser-Verbundwerkstoffen für die Flugzeugzelle und Propellerblätter des S-1 eVTOL, die sowohl primäre als auch sekundäre Strukturen abdeckt. Der S-1 ist ein 30-sitziges, sechsrotoriges Elektroflugzeug und stellt eines der materialintensivsten eVTOL-Programme dar, das derzeit in der Entwicklung ist.


Globaler Tow Prepreg Marktberichtsumfang
Tow Prepreg ist ein kontinuierliches Bündel von Verstärkungsfasern, wie Kohlenstoff-, Glas- oder Aramidfasern, das mit einer präzisen Menge teilweise ausgehärteten Harzes (in der Regel Epoxid) vorimprägniert und auf Spulen für die automatisierte oder spezialisierte Fertigung gewickelt wird.
Der Tow Prepreg Markt ist nach Harztyp, Fasertyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Epoxidharz, Phenolharz und andere Harztypen segmentiert. Nach Fasertyp ist der Markt in Kohlenstofffaser, Glasfaser, Aramidfaser und andere Fasertypen segmentiert. Nach Anwendung ist der Markt in Druckbehälter, Sauerstoffzylinder, Tauchflaschen und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Sport und Freizeit, Öl und Gas, Windenergie und andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Tow Prepreg in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Epoxidharz |
| Phenolharz |
| Andere Harztypen |
| Kohlenstofffaser |
| Glasfaser |
| Aramidfaser |
| Andere Fasertypen |
| Druckbehälter |
| Sauerstoffzylinder |
| Tauchflaschen |
| Andere Anwendungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Sport und Freizeit |
| Öl und Gas |
| Windenergie |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxidharz | |
| Phenolharz | ||
| Andere Harztypen | ||
| Nach Fasertyp | Kohlenstofffaser | |
| Glasfaser | ||
| Aramidfaser | ||
| Andere Fasertypen | ||
| Nach Anwendung | Druckbehälter | |
| Sauerstoffzylinder | ||
| Tauchflaschen | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil und Transport | ||
| Sport und Freizeit | ||
| Öl und Gas | ||
| Windenergie | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Tow Prepreg Marktes?
Die Tow Prepreg Marktgröße wurde im Jahr 2025 auf 456,23 Millionen USD geschätzt und soll von 495,69 Millionen USD im Jahr 2026 auf 775,01 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,35 % während des Prognosezeitraums (2026–2031).
Welche Anwendung treibt die Nachfrage nach Tow Prepreg an?
Druckbehälter führten im Jahr 2025 mit einem Anteil von 38,47 % und werden bis 2031 voraussichtlich mit einer CAGR von 10,34 % wachsen.
Warum sind Wasserstoffdruckbehälter wichtig für die Tow Prepreg Nachfrage?
Die Produktion von Typ-IV- und Typ-V-Behältern erfordert eine kontrollierte Faserplatzierung und Harzverteilung für die Wasserstoff- und Druckgasspeicherung.
Welcher Harztyp hat die größte Bedeutung in der Tow Prepreg Produktion?
Epoxid hielt im Jahr 2025 einen Anteil von 60,76 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,85 % wachsen.
Seite zuletzt aktualisiert am:



