
舌圧子市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 355.74 百万米ドル |
| 市場規模 (2032) | 448.36 百万米ドル |
| 成長率 (2027 - 2032) | 4.74 % |
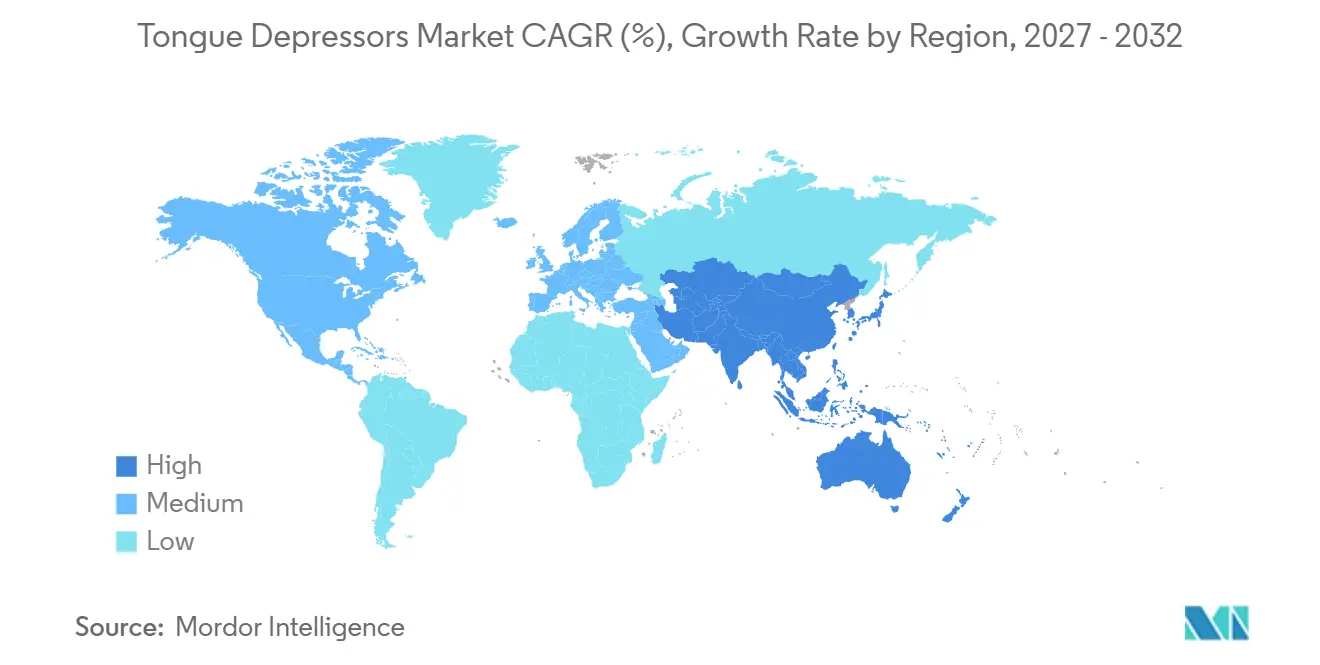
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
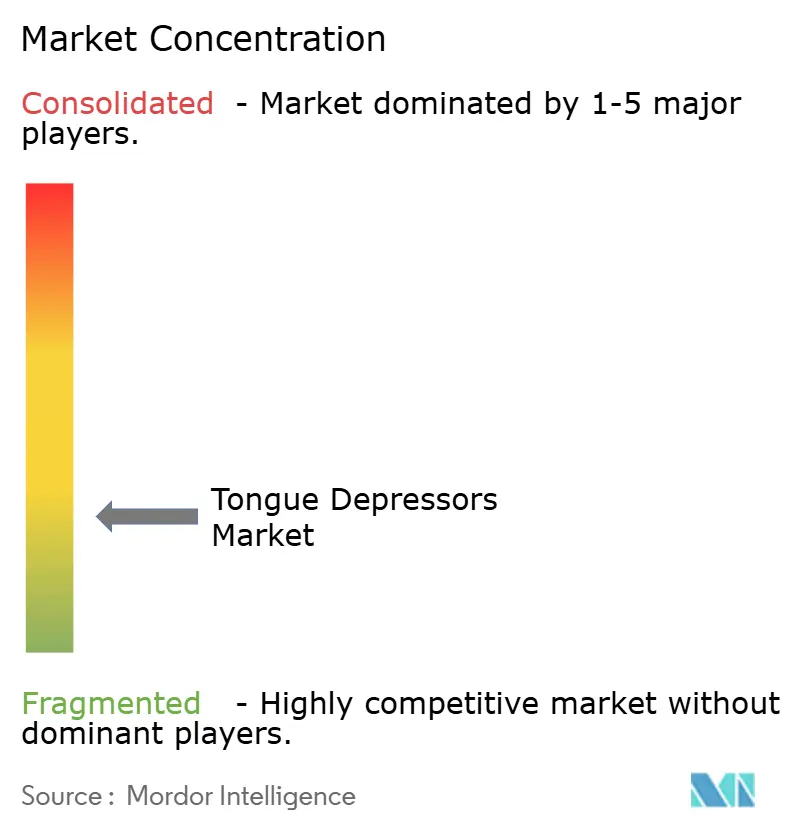
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる舌圧子市場分析
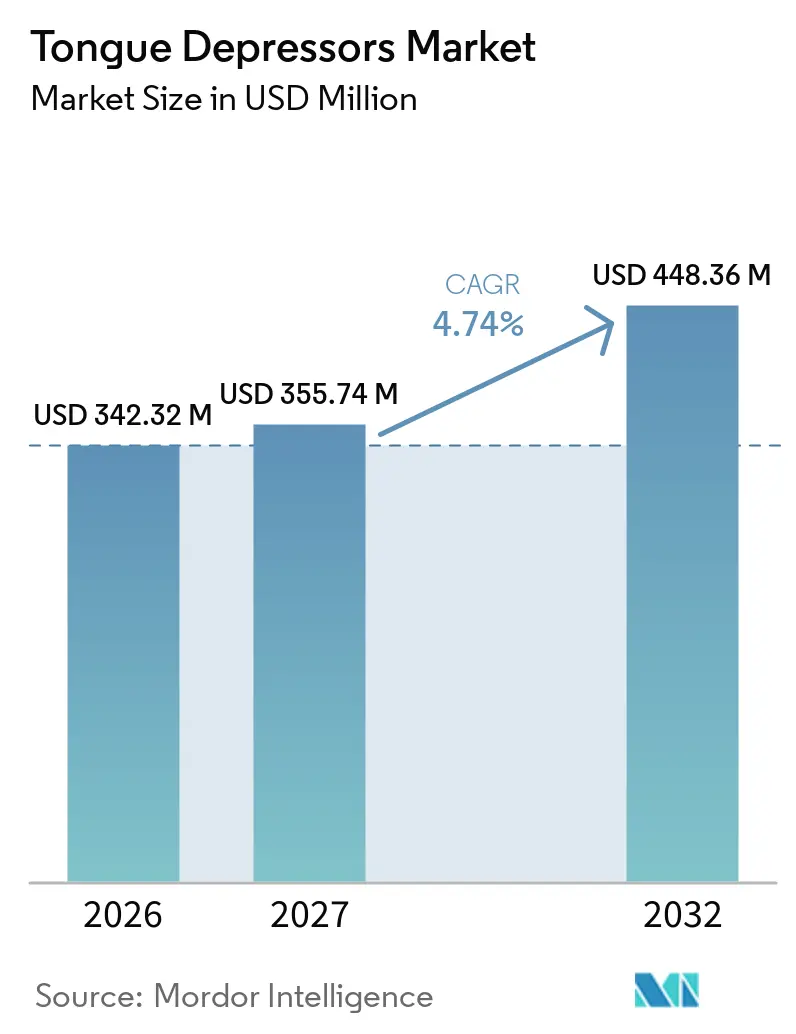
舌圧子市場規模は、2026年の3億4,232万米ドルおよび2027年の3億5,574万米ドルから、2032年までに4億4,836万米ドルへと拡大し、2027年から2032年の間に4.74%のCAGRを記録すると予測されています。
舌圧子市場は、口腔、咽頭、耳鼻咽喉科、および小児科検査における日常的な使用に引き続き依存しています。需要は非滅菌バルク製品から個別包装された滅菌製品へと移行しており、購入ユニット数が同じペースで増加しない場合でも、販売される各アイテムの価値が変化しています。プライヤーは、基本製品への大幅な変更ではなく、滅菌包装、責任ある木材調達、および信頼性の高いデジタル発注を通じて競争しています。舌圧子市場はまた、単回使用の検査用品が頻繁に使用される外来および一次医療施設の拡大からも恩恵を受けています。これらの施設は保管スペースが限られていることが多く、シンプルな発注方法を必要とするため、確立されたディストリビューターとオンラインチャネルに異なるが補完的な役割を与えています。見通しは、低い単価、調達圧力、環境文書化、および滅菌コンプライアンスをめぐる不確実性によって制約されています。それでも、口腔・咽頭評価の基本的なニーズは、病院、クリニック、緊急ケアセンター、および地域医療施設全体にわたってこのカテゴリーに安定した基盤を与えています。
レポートの主要なポイント
- 製品タイプ別では、滅菌舌圧子が2026年の製品タイプ別売上の52.26%を占め、同セグメントは2032年にかけて5.26%のCAGRで成長すると予測されています。
- 素材別では、木製舌圧子が2026年の素材別売上の41.63%を占め金属製舌圧子は2032年にかけて6.22%のCAGRで成長すると予測されています。
- 用途別では、使い捨て製品が2026年の舌圧子市場シェアの53.33%を占め、再使用可能製品は2032年にかけて4.83%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の売上の46.42%を占め、アジア太平洋は2032年にかけて6.41%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 口腔・咽頭・小児科・耳鼻咽喉科 検査件数の増加 | +1.1% | グローバル | 長期 (4年以上) |
| 単回使用製品に対する 感染管理上の選好 | +0.9% | グローバル | 中期 (2〜4年) |
| 外来・緊急ケア・ 一次医療施設の拡大 | +0.7% | 北米・欧州、 アジア太平洋への波及 | 中期 (2〜4年) |
| 国・インド・ 東南アジアにおける医療アクセスの拡大 | +0.8% | アジア太平洋中心、 中東・アフリカへの波及 | 長期 (4年以上) |
| 責任ある木材調達および バイオベースポリマーへの持続可能性主導のシフト | +0.4% | 欧州連合、 北米 | 長期 (4年以上) |
| テレヘルスおよび在宅検査キットにおける 個別包装舌圧子 | +0.5% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
口腔・咽頭・小児科・耳鼻咽喉科検査件数の増加
舌圧子市場は、小児科、耳鼻咽喉科、および緊急ケア施設における検査活動の増加によって支えられています。耳と咽頭の検査は小児科評価の日常的な一部であり続けており、基本的な検査器具の定期的な使用を維持しています。呼吸器疾患もまた、米国における緊急ケア受診の主要な理由であり続けています。舌圧子市場は、新たな外来接点ごとに、また各施設で完了した検査件数からも恩恵を受けています。個別包装された滅菌製品は、すべての検査に使用可能な状態のアイテムを必要とする臨床医に対して、一貫したワークフローをサポートすることができます。口腔・咽頭検は多くの医療現場でシンプルかつ頻繁に必要とされるため、舌圧子市場は幅広い需要基盤を維持しています。
単回使用製品に対する感染管理需要
感染管理が購買方針の一部となるにつれ、舌圧子市場は単回使用製品へとシフトしています。米国食品医薬品局は手動舌圧子を21 CFR 880.6275に基づいてリスト化し、クラスIの医療機器として分類しています。[1]一般的な管理、表示、および品質要件は、これらの製品を調達するための基本的な枠組みを病院に提供しています。欧州連合医療機器規則の下では、クラスIの機器は関連する一般的な安全性および性能要件を満たす必要があります。滅菌バリデーションはまた、小規模サプライヤーが病院入札を獲得することを難しくする可能性があります。ガンマ線照射および酸化エチレンプロセスには文書化された管理が必要であり、小規模生産者はこれを整備していない場合があります。舌圧子市場は、コンプライアントな滅菌セグメントと価格主導のバルクセグメントに分離し続ける可能性が高いです。
外来・緊急ケア・一次医療施設の拡大
舌圧子市場は、従来の病院外でのケアの継続的な拡大から恩恵を受けています。緊急ケア協会は2025年に611の新たな米国緊急ケアセンターを報告し、総数は15,309に達しました。[2]新センターの80%以上がオンサイトの診断能力を有していました。これらの在庫モデルは大規模病院よりも効率的であることが多く、信頼性の高い補充とシンプルな発注プロセスが求められます。緊急ケアグループおよび医師事務所は、在庫状況の可視性と繰り返し購入を提供するオンライン発注から恩恵を受けることができます。ただし小規模な医療施設は、より迅速な補充が必要な場合にデジタルプラットフォームを通じた発注に積極的である可能性があります。グループ購買組織およびデジタル調達システムと連携するサプライヤーは、確立された病院と分散型医療プロバイダーの両方にリーチすることができます。
中国・インド・東南アジアにおける医療アクセスの拡大
アジア太平洋全域で一次医療ネットワークが拡大するにつれ、舌圧子市場はより大きな長期的機会を有しています。中国は2025年に一次医療機関で55.6億件の患者受診を記録し、全国の診断・治療の52.6%を占めました。[3]地域レベルのサービスのこの高い利用率は、基本的な診断用品に対するり日常的な需要を生み出しています。一次医療の成長は、標準的な単回使用器具を必要とする場所の数を拡大します。登録および品質要件は、認められた医療機器品質システムをすでに有するサプライヤーを優遇する可能性があります。地域の生産者は、価格が主な考慮事項である非滅菌フォーマットで競争力を維持することができます。アジア太平洋の舌圧子市場は、低コストのバルク供給と高付加価値の滅菌フォーマットの両方をサポートすることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 低い単価と 調達主導のマージン圧縮 | -1.6% | グローバル | 短期 (2年以内) |
| 単回使用医療消耗品に対する 環境上の精査 | -0.8% | 欧州連合、北米、 アジア太平洋 | 中期 (2〜4年) |
| 滅菌包装および 酸化エチレンバリデーションの複雑性 | -0.5% | グローバル | 中期 (2〜4年) |
| 臨床的差別化の限界と 統合検査ツールによる代替 | -0.4% | 北米・ 欧州連合 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
低い単価と調達主導のマージン圧力
多くの製品が標準的なコモディティとして購入されるため、舌圧子市場はマージン圧力に直面しています。木製非滅菌フォーマットは、競争的な病院入札において1ユニットあたり0.05米ドル未満で販売される場合があります。北米および欧州のグループ購買組織は、競争入札を使用して価格上昇を制限しています。バイヤーは高付加価値の滅菌製品を受け入れる場合がありますが、それでも信頼性の高い価格設定と供給を期待しています。メーカーは、木材調達、包装、および品質文書化コストの変化を吸収しなければなりません。これにより、規模を欠くサプライヤーにとって困難な事業環境が生まれます。欧州およびアジアの小規模生産者にとって、この圧力はより大きくなる可能性があります。このような企業は、対応する価格上昇を確保することなく、認定木材調達および滅菌包装に投資しなければならない場合があります。舌圧子市場は、したがって、運営効率、信頼性の高い品質、および大量チャネルへのアクセスを報います。
単回使用医療消耗品に対する環境上の精査
舌子市場は、単回使用医療製品に対する精査の増加によって影響を受けています。欧州のバイヤーは、調達、廃棄物、およびサプライヤーの文書化により注意を払っています。欧州連合森林破壊規則は、関連する森林由来製品を欧州連合市場に投入する企業に対し、製品が森林破壊と関連していないことを示すことを求めています。FSCおよびPEFCの管理の連鎖証拠は、サプライヤーがこれらのバイヤーの期待に応えるのに役立ちます。環境要件は、臨床ケアにおける単回使用器具の必要性を排除するものではありません。その代わりに、より明確な調達文書を持つ製品への購買をシフトさせます。舌圧子市場は、したがって、文書化されたコンプライアントな供給と低コストのバルク供給の間のより明確な分割へと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
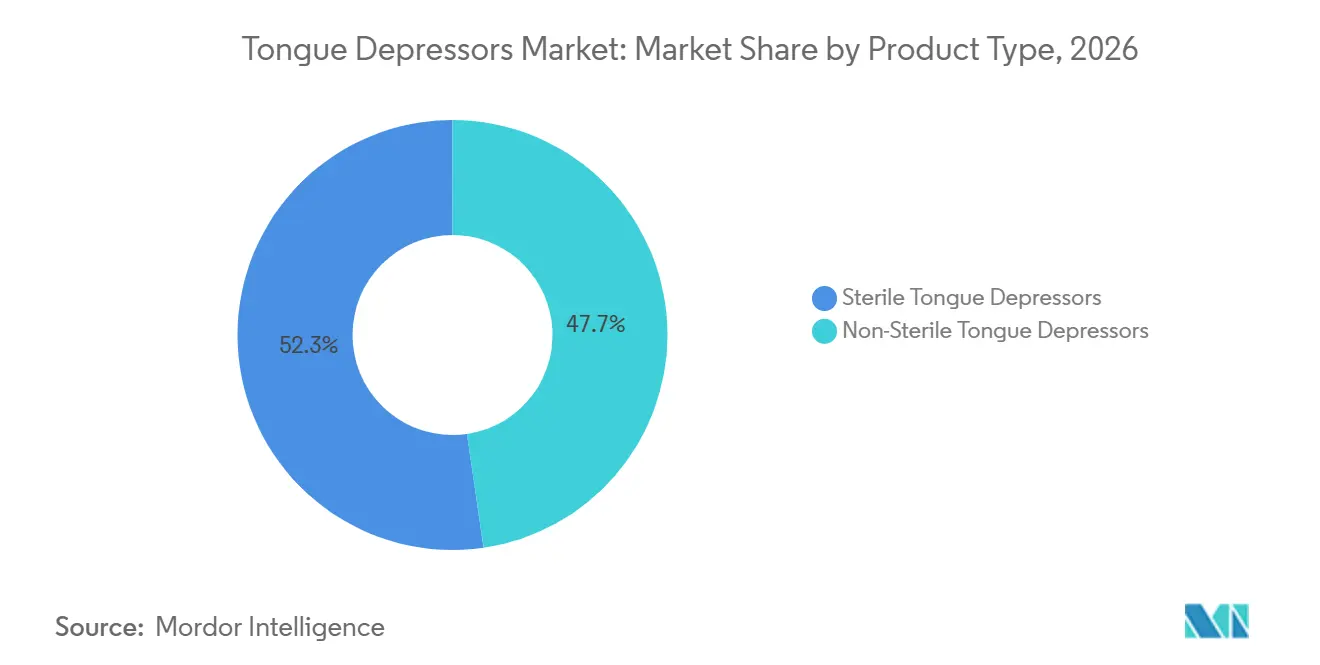
滅菌フォーマットが臨床標準となる滅菌舌圧子は2026年の製品タイプ別売上の52.26%を占め、滅菌製品の舌圧子市場は2032年にかけて5.26%のCAGRで成長すると予測されています。最大のシェアと最速の成長率のこの組み合わせは、滅菌フォーマッが通常の施設選択となりつつあることを示しています。個別包装製品は、患者ごとに1アイテムを必要とする病院および外来ケア手順に適合しています。これらの施設は、臨床リスクが低い場合には個別包装をあまり重視しない場合があります。
滅菌フォーマットはまた、基本的な非滅菌製品よりも強力な文書化を必要とします。ISO 13485品質システムは、規制されたバイヤーとの関係においてその地位をさらに支えています。非滅菌需要は発展途上の医療システムでは依然として相当なものですが、価格競争にさらされやすい状況です。舌圧子市場は、したがって、フォーマット間の単純な選択よりも、異なる調達要件を満たすことについてのものとなっています。
素材別:
木材が規模を維持しながら金属が専門用途に対応木製製品は2026年の素材別売上の41.63%を占め、舌圧子市場においてトップシェアを維持しています。その地位は、低い単価、幅広い臨床的親しみやすさ、および生分解性を反映しています。バーチは、滑らかでスプリンターのない表面と安定した寸法を提供できるため、広く使用されている素材です。また、サプライヤーが適切な生産管理を使用する場合、ガンマ線滅菌にも適しています。プラスチック製品は先進市場において重要な役割を果たしています。
金属製品は2032年にかけて6.22%のCAGRで成長すると予測されており、素材の中で最も高い成長率です。ステンレス鋼製品は、再使用が実用的な手術室、歯科チェア、および耳鼻咽喉科準備室で使用されています。竹および複合フォーマットも、特にアジア太平洋地域の関連するローカルサプライチェーンを持つ場所で、より小さなニーズに対応しています。
用途別:
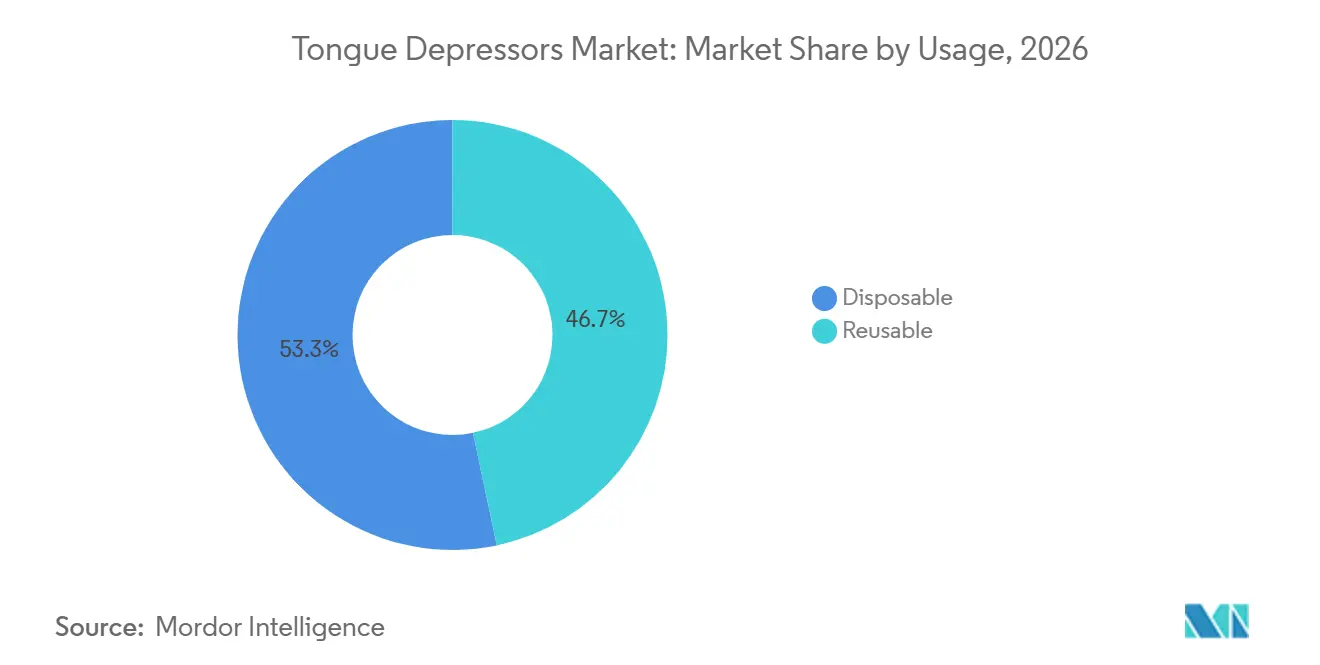
使い捨て製品がリードし再使用可能フォーマットが選択的に拡大使い捨て製品は2026年の用途別売上の53.33%を占め、病院および外来ケア全体での感染管理慣行を反映しています。単一患者用器具は交差汚染の懸念を回避し、再処理の必性を排除します。その幅広い入手可能性は、病院処方集を通じた集中購買もサポートしています。これらの条件が舌圧子市場における主導的地位を維持しています。
再使用可能製品は2032年にかけて4.83%のCAGRで成長すると予測されています。成長は、院内オートクレーブが検査あたりのコストを削減できる南アジア、東南アジア、およびサハラ以南アフリカのコスト重視の公衆衛生システムと関連しています。再使用可能製品と使い捨て製品の両方を提供するサプライヤーは、舌圧子産業においてより幅広い調達ニーズに対応することができます。
地域分析
北米
北米は2026年の舌圧子市場シェアの46.42%を占め、緊急ケア、一次医療、および外来施設の密なネットワークによって支えられています。米国は2025年末時点で15,309の緊急ケアセンターを有していました。これらの施設は単回使用検査アイテムに対する頻繁需要を生み出しています。FDA要件および病院認定の期待もまた、滅菌された個別包装フォーマットの使用を促進しています。大規模ディストリビューターは、舌圧子を他の検査用品とバンドルすることで強力なチャネルポジションを有しています。
欧州
欧州は、ドイツ、フランス、および英国の一次医療システムを通じて安定した消費を維持しています。欧州連合医療機器規則の要件は、サプライヤーの選定と製品文書化を形成しています。欧州連合森林破壊規則は、欧州連合市場に投入される木製製品に対してトレーサビリティ要件を追加しました。施設購買者は、したがって、FSC認証またはPEFC検証済み製品を優先する場合があります。これにより、木材サプライチェーンを文書化できるサプライヤーに優位性が生まれます。また、選択された専門分野においてバイオベース代替品および再使用可能な属製品の関連性も高まっています。
アジア太平洋、中東・アフリカ、南米
アジア太平洋は2032年にかけて6.41%のCAGRで成長すると予測されており、舌圧子市場において最も速い地域ペースです。中国の一次医療システムとインドの拡大するアーユシュマン・アロギャ・マンディルネットワークは、基本的な診断用品を使用する医療拠点の数を増加させています。日本と韓国は、予防的健康診断と高齢化人口を通じて使用を維持しています。中東・アフリカおよび南米は依然として小規模な地域であり、医療インフラ投資、公共入札、および民間クリニックの成長によって需要が支えられています。GCC市場は国家医療プログラムの下で一次医療を拡大しており、ブラジルとアルゼンチンは民間クリニックにおける滅菌製品への需要の高まりとともに低コストの木製フォーマットを引き続き使用しています。中国とインドの規制要件は、必要な登録を維持する能力を持つ確立された国内外のメーカーを優遇する可能性があります。
競合環境
舌圧子市場は製造レベルでは断片化していますが、流通レベルではより集中しており、Cardinal Health、McKesson、Henry Scheinなどの主要ディストリビューターが幅広い消耗品ポートフォリオを活用して病院および外来プロバイダーとの関係を強化しています。主要メーカーには、北米ではPuritan Medical Products、Medline Industries、Dynarex Corporation、欧州ではDTR Medical、Timesco Healthcare、F.L. Medicalが含まれます。競争は、供給の信頼性、滅菌包装能力、製品の幅広さ、品質文書化、および価格設定によって推進されています。舌圧子は低コスト製品であるため、バイヤーは信頼性の高い入手可能性と効率的な調達を優先し、ディストリビューターはバンドル発注を通じて優位性を持ち、専門メーカーは特定の滅菌フォーマット、素材オプション、または品質認証を提供することで競争力を維持しいます。
最近の業界動向は、製造能力、流通リーチ、およびポートフォリオ拡大の重要性を浮き彫りにしています。B. Braunの2025年のペンシルバニア州製造施設への投資とPuritan Medical Productsの米国内採用拡大は、国内生産と供給継続性の戦略的価値を示しています。Dynarexのポートフォリオ拡大は、確立された流通チャネルを通じて顧客にサービスを提供する能力をさらに強化しています。これらの取り組みは製品自体を大幅に変更するものではありませんが、顧客関係の改善、供給の回復力、およびクロスセリング機会を通じてサプライヤーのポジショニングを強化します。製品差別化が限られた価格重視のカテゴリーでは、より幅広いポートフォリオがサプライヤーのコンプライアンスおよび流通コストの分散を助け、医療プロバイダーの調達を簡素化します。
市場競争はまた、顧客要件、規制上の期待、および購買チャネルによっても形成されています。アジアのメーカーは、コストが主な考慮事項である非滅菌バルク製品において高い競争力を維持していますが、滅菌製品にはバリデートされ滅菌プロセス、文書化された品質システム、およびFDAの品質管理システム規制などの規制基準への準拠が必要です。大規模な病院システムは通常、大量納品とコンプライアンス要件を満たすことができる事前認定ベンダーを優先しますが、小規模クリニックは簡単な発注と迅速な補充を優先することが多いです。オンライン調達チャネルが成長するにつれ、強力な物流ネットワーク、デジタルマーケットプレイスでの可視性、および信頼性の高い在庫管理を持つサプライヤーが競争上の優位性を獲得します。全体として、舌圧子市場での成功は製品革新よりも、異なるバイヤーセグメントに対して適切な製品フォーマット、品質文書化、流通アクセス、および供給の信頼性を提供する能力に依存しています。
舌圧子産業のリーダー企業
-
Puritan Medical Products Company LLC
-
Medline Industries, LP
-
DTR Medical Ltd.
-
Dynarex Corporation
-
Agaplastic
- 注:主要企業の掲載順は順位を示すものではありません。
舌圧子市場 このレポートでカバーされる企業
- Agaplastic
- B. Braun
- Cardinal Health
- Deltalab, S.L.U.
- DTR Medical Ltd.
- DUKAL, LLC
- Dynarex
- F.L. Medical S.r.l.
- FASA GROUP
- Fazzini
- Fisher Scientific International, Inc.
- Franz Mensch GmbH
- Hardwood Products Company
- Henry Schein
- Mckesson
- Medline Industries
- Parburch Medical Developments Ltd.
- PLASTI LAB S.a.r.l.
- Puritan Medical Products Company LLC
- Timesco Healthcare Ltd.
最近の産業開発事情 舌圧子市場
- 2026年6月:Dynarex Corporationは、高度なDynaCol AGコラーゲン創傷被覆材、高吸収性鼻腔スポンジ、および新しいブラック使い捨て検査ガウンラインを含む、拡張された創傷ケアおよび専門的治療ソリューションポートフォリオを発売しました。流通カバレッジは北米、カリブ海、中央・南米、および中東に拡大し、Dynarexが検査消耗品でも競争している市場でのフットプリントを深めています。
- 2026年4月:Dynarexは、医療および介護施設全体での皮膚の健康、衛生、および快適性をサポートするためにDynaCareパーソナルケアポートフォリオを拡大し、全国流通ネットワークを通じて利用可能な製品範囲を広げ、多カテゴリー医療消耗品サプライヤーとしての役割を強化しました。
世界の舌圧子市場レポートの範囲
レポートの範囲によると、舌圧子市場とは、口腔・咽頭検査中に舌を押さえるために使用される使い捨てまたは再使用可能な医療ツール(通常は木製またはプラスチック製の平らスティック)を指します。これらは病院、クリニック、および診断センターで広く使用されており、需要は定期的な医療検診、感染管理慣行、および一次医療サービスの拡大によって推進されています。
舌圧子市場は、製品タイプ、素材、用途、および地域によってセグメント化されています。製品タイプ別では、市場は滅菌舌圧子と非滅菌舌圧子にセグメント化されています。素材別では、市場は木製舌圧子、プラスチック製舌圧子、金属製舌圧子、およびその他の素材にセグメント化されています。用途別では、市場は使い捨てと再使用可能にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントについて金額(米ドル)を提供しています。
セグメンテーション概要
| 滅菌舌圧子 |
| 非滅菌舌圧子 |
| 木製舌圧子 |
| プラスチック製舌圧子 |
| 金属製舌圧子 |
| その他の素材 |
| 使い捨て |
| 再使用可能 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 滅菌舌圧子 | |
| 非滅菌舌圧子 | ||
| 素材別 | 木製舌圧子 | |
| プラスチック製舌圧子 | ||
| 金属製舌圧子 | ||
| その他の素材 | ||
| 用途別 | 使い捨て | |
| 再使用可能 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの舌圧子市場の予測値は?
市場は2027年の3億5,574万米ドルから2032年までに4億4,836万米ドルへと、予測期間中に4.74%のCAGRで増加すると予測されています。
最も速く成長している圧子の製品タイプはどれですか?
滅菌舌圧子は、2026年の売上シェア52.26%を持つ最大の製品タイプであり、2032年にかけて5.26%のCAGRで最も速く成長すると予測されています。
舌圧子の販売をリードしている素材はどれですか?
木製舌圧子は、低コスト、臨床医への親しみやすさ、および生分解性を維持しているため、2026年の素材別売上の41.63%を占めています。
2032年にかけて最も速く成長する地域はどこですか?
アジア太平洋は、中国とインドが一次医療アクセスと医療拠点を拡大するにつれ、6.41%のCAGRで成長すると予測されています。