
Tamaño y Participación del Mercado de Abatelenguas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 355.74 Millones de dólares |
| Tamaño del Mercado (2032) | 448.36 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abatelenguas por Mordor Intelligence
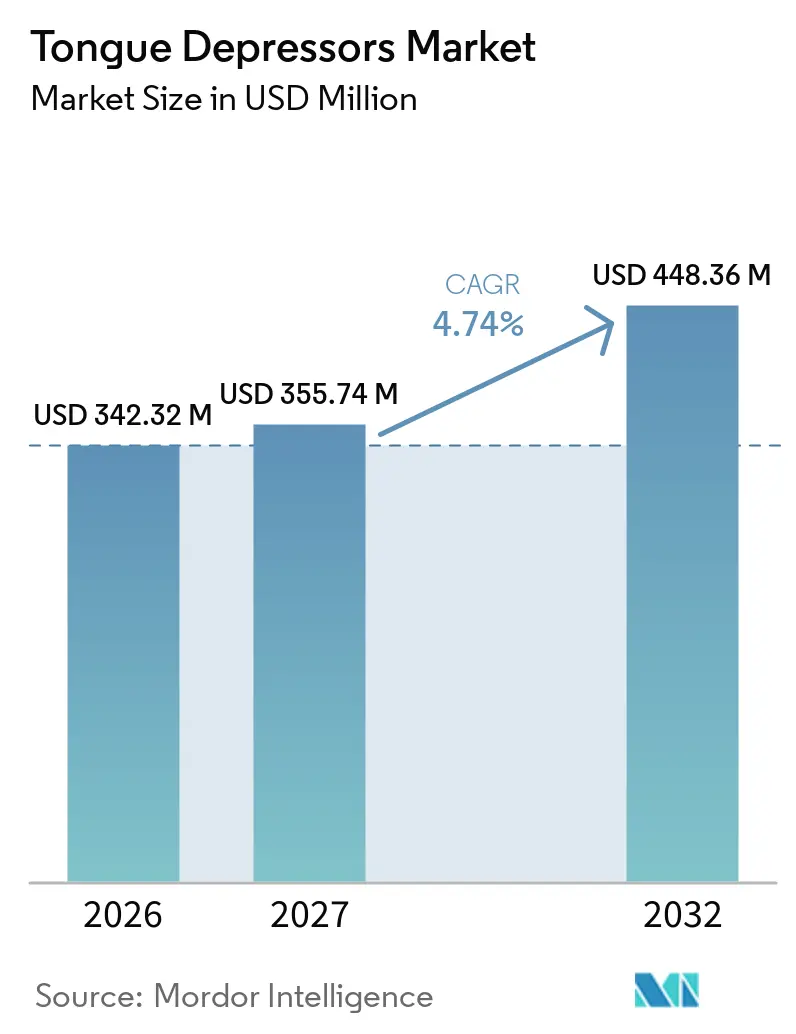
Se proyecta que el tamaño del Mercado de Abatelenguas se expanda desde 342,32 millones de USD en 2026 y 355,74 millones de USD en 2027 hasta 448,36 millones de USD para 2032, registrando una CAGR del 4,74% entre 2027 y 2032.
El mercado de abatelenguas continúa dependiendo de su uso rutinario en exámenes orales, de garganta, otorrinolaringológicos y pediátricos. La demanda está migrando de los productos a granel no estériles hacia los productos estériles envasados individualmente, lo que modifica el valor de cada artículo vendido incluso cuando el número de unidades adquiridas no aumenta al mismo ritmo. Los proveedores compiten a través del envasado estéril, el abastecimiento responsable de madera y los pedidos digitales confiables, en lugar de mediante cambios importantes en el producto básico. El mercado de abatelenguas también se beneficia de la expansión de los entornos ambulatorios y de atención primaria, donde los suministros de examen de un solo uso se utilizan con frecuencia. Estos centros suelen tener espacio de almacenamiento limitado y necesitan métodos de pedido sencillos, lo que otorga a los distribuidores establecidos y a los canales en línea roles distintos pero complementarios. Las perspectivas están limitadas por los bajos precios unitarios, la presión en las adquisiciones, la documentación medioambiental y la incertidumbre en torno al cumplimiento de la esterilización. Aun así, la necesidad básica de evaluación oral y de garganta otorga a la categoría una base estable en hospitales, clínicas, centros de atención urgente y centros de salud comunitarios.
Conclusiones Clave del Informe
- Por tipo de producto, los abatelenguas estériles representaron el 52,26% de los ingresos por tipo de producto en 2026, y se prevé que el mismo segmento crezca a una CAGR del 5,26% hasta 2032.
- Por material, los abatelenguas de madera representaron el 41,63% de los ingresos por material en 2026, mientras que se espera que los abatelenguas de metal crezcan a una CAGR del 6,22% hasta 2032.
- Por uso, los productos desechables representaron el 53,33% de la participación del mercado de abatelenguas en 2026, mientras que se espera que los productos reutilizables crezcan a una CAGR del 4,83% hasta 2032.
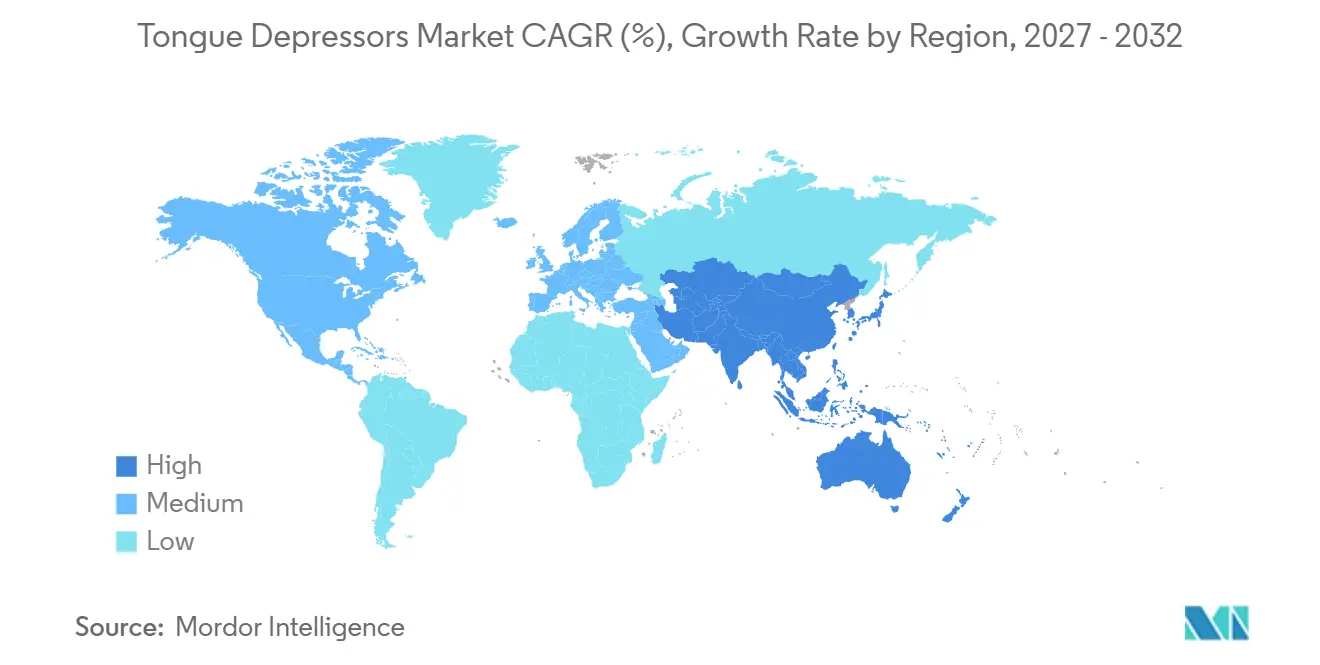
- Por geografía, América del Norte representó el 46,42% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Volumen de Exámenes Orales, de Garganta, Pediátricos y de Otorrinolaringología | +1.1% | Global | Largo plazo (≥ 4 años) |
| Preferencia por Productos de Un Solo Uso en el Control de Infecciones | +0.9% | Global | Mediano plazo (2–4 años) |
| Expansión de Centros Ambulatorios, de Atención Urgente y de Atención Primaria | +0.7% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión del Acceso a la Atención Sanitaria en China, India y el Sudeste Asiático | +0.8% | Núcleo Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transición Impulsada por la Sostenibilidad hacia Madera de Origen Responsable y Polímeros de Base Biológica | +0.4% | Unión Europea, América del Norte | Largo plazo (≥ 4 años) |
| Abatelenguas Envasados Individualmente en Telesalud y Kits de Examen en el Hogar | +0.5% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los Exámenes Orales, de Garganta, Pediátricos y de Otorrinolaringología
El mercado de abatelenguas está respaldado por el creciente volumen de exámenes en entornos pediátricos, de otorrinolaringología y de atención urgente. Las revisiones de oídos y garganta siguen siendo una parte rutinaria de la evaluación pediátrica, lo que mantiene el uso regular de instrumentos básicos de examen. Las enfermedades respiratorias también siguen siendo una de las principales razones de las visitas a centros de atención urgente en los Estados Unidos. El mercado de abatelenguas se beneficia, por tanto, de cada nuevo punto de contacto ambulatorio, así como del número de exámenes realizados en cada centro. Los productos estériles envueltos individualmente pueden favorecer un flujo de trabajo consistente para los médicos que necesitan un artículo listo para usar en cada examen. El mercado de abatelenguas mantiene una amplia base de demanda porque los exámenes orales y de garganta siguen siendo sencillos, frecuentes y necesarios en muchos entornos asistenciales.
Demanda de Control de Infecciones para Productos de Un Solo Uso
El mercado de abatelenguas está evolucionando hacia los productos de un solo uso a medida que el control de infecciones se integra en las políticas de adquisición. La Administración de Alimentos y Medicamentos de los Estados Unidos clasifica los abatelenguas manuales bajo 21 CFR 880.6275 y los categoriza como dispositivos médicos de Clase I.[1] Los controles generales, el etiquetado y los requisitos de calidad proporcionan a los hospitales un marco básico para el abastecimiento de estos productos. Bajo el Reglamento de Dispositivos Médicos de la Unión Europea, los dispositivos de Clase I deben cumplir los requisitos generales de seguridad y rendimiento pertinentes. La validación de esterilidad también puede dificultar que los pequeños proveedores ganen licitaciones hospitalarias. Los procesos de irradiación gamma y de óxido de etileno requieren controles documentados que los productores más pequeños pueden no tener implementados. Es probable que el mercado de abatelenguas continúe dividiéndose en un segmento estéril conforme y un segmento a granel orientado al precio.
Expansión de Centros Ambulatorios, de Atención Urgente y de Atención Primaria
El mercado de abatelenguas se beneficia de la continua expansión de la atención fuera de los hospitales tradicionales. La Asociación de Atención Urgente reportó 611 nuevos centros de atención urgente en los Estados Unidos en 2025, elevando el total a 15.309.[2] Más del 80% de los nuevos centros contaban con capacidad diagnóstica in situ. Sus modelos de inventario suelen ser más ajustados que los de los grandes hospitales. Esto favorece la reposición confiable y los procesos de pedido sencillos. Los grupos de atención urgente y los consultorios médicos pueden beneficiarse de los pedidos en línea porque ofrecen visibilidad sobre la disponibilidad de existencias y las compras recurrentes. Sin embargo, los centros asistenciales más pequeños pueden estar más dispuestos a realizar pedidos a través de plataformas digitales cuando necesitan una reposición más rápida. Los proveedores que se conectan con organizaciones de compras grupales y sistemas de adquisición digital pueden llegar tanto a hospitales establecidos como a proveedores de atención descentralizada.
Expansión del Acceso a la Atención Sanitaria en China, India y el Sudeste Asiático
El mercado de abatelenguas tiene una mayor oportunidad a largo plazo a medida que las redes de atención primaria de salud se expanden en toda Asia-Pacífico. China registró 5.560 millones de visitas de pacientes en instituciones médicas de nivel primario en 2025, lo que representa el 52,6% de los diagnósticos y tratamientos nacionales.[3] Este mayor uso de los servicios a nivel comunitario genera una demanda más rutinaria de suministros de diagnóstico básicos. El crecimiento de la atención primaria amplía, por tanto, el número de centros que necesitan instrumentos estándar de un solo uso. Los requisitos de registro y calidad pueden favorecer a los proveedores que ya cuentan con sistemas de calidad de dispositivos médicos reconocidos. Los productores regionales pueden seguir siendo competitivos en formatos no estériles donde el precio es la principal consideración. El mercado de abatelenguas en Asia-Pacífico puede así dar cabida tanto al suministro a granel de bajo costo como a los formatos estériles de mayor valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bajos Precios Unitarios y Compresión de Márgenes Impulsada por las Adquisiciones | -1.6% | Global | Corto plazo (≤ 2 años) |
| Escrutinio Medioambiental de los Consumibles Médicos de Un Solo Uso | -0.8% | Unión Europea, América del Norte, Asia-Pacífico | Mediano plazo (2–4 años) |
| Complejidad de la Validación del Envasado Estéril y del Óxido de Etileno | -0.5% | Global | Mediano plazo (2–4 años) |
| Diferenciación Clínica Limitada y Sustitución por Herramientas de Examen Integradas | -0.4% | América del Norte y Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bajos Precios Unitarios y Presión sobre los Márgenes Impulsada por las Adquisiciones
El mercado de abatelenguas enfrenta presión sobre los márgenes porque muchos productos se adquieren como materias primas estándar. Los formatos de madera no estériles pueden venderse por menos de 0,05 USD por unidad en licitaciones hospitalarias competitivas. Las organizaciones de compras grupales en América del Norte y Europa utilizan licitaciones competitivas para limitar los aumentos de precios. Los compradores pueden aceptar productos estériles de mayor valor, pero aun así esperan precios y suministros confiables. Los fabricantes deben absorber los cambios en los costos de abastecimiento de madera, envasado y documentación de calidad. Esto crea un entorno operativo difícil para los proveedores que carecen de escala. La presión puede ser mayor para los pequeños productores en Europa y Asia. Estas empresas pueden tener que invertir en abastecimiento de madera certificada y envasado estéril sin asegurar un aumento de precio correspondiente. El mercado de abatelenguas recompensa, por tanto, la eficiencia operativa, la calidad confiable y el acceso a canales de alto volumen.
Escrutinio Medioambiental de los Consumibles Médicos de Un Solo Uso
El mercado de abatelenguas se ve afectado por el creciente escrutinio de los productos sanitarios de un solo uso. Los compradores europeos prestan mayor atención al abastecimiento, los residuos y la documentación de los proveedores. El Reglamento de Deforestación de la Unión Europea exige a las empresas que comercializan en el mercado de la Unión Europea productos derivados de bosques que demuestren que dichos productos no están vinculados a la deforestación. La evidencia de cadena de custodia FSC y PEFC puede ayudar a los proveedores a satisfacer estas expectativas de los compradores. Los requisitos medioambientales no eliminan la necesidad de instrumentos de un solo uso en la atención clínica. En cambio, orientan las compras hacia productos con documentación de abastecimiento más clara. El mercado de abatelenguas está, por tanto, evolucionando hacia una división más definida entre el suministro documentado y conforme, y el suministro a granel de menor costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
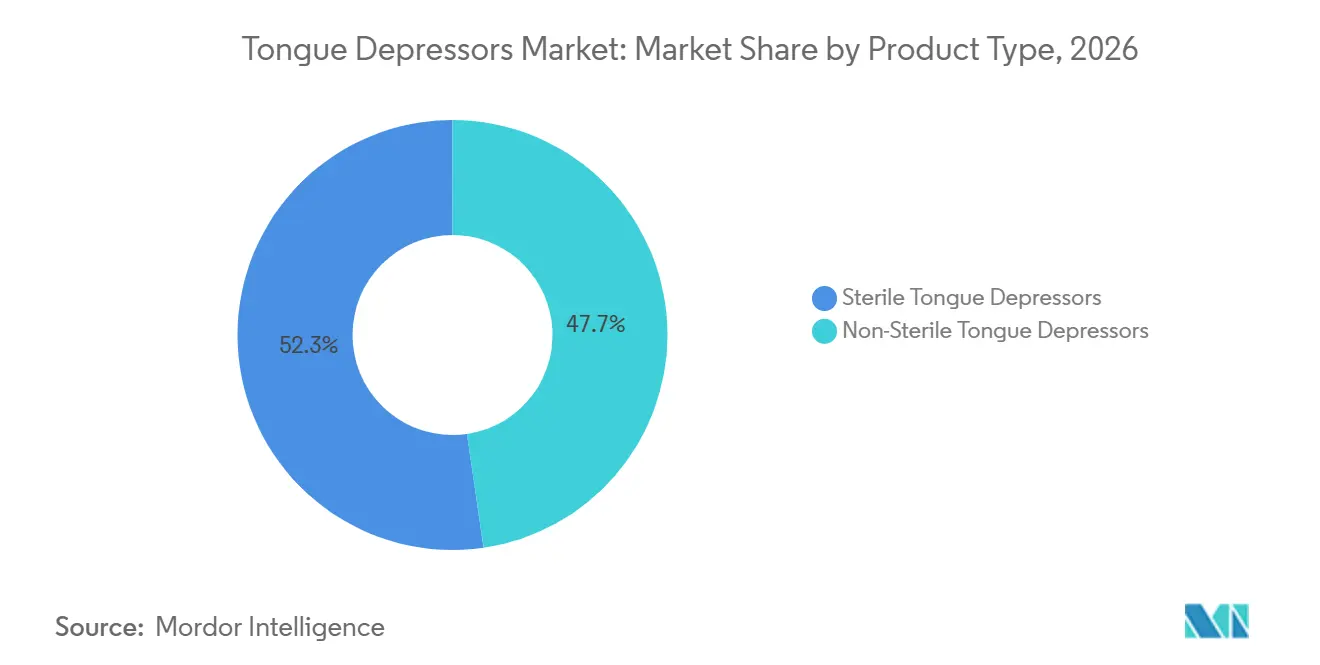
Los Formatos Estériles se Convierten en el Estándar ClínicoLos abatelenguas estériles representaron el 52,26% de los ingresos por tipo de producto en 2026, y se espera que el mercado de abatelenguas para productos estériles crezca a una CAGR del 5,26% hasta 2032. Esta combinación de la mayor participación y la tasa de crecimiento más rápida muestra que los formatos estériles se están convirtiendo en la opción institucional habitual. Los productos envueltos individualmente se adaptan a los procedimientos hospitalarios y de atención ambulatoria que requieren un artículo por paciente. Estos entornos pueden dar menos importancia al envasado individual cuando el riesgo clínico es menor.
Los formatos estériles también requieren una documentación más sólida que los productos básicos no estériles. Los sistemas de calidad ISO 13485 refuerzan aún más su posición ante los compradores regulados. La demanda de productos no estériles sigue siendo considerable en los sistemas de atención en desarrollo, pero está más expuesta a la competencia de precios. El mercado de abatelenguas ha dejado de ser una simple elección entre formatos para convertirse en una cuestión de satisfacer diferentes requisitos de adquisición.
Por Material:
La Madera Mantiene su Escala mientras el Metal Sirve para Usos EspecializadosLos productos de madera representaron el 41,63% de los ingresos por material en 2026, otorgándoles la participación líder en el mercado de abatelenguas. Su posición refleja el bajo costo unitario, la amplia familiaridad clínica y la biodegradabilidad. El abedul ha sido un material ampliamente utilizado porque puede proporcionar una superficie lisa, libre de astillas, y dimensiones estables. También es adecuado para la esterilización gamma cuando los proveedores utilizan controles de producción apropiados. Los productos plásticos tienen un papel relevante en los mercados desarrollados.
Se prevé que los productos de metal crezcan a una CAGR del 6,22% hasta 2032, la tasa más alta entre los materiales. Los productos de acero inoxidable se utilizan en quirófanos, sillones dentales y salas de preparación de otorrinolaringología donde la reutilización es práctica. Los formatos de bambú y compuestos también satisfacen necesidades menores, especialmente en ubicaciones de Asia-Pacífico con cadenas de suministro locales relevantes.
Por Uso:
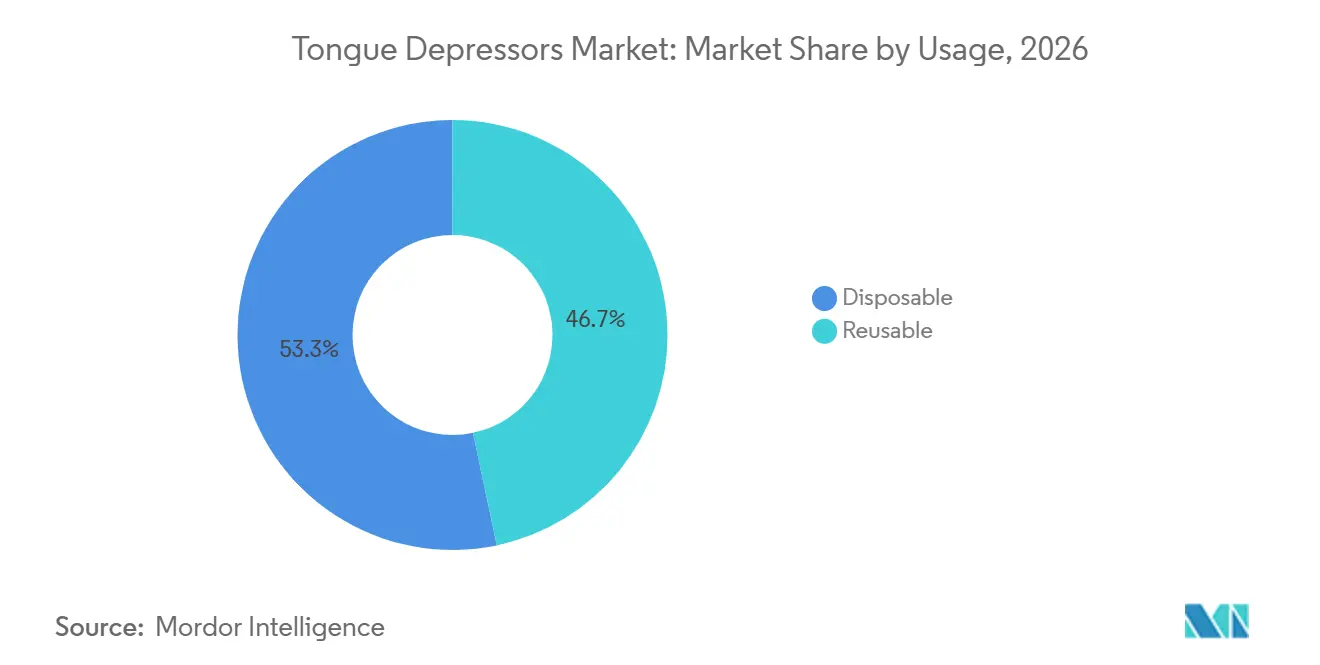
Los Productos Desechables Lideran mientras los Formatos Reutilizables se Expanden SelectivamenteLos productos desechables representaron el 53,33% de los ingresos por uso en 2026, lo que refleja las prácticas de control de infecciones en hospitales y atención ambulatoria. Los instrumentos de un solo paciente evitan preocupaciones de contaminación cruzada y eliminan la necesidad de reprocesamiento. Su amplia disponibilidad también favorece las compras centralizadas a través de formularios hospitalarios. Estas condiciones mantienen su posición de liderazgo en el mercado de abatelenguas.
Se prevé que los productos reutilizables crezcan a una CAGR del 4,83% hasta 2032. El crecimiento está vinculado a los sistemas de salud pública sensibles al costo en el sur de Asia, el sudeste asiático y el África subsahariana, donde el autoclavado interno puede reducir el costo por examen. Los proveedores que ofrecen tanto productos reutilizables como desechables pueden satisfacer una gama más amplia de necesidades de adquisición en la industria de abatelenguas.
Análisis Geográfico
América del Norte
América del Norte representó el 46,42% de la participación del mercado de abatelenguas en 2026, respaldada por una densa red de centros de atención urgente, atención primaria y ambulatoria. Los Estados Unidos contaban con 15.309 centros de atención urgente a finales de 2025. Estas instalaciones generan una demanda frecuente de artículos de examen de un solo uso. Los requisitos de la Administración de Alimentos y Medicamentos y las expectativas de acreditación hospitalaria también fomentan el uso de formatos estériles envasados individualmente. Los grandes distribuidores tienen posiciones sólidas en los canales porque agrupan los abatelenguas con otros suministros de examen.
Europa
Europa mantiene un consumo estable a través de los sistemas de atención primaria en Alemania, Francia y el Reino Unido. Los requisitos del Reglamento de Dispositivos Médicos de la Unión Europea condicionan la selección de proveedores y la documentación de productos. El Reglamento de Deforestación de la Unión Europea ha añadido un requisito de trazabilidad para los productos de madera comercializados en el mercado de la Unión Europea. Los compradores institucionales pueden, por tanto, favorecer los productos con certificación FSC o verificación PEFC. Esto crea una ventaja para los proveedores que pueden documentar su cadena de suministro de madera. También aumenta la relevancia de las alternativas de base biológica y los productos de metal reutilizables en especialidades seleccionadas.
Asia-Pacífico, Oriente Medio y África y América del Sur
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,41% hasta 2032, el ritmo regional más rápido en el mercado de abatelenguas. El sistema de atención primaria de China y la red en expansión Ayushman Arogya Mandir de India están aumentando el número de centros asistenciales que utilizan suministros de diagnóstico básicos. Japón y Corea del Sur mantienen el uso a través de controles de salud preventivos y poblaciones de mayor edad. Oriente Medio y África y América del Sur siguen siendo regiones más pequeñas, con una demanda respaldada por la inversión en infraestructura sanitaria, licitaciones públicas y el crecimiento de clínicas privadas. Los mercados del GCC están expandiendo la atención primaria bajo programas nacionales de salud, mientras que Brasil y Argentina continúan utilizando formatos de madera de bajo costo junto con una creciente demanda de productos estériles en clínicas privadas. Los requisitos regulatorios en China e India pueden favorecer a los fabricantes nacionales e internacionales establecidos con capacidad para mantener los registros requeridos.
Panorama Competitivo
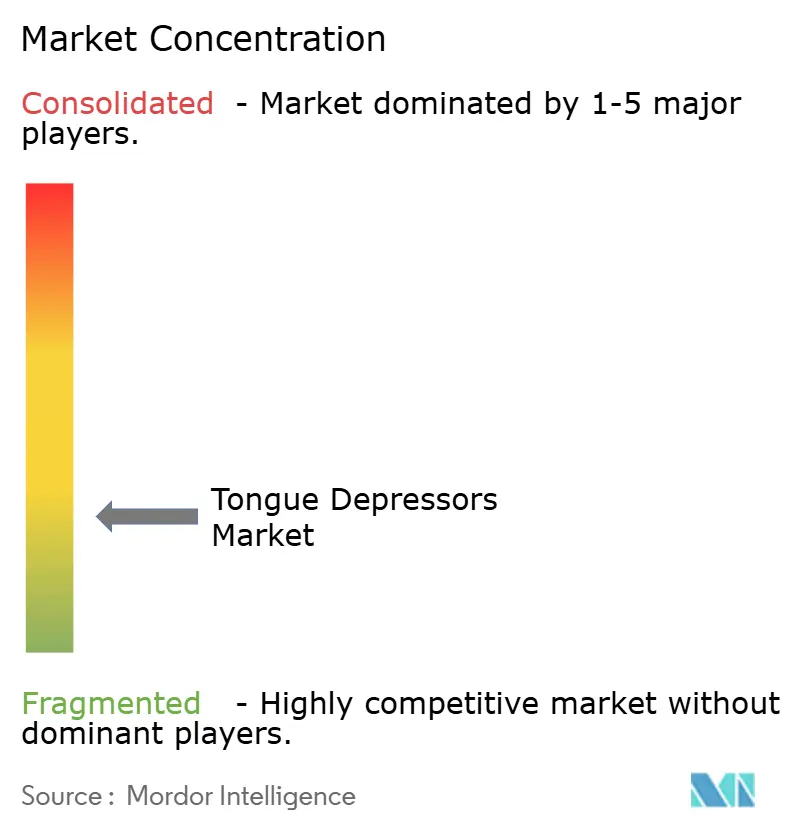
El mercado de abatelenguas está fragmentado a nivel de fabricación, pero más concentrado a nivel de distribución, con grandes distribuidores como Cardinal Health, McKesson y Henry Schein que aprovechan amplias carteras de consumibles para fortalecer las relaciones con hospitales y proveedores ambulatorios. Los principales fabricantes incluyen Puritan Medical Products, Medline Industries y Dynarex Corporation en América del Norte, y DTR Medical, Timesco Healthcare y F.L. Medical en Europa. La competencia está impulsada por la confiabilidad del suministro, las capacidades de envasado estéril, la amplitud del producto, la documentación de calidad y los precios. Dado que los abatelenguas son productos de bajo costo, los compradores priorizan la disponibilidad confiable y la adquisición eficiente, lo que otorga a los distribuidores una ventaja a través de los pedidos agrupados, mientras que los fabricantes especializados siguen siendo competitivos al ofrecer formatos estériles específicos, opciones de materiales o certificaciones de calidad.
Los desarrollos recientes de la industria destacan la importancia de la capacidad de fabricación, el alcance de la distribución y la expansión de la cartera. La inversión de B. Braun en 2025 en su instalación de fabricación en Pensilvania y la expansión de la contratación en los Estados Unidos por parte de Puritan Medical Products demuestran el valor estratégico de la producción nacional y la continuidad del suministro. La expansión de la cartera de Dynarex refuerza aún más su capacidad para atender a los clientes a través de los canales de distribución establecidos. Estas iniciativas no alteran significativamente el producto en sí, pero mejoran el posicionamiento del proveedor al fortalecer las relaciones con los clientes, la resiliencia del suministro y las oportunidades de venta cruzada. En una categoría sensible al precio con diferenciación de producto limitada, las carteras más amplias ayudan a los proveedores a distribuir los costos de cumplimiento y distribución, al tiempo que simplifican las adquisiciones para los proveedores de atención sanitaria.
La competencia en el mercado también está condicionada por los requisitos de los clientes, las expectativas regulatorias y los canales de compra. Los fabricantes asiáticos siguen siendo muy competitivos en los productos a granel no estériles donde el costo es la consideración principal, mientras que los productos estériles requieren procesos de esterilización validados, sistemas de calidad documentados y cumplimiento de normas regulatorias como el Reglamento del Sistema de Gestión de Calidad de la Administración de Alimentos y Medicamentos. Los grandes sistemas hospitalarios suelen favorecer a los proveedores precalificados capaces de cumplir con los requisitos de entrega a granel y cumplimiento normativo, mientras que las clínicas más pequeñas suelen priorizar la facilidad de pedido y la reposición rápida. A medida que crecen los canales de adquisición en línea, los proveedores con redes logísticas sólidas, visibilidad en los mercados digitales y una gestión de inventario confiable obtienen una ventaja competitiva. En general, el éxito en el mercado de abatelenguas depende menos de la innovación del producto y más de la capacidad de proporcionar el formato de producto adecuado, la documentación de calidad, el acceso a la distribución y la confiabilidad del suministro para los diferentes segmentos de compradores.
Líderes de la Industria de Abatelenguas
-
Puritan Medical Products Company LLC
-
Medline Industries, LP
-
DTR Medical Ltd.
-
Dynarex Corporation
-
Agaplastic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Abatelenguas Empresas cubiertas en este informe
- Agaplastic
- B. Braun
- Cardinal Health
- Deltalab, S.L.U.
- DTR Medical Ltd.
- DUKAL, LLC
- Dynarex
- F.L. Medical S.r.l.
- FASA GROUP
- Fazzini
- Fisher Scientific International, Inc.
- Franz Mensch GmbH
- Hardwood Products Company
- Henry Schein
- Mckesson
- Medline Industries
- Parburch Medical Developments Ltd.
- PLASTI LAB S.a.r.l.
- Puritan Medical Products Company LLC
- Timesco Healthcare Ltd.
Desarrollos recientes de la industria en Mercado de Abatelenguas
- Junio de 2026: Dynarex Corporation lanzó una cartera ampliada de soluciones de cuidado de heridas y tratamientos especializados, que incluye apósitos avanzados de colágeno DynaCol AG para heridas, esponjas nasales de alta absorción y una nueva línea de prendas de examen desechables de color negro. La cobertura de distribución se extiende por América del Norte, el Caribe, América Central y del Sur, y Oriente Medio, ampliando la presencia de Dynarex en mercados donde también compite en consumibles de examen.
- Abril de 2026: Dynarex amplió su cartera de cuidado personal DynaCare para apoyar la salud de la piel, la higiene y el confort en entornos de atención sanitaria y asistida, ampliando la gama de productos disponibles a través de su red de distribución nacional y reforzando su papel como proveedor de consumibles médicos de múltiples categorías.
Alcance del Informe Global del Mercado de Abatelenguas
Según el alcance del informe, el mercado de abatelenguas se refiere a herramientas médicas desechables o reutilizables, típicamente palitos planos de madera o plástico, utilizadas para sujetar la lengua durante los exámenes orales y de garganta. Se utilizan ampliamente en hospitales, clínicas y centros de diagnóstico, con una demanda impulsada por los chequeos médicos rutinarios, las prácticas de control de infecciones y la expansión de los servicios de atención primaria de salud.
El mercado de abatelenguas está segmentado por tipo de producto, material, uso y geografía. Por tipo de producto, el mercado está segmentado en abatelenguas estériles y abatelenguas no estériles. Por material, el mercado está segmentado en abatelenguas de madera, abatelenguas de plástico, abatelenguas de metal y otros materiales. Por uso, el mercado está segmentado en desechables y reutilizables. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Abatelenguas Estériles |
| Abatelenguas No Estériles |
| Abatelenguas de Madera |
| Abatelenguas de Plástico |
| Abatelenguas de Metal |
| Otros Materiales |
| Desechable |
| Reutilizable |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Abatelenguas Estériles | |
| Abatelenguas No Estériles | ||
| Por Material | Abatelenguas de Madera | |
| Abatelenguas de Plástico | ||
| Abatelenguas de Metal | ||
| Otros Materiales | ||
| Por Uso | Desechable | |
| Reutilizable | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de abatelenguas para 2032?
Se espera que el mercado aumente de 355,74 millones de USD en 2027 a 448,36 millones de USD para 2032, a una CAGR del 4,74% durante el período de pronóstico.
¿Qué tipo de producto de abatelenguas está creciendo más rápido?
Los abatelenguas estériles son tanto el tipo de producto más grande, con una participación de ingresos del 52,26% en 2026, como el de mayor crecimiento esperado, con una CAGR del 5,26% hasta 2032.
¿Qué material lidera las ventas de abatelenguas?
Los abatelenguas de madera representaron el 41,63% de los ingresos por material en 2026 porque siguen siendo de bajo costo, familiares para los médicos y biodegradables.
¿Qué región crecerá más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,41% a medida que China e India amplían el acceso a la atención primaria de salud y los centros asistenciales.