
Zungenspatel-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 355.74 Millionen US-Dollar |
| Marktgröße (2032) | 448.36 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.74 % |
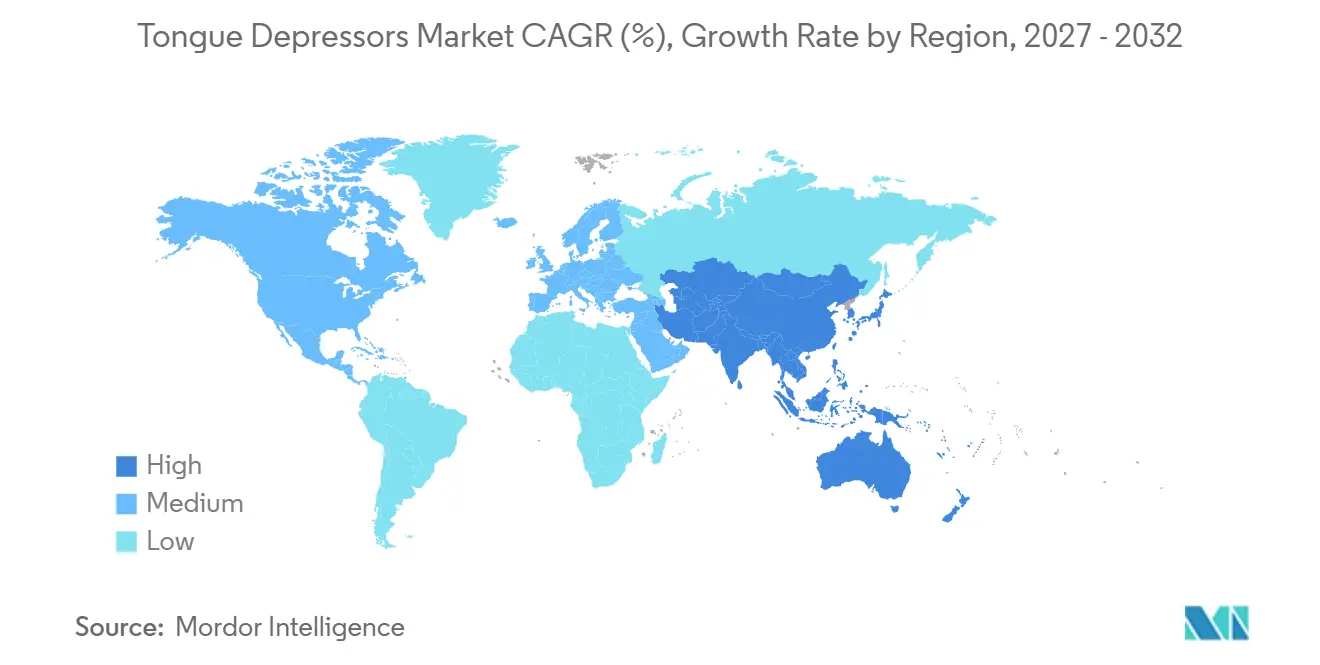
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
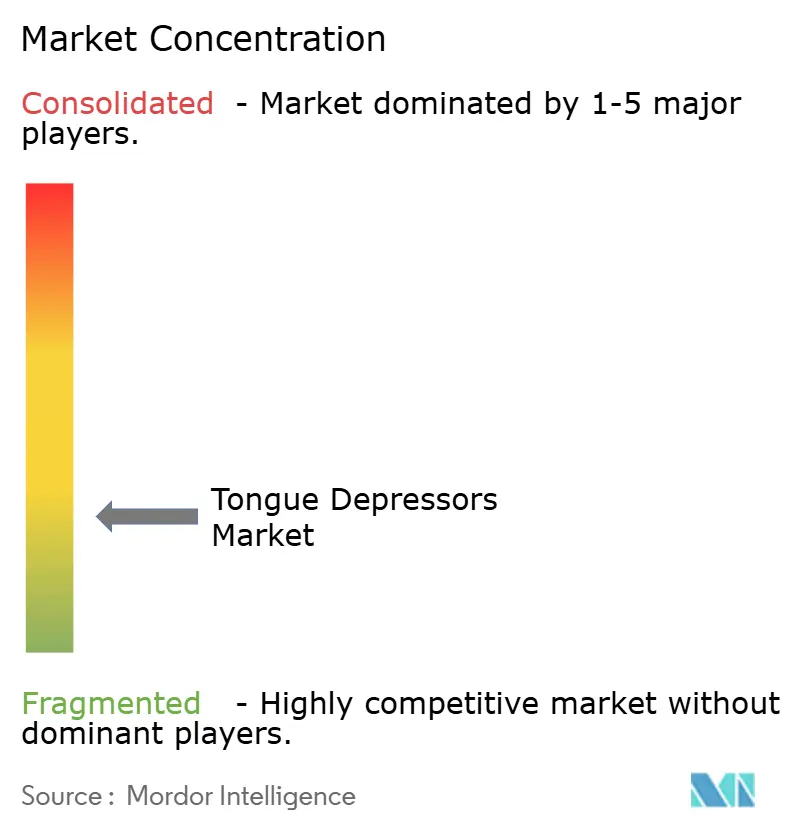
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zungenspatel-Marktanalyse von Mordor Intelligence
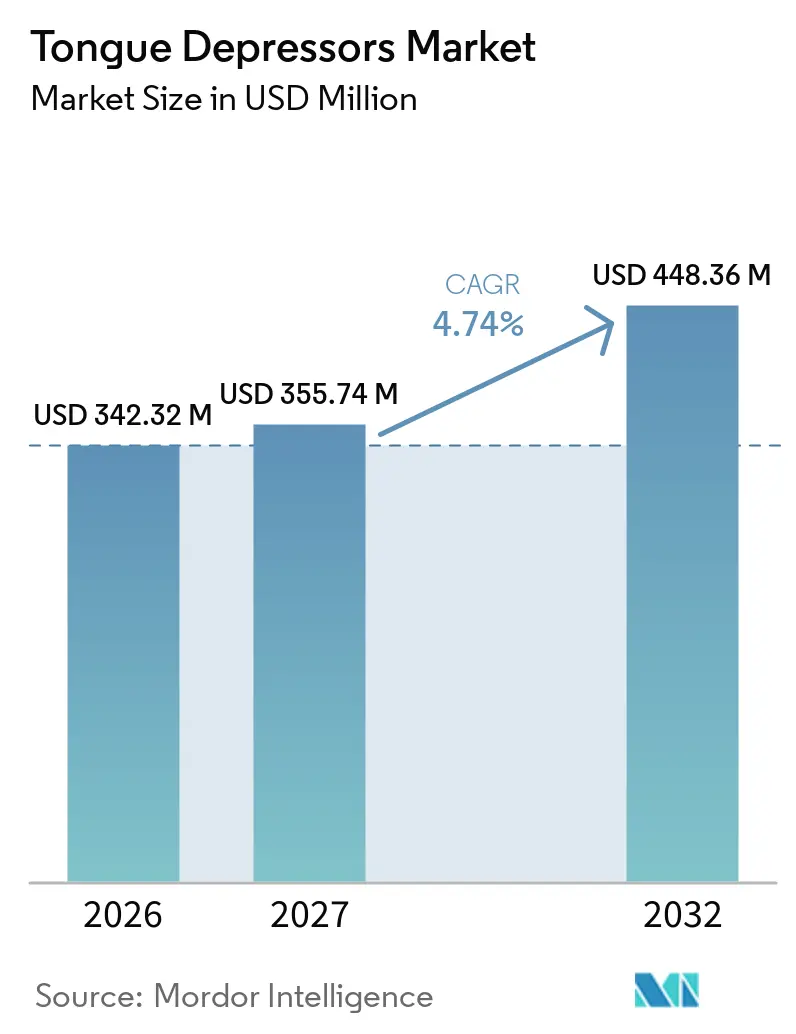
Die Größe des Zungenspatel-Marktes soll von 342,32 Millionen USD im Jahr 2026 und 355,74 Millionen USD im Jahr 2027 auf 448,36 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 4,74 % verzeichnen.
Der Zungenspatel-Markt ist weiterhin auf den routinemäßigen Einsatz bei Mund-, Rachen-, HNO- und Kinderuntersuchungen angewiesen. Die Nachfrage verlagert sich von nicht-sterilen Massenprodukten hin zu einzeln verpackten Sterilprodukten, was den Wert jedes verkauften Artikels verändert, selbst wenn die Anzahl der gekauften Einheiten nicht im gleichen Tempo steigt. Lieferanten konkurrieren durch Sterilverpackung, verantwortungsvolle Holzbeschaffung und zuverlässige digitale Bestellprozesse, anstatt durch wesentliche Änderungen am Grundprodukt. Der Zungenspatel-Markt profitiert auch von der Expansion ambulanter und primärmedizinischer Versorgungseinrichtungen, in denen Einweg-Untersuchungsmaterialien häufig eingesetzt werden. Diese Standorte verfügen oft über begrenzte Lagerflächen und benötigen einfache Bestellmethoden, was etablierten Distributoren und Online-Kanälen unterschiedliche, aber sich ergänzende Rollen verleiht. Der Ausblick wird durch niedrige Stückpreise, Beschaffungsdruck, Umweltdokumentation und die Unsicherheit rund um die Sterilisationskonformität eingeschränkt. Dennoch bietet der grundlegende Bedarf an Mund- und Rachenuntersuchungen der Kategorie eine stabile Basis in Krankenhäusern, Kliniken, Notfallversorgungszentren und kommunalen Gesundheitseinrichtungen.
Wichtigste Erkenntnisse des Berichts
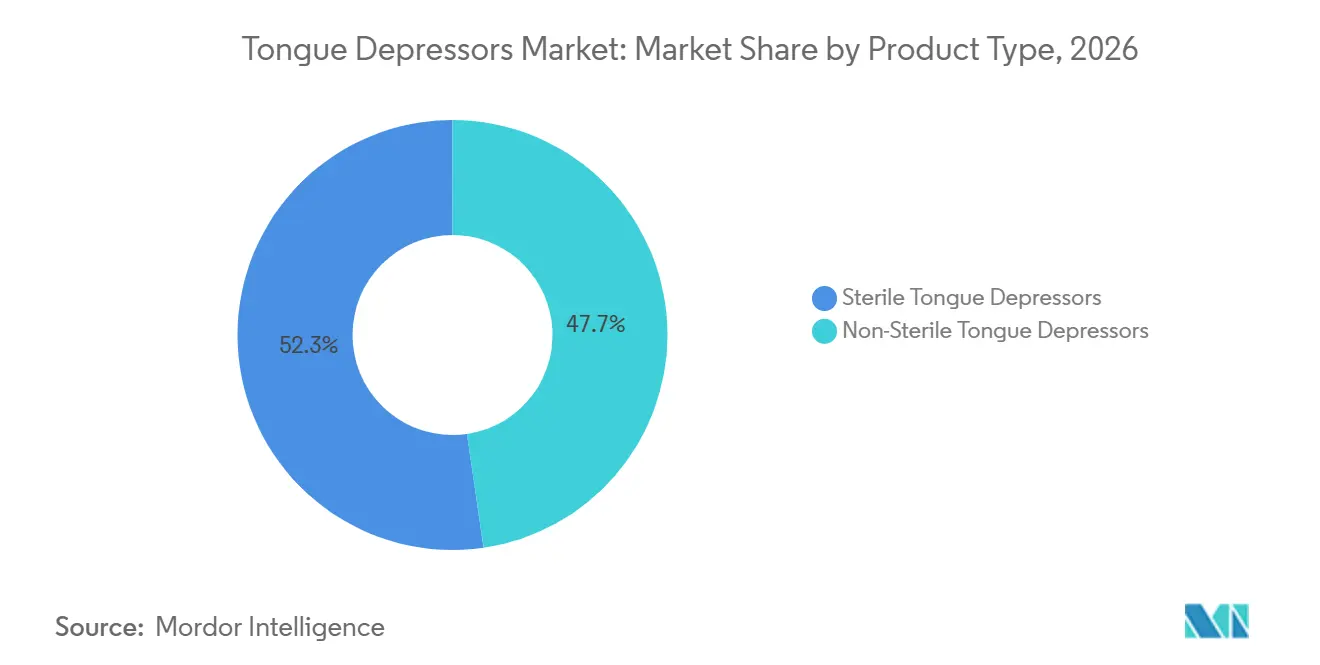
- Nach Produkttyp hielten sterile Zungenspatel im Jahr 2026 einen Anteil von 52,26 % am Produkttyp-Umsatz, und dasselbe Segment soll bis 2032 mit einem CAGR von 5,26 % wachsen.
- Nach Material hielten hölzerne Zungenspatel im Jahr 2026 einen Anteil von 41,63 % am Materialumsatz, während metallene Zungenspatel bis 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen werden.
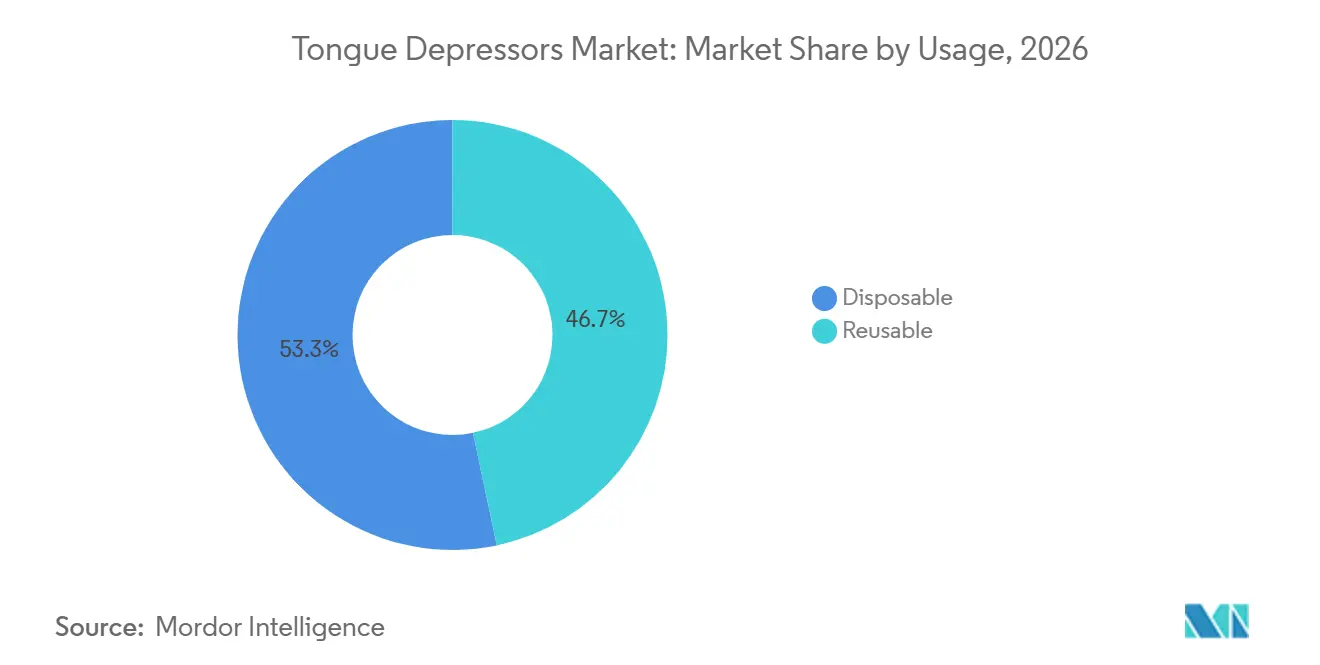
- Nach Verwendung hielten Einwegprodukte im Jahr 2026 einen Marktanteil von 53,33 % am Zungenspatel-Markt, während wiederverwendbare Produkte bis 2032 voraussichtlich mit einem CAGR von 4,83 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 46,42 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Volumen an Mund-, Rachen-, Kinder- und HNO-Untersuchungen | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Infektionskontrollbedingte Präferenz für Einwegprodukte | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter, Notfall- und Primärversorgungseinrichtungen | +0.7% | Nordamerika & Europa, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Ausbau des Gesundheitszugangs in China, Indien und Südostasien | +0.8% | APAC-Kern, Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsgetriebene Verlagerung hin zu verantwortungsvoll beschafftem Holz und biobasierten Polymeren | +0.4% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Einzeln verpackte Spatel in Telemedizin- und Heimuntersuchungs-Sets | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Volumen an Mund-, Rachen-, Kinder- und HNO-Untersuchungen
Der Zungenspatel-Markt wird durch wachsende Untersuchungsaktivitäten in der Kinder-, HNO- und Notfallversorgung gestützt. Ohren- und Rachenkontrollen bleiben ein routinemäßiger Bestandteil der pädiatrischen Untersuchung, was den regelmäßigen Einsatz grundlegender Untersuchungsinstrumente aufrechterhält. Atemwegserkrankungen sind nach wie vor ein häufiger Grund für Notfallversorgungsbesuche in den Vereinigten Staaten. Der Zungenspatel-Markt profitiert daher von jedem neuen ambulanten Kontaktpunkt sowie von der Anzahl der an jedem Standort durchgeführten Untersuchungen. Einzeln verpackte Sterilprodukte können einen konsistenten Arbeitsablauf für Kliniker unterstützen, die für jede Untersuchung einen gebrauchsfertigen Artikel benötigen. Der Zungenspatel-Markt behält eine breite Nachfragebasis, da Mund- und Rachenuntersuchungen in vielen Versorgungsumgebungen einfach, häufig und notwendig bleiben.
Infektionskontrollnachfrage nach Einwegprodukten
Der Zungenspatel-Markt verlagert sich hin zu Einwegprodukten, da Infektionskontrolle Teil der Beschaffungspolitik wird. Die U.S. Food and Drug Administration führt manuelle Zungenspatel unter 21 CFR 880.6275 auf und klassifiziert sie als Medizinprodukte der Klasse I.[1] Allgemeine Kontrollen, Kennzeichnungs- und Qualitätsanforderungen bieten Krankenhäusern einen grundlegenden Rahmen für die Beschaffung dieser Produkte. Gemäß der EU-Medizinprodukteverordnung müssen Produkte der Klasse I die relevanten allgemeinen Sicherheits- und Leistungsanforderungen erfüllen. Die Sterilisationsvalidierung kann es kleineren Lieferanten auch erschweren, Krankenhausausschreibungen zu gewinnen. Gammastrahlen- und Ethylenoxid-Prozesse erfordern dokumentierte Kontrollen, die kleinere Hersteller möglicherweise nicht vorweisen können. Der Zungenspatel-Markt wird sich voraussichtlich weiter in ein konformes Sterilsegment und ein preisgeführtes Massensegment aufteilen.
Expansion ambulanter, Notfall- und Primärversorgungseinrichtungen
Der Zungenspatel-Markt profitiert von der anhaltenden Expansion der Versorgung außerhalb traditioneller Krankenhäuser. Die Urgent Care Association meldete 611 neue Notfallversorgungszentren in den USA im Jahr 2025, womit die Gesamtzahl auf 15.309 stieg.[2] Mehr als 80 % der neuen Zentren verfügten über diagnostische Kapazitäten vor Ort. Ihre Bestandsmodelle sind oft schlanker als die großer Krankenhäuser. Dies begünstigt zuverlässige Nachlieferung und einfache Bestellprozesse. Notfallversorgungsgruppen und Arztpraxen können von der Online-Bestellung profitieren, da sie Transparenz über Lagerverfügbarkeit und Wiederholungskäufe bietet. Kleinere Versorgungsstandorte sind jedoch möglicherweise eher bereit, über digitale Plattformen zu bestellen, wenn sie eine schnellere Nachlieferung benötigen. Lieferanten, die sich mit Einkaufsgemeinschaften und digitalen Beschaffungssystemen vernetzen, können sowohl etablierte Krankenhäuser als auch dezentrale Versorgungsanbieter erreichen.
Ausbau des Gesundheitszugangs in China, Indien und Südostasien
Der Zungenspatel-Markt hat langfristig ein größeres Potenzial, da die primären Gesundheitsnetzwerke im Asien-Pazifik-Raum ausgebaut werden. China verzeichnete im Jahr 2025 5,56 Milliarden Patientenbesuche in medizinischen Einrichtungen der Primärversorgung, was 52,6 % der nationalen Diagnosen und Behandlungen entspricht.[3] Diese verstärkte Nutzung gemeindebasierter Dienste schafft eine größere Routinenachfrage nach grundlegenden Diagnosematerialien. Das Wachstum der Primärversorgung erweitert daher die Anzahl der Standorte, die standardmäßige Einweginstrumente benötigen. Registrierungs- und Qualitätsanforderungen können Lieferanten begünstigen, die bereits über anerkannte Qualitätssysteme für Medizinprodukte verfügen. Regionale Hersteller können in nicht-sterilen Formaten wettbewerbsfähig bleiben, bei denen der Preis das Hauptkriterium ist. Der Zungenspatel-Markt im Asien-Pazifik-Raum kann somit sowohl kostengünstige Massenversorgung als auch höherwertige Sterilformate unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Stückpreise und beschaffungsgetriebener Margendruck | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Umweltbezogene Überprüfung von Einweg-Medizinverbrauchsmaterialien | -0.8% | EU, Nordamerika, APAC | Mittelfristig (2–4 Jahre) |
| Komplexität der Sterilverpackung und Ethylenoxid-Validierung | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte klinische Differenzierung und Substitution durch integrierte Untersuchungsinstrumente | -0.4% | Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Stückpreise und beschaffungsgetriebener Margendruck
Der Zungenspatel-Markt sieht sich mit Margendruck konfrontiert, da viele Produkte als Standardwaren beschafft werden. Hölzerne nicht-sterile Formate können in wettbewerbsintensiven Krankenhausausschreibungen für weniger als 0,05 USD pro Einheit verkauft werden. Einkaufsgemeinschaften in Nordamerika und Europa nutzen Wettbewerbsausschreibungen, um Preiserhöhungen zu begrenzen. Käufer akzeptieren möglicherweise höherwertige Sterilprodukte, erwarten aber dennoch zuverlässige Preise und Versorgung. Hersteller müssen Änderungen bei den Kosten für Holzbeschaffung, Verpackung und Qualitätsdokumentation absorbieren. Dies schafft ein schwieriges Betriebsumfeld für Lieferanten ohne ausreichende Skalierung. Der Druck kann für kleine Hersteller in Europa und Asien größer sein. Solche Unternehmen müssen möglicherweise in zertifizierte Holzbeschaffung und Sterilverpackung investieren, ohne eine entsprechende Preiserhöhung zu erzielen. Der Zungenspatel-Markt belohnt daher operative Effizienz, zuverlässige Qualität und Zugang zu hochvolumigen Kanälen.
Umweltbezogene Überprüfung von Einweg-Medizinverbrauchsmaterialien
Der Zungenspatel-Markt ist von zunehmender Überprüfung von Einweg-Gesundheitsprodukten betroffen. Europäische Käufer achten verstärkt auf Beschaffung, Abfall und Lieferantendokumentation. Die EU-Entwaldungsverordnung verpflichtet Unternehmen, die relevante waldbasierte Produkte auf dem EU-Markt in Verkehr bringen, nachzuweisen, dass die Produkte nicht mit Entwaldung in Verbindung stehen. FSC- und PEFC-Lieferkettennachweise können Lieferanten helfen, diesen Käufererwartungen gerecht zu werden. Umweltanforderungen beseitigen nicht den Bedarf an Einweginstrumenten in der klinischen Versorgung. Stattdessen verlagern sie die Beschaffung hin zu Produkten mit klarerer Herkunftsdokumentation. Der Zungenspatel-Markt bewegt sich daher auf eine deutlichere Aufteilung zwischen dokumentierter, konformer Versorgung und kostengünstigerer Massenversorgung zu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Sterilformate werden zum klinischen StandardSterile Zungenspatel hielten im Jahr 2026 einen Anteil von 52,26 % am Produkttyp-Umsatz, und der Zungenspatel-Markt für Sterilprodukte soll bis 2032 mit einem CAGR von 5,26 % wachsen. Diese Kombination aus dem größten Marktanteil und der schnellsten Wachstumsrate zeigt, dass Sterilformate zur üblichen institutionellen Wahl werden. Einzeln verpackte Produkte passen zu Krankenhaus- und ambulanten Versorgungsverfahren, die einen Artikel pro Patient erfordern. Diese Einrichtungen legen möglicherweise weniger Wert auf Einzelverpackung, wenn das klinische Risiko geringer ist.
Sterilformate erfordern auch eine stärkere Dokumentation als grundlegende nicht-sterile Produkte. ISO-13485-Qualitätssysteme stärken ihre Position bei regulierten Käufern zusätzlich. Die Nachfrage nach nicht-sterilen Produkten bleibt in sich entwickelnden Versorgungssystemen erheblich, ist aber stärker dem Preiswettbewerb ausgesetzt. Der Zungenspatel-Markt ist daher weniger zu einer einfachen Wahl zwischen Formaten geworden, sondern mehr zu einer Frage der Erfüllung unterschiedlicher Beschaffungsanforderungen.
Nach Material:
Holz behält seine Skalierung, während Metall Spezialanwendungen bedientHölzerne Produkte hielten im Jahr 2026 einen Anteil von 41,63 % am Materialumsatz und damit den führenden Anteil im Zungenspatel-Markt. Ihre Position spiegelt niedrige Stückkosten, breite klinische Vertrautheit und biologische Abbaubarkeit wider. Birke ist ein weit verbreitetes Material, da es eine glatte, splitterfreie Oberfläche und stabile Abmessungen bieten kann. Es eignet sich auch für die Gammasterilisation, wenn Lieferanten geeignete Produktionskontrollen anwenden. Kunststoffprodukte spielen in entwickelten Märkten eine bedeutende Rolle.
Metallprodukte sollen bis 2032 mit einem CAGR von 6,22 % wachsen, dem höchsten Wert unter den Materialien. Produkte aus rostfreiem Stahl werden in Operationssälen, Zahnarztstühlen und HNO-Vorbereitungsräumen eingesetzt, wo eine Wiederverwendung praktikabel ist. Bambus- und Verbundformate bedienen ebenfalls kleinere Bedarfe, insbesondere in Asien-Pazifik-Standorten mit relevanten lokalen Lieferketten.
Nach Verwendung:
Einwegprodukte führen, während wiederverwendbare Formate selektiv expandierenEinwegprodukte machten im Jahr 2026 53,33 % des Verwendungsumsatzes aus, was die Infektionskontrollpraktiken in Krankenhäusern und der ambulanten Versorgung widerspiegelt. Instrumente für einzelne Patienten vermeiden Kreuzkontaminationsbedenken und beseitigen den Bedarf an Aufbereitung. Ihre breite Verfügbarkeit unterstützt auch die zentralisierte Beschaffung über Krankenhausformulare. Diese Bedingungen erhalten ihre führende Position im Zungenspatel-Markt aufrecht.
Wiederverwendbare Produkte sollen bis 2032 mit einem CAGR von 4,83 % wachsen. Das Wachstum ist mit kostensensiblen öffentlichen Gesundheitssystemen in Südasien, Südostasien und dem subsaharischen Afrika verbunden, wo die interne Autoklavierung die Kosten pro Untersuchung senken kann. Lieferanten, die sowohl wiederverwendbare als auch Einwegprodukte anbieten, können ein breiteres Spektrum an Beschaffungsanforderungen in der Zungenspatel-Branche erfüllen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 46,42 % am Zungenspatel-Markt, gestützt durch ein dichtes Netz an Notfall-, Primär- und ambulanten Versorgungseinrichtungen. Die Vereinigten Staaten verfügten Ende 2025 über 15.309 Notfallversorgungszentren. Diese Einrichtungen schaffen eine häufige Nachfrage nach Einweg-Untersuchungsartikeln. FDA-Anforderungen und Krankenhausakkreditierungserwartungen fördern auch den Einsatz steriler, einzeln verpackter Formate. Große Distributoren haben starke Kanalstellungen, da sie Zungenspatel mit anderen Untersuchungsmaterialien bündeln.
Europa
Europa hält einen stabilen Verbrauch durch Primärversorgungssysteme in Deutschland, Frankreich und dem Vereinigten Königreich aufrecht. Die Anforderungen der EU-Medizinprodukteverordnung prägen die Lieferantenauswahl und Produktdokumentation. Die EU-Entwaldungsverordnung hat eine Rückverfolgbarkeitsanforderung für hölzerne Produkte hinzugefügt, die auf dem EU-Markt in Verkehr gebracht werden. Institutionelle Käufer bevorzugen daher möglicherweise FSC-zertifizierte oder PEFC-verifizierte Produkte. Dies schafft einen Vorteil für Lieferanten, die ihre Holzlieferkette dokumentieren können. Es erhöht auch die Relevanz biobasierter Alternativen und wiederverwendbarer Metallprodukte in ausgewählten Fachgebieten.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,41 % wachsen, dem schnellsten regionalen Tempo im Zungenspatel-Markt. Chinas Primärversorgungssystem und Indiens expandierendes Ayushman-Arogya-Mandir-Netzwerk erhöhen die Anzahl der Versorgungsstandorte, die grundlegende Diagnosematerialien verwenden. Japan und Südkorea erhalten den Einsatz durch Vorsorgeuntersuchungen und ältere Bevölkerungen aufrecht. Naher Osten und Afrika sowie Südamerika bleiben kleinere Regionen, mit einer Nachfrage, die durch Investitionen in die Gesundheitsinfrastruktur, öffentliche Ausschreibungen und das Wachstum privater Kliniken gestützt wird. GCC-Märkte bauen die Primärversorgung im Rahmen nationaler Gesundheitsprogramme aus, während Brasilien und Argentinien weiterhin kostengünstige hölzerne Formate neben einer wachsenden Nachfrage nach Sterilprodukten in Privatkliniken einsetzen. Regulatorische Anforderungen in China und Indien können etablierte inländische und internationale Hersteller begünstigen, die in der Lage sind, die erforderlichen Registrierungen aufrechtzuerhalten.
Wettbewerbslandschaft
Der Zungenspatel-Markt ist auf Herstellerebene fragmentiert, auf Distributionsebene jedoch stärker konzentriert, wobei große Distributoren wie Cardinal Health, McKesson und Henry Schein breite Verbrauchsmaterialportfolios nutzen, um Beziehungen zu Krankenhäusern und ambulanten Anbietern zu stärken. Zu den wichtigsten Herstellern zählen Puritan Medical Products, Medline Industries und Dynarex Corporation in Nordamerika sowie DTR Medical, Timesco Healthcare und F.L. Medical in Europa. Der Wettbewerb wird durch Versorgungszuverlässigkeit, Sterilverpackungskapazitäten, Produktbreite, Qualitätsdokumentation und Preisgestaltung bestimmt. Da Zungenspatel kostengünstige Produkte sind, priorisieren Käufer zuverlässige Verfügbarkeit und effiziente Beschaffung, was Distributoren durch gebündelte Bestellungen einen Vorteil verschafft, während Spezialisten-Hersteller durch spezifische Sterilformate, Materialoptionen oder Qualitätszertifizierungen wettbewerbsfähig bleiben.
Jüngste Branchenentwicklungen unterstreichen die Bedeutung von Fertigungskapazität, Distributionsreichweite und Portfolioerweiterung. B. Brauns Investition im Jahr 2025 in seine Fertigungsanlage in Pennsylvania und Puritan Medical Products' Ausweitung der Einstellungen in den USA demonstrieren den strategischen Wert der inländischen Produktion und Versorgungskontinuität. Dynarex' Portfolioerweiterung stärkt weiter seine Fähigkeit, Kunden über etablierte Distributionskanäle zu bedienen. Diese Initiativen verändern das Produkt selbst nicht wesentlich, verbessern aber die Lieferantenpositionierung durch bessere Kundenbeziehungen, Versorgungsresilienz und Cross-Selling-Möglichkeiten. In einer preissensiblen Kategorie mit begrenzter Produktdifferenzierung helfen breitere Portfolios Lieferanten, Compliance- und Distributionskosten zu verteilen und gleichzeitig die Beschaffung für Gesundheitsdienstleister zu vereinfachen.
Der Marktwettbewerb wird auch durch Kundenanforderungen, regulatorische Erwartungen und Beschaffungskanäle geprägt. Asiatische Hersteller bleiben bei nicht-sterilen Massenprodukten, bei denen Kosten das primäre Kriterium sind, hochgradig wettbewerbsfähig, während Sterilprodukte validierte Sterilisationsprozesse, dokumentierte Qualitätssysteme und die Einhaltung regulatorischer Standards wie der Qualitätsmanagementsystem-Verordnung der FDA erfordern. Große Krankenhaussysteme bevorzugen in der Regel vorqualifizierte Lieferanten, die in der Lage sind, Massenlieferungs- und Compliance-Anforderungen zu erfüllen, während kleinere Kliniken oft einfache Bestellung und schnelle Nachlieferung priorisieren. Da Online-Beschaffungskanäle wachsen, gewinnen Lieferanten mit starken Logistiknetzwerken, digitaler Marktplatzsichtbarkeit und zuverlässigem Bestandsmanagement einen Wettbewerbsvorteil. Insgesamt hängt der Erfolg im Zungenspatel-Markt weniger von Produktinnovation ab als vielmehr von der Fähigkeit, das richtige Produktformat, Qualitätsdokumentation, Distributionszugang und Versorgungszuverlässigkeit für verschiedene Käufersegmente bereitzustellen.
Marktführer im Zungenspatel-Bereich
-
Puritan Medical Products Company LLC
-
Medline Industries, LP
-
DTR Medical Ltd.
-
Dynarex Corporation
-
Agaplastic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zungenspatel-Markt Unternehmen in diesem Bericht
- Agaplastic
- B. Braun
- Cardinal Health
- Deltalab, S.L.U.
- DTR Medical Ltd.
- DUKAL, LLC
- Dynarex
- F.L. Medical S.r.l.
- FASA GROUP
- Fazzini
- Fisher Scientific International, Inc.
- Franz Mensch GmbH
- Hardwood Products Company
- Henry Schein
- Mckesson
- Medline Industries
- Parburch Medical Developments Ltd.
- PLASTI LAB S.a.r.l.
- Puritan Medical Products Company LLC
- Timesco Healthcare Ltd.
Neueste Industrielle Entwicklungen in Zungenspatel-Markt
- Juni 2026: Dynarex Corporation brachte ein erweitertes Portfolio an Wundversorgung und spezialisierten Behandlungslösungen auf den Markt, darunter fortschrittliche DynaCol-AG-Kollagen-Wundverbände, hochabsorbierende Nasenschwämme und eine neue schwarze Einweg-Untersuchungskleidungslinie. Die Distributionsabdeckung erstreckt sich auf Nordamerika, die Karibik, Mittel- und Südamerika sowie den Nahen Osten und vertieft Dynarex' Präsenz in Märkten, in denen das Unternehmen auch bei Untersuchungsverbrauchsmaterialien tätig ist.
- April 2026: Dynarex erweiterte sein DynaCare-Portfolio für die persönliche Pflege zur Unterstützung von Hautgesundheit, Hygiene und Komfort in Gesundheits- und Pflegeeinrichtungen, verbreiterte das über sein nationales Distributionsnetzwerk verfügbare Produktsortiment und stärkte seine Rolle als Lieferant von Medizinverbrauchsmaterialien in mehreren Kategorien.
Globaler Zungenspatel-Markt Berichtsumfang
Gemäß dem Berichtsumfang bezieht sich der Zungenspatel-Markt auf Einweg- oder wiederverwendbare medizinische Instrumente, typischerweise hölzerne oder kunststoffbasierte flache Stäbchen, die verwendet werden, um die Zunge während Mund- und Rachenuntersuchungen herunterzudrücken. Sie werden in Krankenhäusern, Kliniken und Diagnosezentren weit verbreitet eingesetzt, wobei die Nachfrage durch routinemäßige medizinische Untersuchungen, Infektionskontrollpraktiken und die Expansion der primären Gesundheitsversorgung angetrieben wird.
Der Zungenspatel-Markt ist nach Produkttyp, Material, Verwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in sterile Zungenspatel und nicht-sterile Zungenspatel segmentiert. Nach Material ist der Markt in hölzerne Zungenspatel, Kunststoff-Zungenspatel, Metall-Zungenspatel und andere Materialien segmentiert. Nach Verwendung ist der Markt in Einweg und wiederverwendbar segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Sterile Zungenspatel |
| Nicht-sterile Zungenspatel |
| Hölzerne Zungenspatel |
| Kunststoff-Zungenspatel |
| Metall-Zungenspatel |
| Andere Materialien |
| Einweg |
| Wiederverwendbar |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Sterile Zungenspatel | |
| Nicht-sterile Zungenspatel | ||
| Nach Material | Hölzerne Zungenspatel | |
| Kunststoff-Zungenspatel | ||
| Metall-Zungenspatel | ||
| Andere Materialien | ||
| Nach Verwendung | Einweg | |
| Wiederverwendbar | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Zungenspatel-Markt bis 2032 erreichen?
Es wird erwartet, dass der Markt von 355,74 Millionen USD im Jahr 2027 auf 448,36 Millionen USD bis 2032 anwächst, mit einem CAGR von 4,74 % während des Prognosezeitraums.
Welcher Zungenspatel-Produkttyp wächst am schnellsten?
Sterile Zungenspatel sind sowohl der größte Produkttyp mit einem Umsatzanteil von 52,26 % im Jahr 2026 als auch der voraussichtlich am schnellsten wachsende, mit einem CAGR von 5,26 % bis 2032.
Welches Material führt die Zungenspatel-Verkäufe an?
Hölzerne Zungenspatel hielten im Jahr 2026 einen Anteil von 41,63 % am Materialumsatz, da sie kostengünstig, klinisch vertraut und biologisch abbaubar bleiben.
Welche Region wird bis 2032 am schnellsten wachsen?
Asien-Pazifik soll mit einem CAGR von 6,41 % wachsen, da China und Indien den Zugang zur Primärgesundheitsversorgung und die Anzahl der Versorgungsstandorte ausbauen.