
Taille et part du marché des abaisse-langues
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 355.74 Millions de dollars américains |
| Taille du Marché (2032) | 448.36 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des abaisse-langues par Mordor Intelligence
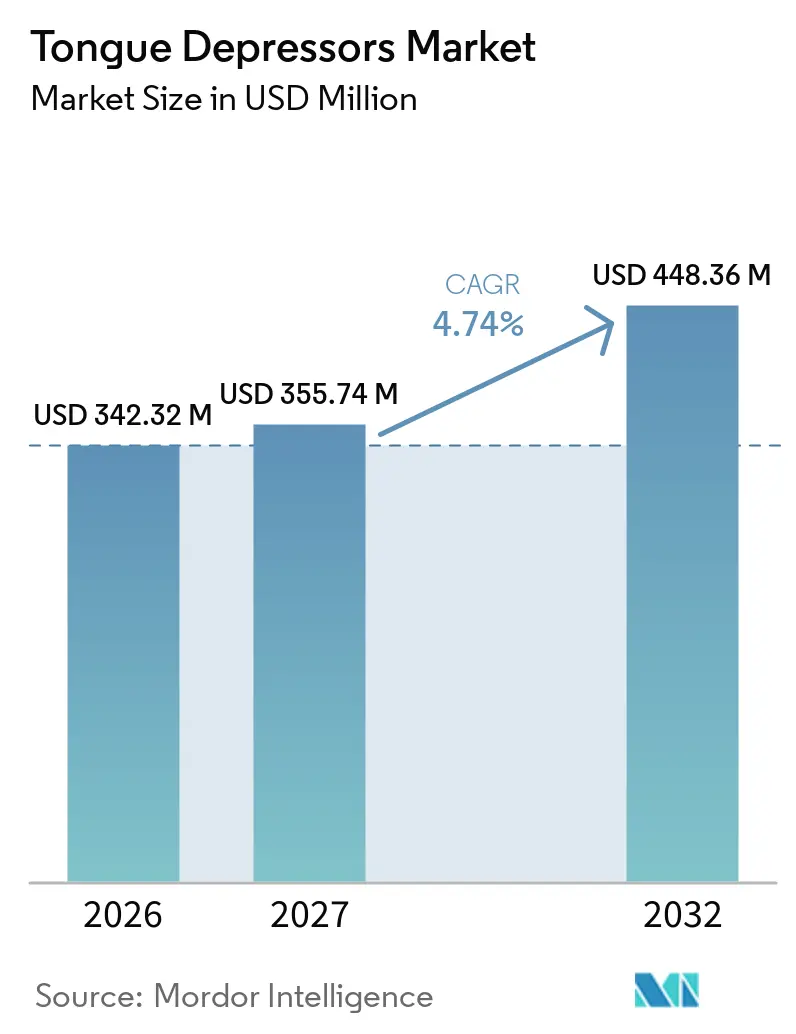
La taille du marché des abaisse-langues devrait s'étendre de 342,32 millions USD en 2026 et 355,74 millions USD en 2027 à 448,36 millions USD d'ici 2032, enregistrant un CAGR de 4,74 % entre 2027 et 2032.
Le marché des abaisse-langues continue de dépendre de leur utilisation courante lors des examens bucaux, de la gorge, ORL et pédiatriques. La demande évolue des produits en vrac non stériles vers des produits stériles emballés individuellement, ce qui modifie la valeur de chaque article vendu même lorsque le nombre d'unités achetées n'augmente pas au même rythme. Les fournisseurs se différencient par l'emballage stérile, l'approvisionnement responsable en bois et la commande numérique fiable, plutôt que par des modifications majeures du produit de base. Le marché des abaisse-langues bénéficie également de l'expansion des établissements de soins ambulatoires et de soins primaires, où les fournitures d'examen à usage unique sont fréquemment utilisées. Ces sites disposent souvent d'un espace de stockage limité et ont besoin de méthodes de commande simples, ce qui confère aux distributeurs établis et aux canaux en ligne des rôles différents mais complémentaires. Les perspectives sont limitées par la faiblesse des prix unitaires, la pression sur les achats, la documentation environnementale et l'incertitude entourant la conformité en matière de stérilisation. Néanmoins, le besoin fondamental d'évaluation bucale et de la gorge confère à cette catégorie une base stable dans les hôpitaux, les cliniques, les centres de soins d'urgence et les établissements de santé communautaires.
Points clés du rapport
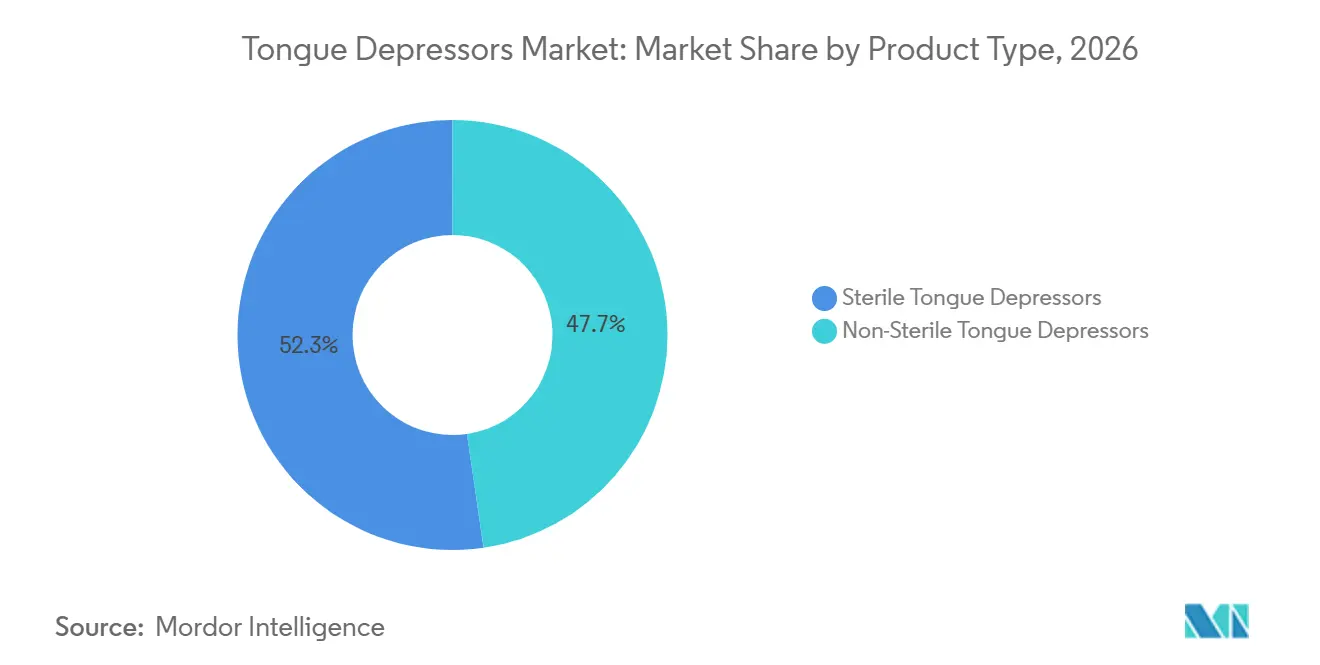
- Par type de produit, les abaisse-langues stériles représentaient 52,26 % du chiffre d'affaires par type de produit en 2026, et ce même segment devrait croître à un CAGR de 5,26 % jusqu'en 2032.
- Par matériau, les abaisse-langues en bois représentaient 41,63 % du chiffre d'affaires par matériau en 2026, tandis que les abaisse-langues en métal devraient croître à un CAGR de 6,22 % jusqu'en 2032.
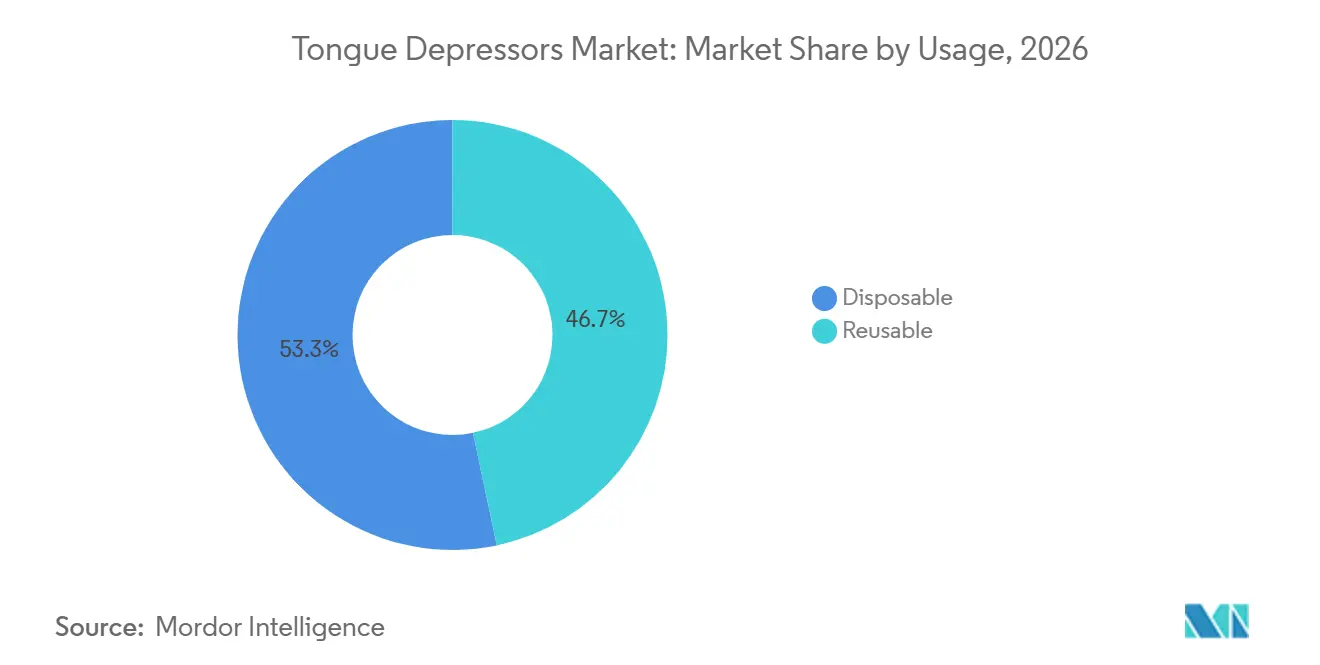
- Par utilisation, les produits jetables représentaient 53,33 % de la part du marché des abaisse-langues en 2026, tandis que les produits réutilisables devraient croître à un CAGR de 4,83 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 46,42 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation du volume des examens bucaux, de la gorge, pédiatriques et ORL | +1.1% | Mondial | Long terme (≥ 4 ans) |
| Préférence pour les produits à usage unique dans le cadre du contrôle des infections | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Expansion des établissements de soins ambulatoires, de soins d'urgence et de soins primaires | +0.7% | Amérique du Nord et Europe, extension vers l'APAC | Moyen terme (2–4 ans) |
| Expansion de l'accès aux soins de santé en Chine, en Inde et en Asie du Sud-Est | +0.8% | Cœur APAC, extension vers le MEA | Long terme (≥ 4 ans) |
| Transition vers le bois d'approvisionnement responsable et les polymères biosourcés sous l'impulsion du développement durable | +0.4% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Abaisse-langues emballés individuellement dans les kits de télémédecine et d'examen à domicile | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Croissance des examens bucaux, de la gorge, pédiatriques et ORL
Le marché des abaisse-langues est soutenu par l'augmentation de l'activité d'examen dans les contextes pédiatriques, ORL et de soins d'urgence. Les examens des oreilles et de la gorge restent une partie courante de l'évaluation pédiatrique, ce qui maintient une utilisation régulière des instruments d'examen de base. Les maladies respiratoires restent également l'une des principales raisons des visites aux urgences aux États-Unis. Le marché des abaisse-langues bénéficie donc de chaque nouveau point de contact ambulatoire ainsi que du nombre d'examens réalisés dans chaque établissement. Les produits stériles emballés individuellement peuvent soutenir un flux de travail cohérent pour les cliniciens qui ont besoin d'un article prêt à l'emploi pour chaque examen. Le marché des abaisse-langues conserve une large base de demande car les examens bucaux et de la gorge restent simples, fréquents et nécessaires dans de nombreux contextes de soins.
Demande de contrôle des infections pour les produits à usage unique
Le marché des abaisse-langues évolue vers les produits à usage unique, le contrôle des infections faisant désormais partie de la politique d'achat. La Food and Drug Administration américaine répertorie les abaisse-langues manuels sous 21 CFR 880.6275 et les classe comme dispositifs médicaux de classe I.[1] Les contrôles généraux, l'étiquetage et les exigences de qualité fournissent aux hôpitaux un cadre de base pour l'approvisionnement en ces produits. Dans le cadre du Règlement européen sur les dispositifs médicaux, les dispositifs de classe I doivent satisfaire aux exigences générales pertinentes en matière de sécurité et de performance. La validation de la stérilité peut également rendre plus difficile pour les petits fournisseurs de remporter des appels d'offres hospitaliers. Les procédés d'irradiation gamma et d'oxyde d'éthylène nécessitent des contrôles documentés, que les petits producteurs peuvent ne pas avoir mis en place. Le marché des abaisse-langues devrait continuer à se diviser en un segment stérile conforme et un segment en vrac axé sur les prix.
Expansion des établissements de soins ambulatoires, de soins d'urgence et de soins primaires
Le marché des abaisse-langues bénéficie de l'expansion continue des soins en dehors des hôpitaux traditionnels. L'Urgent Care Association a signalé 611 nouveaux centres de soins d'urgence aux États-Unis en 2025, portant le total à 15 309.[2] Plus de 80 % des nouveaux centres disposaient d'une capacité de diagnostic sur site. Leurs modèles de gestion des stocks sont souvent plus légers que ceux des grands hôpitaux. Cela favorise un réapprovisionnement fiable et des processus de commande simples. Les groupes de soins d'urgence et les cabinets médicaux peuvent bénéficier de la commande en ligne car elle offre une visibilité sur la disponibilité des stocks et les achats récurrents. Cependant, les établissements de soins plus petits peuvent être plus enclins à commander via des plateformes numériques lorsqu'ils ont besoin d'un réapprovisionnement plus rapide. Les fournisseurs qui se connectent aux organisations d'achats groupés et aux systèmes de passation de marchés numériques peuvent atteindre à la fois les hôpitaux établis et les prestataires de soins décentralisés.
Expansion de l'accès aux soins de santé en Chine, en Inde et en Asie du Sud-Est
Le marché des abaisse-langues présente une opportunité à long terme plus importante à mesure que les réseaux de soins de santé primaires s'étendent dans toute l'Asie-Pacifique. La Chine a enregistré 5,56 milliards de visites de patients dans les établissements médicaux de niveau primaire en 2025, représentant 52,6 % des diagnostics et traitements nationaux.[3]Cette utilisation accrue des services au niveau communautaire crée une demande plus régulière pour les fournitures de diagnostic de base. La croissance des soins primaires étend donc le nombre de sites ayant besoin d'instruments à usage unique standard. Les exigences en matière d'enregistrement et de qualité peuvent favoriser les fournisseurs qui disposent déjà de systèmes de qualité reconnus pour les dispositifs médicaux. Les producteurs régionaux peuvent rester compétitifs dans les formats non stériles où le prix est la principale considération. Le marché des abaisse-langues en Asie-Pacifique peut ainsi soutenir à la fois l'approvisionnement en vrac à faible coût et les formats stériles à plus haute valeur ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faiblesse des prix unitaires et compression des marges sous l'effet des achats | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Examen environnemental des consommables médicaux à usage unique | -0.8% | UE, Amérique du Nord, APAC | Moyen terme (2–4 ans) |
| Complexité de l'emballage stérile et de la validation à l'oxyde d'éthylène | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Différenciation clinique limitée et substitution par des outils d'examen intégrés | -0.4% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faiblesse des prix unitaires et pression sur les marges liée aux achats
Le marché des abaisse-langues est confronté à une pression sur les marges car de nombreux produits sont achetés comme des produits de base standard. Les formats en bois non stériles peuvent se vendre à moins de 0,05 USD par unité dans les appels d'offres hospitaliers compétitifs. Les organisations d'achats groupés en Amérique du Nord et en Europe utilisent des appels d'offres compétitifs pour limiter les hausses de prix. Les acheteurs peuvent accepter des produits stériles à plus haute valeur ajoutée, mais ils s'attendent toujours à des prix et à un approvisionnement fiables. Les fabricants doivent absorber les changements de coûts liés à l'approvisionnement en bois, à l'emballage et à la documentation qualité. Cela crée un environnement d'exploitation difficile pour les fournisseurs qui manquent d'envergure. La pression peut être plus forte pour les petits producteurs en Europe et en Asie. Ces entreprises peuvent devoir investir dans l'approvisionnement en bois certifié et l'emballage stérile sans obtenir une augmentation de prix correspondante. Le marché des abaisse-langues récompense donc l'efficacité opérationnelle, la qualité fiable et l'accès aux canaux à fort volume.
Examen environnemental des consommables médicaux à usage unique
Le marché des abaisse-langues est affecté par un examen croissant des produits de santé à usage unique. Les acheteurs européens accordent une attention plus étroite à l'approvisionnement, aux déchets et à la documentation des fournisseurs. Le Règlement européen sur la déforestation oblige les entreprises qui placent des produits pertinents dérivés de forêts sur le marché de l'UE à démontrer que ces produits ne sont pas liés à la déforestation. Les preuves de chaîne de contrôle FSC et PEFC peuvent aider les fournisseurs à répondre à ces attentes des acheteurs. Les exigences environnementales ne suppriment pas le besoin d'instruments à usage unique dans les soins cliniques. Au contraire, elles orientent les achats vers des produits avec une documentation d'approvisionnement plus claire. Le marché des abaisse-langues évolue donc vers une séparation plus nette entre l'approvisionnement documenté et conforme et l'approvisionnement en vrac à moindre coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats stériles deviennent la norme cliniqueLes abaisse-langues stériles représentaient 52,26 % du chiffre d'affaires par type de produit en 2026, et le marché des abaisse-langues pour les produits stériles devrait croître à un CAGR de 5,26 % jusqu'en 2032. Cette combinaison de la plus grande part et du taux de croissance le plus rapide montre que les formats stériles deviennent le choix institutionnel habituel. Les produits emballés individuellement s'adaptent aux procédures hospitalières et de soins ambulatoires qui nécessitent un article par patient. Ces établissements peuvent accorder moins d'importance à l'emballage individuel lorsque le risque clinique est plus faible.
Les formats stériles nécessitent également une documentation plus solide que les produits non stériles de base. Les systèmes de qualité ISO 13485 renforcent encore leur position auprès des acheteurs réglementés. La demande non stérile reste substantielle dans les systèmes de soins en développement, mais elle est plus exposée à la concurrence par les prix. Le marché des abaisse-langues est donc devenu moins une question de simple choix entre formats et davantage une question de satisfaction de différentes exigences d'achat.
Par matériau :
le bois conserve son envergure tandis que le métal sert les usages spécialisésLes produits en bois représentaient 41,63 % du chiffre d'affaires par matériau en 2026, leur conférant la part dominante sur le marché des abaisse-langues. Leur position reflète un faible coût unitaire, une large familiarité clinique et une biodégradabilité. Le bouleau a été un matériau largement utilisé car il peut offrir une surface lisse, sans échardes, et des dimensions stables. Il convient également à la stérilisation gamma lorsque les fournisseurs utilisent des contrôles de production appropriés. Les produits en plastique jouent un rôle significatif sur les marchés développés.
Les produits en métal devraient croître à un CAGR de 6,22 % jusqu'en 2032, le taux le plus élevé parmi les matériaux. Les produits en acier inoxydable sont utilisés dans les salles d'opération, les fauteuils dentaires et les salles de préparation ORL où la réutilisation est pratique. Les formats en bambou et composites répondent également à des besoins plus restreints, notamment dans les sites d'Asie-Pacifique disposant de chaînes d'approvisionnement locales pertinentes.
Par utilisation :
les produits jetables en tête tandis que les formats réutilisables se développent de manière sélectiveLes produits jetables représentaient 53,33 % du chiffre d'affaires par utilisation en 2026, reflétant les pratiques de contrôle des infections dans les hôpitaux et les soins ambulatoires. Les instruments à usage unique évitent les risques de contamination croisée et suppriment le besoin de retraitement. Leur large disponibilité soutient également les achats centralisés via les formulaires hospitaliers. Ces conditions maintiennent leur position dominante sur le marché des abaisse-langues.
Les produits réutilisables devraient croître à un CAGR de 4,83 % jusqu'en 2032. La croissance est liée aux systèmes de santé publique sensibles aux coûts en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne, où l'autoclavage en interne peut réduire le coût par examen. Les fournisseurs proposant à la fois des produits réutilisables et jetables peuvent répondre à un plus large éventail de besoins d'achat dans le secteur des abaisse-langues.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 46,42 % de la part du marché des abaisse-langues en 2026, soutenue par un réseau dense d'établissements de soins d'urgence, de soins primaires et de soins ambulatoires. Les États-Unis comptaient 15 309 centres de soins d'urgence à la fin de 2025. Ces établissements créent une demande fréquente pour les articles d'examen à usage unique. Les exigences de la FDA et les attentes en matière d'accréditation hospitalière encouragent également l'utilisation de formats stériles emballés individuellement. Les grands distributeurs occupent des positions solides dans les canaux car ils regroupent les abaisse-langues avec d'autres fournitures d'examen.
Europe
L'Europe maintient une consommation stable grâce aux systèmes de soins primaires en Allemagne, en France et au Royaume-Uni. Les exigences du Règlement européen sur les dispositifs médicaux orientent la sélection des fournisseurs et la documentation des produits. Le Règlement européen sur la déforestation a ajouté une exigence de traçabilité pour les produits en bois placés sur le marché de l'UE. Les acheteurs institutionnels peuvent donc privilégier les produits certifiés FSC ou vérifiés PEFC. Cela crée un avantage pour les fournisseurs capables de documenter leur chaîne d'approvisionnement en bois. Cela accroît également la pertinence des alternatives biosourcées et des produits métalliques réutilisables dans certaines spécialités.
Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
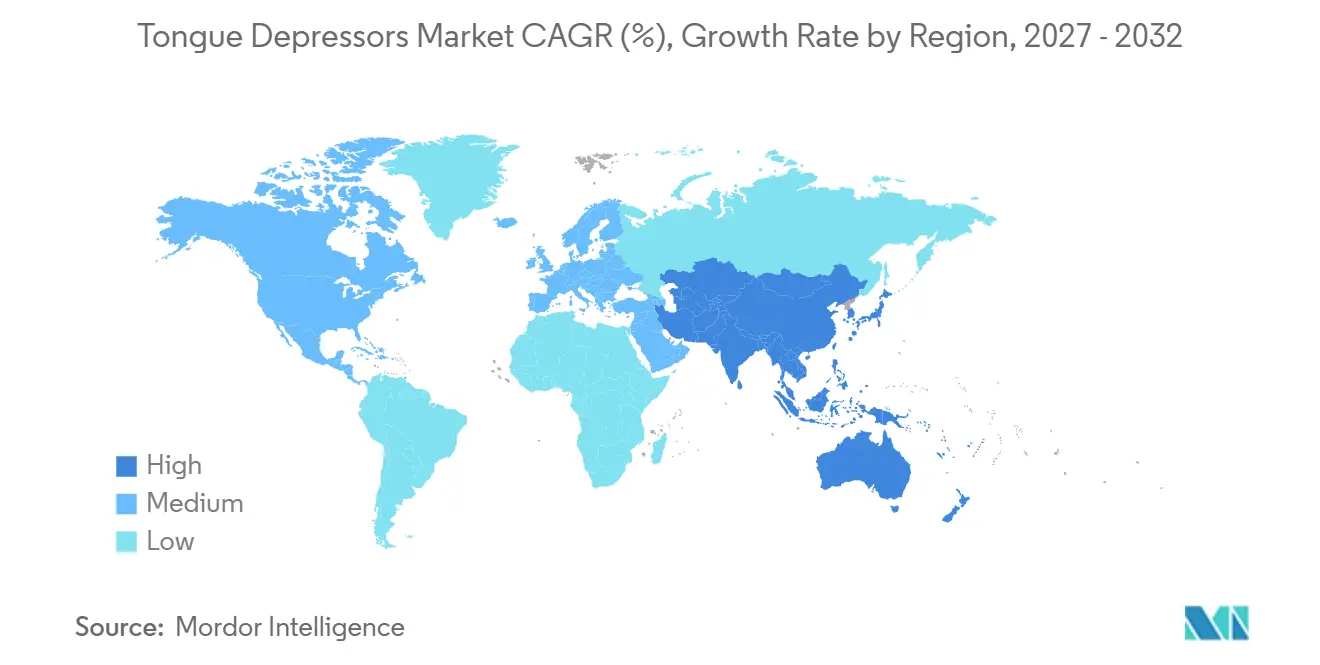
L'Asie-Pacifique devrait croître à un CAGR de 6,41 % jusqu'en 2032, le rythme régional le plus rapide sur le marché des abaisse-langues. Le système de soins primaires de la Chine et le réseau en expansion Ayushman Arogya Mandir de l'Inde augmentent le nombre de sites de soins utilisant des fournitures de diagnostic de base. Le Japon et la Corée du Sud maintiennent leur utilisation grâce aux bilans de santé préventifs et aux populations vieillissantes. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des régions plus petites, avec une demande soutenue par les investissements dans les infrastructures de santé, les appels d'offres publics et la croissance des cliniques privées. Les marchés du GCC développent les soins primaires dans le cadre de programmes de santé nationaux, tandis que le Brésil et l'Argentine continuent d'utiliser des formats en bois à faible coût parallèlement à une demande croissante de produits stériles dans les cliniques privées. Les exigences réglementaires en Chine et en Inde peuvent favoriser les fabricants nationaux et internationaux établis capables de maintenir les enregistrements requis.
Paysage concurrentiel
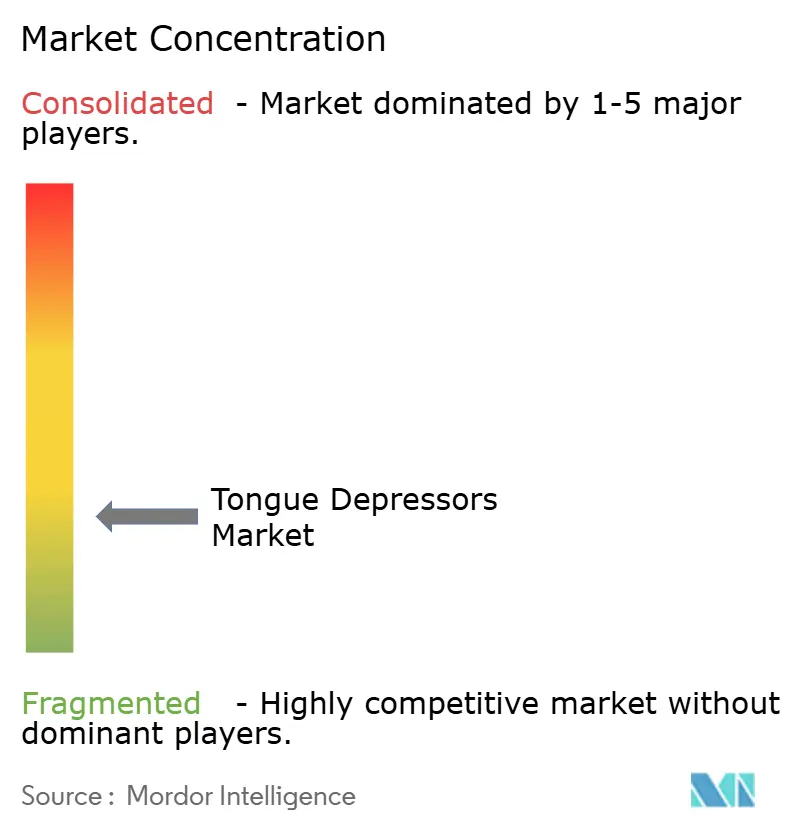
Le marché des abaisse-langues est fragmenté au niveau de la fabrication mais plus concentré au niveau de la distribution, les grands distributeurs tels que Cardinal Health, McKesson et Henry Schein s'appuyant sur de larges portefeuilles de consommables pour renforcer leurs relations avec les hôpitaux et les prestataires de soins ambulatoires. Les principaux fabricants comprennent Puritan Medical Products, Medline Industries et Dynarex Corporation en Amérique du Nord, et DTR Medical, Timesco Healthcare et F.L. Medical en Europe. La concurrence est portée par la fiabilité de l'approvisionnement, les capacités d'emballage stérile, l'étendue des produits, la documentation qualité et les prix. Les abaisse-langues étant des produits à faible coût, les acheteurs privilégient la disponibilité fiable et les achats efficaces, ce qui confère aux distributeurs un avantage grâce aux commandes groupées, tandis que les fabricants spécialisés restent compétitifs en proposant des formats stériles spécifiques, des options de matériaux ou des certifications de qualité.
Les développements récents du secteur soulignent l'importance de la capacité de fabrication, de la portée de la distribution et de l'expansion du portefeuille. L'investissement de B. Braun en 2025 dans son site de fabrication en Pennsylvanie et l'expansion des recrutements aux États-Unis par Puritan Medical Products démontrent la valeur stratégique de la production nationale et de la continuité de l'approvisionnement. L'expansion du portefeuille de Dynarex renforce encore sa capacité à servir les clients via les canaux de distribution établis. Ces initiatives ne modifient pas significativement le produit lui-même, mais renforcent le positionnement des fournisseurs en améliorant les relations clients, la résilience de l'approvisionnement et les opportunités de vente croisée. Dans une catégorie sensible aux prix avec une différenciation limitée des produits, des portefeuilles plus larges aident les fournisseurs à répartir les coûts de conformité et de distribution tout en simplifiant les achats pour les prestataires de soins de santé.
La concurrence sur le marché est également façonnée par les exigences des clients, les attentes réglementaires et les canaux d'achat. Les fabricants asiatiques restent très compétitifs dans les produits en vrac non stériles où le coût est la principale considération, tandis que les produits stériles nécessitent des procédés de stérilisation validés, des systèmes de qualité documentés et la conformité aux normes réglementaires telles que le Règlement sur le système de management de la qualité de la FDA. Les grands systèmes hospitaliers favorisent généralement les fournisseurs préqualifiés capables de répondre aux exigences de livraison en volume et de conformité, tandis que les cliniques plus petites privilégient souvent la facilité de commande et le réapprovisionnement rapide. À mesure que les canaux d'achat en ligne se développent, les fournisseurs disposant de solides réseaux logistiques, d'une visibilité sur les places de marché numériques et d'une gestion fiable des stocks acquièrent un avantage concurrentiel. Dans l'ensemble, le succès sur le marché des abaisse-langues dépend moins de l'innovation produit et davantage de la capacité à fournir le bon format de produit, la documentation qualité, l'accès à la distribution et la fiabilité de l'approvisionnement pour différents segments d'acheteurs.
Leaders du secteur des abaisse-langues
-
Puritan Medical Products Company LLC
-
Medline Industries, LP
-
DTR Medical Ltd.
-
Dynarex Corporation
-
Agaplastic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des abaisse-langues Entreprises couvertes dans ce rapport
- Agaplastic
- B. Braun
- Cardinal Health
- Deltalab, S.L.U.
- DTR Medical Ltd.
- DUKAL, LLC
- Dynarex
- F.L. Medical S.r.l.
- FASA GROUP
- Fazzini
- Fisher Scientific International, Inc.
- Franz Mensch GmbH
- Hardwood Products Company
- Henry Schein
- Mckesson
- Medline Industries
- Parburch Medical Developments Ltd.
- PLASTI LAB S.a.r.l.
- Puritan Medical Products Company LLC
- Timesco Healthcare Ltd.
Développements industriels récents dans Marché des abaisse-langues
- Juin 2026 : Dynarex Corporation a lancé un portefeuille élargi de soins des plaies et de solutions de traitement spécialisées, comprenant des pansements avancés au collagène DynaCol AG, des éponges nasales hautement absorbantes et une nouvelle gamme de vêtements d'examen jetables noirs. La couverture de distribution s'étend à l'Amérique du Nord, aux Caraïbes, à l'Amérique centrale et du Sud, et au Moyen-Orient, renforçant la présence de Dynarex sur les marchés où elle est également en concurrence dans les consommables d'examen.
- Avril 2026 : Dynarex a élargi son portefeuille de soins personnels DynaCare pour soutenir la santé cutanée, l'hygiène et le confort dans les établissements de soins de santé et d'aide à la personne, élargissant la gamme de produits disponibles via son réseau de distribution national et renforçant son rôle de fournisseur de consommables médicaux multi-catégories.
Périmètre du rapport mondial sur le marché des abaisse-langues
Selon le périmètre du rapport, le marché des abaisse-langues désigne les outils médicaux jetables ou réutilisables, généralement des bâtonnets plats en bois ou en plastique, utilisés pour maintenir la langue lors des examens bucaux et de la gorge. Ils sont largement utilisés dans les hôpitaux, les cliniques et les centres de diagnostic, avec une demande portée par les bilans médicaux de routine, les pratiques de contrôle des infections et l'expansion des services de soins de santé primaires.
Le marché des abaisse-langues est segmenté par type de produit, matériau, utilisation et géographie. Par type de produit, le marché est segmenté en abaisse-langues stériles et abaisse-langues non stériles. Par matériau, le marché est segmenté en abaisse-langues en bois, abaisse-langues en plastique, abaisse-langues en métal et autres matériaux. Par utilisation, le marché est segmenté en jetable et réutilisable. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Abaisse-langues stériles |
| Abaisse-langues non stériles |
| Abaisse-langues en bois |
| Abaisse-langues en plastique |
| Abaisse-langues en métal |
| Autres matériaux |
| Jetable |
| Réutilisable |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Abaisse-langues stériles | |
| Abaisse-langues non stériles | ||
| Par matériau | Abaisse-langues en bois | |
| Abaisse-langues en plastique | ||
| Abaisse-langues en métal | ||
| Autres matériaux | ||
| Par utilisation | Jetable | |
| Réutilisable | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des abaisse-langues d'ici 2032 ?
Le marché devrait augmenter de 355,74 millions USD en 2027 à 448,36 millions USD d'ici 2032, à un CAGR de 4,74 % pendant la période de prévision.
Quel type de produit d'abaisse-langue connaît la croissance la plus rapide ?
Les abaisse-langues stériles sont à la fois le type de produit le plus important, avec une part de chiffre d'affaires de 52,26 % en 2026, et devraient connaître la croissance la plus rapide, à un CAGR de 5,26 % jusqu'en 2032.
Quel matériau domine les ventes d'abaisse-langues ?
Les abaisse-langues en bois représentaient 41,63 % du chiffre d'affaires par matériau en 2026 car ils restent peu coûteux, familiers aux cliniciens et biodégradables.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 6,41 % à mesure que la Chine et l'Inde élargissent l'accès aux soins de santé primaires et les sites de soins.