
タイヤ摩耗低減コンパウンド添加剤市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.39 十億米ドル |
| 成長率 (2026 - 2031) | 6.07 % |
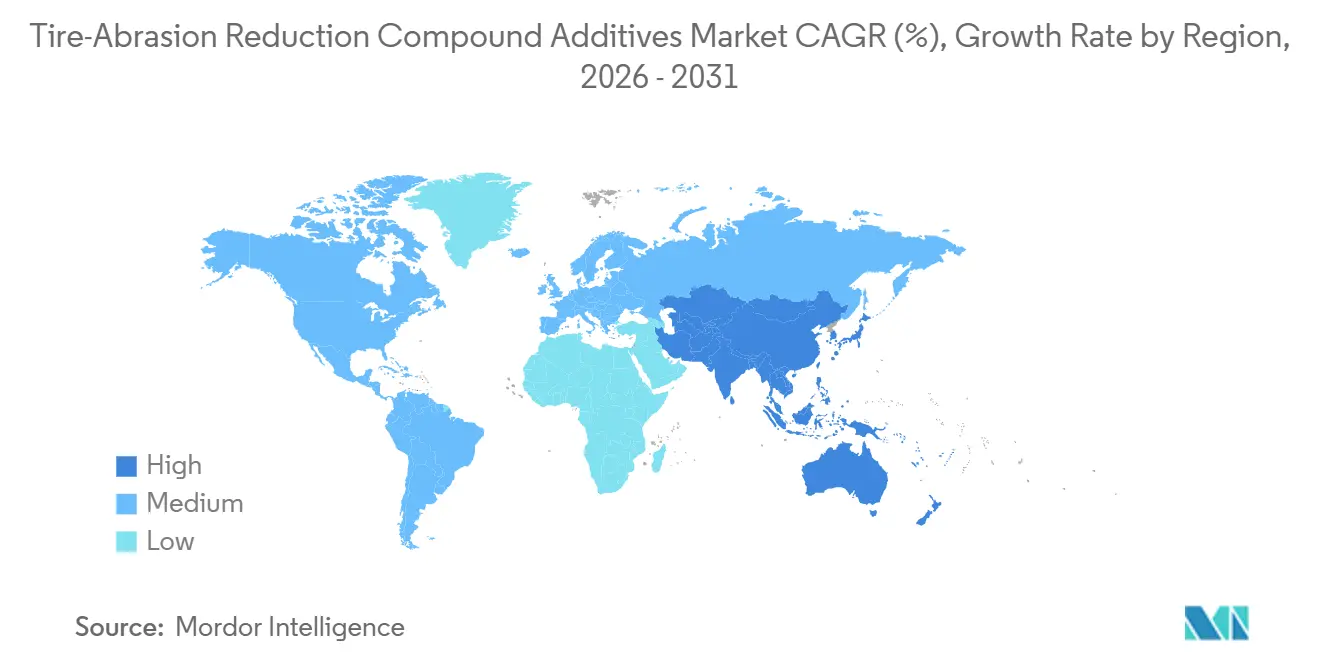
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
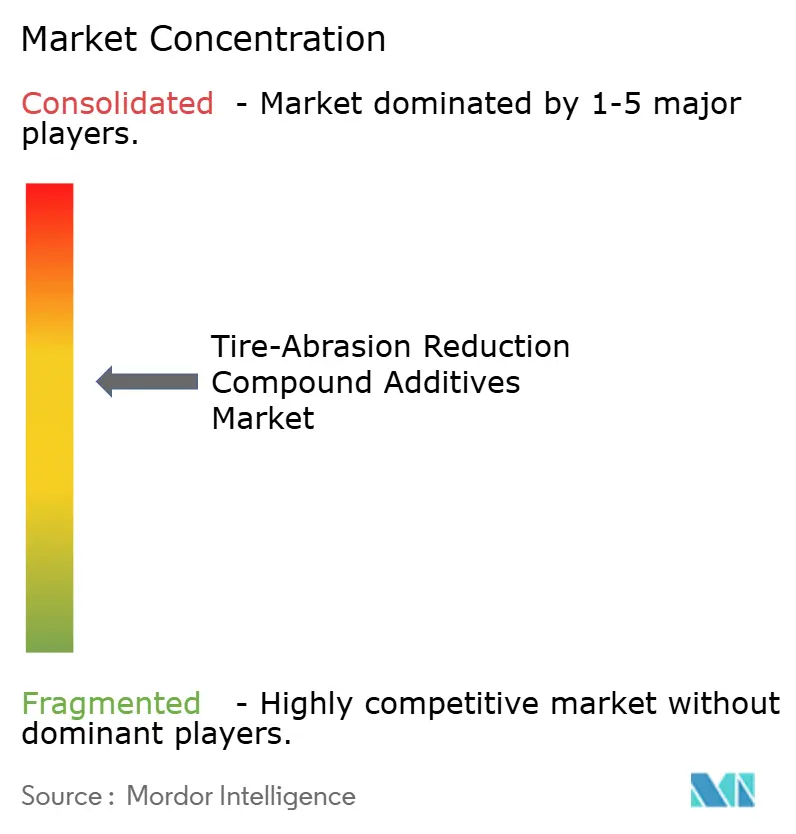
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイヤ摩耗低減コンパウンド添加剤市場分析
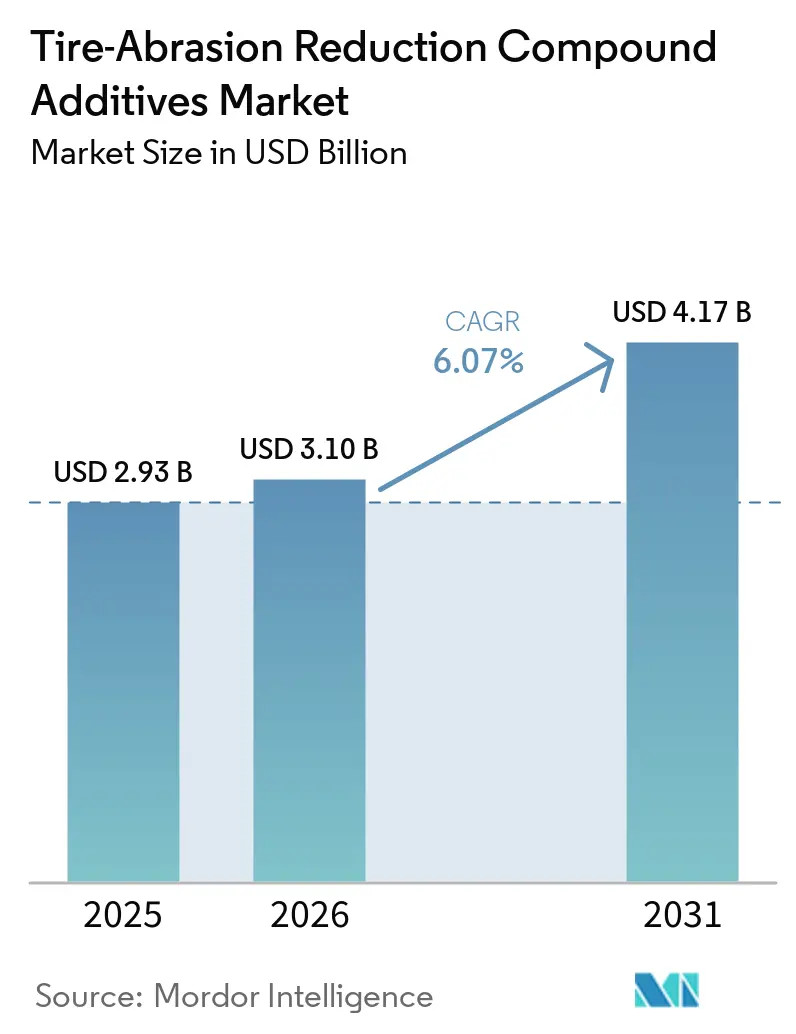
タイヤ摩耗低減コンパウンド添加剤市場の規模は、2025年の1.69 ビリオン 米ドルから2026年には1.78 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.07%で推移し、2031年までに2.39 ビリオン 米ドルに達すると予測されています。タイヤ摩耗に関する規制上の制限により、特に欧州においてコンパウンド設計が低摩耗トレッドシステムへとシフトしています。電気自動車の普及により、より高いトルクおよび車両重量に対応できトレッド材料への需要が高まっています。シリカ、適合するシランカップリング剤、および官能化ポリマーは、摩耗性、転がり抵抗、ウェットグリップのバランスを取るうえでこのシフトの中心的役割を担っています。サプライヤー各社は、タイヤメーカーからの材料開示および持続可能性要件に応えるため、低炭素シリカおよびより安全な加工用添加剤の開発も進めています。高度なシリカシステムとカーボンブラックとのコスト差、および長期にわたる認定期間は、価格感応度の高いタイヤカテゴリーにおける採用の主要な障壁となっています。
レポートの主要ポイント
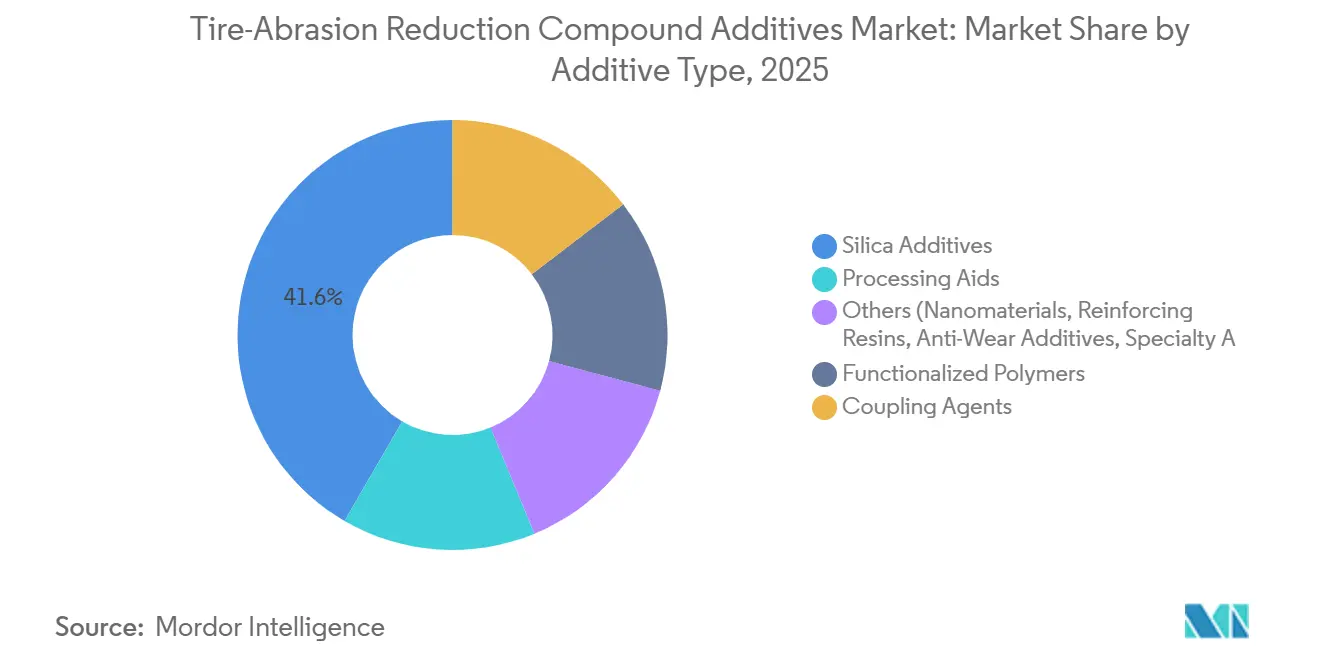
- 添加剤タイプ別では、シリカ添加剤が2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの41.62%を占め、官能化ポリマーは2031年にかけてCAGR 7.13%で成長すると予測されています。
- タイヤタイプ別では、乗用車用タイヤが2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの56.84%を占め、商用車用タイヤは2031年にかけてCAGR 6.91%で成長すると予測されています。
- コンパウンド用途別では、トレッドコンパウンドが2025年のタイヤ摩耗低減コンパウンド添加剤市場規模の64.37%を占め、2031年にかけてCAGR 6.72%で成長すると予測されています。
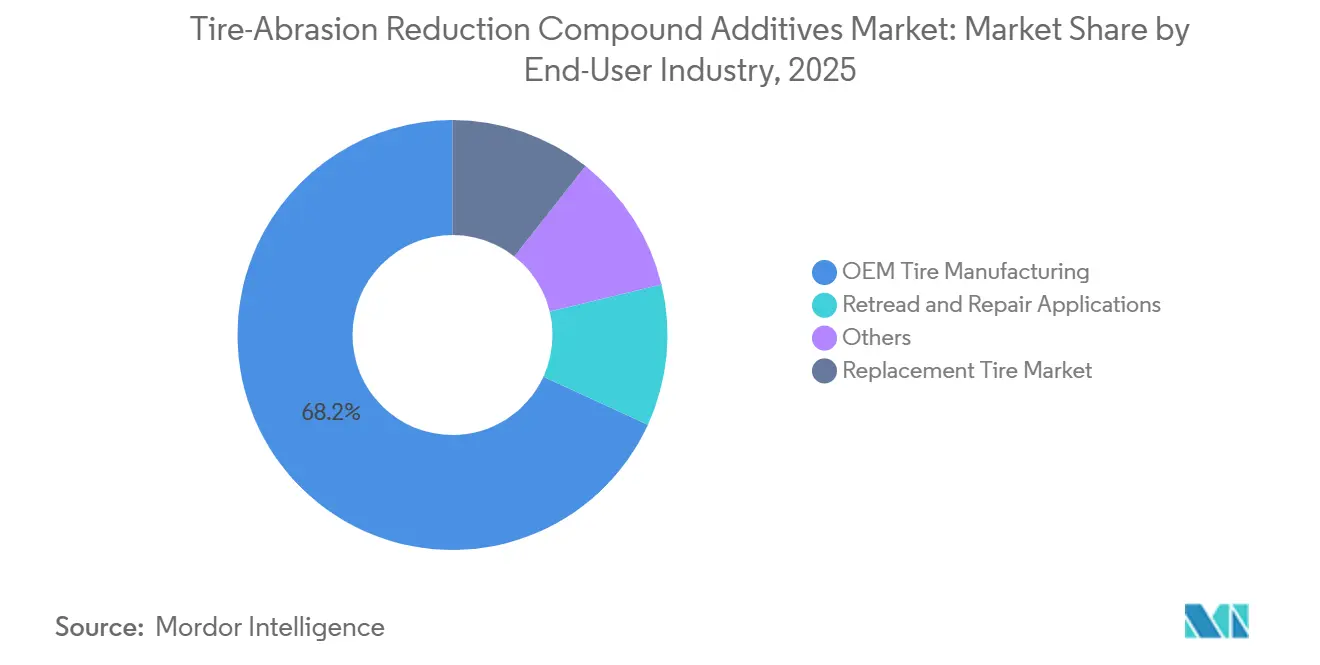
- エンドユーザー産業別では、OEM(相手先ブランド製造)タイヤ製造が2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの68.15%を占め、補修用タイヤ市場は2031年にかけてCAGR 7.08%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの49.46%を占め、2031年にかけてCAGR 6.97%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タイヤ摩耗および非排気ガス排出削減に向けた規制の推進 | +1.4% | 欧州(アジア太平洋および北米への波及あり) | 短期(2年以内) |
| 電動化による高耐久性電気自動車(EV)タイヤへの需要 | +1.1% | 世界全体(中国、欧州、北米が主導) | 中期(2~4年) |
| シリカ・シランによる補強システムの採用 | +0.9% | 世界全体(中国、インド、東南アジアが数量の中心) | 長期(4年以上) |
| 高性能・長寿命タイヤのプレミアム化 | +0.7% | 欧州、北米、日本、韓国 | 中期(2~4年) |
| 配合のデジタル化とコンパウンド最適化の迅速化 | +0.5% | 世界全体(日本、ドイツ、米国がアーリーアダプター) | 長期(4年以上) |
| 循環型・バイオベース添加剤の開発 | +0.4% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タイヤ摩耗および非排気ガス排出削減に向けた規制の推進
ユーロ7は、2026年に欧州のタイヤサプライチェーン全体における添加剤調達を再編しています。規則(EU)2024/1257は、タイヤ摩耗に関する車両要件を拡張し、2026年11月29日から新型M1およびN1車両タイプに適用されます。C1乗用車用タイヤの制限は2028年7月から発効し、続いてC2タイヤが2030年4月、C3タイヤが2032年4月に国連欧州経済委員会(UNECE)の枠組みの下で適用される予定です。したがって、タイヤメーカーは、ウェットグリップや燃費を犠牲にすることなく摩耗質量損失を低減するトレッド配合を必要としています。これにより、ゴムとフィラーの相互作用を改善するシリカリッチコンパウンドおよびカップリング剤の重要性が高まっています。アルゲマイナー・ドイチャー・アウトモービル・クラブ(ADAC)は、2025年に改訂されたグリーン新車アセスメントプログラム(NCAP)プロトコルにタイヤ摩耗評価を追加し、正式な制限が適用される前から商業的圧力を高めています[1]。タイヤ摩耗低減コンパウンド添加剤市場は、UN R117のラベリング要件にも影響を受けており、転がり抵抗とウェットグリップ性能が高分散性シリカシステムの使用を支持しています。
電動化による高耐久性電気自動車(EV)タイヤへの需要
バッテリー電気自動車は、タイヤ摩耗をタイヤメーカーにとってより重要なエンジニアリング要件にしています。電気自動車は、瞬時トルク、コースティングの減少、バッテリー重量の増加により、同等の内燃機関車よりも20〜30%速くタイヤを摩耗させます。バッテリー電気トラックはさらに大きな課題をもたらしており、タイヤ摩耗に対する牽引力の寄与はディーゼル車の120%以上高くなっています。Pirelli社は、2026年上半期における約200件の新規OEM認定の60%がバッテリー電気自動車またはプラグインハイブリッド車向けであったと報告しています。同社はまた、それらの認定の90%がリム径19インチ以上をカバーしており、要求の高いトレッドデザインが必要であると報告しています。タイヤ摩耗低減コンパウンド添加剤市場は、タイヤメーカーが電気自動車プログラム向けにシリカ、官能化ポリマー、カップリング剤を評価するにつれて恩恵を受けています。これらの評価は、配合が生産承認を受けた後、長期的なサプライ関係につながる可能性があります。
シリカ・シランによる補強システムの採用
シリカ・シランシステムは、乗用車および電気自動車のトレッドコンパウンドにおける主要な補強手段となっています。Continentalは、シリカタイヤ技術により、以前のカーボンブラックコンパウンドと比較して制動距離を約50%短縮し、転がり抵抗を改善したと述べています。タイヤ摩耗低減コンパウンド添加剤市場は、このプラットフォームに依存しており、グリップ、エネルギー効率、耐摩耗性のランスを実現しています。多官能化溶液スチレン・ブタジエンゴム(SBR)に関する研究では、単官能システムと比較してウェットおよび耐摩耗性が20%向上し、転がり抵抗が23%低減したことが示されました。Toyo Tiresは2025年2月にPROXES LuKIIを発売し、バイオ由来のシリカ分散剤を採用することで、前世代と比較して転がり抵抗を9%低減し、ウェット制動を12%改善しました。住友ゴムと京都大学も、破断点におけるシリカとカーボンブラック構造の三元可視化手法を2025年に報告し、材料レベルでの配合変更の指針となっています。
高性能・長寿命タイヤのプレミアム化
プレミアムおよびウルトラハイパフォーマンスタイヤプログラムは、標準コンパウンドよりも高度なシリカ・シランおよび官能化ポリマーシステムを使用しています。Pirelliは、2026年上半期における高付加価値タイヤの売上が3.5%増加し、これらの製品が売上の82%を占め、2025年上半期の80%から上昇したと報告しています。タイヤ摩耗低減コンパウンド添加剤市場は、高付加価値タイヤがより厳しい摩耗、ウェットグリップ、転がり抵抗の目標を満たす必要があるため、このミックスのシフトから恩恵を受けています。添加剤サプライヤーがフラッグシップタイヤプログラムに承認されると、配合は3〜4年続くモデルサイクルを通じて維持される可能性があります。LANXESSは2025年にAflux SDを、高充填シリカコンパウンド向けの持続可能なSVHC(高懸念物質)フリーの加工促進剤として発売し、分散性、摩耗、ウェットグリップの要件に対応しました。リムサイズの大型化により、薄いトレッドコンパウンドでのシリカ充填量の要件も高まっており、プレミアムタイヤ設計における高度な添加剤の使用を代替することがより困難になっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な添加剤の高コストおよびエネルギー集約性 | -1.1% | 世界全体(特にアジア太平洋および東欧) | 短期(2年以内) |
| カーボンブラックおよび従来のゴム薬品による代替 | -0.9% | 中国、インド、中東・アフリカ | 中期(2~4年) |
| 長いOEM認定および再配合サイクル | -0.7% | 世界全体(特にドイツ、米国、日本) | 中期(2~4年) |
| バイオベース原料およびリサイクル投入物の変動性 | -0.5% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な添加剤の高コストおよびエネルギー集約性
高分散性沈降シリカのコスト高は、価格に敏感なタイヤ用途での使用を引き続き制限しています。高度なシリカ・シランシステムは、従来のカーボンブラックグレードと比較して40〜60%のコストプレミアムを持ちます。シラン製造にはハロゲン化前駆体化学と複数の反応段階が必要であり、急速なコスト削減を制限しています。高充填シリカコンパウンドはまた、適切な分散を達成するためにより集中的な混合を必要とし、タイヤメーカーのエネルギー消費と生産性への圧力を増大させます。Orionは2026年のガイダンスにおいて、アジアからのタイヤ輸入による西側タイヤOEM生産への圧力を指摘しており、これは材料コストの意思決定をより保守的にする傾向があります。2025年10月、Cabot社はN234性能を持ちながらリサイクルカーボンブラック含有量30%を誇るEVOLVE循環補強カーボンプラットフォームの北米生産を拡大しました[2]。これらの代替品は、商業用および産業用タイヤ用途においてシリカシステムのコストおよび持続可能性上の優位性を縮小させる可能性があります。
カーボンブラックおよび従来のゴム薬品による代替
カーボンブラックは、商用車のサイドウォール、オフロードコンパウンド、二輪・三輪車タイヤに引き続き適しています。これらの用途では、低転がり抵抗よりも耐熱蓄積性、引裂強度、コストが優先されることが多いです。したがって、タイヤ摩耗低減コンパウンド添加剤市場は、既存のカーボンブラック仕様がすでにOEM要件を満たしているセグメントでは転換が遅くなっています。2024年の韓国の研究では、シリカベースのブレンド手法が、従来のカーボンブラック充填天然ゴムおよびブタジエンゴムコンパウンドと比較して、PM2.5の発生を60%、PM10の発生を67%低減したことが示されました。それでも、多くのコモディティ級タイヤでは価格が主要な購買基準であり続けています。タルクベースの加工助剤は、国際がん研究機関が2024年にタルクをヒトに対しておそらく発がん性があると分類したことを受け、規制上の精査が強まっており、SVHC(高懸念物質)フリーの代替品の採用を支持しています。加工助剤およびカップリング剤のサプライヤーは、タイヤメーカーが再配合なしに現在のカーボンブラック配合を継続できる場合に最も影響を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
添加剤タイプ別:
シリカが主導し、官能化ポリマーがより速く成長シリカ添加剤は2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの41.62%を占めました。この地位は、乗用車トレッドおよび電気自動車タイヤプログラムにおける高分散性沈降シリカの性能を反映しています。Continentalの30年にわたる経験は、シリカコンパウンドが以前のカーボンブラックアプローチと比較して制動距離を約50%短縮し、転がり抵抗を改善することを示しています。官能化ポリマーは2031年にかけてCAGR 7.13%で成長すると予測されており、最も成長の速い添加剤タイプとなっています。そのアミン基およびアルコキシシリル基は、ゴム鎖とシリカ表面の相互作用を強化し、フィラー間相互作用を低減しながら高いシリカ充填量を支持し、コンパウンド特性を損なうことなく機能します。
カップリング剤は、シリカの補強効果をゴムネットワークに伝達するのに役立つため、引き続き必要とされています。Momentiveは、タイヤテクノロジーエキスポ2026においてNXTおよびNRXシランプラットフォームを発表し、低温混合での補強および重重天然ゴム用途への対応を示しました。加工助剤、補強樹脂、ナノ材料、耐摩耗添加剤は、より小さな価値カテゴリーを構成しますが、重要な補助的役割を果たしています。LANXESSはシリカ分散のためのAflux SDを導入し、Arkemaは2025年10月にLuperox NeatCureグラニュールを発売し、エラストマーおよびポリマーのより安全で効率的な硬化を可能にしました。タイヤ摩耗低減コンパウンド添加剤市場は、毒性上の懸念から特定の既存加速剤からの移行も進んでおり、新しい配合においてバイオベース分散剤、代替加速剤、特殊カップリング剤の価値が高まっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
タイヤタイプ別:
乗用車が最大シェアを保持し、商用車が前進乗用車用タイヤは2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの56.84%を占めました。このセグメントは、高いタイヤ生産数量と、プレミアムおよびメインストリームラジアルタイヤにおけるシリカ・シランコンパウンドの広範な使用を組み合わせています。乗用電気自動車は、質量とトルクの増加が摩耗要件を高めるため、トレッドコンパウンドの添加剤集約度を高めています。商用車用タイヤは2031年にかけてCAGR 6.91%で成長すると予測されています。バッテリー電気トラックは、軸荷重とトルクプロファイルがディーゼル車よりも要求が高いため、より耐摩耗性の高いコンパウンドを必要としています。したがって、タイヤ摩耗低減コンパウンド添加剤市場は、電気トラック車両が拡大するにつれて、トラックおよびバスのラジアル用途での成長経路を持っています。
オフロードタイヤは、採掘および建設作業向けにナノカーボン補強樹脂および特殊耐摩耗添加剤を採用する独自の技術ニッチを構成しています。生産量が少ないため小さなセグメントにとどまっていますが、延長された摩耗寿命は機器オペレーターにとって引き続き重要です。二輪・三輪車タイヤはインドおよび東南アジアに集中しており、歴史的にカーボンブラック主体の配合を使用してきました。プレミアムタイヤメーカーはこのカテゴリーでシリカベースのトレッドコンパウンドのテストを開始しており、長期的なアップグレードの道筋を作っています。電気商用車のOEM仕様は、補修用コンパウンドメーカーが摩耗、グリップ、転がり抵抗性能を維持するために同様の配合を採用する必要が生じる可能性があるため、時間の経過とともに補修チャネルにも影響を与える可能性があります。このプルスルーは、商用タイヤコンパウンドにおける官能化ポリマー、カップリング剤、加工助剤への需要を支持しています。
コンパウンド用途別:
トレッドコンパウンドが添加剤需要の主要領域であり続けるトレッドコンパウンドは2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの64.37%を占め、2031年にかけてCAGR 6.72%で最も速い成長を記録すると予測されています。トレッドは摩耗、転がり抵抗、ウェットグリップを同時に管理しなければならない接触領域であり、シリカ、シランカップリング剤、官能化ポリマー、加工助剤の主要な用途となっています。電気自動車の要件とユーロ7の摩耗制限により、従来のカーボンブラック配合では材料変更なしに複合的な性能要件を常に満たすことができないため、多添加剤トレッド設計の重要性が高まっています。
サイドウォールコンパウンドは、紫外線およびオゾン耐性が不可欠であるため、主にカーボンブラックベースのままです。LANXESSとContinentalは2025年9月に、従来品と比較してCO2フットプリントが30%以上低いバイオ循環型劣化防止剤であるVulkanox HS Scopeblueを商業化しました。インナーライナーおよびベルト・カーカス用途は、トレッドコンパウンドよりも添加剤集約度が低いですが、ゴムプライ間の接着性向上が必要な場合には特殊カップリング剤および補強樹脂を使用しています。Pirelliは、バーチャルコンパウンダーを使用して1,000以上のトレッド配合をデジタルモデル化しています。デジタル配合作業の迅速化により、タイヤメーカーがより広い成分の組み合わせをより迅速に評価できるようになると、実験室スクリーニングから商業タイヤ生産までの時間が短縮され、タイヤ摩耗低減コンパウンド添加剤市場に恩恵をもたらします。
エンドユーザー産業別:
OEM製造が主導し、補修用タイヤがより速く成長OEMタイヤ製造は2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの68.15%を占めました。長期供給契約、厳格な検証手順、共同開発プログラムがこの地位を維持するのに役立っています。承認された配合は数年間タイヤプログラムに残ることができ、認定後にサプライヤーに予測可能な需要を提供します。補修用タイヤ市場は2031年にかけてCAGR 7.08%で成長すると予測されています。電気自動車乗用車フリートにおけるタイヤ交換の加速がこの成長の主要な推進力であり、消費者は補修用タイヤが元のタイヤのグリップ、効率、耐久性を維持することを期待しています。
リトレッドおよび修理用途は数量は少ないですが、リトレッドがケーシング寿命を延長できるため、商用車では引き続き重要です。フリートオペレーターはリトレッドタイヤがOEM性能に近づくことをますます期待しており、トレッドコンパウンドの技術的要件を高めています。農業および航空宇宙向けの特殊タイヤメーカーは、耐摩耗添加剤の需要の小さなシェアに貢献しています。住友ゴムは、補修成長に焦点を当てたプレミアム化戦略を支援するため、2026年および2027年に向けて名古屋工場とタイの第三工場に投資しています。したがって、タイヤ摩耗低減コンパウンド添加剤市場は、OEMとの直接関係とアフターマーケットの技術サービスの両方を支援する必要があります。補修用タイヤをますますカバーするタイヤラベリング規則も、このチャネルにおけるより強力なコンパウンド性能を促進しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域タイヤ摩耗低減コンパウンド添加剤市場
アジア太平洋地域2025年のタイヤ摩耗低減コンパウンド添加剤市場シェアの49.46%を占め、2031年までCAGR 6.97%で成長すると予測されている。中国は同地域の主要生産拠点であり、調査期間中の年間生産量は16億本を超えるタイヤを記録した。中国のタイヤ市場は2025年に546.5 ビリオン 米ドルと評価され、GB-9743およびGB-9744規格がシリカベースのトレッドコンパウンドへのアップグレードを後押ししている。インドも重要な需要拠点であり、国内プレミアムタイヤメーカーが2輪・3輪タイヤ向けにシリカベースの仕様をテストしている。日本と韓国はデジタルコンパウンド開発の早期採用国である。住友ゴムは、NECとのAIベースの材料探索により、コンパウンド提案にかかる時間が従来の専門家主導のアプローチと比較して95%短縮されたと報告している。
欧州および北米タイヤ摩耗低減コンパウンド添加剤市場
欧州はタイヤ摩耗低減コンパウンド添加剤市場において第2位の地域である。ドイツにはプレミアムタイヤメーカーと特殊化学品サプライヤーが集積しており、シリカ集約型システムの採用を後押ししている。ユーロ7、REACH、持続可能な製品のエコデザイン規則(ESPR)、およびUN R117が、文書化された材料性能とカーボン強度の重要性を高めている。Solvayはイタリアのリボルノに欧州初のバイオサーキュラーシリカ施設を開設し、籾殻灰を使用してトン当たりCO2排出量を35%削減したと報告している。Evonikは2026年にトルコの拠点において国際サステナビリティ・カーボン認証(ISCC)プラス認証取得済みのULTRASIL eCOサーキュラーシリカの生産を拡大する。北米は独自のプロファイルを持ち、電気自動車プラットフォームの立ち上げが完成車メーカー(OEM)の仕様要件を高める一方、2025年には輸入品が西側のタイヤ生産を圧迫した。
南米および中東・アフリカタイヤ摩耗低減コンパウンド添加剤市場
南米および中東・アフリカは調査期間中、最も小さい地域シェアを占めた。ブラジルは南米の主要需要拠点であり、現地メーカーが乗用車用トレッドへの高分散シリカの使用を開始している。燃費効率の高いタイヤに対する消費者およびフリート需要がこの移行を後押ししている。中東・アフリカは主に特殊添加剤の輸入によって給されている。サウジアラビアの製造業多角化の取り組みと南アフリカの工業用ゴム基盤が、カップリング剤および加工助剤への新興需要を生み出している。アルゼンチンの化学セクターおよび地域のバイオベース原料が、南米の残りの地域全体で追加的な支援を提供している。中東・アフリカでは、オフザロードタイヤのインフラ関連需要が依然として大きく、従来のカーボンブラックベースのコンパウンドが引き続き主流を占めている。
競合環境
タイヤ摩耗低減コンパウンド添加剤市場は適度に集約されています。Evonik、LANXESS、Solvayは、特化した製品ポートフォリオ、グローバル承認、主要タイヤメーカーとの開発パートナーシップを通じてプレミアムセグメントで競合しています。Evonikは、単一のポートフォリオ内で沈降シリカとシランカップリング剤を提供することで差別化を図っています。Si 69およびSi 363製品は、ビス(トリエトキシシリルプロピル)テトラスルフィド(TESPT)およびメルカプトシランの性能評価のための参照プラットフォームであり続けています。2026年6月、EvonikはトルコのISCCプラス認証施設でULTRASIL eCO循環シリカの生産を拡大し、認証済み循環投入物を必要とするタイヤメーカーを支援しています。
LANXESSは、ライン・ケミーレンジを通じて劣化防止剤、加速剤、加工助剤、その他のゴム薬品を供給しています。2026年3月、同社はタイヤテクノロジーエキスポにおいてVulkanox 4060(REACH登録済みの6PPD代替品として初めて登録)を発表し、2026年半ばに商業生産を予定しています。また、Rhenodiv BO-3900 Pearls Coolバッチオフ剤を導入し、シリカ分散のためのAflux SDを推進しました。Solvayは高分散性およびバイオ循環型シリカ技術を通じて競合しています。リボルノ施設は、欧州における籾殻灰由来シリカの商業的ルートを提供しています。これらのサプライヤーは、承認されたタイヤ配合の変更を困難にする認定障壁から恩恵を受けています。
第2グループの競合他社には、Birla Carbon、Cabot、Orion Engineered Carbons、QUECHEN、Madhu Silica、QEMETICA、Tokuyama、Tosohが含まれます。これらの企業は、地域供給、生産能力、コスト効率、循環製品開発を基盤に競合しています。2025年11月、Flexsysは実行可能な6PPD代替品を発表し、市場全体で承認が確保された後に潜在的な再配合機会を生み出しています。Momentiveは、天然ゴムコンパウンドにおける転がり抵抗と摩耗に対応するNRXシランで重荷重タイヤセグメントをターゲットにしています。デジタル配合がより一般的になるにつれて、サプライヤーのデータもタイヤメーカーのシミュレーションツールに統合される必要があります。
タイヤ摩耗低減コンパウンド添加剤産業のリーダー企業
-
Evonik Industries AG
-
Solvay
-
QEMETICA
-
Cabot Corporation
-
Wacker Chemie AG
- 注:主要企業の掲載順は順位を示すものではありません。
タイヤ摩耗低減コンパウンド添加剤市場 このレポートでカバーされる企業
- Arkema
- BASF
- Birla Carbon
- Cabot Corporation
- Eastman Chemical Company
- Evonik Industries AG
- J.M. Huber Corporation
- LANXESS
- Madhu Silica Pvt. Ltd.
- Orion Engineered Carbons GmbH
- QEMETICA
- QUECHEN
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- Sumitomo Chemical Co., Ltd.
- Tokuyama Corporation
- Tosoh Corporation
- Wacker Chemie AG
最近の産業開発事情 タイヤ摩耗低減コンパウンド添加剤市場
- 2026年3月:ハノーバーで開催されたタイヤテクノロジーエキスポ2026において、LANXESSはVulkanox 4060(CCPD)を発表しました。これは6PPDに対するREACH登録済みの初の代替品であり、2026年半ばに商業生産が予定されています。同社はまた、持続可能なRhenodiv BO-3900 Pearls Coolバッチオフ剤と、SVHCフリーのAflux SDシリカ分散促進剤を導入し、複数の添加剤コンプライアンスカテゴリーにわたるポジションを強化しました。
- 2025年10月:デュッセルドルフで開催されたKショーにおいて、ArkemaはLuperox NeatCureを発売しました。これは、完全なSVHC規制コンプライアンスを備えたエラストマーおよびポリマーのより速く安全な硬化のために設計された新世代の配合有機過酸化物グラニュールです。同社は、規制要件の厳格化を主要な設計推進力として挙げました。
グローバルタイヤ摩耗低減コンパウンド添加剤市場レポートの調査範囲
タイヤ摩耗低減コンパウンド添加剤は、トレッド摩耗を低減し、マイクロプラスチック粒子の発生を減少させ、低転がり抵抗、ェットグリップ、長寿命のバランスを最適化するためにゴムポリマーに配合される特殊化学剤です。主要な添加剤には、シランカップリング剤、炭化水素および官能化樹脂、バイオベース補強フィラーが含まれます。
タイヤ摩耗低減コンパウンド添加剤市場は、添加剤タイプ、タイヤタイプ、コンパウンド用途、エンドユーザー産業、地域別にセグメント化されています。添加剤タイプ別では、市場はシリカ添加剤、官能化ポリマー、カップリング剤、加工助剤、その他(ナノ材料、補強樹脂、耐摩耗添加剤、特殊添加剤)にセグメント化されています。タイヤタイプ別では、市場は乗用車用タイヤ、商用車用タイヤ、オフロードタイヤ、二輪・三輪車タイヤ、その他にセグメント化されています。コンパウンド用途別では、市場はトレッドコンパウンド、サイドウォールコンパウンド、インナーライナーコンパウンド、ベルト・カーカスコンパウンド、その他(ビードコンパウンド)にセグメント化されています。エンドユーザー産業別では、市場はOEMタイヤ製造、補修用タイヤ市場、リトレッドおよび修理用途、その他にセグメント化されています。レポートはまた、主要地域の16カ国におけるタイヤ摩耗低減コンパウンド添加剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| シリカ添加剤 |
| 官能化ポリマー |
| カップリング剤 |
| 加工助剤 |
| その他(ナノ材料、補強樹脂、耐摩耗添加剤、特殊添加剤) |
| 乗用車用タイヤ |
| 商用車用タイヤ |
| オフロードタイヤ |
| 二輪・三輪車タイヤ |
| その他 |
| トレッドコンパウンド |
| サイドウォールコンパウンド |
| インナーライナーコンパウンド |
| ベルト・カーカスコンパウンド |
| その他(ビードコンパウンド) |
| OEMタイヤ製造 |
| 補修用タイヤ市場 |
| リトレッドおよび修理用途 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 添加剤タイプ別 | シリカ添加剤 | |
| 官能化ポリマー | ||
| カップリング剤 | ||
| 加工助剤 | ||
| その他(ナノ材料、補強樹脂、耐摩耗添加剤、特殊添加剤) | ||
| タイヤタイプ別 | 乗用車用タイヤ | |
| 商用車用タイヤ | ||
| オフロードタイヤ | ||
| 二輪・三輪車タイヤ | ||
| その他 | ||
| コンパウンド用途別 | トレッドコンパウンド | |
| サイドウォールコンパウンド | ||
| インナーライナーコンパウンド | ||
| ベルト・カーカスコンパウンド | ||
| その他(ビードコンパウンド) | ||
| エンドユーザー産業別 | OEMタイヤ製造 | |
| 補修用タイヤ市場 | ||
| リトレッドおよび修理用途 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
タイヤ摩耗低減コンパウンド添加剤市場の現在の市場規模は?
タイヤ摩耗低減コンパウンド添加剤市場の規模は、2025年の1.69 ビリオン 米ドルから2026年には1.78 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.07%で推移し、2031年までに2.39 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを保持した添加剤タイプはどれですか?
シリカは2025年に41.62%を占めました。これは高分散性シリカがトレッドコンパウンドにおける低転がり抵抗と強力なウェットグリップ性能を支持するためです。官能化ポリマーは、ゴムとフィラーの相互作用を改善し、より高いシリカ充填量を支持するため、2031年にかけてCAGR 7.13%で成長すると予測されています。
これらの添加剤において急速に成長しているタイヤカテゴリーはどれですか?
商用車用タイヤは、バッテリー電気トラックの要件に支えられ、2031年にかけてCAGR 6.91%で成長すると予測されています。タイヤ摩耗低減コンパウンド添加剤市場は、トラックのトレッド摩耗の制御をより困難にする高トルクおよび軸荷重条件に対応しています。
タイヤ摩耗低減においてトレッドコンパウンドが重要な理由は何ですか?
トレッドコンパウンドは2025年に64.37%を占め、路面接触、摩耗、ウェットグリップ、転がり抵抗を制御するため、CAGR 6.72%で成長すると予測されています。