
タイ油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
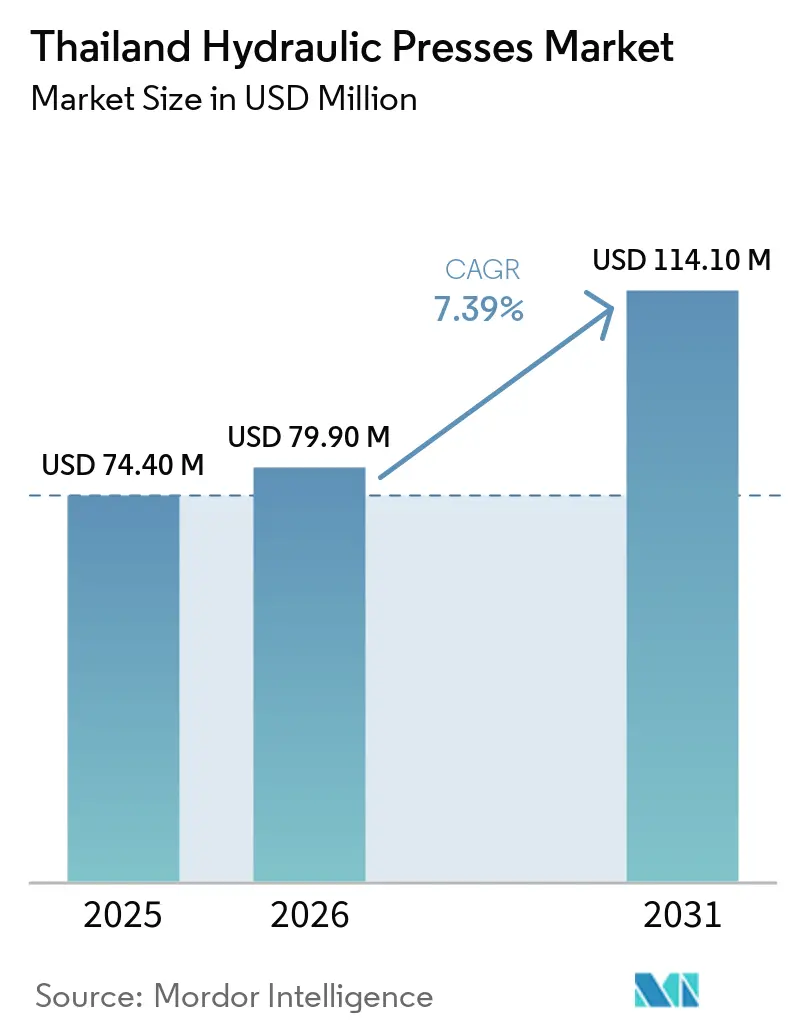
| 基準年の市場規模 (2025) | 74.40 百万米ドル |
| 市場規模 (2026) | 79.90 百万米ドル |
| 市場規模 (2031) | 114.10 百万米ドル |
| Growth Rate (2026 - 2031) | 7.39 % |
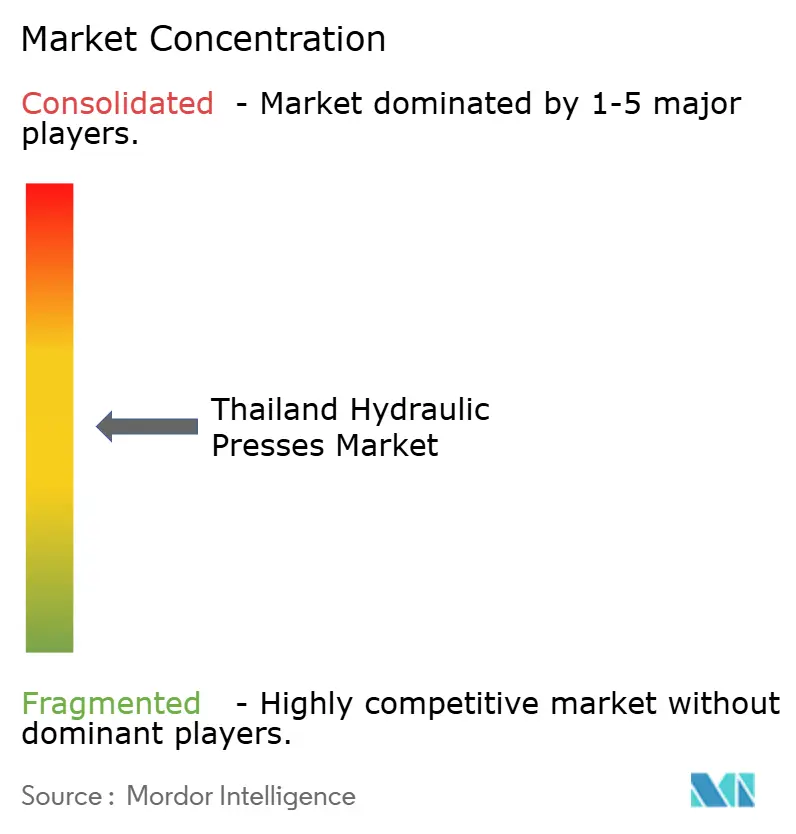
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ油圧プレス市場分析
タイ油圧プレス市場規模は2025年に74.4 ミリオン 米ドルと評価され、2026年の79.9 ミリオン 米ドルから2031年には114.1 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.4%です。
電気自動車、バッテリー、および関連部品への投資は、タイにおける設備購入サイクルの長期化をもたらしています。東部経済回廊における製造活動は、ボディパネル、バッテリーエンクロージャー、および構造部品成形設備への需要を集中させています。サプライヤはまた、エネルギー性能、安全制御、および接続性を向上させるために旧式設備の更新を進めています。より高い精度要件が、深絞り、重量成形、および複合材料を含む用途において油圧システムを有利にしています。同時に、機械式、サーボ式、および電動式設備が軽量成形作業において競合しており、一部の用途では需要を制限しています。
主要レポートのポイント
- フレーム構成別では、Cフレームまたはギャップフレームプレスが2025年のタイ油圧プレス市場シェアの31.5%を占め、四柱式または四コラムプレスは2031年までに7.9%のCAGRで成長すると予測されています。
- トン数別では、101~500トンカテゴリーが2025年のタイ油圧プレス市場規模の34.5%を占め、2,000トン超のプレスは2031年までに8.3%のCAGRで拡大すると予測されています。
- 用途別では、板金成形および深絞りが2025年のタイ油圧プレス市場シェアの28.0%を占め、圧縮成形は2031年までに8.6%のCAGRを記録すると予想されています。
- 最終用途産業別では、自動車および輸送が2025年の市場収益の42.0%を占め、電気・電子は2031年までに7.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ油圧プレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV用バッテリー、ボディ、および 軽量部品成形への投資 | +2.1% | EECコア、ラヨーン、チョンブリー、チャチューンサオ、 および大バンコクへの波及 | 中期(2~4年) |
| xEV生産に向けた 自動車サプライヤーの設備更新 | +1.8% | EECコア、サムットプラカーン、 アユタヤの自動車クラスター | 中期(2~4年) |
| 自動化、ロボティクス、および コネクテッドプレスの採用 | +1.4% | EECおよびバンコク工業地帯 | 中期(2~4年) |
| 航空宇宙、防衛、および 高精度製造への投資 | +1% | ロッブリー、ドンムアン、ラヨーンの 防衛産業地帯 | 長期(4年以上) |
| エネルギー、安全性、制御の老朽化に伴う ブラウンフィールド更新 | +0.8% | 全国規模、EECおよび大バンコクで 早期需要 | 中期(2~4年) |
| 地域の工具・金型・ プロセス検証エコシステムの発展 | +0.6% | EEC、アユタヤ、チェンマイの 工具クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV用バッテリー、ボディ、および軽量部品成形への投資
バッテリーエンクロージャー成形および軽量ボディパネルスタンピングは、東部経済回廊におけるプレスの仕様を変えつつあります。バッテリーケースは深絞りされたアルミニウムまたは高強度鋼製エンクロージャーを必要とします。これらの部品は500~2,000トン範囲のプレスを使用し、多くの従来の車両パネルよりも厳格な平行度を必要とします。タイ投資委員会(BOI)は2026年5月に、牽引モーターおよびパワーコントロール部品向けの490億バーツ(3,700万米ドル)を含む、1,370億バーツ(43.5億米ドル)相当のEV関連プロジェクト198件を承認したと報告しました。これらのプロジェクトは、ボディショップ、バッテリーエンクロージャー、および構造部品プレスへの需要を支えています。精密油圧プラットフォームは、一部の中級代替品よりも一貫してバッテリーモジュール生産の平行度および持続力要件を満たすことができます。
xEV生産に向けた自動車サプライヤーの設備更新
内燃機関車からxEVへの移行は、タイのティア1およびティア2サプライヤーの設備更新を促進してます。EV3.5プログラムの下、以前に電気自動車を輸入していた対象自動車メーカーは、2026年に輸入1台につき国内生産を2台に増やす必要があります。この要件は2027年にさらに厳格化され、地域部品メーカーへの発注が増加します。[1]タイ投資委員会、「EVボードがタイの電気自動車エコシステム強化に向けた政策刷新を承認」、BOIタイ、osos.boi.go.th マツダは2025年に、電動化コンパクトSUV生産に向けたタイ施設のアップグレードに500億バーツ(1,600万米ドル)を投じることを約束しました。したがって、タイ油圧プレス市場は、既存のボディショップが高強度鋼グレード、アルミニウム集約型構造、より大きなダイクッション力、およびクローズドループ力制御のための設備を必要とする際に恩恵を受けます。
自動化、ロボティクス、およびコネクテッドプレスの採用
タイのメーカーは油圧プレスとロボットローディング、センサー、およびコネクテッド制御を組み合わせています。BOIは2026年に、EECにヒューマノイドロボット部品製造拠点を設立する5社の中国ロボティクス企業による1,000億バーツ(3,200万米ドル)超の投資を承認しました。提案された生産には、軽量かつ高強度材料から製造されるロボットフレーム、モーション制御ジョイント、および構造部品が含まれます。国家競争力強化基金もまた、タイの中小製造業者向けに354億バーツ(1,100万米ドル)相当の自動化およびデジタルアップグレードプロジェクト55件を承認しました。コネクテッド油圧システムは、ユーザーがシール交換のスケジュールを立て、計画外のダウンタイムを削減するのに役立ちます。センサー対応設備と地域サービス能力を持つ確立されたサプライヤーは、購買者が運用コストと安全コンプライアンスに注目する中でより有利な立場にあります。
航空宇宙、防衛、および高精度製造への投資
航空宇宙および防衛プログラムは、より精密な成形設備への需要を生み出しています。タイとスウェーデンは2025年8月に、195億バーツ(6,200万米ドル)相当のグリペンE/Fフェーズ1調達協定に署名しました。この協定には、技術移転およびタイの機体部品製造のための1,000億バーツ(31.7億米ドル)超のオフセットパッケージが含まれていました。エアバスもまた、2025年9月に国内メンテナンスおよび構造支援をカバーするタイ航空産業との拡大契約を発表しました。構造フィッティング、スリーブ、球面軸受などの部品は、制御された圧力、精密な平行度、およびドウェル能力を必要とします。資格取得期間は18~36ヶ月に及ぶ場合があり、コミットされた資本が生産需要に転換されるまでに時間がかかります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型プレスシステムに対する 高い資本コストと中小企業向け融資の限界 | -1.4% | 全国規模、特にサムットプラカーン、アユタヤ、 チェンマイの中小企業クラスター | 中期(2~4年) |
| 機械式、サーボ式、電動式 成形技術との競合 | -1.1% | EEC電子機器・EVバッテリーライン、 およびバンコクの精密中小企業 | 中期(2~4年) |
| 油圧、制御、プレス試運転 専門家の不足 | -0.8% | 全国規模、特にEEC 拡張ゾーン | 中期2~4年) |
| 輸入部品、長いリードタイム、 および国境を越えたサービス依存 | -0.6% | EECおよび大バンコク、 特に1,000トン超の設置 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型プレスシステムに対する高い資本コストと中小企業向け融資の限界
大型油圧システムは、中小サプライヤーにとって資金調達が依然として困難です。自動化およびコネクテッド制御を備えた500トンサーボ油圧プレスには、50万米ドル~200万米ドルの資本が必要です。2025年6月5日施行のBOI通知第5/2568号は、対象中小企業の機械設備アップグレードに対する法人所得税免除を、適格投資額の100%で5年間に延長しました。適格要件として、タイ人所有比率51%以上、連結収益5億バーツ(158.6億米ドル)未満、および50万バーツ(1万5,900米ドル)以上の適格投資が必要です。これらの条件を満たさない企業は、より高い更新負担に直面する可能性があります。EECオフィスはまた、5万人のエンジニアおよび技術者の不足を報告しており、高度な設備を配置できない企業にとって資本支出の魅力が低下しています。
機械式、サーボ式、電動式成形技術との競合
機械式、サーボ機械式、および電動式プレスは500トン以下の油圧システムと直接競合しています。ISO 6909:2026は、油圧サーボドライブ、スクリューサーボドライブ、およびベルトスプリングサーボドライブのプレスブレーキを適合生産設備として認定しています。タイの投資促進スケジュールは、油圧設備に対する明確な優遇措置を設けることなく、サーボドライブおよびエネルギー効率の高いプレスシステムを支援しています。電子機器およびバッテリーモジュール組立において、200トン以下のサーボ電動システムは、油圧流体への露出なしに繰り返し可能な力プロファイルを提供できます。したがって、油圧サプライヤーは深絞り、ハイドロフォーミング、高トン数鍛造、およびその他の特殊用途にさらに依存する必要があります。これにより、タイ油圧プレス市場における成長は、代替が困難な構成へとシフトします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:大量スタンピングがCフレームを押し上げ、重量成形が四柱式を牽引
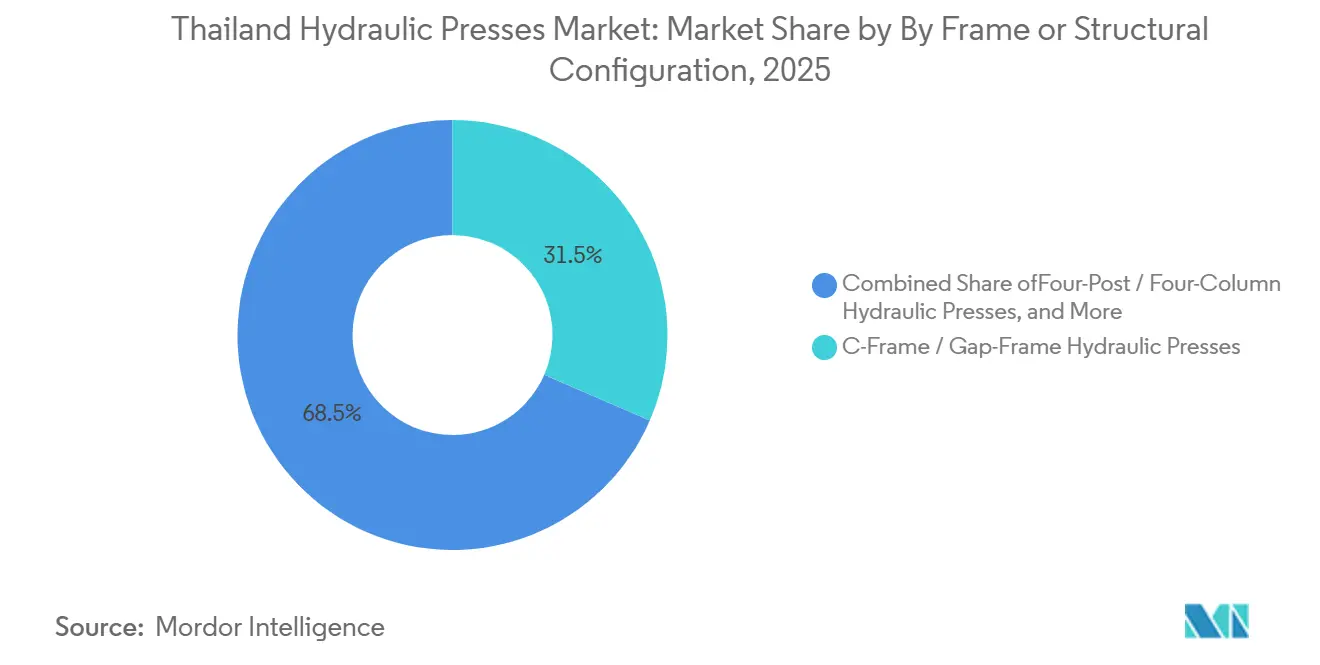
Cフレームまたはギャップフレームプレスは、2025年にタイ油圧プレス市場の31.5%をリードしました。そのコンパクトなフットプリントは、中量自動車サブアセンブリ、電子機器スタンピング、およびティア2ワークショップに適しています。三方向からの工具アクセスも、標準的な工場ベイでの使用を支援します。Hフレーム、ストレートサイド、およびギブガイド設備は、高力ブランキングおよび深絞り時にたわみを制御する必要がある場合に選択されます。
四柱式または四コラムプレスは、2026年から2031年にかけて7.9%のCAGRで成長すると予測されています。均一なプラテン圧力により、大型EVバッテリーエンクロージャーおよび複合材料部品に適しています。また、航空宇宙およびモータースポーツのサプライチェーン向けの炭素繊維部品成形もサポートします。Greensky Powerは2025年6月にEECでのBLDCモーター施設(1億2,000万米ドル)の建設を開始しました。ロータ積層成形および磁性材料圧縮にはこの設備を使用できます。認定されたガーディングおよび制御されたラム平行度は、正式なサプライチェーンにおける調達要件を支援します。
注記: 個別セグメントのシェアはレポート購入後に入手可能


トン数・プレス力別:中間レンジが主導、超高トン数がEVおよび鍛造需要で加速
101~500トンカテゴリーは2025年のタイ油圧プレス市場シェアの34.5%を占めました。この範囲は自動車ティア1およびティア2スタンピングショップの一般的なニーズに合致しています。また、電子機器エンクロージャー成形および一般金属加工もサポートします。構造車両部品、ドアパネル、およびクロスメンバーは、トランスファーおよびプログレッシブダイ操作においてこれらの仕様を使用します。100トン以下のプレスは、メンテナンス、一般加工、および軽量電子機器作業をサポートします。
2,000トン超のプレスは、2026年から2031年にかけて8.3%のCAGRで拡大すると予測されています。バッテリーケースの深絞り、構造アルミニウムダイ鍛造、および圧力容器成形がこの需要を支えています。ANDRITZ Schulerは2026年7月にラヨーンの顧客向けに1,600トン油圧プレスの試運転作業を完了しました。この設置は、重量トン数需要が設置ベース段階に達していることを示しています。エネルギー報告要件もまた、大型施設が可変周波数ポンプ制御を備えたサーボ油圧ドライブを検討することを促しています。
用途・成形プロセス別:板金成形が市場を支え、圧縮成形がEVおよび複合材料需要で加速
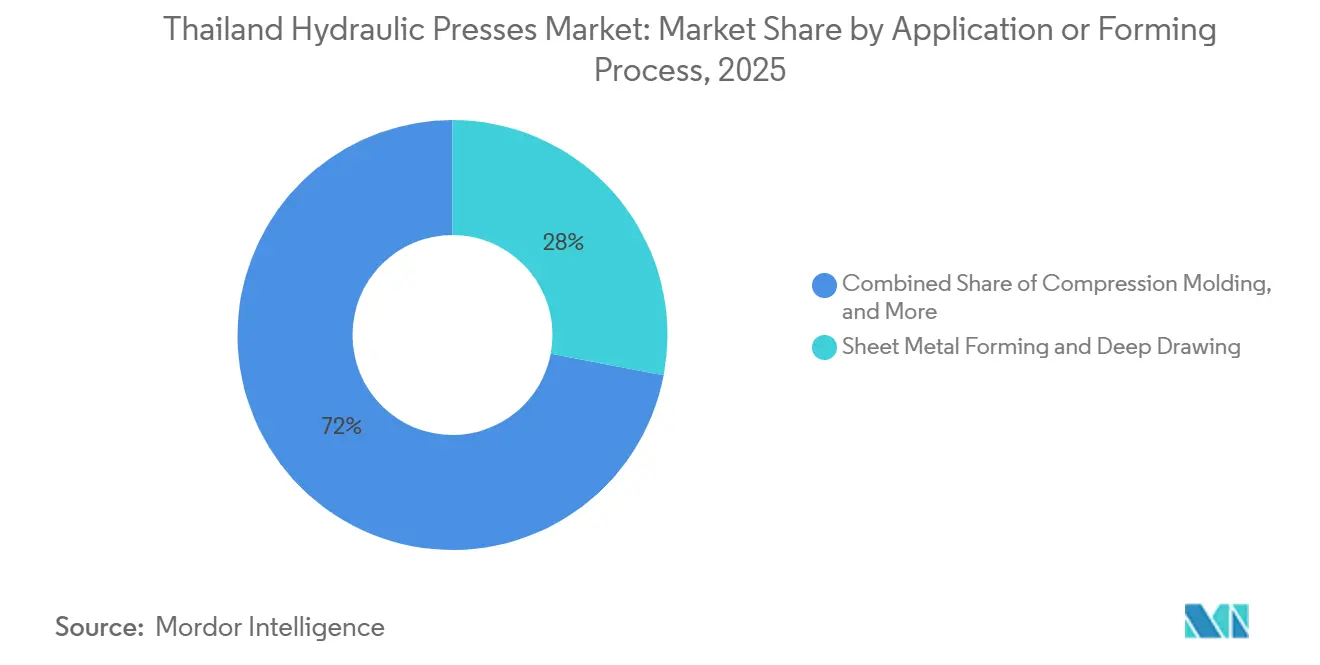
板金成形および深絞りは2025年のタイ油圧プレス市場規模の28%を占めました。自動車サプライヤーはドアスキン、ボディインホワイトパネル、シャシーレール、および構造補強材にこれらのプロセスを使用しています。鍛造は、クランクシャフト、サスペンションナックル、およびパワートレイン部品を生産する高投資施設に集中しています。曲げ、矯正、打ち抜き、ブランキング、コイニング、組立、およびプレスフィッティングは、より広範な中小規模加工ベースにサービスを提供しています。
圧縮成形は2026年から2031年にかけて8.6%のCAGRで成長すると予測されています。ガラス繊維強化および炭素繊維強化ポリマーは、EV車体構造およびバッテリーエンクロージャーリッドにますます使用されています。BOIは2022年から2025年半ばにかけて、2,000億バーツ(63.5億米ドル)超相当の180件超のPCB投資促進申請を報告しました。粉末圧縮およびハイドロフォーミングは、チタン部品および高強度鋼管状構造の特殊用途として残っています。Wabash MPIおよびDORST Technologiesは、圧縮成形および粉末圧縮向けの専用設備を提供しています。
最終用途産業別:自動車が最大シェアを占め、電気・電子が最速成長
自動車および輸送は2025年のタイ油圧プレス市場の42%を占めました。この地位は、日系および中国系OEMボディショップにおける設置成形能力の規模を反映しています。同セクターは9万人超を直接雇用しました。タイはEECの施設全体で2028年までに年間50万台のEVを生産することを目指しています。EV3およびEV3.5プログラムの下、登録済みxEV台数は2025年9月までに23万8,000台に達しました。[2]国際貿易開発研究所、「グローバルサプライチェーン、地政学的圧力下でタイ産業はどのように適応しているか」、ITDタイ、itd.or.th
電気・電子は2026年から2031年にかけて7.5%のCAGRで成長すると予測されています。EECにおけるPCB生産および新たなロボティクス活動は、300トン以下の精密フレーム油圧およびサーボ油圧プレスの購入を支援しています。EECクラスターに関与する5社の中国ロボティクス企業は、1,000億バーツ(3,100万米ドル)超のBOI承認投資を有しています。NXPOは2025年から2029年にかけてスマート電子機器および産業用ロボティクスにおける22万6,423人の高度技能人材の需要を特定しました。購買者はまた、油圧設備の仕様決定において汚染管理、RoHS要件、ISO 9001、およびIATF 16949を考慮します。
地理的分析
東部経済回廊は、タイ油圧プレス市場の主要需要エリアです。チョンブリー、ラヨーン、チャチューンサオには、BYD、長城汽車、長安汽車、SAIC-MGが運営する施設があります。これらのボディショップおよびバッテリー組立ラインは200~2,000トンのプレスを使用しています。この回廊は2023年1月から2026年半ばにかけて、2.6兆バーツ(825.6億米ドル)を超える投資促進申請を受け取りました。これは同期間の全国投資申請の50%を占めました。EECフェーズ2は5年間で5,400億バーツ(171.5億米ドル)を投じます。このプログラムにはEVおよびバッテリー製造向けに1,800億バーツ(57.1億米ドル)が含まれています。タイ油圧プレス市場はこの工場投資の集中から恩恵を受けています。
大バンコクおよび中部地域は第2の需要クラスターを形成しています。サムットプラカーン、パトゥムターニー、ナコーンパトム、アユタヤには確立された日系自動車サプライチェーンがあります。このエリアの多くのプレスは10~25年の経年を有しています。これにより、エネルギー、安全性、および制御のアップグレードに向けた更新需要が生まれています。1,000kW超を使用する工場は、DEDEへのエネルギー管理報告が義務付けられた指定工場です。EGATおよびDEDEは2025年3月に、機械のエネルギー効率ラベリング作業を統合する協定に署名しました。[3]タイ発電公社、「DEDEとEGATが国家エネルギー効率ラベル基準を設定」、EGAT、egat.co.th
タイ北部のランプーンおよびチェンマイには電子機器および精密部品の活動があります。これらの場所は200トン以下の軽量フレームプレスへの需要を生み出しています。南部およびその他の地方ゾーンは、ゴム加工および食品加工設備製造に関連した需要シェアが小さくなっています。地域BOIインセンティブは、バンコクおよびEEC以外の物流・インフラ制約を部分的に相殺できます。コネクテッドプレスシステムおよびIIoTレトロフィットは、これらの地域ではまだ普及が進んでません。地方サービスネットワークは、タイ油圧プレス市場における時間をかけた広範な普及を支援できる可能性があります。
競合環境
タイ油圧プレス市場は中程度に分散しています。欧州および日本のサプライヤーは、プレミアム金属加工、航空宇宙、および精密用途において活発です。中国メーカーは自動車および中間レンジ用途において数量を拡大しています。この分割は、精度、サービス、設備価格、および設置サポートに対する異なる要件を反映しています。ANDRITZ SchulerはEECにおいて目立つサービスおよび設置プレゼンスを有しています。同社のラヨーン試運転プロジェクトは2026年7月に1,600トン油圧プレスを含みました。Komatsu Industriesはタイでサーボおよび油圧設備を販売しています。その地位は、中国の競合他社が価格で競争する中、日本の品質期待に依存しています。
Matsuki Thailand、MEC Machinery、Komatsu Industries Thailand、Kulawat Engineering、Vorawut Hydraulic、およびSanshin High Technologyは地域プロバイダーの一部です。これらは設置速度、地域部品の入手可能性、地域価格設定、および修理能力を通じて競争しています。Vorawut Hydraulicは油圧パワーユニットのサービスおよび修理を通じて設置ベースにサービスを提供しています。Yangli GroupおよびJIER Machine-Tool Groupは200~500トンカテゴリーで強力に競争しています。これらの機械は促進された製造活動の下で関税軽減の資格を得ることができます。[4]タイ投資委員会、「事業カテゴリー別促進対象活動、機械、自動車、電気機器および電子産業」、BOIタイ、boi.go.th これにより一般加工において価格圧力が生じます。購買者は依然として設置、工具、試運転、および継続的なメンテナンスのためのサプライヤーサポートを必要としています。
タイ油圧プレス市場には、大バンコクおよびタイ中部においてエネルギー効率の高いサーボ油圧レトロフィットの機会があります。ロボットローディング、金型交換、およびコネクテッド制御を備えたターンキープレスセルは、中小サプライヤーに関連しています。ISO 16092-3の安全コンプライアンスは、自動車および航空宇宙調達においてますます重要になっています。これにより、認定されたガーディングおよび制御された操作を提供するサプライヤーが有利になる可能性があります。産業用接続性、メンテナンス分析、およびエネルギー監視は、購買者の注目をサービス能力へとシフトさせています。地域技術チームを持つ企業は、これらの要件により直接対応できます。タイ油圧プレス産業は、設備価格だけでなく、設置サポートおよびライフサイクルサービスによって差別化されたままです。
タイ油圧プレス産業のリーダー企業
ANDRITZ Schuler Group
Komatsu Industries Corp.
Yangli Group
JIER Machine-Tool Group Co., Ltd.
SIEMPELKAMP Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:ANDRITZ Schulerのタイサービスチームは、ラヨーンの新規顧客向けに1,600トン油圧プレスのリギング、組立を完了し、試運転を開始しました。これにより、EECの最もプレス密度の高い工業地帯の一つへの同社の設置ベースのフットプリントが拡大しました。
- 2026年6月:BOIは、Minebea Mitsumi Groupによるロッブリーの精密航空機部品製造施設へのBOI支援投資を承認しました。これはエアバスおよびボーイングのプラットフォーム向けのボール、レースブッシュ、球面軸受、ボルト、スリーブなどの高精度飛行推進および構造部品を対象とし、油圧プレスおよび精密成形設備を必要とします。
- 2025年5月:長安汽車がラヨーンに初の国際NEV製造拠点での生産を開始しました。1,000億バーツ(3,200万米ドル)を投資し、ボディショップ、塗装ショップ、パワートレインワークショップ、およびバッテリー組立操業を組み込んだ施設です。
- 2025年3月:EGATおよびDEDEは、EGATの省エネラベルNo.5とDEDEの機械および高効率産業設備向けエネルギー効率ラベルの統合を検討する協力協定に署名しました。目的は、指定工場のプレスシステムのエネルギー性能基準を厳格化する単一の国家基準を確立することです。


タイ油圧プレス市場レポートの範囲
| Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス |
| 四柱式・四コラム油圧プレス |
| 二柱式・コラム油圧プレス |
| 卓上型・ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げおよび矯正 |
| 打ち抜き、ブランキング、およびコイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組立、プレスフィッティング、および一般プレス加工 |
| その他の特殊用途 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および一般製造 |
| 電気・電子 |
| プラスチック、ゴム、および複合材料 |
| 建設および重機 |
| エネルギーおよび電力設備 |
| 鉄道および海洋 |
| 粉末冶金、セラミックス、および先進材料 |
| その他の最終用途産業 |
| フレーム・構造構成別 | Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス | |
| 四柱式・四コラム油圧プレス | |
| 二柱式・コラム油圧プレス | |
| 卓上型・ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数・プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げおよび矯正 | |
| 打ち抜き、ブランキング、およびコイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組立、プレスフィッティング、および一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車および輸送 |
| 航空宇宙および防衛 | |
| 産業機械および一般製造 | |
| 電気・電子 | |
| プラスチック、ゴム、および複合材料 | |
| 建設および重機 | |
| エネルギーおよび電力設備 | |
| 鉄道および海洋 | |
| 粉末冶金、セラミックス、および先進材料 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
タイにおける油圧プレスの予測は?
タイ油圧プレス市場は2026年の79.9 ミリオン 米ドルから2031年には114.1 ミリオン 米ドルに、7.4%のCAGRで増加すると予測されています。EV、バッテリー、および自動車への投資は、本レポートに記載された設備見通しの中心です。
タイでどのプレス構成が需要をリードしていますか?
Cフレームまたはギャップフレーム設備が2025年に31.5%でリードし、自動車サブアセンブリおよび電子機器スタンピング要件に支えられています。四柱式または四コラムプレスは、より大型のバッテリーおよび複合材料部品をサポートするため、より速く成長すると予想されています。
どのトン数カテゴリーが最も速く成長していますか?
2,000トン超のプレスは2031年までに8.3%のCAGRで成長すると予測されています。バッテリーケース深絞り、構造アルミニウムダイ鍛造、および圧力容器成形がこのカテゴリーの需要エリアとして挙げられています。
どの用途が設備購入を支えていますか?
板金成形および深絞りが2025年に28%でリードし、圧縮成形は8.6%のCAGRで成長すると予測されています。これらのプロセスは車両パネル、構造部品、複合材料、および特殊生産ニーズを支えています。
どの最終用途セクターが最大の需要を持っていますか?
自動車および輸送が2025年に42%を占め、電気・電子は7.5%のCAGRで最速成長の最終用途となると予想されています。電子機器需要はPCB生産およびEECにおける拡大するロボティクス活動に関連しています。
東部経済回廊が重要な理由は何ですか?
この回廊はEV、バッテリーおよび部品製造に集中しています。この集中は、ボディショップ、バッテリーエンクロージャー、および精密成形システムへの需要と、それらを運用するために必要な地域サービスを支えています。
最終更新日:



