
タイのビーチホテル・リゾート市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
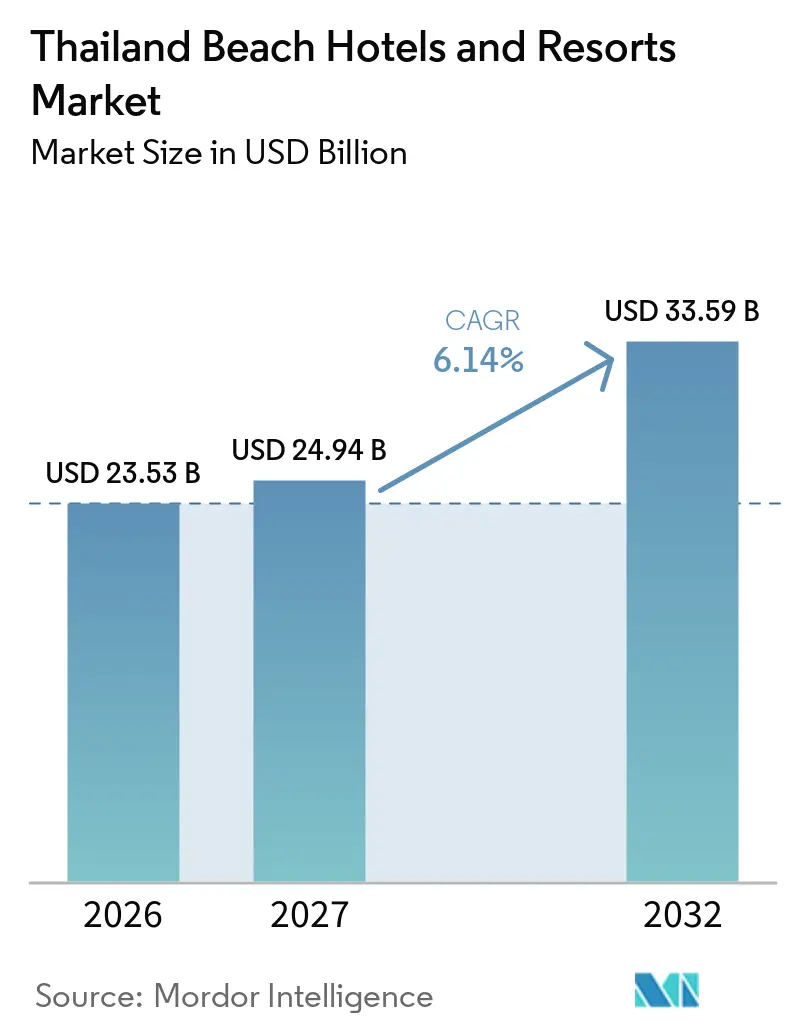
| 基準年の市場規模 (2026) | 23.53 十億米ドル |
| 市場規模 (2027) | 24.94 十億米ドル |
| 市場規模 (2032) | 33.59 十億米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
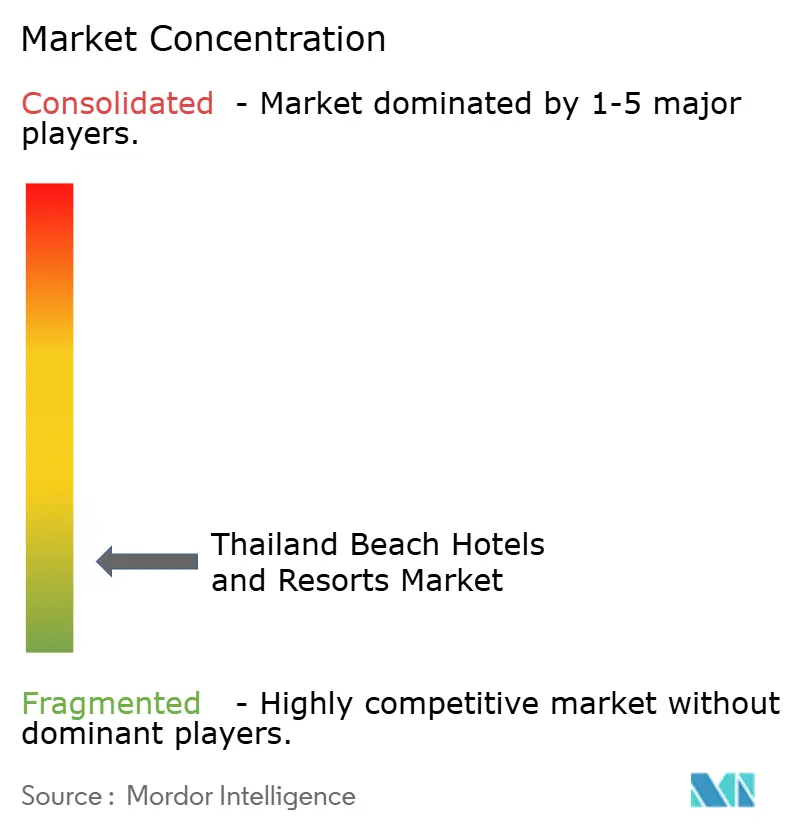
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのビーチホテル・リゾート市場分析
タイのビーチホテル・リゾート市場規模は2026年に23.53 ビリオン 米ドルと評価されており、2027年の24.94 ビリオン 米ドルから2032年には33.59 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)においてCAGR 6.14%で成長する見込みです。タイのビーチホテル・リゾート市場は、長期滞在、ゲスト消費単価の上昇、レジャー・ウェルネス・ダイニング・地域体験を組み合わせた宿泊施設へとシフトしています。タイは2025年に2.70 トリリオン タイバーツ(86.6 ビリオン 米ドル)の観光収入を獲得し、国内旅行は2.7%増の2億2,237万件、国際来訪者数は7.2%減の3,297万人となり、沿岸施設にとって国内外需要のバランスが重要になっています。このパターンにより、インド、中東、西欧などの高成長・高消費旅行者市場の重要性が高まっており、これらの旅行者はビーチバケーション、ウェディング、ウェルネス滞在を予約することが多い。オペレーターはそのため、サービス品質、ゲストとの直接関係、高い来訪者数のみに依存せず客室単価を維持できる商品に一層の重点を置いています。タイのビーチホテル・リゾート市場はまた、無許可賃貸、季節的需要、より厳格な沿岸規制による圧力にもさらされており、これらは強固なコンプライアンス・流通・財務能力を持つ許認可オペレーターに有利に働きます。
レポートの主要なポイント
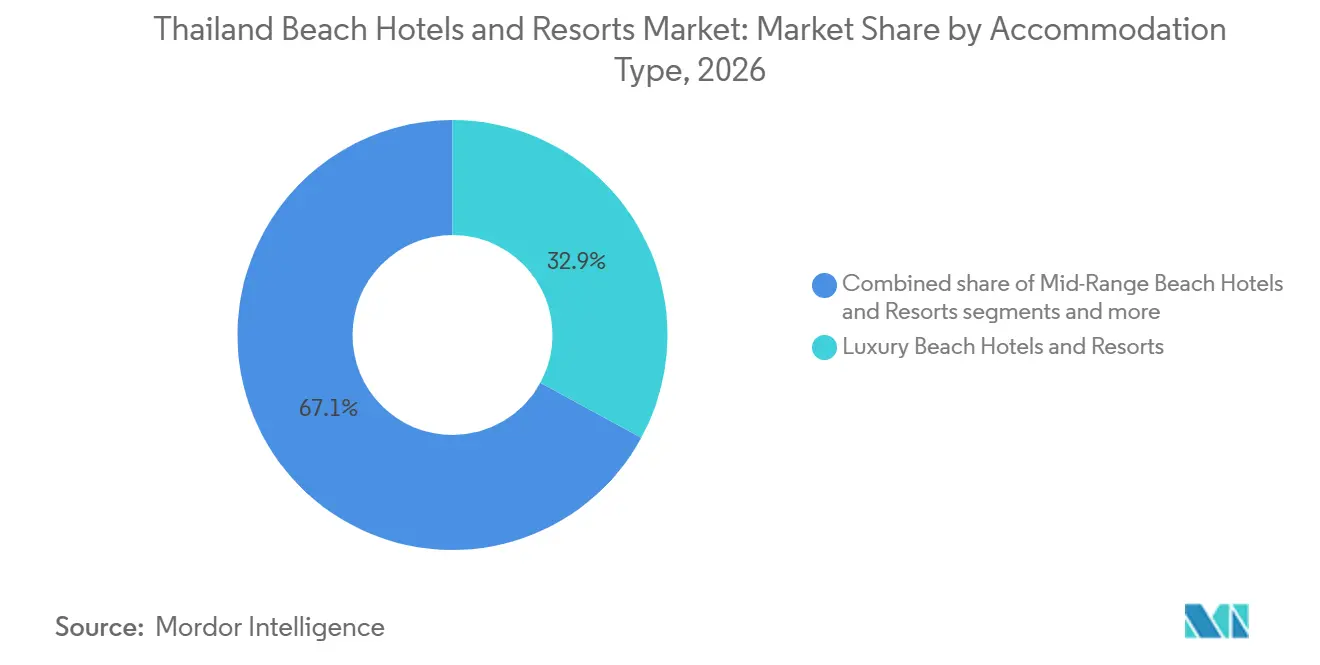
- 宿泊タイプ別では、ラグジュアリービーチホテル・リゾートが2026年のタイのビーチホテル・リゾート市場シェアの32.94%を占め、エコリゾートおよびリジェネラティブビーチリゾートは2032年までCAGR 6.94%で成長すると予測されています。
- 予約チャネル別では、オンライン旅行代理店が2026年のタイのビーチホテル・リゾート市場シェアの40.72%を占め、ダイレクト予約チャネルは2032年までCAGR 7.24%で成長すると予測れています。
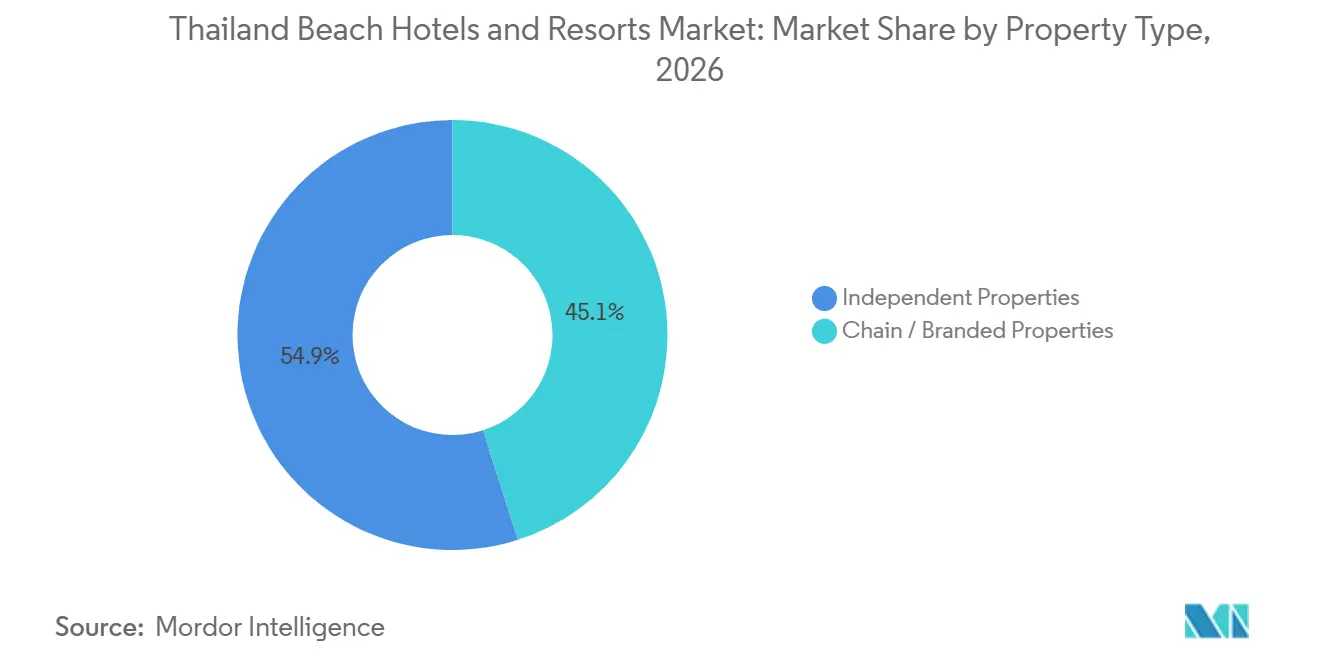
- 施設タイプ別では、独立系施設が2026年のタイのビーチホテル・リゾート市場シェアの54.93%を占め、チェーン/ブランド系施設は2032年までCAGR 7.41%で成長すると予測されています。
- 観光タイプ別では、国際観光が2026年のタイのビーチホテル・リゾート市場シェアの62.84%を占め、国内観光は2032年までCAGR 7.82%で成長すると予測されています。
- 地域別では、タイ南部アンダマン海岸が2026年のタイのビーチホテル・リゾート市場シェアの42.81%を占め、タイ南部タイランド湾岸は2032年までCAGR 7.93%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
タイのビーチホテル・リゾート市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRに対する影響(概算)% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 国際来訪者数の回復と多様化 | +1.8% | アンダマン海岸およびタイランド湾がコアで、タイ東部およびその他沿岸地域への波及あり | 短期(2年以内) |
| 沿岸滞在のプレミアム化と体験型ホスピタリティ | +1.3% | グローバル、プーケット、コサムイ、クラビで最も高関連性 | 中期(2〜4年) |
| 統合型リゾートの拡大 | +0.8% | プーケット・バンタオ、コサムイ北岸、クラビ・アオナン | 中期(2〜4年) |
| モバイル・OTA・ダイレクト予約の成長 | +0.7% | グローバル、プーケットおよびバンコク近郊ビーチ目的地でコンバージョン関連性が最も高い | 短期(2年以内) |
| ウェディング・ウェルネス・島巡り・ファミリーホリデー需要の増加 | +0.6% | タイ南部タイランド湾岸およびアンダマン海岸、インドおよびイギリスからの旅行者が支える | 中期(2〜4年) |
| 接続性に支えられたホテル投資とアップグレード | +0.5% | プーケット、クラビ、パタヤ、ホアヒン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国際来訪者数の回復と多様化
タイは2025年に3,297万人の国際来訪者を記録し、前年比7.23%減となりました。しかし、来訪者構成の変化がビーチリゾートの需要に影響を与えています。インドは2025年に249万件の来訪者と938.6 ビリオン タイバーツ(2.98 ビリオン 米ドル)の観光収入をもたらし、観光スポーツ省は消費額が22.61%増加したと報告しました。このトレンドはタのビーチホテル・リゾート市場の需要基盤を多様化させ、単一の発地市場からの大型グループツアーへの依存を低減させました。インドの旅行者はデスティネーションウェディング、ファミリーバケーション、ラグジュアリー滞在、近距離国際旅行の需要から、プーケット、クラビ、コサムイとの関連性が特に高かった。タイの2026年目標である3,670万人の国際来訪者および2.78 トリリオン タイバーツ(88.3 ビリオン 米ドル)の観光収入は、西欧、インド、ロシア、中東、中国からの需要に依存しています[1]。パーソナライズされたサービス、柔軟なファミリー宿泊施設、信頼性の高いウェディングまたはウェルネスパッケージを提供する施設は、この多様な来訪者構成に対応するうえで利な立場にありました。
沿岸滞在のプレミアム化と体験型ホスピタリティ
プライバシー、ウェルネス、ダイニング、独自のリゾート環境に対してゲストが対価を支払うようになる中、沿岸滞在はタイのビーチホテル・リゾート市場においてますます中心的な役割を担っています。ラグジュアリーおよびアッパーアップスケール施設は、プライベートヴィラ、テーラーメイドのアクティビティ、高い接客水準を提供することで高い客室単価を確保できます。国際ホテルグループの開発パイプラインには、プーケットおよびコサムイにおけるラグジュアリーリゾートのコンセプトが引き続き含まれています。このトレンドは、ラグジュアリーリゾートと主に客室単価で競争する施設との間の格差を広げています。インドからのグループを含むデスティネーションウェディングのグループもこのポジショニングを支えており、イベント予算には宿泊、飲食、式場、延長滞在が含まれる場合があります。オペレーターは、ビーチロケーションを客室単体ではなく完結した滞在として位置づける場合に、最の商業的メリットを得られます。
統合型リゾートの拡大
統合型リゾートは、宿泊にダイニング、ウェルネス、イベントスペース、マリンアクティビティ、エンターテインメントを組み合わせ、ゲストが客室代金を超えた消費をするよう促します。このモデルは、施設内での消費機会を創出することでタイのビーチホテル・リゾート市場を支えることができます。2025年1月、ONYX Hospitality Groupは、2024年11月18日に締結された合意に基づき、カタビーチにEQプーケットを開発するためEquatorial Groupとの合弁事業を発表しました。2026年5月時点で、プロジェクトの総投資額は約28 ビリオン タイバーツ(88.9 ミリオン 米ドル)で、プールヴィラ、スイート、ゲストルームを含む約170室が計画されています[2]。リゾートは丘の上からの眺望と直接ビーチアクセスを組み合わせ、2028年第2四半期のオープンが見込まれています。ウェルネスツーリズムは補完的な機会を提供しており、タイ観光庁の資料によると、健康・ウェルネス旅行者は1回の旅行で約100,000 タイバーツ(約3,175 米ドル)を消費します。リゾートは、ウェルネスプログラム、フィットネス施設、食体験、地域に根ざしたアクティビティを通じてこの需要を獲得できる可能性があります。このような戦略は、目的地とオペレーターが複数のサービスを継続的に提供するためのスペース、インフラ、投資能力を持つ場合に最も実現可能です。
モバイル・OTA・ダイレクト予約の成長
デジタルによる発見は、多くの旅行者が予約前にオンラインで沿岸目的地、客室タイプ、価格を比較するため、タイのビーチホテル・リゾート市場への主要な入口となっています。オンライン旅行代理店は、国際旅行者に幅広いリーチ、検索ツール、予約の安心感を提供するため、最大のチャネルシェアを保持しています。しかし、ホテルグループがゲストデータ、コミュニケーション、手数料コストに対するより大きな管理を追求するにつれ、ダイレクト予約は急速に成長しています。Minor Hotelsは2025年に、ロイヤルティエンゲージメントを統合しダイレクト予約を支援するため、Anantara、Avani、NH Hotelsを含む8つのホテルブランドにわたる統一アプリ戦略を発表しました。この戦略は、同等のテクノロジープラットフォームとロイヤルティデータベースを持たない小規模な独立系リゾートに課題をもたらす可能性があります。国際旅行者に対しては、リゾートはコアのリゾート商品を変えることなく、明確なモバイル予約体験、ローカライズされた決済オプション、ウェディングやファミリーに関する問い合わせへの迅速な対応を通じてダイレクトコンバージョンを向上させることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRに対する影響(概算)% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 季節的な需要変動 | -0.6% | アンダマン海岸、タイランド湾の異なる季節性が一部相殺をもたらす | 短期(2年以内) |
| 国際観光の低迷へのエクスポージャー | -0.5% | グローバル、国際依存度の高さからプーケットとパタヤが最も影響を受けやすい | 中期(2〜4年) |
| ヴィラ・コンドミニアム・レンタル・無許可宿泊施設との競争 | -0.5% | プーケット、コサムイ、コパンガン、コタオ、パタヤ | 中期(2〜4年) |
| 環境規制、沿岸規制、インフラへの圧力 | -0.4% | コサムイ、コパンガン、コタオ、プーケット沿岸地域、クラビのバッファーゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
季節的な需要変動
季節的需要は、客室需要、稼働率、ゲスト消費が月ごとに大きく変動するため、ビーチホテルにとって運営上の課題となっています。アンダマン海岸は5月から10月にモンスーンシーズンを迎えますが、タイランド湾は異なる降水パターンを持ち、ポートフォリオのバランスをもたらします。タイのビーチホテル・リゾート市場は、オフピーク期間において柔軟なスタッフ配置、価格設定、プロモーョン戦略を必要とします。国内観光は稼働率の基盤を提供しており、タイは2025年に2億2,237万件の国内旅行を記録しました[3]。国内旅行者は旅行日程に近づいてから予約し、パッケージオファーに反応する傾向があるため、沿岸オペレーターには効果的な料金管理が不可欠です。アンダマンとタイランド湾の両地域に施設を持つリゾートは、単一目的地オペレーターよりも異なるピークシーズンをより効果的に活用できます。
国際観光の低迷へのエクスポージャー
インバウンド観光はタイのビーチホテル・リゾート市場にとって引き続き重要であり、国際観光は2026年の市場価値の62.84%を占めています。タイは2025年に国際来訪者数が7.23%減少し、沿岸施設の需要ショックへのエクスポージャーが浮き彫りになりました。中国からの来訪者は447万人に減少し、グループツアー需要に依存する施設のリスクをさらに示しまた。プーケットとパタヤは海外レジャー旅行者への依存度が高いため、特にエクスポージャーが大きい可能性があります。インド、ロシア、欧州、中東にわたる需要の多様化はこのリスクを軽減できますが、完全に排除することはできません。オペレーターは、発地市場の多様化、国内向けオファリング、国際需要が弱い時期に単価の質を守る商品を組み合わせた戦略が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
国際観光は2026年のタイのビーチホテル・リゾート市場価値の62.84%を占めました。需要にはレジャー旅行、ファミリーホリデー、ウェディング、ウェルネスツーリズムが含まれます。タイは2023年から2024年の間に1,200件を超えるインドのウェディングを受け入れ、1件あたりの予算は1,000万タイバーツ(0.32 ミリオン 米ドル)から2,000万タイバーツ(0.64 ミリオン 米ドル)でした。タイ観光庁は、ウェルネス旅行者の1人1回の旅行当たりの平均消費額が100,259タイバーツ(3,183.48 米ドル)であったと報告しました。これらのセグメントにより、リゾートはスパ施設、ダイニング、セレモニー、精選されたアクィビティと宿泊をバンドルし、客室予約を超えた収益を生み出すことができます。
デジタルによる発見と予約の利便性がリゾート選択に影響を与えており、オンライン流通とゲストとの直接的なエンゲージメントが重要になっています。Minor Hotelsは2025年に40件のホテル契約とマスター契約を締結し、統一されたGHA DISCOVERYロイヤルティプラットフォームを強調しました。ビーチリゾートは、モバイルフレンドリーな予約プラットフォーム、透明性のあるファミリーおよびイベントパッケージ、迅速な問い合わせ対応を通じて同様のアプローチを採用できます。アメニティ、ダイニングオプション、安全対策、ウェルネスオファリングに関する明確な情報は、予約の摩擦を減らし、旅行者のリサーチを予約に転換することができます。
ホスピタリティパフォーマンス・インテリジェンス
タイのビーチリゾートのパフォーマンスは、来訪者数だけでなく旅行者消費にもますます依存するようになっています。2025年に観光収入は2.70 トリリオン タイバーツ(86.6 ビリオン 米ドル)に達し、インド旅行者は938.6 ビリオン タイバーツ(2.98 ビリオン 米ドル)を生み出しました。これらのトレンドにより、リゾートはファミリーホリデー、ウェディング、ウェルネス滞在、ダイニング体験をターゲットとし、客室単価を超えたゲスト総消費額を増加させる機会が創出されました。
季節性は引き続きタイの沿岸目的地全体の稼働率と価格設定を形成しています。国内旅行は2025年に2億2,237万件(前年比2.70%増)に達し、1.17 トリリオン タイバーツ(37.1 ビリオン 米ドル)(前年比3.69%増)の収入を生み出し、均衡力として機能しました。国際来訪者数は7.23%減少しました。リゾートは、軟調な時期に国内向けオファーを活用し、来訪者数が16.82%増加したインドなどの成長市場を含む国際需要の多様化により、特定の発地市場への依存を低減できます。
セグメント分析
宿泊タイプ別:ラグジュアリーが収益を牽引し、エコ形態が需要を再形成
ラグジュアリービーチホテル・リゾートは2026年のタイのビーチホテル・リゾート市場の32.94%を占めました。プライベートヴィラ、オーシャンフロントロケーション、ウェルネス施設、高品質なダイニング、パーソナライズされたサービスを通じて、国際需要がセグメントを牽引しています。ラグジュアリーオペレーターは、イベントスペースとより大きな宿泊スペースを必要とする国際的なウェディンググループや富裕層ファミリーを惹きつけます。Hiltonは当初、2026年6月にソンタノートビーチにHilton系タペストリーコレクションの「ニバタ コサムイ」(55室)を開業する予定でしたが、予約は2026年11月から受け付けています。このプロジェクトは、小規模で地域的な独自性を持つ沿岸リゾートの拡大を反映しており、ミッドレンジ施設は国際的なブランドのアップスケールホテルとオルタナティブ宿泊施設との競争に直面しています。
エコリゾートおよびリジェネラティブビーチリゾートは2032年までCAGR 6.94%で成長すると予測されています。プーケットのGSTCデスティネーション評価は環境持続可能性を5点中1.43点と評価し、最も弱い柱であり中程度のリスク領域として、より強固な来訪者管理、環境保護、資源管理の必要性を浮き彫りにしています[4]。2026年6月、Outriggerはタイの3つのビーチフロントリゾートでグリーンキー認証を取得しました。バジェット、ブティック、ライフスタイル形態は引き続き国内、バックパッカー、デザイン志向、ロケーション重視の需要に応えています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
予約チャネル別:OTAがシェアをリードし、ダイレクト予約がマージンを獲得
オンライン旅行代理店(OTA)は2026年のタイのビーチホテル・リゾート市場規模の40.72%を占めました。OTAは、国際旅行者が沿岸施設を選択する前に料金、レビュー、ロケーション、客室タイプを比較するのに役立ちます。OTAは、大規模なマーケティング予算やグローバルロイヤルティプログラムを持たない独立系リゾートにとって特に重要です。しかし、手数料は予約ごとの純客室収益を低下させます。したがって、ホテルはOTAを認知度向上に活用しつつ、リピートゲストや高価値問い合わせに対しては直接ウェブサイトを強化するなど、チャネルミックスを管理する必要があります。
ダイレクト予約チャネルは、予約エンジン、ロイヤルティプログラム、ダイレクト限定パッケージ、ホテルアプリケーションへの投資に支えられ、2032年までCAGR 7.24%で成長すると予測されています。Minor Hotelsの統一アプリ戦略は、複数ブランドにわたるリピート予約を促進します。ダイレクトチャネルは、客室定員ポリシー、ウェディングサービス、ファミリー施設、食事オプション、ゲストサポートを明確に伝えることで国際旅行者を支援できます。コーポレートおよびトラベルマネジメント会社の予約は、パタヤやプーケットを含むミーティングとイベントの活動がある目的地で引き続き関連性があります。オフラインの旅行代理店もパッケージ化されたビーチホリデーや複雑なグループ手配の支援を求める旅行者をサポートしています。
施設タイプ別:独立系のスケールがブランドの流通と交差
独立系施設は2026年のタイのビーチホテル・リゾート市場の54.93%を占めました。このシェアは、タイの海岸線に沿ったファミリー経営のリゾート、地域のホスピタリティビジネス、ブティック施設の確立された存在を反映しています。これらの施設は、標準化されたブランドでは再現できない地域料理、コミュニティとのつながり、柔軟なサービス、独自のデザインを提供しています。しかし、国際旅行者がブランド認知度、ロイヤルティプログラム、テクノロジープラットフォームをますます重視するようになっているため、限られた流通が課題となっています。インドや長距離市場からの国際旅行者は、グループ旅行、ウェディング、ファミリー滞在にあたり、なじみのあるブランドを好む場合があります。独立系リゾートは、地域体験、サービス品質、ゲストとの直接関係を通じてその地位を維持することができます。
チェーン/ブランド系施設は2032年までCAGR 7.41%で成長すると予測されています。国際ホテルグループは経営委託契約やフランチャイズ契約を活用し、地域オーナーがブランドシステムへのアクセスを享受しながら不動産の所有権を保持できるようにしています。2025年8月、IHGはプーケット初のvocoブランド施設となる175室のvoco プーケット バンタオに関する契約を締結し、2029年オープン予定で、タイにおけるグループの拡大を支援しています。Accorの2026年パイプラインには、MGalleryコレクションの下でNavera PhuketとKamaliss MontAzure Phuketが含まれており、ブランド系ラグジュアリー沿岸宿泊施設への継続的な投資を反映しています。上位セグメント、特に主要目的地においてブランド系の選択肢が増加しており、認知度は向上していますが、流通が限られた地域所有リゾートとの競争が激化しています。
観光タイプ別:国際観光が収益をリードし、国内観光の成長が加速
国際観光は2026年のタイのビーチホテル・リゾート市場規模の62.84%を占めました。インバウンド旅行者は通常、より長いバケーションを予約し、宿泊、飲食、アクティビティ、ウェルネスサービス、地域交通に消費します。観光スポーツ省は、インドからの249万人の来訪者が2025年に938.6 ビリオン タイバーツ(2.98 ビリオン 米ドル)を生み出し、インドのタイ旅行者経済における重要性を示したと報告しました。インドなどの高成長発地市場は、ファミリー、カップル、ウェディンググループ、ラグジュアリー旅行者を送り込み、施設が東アジア発地市場への依存を低減するのに役立っています。しかし、国際観光はオペレーターを航空接続の変化、経済状況、目的地イメージの変化にさらします。
国内観光は2032年までCAGR 7.82%で成長すると予測されています。タイ居住者は2025年に2億2,237万件の国内旅行を行い、ビーチリゾートに国際ピークシーズン以外の需要をもたらしました。国内ゲストは週末滞在、学校休暇旅行、バンコクその他の都市部からの短期沿岸休暇を支えています。このセグメントは、国際需要が弱まったり、悪天候が海外予約に影響を与えたりした場合に客室を埋めることができます。オペレーターは、国際ゲストとのポジショニングを維持しながら国内料金とパッケージを設定する必要があります。国内需要の急成長は、需要計画における地域のロイヤルティ、アクセスしやすい交通手段、リピー訪問の重要性を浮き彫りにしています。
地理的分析
タイ南部アンダマン海岸は2026年のタイのビーチホテル・リゾート市場の42.81%を占めました。プーケット、クラビ、カオラックは国際航空アクセス、ビーチ、島のエクスカーション、多様な宿泊施設に支えられた主要ビーチリゾートコリドーを形成しています。プーケットはラグジュアリー、ウェディング、ファミリー旅行を求めるインドからの訪問者を含む国際来訪者を惹きつけ、クラビは自然志向の沿岸体験を提供しています。グローバルブランドと地域オペレーターが様々な価格帯に対応していますが、季節的な天候や国際需要の変化にもかかわらず、古い中堅市場施設には競争上の課題があります。確立されたインフラと供給がこの地域を支えています。
タイ南部タイランド湾岸は2032年までCAGR 7.93%で成長すると予測されています。コサムイ、コパンガン、コタオは独自のアイデンティティと気候パターンから恩恵を受けています。コサムイはラグジュアリー、ウェルネス、小規模ウェディング、欧州の長期滞在旅行者を惹きつけいます。Hiltonの55室のニバタ コサムイは2026年11月のオープン予定です。2025年5月に導入された環境規制がこれらの島々の感受性の高い地域での開発を制限しています。
タイ東部は南部クラスターを超えて市場を広げています。パタヤはビーチレジャー、イベント、エンターテインメント、バンコクへの近さから恩恵を受けています。Marriottは2025年6月にジョムティエンビーチにブランド系リゾートをオープンしました。ホアヒン、チャアム、コサメット、コーチャーン、その他の小規模なビーチタウンは国内および混雑の少ない旅行需要に対応しています。
ホスピタリティ供給・開発インテリジェンス
タイのビーチリゾートのパイプラインは、ブランド系ラグジュアリーおよびアップスケールライフスタイル施設にシフトしています。ONYX Hospitality GroupはEQプーケットの開発計画を約170室に改訂し、28 ビリオン タイバーツ(88.9 ミリオン 米ドル)の投資と2028年第2四半期のオープンを見込んでいます。IHGもまた175室のvoco プーケット バンタオに契約を締結し、2029年のオープンを予定していま。これらのプロジェクトは差別化された沿岸宿泊施設への継続的な投資を反映していますが、段階的な供給はインベントリを同時ではなく数年かけて追加するものとなります。
拡大はより厳格な環境・インフラ上の制約に直面しています。タイの2025年の沿岸ゾーニング改訂により、コサムイ、コパンガン、コタオにわたるビーチフロント開発、丘側建設、廃水管理、保護区域に関する制限が導入されました。これらの要件はコンプライアンスと開発コストを増加させますが、リゾート需要を支える自然資産を保全できる可能性があります。投資家は供給過剰を軽減し長期的な資産の回復力を強化するため、実行可能なサイト、インフラ能力、差別化されたポジショニングを優先すべきです。
競合環境
タイのビーチホテル・リゾート市場は高度に分散しています。Minor Hotels、Centara Hotels and Resorts、Banyan Group、ONYX Hospitality Group、Asset World Corporationが独立系、ブティック系、地域施設と競合しています。Minor Hotelsは2025年に32%の利益成長を報告し、40件のホテル契約とマスター契約を締結し、アセトライトモデルを支援しました。Centaraは2026年のアジェンダの下、予定されているCentara Reserve Krabiのリブランディングを含む施設の再ポジショニングを進めています。タイのオペレーターはブランド、ダイレクトチャネル、より高価値なリゾートオファリングを強化しています。
国際チェーンは経営委託契約とフランチャイズを通じて拡大しています。IHGはvoco プーケット バンタオに署名し、タイでの成長を支援しています。Accorは2026年にプーケットでヴィラおよびリゾート旅行者向けのラグジュアリーオープンを追加しました。Marriottは2025年にパタヤで拡大しました。Outriggerはタイのリゾートにてグリーンキーキャップ認証を取得しました。
独立系ビーチホテル・リゾートは、地域に根ざした体験、信頼性の高いサービス、ダイレクト予約戦略、環境基準を通じて競争しています。地域とのつながりと柔軟なオーナーシップは差別化と迅速な意思決定を支援できますが、ロイヤルティプログラム、テクノロジー投資、マーケティングリーチにおいて大規模ホテルグループと比較して不利な立場にあます。規制要件、スタッフィングの制約、環境的な圧力、無許可宿泊施設との競争が競争力にさらなる課題をもたらしています。
タイのビーチホテル・リゾート業界のリーダー企業
-
Minor Hotels
-
Centara Hotels & Resorts
-
Banyan Group
-
ONYX Hospitality Group
-
Asset World Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:Minor Hotelsは2025年に40件の新規ホテル契約とマスター契約を締結し(年間最高件数)、過去最大の開発パイプラインを報告しまし。グループはまた、グローバル拡大戦略の一環として、The Wolseley Hotels、Minor Reserve Collection、Colbert Collection、iStay Hotelsの4つの新ブランドを強調しました。
- 2025年12月:Accorはプーケットに2つのMGalleryコレクション施設を予定しました:スリンビーチに19棟のヴィラを持つNavera Phuketと、カマラに150室のリゾートKamaliss MontAzure Phuketです。これらの開発はAccorのヴィラスタイルとリゾートスケールの宿泊を通じた計画的なラグジュアリー沿岸ポートフォリオを拡大します。
- 2025年10月:CG Capital Advisoryは5つのホテル(プーケットに4つ、コサムイに1つ)に50 ビリオン タイバーツ(158.7 ミリオン 米ドル)以上を投資する計画を発表しました。この開発計画はタイの沿岸ホスピタリティパイプラインに民間投資を追加します。
- 2025年6月:Marriott Hotelsはジョムティエンビーチにパタヤ マリオット リゾート&スパをオープンしました。289室のリゾートはタイの東海岸におけるMarriottのブランド系ホスピタリティの存在を拡大し、パタヤの沿岸観光市場でのカバレッジを強化しました。
タイのビーチホテル・リゾート市場レポートの範囲
タイのビーチホテル・リゾート市場レポートは、国内外のレジャー旅行者を対象とした沿岸ホテルおよびリゾートによる宿泊サービスを分析しています。市場は宿泊タイプ、予約チャネル、施設タイプ、観光タイプ、沿岸地域によってセグメント化されています。本調査では、国際来訪者数の回復と多様化、プレミアムなビーチ滞在、統合型リゾート体験、モバイル予約、ソーシャルメディアによる発見、デスティネーションウェディング、ウェルネスリトリート、観光インフラの改善などの促進要因を評価します。また、季節的な需要変動、国際発地市場への依存、オルタナティブ宿泊施設との競争、環境規制、高密度沿岸目的地のインフラ圧力なの抑制要因も検討します。本レポートは、ホスピタリティ供給、客室インベントリ、稼働率、平均客室単価、旅行者の嗜好、予約行動、チャネル選択、旅行消費、新興需要パターンを評価します。アンダマン海岸、タイランド湾岸、タイ東部、その他沿岸目的地にわたる地域分析、市場集中度・市場シェア・戦略的動向の競合評価、国内外のホテルグループおよびリゾートオペレーターのプロフィールとともに、市場規模と成長予測を提供します。持続可能な自然ベースのビーチリゾートと、既存目的地を超えたプレミアムリゾート開発における機会も探ります。市場の推定と予測は、2022年〜2032年のすべての対象セグメントについて価値(米ドル)で提示されます。
レポートで回答される主要な質問
2032年までのタイのビーチホテル・リゾート市場の予測値は?
タイのビーチホテル・リゾート市場は2026年に23.53 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 6.14%で成長し、2032年までに33.59 ビリオン 米ドルに達すると予測されています。
タイの沿岸ホテルセクターをリードする宿泊タイプは?
ラグジュアリービーチホテル・リゾートが2026年に32.94%のシェアでリードしており、エコリゾートおよびリジェネラティブビーチリゾートはCAGR 6.94%で最も急成長している宿泊形態です。
タイのビーチホテル・リゾート市場で最大のシェアを持つ地域は?
タイ南部 - アンダマン海岸が2026年に42.81%の最大シェアを保持しており、プーケット、クラビ、カオラックに支えられています。
タイのどの沿岸地域が最も急速に成長していますか?
コサムイ、コパンガン、コタオを含むタイ南部タイランド湾岸は2032年までCAGR 7.93%で成長すると予測されています。
タイのビーチリゾートにおける主要な予約チャネルは何ですか?
オンライン旅行代理店は2026年の予約チャネル価値の40.72%を占めましたが、ダイレクト予約チャネルはCAGR 7.24%でより速く成長すると予測されています。
タイのビーチリゾートオペレーターにとっての主なリスクは何ですか?
主なリスクには、季節的な需要変動、国際来訪者数への依存、無許可レンタルとの競争、沿岸開発における環境要件が含まれます。