
Marktgröße und Marktanteile der Strandhotels und Resorts in Thailand
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 23.53 Milliarden US-Dollar |
| Marktgröße (2027) | 24.94 Milliarden US-Dollar |
| Marktgröße (2032) | 33.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Strandhotels und Resorts in Thailand von Mordor Intelligence
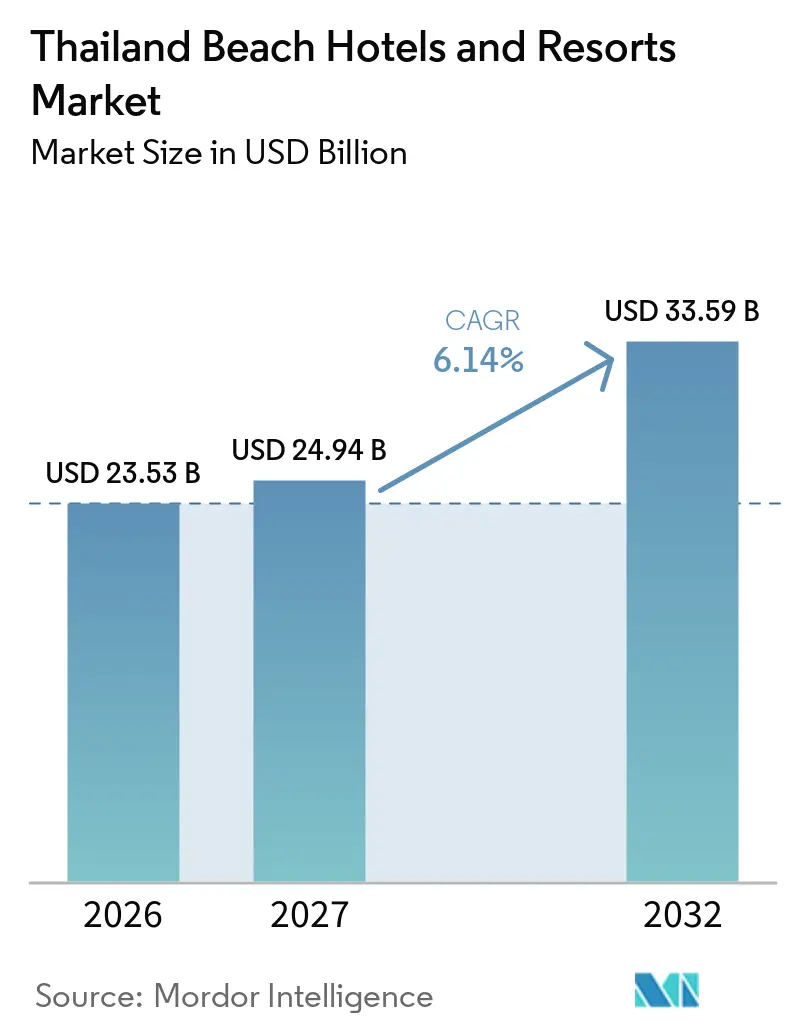
Die Marktgröße der Strandhotels und Resorts in Thailand wurde im Jahr 2026 auf 23,53 Milliarden USD geschätzt und soll von 24,94 Milliarden USD im Jahr 2027 auf 33,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2027–2032). Der Markt für Strandhotels und Resorts in Thailand entwickelt sich in Richtung längerer Aufenthalte, höherer Gästeausgaben und Unterkünften, die Freizeit, Wellness, Gastronomie und lokale Erlebnisse miteinander verbinden. Thailand erzielte im Jahr 2025 Tourismuseinnahmen von 2,70 Billionen THB (86,6 Milliarden USD), während die Inlandsreisen um 2,7 % auf 202,37 Millionen stiegen und die internationalen Ankünfte um 7,2 % auf 32,97 Millionen zurückgingen, was eine ausgewogene Mischung aus inländischer und ausländischer Nachfrage für Küstenimmobilien wichtig macht. Dieses Muster erhöht die Bedeutung schnell wachsender, ausgabenstarker Quellmärkte wie Indien, dem Nahen Osten und Westeuropa, deren Reisende häufig Strandurlaube, Hochzeiten und Wellness-Aufenthalte buchen. Betreiber legen daher größeren Wert auf Servicequalität, direkte Gästebeziehungen und Produkte, die Zimmerpreise aufrechterhalten können, anstatt nur auf hohe Besucherzahlen zu setzen. Der Markt für Strandhotels und Resorts in Thailand steht zudem unter Druck durch unlizenzierte Vermietungen, saisonale Nachfrage und strengere Küstenvorschriften, was lizenzierten Betreibern mit starker Compliance, Vertrieb und finanzieller Kapazität zugutekommt.
Wichtigste Erkenntnisse des Berichts
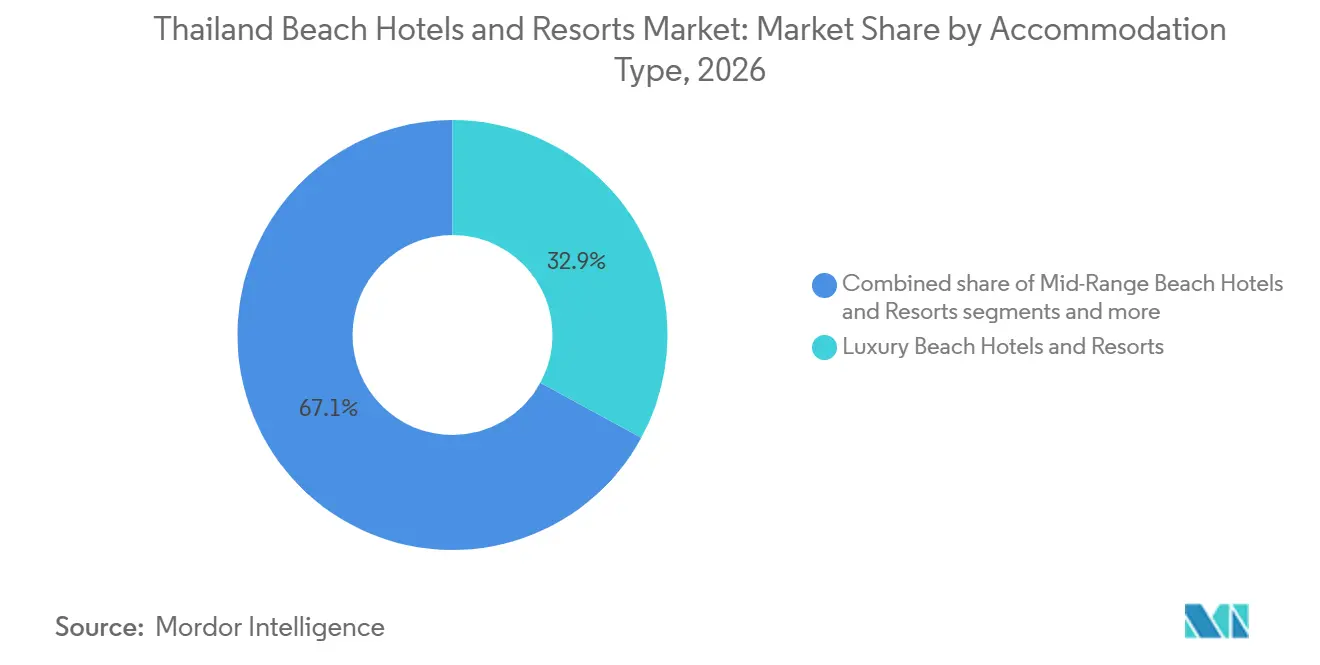
- Nach Unterkunftstyp entfielen im Jahr 2026 32,94 % des Marktanteils der Strandhotels und Resorts in Thailand auf Luxus-Strandhotels und -Resorts, während Öko-Resorts und regenerative Strandresorts bis 2032 voraussichtlich mit einer CAGR von 6,94 % wachsen werden.
- Nach Buchungskanal entfielen im Jahr 2026 40,72 % des Marktanteils der Strandhotels und Resorts in Thailand auf Online-Reisebüros, während Direktbuchungskanäle bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen werden.
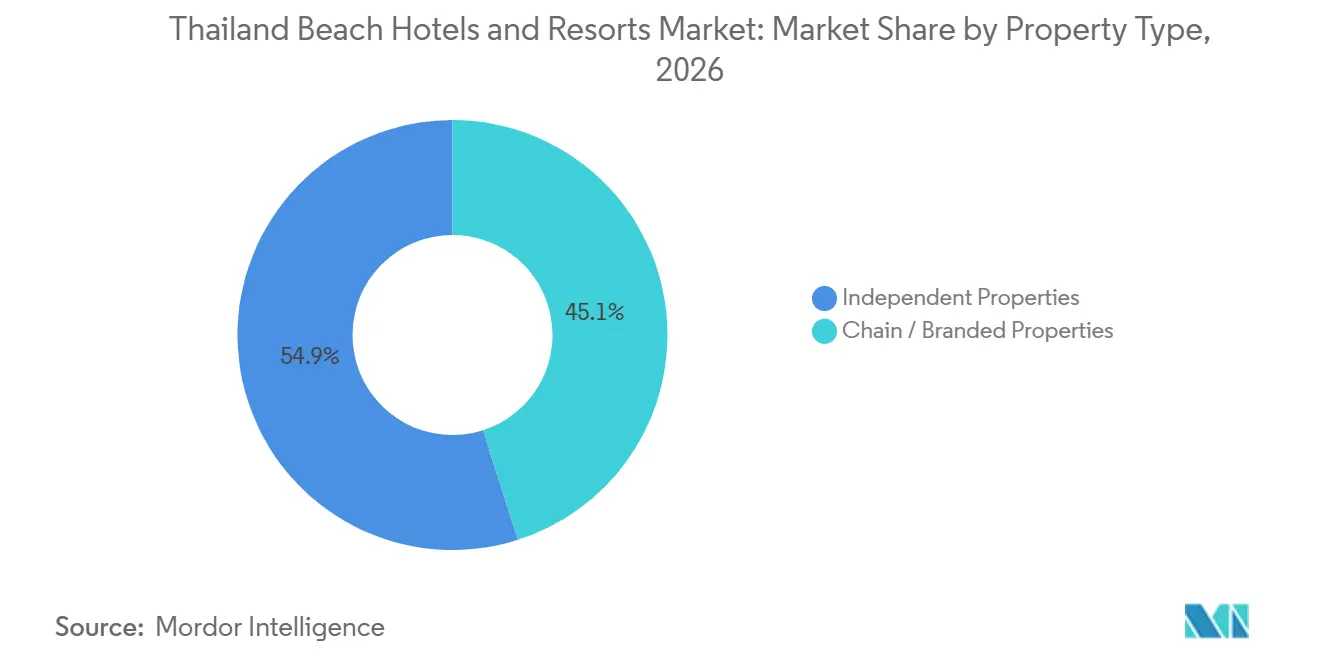
- Nach Immobilientyp entfielen im Jahr 2026 54,93 % des Marktanteils der Strandhotels und Resorts in Thailand auf unabhängige Immobilien, während Ketten-/Markenimmobilien bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen werden.
- Nach Tourismustyp entfielen im Jahr 2026 62,84 % des Marktanteils der Strandhotels und Resorts in Thailand auf den internationalen Tourismus, während der Inlandstourismus bis 2032 voraussichtlich mit einer CAGR von 7,82 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 42,81 % des Marktanteils der Strandhotels und Resorts in Thailand auf die Andamanenküste Südthailands, während die Golfküste Südthailands bis 2032 voraussichtlich mit einer CAGR von 7,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zu Strandhotels und Resorts in Thailand
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung und Diversifizierung der internationalen Ankünfte | +1.8% | Andamanenküste und Golf von Thailand als Kernregionen, mit Ausstrahlungseffekten auf Ostthailand und andere Küstengebiete | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Küstenaufenthalten und erlebnisorientierter Hotellerie | +1.3% | Global, mit der stärksten Relevanz in Phuket, Koh Samui und Krabi | Mittelfristig (2–4 Jahre) |
| Expansion integrierter Resorts | +0.8% | Phuket Bang Tao, Koh Samui Nordküste und Krabi Ao Nang | Mittelfristig (2–4 Jahre) |
| Wachstum bei mobilen Buchungen, OTAs und Direktreservierungen | +0.7% | Global, mit der höchsten Konversionsrelevanz in Phuket und strandnahen Reisezielen in der Nähe von Bangkok | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Hochzeiten, Wellness, Inselhopping und Familienurlaub | +0.6% | Südliche Golfküste und Andamanenküste, unterstützt durch Reisende aus Indien und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Hotelinvestitionen und -modernisierungen, unterstützt durch Konnektivität | +0.5% | Phuket, Krabi, Pattaya und Hua Hin | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung und Diversifizierung der internationalen Ankünfte
Thailand verzeichnete im Jahr 2025 32,97 Millionen internationale Ankünfte, ein Rückgang von 7,23 % gegenüber dem Vorjahr. Verschiebungen im Besuchermix haben jedoch die Nachfrage nach Strandresorts beeinflusst. Indien trug im Jahr 2025 2,49 Millionen Ankünfte und Tourismuseinnahmen von 93,86 Milliarden THB (2,98 Milliarden USD) bei, während das Ministerium für Tourismus und Sport einen Anstieg der Ausgaben um 22,61 % meldete. Dieser Trend diversifizierte die Nachfragebasis für den Markt der Strandhotels und Resorts in Thailand und verringerte die Abhängigkeit von großen Gruppenreisevolumina aus einem einzigen Quellmarkt. Indische Reisende waren besonders relevant für Phuket, Krabi und Koh Samui, angesichts der Nachfrage nach Hochzeitsreisen, Familienurlaub, Luxusaufenthalten und kurzstreckigen internationalen Reisen. Thailands Ziel für 2026 von 36,7 Millionen internationalen Ankünften und Tourismuseinnahmen von 2,78 Billionen THB (88,3 Milliarden USD) hängt von der Nachfrage aus Westeuropa, Indien, Russland, dem Nahen Osten und China ab[1]. Immobilien, die personalisierte Dienstleistungen, flexible Familienunterkünfte und glaubwürdige Hochzeits- oder Wellness-Pakete anbieten, waren besser positioniert, um diesen vielfältigen Besuchermix anzusprechen.
Premiumisierung von Küstenaufenthalten und erlebnisorientierter Hotellerie
Küstenaufenthalte gewinnen im Markt für Strandhotels und Resorts in Thailand zunehmend an Bedeutung, da Gäste für Privatsphäre, Wellness, Gastronomie und besondere Resort-Umgebungen zahlen. Luxus- und gehobene Immobilien können höhere Preise erzielen, indem sie private Villen, maßgeschneiderte Aktivitäten und hohe Servicestandards anbieten. Die Entwicklungspipelines internationaler Hotelgruppen umfassen weiterhin Luxusresort-Konzepte in Phuket und Koh Samui. Dieser Trend vergrößert die Lücke zwischen Luxusresorts und Immobilien, die primär über Zimmerpreise konkurrieren. Hochzeitsgruppen aus dem Ausland, einschließlich solcher aus Indien, unterstützen ebenfalls diese Positionierung, da Veranstaltungsbudgets Unterkünfte, Speisen und Getränke, Veranstaltungsorte und verlängerte Aufenthalte umfassen können. Betreiber erzielen den größten kommerziellen Nutzen, wenn sie Strandlagen als vollständige Aufenthalte statt als reine Zimmerprodukte positionieren.
Expansion integrierter Resorts
Integrierte Resorts verbinden Unterkunft mit Gastronomie, Wellness, Veranstaltungsräumen, Meeresaktivitäten und Unterhaltung und ermutigen Gäste, über die Zimmerpreise hinaus auszugeben. Dieses Modell kann den Markt für Strandhotels und Resorts in Thailand stärken, indem es mehr Möglichkeiten für Ausgaben auf dem Gelände schafft. Im Januar 2025 gab ONYX Hospitality Group sein Joint Venture mit der Equatorial Group zur Entwicklung des EQ Phuket am Kata Beach bekannt, nach einer am 18. November 2024 unterzeichneten Vereinbarung. Stand Mai 2026 betrug der Gesamtinvestitionswert des Projekts rund 2,8 Milliarden THB (88,9 Millionen USD), mit geplanten rund 170 Zimmern, darunter Pool-Villen, Suiten und Gästezimmer[2]. Das Resort wird Hügelblicke mit direktem Strandzugang verbinden und soll im zweiten Quartal 2028 eröffnen. Wellness-Tourismus bietet eine ergänzende Chance: Materialien der Tourismus-Behörde Thailands zeigen, dass Gesundheits- und Wellness-Reisende rund 100.000 THB (etwa 3.175 USD) pro Reise ausgeben. Resorts können diese Nachfrage potenziell durch Wellness-Programme, Fitnesseinrichtungen, kulinarische Erlebnisse und lokal verwurzelte Aktivitäten erschließen. Solche Strategien sind am sinnvollsten, wenn Reiseziele und Betreiber über den Raum, die Infrastruktur und die Investitionskapazität verfügen, um mehrere Dienstleistungen konsistent zu erbringen.
Wachstum bei mobilen Buchungen, OTAs und Direktreservierungen
Die digitale Entdeckung ist ein wichtiger Zugang zum Markt für Strandhotels und Resorts in Thailand, da viele Reisende Küstenziele, Zimmertypen und Preise online vergleichen, bevor sie buchen. Online-Reisebüros halten den größten Kanalanteil, da sie internationale Gäste mit breiter Reichweite, Suchwerkzeugen und Buchungssicherheit versorgen. Direktbuchungen wachsen jedoch schneller, da Hotelgruppen eine größere Kontrolle über Gästedaten, Kommunikation und Provisionskosten anstreben. Minor Hotels kündigte 2025 eine einheitliche Anwendungsstrategie für acht Hotelmarken an, darunter Anantara, Avani und NH Hotels, um die Kundenbindung zu konsolidieren und Direktreservierungen zu unterstützen. Diese Strategie könnte kleinere unabhängige Resorts herausfordern, denen vergleichbare Technologieplattformen und Kundenbindungsdatenbanken fehlen. Für internationale Gäste können Resorts die Direktkonversion durch ein klares mobiles Buchungserlebnis, lokalisierte Zahlungsoptionen und prompte Antworten auf Hochzeits- und Familienanfragen verbessern, ohne das Kernresortprodukt zu verändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Nachfrageschwankungen | -0.6% | Andamanenküste, wobei die unterschiedliche Saisonalität des Golfs von Thailand einen gewissen Ausgleich bietet | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit gegenüber Einbrüchen im internationalen Tourismus | -0.5% | Global, wobei Phuket und Pattaya aufgrund ihrer internationalen Abhängigkeit am stärksten exponiert sind | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Villen, Eigentumswohnungen, Ferienvermietungen und unlizenzierte Unterkünfte | -0.5% | Phuket, Koh Samui, Koh Phangan, Koh Tao und Pattaya | Mittelfristig (2–4 Jahre) |
| Umweltauflagen, Küstenvorschriften und Infrastrukturdruck | -0.4% | Koh Samui, Koh Phangan, Koh Tao, Küstengebiete Phukets und Pufferzonen in Krabi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Nachfrageschwankungen
Saisonale Nachfrage stellt eine betriebliche Herausforderung für Strandhotels dar, da Zimmernachfrage, Auslastung und Gästeausgaben je nach Monat erheblich variieren. Die Andamanenküste erlebt eine Monsunzeit von Mai bis Oktober, während der Golf von Thailand einem anderen Niederschlagsmuster folgt, was ein Portfoliogleichgewicht ermöglicht. Der Markt für Strandhotels und Resorts in Thailand erfordert flexible Personal-, Preis- und Werbestrategien in der Nebensaison. Der Inlandstourismus bietet eine Auslastungsbasis, wobei Thailand im Jahr 2025 202,37 Millionen Inlandsreisen verzeichnete[3]. Inlandsreisende buchen möglicherweise näher am Reisedatum und reagieren auf Pauschalangebote, was ein effektives Preismanagement für Küstenbetreiber unerlässlich macht. Resorts mit Immobilien sowohl an der Andamanen- als auch an der Golfküste können ihre unterschiedlichen Hochsaisons effektiver nutzen als Betreiber an einem einzigen Reiseziel.
Anfälligkeit gegenüber Einbrüchen im internationalen Tourismus
Der Einreise-Tourismus bleibt für den Markt der Strandhotels und Resorts in Thailand von entscheidender Bedeutung, wobei der internationale Tourismus im Jahr 2026 62,84 % des Marktwerts ausmachte. Thailand verzeichnete 2025 einen Rückgang der internationalen Ankünfte um 7,23 %, was die Anfälligkeit von Küstenimmobilien gegenüber Nachfrageschocks verdeutlicht. Die chinesischen Ankünfte sanken auf 4,47 Millionen und verdeutlichen damit die Risiken für Immobilien, die von Gruppenreisennachfrage abhängig sind. Phuket und Pattaya könnten aufgrund ihrer Abhängigkeit von ausländischen Freizeitreisenden besonders exponiert sein. Eine Diversifizierung der Nachfrage über Indien, Russland, Europa und den Nahen Osten kann dieses Risiko mindern, aber nicht vollständig beseitigen. Betreiber benötigen Strategien, die Quellmarktdiversifizierung, inländische Angebote und Produkte kombinieren, die die Preisqualität in Zeiten schwächerer internationaler Nachfrage schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Der internationale Tourismus machte im Jahr 2026 62,84 % des Marktwerts der Strandhotels und Resorts in Thailand aus. Die Nachfrage umfasst Freizeitreisen, Familienurlaub, Hochzeiten und Wellness-Tourismus. Thailand beherbergte zwischen 2023 und 2024 mehr als 1.200 indische Hochzeiten mit Budgets von 10 Millionen THB (0,32 Millionen USD) bis 20 Millionen THB (0,64 Millionen USD) pro Veranstaltung. Die Tourismus-Behörde Thailands berichtete, dass Wellness-Touristen durchschnittlich 100.259 THB (3.183,48 USD) pro Person und Reise ausgaben. Diese Segmente ermöglichen es Resorts, Unterkünfte mit Spa-Behandlungen, Gastronomie, Feiern und kuratierten Aktivitäten zu bündeln und so den Umsatz über Zimmerbuchungen hinaus zu steigern.
Digitale Entdeckung und Buchungskomfort beeinflussen die Resortauswahl und machen Online-Vertrieb und direkte Gästebindung wichtig. Minor Hotels unterzeichnete 2025 40 Hotelverträge und Rahmenvereinbarungen und betonte seine einheitliche GHA DISCOVERY-Kundenbindungsplattform. Strandresorts können ähnliche Ansätze durch mobilfreundliche Buchungsplattformen, transparente Familien- und Veranstaltungspakete sowie prompte Anfragebearbeitung verfolgen. Klare Informationen zu Ausstattung, Speisemöglichkeiten, Sicherheitsmaßnahmen und Wellness-Angeboten können die Buchungshürden senken und Reisende von der Recherche zur Reservierung führen.
Leistungsintelligenz im Gastgewerbe
Die Leistung der Strandresorts in Thailand hängt zunehmend von den Besucherausgaben sowie den Ankunftszahlen ab. Im Jahr 2025 erreichten die Tourismuseinnahmen 2,70 Billionen THB (86,6 Milliarden USD), während indische Besucher 93,86 Milliarden THB (2,98 Milliarden USD) generierten. Diese Trends schufen Möglichkeiten für Resorts, Familienurlaub, Hochzeiten, Wellness-Aufenthalte und kulinarische Erlebnisse anzusprechen und so die Gesamtausgaben der Gäste über die Zimmerpreise hinaus zu steigern.
Die Saisonalität prägte weiterhin Auslastung und Preisgestaltung an Thailands Küstenzielen. Der Inlandsreiseverkehr bot 2025 ein Gegengewicht und erreichte 202,37 Millionen Reisen, ein Anstieg von 2,70 %, und generierte Einnahmen von 1,17 Billionen THB (37,1 Milliarden USD), ein Anstieg von 3,69 %. Die internationalen Ankünfte gingen um 7,23 % zurück. Resorts könnten inländische Angebote in schwächeren Perioden nutzen und die internationale Nachfrage auf wachsende Märkte wie Indien diversifizieren, wo die Ankünfte um 16,82 % stiegen, um die Abhängigkeit von einzelnen Quellmärkten zu verringern.
Segmentanalyse
Nach Unterkunftstyp: Luxus sichert Umsatz, während Öko-Formate die Nachfrage neu gestalten
Luxus-Strandhotels und -Resorts machten im Jahr 2026 32,94 % des Markts für Strandhotels und Resorts in Thailand aus. Die internationale Nachfrage treibt das Segment durch private Villen, Meereslagen, Wellness-Einrichtungen, hochwertige Gastronomie und personalisierten Service an. Luxusbetreiber ziehen internationale Hochzeitsgruppen und wohlhabende Familien an, die Veranstaltungsräume und größere Unterkünfte benötigen. Hilton plante ursprünglich, das 55-Zimmer-Hotel Nivata Koh Samui, Tapestry Collection by Hilton, am Thong Tanote Beach im Juni 2026 zu eröffnen, und Reservierungen sind nun ab November 2026 möglich. Das Projekt spiegelt die Expansion kleinerer, lokal charakteristischer Küstenresorts wider, während Mittelklasse-Immobilien dem Wettbewerb durch international gebrandete gehobene Hotels und alternative Unterkünfte ausgesetzt sind.
Öko-Resorts und regenerative Strandresorts sollen bis 2032 mit einer CAGR von 6,94 % wachsen. Phukets GSTC-Destinationsbewertung beurteilte die ökologische Nachhaltigkeit mit 1,43 von 5 Punkten als schwächste Säule und ein Bereich mit moderatem Risiko, was den Bedarf an stärkerem Besuchermanagement, Umweltschutz und Ressourcenmanagement unterstreicht[4]. Im Juni 2026 erhielt OUTRIGGER das Green Key-Zertifikat für drei Strandresorts in Thailand. Budget-, Boutique- und Lifestyle-Formate bedienen weiterhin die inländische, Rucksackreisende, designorientierte und standortbewusste Nachfrage.

Nach Buchungskanal: OTAs dominieren den Marktanteil, während Direktbuchungen die Marge sichern
Online-Reisebüros (OTAs) machten im Jahr 2026 40,72 % der Marktgröße der Strandhotels und Resorts in Thailand aus. Sie helfen internationalen Reisenden, Preise, Bewertungen, Lagen und Zimmertypen zu vergleichen, bevor sie Küstenimmobilien auswählen. OTAs sind besonders wichtig für unabhängige Resorts ohne große Marketingbudgets oder globale Kundenbindungsprogramme. Provisionen reduzieren jedoch den netto einbehaltenen Zimmerumsatz pro Reservierung. Hotels müssen daher ihren Kanalmix steuern und OTAs für die Sichtbarkeit nutzen, während sie direkte Websites für Stammgäste und hochwertige Anfragen stärken.
Direktbuchungskanäle sollen bis 2032 mit einer CAGR von 7,24 % wachsen, unterstützt durch Investitionen in Buchungsmaschinen, Kundenbindungsprogramme, exklusive Direktpakete und Hotel-Anwendungen. Minor Hotels' einheitliche App-Strategie erleichtert Wiederholungsbuchungen über mehrere Marken hinweg. Direktkanäle können internationalen Reisenden helfen, indem sie Zimmerbelegungsrichtlinien, Hochzeitsservices, Familieneinrichtungen, Mahlzeitenoptionen und Gästebetreuung klar kommunizieren, ohne das Kernresortprodukt zu verändern. Unternehmens- und Reisemanagementsgesellschaftsbuchungen bleiben in Reisezielen mit Tagungs- und Veranstaltungsaktivitäten relevant, einschließlich Pattaya und Phuket. Offline-Agenten unterstützen auch Reisende, die Pauschalstrandurlaube oder Hilfe bei komplexen Gruppenarrangements suchen.
Nach Immobilientyp: Unabhängige Größe trifft auf Markenvertrieb
Unabhängige Immobilien machten im Jahr 2026 54,93 % des Markts für Strandhotels und Resorts in Thailand aus. Dieser Anteil spiegelt die etablierte Präsenz von familiengeführten Resorts, lokalen Gastgewerbebetrieben und Boutique-Immobilien entlang Thailands Küste wider. Diese Immobilien bieten lokale Küche, Gemeinschaftsverbindungen, flexiblen Service und unverwechselbare Designs, die standardisierte Marken möglicherweise nicht replizieren können. Begrenzte Vertriebsmöglichkeiten stellen jedoch eine Herausforderung dar, da internationale Gäste zunehmend Markenerkennung, Kundenbindungsprogramme und Technologieplattformen schätzen. Internationale Reisende, einschließlich solcher aus Indien und Fernmärkten, bevorzugen möglicherweise bekannte Marken für Gruppenreisen, Hochzeiten und Familienaufenthalte. Unabhängige Resorts können ihre Position durch lokale Erlebnisse, Servicequalität und direkte Gästebeziehungen aufrechterhalten.
Ketten- und Markenimmobilien sollen bis 2032 mit einer CAGR von 7,41 % wachsen. Internationale Hotelgruppen nutzen Managementverträge und Franchisevereinbarungen, die es lokalen Eigentümern ermöglichen, das Immobilieneigentum zu behalten und gleichzeitig auf Markensysteme zuzugreifen. Im August 2025 unterzeichnete IHG eine Vereinbarung für das 175-Zimmer-Hotel voco Phuket Bangtao, seine erste voco-Markenimmobilie in Phuket, die 2029 eröffnen soll und die Expansion der Gruppe in Thailand unterstützt. Accors Pipeline für 2026 umfasst Navera Phuket und Kamaliss MontAzure Phuket unter seiner MGallery Collection, was fortgesetzte Investitionen in gebrandete Luxus-Küstenunterkünfte widerspiegelt. Markenangebote nehmen im gehobenen Segment zu, insbesondere in wichtigen Reisezielen, was die Sichtbarkeit verbessert und gleichzeitig den Wettbewerb für lokal geführte Resorts mit begrenztem Vertrieb intensiviert.
Nach Tourismustyp: Internationaler Umsatz führt, Inlandswachstum beschleunigt sich
Der internationale Tourismus machte im Jahr 2026 62,84 % der Marktgröße der Strandhotels und Resorts in Thailand aus. Einreisende Reisende buchen in der Regel längere Urlaube und geben Geld für Unterkunft, Speisen und Getränke, Aktivitäten, Wellness-Dienstleistungen und lokalen Transport aus. Das Ministerium für Tourismus und Sport berichtete, dass 2,49 Millionen Ankünfte aus Indien im Jahr 2025 93,86 Milliarden THB (2,98 Milliarden USD) generierten, was Indiens Bedeutung für Thailands Besucherwirtschaft unterstreicht. Schnell wachsende Quellmärkte wie Indien bringen Familien, Paare, Hochzeitsgruppen und Luxusgäste und helfen Immobilien, die Abhängigkeit von ostasiatischen Quellmärkten zu verringern. Der internationale Tourismus setzt Betreiber jedoch Veränderungen bei der Luftkonnektivität, wirtschaftlichen Bedingungen und Zielwahrnehmungen aus.
Der Inlandstourismus soll bis 2032 mit einer CAGR von 7,82 % wachsen. Thailändische Einwohner unternahmen 2025 202,37 Millionen Inlandsreisen und versorgten Strandresorts mit Nachfrage jenseits der internationalen Hochsaison. Inlandsgäste unterstützen Wochenendaufenthalte, Schulferienreisen und kurze Küstenausflüge aus Bangkok und anderen städtischen Gebieten. Dieses Segment kann Zimmer füllen, wenn die internationale Nachfrage nachlässt oder das Wetter Auslandsbuchungen beeinträchtigt. Betreiber benötigen inländische Preise und Pakete, die ihre Positionierung bei internationalen Gästen wahren. Schnelleres inländisches Wachstum unterstreicht die Bedeutung lokaler Kundenbindung, zugänglicher Transportmittel und Wiederholungsbesuche in der Nachfrageplanung.
Geografische Analyse
Die Andamanenküste Südthailands machte im Jahr 2026 42,81 % des Markts für Strandhotels und Resorts in Thailand aus. Phuket, Krabi und Khao Lak bilden den wichtigsten Strandresort-Korridor, unterstützt durch internationalen Luftzugang, Strände, Inselausflüge und vielfältige Unterkünfte. Phuket zieht internationale Besucher an, darunter aus Indien, die Luxus-, Hochzeits- und Familienreisen suchen, während Krabi ein naturorientiertes Küstenerlebnis bietet. Globale Marken und lokale Betreiber bedienen verschiedene Preissegmente, obwohl der Wettbewerb ältere Mittelklasse-Immobilien herausfordert. Etablierte Infrastruktur und Angebot unterstützen die Region trotz saisonaler Wetterbedingungen und Veränderungen in der internationalen Nachfrage.
Die Golfküste Südthailands soll bis 2032 mit einer CAGR von 7,93 % wachsen. Koh Samui, Koh Phangan und Koh Tao profitieren von unverwechselbaren Identitäten und Wettermustern. Koh Samui zieht Luxus-, Wellness-, kleine Hochzeits- und europäische Langzeitbesucher an. Hiltons 55-Zimmer-Hotel Nivata Koh Samui soll im November 2026 eröffnen. Im Mai 2025 eingeführte Umweltvorschriften schränken die Bebauung in sensiblen Gebieten dieser Inseln ein.
Ostthailand erweitert den Markt über die südlichen Cluster hinaus. Pattaya profitiert von Strandfreizeit, Veranstaltungen, Unterhaltung und der Nähe zu Bangkok. Marriott eröffnete im Juni 2025 ein Markenresort am Jomtien Beach. Hua Hin, Cha-Am, Koh Samet, Koh Chang und kleinere Strandstädte bedienen inländische und weniger überfüllte Reisende.
Angebots- und Entwicklungsintelligenz im Gastgewerbe
Die Pipeline der Strandresorts in Thailand verschiebt sich in Richtung gebrandeter Luxus- und gehobener Lifestyle-Immobilien. ONYX Hospitality Group überarbeitete den EQ Phuket-Entwicklungsplan auf rund 170 Zimmer, mit einer Investition von 2,8 Milliarden THB (88,9 Millionen USD) und einer erwarteten Eröffnung im zweiten Quartal 2028. IHG unterzeichnete ebenfalls das 175-Zimmer-Hotel voco Phuket Bangtao, das 2029 eröffnen soll. Diese Projekte spiegeln fortgesetzte Investitionen in differenzierte Küstenunterkünfte wider, obwohl die phasenweise Lieferung das Angebot über mehrere Jahre hinweg statt gleichzeitig erhöhen wird.
Die Expansion steht vor strengeren Umwelt- und Infrastrukturauflagen. Thailands Küstenzonenaktualisierung von 2025 führte Einschränkungen für Strandentwicklungen, Hangbebauung, Abwassermanagement und Schutzgebiete auf Koh Samui, Koh Phangan und Koh Tao ein. Diese Anforderungen erhöhen die Compliance- und Entwicklungskosten, können aber die natürlichen Ressourcen erhalten, die die Resortnachfrage unterstützen. Investoren sollten machbaren Standorten, Infrastrukturkapazitäten und differenzierter Positionierung Priorität einräumen, um Überangebot zu mindern und die langfristige Widerstandsfähigkeit der Vermögenswerte zu stärken.
Wettbewerbslandschaft
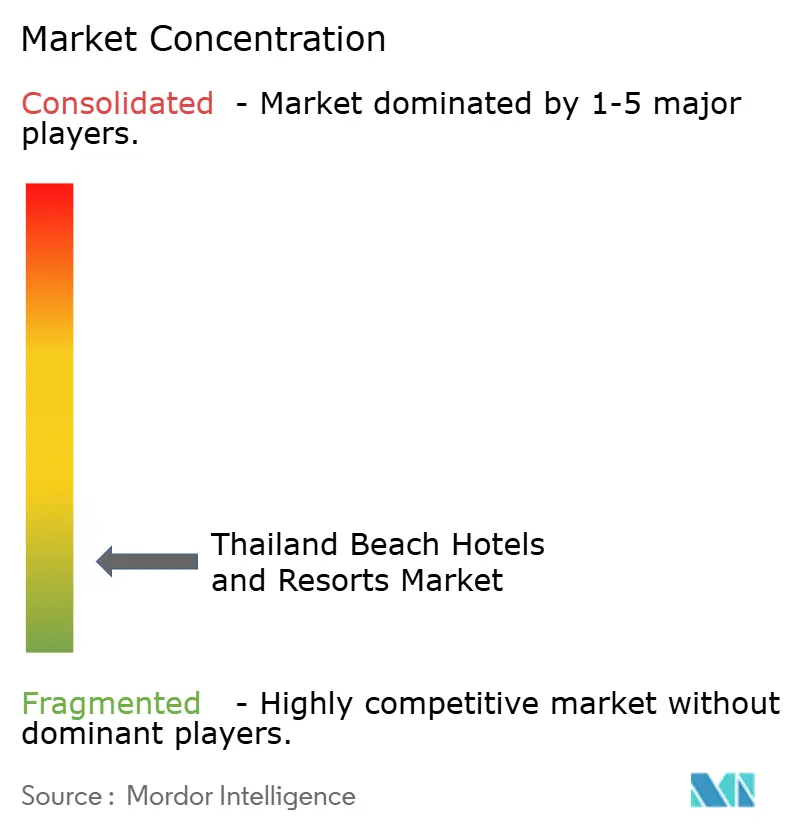
Der Markt für Strandhotels und Resorts in Thailand ist stark fragmentiert. Minor Hotels, Centara Hotels and Resorts, Banyan Group, ONYX Hospitality Group und Asset World Corporation konkurrieren mit unabhängigen, Boutique- und regionalen Immobilien. Minor Hotels meldete 2025 ein Gewinnwachstum von 32 % und unterzeichnete 40 Hotelverträge und Rahmenvereinbarungen, was sein kapitalschonendes Modell unterstützt. Centara positioniert Immobilien neu, einschließlich der geplanten Umbenennung von Centara Reserve Krabi, im Rahmen seiner Agenda für 2026. Thailändische Betreiber stärken Marken, Direktkanäle und höherwertige Resortangebote.
Internationale Ketten expandieren durch Managementvereinbarungen und Franchises. IHG unterzeichnete voco Phuket Bangtao und unterstützt damit sein Wachstum in Thailand. Accor fügte 2026 Luxuseröffnungen in Phuket für Villa- und Resortreisende hinzu. Marriott expandierte 2025 in Pattaya. Outrigger erhielt das Green Key-Zertifikat für drei Resorts in Thailand.
Unabhängige Strandhotels und -Resorts konkurrieren durch lokal verwurzelte Erlebnisse, zuverlässigen Service, Direktbuchungsstrategien und Umweltstandards. Ihre lokalen Verbindungen und flexible Eigentümerschaft können Differenzierung und schnellere Entscheidungsfindung unterstützen, aber sie stehen gegenüber größeren Hotelgruppen bei Kundenbindungsprogrammen, Technologieinvestitionen und Marketingreichweite im Nachteil. Regulatorische Anforderungen, Personalengpässe, Umweltdruck und Wettbewerb durch unlizenzierte Unterkünfte stellen ihre Wettbewerbsfähigkeit weiter vor Herausforderungen.
Branchenführer der Strandhotels und Resorts in Thailand
-
Minor Hotels
-
Centara Hotels & Resorts
-
Banyan Group
-
ONYX Hospitality Group
-
Asset World Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Minor Hotels meldete seine bisher stärkste Entwicklungspipeline nach der Unterzeichnung von 40 neuen Hotelverträgen und Rahmenvereinbarungen im Jahr 2025, dem höchsten Jahresgesamtwert. Die Gruppe hob auch vier neue Marken hervor – The Wolseley Hotels, Minor Reserve Collection, Colbert Collection und iStay Hotels – als Teil ihrer globalen Expansionsstrategie.
- Dezember 2025: Accor plante zwei MGallery Collection-Immobilien in Phuket: Navera Phuket mit 19 Villen am Surin Beach und Kamaliss MontAzure Phuket, ein 150-Zimmer-Resort in Kamala. Diese Entwicklungen erweitern Accors geplantes Luxus-Küstenportfolio durch villenartige und resortgroße Unterkünfte.
- Oktober 2025: CG Capital Advisory kündigte Pläne an, mehr als 5 Milliarden THB (158,7 Millionen USD) in fünf Hotels zu investieren: vier in Phuket und eines auf Koh Samui. Die geplanten Entwicklungen fügen private Investitionen zur Küstengastgewerbe-Pipeline Thailands hinzu.
- Juni 2025: Marriott Hotels eröffnete das Pattaya Marriott Resort and Spa am Jomtien Beach. Das 289-Zimmer-Resort erweiterte Marriotts gebrandete Hotelleriepräsenz an Thailands Ostküste und stärkte seine Abdeckung des Küstentourismusmarkts in Pattaya.
Berichtsumfang des Markts für Strandhotels und Resorts in Thailand
Der Bericht über den Markt für Strandhotels und Resorts in Thailand analysiert Unterkunftsdienstleistungen von Küstenhotels und Resorts, die inländische und internationale Freizeitreisende bedienen. Der Markt ist nach Unterkunftstyp, Buchungskanal, Immobilientyp, Tourismustyp und Küstengeografie segmentiert. Die Studie bewertet Treiber, einschließlich der Erholung und Diversifizierung internationaler Ankünfte, Premium-Strandaufenthalte, integrierte Resorterlebnisse, mobile Buchungen, Entdeckung über soziale Medien, Hochzeitsreisen, Wellness-Aufenthalte und Verbesserungen der Tourismusinfrastruktur. Sie untersucht auch Hemmnisse wie saisonale Nachfrageschwankungen, Abhängigkeit von internationalen Quellmärkten, Wettbewerb durch alternative Unterkünfte, Umweltauflagen und Infrastrukturdruck in dicht besiedelten Küstenzielen. Der Bericht bewertet das Gastgewerbeangebot, Zimmerbestand, Auslastungsraten, durchschnittliche Tagesraten, Reisendenpräferenzen, Buchungsverhalten, Kanalauswahl, Reiseausgaben und aufkommende Nachfragemuster. Er liefert Marktgrößen- und Wachstumsprognosen, regionale Analysen entlang der Andamanenküste, Golfküste, Ostthailands und anderer Küstenziele sowie Wettbewerbsbewertungen der Marktkonzentration, Marktanteile, strategische Entwicklungen und Profile inländischer und internationaler Hotelgruppen und Resortbetreiber. Die Studie untersucht auch Chancen in nachhaltigen, naturbasierten Strandresorts und Premium-Resortentwicklungen jenseits etablierter Reiseziele. Marktschätzungen und -prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente für 2022–2032 dargestellt.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Strandhotels und Resorts in Thailand bis 2032 erreichen?
Der Markt für Strandhotels und Resorts in Thailand wurde im Jahr 2026 auf 23,53 Milliarden USD geschätzt und soll bis 2032 einen Wert von 33,59 Milliarden USD erreichen, mit einer CAGR von 6,14 % von 2027 bis 2032.
Welcher Unterkunftstyp führt Thailands Küstenhotelsektor an?
Luxus-Strandhotels und -Resorts führen mit einem Anteil von 32,94 % im Jahr 2026, während Öko-Resorts und regenerative Strandresorts mit einer CAGR von 6,94 % das am schnellsten wachsende Unterkunftsformat darstellen.
Welche Region hält den größten Anteil am Markt für Strandhotels und Resorts in Thailand?
Die Andamanenküste Südthailands hielt im Jahr 2026 mit 42,81 % den größten Anteil, unterstützt durch Phuket, Krabi und Khao Lak.
Welche thailändische Küstenregion wächst am schnellsten?
Die Golfküste Südthailands, einschließlich Koh Samui, Koh Phangan und Koh Tao, soll bis 2032 mit einer CAGR von 7,93 % wachsen.
Was ist der wichtigste Buchungskanal für Strandresorts in Thailand?
Online-Reisebüros machten im Jahr 2026 40,72 % des Buchungskanalwerts aus, obwohl Direktbuchungskanäle mit einer CAGR von 7,24 % voraussichtlich schneller wachsen werden.
Was sind die Hauptrisiken für Strandresortbetreiber in Thailand?
Zu den Hauptrisiken zählen saisonale Nachfrageschwankungen, Abhängigkeit von internationalen Ankünften, Wettbewerb durch unlizenzierte Vermietungen und Umweltanforderungen für Küstenentwicklungen.