
Taille et part du marché des hôtels de plage et resorts en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 23.53 Milliards de dollars |
| Taille du Marché (2027) | 24.94 Milliards de dollars |
| Taille du Marché (2032) | 33.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.14 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hôtels de plage et resorts en Thaïlande par Mordor Intelligence
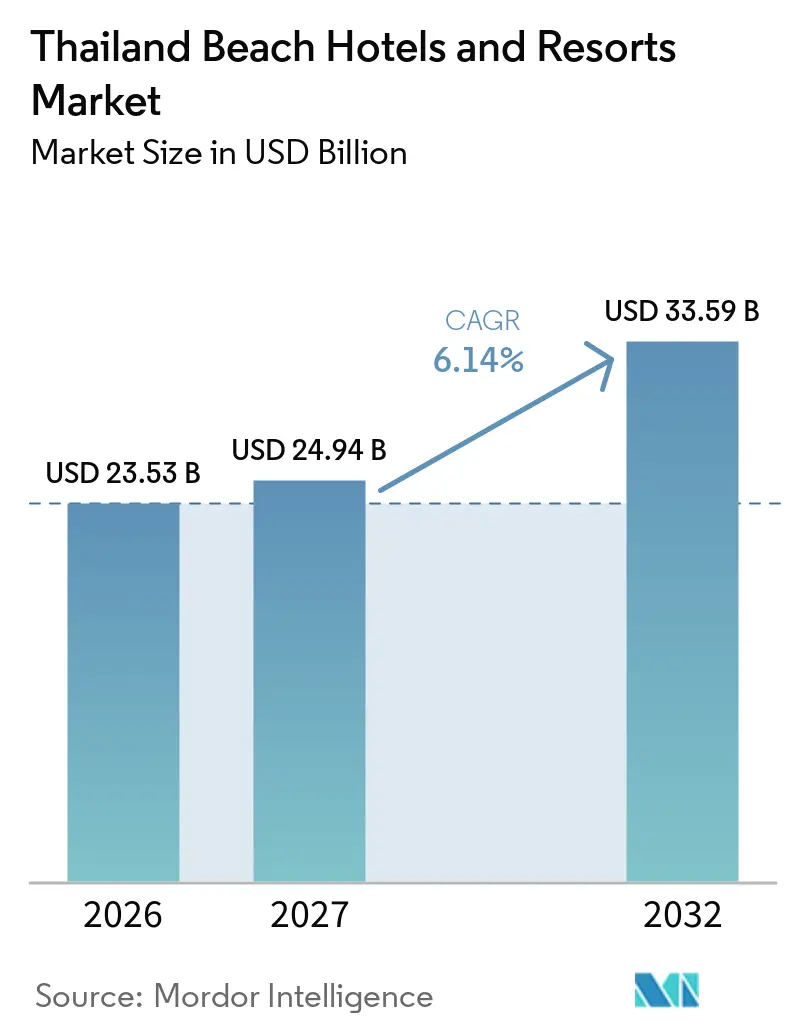
La taille du marché des hôtels de plage et resorts en Thaïlande était évaluée à 23,53 milliards USD en 2026 et devrait croître de 24,94 milliards USD en 2027 pour atteindre 33,59 milliards USD d'ici 2032, à un CAGR de 6,14 % durant la période de prévision (2027-2032). Le marché des hôtels de plage et resorts en Thaïlande évolue vers des séjours plus longs, des dépenses plus élevées par client et des hébergements combinant loisirs, bien-être, restauration et expériences locales. La Thaïlande a généré 2,70 billions THB (86,6 milliards USD) de revenus touristiques en 2025, tandis que les voyages intérieurs ont augmenté de 2,7 % pour atteindre 202,37 millions et les arrivées internationales ont reculé de 7,2 % à 32,97 millions, ce qui rend un équilibre entre la demande domestique et étrangère important pour les propriétés côtières. Cette tendance accroît l'importance des marchés émetteurs à forte croissance et à forte dépense, tels que l'Inde, le Moyen-Orient et l'Europe occidentale, dont les voyageurs réservent souvent des séjours balnéaires, des mariages et des séjours bien-être. Les opérateurs accordent donc une plus grande importance à la qualité de service, aux relations directes avec les clients et aux produits capables de maintenir les tarifs des chambres plutôt que de dépendre uniquement de volumes élevés de visiteurs. Le marché des hôtels de plage et resorts en Thaïlande est également soumis à la pression des locations non autorisées, de la demande saisonnière et de règles côtières plus strictes, qui favorisent les opérateurs agréés disposant d'une solide conformité, d'une distribution et d'une capacité financière.
Principaux enseignements du rapport
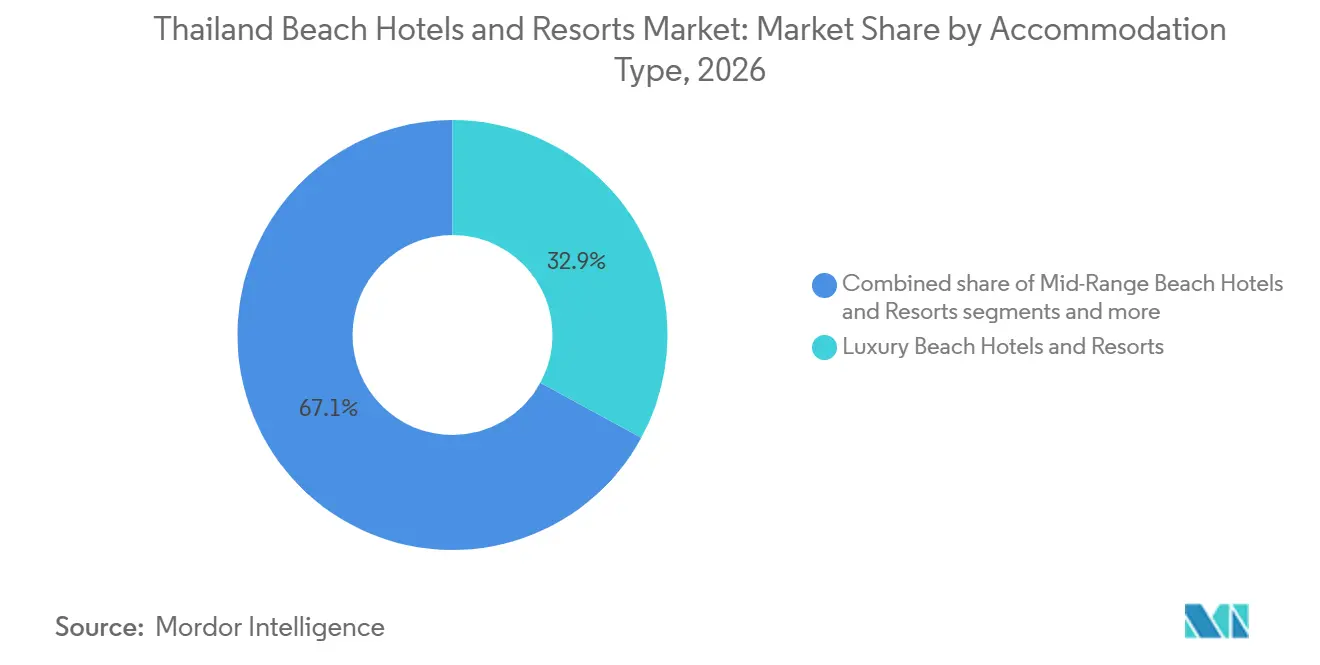
- Par type d'hébergement, les hôtels de plage et resorts de luxe représentaient 32,94 % de la part du marché des hôtels de plage et resorts en Thaïlande en 2026, tandis que les éco-resorts et resorts de plage régénératifs devraient croître à un CAGR de 6,94 % jusqu'en 2032.
- Par canal de réservation, les agences de voyage en ligne représentaient 40,72 % de la part du marché des hôtels de plage et resorts en Thaïlande en 2026, tandis que les canaux de réservation directe devraient croître à un CAGR de 7,24 % jusqu'en 2032.
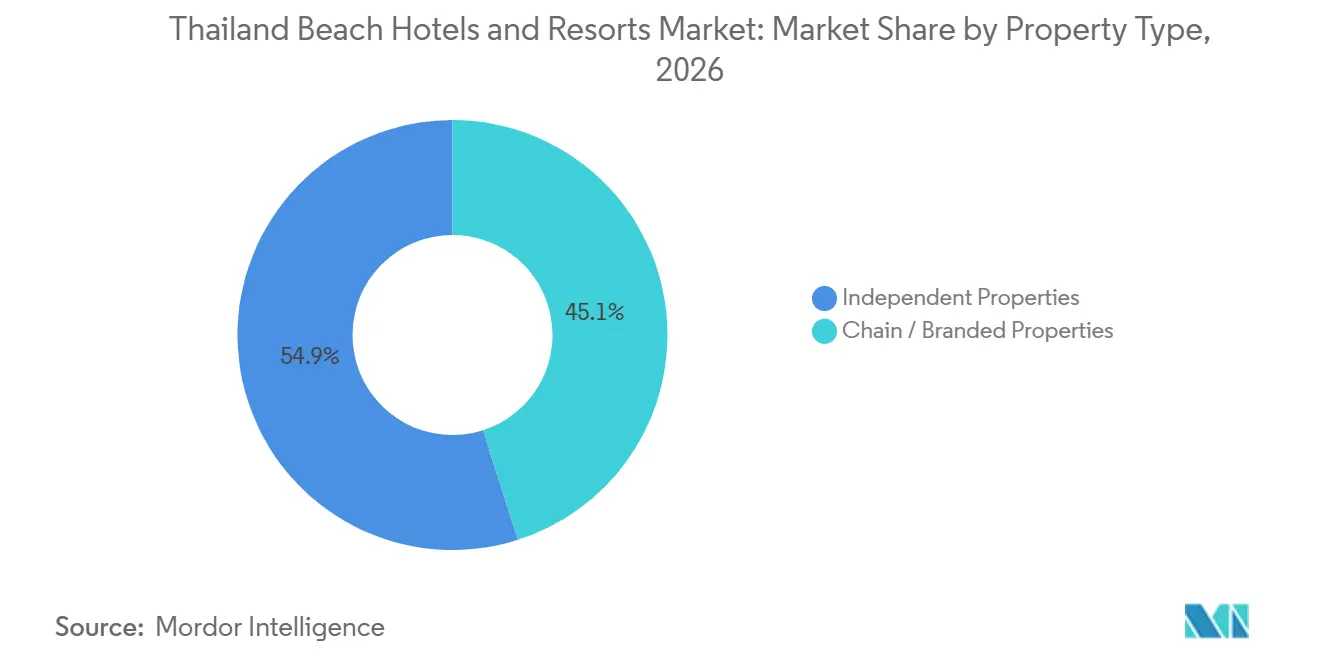
- Par type de propriété, les propriétés indépendantes représentaient 54,93 % de la part du marché des hôtels de plage et resorts en Thaïlande en 2026, tandis que les propriétés de chaîne/marque devraient croître à un CAGR de 7,41 % jusqu'en 2032.
- Par type de tourisme, le tourisme international représentait 62,84 % de la part du marché des hôtels de plage et resorts en Thaïlande en 2026, tandis que le tourisme domestique devrait croître à un CAGR de 7,82 % jusqu'en 2032.
- Par géographie, la côte andamane de la Thaïlande du Sud représentait 42,81 % de la part du marché des hôtels de plage et resorts en Thaïlande en 2026, tandis que la côte du golfe de la Thaïlande du Sud devrait croître à un CAGR de 7,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des hôtels de plage et resorts en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise et diversification des arrivées internationales | +1.8% | Cœur de la côte andamane et du golfe de Thaïlande, avec des retombées sur la Thaïlande de l'Est et d'autres zones côtières | Court terme (≤ 2 ans) |
| Premiumisation des séjours côtiers et hôtellerie expérientielle | +1.3% | Mondial, avec la pertinence la plus forte à Phuket, Koh Samui et Krabi | Moyen terme (2-4 ans) |
| Expansion des resorts intégrés | +0.8% | Phuket Bang Tao, côte nord de Koh Samui et Krabi Ao Nang | Moyen terme (2-4 ans) |
| Croissance des réservations mobiles, via les OTA et en direct | +0.7% | Mondial, avec la pertinence de conversion la plus élevée à Phuket et dans les destinations balnéaires proches de Bangkok | Court terme (≤ 2 ans) |
| Demande croissante pour les mariages, le bien-être, le saut d'île en île et les vacances en famille | +0.6% | Côte du golfe Sud et côte andamane, soutenues par les voyageurs indiens et britanniques | Moyen terme (2-4 ans) |
| Investissements hôteliers et modernisations soutenus par la connectivité | +0.5% | Phuket, Krabi, Pattaya et Hua Hin | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise et diversification des arrivées internationales
La Thaïlande a enregistré 32,97 millions d'arrivées internationales en 2025, en baisse de 7,23 % par rapport à l'année précédente. Cependant, les évolutions dans la composition des visiteurs ont affecté la demande pour les resorts de plage. L'Inde a contribué 2,49 millions d'arrivées et 93,86 milliards THB (2,98 milliards USD) de revenus touristiques en 2025, tandis que le ministère du Tourisme et des Sports a signalé une augmentation de 22,61 % des dépenses. Cette tendance a diversifié la base de demande du marché des hôtels de plage et resorts en Thaïlande et réduit la dépendance aux volumes de groupes touristiques d'un seul marché émetteur. Les voyageurs indiens étaient particulièrement pertinents pour Phuket, Krabi et Koh Samui, compte tenu de la demande pour les mariages de destination, les vacances en famille, les séjours de luxe et les voyages internationaux à courte distance. L'objectif 2026 de la Thaïlande de 36,7 millions d'arrivées internationales et de 2,78 billions THB (88,3 milliards USD) de revenus touristiques dépend de la demande de l'Europe occidentale, de l'Inde, de la Russie, du Moyen-Orient et de la Chine[1]. Les propriétés offrant des services personnalisés, des hébergements familiaux flexibles et des forfaits mariage ou bien-être crédibles étaient mieux positionnées pour répondre à cette diversité de visiteurs.
Premiumisation des séjours côtiers et hôtellerie expérientielle
Les séjours côtiers occupent une place de plus en plus centrale dans le marché des hôtels de plage et resorts en Thaïlande, les clients payant pour la confidentialité, le bien-être, la restauration et des cadres de resort distinctifs. Les propriétés de luxe et haut de gamme peuvent pratiquer des tarifs plus élevés en proposant des villas privées, des activités sur mesure et des standards de service élevés. Les pipelines de développement des groupes hôteliers internationaux continuent d'inclure des concepts de resorts de luxe à Phuket et Koh Samui. Cette tendance creuse l'écart entre les resorts de luxe et les propriétés qui se concurrencent principalement sur les tarifs des chambres. Les groupes de mariages de destination, notamment ceux en provenance d'Inde, soutiennent également ce positionnement, car les budgets événementiels peuvent inclure les hébergements, la restauration, les lieux de cérémonie et les séjours prolongés. Les opérateurs tirent le plus grand bénéfice commercial lorsqu'ils positionnent les destinations balnéaires comme des séjours complets plutôt que comme des produits chambre seule.
Expansion des resorts intégrés
Les resorts intégrés combinent hébergement, restauration, bien-être, espaces événementiels, activités nautiques et divertissement, encourageant les clients à dépenser au-delà des tarifs des chambres. Ce modèle peut soutenir le marché des hôtels de plage et resorts en Thaïlande en créant davantage d'opportunités de dépenses sur la propriété. En janvier 2025, ONYX Hospitality Group a annoncé sa coentreprise avec Equatorial Group pour développer EQ Phuket à Kata Beach, à la suite d'un accord signé le 18 novembre 2024. En mai 2026, la valeur totale d'investissement du projet était d'environ 2,8 milliards THB (88,9 millions USD), avec environ 170 clés prévues, dont des villas avec piscine, des suites et des chambres[2]. Le resort combinera des vues depuis les collines avec un accès direct à la plage et devrait ouvrir au deuxième trimestre 2028. Le tourisme de bien-être représente une opportunité complémentaire : les documents de l'Autorité du tourisme de Thaïlande indiquent que les voyageurs axés sur la santé et le bien-être dépensent environ 100 000 THB (environ 3 175 USD) par voyage. Les resorts peuvent potentiellement capter cette demande grâce à des programmes de bien-être, des installations sportives, des expériences gastronomiques et des activités ancrées localement. Ces stratégies sont les plus viables là où les destinations et les opérateurs disposent de l'espace, des infrastructures et de la capacité d'investissement nécessaires pour fournir plusieurs services de manière cohérente.
Croissance des réservations mobiles, via les OTA et en direct
La découverte numérique est un canal d'accès clé au marché des hôtels de plage et resorts en Thaïlande, car de nombreux voyageurs comparent les destinations côtières, les types de chambres et les prix en ligne avant de réserver. Les agences de voyage en ligne détiennent la plus grande part de canal car elles offrent une large portée, des outils de recherche et une confiance à la réservation pour les clients internationaux. Cependant, les réservations directes croissent plus rapidement à mesure que les groupes hôteliers cherchent un meilleur contrôle sur les données clients, les communications et les coûts de commission. Minor Hotels a annoncé une stratégie d'application unifiée sur huit marques hôtelières en 2025, dont Anantara, Avani et NH Hotels, pour consolider l'engagement de fidélité et soutenir les réservations directes. Cette stratégie pourrait mettre en difficulté les resorts indépendants de plus petite taille qui ne disposent pas de plateformes technologiques et de bases de données de fidélité comparables. Pour les clients internationaux, les resorts peuvent améliorer la conversion directe grâce à une expérience de réservation mobile claire, des options de paiement localisées et des réponses rapides aux demandes de mariage et de famille, sans modifier le produit resort de base.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations saisonnières de la demande | -0.6% | Côte andamane, avec une saisonnalité différente du golfe de Thaïlande offrant un certain contrepoids | Court terme (≤ 2 ans) |
| Exposition aux ralentissements du tourisme international | -0.5% | Mondial, avec Phuket et Pattaya les plus exposés en raison de leur dépendance internationale | Moyen terme (2-4 ans) |
| Concurrence des villas, copropriétés, locations et hébergements non autorisés | -0.5% | Phuket, Koh Samui, Koh Phangan, Koh Tao et Pattaya | Moyen terme (2-4 ans) |
| Restrictions environnementales, réglementations côtières et pression sur les infrastructures | -0.4% | Koh Samui, Koh Phangan, Koh Tao, zones côtières de Phuket et zones tampons de Krabi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations saisonnières de la demande
La demande saisonnière représente un défi opérationnel pour les hôtels de plage, car la demande de chambres, le taux d'occupation et les dépenses des clients varient considérablement selon les mois. La côte andamane connaît une période de mousson de mai à octobre, tandis que le golfe de Thaïlande suit un schéma de précipitations différent, offrant un équilibre de portefeuille. Le marché des hôtels de plage et resorts en Thaïlande nécessite des stratégies flexibles en matière de personnel, de tarification et de promotion durant les périodes creuses. Le tourisme domestique fournit une base d'occupation, la Thaïlande ayant enregistré 202,37 millions de voyages intérieurs en 2025[3]. Les voyageurs domestiques peuvent réserver plus près de la date de voyage et répondre aux offres de forfaits, rendant une gestion efficace des tarifs essentielle pour les opérateurs côtiers. Les resorts disposant de propriétés à la fois dans les régions andamane et du golfe peuvent tirer parti de leurs différentes saisons de pointe plus efficacement que les opérateurs mono-destination.
Exposition aux ralentissements du tourisme international
Le tourisme entrant reste essentiel pour le marché des hôtels de plage et resorts en Thaïlande, le tourisme international représentant 62,84 % de la valeur du marché en 2026. La Thaïlande a enregistré une baisse de 7,23 % des arrivées internationales en 2025, soulignant l'exposition des propriétés côtières aux chocs de demande. Les arrivées chinoises ont chuté à 4,47 millions, illustrant davantage les risques pour les propriétés qui dépendent de la demande des groupes touristiques. Phuket et Pattaya pourraient être particulièrement exposées en raison de leur dépendance aux voyageurs de loisirs étrangers. La diversification de la demande vers l'Inde, la Russie, l'Europe et le Moyen-Orient peut atténuer, sans l'éliminer, ce risque. Les opérateurs ont besoin de stratégies combinant la diversification des marchés émetteurs, des offres domestiques et des produits qui protègent la qualité des tarifs durant les périodes de demande internationale plus faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Le tourisme international représentait 62,84 % de la valeur du marché des hôtels de plage et resorts en Thaïlande en 2026. La demande comprend les voyages de loisirs, les vacances en famille, les mariages et le tourisme de bien-être. La Thaïlande a accueilli plus de 1 200 mariages indiens entre 2023 et 2024, avec des budgets de 10 millions THB (0,32 million USD) à 20 millions THB (0,64 million USD) par événement. L'Autorité du tourisme de Thaïlande a rapporté que les touristes de bien-être dépensaient en moyenne 100 259 THB (3 183,48 USD) par personne et par voyage. Ces segments permettent aux resorts de regrouper les hébergements avec des soins spa, la restauration, les célébrations et des activités organisées, augmentant les revenus au-delà des seules réservations de chambres.
La découverte numérique et la commodité de réservation influencent le choix du resort, rendant la distribution en ligne et l'engagement direct avec les clients importants. Minor Hotels a signé 40 contrats hôteliers et accords-cadres en 2025 et a mis en avant sa plateforme de fidélité unifiée GHA DISCOVERY. Les resorts de plage peuvent adopter des approches similaires grâce à des plateformes de réservation adaptées aux mobiles, des forfaits famille et événements transparents, et des réponses rapides aux demandes de renseignements. Des informations claires sur les équipements, les options de restauration, les mesures de sécurité et les offres de bien-être peuvent réduire les frictions à la réservation et convertir les recherches des voyageurs en réservations.
Analyse des performances de l'hôtellerie
Les performances des resorts de plage en Thaïlande dépendent de plus en plus des dépenses des visiteurs ainsi que des volumes d'arrivées. En 2025, les revenus touristiques ont atteint 2,70 billions THB (86,6 milliards USD), tandis que les visiteurs indiens ont généré 93,86 milliards THB (2,98 milliards USD). Ces tendances ont créé des opportunités pour les resorts de cibler les vacances en famille, les mariages, les séjours bien-être et les expériences gastronomiques, augmentant les dépenses totales des clients au-delà des seuls tarifs des chambres.
La saisonnalité a continué de façonner l'occupation et la tarification dans les destinations côtières de Thaïlande. Le tourisme domestique a fourni un contrepoids en 2025, atteignant 202,37 millions de voyages, en hausse de 2,70 %, et générant 1,17 billion THB (37,1 milliards USD) de revenus, en hausse de 3,69 %. Les arrivées internationales ont reculé de 7,23 %. Les resorts pourraient utiliser des offres domestiques durant les priodes plus calmes et diversifier la demande internationale vers des marchés en croissance, tels que l'Inde, où les arrivées ont augmenté de 16,82 %, réduisant la dépendance à des marchés émetteurs individuels.
Analyse des segments
Par type d'hébergement : le luxe ancre les revenus tandis que les formats éco reconfigurent la demande
Les hôtels de plage et resorts de luxe représentaient 32,94 % du marché des hôtels de plage et resorts en Thaïlande en 2026. La demande internationale anime le segment grâce aux villas privées, aux emplacements en bord de mer, aux installations de bien-être, à la restauration de qualité et au service personnalisé. Les opérateurs de luxe attirent les groupes de mariages internationaux et les familles aisées nécessitant des espaces événementiels et des hébergements plus grands. Hilton avait initialement prévu d'ouvrir le Nivata Koh Samui, Tapestry Collection by Hilton, de 55 chambres sur la plage de Thong Tanote en juin 2026, et les réservations sont désormais ouvertes à partir de novembre 2026. Le projet reflète l'expansion des resorts côtiers plus petits et distinctifs localement, tandis que les propriétés milieu de gamme font face à la concurrence des hôtels haut de gamme à marque internationale et des hébergements alternatifs.
Les éco-resorts et resorts de plage régénératifs devraient croître à un CAGR de 6,94 % jusqu'en 2032. L'évaluation de destination GSTC de Phuket a noté la durabilité environnementale à 1,43 sur 5, son pilier le plus faible et un domaine de risque modéré, soulignant la nécessité d'une meilleure gestion des visiteurs, de la protection de l'environnement et de la gestion des ressources[4]. En juin 2026, OUTRIGGER a obtenu la certification Clé Verte pour trois resorts en bord de mer en Thaïlande. Les formats économiques, boutique et lifestyle continuent de répondre à la demande domestique, des routards, des voyageurs sensibles au design et à la localisation.

Par canal de réservation : les OTA dominent la part tandis que les réservations directes captent la marge
Les agences de voyage en ligne (OTA) représentaient 40,72 % de la taille du marché des hôtels de plage et resorts en Thaïlande en 2026. Elles aident les voyageurs internationaux à comparer les tarifs, les avis, les emplacements et les types de chambres avant de sélectionner des propriétés côtières. Les OTA sont particulièrement importantes pour les resorts indépendants sans grands budgets marketing ni programmes de fidélité mondiaux. Cependant, les commissions réduisent le revenu net par chambre conservé par réservation. Les hôtels doivent donc gérer leur mix de canaux, en utilisant les OTA pour la visibilité tout en renforçant les sites directs pour les clients fidèles et les demandes à plus forte valeur ajoutée.
Les canaux de réservation directe devraient croître à un CAGR de 7,24 % jusqu'en 2032, soutenus par des investissements dans les moteurs de réservation, les programmes de fidélité, les forfaits exclusifs en direct et les applications hôtelières. La stratégie d'application unifiée de Minor Hotels facilite les réservations répétées sur plusieurs marques. Les canaux directs peuvent aider les voyageurs internationaux en communiquant clairement les politiques d'occupation des chambres, les services de mariage, les installations familiales, les options de restauration et l'assistance aux clients. Les réservations d'entreprises et des sociétés de gestion de voyages restent pertinentes dans les destinations avec une activité de réunions et d'événements, notamment Pattaya et Phuket. Les agents hors ligne soutiennent également les voyageurs à la recherche de séjours balnéaires en forfait ou d'une assistance pour des arrangements de groupe complexes.
Par type de propriété : l'échelle indépendante rencontre la distribution des marques
Les propriétés indépendantes représentaient 54,93 % du marché des hôtels de plage et resorts en Thaïlande en 2026. Cette part reflète la présence établie des resorts familiaux, des entreprises hôtelières locales et des propriétés boutique le long des côtes thaïlandaises. Ces propriétés offrent une cuisine locale, des liens communautaires, un service flexible et des designs distinctifs que les marques standardisées ne peuvent pas nécessairement reproduire. Cependant, la distribution limitée est un défi, car les clients internationaux accordent de plus en plus de valeur à la reconnaissance de marque, aux programmes de fidélité et aux plateformes technologiques. Les voyageurs internationaux, notamment ceux en provenance d'Inde et des marchés long-courriers, peuvent préférer des marques familières pour les voyages en groupe, les mariages et les séjours en famille. Les resorts indépendants peuvent maintenir leur position grâce aux expériences locales, à la qualité de service et aux relations directes avec les clients.
Les propriétés de chaîne et de marque devraient croître à un CAGR de 7,41 % jusqu'en 2032. Les groupes hôteliers internationaux utilisent des contrats de gestion et des accords de franchise, permettant aux propriétaires locaux de conserver la propriété immobilière tout en accédant aux systèmes de marque. En août 2025, IHG a signé un accord pour le voco Phuket Bangtao de 175 clés, sa première propriété de marque voco à Phuket, dont l'ouverture est prévue en 2029, soutenant l'expansion du groupe en Thaïlande. Le pipeline 2026 d'Accor comprend Navera Phuket et Kamaliss MontAzure Phuket sous sa Collection MGallery, reflétant un investissement continu dans des hébergements côtiers de luxe de marque. Les options de marque se multiplient dans le segment haut de gamme, notamment dans les grandes destinations, améliorant la visibilité tout en intensifiant la concurrence pour les resorts à propriété locale avec une distribution limitée.
Par type de tourisme : les revenus internationaux dominent, la croissance domestique s'accélère
Le tourisme international représentait 62,84 % de la taille du marché des hôtels de plage et resorts en Thaïlande en 2026. Les voyageurs entrants réservent généralement des vacances plus longues et dépensent pour l'hébergement, la restauration et les boissons, les activités, les services de bien-être et le transport local. Le ministère du Tourisme et des Sports a rapporté que 2,49 millions d'arrivées en provenance d'Inde ont généré 93,86 milliards THB (2,98 milliards USD) en 2025, soulignant l'importance de l'Inde pour l'économie touristique thaïlandaise. Les marchés émetteurs à forte croissance, tels que l'Inde, apportent des familles, des couples, des groupes de mariage et des clients de luxe, aidant les propriétés à réduire leur dépendance aux marchés émetteurs d'Asie de l'Est. Cependant, le tourisme international expose les opérateurs aux changements de connectivité aérienne, aux conditions économiques et aux perceptions de la destination.
Le tourisme domestique devrait croître à un CAGR de 7,82 % jusqu'en 2032. Les résidents thaïlandais ont effectué 202,37 millions de voyages intérieurs en 2025, offrant aux resorts de plage une demande au-delà des saisons de pointe internationales. Les clients domestiques soutiennent les séjours de week-end, les voyages pendant les vacances scolaires et les courts séjours côtiers depuis Bangkok et d'autres zones urbaines. Ce segment peut remplir les chambres lorsque la demande internationale faiblit ou que la météo affecte les réservations étrangères. Les opérateurs ont besoin de tarifs et de forfaits domestiques qui préservent leur positionnement auprès des clients internationaux. La croissance domestique plus rapide souligne l'importance de la fidélité locale, des transports accessibles et des visites répétées dans la planification de la demande.
Analyse géographique
La côte andamane de la Thaïlande du Sud représentait 42,81 % du marché des hôtels de plage et resorts en Thaïlande en 2026. Phuket, Krabi et Khao Lak forment le principal corridor de resorts de plage, soutenu par l'accès aérien international, les plages, les excursions en île et une offre d'hébergement diversifiée. Phuket attire des visiteurs internationaux, notamment en provenance d'Inde, à la recherche de luxe, de mariages et de voyages en famille, tandis que Krabi offre une expérience côtière axée sur la nature. Les marques mondiales et les opérateurs locaux servent des gammes de prix variées, bien que la concurrence mette à l'épreuve les propriétés milieu de gamme plus anciennes. Les infrastructures et l'offre établies soutiennent la région malgré la météo saisonnière et les évolutions de la demande internationale.
La côte du golfe de la Thaïlande du Sud devrait croître à un CAGR de 7,93 % jusqu'en 2032. Koh Samui, Koh Phangan et Koh Tao bénéficient d'identités et de schémas météorologiques distincts. Koh Samui attire les visiteurs de luxe, de bien-être, de petits mariages et les Européens en long séjour. Le Nivata Koh Samui de 55 chambres de Hilton est prévu pour ouvrir en novembre 2026. Des règles environnementales introduites en mai 2025 restreignent le développement dans les zones sensibles de ces îles.
La Thaïlande de l'Est élargit le marché au-delà des clusters du sud. Pattaya bénéficie des loisirs balnéaires, des événements, du divertissement et de la proximité de Bangkok. Marriott a ouvert un resort de marque sur la plage de Jomtien en juin 2025. Hua Hin, Cha-Am, Koh Samet, Koh Chang et les petites villes balnéaires répondent à la demande domestique et aux voyages moins fréquentés.
Analyse de l'offre et du développement hôteliers
Le pipeline des resorts de plage en Thaïlande évolue vers des propriétés de luxe de marque et de style de vie haut de gamme. ONYX Hospitality Group a révisé le plan de développement EQ Phuket à environ 170 clés, avec un investissement de 2,8 milliards THB (88,9 millions USD) et une ouverture prévue au T2 2028. IHG a également signé le voco Phuket Bangtao de 175 clés, dont l'ouverture est prévue en 2029. Ces projets reflètent un investissement continu dans des hébergements côtiers différenciés, bien que la livraison par phases ajoutera des inventaires sur plusieurs années plutôt que simultanément.
L'expansion fait face à des contraintes environnementales et d'infrastructure plus strictes. La mise à jour du zonage côtier de la Thaïlande en 2025 a introduit des restrictions sur le développement en bord de mer, la construction sur les collines, la gestion des eaux usées et les zones protégées à Koh Samui, Koh Phangan et Koh Tao. Ces exigences augmentent les coûts de conformité et de développement, mais peuvent préserver les atouts naturels soutenant la demande des resorts. Les investisseurs devraient prioriser les sites réalisables, la capacité des infrastructures et un positionnement différencié pour atténuer la suroffre et renforcer la résilience à long terme des actifs.
Paysage concurrentiel
Le marché des hôtels de plage et resorts en Thaïlande est très fragmenté. Minor Hotels, Centara Hotels and Resorts, Banyan Group, ONYX Hospitality Group et Asset World Corporation sont en concurrence avec des propriétés indépendantes, boutique et régionales. Minor Hotels a rapporté une croissance de ses bénéfices de 32 % en 2025 et a signé 40 contrats hôteliers et accords-cadres, soutenant son modèle à faible intensité d'actifs. Centara repositionne ses propriétés, notamment le rebranding prévu du Centara Reserve Krabi, dans le cadre de son programme 2026. Les opérateurs thaïlandais renforcent leurs marques, leurs canaux directs et leurs offres de resorts à plus forte valeur ajoutée.
Les chaînes internationales se développent via des contrats de gestion et des franchises. IHG a signé voco Phuket Bangtao, soutenant sa croissance en Thaïlande. Accor a ajouté des ouvertures de luxe à Phuket en 2026 pour les voyageurs en villa et resort. Marriott s'est développé à Pattaya en 2025. Outrigger a obtenu la certification Clé Verte pour trois resorts en Thaïlande.
Les hôtels de plage et resorts indépendants se concurrencent grâce à des expériences ancrées localement, un service fiable, des stratégies de réservation directe et des normes environnementales. Leurs liens locaux et leur propriété flexible peuvent soutenir la différenciation et une prise de décision plus rapide, mais ils sont désavantagés face aux grands groupes hôteliers en matière de programmes de fidélité, d'investissement technologique et de portée marketing. Les exigences réglementaires, les contraintes de personnel, les pressions environnementales et la concurrence des hébergements non autorisés mettent davantage à l'épreuve leur compétitivité.
Leaders du secteur des hôtels de plage et resorts en Thaïlande
-
Minor Hotels
-
Centara Hotels & Resorts
-
Banyan Group
-
ONYX Hospitality Group
-
Asset World Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Minor Hotels a annoncé son pipeline de développement le plus solide à ce jour après avoir signé 40 nouveaux contrats hôteliers et accords-cadres en 2025, son total annuel le plus élevé. Le groupe a également mis en avant quatre nouvelles marques - The Wolseley Hotels, Minor Reserve Collection, Colbert Collection et iStay Hotels - dans le cadre de sa stratégie d'expansion mondiale.
- Décembre 2025 : Accor a programmé deux propriétés de la Collection MGallery à Phuket : Navera Phuket, avec 19 villas à Surin Beach, et Kamaliss MontAzure Phuket, un resort de 150 chambres à Kamala. Ces développements élargissent le portefeuille côtier de luxe planifié d'Accor à travers des hébergements en style villa et à l'échelle d'un resort.
- Octobre 2025 : CG Capital Advisory a annoncé des plans pour investir plus de 5 milliards THB (158,7 millions USD) dans cinq hôtels : quatre à Phuket et un à Koh Samui. Les développements proposés ajoutent des investissements privés au pipeline hôtelier côtier de la Thaïlande.
- Juin 2025 : Marriott Hotels a ouvert le Pattaya Marriott Resort and Spa sur la plage de Jomtien. Le resort de 289 chambres a élargi la présence hôtelière de marque Marriott sur la côte est de la Thaïlande, renforçant sa couverture du marché touristique côtier de Pattaya.
Périmètre du rapport sur le marché des hôtels de plage et resorts en Thaïlande
Le rapport sur le marché des hôtels de plage et resorts en Thaïlande analyse les services d'hébergement offerts par les hôtels et resorts côtiers destinés aux voyageurs de loisirs domestiques et internationaux. Le marché est segmenté par type d'hébergement, canal de réservation, type de propriété, type de tourisme et géographie côtière. L'étude évalue les moteurs, notamment la reprise et la diversification des arrivées internationales, les séjours balnéaires premium, les expériences de resorts intégrés, les réservations mobiles, la découverte via les réseaux sociaux, les mariages de destination, les retraites de bien-être et les améliorations des infrastructures touristiques. Elle examine également les freins tels que les fluctuations saisonnières de la demande, la dépendance aux marchés émetteurs internationaux, la concurrence des hébergements alternatifs, les restrictions environnementales et les pressions sur les infrastructures dans les destinations côtières à forte densité. Le rapport évalue l'offre hôtelière, l'inventaire des chambres, les taux d'occupation, les tarifs journaliers moyens, les préférences des voyageurs, le comportement de réservation, la sélection des canaux, les dépenses de voyage et les tendances émergentes de la demande. Il fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales sur la côte andamane, la côte du golfe, la Thaïlande de l'Est et d'autres destinations côtières, ainsi que des évaluations concurrentielles de la concentration du marché, des parts de marché, des développements stratégiques et des profils des groupes hôteliers et opérateurs de resorts domestiques et internationaux. L'étude explore également les opportunités dans les resorts de plage durables et axés sur la nature et le développement de resorts premium au-delà des destinations établies. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts pour 2022-2032.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des hôtels de plage et resorts en Thaïlande d'ici 2032 ?
Le marché des hôtels de plage et resorts en Thaïlande était évalué à 23,53 milliards USD en 2026 et devrait atteindre 33,59 milliards USD d'ici 2032, avec un CAGR de 6,14 % de 2027 à 2032.
Quel type d'hébergement domine le secteur hôtelier côtier en Thaïlande ?
Les hôtels de plage et resorts de luxe dominent avec une part de 32,94 % en 2026, tandis que les éco-resorts et resorts de plage régénératifs sont les formats d'hébergement à la croissance la plus rapide avec un CAGR de 6,94 %.
Quelle région détient la plus grande part du marché des hôtels de plage et resorts en Thaïlande ?
La Thaïlande du Sud - Côte andamane détenait la plus grande part à 42,81 % en 2026, soutenue par Phuket, Krabi et Khao Lak.
Quelle région côtière thaïlandaise connaît la croissance la plus rapide ?
La côte du golfe de la Thaïlande du Sud, comprenant Koh Samui, Koh Phangan et Koh Tao, devrait croître à un CAGR de 7,93 % jusqu'en 2032.
Quel est le principal canal de réservation pour les resorts de plage en Thaïlande ?
Les agences de voyage en ligne représentaient 40,72 % de la valeur du canal de réservation en 2026, bien que les canaux de réservation directe devraient croître plus rapidement à un CAGR de 7,24 %.
Quels sont les principaux risques pour les opérateurs de resorts de plage en Thaïlande ?
Les principaux risques comprennent les fluctuations saisonnières de la demande, la dépendance aux arrivées internationales, la concurrence des locations non autorisées et les exigences environnementales pour le développement côtier.