
Tamaño y participación del mercado de hoteles de playa y resorts de Tailandia
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
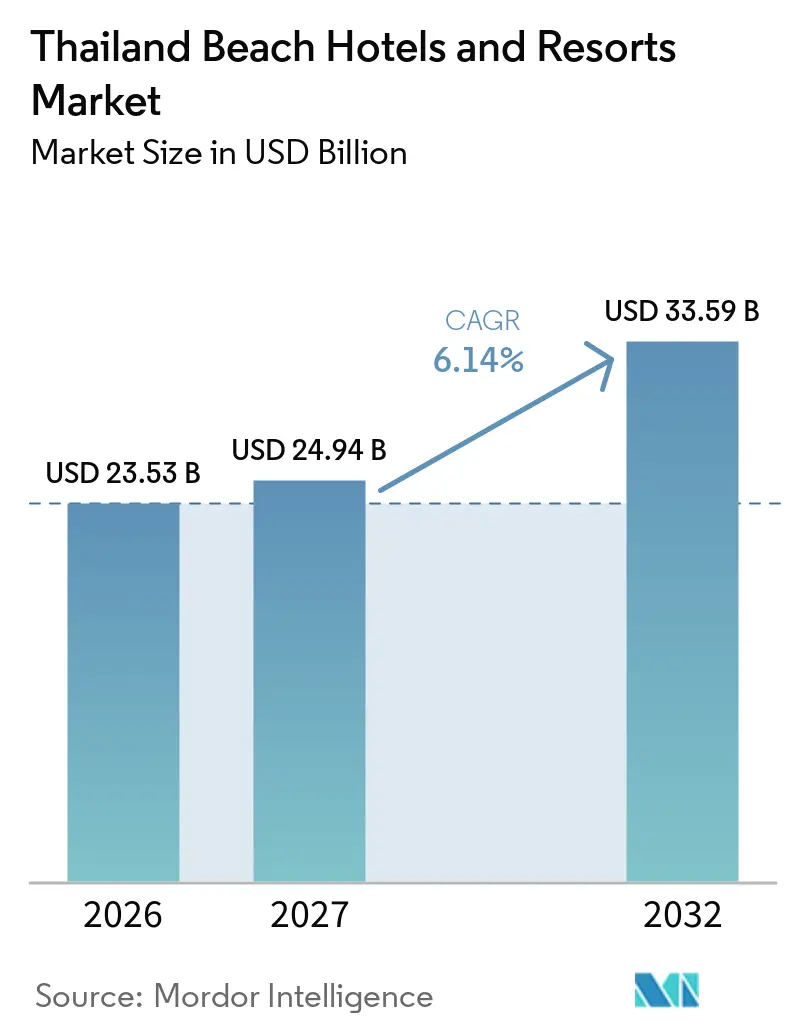
| Tamaño del mercado en el año base (2026) | 23.53 Mil millones de dólares |
| Tamaño del Mercado (2027) | 24.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.14 % |
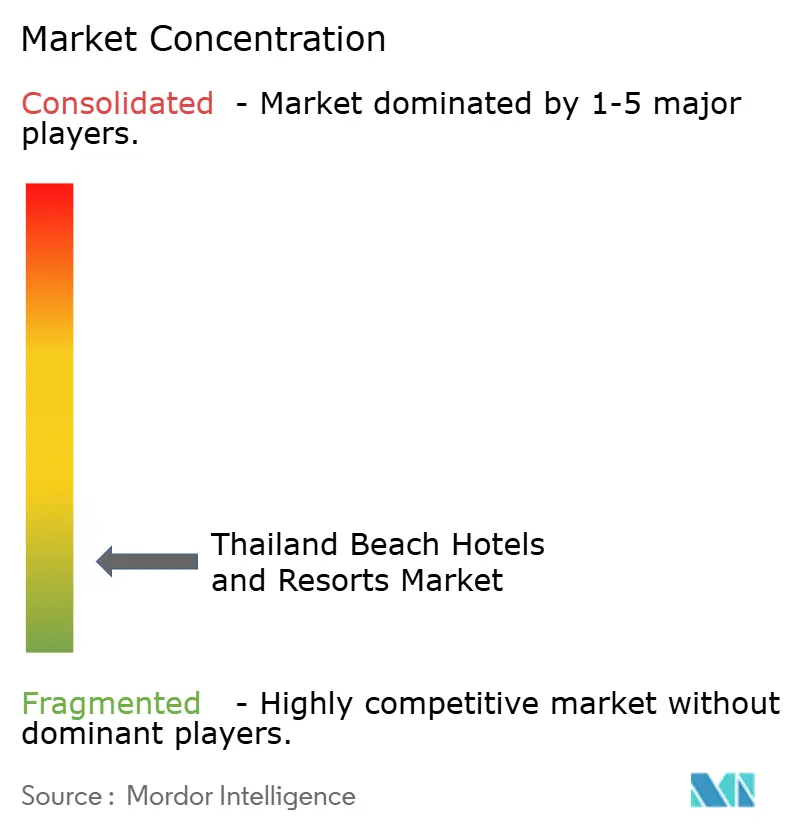
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de hoteles de playa y resorts de Tailandia por Mordor Intelligence
El tamaño del mercado de hoteles de playa y resorts de Tailandia fue valorado en 23,53 mil millones de USD en 2026 y se estima que crecerá desde 24,94 mil millones de USD en 2027 hasta alcanzar los 33,59 mil millones de USD en 2032, a una CAGR del 6,14% durante el período de pronóstico (2027-2032). El mercado de hoteles de playa y resorts de Tailandia avanza hacia estancias más prolongadas, mayor gasto de los huéspedes y alojamientos que combinan ocio, bienestar, gastronomía y experiencias locales. Tailandia generó 2,70 billones de THB (86,6 mil millones de USD) en ingresos turísticos en 2025, mientras que los viajes domésticos aumentaron un 2,7% hasta 202,37 millones y las llegadas internacionales cayeron un 7,2% hasta 32,97 millones, lo que hace que una combinación equilibrada de demanda doméstica e internacional sea importante para las propiedades costeras. Este patrón incrementa la importancia de los mercados emisores de rápido crecimiento y alto gasto, como India, Oriente Medio y Europa Occidental, cuyos viajeros suelen reservar vacaciones de playa, bodas y estancias de bienestar. Los operadores, por tanto, están poniendo mayor énfasis en la calidad del servicio, las relaciones directas con los huéspedes y los productos que pueden sostener las tarifas de habitación en lugar de depender únicamente de altos volúmenes de visitantes. El mercado de hoteles de playa y resorts de Tailandia también enfrenta presión por parte de los alquileres no autorizados, la demanda estacional y las normas costeras más estrictas, que favorecen a los operadores con licencia que cuentan con sólida capacidad de cumplimiento normativo, distribución y financiera.
Conclusiones clave del informe
- Por tipo de alojamiento, los hoteles de playa y resorts de lujo representaron el 32,94% de la participación del mercado de hoteles de playa y resorts de Tailandia en 2026, mientras que se proyecta que los ecoturismo y resorts de playa regenerativos crezcan a una CAGR del 6,94% hasta 2032.
- Por canal de reserva, las agencias de viajes en línea representaron el 40,72% de la participación del mercado de hoteles de playa y resorts de Tailandia en 2026, mientras que se proyecta que los canales de reserva directa crezcan a una CAGR del 7,24% hasta 2032.
- Por tipo de propiedad, las propiedades independientes representaron el 54,93% de la participación del mercado de hoteles de playa y resorts de Tailandia en 2026, mientras que se proyecta que las propiedades de cadena/marca crezcan a una CAGR del 7,41% hasta 2032.
- Por tipo de turismo, el turismo internacional representó el 62,84% de la participación del mercado de hoteles de playa y resorts de Tailandia en 2026, mientras que se proyecta que el turismo doméstico crezca a una CAGR del 7,82% hasta 2032.
- Por geografía, la costa andamana del sur de Tailandia representó el 42,81% de la participación del mercado de hoteles de playa y resorts de Tailandia en 2026, mientras que se proyecta que la costa del golfo del sur de Tailandia crezca a una CAGR del 7,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de hoteles de playa y resorts de Tailandia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Recuperación y diversificación de las llegadas internacionales | +1.8% | Costa andamana y golfo de Tailandia como núcleo, con extensión hacia Tailandia oriental y otras zonas costeras | Corto plazo (≤ 2 años) |
| Premiumización de las estancias costeras y hospitalidad experiencial | +1.3% | Global, con mayor relevancia en Phuket, Koh Samui y Krabi | Mediano plazo (2-4 años) |
| Expansión de resorts integrados | +0.8% | Phuket Bang Tao, costa norte de Koh Samui y Krabi Ao Nang | Mediano plazo (2-4 años) |
| Crecimiento en reservas móviles, a través de OTAs y directas | +0.7% | Global, con mayor relevancia de conversión en Phuket y destinos de playa adyacentes a Bangkok | Corto plazo (≤ 2 años) |
| Aumento de la demanda de bodas, bienestar, island hopping y vacaciones familiares | +0.6% | Costa del golfo sur y costa andamana, impulsadas por viajeros de India y el Reino Unido | Mediano plazo (2-4 años) |
| Inversión hotelera y mejoras respaldadas por la conectividad | +0.5% | Phuket, Krabi, Pattaya y Hua Hin | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación y diversificación de las llegadas internacionales
Tailandia registró 32,97 millones de llegadas internacionales en 2025, un descenso del 7,23% respecto al año anterior. Sin embargo, los cambios en la composición de visitantes han afectado la demanda de resorts de playa. India aportó 2,49 millones de llegadas y 93,86 mil millones de THB (2,98 mil millones de USD) en ingresos turísticos en 2025, mientras que el Ministerio de Turismo y Deportes reportó un incremento del 22,61% en el gasto. Esta tendencia diversificó la base de demanda del mercado de hoteles de playa y resorts de Tailandia y redujo la dependencia de los grandes volúmenes de turismo grupal provenientes de un único mercado emisor. Los viajeros indios fueron especialmente relevantes para Phuket, Krabi y Koh Samui, dada la demanda de bodas de destino, vacaciones familiares, estancias de lujo y viajes internacionales de corta distancia. El objetivo de Tailandia para 2026 de 36,7 millones de llegadas internacionales y 2,78 billones de THB (88,3 mil millones de USD) en ingresos turísticos depende de la demanda proveniente de Europa Occidental, India, Rusia, Oriente Medio y China[1]. Las propiedades que ofrecen servicios personalizados, alojamiento familiar flexible y paquetes de bodas o bienestar creíbles estaban mejor posicionadas para atender esta diversa combinación de visitantes.
Premiumización de las estancias costeras y hospitalidad experiencial
Las estancias costeras se están convirtiendo en un elemento cada vez más central del mercado de hoteles de playa y resorts de Tailandia, ya que los huéspedes pagan por privacidad, bienestar, gastronomía y entornos de resort distintivos. Las propiedades de lujo y de categoría superior pueden exigir tarifas más altas al ofrecer villas privadas, actividades personalizadas y altos estándares de servicio. Los planes de desarrollo de los grupos hoteleros internacionales continúan incluyendo conceptos de resorts de lujo en Phuket y Koh Samui. Esta tendencia está ampliando la brecha entre los resorts de lujo y las propiedades que compiten principalmente en tarifas de habitación. Los grupos de bodas de destino, incluidos los procedentes de India, también respaldan este posicionamiento, ya que los presupuestos de eventos pueden incluir alojamiento, alimentos y bebidas, espacios para ceremonias y estancias prolongadas. Los operadores obtienen el mayor beneficio comercial cuando posicionan las ubicaciones de playa como estancias completas en lugar de productos solo de habitación.
Expansión de resorts integrados
Los resorts integrados combinan alojamiento con gastronomía, bienestar, espacios para eventos, actividades marinas y entretenimiento, animando a los huéspedes a gastar más allá de las tarifas de habitación. Este modelo puede apoyar el mercado de hoteles de playa y resorts de Tailandia al crear más oportunidades de gasto en la propiedad. En enero de 2025, ONYX Hospitality Group anunció su empresa conjunta con Equatorial Group para desarrollar EQ Phuket en Kata Beach, tras un acuerdo firmado el 18 de noviembre de 2024. A mayo de 2026, el valor total de inversión del proyecto era de aproximadamente 2,8 mil millones de THB (88,9 millones de USD), con alrededor de 170 habitaciones planificadas, incluyendo villas con piscina, suites y habitaciones de huéspedes[2]. El resort combinará vistas desde la cima de una colina con acceso directo a la playa y se espera que abra en el segundo trimestre de 2028. El turismo de bienestar presenta una oportunidad complementaria: los materiales de la Autoridad de Turismo de Tailandia indican que los viajeros de salud y bienestar gastan alrededor de 100.000 THB (aproximadamente 3.175 USD) por viaje. Los resorts pueden potencialmente captar esta demanda a través de programas de bienestar, instalaciones deportivas, experiencias gastronómicas y actividades de arraigo local. Estas estrategias son más viables donde los destinos y los operadores tienen el espacio, la infraestructura y la capacidad de inversión para ofrecer múltiples servicios de manera consistente.
Crecimiento en reservas móviles, a través de OTAs y directas
El descubrimiento digital es una vía clave de acceso al mercado de hoteles de playa y resorts de Tailandia, ya que muchos viajeros comparan destinos costeros, tipos de habitación y precios en línea antes de reservar. Las agencias de viajes en línea (OTAs) tienen la mayor cuota de canal porque ofrecen amplio alcance, herramientas de búsqueda y confianza en la reserva para los huéspedes internacionales. Sin embargo, las reservas directas están creciendo más rápido a medida que los grupos hoteleros buscan mayor control sobre los datos de los huéspedes, las comunicaciones y los costos de comisión. Minor Hotels anunció una estrategia de aplicación unificada en ocho marcas hoteleras en 2025, incluyendo Anantara, Avani y NH Hotels, para consolidar la fidelización y apoyar las reservas directas. Esta estrategia puede suponer un desafío para los resorts independientes más pequeños que carecen de plataformas tecnológicas y bases de datos de fidelización comparables. Para los huéspedes internacionales, los resorts pueden mejorar la conversión directa a través de una experiencia de reserva móvil clara, opciones de pago localizadas y respuestas rápidas a consultas de bodas y familias sin cambiar el producto central del resort.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fluctuaciones estacionales de la demanda | -0.6% | Costa andamana, con la diferente estacionalidad del golfo de Tailandia que proporciona cierta compensación | Corto plazo (≤ 2 años) |
| Exposición a caídas del turismo internacional | -0.5% | Global, con Phuket y Pattaya más expuestas debido a su dependencia internacional | Mediano plazo (2-4 años) |
| Competencia de villas, condominios, alquileres y alojamientos no autorizados | -0.5% | Phuket, Koh Samui, Koh Phangan, Koh Tao y Pattaya | Mediano plazo (2-4 años) |
| Restricciones medioambientales, normativas costeras y presión sobre la infraestructura | -0.4% | Koh Samui, Koh Phangan, Koh Tao, zonas costeras de Phuket y zonas de amortiguamiento de Krabi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones estacionales de la demanda
La demanda estacional plantea un desafío operativo para los hoteles de playa, ya que la demanda de habitaciones, la ocupación y el gasto de los huéspedes varían significativamente según el mes. La costa andamana experimenta un período de monzones de mayo a octubre, mientras que el golfo de Tailandia sigue un patrón de lluvias diferente, lo que proporciona equilibrio de cartera. El mercado de hoteles de playa y resorts de Tailandia requiere estrategias flexibles de personal, precios y promoción durante los períodos de temporada baja. El turismo doméstico proporciona una base de ocupación, con Tailandia registrando 202,37 millones de viajes domésticos en 2025[3]. Los viajeros domésticos pueden reservar más cerca de las fechas de viaje y responder a ofertas de paquetes, lo que hace que una gestión eficaz de tarifas sea esencial para los operadores costeros. Los resorts con propiedades tanto en la región andamana como en el golfo pueden aprovechar sus diferentes temporadas altas de manera más efectiva que los operadores de un único destino.
Exposición a caídas del turismo internacional
El turismo receptor sigue siendo fundamental para el mercado de hoteles de playa y resorts de Tailandia, con el turismo internacional representando el 62,84% del valor de mercado en 2026. Tailandia registró un descenso del 7,23% en las llegadas internacionales en 2025, lo que pone de relieve la exposición de las propiedades costeras a los shocks de demanda. Las llegadas chinas cayeron a 4,47 millones, ilustrando aún más los riesgos para las propiedades que dependen de la demanda de turismo grupal. Phuket y Pattaya pueden estar particularmente expuestas debido a su dependencia de los viajeros de ocio internacionales. Diversificar la demanda entre India, Rusia, Europa y Oriente Medio puede mitigar, pero no eliminar, este riesgo. Los operadores necesitan estrategias que combinen la diversificación de mercados emisores, ofertas domésticas y productos que protejan la calidad de las tarifas durante períodos de menor demanda internacional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del comportamiento del consumidor
El turismo internacional representó el 62,84% del valor del mercado de hoteles de playa y resorts de Tailandia en 2026. La demanda incluye viajes de ocio, vacaciones familiares, bodas y turismo de bienestar. Tailandia acogió más de 1.200 bodas indias entre 2023 y 2024, con presupuestos de entre 10 millones de THB (0,32 millones de USD) y 20 millones de THB (0,64 millones de USD) por evento. La Autoridad de Turismo de Tailandia informó que los turistas de bienestar gastaron un promedio de 100.259 THB (3.183,48 USD) por persona por viaje. Estos segmentos permiten a los resorts combinar alojamiento con tratamientos de spa, gastronomía, celebraciones y actividades curadas, aumentando los ingresos más allá de las reservas de habitaciones.
El descubrimiento digital y la comodidad de reserva influyen en la selección del resort, lo que hace que la distribución en línea y el compromiso directo con los huéspedes sean importantes. Minor Hotels firmó 40 contratos hoteleros y acuerdos marco en 2025 y destacó su plataforma de fidelización unificada GHA DISCOVERY. Los resorts de playa pueden adoptar enfoques similares a través de plataformas de reserva adaptadas a dispositivos móviles, paquetes transparentes para familias y eventos, y respuestas rápidas a las consultas. La información clara sobre servicios, opciones gastronómicas, medidas de seguridad y ofertas de bienestar puede reducir la fricción en la reserva y convertir la investigación de los viajeros en reservas confirmadas.
Inteligencia de rendimiento hotelero
El rendimiento de los resorts de playa de Tailandia depende cada vez más del gasto de los visitantes, además de los volúmenes de llegadas. En 2025, los ingresos turísticos alcanzaron 2,70 billones de THB (86,6 mil millones de USD), mientras que los visitantes indios generaron 93,86 mil millones de THB (2,98 mil millones de USD). Estas tendencias crearon oportunidades para que los resorts se orienten hacia vacaciones familiares, bodas, estancias de bienestar y experiencias gastronómicas, aumentando el gasto total de los huéspedes más allá de las tarifas de habitación.
La estacionalidad continuó dando forma a la ocupación y los precios en los destinos costeros de Tailandia. Los viajes domésticos proporcionaron un contrapeso en 2025, alcanzando 202,37 millones de viajes, un aumento del 2,70%, y generando 1,17 billones de THB (37,1 mil millones de USD) en ingresos, un incremento del 3,69%. Las llegadas internacionales disminuyeron un 7,23%. Los resorts podrían utilizar ofertas domésticas durante los períodos más suaves y diversificar la demanda internacional hacia mercados en crecimiento, como India, donde las llegadas aumentaron un 16,82%, reduciendo la dependencia de mercados emisores individuales.
Análisis de segmentos
Por tipo de alojamiento: el lujo ancla los ingresos mientras los formatos ecológicos reconfiguran la demanda
Los hoteles de playa y resorts de lujo representaron el 32,94% del mercado de hoteles de playa y resorts de Tailandia en 2026. La demanda internacional impulsa el segmento a través de villas privadas, ubicaciones frente al mar, instalaciones de bienestar, gastronomía de alta calidad y servicio personalizado. Los operadores de lujo atraen a grupos de bodas internacionales y familias adineradas que requieren espacios para eventos y alojamientos más amplios. Hilton planeó inicialmente abrir el Nivata Koh Samui de 55 habitaciones, Tapestry Collection by Hilton, en Thong Tanote Beach en junio de 2026, y las reservas están abiertas desde noviembre de 2026. El proyecto refleja la expansión de resorts costeros más pequeños y distintivos a nivel local, mientras que las propiedades de gama media enfrentan la competencia de hoteles de categoría superior de marca internacional y alojamientos alternativos.
Se proyecta que los ecoresorts y resorts de playa regenerativos crezcan a una CAGR del 6,94% hasta 2032. La Evaluación de Destino GSTC de Phuket puntuó la sostenibilidad medioambiental con 1,43 sobre 5, su pilar más débil y un área de riesgo moderado, lo que pone de relieve la necesidad de una gestión más sólida de los visitantes, la protección medioambiental y la gestión de recursos[4]. En junio de 2026, Outrigger Hospitality Group obtuvo la certificación Green Key para tres resorts frente al mar en Tailandia. Los formatos económicos, boutique y de estilo de vida continúan atendiendo la demanda doméstica, de mochileros, de diseño y sensible a la ubicación.
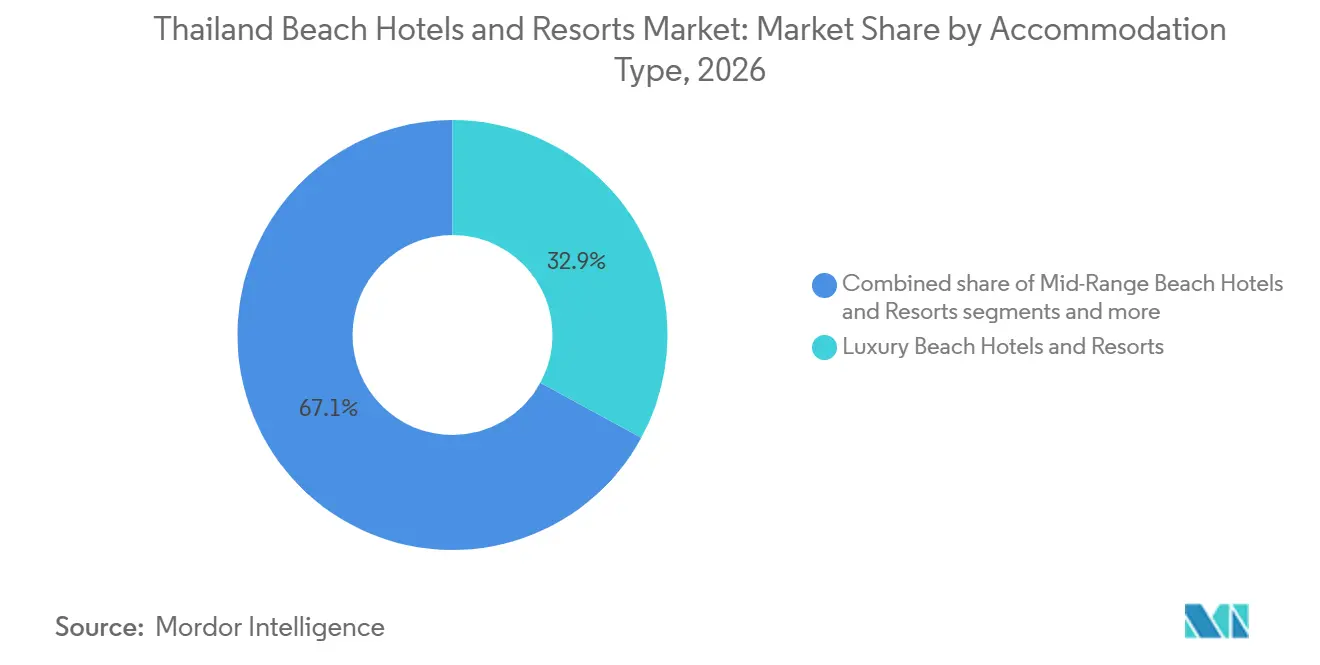
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de reserva: las OTAs dominan la cuota mientras las reservas directas capturan el margen
Las agencias de viajes en línea (OTAs) representaron el 40,72% del tamaño del mercado de hoteles de playa y resorts de Tailandia en 2026. Ayudan a los viajeros internacionales a comparar tarifas, reseñas, ubicaciones y tipos de habitación antes de seleccionar propiedades costeras. Las OTAs son especialmente importantes para los resorts independientes sin grandes presupuestos de marketing o programas de fidelización globales. Sin embargo, las comisiones reducen los ingresos netos por habitación retenidos por reserva. Los hoteles, por tanto, necesitan gestionar su combinación de canales, utilizando las OTAs para la visibilidad mientras refuerzan los sitios web directos para los huéspedes habituales y las consultas de mayor valor.
Se prevé que los canales de reserva directa crezcan a una CAGR del 7,24% hasta 2032, respaldados por inversiones en motores de reserva, programas de fidelización, paquetes exclusivos directos y aplicaciones hoteleras. La estrategia de aplicación unificada de Minor Hotels facilita las reservas repetidas en múltiples marcas. Los canales directos pueden ayudar a los viajeros internacionales al comunicar claramente las políticas de ocupación de habitaciones, los servicios de bodas, las instalaciones familiares, las opciones de comidas y el soporte a los huéspedes. Las reservas corporativas y de empresas de gestión de viajes siguen siendo relevantes en destinos con actividad de reuniones y eventos, incluidos Pattaya y Phuket. Los agentes fuera de línea también apoyan a los viajeros que buscan vacaciones de playa en paquete o asistencia con arreglos grupales complejos.
Por tipo de propiedad: la escala independiente se encuentra con la distribución de marca
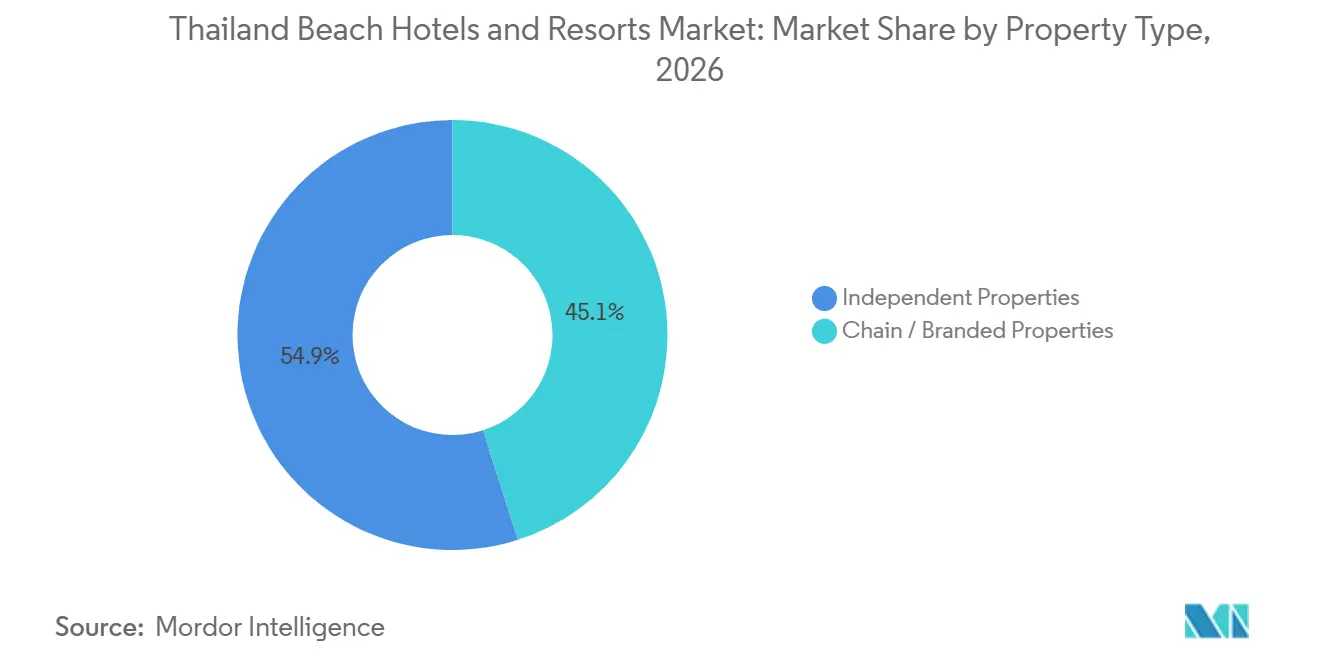
Las propiedades independientes representaron el 54,93% del mercado de hoteles de playa y resorts de Tailandia en 2026. Esta cuota refleja la presencia consolidada de resorts familiares, negocios de hospitalidad local y propiedades boutique a lo largo de la costa de Tailandia. Estas propiedades ofrecen cocina local, vínculos comunitarios, servicio flexible y diseños distintivos que las marcas estandarizadas pueden no replicar. Sin embargo, la distribución limitada es un desafío, ya que los huéspedes internacionales valoran cada vez más el reconocimiento de marca, los programas de fidelización y las plataformas tecnológicas. Los viajeros internacionales, incluidos los procedentes de India y mercados de larga distancia, pueden preferir marcas conocidas para viajes grupales, bodas y estancias familiares. Los resorts independientes pueden mantener su posición a través de experiencias locales, calidad de servicio y relaciones directas con los huéspedes.
Se prevé que las propiedades de cadena y marca crezcan a una CAGR del 7,41% hasta 2032. Los grupos hoteleros internacionales utilizan contratos de gestión y acuerdos de franquicia, lo que permite a los propietarios locales conservar la propiedad inmobiliaria mientras acceden a los sistemas de marca. En agosto de 2025, IHG firmó un acuerdo para el voco Phuket Bangtao de 175 habitaciones, su primera propiedad de marca voco en Phuket, programada para abrir en 2029, apoyando la expansión del grupo en Tailandia. El plan de desarrollo de Accor para 2026 incluye Navera Phuket y Kamaliss MontAzure Phuket bajo su colección MGallery, lo que refleja la inversión continua en alojamiento costero de lujo de marca. Las opciones de marca están aumentando en el segmento de gama alta, especialmente en los principales destinos, mejorando la visibilidad al tiempo que intensifican la competencia para los resorts de propiedad local con distribución limitada.
Por tipo de turismo: los ingresos internacionales lideran, el crecimiento doméstico se acelera
El turismo internacional representó el 62,84% del tamaño del mercado de hoteles de playa y resorts de Tailandia en 2026. Los viajeros entrantes suelen reservar vacaciones más largas y gastan en alojamiento, alimentos y bebidas, actividades, servicios de bienestar y transporte local. El Ministerio de Turismo y Deportes informó que 2,49 millones de llegadas procedentes de India generaron 93,86 mil millones de THB (2,98 mil millones de USD) en 2025, destacando la importancia de India para la economía de visitantes de Tailandia. Los mercados emisores de rápido crecimiento, como India, aportan familias, parejas, grupos de bodas y huéspedes de lujo, ayudando a las propiedades a reducir la dependencia de los mercados emisores del este de Asia. Sin embargo, el turismo internacional expone a los operadores a cambios en la conectividad aérea, las condiciones económicas y las percepciones del destino.
Se prevé que el turismo doméstico crezca a una CAGR del 7,82% hasta 2032. Los residentes tailandeses realizaron 202,37 millones de viajes domésticos en 2025, proporcionando a los resorts de playa demanda más allá de las temporadas altas internacionales. Los huéspedes domésticos apoyan las estancias de fin de semana, los viajes durante las vacaciones escolares y las escapadas costeras cortas desde Bangkok y otras áreas urbanas. Este segmento puede llenar habitaciones cuando la demanda internacional se debilita o el clima afecta las reservas internacionales. Los operadores necesitan tarifas y paquetes domésticos que preserven su posicionamiento entre los huéspedes internacionales. El crecimiento doméstico más rápido destaca la importancia de la fidelización local, el transporte accesible y las visitas repetidas en la planificación de la demanda.
Análisis geográfico
La costa andamana del sur de Tailandia representó el 42,81% del mercado de hoteles de playa y resorts de Tailandia en 2026. Phuket, Krabi y Khao Lak forman el principal corredor de resorts de playa, respaldado por acceso aéreo internacional, playas, excursiones a islas y alojamiento diverso. Phuket atrae a visitantes internacionales, incluidos los procedentes de India, que buscan viajes de lujo, bodas y familiares, mientras que Krabi ofrece una experiencia costera centrada en la naturaleza. Las marcas globales y los operadores locales atienden distintos rangos de precios, aunque la competencia desafía a las propiedades más antiguas de gama media. La infraestructura y la oferta consolidadas respaldan la región a pesar de la estacionalidad climática y los cambios en la demanda internacional.
Se proyecta que la costa del golfo del sur de Tailandia crezca a una CAGR del 7,93% hasta 2032. Koh Samui, Koh Phangan y Koh Tao se benefician de identidades y patrones climáticos distintos. Koh Samui atrae a visitantes de lujo, bienestar, pequeñas bodas y europeos de larga estancia. El Nivata Koh Samui de 55 habitaciones de Hilton está programado para abrir en noviembre de 2026. Las normas medioambientales introducidas en mayo de 2025 restringen el desarrollo en áreas sensibles de estas islas.
Tailandia oriental amplía el mercado más allá de los núcleos del sur. Pattaya se beneficia del ocio en la playa, los eventos, el entretenimiento y la proximidad a Bangkok. Marriott abrió un resort de marca en Jomtien Beach en junio de 2025. Hua Hin, Cha-Am, Koh Samet, Koh Chang y otras localidades de playa más pequeñas atienden la demanda de viajes domésticos y menos congestionados.
Inteligencia de oferta y desarrollo hotelero
El plan de desarrollo de resorts de playa de Tailandia está evolucionando hacia propiedades de lujo de marca y estilo de vida de categoría superior. ONYX Hospitality Group revisó el plan de desarrollo de EQ Phuket a aproximadamente 170 habitaciones, con una inversión de 2,8 mil millones de THB (88,9 millones de USD) y una apertura prevista en el segundo trimestre de 2028. IHG también firmó el voco Phuket Bangtao de 175 habitaciones, programado para abrir en 2029. Estos proyectos reflejan la inversión continua en alojamiento costero diferenciado, aunque la entrega por fases añadirá inventario a lo largo de varios años en lugar de simultáneamente.
La expansión enfrenta restricciones medioambientales e infraestructurales más estrictas. La actualización de la zonificación costera de Tailandia en 2025 introdujo restricciones sobre el desarrollo en primera línea de playa, la construcción en laderas, la gestión de aguas residuales y las áreas protegidas en Koh Samui, Koh Phangan y Koh Tao. Estos requisitos aumentan los costos de cumplimiento y desarrollo, pero pueden preservar los activos naturales que sustentan la demanda de resorts. Los inversores deben priorizar ubicaciones viables, capacidad de infraestructura y posicionamiento diferenciado para mitigar el exceso de oferta y fortalecer la resiliencia del activo a largo plazo.
Panorama competitivo
El mercado de hoteles de playa y resorts de Tailandia está muy fragmentado. Minor Hotels, Centara Hotels and Resorts, Banyan Group, ONYX Hospitality Group y Asset World Corporation compiten con propiedades independientes, boutique y regionales. Minor Hotels reportó un crecimiento de beneficios del 32% en 2025 y firmó 40 contratos hoteleros y acuerdos marco, apoyando su modelo de activos ligeros. Centara está reposicionando propiedades, incluido el rebranding planificado de Centara Reserve Krabi, dentro de su agenda para 2026. Los operadores tailandeses están fortaleciendo marcas, canales directos y ofertas de resorts de mayor valor.
Las cadenas internacionales se están expandiendo a través de acuerdos de gestión y franquicias. IHG firmó voco Phuket Bangtao, apoyando su crecimiento en Tailandia. Accor añadió aperturas de lujo en Phuket en 2026 para viajeros de villas y resorts. Marriott se expandió en Pattaya en 2025. Outrigger Hospitality Group obtuvo la certificación Green Key para tres resorts en Tailandia.
Los hoteles de playa y resorts independientes compiten a través de experiencias de arraigo local, servicio confiable, estrategias de reserva directa y estándares medioambientales. Sus conexiones locales y la propiedad flexible pueden apoyar la diferenciación y una toma de decisiones más rápida, pero enfrentan desventajas frente a los grandes grupos hoteleros en programas de fidelización, inversión tecnológica y alcance de marketing. Los requisitos regulatorios, las limitaciones de personal, las presiones medioambientales y la competencia de los alojamientos no autorizados desafían aún más su competitividad.
Líderes de la industria de hoteles de playa y resorts de Tailandia
-
Minor Hotels
-
Centara Hotels & Resorts
-
Banyan Group
-
ONYX Hospitality Group
-
Asset World Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Febrero de 2026: Minor Hotels reportó su plan de desarrollo más sólido hasta la fecha tras firmar 40 nuevos contratos hoteleros y acuerdos marco en 2025, su total anual más alto. El grupo también destacó cuatro nuevas marcas —The Wolseley Hotels, Minor Reserve Collection, Colbert Collection e iStay Hotels— como parte de su estrategia de expansión global.
- Diciembre de 2025: Accor programó dos propiedades de la colección MGallery en Phuket: Navera Phuket, con 19 villas en Surin Beach, y Kamaliss MontAzure Phuket, un resort de 150 habitaciones en Kamala. Estos desarrollos amplían la cartera costera de lujo planificada de Accor a través de alojamiento tanto de estilo villa como de escala resort.
- Octubre de 2025: CG Capital Advisory anunció planes para invertir más de 5 mil millones de THB (158,7 millones de USD) en cinco hoteles: cuatro en Phuket y uno en Koh Samui. Los desarrollos propuestos añaden inversión privada al plan de desarrollo de hospitalidad costera de Tailandia.
- Junio de 2025: Marriott Hotels abrió Pattaya Marriott Resort and Spa en Jomtien Beach. El resort de 289 habitaciones amplió la presencia hotelera de marca de Marriott en la costa oriental de Tailandia, reforzando su cobertura del mercado de turismo costero de Pattaya.
Alcance del informe del mercado de hoteles de playa y resorts de Tailandia
El informe del mercado de hoteles de playa y resorts de Tailandia analiza los servicios de alojamiento ofrecidos por hoteles y resorts costeros que atienden a viajeros de ocio domésticos e internacionales. El mercado está segmentado por tipo de alojamiento, canal de reserva, tipo de propiedad, tipo de turismo y geografía costera. El estudio evalúa los impulsores, incluida la recuperación y diversificación de las llegadas internacionales, las estancias de playa premium, las experiencias de resorts integrados, las reservas móviles, el descubrimiento a través de redes sociales, las bodas de destino, los retiros de bienestar y las mejoras en la infraestructura turística. También examina las restricciones, como las fluctuaciones estacionales de la demanda, la dependencia de los mercados emisores internacionales, la competencia de los alojamientos alternativos, las restricciones medioambientales y las presiones de infraestructura en los destinos costeros de alta densidad. El informe evalúa la oferta hotelera, el inventario de habitaciones, las tasas de ocupación, las tarifas diarias promedio, las preferencias de los viajeros, el comportamiento de reserva, la selección de canales, el gasto en viajes y los patrones de demanda emergentes. Proporciona tamaño de mercado y previsiones de crecimiento, análisis regionales de la costa andamana, la costa del golfo, Tailandia oriental y otros destinos costeros, junto con evaluaciones competitivas de la concentración del mercado, participaciones de mercado, desarrollos estratégicos y perfiles de grupos hoteleros domésticos e internacionales y operadores de resorts. El estudio también explora oportunidades en resorts de playa sostenibles y basados en la naturaleza, y el desarrollo de resorts premium más allá de los destinos consolidados. Las estimaciones y previsiones de mercado se presentan en valor (USD) para todos los segmentos cubiertos durante el período 2022-2032.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de hoteles de playa y resorts de Tailandia para 2032?
El mercado de hoteles de playa y resorts de Tailandia fue valorado en 23,53 mil millones de USD en 2026 y se proyecta que alcance los 33,59 mil millones de USD en 2032, creciendo a una CAGR del 6,14% de 2027 a 2032.
¿Qué tipo de alojamiento lidera el sector hotelero costero de Tailandia?
Los hoteles de playa y resorts de lujo lideran con una participación del 32,94% en 2026, mientras que los ecoresorts y resorts de playa regenerativos son los formatos de alojamiento de más rápido crecimiento con una CAGR del 6,94%.
¿Qué región tiene la mayor participación en el mercado de hoteles de playa y resorts de Tailandia?
El sur de Tailandia – Costa andamana tuvo la mayor participación con el 42,81% en 2026, respaldada por Phuket, Krabi y Khao Lak.
¿Qué región costera tailandesa está creciendo más rápido?
Se prevé que la costa del golfo del sur de Tailandia, incluidos Koh Samui, Koh Phangan y Koh Tao, crezca a una CAGR del 7,93% hasta 2032.
¿Cuál es el principal canal de reserva para los resorts de playa de Tailandia?
Las agencias de viajes en línea representaron el 40,72% del valor del canal de reserva en 2026, aunque se prevé que los canales de reserva directa crezcan más rápido a una CAGR del 7,24%.
¿Cuáles son los principales riesgos para los operadores de resorts de playa en Tailandia?
Los riesgos clave incluyen las fluctuaciones estacionales de la demanda, la dependencia de las llegadas internacionales, la competencia de los alquileres no autorizados y los requisitos medioambientales para el desarrollo costero.