
タイ アクアフィード市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
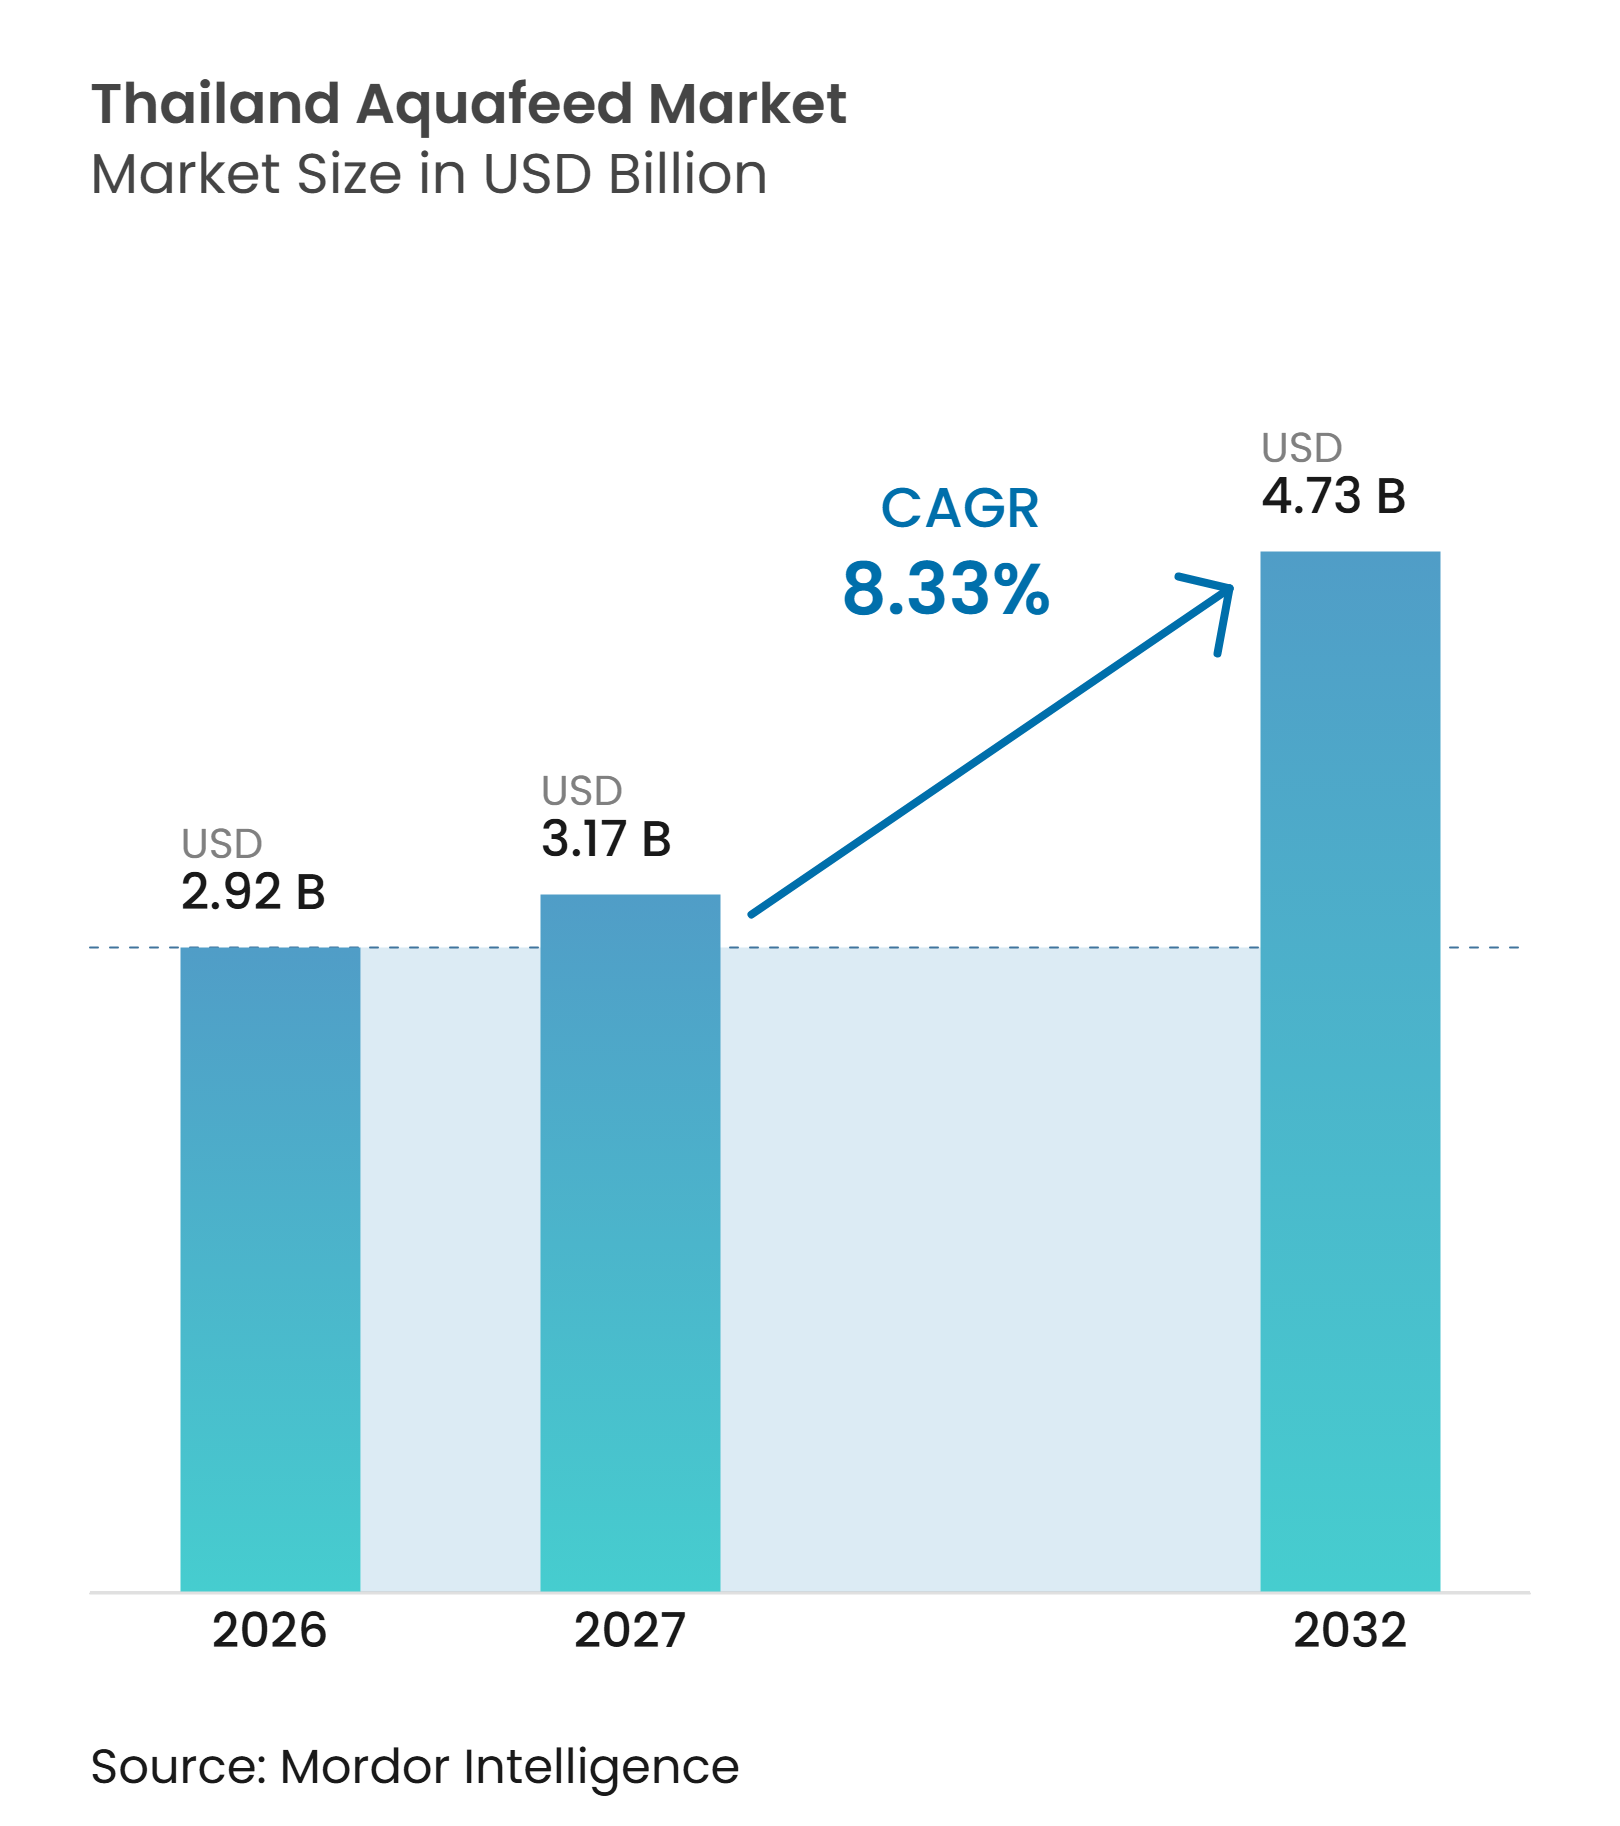
| 基準年の市場規模 (2026) | 2.92 十億米ドル |
| 市場規模 (2027) | 3.17 十億米ドル |
| 市場規模 (2032) | 4.73 十億米ドル |
| 成長率 (2027 - 2032) | 8.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ アクアフィード市場分析
タイ アクアフィード市場は2026年に2.92 ビリオン 米ドルと評価され、2027年には3.17 ビリオン 米ドルに達すると推定され、2032年までに4.73 ビリオン 米ドルに達すると予測されており、2027年から2032年の間に8.33%のCAGRを記録する見込みです。市場成長は、配合商業用アクアフィードの採用拡大、飼料トレーサビリティへの関心の高まり、および輸出志向の水産養殖サプライチェーン全体での認証要件の増加によって支えられています。水産養殖生産者は、生産性、バイオセキュリティ、および国際的な水産物基準への準拠を向上させるために、農場内飼料混合物を栄養バランスの取れた商業用飼料に置き換えるケースが増えています。機能性飼料、特殊添加物、および魚種別栄養プログラムへの需要の高まりが、特にエビおよび淡水養殖において市場価値の成長をさらに強化しています。同時に、飼料メーカーは飼料効率と顧客維持率を向上させるために、技術サポートサービス、自動給餌ソリューション、およびデジタル農場管理機能を拡充しています。しかしながら、疾病の発生、フィッシュミールおよび大豆価格の変動、ならびに飼料業界内の競争的な価格圧力が、収益性と購買決定に引き続き影響を与えています。その結果、サプライヤーは価格のみでの競争ではなく、認証コンプライアンス、栄養専門知識、製品革新、および付加価値アドバイザリーサービスによる差別化を強めています。
主要レポートのポイント
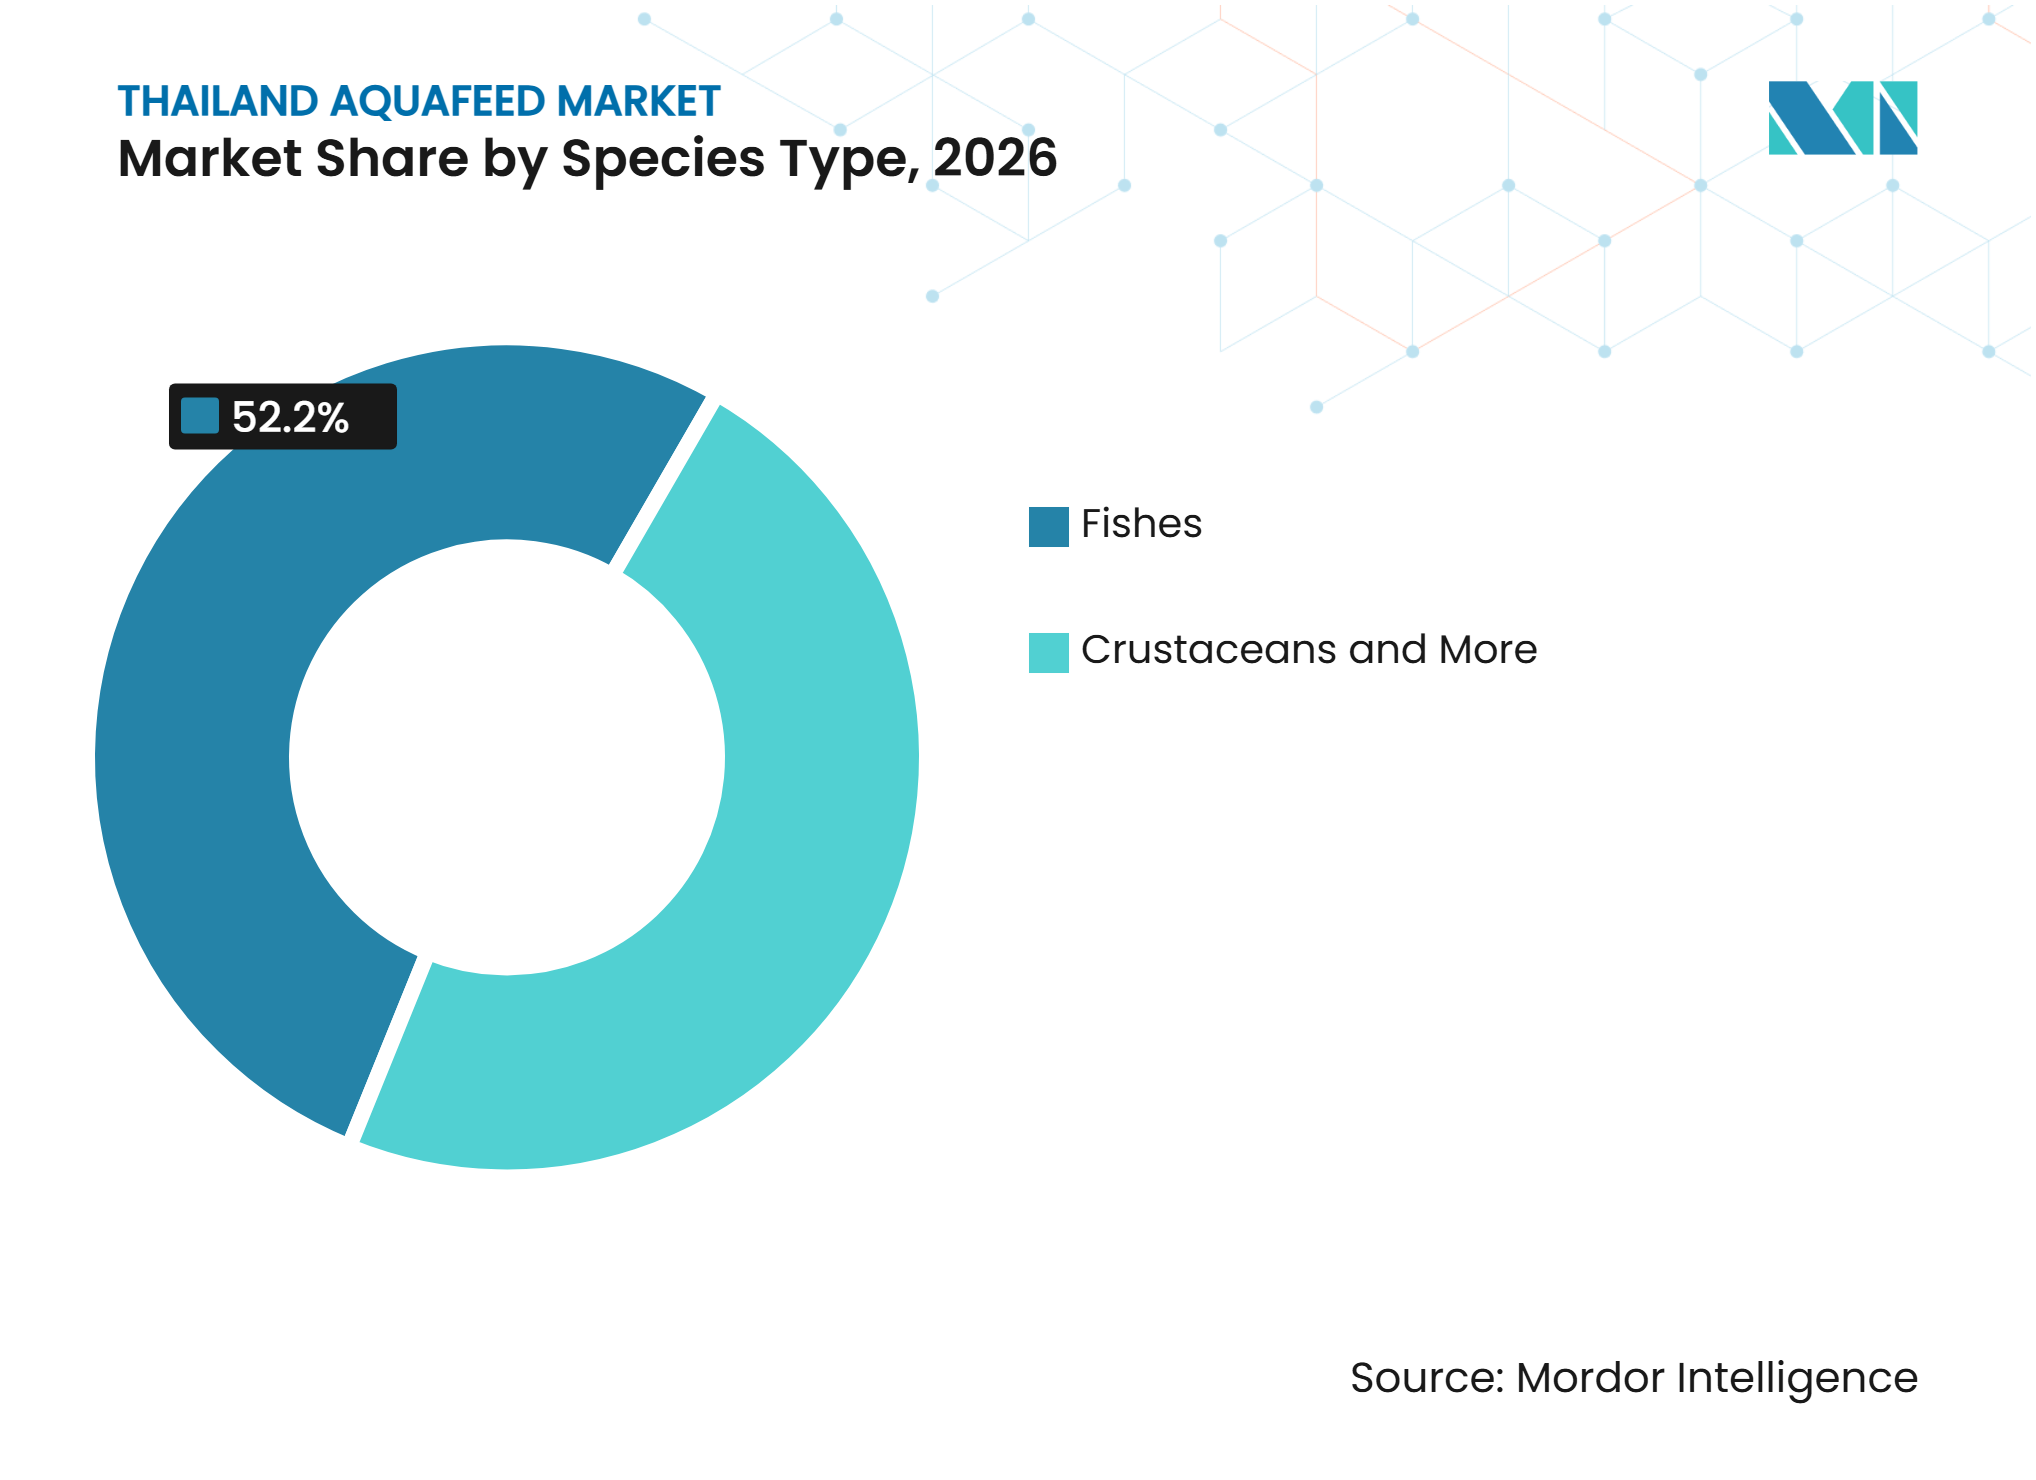
- 魚種タイプ別では、魚類が2026年のタイ アクアフィード市場シェアの52.2%を占め、淡水エビ(ジャイアントフレッシュウォータープローン)飼料は2032年までに10.4%のCAGRで最速く成長すると予測されています。
- 飼料タイプ別では、グロワーフィードが2026年のタイ アクアフィード市場規模の46.1%を占め、機能性・健康管理飼料は2032年までに8.5%のCAGRで最も速く成長すると予測されています。
- 原料タイプ別では、大豆および大豆製品が2026年のタイ アクアフィード市場シェアの28.1%を占め、酵素・プロバイオティクス・抗酸化物質は2032年までに9.0%のCAGRで最も速く成長すると予測されています。
- 製品形態別では、ペレットが2026年のタイ アクアフィード市場シェアの70.2%を占め、エクストルード飼料は2032年までに8.8%のCAGRで最も速く成長すると予測されています。
- ライフサイクルステージ別では、稚魚・育成ステージが2026年のタイ アクアフィード市場シェアの62.1%を占め、孵化場・育苗場飼料は2032年までに9.3%のCAGRで最も速く成長すると予測されています。
- 生産システム別では、池養殖が2026年のタイ アクアフィード市場シェアの78.1%を占め、統合型・循環型システムは2032年までに11.0%のCAGRで最も速く成長すると予測されています。
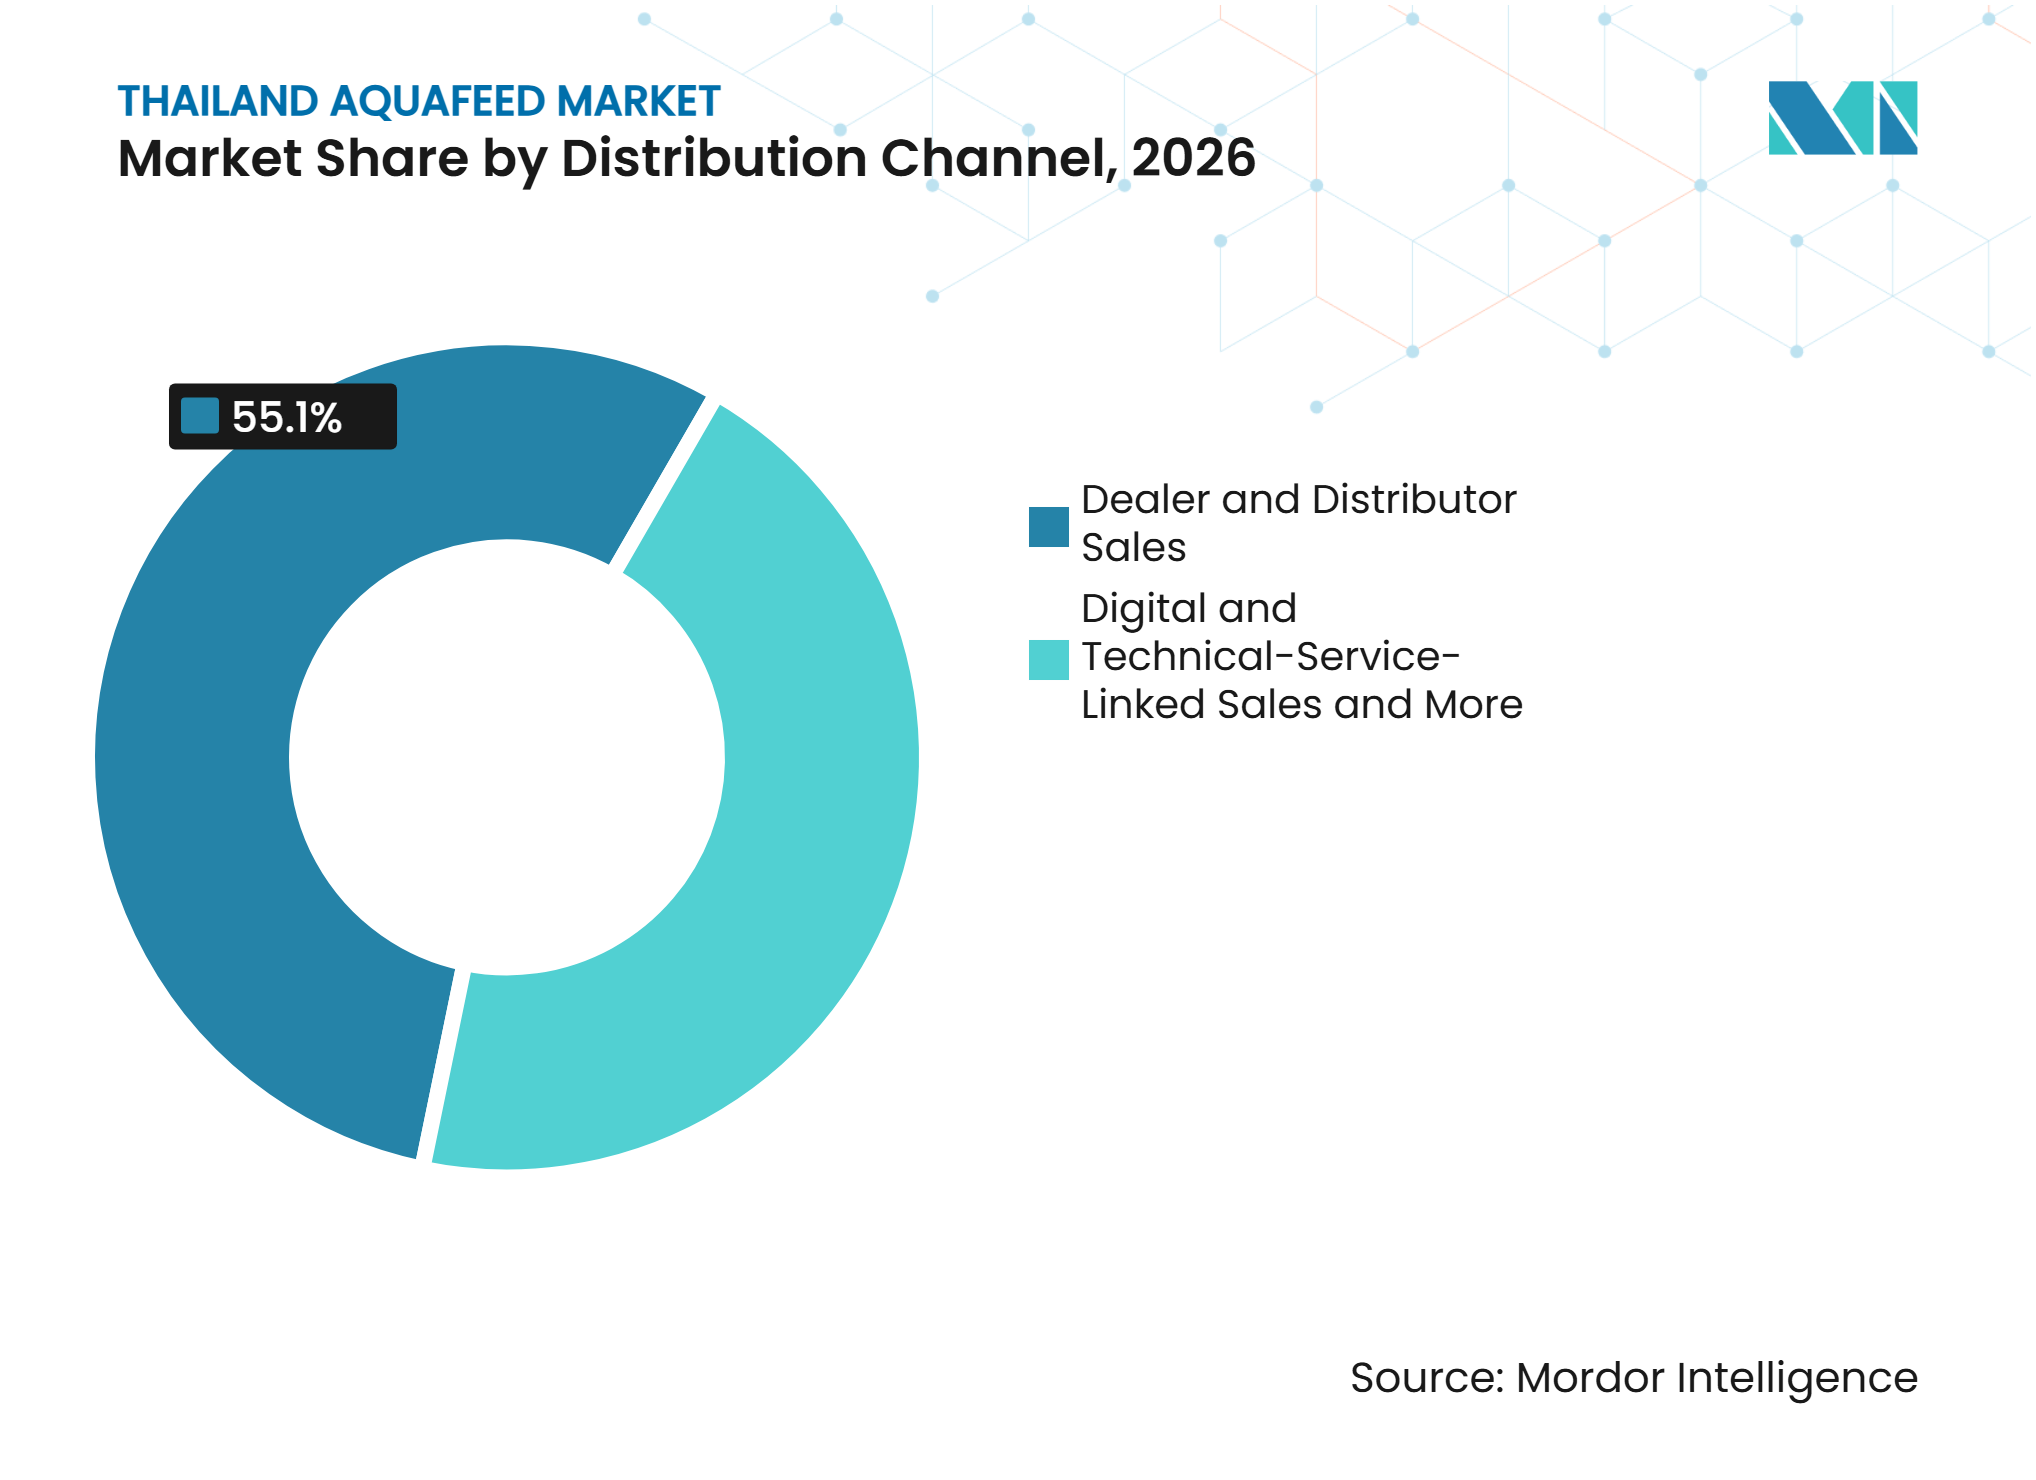
- 流通チャネル別では、ディーラー・ディストリビューター販売が2026年のタイ アクアフィード市場シェアの55.1%を占め、デジタル・技術サービス連携販売は2032年までに12.0%のCAGRで最も速く成長すると予測されています。
- 顧客タイプ別では、独立系商業農場が2026年のタイ アクアフィード市場シェアの48.1%を占め、孵化場・育苗場は2032年までに9.5%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出回復とプレミアム水産物ポジショニング | +2.0% | 南部および東部沿岸の輸出サプライチェーン | 中期(2〜4年) |
| 農場内混合飼料から商業用飼料への転換 | +1.5% | 全国の淡水地帯;中部および東北部の池養殖農場 | 中期(2〜4年) |
| 疾病関連の飼料廃棄を削減するための精密給餌 | +0.9% | 南部および東部タイの集約的エビ養殖クラスター | 短期(2年以内) |
| トレーサブルな飼料原料への認証主導型需要 | +0.8% | 輸出志向のエビおよびスズキ農場;プレミアム加工業者のサプライチェーン | 長期(4年以上) |
| 淡水エビ(ジャイアントフレッシュウォータープローン)養殖の成長 | +0.7% | 中部タイ(チャチューンサオ、ラチャブリー)および東北部淡水地帯 | 中期(2〜4年) |
| デジタル農場管理と自動給餌の採用 | +0.6% | 全地域の統合型・大規模商業農場 | 短〜中期 |
| 情報源: Mordor Intelligence | |||
輸出回復とプレミアム水産物ポジショニング
2025年1月から10月のタイのエビ輸出量は112,000メトリックトンに達し、前年比6%増となりました。これは、米国の差別的関税措置によりインド産エビが大きな不利を被ったことが背景にあり、インドが60%超の関税に直面したのに対し、タイは19%にとどまりました[1]。タイエビ協会はこの関税上の機会を、年間生産量を40万メトリックトンに回復せるための構造的機会として位置づけ、2025〜2030年の国家アジェンダへの政府承認を取り付けました。飼料に関する具体的な意味合いとしては、ASC準拠またはBAP認証サプライチェーンのもとで購買するプレミアム輸出バイヤーが認証済み飼料原料を要求するため、輸出回復がコモディティ飼料ではなく高マージンの配合飼料への需要を特異的に生み出すという点が挙げられます。Thai Union Feedmill Public Company Limitedは、2025年第4四半期の業績においてタイおよび輸出事業からのエビ飼料量が前年比26.0%増加したと報告しており、この数値はエビ市場全体の出荷量成長率1.2%を大幅に上回り、認証済み商業用飼料が既存の生産基盤内でシェアを拡大していることを裏付けています。2025年8月に発効したASC-STD-001バージョン1.0による規制上の影響は、ASC認証農場が2027年5月までに準拠飼料を調達することを義務付けることで、このダイナミクスをさらに加速させています。
農場内混合飼料から商業用飼料への転換
自家製農場内飼料ブレンドから商業用アクアフィードへの移行は、特に小規模池養殖が依然として普及しているタイの淡水魚セクターにおいて、持続的な需要ドライバーとなっています。タイ水産局は2025年の最初の9ヶ月間のティラピア生産量を274,324メトリックトン、金額にして4億0,080万 米ドルと報告しており、このセグメントでは農場内混合が依然として広く行われています[2]。タイ水産局のガイドラインに基づく飼料表示および残留物規制が厳格化されるにつれ、農場レベルでの混合は単なるコスト上の優位性ではなく、法的リスクとなりつつあります。Asian Sea Corporation Public Company Limitedによる2025年第3四半期のSEC経営陣討議ファイリングでは、新しい商業用飼料配合がエビ顧客の水生生物生存率を改善し、飼料要求率を低下させ、農家がコストを削減しながら飼料購入の成長を維持できるようになったことが記録されており、これは近隣農場全体にネットワーク採用効果をもたらす実績の実証となっています。
疾病関連の飼料廃棄を削減するための精密給餌
疾病イベントおよび最適でない給餌管理による飼料廃棄は、集約的エビ養殖において変動生産コストの50〜70%を飼料が占めるため、一見して見えるよりもタイの水産養殖において大きなコストドライバーとなっています[3]。2025年に世界水産養殖学会誌に掲載された研究では、自動化・需要ベースの給餌システムが手動給餌と比較して飼料要求率を一貫して低下させ、生存率を向上させることが確認されており、過剰摂取や沈降ペレットの損失を制御することが最も困難な池環境において最も顕著な改善が見られました。Thai Union Feedmill Public Company Limitedは、統合農場の自動分配システムに対応した小粒径飼料を生産するため、マハーチャイおよびラノート生産ラインをインダストリー4.0水準にアップグレードするために、2025年中頃に3億タイバーツ超(2025年平均為替レート34タイバーツ/米ドルを使用して約880万 米ドル)を投資したことを同社の公式コミュニケーションで発表しました。この投資は、飼料配合だけでなく飼料パフォーマンスインフラが技術連携型生産システムにおける商業的成果を決定するという、供給側の認識を示すものです。
トレーサブルな飼料原料への認証主導型需要
認証はタイのプレミアムエビセクターにおいて、マーケティング上の差別化要因から、サプライチェーンへの参入要件へと移行しつつあります。Charoen Pokphand Foods Public Company Limitedのバンブン水産飼料工場は2025年11月にASC飼料基準認証を取得し、Thai Union Feedmill Public Company Limitedはすでに2024年にマハーチャイ工場でASC飼料基準認証を取得しており、これはアジア初の認証取得であり、Aquafeed.comによれば主要工場間での認証競争を確立しました。商業的な結果は構造的なものです:ASC認証農場は2027年5月までにASC認証飼料工場から調達しなければならず、価格に関わらず非認証競合他社を排除するプレミアムサブ市場を創出します。二次的な影響の一つとして、認証投資がASC要件を通過するための資本と監査管理リソースを欠く小規模地域飼料工場を体系的に不利にし、中間層のコモディティセグメントが断片化したままである一方で、プレミアムエビ飼料セグメントを静かに集中させていることが挙げられます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エビ疾病とバイオセキュリティの変動性 | -2.0% | 南部および東部エビ養殖地帯;集約的沿岸池養殖事業 | 短〜中期 |
| フィッシュミールおよび大豆のコストエクスポージャー | -1.5% | 全飼料製造センター;エビおよび海産魚類生産者に最も深刻 | 短期(2年以内) |
| 地域エビ生産者からの低コスト競争 | -1.2% | 沿岸輸出サプライチェーン;輸出量飼料需要回復に最も深刻 | 中〜長期 |
| 飼料工場の過剰能力とマージン圧力 | -0.8% | 南部および東部タイのエビ飼料製造クラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エビ疾病とバイオセキュリティの変動性
疾病リスクはタイのエビ飼料需要に対する最も持続的な制約であり、強制的な池の休耕イベントは飼料購入を単に減少させるのではなく、完全に排除します。2025年にPMCに掲載された査読済み研究では、タイにおけるデカポッド・ヘパンハマパルボウイルス遺伝子型Vの初発生が記録され、サンプリングされた池の54.33%で発見され、そのうち40.16%でエンテロサイトゾーン・ヘパトペナエイとの重複感染が確認され、重複感染が成長遅延を悪化させる可能性の高い明確なマイクロバイオームの乱れを引き起こしていました。国立科学技術開発庁(NSTDA)のバイオテクノロジー国家センター(BIOTEC)は、2025年にエンテロサイトゾーン・ヘパトペナエイに対するRNAiワクチン候補を開発するためにIVVNポンプ・プライミング助成金として10万英ポンド(約127,000 米ドル)を受領しており、政府資金による疾病研究が初期段階ではあるが商業的に重要な段階にあることを示しています。飼料生産者にとっての戦略的な対抗手段は、疾病に直面した池での測定可能な生存率改善を実証するため、まさに高いメトリックトン当たりマージンを実現する機能性免疫賦活飼料の商業的価値高まりです。Thai Union Feedmill Public Company Limitedの2025年第4四半期の開示では、グラミーの疾病発生が魚類飼料カテゴリーの出荷量を抑制する重要な要因として言及されており、エビ以外の疾病イベントが、より目立つエビ疾病エクスポージャーと並行して淡水セグメントを同時に制約する様子を示しています。
フィッシュミールおよび大豆のコストエクスポージャー
原料コストの変動はアクアフィードのマージンを圧縮し、小規模生産者にとって非対称な形で調達計画を歪めます。フィッシュミール価格は2025年1月に1メトリックトン当たり1,581 米ドルに達し、2026年10月までに1メトリックトン当たり2,840 米ドルまで上昇し、プロテインレポートが公表した世界銀行の商品価格データに基づくと22ヶ月間で79.6%の上昇となりました。Thai Union Feedmill Public Company Limitedは2026年第1四半期の業績開示において、フィッシュミールコストが前年比31%超上昇したと報告しました。大豆ミールは部分的な緩和をもたらし、Aqua Culture Asia Pacificが記録したように、中国の購買減少および米国の関税主導の貿易フロー混乱による供給過剰に牽引され、2025〜2026年を通じて1メトリックトン当たり335〜453 米ドルの間で取引されました。重大な二次的リスクは、フィッシュミール価格の急激な上昇が急速な再配合を強制し、生産者が配合変更を伝達・実施する前に農場の生産性を損ない、商業的関係を傷つける可能性のある栄養上の不一致を生じさせる可能性があることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
魚種タイプ別:
淡水魚の出荷量は甲殻類の価値の物語を隠している魚類は2026年市場出荷量の推定52.2%を占め、国内消費および一部の輸出市場向けのティラピア、ハイブリッドナマズ、スズキ、カエルの生産によって支えられています。タイ水産局は2025年の最初の9ヶ月間のティラピア生産量を274,324メトリックトンと記録し、タイ最大の淡水養殖魚種としての地位を強化しています。甲殻類、主にバナメイエビとブラックタイガーエビは、より小さな生産シェアを占めますが、より厳格なタンパク質および栄養要件のために高価値の配合飼料を必要とし、生産量に対して大きな価値貢献をもたらします。軟体動物およびその他の水生生物は、自然の池の生産性と補助的な商業用飼料使用によって支えられた、より小さいが安定したニッチを代表しています。
淡水エビ(ジャイアントフレッシュウォータープローン)飼料は最も成長の速い魚種セグメントであり、2032年までに10.3%のCAGRで拡大すると予測されています。タイ水産科学・水生資源ジャーナルに掲載された研究では、全雄単性養殖が1ヘクタール当たり2,076.6キログラムの収量を達成し、従来の混合性システムより155.78%高い収益性を実現したことが報告されています。これらの経済性は、専用の配合飼料を必要とする特殊な育苗・育成生産プロトコルのより広い採用を促しています。ルックンセッティ社は2025年初頭にチャチューンサオで商業用後期幼生の供給を拡大し、中部および東北部タイ全域の淡水エビ農場への種苗供給を改善しました。このトレンドは、育苗、育成、および親魚の要件に合わせた魚種別栄養製品を提供する飼料サプライヤーに機会をもたらしています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
飼料タイプ別:
グロワーフィードの優位性は機能性飼料の価値軌跡を隠しているグロワーフィードは2026年市場の推定46.1%を占め、タイのエビおよび魚類養殖事業における育成フェーズに関連する大幅な飼料需要を反映しています。このセグメントが最大のシェアを維持しているのは、飼料消費が最も長い生産ステージに集中しており、農家が商業的水産養殖システム全体で成長パフォーマンス、飼料効率、およびコスト管理を優先するためです。
機能性・健康管理飼料は最も成長の速い飼料タイプであり、2032年までに推定8.5%のCAGRで拡大すると予測されています。成長は、疾病管理要件の増加、特殊栄養製品の採用拡大、生存率と飼料効率への関心の高まり、および環境的・生物学的ストレス要因に対するレジリエンスをサポートする付加価値飼料への需要の増加によって牽引されています。
原料タイプ別:
大豆の優位性は構造的に持続しているが、競争が激化している大豆および大豆製品は最大の原料カテゴリーを代表し、2026年のタイ アクアフィード市場の推定28.1%を占めています。このセグメントは、広範な入手可能性、コスト競争力、およびエビと魚類の飼料配合全体にわたるコアタンパク質源としての役割から恩恵を受けています。大豆ベースの原料は、一貫した栄養プロファイルを提供し、より変動性の高い海産タンパク質源への依存を低減するため、飼料メーカーに広く使用されています。複数の魚種および生産システムにわたる広範な使用が、市場最大の原料カテゴリーとしての地位を支えています。
酵素・プロバイオティクス・抗酸化物質は最も成長の速い原料カテゴリーを代表し、2032年までに推定9.0%のCAGRで拡大すると予測されています。成長は、飼料効率を改善し、動物の健康をサポートし、疾病抵抗性を強化し、生産パフォーマンスを向上させる機能性栄養ソリューションへの需要の増加によって牽引されています。生産者が持続可能性の向上、飼料要求率の低減、および輸出志向の水産養殖サプライチェーン全体でのより厳格なバイオセキュリティおよび認証要件への準拠を求めるにつれ、特殊添加物の採用も増加しています。
製品形態別:
ペレットの地位は構造的であり、現状維持ではないペレットは2026年のタイ アクアフィード市場の推定70.2%を占め、確立された飼料製造インフラ、コスト効率、輸送の容易さ、および国の池ベースの水産養殖システムとの適合性によって支えられています。このセグメントが最大のシェアを維持しているのは、ペレット飼料がエビ、ティラピア、ナマズ、およびその他の養殖水生生物に広く使用されており、タイ全土の商業生産者に実用的でスケーラブルな給餌ソリューションを提供するためです。
エクストルード飼料は最も成長の速い製品形態であり、2032年までに推定8.7%のCAGRで拡大すると予測されています。成長は、精密給餌技術、自動給餌システム、および飼料変換効率の改善に焦点を当てた農場管理慣行の採用拡大によって牽引されています。浮遊型エクストルード飼料により、農家は給餌行動をより効果的に観察し、飼料廃棄を削減し、給餌スケジュールを最適化することができます。水産養殖生産者が技術ベースの生産システムをますます統合するにつれ、集約的および半集約的農業事業におけるパフォーマンス上の優位性により、エクストルード飼料への需要が高まっています。
ライフサイクルステージ別:
孵化場栄養はそのプレミアムに値する稚魚・育成ステージは2026年のタイ アクアフィード市場の推定62.1%を占め、商業的水産養殖における最も長い生産フェーズに関連する大幅な飼料需要を反映しています。このセグメントが最大のシェアを維持しているのは、エビと魚類が目標収穫重量を達成するために持続的な栄養サポートを必要とする成長期間中に飼料消費の大部分が発生するためです。その優位性は、池ベースの農業システムの広範な採用とタイの水産養殖産業全体での確立された商業給餌プログラムによってさらに強化されています。
孵化場・育苗場飼料は最も成長の速いライフサイクルステージセグメントであり、2032年までに推定9.2%のCAGRで拡大すると予測されています。成長は、生産の最初期段階でのバイオセキュリティ、種苗品質、生存率、および疾病予防への関心の高まりによって牽引されています。水産養殖生産者は、動物が商業的育成システムに入る前に幼生および稚魚のパフォーマンスを向上させる特殊栄養プログラムにより大きな重点を置いています。認証済み後期幼生、孵化場の近代化、および高度な育苗管理への投資の増加が、高性能孵化場・育苗場飼料への需要をさらに支えています。
生産システム別:
池養殖の出荷量は循環型システムの価値プレミアムを隠しいる池養殖は2026年のタイ アクアフィード市場の推定78.1%を占め、国の広大な沿岸エビ池と内陸のティラピアおよびナマズ養殖インフラによって支えられています。このセグメントが最大のシェアを維持しているのは、池ベースの生産がタイ全土で支配的な水産養殖システムであり続け、商業用ペレット、グロワーフィード、および魚種別栄養プログラムへの持続的な需要を生み出しているためです。その確立された農業基盤、広範な採用、および既存の飼料流通ネットワークとの適合性が、市場内でのリーディングポジションを引き続き強化しています。
統合型・循環型システムは最も成長の速い生産システムを代表し、2032年までに推定11.0%のCAGRで拡大すると予測されています。成長は、バイオセキュリティ要件の増加、制御された水産養殖環境の採用拡大、水管理効率への関心の高まり、および生存率と生産の一貫性を向上させる技術への需要によって牽引されています。これらのシステムはしばしばより集約的な栄養管理と特殊な飼料配合を必要とし、より高価値のアクアフィード製品の機会を創出します。生産者が疾病リスクを低減し、運営パフォーマンスを向上させようとするにつれ、統合型・循環型水産養殖システムへの投資が商業農業事業全体で加速し続けています。
流通チャネル別:
デジタル販売がディーラー二極体制を破壊するディーラー・ディストリビューター販売は2026年のタイ アクアフィード市場の推定55.1%を占め、確立された流通ネットワーク、農場レベルの物流、信用供与、および水産養殖生産者との長年の関係によって支えられています。このセグメントが最大のシェアを維持しているのは、ディーラーとディストリビューターが沿岸および内陸の農業地域の両方にわたって広範な市場カバレッジを提供し、商業的水産養殖事業に対して信頼性の高い飼料供給と技術サポートを確保するためです。農家への広範なリーチと近接性が、引き続きこれを市場内の支配的な流通チャネルとしています。
デジタル・技術サービス連携販売は最も成長の速い流通チャネルを代表し、2032年までに推定12.0%のCAGRで拡大すると予測されています。成長は、デジタル農場管理ツール、自動給餌システム、パフォーマンス監視プラットフォーム、および付加価値技術アドバイザリーサービスの採用拡大によって牽引されています。飼料メーカーは、生産者が飼料変換効率を改善し、給餌慣行を最適化し、生産成果を向上させるのを支援する農場サポートソリューションと栄養製品をますます組み合わせています。水産養殖事業がよりデータ駆動型・技術志向型になるにつれ、タイの商業農業セクター全体で統合型デジタル・サービスベースの飼料ソリューションへの需要が引き続き強まっています。

顧客タイプ別:
商業農場がシェアを維持し、孵化場が価値を構築する独立系商業農場は2026年のタイ アクアフィード市場の推定48.1%を占め、エビおよび魚類養殖事業全体での大規模な生産量と商業用配合飼料の広範な使用によって支えられています。このセグメントが最大のシェアを維持しているのは、中規模および大規模の水産養殖生産者が生産目標を達成するために信頼性の高い飼料供給、一貫した栄養パフォーマンス、および技術サポートを必要とするためです。その大幅な飼料消費と専門的に管理された農業システムへの継続的な移行が、市場最大の顧客グループとしての地位を強化しています。
孵化場・育苗場は最も成長の速い顧客タイプを代表し、2032年までに推定9.5%のCAGRで拡大すると予測されています。成長は、認証済み種苗生産、疾病予防、バイオセキュリティプログラム、および初期段階の栄養管理への投資の増加によって牽引されています。生産者は後期幼生の生存率、種苗品質、および放流パフォーマンスの向上にますます重点を置いており、特殊孵化場飼料および技術的栄養ソリューションへのより強い需要を生み出しています。水産養殖事業が最初期の生産ステージから農場生産性の向上に注力するにつれ、孵化場・育苗場はアクアフィードサプライヤーにとって主要な成長機会として引き続き浮上しています。
地理的分析
南部タイは国内最大のアクアフィード消費地域であり、商業的エビ養殖活動の集中と広大な沿岸池インフラによって支えられています。スラートターニー、ナコーンシータンマラート、ソンクラー、パンガーなどの県がタイの輸出志向エビ産業の中核を形成し、商業用アクアフィード、特殊栄養製品、およびバイオセキュリティ重視の飼料プログラムへの持続的な需要を生み出しています。集約的な農業慣行、複数の生産サイクル、および認証要件が地域全体での飼料消費をさらに強化しています。プレミアム輸出市場もまた、農家がトレーサブルでパフォーマンス駆動型の飼料ソリューションを採用することを促しており、アクアフィードサプライヤーにとって最も重要な市場としての南部タイの地位を強化しています。
中部タイは国の淡水養殖ハブおよび流通センターとして機能し、チャチューンサオ、ラチャブリー、パトゥムターニー、スパンブリーなどの県での大規模なティラピア、ナマズ、および淡水エビ(ジャイアントフレッシュウォータープローン)養殖事業によって支えられています。この地域は、発達したディーラーネットワーク、飼料流通インフラ、孵化場事業、および主要な加工・消費センターへの近接性から恩恵を受けています。淡水生産者が従来の飼料混合物から成長パフォーマンスと飼料変換効率を向上させるために設計された配合飼料に移行するにつれ、商業用飼料の採用が引き続き増加しています。淡水エビ(ジャイアントフレッシュウォータープローン)養殖の拡大が、地域での特殊アクアフィード製品の追加的な機会を創出しています。
東部タイは、確立された水産養殖サプライチェーンと商業用飼料製品への需要の高まりによって支えられた、重要なエビ生産・加工回廊であり続けています。同時に、東北部タイは淡水魚および淡水エビ(ジャイアントフレッシュウォータープローン)養殖の拡大により、最も成長の速い水産養殖地域の一つとして台頭しています。協同購買プログラム、政府の普及活動、および商業的給餌慣行の採用拡大が飼料需要の成長を支えています。生産者が生産性向上と農場近代化に注力するにつれ、両地域は従来の沿岸エビ市場を超えた成長を求めるアクアフィードメーカーにとって魅力的な機会を提供しています。
西部タイは、バンコクおよび周辺の商業センターに接続された主要な飼料製造クラスター、水産物加工施設、および物流インフラへの近接性から恩恵を受けています。この地域は、淡水魚養殖、エビ流通活動、および水産養殖サプライチェーンサービスの組み合わせを支えています。飼料工場、輸送ネットワーク、および技術サポートプロバイダーへのアクセスが、農業事業全体での商業用飼料の普及を強化するのに役立っています。全体的な飼料需要において南部および中部タイより小規模ではありますが、西部タイは統合型水産養殖ビジネスおよび付加価値飼料ソリューションをターゲットとするサプライヤーにとって重要な市場であり続けています。
競争環境
市場集中度
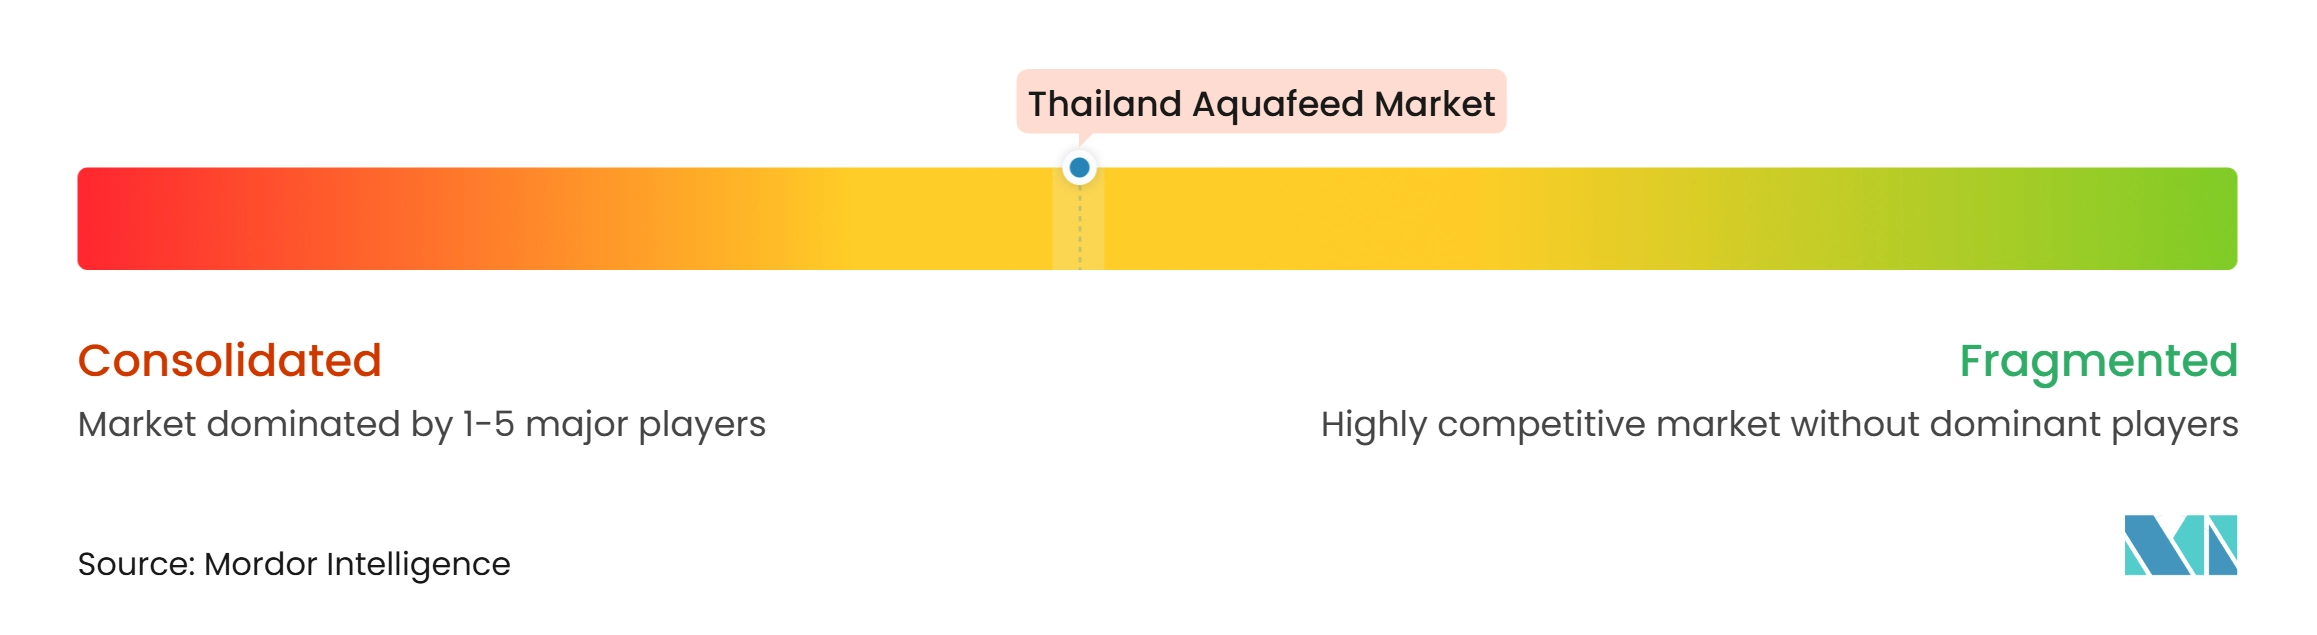
タイ アクアフィード市場は適度に集中しており、主要メーカーのグループがエビ、魚類、および特殊水産養殖栄養セグメント全体で強固なポジションを維持しています。Charoen Pokphand Foods Public Company Limitedは統合型飼料から農場までの運営モデルと広範な認証ポートフォリオから恩恵を受け、Thai Union Feedmill Public Company Limitedは生産アップグレード、技術サービス、能力投資、および拡張イニシアチブを通じてポジションを強化し続けています。主要サプライヤー間の競争は、価格のみではなく、飼料パフォーマンス、トレーサビリティ、品質保証、流通リーチ、および顧客サポートにますます集中しています。
製品革新は、水産養殖生産者が疾病予防、飼料効率、および持続可能性にますます重点を置くにつれ、主要な競争上の差別化要因となっています。Skretting(Nutreco N.V.)などの企業は、動物の健康と生産成果を向上させるために設計された機能性栄養製品を通じてプレゼンスを拡大しています。飼料メーカーはまた、長期的な顧客関係を強化するために、農場アドバイザリーサービス、給餌最適化プログラム、バイオセキュリティサポート、およびトレーサビリティソリューションを提供することで、従来の栄養を超えた提供物を拡大しています。
成長機会は機能性アクアフィード、孵化場・育苗場栄養、およびデジタルサービス連携飼料プログラムに集中しています。技術的専門知識、農場管理サポート、および特殊栄養製品を組み合わせるサプライヤーは、輸出志向の水産養殖サプライチェーン全体での認証要件の増加と厳格な飼料安全基準から恩恵を受けるのに有利な立場にあります。同時に、トレーサビリティ、持続可能性、および品質基準への準拠が市場参加に必要な投資を増加させ続けており、より強力な技術能力と広範な流通ネットワークを持つ確立された生産者を優遇しています。
タイ アクアフィード産業リーダー
-
Charoen Pokphand Foods Public Company Limited
-
Thai Union Feedmill Public Company Limited
-
Skretting (Nutreco N.V.)
-
Grobest Group Limited
-
Alltech Coppens
- 注:主要企業の掲載順は順位を示すものではありません。
タイ アクアフィード市場 このレポートでカバーされる企業
- Charoen Pokphand Foods Public Company Limited
- Thai Union Feedmill Public Company Limited (Thai Union Group Public Company Limited)
- Cargill, Incorporated
- Thai Luxe Enterprises (Thailand) Co., Ltd. (PP Prime Public Company Limited)
- Lee Feed Mill Public Company Limited
- Inteqc Feed Co., Ltd.
- Grobest Group Limited
- Skretting (Nutreco N.V.)
- ADM (Archer-Daniels-Midland Company)
- dsm-firmenich
- Asian Nutrition Co., Ltd. (Asian Sea Corporation Public Company Limited)
- Manit Intertrade Co., Ltd. (Manit Group Company Limited)
- Alltech, Inc.
- JBF Co., Ltd.
最近の産業開発事情 タイ アクアフィード市場
- 2025年10月:Skretting(Nutreco N.V.)は、Skrettingの2025年インパクトレポートによると、アジアを含むグローバル市場での疾病レジリエンスをターゲットとした独自のEDGEOS フィトコンプレックスを特徴とする次世代ロリカおよびオプティラインエビ飼料とネクト機能性魚類飼料を発売しました。
- 2025年9月:Full Circle Biotechnologyは、タイのカンチャナブリーにエビ、スネークヘッド、およびティラピア飼料用途をターゲットとした年間7,000トンの昆虫タンパク質施設の建設を開始し、タイを代替アクアフィードタンパク質原料の新興生産ハブとして確立しました。
- 2025年5月:Thai Union Groupは、Key Traceabilityおよび参加エビ農場とのパートナーシップのもと、プラチュアップ県で水産養殖改善プロジェクト(AIP)を実施し、ASCおよびBAP基準に向けた認証経路を構築し、デジタル化されたギャップ分析ツールを展開しました。
タイ アクアフィード市場レポートの範囲
アクアフィードは、魚類、エビ、プローン、軟体動物、およびその他の養殖魚種を含む養殖水生生物向けに配合された栄養バランスの取れた飼料製品で構成されています。これらの飼料は、異なるライフサイクルステージおよび生産システム全体にわたって成長、健康、飼料効率、生存率、および生産パフォーマンスをサポートするように設計されています。タイ アクアフィード市場レポートには、アクアフィード原料、飼料タイプ、製品形態、ライフサイクルステージ栄養、生産システム、流通チャネル、需給ダイナミクス、価格トレンド、規制フレームワーク、技術開発、競争環境、企業プロファイル、および最近の業界動向の分析が含まれています。市場は魚種タイプ(魚類、甲殻類、軟体動物、およびその他の水生生物)、飼料タイプ(スターターフィード、グロワーフィード、フィニッシャーフィード、親魚飼料、機能性・健康管理飼料、および孵化場・育苗場飼料)、原料タイプ、製品形態、ライフサイクルステージ、生産システム、流通チャネル、顧客タイプ、および地理(南部タイ、中部タイ、東部タイ、東北部タイ、および西部タイ)によってセグメント化されています。市場予測は金額(米ドル)および出荷量(メトリックトン)で提供されています。
セグメンテーション概要
| 魚類 | ティラピア |
| ハイブリッドナマズ | |
| コモンシルバーバーブ | |
| スズキ | |
| カエル | |
| その他の魚種 | |
| 甲殻類 | バナメイエビ |
| ブラックタイガーエビ | |
| 淡水エビ(ジャイアントフレッシュウォータープローン) | |
| その他の甲殻類 | |
| 軟体動物 | |
| その他の水生生物 |
| スターターフィード |
| グロワーフィード |
| フィニッシャーフィード |
| 親魚飼料 |
| 孵化場・育苗場飼料 |
| 機能性・健康管理飼料 |
| 大豆および大豆製品 |
| フィッシュミール |
| 小麦粉および小麦製品 |
| 米製品 |
| トウモロコシおよびトウモロコシ製品 |
| 魚油およびその他の脂質 |
| ビタミンおよびミネラル |
| アミノ酸 |
| 酵素・プロバイオティクス・抗酸化物質 |
| その他の機能性原料 |
| ペレット |
| エクストルード飼料 |
| 粉末飼料 |
| 液体飼料 |
| 幼生・育苗ステージ |
| 稚魚・育成ステージ |
| 親魚ステージ |
| 池養殖 |
| 生簀養殖 |
| 水路・タンク養殖 |
| 統合型・循環型システム |
| 統合農場への直接販売 |
| ディーラー・ディストリビューター販売 |
| 協同組合・農家グループ販売 |
| デジタル・技術サービス連携販売 |
| 統合型水産養殖企業 |
| 独立系商業農場 |
| 小規模農家・協同組合農場 |
| 孵化場・育苗場 |
| 研究・政府・特殊バイヤー |
| 魚種タイプ別 | 魚類 | ティラピア |
| ハイブリッドナマズ | ||
| コモンシルバーバーブ | ||
| スズキ | ||
| カエル | ||
| その他の魚種 | ||
| 甲殻類 | バナメイエビ | |
| ブラックタイガーエビ | ||
| 淡水エビ(ジャイアントフレッシュウォータープローン) | ||
| その他の甲殻類 | ||
| 軟体動物 | ||
| その他の水生生物 | ||
| 飼料タイプ別 | スターターフィード | |
| グロワーフィード | ||
| フィニッシャーフィード | ||
| 親魚飼料 | ||
| 孵化場・育苗場飼料 | ||
| 機能性・健康管理飼料 | ||
| 原料タイプ別 | 大豆および大豆製品 | |
| フィッシュミール | ||
| 小麦粉および小麦製品 | ||
| 米製品 | ||
| トウモロコシおよびトウモロコシ製品 | ||
| 魚油およびその他の脂質 | ||
| ビタミンおよびミネラル | ||
| アミノ酸 | ||
| 酵素・プロバイオティクス・抗酸化物質 | ||
| その他の機能性原料 | ||
| 製品形態別 | ペレット | |
| エクストルード飼料 | ||
| 粉末飼料 | ||
| 液体飼料 | ||
| ライフサイクルステージ別 | 幼生・育苗ステージ | |
| 稚魚・育成ステージ | ||
| 親魚ステージ | ||
| 生産システム別 | 池養殖 | |
| 生簀養殖 | ||
| 水路・タンク養殖 | ||
| 統合型・循環型システム | ||
| 流通チャネル別 | 統合農場への直接販売 | |
| ディーラー・ディストリビューター販売 | ||
| 協同組合・農家グループ販売 | ||
| デジタル・技術サービス連携販売 | ||
| 顧客タイプ別 | 統合型水産養殖企業 | |
| 独立系商業農場 | ||
| 小規模農家・協同組合農場 | ||
| 孵化場・育苗場 | ||
| 研究・政府・特殊バイヤー | ||
レポートで回答される主要な質問
タイ アクアフィード市場の規模はどのくらいですか?
タイ アクアフィード市場は2026年に2.92 ビリオン 米ドルと評価され、2032年までに4.73 ビリオン 米ドルに達すると予測されています。出荷量ベースでは、2026年に508.90千トンであり、2032年までに743.90千トンに増加します。
タイ アクアフィード市場の成長率はどのくらいですか?
市場は2027〜2032年の間に8.35%のCAGRで成長し、輸出回復、認証済み商業用飼料の採用拡大、および機能性飼料需要の成長によって牽引されています。
タイ国内で最大の地域市場はどこですか?
南部タイは最大かつ最も商業的に集約的な地域アクアフィード市場であり、国内で1ヘクタール当たりの飼料使用量が最も高い沿岸県全体でのバナメイエビおよびブラックタイガーエビの集約的養殖によって牽引されています。
タイ アクアフィード市場における主要な課題は何ですか?
主要な課題には、持続的なエビ疾病の変動性(EMS、EHP、およびWSSV)、フィッシュミール価格の変動、ならびにエクアドル、インド、ベトナム、インドネシアからの低コスト競争が含まれ、これらが飼料価格と輸出回復を制約しています。