
Größe und Marktanteil des thailändischen Aquafutter-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.92 Milliarden US-Dollar |
| Marktgröße (2027) | 3.17 Milliarden US-Dollar |
| Marktgröße (2032) | 4.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des thailändischen Aquafutter-Marktes von Mordor Intelligence
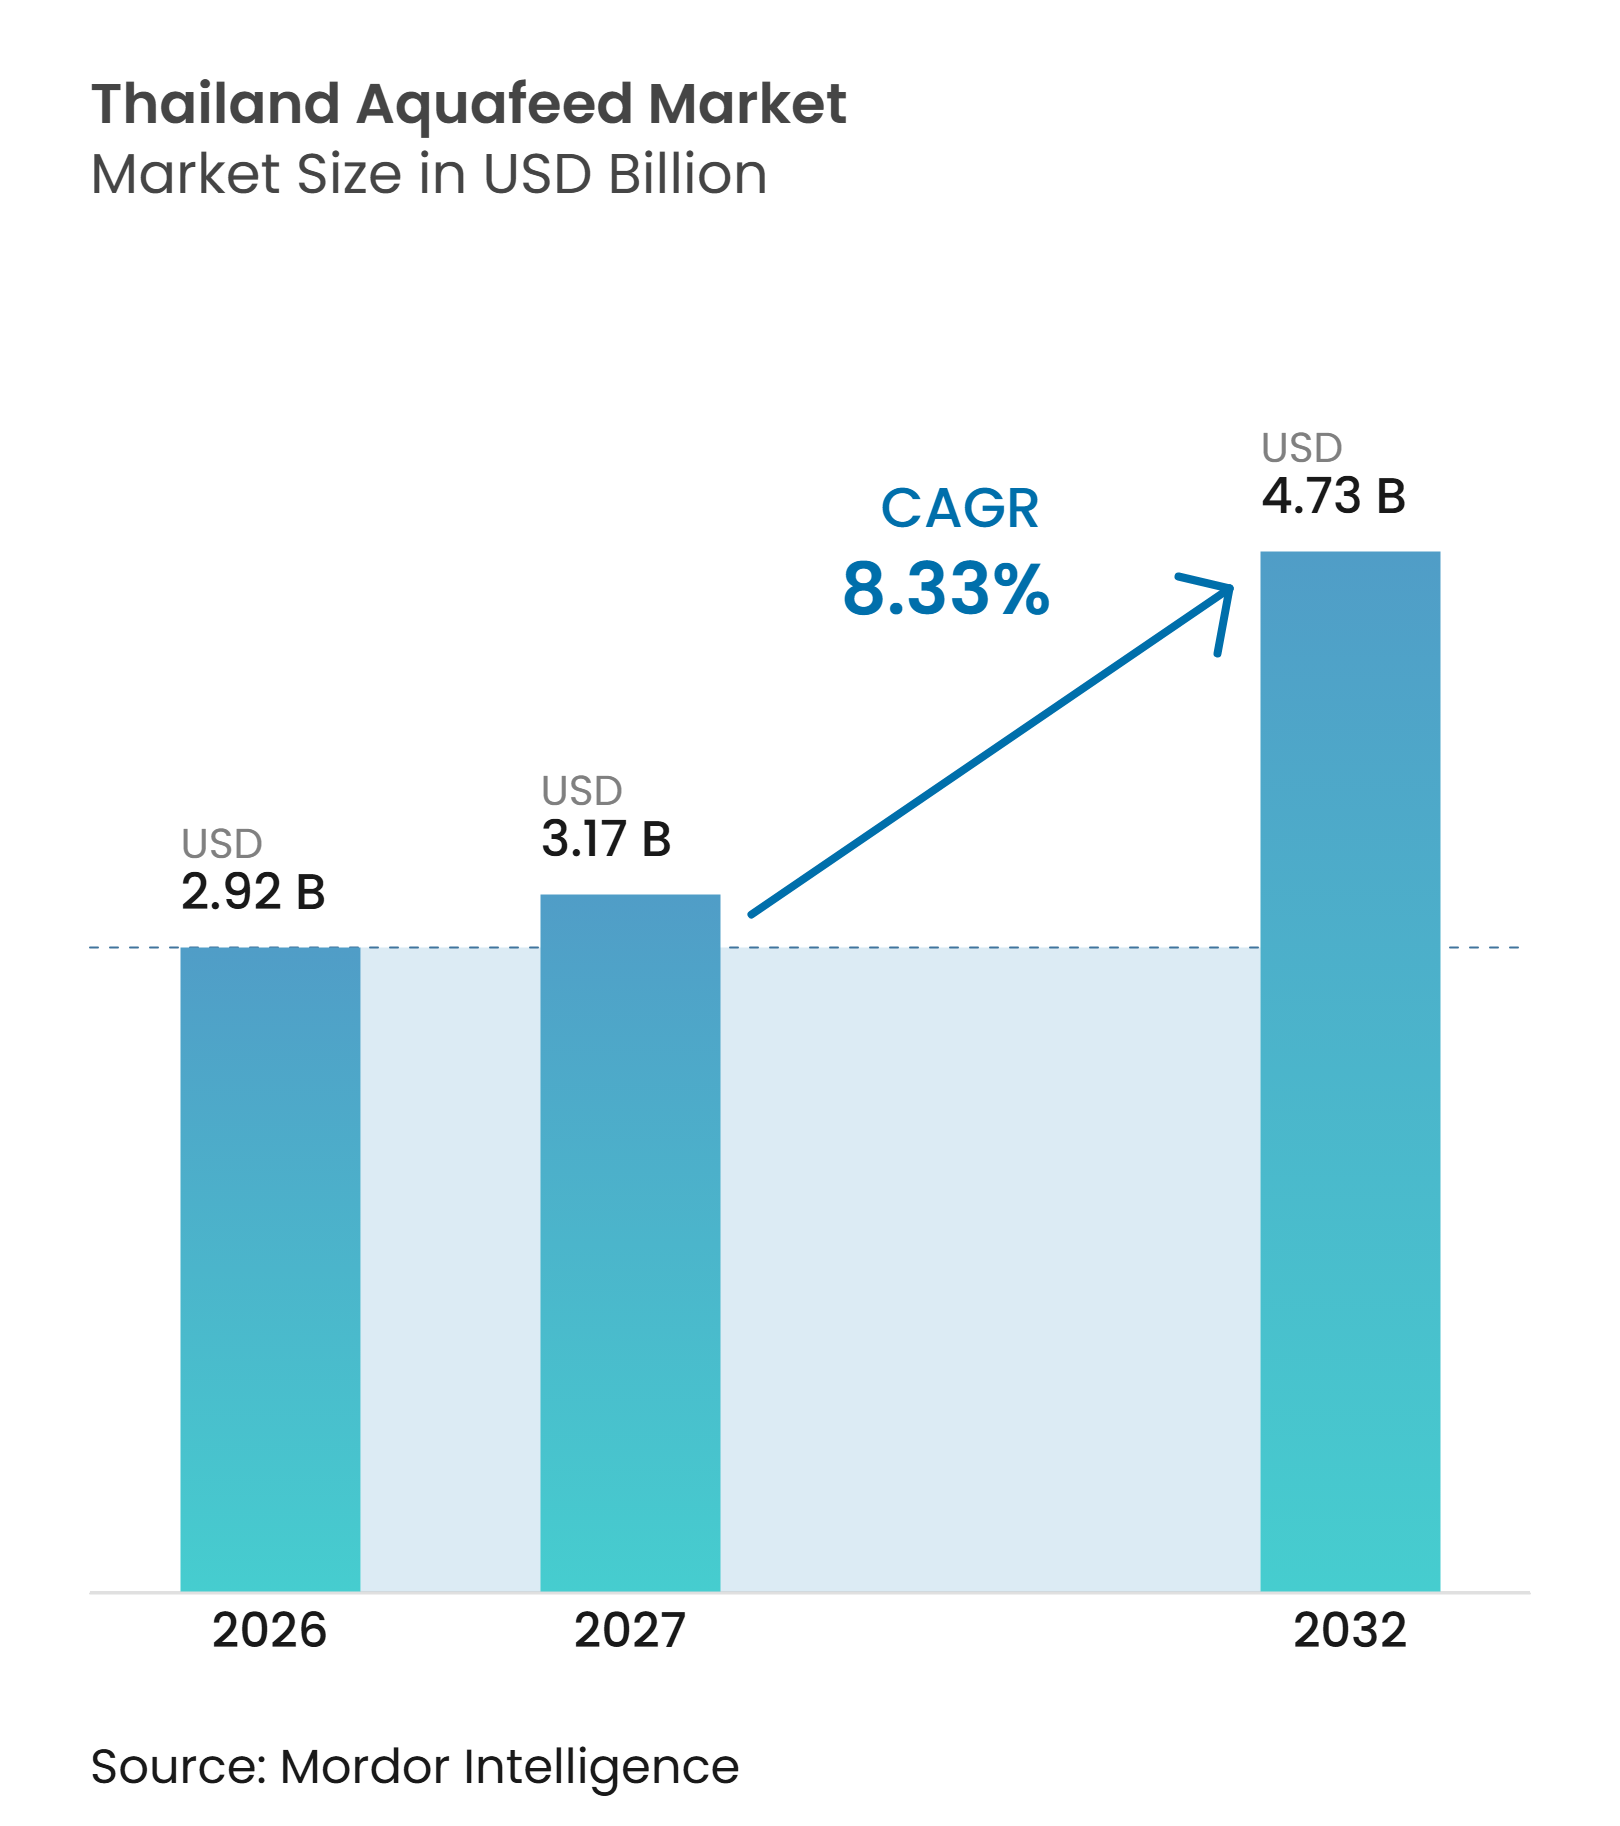
Der thailändische Aquafutter-Markt wurde im Jahr 2026 auf 2,92 Milliarden USD bewertet, wird für 2027 auf 3,17 Milliarden USD geschätzt und soll bis 2032 4,73 Milliarden USD erreichen, was einem CAGR von 8,33 % zwischen 2027 und 2032 entspricht. Das Marktwachstum wird durch die zunehmende Einführung von formuliertem kommerziellem Aquafutter, eine stärkere Betonung der Futtermittelrückverfolgbarkeit und steigende Zertifizierungsanforderungen in exportorientierten Aquakultur-Lieferketten unterstützt. Aquakulturproduzenten ersetzen zunehmend betriebseigene Futtermischungen durch ernährungsphysiologisch ausgewogene kommerzielle Diäten, um Produktivität, Biosicherheit und die Einhaltung internationaler Meeresfrüchtestandards zu verbessern. Die wachsende Nachfrage nach Funktionsfutter, Spezialzusätzen und artspezifischen Ernährungsprogrammen stärkt das Marktwachstum weiter, insbesondere in der Garnelen- und Süßwasseraquakultur. Gleichzeitig erweitern Futtermittelhersteller technische Supportleistungen, automatisierte Fütterungslösungen und digitale Betriebsmanagementsysteme, um die Futtereffizienz und Kundenbindung zu verbessern. Krankheitsausbrüche, Preisvolatilität bei Fischmehl und Sojabohnen sowie Wettbewerbsdruck bei der Futterpreisgestaltung beeinträchtigen jedoch weiterhin die Rentabilität und Kaufentscheidungen. Infolgedessen differenzieren sich Lieferanten zunehmend durch Zertifizierungskonformität, Ernährungsexpertise, Produktinnovation und wertschöpfende Beratungsleistungen, anstatt ausschließlich über den Preis zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Tierart entfiel im Jahr 2026 ein Anteil von 52,2 % am thailändischen Aquafutter-Markt auf Fische, während Futter für Riesensüßwassergarnelen mit einem CAGR von 10,4 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Futtertyp hielt Aufzuchtfutter im Jahr 2026 einen Anteil von 46,1 % am thailändischen Aquafutter-Markt, während Funktions- und Gesundheitsmanagementfutter mit einem CAGR von 8,5 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Zutatentyp hielten Sojabohnen und Sojaprodukte im Jahr 2026 einen Anteil von 28,1 % am thailändischen Aquafutter-Markt, während Enzyme, Probiotika und Antioxidantien mit einem CAGR von 9,0 % bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Produktform hielten Pellets im Jahr 2026 einen Anteil von 70,2 % am thailändischen Aquafutter-Markt, während extrudiertes Futter mit einem CAGR von 8,8 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Lebenszyklusphase hielt die Juvenil- und Aufwuchsphase im Jahr 2026 einen Anteil von 62,1 % am thailändischen Aquafutter-Markt, während Brüterei- und Aufzuchtfutter mit einem CAGR von 9,3 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Produktionssystem hielt die Teichwirtschaft im Jahr 2026 einen Anteil von 78,1 % am thailändischen Aquafutter-Markt, während integrierte und Kreislaufsysteme mit einem CAGR von 11,0 % bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Vertriebskanal hielten Händler- und Distributorverkäufe im Jahr 2026 einen Anteil von 55,1 % am thailändischen Aquafutter-Markt, während digitale und technisch-servicegebundene Verkäufe mit einem CAGR von 12,0 % bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Kundentyp hielten unabhängige kommerzielle Betriebe im Jahr 2026 einen Anteil von 48,1 % am thailändischen Aquafutter-Markt, während Brütereien und Aufzuchtbetriebe mit einem CAGR von 9,5 % bis 2032 das stärkste Wachstum verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Exporterholung und Positionierung im Premium-Meeresfrüchtesegment | +2.0% | Südliche und östliche Küstenexport-Lieferketten | Mittelfristig (2–4 Jahre) |
| Umstellung auf kommerzielles Futter anstelle betriebseigener Mischungen | +1.5% | Süßwasserzonen im ganzen Land; Teichbetriebe in Zentral- und Nordostthailand | Mittelfristig (2–4 Jahre) |
| Präzisionsfütterung zur Reduzierung krankheitsbedingter Futterverluste | +0.9% | Intensive Garnelencluster in Süd- und Ostthailand | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungsgetriebene Nachfrage nach rückverfolgbaren Futtermittelzutaten | +0.8% | Exportorientierte Garnelen- und Wolfsbarschbetriebe; Lieferketten von Premium-Verarbeitern | Langfristig (≥ 4 Jahre) |
| Wachstum der Riesensüßwassergarnelen-Zucht | +0.7% | Zentralthailand (Chachoengsao, Ratchaburi) und nordöstliche Süßwasserzonen | Mittelfristig (2–4 Jahre) |
| Digitales Betriebsmanagement und Einführung automatisierter Fütterungssysteme | +0.6% | Integrierte und großflächige kommerzielle Betriebe in allen Regionen | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Exporterholung und Positionierung im Premium-Meeresfrüchtesegment
Die thailändischen Garnelenexporte beliefen sich von Januar bis Oktober 2025 auf 112.000 Tonnen, ein Anstieg von 6 % gegenüber dem Vorjahr, da die differenzierte US-Zollbehandlung indische Garnelen erheblich benachteiligte – Indien sah sich mit Zöllen von über 60 % konfrontiert, verglichen mit 19 % für Thailand[1]. Der Thailändische Garnelenverband identifizierte dieses Zollfenster als strukturelle Chance, die Produktion auf jährlich 400.000 Tonnen wiederherzustellen, und sicherte sich die staatliche Unterstützung für eine Nationale Agenda 2025–2030. Die futterspezifische Implikation besteht darin, dass Premium-Exportkäufer, die unter ASC-konformen oder BAP-zertifizierten Lieferketten einkaufen, zertifizierte Futtermittelzutaten benötigen – was bedeutet, dass die Exporterholung eine spezifische Nachfrage nach margenstarken formulierten Diäten anstelle von Standardfutter erzeugt. Thai Union Feedmill Public Company Limited meldete in seinen Q4-2025-Ergebnissen einen Anstieg der Garnelenvolumina aus Thailand und Exportoperationen um 26,0 % gegenüber dem Vorjahr – eine Zahl, die das Gesamtmarktwachstum von 1,2 % bei Garnelenvolumen deutlich übertrifft und bestätigt, dass zertifiziertes kommerzielles Futter innerhalb der bestehenden Produktionsbasis Marktanteile gewinnt. Der regulatorische Einfluss von ASC-STD-001 Version 1.0, gültig ab August 2025, beschleunigt diese Dynamik weiter, indem er eine Frist bis Mai 2027 für ASC-zertifizierte Betriebe setzt, konformes Futter zu beziehen.
Umstellung auf kommerzielles Futter anstelle betriebseigener Mischungen
Der Übergang von selbst hergestellten betriebseigenen Futtermischungen zu kommerziellem Aquafutter ist ein dauerhafter Nachfragetreiber, insbesondere in Thailands Süßwasserfischsektor, wo kleinbäuerliche Teichwirtschaft nach wie vor weit verbreitet ist. Das Fischereidepartement meldete eine Tilapia-Produktion von 274.324 Tonnen in den ersten neun Monaten des Jahres 2025 mit einem Wert von 400,80 Millionen USD – ein Segment, in dem betriebseigene Mischungen noch weit verbreitet sind[2]. Da Thailands Futtermittelkennzeichnungs- und Rückstandsvorschriften gemäß den Richtlinien des Fischereidepartements verschärft werden, wird das Mischen auf Betriebsebene zu einer rechtlichen Haftung und nicht mehr nur zu einem Kostenvorteil. Eine SEC-Managementdiskussionseinreichung von Asian Sea Corporation Public Company Limited für Q3 2025 dokumentierte, dass neue kommerzielle Futterformeln die Überlebensraten von Wassertieren verbesserten und das Futterumwandlungsverhältnis für Garnelenclients senkten, was es Landwirten ermöglichte, Kosten zu senken und gleichzeitig das Futterkaufwachstum aufrechtzuerhalten – eine Leistungsdemonstration, die Netzwerkadoptionseffekte auf benachbarten Betrieben erzeugt.
Präzisionsfütterung zur Reduzierung krankheitsbedingter Futterverluste
Futterverluste durch Krankheitsereignisse und suboptimales Fütterungsmanagement stellen in der thailändischen Aquakultur einen größeren Kostentreiber dar, als es auf den ersten Blick erscheint, da Futter 50–70 % der variablen Produktionskosten in intensiven Garnelenoperationen ausmacht[3]. Eine 2025 im Journal of the World Aquaculture Society veröffentlichte Studie bestätigte, dass automatisierte und bedarfsgesteuerte Fütterungssysteme das Futterumwandlungsverhältnis konsistent senken und die Überlebensraten im Vergleich zur manuellen Fütterung verbessern, mit den signifikantesten Gewinnen in Teichsystemen, wo Überkonsum und Verluste durch sinkende Pellets am schwierigsten zu kontrollieren sind. Thai Union Feedmill Public Company Limited verpflichtete sich Mitte 2025 zu einer Investition von über 300 Millionen THB (ca. 8,8 Millionen USD, unter Verwendung eines durchschnittlichen Wechselkurses von 34 THB/USD für 2025), um seine Produktionslinien in Mahachai und Ranot auf Industrie-4.0-Standards aufzurüsten und Kleinstpellet-Diäten herzustellen, die mit automatisierten Dosiersystemen auf integrierten Betrieben kompatibel sind, gemäß den offiziellen Mitteilungen des Unternehmens. Diese Investition signalisiert eine angebotsseitige Erkenntnis, dass die Futterleistungsinfrastruktur – nicht nur die Futterformulierung – die kommerziellen Ergebnisse in technologiegebundenen Produktionssystemen bestimmt.
Zertifizierungsgetriebene Nachfrage nach rückverfolgbaren Futtermittelzutaten
Zertifizierung entwickelt sich in Thailands Premium-Garnelenbereich von einem Marketingdifferenziator zu einer Eintrittsvoraussetzung für die Lieferkette. Charoen Pokphand Foods Public Company Limited's Aquafutter-Mühle in Ban Bueng erhielt im November 2025 die ASC-Futtermittelstandard-Zertifizierung, während Thai Union Feedmill Public Company Limited bereits 2024 die ASC-Futtermittelstandard-Zertifizierung für seine Anlage in Mahachai erhalten hatte – die erste derartige Zertifizierung in Asien –, was laut Aquafeed.com ein Zertifizierungswettrennen unter führenden Mühlen auslöste. Die kommerzielle Konsequenz ist strukturell: ASC-zertifizierte Betriebe müssen bis Mai 2027 von ASC-zertifizierten Futtermühlen beziehen, was einen Premium-Teilmarkt schafft, der nicht zertifizierte Wettbewerber unabhängig vom Preis ausschließt. Ein Sekundäreffekt besteht darin, dass Zertifizierungsinvestitionen systematisch kleinere regionale Futtermühlen benachteiligen, denen das Kapital und die Auditmanagementressourcen fehlen, um die ASC-Anforderungen zu erfüllen, was das Premium-Garnelenbereich-Segment still konzentriert, während das mittlere Standardsegment fragmentiert bleibt.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Krankheitsvolatilität bei Garnelen und Biosicherheit | -2.0% | Südliche und östliche Garnelengebiete; intensive Küstenteichbetriebe | Kurz- bis mittelfristig |
| Kostenrisiko durch Fischmehl und Sojabohnen | -1.5% | Alle Futtermittelherstellungszentren; am stärksten für Garnelen- und Meeresfischproduzenten | Kurzfristig (≤ 2 Jahre) |
| Kostengünstiger Wettbewerb von regionalen Garnelenproduktionsländern | -1.2% | Küstenexport-Lieferketten; am stärksten für die Erholung des Exportvolumens bei Futter | Mittel- bis langfristig |
| Überkapazität in Futtermühlen und Margendruck | -0.8% | Garnelenproduktionscluster in Süd- und Ostthailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Krankheitsvolatilität bei Garnelen und Biosicherheit
Das Krankheitsrisiko ist die beständigste Einschränkung der Garnelenfulternachfrage in Thailand, da ein erzwungenes Teichbracheereignis den Futterkauf vollständig eliminiert, anstatt ihn lediglich zu reduzieren. Eine 2025 in PMC veröffentlichte, von Fachleuten begutachtete Studie dokumentierte das erste Auftreten des Decapod Hepanhamaparvovirus Genotyp V in Thailand, der in 54,33 % der beprobten Teiche gefunden wurde und in 40,16 % dieser Fälle gemeinsam mit Enterocytozoon hepatopenaei infizierte, wobei die Koinfektion eine ausgeprägte Mikrobiomstörung verursachte, die wahrscheinlich Wachstumsverzögerungen verschlimmert. BIOTEC, NSTDA, erhielt 2025 einen IVVN-Pump-Priming-Zuschuss in Höhe von 100.000 GBP (ca. 127.000 USD) zur Entwicklung eines RNAi-Impfstoffkandidaten gegen Enterocytozoon hepatopenaei, was darauf hindeutet, dass staatlich finanzierte Krankheitsforschung sich in einem frühen, aber kommerziell bedeutsamen Stadium befindet. Für Futterproduzenten besteht das strategische Gegengewicht im wachsenden kommerziellen Wert von funktionellen immunstimulierenden Futtermitteln, die höhere Margen pro Tonne erzielen, gerade weil sie messbare Überlebensverbesserungen in krankheitsbelasteten Teichen nachweisen. Die Q4-2025-Offenlegungen von Thai Union Feedmill Public Company Limited nannten einen Guramikrankheitsausbruch als wesentlichen Faktor, der die Fischfutterkategorievolumina dämpfte, und veranschaulichten, wie Nicht-Garnelen-Krankheitsereignisse gleichzeitig Süßwassersegmente neben der sichtbareren Garnelenexposition einschränken.
Kostenrisiko durch Fischmehl und Sojabohnen
Die Volatilität der Zutatenkosten komprimiert die Aquafutter-Margen und verzerrt die Beschaffungsplanung auf eine Weise, die für kleinere Produzenten asymmetrisch ist. Die Fischmehpreise erreichten im Januar 2025 1.581 USD pro Tonne und stiegen bis Oktober 2026 auf 2.840 USD pro Tonne – ein Anstieg von 79,6 % über 22 Monate, basierend auf den von Protein Report veröffentlichten Rohstoffpreisdaten der Weltbank. Thai Union Feedmill Public Company Limited meldete in seinen Ergebnisoffenlegungen für Q1 2026 einen Anstieg der Fischmehkosten um mehr als 31 % gegenüber dem Vorjahr. Sojaschrot bot teilweise Entlastung und wurde 2025–2026 zwischen 335 und 453 USD pro Tonne gehandelt, angetrieben durch Überangebot infolge reduzierter chinesischer Käufe und durch US-Zoll-bedingte Handelsflussunterbrechungen, wie von Aqua Culture Asia Pacific dokumentiert. Das kritische Sekundärrisiko besteht darin, dass plötzliche Fischmehpreisanstiege eine schnelle Neuformulierung erzwingen, die ernährungsphysiologische Inkonsistenzen verursachen kann, die die Betriebsproduktivität beeinträchtigen und Geschäftsbeziehungen beschädigen, bevor Produzenten Formeländerungen kommunizieren und umsetzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
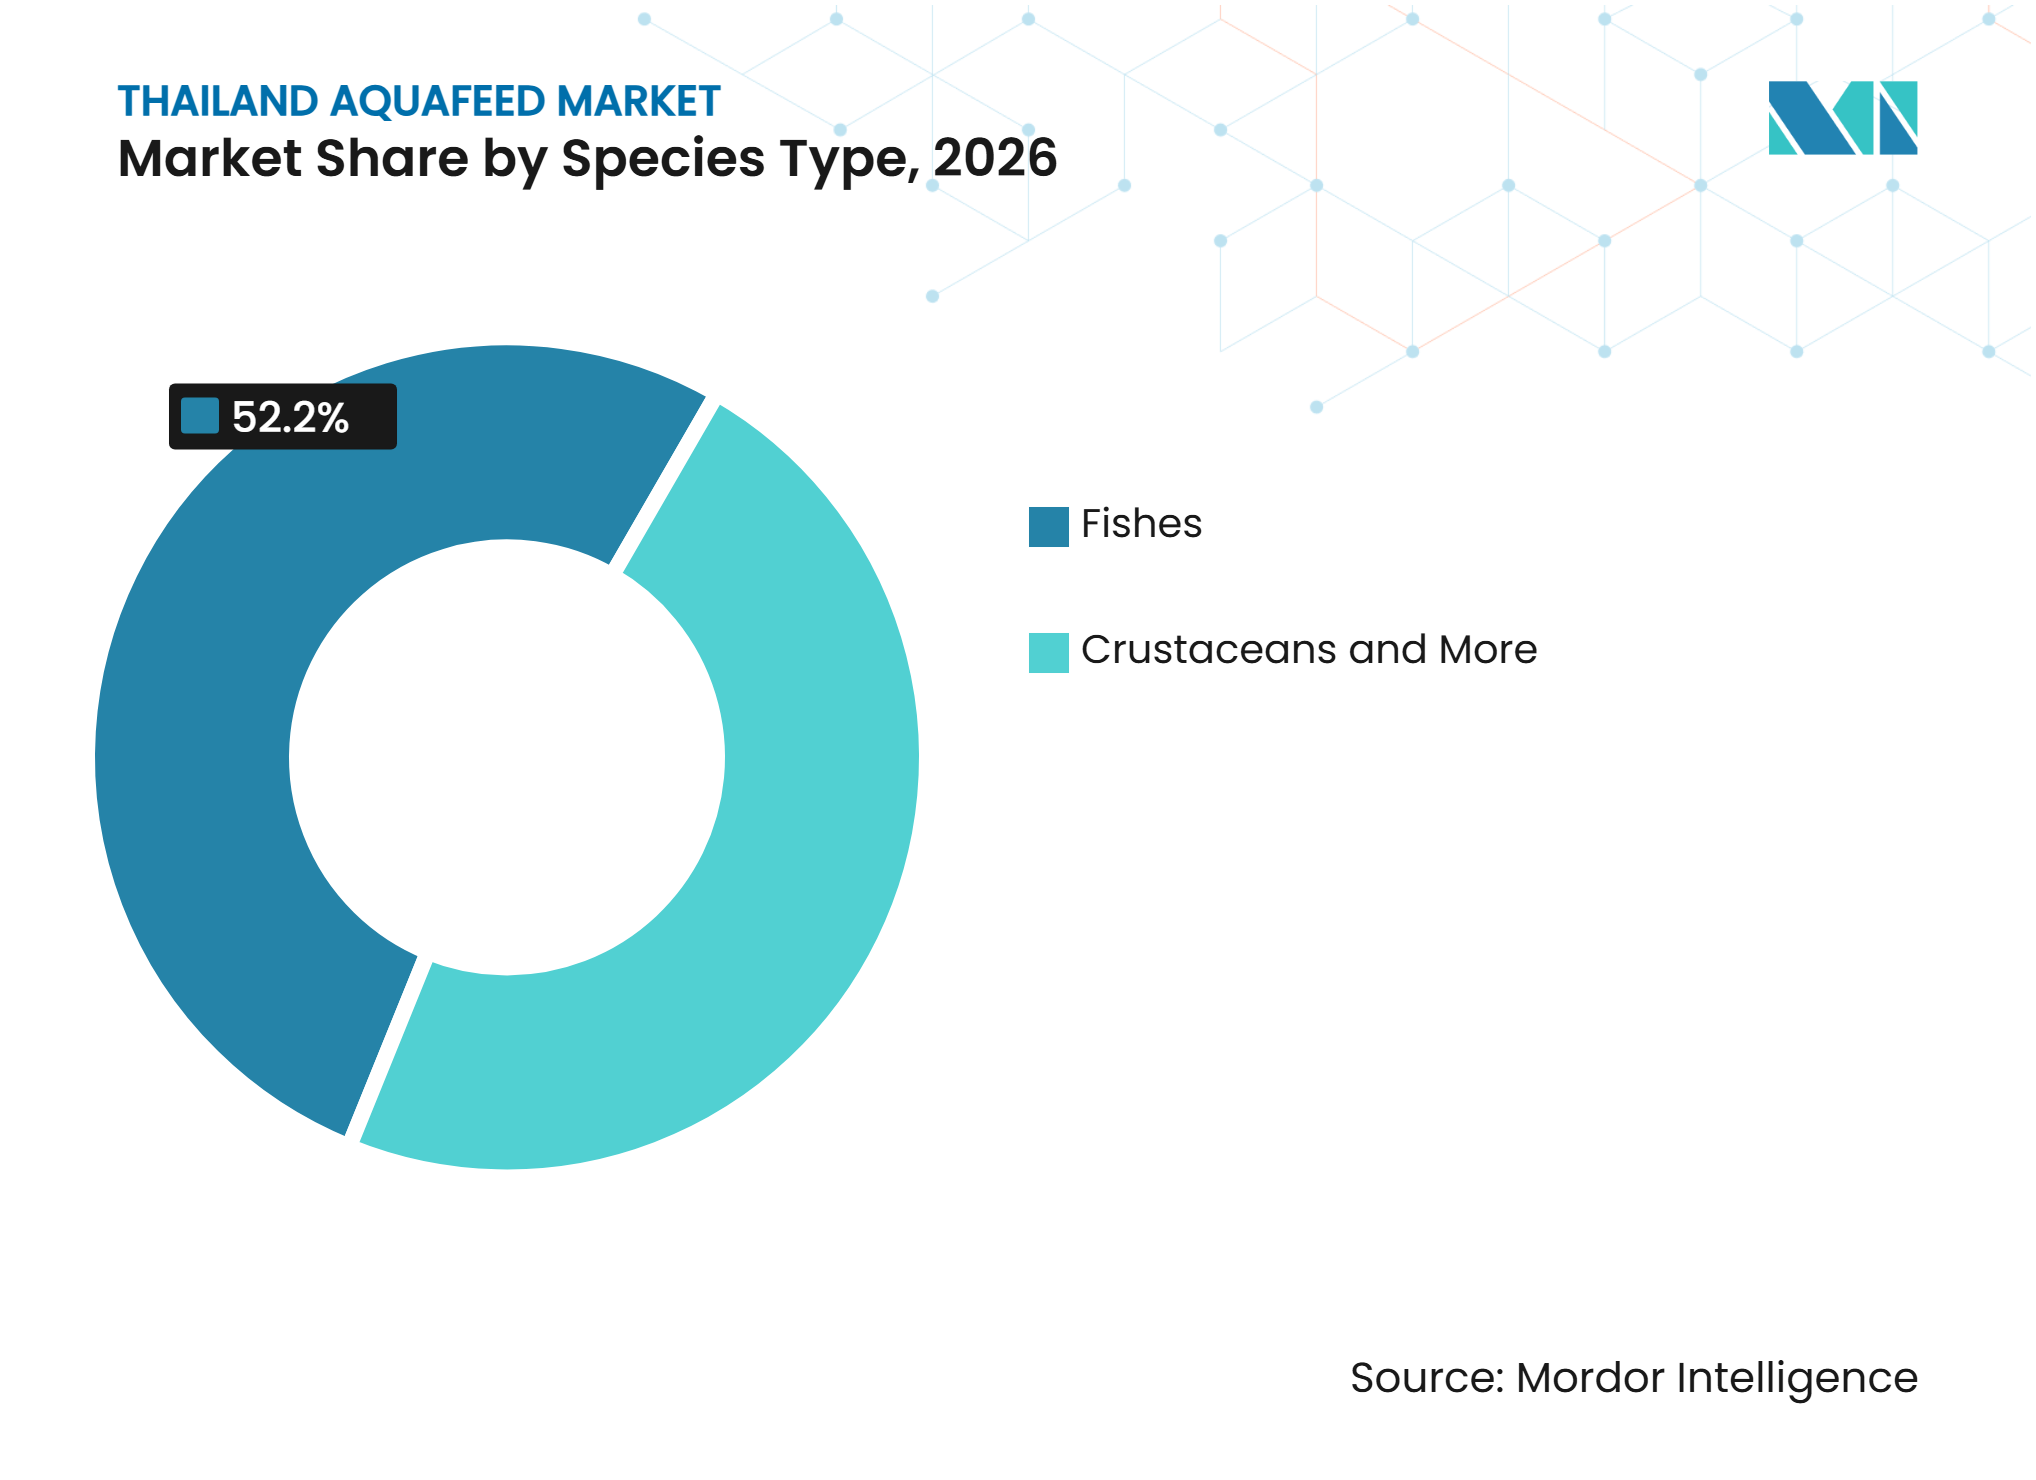
Das Süßwasserfischvolumen verdeckt die Wertgeschichte der KrebstiereFische halten einen geschätzten Anteil von 52,2 % am Marktvolumen 2026, unterstützt durch Tilapia-, Hybrid-Wels-, Wolfsbarsch- und Froschproduktion für den Inlandsverbrauch und ausgewählte Exportmärkte. Das Fischereidepartement verzeichnete eine Tilapia-Produktion von 274.324 Tonnen in den ersten neun Monaten des Jahres 2025 und bestätigte damit seine Position als größte Süßwasseraquakulturart in Thailand. Krebstiere, hauptsächlich Weißbeinige Garnelen und Schwarze Tigergarnelen, machen einen kleineren Produktionsanteil aus, erfordern jedoch höherwertige formulierte Futtermittel aufgrund strengerer Protein- und Ernährungsanforderungen, was zu einem größeren Wertbeitrag im Verhältnis zum Produktionsvolumen führt. Weichtiere und andere Wasserlebewesen stellen eine kleinere, aber stabile Nische dar, die durch natürliche Teichproduktivität und ergänzende kommerzielle Futternutzung unterstützt wird.
Futter für Riesensüßwassergarnelen ist das am schnellsten wachsende Artsegment und soll bis 2032 mit einem CAGR von 10,3 % expandieren. Im Thai Journal of Fisheries Science and Aquatic Resources veröffentlichte Forschungsergebnisse berichteten, dass die Eingeschlechtlichkeitskultur mit ausschließlich männlichen Tieren Erträge von 2.076,6 Kilogramm pro Hektar und eine Rentabilität erzielte, die 155,78 % höher war als bei traditionellen Mischgeschlechtssystemen. Diese Wirtschaftlichkeit fördert die breitere Einführung spezialisierter Aufzucht- und Aufwuchsproduktionsprotokolle, die dedizierte formulierte Futtermittel erfordern. Lukkungsetthi Company erweiterte die kommerzielle Postlarvenversorgung in Chachoengsao Anfang 2025 und verbesserte die Bestandsverfügbarkeit für Süßwassergarnelenbetriebe in Zentral- und Nordostthailand. Dieser Trend schafft Möglichkeiten für Futterlieferanten, artspezifische Ernährungsprodukte anzubieten, die auf Aufzucht-, Aufwuchs- und Elterntieranforderungen zugeschnitten sind.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Futtertyp:
Die Dominanz von Aufzuchtfutter verdeckt die Wertentwicklung von FunktionsfutterAufzuchtfutter macht einen geschätzten Anteil von 46,1 % am Markt 2026 aus und spiegelt den erheblichen Futterbedarf in der Aufwuchsphase bei Garnelen- und Fischzuchtbetrieben in Thailand wider. Das Segment hält den größten Anteil, weil der Futterverbrauch in der längsten Produktionsphase konzentriert ist, in der Landwirte Wachstumsleistung, Futtereffizienz und Kostenmanagement in kommerziellen Aquakultursystemen priorisieren.
Funktions- und Gesundheitsmanagementfutter ist der am schnellsten wachsende Futtertyp und soll bis 2032 mit einem geschätzten CAGR von 8,5 % expandieren. Das Wachstum wird durch steigende Anforderungen an das Krankheitsmanagement, zunehmende Einführung von Spezialernährungsprodukten, stärkeren Fokus auf Überlebensraten und Futtereffizienz sowie wachsende Nachfrage nach wertschöpfenden Diäten angetrieben, die die Widerstandsfähigkeit gegenüber Umwelt- und biologischen Stressfaktoren unterstützen.
Nach Zutatentyp:
Die Dominanz von Sojabohnen ist strukturell beständig, wird aber zunehmend angefochtenSojabohnen und Sojaprodukte stellen die größte Zutatenkategorie dar und machen einen geschätzten Anteil von 28,1 % am thailändischen Aquafutter-Markt im Jahr 2026 aus. Das Segment profitiert von breiter Verfügbarkeit, Kostenwettbewerbsfähigkeit und seiner Rolle als Kernproteinquelle in Garnelen- und Fischfutterformulierungen. Sojabasierte Zutaten werden von Futtermittelherstellern weiterhin häufig verwendet, da sie ein konsistentes Nährstoffprofil bieten und dazu beitragen, die Abhängigkeit von volatileren marinen Proteinquellen zu reduzieren. Ihre umfangreiche Verwendung in mehreren Arten und Produktionssystemen unterstützt ihre Position als größte Zutatenkategorie im Markt.
Enzyme, Probiotika und Antioxidantien stellen die am schnellsten wachsende Zutatenkategorie dar und sollen bis 2032 mit einem geschätzten CAGR von 9,0 % expandieren. Das Wachstum wird durch steigende Nachfrage nach funktionellen Ernährungslösungen angetrieben, die die Futtereffizienz verbessern, die Tiergesundheit unterstützen, die Krankheitsresistenz stärken und die Produktionsleistung steigern. Die Einführung von Spezialzusätzen nimmt ebenfalls zu, da Produzenten die Nachhaltigkeit verbessern, Futterumwandlungsverhältnisse senken und strengere Biosicherheits- und Zertifizierungsanforderungen in exportorientierten Aquakultur-Lieferketten erfüllen möchten.
Nach Produktform:
Die Position von Pellets ist strukturell, nicht selbstgefälligPellets machen einen geschätzten Anteil von 70,2 % am thailändischen Aquafutter-Markt im Jahr 2026 aus, unterstützt durch etablierte Futtermittelherstellungsinfrastruktur, Kosteneffizienz, einfachen Transport und Kompatibilität mit den teichbasierten Aquakultursystemen des Landes. Das Segment hält den größten Anteil, weil Pelletfutter bei Garnelen, Tilapia, Wels und anderen gezüchteten Wasserarten weit verbreitet ist und eine praktische und skalierbare Fütterungslösung für kommerzielle Produzenten in ganz Thailand bietet.
Extrudiertes Futter ist die am schnellsten wachsende Produktform und soll bis 2032 mit einem geschätzten CAGR von 8,7 % expandieren. Das Wachstum wird durch die zunehmende Einführung von Präzisionsfütterungstechnologien, automatisierten Fütterungssystemen und Betriebsmanagementpraktiken angetrieben, die auf die Verbesserung der Futterumwandlungseffizienz ausgerichtet sind. Schwimmendes extrudiertes Futter ermöglicht es Landwirten, das Fressverhalten effektiver zu beobachten, Futterverluste zu reduzieren und Fütterungspläne zu optimieren. Da Aquakulturproduzenten zunehmend technologiebasierte Produktionssysteme integrieren, steigt die Nachfrage nach extrudiertem Futter aufgrund seiner Leistungsvorteile in intensiven und semi-intensiven Zuchtbetrieben.
Nach Lebenszyklusphase:
Brütereienernährung verdient ihre PrämieDie Juvenil- und Aufwuchsphase macht einen geschätzten Anteil von 62,1 % am thailändischen Aquafutter-Markt im Jahr 2026 aus und spiegelt den erheblichen Futterbedarf in der längsten Produktionsphase der kommerziellen Aquakultur wider. Das Segment hält den größten Anteil, weil der größte Teil des Futterverbrauchs während der Wachstumsperiode stattfindet, wenn Garnelen und Fische anhaltende Ernährungsunterstützung benötigen, um Zielerntegewichte zu erreichen. Seine Dominanz wird durch die weit verbreitete Einführung teichbasierter Landwirtschaftssysteme und etablierter kommerzieller Fütterungsprogramme in Thailands Aquakulturbranche weiter gestärkt.
Brüterei- und Aufzuchtfutter ist das am schnellsten wachsende Lebenszyklusphase-Segment und soll bis 2032 mit einem geschätzten CAGR von 9,2 % expandieren. Das Wachstum wird durch verstärkten Fokus auf Biosicherheit, Saatgutqualität, Überlebensraten und Krankheitsprävention in den frühesten Produktionsphasen angetrieben. Aquakulturproduzenten legen größeren Wert auf spezialisierte Ernährungsprogramme, die die Larven- und Juvenilleistung verbessern, bevor Tiere in kommerzielle Aufwuchssysteme eintreten. Steigende Investitionen in zertifizierte Postlarven, Brütereimodernisierung und fortschrittliches Aufzuchtmanagement unterstützen die Nachfrage nach leistungsstarken Brüterei- und Aufzuchtfuttermitteln weiter.
Nach Produktionssystem:
Das Volumen der Teichwirtschaft verdeckt den Wertaufschlag von KreislaufsystemenTeichwirtschaft macht einen geschätzten Anteil von 78,1 % am thailändischen Aquafutter-Markt im Jahr 2026 aus, unterstützt durch die ausgedehnten Küstengarnelenteiche des Landes und die Infrastruktur für Tilapia- und Welszucht im Binnenland. Das Segment hält den größten Anteil, weil teichbasierte Produktion das dominierende Aquakultursystem in ganz Thailand bleibt und eine anhaltende Nachfrage nach kommerziellen Pellets, Aufzuchtfutter und artspezifischen Ernährungsprogrammen schafft. Seine etablierte Farmbasis, weite Verbreitung und Kompatibilität mit bestehenden Futtermittelvertriebsnetzen stärken weiterhin seine führende Position im Markt.
Integrierte und Kreislaufsysteme stellen das am schnellsten wachsende Produktionssystem dar und sollen bis 2032 mit einem geschätzten CAGR von 11,0 % expandieren. Das Wachstum wird durch steigende Biosicherheitsanforderungen, zunehmende Einführung kontrollierter Aquakulturumgebungen, stärkeren Fokus auf Wassermanagementeffizienz und Nachfrage nach Technologien angetrieben, die Überlebensraten und Produktionskonsistenz verbessern. Diese Systeme erfordern häufig ein intensiveres Ernährungsmanagement und spezialisierte Futterformulierungen, was Möglichkeiten für höherwertige Aquafutterprodukte schafft. Da Produzenten das Krankheitsrisiko reduzieren und die Betriebsleistung verbessern möchten, beschleunigen sich die Investitionen in integrierte und Kreislauf-Aquakultursysteme in kommerziellen Zuchtbetrieben weiter.
Nach Vertriebskanal:
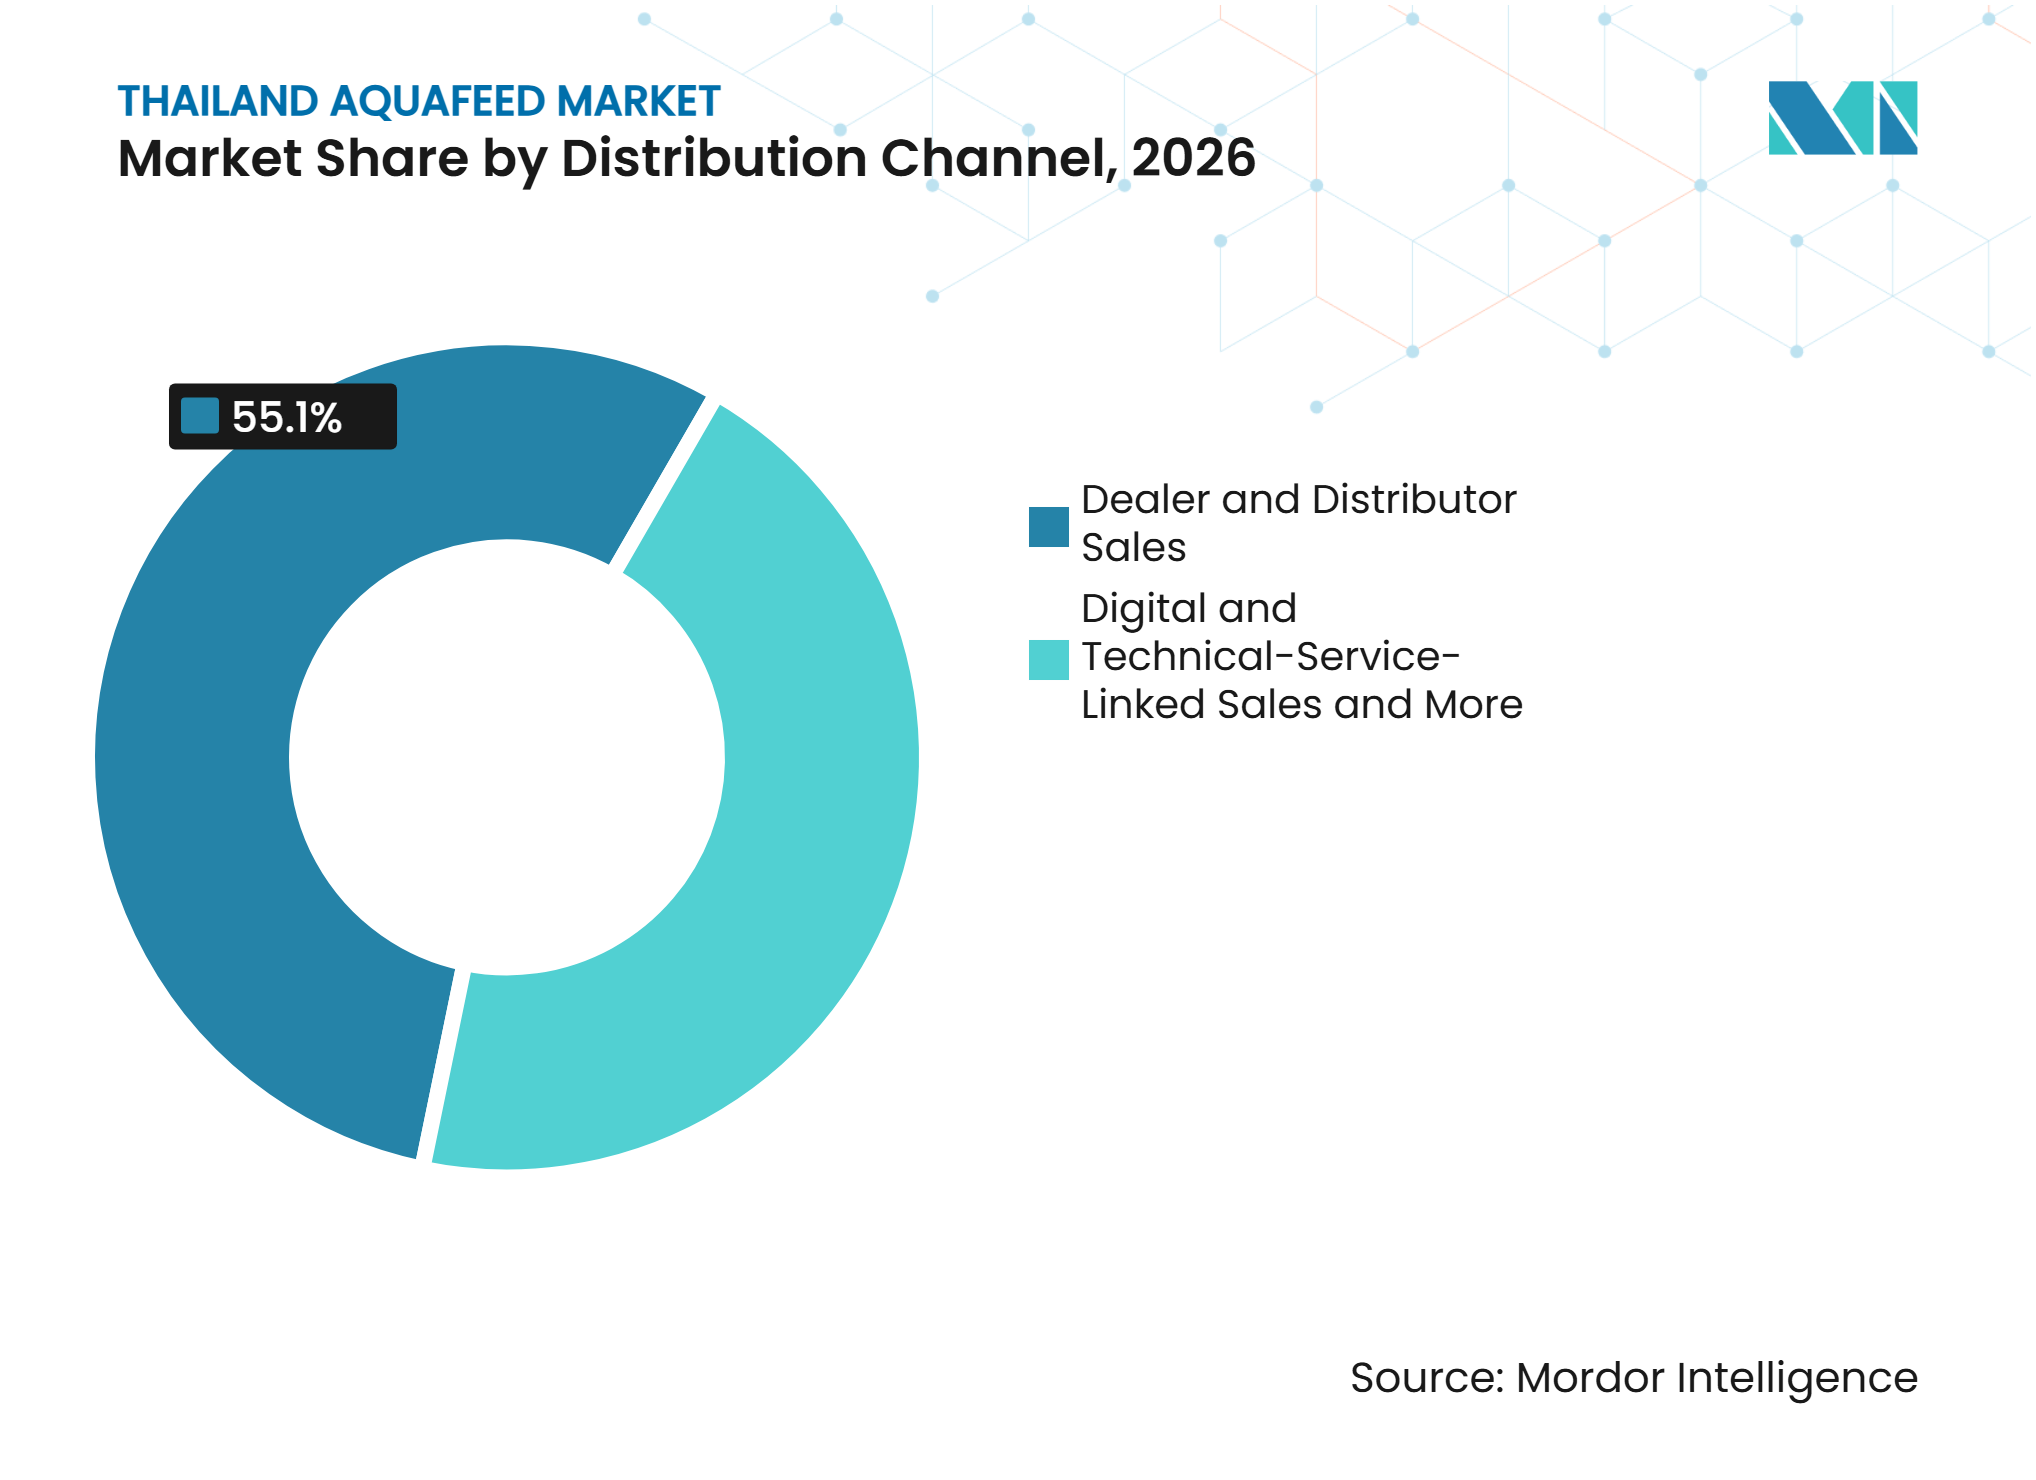
Digitale Verkäufe stören das Händler-DuopolHändler- und Distributorverkäufe machen einen geschätzten Anteil von 55,1 % am thailändischen Aquafutter-Markt im Jahr 2026 aus, unterstützt durch gut etablierte Vertriebsnetze, Betriebslogistik, Kreditverfügbarkeit und langjährige Beziehungen zu Aquakulturproduzenten. Das Segment hält den größten Anteil, weil Händler und Distributoren eine breite Marktabdeckung sowohl in Küsten- als auch in Binnenlandregionen bieten und eine zuverlässige Futterverfügbarkeit und technischen Support für kommerzielle Aquakulturbetriebe gewährleisten. Ihre weitreichende Präsenz und Nähe zu Landwirten machen diesen Kanal weiterhin zum dominierenden Vertriebskanal im Markt.
Digitale und technisch-servicegebundene Verkäufe stellen den am schnellsten wachsenden Vertriebskanal dar und sollen bis 2032 mit einem geschätzten CAGR von 12,0 % expandieren. Das Wachstum wird durch die zunehmende Einführung digitaler Betriebsmanagement-Tools, automatisierter Fütterungssysteme, Leistungsüberwachungsplattformen und wertschöpfender technischer Beratungsleistungen angetrieben. Futtermittelhersteller kombinieren zunehmend Ernährungsprodukte mit Betriebsunterstützungslösungen, die Produzenten helfen, die Futterumwandlungseffizienz zu verbessern, Fütterungspraktiken zu optimieren und Produktionsergebnisse zu steigern. Da Aquakulturbetriebe datengesteuerter und technologieorientierter werden, stärkt sich die Nachfrage nach integrierten digitalen und servicebasierten Futterlösungen in Thailands kommerziellem Landwirtschaftssektor weiter.

Nach Kundentyp:
Kommerzielle Betriebe halten Marktanteile, Brütereien schaffen WertUnabhängige kommerzielle Betriebe machen einen geschätzten Anteil von 48,1 % am thailändischen Aquafutter-Markt im Jahr 2026 aus, unterstützt durch ihre hohen Produktionsvolumina und die umfangreiche Nutzung kommerziell formulierter Futtermittel in Garnelen- und Fischzuchtbetrieben. Das Segment hält den größten Anteil, weil mittelgroße und große Aquakulturproduzenten eine zuverlässige Futterversorgung, konsistente Ernährungsleistung und technischen Support benötigen, um Produktionsziele zu erreichen. Ihr erheblicher Futterverbrauch und die anhaltende Verlagerung hin zu professionell geführten Landwirtschaftssystemen stärken ihre Position als größte Kundengruppe im Markt.
Brütereien und Aufzuchtbetriebe stellen den am schnellsten wachsenden Kundentyp dar und sollen bis 2032 mit einem geschätzten CAGR von 9,5 % expandieren. Das Wachstum wird durch steigende Investitionen in zertifizierte Saatgutproduktion, Krankheitsprävention, Biosicherheitsprogramme und Frühphasen-Ernährungsmanagement angetrieben. Produzenten legen größeren Wert auf die Verbesserung des Postlarvenüberlebens, der Saatgutqualität und der Besatzleistung, was eine stärkere Nachfrage nach spezialisierten Brütereifuttermitteln und technischen Ernährungslösungen schafft. Da Aquakulturbetriebe die Betriebsproduktivität von den frühesten Produktionsphasen an verbessern möchten, entwickeln sich Brütereien und Aufzuchtbetriebe weiterhin zu einer wichtigen Wachstumschance für Aquafutterlieferanten.
Geografische Analyse
Südthailand ist die größte Aquafutter konsumierende Region des Landes, unterstützt durch seine Konzentration kommerzieller Garnelenfarmbetriebe und ausgedehnte Küstenteichinfrastruktur. Provinzen wie Surat Thani, Nakhon Si Thammarat, Songkhla und Phang Nga bilden den Kern von Thailands exportorientierter Garnelenbranche und schaffen eine anhaltende Nachfrage nach kommerziellem Aquafutter, Spezialernährungsprodukten und biosicherheitsorientierten Futterprogrammen. Intensive Anbaumethoden, mehrere Produktionszyklen und Zertifizierungsanforderungen stärken den Futterverbrauch in der Region weiter. Premium-Exportmärkte ermutigen Landwirte auch zur Einführung rückverfolgbarer und leistungsorientierter Futterlösungen, was Südthailands Position als wichtigsten Markt für Aquafutterlieferanten stärkt.
Zentralthailand dient als Süßwasseraquakulturzentrum und Vertriebszentrum des Landes, unterstützt durch großflächige Tilapia-, Wels- und Riesensüßwassergarnelenzuchtbetriebe in Provinzen wie Chachoengsao, Ratchaburi, Pathum Thani und Suphan Buri. Die Region profitiert von gut entwickelten Händlernetzen, Futtermittelvertriebsinfrastruktur, Brütereibetrieben und der Nähe zu wichtigen Verarbeitungs- und Verbrauchszentren. Die kommerzielle Futterakzeptanz nimmt weiter zu, da Süßwasserproduzenten von traditionellen Futtermischungen auf formulierte Diäten umsteigen, die die Wachstumsleistung und Futterumwandlungseffizienz verbessern sollen. Die Expansion der Riesensüßwassergarnelenzucht schafft zusätzliche Möglichkeiten für spezialisierte Aquafutterprodukte in der Region.
Ostthailand bleibt ein wichtiger Garnelenprodukions- und Verarbeitungskorridor, unterstützt durch etablierte Aquakultur-Lieferketten und wachsende Nachfrage nach kommerziellen Futterprodukten. Gleichzeitig entwickelt sich Nordostthailand zu einer der am schnellsten wachsenden Aquakulturregionen aufgrund der Expansion der Süßwasserfisch- und Riesensüßwassergarnelenzucht. Genossenschaftliche Einkaufsprogramme, staatliche Erweiterungsinitiativen und die zunehmende Einführung kommerzieller Fütterungspraktiken unterstützen das Wachstum der Futternachfrage. Da Produzenten auf Produktivitätsverbesserungen und Betriebsmodernisierung setzen, bieten beide Regionen attraktive Möglichkeiten für Aquafutterhersteller, die über traditionelle Küstengarnelenmarkte hinaus wachsen möchten.
Westthailand profitiert von seiner Nähe zu wichtigen Futtermittelherstellungsclustern, Meeresfrüchteverarbeitungsanlagen und Logistikinfrastruktur, die mit Bangkok und umliegenden Handelszentren verbunden ist. Die Region unterstützt eine Kombination aus Süßwasserfischzucht, Garnelenvertriebsaktivitäten und Aquakultur-Lieferkettendienstleistungen. Der Zugang zu Futtermühlen, Transportnetzen und technischen Supportanbietern trägt dazu bei, die kommerzielle Futterdurchdringung in Zuchtbetrieben zu stärken. Obwohl Westthailand in der Gesamtfutternachfrage kleiner als Süd- und Zentralthailand ist, bleibt es ein wichtiger Markt für Lieferanten, die auf integrierte Aquakulturbetriebe und wertschöpfende Futterlösungen abzielen.
Wettbewerbslandschaft
Marktkonzentration
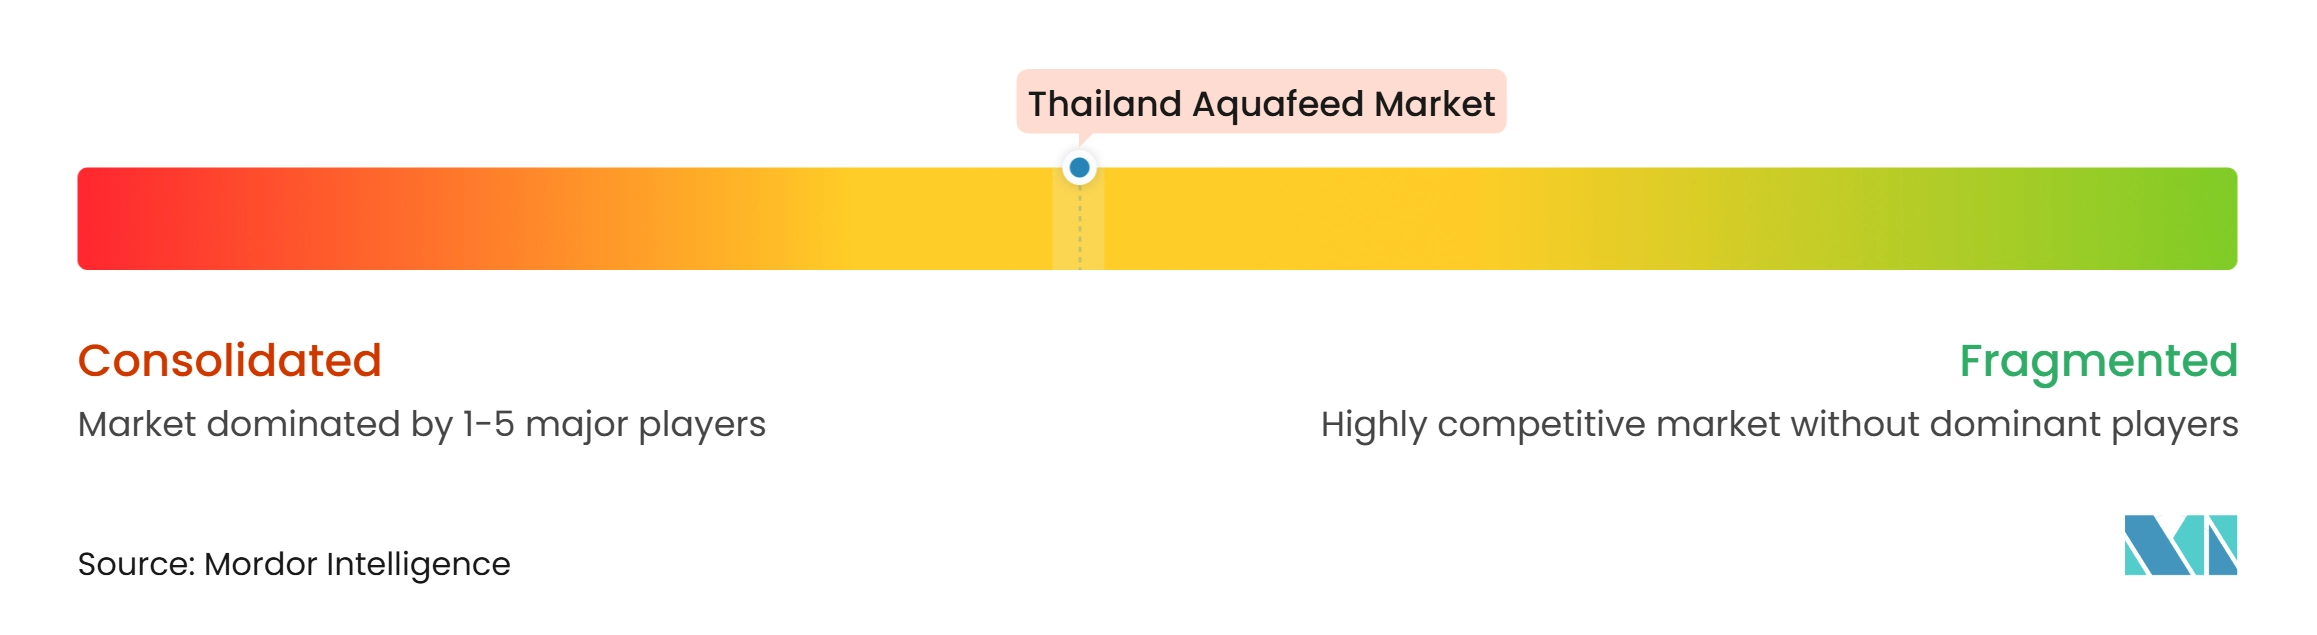
Der thailändische Aquafutter-Markt ist mäßig konzentriert, wobei eine Gruppe führender Hersteller starke Positionen in den Segmenten Garnelen-, Fisch- und Spezialaquakulturernährung hält. Charoen Pokphand Foods Public Company Limited profitiert von seinem integrierten Betriebsmodell von der Futtermittelproduktion bis zur Farm und seinem umfangreichen Zertifizierungsportfolio, während Thai Union Feedmill Public Company Limited seine Position durch Produktionsaufrüstungen, technische Dienstleistungen, Kapazitätsinvestitionen und Expansionsinitiativen weiter stärkt. Der Wettbewerb unter führenden Lieferanten konzentriert sich zunehmend auf Futterleistung, Rückverfolgbarkeit, Qualitätssicherung, Vertriebsreichweite und Kundensupport statt ausschließlich auf Preisgestaltung.
Produktinnovation ist zu einem wichtigen Wettbewerbsdifferenziator geworden, da Aquakulturproduzenten größeren Wert auf Krankheitsprävention, Futtereffizienz und Nachhaltigkeit legen. Unternehmen wie Skretting (Nutreco N.V.) erweitern ihre Präsenz durch funktionelle Ernährungsprodukte, die die Tiergesundheit und Produktionsergebnisse verbessern sollen. Futtermittelhersteller erweitern ihr Angebot auch über konventionelle Ernährung hinaus, indem sie Betriebsberatungsleistungen, Fütterungsoptimierungsprogramme, Biosicherheitsunterstützung und Rückverfolgbarkeitslösungen anbieten, die langfristige Kundenbeziehungen stärken.
Wachstumschancen konzentrieren sich auf funktionelle Aquafuttermittel, Brüterei- und Aufzuchternährung sowie digital-servicegebundene Futterprogramme. Lieferanten, die technisches Fachwissen, Betriebsmanagementunterstützung und Spezialernährungsprodukte kombinieren, sind gut positioniert, um von steigenden Zertifizierungsanforderungen und strengeren Futtermittelsicherheitsstandards in exportorientierten Aquakultur-Lieferketten zu profitieren. Gleichzeitig erhöht die Einhaltung von Rückverfolgbarkeits-, Nachhaltigkeits- und Qualitätsstandards weiterhin die für die Marktbeteiligung erforderlichen Investitionen, was etablierte Produzenten mit stärkeren technischen Fähigkeiten und breiteren Vertriebsnetzen begünstigt.
Marktführer im thailändischen Aquafutter-Markt
-
Charoen Pokphand Foods Public Company Limited
-
Thai Union Feedmill Public Company Limited
-
Skretting (Nutreco N.V.)
-
Grobest Group Limited
-
Alltech Coppens
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailändischer Aquafutter-Markt Unternehmen in diesem Bericht
- Charoen Pokphand Foods Public Company Limited
- Thai Union Feedmill Public Company Limited (Thai Union Group Public Company Limited)
- Cargill, Incorporated
- Thai Luxe Enterprises (Thailand) Co., Ltd. (PP Prime Public Company Limited)
- Lee Feed Mill Public Company Limited
- Inteqc Feed Co., Ltd.
- Grobest Group Limited
- Skretting (Nutreco N.V.)
- ADM (Archer-Daniels-Midland Company)
- dsm-firmenich
- Asian Nutrition Co., Ltd. (Asian Sea Corporation Public Company Limited)
- Manit Intertrade Co., Ltd. (Manit Group Company Limited)
- Alltech, Inc.
- JBF Co., Ltd.
Neueste Industrielle Entwicklungen in Thailändischer Aquafutter-Markt
- Oktober 2025: Skretting (Nutreco N.V.) brachte die Garnelenprodukte der nächsten Generation Lorica und Optiline sowie die funktionelle Fischdiät Necto auf den Markt, die proprietäre EDGEOS PhytoComplexes zur Stärkung der Krankheitsresistenz auf globalen Märkten einschließlich Asiens enthält, gemäß dem Skretting Impact Report 2025.
- September 2025: Full Circle Biotechnology begann mit dem Bau einer Insektenproteinanlage mit einer Kapazität von 7.000 Tonnen pro Jahr in Kanchanaburi, Thailand, die auf Garnelen-, Schlangenkopffisch- und Tilapia-Futteranwendungen abzielt und Thailand als aufstrebendes Produktionszentrum für alternative Aquafutter-Proteinzutaten etabliert.
- Mai 2025: Thai Union Group implementierte ein Aquakultur-Verbesserungsprojekt in der Provinz Prachuap in Partnerschaft mit Key Traceability und teilnehmenden Garnelenfarmen, baute einen Zertifizierungsweg in Richtung ASC- und BAP-Standards auf und setzte digitalisierte Lückenanalyse-Tools ein.
Berichtsumfang des thailändischen Aquafutter-Marktes
Aquafutter besteht aus ernährungsphysiologisch ausgewogenen Futterprodukten, die für gezüchtete Wasserarten formuliert sind, darunter Fische, Garnelen, Krabben, Weichtiere und andere Aquakulturarten. Diese Futtermittel sind darauf ausgelegt, Wachstum, Gesundheit, Futtereffizienz, Überleben und Produktionsleistung in verschiedenen Lebenszyklusphasen und Produktionssystemen zu unterstützen. Der Bericht über den thailändischen Aquafutter-Markt umfasst die Analyse von Aquafutterzutaten, Futtertypen, Produktformen, Lebenszyklusphase-Ernährung, Produktionssystemen, Vertriebskanälen, Angebots-Nachfrage-Dynamik, Preistrends, regulatorischem Rahmen, technologischen Entwicklungen, Wettbewerbslandschaft, Unternehmensprofilen und jüngsten Branchenentwicklungen. Der Markt ist segmentiert nach Tierart (Fische, Krebstiere, Weichtiere und andere Wasserlebewesen), Futtertyp (Starterfutter, Aufzuchtfutter, Endmastfutter, Elterntierfutter, Funktions- und Gesundheitsmanagementfutter sowie Brüterei- und Aufzuchtfutter), Zutatentyp, Produktform, Lebenszyklusphase, Produktionssystem, Vertriebskanal, Kundentyp und Geografie (Südthailand, Zentralthailand, Ostthailand, Nordostthailand und Westthailand). Die Marktprognosen werden in Wertangaben (USD) und Volumen (Tonnen) bereitgestellt.
Segmentierungsübersicht
| Fische | Tilapia |
| Hybrid-Wels | |
| Gemeiner Silberbarbe | |
| Wolfsbarsch | |
| Frösche | |
| Andere Fischarten | |
| Krebstiere | Weißbeinige Garnele |
| Schwarze Tigergarnele | |
| Riesensüßwassergarnele | |
| Andere Krebstiere | |
| Weichtiere | |
| Andere Wasserlebewesen |
| Starterfutter |
| Aufzuchtfutter |
| Endmastfutter |
| Elterntierfutter |
| Brüterei- und Aufzuchtfutter |
| Funktions- und Gesundheitsmanagementfutter |
| Sojabohnen und Sojaprodukte |
| Fischmehl |
| Weizenmehl und Weizenprodukte |
| Reisprodukte |
| Mais und Maisprodukte |
| Fischöl und andere Lipide |
| Vitamine und Mineralstoffe |
| Aminosäuren |
| Enzyme, Probiotika und Antioxidantien |
| Andere funktionelle Zutaten |
| Pellets |
| Extrudiertes Futter |
| Pulverförmiges Futter |
| Flüssigfutter |
| Larven- und Aufzuchtphase |
| Juvenil- und Aufwuchsphase |
| Elterntierphase |
| Teichwirtschaft |
| Käfigkultur |
| Rinnen- und Tankkultur |
| Integrierte und Kreislaufsysteme |
| Direktverkäufe an integrierte Betriebe |
| Händler- und Distributorverkäufe |
| Genossenschafts- und Landwirtschaftsgruppenverkäufe |
| Digitale und technisch-servicegebundene Verkäufe |
| Integrierte Aquakulturunternehmen |
| Unabhängige kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Brütereien und Aufzuchtbetriebe |
| Forschungs-, Regierungs- und Spezialkäufer |
| Nach Tierart | Fische | Tilapia |
| Hybrid-Wels | ||
| Gemeiner Silberbarbe | ||
| Wolfsbarsch | ||
| Frösche | ||
| Andere Fischarten | ||
| Krebstiere | Weißbeinige Garnele | |
| Schwarze Tigergarnele | ||
| Riesensüßwassergarnele | ||
| Andere Krebstiere | ||
| Weichtiere | ||
| Andere Wasserlebewesen | ||
| Nach Futtertyp | Starterfutter | |
| Aufzuchtfutter | ||
| Endmastfutter | ||
| Elterntierfutter | ||
| Brüterei- und Aufzuchtfutter | ||
| Funktions- und Gesundheitsmanagementfutter | ||
| Nach Zutatentyp | Sojabohnen und Sojaprodukte | |
| Fischmehl | ||
| Weizenmehl und Weizenprodukte | ||
| Reisprodukte | ||
| Mais und Maisprodukte | ||
| Fischöl und andere Lipide | ||
| Vitamine und Mineralstoffe | ||
| Aminosäuren | ||
| Enzyme, Probiotika und Antioxidantien | ||
| Andere funktionelle Zutaten | ||
| Nach Produktform | Pellets | |
| Extrudiertes Futter | ||
| Pulverförmiges Futter | ||
| Flüssigfutter | ||
| Nach Lebenszyklusphase | Larven- und Aufzuchtphase | |
| Juvenil- und Aufwuchsphase | ||
| Elterntierphase | ||
| Nach Produktionssystem | Teichwirtschaft | |
| Käfigkultur | ||
| Rinnen- und Tankkultur | ||
| Integrierte und Kreislaufsysteme | ||
| Nach Vertriebskanal | Direktverkäufe an integrierte Betriebe | |
| Händler- und Distributorverkäufe | ||
| Genossenschafts- und Landwirtschaftsgruppenverkäufe | ||
| Digitale und technisch-servicegebundene Verkäufe | ||
| Nach Kundentyp | Integrierte Aquakulturunternehmen | |
| Unabhängige kommerzielle Betriebe | ||
| Kleinbauern- und Genossenschaftsbetriebe | ||
| Brütereien und Aufzuchtbetriebe | ||
| Forschungs-, Regierungs- und Spezialkäufer | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der thailändische Aquafutter-Markt?
Der thailändische Aquafutter-Markt wird im Jahr 2026 auf 2,92 Milliarden USD bewertet und soll bis 2032 4,73 Milliarden USD erreichen. In Volumenangaben beläuft er sich im Jahr 2026 auf 508,90 Tausend Tonnen und steigt bis 2032 auf 743,90 Tausend Tonnen.
Wie hoch ist die Wachstumsrate des thailändischen Aquafutter-Marktes?
Der Markt wächst im Zeitraum 2027–2032 mit einem CAGR von 8,35 %, angetrieben durch Exporterholung, steigende Einführung kommerziell zertifizierter Diäten und Wachstum der Nachfrage nach Funktionsfutter.
Welches ist der größte regionale Markt innerhalb Thailands?
Südthailand ist der größte und kommerziell intensivste regionale Aquafutter-Markt, angetrieben durch konzentrierte Zucht von Weißbeinigen Garnelen und Schwarzen Tigergarnelen in Küstenprovinzen mit dem höchsten Futterverbrauch pro Hektar im Land.
Was sind die größten Herausforderungen im thailändischen Aquafutter-Markt?
Zu den wichtigsten Herausforderungen gehören anhaltende Krankheitsvolatilität bei Garnelen (EMS, EHP und WSSV), Fischmehpreisschwankungen sowie kostengünstiger Wettbewerb aus Ecuador, Indien, Vietnam und Indonesien, die die Futterpreisgestaltung und Exporterholung einschränken.