
Tamaño y Participación del Mercado de Alimentos Acuícolas de Tailandia
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
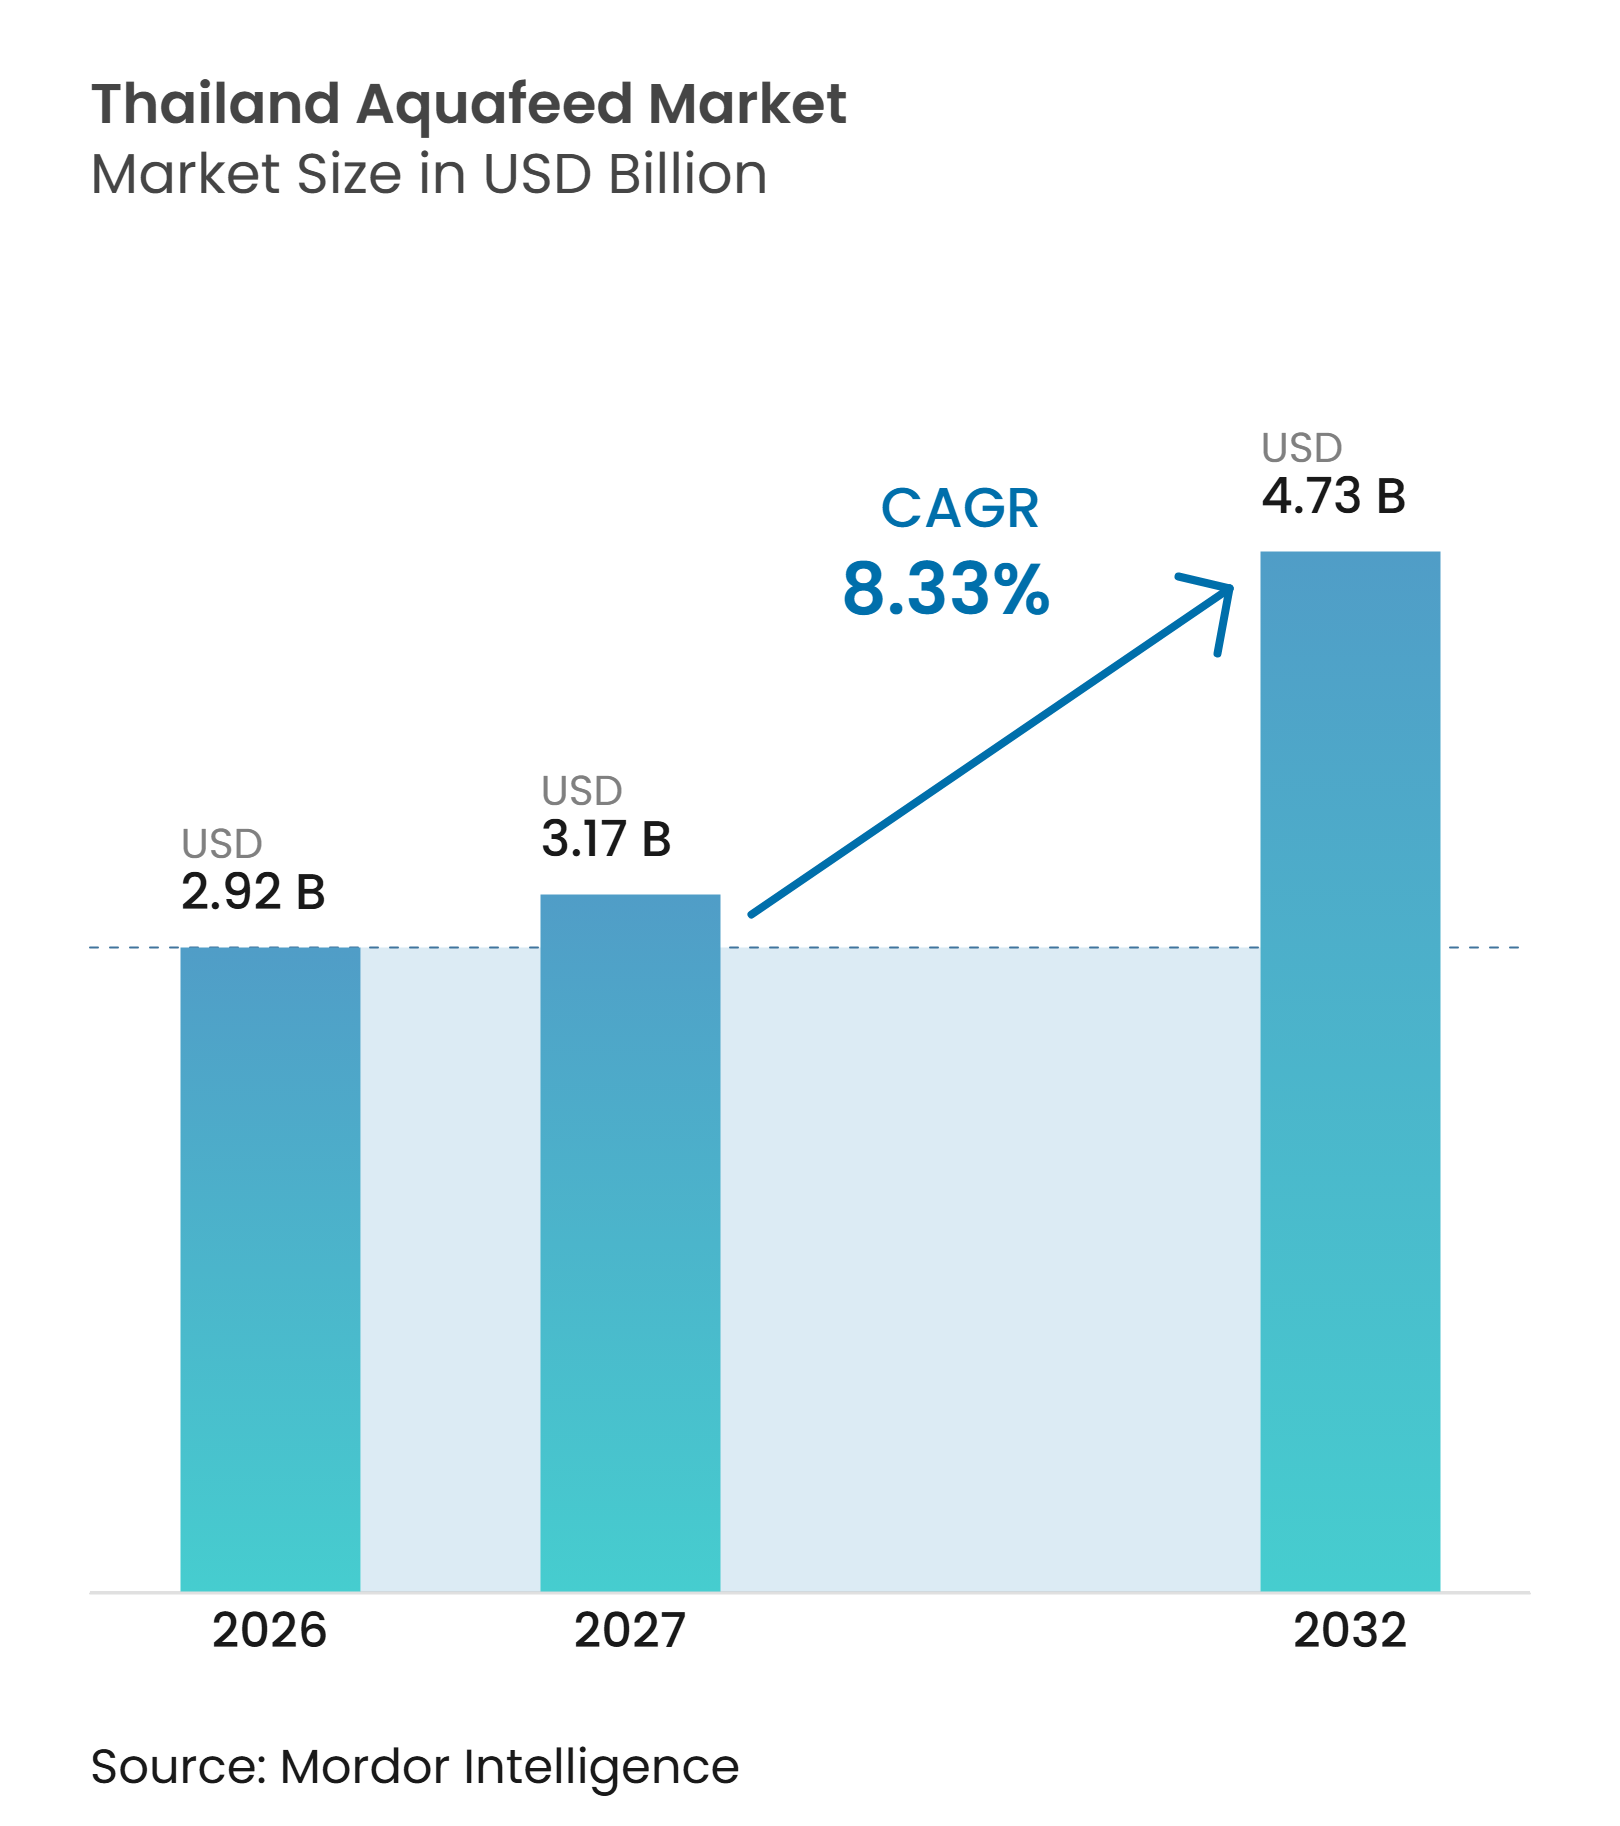
| Tamaño del mercado en el año base (2026) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Acuícolas de Tailandia por Mordor Intelligence
El Mercado de Alimentos Acuícolas de Tailandia fue valorado en 2,92 mil millones de USD en 2026, con una estimación de alcanzar los 3,17 mil millones de USD en 2027 y una proyección de llegar a los 4,73 mil millones de USD en 2032, registrando un CAGR del 8,33% entre 2027 y 2032. El crecimiento del mercado está siendo respaldado por la creciente adopción de alimentos acuícolas comerciales formulados, un mayor énfasis en la trazabilidad de los alimentos y el aumento de los requisitos de certificación en las cadenas de suministro de acuicultura orientadas a la exportación. Los productores acuícolas están reemplazando cada vez más las mezclas de alimentos elaboradas en la propia granja por dietas comerciales nutricionalmente equilibradas para mejorar la productividad, la bioseguridad y el cumplimiento de las normas internacionales de productos del mar. La creciente demanda de alimentos funcionales, aditivos especializados y programas de nutrición específicos por especie está fortaleciendo aún más el crecimiento del valor del mercado, particularmente en la acuicultura de camarones y de agua dulce. Al mismo tiempo, los fabricantes de alimentos están ampliando los servicios de soporte técnico, las soluciones de alimentación automatizada y las capacidades de gestión digital de granjas para mejorar la eficiencia alimentaria y la retención de clientes. Sin embargo, los brotes de enfermedades, la volatilidad en los precios de la harina de pescado y la soja, y la presión competitiva en los precios dentro de la industria de alimentos continúan afectando la rentabilidad y las decisiones de compra. Como resultado, los proveedores se están diferenciando cada vez más a través del cumplimiento de certificaciones, la experiencia en nutrición, la innovación de productos y los servicios de asesoramiento de valor agregado, en lugar de competir únicamente por precio.
Conclusiones Clave del Informe
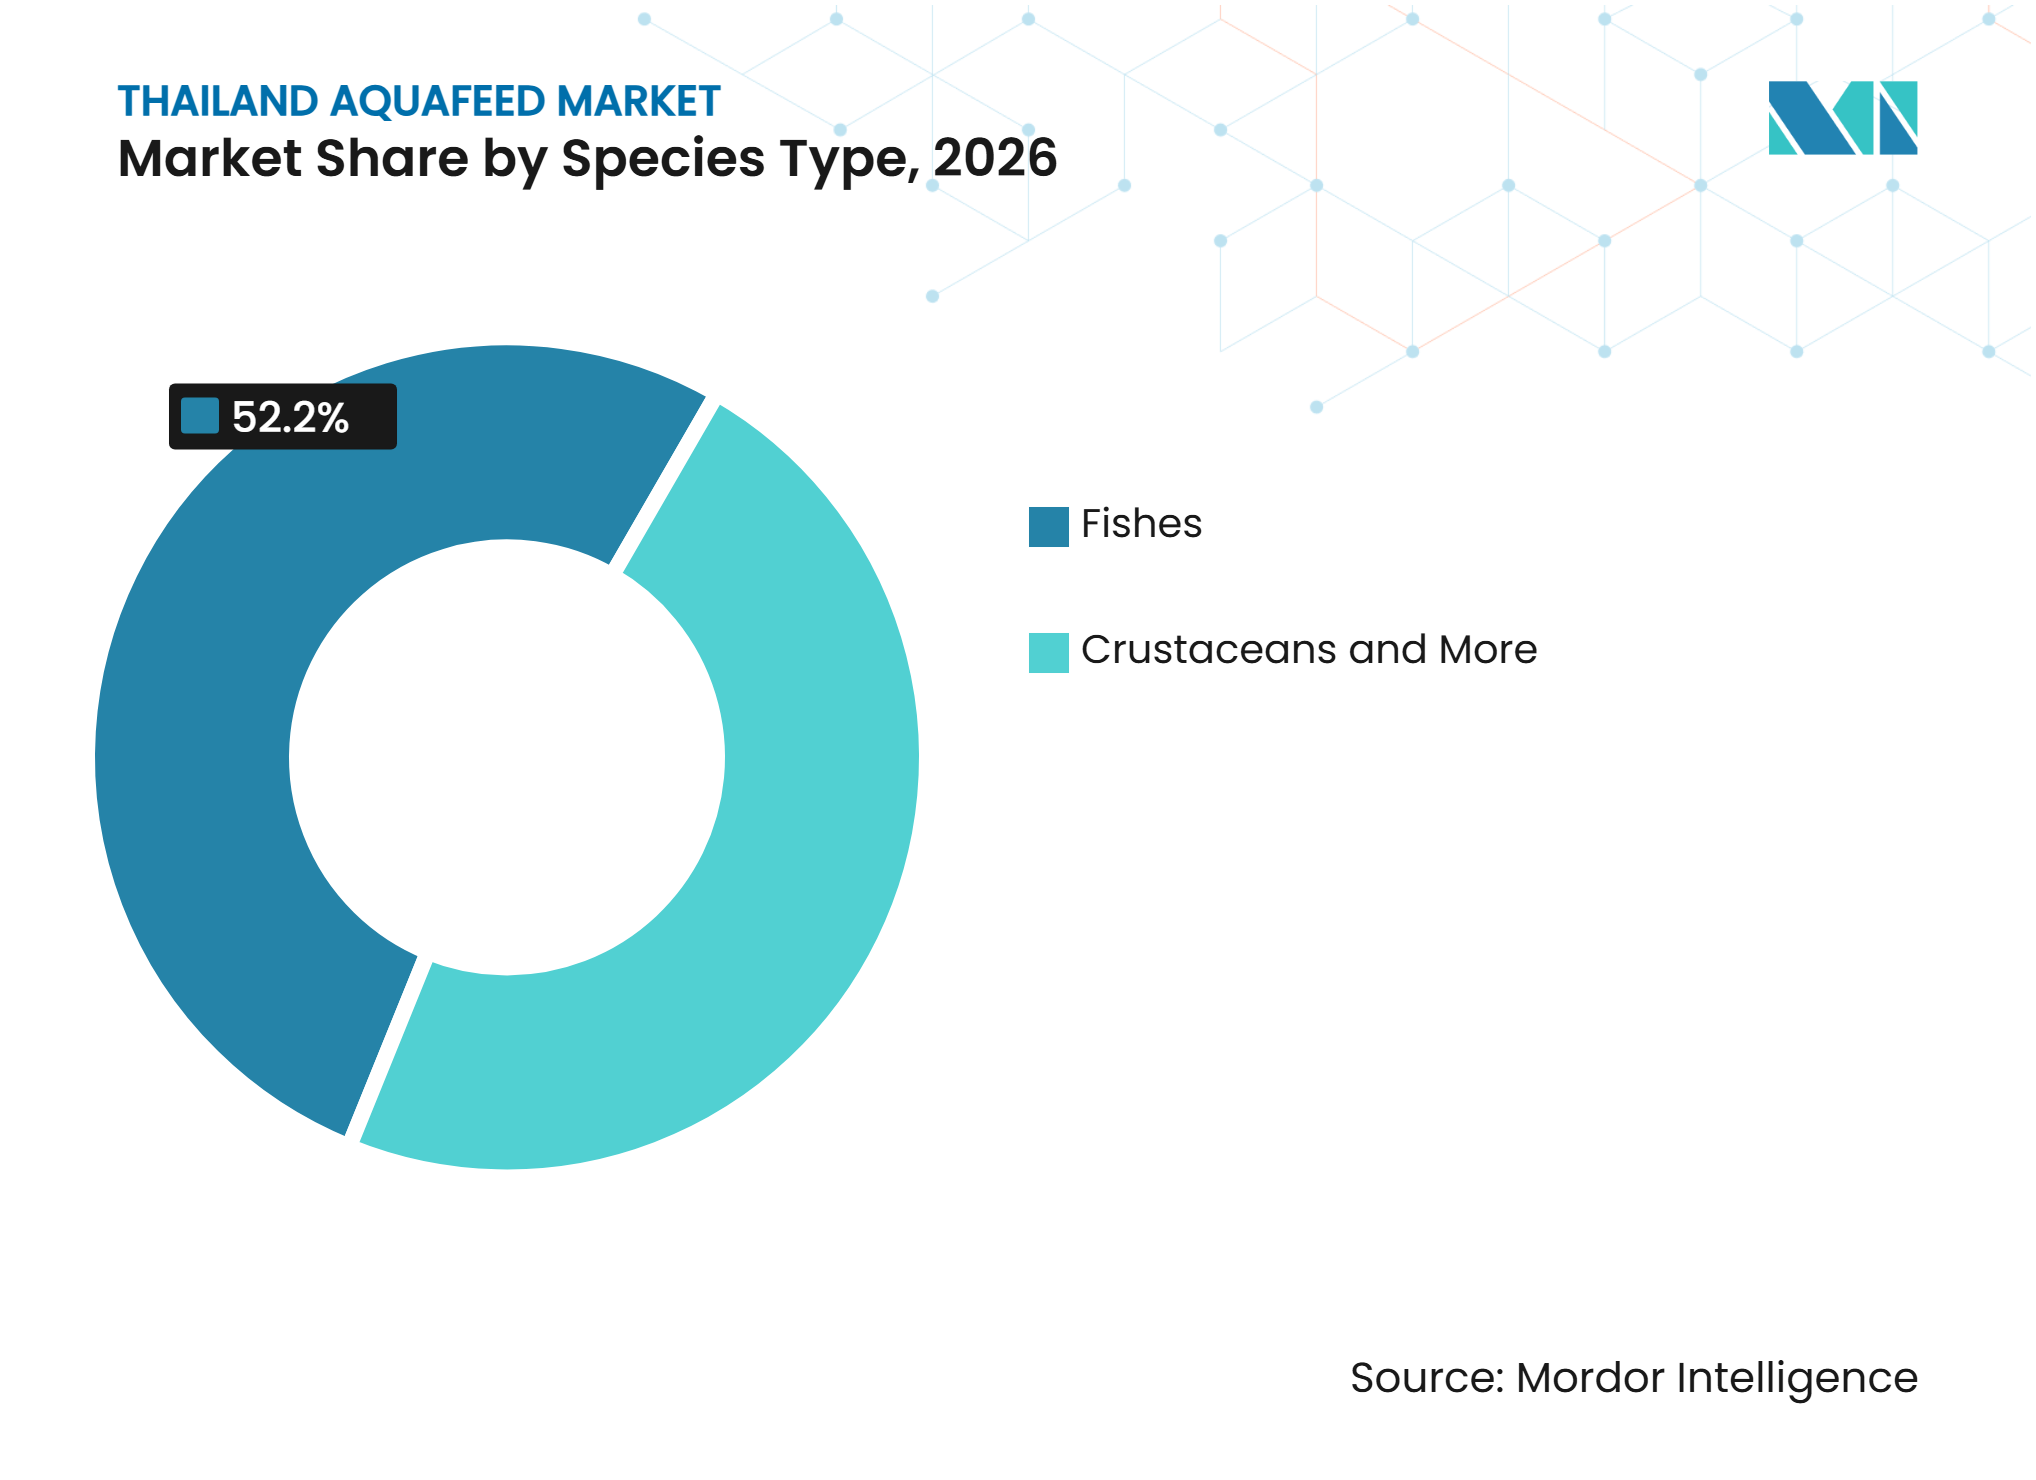
- Por tipo de especie, los Peces representaron el 52,2% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que el Alimento para Langostino Gigante de Agua Dulce crezca más rápido con un CAGR del 10,4% hasta 2032.
- Por tipo de alimento, el Alimento para Crecimiento representó el 46,1% del tamaño del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se proyecta que el Alimento Funcional y de Gestión Sanitaria crezca más rápido con un CAGR del 8,5% hasta 2032.
- Por tipo de ingrediente, la Soja y los Productos de Soja representaron el 28,1% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que las Enzimas, Probióticos y Antioxidantes crezcan más rápido con un CAGR del 9,0% hasta 2032.
- Por forma del producto, los Pellets representaron el 70,2% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que el Alimento Extruido crezca más rápido con un CAGR del 8,8% hasta 2032.
- Por etapa del ciclo de vida, la Etapa Juvenil y de Engorde representó el 62,1% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que el Alimento para Criadero y Vivero crezca más rápido con un CAGR del 9,3% hasta 2032.
- Por sistema de producción, el Cultivo en Estanque representó el 78,1% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que los Sistemas Integrados y de Recirculación crezcan más rápido con un CAGR del 11,0% hasta 2032.
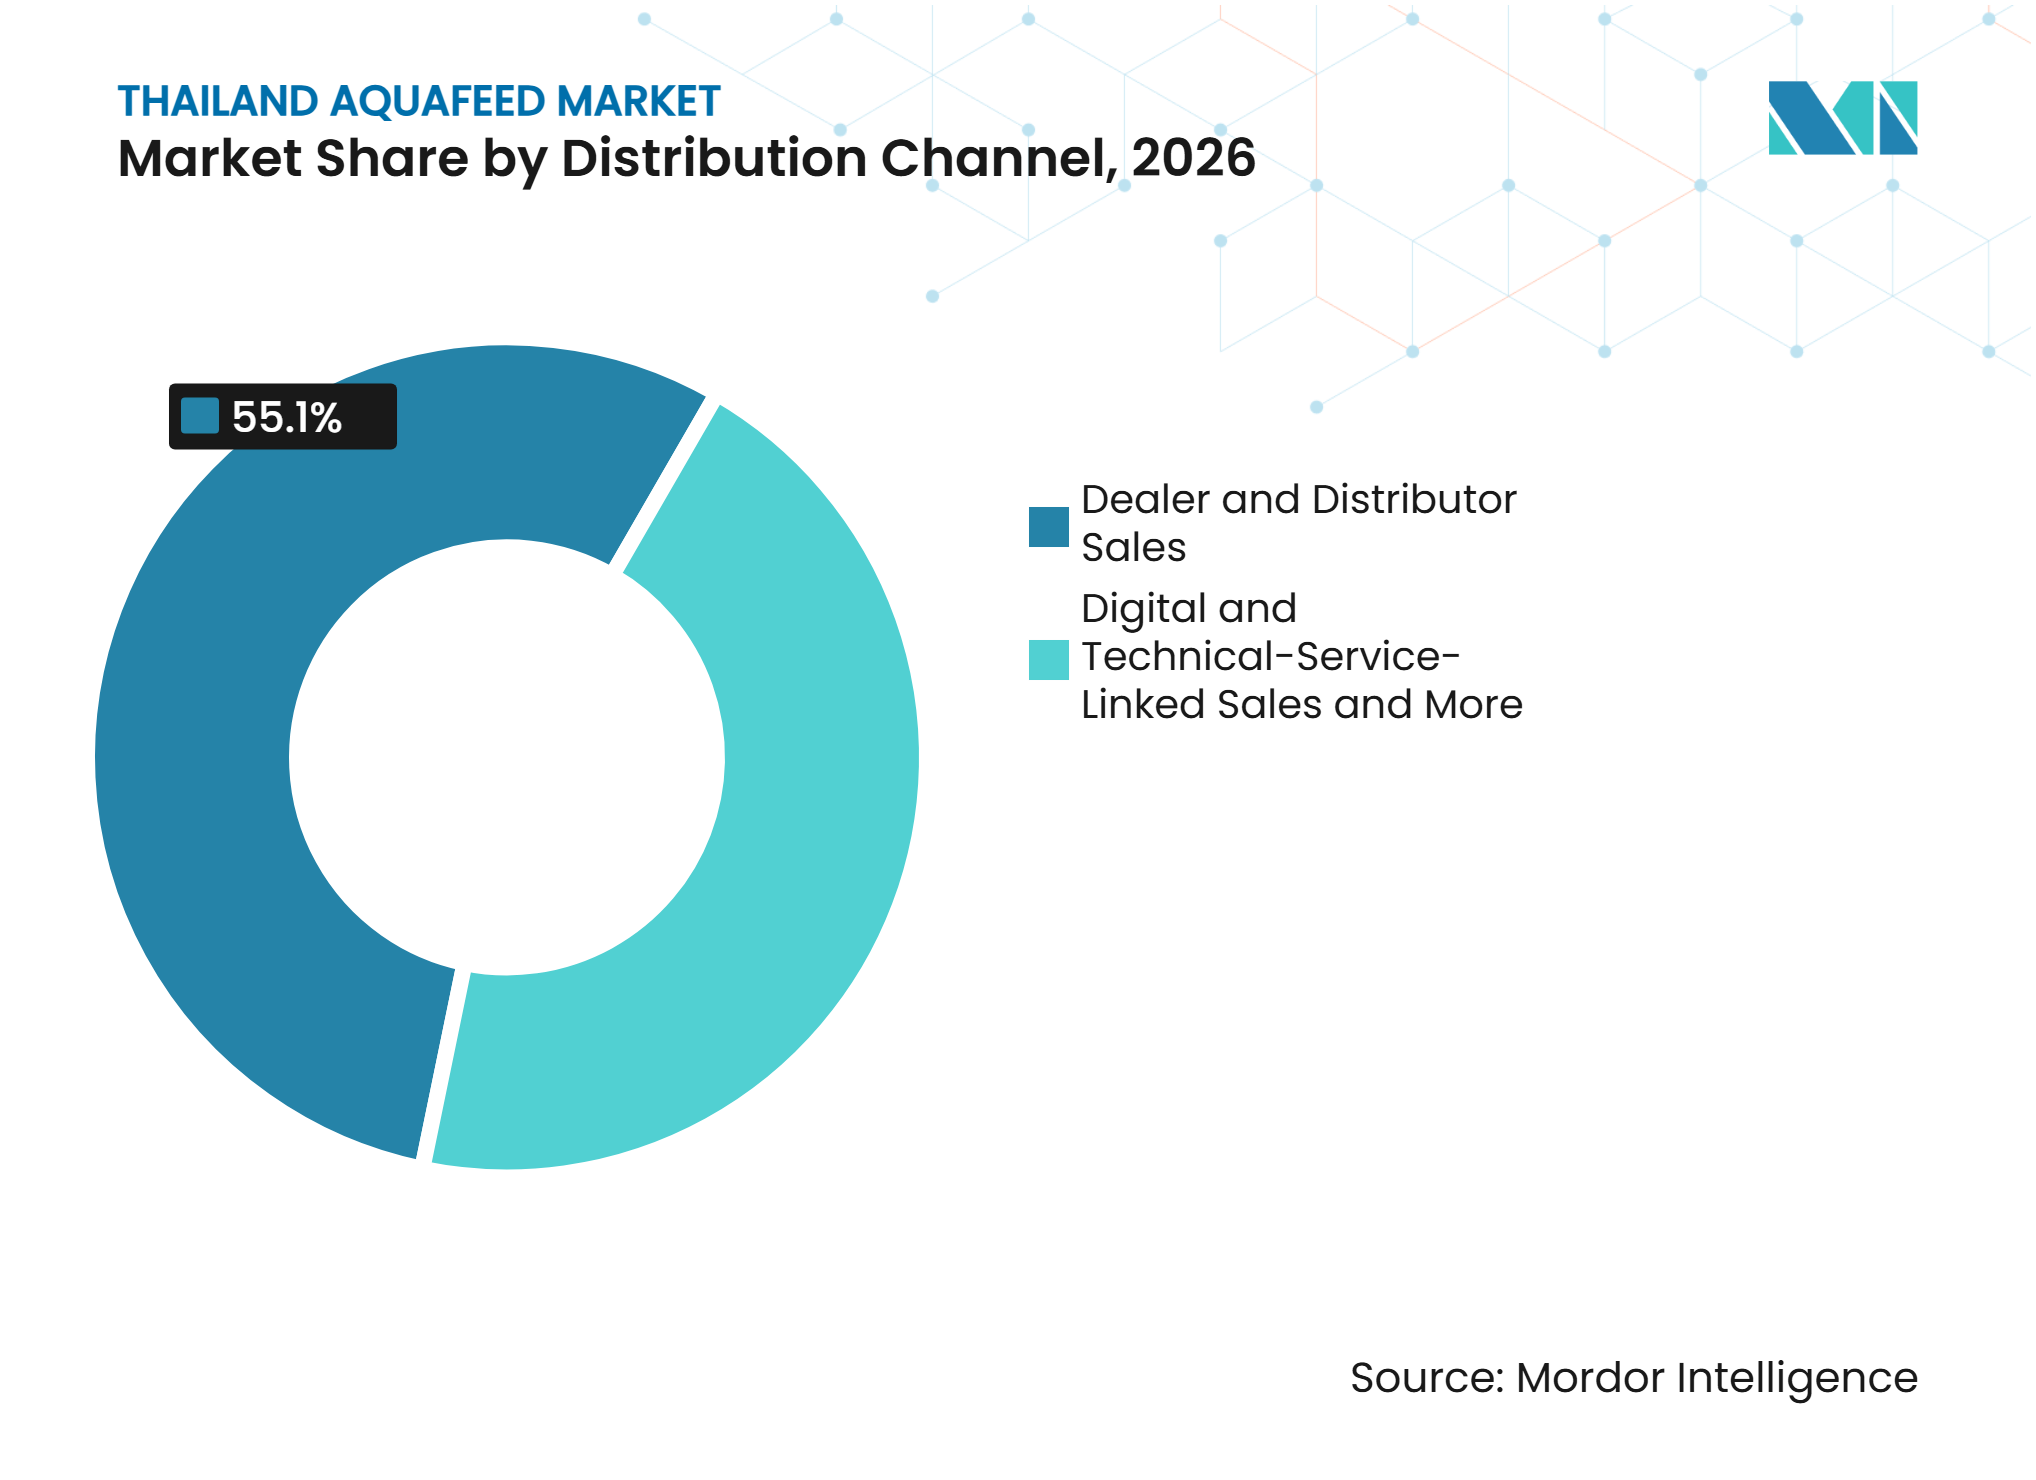
- Por canal de distribución, las Ventas a través de Distribuidores y Concesionarios representaron el 55,1% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que las Ventas Digitales y Vinculadas a Servicios Técnicos crezcan más rápido con un CAGR del 12,0% hasta 2032.
- Por tipo de cliente, las Granjas Comerciales Independientes representaron el 48,1% de la participación del mercado de alimentos acuícolas de Tailandia en 2026, mientras que se prevé que los Criaderos y Viveros crezcan más rápido con un CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación de las Exportaciones y Posicionamiento en Productos del Mar Premium | +2.0% | Cadenas de suministro de exportación costeras del sur y del este | Mediano plazo (2 a 4 años) |
| Conversión a Alimentos Comerciales a partir de Mezclas Elaboradas en la Propia Granja | +1.5% | Zonas de agua dulce en todo el país; granjas de estanque en el centro y noreste | Mediano plazo (2 a 4 años) |
| Alimentación de Precisión para Reducir el Desperdicio de Alimento Vinculado a Enfermedades | +0.9% | Clusters intensivos de camarón en el sur y el este de Tailandia | Corto plazo (≤ 2 años) |
| Demanda Impulsada por Certificación de Insumos Alimentarios Trazables | +0.8% | Granjas de camarón y lubina orientadas a la exportación; cadenas de suministro de procesadores premium | Largo plazo (≥ 4 años) |
| Crecimiento del Cultivo de Langostino Gigante de Agua Dulce | +0.7% | Tailandia Central (Chachoengsao, Ratchaburi) y zonas de agua dulce del noreste | Mediano plazo (2 a 4 años) |
| Gestión Digital de Granjas y Adopción de Alimentación Automatizada | +0.6% | Granjas comerciales integradas y a gran escala en todas las regiones | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Recuperación de las Exportaciones y Posicionamiento en Productos del Mar Premium
Las exportaciones de camarón tailandés de enero a octubre de 2025 alcanzaron las 112.000 toneladas métricas, un aumento del 6% interanual, ya que el tratamiento arancelario diferencial de EE. UU. colocó al camarón indio en una desventaja significativa, con India enfrentando aranceles superiores al 60% frente al 19% de Tailandia[1]. La Asociación Tailandesa de Camarón identificó esta ventana arancelaria como una oportunidad estructural para restaurar la producción hacia las 400.000 toneladas métricas anuales y obtuvo el respaldo gubernamental de una Agenda Nacional para 2025–2030. La implicación específica para los alimentos es que los compradores de exportación premium que adquieren bajo cadenas de suministro alineadas con ASC o certificadas por BAP requieren insumos alimentarios certificados, lo que significa que la recuperación de las exportaciones genera una demanda derivada específicamente para dietas formuladas de alto margen en lugar de alimentos básicos. Thai Union Feedmill Public Company Limited reportó que los volúmenes de alimento para camarón de Tailandia y las operaciones de exportación aumentaron un 26,0% interanual en sus resultados del cuarto trimestre de 2025, una cifra que supera sustancialmente el crecimiento del 1,2% en el volumen general del mercado de camarón, confirmando que el alimento comercial certificado está ganando participación de mercado dentro de la base de producción existente. La influencia regulatoria de ASC-STD-001 versión 1.0, vigente desde agosto de 2025, acelera aún más esta dinámica al establecer un plazo de mayo de 2027 para que las granjas certificadas por ASC adquieran alimentos conformes.
Conversión a Alimentos Comerciales a partir de Mezclas Elaboradas en la Propia Granja
La transición de mezclas de alimentos caseras elaboradas en la propia granja a alimentos acuícolas comerciales es un impulsor de demanda duradero, particularmente en el sector de peces de agua dulce de Tailandia, donde el cultivo en estanque de pequeños productores sigue siendo prevalente. El Departamento de Pesca reportó la producción de tilapia durante los primeros nueve meses de 2025 en 274.324 toneladas métricas, valoradas en 400,80 millones de USD, un segmento donde la mezcla en la propia granja sigue siendo generalizada[2]. A medida que las regulaciones de etiquetado de alimentos y residuos de Tailandia bajo las directrices del Departamento de Pesca se endurecen, la mezcla a nivel de granja se convierte en una responsabilidad legal en lugar de simplemente una ventaja de costos. Una presentación de discusión de gestión ante la SEC por parte de Asian Sea Corporation Public Company Limited para el tercer trimestre de 2025 documentó que las nuevas fórmulas de alimentos comerciales mejoraron las tasas de supervivencia acuática y redujeron el índice de conversión alimentaria para los clientes de camarón, permitiendo a los agricultores reducir costos mientras mantenían el crecimiento de las compras de alimentos, una demostración de rendimiento que crea efectos de adopción en red entre las granjas vecinas.
Alimentación de Precisión para Reducir el Desperdicio de Alimento Vinculado a Enfermedades
El desperdicio de alimento impulsado por eventos de enfermedades y una gestión de alimentación subóptima representa un factor de costo mayor en la acuicultura tailandesa de lo que parece a primera vista, porque el alimento representa entre el 50 y el 70% de los costos de producción variables en las operaciones intensivas de camarón[3]. Una investigación publicada en el Journal of the World Aquaculture Society en 2025 confirmó que los sistemas de alimentación automatizados y basados en demanda reducen consistentemente el índice de conversión alimentaria y mejoran las tasas de supervivencia en comparación con la alimentación manual, con las ganancias más significativas en entornos de estanque donde el sobreconsumo y la pérdida de pellets hundidos son más difíciles de controlar. Thai Union Feedmill Public Company Limited comprometió más de 300 millones de THB (aproximadamente 8,8 millones de USD, utilizando un tipo de cambio promedio de 2025 de 34 THB/USD) a mediados de 2025 para actualizar sus líneas de producción de Mahachai y Ranot a estándares de la Industria 4.0, produciendo dietas de pellets pequeños compatibles con sistemas de dispensación automatizada en granjas integradas, según las comunicaciones oficiales de la empresa. Esta inversión señala un reconocimiento del lado de la oferta de que la infraestructura de rendimiento del alimento, no solo la formulación del alimento, determina los resultados comerciales en los sistemas de producción vinculados a la tecnología.
Demanda Impulsada por Certificación de Insumos Alimentarios Trazables
La certificación está pasando de ser un diferenciador de marketing a un requisito de entrada en la cadena de suministro en el sector premium de camarón de Tailandia. El molino de alimentos acuícolas Ban Bueng de Charoen Pokphand Foods Public Company Limited recibió la certificación del Estándar de Alimentos ASC en noviembre de 2025, mientras que Thai Union Feedmill Public Company Limited ya había obtenido la certificación del Estándar de Alimentos ASC para su planta de Mahachai en 2024, la primera certificación de este tipo en Asia, estableciendo una carrera de certificaciones entre los principales molinos, según Aquafeed.com. La consecuencia comercial es estructural: las granjas certificadas por ASC deben abastecerse de molinos de alimentos certificados por ASC antes de mayo de 2027, creando un submercado premium que excluye a los competidores no certificados independientemente del precio. Un efecto de segundo orden es que la inversión en certificación perjudica sistemáticamente a los molinos de alimentos regionales más pequeños que carecen del capital y los recursos de gestión de auditorías para cumplir con los requisitos de ASC, concentrando silenciosamente el segmento premium de alimentos para camarón incluso cuando el segmento de productos básicos de nivel medio sigue siendo fragmentado.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Enfermedades del Camarón y Bioseguridad | -2.0% | Zonas camaroneras del sur y del este; operaciones intensivas de estanque costero | Corto a mediano plazo |
| Exposición al Costo de Harina de Pescado y Soja | -1.5% | Todos los centros de fabricación de alimentos; más agudo para los productores de camarón y peces marinos | Corto plazo (≤ 2 años) |
| Competencia de Bajo Costo de Productores Regionales de Camarón | -1.2% | Cadenas de suministro de exportación costeras; más severo para la recuperación de la demanda de alimentos en volumen de exportación | Mediano a largo plazo |
| Exceso de Capacidad en Molinos de Alimentos y Presión sobre los Márgenes | -0.8% | Clusters de fabricación de alimentos para camarón en el sur y el este de Tailandia | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Enfermedades del Camarón y Bioseguridad
El riesgo de enfermedades es la restricción más persistente sobre la demanda de alimentos para camarón en Tailandia, ya que un evento de barbecho forzado de estanques elimina las compras de alimentos por completo en lugar de simplemente reducirlas. Un estudio revisado por pares de 2025 publicado en PMC documentó la primera ocurrencia en Tailandia del Decapod Hepanhamaparvovirus genotipo V, encontrado en el 54,33% de los estanques muestreados y co-infectando con Enterocytozoon hepatopenaei en el 40,16% de aquellos, con la co-infección causando una perturbación distinta del microbioma que probablemente exacerba el retraso en el crecimiento. BIOTEC, NSTDA, recibió una subvención de cebado de bomba IVVN de 100.000 GBP (aproximadamente 127.000 USD) en 2025 para desarrollar un candidato a vacuna de ARNi contra Enterocytozoon hepatopenaei, lo que indica que la investigación de enfermedades financiada por el gobierno se encuentra en una etapa temprana pero comercialmente significativa. Para los productores de alimentos, el contrapeso estratégico es el creciente valor comercial de los alimentos inmunoestimulantes funcionales que generan márgenes más altos por tonelada métrica precisamente porque demuestran mejoras medibles en la supervivencia en estanques afectados por enfermedades. Las divulgaciones del cuarto trimestre de 2025 de Thai Union Feedmill Public Company Limited señalaron un brote de enfermedad en gurami como un factor material que suprime los volúmenes de la categoría de alimentos para peces, ilustrando cómo los eventos de enfermedades en especies distintas al camarón restringen simultáneamente los segmentos de agua dulce junto con la exposición más visible a enfermedades del camarón.
Exposición al Costo de Harina de Pescado y Soja
La volatilidad en el costo de los ingredientes comprime los márgenes de los alimentos acuícolas y distorsiona la planificación de adquisiciones de maneras que son asimétricas para los productores más pequeños. Los precios de la harina de pescado alcanzaron los 1.581 USD por tonelada métrica en enero de 2025 y subieron a 2.840 USD por tonelada métrica en octubre de 2026, un aumento del 79,6% en 22 meses según los datos de precios de materias primas del Banco Mundial publicados por Protein Report. Thai Union Feedmill Public Company Limited reportó que los costos de harina de pescado aumentaron más del 31% interanual en el primer trimestre de 2026 en sus divulgaciones de resultados. La harina de soja ofreció un alivio parcial, cotizando entre 335 y 453 USD por tonelada métrica durante 2025–2026, impulsada por el exceso de oferta derivado de la reducción de las compras chinas y la perturbación de los flujos comerciales por los aranceles de EE. UU., según lo documentado por Aqua Culture Asia Pacific. El riesgo crítico de segundo orden es que los repentinos aumentos en los precios de la harina de pescado obligan a una reformulación rápida, lo que puede producir inconsistencias nutricionales que perjudican la productividad de la granja y dañan las relaciones comerciales antes de que los productores puedan comunicar e implementar los cambios de fórmula.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Especie:
El Volumen de Peces de Agua Dulce Oculta la Historia de Valor de los CrustáceosLos Peces representan un estimado del 52,2% del volumen del mercado en 2026, respaldados por la producción de tilapia, bagre híbrido, lubina y rana que sirve al consumo doméstico y a mercados de exportación seleccionados. El Departamento de Pesca registró una producción de tilapia de 274.324 toneladas métricas durante los primeros nueve meses de 2025, reforzando su posición como la especie de acuicultura de agua dulce más grande de Tailandia. Los Crustáceos, principalmente el Camarón Patas Blancas y el Camarón Tigre Negro, representan una menor participación en la producción pero requieren alimentos formulados de mayor valor debido a requisitos más estrictos de proteínas y nutrición, lo que resulta en una mayor contribución de valor en relación con el volumen de producción. Los Moluscos y Otras Especies Acuáticas representan un nicho más pequeño pero estable respaldado por la productividad natural de los estanques y el uso suplementario de alimentos comerciales.
El Alimento para Langostino Gigante de Agua Dulce es el segmento de especie de más rápido crecimiento y se prevé que se expanda a un CAGR del 10,3% hasta 2032. Una investigación publicada en la Revista Tailandesa de Ciencias Pesqueras y Recursos Acuáticos reportó que el cultivo monosex de machos obtuvo rendimientos de 2.076,6 kilogramos por hectárea y una rentabilidad un 155,78% mayor que los sistemas tradicionales de sexo mixto. Estos resultados económicos están fomentando una adopción más amplia de protocolos especializados de producción en vivero y engorde que requieren alimentos formulados dedicados. Lukkungsetthi Company amplió el suministro comercial de post-larvas en Chachoengsao a principios de 2025, mejorando la disponibilidad de stock para las granjas de langostino de agua dulce en el centro y noreste de Tailandia. Esta tendencia está creando oportunidades para que los proveedores de alimentos ofrezcan productos de nutrición específicos por especie adaptados a los requisitos de vivero, engorde y reproductores.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Alimento:
El Dominio del Alimento para Crecimiento Oculta la Trayectoria de Valor del Alimento FuncionalEl Alimento para Crecimiento representa un estimado del 46,1% del mercado en 2026, reflejando los importantes requisitos de alimento asociados con la fase de engorde en las operaciones de cultivo de camarón y peces en Tailandia. El segmento mantiene la mayor participación porque el consumo de alimento se concentra durante la etapa de producción más larga, donde los agricultores priorizan el rendimiento del crecimiento, la eficiencia alimentaria y la gestión de costos en los sistemas de acuicultura comercial.
El Alimento Funcional y de Gestión Sanitaria es el tipo de alimento de más rápido crecimiento y se prevé que se expanda a un CAGR estimado del 8,5% hasta 2032. El crecimiento está siendo impulsado por el aumento de los requisitos de gestión de enfermedades, la creciente adopción de productos de nutrición especializados, un mayor enfoque en la supervivencia y la eficiencia alimentaria, y la creciente demanda de dietas de valor agregado que apoyan la resiliencia frente a factores de estrés ambiental y biológico.
Por Tipo de Ingrediente:
El Dominio de la Soja es Estructuralmente Persistente pero Cada Vez más DisputadoLa Soja y los Productos de Soja representan la categoría de ingredientes más grande, con un estimado del 28,1% del mercado de alimentos acuícolas de Tailandia en 2026. El segmento se beneficia de una amplia disponibilidad, competitividad en costos y su papel como fuente principal de proteínas en las formulaciones de alimentos para camarón y peces. Los ingredientes a base de soja siguen siendo ampliamente utilizados por los fabricantes de alimentos porque proporcionan un perfil nutricional consistente y ayudan a reducir la dependencia de fuentes de proteínas marinas más volátiles. Su uso extensivo en múltiples especies y sistemas de producción respalda su posición como la categoría de ingredientes más grande del mercado.
Las Enzimas, Probióticos y Antioxidantes representan la categoría de ingredientes de más rápido crecimiento y se prevé que se expandan a un CAGR estimado del 9,0% hasta 2032. El crecimiento está siendo impulsado por la creciente demanda de soluciones de nutrición funcional que mejoran la eficiencia alimentaria, apoyan la salud animal, fortalecen la resistencia a enfermedades y mejoran el rendimiento de la producción. La adopción de aditivos especializados también está aumentando a medida que los productores buscan mejorar la sostenibilidad, reducir los índices de conversión alimentaria y cumplir con requisitos más estrictos de bioseguridad y certificación en las cadenas de suministro de acuicultura orientadas a la exportación.
Por Forma del Producto:
La Posición de los Pellets es Estructural, no ComplacienteLos Pellets representan un estimado del 70,2% del mercado de alimentos acuícolas de Tailandia en 2026, respaldados por la infraestructura establecida de fabricación de alimentos, la eficiencia de costos, la facilidad de transporte y la compatibilidad con los sistemas de acuicultura basados en estanques del país. El segmento mantiene la mayor participación porque los alimentos en pellets se utilizan ampliamente en camarón, tilapia, bagre y otras especies acuáticas cultivadas, proporcionando una solución de alimentación práctica y escalable para los productores comerciales en toda Tailandia.
El Alimento Extruido es la forma de producto de más rápido crecimiento y se prevé que se expanda a un CAGR estimado del 8,7% hasta 2032. El crecimiento está siendo impulsado por la creciente adopción de tecnologías de alimentación de precisión, sistemas de alimentación automatizada y prácticas de gestión de granjas enfocadas en mejorar la eficiencia de conversión alimentaria. Los alimentos extruidos flotantes permiten a los agricultores observar el comportamiento de alimentación de manera más efectiva, reducir el desperdicio de alimento y optimizar los horarios de alimentación. A medida que los productores acuícolas integran cada vez más sistemas de producción basados en tecnología, la demanda de alimento extruido está aumentando debido a sus ventajas de rendimiento en operaciones de cultivo intensivo y semi-intensivo.
Por Etapa del Ciclo de Vida:
La Nutrición en Criadero Merece su PrimaLa Etapa Juvenil y de Engorde representa un estimado del 62,1% del mercado de alimentos acuícolas de Tailandia en 2026, reflejando los sustanciales requisitos de alimento asociados con la fase de producción más larga en la acuicultura comercial. El segmento mantiene la mayor participación porque la mayor parte del consumo de alimento ocurre durante el período de crecimiento, cuando el camarón y los peces requieren un soporte nutricional sostenido para alcanzar los pesos objetivo de cosecha. Su dominio se ve reforzado aún más por la adopción generalizada de sistemas de cultivo en estanque y los programas de alimentación comercial establecidos en la industria acuícola de Tailandia.
El Alimento para Criadero y Vivero es el segmento de etapa del ciclo de vida de más rápido crecimiento y se prevé que se expanda a un CAGR estimado del 9,2% hasta 2032. El crecimiento está siendo impulsado por un mayor enfoque en la bioseguridad, la calidad de las semillas, las tasas de supervivencia y la prevención de enfermedades durante las primeras etapas de la producción. Los productores acuícolas están poniendo mayor énfasis en programas de nutrición especializados que mejoran el rendimiento larval y juvenil antes de que los animales entren en los sistemas comerciales de engorde. La creciente inversión en post-larvas certificadas, modernización de criaderos y gestión avanzada de viveros está apoyando aún más la demanda de alimentos de alto rendimiento para criaderos y viveros.
Por Sistema de Producción:
El Volumen del Cultivo en Estanque Oculta la Prima de Valor de los Sistemas de RecirculaciónEl Cultivo en Estanque representa un estimado del 78,1% del mercado de alimentos acuícolas de Tailandia en 2026, respaldado por los extensos estanques costeros de camarón del país y la infraestructura de cultivo de tilapia y bagre en el interior. El segmento mantiene la mayor participación porque la producción basada en estanques sigue siendo el sistema de acuicultura dominante en toda Tailandia, creando una demanda sostenida de pellets comerciales, alimentos para crecimiento y programas de nutrición específicos por especie. Su base de cultivo establecida, su adopción generalizada y su compatibilidad con las redes de distribución de alimentos existentes continúan reforzando su posición de liderazgo dentro del mercado.
Los Sistemas Integrados y de Recirculación representan el sistema de producción de más rápido crecimiento y se prevé que se expandan a un CAGR estimado del 11,0% hasta 2032. El crecimiento está siendo impulsado por el aumento de los requisitos de bioseguridad, la creciente adopción de entornos de acuicultura controlados, un mayor enfoque en la eficiencia de la gestión del agua y la demanda de tecnologías que mejoren las tasas de supervivencia y la consistencia de la producción. Estos sistemas a menudo requieren una gestión nutricional más intensiva y formulaciones de alimentos especializadas, creando oportunidades para productos de alimentos acuícolas de mayor valor. A medida que los productores buscan reducir el riesgo de enfermedades y mejorar el rendimiento operativo, la inversión en sistemas de acuicultura integrados y de recirculación continúa acelerándose en las operaciones de cultivo comercial.
Por Canal de Distribución:
Las Ventas Digitales Interrumpen el Duopolio de los DistribuidoresLas Ventas a través de Distribuidores y Concesionarios representan un estimado del 55,1% del mercado de alimentos acuícolas de Tailandia en 2026, respaldadas por redes de distribución bien establecidas, logística a nivel de granja, disponibilidad de crédito y relaciones de larga data con los productores acuícolas. El segmento mantiene la mayor participación porque los distribuidores y concesionarios proporcionan una amplia cobertura de mercado tanto en las regiones de cultivo costeras como en el interior, garantizando una disponibilidad confiable de alimentos y soporte técnico para las operaciones de acuicultura comercial. Su amplio alcance y proximidad a los agricultores continúan haciendo de este el canal de distribución dominante dentro del mercado.
Las Ventas Digitales y Vinculadas a Servicios Técnicos representan el canal de distribución de más rápido crecimiento y se prevé que se expandan a un CAGR estimado del 12,0% hasta 2032. El crecimiento está siendo impulsado por la creciente adopción de herramientas digitales de gestión de granjas, sistemas de alimentación automatizada, plataformas de monitoreo del rendimiento y servicios de asesoramiento técnico de valor agregado. Los fabricantes de alimentos están combinando cada vez más productos de nutrición con soluciones de soporte a la granja que ayudan a los productores a mejorar la eficiencia de conversión alimentaria, optimizar las prácticas de alimentación y mejorar los resultados de producción. A medida que las operaciones acuícolas se vuelven más orientadas a los datos y a la tecnología, la demanda de soluciones de alimentos integradas digitales y basadas en servicios continúa fortaleciéndose en el sector de cultivo comercial de Tailandia.

Por Tipo de Cliente:
Las Granjas Comerciales Mantienen la Participación, los Criaderos Construyen ValorLas Granjas Comerciales Independientes representan un estimado del 48,1% del mercado de alimentos acuícolas de Tailandia en 2026, respaldadas por sus grandes volúmenes de producción y el uso extensivo de alimentos formulados comercialmente en las operaciones de cultivo de camarón y peces. El segmento mantiene la mayor participación porque los productores acuícolas medianos y grandes requieren un suministro confiable de alimentos, un rendimiento nutricional consistente y soporte técnico para alcanzar los objetivos de producción. Su sustancial consumo de alimentos y la continua transición hacia sistemas de cultivo gestionados profesionalmente refuerzan su posición como el grupo de clientes más grande del mercado.
Los Criaderos y Viveros representan el tipo de cliente de más rápido crecimiento y se prevé que se expandan a un CAGR estimado del 9,5% hasta 2032. El crecimiento está siendo impulsado por las crecientes inversiones en producción de semillas certificadas, prevención de enfermedades, programas de bioseguridad y gestión nutricional en etapas tempranas. Los productores están poniendo mayor énfasis en mejorar la supervivencia de las post-larvas, la calidad de las semillas y el rendimiento de la siembra, creando una mayor demanda de alimentos especializados para criaderos y soluciones técnicas de nutrición. A medida que las operaciones acuícolas se enfocan en mejorar la productividad de la granja desde las primeras etapas de producción, los criaderos y viveros continúan emergiendo como una oportunidad de crecimiento clave para los proveedores de alimentos acuícolas.
Análisis Geográfico
El sur de Tailandia es la región de mayor consumo de alimentos acuícolas del país, respaldada por su concentración de actividad comercial de cultivo de camarón y su extensa infraestructura de estanques costeros. Provincias como Surat Thani, Nakhon Si Thammarat, Songkhla y Phang Nga forman el núcleo de la industria camaronera orientada a la exportación de Tailandia, creando una demanda sostenida de alimentos acuícolas comerciales, productos de nutrición especializados y programas de alimentos enfocados en la bioseguridad. Las prácticas de cultivo intensivo, los múltiples ciclos de producción y los requisitos de certificación fortalecen aún más el consumo de alimentos en la región. Los mercados de exportación premium también están alentando a los agricultores a adoptar soluciones de alimentos trazables y orientadas al rendimiento, reforzando la posición del sur de Tailandia como el mercado más importante para los proveedores de alimentos acuícolas.
El centro de Tailandia sirve como el centro de acuicultura de agua dulce y distribución del país, respaldado por operaciones a gran escala de cultivo de tilapia, bagre y langostino gigante de agua dulce en provincias como Chachoengsao, Ratchaburi, Pathum Thani y Suphan Buri. La región se beneficia de redes de distribuidores bien desarrolladas, infraestructura de distribución de alimentos, operaciones de criadero y proximidad a los principales centros de procesamiento y consumo. La adopción de alimentos comerciales continúa aumentando a medida que los productores de agua dulce hacen la transición de las mezclas de alimentos tradicionales a dietas formuladas diseñadas para mejorar el rendimiento del crecimiento y la eficiencia de conversión alimentaria. La expansión del cultivo de langostino gigante de agua dulce está creando oportunidades adicionales para productos de alimentos acuícolas especializados en la región.
El este de Tailandia sigue siendo un importante corredor de producción y procesamiento de camarón, respaldado por cadenas de suministro de acuicultura establecidas y una creciente demanda de productos de alimentos comerciales. Al mismo tiempo, el noreste de Tailandia está emergiendo como una de las regiones de acuicultura de más rápido crecimiento debido a la expansión del cultivo de peces de agua dulce y langostino gigante de agua dulce. Los programas de compras cooperativas, las iniciativas de extensión gubernamental y la creciente adopción de prácticas de alimentación comercial están apoyando el crecimiento de la demanda de alimentos. A medida que los productores se enfocan en mejoras de productividad y modernización de granjas, ambas regiones presentan oportunidades atractivas para los fabricantes de alimentos acuícolas que buscan crecer más allá de los mercados tradicionales de camarón costero.
El oeste de Tailandia se beneficia de su proximidad a los principales clusters de fabricación de alimentos, instalaciones de procesamiento de productos del mar e infraestructura logística conectada a Bangkok y los centros comerciales circundantes. La región apoya una combinación de cultivo de peces de agua dulce, actividades de distribución de camarón y servicios de cadena de suministro de acuicultura. El acceso a molinos de alimentos, redes de transporte y proveedores de soporte técnico ayuda a fortalecer la penetración de alimentos comerciales en las operaciones de cultivo. Si bien es más pequeño que el sur y el centro de Tailandia en términos de demanda total de alimentos, el oeste de Tailandia sigue siendo un mercado importante para los proveedores que se dirigen a empresas acuícolas integradas y soluciones de alimentos de valor agregado.
Panorama Competitivo
Concentración del Mercado
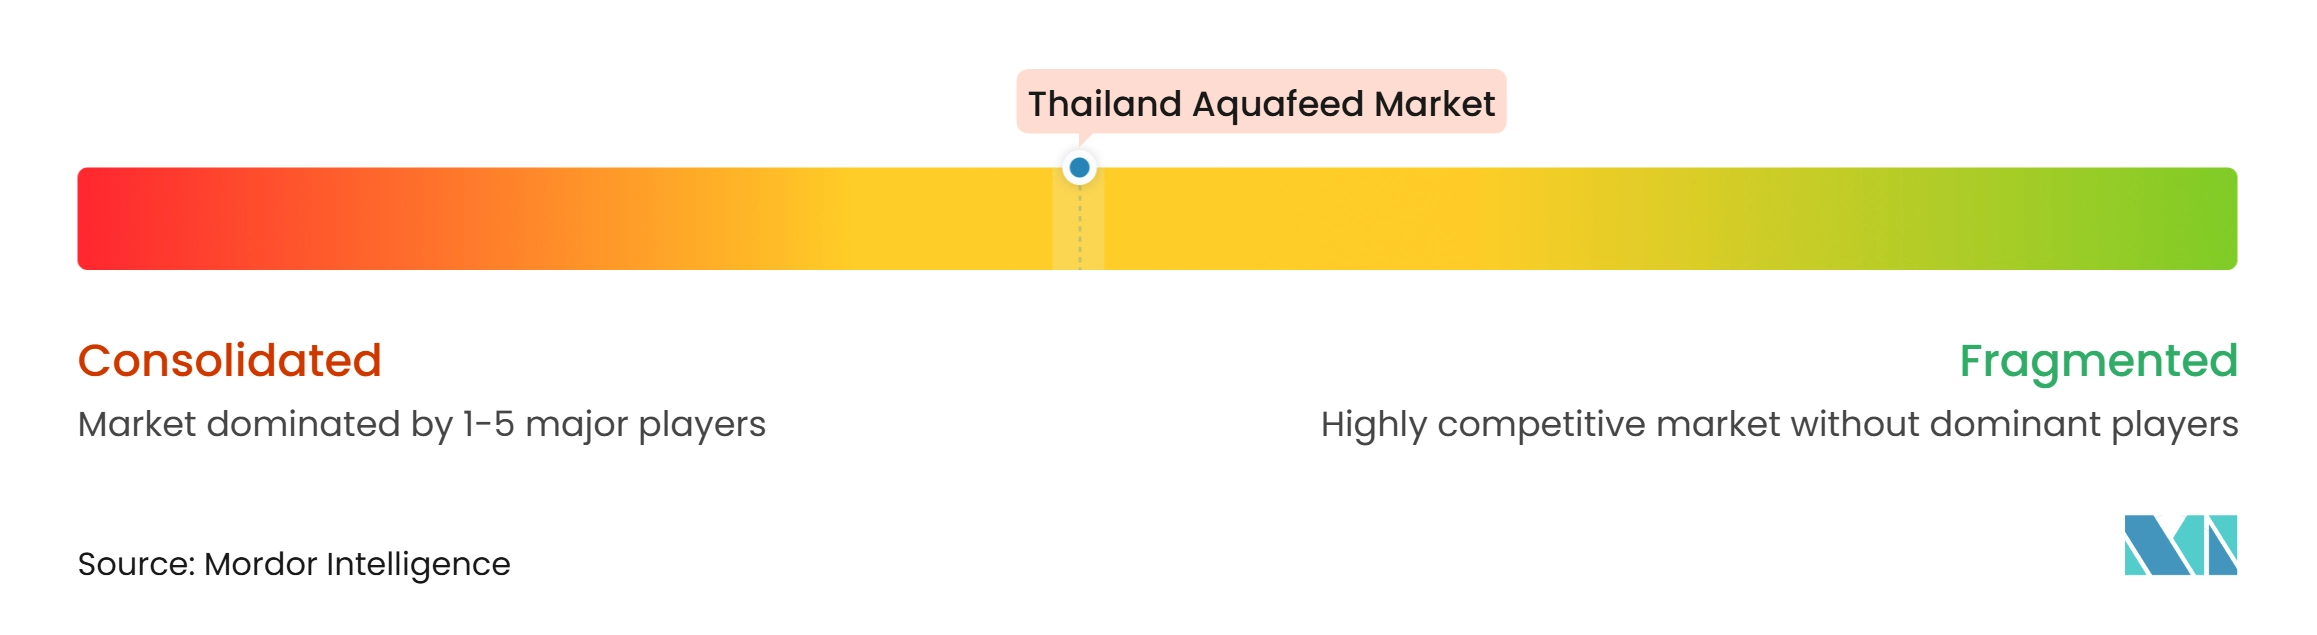
El mercado de alimentos acuícolas de Tailandia está moderadamente concentrado, con un grupo de fabricantes líderes que mantienen posiciones sólidas en los segmentos de nutrición acuícola para camarón, peces y especialidades. Charoen Pokphand Foods Public Company Limited se beneficia de su modelo operativo integrado de alimento a granja y su amplio portafolio de certificaciones, mientras que Thai Union Feedmill Public Company Limited continúa fortaleciendo su posición a través de actualizaciones de producción, servicios técnicos, inversiones en capacidad e iniciativas de expansión. La competencia entre los principales proveedores se centra cada vez más en el rendimiento del alimento, la trazabilidad, el aseguramiento de la calidad, el alcance de la distribución y el soporte al cliente, en lugar de únicamente en el precio.
La innovación de productos se ha convertido en un importante diferenciador competitivo a medida que los productores acuícolas ponen mayor énfasis en la prevención de enfermedades, la eficiencia alimentaria y la sostenibilidad. Empresas como Skretting (Nutreco N.V.) están expandiendo su presencia a través de productos de nutrición funcional diseñados para mejorar la salud animal y los resultados de producción. Los fabricantes de alimentos también están ampliando sus ofertas más allá de la nutrición convencional al proporcionar servicios de asesoramiento agrícola, programas de optimización de la alimentación, soporte de bioseguridad y soluciones de trazabilidad que fortalecen las relaciones a largo plazo con los clientes.
Las oportunidades de crecimiento se concentran en los alimentos acuícolas funcionales, la nutrición para criaderos y viveros, y los programas de alimentos vinculados a servicios digitales. Los proveedores que combinan experiencia técnica, soporte en gestión de granjas y productos de nutrición especializados están bien posicionados para beneficiarse del aumento de los requisitos de certificación y los estándares más estrictos de seguridad alimentaria en las cadenas de suministro de acuicultura orientadas a la exportación. Al mismo tiempo, el cumplimiento de los estándares de trazabilidad, sostenibilidad y calidad continúa aumentando la inversión requerida para la participación en el mercado, favoreciendo a los productores establecidos con mayores capacidades técnicas y redes de distribución más amplias.
Líderes de la Industria de Alimentos Acuícolas de Tailandia
-
Charoen Pokphand Foods Public Company Limited
-
Thai Union Feedmill Public Company Limited
-
Skretting (Nutreco N.V.)
-
Grobest Group Limited
-
Alltech Coppens
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Acuícolas de Tailandia Empresas cubiertas en este informe
- Charoen Pokphand Foods Public Company Limited
- Thai Union Feedmill Public Company Limited (Thai Union Group Public Company Limited)
- Cargill, Incorporated
- Thai Luxe Enterprises (Thailand) Co., Ltd. (PP Prime Public Company Limited)
- Lee Feed Mill Public Company Limited
- Inteqc Feed Co., Ltd.
- Grobest Group Limited
- Skretting (Nutreco N.V.)
- ADM (Archer-Daniels-Midland Company)
- dsm-firmenich
- Asian Nutrition Co., Ltd. (Asian Sea Corporation Public Company Limited)
- Manit Intertrade Co., Ltd. (Manit Group Company Limited)
- Alltech, Inc.
- JBF Co., Ltd.
Desarrollos recientes de la industria en Mercado de Alimentos Acuícolas de Tailandia
- Octubre de 2025: Skretting (Nutreco N.V.) lanzó los alimentos para camarón de próxima generación Lorica y Optiline y la dieta funcional para peces Necto, con complejos fitoquímicos propietarios EDGEOS dirigidos a la resiliencia frente a enfermedades en mercados globales incluyendo Asia, según el Informe de Impacto 2025 de Skretting.
- Septiembre de 2025: Full Circle Biotechnology inició la construcción de una instalación de proteína de insectos de 7.000 toneladas por año en Kanchanaburi, Tailandia, dirigida a aplicaciones de alimentos para camarón, pez cabeza de serpiente y tilapia, estableciendo a Tailandia como un centro de producción emergente para ingredientes proteicos alternativos en alimentos acuícolas.
- Mayo de 2025: Thai Union Group implementó un Proyecto de Mejora de la Acuicultura en la Provincia de Prachuap en asociación con Key Traceability y granjas camaroneras participantes, construyendo una vía de certificación hacia los estándares ASC y BAP e implementando herramientas digitalizadas de análisis de brechas.
Alcance del Informe del Mercado de Alimentos Acuícolas de Tailandia
Los alimentos acuícolas consisten en productos de alimento nutricionalmente equilibrados formulados para especies acuáticas cultivadas, incluyendo peces, camarones, langostinos, moluscos y otras especies de acuicultura. Estos alimentos están diseñados para apoyar el crecimiento, la salud, la eficiencia alimentaria, la supervivencia y el rendimiento de la producción en diferentes etapas del ciclo de vida y sistemas de producción. El informe del Mercado de Alimentos Acuícolas de Tailandia incluye análisis de ingredientes de alimentos acuícolas, tipos de alimentos, formas de productos, nutrición por etapa del ciclo de vida, sistemas de producción, canales de distribución, dinámica de oferta y demanda, tendencias de precios, marco regulatorio, desarrollos tecnológicos, panorama competitivo, perfiles de empresas y desarrollos recientes de la industria. El mercado está segmentado por Tipo de Especie (Peces, Crustáceos, Moluscos y Otras Especies Acuáticas), Tipo de Alimento (Alimento Iniciador, Alimento para Crecimiento, Alimento Finalizador, Alimento para Reproductores, Alimento Funcional y de Gestión Sanitaria, y Alimento para Criadero y Vivero), Tipo de Ingrediente, Forma del Producto, Etapa del Ciclo de Vida, Sistema de Producción, Canal de Distribución, Tipo de Cliente y Geografía (Sur de Tailandia, Centro de Tailandia, Este de Tailandia, Noreste de Tailandia y Oeste de Tailandia). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
| Peces | Tilapia |
| Bagre Híbrido | |
| Barbo Plateado Común | |
| Lubina | |
| Ranas | |
| Otras Especies de Peces | |
| Crustáceos | Camarón Patas Blancas |
| Camarón Tigre Negro | |
| Langostino Gigante de Agua Dulce | |
| Otros Crustáceos | |
| Moluscos | |
| Otras Especies Acuáticas |
| Alimento Iniciador |
| Alimento para Crecimiento |
| Alimento Finalizador |
| Alimento para Reproductores |
| Alimento para Criadero y Vivero |
| Alimento Funcional y de Gestión Sanitaria |
| Soja y Productos de Soja |
| Harina de Pescado |
| Harina de Trigo y Productos de Trigo |
| Productos de Arroz |
| Maíz y Productos de Maíz |
| Aceite de Pescado y Otros Lípidos |
| Vitaminas y Minerales |
| Aminoácidos |
| Enzimas, Probióticos y Antioxidantes |
| Otros Ingredientes Funcionales |
| Pellets |
| Alimento Extruido |
| Alimento en Polvo |
| Alimento Líquido |
| Etapa Larval y de Vivero |
| Etapa Juvenil y de Engorde |
| Etapa de Reproductores |
| Cultivo en Estanque |
| Cultivo en Jaulas |
| Cultivo en Canal y Tanque |
| Sistemas Integrados y de Recirculación |
| Ventas Directas a Granjas Integradas |
| Ventas a través de Distribuidores y Concesionarios |
| Ventas a través de Cooperativas y Grupos de Agricultores |
| Ventas Digitales y Vinculadas a Servicios Técnicos |
| Empresas Acuícolas Integradas |
| Granjas Comerciales Independientes |
| Granjas de Pequeños Productores y Cooperativas |
| Criaderos y Viveros |
| Compradores de Investigación, Gubernamentales y Especializados |
| Por Tipo de Especie | Peces | Tilapia |
| Bagre Híbrido | ||
| Barbo Plateado Común | ||
| Lubina | ||
| Ranas | ||
| Otras Especies de Peces | ||
| Crustáceos | Camarón Patas Blancas | |
| Camarón Tigre Negro | ||
| Langostino Gigante de Agua Dulce | ||
| Otros Crustáceos | ||
| Moluscos | ||
| Otras Especies Acuáticas | ||
| Por Tipo de Alimento | Alimento Iniciador | |
| Alimento para Crecimiento | ||
| Alimento Finalizador | ||
| Alimento para Reproductores | ||
| Alimento para Criadero y Vivero | ||
| Alimento Funcional y de Gestión Sanitaria | ||
| Por Tipo de Ingrediente | Soja y Productos de Soja | |
| Harina de Pescado | ||
| Harina de Trigo y Productos de Trigo | ||
| Productos de Arroz | ||
| Maíz y Productos de Maíz | ||
| Aceite de Pescado y Otros Lípidos | ||
| Vitaminas y Minerales | ||
| Aminoácidos | ||
| Enzimas, Probióticos y Antioxidantes | ||
| Otros Ingredientes Funcionales | ||
| Por Forma del Producto | Pellets | |
| Alimento Extruido | ||
| Alimento en Polvo | ||
| Alimento Líquido | ||
| Por Etapa del Ciclo de Vida | Etapa Larval y de Vivero | |
| Etapa Juvenil y de Engorde | ||
| Etapa de Reproductores | ||
| Por Sistema de Producción | Cultivo en Estanque | |
| Cultivo en Jaulas | ||
| Cultivo en Canal y Tanque | ||
| Sistemas Integrados y de Recirculación | ||
| Por Canal de Distribución | Ventas Directas a Granjas Integradas | |
| Ventas a través de Distribuidores y Concesionarios | ||
| Ventas a través de Cooperativas y Grupos de Agricultores | ||
| Ventas Digitales y Vinculadas a Servicios Técnicos | ||
| Por Tipo de Cliente | Empresas Acuícolas Integradas | |
| Granjas Comerciales Independientes | ||
| Granjas de Pequeños Productores y Cooperativas | ||
| Criaderos y Viveros | ||
| Compradores de Investigación, Gubernamentales y Especializados | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimentos acuícolas de Tailandia?
El mercado de alimentos acuícolas de Tailandia está valorado en 2,92 mil millones de USD en 2026 y se prevé que alcance los 4,73 mil millones de USD en 2032. En términos de volumen, se sitúa en 508,90 miles de toneladas en 2026, aumentando a 743,90 miles de toneladas en 2032.
¿Cuál es la tasa de crecimiento del mercado de alimentos acuícolas de Tailandia?
El mercado crece a un CAGR del 8,35% durante 2027–2032, impulsado por la recuperación de las exportaciones, la creciente adopción de dietas comerciales certificadas y el crecimiento de la demanda de alimentos funcionales.
¿Cuál es el mayor mercado regional dentro de Tailandia?
El sur de Tailandia es el mayor y más comercialmente intensivo mercado regional de alimentos acuícolas, impulsado por el cultivo concentrado de camarón patas blancas y camarón tigre negro en provincias costeras con el mayor uso de alimentos por hectárea del país.
¿Cuáles son los principales desafíos en el mercado de alimentos acuícolas de Tailandia?
Los principales desafíos incluyen la persistente volatilidad de enfermedades del camarón (EMS, EHP y WSSV), las fluctuaciones en los precios de la harina de pescado y la competencia de bajo costo de Ecuador, India, Vietnam e Indonesia, que restringen los precios de los alimentos y la recuperación de las exportaciones.