
Taille et part du marché de l'alimentation aquacole en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.92 Milliards de dollars |
| Taille du Marché (2027) | 3.17 Milliards de dollars |
| Taille du Marché (2032) | 4.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'alimentation aquacole en Thaïlande par Mordor Intelligence
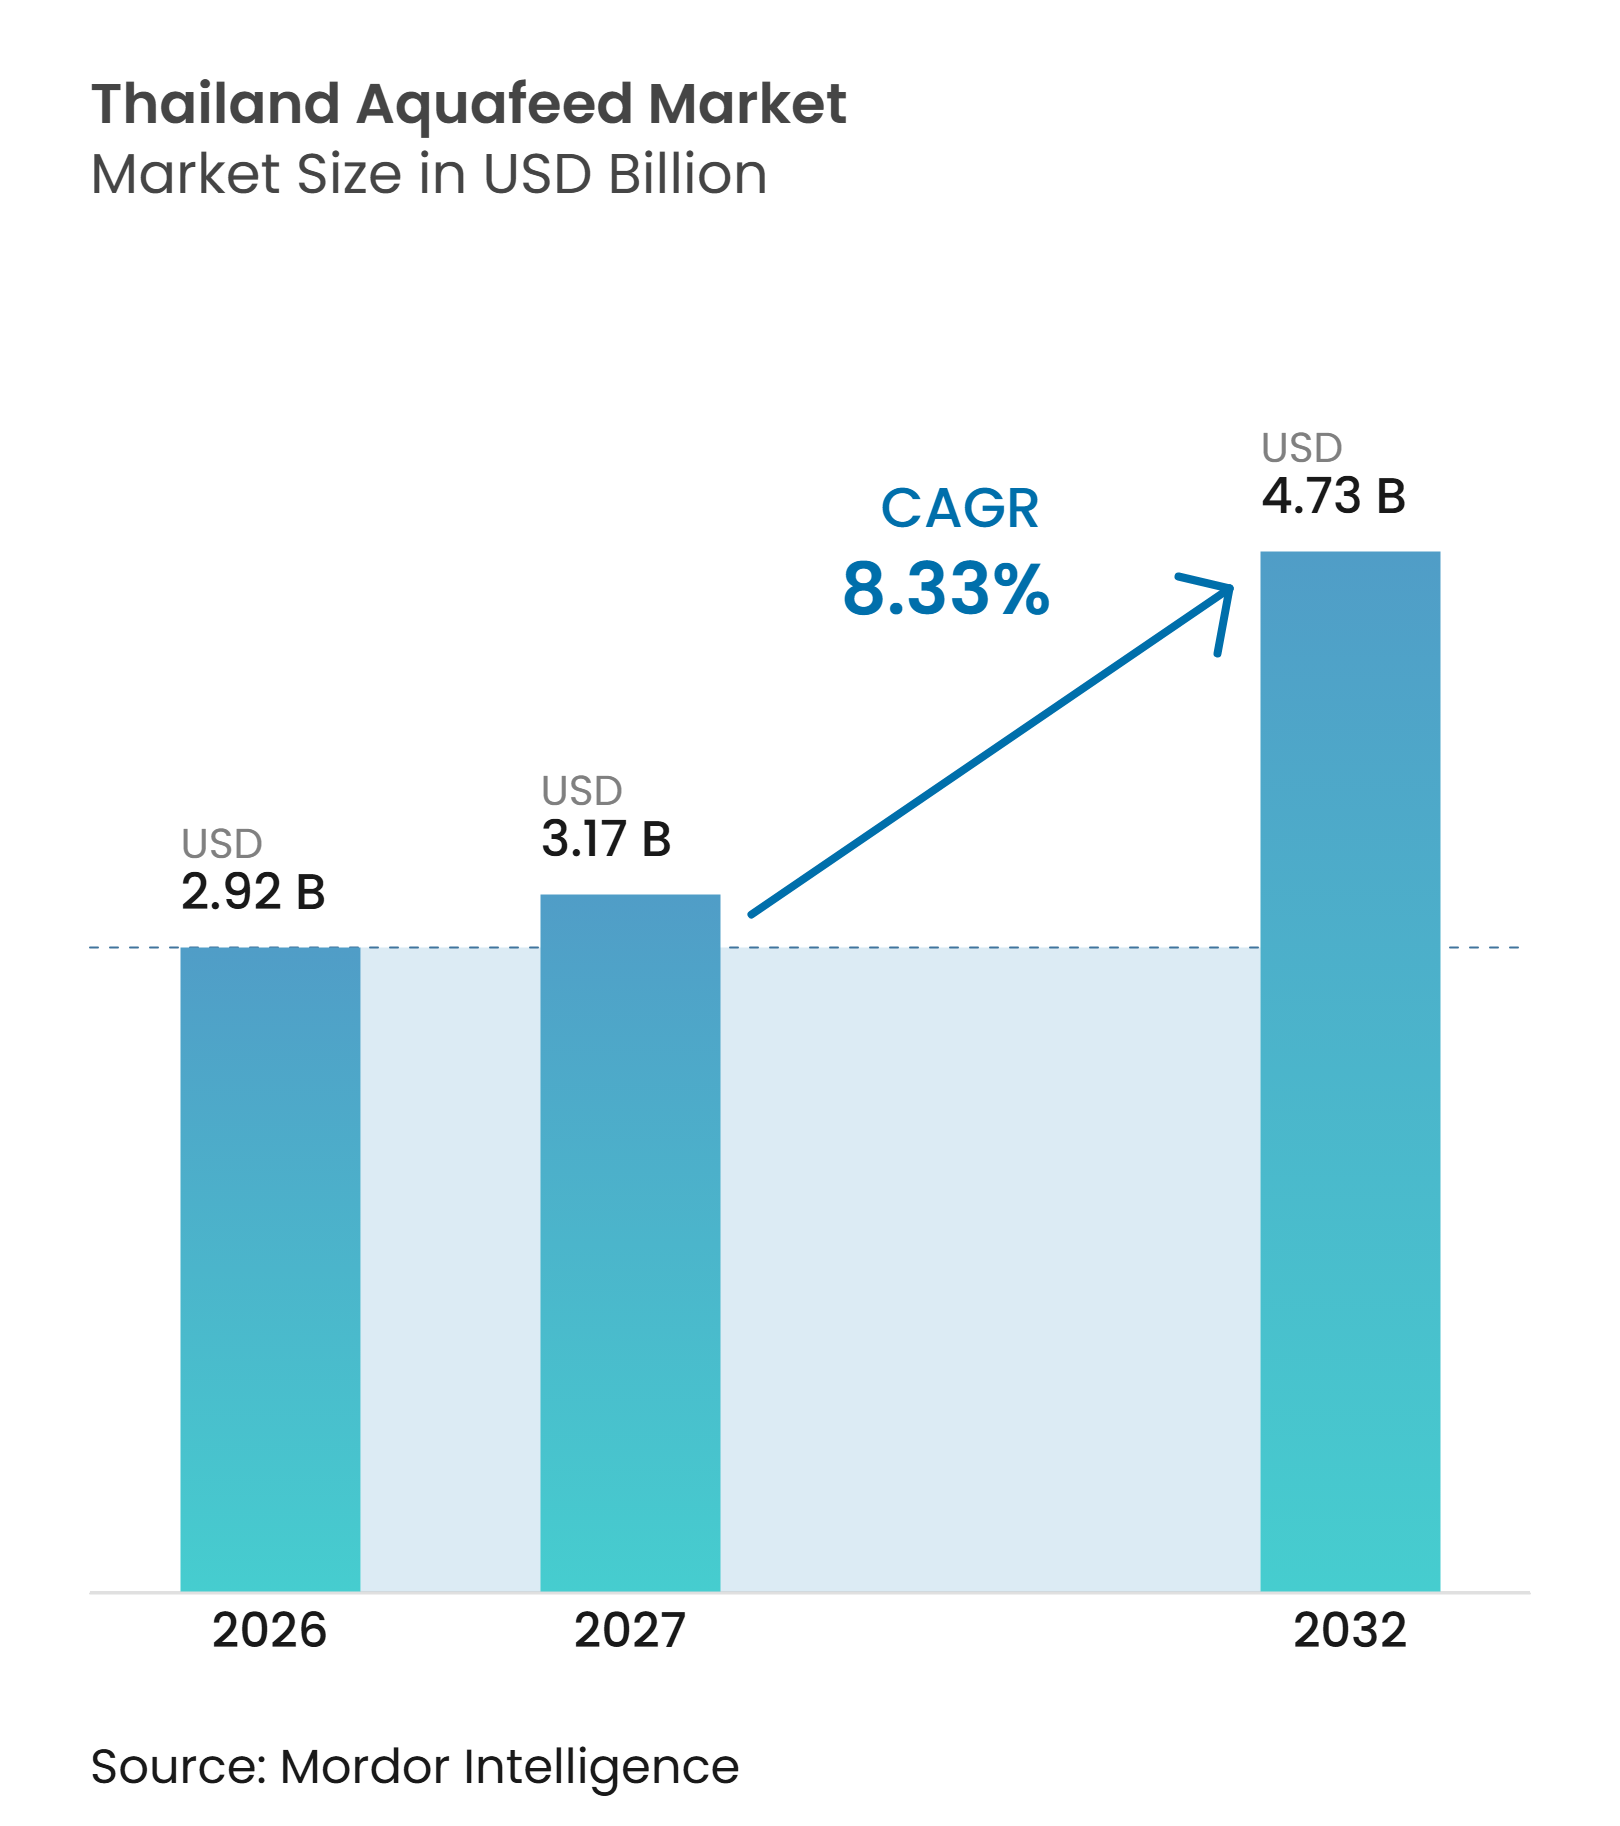
Le marché de l'alimentation aquacole en Thaïlande était évalué à 2,92 milliards USD en 2026, avec une estimation à 3,17 milliards USD en 2027 et une projection à 4,73 milliards USD d'ici 2032, enregistrant un CAGR de 8,33 % entre 2027 et 2032. La croissance du marché est soutenue par l'adoption croissante d'aliments aquacoles commerciaux formulés, une plus grande attention portée à la traçabilité des aliments et des exigences de certification croissantes dans les chaînes d'approvisionnement aquacoles orientées vers l'exportation. Les producteurs aquacoles remplacent de plus en plus les mélanges d'aliments préparés à la ferme par des régimes commerciaux nutritionnellement équilibrés afin d'améliorer la productivité, la biosécurité et la conformité aux normes internationales des produits de la mer. La demande croissante d'aliments fonctionnels, d'additifs spécialisés et de programmes nutritionnels spécifiques aux espèces renforce davantage la croissance de la valeur du marché, en particulier dans l'aquaculture des crevettes et des eaux douces. Parallèlement, les fabricants d'aliments élargissent leurs services de support technique, leurs solutions d'alimentation automatisée et leurs capacités de gestion numérique des fermes pour améliorer l'efficacité alimentaire et la fidélisation des clients. Cependant, les épidémies de maladies, la volatilité des prix de la farine de poisson et du soja, ainsi que la pression concurrentielle sur les prix au sein du secteur de l'alimentation continuent d'affecter la rentabilité et les décisions d'achat. En conséquence, les fournisseurs se différencient de plus en plus par la conformité aux certifications, l'expertise nutritionnelle, l'innovation produit et les services de conseil à valeur ajoutée plutôt qu'en concurrençant uniquement sur le prix.
Points clés du rapport
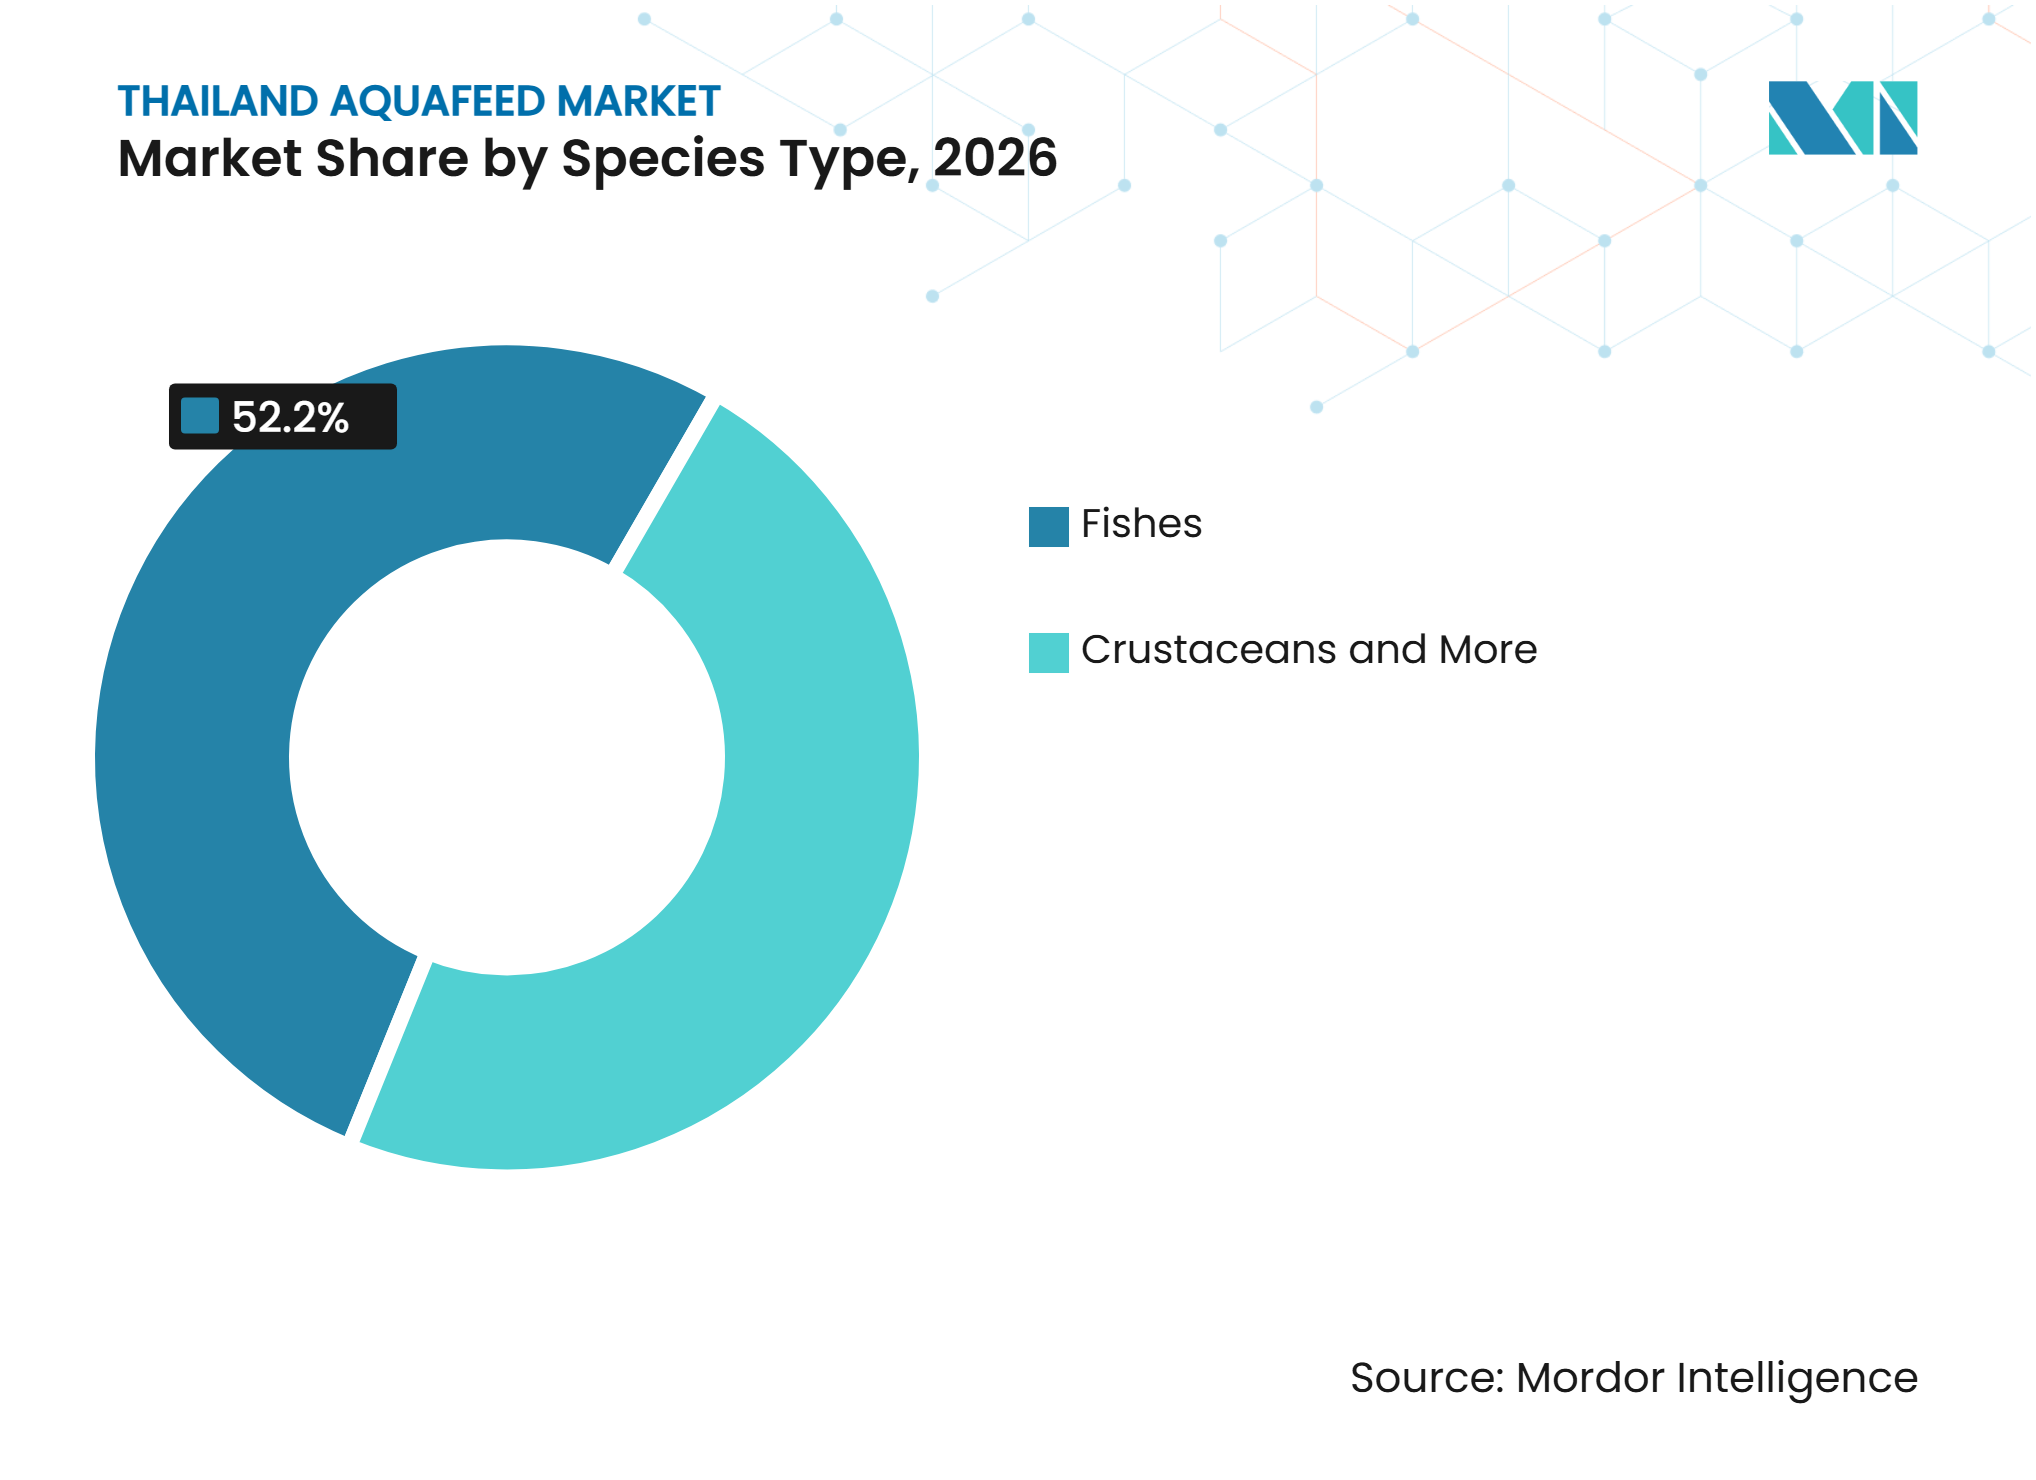
- Par type d'espèce, les poissons représentaient 52,2 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que l'aliment pour crevette d'eau douce géante devrait connaître la croissance la plus rapide avec un CAGR de 10,4 % jusqu'en 2032.
- Par type d'aliment, l'aliment de croissance détenait 46,1 % de la taille du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que l'aliment fonctionnel et de gestion sanitaire devrait connaître la croissance la plus rapide avec un CAGR de 8,5 % jusqu'en 2032.
- Par type d'ingrédient, le soja et les produits à base de soja détenaient 28,1 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que les enzymes, probiotiques et antioxydants devraient connaître la croissance la plus rapide avec un CAGR de 9,0 % jusqu'en 2032.
- Par forme de produit, les granulés détenaient 70,2 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que l'aliment extrudé devrait connaître la croissance la plus rapide avec un CAGR de 8,8 % jusqu'en 2032.
- Par stade du cycle de vie, le stade juvénile et de grossissement détenait 62,1 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que l'aliment pour écloserie et pépinière devrait connaître la croissance la plus rapide avec un CAGR de 9,3 % jusqu'en 2032.
- Par système de production, la pisciculture en étang détenait 78,1 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que les systèmes intégrés et à recirculation devraient connaître la croissance la plus rapide avec un CAGR de 11,0 % jusqu'en 2032.
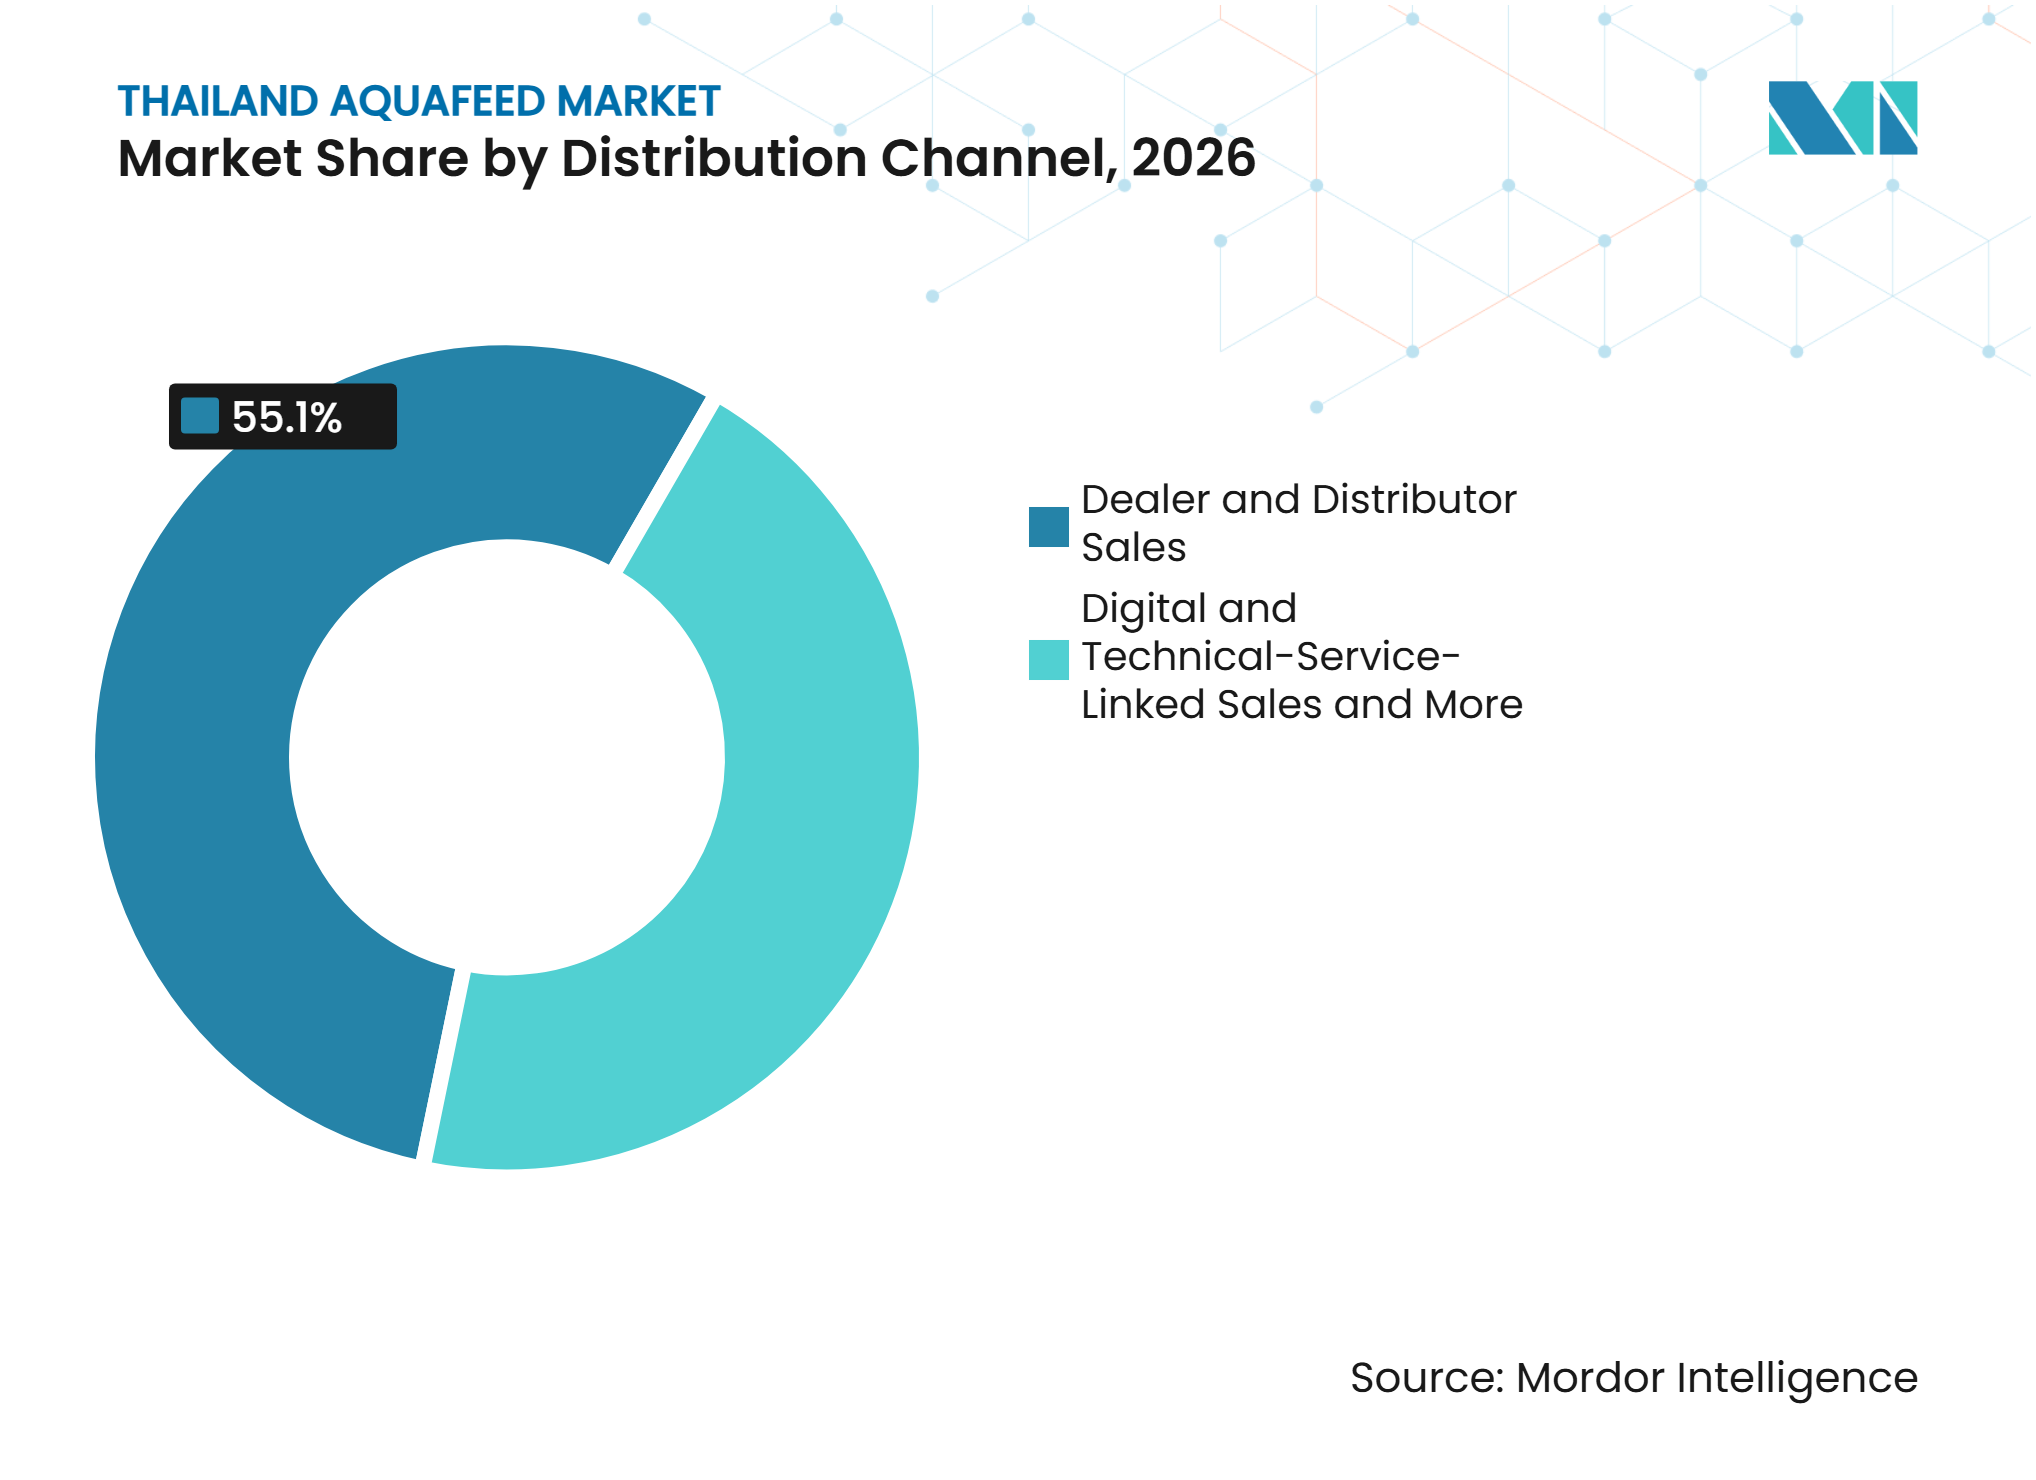
- Par canal de distribution, les ventes aux revendeurs et distributeurs détenaient 55,1 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que les ventes numériques et liées aux services techniques devraient connaître la croissance la plus rapide avec un CAGR de 12,0 % jusqu'en 2032.
- Par type de client, les fermes commerciales indépendantes détenaient 48,1 % de la part du marché de l'alimentation aquacole en Thaïlande en 2026, tandis que les écloseries et pépinières devraient connaître la croissance la plus rapide avec un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise des exportations et positionnement sur les produits de la mer haut de gamme | +2.0% | Chaînes d'approvisionnement à l'exportation des zones côtières du Sud et de l'Est | Moyen terme (2 à 4 ans) |
| Conversion vers des aliments commerciaux en remplacement des mélanges préparés à la ferme | +1.5% | Zones d'eau douce à l'échelle nationale ; fermes en étang du Centre et du Nord-Est | Moyen terme (2 à 4 ans) |
| Alimentation de précision pour réduire les pertes d'aliments liées aux maladies | +0.9% | Clusters crevettiers intensifs dans le Sud et l'Est de la Thaïlande | Court terme (≤ 2 ans) |
| Demande portée par les certifications pour des intrants alimentaires traçables | +0.8% | Fermes de crevettes et de bars orientées vers l'exportation ; chaînes d'approvisionnement des transformateurs haut de gamme | Long terme (≥ 4 ans) |
| Développement de l'élevage de crevettes d'eau douce géantes | +0.7% | Thaïlande centrale (Chachoengsao, Ratchaburi) et zones d'eau douce du Nord-Est | Moyen terme (2 à 4 ans) |
| Adoption de la gestion numérique des fermes et de l'alimentation automatisée | +0.6% | Fermes commerciales intégrées et à grande échelle dans toutes les régions | Court à moyen terme |
| Source: Mordor Intelligence | |||
Reprise des exportations et positionnement sur les produits de la mer haut de gamme
Les exportations thaïlandaises de crevettes de janvier à octobre 2025 ont atteint 112 000 tonnes métriques, en hausse de 6 % d'une année sur l'autre, car le traitement tarifaire différentiel américain a placé les crevettes indiennes dans une position de désavantage significatif, l'Inde faisant face à des droits de douane supérieurs à 60 % contre 19 % pour la Thaïlande[1]. L'Association thaïlandaise des crevettes a identifié cette fenêtre tarifaire comme une opportunité structurelle pour restaurer la production vers 400 000 tonnes métriques annuellement et a obtenu l'approbation gouvernementale d'un Agenda national pour 2025–2030. L'implication spécifique pour l'alimentation est que les acheteurs à l'exportation haut de gamme qui s'approvisionnent dans des chaînes d'approvisionnement certifiées ASC ou BAP exigent des intrants alimentaires certifiés, ce qui signifie que la reprise des exportations génère une demande induite spécifiquement pour des régimes formulés à haute marge plutôt que pour des aliments de base. Thai Union Feedmill Public Company Limited a signalé une hausse de 26,0 % d'une année sur l'autre des volumes d'aliments pour crevettes en provenance de Thaïlande et des opérations d'exportation dans ses résultats du T4 2025, un chiffre qui dépasse substantiellement la croissance de 1,2 % du volume global du marché des crevettes, confirmant que les aliments commerciaux certifiés gagnent des parts de marché au sein de la base de production existante. L'influence réglementaire de la norme ASC-STD-001 version 1.0, en vigueur depuis août 2025, accélère davantage cette dynamique en fixant une échéance à mai 2027 pour que les fermes certifiées ASC s'approvisionnent en aliments conformes.
Conversion vers des aliments commerciaux en remplacement des mélanges préparés à la ferme
La transition des mélanges d'aliments préparés à la ferme vers des aliments aquacoles commerciaux est un moteur de demande durable, en particulier dans le secteur des poissons d'eau douce de Thaïlande où la pisciculture en étang de petits exploitants reste répandue. Le Département des pêches a signalé une production de tilapia de 274 324 tonnes métriques au cours des neuf premiers mois de 2025, évaluée à 400,80 millions USD, un segment où le mélange à la ferme est encore largement répandu[2]. À mesure que les réglementations thaïlandaises sur l'étiquetage des aliments et les résidus relevant des directives du Département des pêches se resserrent, le mélange au niveau de la ferme devient une responsabilité juridique plutôt qu'un simple avantage en termes de coûts. Un dépôt de discussion de gestion SEC par Asian Sea Corporation Public Company Limited pour le T3 2025 a documenté que de nouvelles formules d'aliments commerciaux ont amélioré les taux de survie aquatique et réduit le taux de conversion alimentaire pour les clients crevettiers, permettant aux agriculteurs de réduire les coûts tout en maintenant la croissance des achats d'aliments, une démonstration de performance qui crée des effets d'adoption en réseau dans les fermes voisines.
Alimentation de précision pour réduire les pertes d'aliments liées aux maladies
Les pertes d'aliments dues aux événements pathologiques et à une gestion sous-optimale de l'alimentation représentent un facteur de coût plus important dans l'aquaculture thaïlandaise qu'il n'y paraît à première vue, car l'alimentation représente 50 à 70 % des coûts de production variables dans les opérations crevettières intensives[3]. Des recherches publiées dans le Journal of the World Aquaculture Society en 2025 ont confirmé que les systèmes d'alimentation automatisés et à la demande réduisent systématiquement le taux de conversion alimentaire et améliorent les taux de survie par rapport à l'alimentation manuelle, avec les gains les plus significatifs dans les environnements en étang où la surconsommation et la perte de granulés coulants sont les plus difficiles à contrôler. Thai Union Feedmill Public Company Limited a engagé plus de 300 millions THB (environ 8,8 millions USD, en utilisant un taux de change moyen 2025 de 34 THB/USD) à mi-2025 pour moderniser ses lignes de production de Mahachai et Ranot aux normes Industrie 4.0, produisant des régimes à petits granulés compatibles avec les systèmes de distribution automatisés des fermes intégrées, selon les communications officielles de l'entreprise. Cet investissement signale une reconnaissance du côté de l'offre que l'infrastructure de performance alimentaire, et pas seulement la formulation des aliments, détermine les résultats commerciaux dans les systèmes de production liés à la technologie.
Demande portée par les certifications pour des intrants alimentaires traçables
La certification passe d'un différenciateur marketing à une exigence d'entrée dans la chaîne d'approvisionnement dans le secteur des crevettes haut de gamme de Thaïlande. Charoen Pokphand Foods Public Company Limited a obtenu la certification ASC Feed Standard pour son usine d'aliments aquacoles de Ban Bueng en novembre 2025, tandis que Thai Union Feedmill Public Company Limited avait déjà obtenu la certification ASC Feed Standard pour son usine de Mahachai en 2024, la première certification de ce type en Asie, établissant une course aux certifications parmi les principales usines, selon Aquafeed.com. La conséquence commerciale est structurelle : les fermes certifiées ASC doivent s'approvisionner auprès d'usines d'aliments certifiées ASC d'ici mai 2027, créant un sous-marché premium qui exclut les concurrents non certifiés indépendamment du prix. Un effet de second ordre est que l'investissement dans la certification désavantage systématiquement les petites usines d'aliments régionales qui manquent du capital et des ressources de gestion des audits pour satisfaire aux exigences ASC, concentrant discrètement le segment des aliments pour crevettes haut de gamme même si le segment des produits de base de milieu de gamme reste fragmenté.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des maladies des crevettes et de la biosécurité | -2.0% | Zones crevettières du Sud et de l'Est ; opérations côtières intensives en étang | Court à moyen terme |
| Exposition aux coûts de la farine de poisson et du soja | -1.5% | Tous les centres de fabrication d'aliments ; plus aiguë pour les producteurs de crevettes et de poissons marins | Court terme (≤ 2 ans) |
| Concurrence à faible coût des producteurs régionaux de crevettes | -1.2% | Chaînes d'approvisionnement à l'exportation côtières ; plus sévère pour la reprise de la demande en volume d'aliments à l'exportation | Moyen à long terme |
| Surcapacité des usines d'aliments et pression sur les marges | -0.8% | Clusters de fabrication d'aliments pour crevettes dans le Sud et l'Est de la Thaïlande | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des maladies des crevettes et de la biosécurité
Le risque de maladie est la contrainte la plus persistante sur la demande d'aliments pour crevettes en Thaïlande, car un événement de jachère forcée des étangs élimine entièrement les achats d'aliments plutôt que de les réduire simplement. Une étude évaluée par des pairs publiée en 2025 dans PMC a documenté la première occurrence en Thaïlande du génotype V du Decapod Hepanhamaparvovirus, trouvé dans 54,33 % des étangs échantillonnés et co-infectant avec Enterocytozoon hepatopenaei dans 40,16 % de ceux-ci, la co-infection causant une perturbation distincte du microbiome susceptible d'exacerber le retard de croissance. BIOTEC, NSTDA, a reçu une subvention IVVN Pump Priming de 100 000 GBP (environ 127 000 USD) en 2025 pour développer un candidat vaccin ARNi contre Enterocytozoon hepatopenaei, indiquant que la recherche sur les maladies financée par le gouvernement est à un stade précoce mais commercialement significatif. Pour les producteurs d'aliments, le contrepoids stratégique est la valeur commerciale croissante des aliments immunostimulants fonctionnels qui commandent des marges plus élevées par tonne métrique précisément parce qu'ils démontrent des améliorations mesurables de la survie dans les étangs confrontés aux maladies. Les divulgations du T4 2025 de Thai Union Feedmill Public Company Limited ont noté une épidémie de maladie du gourami comme facteur matériel supprimant les volumes de la catégorie des aliments pour poissons, illustrant comment les événements pathologiques non liés aux crevettes contraignent simultanément les segments d'eau douce parallèlement à l'exposition plus visible aux maladies des crevettes.
Exposition aux coûts de la farine de poisson et du soja
La volatilité des coûts des ingrédients comprime les marges des aliments aquacoles et perturbe la planification des achats de manière asymétrique pour les petits producteurs. Les prix de la farine de poisson ont atteint 1 581 USD par tonne métrique en janvier 2025 et ont grimpé à 2 840 USD par tonne métrique en octobre 2026, soit une augmentation de 79,6 % sur 22 mois, selon les données sur les prix des matières premières de la Banque mondiale publiées par Protein Report. Thai Union Feedmill Public Company Limited a signalé une hausse des coûts de la farine de poisson de plus de 31 % d'une année sur l'autre au T1 2026 dans ses communications financières. La farine de soja a offert un soulagement partiel, se négociant entre 335 et 453 USD par tonne métrique tout au long de 2025–2026, sous l'effet d'une suroffre due à la réduction des achats chinois et à la perturbation des flux commerciaux liée aux droits de douane américains, comme documenté par Aqua Culture Asia Pacific. Le risque de second ordre critique est que des pics soudains des prix de la farine de poisson forcent une reformulation rapide, ce qui peut produire des incohérences nutritionnelles qui nuisent à la productivité des fermes et endommagent les relations commerciales avant que les producteurs puissent communiquer et mettre en œuvre les changements de formule.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'espèce :
le volume des poissons d'eau douce masque l'histoire de valeur des crustacésLes poissons représentent environ 52,2 % du volume du marché 2026, soutenus par la production de tilapia, de poisson-chat hybride, de bar et de grenouilles destinée à la consommation intérieure et à certains marchés d'exportation. Le Département des pêches a enregistré une production de tilapia de 274 324 tonnes métriques au cours des neuf premiers mois de 2025, renforçant sa position d'espèce aquacole d'eau douce la plus importante en Thaïlande. Les crustacés, principalement la crevette à pattes blanches et la crevette tigrée noire, représentent une part de production plus faible mais nécessitent des aliments formulés de plus grande valeur en raison d'exigences protéiques et nutritionnelles plus strictes, ce qui se traduit par une contribution en valeur plus importante par rapport au volume de production. Les mollusques et autres espèces aquatiques représentent une niche plus petite mais stable soutenue par la productivité naturelle des étangs et l'utilisation d'aliments commerciaux supplémentaires.
L'aliment pour crevette d'eau douce géante est le segment d'espèces à la croissance la plus rapide et devrait se développer à un CAGR de 10,3 % jusqu'en 2032. Des recherches publiées dans le Thai Journal of Fisheries Science and Aquatic Resources ont rapporté que la culture monosexe tout-mâle a atteint des rendements de 2 076,6 kilogrammes par hectare et une rentabilité supérieure de 155,78 % aux systèmes traditionnels à sexes mixtes. Ces données économiques encouragent une adoption plus large de protocoles de production spécialisés en pépinière et en grossissement qui nécessitent des aliments formulés dédiés. Lukkungsetthi Company a élargi l'approvisionnement commercial en post-larves à Chachoengsao au début de 2025, améliorant la disponibilité des stocks pour les fermes de crevettes d'eau douce dans le centre et le nord-est de la Thaïlande. Cette tendance crée des opportunités pour les fournisseurs d'aliments de proposer des produits nutritionnels spécifiques aux espèces adaptés aux besoins des pépinières, du grossissement et des reproducteurs.



Par type d'aliment :
la domination de l'aliment de croissance dissimule la trajectoire de valeur des aliments fonctionnelsL'aliment de croissance représente environ 46,1 % du marché 2026, reflétant les besoins alimentaires importants associés à la phase de grossissement dans les opérations d'élevage de crevettes et de poissons en Thaïlande. Le segment maintient la plus grande part car la consommation d'aliments est concentrée pendant la phase de production la plus longue, où les agriculteurs privilégient les performances de croissance, l'efficacité alimentaire et la gestion des coûts dans les systèmes aquacoles commerciaux.
L'aliment fonctionnel et de gestion sanitaire est le type d'aliment à la croissance la plus rapide et devrait se développer à un CAGR estimé de 8,5 % jusqu'en 2032. La croissance est portée par des exigences croissantes en matière de gestion des maladies, une adoption accrue de produits nutritionnels spécialisés, une plus grande attention portée à la survie et à l'efficacité alimentaire, et une demande croissante de régimes à valeur ajoutée qui soutiennent la résilience face aux facteurs de stress environnementaux et biologiques.
Par type d'ingrédient :
la domination du soja est structurellement persistante mais de plus en plus contestéeLe soja et les produits à base de soja représentent la plus grande catégorie d'ingrédients, représentant environ 28,1 % du marché de l'alimentation aquacole en Thaïlande en 2026. Le segment bénéficie d'une large disponibilité, d'une compétitivité en termes de coûts et de son rôle de source de protéines de base dans les formulations d'aliments pour crevettes et poissons. Les ingrédients à base de soja restent largement utilisés par les fabricants d'aliments car ils fournissent un profil nutritionnel cohérent et contribuent à réduire la dépendance à des sources de protéines marines plus volatiles. Leur utilisation extensive dans de multiples espèces et systèmes de production soutient leur position de plus grande catégorie d'ingrédients sur le marché.
Les enzymes, probiotiques et antioxydants représentent la catégorie d'ingrédients à la croissance la plus rapide et devraient se développer à un CAGR estimé de 9,0 % jusqu'en 2032. La croissance est portée par une demande croissante de solutions nutritionnelles fonctionnelles qui améliorent l'efficacité alimentaire, soutiennent la santé animale, renforcent la résistance aux maladies et améliorent les performances de production. L'adoption d'additifs spécialisés augmente également à mesure que les producteurs cherchent à améliorer la durabilité, à réduire les taux de conversion alimentaire et à se conformer à des exigences de biosécurité et de certification plus strictes dans les chaînes d'approvisionnement aquacoles orientées vers l'exportation.
Par forme de produit :
la position des granulés est structurelle, non complaisanteLes granulés représentent environ 70,2 % du marché de l'alimentation aquacole en Thaïlande en 2026, soutenus par une infrastructure de fabrication d'aliments bien établie, une efficacité des coûts, une facilité de transport et une compatibilité avec les systèmes aquacoles en étang du pays. Le segment maintient la plus grande part car les aliments en granulés sont largement utilisés pour les crevettes, le tilapia, le poisson-chat et d'autres espèces aquatiques d'élevage, offrant une solution d'alimentation pratique et évolutive pour les producteurs commerciaux dans toute la Thaïlande.
L'aliment extrudé est la forme de produit à la croissance la plus rapide et devrait se développer à un CAGR estimé de 8,7 % jusqu'en 2032. La croissance est portée par l'adoption croissante de technologies d'alimentation de précision, de systèmes d'alimentation automatisés et de pratiques de gestion des fermes axées sur l'amélioration de l'efficacité de conversion alimentaire. Les aliments extrudés flottants permettent aux agriculteurs d'observer plus efficacement le comportement alimentaire, de réduire les pertes d'aliments et d'optimiser les calendriers d'alimentation. À mesure que les producteurs aquacoles intègrent de plus en plus des systèmes de production basés sur la technologie, la demande d'aliments extrudés augmente en raison de ses avantages de performance dans les opérations d'élevage intensives et semi-intensives.
Par stade du cycle de vie :
la nutrition en écloserie mérite sa primeLe stade juvénile et de grossissement représente environ 62,1 % du marché de l'alimentation aquacole en Thaïlande en 2026, reflétant les besoins alimentaires substantiels associés à la phase de production la plus longue en aquaculture commerciale. Le segment maintient la plus grande part car la majeure partie de la consommation d'aliments se produit pendant la période de croissance, lorsque les crevettes et les poissons nécessitent un soutien nutritionnel soutenu pour atteindre les poids de récolte cibles. Sa domination est encore renforcée par l'adoption généralisée des systèmes d'élevage en étang et des programmes d'alimentation commerciale établis dans le secteur aquacole thaïlandais.
L'aliment pour écloserie et pépinière est le segment de stade du cycle de vie à la croissance la plus rapide et devrait se développer à un CAGR estimé de 9,2 % jusqu'en 2032. La croissance est portée par une attention accrue à la biosécurité, à la qualité des semences, aux taux de survie et à la prévention des maladies pendant les premières étapes de la production. Les producteurs aquacoles accordent une plus grande importance aux programmes nutritionnels spécialisés qui améliorent les performances larvaires et juvéniles avant que les animaux n'entrent dans les systèmes commerciaux de grossissement. L'investissement croissant dans les post-larves certifiées, la modernisation des écloseries et la gestion avancée des pépinières soutient davantage la demande d'aliments haute performance pour écloseries et pépinières.
Par système de production :
le volume de la pisciculture en étang masque la prime de valeur des systèmes à recirculationLa pisciculture en étang représente environ 78,1 % du marché de l'alimentation aquacole en Thaïlande en 2026, soutenue par les vastes étangs à crevettes côtiers du pays et l'infrastructure d'élevage de tilapia et de poisson-chat en eaux intérieures. Le segment maintient la plus grande part car la production en étang reste le système aquacole dominant en Thaïlande, créant une demande soutenue de granulés commerciaux, d'aliments de croissance et de programmes nutritionnels spécifiques aux espèces. Sa base d'élevage établie, son adoption généralisée et sa compatibilité avec les réseaux de distribution d'aliments existants continuent de renforcer sa position dominante sur le marché.
Les systèmes intégrés et à recirculation représentent le système de production à la croissance la plus rapide et devraient se développer à un CAGR estimé de 11,0 % jusqu'en 2032. La croissance est portée par des exigences de biosécurité croissantes, une adoption accrue d'environnements aquacoles contrôlés, une plus grande attention portée à l'efficacité de la gestion de l'eau et une demande de technologies qui améliorent les taux de survie et la cohérence de la production. Ces systèmes nécessitent souvent une gestion nutritionnelle plus intensive et des formulations d'aliments spécialisées, créant des opportunités pour des produits d'alimentation aquacole à plus haute valeur. À mesure que les producteurs cherchent à réduire le risque de maladie et à améliorer les performances opérationnelles, l'investissement dans les systèmes aquacoles intégrés et à recirculation continue de s'accélérer dans les opérations d'élevage commercial.
Par canal de distribution :
les ventes numériques perturbent le duopole des revendeursLes ventes aux revendeurs et distributeurs représentent environ 55,1 % du marché de l'alimentation aquacole en Thaïlande en 2026, soutenues par des réseaux de distribution bien établis, une logistique au niveau des fermes, une disponibilité du crédit et des relations de longue date avec les producteurs aquacoles. Le segment maintient la plus grande part car les revendeurs et distributeurs assurent une large couverture du marché dans les régions d'élevage côtières et intérieures, garantissant une disponibilité fiable des aliments et un support technique pour les opérations aquacoles commerciales. Leur portée étendue et leur proximité avec les agriculteurs continuent de faire de ce canal le canal de distribution dominant sur le marché.
Les ventes numériques et liées aux services techniques représentent le canal de distribution à la croissance la plus rapide et devraient se développer à un CAGR estimé de 12,0 % jusqu'en 2032. La croissance est portée par l'adoption croissante d'outils numériques de gestion des fermes, de systèmes d'alimentation automatisés, de plateformes de surveillance des performances et de services de conseil technique à valeur ajoutée. Les fabricants d'aliments combinent de plus en plus les produits nutritionnels avec des solutions de support aux fermes qui aident les producteurs à améliorer l'efficacité de conversion alimentaire, à optimiser les pratiques d'alimentation et à améliorer les résultats de production. À mesure que les opérations aquacoles deviennent plus axées sur les données et orientées vers la technologie, la demande de solutions d'alimentation numériques et basées sur les services intégrés continue de se renforcer dans le secteur agricole commercial thaïlandais.

Par type de client :
les fermes commerciales maintiennent leur part, les écloseries créent de la valeurLes fermes commerciales indépendantes représentent environ 48,1 % du marché de l'alimentation aquacole en Thaïlande en 2026, soutenues par leurs volumes de production importants et leur utilisation extensive d'aliments formulés commercialement dans les opérations d'élevage de crevettes et de poissons. Le segment maintient la plus grande part car les producteurs aquacoles de taille moyenne et grande nécessitent un approvisionnement fiable en aliments, des performances nutritionnelles cohérentes et un support technique pour atteindre les objectifs de production. Leur consommation substantielle d'aliments et leur transition continue vers des systèmes d'élevage gérés professionnellement renforcent leur position de plus grand groupe de clients sur le marché.
Les écloseries et pépinières représentent le type de client à la croissance la plus rapide et devraient se développer à un CAGR estimé de 9,5 % jusqu'en 2032. La croissance est portée par des investissements croissants dans la production de semences certifiées, la prévention des maladies, les programmes de biosécurité et la gestion nutritionnelle en début de stade. Les producteurs accordent une plus grande importance à l'amélioration de la survie des post-larves, de la qualité des semences et des performances d'empoissonnement, créant une demande plus forte pour des aliments spécialisés pour écloseries et des solutions nutritionnelles techniques. À mesure que les opérations aquacoles se concentrent sur l'amélioration de la productivité des fermes dès les premières étapes de production, les écloseries et pépinières continuent d'émerger comme une opportunité de croissance clé pour les fournisseurs d'aliments aquacoles.
Analyse géographique
Le Sud de la Thaïlande est la plus grande région consommatrice d'aliments aquacoles du pays, soutenue par sa concentration d'activités d'élevage commercial de crevettes et son vaste réseau d'étangs côtiers. Des provinces telles que Surat Thani, Nakhon Si Thammarat, Songkhla et Phang Nga forment le cœur de l'industrie crevettière orientée vers l'exportation de Thaïlande, créant une demande soutenue d'aliments aquacoles commerciaux, de produits nutritionnels spécialisés et de programmes d'alimentation axés sur la biosécurité. Les pratiques d'élevage intensif, les cycles de production multiples et les exigences de certification renforcent davantage la consommation d'aliments dans la région. Les marchés d'exportation haut de gamme encouragent également les agriculteurs à adopter des solutions d'alimentation traçables et axées sur les performances, renforçant la position du Sud de la Thaïlande comme marché le plus important pour les fournisseurs d'aliments aquacoles.
La Thaïlande centrale sert de plaque tournante de l'aquaculture d'eau douce et de centre de distribution du pays, soutenue par des opérations d'élevage à grande échelle de tilapia, de poisson-chat et de crevettes d'eau douce géantes dans des provinces telles que Chachoengsao, Ratchaburi, Pathum Thani et Suphan Buri. La région bénéficie de réseaux de revendeurs bien développés, d'une infrastructure de distribution d'aliments, d'opérations d'écloserie et de sa proximité avec les principaux centres de transformation et de consommation. L'adoption d'aliments commerciaux continue d'augmenter à mesure que les producteurs d'eau douce passent des mélanges d'aliments traditionnels à des régimes formulés conçus pour améliorer les performances de croissance et l'efficacité de conversion alimentaire. L'expansion de l'élevage de crevettes d'eau douce géantes crée des opportunités supplémentaires pour des produits d'alimentation aquacole spécialisés dans la région.
L'Est de la Thaïlande reste un corridor important de production et de transformation de crevettes, soutenu par des chaînes d'approvisionnement aquacoles établies et une demande croissante de produits alimentaires commerciaux. Parallèlement, le Nord-Est de la Thaïlande émerge comme l'une des régions aquacoles à la croissance la plus rapide en raison de l'expansion de l'élevage de poissons d'eau douce et de crevettes d'eau douce géantes. Les programmes d'achats coopératifs, les initiatives de vulgarisation gouvernementales et l'adoption croissante de pratiques d'alimentation commerciale soutiennent la croissance de la demande d'aliments. À mesure que les producteurs se concentrent sur les améliorations de productivité et la modernisation des fermes, les deux régions présentent des opportunités attractives pour les fabricants d'aliments aquacoles cherchant une croissance au-delà des marchés traditionnels de crevettes côtières.
L'Ouest de la Thaïlande bénéficie de sa proximité avec les principaux clusters de fabrication d'aliments, les installations de transformation des produits de la mer et l'infrastructure logistique reliée à Bangkok et aux centres commerciaux environnants. La région soutient une combinaison d'élevage de poissons d'eau douce, d'activités de distribution de crevettes et de services de chaîne d'approvisionnement aquacole. L'accès aux usines d'aliments, aux réseaux de transport et aux prestataires de support technique contribue à renforcer la pénétration des aliments commerciaux dans les opérations d'élevage. Bien que plus petite que le Sud et le Centre de la Thaïlande en termes de demande globale d'aliments, l'Ouest de la Thaïlande reste un marché important pour les fournisseurs ciblant les entreprises aquacoles intégrées et les solutions d'alimentation à valeur ajoutée.
Paysage concurrentiel
Concentration du Marché
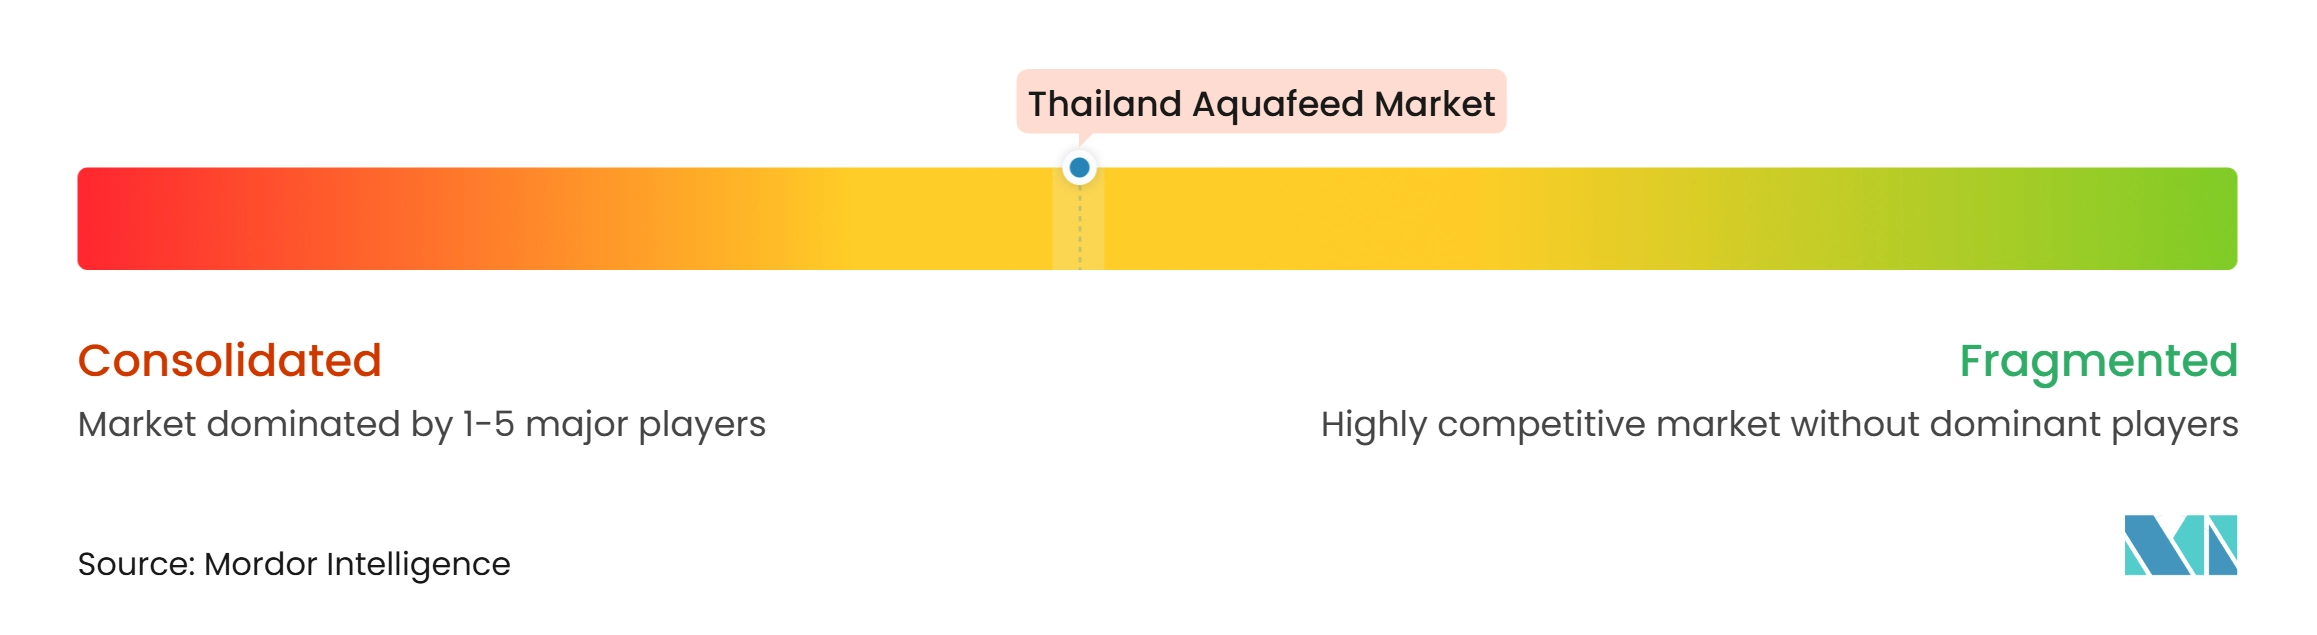
Le marché de l'alimentation aquacole en Thaïlande est modérément concentré, avec un groupe de fabricants leaders maintenant des positions solides dans les segments de nutrition aquacole pour crevettes, poissons et espèces spécialisées. Charoen Pokphand Foods Public Company Limited bénéficie de son modèle opérationnel intégré de l'alimentation à la ferme et de son vaste portefeuille de certifications, tandis que Thai Union Feedmill Public Company Limited continue de renforcer sa position grâce à des modernisations de production, des services techniques, des investissements en capacité et des initiatives d'expansion. La concurrence entre les principaux fournisseurs est de plus en plus centrée sur les performances alimentaires, la traçabilité, l'assurance qualité, la portée de distribution et le support client plutôt que sur le prix seul.
L'innovation produit est devenue un différenciateur concurrentiel majeur à mesure que les producteurs aquacoles accordent une plus grande importance à la prévention des maladies, à l'efficacité alimentaire et à la durabilité. Des entreprises telles que Skretting (Nutreco N.V.) élargissent leur présence grâce à des produits nutritionnels fonctionnels conçus pour améliorer la santé animale et les résultats de production. Les fabricants d'aliments élargissent également leurs offres au-delà de la nutrition conventionnelle en fournissant des services de conseil aux fermes, des programmes d'optimisation de l'alimentation, un support en biosécurité et des solutions de traçabilité qui renforcent les relations clients à long terme.
Les opportunités de croissance restent concentrées dans les aliments aquacoles fonctionnels, la nutrition pour écloseries et pépinières, et les programmes d'alimentation liés aux services numériques. Les fournisseurs qui combinent expertise technique, support à la gestion des fermes et produits nutritionnels spécialisés sont bien positionnés pour bénéficier des exigences de certification croissantes et des normes de sécurité alimentaire plus strictes dans les chaînes d'approvisionnement aquacoles orientées vers l'exportation. Parallèlement, la conformité aux normes de traçabilité, de durabilité et de qualité continue d'augmenter l'investissement requis pour la participation au marché, favorisant les producteurs établis disposant de capacités techniques plus solides et de réseaux de distribution plus larges.
Leaders du secteur de l'alimentation aquacole en Thaïlande
-
Charoen Pokphand Foods Public Company Limited
-
Thai Union Feedmill Public Company Limited
-
Skretting (Nutreco N.V.)
-
Grobest Group Limited
-
Alltech Coppens
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'alimentation aquacole en Thaïlande Entreprises couvertes dans ce rapport
- Charoen Pokphand Foods Public Company Limited
- Thai Union Feedmill Public Company Limited (Thai Union Group Public Company Limited)
- Cargill, Incorporated
- Thai Luxe Enterprises (Thailand) Co., Ltd. (PP Prime Public Company Limited)
- Lee Feed Mill Public Company Limited
- Inteqc Feed Co., Ltd.
- Grobest Group Limited
- Skretting (Nutreco N.V.)
- ADM (Archer-Daniels-Midland Company)
- dsm-firmenich
- Asian Nutrition Co., Ltd. (Asian Sea Corporation Public Company Limited)
- Manit Intertrade Co., Ltd. (Manit Group Company Limited)
- Alltech, Inc.
- JBF Co., Ltd.
Développements industriels récents dans Marché de l'alimentation aquacole en Thaïlande
- Octobre 2025 : Skretting (Nutreco N.V.) a lancé les aliments pour crevettes de nouvelle génération Lorica et Optiline ainsi que le régime fonctionnel pour poissons Necto, intégrant des PhytoComplexes EDGEOS propriétaires ciblant la résilience aux maladies sur les marchés mondiaux, y compris l'Asie, selon le Rapport d'impact 2025 de Skretting.
- Septembre 2025 : Full Circle Biotechnology a commencé la construction d'une installation de protéines d'insectes d'une capacité de 7 000 tonnes par an à Kanchanaburi, en Thaïlande, ciblant les applications d'alimentation pour crevettes, poissons-têtes de serpent et tilapia, établissant la Thaïlande comme un hub de production émergent pour les ingrédients alternatifs de protéines d'alimentation aquacole.
- Mai 2025 : Thai Union Group a mis en œuvre un Projet d'amélioration de l'aquaculture (AIP) dans la province de Prachuap en partenariat avec Key Traceability et des fermes crevettières participantes, construisant une voie de certification vers les normes ASC et BAP et déployant des outils d'analyse des écarts numérisés.
Périmètre du rapport sur le marché de l'alimentation aquacole en Thaïlande
L'alimentation aquacole comprend des produits alimentaires nutritionnellement équilibrés formulés pour les espèces aquatiques d'élevage, notamment les poissons, les crevettes, les gambas, les mollusques et d'autres espèces aquacoles. Ces aliments sont conçus pour soutenir la croissance, la santé, l'efficacité alimentaire, la survie et les performances de production à différents stades du cycle de vie et systèmes de production. Le rapport sur le marché de l'alimentation aquacole en Thaïlande comprend une analyse des ingrédients d'alimentation aquacole, des types d'aliments, des formes de produits, de la nutrition par stade du cycle de vie, des systèmes de production, des canaux de distribution, de la dynamique offre-demande, des tendances de prix, du cadre réglementaire, des développements technologiques, du paysage concurrentiel, des profils d'entreprises et des développements récents du secteur. Le marché est segmenté par type d'espèce (poissons, crustacés, mollusques et autres espèces aquatiques), type d'aliment (aliment de démarrage, aliment de croissance, aliment de finition, aliment reproducteur, aliment fonctionnel et de gestion sanitaire, et aliment pour écloserie et pépinière), type d'ingrédient, forme du produit, stade du cycle de vie, système de production, canal de distribution, type de client et géographie (Sud de la Thaïlande, Centre de la Thaïlande, Est de la Thaïlande, Nord-Est de la Thaïlande et Ouest de la Thaïlande). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Poissons | Tilapia |
| Poisson-chat hybride | |
| Barbeau argenté commun | |
| Bar | |
| Grenouilles | |
| Autres espèces de poissons | |
| Crustacés | Crevette à pattes blanches |
| Crevette tigrée noire | |
| Crevette d'eau douce géante | |
| Autres crustacés | |
| Mollusques | |
| Autres espèces aquatiques |
| Aliment de démarrage |
| Aliment de croissance |
| Aliment de finition |
| Aliment reproducteur |
| Aliment pour écloserie et pépinière |
| Aliment fonctionnel et de gestion sanitaire |
| Soja et produits à base de soja |
| Farine de poisson |
| Farine de blé et produits à base de blé |
| Produits à base de riz |
| Maïs et produits à base de maïs |
| Huile de poisson et autres lipides |
| Vitamines et minéraux |
| Acides aminés |
| Enzymes, probiotiques et antioxydants |
| Autres ingrédients fonctionnels |
| Granulés |
| Aliment extrudé |
| Aliment en poudre |
| Aliment liquide |
| Stade larvaire et de pépinière |
| Stade juvénile et de grossissement |
| Stade reproducteur |
| Pisciculture en étang |
| Pisciculture en cage |
| Pisciculture en chenal et en bassin |
| Systèmes intégrés et à recirculation |
| Ventes directes aux fermes intégrées |
| Ventes aux revendeurs et distributeurs |
| Ventes coopératives et aux groupements d'agriculteurs |
| Ventes numériques et liées aux services techniques |
| Entreprises aquacoles intégrées |
| Fermes commerciales indépendantes |
| Petits exploitants et fermes coopératives |
| Écloseries et pépinières |
| Acheteurs de recherche, gouvernementaux et spécialisés |
| Par type d'espèce | Poissons | Tilapia |
| Poisson-chat hybride | ||
| Barbeau argenté commun | ||
| Bar | ||
| Grenouilles | ||
| Autres espèces de poissons | ||
| Crustacés | Crevette à pattes blanches | |
| Crevette tigrée noire | ||
| Crevette d'eau douce géante | ||
| Autres crustacés | ||
| Mollusques | ||
| Autres espèces aquatiques | ||
| Par type d'aliment | Aliment de démarrage | |
| Aliment de croissance | ||
| Aliment de finition | ||
| Aliment reproducteur | ||
| Aliment pour écloserie et pépinière | ||
| Aliment fonctionnel et de gestion sanitaire | ||
| Par type d'ingrédient | Soja et produits à base de soja | |
| Farine de poisson | ||
| Farine de blé et produits à base de blé | ||
| Produits à base de riz | ||
| Maïs et produits à base de maïs | ||
| Huile de poisson et autres lipides | ||
| Vitamines et minéraux | ||
| Acides aminés | ||
| Enzymes, probiotiques et antioxydants | ||
| Autres ingrédients fonctionnels | ||
| Par forme de produit | Granulés | |
| Aliment extrudé | ||
| Aliment en poudre | ||
| Aliment liquide | ||
| Par stade du cycle de vie | Stade larvaire et de pépinière | |
| Stade juvénile et de grossissement | ||
| Stade reproducteur | ||
| Par système de production | Pisciculture en étang | |
| Pisciculture en cage | ||
| Pisciculture en chenal et en bassin | ||
| Systèmes intégrés et à recirculation | ||
| Par canal de distribution | Ventes directes aux fermes intégrées | |
| Ventes aux revendeurs et distributeurs | ||
| Ventes coopératives et aux groupements d'agriculteurs | ||
| Ventes numériques et liées aux services techniques | ||
| Par type de client | Entreprises aquacoles intégrées | |
| Fermes commerciales indépendantes | ||
| Petits exploitants et fermes coopératives | ||
| Écloseries et pépinières | ||
| Acheteurs de recherche, gouvernementaux et spécialisés | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'alimentation aquacole en Thaïlande ?
Le marché de l'alimentation aquacole en Thaïlande est évalué à 2,92 milliards USD en 2026 et devrait atteindre 4,73 milliards USD d'ici 2032. En termes de volume, il s'établit à 508,90 milliers de tonnes en 2026, pour atteindre 743,90 milliers de tonnes d'ici 2032.
Quel est le taux de croissance du marché de l'alimentation aquacole en Thaïlande ?
Le marché croît à un CAGR de 8,35 % durant 2027–2032, porté par la reprise des exportations, l'adoption croissante de régimes commerciaux certifiés et la croissance de la demande d'aliments fonctionnels.
Quel est le plus grand marché régional en Thaïlande ?
Le Sud de la Thaïlande est le marché régional d'alimentation aquacole le plus grand et le plus commercialement intensif, porté par l'élevage concentré de crevettes à pattes blanches et de crevettes tigrées noires dans les provinces côtières avec la plus forte utilisation d'aliments par hectare du pays.
Quels sont les principaux défis du marché de l'alimentation aquacole en Thaïlande ?
Les principaux défis comprennent la volatilité persistante des maladies des crevettes (syndrome de la mortalité précoce, Enterocytozoon hepatopenaei et syndrome de la tache blanche), les fluctuations des prix de la farine de poisson et la concurrence à faible coût de l'Équateur, de l'Inde, du Vietnam et de l'Indonésie, qui contraignent la tarification des aliments et la reprise des exportations.