
産業施設向け地上レーザースキャニング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 1.91 十億米ドル |
| 成長率 (2026 - 2031) | 9.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業施設向け地上レーザースキャニング市場分析
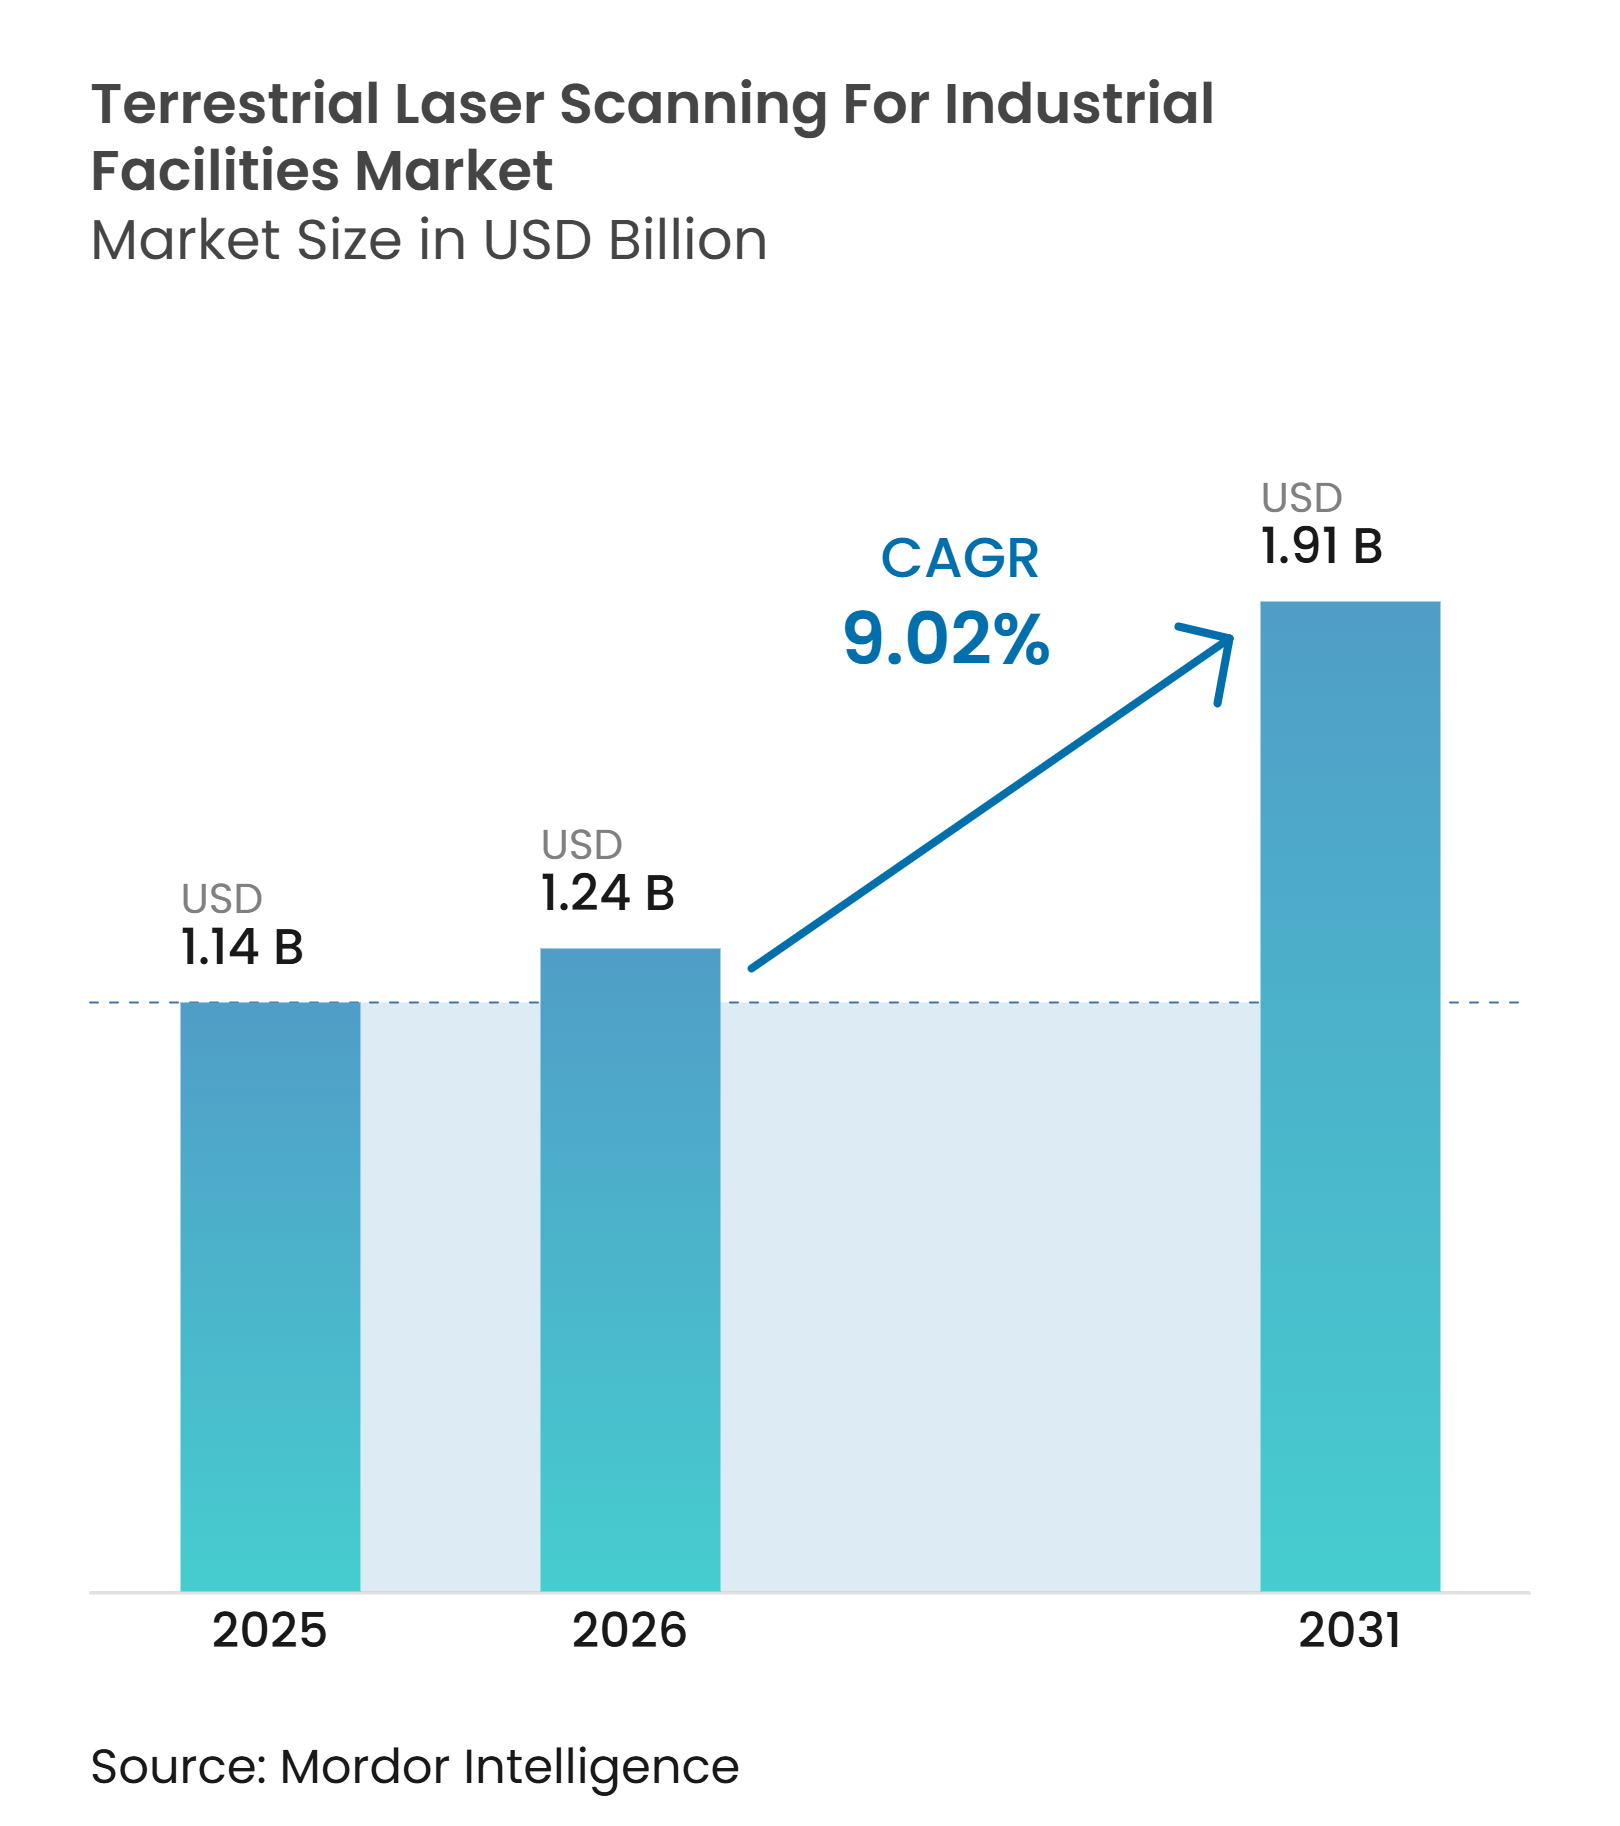
産業施設向け地上レーザースキャニング市場規模は2025年に1.14 ビリオン 米ドルであり、2026年の1.24 ビリオン 米ドルから2031年には1.91 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは9.02%となっています。産業オペレーターは、施設メンテナンス、プラントのアップグレード、および設備投資計画の日常的な一部として空間データを活用しています。デジタルツインプログラムは、設備の変更が既存の施設モデルの価値を迅速に低下させる可能性があるため、正確な現況記録を必要としています。公共の建築情報モデリング(BIM)要件も、複数の国において信頼性の高いポイントクラウド文書化の必要性を拡大しています。ベンダーはスキャナーをクラウドプラットフォームおよびサブスクリプションソフトウェアと連携させることで対応しており、これにより機器販売を超えた継続的な収益が支えられています。輸出規制、データガバナンス要件、および資格を持つスキャニングスタッフの不足が、特に高精度機器や認定ワークフローを必要とする施設においてプロジェクトを遅延させる可能性があります。
レポートの主要ポイント
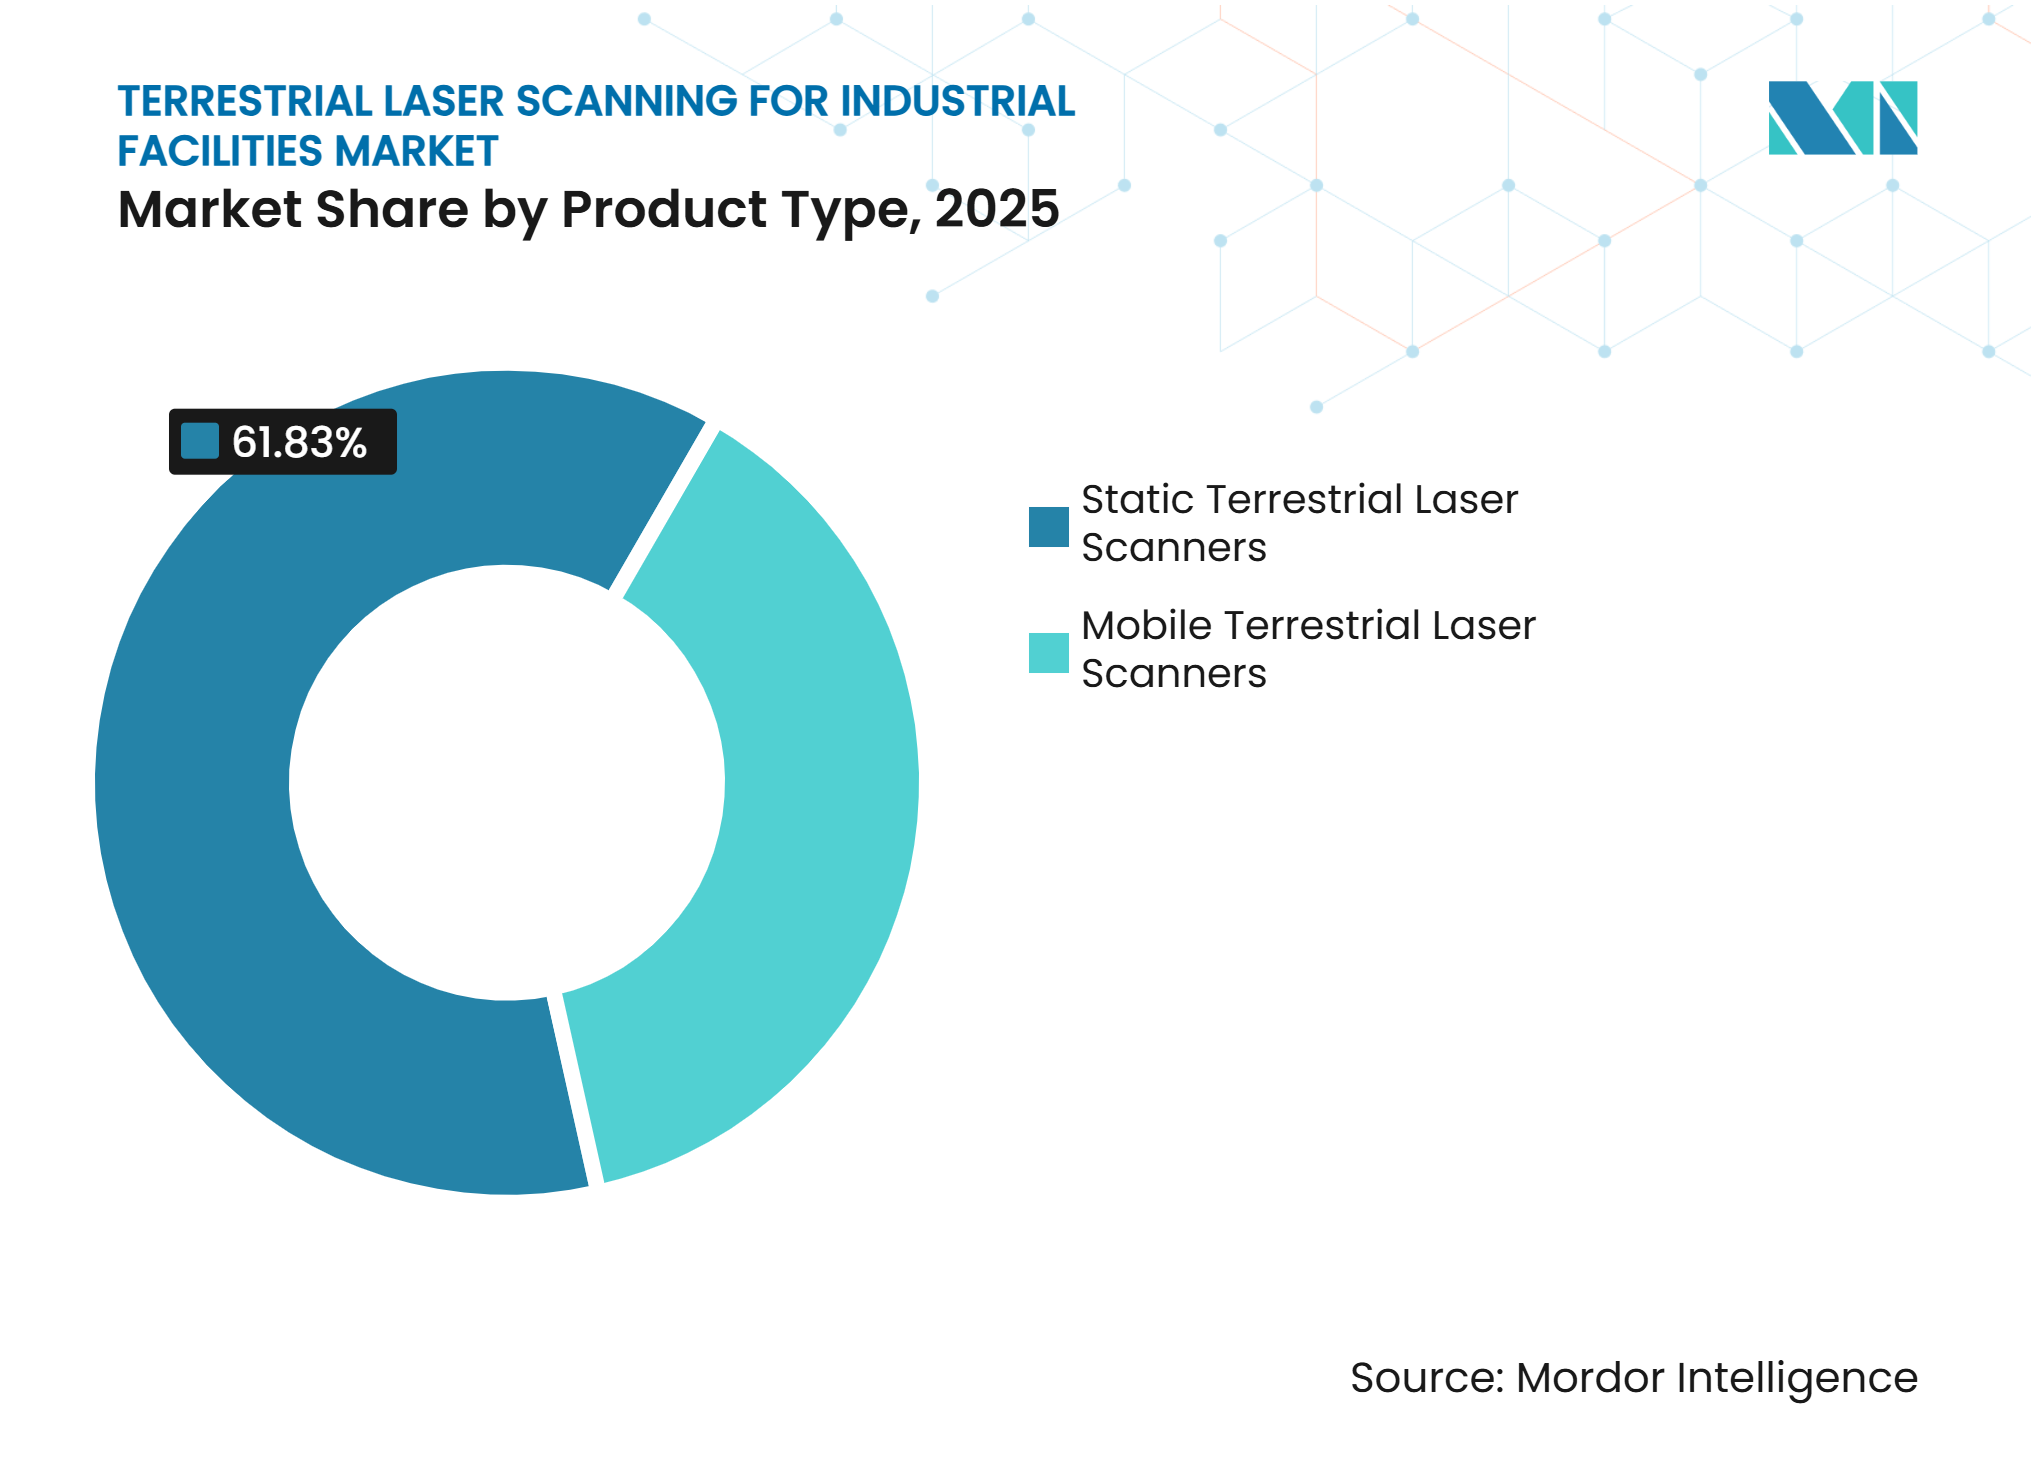
- 製品タイプ別では、静的地上レーザースキャナーが2025年の産業施設向け地上レーザースキャニング市場シェアの61.83%を占め、モバイル地上レーザースキャナーは2031年までに10.27%のCAGRで拡大する見込みです。
- レンジ別では、50~200メートルをカバーする中距離スキャナーが2025年の収益の44.76%を占め、200メートル超のスキャナーは2031年までに11.84%のCAGRで成長する見込みです。
- コンポーネント別では、ハードウェアが2025年の収益の63.57%を占め、ソフトウェアは2031年までに11.43%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車・産業製造が2025年の収益の21.64%を占め、倉庫・物流は2031年までに11.86%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の34.87%を占め、2031年までに10.47%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業デジタルツイン改修プログラム | +3.2% | グローバル、北米・欧州・北アジアに集中 | 長期(4年以上) |
| BIMおよび現況文書化の義務化 | +2.0% | アジア太平洋、欧州、イタリア、英国、ハンガリー、南米 | 中期(2~4年) |
| 老朽化プロセス資産の検査自動化 | +1.8% | 北米、中東、欧州 | 中期(2~4年) |
| 危険施設における安全なリモートキャプチャ | +1.0% | 中東、南米、およびグローバルのATEX規制サイト | 長期(4年以上) |
| AIを活用したポイントクラウド分類と変化検出 | +0.9% | グローバル、中国・日本・ドイツでの早期採用 | 中期(2~4年) |
| ブラウンフィールドアップグレードのシャットダウン期間短縮 | +0.7% | グローバル、石油・ガスおよび化学施設で高い価値 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
産業デジタルツイン改修プログラム
産業デジタルツインプログラムは、プラントの改造が既存モデルの精度を低下させる可能性があるため、繰り返しのスキャニングニーズを生み出しています。大規模施設では、設備レイアウ、配管、および生産エリアの変化に伴い、18~36ヶ月ごとに新たなスキャンキャンペーンが必要になる場合があります。この繰り返しは、機器需要とともに産業施設向け地上レーザースキャニング市場にサービス機会をもたらしています。NECは2025年3月、工場および物流倉庫向けのデジタルツインプラットフォームを発表し、手動ウォークダウンなしに稼働状況をマッピングするビジュアルAIを活用しています。長春のAudi FAW新エネルギー車工場では、自動化されたボディショップにおいて0.2ミリメートルの組立品質を検出するために、2Dスペクトル分析と組み合わせた3Dレーザークロススキャニングを使用しました。2026年に発表された研究では、ACD-IAフレームワークが古典的な幾何学的手法と比較して、多時期地上LiDAR変化検出を改善したことが示されました。
BIMおよび現況文書化の義務化
政府のBIM要件により、多くの公共建設・施設プロジェクトにおいて現況文書化がコンプライアンス上の義務となっています。地上レーザースキャニングは、BIM成果物および一貫性の高い施設記録を支援するポイントクラウドを提供します。マレーシアは2025年7月1日から、1,000万マレーシアリンギット(210万米ドル)以上の建設・インフラプロジェクトにBIMを義務化しました。シンガポールは2025年10月1日から30,000平方メートル超のプロジェクトにCORENET X要件を適用し、2026年10月1日からはすべての新規プロジェクトにプラットフォームを適用します。これらの要件は、民間設備投資が不確実になった場合でも、産業施設向け地上レーザースキャニング市場の需要を維持することができます。
老朽化プロセス資産の検査自動化
老朽化したプロセス資産は、特に設備の変更、腐食リスク、または安全上の懸念が運用上の問題を生じさせる場合、繰り返しの検査を必要とします。地上レーザースキャニングは、稼働中の設備の近くに長時間人員を配置することなく、複雑なサイトの形状を記録することができます。このニーズは、検査・メンテナンス契約全体にわたって産業施設向け地上レーザースキャニング市場を拡大させています。2025年の研究では、検査作業中に3Dパス計画を使用した超高圧変電所向けの自律型LiDARマッピングロボットが実証されました。爆発性雰囲気向けに設計された機器も、石油化学プラントおよびオフショア施設でのスキャン作業を支援します。ATEX指令は、潜在的に爆発性のある雰囲気で使用される機器に関する欧州連合のフレームワークを定めています。
AIを活用したポイントクラウド分類と変化検出
ポイントクラウドの分類は、複雑な産業サイトではフィールドキャプチャよりも時間がかかることが多く、オフィスでの処理が重要なワークフロー上の制約となっています。AIツールは、オブジェクトの識別、特徴の分類、および繰り返しスキャンにおける変化の検出に活用されています。2026年のScientific Reports誌の研究では、毎秒最大13.5フレームでポイントごとの高密度な異常スコアを生成する産業異常検出パイプラインが説明されました。Industrial3Dデータセットには、13の水処理施設から6ミリメートル解像度で6億1,200万のラベル付きポイントが含まれていました。そのベンチマークでは、最良の教師あり手法とゼロショット基盤モデルの間に39.95パーセントポイントの差が示されました。この結果は、独自の産業訓練データが産業施設向け地上レーザースキャニング市場において重要な争資源となり得る理由を示しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| センサー・ソフトウェア・熟練した統合の高コスト | -2.5% | グローバル、南米・アフリカ・東南アジアで最も深刻 | 長期(4年以上) |
| ポイントクラウドの相互運用性とデータガバナンスの摩擦 | -1.5% | グローバル | 中期(2~4年) |
| 密集したプラント環境における見通し線の遮蔽 | -0.9% | グローバル、特に化学・石油化学の密集プラントレイアウト | 中期(2~4年) |
| 施設データに関するサイバーセキュリティと輸出規制の制約 | -0.6% | 北米、欧州連合、アジア太平洋のサプライチェーン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
センサー・ソフトウェア・熟練した統合の高コスト
中距離地上レーザースキャナーの価格は40,000~70,000米ドルであり、ソフトウェア、登録ツール、およびオペレーター人件費を含めると初年度の所有コストは120,000米ドルを超える場合があります。この支出は、スキャニングニーズが頻繁でない中小規模の産業企業にとって負担となります。産業施設向け地上レーザースキャニング市場は、そのため初期投資を軽減するサービスモデルに部分的に依存しています。2026年の研究では、中小企業における3Dスキャニング採用の主要な障壁として、財務上の制約と技術的専門知識のギャップが特定されました。CEマーキングおよびISO/IEC 17025校正トレーサビリティに関する欧州の調達要件は、コストと納期をさらに増加させる可能性があります。スキャニング・アズ・ア・サービスは、ベンダーまたはインテグレーターが運用費用モデルを通じて認定データを提供することを可能にする代替手段を提供します。
ポイントクラウドの相互運用性とデータガバナンスの摩擦
産業スキャンデータは、E57、RCP、PTX、LASなど、独自形式とオープン形式の両方を経由することが多くあります。スキャナーソフトウェアと設計プラットフォーム間の転送には、ミドルウェアライセンスや手動変換が必要な場合があり、時間が追加されるとともに幾何学的エラーが生じる可能性があります。相互運用性は、産業施設向け地上レーザースキャニング市場においてどのプラットフォームが持続的な地位を獲得するかに影響を与えます。ISO 19650は、資産ライフサイクル全体にわたるBIMの情報管理フレームワークを提供しています。[1] IFCフレームワークもオープンデータ交換を支援していますが、産業機器および配管形状への採用は一貫していません。データ管理要件は、より迅速なデジタルワークフローとして位置付けられているプロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
静的スキャナーが収益リーダーシップを維持しながらモバイルプラットフォームがカバレッジ速度を向上静的地上レーザースキャナーは2025年の収益の61.83%を占め、製品タイプ別で最大のシェアを持ちます。施設エンジニアは、詳細なブラウンフィールド記録および高重要度の文書化に静的システを活用しています。静的システムは、それらの記録が一貫した幾何学的忠実度を必要とするため、産業施設向け地上レーザースキャニング市場の中心であり続けています。モバイル地上レーザースキャナーは2031年までに10.27%のCAGRで成長する見込みです。その魅力は、短いキャプチャキャンペーンが生産中断を軽減する場合に最も強くなります。
ハイブリッドワークフローは、カバレッジチェックのための迅速なSLAMベースのウォークと、幾何学的忠実度のための標的を絞った静的スキャンを組み合わせます。このバランスは、産業施設向け地上レーザースキャニング市場の対応可能な作業を拡大します。Leica Geosystemsは2026年6月にRTC300、RTC500、RTC700シリーズを発表し、ScanStation Pシリーズの精度とRTC360の測量速度、およびHexagon GeoCloudへのLivelinkストリーミングを組み合わせました。RIEGLは2025年10月にVZ-1200iを発表し、タンクファームおよびLNG端末向けに高速モードで最大450メートルのレンジを実現しました。[2] FARO INSIGHTは2026年1月に寸法計測活動から分離され、リアリティキャプチャワークフローとクラウド接続に特化しました。


レンジ別:
中距離システムが一般的な施設レイアウトに対応しながら長距離需要が増加50~200メートルのレンジを持つ中距離スキャナーは2025年の収益の44.76%を占めました。このレンジは、化学ユニット、自動車ボディショップ、およびタービンホールの通常の要件を満たしています。これらの一般的なレイアウトは、産業施設向け地上レーザースキャニング市場においてユニット需要を引き続き支えています。200メートル超のスキャナーは2031年までに11.84%のCAGRで拡大する見込みです。鉱業、LNG、およびオープンプロセス施設では、大型設備および危険エリア周辺でより長いスタンドオフ距離が必要です。
短距離スキャナーは半導体ファブおよび製薬クリーンルームで引き続き重要です。その限られたユースケースは、産業施設向け地上レーザースキャニング産業全体での広範な普及を制限しています。長距離要件は、産業施設向け地上レーザースキャニング市場において特化した需要を生み出しています。TopconはINTERGEO 2025でCR-P1スキャナーを発表し、Collage Siteワークフローを通じてリアルタイムの地理参照ポイントクラウド生成を可能にしました。鉱業および石油化学オペレーターは、個別のプロジェクト購入の代わりにフリートサブスクリプションをますます検討しています。
コンポーネント別:
ハードウェアが現在の収益を支配しながらソフトウェアがサブスクリプションを通じて拡大ハードウェアは2025年の収益の63.57%を占め、産業施設向け地上レーザースキャニング市場規模の最大コンポーネントを占めました。第一世代のフリート展開と交換需要がこの地位を支えました。これらのサイクルは、産業施設向け地上レーザースキャニング市場に確立された収益基盤を提供しています。サービスは第2位のコンポーネントを形成しており、スキャニング、登録、BIM変換、メンテナンス、およびその他の専門作業が含まれます。アウトソーシングは、内部スキャニングチームを持たない組織にとって引き続き関連性があります。
ソフトウェアは2031年までに11.43%のCAGRで成長すると予測されています。ベンダーは、接続されたシステムの年間契約価値を生み出すクラウドサブスクリプションへと永続ライセンスからシフトしています。このモデルは、産業施設向け地上レーザースキャニング市場における継続的な収益を増加させることができます。FARO INSIGHTのSphere XGプラットフォームとHexagon GeoCloud統合は、接続されたハードウェアとソフトウェアエコシステムへのこの推進を反映しています。2026年の研究では、AIの統合とクラウドワークフロープラットフォームが、中小規模の製造業者が3Dスキャニングソフトウェアを評価する際に使用する上位2つの基準であることが判明しました。

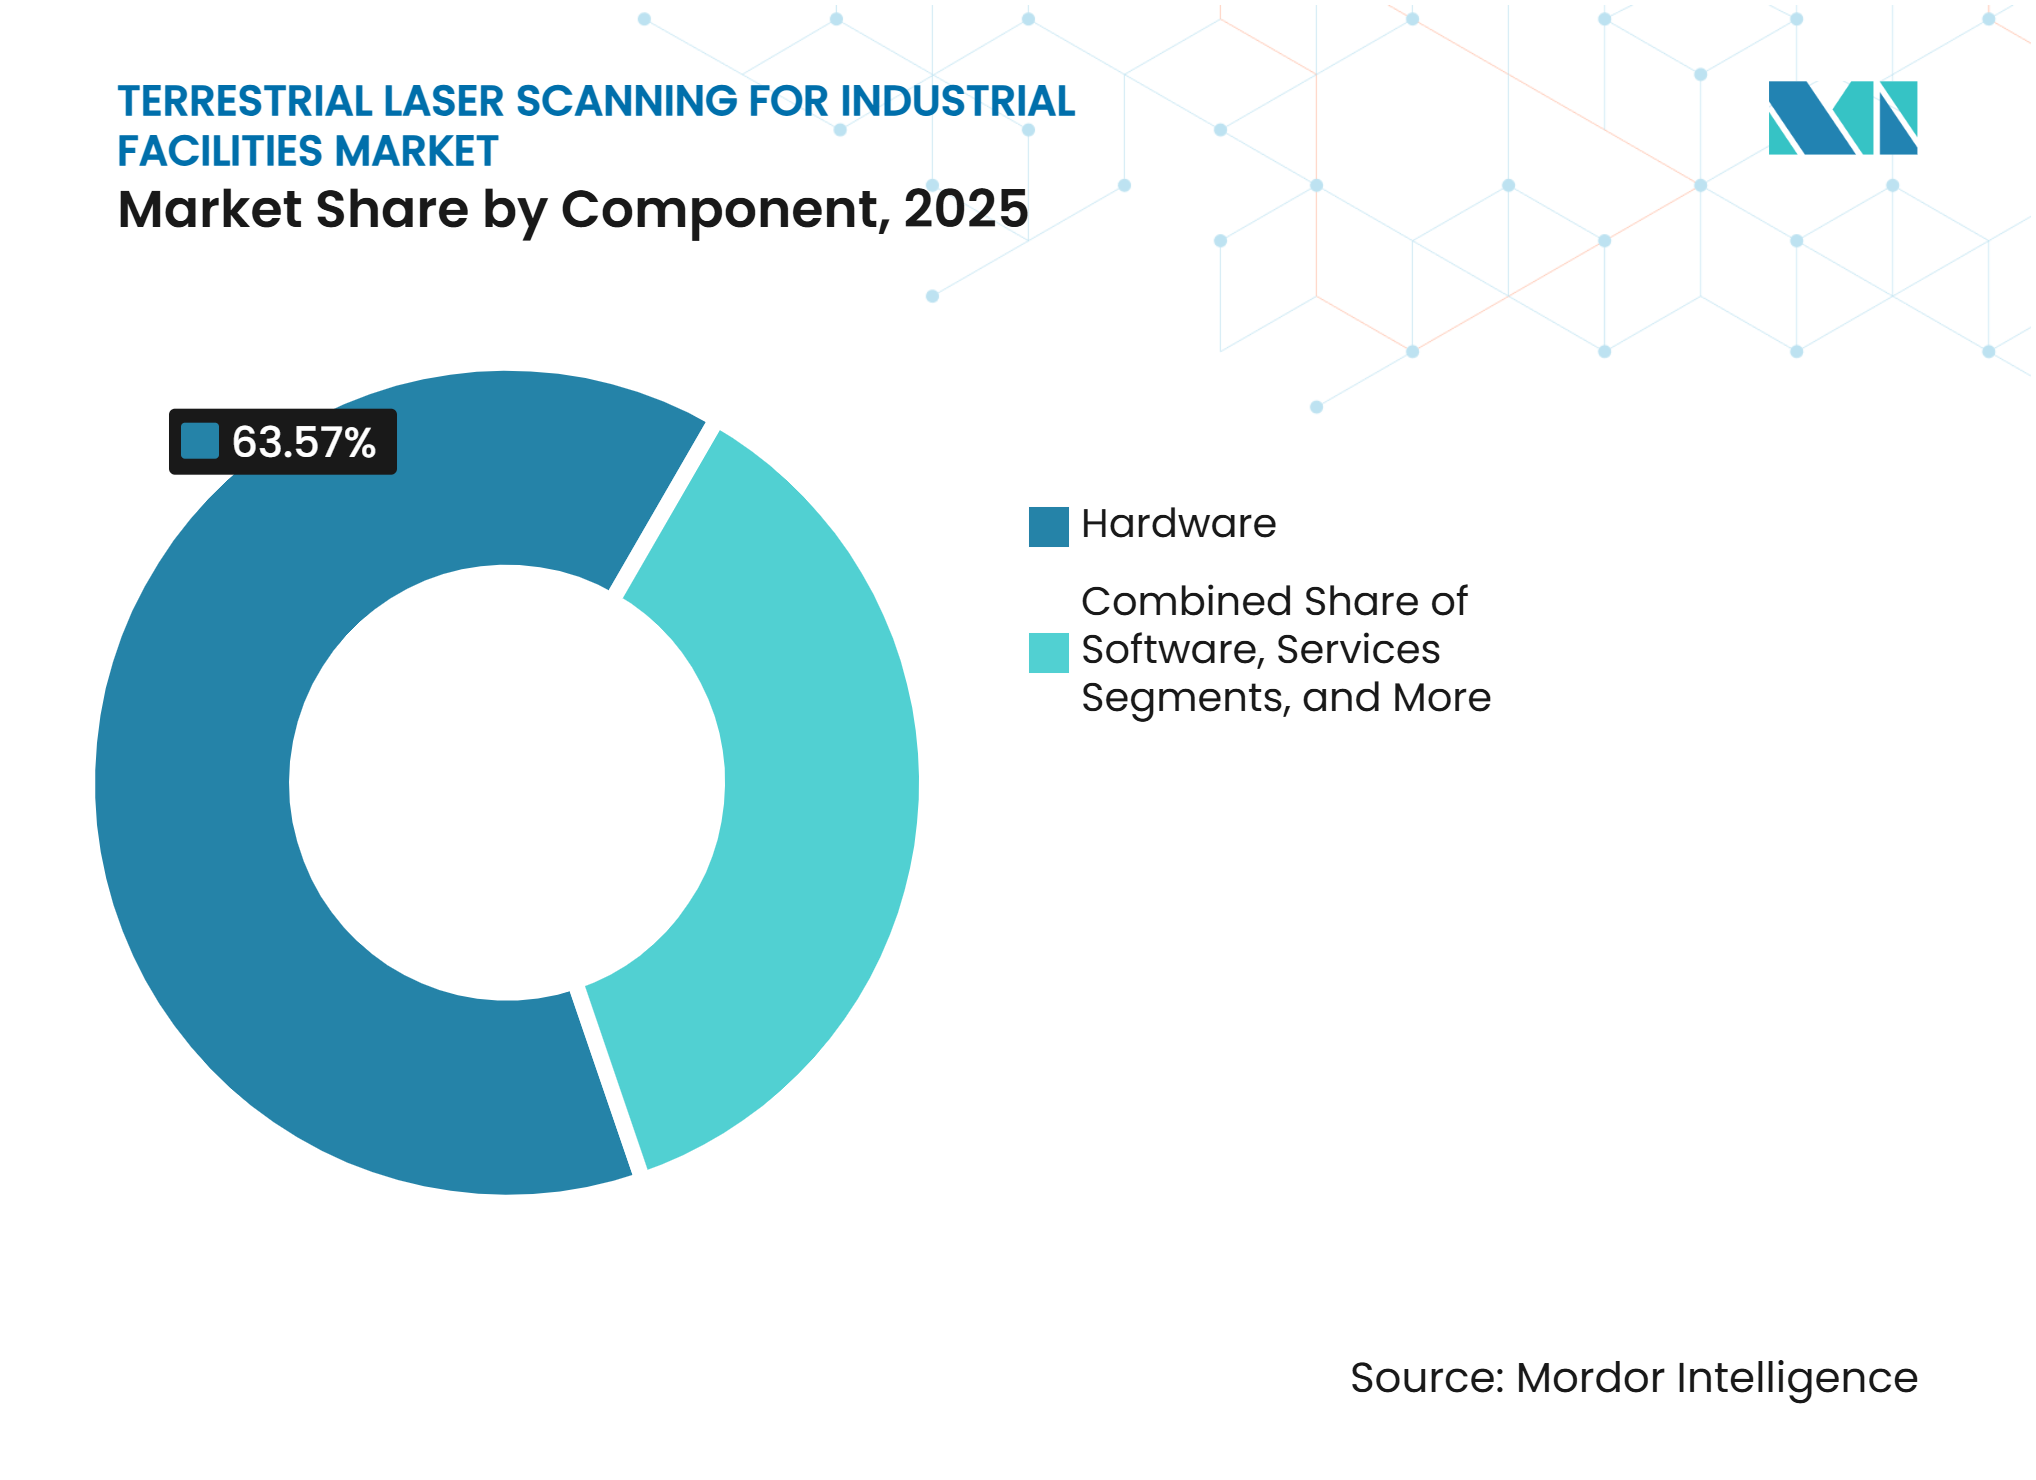
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
自動車製造が収益をリードしながら物流が最速で拡大自動車・産業製造は2025年の収益の21.64%を占め、最大のエンドユーザー収益シェアを持ちます。組立プラントは、工具の資格認定、ライン変更、およびデジタルツインのメンテナンスのために正確な現況データを必要としています。このセグメントは、産業施設向け地上レーザースキャニング市場の重要な需要源であり続けています。電気自動車への転換は、改修前にレガシーパワートレインスペースを文書化する必要があるため、需要を追加しています。石油・ガス、発電・公益事業、および化学・石油化学事業が第2の主要収益ブロックを形成しました。
倉庫・物流は2031年までに11.86%のCAGRを記録すると予測されています。自律型モバイルロボットの試運転には正確な施設マップが必要であり、モバイル地上スキャニングは空間データの主要なソースを提供します。このユースケースは、産業施設向け地上レーザースキャニング市場を従来のプロセス施設を超えて拡大させています。オペレーターは繰り返しスキャンを使用してラックの変位と通路の変化を監視しています。航空宇宙・防衛、製薬・食品加工、および電子・半導体施設は、コンプライアンス指向のスキャンサイクルを通じて継続的な需要を支えています。
地域分析
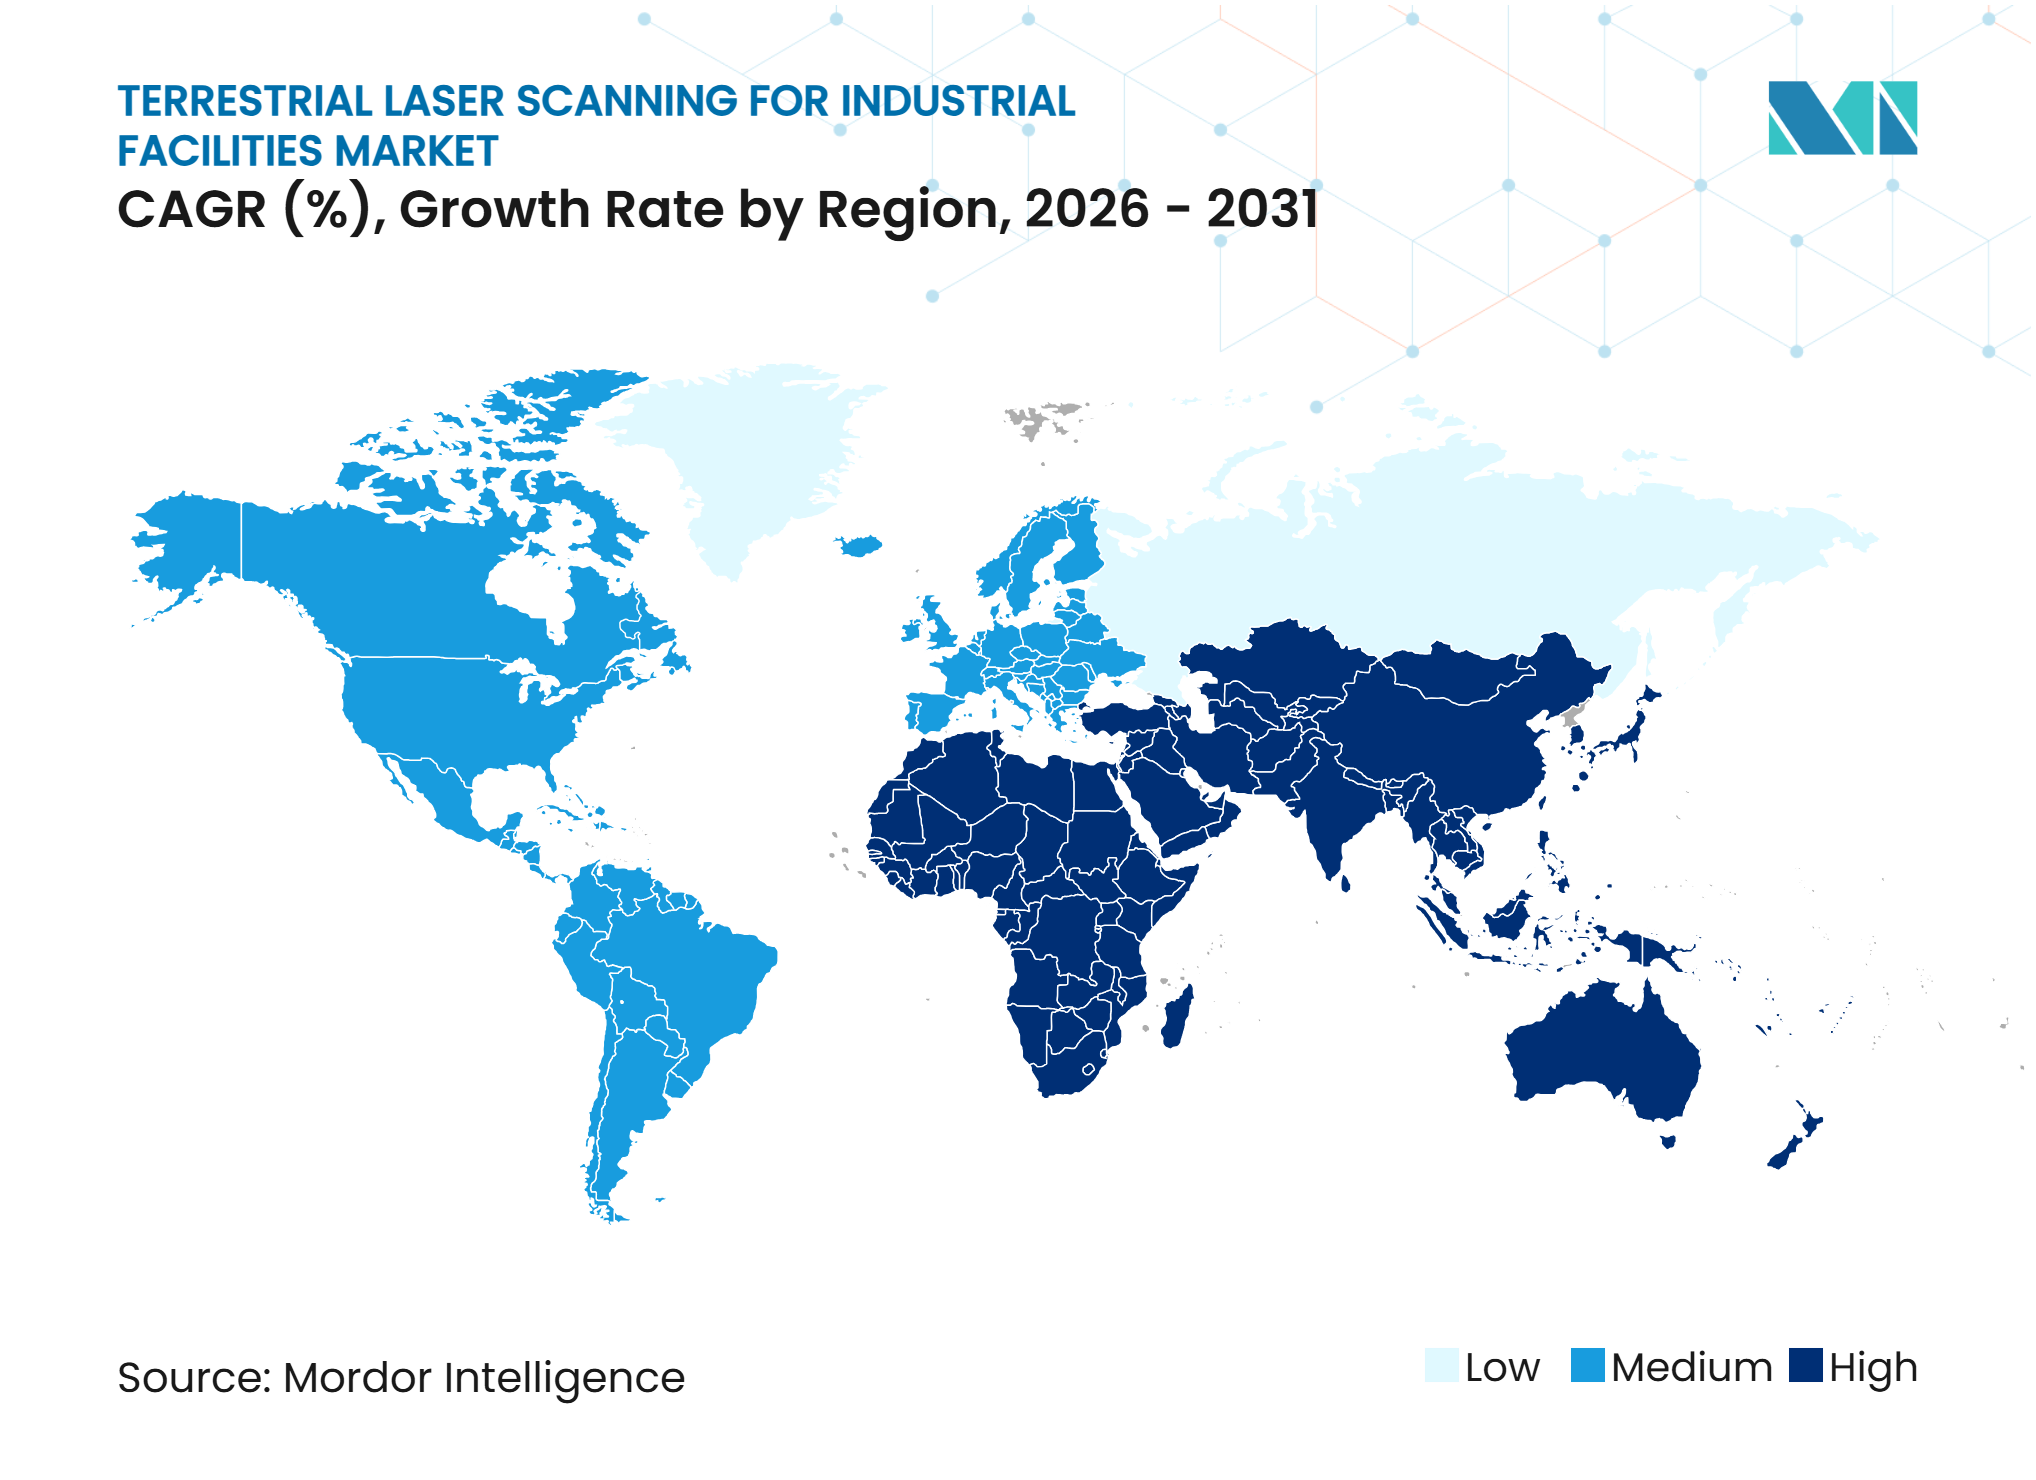
アジア太平洋は2025年の収益の34.87%を占め、2031年までに10.47%のCAGRで成長する見込みです。これにより、同地域は最大の地域収益シェアと最速の地域成長率を持つことになりました。その規模は、アジア太平洋を産業施設向け地上レーザースキャニング市場の中心に位置付けています。中国の産業デジタル変革プログラムは、ポイントクラウドデータへの構造的な需要を支えています。[3] Audi FAW施設は、自動化された組立品質作業のための3Dレーザークロススキャニングの使用を実証しています。日本は、労働力不足の中で手動工場ウォークダウンを削減するためにデジタルツインツールを活用しています。シンガポールのCORENET Xとマレーシアのビーアイエム要件は、地域全体でコンプライアンス主導のスキャニングニーズを追加しています。
北米は、米国メキシコ湾岸沿いのものを含む老朽化した製油所および化学施設から恩恵を受けています。これらの資産は、時間の経過とともに改造が蓄積されるにつれて繰り返しのスキャンを必要とします。一般調達局および陸軍工兵隊に関連する連邦BIM要件は、公共部門の需要を支えています。同地域は、産業施設向け地上レーザースキャニング市場の成熟しているが重要な部分であり続けています。欧州は、ドイツの製造業基盤、英国のインフラ更新、および公共プロジェクトに関するイタリアのBIM規則から需要を引き出しています。ハンガリーのÉKM令27/2025は、2025年9月から施設管理フェーズへのデジタル要件を拡大しました。欧州の産業企業の30%が報告する技術者不足は、スキャニング・アズ・ア・サービスの利用拡大を促しています。
中東は、サウジアラビアの産業多様化と、アラブ首長国連邦およびカタールの大規模な石油化学・LNGプロジェクトによって支えられています。稼働中のLNGおよび精製サイトでは、ATEXゾーンのスキャニングと専門的な文書化が必要な場合があります。ブラジルとチリは、オフショア石油・ガスおよびアンデス鉱業事業を通じて南米の需要をリードしています。基盤となる資産ベースにもかかわらず、地域の技術的能力の限界が成長を制約する可能性があります。南アフリカとエジプトは、特に地下形状が明確な運用上のケースを生み出す鉱業用途において、アフリカでの早期採用をリードしています。
競合環境
市場集中度
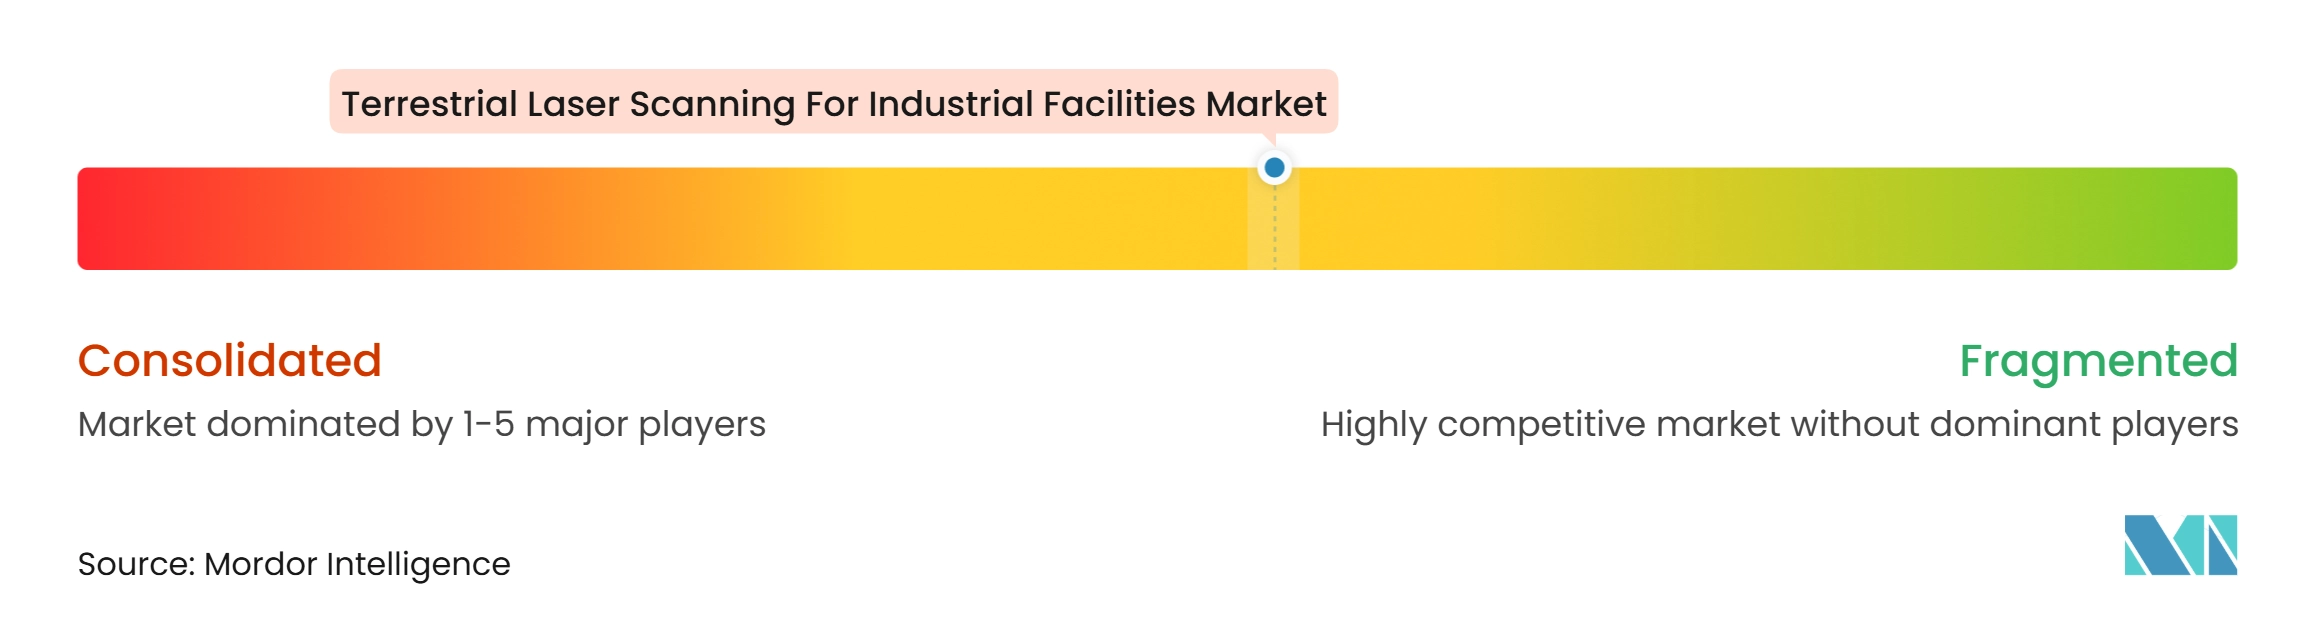
AMETEKの事業部門であるFARO INSIGHT、Hexagon AB傘下のLeica Geosystems、およびTrimbleがグローバルのハードウェアおよびソフトウェア収益をリードしています。産業施設向け地上レーザースキャニング市場は、これらの確立されたサプライヤーの間で適度に集中しています。AMETEKは2025年7月に9億2,000万米ドルのエンタープライズバリューでFARO Technologiesの買収を完了しました。[4] LeicaによるRTCシリーズの2026年6月の発表では、Hexagon GeoCloudへのLivelinkストリーミングが追加され、最も近い競合製品と比較して35%高いデータ精度を提供すると主張しています。Topconの2025年2月のFAROとの合意および2026年2月のCR-S1の発表は、モバイルキャプチャで競争するためにアライアンスと製品戦略がどのように活用されているかを示しています。
スキャニング・アズ・ア・サービスは、スキャナーの所有を正当化できない中小規模の産業顧客にとって引き続き機会となっています。多くの大手サプライヤーは、依然として機器、ソフトウェア、および主要アカウントのワークフローを中心に販売を組織しています。ATEX認定のモバイルスキャニングは、石油化学および鉱業の作業においてより高いプロジェクト料金を提供できます。必要なハードウェアおよび運用要件を満たすことができるサプライヤーは限られています。AIネイティブの処理プラットフォームも競争の別の領域です。これらのプラットフォームは、手動の後処理方法に依存することなく施設データを分類・構造化することを目指しています。
データの出所も、防衛および重要インフラアプリケーションにとってますます重要になっています。FAROは2025年に、レーザースキャナー統合デジタルチェーン・オブ・カストディシステムに関する米国特許第12278908号を取得しました。この特許は、追跡可能な施設データ処理への需要の高まりを示しています。競争戦略は、そのため機器性能、クラウド接続、ワークフローソフトウェア、およびガバナンスされたデータ交換を組み合わせています。この方向性は、より長い顧客関係を支えますが、相互運用性とサイバーセキュリティへの期待を高めます。
産業施設向け地上レーザースキャニング産業のリーダー企業
-
FARO Technologies, Inc.
-
Hexagon AB
-
Trimble Inc.
-
Topcon Corporation
-
RIEGL Laser Measurement Systems GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
産業施設向け地上レーザースキャニング市場 このレポートでカバーされる企業
- FARO Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Topcon Corporation
- RIEGL Laser Measurement Systems GmbH
- Zoller + Fröhlich GmbH
- Surphaser, Inc.
- Teledyne Technologies Incorporated
- Leica Geosystems AG
- Maptek Pty Ltd
- GeoSLAM Ltd
- Nikon Metrology NV
- Carl Zeiss AG
- Creaform Inc.
- Renishaw plc
- Carlson Software Inc.
- 3D Laser Mapping Ltd
最近の産業開発事情 産業施設向け地上レーザースキャニング市場
- 2026年6月:Hexagon AB傘下のLeica Geosystemsは、2026年6月9日にLeica RTC300、RTC500、RTC700地上レーザースキャナーシリーズを発表しました。このシリーズはLeica RTC360/LTおよびScanStation Pシリーズの両ラインを置き換え、Hexagon GeoCloudへのLivelinkリアルタイムストリーミングを導入し、最も近い競合製品と比較して35%高いデータ精度を提供すると述べられています。
- 2026年2月:Topcon Positioning Systemsは2026年2月17日にCR-S1ハンドヘルドスキャニングシステムを発表し、LiDAR、パノラマカメラ、ビジュアルSLAMカメラ、およびGNSSアンテナを単一デバイスに統合しました。CR-S1は、ポイントクラウド密度の向上と拡張されたスキャニングレンジにより、測量、トンネルモデリング、鉱業、および産業プラントアプリケーションを対象としています。
- 2025年10月:RIEGL Laser Measurement Systems GmbHはINTERGEO 2025でVZ-1200i地上レーザースキャナーを発表しました。クラス1のアイセーフ機器は、高速測定プログラムで最大450メートルのレンジで25秒以内にフルパノラマスキャンを実行し、大型石油化学ユニット、港湾ターミナル、およびオープンプロセスプラントを対象としています。
- 2025年10月:Topcon Positioning SystemsはINTERGEO 2025でCR-P1多機能3D地上レーザースキャナーを発表し、時間的制約のある産業・建設プロジェクト向けにTopcon Collage Siteマスデータワークフローソフトウェアと統合されたリアルタイムの地理参照ポイントクラウド生成を可能にしました。
産業施設向け地上レーザースキャニング市場のグローバルレポートスコープ
産業施設向け地上レーザースキャニング市場とは、製造プラント、製油所、発電所、建設現場などの産業施設の高精度な三次元データを取得するために地上ベースのレーザースキャニング技術を使用することを指します。これらのソリューションは、物理的環境の詳細なデジタル表現を生成することにより、現況文書化、施設検査、資産管理、エンジニアリング設計、およびメンテナンス計画などのアプリケーションを支援します。
産業施設向け地上レーザースキャニング市場レポートは、製品タイプ(静的地上レーザースキャナー、モバイル地上レーザースキャナー)、レンジ(50メートル以下、50~200メートル、200メートル超)、コンポーネント(ハードウェア、ソフトウェア、サービス)、エンドユーザー産業(石油・ガス、発電・公益事業、化学・石油化学、鉱業・鉱物処理、自動車・産業製造、航空宇宙・防衛、製薬・食品加工、倉庫・物流、研究・機関施設、電子・半導体製造、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 静的地上レーザースキャナー |
| モバイル地上レーザースキャナー |
| 50メートル以下 |
| 50~200メートル |
| 200メートル超 |
| ハードウェア |
| ソフトウェア |
| サービス |
| 石油・ガス |
| 発電・公益事業 |
| 化学・石油化学 |
| 鉱業・鉱物処理 |
| 自動車・産業製造 |
| 航空宇宙・防衛 |
| 製薬・食品加工 |
| 倉庫・物流 |
| 研究・機関施設 |
| 電子・半導体製造 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 製品タイプ別 | 静的地上レーザースキャナー | |
| モバイル地上レーザースキャナー | ||
| レンジ別 | 50メートル以下 | |
| 50~200メートル | ||
| 200メートル超 | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| エンドユーザー産業別 | 石油・ガス | |
| 発電・公益事業 | ||
| 化学・石油化学 | ||
| 鉱業・鉱物処理 | ||
| 自動車・産業製造 | ||
| 航空宇宙・防衛 | ||
| 製薬・食品加工 | ||
| 倉庫・物流 | ||
| 研究・機関施設 | ||
| 電子・半導体製造 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
産業施設向け地上レーザースキャニング市場の規模はどのくらいですか?
市場規模は2025年に1.14 ビリオン 米ドルであり、2026年には1.24 ビリオン 米ドルと推定され、9.02%のCAGRで2031年までに1.91 ビリオン 米ドルに達すると予測されています。
産業施設における地上レーザースキャニングの採用を促進しているものは何ですか?
デジタルツインのメンテナンス、BIM文書要件、老朽化資産の検査、および危険サイトでの安全なデータキャプチャが採用を支えています。
産業施設のレーザースキャニング収益をリードしている製品タイプはどれですか?
静的地上レーザースキャナーが2025年の収益の61.83%でリードし、モバイルスキャナーは10.27%のCAGRでより速く成長すると予測されています。
2031年まで最も速く成長しているエンドユーザーアプリケーションはどれですか?
倉庫・物流は、オペレーターが自律型モバイルロボットフリート向けの正確なマップを作成するにつれて、11.86%のCAGRで成長すると予測されています。
産業施設のレーザースキャニングの需要をリードしている地域はどこですか?
アジア太平洋は2025年の収益の34.87%を占め、2031年までに10.47%のCAGRで成長する見込みです。