
Marktgröße und Marktanteil für terrestrisches Laserscanning für Industrieanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 1.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für terrestrisches Laserscanning für Industrieanlagen von Mordor Intelligence
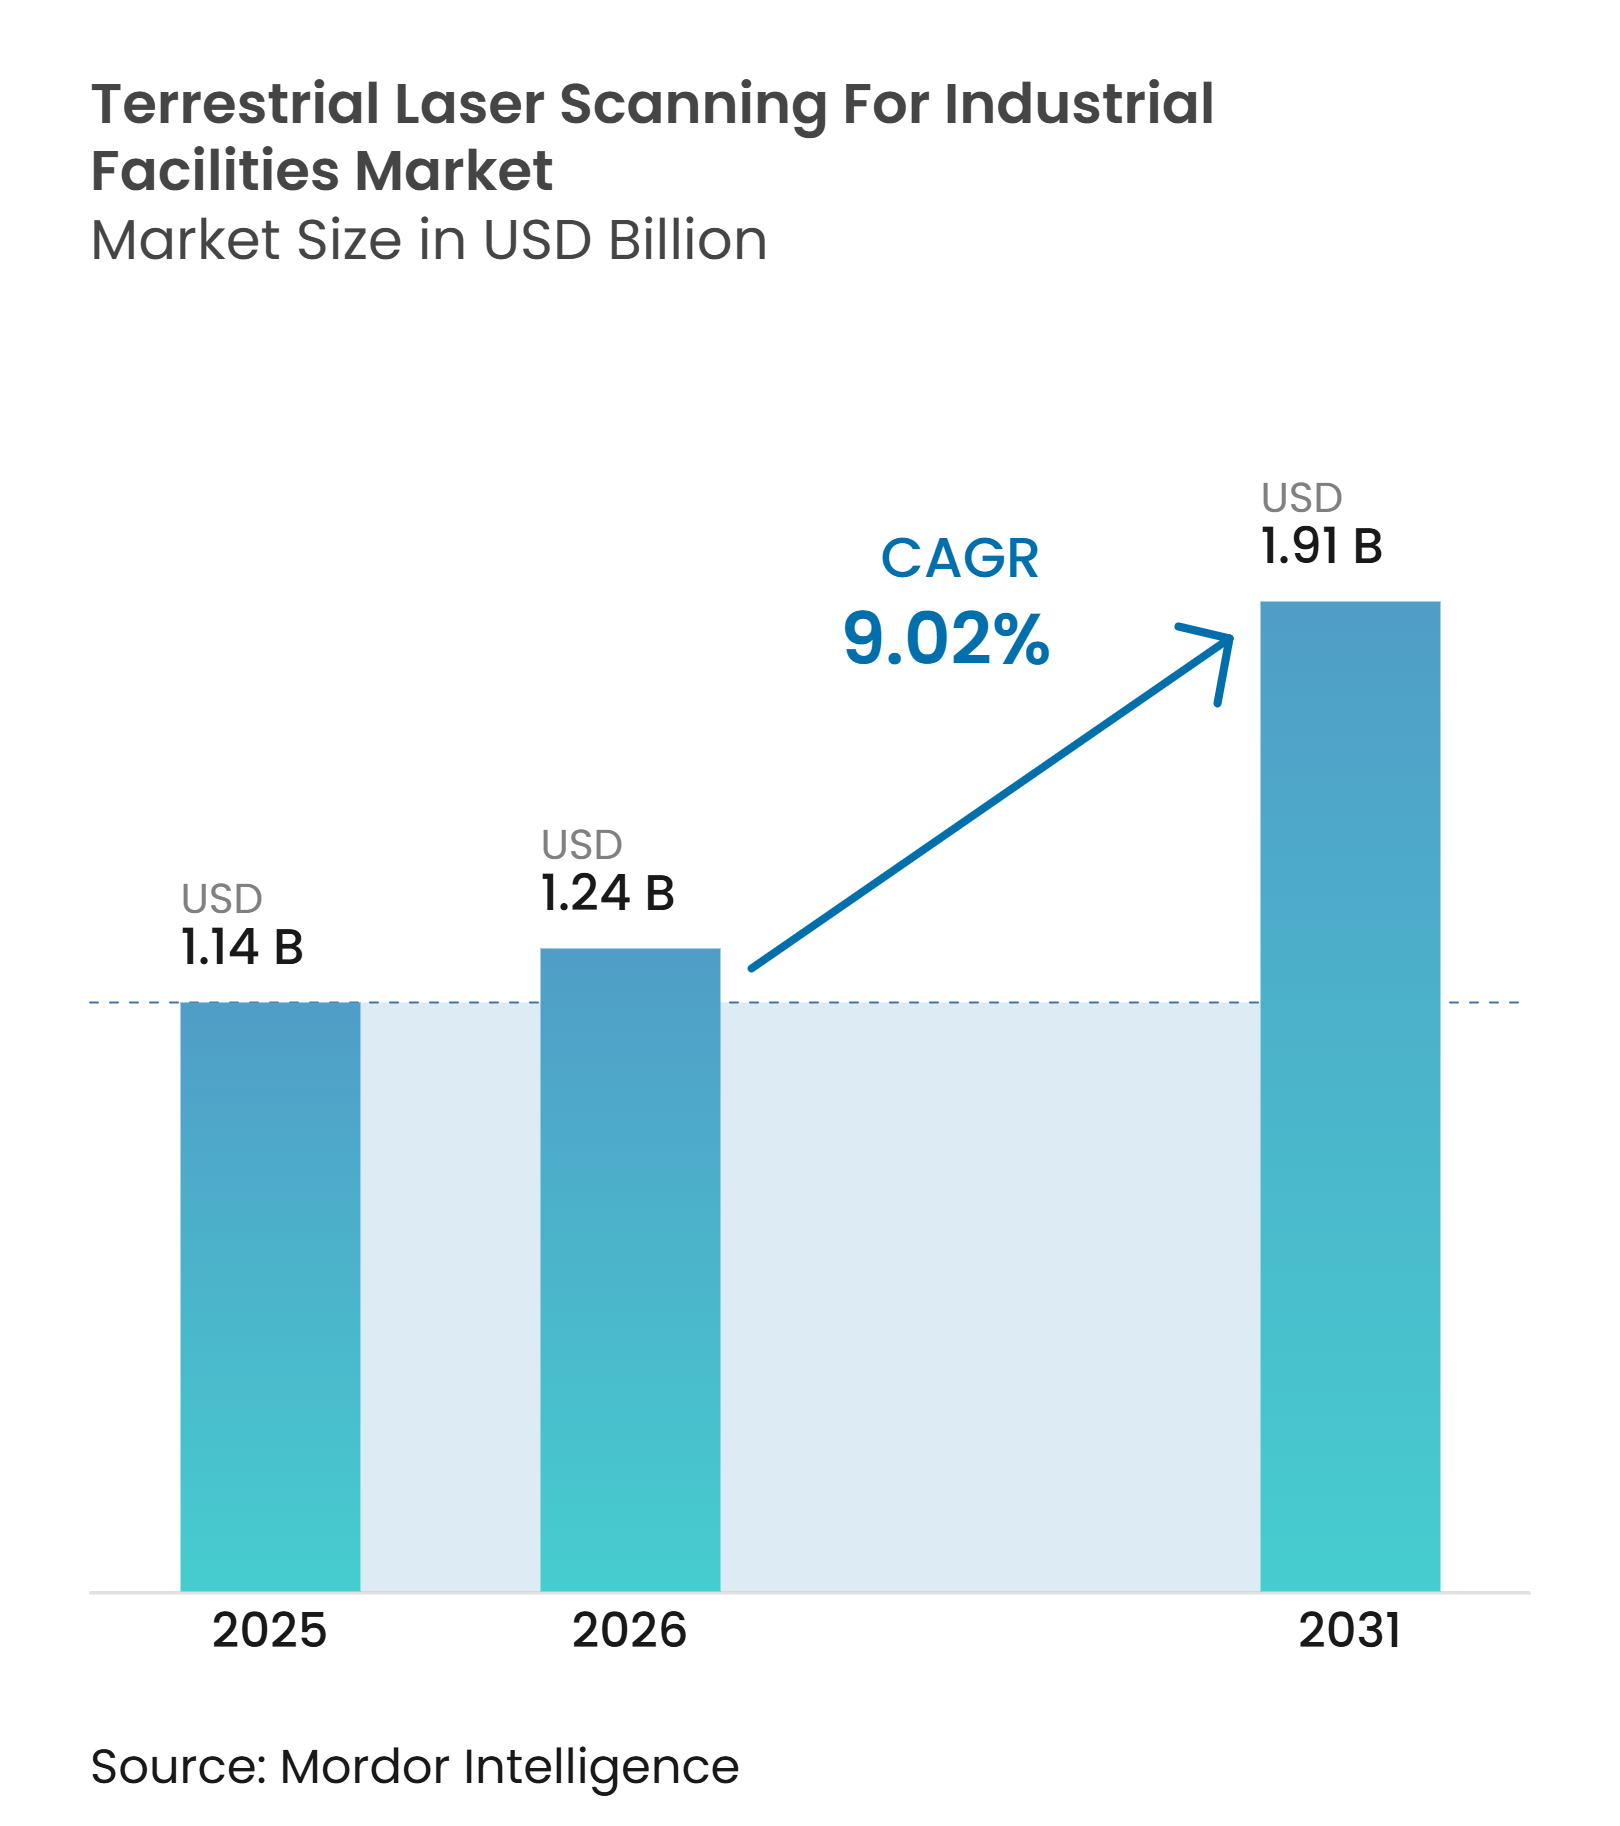
Die Marktgröße für terrestrisches Laserscanning für Industrieanlagen betrug 2025 1,14 Milliarden USD und wird voraussichtlich von 1,24 Milliarden USD im Jahr 2026 auf 1,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,02 % während des Prognosezeitraums (2026–2031). Industriebetreiber machen räumliche Daten zu einem festen Bestandteil der Anlagenwartung, Werksmodernisierungen und Kapitalplanung. Digitale-Zwilling-Programme erfordern genaue Bestandsaufnahmen, da Geräteänderungen den Wert älterer Anlagenmodelle schnell mindern können. Öffentliche Anforderungen an das Building Information Modeling weiten den Bedarf an zuverlässiger Punktwolkendokumentation in mehreren Ländern aus. Anbieter reagieren darauf, indem sie Scanner mit Cloud-Plattformen und Abonnement-Software verknüpfen, was wiederkehrende Einnahmen über den Geräteverkauf hinaus unterstützt. Exportkontrollen, Datenverwaltungsanforderungen und ein Mangel an qualifiziertem Scanpersonal können einige Projekte verzögern, insbesondere dort, wo Anlagen hochpräzise Geräte oder zertifizierte Arbeitsabläufe benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten stationäre terrestrische Laserscanner im Jahr 2025 einen Marktanteil von 61,83 % am Markt für terrestrisches Laserscanning für Industrieanlagen, während mobile terrestrische Laserscanner bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen werden.
- Nach Reichweite entfielen auf Mittelbereichsscanner mit 50–200 Metern im Jahr 2025 44,76 % des Umsatzes, während Scanner über 200 Meter bis 2031 voraussichtlich mit einer CAGR von 11,84 % wachsen werden.
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Umsatzanteil von 63,57 %, während Software bis 2031 voraussichtlich mit einer CAGR von 11,43 % wachsen wird.
- Nach Endverbraucherbranche hielten Automobil- und Industriefertigung im Jahr 2025 einen Umsatzanteil von 21,64 %, während Lagerhaltung und Logistik bis 2031 voraussichtlich mit einer CAGR von 11,86 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 34,87 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachrüstprogramme für industrielle digitale Zwillinge | +3.2% | Global, konzentriert in Nordamerika, Europa und Nordasien | Langfristig (≥ 4 Jahre) |
| BIM- und Bestandsdokumentationspflichten | +2.0% | Asien-Pazifik, Europa, Italien, Vereinigtes Königreich, Ungarn und Südamerika | Mittelfristig (2–4 Jahre) |
| Inspektionsautomatisierung für alternde Prozessanlagen | +1.8% | Nordamerika, Naher Osten und Europa | Mittelfristig (2–4 Jahre) |
| Sicherere Fernerfassung in gefährlichen Anlagen | +1.0% | Naher Osten, Südamerika und ATEX-regulierte Standorte weltweit | Langfristig (≥ 4 Jahre) |
| KI-gestützte Punktwolkenklassifizierung und Änderungserkennung | +0.9% | Global, mit früher Einführung in China, Japan und Deutschland | Mittelfristig (2–4 Jahre) |
| Kürzere Stillstandsfenster für Brownfield-Modernisierungen | +0.7% | Global, mit hohem Wert in Öl- und Gas- sowie Chemieanlagen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachrüstprogramme für industrielle digitale Zwillinge
Industrielle Digitale-Zwilling-Programme schaffen wiederkehrenden Scanbedarf, da Werksmodifikationen die Genauigkeit bestehender Modelle verringern können. Große Anlagen benötigen möglicherweise alle 18–36 Monate neue Scankampagnen, wenn sich Geräteanordnungen, Rohrleitungen und Produktionsbereiche ändern. Diese Wiederkehr bietet eine Dienstleistungsmöglichkeit für den Markt für terrestrisches Laserscanning für Industrieanlagen neben der Geräteanfrage. NEC startete im März 2025 seine Digitale-Zwilling-Plattform für Fabriken und Logistiklager und nutzte dabei visuelle KI, um Betriebsbedingungen ohne manuelle Begehungen zu erfassen. Die Audi FAW Fabrik für Elektrofahrzeuge in Changchun verwendete 3D-Laser-Kreuzscanning mit 2D-Spektralanalyse, um Montagequalität bei 0,2 Millimetern in einer automatisierten Karosseriewerkstatt zu erkennen. Eine 2026 veröffentlichte Studie ergab, dass das ACD-IA-Framework die multi-temporale terrestrische LiDAR-Änderungserkennung im Vergleich zu klassischen geometrischen Methoden verbesserte.
BIM- und Bestandsdokumentationspflichten
Staatliche BIM-Anforderungen machen die Bestandsdokumentation zu einer Compliance-Aufgabe für viele öffentliche Bau- und Anlagenprojekte. Terrestrisches Laserscanning liefert Punktwolken, die BIM-Liefergegenstände und konsistentere Anlagenunterlagen unterstützen können. Malaysia machte BIM ab dem 1. Juli 2025 für Bau- und Infrastrukturprojekte mit einem Wert von mindestens 10 Millionen MYR (2,1 Millionen USD) verpflichtend. Singapur wendete CORENET-X-Anforderungen ab dem 1. Oktober 2025 auf Projekte über 30.000 Quadratmeter an und wendet die Plattform ab dem 1. Oktober 2026 auf alle neuen Projekte an. Diese Anforderungen können die Nachfrage nach dem Markt für terrestrisches Laserscanning für Industrieanlagen aufrechterhalten, wenn private Kapitalausgaben unsicherer werden.
Inspektionsautomatisierung für alternde Prozessanlagen
Alternde Prozessanlagen erfordern wiederholte Inspektionen, insbesondere wenn Geräteänderungen, Korrosionsrisiken oder Sicherheitsbelastungen betriebliche Bedenken aufwerfen. Terrestrisches Laserscanning kann komplexe Standortgeometrien erfassen, ohne dass Personal für längere Zeiträume in der Nähe von in Betrieb befindlichen Geräten bleiben muss. Dieser Bedarf erweitert den Markt für terrestrisches Laserscanning für Industrieanlagen über Inspektions- und Wartungsverträge hinaus. Eine Studie aus dem Jahr 2025 demonstrierte einen autonomen LiDAR-Kartierungsroboter für Hochspannungsumspannwerke, der während der Inspektionsarbeit eine 3D-Pfadplanung verwendete. Für explosive Atmosphären ausgelegte Geräte unterstützen auch Scanarbeiten in petrochemischen Anlagen und Offshore-Einrichtungen. Die ATEX-Richtlinie legt den Rahmen der Europäischen Union für Geräte fest, die in potenziell explosionsgefährdeten Atmosphären eingesetzt werden.
KI-gestützte Punktwolkenklassifizierung und Änderungserkennung
Die Punktwolkenklassifizierung dauert an komplexen Industriestandorten oft länger als die Felderfassung, was die Büronachbearbeitung zu einer wichtigen Workflow-Einschränkung macht. KI-Tools werden eingesetzt, um Objekte zu identifizieren, Merkmale zu klassifizieren und Änderungen in wiederholten Scans zu erkennen. Eine Studie aus dem Jahr 2026 in Scientific Reports beschrieb eine industrielle Anomalieerkennungspipeline, die dichte punktweise Anomaliebewertungen mit bis zu 13,5 Frames pro Sekunde erzeugte. Der Industrial3D-Datensatz umfasste 612 Millionen beschriftete Punkte mit 6-Millimeter-Auflösung aus 13 Wasseraufbereitungsanlagen. Sein Benchmark zeigte einen Unterschied von 39,95 Prozentpunkten zwischen der besten überwachten Methode und Zero-Shot-Grundlagenmodellen. Das Ergebnis zeigt, warum proprietäre industrielle Trainingsdaten zu einer wichtigen Wettbewerbsressource im Markt für terrestrisches Laserscanning für Industrieanlagen werden könnten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Sensoren, Software und qualifizierte Integration | -2.5% | Global, am stärksten in Südamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Punktwolken-Interoperabilität und Datenverwaltungsreibung | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Sichtlinienverdeckung in dichten Werksumgebungen | -0.9% | Global, insbesondere in chemischen und petrochemischen Anlagen mit dichter Anordnung | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Exportkontrollbeschränkungen für Anlagendaten | -0.6% | Nordamerika, Europäische Union und Asien-Pazifik-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Sensoren, Software und qualifizierte Integration
Ein Mittelbereichs-Terrestriallaserscanner kostet 40.000–70.000 USD, während die Gesamtkosten im ersten Besitzjahr nach Einberechnung von Software, Registrierungswerkzeugen und Bedienerlohn 120.000 USD übersteigen können. Diese Ausgaben sind für kleinere Industrieunternehmen mit seltenem Scanbedarf belastend. Der Markt für terrestrisches Laserscanning für Industrieanlagen ist daher teilweise auf Dienstleistungsmodelle angewiesen, die die Vorabverpflichtung reduzieren. Eine Studie aus dem Jahr 2026 identifizierte finanzielle Einschränkungen und Lücken in der technischen Expertise als führende Hindernisse für die Einführung von 3D-Scanning bei kleinen und mittleren Unternehmen. Europäische Beschaffungsanforderungen für CE-Kennzeichnung und ISO/IEC-17025-Kalibrierungsnachverfolgbarkeit können Kosten und Lieferzeiten weiter erhöhen. Scanning-as-a-Service bietet eine Alternative, indem es einem Anbieter oder Integrator ermöglicht, zertifizierte Daten über ein Betriebskostenmodell bereitzustellen.
Punktwolken-Interoperabilität und Datenverwaltungsreibung
Industrielle Scandaten werden häufig in proprietären und offenen Formaten übertragen, darunter E57, RCP, PTX und LAS. Übertragungen zwischen Scanner-Software und Designplattformen können Middleware-Lizenzen oder manuelle Konvertierungen erfordern, was Zeit kostet und möglicherweise geometrische Fehler einführt. Interoperabilität wird beeinflussen, welche Plattformen dauerhafte Positionen im Markt für terrestrisches Laserscanning für Industrieanlagen gewinnen. ISO 19650 bietet einen Informationsmanagementrahmen für BIM über den gesamten Anlagenlebenszyklus.[1] Das IFC-Framework unterstützt ebenfalls den offenen Datenaustausch, obwohl die Einführung für industrielle Geräte und Rohrleitungsgeometrie uneinheitlich ist. Datenkontrollanforderungen können Projekte verlangsamen, die ansonsten als schnellere digitale Workflows positioniert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
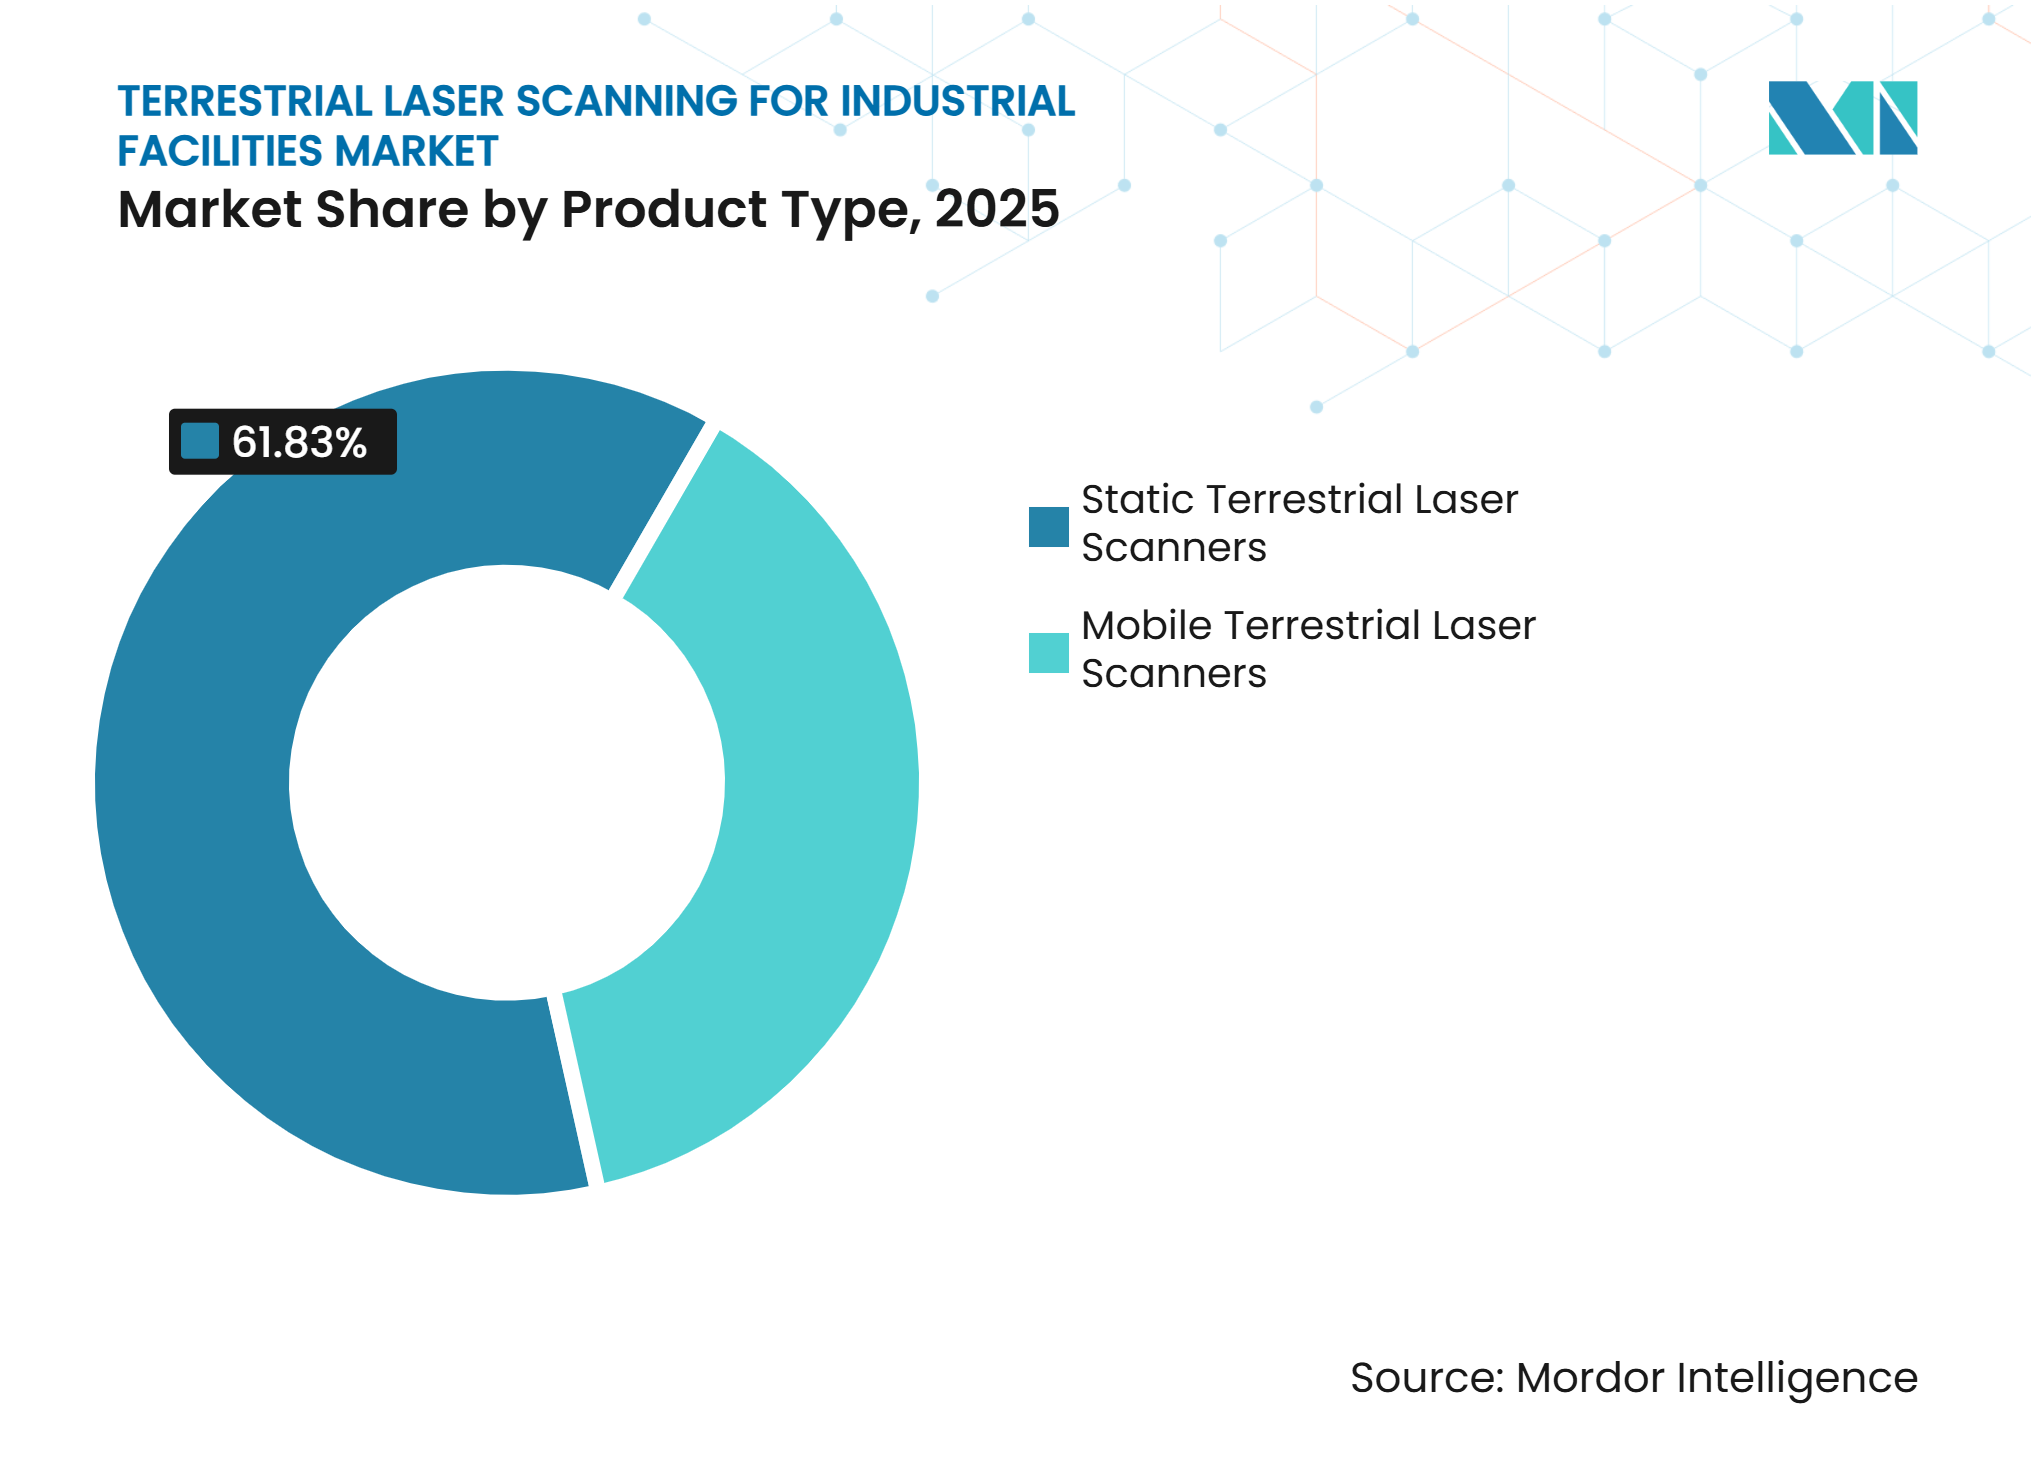
Stationäre Scanner behalten die Umsatzführerschaft, während mobile Plattformen die Erfassungsgeschwindigkeit verbessernStationäre terrestrische Laserscanner machten 2025 61,83 % des Umsatzes aus und hatten damit den größten Anteil nach Produkttyp. Anlageningenieure verlassen sich auf stationäre Systeme für detaillierte Brownfield-Aufzeichnungen und hochwertige Dokumentation. Stationäre Systeme bleiben zentral für den Markt für terrestrisches Laserscanning für Industrieanlagen, da diese Aufzeichnungen eine konsistente geometrische Genauigkeit erfordern. Mobile terrestrische Laserscanner werden bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen. Ihre Attraktivität ist am stärksten dort, wo kürzere Erfassungskampagnen die Produktionsunterbrechung reduzieren.
Hybride Workflows kombinieren schnelle SLAM-basierte Begehungen für Abdeckungsprüfungen mit gezielten stationären Scans für geometrische Genauigkeit. Dieses Gleichgewicht erweitert den adressierbaren Arbeitsbereich für den Markt für terrestrisches Laserscanning für Industrieanlagen. Leica Geosystems brachte im Juni 2026 die Serien RTC300, RTC500 und RTC700 auf den Markt, die die Genauigkeit der ScanStation P-Serie mit der Vermessungsgeschwindigkeit des RTC360 und Livelink-Streaming zu Hexagon GeoCloud kombinieren. RIEGL stellte im Oktober 2025 den VZ-1200i vor, mit Reichweiten von bis zu 450 Metern im Hochgeschwindigkeitsmodus für Tanklager und LNG-Terminals.[2] FARO INSIGHT wurde im Januar 2026 von den dimensionalen Messtechnikaktivitäten getrennt, um sich auf Reality-Capture-Workflows und Cloud-Konnektivität zu konzentrieren.


Nach Reichweite:
Mittelbereichssysteme bedienen gängige Anlagenlayouts, während die Nachfrage nach Langreichweite steigtMittelbereichsscanner mit einer Reichweite von 50–200 Metern machten 2025 44,76 % des Umsatzes aus. Diese Reichweite erfüllt die üblichen Anforderungen von Chemieeinheiten, Automobil-Karosseriewerkstätten und Turbinenhallen. Diese gängigen Layouts verankern weiterhin die Stückzahlnachfrage im Markt für terrestrisches Laserscanning für Industrieanlagen. Scanner über 200 Meter werden bis 2031 voraussichtlich mit einer CAGR von 11,84 % wachsen. Bergbau-, LNG- und offene Prozessanlagen benötigen größere Standabstände rund um große Geräte und Gefahrenbereiche.
Kurzbereichsscanner bleiben in Halbleiterfabriken und pharmazeutischen Reinräumen wichtig. Ihre engeren Anwendungsfälle begrenzen die breitere Durchdringung in der Branche für terrestrisches Laserscanning für Industrieanlagen. Langreichweitenanforderungen schaffen spezialisierte Nachfrage im Markt für terrestrisches Laserscanning für Industrieanlagen. Topcon stellte seinen CR-P1-Scanner auf der INTERGEO 2025 vor, um die Echtzeit-Generierung georeferenzierter Punktwolken über seinen Collage-Site-Workflow zu ermöglichen. Bergbau- und petrochemische Betreiber erwägen zunehmend Flottenabonnements anstelle von isolierten Projektkäufen.
Nach Komponente:
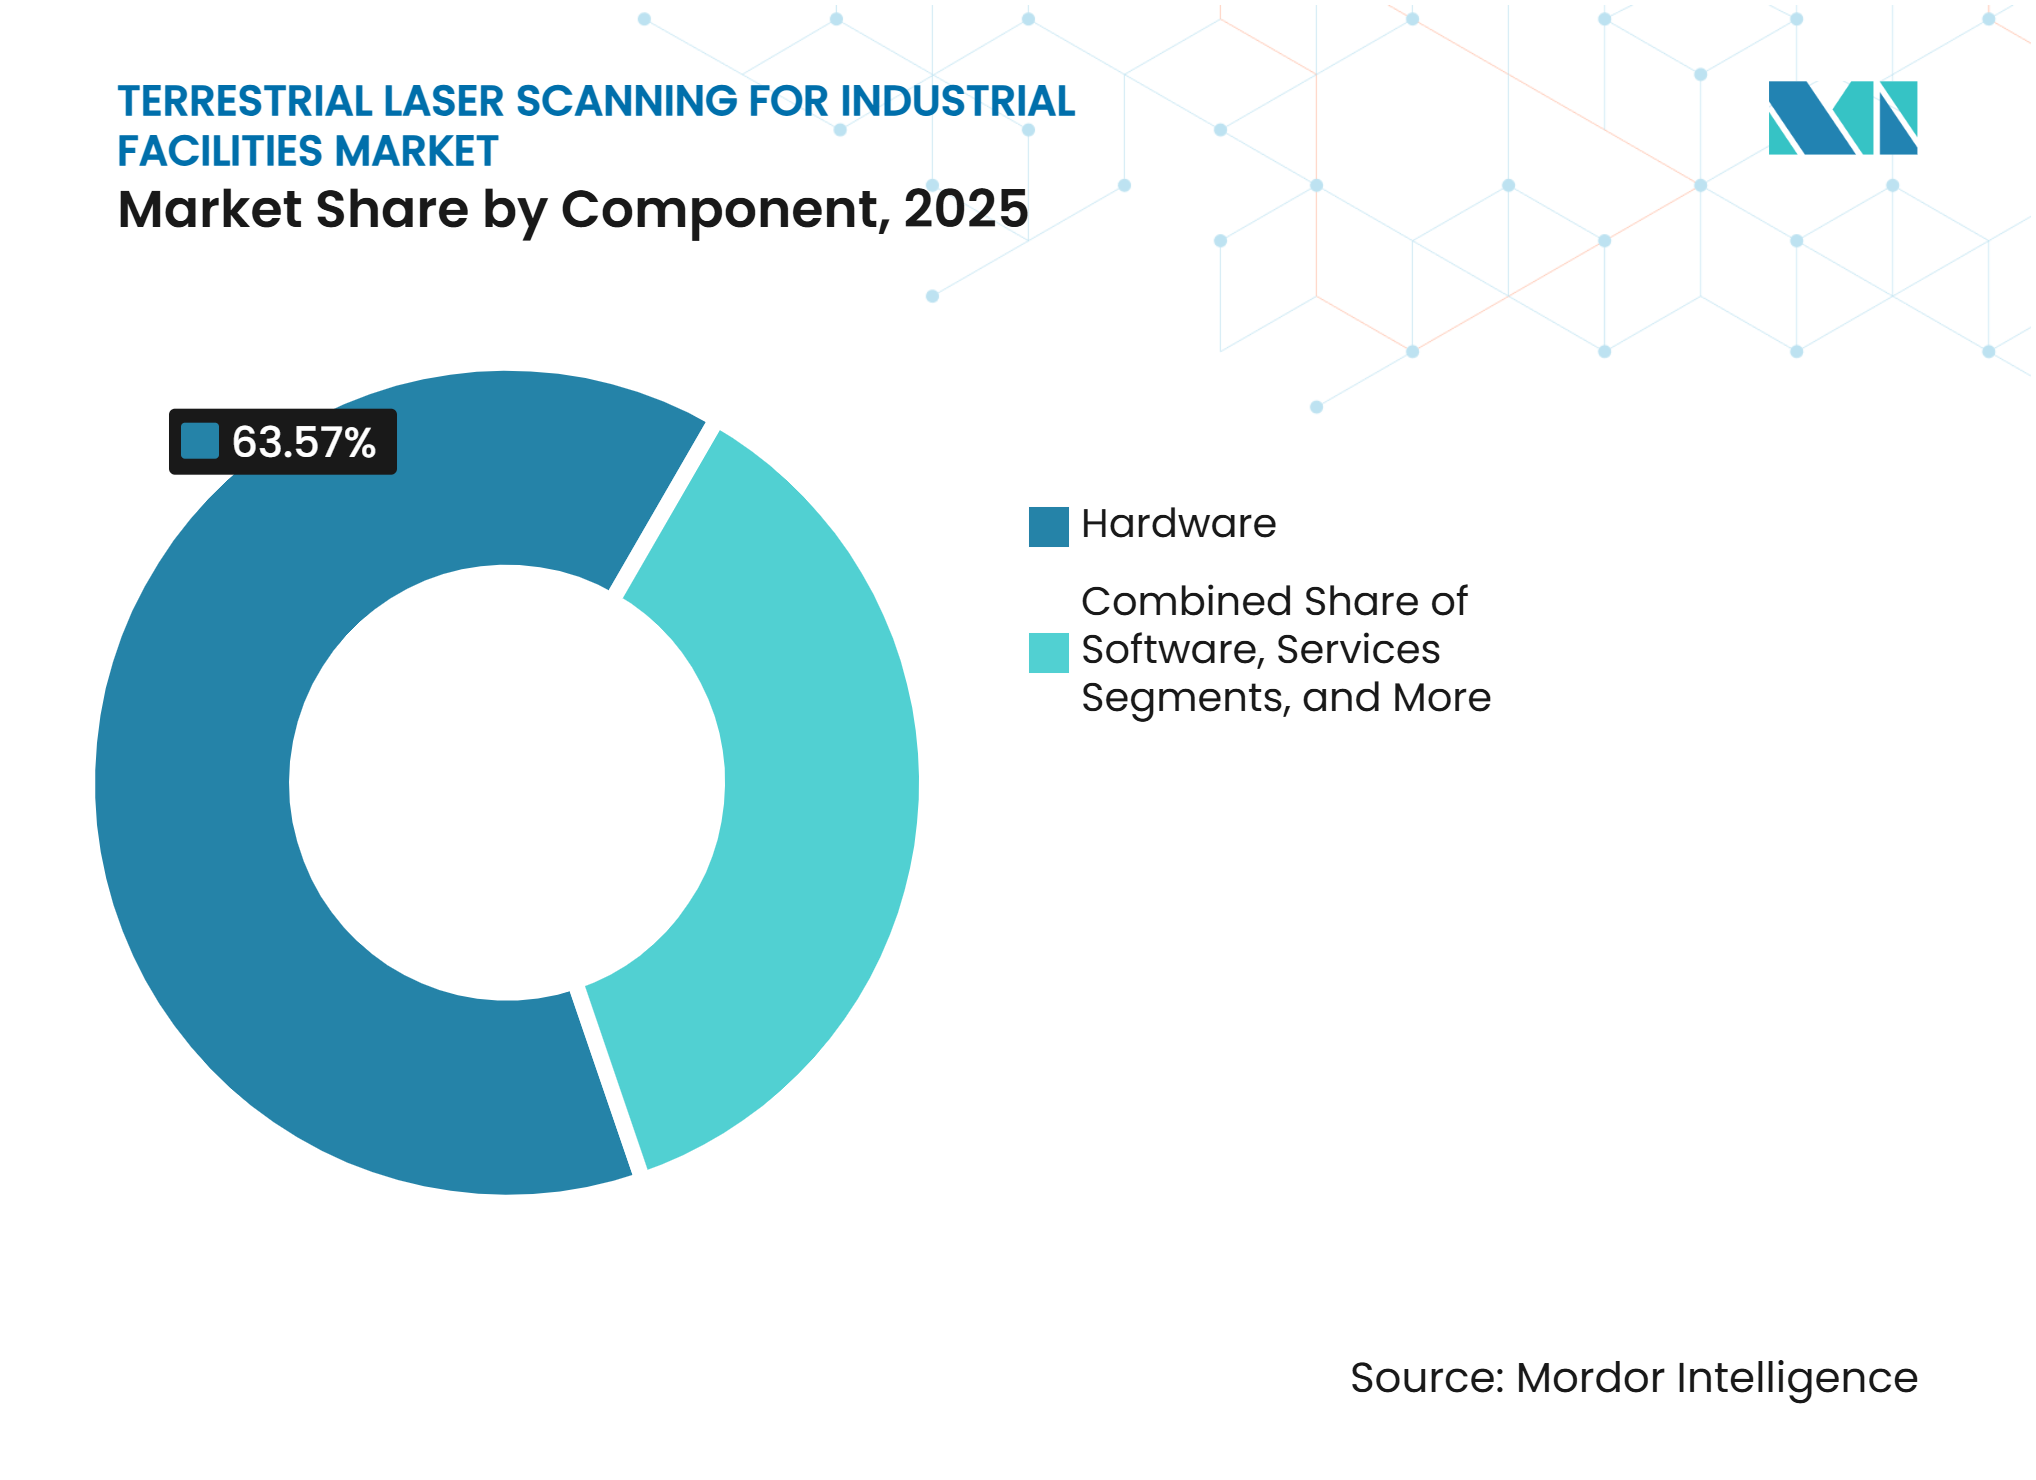
Hardware dominiert den aktuellen Umsatz, während Software durch Abonnements wächstHardware machte 2025 63,57 % des Umsatzes aus und stellte die größte Komponente der Marktgröße für terrestrisches Laserscanning für Industrieanlagen dar. Die Erstbereitstellung von Flotten und die Ersatznachfrage unterstützten diese Position. Diese Zyklen bieten eine etablierte Umsatzbasis für den Markt für terrestrisches Laserscanning für Industrieanlagen. Dienstleistungen bilden die zweitgrößte Komponente, einschließlich Scanning, Registrierung, BIM-Konvertierung, Wartung und anderer Facharbeiten. Outsourcing bleibt für Organisationen ohne interne Scanteams relevant.
Software wird bis 2031 voraussichtlich mit einer CAGR von 11,43 % wachsen. Anbieter wechseln von unbefristeten Lizenzen zu Cloud-Abonnements, die jährlichen Vertragswert für vernetzte Systeme generieren. Dieses Modell kann wiederkehrende Einnahmen im Markt für terrestrisches Laserscanning für Industrieanlagen steigern. Die Sphere-XG-Plattform von FARO INSIGHT und die Hexagon-GeoCloud-Integration spiegeln diesen Vorstoß in Richtung vernetzter Hardware- und Software-Ökosysteme wider. Eine Studie aus dem Jahr 2026 ergab, dass KI-Integration und Cloud-Workflow-Plattformen die 2 führenden Kriterien waren, die kleine und mittlere Hersteller bei der Bewertung von 3D-Scanning-Software verwendeten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilfertigung führt beim Umsatz, während Logistik am schnellsten wächstAutomobil- und Industriefertigung hielt 2025 mit 21,64 % des Umsatzes den größten Endverbraucherumsatzanteil. Montagewerke benötigen genaue Bestandsdaten fr die Werkzeugqualifizierung, Linienänderungen und die Pflege digitaler Zwillinge. Das Segment bleibt eine wichtige Nachfragequelle für den Markt für terrestrisches Laserscanning für Industrieanlagen. Die Umrüstung auf Elektrofahrzeuge schafft zusätzliche Nachfrage, da veraltete Antriebsstrangbereiche vor Beginn der Nachrüstung dokumentiert werden müssen. Öl und Gas, Stromerzeugung und Versorgungsunternehmen sowie chemische und petrochemische Betriebe bildeten den zweiten großen Umsatzblock.
Lagerhaltung und Logistik werden bis 2031 voraussichtlich eine CAGR von 11,86 % verzeichnen. Die Inbetriebnahme autonomer mobiler Roboter erfordert genaue Anlagenkarten, und mobiles terrestrisches Scanning liefert eine wichtige Quelle räumlicher Daten. Dieser Anwendungsfall erweitert den Markt für terrestrisches Laserscanning für Industrieanlagen über konventionelle Prozessanlagen hinaus. Betreiber nutzen wiederholte Scans, um Regalverschiebungen und Gangänderungen zu überwachen. Luft- und Raumfahrt und Verteidigung, Pharma- und Lebensmittelverarbeitung sowie Elektronik- und Halbleiteranlagen unterstützen wiederkehrende Nachfrage durch compliance-orientierte Scanzyklen.
Geografische Analyse
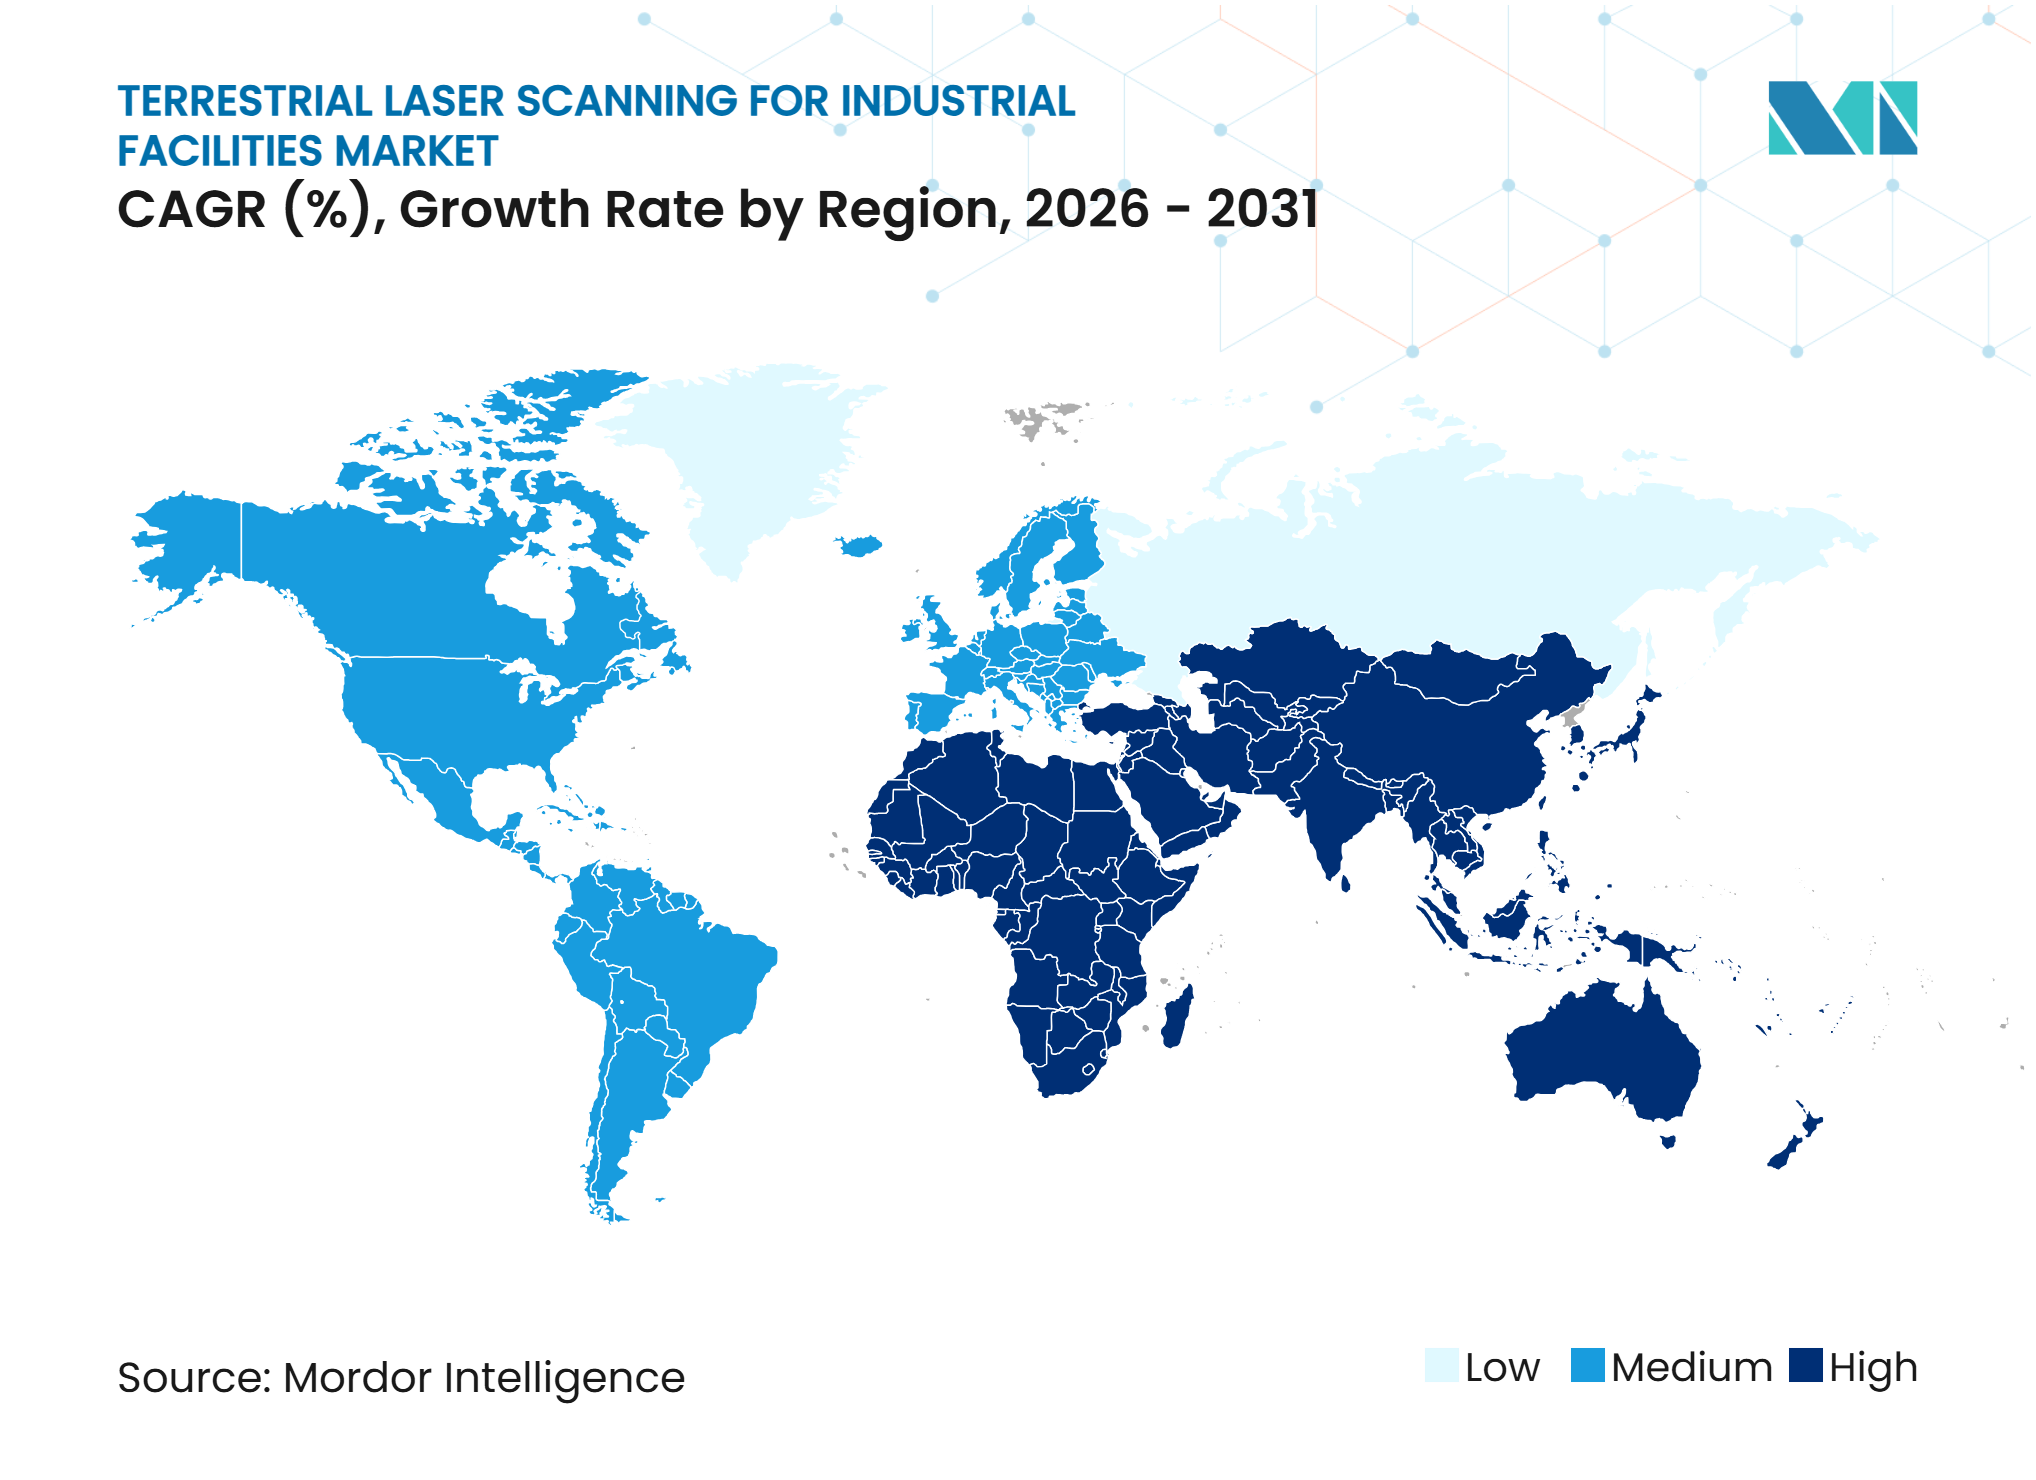
Asien-Pazifik hielt 2025 34,87 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen. Dies verschaffte der Region den größten regionalen Umsatzanteil und die schnellste regionale Wachstumsrate. Sein Umfang macht Asien-Pazifik zu einem zentralen Bestandteil des Marktes für terrestrisches Laserscanning für Industrieanlagen. Chinas industrielle Digitaltransformationsprogramme unterstützen eine strukturierte Nachfrage nach Punktwolkendaten.[3] Die Audi-FAW-Anlage demonstriert den Einsatz von 3D-Laser-Kreuzscanning für automatisierte Montagequalitätsarbeit. Japan setzt digitale Zwillingswerkzeuge ein, um manuelle Fabrikbegehungen angesichts des Arbeitskräftemangels zu reduzieren. Singapurs CORENET X und Malaysias BIM-Anforderungen schaffen compliance-getriebenen Scanbedarf in der gesamten Region.
Nordamerika profitiert von alternden Raffinerien und Chemieanlagen, einschließlich jener entlang der US-Golfküste. Diese Anlagen erfordern wiederholte Scans, da sich Modifikationen im Laufe der Zeit ansammeln. Bundesweite BIM-Anforderungen im Zusammenhang mit der General Services Administration und dem Army Corps of Engineers unterstützen die Nachfrage des öffentlichen Sektors. Die Region bleibt ein reifer, aber wichtiger Teil des Marktes für terrestrisches Laserscanning für Industrieanlagen. Europa zieht Nachfrage aus Deutschlands Fertigungsbasis, der Infrastrukturerneuerung des Vereinigten Königreichs und Italiens BIM-Regeln für öffentliche Projekte. Ungarns ÉKM-Dekret 27/2025 erweiterte digitale Anforderungen ab September 2025 auf die Anlagenverwaltungsphase. Technikmangel, der von 30 % der europäischen Industrieunternehmen gemeldet wird, fördert die verstärkte Nutzung von Scanning-as-a-Service.
Der Nahe Osten wird durch industrielle Diversifizierung in Saudi-Arabien und große petrochemische und LNG-Projekte in den Vereinigten Arabischen Emiraten und Katar unterstützt. Aktive LNG- und Raffineriestandorte können ATEX-Zonenscanning und spezialisierte Dokumentation erfordern. Brasilien und Chile führen die südamerikanische Nachfrage durch Offshore-Öl und -Gas und Andenbergbauoperationen an. Begrenzte lokale technische Kapazitäten können das Wachstum trotz der zugrunde liegenden Anlagenbasis einschränken. Südafrika und Ägypten führen die frühe Einführung in Afrika an, insbesondere für Bergbauanwendungen, bei denen die unterirdische Geometrie einen klaren betrieblichen Nutzen schafft.
Wettbewerbslandschaft
Marktkonzentration
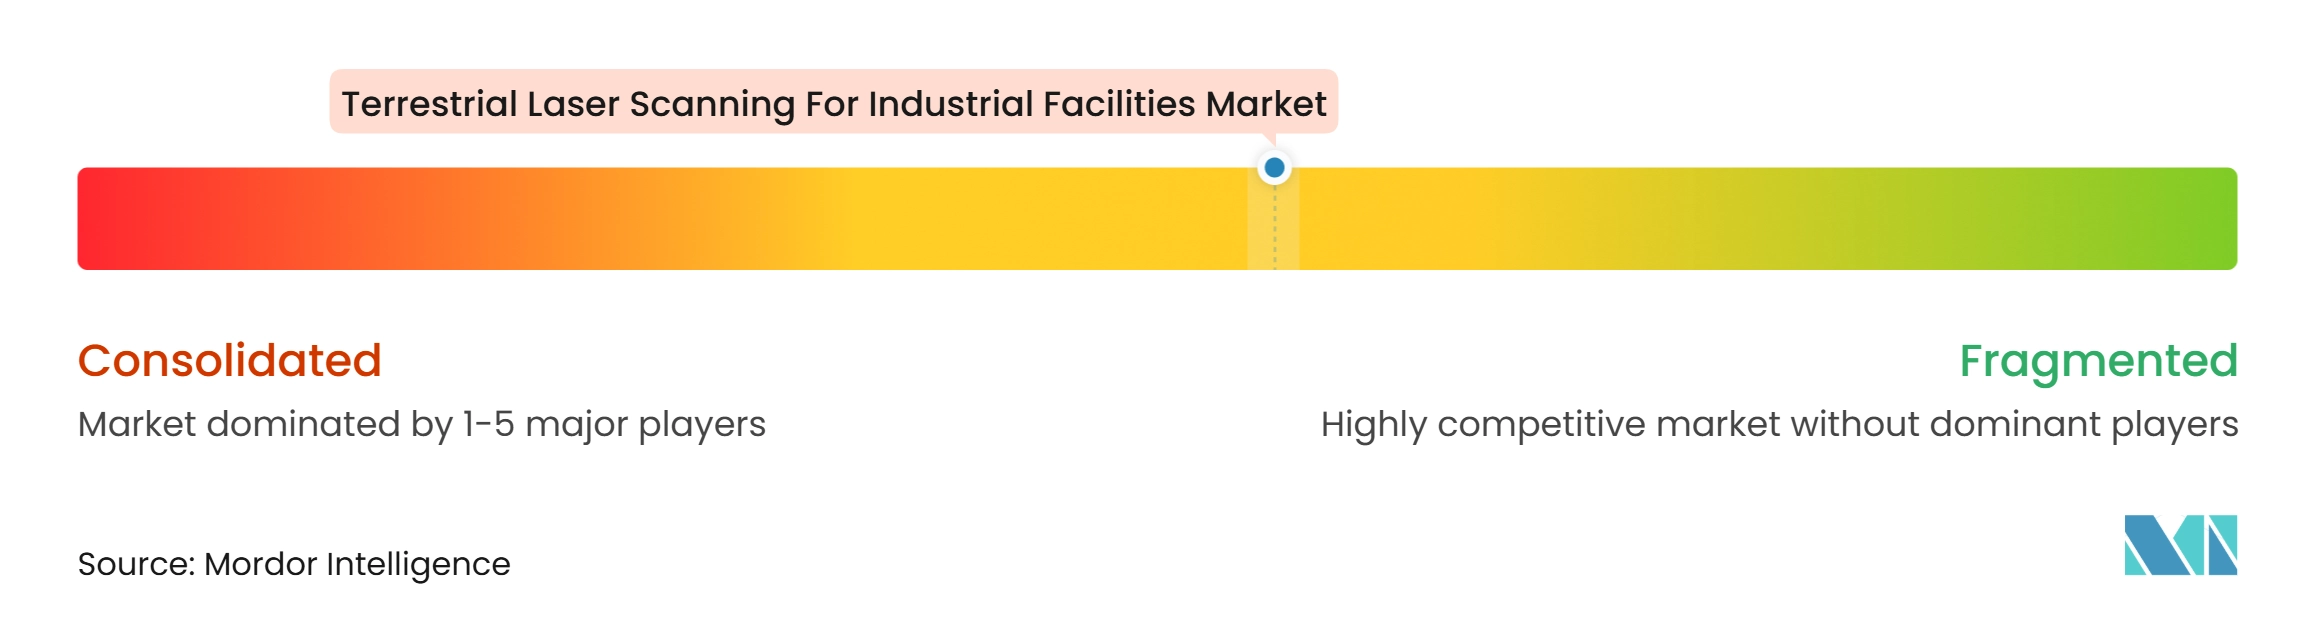
FARO INSIGHT, ein Unternehmen von AMETEK, Leica Geosystems unter Hexagon AB und Trimble führen den globalen Hardware- und Software-Umsatz an. Der Markt für terrestrisches Laserscanning für Industrieanlagen ist mäßig unter diesen etablierten Anbietern konzentriert. AMETEK schloss im Juli 2025 die Übernahme von FARO Technologies zu einem Unternehmenswert von 920 Millionen USD ab.[4] Die RTC-Serienveröffentlichung von Leica im Juni 2026 fügte Livelink-Streaming zu Hexagon GeoCloud hinzu und behauptete, eine um 35 % höhere Datengenauigkeit als das nächste Konkurrenzprodukt zu bieten. Topcons Vereinbarung vom Februar 2025 mit FARO und die CR-S1-Veröffentlichung vom Februar 2026 zeigen, wie Allianzen und Produktstrategien eingesetzt werden, um im mobilen Erfassungsbereich zu konkurrieren.
Scanning-as-a-Service bleibt eine Chance für kleinere Industriekunden, die den Besitz von Scannern nicht rechtfertigen können. Viele große Anbieter organisieren den Vertrieb weiterhin rund um Geräte, Software und Großkundenworkflows. ATEX-zertifiziertes mobiles Scanning kann höhere Projektraten in petrochemischen und Bergbauarbeiten bieten. Nur eine begrenzte Gruppe von Anbietern kann die notwendigen Hardware- und Betriebsanforderungen erfüllen. KI-native Verarbeitungsplattformen sind ein weiterer Wettbewerbsbereich. Diese Plattformen zielen darauf ab, Anlagendaten zu klassifizieren und zu strukturieren, ohne auf manuelle Nachbearbeitungsmethoden angewiesen zu sein.
Die Datenprovenienz wird auch für Verteidigungs- und kritische Infrastrukturanwendungen immer wichtiger. FARO erhielt 2025 das US-Patent Nr. 12278908 für ein in einen Laserscanner integriertes digitales Chain-of-Custody-System. Das Patent weist auf eine wachsende Nachfrage nach nachverfolgbarer Anlagendatenverarbeitung hin. Wettbewerbsstrategien kombinieren daher Geräteleistung, Cloud-Verbindung, Workflow-Software und regulierten Datenaustausch. Diese Richtung unterstützt längere Kundenbeziehungen, erhöht aber die Erwartungen an Interoperabilität und Cybersicherheit.
Marktführer in der Branche für terrestrisches Laserscanning für Industrieanlagen
-
FARO Technologies, Inc.
-
Hexagon AB
-
Trimble Inc.
-
Topcon Corporation
-
RIEGL Laser Measurement Systems GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für terrestrisches Laserscanning für Industrieanlagen Unternehmen in diesem Bericht
- FARO Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Topcon Corporation
- RIEGL Laser Measurement Systems GmbH
- Zoller + Fröhlich GmbH
- Surphaser, Inc.
- Teledyne Technologies Incorporated
- Leica Geosystems AG
- Maptek Pty Ltd
- GeoSLAM Ltd
- Nikon Metrology NV
- Carl Zeiss AG
- Creaform Inc.
- Renishaw plc
- Carlson Software Inc.
- 3D Laser Mapping Ltd
Neueste Industrielle Entwicklungen in Markt für terrestrisches Laserscanning für Industrieanlagen
- Juni 2026: Leica Geosystems, Teil von Hexagon AB, brachte am 9. Juni 2026 die terrestrischen Laserscanner-Serien Leica RTC300, RTC500 und RTC700 auf den Markt. Die Serie ersetzt sowohl die Leica-RTC360/LT- als auch die ScanStation-P-Serie, führt Livelink-Echtzeit-Streaming zu Hexagon GeoCloud ein und soll eine um 35 % höhere Datengenauigkeit als das nächste Konkurrenzprodukt bieten.
- Februar 2026: Topcon Positioning Systems stellte am 17. Februar 2026 das handgehaltene Scansystem CR-S1 vor, das LiDAR, Panoramakameras, visuelle SLAM-Kameras und eine GNSS-Antenne in einem einzigen Gerät kombiniert. Der CR-S1 zielt auf Vermessungs-, Tunnelmodellierungs-, Bergbau- und Industrieanlagenapplikationen mit erhöhter Punktwolkendichte und erweiterter Scanreichweite ab.
- Oktober 2025: RIEGL Laser Measurement Systems GmbH stellte auf der INTERGEO 2025 den terrestrischen Laserscanner VZ-1200i vor. Das augensichere Klasse-1-Instrument führt in 25 Sekunden einen vollständigen Panoramascan mit Reichweiten von bis zu 450 Metern in seinem Hochgeschwindigkeitsmessungsprogramm durch und zielt auf große petrochemische Einheiten, Hafenterminals und offene Prozessanlagen ab.
- Oktober 2025: Topcon Positioning Systems brachte auf der INTERGEO 2025 den multifunktionalen 3D-Terrestriallaserscanner CR-P1 auf den Markt, der die Echtzeit-Generierung georeferenzierter Punktwolken ermöglicht, integriert mit der Topcon-Collage-Site-Massendaten-Workflow-Software für zeitkritische Industrie- und Bauprojekte.
Globaler Berichtsumfang des Marktes für terrestrisches Laserscanning für Industrieanlagen
Der Markt für terrestrisches Laserscanning für Industrieanlagen bezieht sich auf den Einsatz bodengestützter Laserscanning-Technologien zur Erfassung hochgenauer dreidimensionaler Daten von Industrieanlagen, einschließlich Fertigungswerken, Raffinerien, Kraftwerken und Baustellen. Diese Lösungen unterstützen Anwendungen wie Bestandsdokumentation, Anlageninspektion, Asset-Management, Ingenieurdesign und Wartungsplanung durch die Erstellung detaillierter digitaler Darstellungen physischer Umgebungen.
Der Bericht über den Markt für terrestrisches Laserscanning für Industrieanlagen ist segmentiert nach Produkttyp (stationäre terrestrische Laserscanner und mobile terrestrische Laserscanner), Reichweite (bis zu 50 Meter, 50–200 Meter und über 200 Meter), Komponente (Hardware, Software und Dienstleistungen), Endverbraucherbranche (Öl und Gas, Stromerzeugung und Versorgungsunternehmen, Chemie und Petrochemie, Bergbau und Mineralverarbeitung, Automobil- und Industriefertigung, Luft- und Raumfahrt und Verteidigung, Pharma- und Lebensmittelverarbeitung, Lagerhaltung und Logistik, Forschungs- und institutionelle Einrichtungen, Elektronik- und Halbleiterfertigung und sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Stationäre terrestrische Laserscanner |
| Mobile terrestrische Laserscanner |
| Bis zu 50 Meter |
| 50–200 Meter |
| Über 200 Meter |
| Hardware |
| Software |
| Dienstleistungen |
| Öl und Gas |
| Stromerzeugung und Versorgungsunternehmen |
| Chemie und Petrochemie |
| Bergbau und Mineralverarbeitung |
| Automobil- und Industriefertigung |
| Luft- und Raumfahrt und Verteidigung |
| Pharma- und Lebensmittelverarbeitung |
| Lagerhaltung und Logistik |
| Forschungs- und institutionelle Einrichtungen |
| Elektronik- und Halbleiterfertigung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Stationäre terrestrische Laserscanner | |
| Mobile terrestrische Laserscanner | ||
| Nach Reichweite | Bis zu 50 Meter | |
| 50–200 Meter | ||
| Über 200 Meter | ||
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Endverbraucherbranche | Öl und Gas | |
| Stromerzeugung und Versorgungsunternehmen | ||
| Chemie und Petrochemie | ||
| Bergbau und Mineralverarbeitung | ||
| Automobil- und Industriefertigung | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Pharma- und Lebensmittelverarbeitung | ||
| Lagerhaltung und Logistik | ||
| Forschungs- und institutionelle Einrichtungen | ||
| Elektronik- und Halbleiterfertigung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für terrestrisches Laserscanning für Industrieanlagen?
Die Marktgröße betrug 2025 1,14 Milliarden USD, wird 2026 auf 1,24 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,02 % einen Wert von 1,91 Milliarden USD erreichen.
Was treibt die Einführung von terrestrischem Laserscanning in Industrieanlagen an?
Die Pflege digitaler Zwillinge, BIM-Dokumentationsanforderungen, die Inspektion alternder Anlagen und die sicherere Datenerfassung an gefährlichen Standorten unterstützen die Einführung.
Welcher Produkttyp führt beim Umsatz mit Laserscanning für Industrieanlagen?
Stationäre terrestrische Laserscanner führten 2025 mit 61,83 % des Umsatzes, während mobile Scanner voraussichtlich schneller mit einer CAGR von 10,27 % wachsen werden.
Welche Endverbraucheranwendung wächst bis 2031 am schnellsten?
Lagerhaltung und Logistik wird voraussichtlich mit einer CAGR von 11,86 % wachsen, da Betreiber genaue Karten für autonome mobile Roboterflotten erstellen.
Welche Region führt die Nachfrage nach Laserscanning für Industrieanlagen an?
Asien-Pazifik hielt 2025 34,87 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen.