
Taille et Part du Marché du Balayage Laser Terrestre pour les Installations Industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.24 Milliards de dollars |
| Taille du Marché (2031) | 1.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Balayage Laser Terrestre pour les Installations Industrielles par Mordor Intelligence
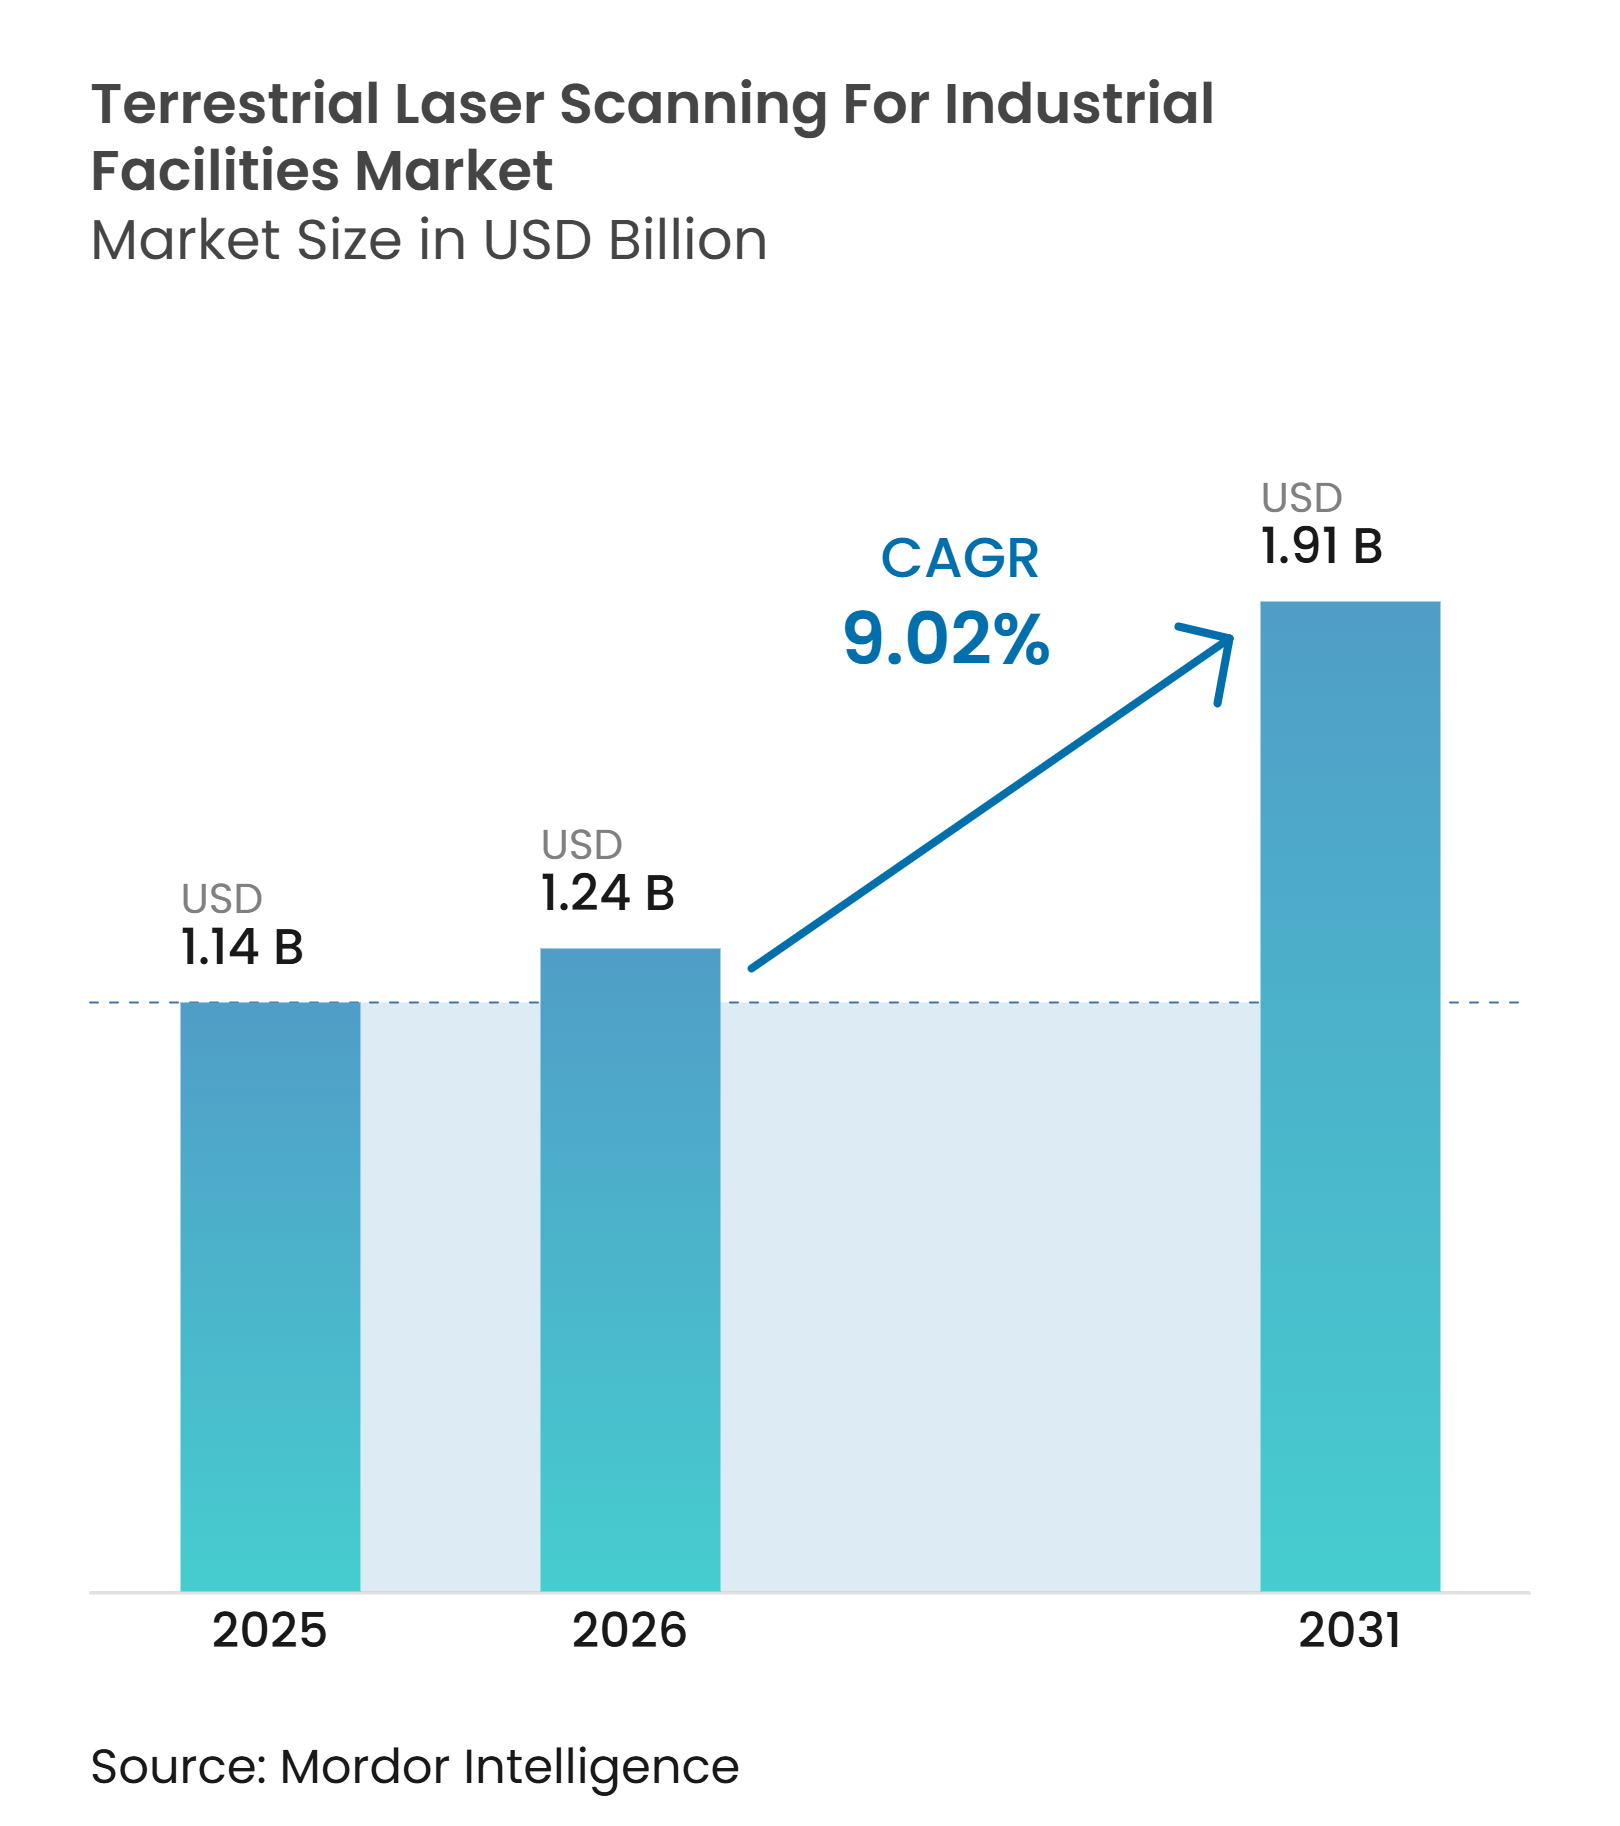
La taille du marché du balayage laser terrestre pour les installations industrielles était de 1,14 milliard USD en 2025 et devrait croître de 1,24 milliard USD en 2026 pour atteindre 1,91 milliard USD d'ici 2031, à un CAGR de 9,02 % durant la période de prévision (2026-2031). Les opérateurs industriels intègrent les données spatiales dans la maintenance courante des installations, les mises à niveau des usines et la planification des investissements. Les programmes de jumeaux numériques nécessitent des relevés as-built précis, car les modifications d'équipements peuvent rapidement réduire la valeur des anciens modèles d'installations. Les exigences de modélisation des informations du bâtiment (BIM) dans le secteur public élargissent également le besoin de documentation fiable par nuage de points dans plusieurs pays. Les fournisseurs répondent en connectant les scanners à des plateformes cloud et à des logiciels par abonnement, ce qui soutient des revenus récurrents au-delà des ventes d'équipements. Les contrôles à l'exportation, les exigences en matière de gouvernance des données et la pénurie de personnel qualifié en balayage peuvent retarder certains projets, notamment lorsque les installations nécessitent des équipements de haute précision ou des flux de travail certifiés.
Points Clés du Rapport
- Par type de produit, les scanners laser terrestres statiques détenaient 61,83 % de la part du marché du balayage laser terrestre pour les installations industrielles en 2025, tandis que les scanners laser terrestres mobiles devraient se développer à un CAGR de 10,27 % jusqu'en 2031.
- Par portée, les scanners de moyenne portée couvrant 50-200 mètres représentaient 44,76 % des revenus en 2025, tandis que les scanners au-dessus de 200 mètres devraient croître à un CAGR de 11,84 % jusqu'en 2031.
- Par composant, le matériel représentait 63,57 % des revenus en 2025, tandis que le logiciel devrait progresser à un CAGR de 11,43 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et la fabrication industrielle détenaient 21,64 % des revenus en 2025, tandis que l'entreposage et la logistique devraient croître à un CAGR de 11,86 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 34,87 % des revenus en 2025 et devrait croître à un CAGR de 10,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Programmes de Modernisation par Jumeaux Numériques Industriels | +3.2% | Mondial, concentré en Amérique du Nord, en Europe et en Asie du Nord | Long terme (≥ 4 ans) |
| Mandats BIM et de Documentation As-Built | +2.0% | Asie-Pacifique, Europe, Italie, Royaume-Uni, Hongrie et Amérique du Sud | Moyen terme (2-4 ans) |
| Automatisation de l'Inspection des Actifs de Processus Vieillissants | +1.8% | Amérique du Nord, Moyen-Orient et Europe | Moyen terme (2-4 ans) |
| Capture à Distance Sécurisée dans les Installations Dangereuses | +1.0% | Moyen-Orient, Amérique du Sud et sites réglementés ATEX dans le monde | Long terme (≥ 4 ans) |
| Classification des Nuages de Points et Détection des Changements Assistées par IA | +0.9% | Mondial, avec adoption précoce en Chine, au Japon et en Allemagne | Moyen terme (2-4 ans) |
| Réduction des Fenêtres d'Arrêt pour les Mises à Niveau de Sites Existants | +0.7% | Mondial, avec forte valeur dans les installations pétrolières, gazières et chimiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes de Modernisation par Jumeaux Numériques Industriels
Les programmes de jumeaux numériques industriels créent des besoins de balayage récurrents, car les modifications d'usines peuvent réduire la précision des modèles existants. Les grandes installations peuvent nécessiter de nouvelles campagnes de balayage tous les 18 à 36 mois, à mesure que les agencements d'équipements, les canalisations et les zones de production évoluent. Cette récurrence représente une opportunité de service pour le marché du balayage laser terrestre pour les installations industrielles, en parallèle de la demande en équipements. NEC a lancé sa plateforme de jumeau numérique pour les usines et les entrepôts logistiques en mars 2025, en utilisant l'IA visuelle pour cartographier les conditions d'exploitation sans inspections manuelles. L'usine de véhicules à nouvelle énergie Audi FAW à Changchun a utilisé le balayage croisé laser 3D avec analyse spectrale 2D pour détecter la qualité d'assemblage à 0,2 millimètre dans un atelier de carrosserie automatisé. Une recherche publiée en 2026 a révélé que le cadre ACD-IA améliorait la détection des changements LiDAR terrestre multi-temporel par rapport aux méthodes géométriques classiques.
Mandats BIM et de Documentation As-Built
Les exigences gouvernementales en matière de BIM font de la documentation as-built une tâche de conformité pour de nombreux projets de construction et d'installations publiques. Le balayage laser terrestre fournit des nuages de points pouvant alimenter les livrables BIM et des relevés d'installations plus cohérents. La Malaisie a rendu le BIM obligatoire à partir du 1er juillet 2025 pour les projets de construction et d'infrastructure d'une valeur égale ou supérieure à 10 millions MYR (2,1 millions USD). Singapour a appliqué les exigences CORENET X aux projets de plus de 30 000 mètres carrés à partir du 1er octobre 2025, et étend la plateforme à tous les nouveaux projets à partir du 1er octobre 2026. Ces exigences peuvent soutenir la demande pour le marché du balayage laser terrestre pour les installations industrielles lorsque les dépenses en capital privé deviennent moins prévisibles.
Automatisation de l'Inspection des Actifs de Processus Vieillissants
Les actifs de processus vieillissants nécessitent des inspections répétées, notamment lorsque les modifications d'équipements, les risques de corrosion ou l'exposition aux risques de sécurité créent des préoccupations opérationnelles. Le balayage laser terrestre peut enregistrer la géométrie complexe d'un site sans obliger le personnel à rester à proximité d'équipements en fonctionnement pendant de longues périodes. Ce besoin élargit le marché du balayage laser terrestre pour les installations industrielles dans le cadre des contrats d'inspection et de maintenance. Une étude de 2025 a démontré un robot de cartographie LiDAR autonome pour les sous-stations à très haute tension, utilisant la planification de trajectoire 3D lors des travaux d'inspection. Les équipements conçus pour les atmosphères explosives soutiennent également les travaux de balayage dans les usines pétrochimiques et les installations offshore. La directive ATEX définit le cadre de l'Union européenne pour les équipements utilisés dans des atmosphères potentiellement explosives.
Classification des Nuages de Points et Détection des Changements Assistées par IA
La classification des nuages de points prend souvent plus de temps que la capture sur le terrain sur les sites industriels complexes, faisant du traitement en bureau une contrainte importante du flux de travail. Des outils d'IA sont utilisés pour identifier des objets, classifier des caractéristiques et détecter des changements dans des balayages répétés. Une étude publiée en 2026 dans Scientific Reports a décrit un pipeline de détection d'anomalies industrielles produisant des scores d'anomalie denses par point à une cadence allant jusqu'à 13,5 images par seconde. Le jeu de données Industrial3D comprenait 612 millions de points étiquetés à une résolution de 6 millimètres provenant de 13 stations de traitement des eaux. Son benchmark a montré une différence de 39,95 points de pourcentage entre la meilleure méthode supervisée et les modèles de fondation zéro-shot. Ce résultat montre pourquoi les données d'entraînement industrielles propriétaires pourraient devenir une ressource concurrentielle importante sur le marché du balayage laser terrestre pour les installations industrielles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Capteurs, des Logiciels et de l'Intégration Qualifiée | -2.5% | Mondial, plus aigu en Amérique du Sud, en Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Friction liée à l'Interopérabilité des Nuages de Points et à la Gouvernance des Données | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Occlusion de Ligne de Visée dans les Environnements d'Usines Denses | -0.9% | Mondial, notamment dans les configurations d'usines chimiques et pétrochimiques compactes | Moyen terme (2-4 ans) |
| Contraintes de Cybersécurité et de Contrôle des Exportations sur les Données d'Installations | -0.6% | Amérique du Nord, Union européenne et chaînes d'approvisionnement Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Capteurs, des Logiciels et de l'Intégration Qualifiée
Un scanner laser terrestre de moyenne portée coûte entre 40 000 et 70 000 USD, tandis que le coût de possession la première année peut dépasser 120 000 USD une fois les logiciels, les outils d'enregistrement et la main-d'œuvre des opérateurs inclus. Cette dépense est lourde pour les petites entreprises industrielles ayant des besoins de balayage peu fréquents. Le marché du balayage laser terrestre pour les installations industrielles dépend donc en partie de modèles de services réduisant l'engagement initial. Une étude de 2026 a identifié les contraintes financières et les lacunes en expertise technique comme principaux obstacles à l'adoption du balayage 3D parmi les petites et moyennes entreprises. Les exigences européennes en matière de marchés publics pour le marquage CE et la traçabilité de l'étalonnage ISO/IEC 17025 peuvent encore augmenter les coûts et les délais de livraison. Le balayage en tant que service offre une alternative en permettant à un fournisseur ou à un intégrateur de fournir des données certifiées selon un modèle de dépenses d'exploitation.
Friction liée à l'Interopérabilité des Nuages de Points et à la Gouvernance des Données
Les données de balayage industriel transitent souvent par des formats propriétaires et ouverts, notamment E57, RCP, PTX et LAS. Les transferts entre les logiciels de scanner et les plateformes de conception peuvent nécessiter des licences middleware ou des conversions manuelles, ajoutant du temps et pouvant introduire des erreurs géométriques. L'interopérabilité influencera les plateformes qui acquerront des positions durables sur le marché du balayage laser terrestre pour les installations industrielles. La norme ISO 19650 fournit un cadre de gestion de l'information pour le BIM tout au long du cycle de vie des actifs.[1] Le cadre IFC prend également en charge l'échange ouvert de données, bien que son adoption soit inégale pour les équipements industriels et la géométrie des canalisations. Les exigences de contrôle des données peuvent ralentir des projets qui se positionnent par ailleurs comme des flux de travail numériques plus rapides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
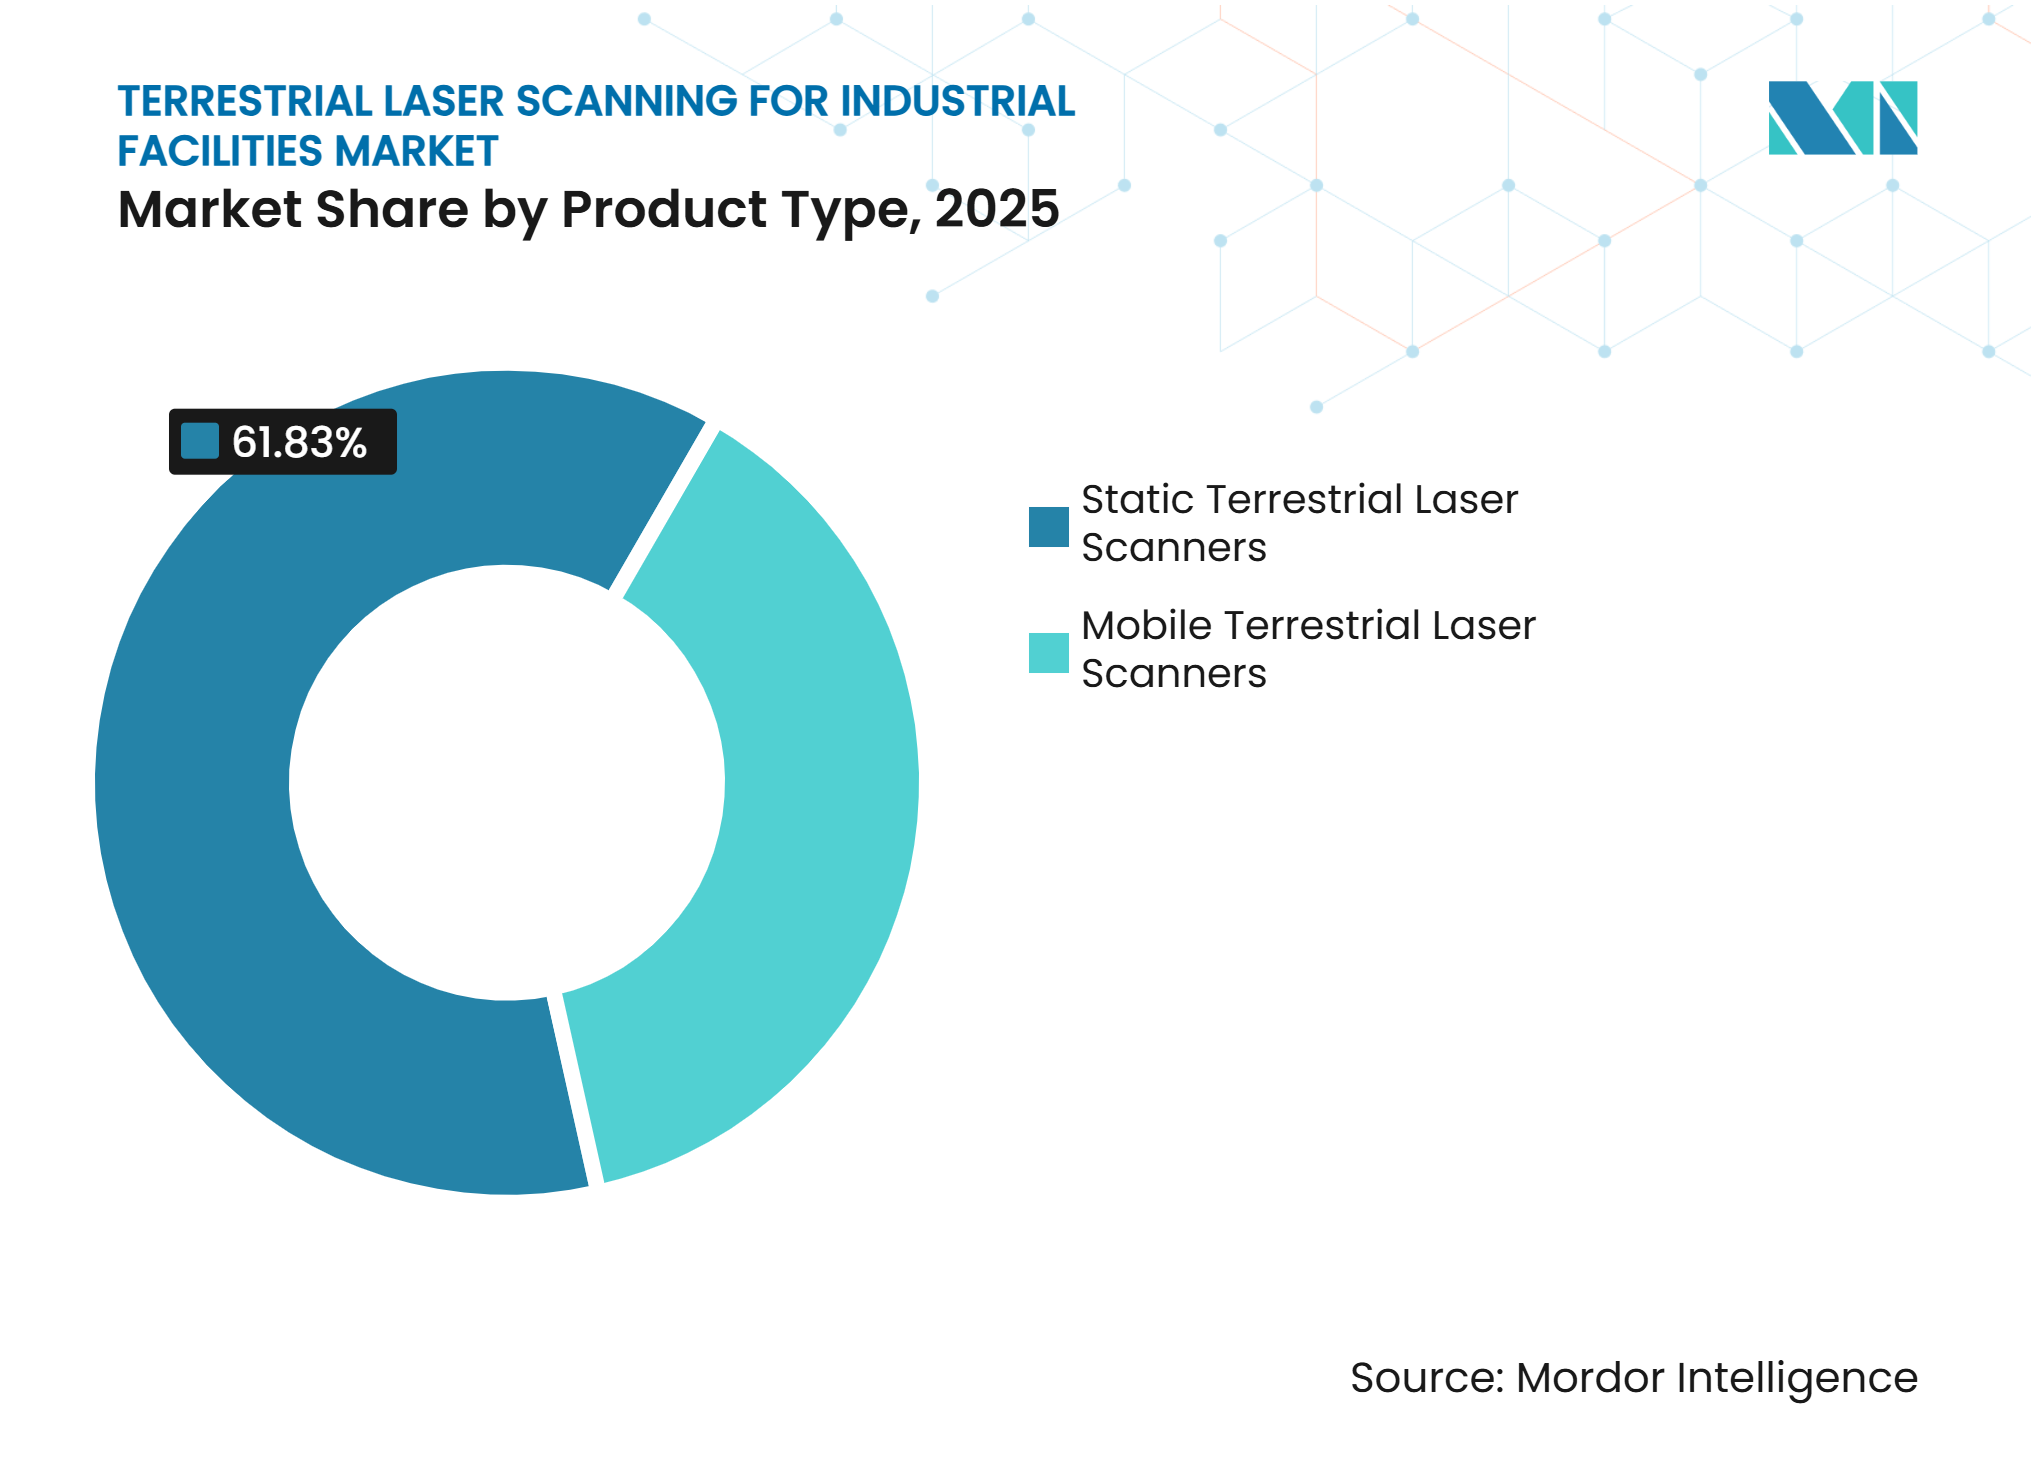
Les Scanners Statiques Conservent le Leadership en Revenus Tandis que les Plateformes Mobiles Améliorent la Vitesse de CouvertureLes scanners laser terrestres statiques représentaient 61,83 % des revenus en 2025, la part la plus importante par type de produit. Les ingénieurs d'installations s'appuient sur les systèmes statiques pour les relevés détaillés de sites existants et la documentation à enjeux élevés. Les systèmes statiques restent au cœur du marché du balayage laser terrestre pour les installations industrielles, car ces relevés nécessitent une fidélité géométrique constante. Les scanners laser terrestres mobiles devraient croître à un CAGR de 10,27 % jusqu'en 2031. Leur attrait est le plus fort là où des campagnes de capture plus courtes réduisent les perturbations de la production.
Les flux de travail hybrides combinent des parcours rapides basés sur le SLAM pour les vérifications de couverture avec des balayages statiques ciblés pour la fidélité géométrique. Cet équilibre élargit le travail adressable pour le marché du balayage laser terrestre pour les installations industrielles. Leica Geosystems a lancé les séries RTC300, RTC500 et RTC700 en juin 2026, combinant la précision de la série ScanStation P avec la vitesse de relevé du RTC360 et la diffusion en continu Livelink vers Hexagon GeoCloud. RIEGL a présenté le VZ-1200i en octobre 2025, avec des portées allant jusqu'à 450 mètres en mode haute vitesse pour les parcs de réservoirs et les terminaux GNL.[2] FARO INSIGHT a été séparé des activités de métrologie dimensionnelle en janvier 2026 pour se concentrer sur les flux de travail de capture de réalité et la connectivité cloud.


Par Portée :
Les Systèmes de Moyenne Portée Servent les Configurations d'Installations Courantes Tandis que la Demande Longue Portée AugmenteLes scanners de moyenne portée avec une portée de 50 à 200 mètres représentaient 44,76 % des revenus en 2025. Cette portée répond aux exigences habituelles des unités chimiques, des ateliers de carrosserie automobile et des salles de turbines. Ces configurations courantes continuent d'ancrer la demande unitaire sur le marché du balayage laser terrestre pour les installations industrielles. Les scanners au-dessus de 200 mètres devraient se développer à un CAGR de 11,84 % jusqu'en 2031. Les mines, les installations GNL et les installations à processus ouvert nécessitent des distances de prise de vue plus longues autour des grands équipements et des zones dangereuses.
Les scanners courte portée restent importants dans les salles blanches des fabricants de semi-conducteurs et dans l'industrie pharmaceutique. Leurs cas d'utilisation plus étroits limitent une pénétration plus large dans le secteur du balayage laser terrestre pour les installations industrielles. Les exigences longue portée créent une demande spécialisée sur le marché du balayage laser terrestre pour les installations industrielles. Topcon a lancé son scanner CR-P1 à l'INTERGEO 2025 pour permettre la génération de nuages de points géoréférencés en temps réel via son flux de travail Collage Site. Les opérateurs miniers et pétrochimiques envisagent de plus en plus des abonnements de flotte plutôt que des achats de projets isolés.
Par Composant :
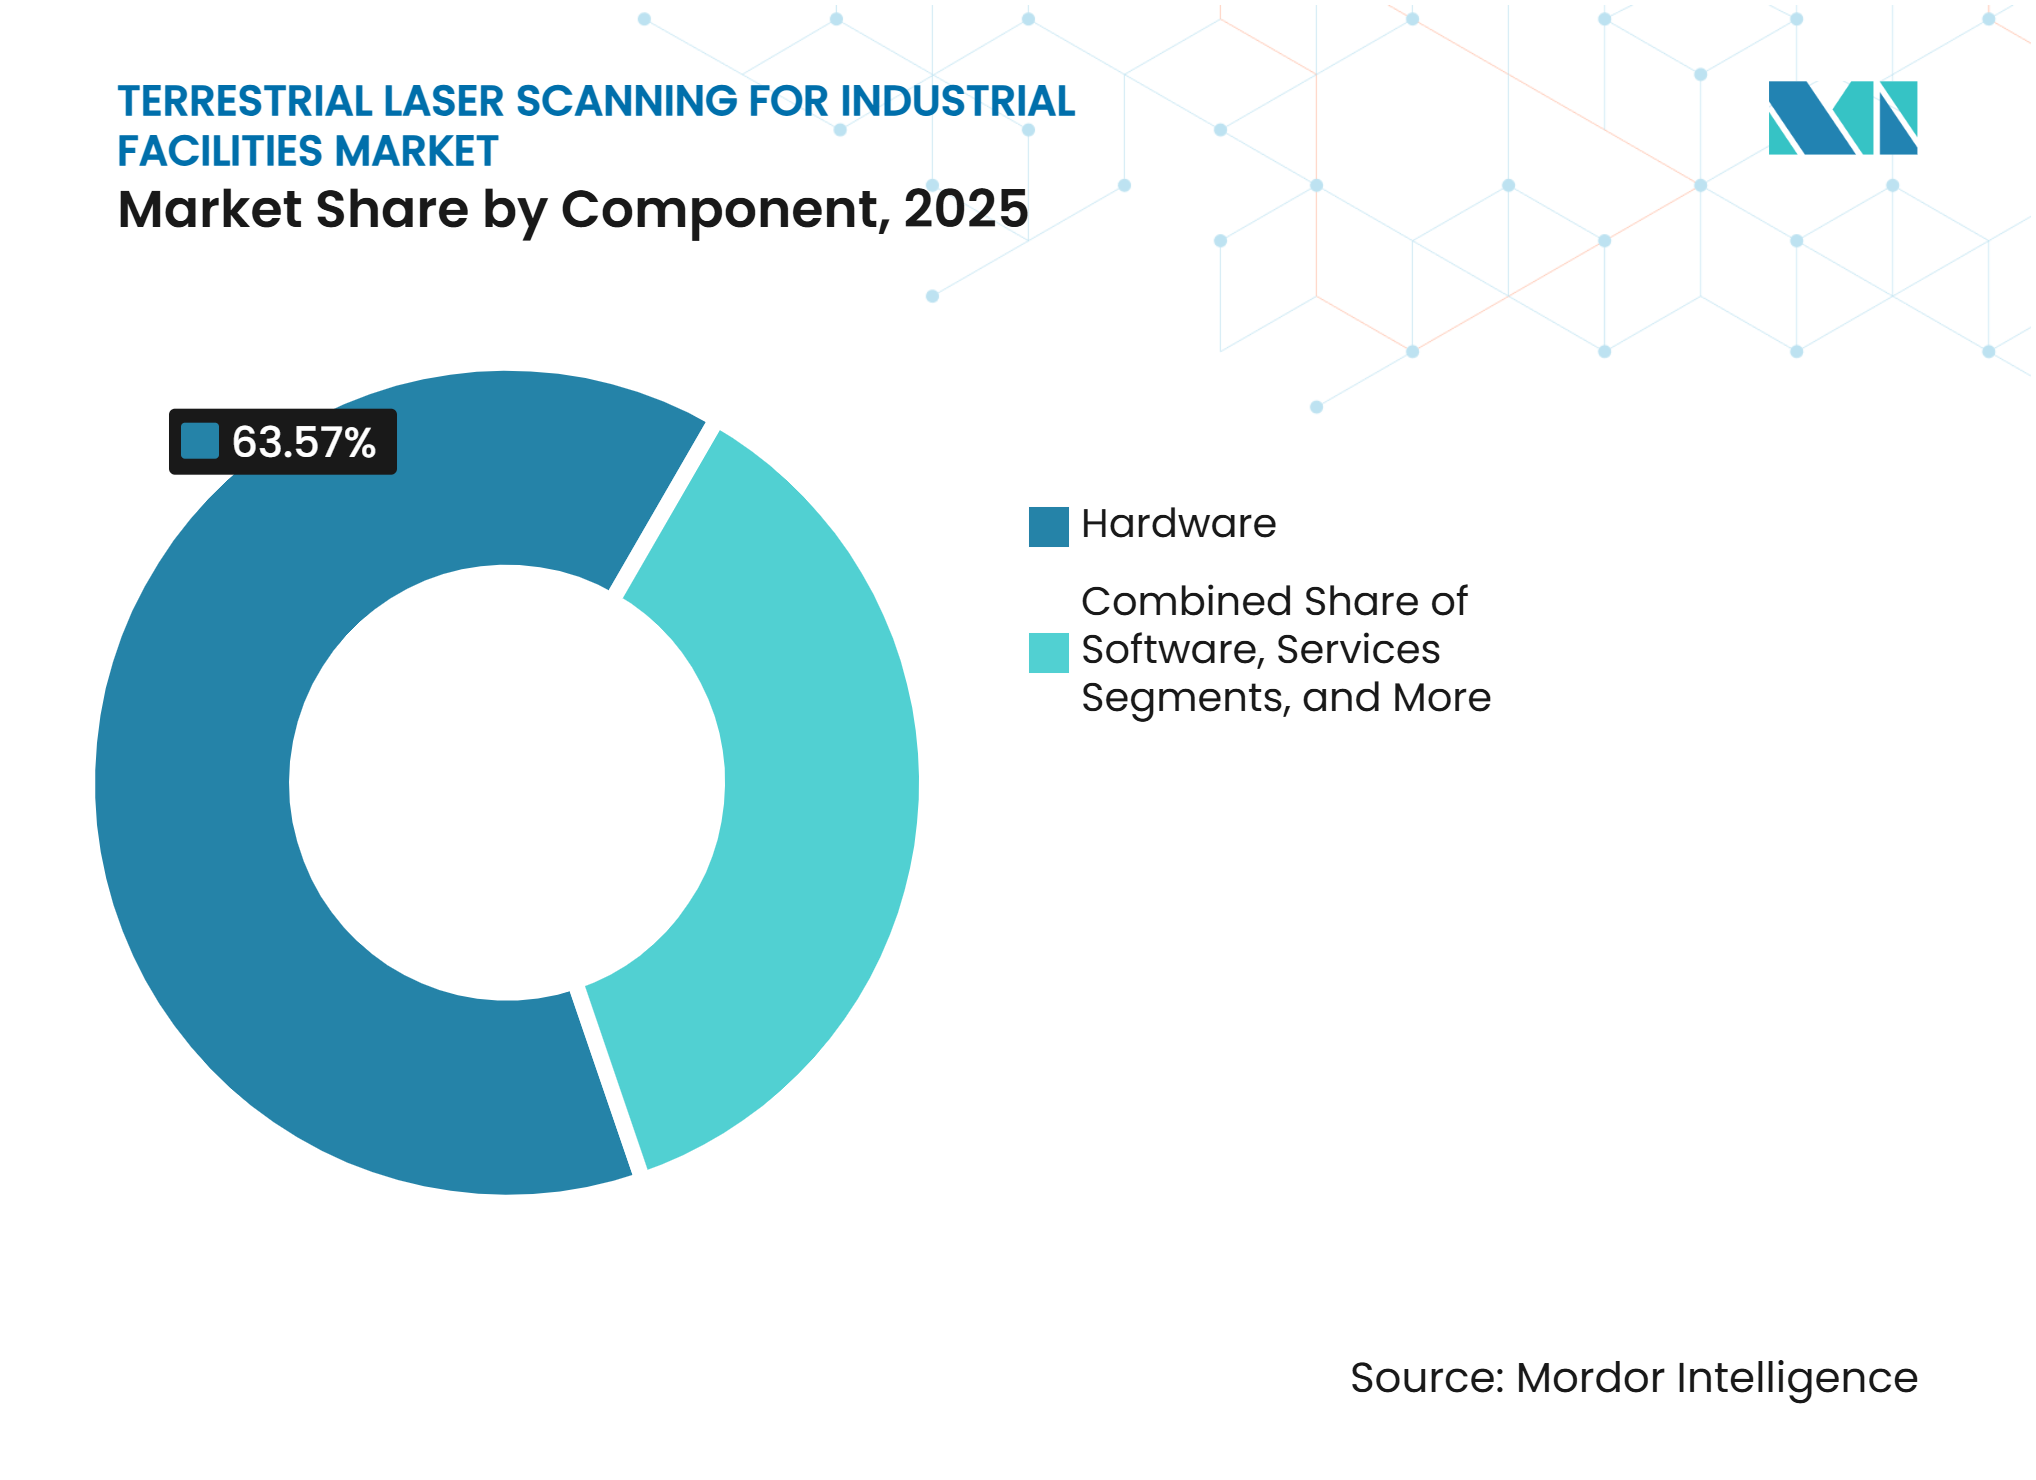
Le Matériel Domine les Revenus Actuels Tandis que le Logiciel se Développe via les AbonnementsLe matériel représentait 63,57 % des revenus en 2025 et constituait la plus grande composante de la taille du marché du balayage laser terrestre pour les installations industrielles. Le déploiement de flottes de première génération et la demande de remplacement ont soutenu cette position. Ces cycles fournissent une base de revenus établie pour le marché du balayage laser terrestre pour les installations industrielles. Les services constituent la deuxième composante en importance, incluant le balayage, l'enregistrement, la conversion BIM, la maintenance et d'autres travaux spécialisés. L'externalisation reste pertinente pour les organisations ne disposant pas d'équipes de balayage internes.
Le logiciel devrait croître à un CAGR de 11,43 % jusqu'en 2031. Les fournisseurs passent des licences perpétuelles aux abonnements cloud qui génèrent une valeur contractuelle annuelle pour les systèmes connectés. Ce modèle peut augmenter les revenus récurrents sur le marché du balayage laser terrestre pour les installations industrielles. La plateforme Sphere XG de FARO INSIGHT et l'intégration Hexagon GeoCloud reflètent cette orientation vers des écosystèmes matériels et logiciels connectés. Une étude de 2026 a révélé que l'intégration de l'IA et les plateformes de flux de travail cloud étaient les 2 principaux critères utilisés par les petits et moyens fabricants lors de l'évaluation des logiciels de balayage 3D.


Par Secteur d'Utilisation Final :
La Fabrication Automobile Mène les Revenus Tandis que la Logistique se Développe le Plus RapidementL'automobile et la fabrication industrielle détenaient 21,64 % des revenus en 2025, la plus grande part de revenus par secteur d'utilisation final. Les usines d'assemblage ont besoin de données as-built précises pour la qualification des outillages, les changements de lignes et la maintenance des jumeaux numériques. Le segment reste une source importante de demande pour le marché du balayage laser terrestre pour les installations industrielles. La conversion aux véhicules électriques ajoute de la demande, car les espaces de groupes motopropulseurs existants doivent être documentés avant le début des modernisations. Le pétrole et le gaz, la production d'énergie et les services publics, ainsi que les opérations chimiques et pétrochimiques ont constitué le deuxième bloc de revenus majeur.
L'entreposage et la logistique devraient enregistrer un CAGR de 11,86 % jusqu'en 2031. La mise en service de robots mobiles autonomes nécessite des cartes d'installations précises, et le balayage terrestre mobile fournit une source clé de données spatiales. Ce cas d'utilisation étend le marché du balayage laser terrestre pour les installations industrielles au-delà des installations de processus conventionnelles. Les opérateurs utilisent des balayages répétés pour surveiller le déplacement des rayonnages et les changements d'allées. L'aérospatiale et la défense, la pharmacie et la transformation alimentaire, ainsi que les installations électroniques et de fabrication de semi-conducteurs soutiennent une demande récurrente grâce à des cycles de balayage axés sur la conformité.
Analyse Géographique
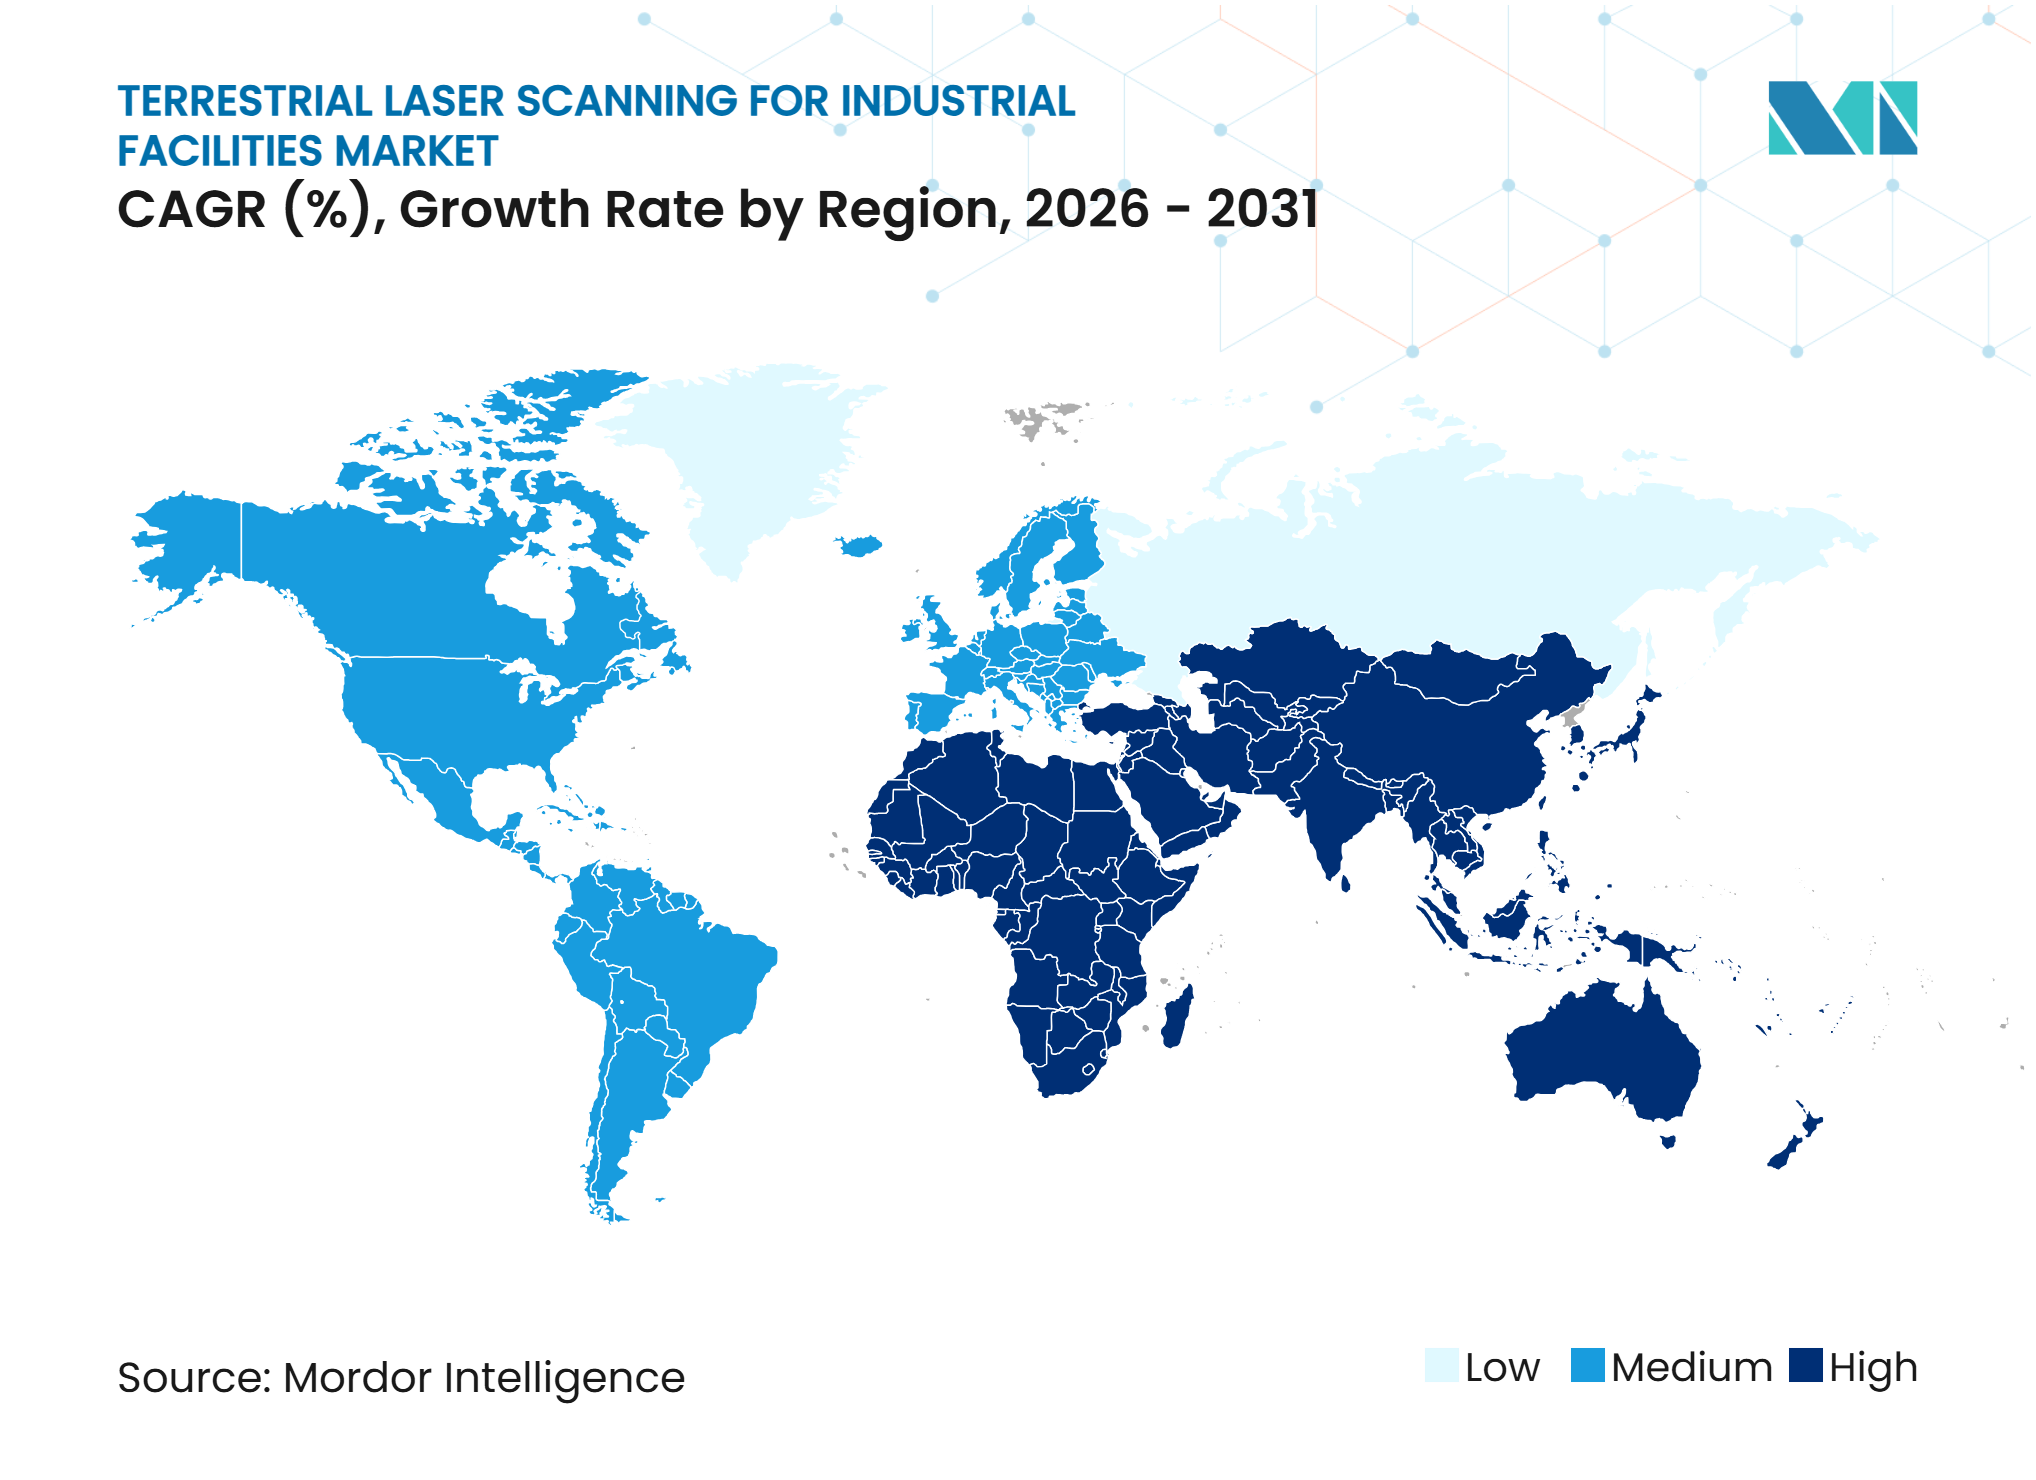
L'Asie-Pacifique détenait 34,87 % des revenus en 2025 et devrait croître à un CAGR de 10,47 % jusqu'en 2031. Cela a donné à la région la plus grande part de revenus régionale et le taux de croissance régional le plus rapide. Son envergure fait de l'Asie-Pacifique un acteur central du marché du balayage laser terrestre pour les installations industrielles. Les programmes de transformation numérique industrielle de la Chine soutiennent une demande structurée de données de nuages de points.[3] L'installation Audi FAW démontre l'utilisation du balayage croisé laser 3D pour les travaux de qualité d'assemblage automatisé. Le Japon utilise des outils de jumeaux numériques pour réduire les inspections manuelles en usine face aux pénuries de main-d'œuvre. Les exigences CORENET X de Singapour et les exigences BIM de la Malaisie ajoutent des besoins de balayage axés sur la conformité dans toute la région.
L'Amérique du Nord bénéficie du vieillissement des raffineries et des installations chimiques, notamment celles situées le long de la côte du Golfe des États-Unis. Ces actifs nécessitent des balayages répétés à mesure que les modifications s'accumulent au fil du temps. Les exigences fédérales en matière de BIM associées à la General Services Administration et au Corps des ingénieurs de l'armée soutiennent la demande du secteur public. La région reste une partie mature mais importante du marché du balayage laser terrestre pour les installations industrielles. L'Europe tire sa demande de la base manufacturière de l'Allemagne, du renouvellement des infrastructures du Royaume-Uni et des règles BIM de l'Italie pour les projets publics. Le décret ÉKM 27/2025 de la Hongrie a étendu les exigences numériques à la phase de gestion des installations à partir de septembre 2025. Les pénuries de techniciens signalées par 30 % des entreprises industrielles européennes encouragent un recours accru au balayage en tant que service.
Le Moyen-Orient est soutenu par la diversification industrielle en Arabie saoudite et les grands projets pétrochimiques et GNL aux Émirats arabes unis et au Qatar. Les sites GNL et de raffinage actifs peuvent nécessiter un balayage en zone ATEX et une documentation spécialisée. Le Brésil et le Chili mènent la demande sud-américaine grâce aux opérations pétrolières et gazières offshore et aux opérations minières andines. La capacité technique locale limitée peut contraindre la croissance malgré la base d'actifs sous-jacente. L'Afrique du Sud et l'Égypte mènent l'adoption précoce en Afrique, notamment pour les applications minières où la géométrie souterraine crée un cas opérationnel clair.
Paysage Concurrentiel
Concentration du Marché
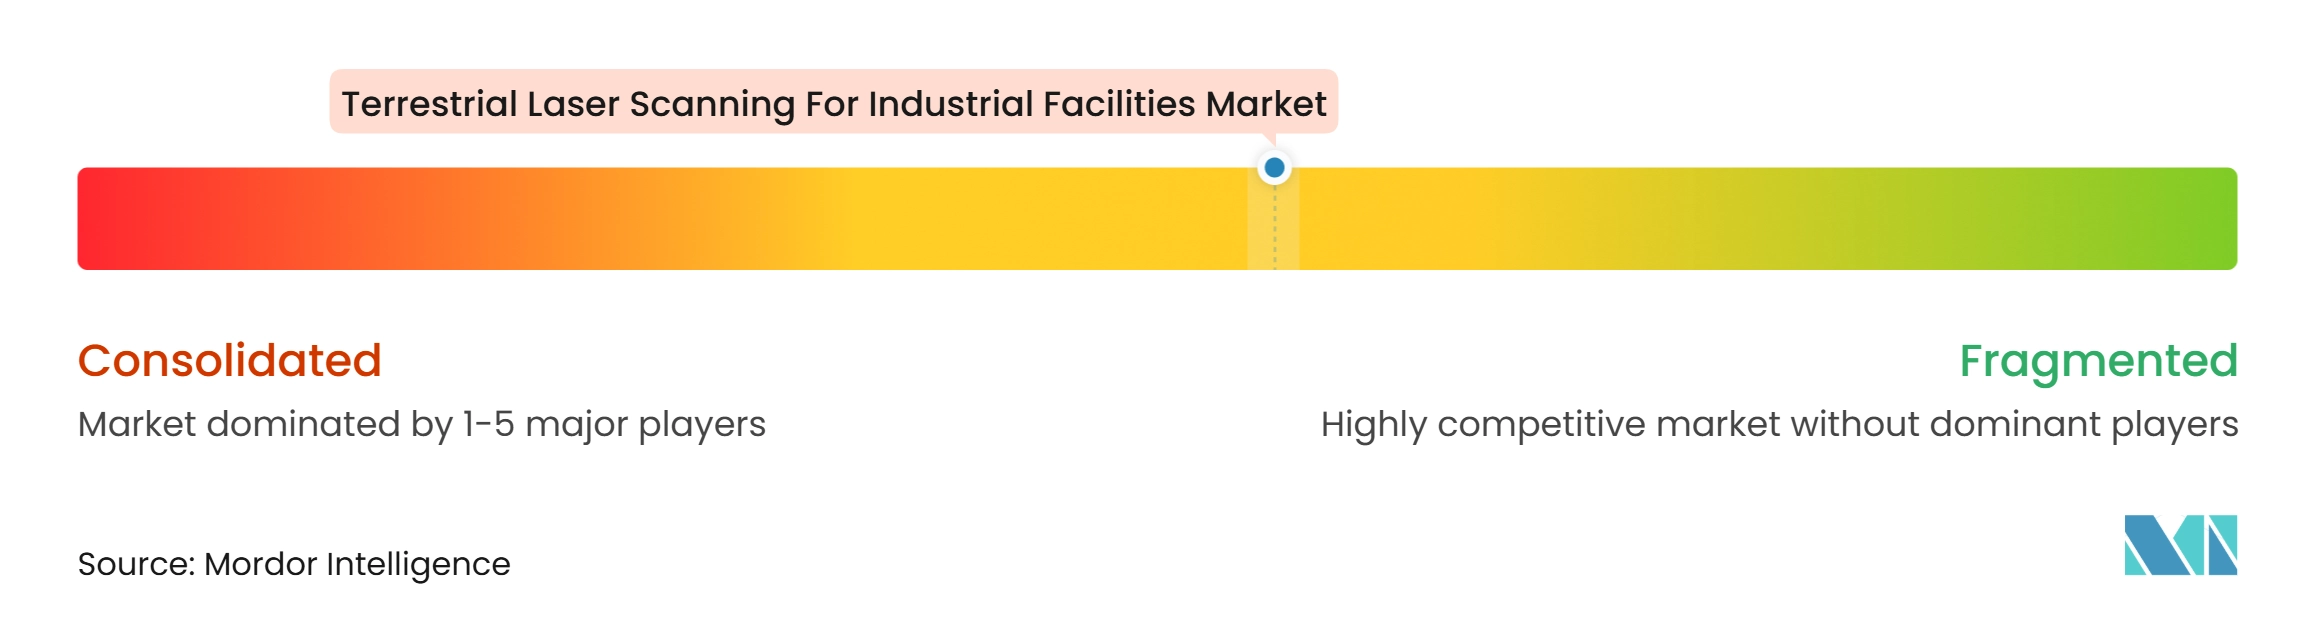
FARO INSIGHT, une activité d'AMETEK, Leica Geosystems sous Hexagon AB, et Trimble dominent les revenus mondiaux en matériel et logiciel. Le marché du balayage laser terrestre pour les installations industrielles est modérément concentré parmi ces fournisseurs établis. AMETEK a finalisé l'acquisition de FARO Technologies en juillet 2025 pour une valeur d'entreprise de 920 millions USD.[4] La sortie de la série RTC de Leica en juin 2026 a ajouté la diffusion en continu Livelink vers Hexagon GeoCloud et revendique une précision des données supérieure de 35 % au produit concurrent le plus proche. L'accord de Topcon de février 2025 avec FARO et la sortie du CR-S1 en février 2026 montrent comment les alliances et les stratégies produits sont utilisées pour concurrencer dans la capture mobile.
Le balayage en tant que service reste une opportunité pour les petits clients industriels qui ne peuvent pas justifier la possession de scanners. De nombreux grands fournisseurs organisent encore leurs ventes autour des équipements, des logiciels et des flux de travail pour les grands comptes. Le balayage mobile certifié ATEX peut offrir des tarifs de projet plus élevés dans les travaux pétrochimiques et miniers. Seul un groupe limité de fournisseurs peut satisfaire aux exigences matérielles et opérationnelles nécessaires. Les plateformes de traitement natives à l'IA constituent un autre domaine de concurrence. Ces plateformes visent à classifier et structurer les données d'installations sans recourir à des méthodes de post-traitement manuel.
La provenance des données devient également plus importante pour les applications de défense et d'infrastructures critiques. FARO a reçu le brevet américain n° 12278908 en 2025 pour un système de chaîne de custody numérique intégré au scanner laser. Ce brevet témoigne d'une demande croissante pour la gestion traçable des données d'installations. Les stratégies concurrentielles combinent donc les performances des équipements, la connectivité cloud, les logiciels de flux de travail et l'échange de données gouverné. Cette orientation soutient des relations clients plus durables, mais accroît les attentes en matière d'interopérabilité et de cybersécurité.
Leaders du Secteur du Balayage Laser Terrestre pour les Installations Industrielles
-
FARO Technologies, Inc.
-
Hexagon AB
-
Trimble Inc.
-
Topcon Corporation
-
RIEGL Laser Measurement Systems GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Balayage Laser Terrestre pour les Installations Industrielles Entreprises couvertes dans ce rapport
- FARO Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Topcon Corporation
- RIEGL Laser Measurement Systems GmbH
- Zoller + Fröhlich GmbH
- Surphaser, Inc.
- Teledyne Technologies Incorporated
- Leica Geosystems AG
- Maptek Pty Ltd
- GeoSLAM Ltd
- Nikon Metrology NV
- Carl Zeiss AG
- Creaform Inc.
- Renishaw plc
- Carlson Software Inc.
- 3D Laser Mapping Ltd
Développements industriels récents dans Marché du Balayage Laser Terrestre pour les Installations Industrielles
- Juin 2026 : Leica Geosystems, membre de Hexagon AB, a lancé les séries de scanners laser terrestres Leica RTC300, RTC500 et RTC700 le 9 juin 2026. La série remplace à la fois les gammes Leica RTC360/LT et ScanStation P-Series, introduit la diffusion en continu en temps réel Livelink vers Hexagon GeoCloud, et est annoncée comme offrant une précision des données supérieure de 35 % au produit concurrent le plus proche.
- Février 2026 : Topcon Positioning Systems a présenté le système de balayage portatif CR-S1 le 17 février 2026, combinant LiDAR, caméras panoramiques, caméras SLAM visuelles et une antenne GNSS dans un seul appareil. Le CR-S1 cible les applications de topographie, de modélisation de tunnels, d'exploitation minière et d'installations industrielles avec une densité de nuage de points accrue et une portée de balayage étendue.
- Octobre 2025 : RIEGL Laser Measurement Systems GmbH a dévoilé le scanner laser terrestre VZ-1200i à l'INTERGEO 2025. L'instrument de classe 1 à sécurité oculaire effectue un balayage panoramique complet en 25 secondes à des portées allant jusqu'à 450 mètres dans son programme de mesure haute vitesse, ciblant les grandes unités pétrochimiques, les terminaux portuaires et les installations à processus ouvert.
- Octobre 2025 : Topcon Positioning Systems a lancé le scanner laser terrestre 3D multifonctionnel CR-P1 à l'INTERGEO 2025, permettant la génération de nuages de points géoréférencés en temps réel intégrée au logiciel de flux de travail de données massives Topcon Collage Site pour les projets industriels et de construction sensibles au temps.
Périmètre du Rapport sur le Marché Mondial du Balayage Laser Terrestre pour les Installations Industrielles
Le marché du balayage laser terrestre pour les installations industrielles désigne l'utilisation de technologies de balayage laser au sol pour capturer des données tridimensionnelles hautement précises des installations industrielles, notamment les usines de fabrication, les raffineries, les centrales électriques et les chantiers de construction. Ces solutions soutiennent des applications telles que la documentation as-built, l'inspection des installations, la gestion des actifs, la conception technique et la planification de la maintenance en générant des représentations numériques détaillées des environnements physiques.
Le rapport sur le marché du balayage laser terrestre pour les installations industrielles est segmenté par type de produit (scanners laser terrestres statiques et scanners laser terrestres mobiles), portée (jusqu'à 50 mètres, 50-200 mètres et au-dessus de 200 mètres), composant (matériel, logiciel et services), secteur d'utilisation final (pétrole et gaz, production d'énergie et services publics, chimique et pétrochimique, mines et traitement des minéraux, automobile et fabrication industrielle, aérospatiale et défense, pharmacie et transformation alimentaire, entreposage et logistique, installations de recherche et institutionnelles, fabrication d'électronique et de semi-conducteurs, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Scanners Laser Terrestres Statiques |
| Scanners Laser Terrestres Mobiles |
| Jusqu'à 50 Mètres |
| 50-200 Mètres |
| Au-dessus de 200 Mètres |
| Matériel |
| Logiciel |
| Services |
| Pétrole et Gaz |
| Production d'Énergie et Services Publics |
| Chimique et Pétrochimique |
| Mines et Traitement des Minéraux |
| Automobile et Fabrication Industrielle |
| Aérospatiale et Défense |
| Pharmacie et Transformation Alimentaire |
| Entreposage et Logistique |
| Installations de Recherche et Institutionnelles |
| Fabrication d'Électronique et de Semi-conducteurs |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Produit | Scanners Laser Terrestres Statiques | |
| Scanners Laser Terrestres Mobiles | ||
| Par Portée | Jusqu'à 50 Mètres | |
| 50-200 Mètres | ||
| Au-dessus de 200 Mètres | ||
| Par Composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par Secteur d'Utilisation Final | Pétrole et Gaz | |
| Production d'Énergie et Services Publics | ||
| Chimique et Pétrochimique | ||
| Mines et Traitement des Minéraux | ||
| Automobile et Fabrication Industrielle | ||
| Aérospatiale et Défense | ||
| Pharmacie et Transformation Alimentaire | ||
| Entreposage et Logistique | ||
| Installations de Recherche et Institutionnelles | ||
| Fabrication d'Électronique et de Semi-conducteurs | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du balayage laser terrestre pour les installations industrielles ?
La taille du marché était de 1,14 milliard USD en 2025, est estimée à 1,24 milliard USD en 2026, et devrait atteindre 1,91 milliard USD d'ici 2031 à un CAGR de 9,02 %.
Qu'est-ce qui stimule l'adoption du balayage laser terrestre dans les installations industrielles ?
La maintenance des jumeaux numériques, les exigences de documentation BIM, l'inspection des actifs vieillissants et la capture de données plus sécurisée sur les sites dangereux soutiennent l'adoption.
Quel type de produit domine les revenus du balayage laser pour les installations industrielles ?
Les scanners laser terrestres statiques ont mené avec 61,83 % des revenus en 2025, tandis que les scanners mobiles devraient croître plus rapidement à un CAGR de 10,27 %.
Quelle application d'utilisation final connaît la croissance la plus rapide jusqu'en 2031 ?
L'entreposage et la logistique devraient croître à un CAGR de 11,86 % alors que les opérateurs créent des cartes précises pour les flottes de robots mobiles autonomes.
Quelle région mène la demande pour le balayage laser des installations industrielles ?
L'Asie-Pacifique détenait 34,87 % des revenus en 2025 et devrait croître à un CAGR de 10,47 % jusqu'en 2031.