
Tamaño y Participación del Mercado de Escaneo Láser Terrestre para Instalaciones Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escaneo Láser Terrestre para Instalaciones Industriales por Mordor Intelligence
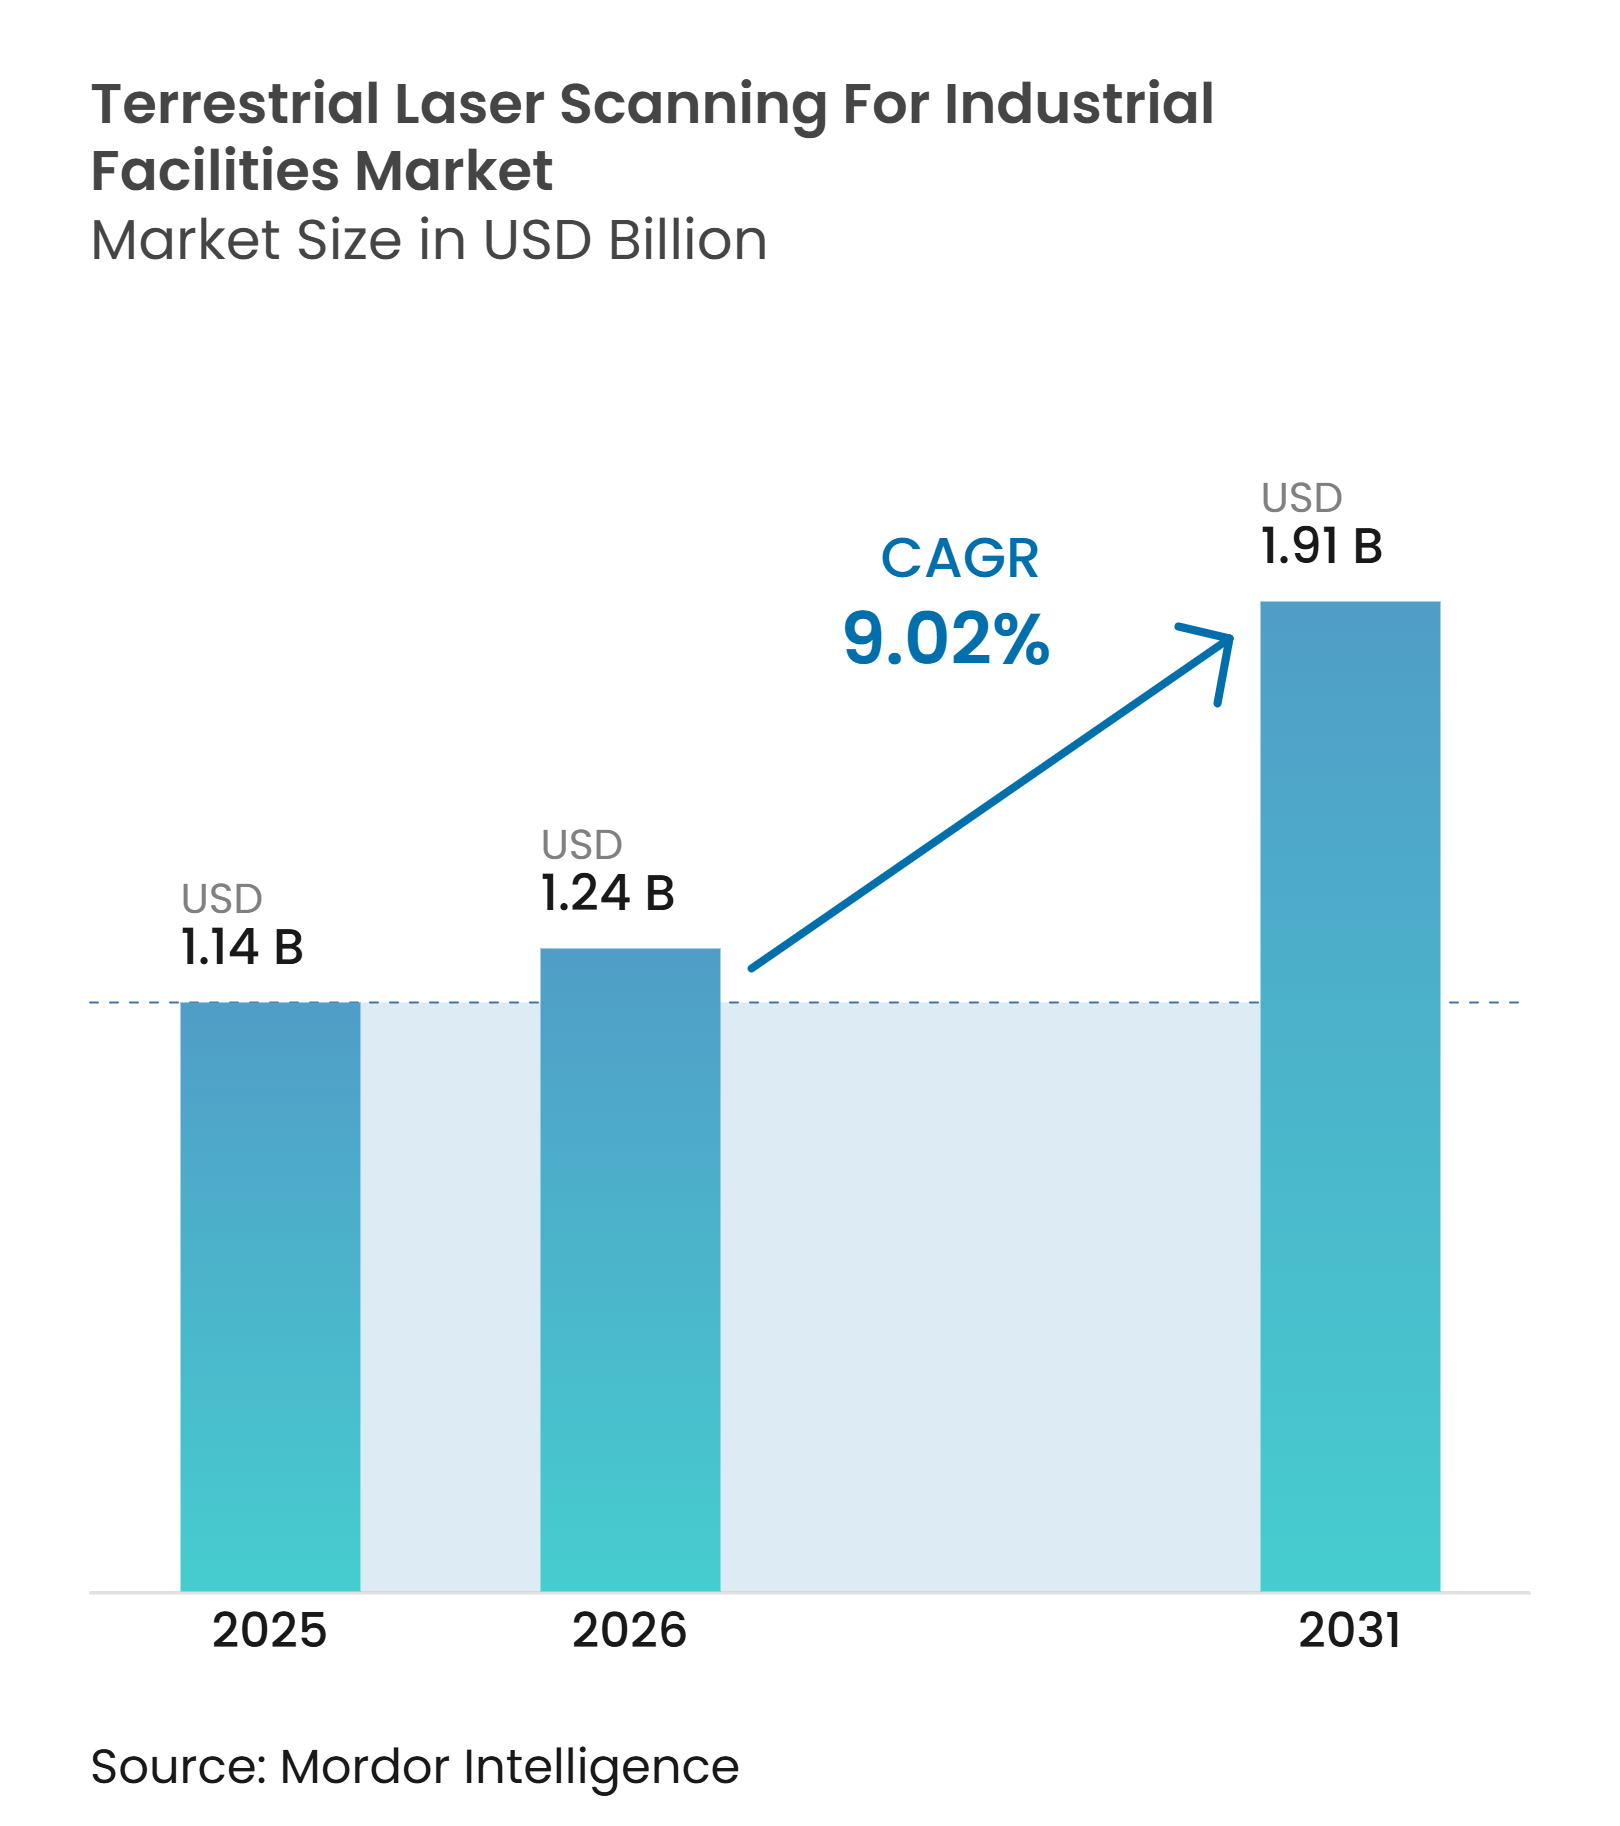
El tamaño del mercado de escaneo láser terrestre para instalaciones industriales fue de 1,14 mil millones de USD en 2025 y se estima que crecerá desde 1,24 mil millones de USD en 2026 hasta alcanzar 1,91 mil millones de USD en 2031, a una CAGR del 9,02% durante el período de pronóstico (2026-2031). Los operadores industriales están convirtiendo los datos espaciales en una parte rutinaria del mantenimiento de instalaciones, las actualizaciones de plantas y la planificación de capital. Los programas de gemelos digitales requieren registros as-built precisos porque los cambios en los equipos pueden reducir rápidamente el valor de los modelos de instalaciones más antiguos. Los requisitos de modelado de información de construcción (BIM) para edificios públicos también están ampliando la necesidad de documentación confiable de nubes de puntos en varios países. Los proveedores están respondiendo vinculando los escáneres a plataformas en la nube y software por suscripción, lo que respalda los ingresos recurrentes más allá de las ventas de equipos. Los controles de exportación, los requisitos de gobernanza de datos y la escasez de personal de escaneo calificado pueden retrasar algunos proyectos, particularmente donde las instalaciones necesitan equipos de alta precisión o flujos de trabajo certificados.
Conclusiones Clave del Informe
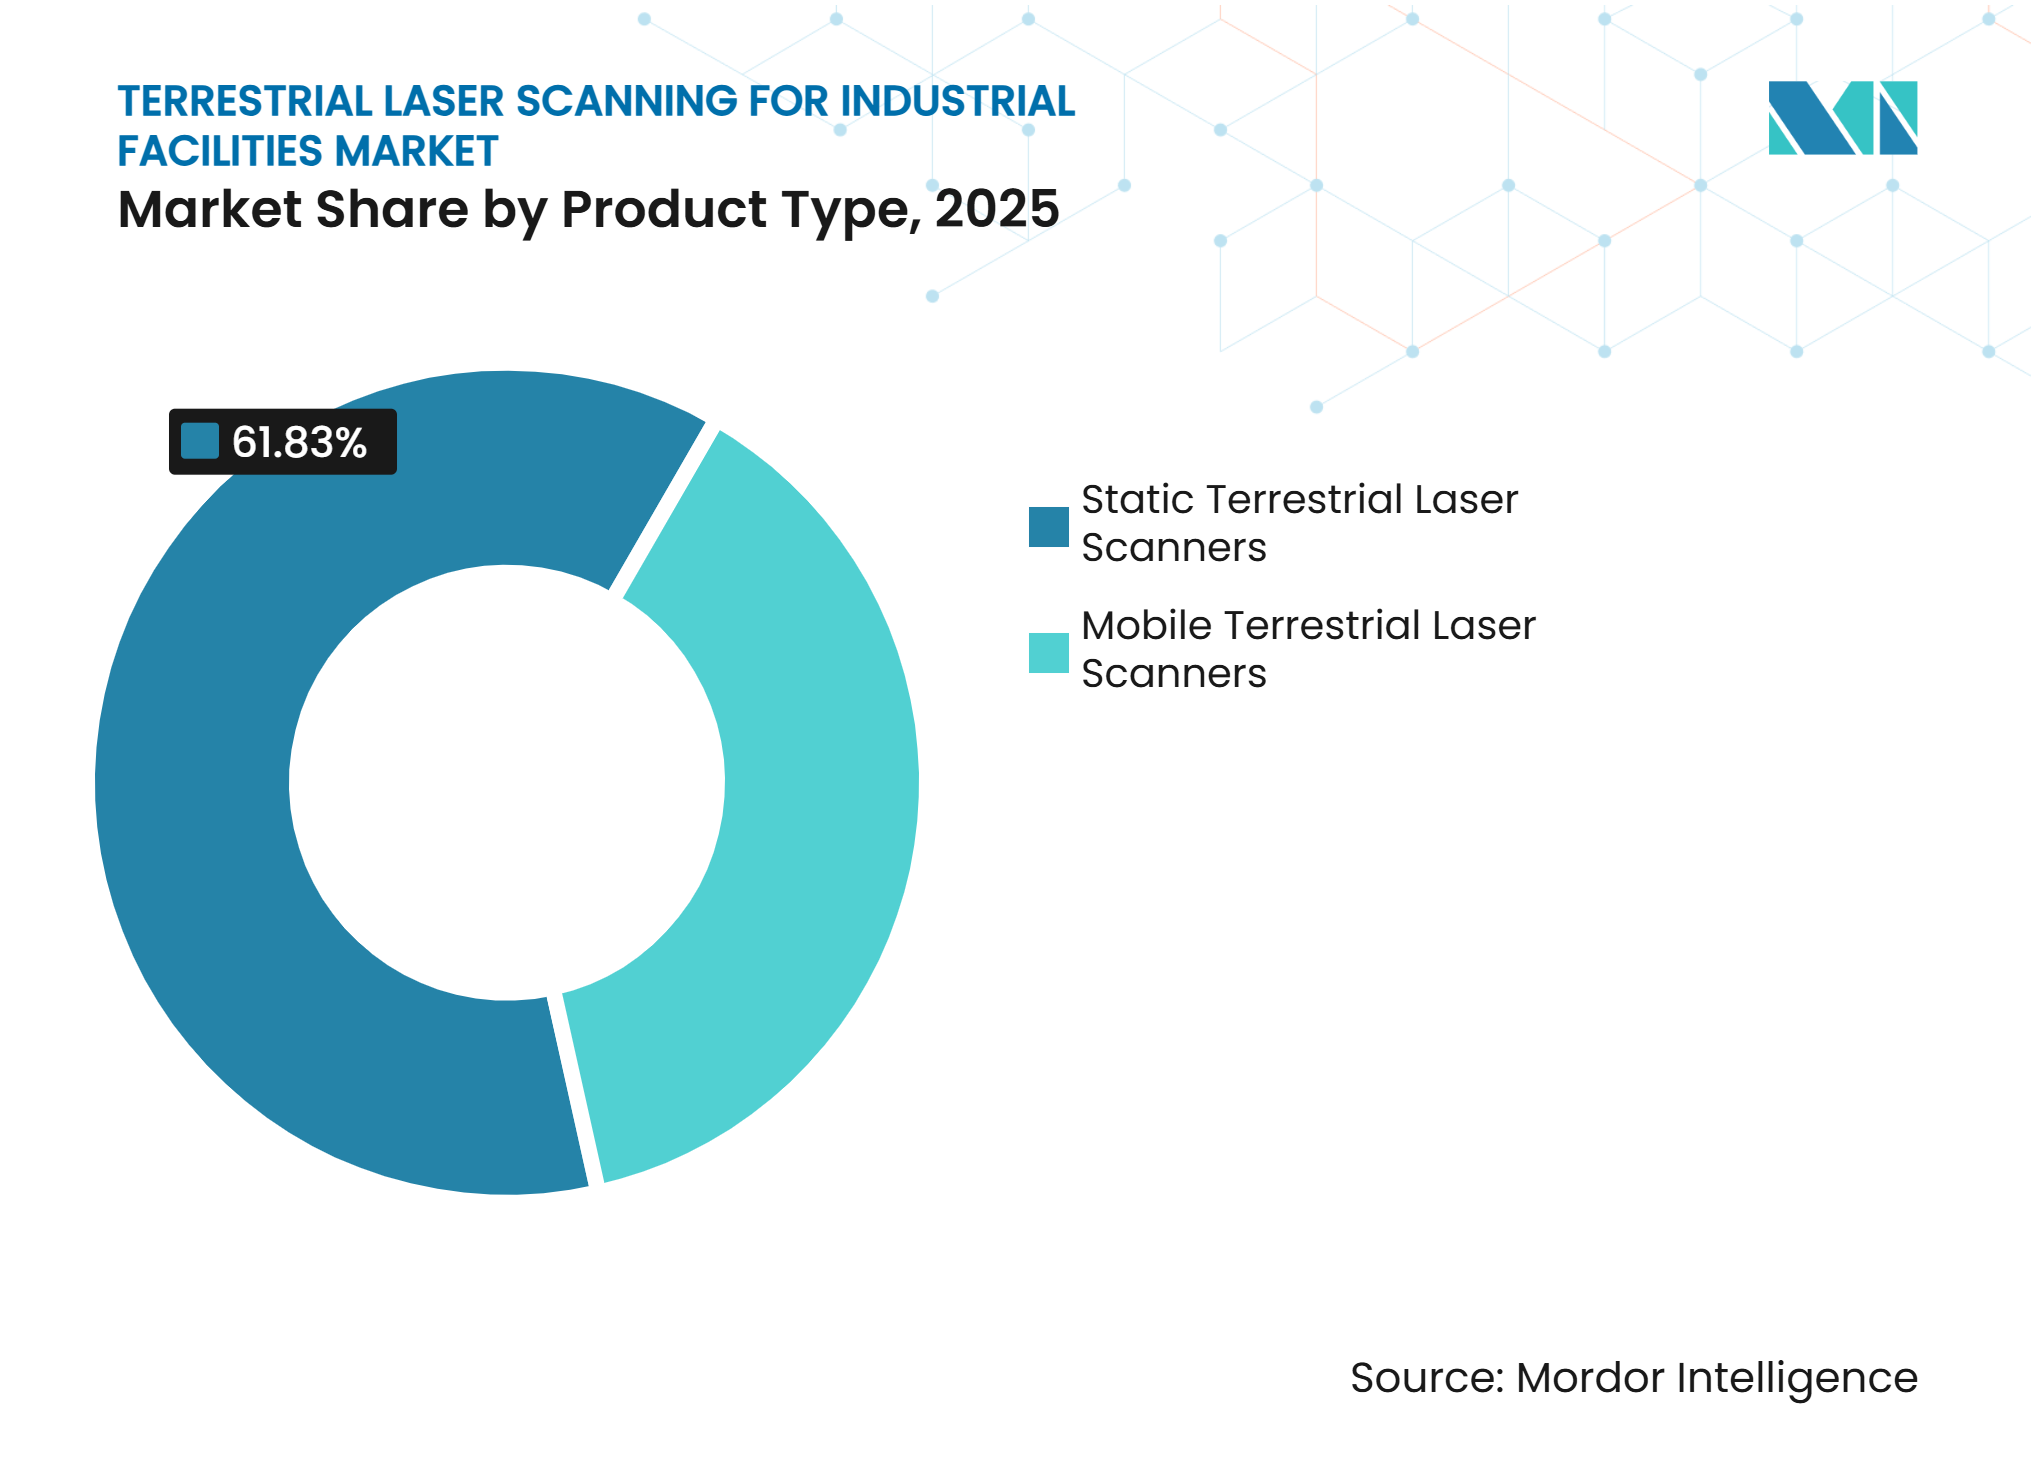
- Por tipo de producto, los escáneres láser terrestres estáticos representaron el 61,83% de la participación del mercado de escaneo láser terrestre para instalaciones industriales en 2025, mientras que se proyecta que los escáneres láser terrestres móviles se expandan a una CAGR del 10,27% hasta 2031.
- Por alcance, los escáneres de rango medio que cubren 50-200 metros representaron el 44,76% de los ingresos en 2025, mientras que se espera que los escáneres de más de 200 metros crezcan a una CAGR del 11,84% hasta 2031.
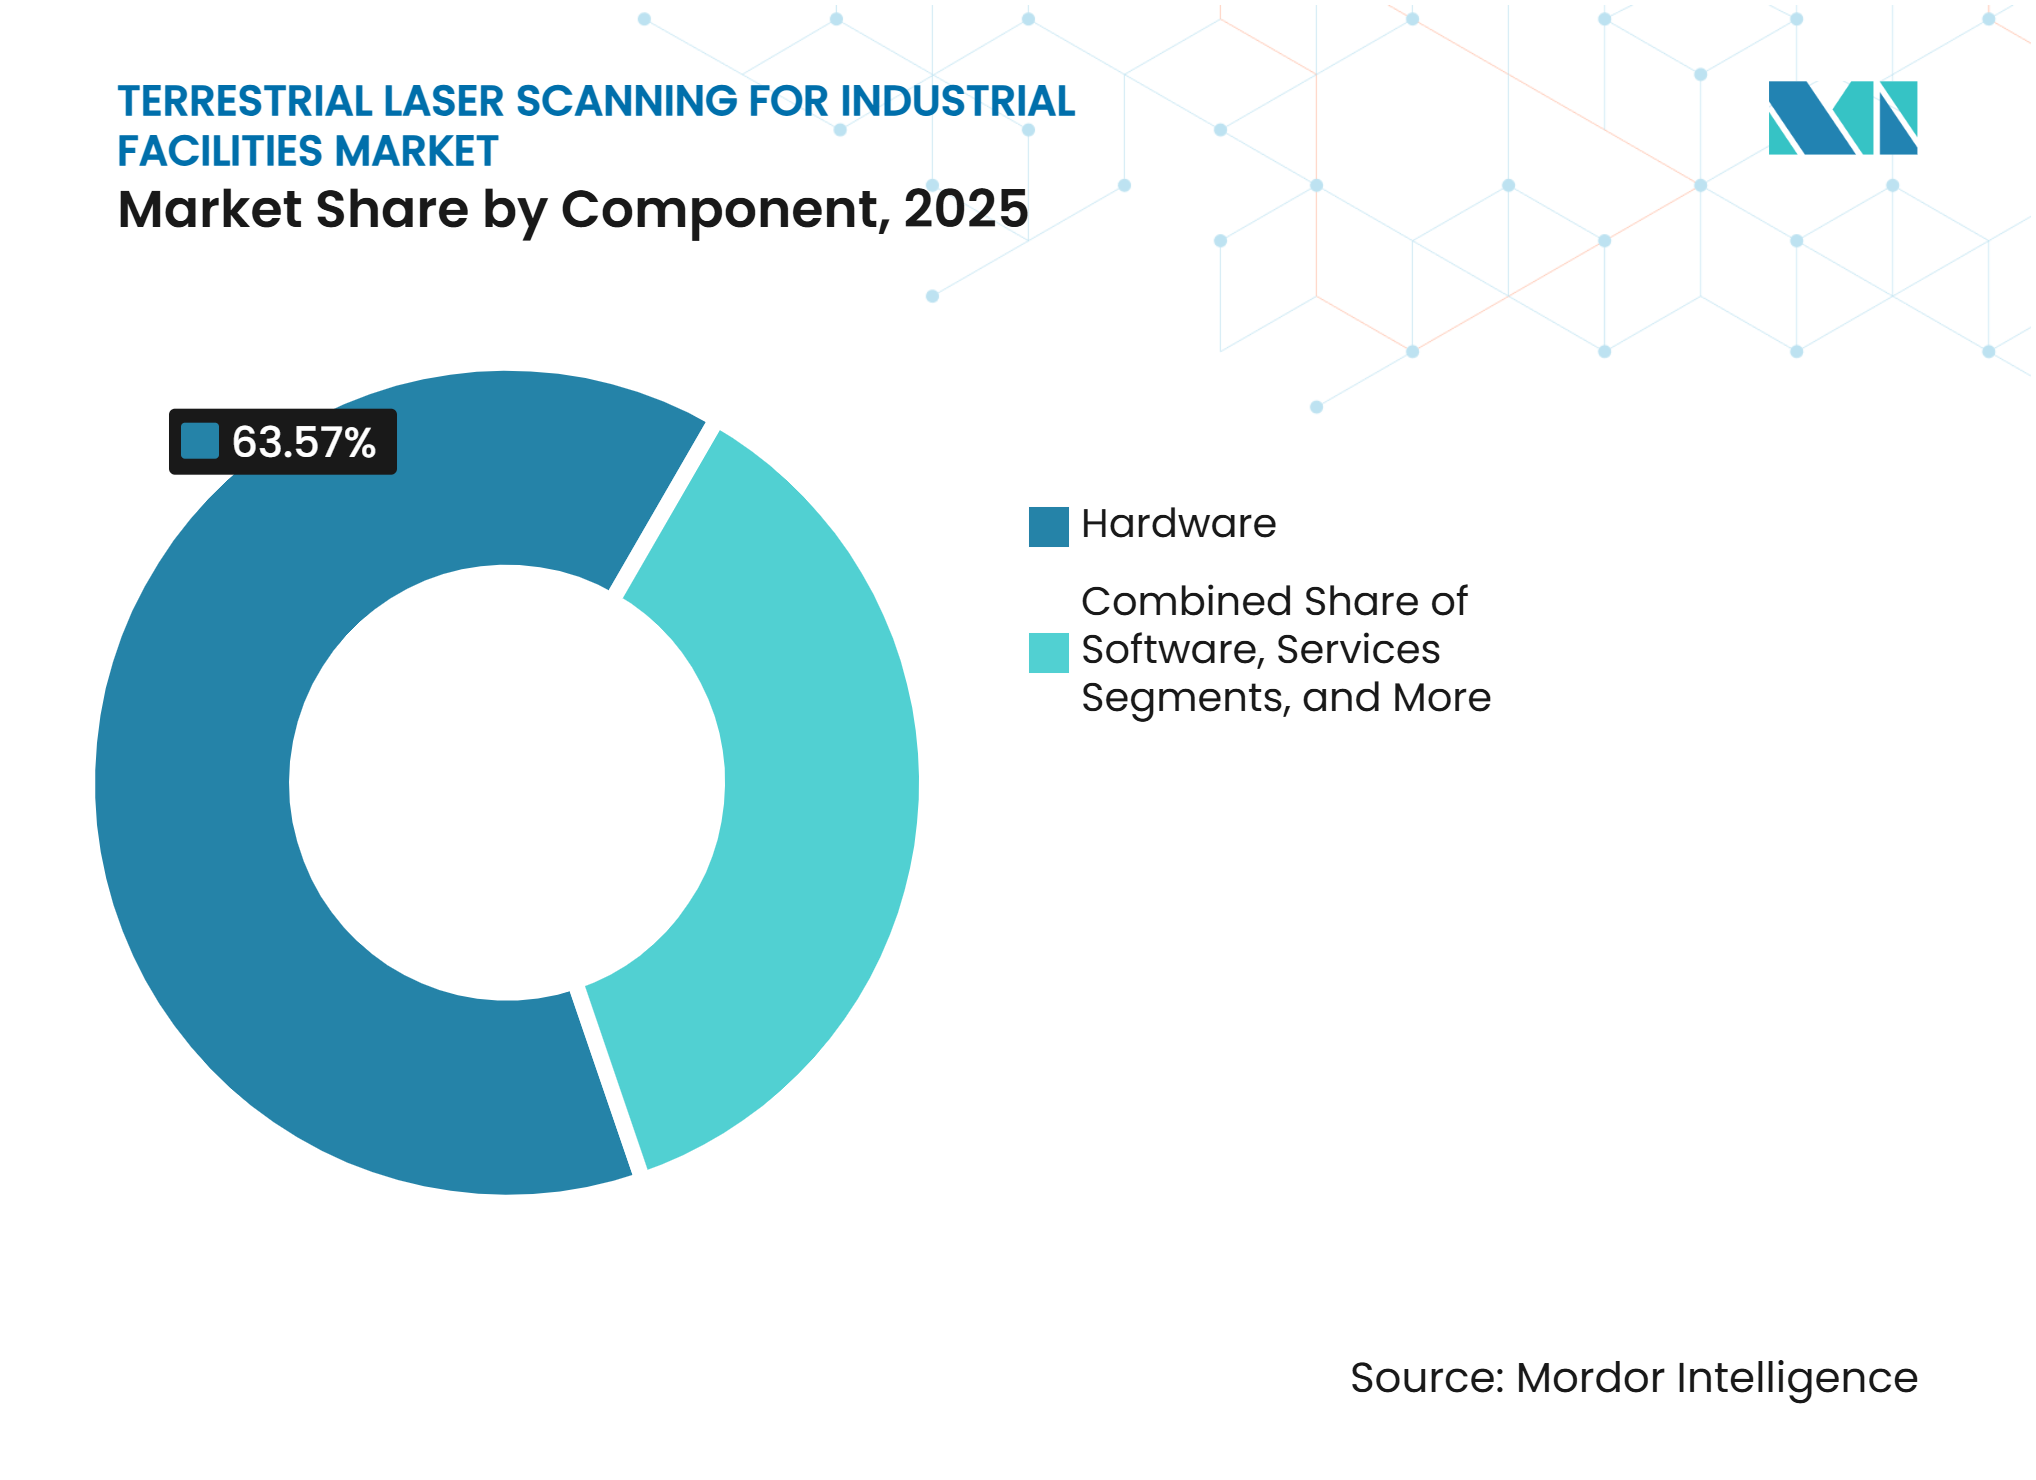
- Por componente, el hardware representó el 63,57% de los ingresos en 2025, mientras que se proyecta que el software avance a una CAGR del 11,43% hasta 2031.
- Por industria de usuario final, la fabricación automotriz e industrial mantuvo el 21,64% de los ingresos en 2025, mientras que se prevé que el almacenamiento y la logística crezcan a una CAGR del 11,86% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,87% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 10,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Modernización de Gemelos Digitales Industriales | +3.2% | Global, concentrado en América del Norte, Europa y Asia del Norte | Largo plazo (≥ 4 años) |
| Mandatos de BIM y Documentación As-Built | +2.0% | Asia-Pacífico, Europa, Italia, Reino Unido, Hungría y América del Sur | Mediano plazo (2-4 años) |
| Automatización de Inspecciones para Activos de Proceso Envejecidos | +1.8% | América del Norte, Oriente Medio y Europa | Mediano plazo (2-4 años) |
| Captura Remota Más Segura en Instalaciones Peligrosas | +1.0% | Oriente Medio, América del Sur y sitios regulados por ATEX a nivel global | Largo plazo (≥ 4 años) |
| Clasificación de Nubes de Puntos y Detección de Cambios Asistida por IA | +0.9% | Global, con adopción temprana en China, Japón y Alemania | Mediano plazo (2-4 años) |
| Ventanas de Parada Más Cortas para Actualizaciones de Instalaciones Existentes | +0.7% | Global, con alto valor en instalaciones de petróleo y gas y químicas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas de Modernización de Gemelos Digitales Industriales
Los programas de gemelos digitales industriales están creando necesidades de escaneo recurrentes porque las modificaciones en las plantas pueden reducir la precisión de los modelos existentes. Las grandes instalaciones pueden necesitar nuevas campañas de escaneo cada 18-36 meses a medida que cambian los diseños de equipos, las tuberías y las áreas de producción. Esta recurrencia presenta una oportunidad de servicio para el mercado de escaneo láser terrestre para instalaciones industriales junto con la demanda de equipos. NEC lanzó su Plataforma de Gemelo Digital para fábricas y almacenes logísticos en marzo de 2025, utilizando IA visual para mapear las condiciones operativas sin recorridos manuales. La fábrica de vehículos de nueva energía Audi FAW en Changchun utilizó el escaneo cruzado láser 3D con análisis espectral 2D para detectar la calidad del ensamblaje a 0,2 milímetros en una carrocería automatizada. Una investigación publicada en 2026 encontró que el marco ACD-IA mejoró la detección de cambios LiDAR terrestre multi-temporal en comparación con los métodos geométricos clásicos.
Mandatos de BIM y Documentación As-Built
Los requisitos gubernamentales de BIM están convirtiendo la documentación as-built en una tarea de cumplimiento para muchos proyectos públicos de construcción e instalaciones. El escaneo láser terrestre proporciona nubes de puntos que pueden respaldar los entregables de BIM y registros de instalaciones más consistentes. Malasia hizo obligatorio el BIM a partir del 1 de julio de 2025 para proyectos de construcción e infraestructura valorados en MYR 10 millones (2,1 millones de USD) o más. Singapur aplicó los requisitos de CORENET X a proyectos de más de 30.000 metros cuadrados a partir del 1 de octubre de 2025, y aplica la plataforma a todos los nuevos proyectos a partir del 1 de octubre de 2026. Estos requisitos pueden sostener la demanda del mercado de escaneo láser terrestre para instalaciones industriales cuando el gasto de capital privado se vuelve menos seguro.
Automatización de Inspecciones para Activos de Proceso Envejecidos
Los activos de proceso envejecidos requieren inspecciones repetidas, especialmente cuando los cambios en los equipos, el riesgo de corrosión o la exposición a riesgos de seguridad generan preocupaciones operativas. El escaneo láser terrestre puede registrar geometría compleja del sitio sin requerir que el personal permanezca cerca de equipos en funcionamiento durante períodos prolongados. Esta necesidad amplía el mercado de escaneo láser terrestre para instalaciones industriales en contratos de inspección y mantenimiento. Un estudio de 2025 demostró un robot autónomo de mapeo LiDAR para subestaciones de extra alta tensión que utilizó planificación de rutas 3D durante los trabajos de inspección. Los equipos diseñados para atmósferas explosivas también respaldan el trabajo de escaneo en plantas petroquímicas e instalaciones offshore. La Directiva ATEX establece el marco de la Unión Europea para equipos utilizados en atmósferas potencialmente explosivas.
Clasificación de Nubes de Puntos y Detección de Cambios Asistida por IA
La clasificación de nubes de puntos a menudo lleva más tiempo que la captura en campo en sitios industriales complejos, lo que convierte el procesamiento en oficina en una restricción importante del flujo de trabajo. Las herramientas de IA se están utilizando para identificar objetos, clasificar características y detectar cambios en escaneos repetidos. Un estudio de Scientific Reports de 2026 describió un proceso de detección de anomalías industriales que produjo puntuaciones de anomalías densas por punto a hasta 13,5 fotogramas por segundo. El conjunto de datos Industrial3D incluyó 612 millones de puntos etiquetados a una resolución de 6 milímetros de 13 instalaciones de tratamiento de agua. Su referencia mostró una diferencia de 39,95 puntos porcentuales entre el mejor método supervisado y los modelos de base de disparo cero. El resultado muestra por qué los datos de entrenamiento industrial propietarios pueden convertirse en un recurso competitivo importante en el mercado de escaneo láser terrestre para instalaciones industriales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Sensores, Software e Integración Especializada | -2.5% | Global, más agudo en América del Sur, África y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fricción en la Interoperabilidad de Nubes de Puntos y la Gobernanza de Datos | -1.5% | Global | Mediano plazo (2-4 años) |
| Oclusión de Línea de Visión en Entornos de Plantas Densas | -0.9% | Global, especialmente en diseños de plantas compactas químicas y petroquímicas | Mediano plazo (2-4 años) |
| Restricciones de Ciberseguridad y Control de Exportaciones sobre Datos de Instalaciones | -0.6% | América del Norte, Unión Europea y cadenas de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Sensores, Software e Integración Especializada
Un escáner láser terrestre de rango medio cuesta entre 40.000 y 70.000 USD, mientras que el costo de propiedad del primer año puede superar los 120.000 USD después de incluir el software, las herramientas de registro y la mano de obra del operador. Este gasto es oneroso para las empresas industriales más pequeñas con necesidades de escaneo poco frecuentes. El mercado de escaneo láser terrestre para instalaciones industriales depende en parte de modelos de servicio que reduzcan el compromiso inicial. Un estudio de 2026 identificó las limitaciones financieras y las brechas de experiencia técnica como las principales barreras para la adopción del escaneo 3D entre las pequeñas y medianas empresas. Los requisitos de contratación europeos para el marcado CE y la trazabilidad de calibración ISO/IEC 17025 pueden aumentar aún más el costo y el tiempo de entrega. El escaneo como servicio ofrece una alternativa al permitir que un proveedor o integrador proporcione datos certificados a través de un modelo de gasto operativo.
Fricción en la Interoperabilidad de Nubes de Puntos y la Gobernanza de Datos
Los datos de escaneo industrial a menudo se mueven a través de formatos propietarios y abiertos, incluidos E57, RCP, PTX y LAS. Las transferencias entre el software del escáner y las plataformas de diseño pueden requerir licencias de middleware o conversión manual, lo que añade tiempo y puede introducir errores geométricos. La interoperabilidad influirá en qué plataformas ganan posiciones duraderas en el mercado de escaneo láser terrestre para instalaciones industriales. La norma ISO 19650 proporciona un marco de gestión de la información para BIM a lo largo del ciclo de vida del activo.[1] El marco IFC también admite el intercambio abierto de datos, aunque la adopción es inconsistente para equipos industriales y geometría de tuberías. Los requisitos de control de datos pueden ralentizar proyectos que de otro modo están posicionados como flujos de trabajo digitales más rápidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Escáneres Estáticos Mantienen el Liderazgo en Ingresos Mientras las Plataformas Móviles Mejoran la Velocidad de CoberturaLos escáneres láser terrestres estáticos representaron el 61,83% de los ingresos en 2025, la mayor participación por tipo de producto. Los ingenieros de instalaciones confían en los sistemas estáticos para registros detallados de instalaciones existentes y documentación de alta consecuencia. Los sistemas estáticos siguen siendo fundamentales para el mercado de escaneo láser terrestre para instalaciones industriales porque esos registros necesitan una fidelidad geométrica consistente. Se proyecta que los escáneres láser terrestres móviles crezcan a una CAGR del 10,27% hasta 2031. Su atractivo es mayor donde las campañas de captura más cortas reducen la interrupción de la producción.
Los flujos de trabajo híbridos combinan recorridos rápidos basados en SLAM para verificaciones de cobertura con escaneos estáticos específicos para la fidelidad geométrica. Este equilibrio amplía el trabajo direccionable para el mercado de escaneo láser terrestre para instalaciones industriales. Leica Geosystems lanzó las series RTC300, RTC500 y RTC700 en junio de 2026, combinando la precisión de la serie ScanStation P con la velocidad de levantamiento del RTC360 y la transmisión en tiempo real Livelink a Hexagon GeoCloud. RIEGL presentó el VZ-1200i en octubre de 2025, con alcances de hasta 450 metros en modo de alta velocidad para parques de tanques y terminales de GNL.[2] FARO INSIGHT fue separado de las actividades de metrología dimensional en enero de 2026 para centrarse en los flujos de trabajo de captura de realidad y la conectividad en la nube.


Por Alcance:
Los Sistemas de Rango Medio Sirven a los Diseños Comunes de Instalaciones Mientras Crece la Demanda de Largo AlcanceLos escáneres de rango medio con un alcance de 50-200 metros representaron el 44,76% de los ingresos en 2025. Este alcance satisface los requisitos habituales de unidades químicas, carrocerías automotrices y salas de turbinas. Estos diseños comunes continúan siendo el ancla de la demanda de unidades en el mercado de escaneo láser terrestre para instalaciones industriales. Se espera que los escáneres de más de 200 metros se expandan a una CAGR del 11,84% hasta 2031. Las operaciones mineras, de GNL y de procesos abiertos necesitan mayores distancias de separación alrededor de equipos grandes y áreas peligrosas.
Los escáneres de corto alcance siguen siendo importantes en las fábricas de semiconductores y las salas limpias farmacéuticas. Sus casos de uso más limitados restringen una penetración más amplia en la industria de escaneo láser terrestre para instalaciones industriales. Los requisitos de largo alcance crean una demanda especializada en el mercado de escaneo láser terrestre para instalaciones industriales. Topcon lanzó su escáner CR-P1 en INTERGEO 2025 para permitir la generación de nubes de puntos georreferenciadas en tiempo real a través de su flujo de trabajo Collage Site. Los operadores mineros y petroquímicos están considerando cada vez más suscripciones de flota en lugar de compras de proyectos aislados.
Por Componente:
El Hardware Domina los Ingresos Actuales Mientras el Software se Expande a Través de SuscripcionesEl hardware representó el 63,57% de los ingresos en 2025 y representó el componente más grande del tamaño del mercado de escaneo láser terrestre para instalaciones industriales. El despliegue de flotas de primera generación y la demanda de reemplazo respaldaron esta posición. Estos ciclos proporcionan una base de ingresos establecida para el mercado de escaneo láser terrestre para instalaciones industriales. Los servicios forman el segundo componente más grande, incluidos el escaneo, el registro, la conversión a BIM, el mantenimiento y otros trabajos especializados. La externalización sigue siendo relevante para las organizaciones sin equipos de escaneo internos.
Se prevé que el software crezca a una CAGR del 11,43% hasta 2031. Los proveedores están pasando de licencias perpetuas a suscripciones en la nube que generan valor de contrato anual para los sistemas conectados. Este modelo puede aumentar los ingresos recurrentes en el mercado de escaneo láser terrestre para instalaciones industriales. La plataforma Sphere XG de FARO INSIGHT y la integración de Hexagon GeoCloud reflejan este impulso hacia ecosistemas de hardware y software conectados. Un estudio de 2026 encontró que la integración de IA y las plataformas de flujo de trabajo en la nube fueron los 2 criterios principales utilizados por los fabricantes pequeños y medianos al evaluar el software de escaneo 3D.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Fabricación Automotriz Lidera los Ingresos Mientras la Logística se Expande Más RápidoLa fabricación automotriz e industrial representó el 21,64% de los ingresos en 2025, la mayor participación de ingresos por usuario final. Las plantas de ensamblaje necesitan datos as-built precisos para la calificación de herramientas, los cambios de línea y el mantenimiento de gemelos digitales. El segmento sigue siendo una fuente importante de demanda para el mercado de escaneo láser terrestre para instalaciones industriales. La conversión a vehículos eléctricos añade demanda porque los espacios de tren de potencia heredados deben documentarse antes de que comiencen las modernizaciones. El petróleo y gas, la generación de energía y los servicios públicos, y las operaciones químicas y petroquímicas formaron el segundo bloque principal de ingresos.
Se proyecta que el almacenamiento y la logística registren una CAGR del 11,86% hasta 2031. La puesta en marcha de robots móviles autónomos requiere mapas precisos de las instalaciones, y el escaneo terrestre móvil proporciona una fuente clave de datos espaciales. Este caso de uso extiende el mercado de escaneo láser terrestre para instalaciones industriales más allá de las instalaciones de proceso convencionales. Los operadores utilizan escaneos repetidos para monitorear el desplazamiento de estantes y los cambios en los pasillos. Las instalaciones aeroespaciales y de defensa, farmacéuticas y de procesamiento de alimentos, y de electrónica y semiconductores respaldan la demanda recurrente a través de ciclos de escaneo orientados al cumplimiento normativo.
Análisis Geográfico
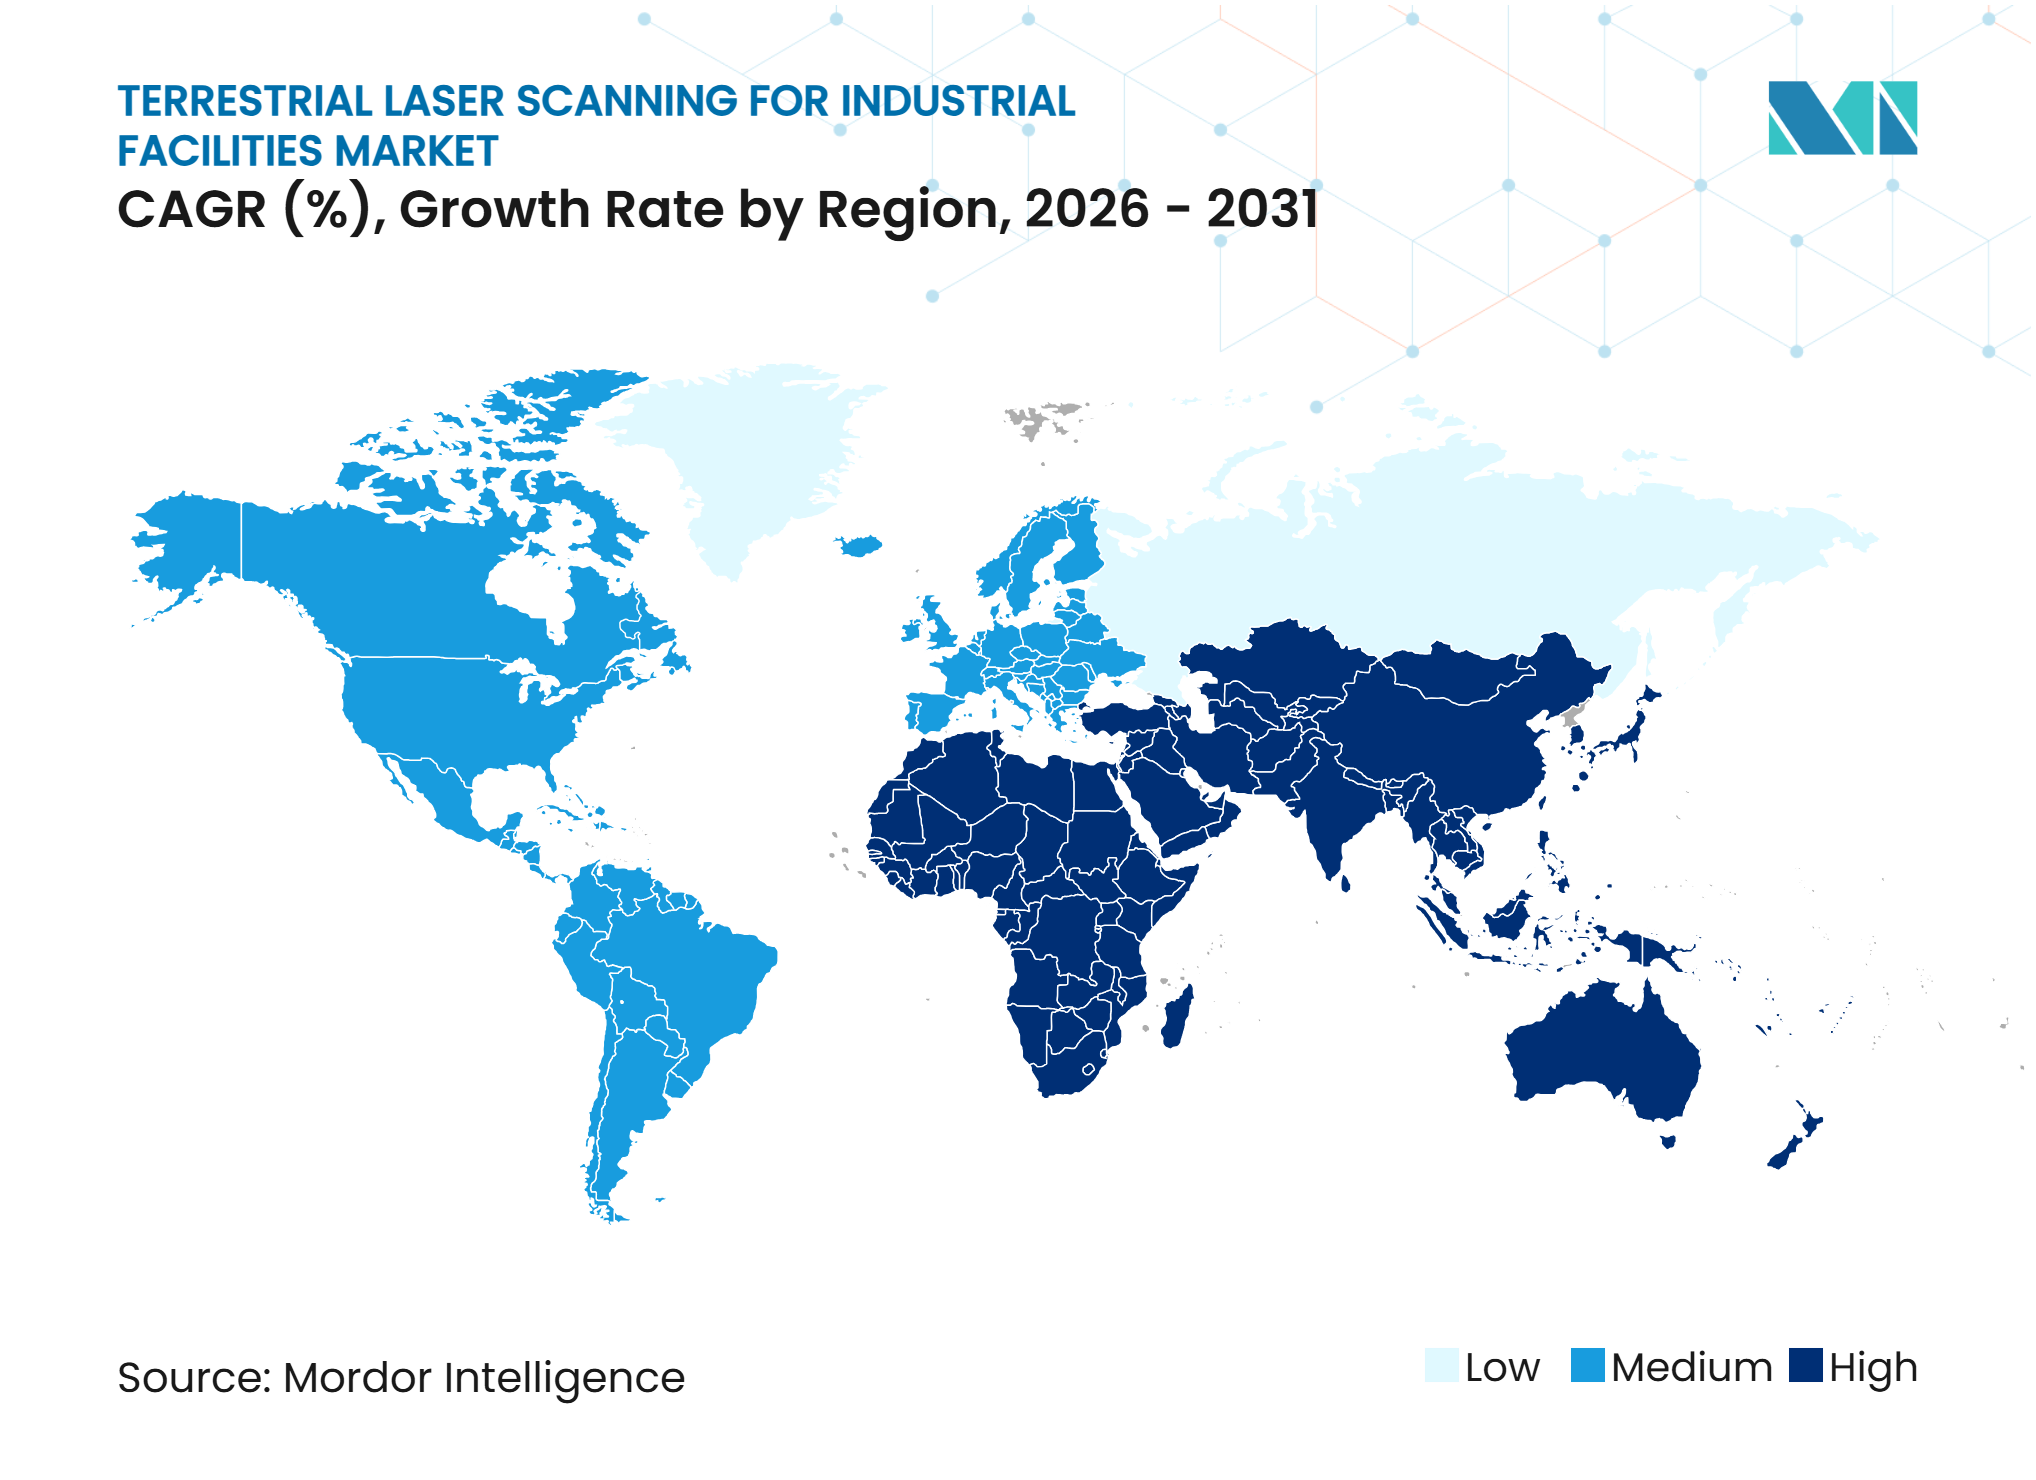
Asia-Pacífico representó el 34,87% de los ingresos en 2025 y se espera que crezca a una CAGR del 10,47% hasta 2031. Esto le dio a la región la mayor participación de ingresos regional y la tasa de crecimiento regional más rápida. Su escala hace que Asia-Pacífico sea central para el mercado de escaneo láser terrestre para instalaciones industriales. Los programas de transformación digital industrial de China respaldan una demanda estructurada de datos de nubes de puntos.[3] La instalación Audi FAW demuestra el uso del escaneo cruzado láser 3D para el trabajo de calidad de ensamblaje automatizado. Japón está utilizando herramientas de gemelo digital para reducir los recorridos manuales de fábricas en medio de la escasez de mano de obra. Los requisitos de CORENET X de Singapur y los requisitos de BIM de Malasia están añadiendo necesidades de escaneo impulsadas por el cumplimiento normativo en toda la región.
América del Norte se beneficia del envejecimiento de refinerías e instalaciones químicas, incluidas las ubicadas a lo largo de la Costa del Golfo de los Estados Unidos. Estos activos requieren escaneos repetidos a medida que se acumulan las modificaciones con el tiempo. Los requisitos federales de BIM asociados con la Administración de Servicios Generales y el Cuerpo de Ingenieros del Ejército respaldan la demanda del sector público. La región sigue siendo una parte madura pero importante del mercado de escaneo láser terrestre para instalaciones industriales. Europa atrae demanda de la base manufacturera de Alemania, la renovación de infraestructuras del Reino Unido y las normas de BIM de Italia para proyectos públicos. El Decreto ÉKM 27/2025 de Hungría extendió los requisitos digitales a la fase de gestión de instalaciones a partir de septiembre de 2025. La escasez de técnicos reportada por el 30% de las empresas industriales europeas está fomentando un mayor uso del escaneo como servicio.
Oriente Medio está respaldado por la diversificación industrial en Arabia Saudita y los principales proyectos petroquímicos y de GNL en los Emiratos Árabes Unidos y Qatar. Los sitios activos de GNL y refinación pueden requerir escaneo en zonas ATEX y documentación especializada. Brasil y Chile lideran la demanda sudamericana a través de operaciones de petróleo y gas offshore y minería andina. La capacidad técnica local limitada puede restringir el crecimiento a pesar de la base de activos subyacente. Sudáfrica y Egipto lideran la adopción temprana en África, particularmente para aplicaciones mineras donde la geometría subterránea crea un caso operativo claro.
Panorama Competitivo
Concentración del Mercado
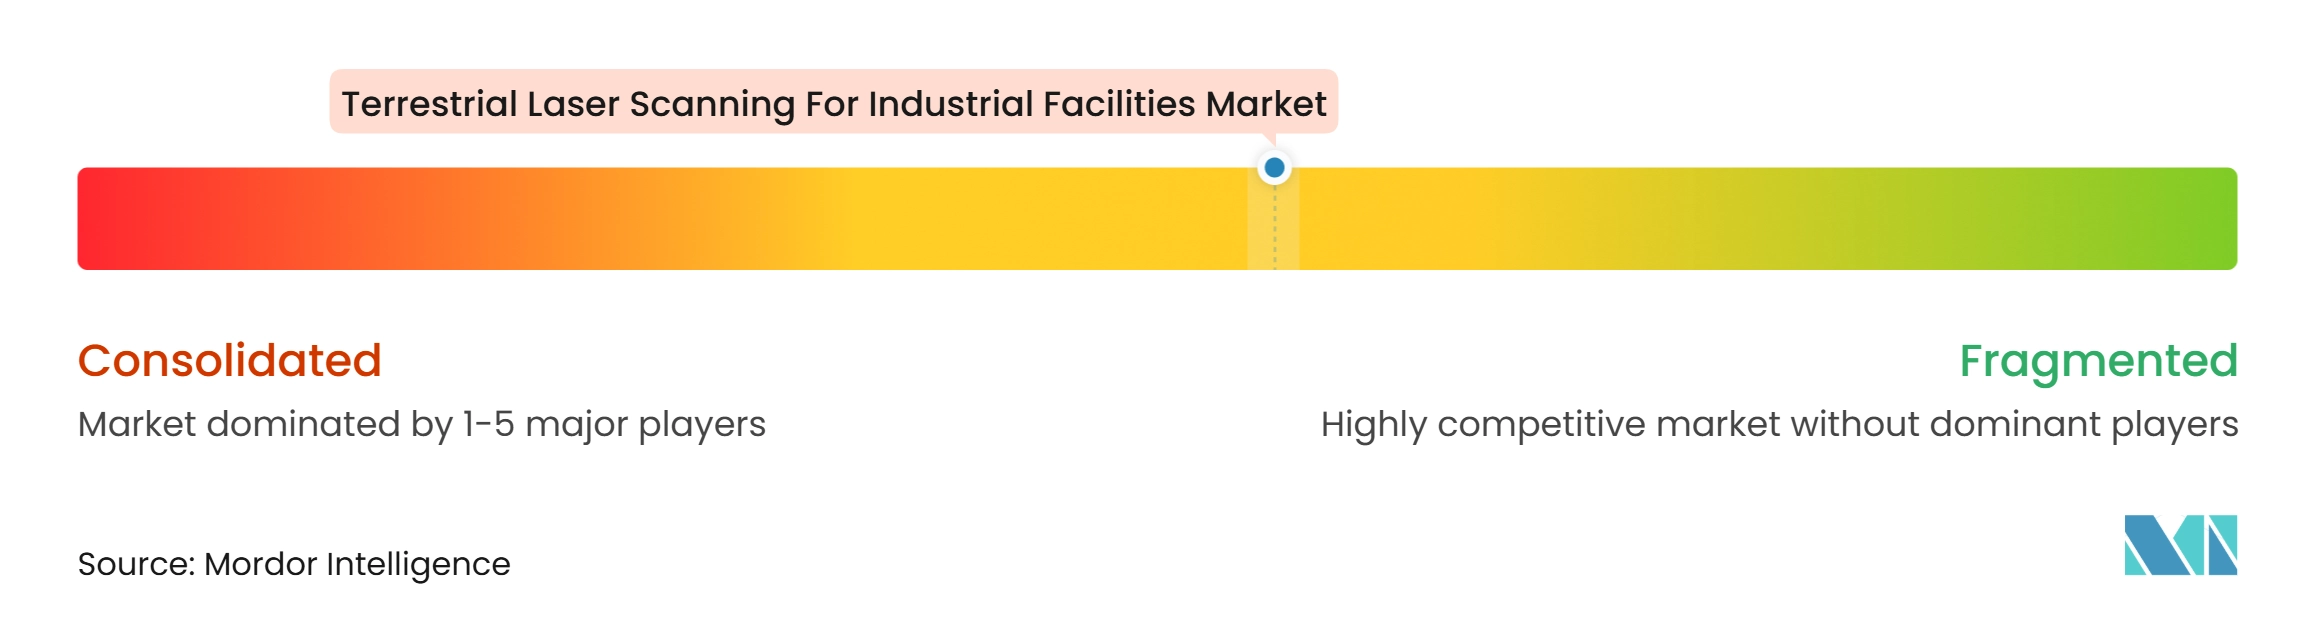
FARO INSIGHT, una empresa de AMETEK, Leica Geosystems bajo Hexagon AB, y Trimble lideran los ingresos globales de hardware y software. El mercado de escaneo láser terrestre para instalaciones industriales está moderadamente concentrado entre estos proveedores establecidos. AMETEK completó su adquisición de FARO Technologies en julio de 2025 a un valor empresarial de 920 millones de USD.[4] El lanzamiento de la serie RTC de Leica en junio de 2026 añadió la transmisión en tiempo real Livelink a Hexagon GeoCloud y afirmó ofrecer un 35% mayor precisión de datos que el producto competidor más cercano. El acuerdo de Topcon de febrero de 2025 con FARO y su lanzamiento del CR-S1 en febrero de 2026 muestran cómo se están utilizando las alianzas y las estrategias de producto para competir en la captura móvil.
El escaneo como servicio sigue siendo una oportunidad para los clientes industriales más pequeños que no pueden justificar la posesión de escáneres. Muchos grandes proveedores todavía organizan las ventas en torno a equipos, software y flujos de trabajo para cuentas principales. El escaneo móvil certificado ATEX puede ofrecer tarifas de proyecto más altas en trabajos petroquímicos y mineros. Solo un grupo limitado de proveedores puede cumplir con los requisitos de hardware y operación necesarios. Las plataformas de procesamiento nativas de IA son otra área de competencia. Estas plataformas tienen como objetivo clasificar y estructurar los datos de las instalaciones sin depender de métodos manuales de posprocesamiento.
La procedencia de los datos también se está volviendo más importante para las aplicaciones de defensa e infraestructura crítica. FARO recibió la Patente de los Estados Unidos N.° 12278908 en 2025 por un sistema de cadena de custodia digital integrado en escáner láser. La patente apunta a una creciente demanda de manejo trazable de datos de instalaciones. Las estrategias competitivas están, por lo tanto, combinando el rendimiento de los equipos, la conexión en la nube, el software de flujo de trabajo y el intercambio de datos gobernado. Esta dirección respalda relaciones más largas con los clientes, pero eleva las expectativas de interoperabilidad y ciberseguridad.
Líderes de la Industria de Escaneo Láser Terrestre para Instalaciones Industriales
-
FARO Technologies, Inc.
-
Hexagon AB
-
Trimble Inc.
-
Topcon Corporation
-
RIEGL Laser Measurement Systems GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Escaneo Láser Terrestre para Instalaciones Industriales Empresas cubiertas en este informe
- FARO Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Topcon Corporation
- RIEGL Laser Measurement Systems GmbH
- Zoller + Fröhlich GmbH
- Surphaser, Inc.
- Teledyne Technologies Incorporated
- Leica Geosystems AG
- Maptek Pty Ltd
- GeoSLAM Ltd
- Nikon Metrology NV
- Carl Zeiss AG
- Creaform Inc.
- Renishaw plc
- Carlson Software Inc.
- 3D Laser Mapping Ltd
Desarrollos recientes de la industria en Mercado de Escaneo Láser Terrestre para Instalaciones Industriales
- Junio de 2026: Leica Geosystems, parte de Hexagon AB, lanzó las series de escáneres láser terrestres Leica RTC300, RTC500 y RTC700 el 9 de junio de 2026. La serie reemplaza tanto las líneas Leica RTC360/LT como ScanStation P-Series, introduce la transmisión en tiempo real Livelink a Hexagon GeoCloud y se afirma que ofrece un 35% mayor precisión de datos que el producto competidor más cercano.
- Febrero de 2026: Topcon Positioning Systems presentó el sistema de escaneo portátil CR-S1 el 17 de febrero de 2026, combinando LiDAR, cámaras panorámicas, cámaras SLAM visuales y una antena GNSS en un solo dispositivo. El CR-S1 está orientado a aplicaciones de topografía, modelado de túneles, minería y plantas industriales con mayor densidad de nubes de puntos y mayor alcance de escaneo.
- Octubre de 2025: RIEGL Laser Measurement Systems GmbH presentó el escáner láser terrestre VZ-1200i en INTERGEO 2025. El instrumento de Clase 1 seguro para los ojos realiza un escaneo panorámico completo en 25 segundos a alcances de hasta 450 metros en su programa de medición de alta velocidad, orientado a grandes unidades petroquímicas, terminales portuarias y plantas de proceso abierto.
- Octubre de 2025: Topcon Positioning Systems lanzó el escáner láser terrestre 3D multifuncional CR-P1 en INTERGEO 2025, permitiendo la generación de nubes de puntos georreferenciadas en tiempo real integrada con el software de flujo de trabajo de datos masivos Topcon Collage Site para proyectos industriales y de construcción con plazos ajustados.
Alcance del Informe Global del Mercado de Escaneo Láser Terrestre para Instalaciones Industriales
El Mercado de Escaneo Láser Terrestre para Instalaciones Industriales se refiere al uso de tecnologías de escaneo láser basadas en tierra para capturar datos tridimensionales altamente precisos de instalaciones industriales, incluidas plantas de fabricación, refinerías, centrales eléctricas y sitios de construcción. Estas soluciones respaldan aplicaciones como la documentación as-built, la inspección de instalaciones, la gestión de activos, el diseño de ingeniería y la planificación del mantenimiento mediante la generación de representaciones digitales detalladas de entornos físicos.
El Informe del Mercado de Escaneo Láser Terrestre para Instalaciones Industriales está Segmentado por Tipo de Producto (Escáneres Láser Terrestres Estáticos y Escáneres Láser Terrestres Móviles), Alcance (Hasta 50 Metros, 50-200 Metros y Más de 200 Metros), Componente (Hardware, Software y Servicios), Industria de Usuario Final (Petróleo y Gas, Generación de Energía y Servicios Públicos, Química y Petroquímica, Minería y Procesamiento de Minerales, Fabricación Automotriz e Industrial, Aeroespacial y Defensa, Farmacéutica y Procesamiento de Alimentos, Almacenamiento y Logística, Instalaciones de Investigación e Institucionales, Fabricación de Electrónica y Semiconductores, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Escáneres Láser Terrestres Estáticos |
| Escáneres Láser Terrestres Móviles |
| Hasta 50 Metros |
| 50-200 Metros |
| Más de 200 Metros |
| Hardware |
| Software |
| Servicios |
| Petróleo y Gas |
| Generación de Energía y Servicios Públicos |
| Química y Petroquímica |
| Minería y Procesamiento de Minerales |
| Fabricación Automotriz e Industrial |
| Aeroespacial y Defensa |
| Farmacéutica y Procesamiento de Alimentos |
| Almacenamiento y Logística |
| Instalaciones de Investigación e Institucionales |
| Fabricación de Electrónica y Semiconductores |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Escáneres Láser Terrestres Estáticos | |
| Escáneres Láser Terrestres Móviles | ||
| Por Alcance | Hasta 50 Metros | |
| 50-200 Metros | ||
| Más de 200 Metros | ||
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Generación de Energía y Servicios Públicos | ||
| Química y Petroquímica | ||
| Minería y Procesamiento de Minerales | ||
| Fabricación Automotriz e Industrial | ||
| Aeroespacial y Defensa | ||
| Farmacéutica y Procesamiento de Alimentos | ||
| Almacenamiento y Logística | ||
| Instalaciones de Investigación e Institucionales | ||
| Fabricación de Electrónica y Semiconductores | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de escaneo láser terrestre para instalaciones industriales?
El tamaño del mercado fue de 1,14 mil millones de USD en 2025, se estima en 1,24 mil millones de USD en 2026 y se prevé que alcance 1,91 mil millones de USD en 2031 a una CAGR del 9,02%.
¿Qué está impulsando la adopción del escaneo láser terrestre en instalaciones industriales?
El mantenimiento de gemelos digitales, los requisitos de documentación BIM, la inspección de activos envejecidos y la captura de datos más segura en sitios peligrosos están respaldando la adopción.
¿Qué tipo de producto lidera los ingresos del escaneo láser de instalaciones industriales?
Los escáneres láser terrestres estáticos lideraron con el 61,83% de los ingresos en 2025, mientras que se prevé que los escáneres móviles crezcan más rápido a una CAGR del 10,27%.
¿Qué aplicación de usuario final está creciendo más rápido hasta 2031?
Se proyecta que el almacenamiento y la logística crezcan a una CAGR del 11,86% a medida que los operadores crean mapas precisos para flotas de robots móviles autónomos.
¿Qué región lidera la demanda de escaneo láser de instalaciones industriales?
Asia-Pacífico representó el 34,87% de los ingresos en 2025 y se espera que crezca a una CAGR del 10,47% hasta 2031.