
テレコムサービスフルフィルメントソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
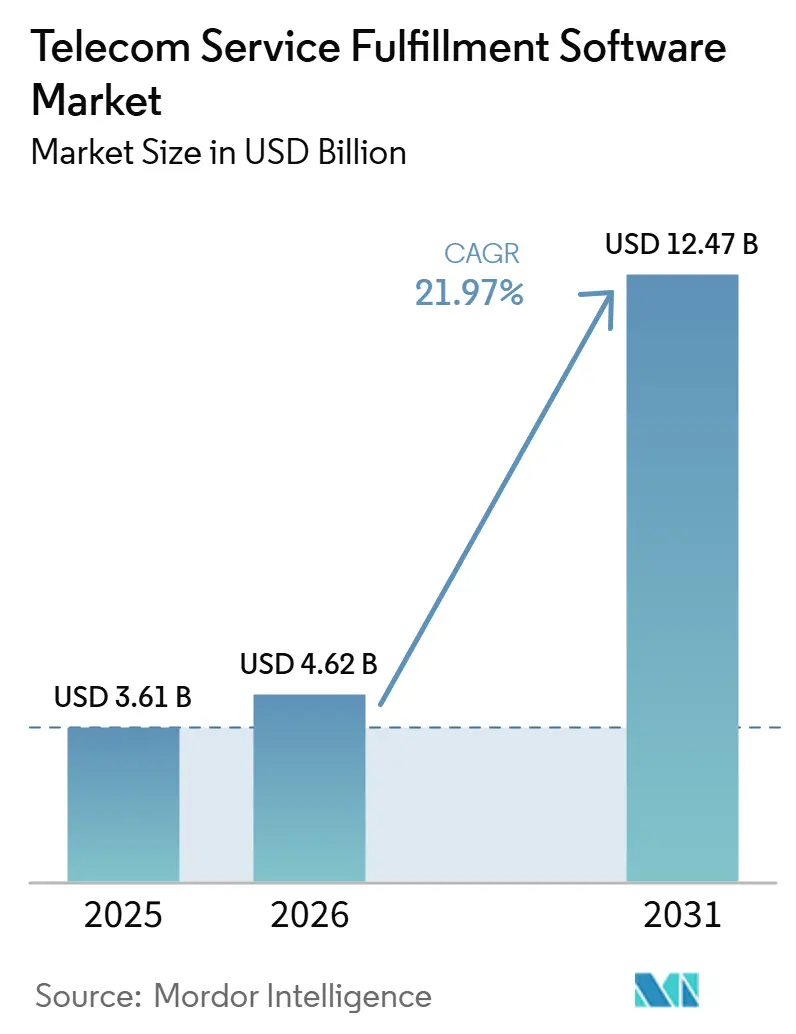
| 市場規模 (2026) | 4.62 十億米ドル |
| 市場規模 (2031) | 12.47 十億米ドル |
| 成長率 (2026 - 2031) | 21.97 % |
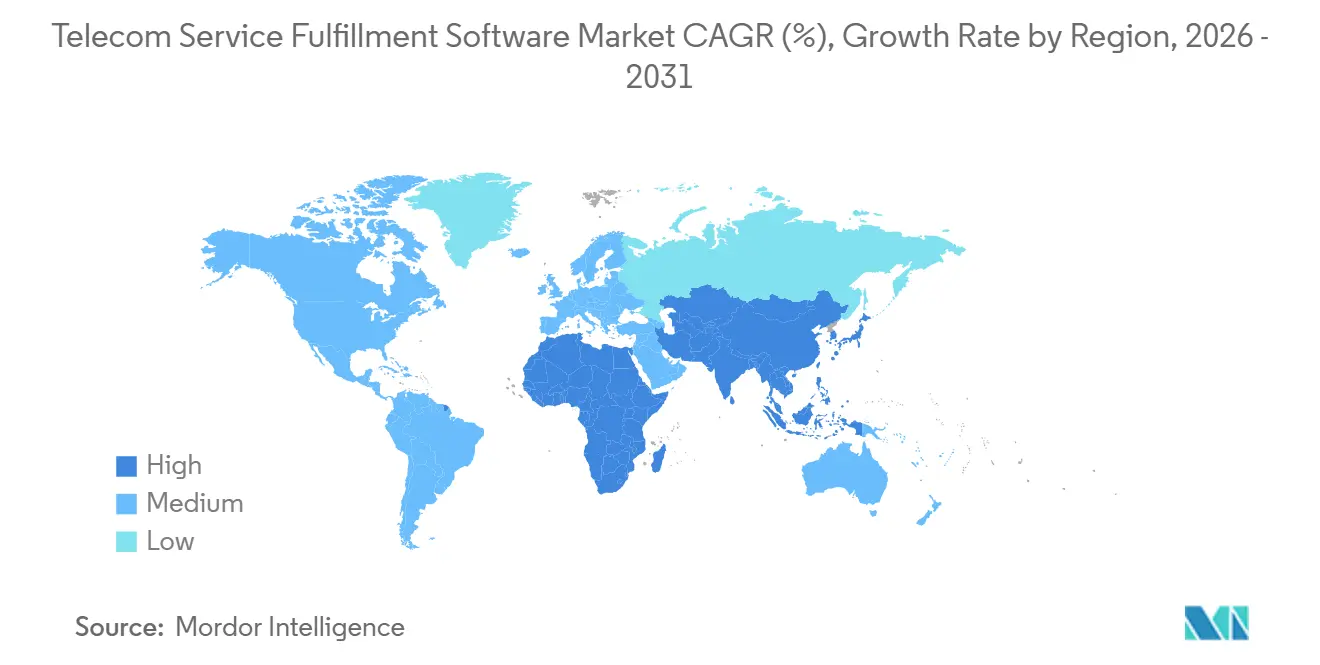
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
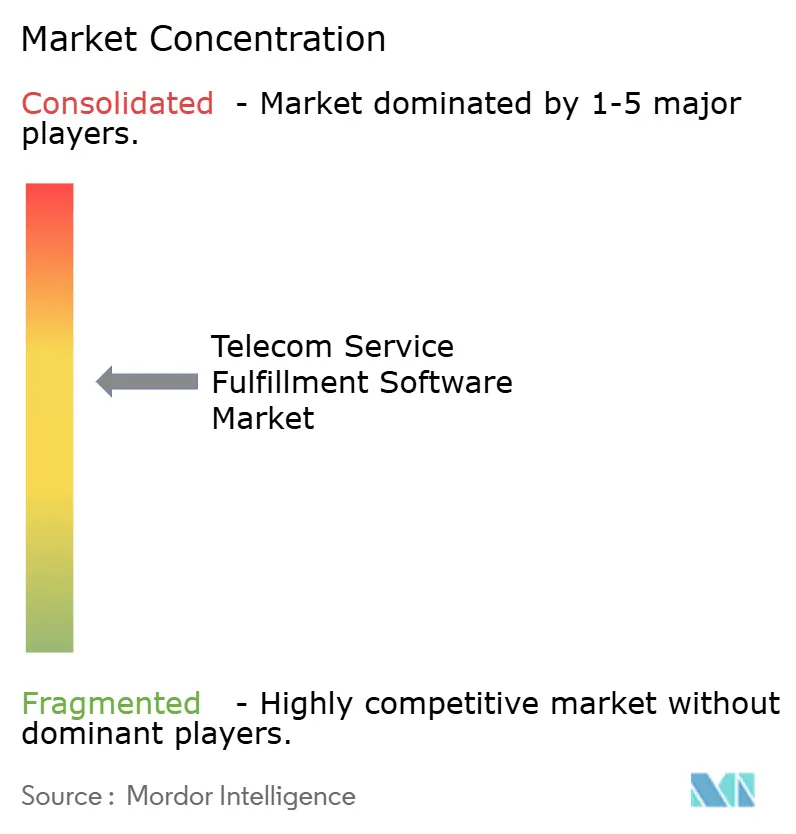
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコムサービスフルフィルメントソフトウェア市場分析
テレコムサービスフルフィルメントソフトウェア市場規模は、2025年に36.1 ビリオン 米ドル、2026年に46.2 ビリオン 米ドルと予測され、2031年までに124.7 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 21.97%で成長する見込みです。
テレコムサービスフルフィルメントソフトウェア市場は、通信サービスプロバイダーが5G、ファイバー、クラウドサービスをサポートするためにシステムを近代化するにつれて拡大しています。レガシーの運用サポートシステムは、複雑なサービスオーダーを有効化された容量に変換するために手作業を必要とすることが多くあります。これにより、請求が遅延し、サービス開始が制約され、ネットワーク投資のリターンが低下する可能性があります。プロバイダーは基本的な接続性からマネージドサービスへと移行しており、信頼性の高いオーケストレーションが商業的パフォーマンスにとってますます重要になっています。また、パブリッククラウドの提供とソブリンまたはプライベートクラウドの展開の両方をサポートする必要性も需要を反映しており、これにより有能なプラットフォームはテレコムサービスフルフィルメントソフトウェア市場において優位性を持ちます。
主要レポートのポイント
- 製品タイプ別では、ネットワーク管理とオーケストレーションソフトウェアが2025年のテレコムサービスフルフィルメントソフトウェア市場シェアの23.51%を占め、首位となりました。
- 展開タイプ別では、クラウドが2025年の収益の53.92%を占め、クラウド展開は2031年までに29.64%のCAGRで拡大する見込みです。
- ネットワークタイプ別では、モバイルネットワークが2025年に35.09%のシェアを保持し、クラウドおよびデータセンターネットワークは2031年までに29.54%のCAGRで拡大する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2025年に37.96%の市場シェアを保持し、ホールセールおよびニュートラルホストプロバイダーは2031年までに30.04%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に29.96%のシェアで首位となり、アフリカは2031年までに30.26%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G、ファイバー、クラウドサービスの複雑性 | +7.5% | 北米、欧州、アジア太平洋コアに最も集中したグローバル規模 | 短期(2年以内) |
| より迅速なオーダーから有効化までのサイクルへの需要 | +5.5% | 北米および北東アジアで加速したグローバル規模 | 短期(2年以内) |
| エンタープライズ向けサービスとしてのネットワークおよびスライシングの成長 | +4.2% | 北米、欧州、アジア太平洋、中東への波及あり | 中期(2〜4年) |
| クラウドネイティブOSSの近代化 | +3.8% | 北米および西欧が主導するグローバル規模 | 中期(2〜4年) |
| フォールアウト防止とクローズドループフルフィルメントのためのAIエージェント | +3.1% | 日本、韓国、西欧で早期商業的成果を上げているグローバル規模 | 中期(2〜4年) |
| 買収済みおよびマルチベンダーネットワークのためのフェデレーテッドインベントリ | +2.4% | 北米および欧州、中東・アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G、ファイバー、クラウドサービスの複雑性がカタログ主導の自動化を推進
5Gスタンドアロンは、テレコムサービスフルフィルメントソフトウェア市場においてサービス設計とネットワーク有効化の連携方法を変えています。顧客のオーダーは、異なるベンダーインターフェースと有効化方法を使用するコア、無線アクセス、トランスポートネットワーク全体でリアルタイムの作業を必要とする場合があります。オペレーターはまた、同じサービスカタログ内でコンシューマー向け5G、エンタープライズファイバー、マルチクラウド接続製品を管理しています。レガシーのルールベースエンジンはこれらの複合要件に対応しきれず、手動処理が必要な失敗オーダーが増加する可能性があります。カタログ駆動型プラットフォームはサービスを再利用可能なコンポーネントとしてモデル化し、サービス作成とオーダー分解を簡素化できます。このアプローチは、新しいオファーの迅速な導入と複雑なエンタープライズサービスのより一貫した有効化をサポートします。
より迅速なオーダーから有効化までのサイクルへの需要が収益圧力を生み出す
オーダーから有効化までのスピードは、通信サービスプロバイダーにとって直接的な商業的課題となっています。エンタープライズバイヤーは、接続性のオファーをハイパースケーラーやマネージドサービスの代替と比較できるため、有効化時間が購買決定に関連してきます。遅延は請求開始を先送りし、運用チームに回避可能な手戻りを生じさせる可能性があります。失敗したオーダーは、サービスが稼働する前に手動調査を必要とすることが多くあります。プロバイダーはそのため、より迅速なフルフィルメントを収益とサービス品質の優先事項として扱っています。フルフィルメントフォールアウトのAI支援防止は、テレコムサービスフルフィルメントソフトウェア市場における運用結果を改善する手段として評価されています。
エンタープライズ向けサービスとしてのネットワークおよびスライシングの成長がインテントベースのフルフィルメントを要求
エンタープライズ向けサービスとしてのネットワークおよび5Gスライシングは、フルフィルメントシステムが固定された設定スクリプトではなく、要求されたビジネス成果に応答することを必要とします。イベント向けの低遅延ネットワークスライスのリクエストは、複数のネットワークドメインにわたる協調プロビジョニングを必要とします。Nokia とAWSは、MWC 2026においてduおよびOrangeとともにエージェント型AI搭載の5Gスライシングソリューションを実演しました。このシステムは無線アクセスネットワークのパフォーマンス指標を監視し、手動のエンジニアリング操作なしにスライスポリシーを調整しました。[1] ホールセールおよびニュートラルホストプロバイダーは、オーダーが複数のネットワーク所有者とサービスカタログにまたがる可能性があるため、追加的な課題に直面しています。フェデレーテッドカタログモデルと自動化されたインターキャリア有効化は、これらのプロバイダーがテレコムサービスフルフィルメントソフトウェア市場で拡大するにつれてますます重要になっています。
クラウドネイティブOSSの近代化が継続的デリバリーをサポート
クラウドネイティブOSSの近代化により、オペレーターは本番システムをオフラインにすることなくサービスコンポーネントとプロビジョニングアダプターを更新できます。レガシーのフルフィルメントアプリケーションは独自のハードウェアに依存していることが多く、長いアップグレードサイクルを必要とする場合があります。モジュール型アプリケーションと自動化されたデリバリー手法により、より小さな更新をより頻繁に導入できます。これは、オペレーターがカタログを改訂し、変化するエンタープライズサービスをサポートする必要がある場合に重要です。TM Forumのオープンデジタルアーキテクチャは、この移行のためのコンポーネントベースの設計図とオープンAPIを提供しています。[2] このフレームワークは、テレコムサービスフルフィルメントソフトウェア市場において異なるベンダーのフルフィルメントコンポーネントを接続するための共通基盤をオペレーターに提供するため、調達に影響を与えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーデータ品質とインベントリ照合 | -3.4% | 北米および欧州でM&Aの歴史を持つオペレーターの間で最も顕著なグローバル規模 | 長期(4年以上) |
| 高い統合および移行リスク | -2.8% | 大規模な既存ティア1オペレーターを持つ市場で最も深刻なグローバル規模 | 中期(2〜4年) |
| ホールセールエコシステム全体での非標準サービスモデル | -1.8% | 欧州および北米のホールセール市場で最も高い影響を持つグローバル規模 | 中期(2〜4年) |
| 自律プロビジョニングからのガバナンスリスク | -1.2% | 欧州連合および日本で早期規制上の焦点があるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーデータ品質とインベントリ照合が自動化の成果を制約
自動化が一貫したフルフィルメント結果を提供するためには、正確なインベントリデータが必要です。インベントリレコードは、利用可能なファイバー容や5Gスライスに必要な仮想と物理の関係を示していない場合、不完全となる可能性があります。このようなギャップは、自動化が手作業を削減すべき時点でプロビジョニング障害を引き起こす可能性があります。Amdocsは、AIを活用した自動化が確実に機能するようになる前に、キャリアのインベントリ移行において400万件の誤った属性のクレンジングが必要だったと述べています。これにより、発見、照合、データ品質スコアリングは、オプションの追加機能ではなく、フルフィルメント展開の重要な部分となっています。これらの機能を含むベンダーは、テレコムサービスフルフィルメントソフトウェア市場においてプロバイダーが使用可能な自動化成果を達成するのを支援できます。
高い統合および移行リスクが回収期間を延長
移行リスクは、新しいフルフィルメントプラットフォームへの投資を支える利益を遅らせる可能性があります。レガシーシステムには、完全には文書化されていない価格設定ルール、有効化スクリプト、コンプライアンスチェックが含まれていることが多くあります。このビジネスロジックを再現するには繰り返しテストが必要であり、コストとタイムラインが延長される可能性があります。個別のインベントリを完全に置き換えることは多くの場合非現実的であり、段階的なデータフェデレーションにより、レガシーリポジトリを共通インターフェースの背後でアクティブに保つことができます。この移行アプローチは混乱を軽減しますが、目にえる自動化の成果を遅らせる可能性があります。自律的なアクションに対するガバナンス要件も、ライブネットワークでは人間のチェックポイントが引き続き必要となる可能性があることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ネットワークオーケストレーションプラットフォームがフルフィルメント成果を定義ネットワーク管理とオーケストレーションソフトウェアは、2025年のテレコムサービスフルフィルメントソフトウェア市場シェアの23.51%を占め、最大の製品タイプセグメントとなりました。このセグメントは、無線アクセス、トランスポート、クラウドネイティブコア機能全体でサービスオーダー、インベントリチェック、有効化ステップ、保証フィードバックを調整します。単一の顧客オーダーは、異なるベンダーのシステム全体で並行した有効化アクションを必要とする場合があります。オーケストレーションプラットフォームはそのオーダーをリソースレベルのコマンドに分解し、結果として生じる作業を調整します。これにより、プラットフォームは複雑なサービスのフルフィルメントパフォーマンスの中心的な部分となっています。
Amdocsは2026年2月にaOSオファリング内にサービスおよびネットワークオーケストレーターを導入し、AWS、Azure、GCP環境全体でKubernetesネイティブ展開をサポートしました。[3] このプラットフォームはまた、カタログ駆動型ワークフローにおいてeMBB、URLLC、mIoTサブネット全体での5Gスライシング機能分解をサポートします。サービスオーダー管理とインベントリツールは、オーケストレーションが必要とするオーダーコンテキストとリソース情報を提供します。有効化とプロビジョニングツールは、オープンAPIを使用するインテント駆動型インターフェースへと移行しています。これらの製品カテゴリは、カタログから有効化までのトレーサビリティを持つマイクロサービスベースのフルフィルメントスイートにますます統合されています。
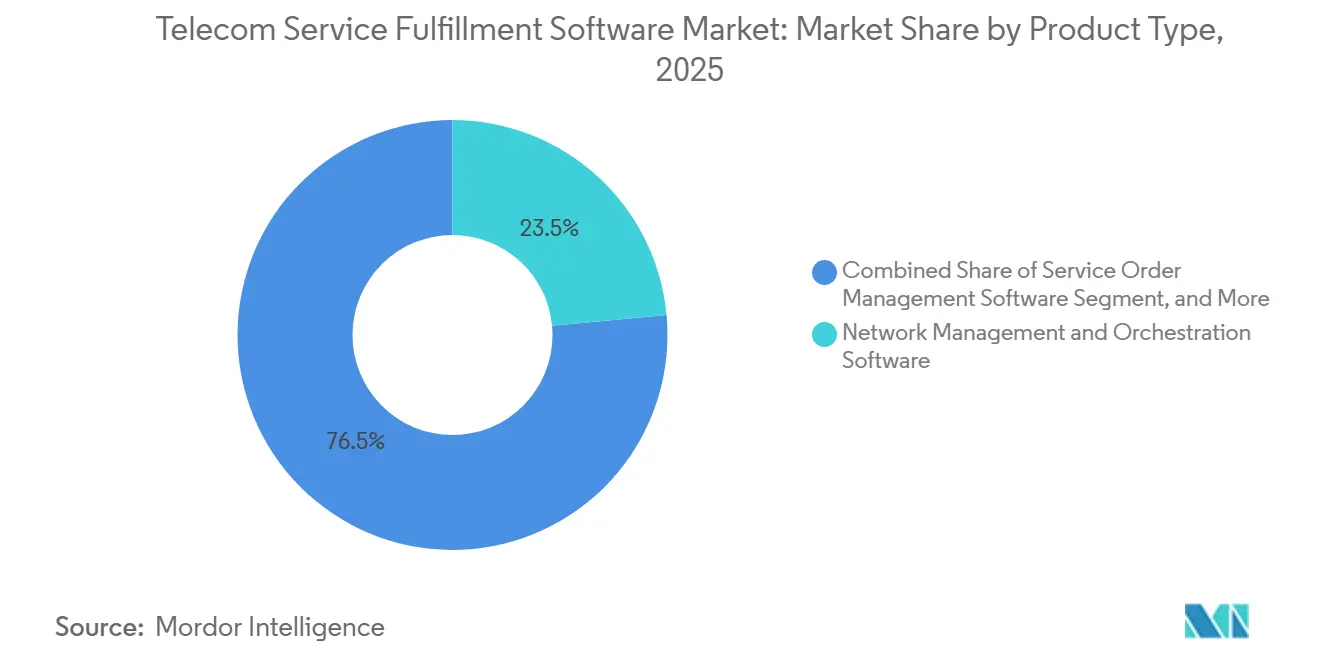
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開タイプ別:
クラウドデリバリーが有効化までの時間を短縮クラウド展開は2025年のテレコムサービスフルフィルメントソフトウェア市場規模の53.92%を占め、2031年までに29.64%のCAGRで拡大する見込みです。オペレーターはクラウドデリバリーを使用して、オーダー量の増加に応じてオーケストレーション容量をスケールし、継続的デリバリー手法をサポートします。クラウドサービスの成熟に伴い、セキュリティとコンプライアンスの懸念は以前ほど決定的ではなくなっています。パブリッククラウドデリバリーは、より柔軟なフルフィルメント容量を必要とするオペレーターのインフラ負担を軽減できます。そのため、この展開モデルはテレコムサービスフルフィルメントソフトウェア市場における現在の購買決定の中心となっています。
Nokiaは2026年6月に、オーケストレーション、保証、統合インベントリをカバーする完全な自律ネットワークファブリックをAWS上でホストすることを発表しました。オンプレミス展開は、国家規則がコア運用データをプライベートまたは国家インフラ内に保持することを要求する場合に引き続き必要です。これは、データ主権が展開の選択に影響するドイツで特に関連性があります。ベンダーは、パブリッククラウド、プライベートクラウド、オンプレミス環境全体で実行できるコンテナ化された設計で対応しています。同じコードベースが、個別の製品開発なしに異なる商業的およびコンプライアンス要件をサポートできます。
ネットワークタイプ別:
モバイルネットワークが主導し、クラウドおよびデータセンター接続が加速モバイルネットワークは2025年に35.09%の市場シェアを獲得し、テレコムサービスフルフィルメントソフトウェア市場のネットワークタイプの中で最大のシェアとなりました。5Gスタンドアロンの展開は、エンタープライズスライスが無線リソース、コア機能、サービスレベルコミットメントの同時割り当てを必要とする可能性があるため、より高度なサービスフルフィルメントを必要とします。この作業により、協調されたリアルタイム有効化の必要性が高まります。モバイルオペレーターはまた、物理的および仮想ネットワークリソースを接続するインベントリビューを必要としています。これらの要件により、モバイルネットワークはフルフィルメントプラトフォームへの支出の中心であり続けています。
クラウドおよびデータセンターネットワークは、ネットワークタイプの中で最も速い速度で2031年までに29.54%のCAGRで拡大する見込みです。これは、ハイパースケーラーインフラの拡大に伴う自動化されたクラウドインターコネクトおよびコロケーションサービスへの需要を反映しています。顧客はますます接続性とコンピューティングを単一のサービスとして見るようになっており、統合されたカタログモデルが必要です。固定ブロードバンド、ファイバー、ケーブルプロバイダーも、ネットワークの進化に伴いアドレス固有またはデュアルスタックプロビジョニングを必要としています。オープンRAN、ソフトウェア定義広域ネットワーク、クラウドネイティブコアが複数のベンダーとインターフェースを含むことが多いため、マルチドメイン環境はさらなる複雑性を加えます。
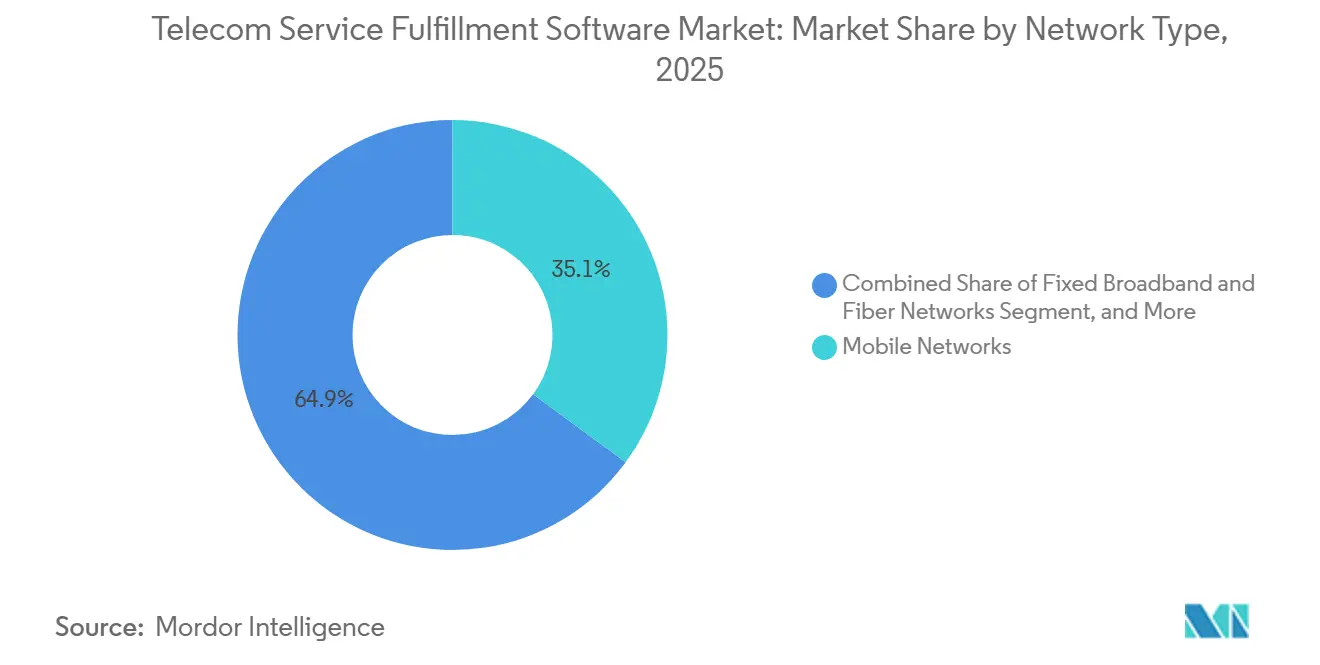
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
モバイルオペレーターが需要を支え、ホールセールプロバイダーが成長を牽引モバイルネットワークオペレーターは2025年に37.96%の市場シェアを保持し、テレコムサービスフルフィルメントソフトウェア市場における大規模な主要バイヤーとしての地位を確認しました。スタンドアロン5Gは、多くの4G時代のシステムが提供できないネットワークスライシング、クローズドループ保証、リアルタイムインベントリフェデレーションのネイティブサポートを必要とします。そのため、オペレーターは既存のフルフィルメントスタックを置き換えるか改修しています。Globe Telecomは2025年4月にNetcrackerとのパートナーシップを拡大し、オーダーフルフィルメント、フォールアウト管理、プロアクティブモニタリングをカバーしました。このプログラムは、エンタープライズビジネスにおけるオーダー処理の加速を目指しました。[4]
ホールセールおよびニュートラルホストネットワークプロバイダーは、2031年までに30.04%のCAGRで成長する見込みです。これらは共有インフラを通じて複数の小売オペレーターにサービスを提供し、異なるカタログ、サービスレベル契約、有効化タイムラインを管理する必要があります。そのシステムには、フェデレーテッドカタログ、ロールベースのプロビジョニング、自動化されたインターキャリアオーダーが必要です。固定オペレーター、インターネットサービスプロバイダー、ケーブル会社、衛星プロバイダーも、ブロードバンド投資とハイブリッド衛星セルラーデリバリーを通じて需要をサポートしています。これは、単一の小売オファーとネットワーク資産を管理する垂直統合プロバイダーのニーズとは異なります。
地域分析
北米および欧州のテレコムサービスフルフィルメントソフトウェア市場
北米は2025年のテレコムサービスフルフィルメントソフトウェア市場規模の29.96%を占めており、大規模なOSS近代化予算を持つTier-1オペレーターと成熟したベンダー基盤によって支えらています。米国の通信キャリアは、複数年にわたるソフトウェアおよびサービス契約を生み出すことができるクラウドネイティブかつAPIドリブンのシステムへと、独自仕様のレガシーOSS環境を移行しています。カナダとメキシコは、ネットワーク拡張および企業向けブロードバンド投資を通じて需要を追加していますが、その支出規模は米国より小さいです。欧州は、ドイツ・英国・フランスの回廊によって支えられており、光ファイバーの整備には高い開通量に対応するための住所レベルのプロビジョニングが必要です。ドイツのデータ主権規制も、オンプレミスおよびプライベートクラウドOSSの展開に対する需要を後押ししています。
アジア太平洋地域のテレコムサービスフルフィルメントソフトウェア市場
アジア太平洋地域には、日本および韓国における高度な5Gスタンドアローンネットワークと、フルフィルメント近代化の各段階にある大規模市場が含まれます。NTTドコモとNECは2026年2月にAWS上で日本初の商用5Gコアサービスを開始し、エージェンティックワークフローを活用したAIベースの自コアネットワーク構築を実現したと報告しました。[5] 韓国の通信事業者は、高密度な5Gネットワークを運用しているため、高度なオーケストレーションシステムの積極的な購入者となっています。中国は、国際ベンダーへの露出が限定的な国内OSS環境を維持しています。インドおよびその他のアジア太平洋市場は、通信事業者が企業向け5Gおよび光ファイバーの収益化プログラムに先立って近代化を進める中で、機会を提供しています。
中東・アフリカおよび南米のテレコムサービスフルフィルメントソフトウェア市場
アフリカは2031年までに30.26%のCAGRで拡大すると予測されており、テレコムサービスフルフィルメントソフトウェア市場において地理的最も高い成長率となっています。同地域の通信事業者は、モバイルブロードバンドおよび企業向け接続需要に対応するためクラウドネイティブプラットフォームへの投資を進めており、その一例として、MTNサウスアフリカが2026年6月にLotusFlareのDNO Cloud BSSプラットフォームを使用してPiサービスを開始したことが挙げられます。この展開は、パブリッククラウドインフラ上でのカタログ、オーダー管理、コンバージドチャージング、およびeSIMオーケストレーションをカバーしています。中東はBSS変革および5Gスライシングへの投資を進めており、南米はブラジルの光ファイバー拡張および企業向け接続プログラムを通じて発展しています。
競合ランドスケープ
テレコムサービスフルフィルメントソフトウェア市場は、専門的なOSSプラットフォームベンダーとオーケストレーション機能を持つネットワーク機器プロバイダーの間で適度に集中しています。これらのサプライヤーは主要オペレーターによる支出の大部分を占めており、地域のインテグレーターとクラウドネイティブスペシャリストが市場の中間で競合しています。オープンデジタルアーキテクチャへの適合は、モジュール型システムと標準化されたインターフェースをサポートするため、調達においてますます重要になっています。この要件を満たすには継続的なエンジニアリング作業が必要であり、小規模な参入者を制限する可能性があります。ベンダーはまた、クラウドネイティブ設計をサポートしながら既存システムを統合する必要があります。
主要サプライヤーは、フルフィルメントオファリングの差別化要因としてエージェント型AIを活用しています。Amdocsは2026年2月にBSSおよびOSS環境全体で動作できるエージェントオペレーティングシステムとしてaOSを導入しました。[6] NokiaとAWSは2026年2月にduおよびOrangeとともにエージェント型AI搭載の5Gスライシングソリューションを披露しました。Nokiaはその後、2026年6月にAWSとのコラボレーションを拡大し、オーケストレーション、保証、統合インベントリを含む自律ネットワークファブリックをホストしました。これらの動きは、クラウドデリバリー、自律運用、ライフサイクル統合に競争を集中させています。
ホールセール自動化、エンタープライズスライシング、地域プロバイダー向けのローコードカタログツールに機会が残っています。サプライヤーは、AIベースのフォールアウト解決、フェデレーテッドインベントリ管理、柔軟なパブリックSaaSまたはソブリンホスト型デリバリーを通じて競合しています。CerillionとTecnotreeは、設定主導の事前統合スイートで中堅市場および新興経済圏の機会を追求しています。テレコムサービスフルフィルメントソフトウェア市場は、統合の深さ、より迅速なデリバリー、複数の展開オプションを組み合わせたプラットフォームを優遇します。
テレコムサービスフルフィルメントソフトウェア業界リーダー
-
Amdocs Limited
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
テレコムサービスフルフィルメントソフトウェア市場 このレポートでカバーされる企業
- Amdocs Limited
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson (publ)
- Netcracker Technology Corporation
- Oracle Corporation
- CSG Systems, Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Accenture plc
- Capgemini SE
- Comarch S.A.
- Infosys Limited
- Tech Mahindra Limited
- Hewlett Packard Enterprise Company
- Cerillion plc
- Tecnotree Corporation
- Mavenir, Inc.
最近の産業開発事情 テレコムサービスフルフィルメントソフトウェア市場
- 2026年6月:NokiaとAWSは、サービスオーケストレーション、保証、統合インベントリを組み合わせてレベル4の自律ネットワークをサポートするため、NokiaのAutonomous Network FabricをAWS上で実行するコラボレーションを拡大しました。このプラットフォームは、マルチドメインおよびマルチベンダーネットワーク全体でインテントベースのサービスオーケストレーションを提供し、2026年後半に提供開始予定です。
- 2026年4月:OmantelはCerillionを主要なBSS/OSS変革のために選定し、Oman Data Parkを通じてCerillionの事前統合スイートを展開しました。このプログラムには、製品カタログ、CRM、チャージング、収益管理とともにService ManagerとNetwork Inventoryが含まれ、B2C、B2B、IoTサービス全体での統合サービスデリバリーをサポートします。
- 2026年3月:AmdocsはaOSプラットフォーム内のエージェント駆動型BSS-OSS-ネットワークスイートであるCES26を発表しました。このソリューションは、テレコグレードのオーダー管理、エンドツーエンドのトレーサビリティ、大量処理、複数のプロビジョニングシステムとパートナーにわたるハイブリッドフルフィルメントを組み込み、自動化されたサービスフルフィルメント機能を強化します。
- 2026年3月:NetcrackerはBICSとの主要なOSS近代化プログラムを発表し、リソースインベントリ、ディスカバリーおよび照合、サービスインベントリ、サービス情報管理、サービス問題管理、ネットワーク計画および設計全体でデジタルOSSプラットフォームをアップグレードしました。このプラットフォームは、5GおよびIoT IPエクスチェンジを含むBICSのホールセールおよびキャリアサービスをサポートします。
- 2026年2月:NokiaとAWSは、ライブ5Gネットワークでエージェント型AI搭載の5Gアドバンストネットワークスライシングソリューションを実演しました。このインテントベースのソリューションは、NokiaのネットワークスライシングとAWSのAI技術を組み合わせて、顧客需要に応じてネットワークリソースを動的に適応させ、差別化されたネットワークサービスの自動化されたデリバリーをサポートします。
グローバルテレコムサービスフルフィルメントソフトウェア市場レポートの範囲
テレコムサービスフルフィルメントソフトウェア市場レポートは、製品タイプ(サービスオーダー管理、ネットワーク管理とオーケストレーション、インベントリ管理、有効化とプロビジョニング、その他の製品タイプ)、展開(クラウド、オンプレミス)、ネットワークタイプ(モバイル、ファイバー、ケーブル、クラウドおよびデータセンター、マルチドメイン)、エンドユーザー(モバイルネットワークオペレーター(MNO)、固定オペレーター、インターネットサービスプロバイダー(ISP)、ケーブル、衛星、ホールセールプロバイダー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| サービスオーダー管理ソフトウェア |
| ネットワーク管理とオーケストレーションソフトウェア |
| インベントリ管理ソフトウェア |
| 有効化とプロビジョニングソフトウェア |
| その他の製品タイプ |
| クラウド |
| オンプレミス |
| モバイルネットワーク |
| 固定ブロードバンドおよびファイバーネットワーク |
| ケーブルネットワーク |
| クラウドおよびデータセンターネットワーク |
| マルチドメインおよびマルチベンダーネットワーク |
| モバイルネットワークオペレーター |
| 固定ネットワークオペレーター |
| インターネットサービスプロバイダー |
| ケーブルネットワークオペレーター |
| 衛星通信プロバイダー |
| ホールセールおよびニュートラルホストネットワークプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 製品タイプ別 | サービスオーダー管理ソフトウェア | |
| ネットワーク管理とオーケストレーションソフトウェア | ||
| インベントリ管理ソフトウェア | ||
| 有効化とプロビジョニングソフトウェア | ||
| その他の製品タイプ | ||
| 展開タイプ別 | クラウド | |
| オンプレミス | ||
| ネットワークタイプ別 | モバイルネットワーク | |
| 固定ブロードバンドおよびファイバーネットワーク | ||
| ケーブルネットワーク | ||
| クラウドおよびデータセンターネットワーク | ||
| マルチドメインおよびマルチベンダーネットワーク | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| 固定ネットワークオペレーター | ||
| インターネットサービスプロバイダー | ||
| ケーブルネットワークオペレーター | ||
| 衛星通信プロバイダー | ||
| ホールセールおよびニュートラルホストネットワークプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
テレコムサービスフルフィルメントソフトウェア市場の規模はどのくらいですか?
市場は2025年に35.9 ビリオン 米ドルと評価され、2026年には48.3 ビリオン 米ドルと推定されています。5G、ファイバー、クラウドサービスのフルフィルメントシステムの近代化に支えられ、28.53%のCAGRで2031年までに169.3 ビリオン 米ドルに達する見込みです。
テレコムサービスフルフィルメントソフトウェア市場の需要を牽引しているものは何ですか?
需要は、5Gスタンドアロン、ファイバー、クラウド接続性、およびオーダー受領からサービス有効化までの時間を短縮する必要性によって支えられています。プロバイダーはまた、無線アクセス、トランスポート、クラウドコアネットワークドメイン全体でサービスを調整できるツールを必要としています。
テレコムサービスフルフィルメントソフトウェアの支出をリードした製品タイプはどれですか?
テレコムサービスフルフィルメントソフトウェア市場において、ネットワーク管理とオーケストレーションソフトウェアが2025年に23.51%のシェアで製品タイプをリードしました。その役割は、異なるネットワークシステム全体で顧客オーダー、インベントリ情報、有効化ステップ、サービス保証を調整することです。単一のエンタープライズリクエストが無線アクセス、トランスポート、クラウドネイティブコア環境全体での並行作業を必要とする場合に特に重要です。カタログ駆動型ワークフローは、要求されたサービスを基礎となる有効化コマンドに変換しながら、フルフィルメントシーケンス全体の可視性を維持するのに役立ちます。この機能は、複雑なマルチベンダーネットワーク環境全体での一貫した有効化をサポートします。
クラウド展開がテレコムサービスフルフィルメントソフトウェア市場にとって重要な理由は何ですか?
クラウド展開は2025年の収益の53.92%を占め、弾力的な容量、継続的デリバリー、サービスカタログへのより迅速な変更をサポートします。また、コンテナ化された設計がプライベートまたはソブリン展開のオプションを維持しながら、パブリッククラウドデリバリーもサポートできます。
どのエンドユーザーがフルフィルメントプラットフォームを最も積極的に採用していますか?
モバイルネットワークオペレーターは2025年に37.96%のシェアを保持し、ホールセールおよびニュートラルホストプロバイダーは2031年までに30.04%のCAGRで成長する見込みです。ホールセールプロバイダーは、共有インフラ上で複数の小売オペレーターにサービスを提供するため、フェデレーテッドカタログと自動化されたインターキャリアオーダーを必要としています。
これらのプラットフォームで最も速く拡大している地域はどこですか?
アフリカは、オペレーターがモバイルブロードバンドおよびエンタープライズ接続のためにクラウドネイティブシステムを展開するにつれて、2031年までに30.26%のCAGRで拡大する見込みです。北米は2025年に29.96%のシェアで最大の地域セグメントであり続け、大規模なOSS近代化プログラムに支えられています。