
テルコクラウドマネージドサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
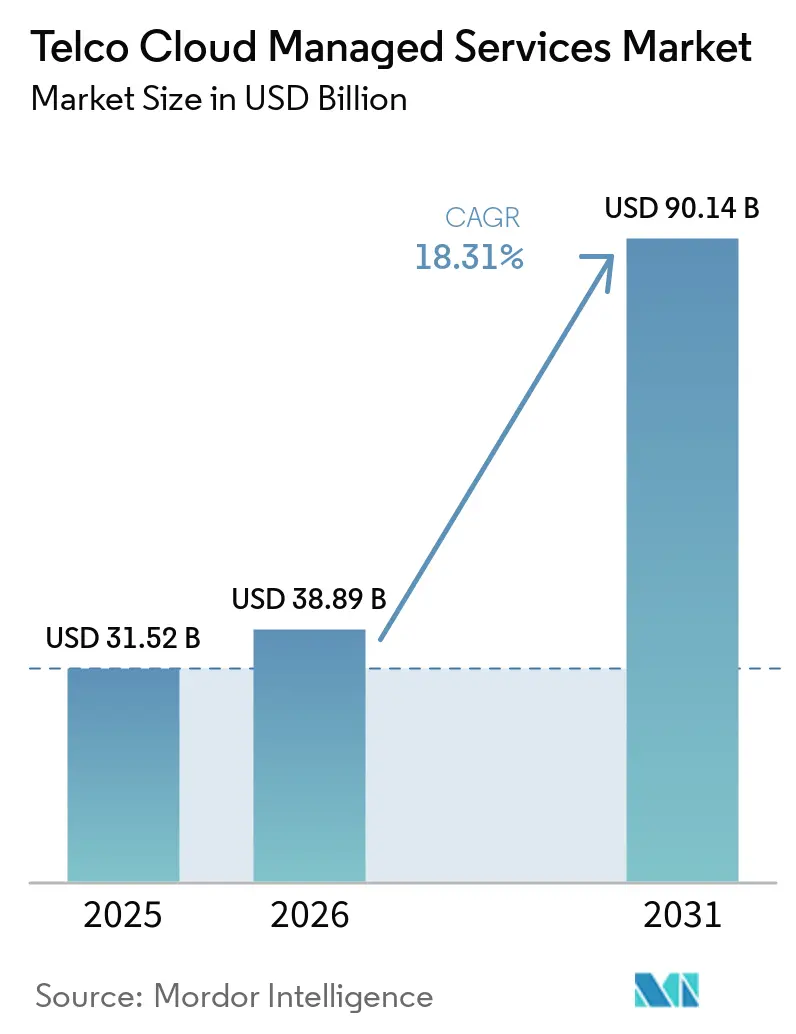
| 市場規模 (2026) | 38.89 十億米ドル |
| 市場規模 (2031) | 90.14 十億米ドル |
| 成長率 (2026 - 2031) | 18.31 % |
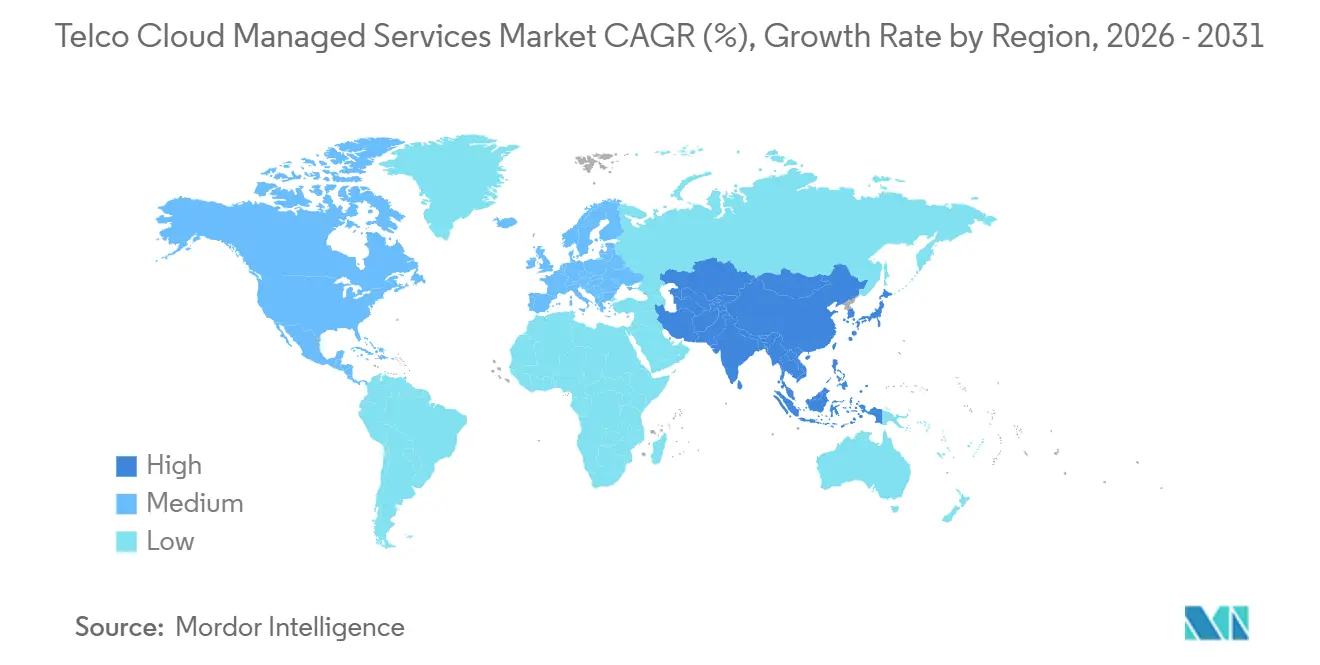
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテルコクラウドマネージドサービス市場分析
テルコクラウドマネージドサービスの市場規模は2025年に31.52 ビリオン 米ドルと評価され、2026年の38.89 ビリオン 米ドルから2031年には90.14 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは18.31%です。テルコクラウドマネージドサービス市場は、5Gスタンドアロン展開が多くの通サービスロバイダーが社内で維持していないクラウドネイティブスキルを必要とするにつれて拡大しています。AIを活用した運用もインフラ運用コストを変化させており、サービス成果に連動した契約を有利にしています。クラウド支出、自動化、および5G投資は、プロバイダーがマネージド契約のもとに置くことができる業務量を増加させています。ベンダーはネットワークプラットフォーム、クラウドインフラ、および運用ソフトウェアを組み合わせたパートナーシップを通じて対応しています。テルコクラウドマネージドサービス市場はまた、オペレーターが外部のコンピューティング容量を使用しながら機密性の高いワークロードの管理を維持する必要があるため、成長の余地があります。
主要レポートのポイント
- マネージドサービスタイプ別では、ネットワークサービスが2025年のテルコクラウドマネージドサービス市場規模において20.22%のシェアでトップとなり、クラウドインフラサービスは2031年までに18.46%のCAGRで拡大する見込みです。
- デプロイメントモデル別では、プライベートクラウドが2025年に71.56%の収益シェアを占め、ハイブリッドクラウドは2031年までに19.01%のCAGRで拡大する見込みです。
- クラウドサービスモデル別では、サービスとしてのネットワークが2025年のテルコクラウドマネージドサービス市場規模において66.67%のシェアを占め、サービスとしてのインフラは2031年までに19.21%のCAGRで拡大する見込みです。
- NFVソフトウェア別では、VNF/CNFが2025年に36.25%の収益シェアを占め、NFVIは2031年までに18.48%のCAGRで拡大する見込みです。
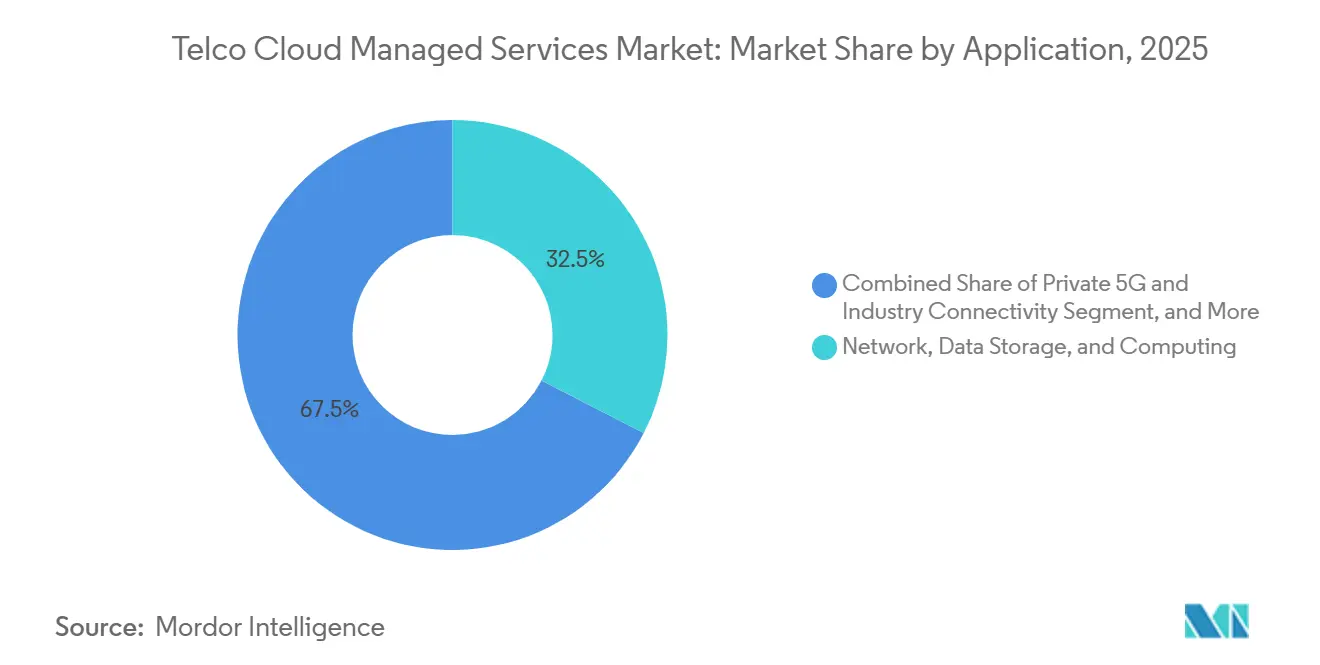
- アプリケーション別では、ネットワーク・データストレージ・コンピューティングが2025年のテルコクラウドマネージドサービス市場規模において32.54%のシェアを占め、クラウド移行・変革は2031年までに18.56%のCAGRで拡大する見込みです。
- 企業規模別では、大企業が2025年に37.45%の収益シェアを占め、中小企業は2031年までに18.51%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のテルコクラウドマネージドサービス市場規模において37.45%のシェアを占め、アジア太平洋地域は2031年までに18.51%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gスタンドアロンおよびクラウドネイティブネットワークの展開 | +4.8% | グローバル、アジア太平洋、北米、欧州に集中 | 短期(2年以内) |
| ハイブリッドおよびマルチクラウド運用に対する企業需要 | +3.9% | グローバル、北米および欧州で最も高い強度 | 中期(2~4年) |
| AIを活用したネットワーク自動化と予測的運用 | +3.2% | グローバル、日本・ドイツ・米国での早期成果 | 中期(2~4年) |
| エッジコンピューティングと低遅延ワークロード | +2.4% | アジア太平洋および北米がコア、欧州への波及 | 長期(4年以上) |
| オープンRANおよびネットワーク機能仮想化の採用 | +1.8% | 欧州、日本、および北米の早期多数採用者 | 中期(2~4年) |
| キャパシティ制約のあるCSPによるテルコクラウド運用モデルのアウトソーシング | +1.5% | グローバル、南米・中東・アフリカでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンおよびクラウドネイティブネットワークの展開
テルコクラウドマネージドサービス市場は、5Gスタンドアロン展開が試験運用から本番運用へと移行するにつれて恩恵を受けています。NTT DOCOMOは2026年3月にハイブリッドAWS環境上で商用5Gコアサービスを開始し、エージェンティックAIを活用して展開時間を80%、インシデント対応時間を50%削減しました。[1] この展開は、本番クラウドコアがエンジニアリング、監視、およびインシデント管理に継続的な要件を生み出すことを示しています。O2 Telefónicaも自社データセンター内のAWS Outpostsに本番規模の5Gコア機能を移行し、クラウドのスケーラビリティとオンサイトのデータ管理を組み合わせました。ETSI標準は、マルチベンダークラウド環境で動作するネットワーク機能に共通の相互運用性フレームワークを提供しています。ETSIこれらの条件は、ネットワークライフサイクル全体にわたって技術的な運用を管理できるプロバイダーへの需要を高めています。
ハイブリッドおよびマルチクラウド運用に対する企業需要
企業顧客はますます、通信プロバイダーが単一の運用モデルを通じて接続性、エッジキャパシティ、クラウドリソース、およびセキュリティを調整することを期待しています。GSMAは2025年に、オペレーターがクラウドおよびセキュリティサービスを接続サービスに組み込むことで、約1 トリリオン 米ドルの企業向けテクノロジーサービス支出に対応できると述べました。テルコクラウドマネージドサービス市場は、サービスプロバイダーがハイブリッド運用をマネージドサービスとしてパッケージ化し、顧客が個別のベンダーを統合する必要をなくす場合に利益を得ます。サービスとしてのネットワークプラットフォームは、ネットワークパフォーマンスをより広範なサービス提供に結びつけることができるため、このアプローチを支援します。欧州のコンプライアンス義務は、企業にマルチクラウドリスクの文書化を求めており、明確な運用上の説明責任を持つマネージドアーキテクチャの価値を高めています。その結果、クラウド運用を基盤となるネットワークから切り離すことなく管理できるプロバイダーの役割が大きくなっています。
AIを活用したネットワーク自動化と予測的運用
テルコクラウドマネージドサービス市場は、ネットワーク監視と運用上の意思決定へのAIの広範な活用によって支えられています。NTT DOCOMOは2026年2月に、100万台以上のネットワーク機器からのリアルタイムデータを分析し、複雑なインシデント解決時間を50%削減するエージェンティックAIシステムの商用展開を開始しました。[2] Huaweiは2026年3月にAUTINOpsを発表し、自律ネットワーク保守におてリスク予測精度80%以上、診断精度90%以上を達成しました。これらの展開は、自動化が将来の設計目標ではなく、ライブキャリア運用の一部になりつつあることを示しています。確立された運用データ、ネットワーク専門知識、および自動化ツールを持つプロバイダーは、より迅速なサービス復旧を提供できます。したがって、契約は従来の可用性目標に加えて、自律的な解決とサービス保証により大きな比重を置くことができます。
エッジコンピューティングと低遅延ワークロード
テルコクラウドマネージドサービス市場は、エッジコンピューティングおよび低遅延を必要とするワークロードからさらなる需要を獲得しています。Nokiaは、光ファイバー移行によって解放された中央局のキャパシティを、クラウドビルダーや企業向けのラックスペース、電力、冷却、セキュアファイバーを含む分散型コロケーションに活用できると説明しています。中国は2026年6月に発効したMECエッジクラウドプラットフォーム能力要件を公表し、5Gエッジクラウド投資のための技術的フレームワークを提供しました。NTT東日本は、製造業および建設業ユーザー向けに設計・建設・ITアウトソーシングを含むマネージドローカル5Gサービスとして「ギガらく5G」を提供しています。これらのモデルは、マネージド運用を集中型コアから顧客拠点および分散型サイトへと拡張します。また、ローカルインフラサポート、リモート監視、およびアプリケーションレベルの調整を必要とする業務も生み出します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーネットワーク統合の複雑さ | -1.7% | グローバル、欧州および南米で最も高い摩擦 | 中期(2~4年) |
| データ主権とクロスボーダーコンプライアンスコスト | -1.3% | EU、中国、およびグローバル | 中期(2~4年) |
| マルチベンダーの相互運用性とポータビリティのギャップ | -0.9% | グローバル、マルチベンダーオープンRANの展開に集中 | 短期(2年以内) |
| クラウドネイティブ通信エンジニアリング人材の不足 | -0.6% | グローバル、南米・中東・アフリカで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーネットワーク統合の複雑さ
テルコクラウドマネージドサービス市場は、多くのオペレーターが仮想ネットワーク機能とクラウドネイティブネットワーク機能を同時に運用しなければならないという制約に直面しています。この混在環境は、サービス範囲、データフロー、およびネットワーク運用の調整を複雑にします。多くの通信プロバイダーは従来のデータツールとモノリシックな運用システムも保持しており、リアルタイムの自動化をより困難にしています。プロバイダーは、マネージドサービス運用モデルを定義する前に、OSS、BSS、および基幹業務システムの接続を見直す必要があります。この作業は、顧客の環境が高度にカスタマイズされている場合、交渉を長引かせ、実装を遅らせる可能性があります。統合の負担はまた、強力な変革およびシステムインテグレーション能力を持つプロバイダーを有利にします。
データ主権とクロスボーダーコンプライアンスコスト
データ主権は、特に規制された分野および国家通信ネットワークにおいて、テルコクラウドマネージドサービス市場のアーキテクチャ上の問題となっています。欧州委員会は2025年10月にクラウド主権フレームワークを公表し、クラウドサービスを調達するEU機関向けに8つの目標を設定しました。Deutsche Telekomは、通話詳細記録およびネットワークテレメトリに対する暗号化制御を維持するために、外部鍵管理を用いてGoogle Cloud上に主権データプラットフォームを構築しました。中国もまた、通信ネットワーク向けのクラウドネイティブ技術要件を正式化し、その標準は2026年9月に発効しました。これらの要件は設計およびコンプライアンスコストを増加させる一方で、クロスボーダー運用モデルを使用できない購入者にとって主権マネージドサービスをより関連性の高いものにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
マネージドサービスタイプ別:
ネットワークサービスが収益を牽引し、インフラがスケールアップネットワークサービスは2025年のテルコクラウドマネージドサービス市場シェアの20.22%を占め、最大のマネージドサービスタイプとなっています。この地位は、ネットワーク環境がより複雑になるにつれて、オペレーターが接続性ライフサイクル管理の外部サポートに依存していることを反映しています。クラウドインフラサービスは2026年から2031年にかけて18.46%のCAGRで成長すると予測されています。この成長は、サービスプロバイダーが完全に所有するのではなく消費するインフラプラットフォームへのシフトに続くものです。セキュリティサービスも、サプライヤーがネットワークとセキュリティ管理を一つのサービスにバンドルするにつれて、より関連性が高まっています。データセンターおよびバックアップサービスは、分散システムを集中管理のもとに統合しているオペレーターを支援します。
オーケストレーションおよびサービス保証は、マルチクラウド環境がインフラとネットワーク層にわたる可視性を必要とするため、拡大しています。プロフェッショナルおよびサポートサービスも、OSSおよびBSS環境の近代化に必要な作業から恩恵を受けています。AmdocsとLumen Technologiesは2026年8月にaOSオペレーティングシステムを使用してAWS、Google Cloud、およびMicrosoft Azure全体でマネージドサービスの協力関係を拡大しました。[3]この合意は、単一のプログラムがオーケストレーション、注文管理、ネットワーク運用、および変革サービスをカバーできることを示しています。ETSIのNFVアーキテクチャは、これらのサービス領域にわたる相互運用性の標準リファレンスを提供しています。ETSIテルコクラウドマネージドサービス産業は、したがって、運用と変革の責任を組み合わせたより広範な契約へと移行しています。
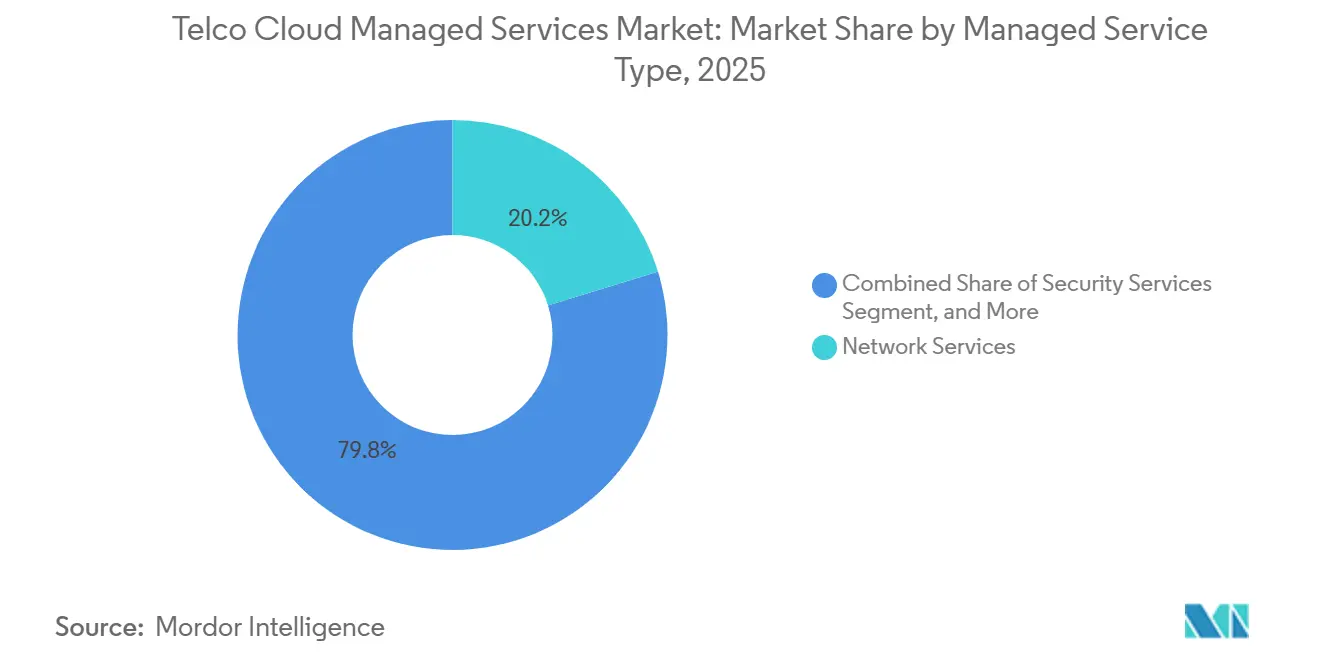
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
プライベートクラウドが優位を占めるが、ハイブリッドが経済性を変えるプライベートクラウドは2025年のデプロイメントモデルセグメントの71.56%を占めました。その優位性は主に、機密性の高いネットワーク機能への共有パブリッククラウドキャパシティの使用を制限するデータ居住義務に関連しています。ハイブリッドクラウドは2026年から2031年にかけて19.01%のCAGRで成長すると予測されています。オペレーターはこのモデルを使用して、規制されたワークロードを主権環境に保持しながら、弾力的なコンピューティングタスクをクラウドリージョンに配置します。O2 TelefónicaのAWS Outpostsへの本番5Gコア展開は、自社データセンター内でこのアプローチを採用しました。テルコクラウドマネージドサービス市場は、このハイブリッド設計の両側を運用できるプロバイダーを必要としています。
パブリッククラウドは、独自のクラウドインフラに資金を提供できない小規模オペレーターにとってより関連性が高まっています。Citymeshは2026年2月にNokiaとAWSと共に、空港・病院・会場の企業ユーザー向けに商用5GコアSaaSサービスを開始しました。分散型およびエッジクラウドは、分散型施設、クラウドネイティブソフトウェア、およびローカルハードウェアに依存するため、実装パスが長くなります。これらのモデルは、アプリケーションがユーザーに近いコンピューティングリソースを必要とする展開に適しています。また、少数の中央サイトに集中させるのではなく、多くの場所にわたる運用タスクを追加します。テルコクラウドマネージドサービス市場は、リモート管理、ライフサイクルサポート、およびローカライズされたサービス保証を通じてこの複雑さに対処できます。
クラウドサービスモデル別:
サービスとしてのネットワークがリードし、AIコンピューティング需要でサービスとしてのインフラが加速サービスとしてのネットワークは2025年のクラウドサービスモデルセグメントの66.67%を占めました。この主導的な地位は、ネットワークアクセスとパフォーマンスをサービスとして販売する確立されたモデルを反映しています。サービスとしてのインフラは2026年から2031年にかけて19.21%のCAGRで成長すると予測されていま。その勢いは、遅延が遠隔地のデータセンターの使用を制限するメトロエッジロケーションでのAI推論キャパシティへの需要に関連しています。オペレーターはこれらのロケーションを使用して、ネットワーク接続性を持つコンピューティングキャパシティを提供できます。サービスとしてのプラットフォームも、クラウドネイティブネットワークが内部および外部のアプリケーションプログラミングインターフェースを公開するにつれて関連性が高まっています。
サービスとしてのソフトウェアは、OSSおよびBSSプラットフォームがサービスベースの提供へと移行するにつれて大しています。Ericssonは2025年6月にGoogle Cloudとともにオンデマンドプラットフォームを開始し、消費量ベースの課金で完全な5Gコアを数分で展開できるようにしました。この開始は、サービスベースの提供が以前は専用インフラを必要としていたネットワーク機能に参入していることを示しています。サービスとしてのインフラとサービスとしてのソフトウェアは、オペレーターが柔軟なキャパシティと低いメンテナンス負担を求めるにつれて地位を獲得できます。サービスとしてのネットワークは、オペレーターが販売するコアサービスと密接に結びついているため、依然として最大のモデルであり続けると予想されます。テルコクラウドマネージドサービス産業は、それらにわたる運用上の可視性を失うことなく各モデルをサポートする必要があります。
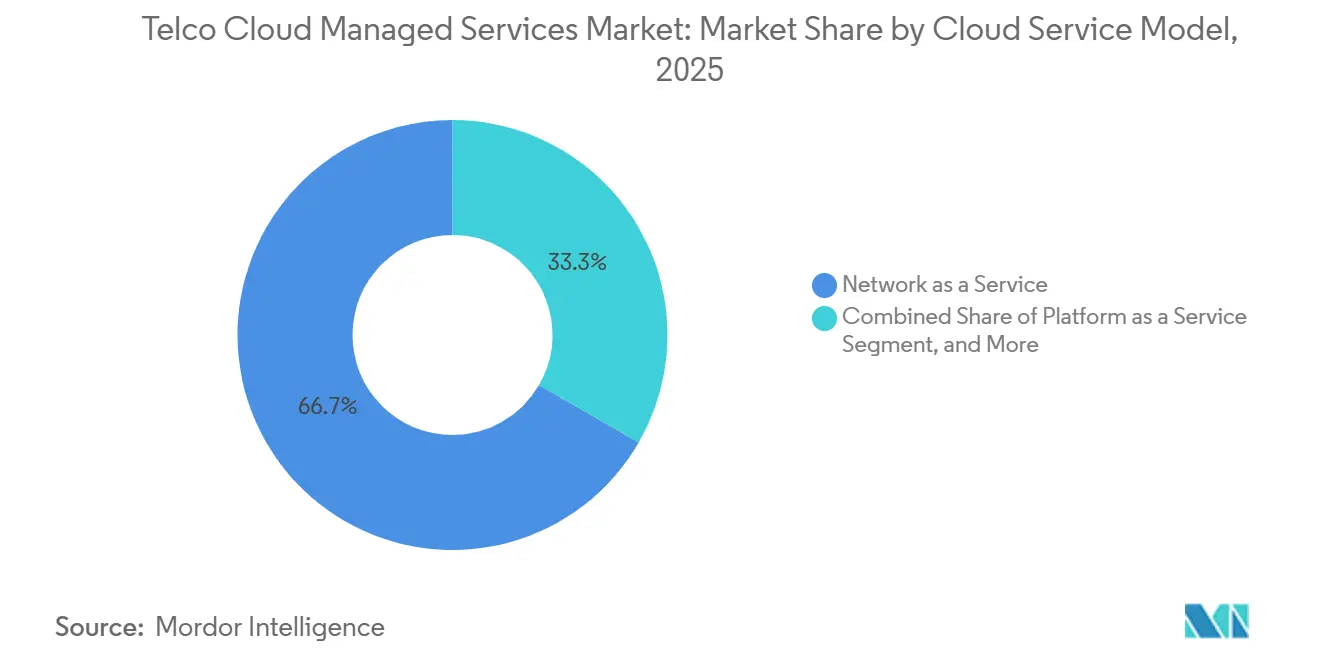
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
NFVソフトウェア別:
VNF/CNFがリードし、NFVI投資が加速VNF/CNFは2025年のNFVソフトウェアセグメントの36.25%を占めました。このレイヤーには、5G展開の中心であり続けるコア、IMS、RAN、およびセキュリティ機能が含まれます。NFVIは2026年から2031年にかけて18.48%のCAGRで成長すると予測されています。オペレーターはクラウドネイティブワークロードを効率的に実行するために、アップグレードされたコンピューティング、ストレージ、およびネットワーク基盤を必要としています。VNFワークロードを中心に設計された古いインフラはこれらの要件を満たさない可能性があります。ETSIは、インフラ、プラットフォームサービス、およびオーケストレーションを結びつける6Gテルコクラウドネットワーク向けのNFVアーキテクチャを概説しています。
オーケストレーションおよびライフサイクル管理は、オペレーターが複数のベンダーとソフトウェア環境を調整しなければならないため、重要性が増しています。NokiaとEricssonは2026年にSMOマーケットプレイスとrAppエコシステムを通じた協力を発表し、オープンおよびクラウドRAN環境全体の相互運用性を向上させました。この動きはベンダーロックインを減らし、マルチベンダー運用を簡素化できます。ポリシー、保証、および分析ソフトウェアも、AIシステムが最新のネットワークデータとリアルタイムのポリシー施行を必要とするため、より重要になっています。これらのシステムは、マネージドプロバイダーがオペレーターのために実行するサービス保証業務を支援します。テルコクラウドマネージドサービス市場は、インフラ、ソフトウェア、およびポリシーツールを一つの運用環境として管理できるプロバイダーへの需要が高まると見込まれます。
アプリケーション別:
コア運用が支出を牽引し、クラウド移行が成長を促進ネットワーク・データストレージ・コンピューティングは2025年のテルコクラウドマネージドサービス市場規模の32.54%を占めました。このセグメントは、マネージドサービスエンゲージメントの基盤を形成するコア運用、分散ストレージ、およびコンピューティング調整をカバーしています。クラウド移行・変革は2026年から2031年にかけて18.56%のCAGRで成長すると予測されています。多くのCSPは、サービスを中断することなく仮想ネットワーク機能スタックをクラウドネイティブネットワーク機能に置き換える必要があります。この作業には計画、システムインテグレーション、テスト、および運用サポートが必要です。したがって、移行スペシャリストおよびマネージドサービスプロバイダーへの持続的な需要を生み出すことができます。
トラフィック管理およびサービス保証は、5Gネットワークスライシングがサービスコミットメントのリアルタイム処理を必要とするため、拡大しています。サイバーセキュリティおよびセキュアアクセスサービスエッジサービスも、より広範なネットワークセキュリティパッケージに含まれています。NTT DATAとEricssonは2026年2月に、グローバルに提供されるプライベート5GおよびエッジAIマネージドサービスのパートナーシップを締結しました。このパートナーシップは、プライベート5Gがスタンドアロンのネットワーク設置としてではなく、運用サポートとともに提供されていることを示しています。エッジコンピューティングおよびIoT運用は、オペレーターが産業自動化およびローカルAIワークロードをサポートするにつれて、別のアプリケーション領域を提供します。これらのユースケースは、テルコクラウドマネージドサービス市場がカバーするアプリケーションの範囲を広げます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業が契約を牽引し、中小企業が成長を加速大企業は2025年の企業規模セグメントの37.45%を占めました。その地位は、より高い支出、複雑なマルチサイトネットワーク、およびマネージドサービスプロバイダーとの確立された関係を反映しています。中小企業は2026年から2031年にかけて18.51%のCAGRで成長すると予測されています。消費量ベースのマネージドサービスは、小規模顧客の初期資本要件を削減できます。また、中小企業が社内で雇用していない可能性のあるクラウドネイティブスキルを提供することもできます。このモデルは、プロバイダーが標準化されたパッケージを通じてマネージド接続性、セキュリティ、およびクラウド機能を提供するのに役立ちます。
CitymeshのNokiaベースの5GコアSaaS展開は、サービスベースのコアが広範な社内通信エンジニアリングなしに企業クライアントをサポートできることを示しています。標準化された提供により、プロバイダーはすべての展開で運用設定を再作成することなく顧客を追加できます。これにより、小規模組織にサービスを提供するパッケージのより強力なビジネスケースが生まれます。AIを活用したサービス保証は、より迅速な監視とインシデント処理を提供できるため、これらのパッケージをより魅力的にする可能性があります。プロバイダーは依然として、技術的なキャパシティが限られた顧客のニーズを満たす明確なサポートモデルを必要としています。テルコクラウドマネージドサービス市場は、サービスの購入、運用、およびスケールが簡単なままであれば、中小企業とともに拡大できます。
地域分析
北米テレコクラウドマネージドサービス市場
北米は2025年のテレコクラウドマネージドサービス市場シェアの37.45%を占めた。同地域は深いハイパースケーラーインフラと成熟したオペレータークラウド変革プログラムを有している。農村部の5Gブロードバンドに対する米国の資金援助は、主要都市圏を超えてマネージドサービスのニーズを拡大しており、エンジニアリングリソースが限られたオペレーターが存在する地域での需要を創出している。メキシコはモバイルネットワークの近代化を進めており、地域オペレーターは資本制約の中で5G展開を推進するパートナーを求めている。カナダもオペレーターがクラウドおよびマネージドサービスプログラムを拡大するにつれ、需要が増加している。
アジア太平洋テレコクラウドマネージドサービス市場
ジア太平洋地域は2026年から2031年にかけて18.51%のCAGRで成長すると予測されている。日本は主要な貢献国であり、NTT DOCOMOのハイブリッドAWS 5Gコア展開は9,100万人以上の加入者にサービスを提供している。韓国は製造業向けプライベート5Gマネージドサービスを拡大しており、インドはマネージドサービスが第1層オペレーターを超えてエンタープライズ垂直市場へ進出するにつれ成長機会を提供している。中国のクラウドネイティブ通信要件およびMECエッジクラウド標準は、クラウドネイティブマネージドサービス投資のための正式なフレームワークを提供している。[4] テレコクラウドマネージドサービス市場は、地域プロバイダーがより体系的な展開においてサポートを必要とするにつれ恩恵を受けている。
EMEAおよび南米テレコクラウドマネージドサービス市場
欧州はドイツ、英国、フランスによって形成されており、プライバシーおよびサイバーセキュリティ要件がサービス設計に影響を与えている。欧州委員会のクラウド主権フレームワークは、主権クラウド調達要件の策定を支援している。Deutsche TelekomのGoogle Cloud上の主権プラットフォームは、外部鍵管理が通話詳細記録およびネットワークテレメトリーを保護できることを示している。南米、中東、アフリカはテレコクラウドマネージドサービス市場における長期的な領域であり、ブラジル、サウジアラビア、南アフリカが主要な貢献国である。アウトソーシングは、地域オペレーターが5G競争に求められる速度でクラウドネイティブ変革に資金を投じることができない場合に特に有効である。
競合環境
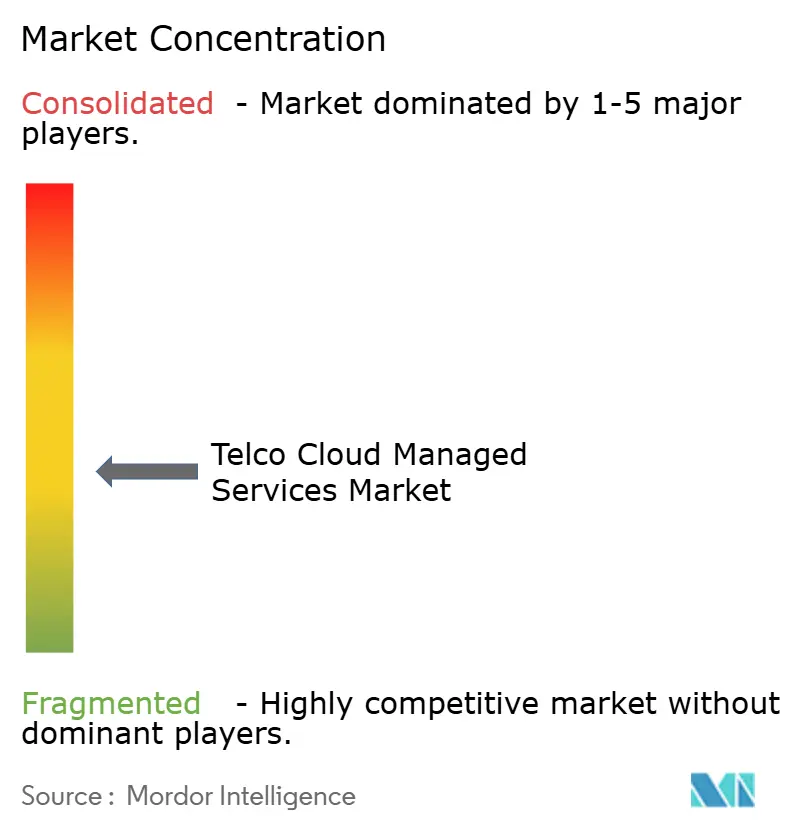
テルコクラウドマネージドサービス市場は活発な競争があり、上位5社が2025年に合計45%のシェアを保有しています。AWSはNokia、Ericsson、Amdocsを含むネットワーク機器およびソフトウェアプロバイダーとのパートナーシップを通じて競争しています。これらの関係は、クラウドインフラとネットワーク自動化およびライフサイクル管理能力を組み合わせています。NokiaとAWSは2026年6月に協力関係を拡大し、通信サービスプロバイダー向けのレベル4自律運用を目指してNokia自律ネットワークファブリックをAWS上で実行することを目標としました。この戦略は、AWSをインフラ提供だけでなくネットワーク運用に置づけます。
Ericssonは2025年6月にGoogle Cloudとパートナーシップを締結し、消費量ベースの課金と24時間365日のサイト信頼性エンジニアリングを備えたマネージド5Gコアサービスを提供しました。このモデルは、顧客の支出の一部を複数年のインフラプロジェクトから定期的なサービス支払いへとシフトさせます。AmdocsとAWSは2026年2月にマルチイヤー協力を発表し、CSP変革プログラム向けにaOSオペレーティングシステムとAWSクラウドおよびAI技術を組み合わせました。MavenirとWind Riverはオープンで分解されたクラウドネイティブネットワークソフトウェアを通じて競争し、ITサービスプロバイダーは契約が深いOSSおよびBSS変革業務を必要とする場合に競争します。テルコクラウドマネージドサービス市場には、したがって、クラウド企業、機器ベンダー、ソフトウェアプロバイダー、および異なる強みを持つシステムインテグレーターが含まれます。
ニッチなサプライヤーは、AIベースのネットワーク分析、ゼロトラストオーケストレーション、およびプライベート5G運用における能力を開発しています。NokiaによるInfineraの買収は光学およびパケットネットワーク能力を強化し、ATSGとEvolve IPの合併によりXTIUMが誕生し、マネージドITと通信サービスが統合されました。主権クラウドサービス(規制対象ユーザー向け)、AIサポトによるエッジ運用、および中小企業向けの成果連動型サービス契約に機会が残っています。これらの領域は、規模だけでなく実証済みの製品設計と運用能力を必要とし、専門プロバイダーはローカル規制と特定のネットワークアーキテクチャに対応できます。
テルコクラウドマネージドサービス産業リーダー
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Amazon Web Services, Inc.
-
Amdocs Limited
- 注:主要企業の掲載順は順位を示すものではありません。
テレコクラウドマネージドサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Oracle Corporation
- Broadcom Inc.
- Hewlett Packard Enterprise Company
- Rakuten Symphony, Inc
- ZTE Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Wind River Systems, Inc.
- Red Hat, Inc.
- Accenture plc
- Capgemini SE
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Tech Mahindra Limited
最近の産業開発事情 テレコクラウドマネージドサービス市場
- 2026年8月:AmdocsとLumen Technologiesは、Google CloudおよびMicrosoft Azureへの以前の移行を基盤として、マルチクラウドマネージドサービスの協力関係をAWSに拡大しました。AmdocsのaOSエージェンティックオペレーティングシステムは、AWS上でエンタープライズサービスオーケストレーションと注文管理を調整し、Lumens企業顧客ベースの手動運用作業を削減し、ゼロタッチ運用を加速することが期待されています。
- 2026年6月:NokiaとAWSは、通信サービスプロバイダー向けのレベル4自律運用を目指してNokiaの自律ネットワークファブリックをAWS上で実行するための拡大された協力を発表しました。このパートナーシップはNokiaの通信訓練済みAIモデルとAWS AIサービスを組み合わせており、商用提供は2026年後半に予定されています。
- 2026年3月:EricssonとSoftBank Corp.は、Ericssonのデュアルモード5Gコアオンクラウドネイティブインフラソリューションを使用してSoftBankの5G SA採用を加速するための次世代クラウドネイティブコアネットワークソリューションに関するマルチイヤーフレームワーク契約を締結しました。
- 2026年2月:AmdocsとAWSは、CSPデジタル変革プログラム向けにAmdocsのaOSエージェンティックオペレーティングシステムとAWSクラウドおよびAI技術を組み合わせ、AIドリブンのテルコ近代化を推進するマルチイヤー戦略的協力を発表しました。
グローバルテルコクラウドマネージドサービス市場レポートの範囲
テルコクラウドマネージドサービス市場レポートは、マネージドサービスタイプ(ネットワークサービス、クラウドインフラサービス、セキュリティサービス、データセンターおよびバックアップサービス、オーケストレーションおよびサービス保証、プロフェッショナルおよびサポートサービス)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド、分散型およびエッジクラウド)、クラウドサービスモデル(サービスとしてのインフラ、サービスとしてのプラットフォーム、サービスとしてのソフトウェア、サービスとしてのネットワーク)、NFVソフトウェア(仮想ネットワーク機能およびクラウドネイティブネットワーク機能、ネットワーク機能仮想化インフラ、オーケストレーションおよびライフサイクル管理、ポリシー・保証・分析ソフトウェア)、アプリケーション(ネットワーク・データストレージ・コンピューティング、トラフィック管理およびサービス保証、クラウド移行・変革、サイバーセキュリティおよびセキュアアクセスサービスエッジ、プライベート5Gおよび産業接続、エッジコンピューティングおよびIoT運用)、企業規模(大企業、中小企業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ネットワークサービス |
| クラウドインフラサービス |
| セキュリティサービス |
| データセンターおよびバックアップサービス |
| オーケストレーションよびサービス保証 |
| プロフェッショナルおよびサポートサービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 分散型およびエッジクラウド |
| サービスとしてのインフラ |
| サービスとしてのプラットフォーム |
| サービスとしてのソフトウェア |
| サービスとしてのネットワーク |
| 仮想ネットワーク機能およびクラウドネイティブネットワーク機能 |
| ネットワーク機能仮想化インフラ |
| オーケストレーションおよびライフサイクル管理 |
| ポリシー・保証・分析ソフトウェア |
| ネットワーク・データストレージ・コンピューティング |
| トラフィック管理およびサービス保証 |
| クラウド移行・変革 |
| サイバーセキュリティおよびセキュアアクセスサービスエッジ |
| プライベート5Gおよび産業接続 |
| エッジコンピューティングおよびIoT運用 |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| マネージドサービスタイプ別 | ネットワークサービス | |
| クラウドインフラサービス | ||
| セキュリティサービス | ||
| データセンターおよびバックアップサービス | ||
| オーケストレーションよびサービス保証 | ||
| プロフェッショナルおよびサポートサービス | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 分散型およびエッジクラウド | ||
| クラウドサービスモデル別 | サービスとしてのインフラ | |
| サービスとしてのプラットフォーム | ||
| サービスとしてのソフトウェア | ||
| サービスとしてのネットワーク | ||
| NFVソフトウェア別 | 仮想ネットワーク機能およびクラウドネイティブネットワーク機能 | |
| ネットワーク機能仮想化インフラ | ||
| オーケストレーションおよびライフサイクル管理 | ||
| ポリシー・保証・分析ソフトウェア | ||
| アプリケーション別 | ネットワーク・データストレージ・コンピューティング | |
| トラフィック管理およびサービス保証 | ||
| クラウド移行・変革 | ||
| サイバーセキュリティおよびセキュアアクセスサービスエッジ | ||
| プライベート5Gおよび産業接続 | ||
| エッジコンピューティングおよびIoT運用 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
テルコクラウドマネージドサービスの市場規模はどのくらいですか?
テルコクラウドマネージドサービス市場は2025年に31.52 ビリオン 米ドルと評価され、2026年には38.89 ビリオン 米ドルと評価され、2031年までに90.14 ビリオン 米ドルに達すると予測されています。
テルコクラウドマネージドサービスへの需要を促進しているものは何ですか?
本番5Gスタンドアロン展開、ハイブリッドクラウド運用、AIを活用した自動化、および分散型エッジワークロードが、専門的な運用サポートの必要性を高めています。
どのマネージドサービスタイプが収益をリードしていますか?
ネットワークサービスは2025年に20.22%のシェアでマネージドサービスタイプセグメントをリードし、クラウドインフラサービスはCAGR 18.46%で最も高い予測成長率を持っています。
なぜプライベートクラウドは通信プロバイダーにとって引き続き重要なのですか?
プライベートクラウドは2025年のデプロイメントセグメントの71.56%を占めました。これは、データ居住、ネットワーク管理、および主権要件が共有パブリッククラウド環境の使用を制限しているためです。
どの地域が最も速く拡大していますか?
アジア太平洋地域は2031年までに18.51%のCAGRで成長すると予測されており、デジタル化プログラム、プライベート5G展開、およびクラウドネイティブネットワーク投資によって支えられています。
AIツールはマネージドネットワーク運用をどのように変えていますか?
AIツールはインシデント解決、リスク特定、ネットワーク品質最適化、およびサービス保証をサポートし、プロバイダーがより自動化された運用モデルを提供できるようにします。