
戦術データリンク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 10.02 十億米ドル |
| 市場規模 (2032) | 13.5 十億米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
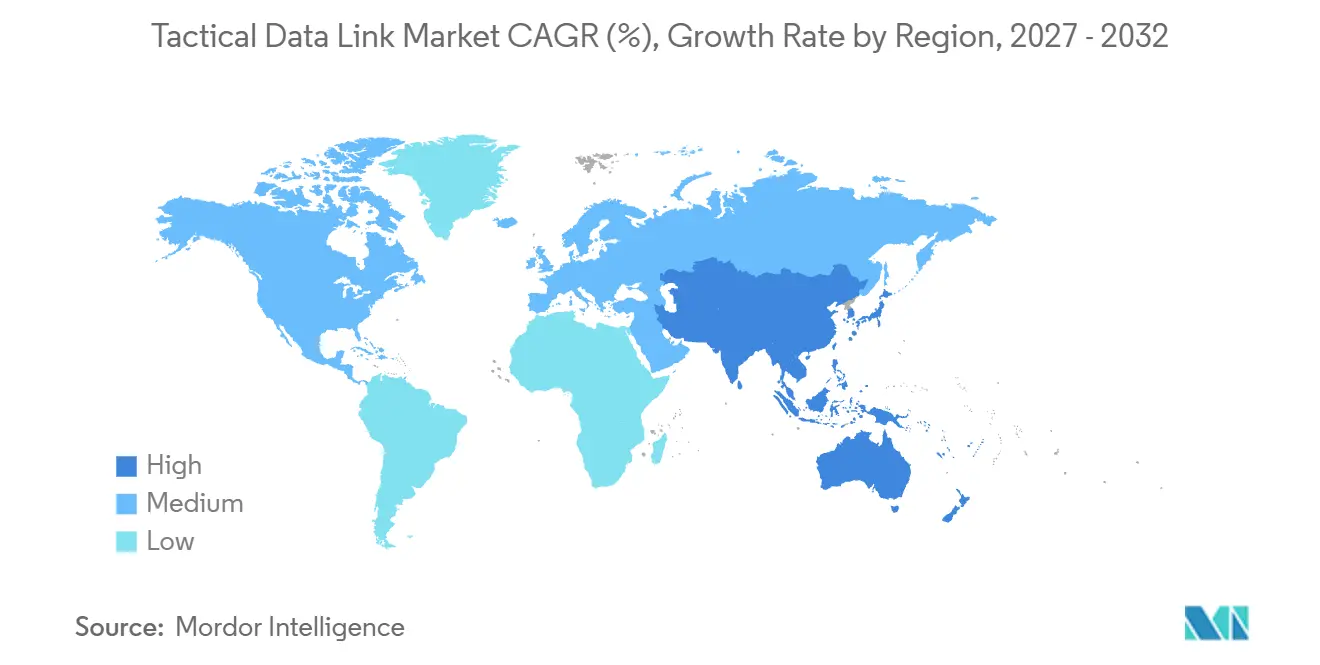
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
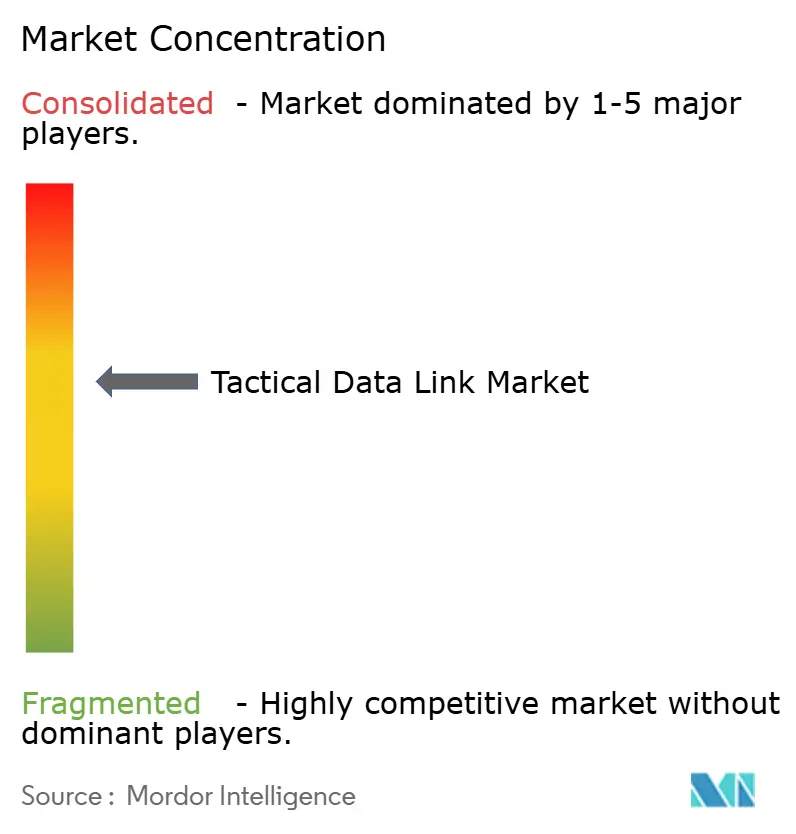
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる戦術データリンク市場分析
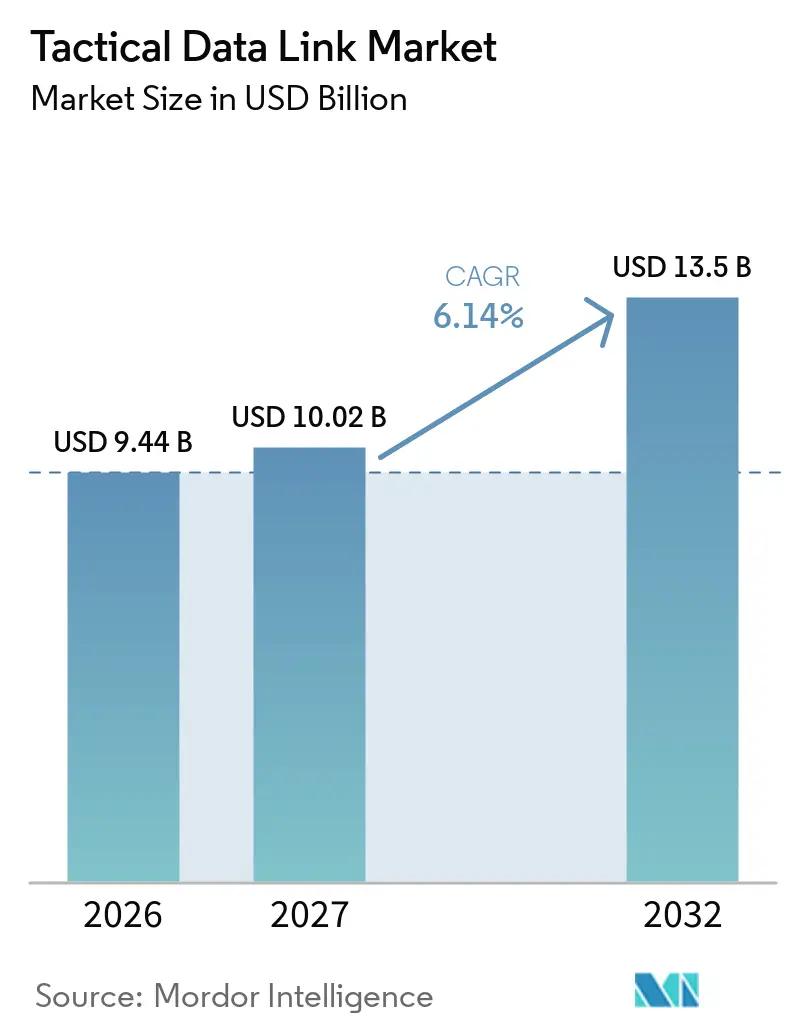
戦術データリンク市場規模は2026年に9.44 ビリオン 米ドルと評価され、2027年の10.02 ビリオン 米ドルから2032年には13.50 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に6.14%のCAGRで成長します。戦術データリク市場は、航空、陸上、海上、および無人プラットフォームにわたる標的情報、指揮、およびセンサー情報の安全な交換に対する軍事需要によって形成されています。近代化プログラムは、新しい波形およびソフトウェアアップデートを受け入れながら既存のプラットフォームを接続できるシステムに対してより高い価値を置いています。戦術データリンク市場はまた、可用性と相互運用性が作戦上の優先事項となっている、競合する電磁環境における耐障害性通信の要件からも恩恵を受けています。低軌道トランスポートネットワークは既存の戦術チャネルのリーチを拡大する可能性があり、オープンアーキテクチャはソフトウェア統合の重要性を高めています。認証、暗号制御、およびプラットフォーム統合が購買サイクルを延長するため、調達は選択的なままです。
主要レポートのポイント
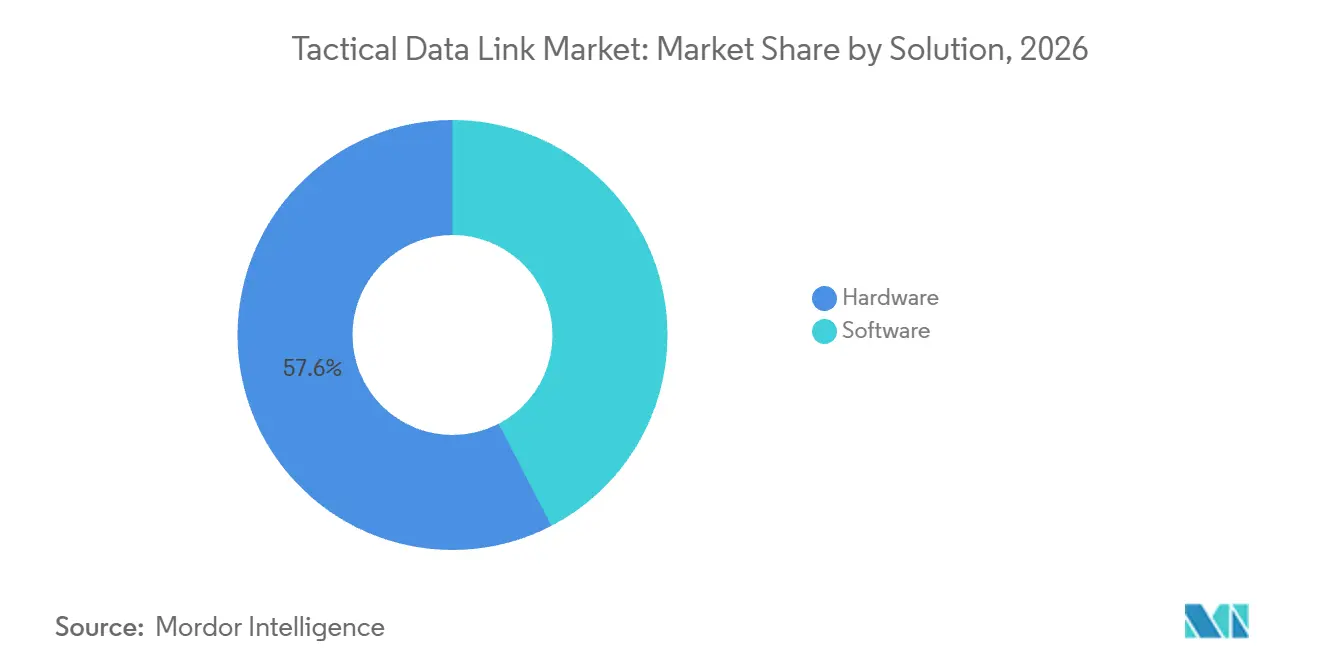
- ソリューション別では、ハードウェアが2026年の収益の57.62%を占め、ソフトウェアは2032年にかけて7.86%のCAGRで成長すると予測されています。
- プラットフォーム別では、地上が2026年の収益の43.75%を占め、無人システムは2032年にかけて9.81%のCAGRで成長すると予測されています。
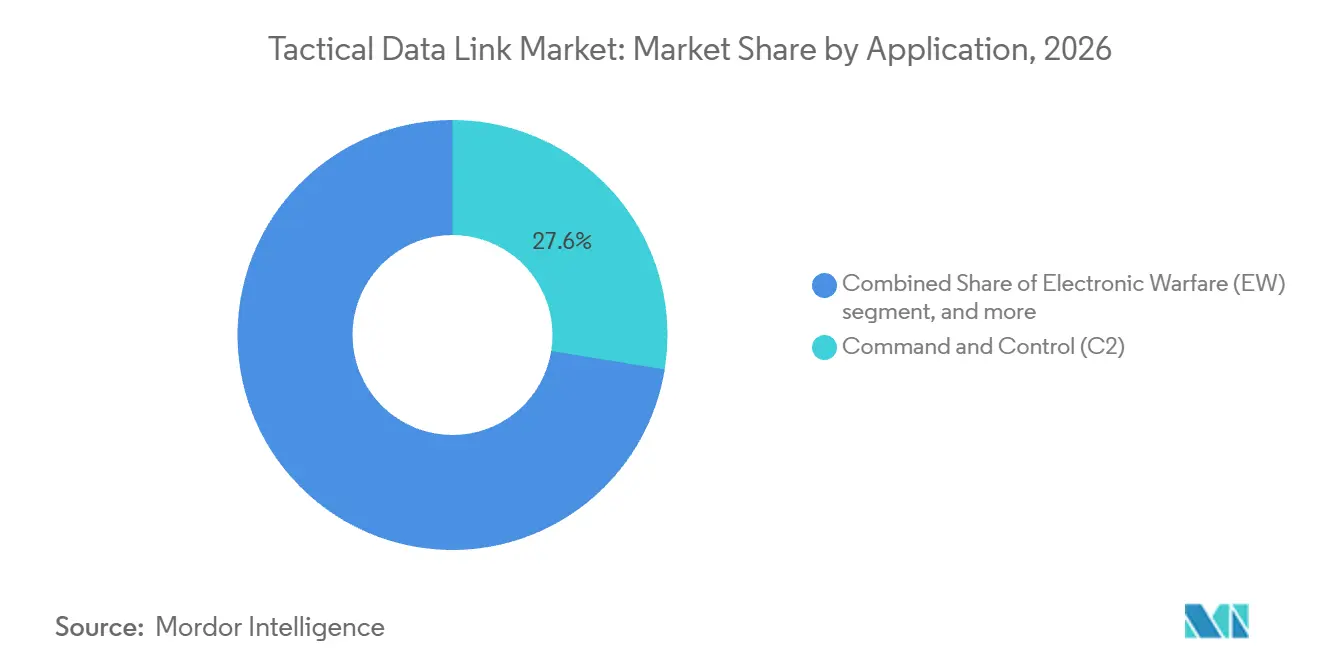
- アプリケーション別では、指揮統制(C2)が2026年の収益の27.56%を占め、電子戦(EW)は2032年にかけて8.10%のCAGRで成長すると予測されています。
- データリンク規格別では、Link 16が2026年の収益の47.65%を占め、Link 22は2032年にかけて8.85%のCAGRで進展すると予測されています。
- 周波数帯域別では、超高周波が2026年の収益の64.25%を占め、2032年にかけて7.56%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の38.14%を占め、アジア太平洋は2032年にかけて7.32%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛近代化とネットワーク中心の作戦 | +1.50% | グローバル | 中期(2~4年) |
| マルチドメインおよび連合軍の相互運用性 | +1.00% | 北米および欧州 | 中期(2~4年) |
| 無人および網羅的兵器の普及 | +0.90% | グローバル | 短期2年以内) |
| サイバー耐障害性および妨害対策通信の需要 | +0.80% | グローバル、アジア太平洋、および東欧 | 短期(2年以内) |
| 宇宙対応Link 16および普及型SATCOM統合 | +0.60% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| ソフトウェア定義アーキテクチャによるレガシープラットフォームの延命 | +0.50% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛近代化とネットワーク中心の作戦
戦術データリンク市場は、指揮、情報、および火力情報を共有の作戦ネットワークに統合するプログラムによって支えられています。L3Harris Technologies, Inc.は、プロジェクト・コンバージェンス2026に先立つ米陸軍のトランスポートレイヤー要件のためにAN/PRC-158C NGC2ゲートウェイマンパックを提供する2,400万米ドルの受注を受けました。同社は、このソフトウェア定義デバイスが複数のトランスポートオプション、高データスループット、安全な通信、および多様な運用環境にわたる相互運用性を提供すると述べています。このような要件は、単一目的の端末としてではなくゲートウェイとして機能できる機器を優遇します。また、統合ソフトウェア、セキュリティ機能、およびライフサイクルサポートへの需要も拡大します。したがって、戦術データリンク市場は、インストール済みのすべてのプラットフォームを交換することなく、多様な無線機、指揮システム、およびデータソースを接続する必要がある近代化プロジェクトに機会を有しています。
無人および網羅的兵器の普及
無人プラットフォームは、オペレーター、航空機、地上局、およびその他のネットワークノード間の信頼性の高い戦術的交換の必要性を高めています。2025年7月、GA-ASIは、XQ-67Aの飛行試験において、政府参照自律性の統合中にリアルタイムの更新と状況データを提供するためにアクティブな戦術データリンク通信が使用されたと報告しました。[1] 10kmの通信範囲と4.50 Mbit/sの転送レートを持つ軽量デジタルデータリンクが開発されており、耐干渉能力とコンポーネント置換が開発上のギャップとして特定されています。Patriaの2025年SIRTAPアクセプタンスはまた、量産中の航空機および地上システム向け広帯域見通し線データリンクをカバーしています。したがって、戦術データリンク市場は、無人プラットフォーム上の制御トラフィックとペイロードデータをサポートできる、より小型でネットワーク化されたシステムへと移行しています。
サイバー耐障害性および妨害対策通信の需要
電子干渉は、変化する無線条件に適応して接続性を維持できる戦術リンクの価値を高めます。KNLの2025年フィンランドおよびスウェーデン防衛組織とのフレームワーク協定は、無線周波数環境を感知し、干渉、トラフィック負荷、およびその他の条件に基づいて周波数を選択するコグニティブHFシステムをカバーしています。[2] 同社は、このシステムが数キロメートルから数千キロメートルまでの独立した通信ネットワークを確立でき、HFがBLOS通信を可能にすると述べています。周波数アジリティ、干渉感知、および適応波形設計は、戦術データリンク市場における重要な製品要件となっています。
宇宙対応Link 16および普及型SATCOM統合
宇宙ベースのトランスポートは、作戦ユーザーとの接続を維持しながら、見通し線ネットワークの限界を超えて戦術チャネルを拡張できます。宇宙開発局は2025年9月にトランシェ1トランスポートレイヤー衛星21基を打ち上げ、コンステレーションがBLOS戦術データリンクを含む低遅延リンクを提供すると述べました。同局は、126基のトランスポートレイヤー機と28基のトラッキングレイヤー機を含む154基の運用トランシェ1衛星を計画しています。2027年以降、同局は初期戦闘能力にLink 16などのチャネルの地域的持続性、BLOS標的指定、およびUHFおよびSバンド戦術衛星通信のデモンストレーションが含まれることを期待しています。このアプローチは、戦術ユーザーを衛星レイヤーに接続する端末、ゲートウェイ、およびソフトウェアの役割を高める可能性があります。また、既存の運用データリンクとの互換性の重要性も高まります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン | |
|---|---|---|---|---|
| 高い認証・統合コストと長い調達サイクル | -1.20% | グローバル | 長期(4年以上) | |
| スペクトル輻輳と敵対的妨害 | -0.70% | アジア太平洋、東欧、および中東・アフリカ | 中期(2~4年) | |
| 暗号主権と国家カスタマイズの断片化 | -0.50% | 非NATO諸国、アジア太平洋、および中東・アフリカ | 中期(2~4年) | |
| レトロフィット艦隊におけるSWaPおよび陳腐化の制約 | -0.40% | グローバル | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
高い認証・統合コストと長い調達サイクル
戦術データリンク市場は、システムが展開前にプラットフォーム、セキュリティ、波形、および相互運用性の要件を満たさなければならないため、参入障壁が高くなっています。旧式の艦船、航空機、および車両への統合は、機器が確立された電力、スペース、冷却、およびミッションシステムの制限内で機能しなければならないため、技術的リスクを加える可能性があります。英国海軍は、HMS Richmondへの統合Link 16号近代化のインストールを、30年前のプラットフォームにおいて複雑で時間がかかり、侵襲的であると説明しました。ファーストオブクラスの作業は艦船の展開前に完了しましたが、海軍はまた、その教訓が残りのタイプ23艦隊全体のインストールを改善するために使用されると述べました。このパターンは、最初のインストールが成功しても、艦隊全体への展開の時間と費用が排除されないことを示しています。したがって、事前認証、確立されたサポート体制、およびプラットフォーム経験を持つサプライヤーは、戦術データリンク市場において優位性を維持する可能性があります。
スペクトル輻輳と敵対的妨害
戦術システムは、混雑し、妨害され、または意図的に競合する可能性のある電磁環境を共有しています。UHFはインストールベースの中心であり続けていますが、その重要性はシステム設計者とオペレーターにとって耐障害性を実際的な問題にしています。KNLは、そのコグニティブHF無線機が自律的に環境を感知してリアルタイムで設定を最適化すると述べており、条件が変化するにつれて代替手段の運用上の必要性を強調しています。スペクトル輻輳と妨害は、戦術データリンク市場における実装を遅らせ、検証要件を高め、性能を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
ハードウェアが収益をリード、ソフトウェアが漸進的成長を牽引ハードウェアは2026年の収益の57.62%を占め、運用艦隊全体で認証済み端末をインストールおよび交換する継続的な必要性を反映しています。コードを通じて能力アップグレードが提供される場合でも、物理的な無線機、プロセッサー、アンテナ、暗号コンポーネント、および統合キットは依然として必要です。軍事ユーザーが端末変更なしに新しい能力を受け入れられないレガシー資産を接続する場合、ハードウェア需要は強化されます。英国海軍のタイプ23への最初のLink 16暗号近代化のインストールは、プラットフォームのアップグレードが依然として艦船固有の機器作業と広範なインストール計画を必要とすることを示しています。完了したインストールは、英国海軍によれば、艦船が他のユニットと戦術的状況認識を共有する能力を向上させました。したがって、ハードウェアは、新しいリンクが艦船、航空機、車両、および固定指揮所に到達する主要な手段であり続けています。
ソフトウェアは、ユーザーが適応可能な波形、データ処理、およびネットワーク管理機能を求めるにつれて、2032年にかけて7.86%のCAGRで成長すると予測されています。L3Harris Technologies, Inc.のAN/PRC-158C ゲートウェイマンパックは、陸軍に複数のトランスポートオプションを提供し、NGC2データファブリックをサポートするソフトウェア定義データデバイスとして説明されています。この種の製品は、ソフトウェアとハードウェアがますます統合された運用能力として調達される方法を示しています。ソフトウェアは、基盤となるプラットフォームの完全な再設計なしに、ゲートウェイ機能、セキュリティ制御、およびインターフェース変更を可能にします。サプライヤーが検証済みのソフトウェアリリースと継続的な統合サポートを提供する場合、戦術データリンク産業はこのシフトから利益を得ることができます。結果として生じるバランスは端末への需要を排除しませんが、ライフサイクルサービスと波形ホスティングプラットフォームへのより多くの価値を移動させる可能性があります。
プラットフォーム別:
地上がスケールを保持、無人システムが成長曲線を定義地上プラットフォームは2026年の収益の43.75%を占めました。これは、陸上部隊が持続的な通信を必要とする多数の車両、指揮所、および徒歩システムを運用しているためです。これらのユーザーは、安全な情報共有を維持しながら戦術エッジデバイスを上位指揮ネットワークと接続するリンクを必要としています。米陸軍は、第4歩兵師団向けのNGC2ゲートウェイマンパック受注のためにL3Harris Technologies, Inc.を2,400万米ドルで選定しました。[3] 述べられた目的はトランスポートレイヤー要件をサポートすることであり、地上部隊の地上ネットワーク接続の重要性を強調しています。地上需要はまた、多くの車両クラスと指揮レベルにわたって分散しており、インストールとサポートに対する広範な要件を生み出しています。このインストール規模は、戦術データリンク市場における地上セグメントの地位を強化しています。
無人システムは2032年にかけて9.81%のCAGRで成長すると予測されており、市場で最も成長の速いプラットフォームカテゴリーとなっています。GA-ASIの67Aデモンストレーションは、飛行試験中に政府所有の自律性とアクティブな戦術データリンク通信を組み合わせました。SIRTAPプログラム向けのPatriaのソリューションは、広帯域見通し線通信を通じてUAVと地上システムを接続するように設計されています。PatriaはCANDLがネイティブIP通信を通じてペイロードデータと制御プロトコルをサポートすると述べています。これらの例は、コンパクトな構成で自律性、C2、およびセンサーデータを統合するシステムの必要性を示しています。したがって、無人システムの戦術データリンク市場規模は、より多くのノードに対して安全でスケーラブルなリンクを提供するサプライヤーの能力に結びついています。
アプリケーション別:
C2が収益を固定、EWが成長をリード指揮統制(C2)は2026年の収益の27.56%を占め、戦術データリンク市場内で最大のアプリケーションセグメントとなっています。その地位は、混成部隊全体に共通の作戦状況図、命令、および状態情報を配布する必要性から生じています。NGC2ゲートウェイマンパックプログラムは、C2ファブリックを支えるトランスポートレイヤーに焦点を当てた調達の例を提供しています。海軍のアップグレードは、戦術的認識が艦船、航空機、および連合パートナー間で共有されなければならないため、同様の機能を果たします。したがって、C2は単一の無線機やプラットフォームタイプではなく、信頼性の高いデータ移動に依存し続けるでしょう。
電子戦(EW)は、競合スペクトル要件が戦術通信においより中心的になるにつれて、2032年にかけて8.10%のCAGRを記録すると予測されています。このアプリケーションは、干渉の検出、動作設定の調整、および関連情報のユーザーへの配布を必要とします。KNLのコグニティブHFアプローチは、感知を使用してフリースペクトルを検出し、リアルタイムで動作パラメーターを選択します。戦術データリンク産業は、検証済みの耐障害性を実証し、スペクトル管理ツールと統合し、運用テストをサポートすることで差別化する余地があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データリンク規格別:
Link 16が支配的、Link 22が戦略的に台頭Link 16は2026年の収益の47.65%を占め、収益別で最大の規格となっています。その確立された地位は、連合軍の航空、陸上、および海軍部隊にわたる広範な使用、ならびにメンテナンスと近代化を必要とする大規模なインストールベースを反映しています。英国海軍の2025年HMS Richmondへの統合Link 16暗号近代化のインストールは、海上作戦における規格への継続的な投資を示しています。このアップグレードは、戦術データリンク能力を近代化し、統合、NATO、および連合パートナーとの相互運用性を向上させることを目指す、より広範な海上マルチリンクプログラムの一部です。宇宙開発局はまた、Link 16を、トランシェ1が2027年以降に地域的持続性でサポートする戦術軍事データチャネルとして特定しています。継続的な近代化は、ユーザーが将来のネットワークオプションに備える中でも、Link 16への需要をサポートします。
Link 22は2032年にかけて8.85%のCAGRで成長すると予測されています。その役割は、部隊が分散したユニット間で情報共有を拡張しようとする海上およびBLOS作戦要件と関連しています。英国海軍のJREAPを暫定的なBLOS能力として議論することは、海軍ユーザーが衛星通信を介して戦術データを渡すメカニズムを重視する理由を示しています。宇宙トランスポートネットワークは、距離を超えてユーザーをリンクするための追加オプションを提供できますが、互換性のある端末およびゲートウェイアーキテクチャの必要性を排除しません。プラットフォームの年齢、ミッションニーズ、および連合要件が異なるため、戦術データリンク市場は複数の規格を維持する可能性が高いです。運用上の複雑さを制限しながら複数の規格を統合できるサプライヤーは、混成艦隊に対応するためのより明確な道筋を持つでしょう。
周波数帯域別:
超高周波がシェアと成長の両方を支配超高周波(UHF)は2026年の収益の64.25%を占め、2032年にかけて7.56%のCAGRで成長すると予測されています。この二重の地位は、戦術ネットワークにおけるUHFリンクの中心的な役割と、現在のプラットフォーム全体でそれらを維持する要件を反映しています。宇宙開発局は、トランシェ1活動の一環としてUHF戦術衛星通信のデモンストレーションを計画しています。この計画は、現在の運用ユーザを置き換えるのではなく、確立された周波数帯域を新しいトランスポートレイヤーに接続します。UHFシステムは、異なる機器間の干渉、セキュリティ、および互換性に対処する技術的措置を依然として必要とします。大規模なインストールベースは、この周波数カテゴリーに戦術データリンク市場における耐久性のある役割を与えます。
HFはより小さなカテゴリーであり続けていますが、衛星サービスに完全に依存できない場合のBLOS通信において価値を保持しています。KNLは、HFが長距離通信を可能にし、そのCNHFシステムが数キロメートルから数千キロメートルまでの独立したネットワークを形成できると述べています。フィンランドとスウェーデンの2025年フレームワーク協定は2025年から2035年まで続き、コグニティブHF無線機の調達を可能にします。これらのシステムは、無線設定を変更することで干渉とトラフィック条件に適応するように設計されています。UHFとHFの両方の要件の存在は、マルチバンドおよびマルチ波形アプローチが引き続き関連性を持つことを意味します。したがって、戦術データリンク産業は、高スループット需要と妨害された環境のための耐障害性オプションのバランスを取る必要があります。
地域分析
北米は2026年の収益の38.14%を占め、戦術無線機、指揮ネットワーク、および宇宙トランスポートにわたる調達活動によって支えられています。米陸軍の2,400万米ドルのNGC2ゲートウェイマンパック受注は、ソフトウェア定義C2環境をサポートするトランスポートレイヤー機器への継続的な需要を示しています。米宇宙軍のNorthrop Grumman Corporationへの保護戦術SATCOM-グローバル受注は40億米ドルのIDIQ上限を持っています。ただし、受注通知はそれを戦術データリンク契約として特定していません。宇宙開発局のトランシェ1トランスポートレイヤーはまた、2027年以降にBLOS戦術データリンクとLink 16の地域的持続性をサポートすることを意図しています。これらのプログラムは、地上、航空、および宇宙対応通信が並行して開発されている地域環境を示しています。
欧州は、国家部隊が統合および連合パートナーとの相互運用性を維持しながらプラットフォームを近代化しているため、重要な市場であり続けています。HMS Richmondは2025年4月に統合Link 16暗号近代化システムを受け取った最初のタイプ23フリゲートとなりました。英国海軍は、このシステムが戦術的状況認識を向上させ、その海上マルチリンクプログラムが残りのタイプ23艦隊のために最初のインストールの教訓を使用すると述べました。L3Harris Technologies, Inc.は、オランダ国防省との最大10億ユーロ(11.2億米ドル)相当のFalcon IV無線機供給に関する協定を発表しました。欧州の需要は、艦隊近代化と国家システム間の安全で相互運用可能な通信の必要性を組み合わせています。
アジア太平洋は2032年にかけて7.32%のCAGRで成長すると予測されています。インドの国防省は2025年2月にBharat Electronics Limitedとインド沿岸警備隊向けの149台のソフトウェア定義無線機について1,220.12クロールピー(1億4,019万米ドル)の契約を締結しました。省は、無線機が安全で信頼性の高い情報共有、協力、状況認識、高速データ、および安全な音声通信をサポートすることを意図していると述べました。アジア太平洋の戦術データリンク市場規模はまた、国内生産、プラットフォーム近代化、および安全な海上および統合作戦に対する国家要件にっても影響を受けています。中東、アフリカ、および南米は、需要が個々の取得プログラムとそのタイミングにより依存している、より小さな市場機会を表しています。
競合ランドスケープ
戦術データリンク市場は、認証、インストール済みシステム、および長年のプログラム経験を持つサプライヤーが複雑な軍事要件を満たすためにより良い立場にある、プライムコントラクターレベルで適度に統合されています。L3Harris Technologies, Inc.、RTX Corporation、Northrop Grumman Corporation、BAE Systems plc、およびThales Groupは、この市場における主要な確立された参加者として特定されています。L3Harris Technologies, Inc.は2,400万米ドルのNGC2ゲートウェイマンパック受注を受け、そのデバイスがトランスポートオプション、セキュリティ、耐障害性、および相互運用性を提供すると説明しています。Northrop Grumman Corporationは40億米ドルのIDIQ上限を持つ保護戦術SATCOM-グローバル受注を受けました。これらの受注は隣接する戦術通信インフラへの参加を示していますが、戦術データリンク収益シェアを推測するために使用すべきではありません。
戦術データリンク市場における競争は、主権通信、適応型無線機、無人接続、およびシステム統合に焦点を当てた小規模な専門企業によってますます推進されています。KNLのフィンランド国防軍およびスウェーデン防衛装備庁とのフレームワーク協定は、2035年まで認知HF通信システムの調達を可能にします。PatriaのAirbus Defence and Spaceとの協定は、航空機および地上システム向けのSIRTAP戦術UASプログラム内にそのCANDLソリューションを位置づけています。LMT Groupは、約5,500万ユーロ(6,153万米ドル)のプロジェクト価値とLMTへの約5,000万ユーロ(5,594万米ドル)の欧州防衛基金支援を持つiMUGS2において戦術通信と統合作業をリードしています。このプロジェクトには15のEU加盟国からの29のパートナーが参加しており、安全な4Gおよび5G通信、UAS統合、およびC2相互運用性が含まれています。これは、競争が完全な端末ポートフォリオではなく、専門技術と統合の役割を通じて生まれる可能性があることを示しています。
戦術データリンク市場における戦略的活動は、適応可能なシステムを開発し、それらを運用プログラムに配置することに集中しています。GA-ASIは、自律性とネットワーキング機能を統合する飛行試験中にXQ-67Aでアクティブな戦術データリンク通信を実証しました。英国海軍は最初のタイプ23 Link 16暗号近代化インストールを展開し、結果として得られたインストールの教訓をクラス全体に適用する計画です。宇宙開発局は、戦術データ配信のための耐障害性低遅延トランスポートネットワークを開発するために、トランシェ1トランスポートレイヤーの最初の21機を打ち上げました。これらの動きは、認証済み機器、ソフトウェア統合、および長期サポートを提供できる企業を優遇する可能性が高いです。
戦術データリンク産業リーダー
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Northrop Grumman Corporation
-
BAE Systems plc
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
戦術データリンク市場 このレポートでカバーされる企業
- L3Harris Technologies, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- General Dynamics Corporation
- Leonardo S.p.A.
- Saab AB
- Viasat, Inc.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Leidos Holdings, Inc.
- Aselsan A.Ş.
- Bharat Electronics Limited
- HAVELSAN A.Ş.
- KNL Networks Oy (Telenor Maritime Oy)
- Patria Group
最近の産業開発事情 戦術データリンク市場
- 2026年8月:英国国防省はThales UK Limitedに対し、980万ポンド(1,310万米ドル)相当の契約を授与し、英国軍の中核的な戦術データリンクの一つを監視・再構成するソフトウェアであるLink 16ネットワーク管理システムの提供継続を委託した。
- 20261月:米国海軍はBAE Systems plcとCollins Aerospace(RTX Corporation)の合弁会社であるData Link Solutionsに対し、2億4,800万米ドルの生産契約を授与し、米軍および同盟国向けに多機能情報配信システム統合戦術無線システム(MIDS JTRS)端末を納入することとなった。
- 2026年1月:NATOはHAVELSAN A.Ş.を選定し、NATOの指揮・統制・通信(C3)アーキテクチャの重要コンポーネントである戦術データリンク管理センター(TDL MC)ネットワーク計画ソフトウェアを供給させることとした。
グローバル戦術データリンク市場レポートの範囲
戦術データリンクとは、航空、陸上、海上、宇宙、およびサイバードメインにわたって軍事データのリアルタイム交換を可能にする、標準化された安全で妨害耐性のある通信システムです。TDLは、音声送信の代わりにフォーマットされたデジタルメッセージを使用して、戦闘機、海軍艦艇、地上部隊、および指揮センターを含む異種プラットフォームを接続します。この接続性は、統合および連合部隊間のシームレスな相互運用性を可能にします。
戦術データリンク市場は、ソリューション、プラットフォーム、アプリケーション、データリンク規格、周波数帯域、および地域別にセグメント化されています。ソリューション別では、市場はハードウェアとソフトウェアにセグメント化されています。プラットフォーム別では、市場は地上、航空、海軍、無人システム、および兵器にセグメント化されています。アプリケーション別では、市場は指揮統制(C2)、電子戦(EW)、情報収集・監視・偵察(ISR)、無線通信、および状況認識にセグメント化されています。データリンク規格別では、市場はLink 11、Link 16、Link 22、およびその他にセグメント化されています。周波数帯域別では、市場は高周波(HF)および超高周波(UHF)にセグメント化されています。レポートはまた、異なる地域の主要国における戦術データリンク市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| 地上 | 装甲車両 |
| 地上管制局・指揮センター | |
| 兵士 | |
| 航空 | 固定翼 |
| 回転翼 | |
| 海軍 | 艦船 |
| 潜水艦 | |
| 無人システム | 無人水中ビークル(UUV) |
| 無人航空機(UAV) | |
| 無人地上ビークル(UGV) | |
| 兵器 |
| 指揮統制(C2) |
| 電子戦(EW) |
| 情報収集・監視・偵察(ISR) |
| 無線通信 |
| 状況認識 |
| Link 11 |
| Link 16 |
| Link 22 |
| その他 |
| 高周波(HF) |
| 超高周波(UHF) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| ソリーション別 | ハードウェア | ||
| ソフトウェア | |||
| プラットフォーム別 | 地上 | 装甲車両 | |
| 地上管制局・指揮センター | |||
| 兵士 | |||
| 航空 | 固定翼 | ||
| 回転翼 | |||
| 海軍 | 艦船 | ||
| 潜水艦 | |||
| 無人システム | 無人水中ビークル(UUV) | ||
| 無人航空機(UAV) | |||
| 無人地上ビークル(UGV) | |||
| 兵器 | |||
| アプリケーション別 | 指揮統制(C2) | ||
| 電子戦(EW) | |||
| 情報収集・監視・偵察(ISR) | |||
| 無線通信 | |||
| 状況認識 | |||
| データリンク規格別 | Link 11 | ||
| Link 16 | |||
| Link 22 | |||
| その他 | |||
| 周波数帯域別 | 高周波(HF) | ||
| 超高周波(UHF) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
戦術データリンクへの需要を推進しているものは何ですか?
需要は軍事近代化、無人システム、妨害対策通信、および宇宙対応トランスポートによって支えられています。戦術データリンク市場は2027年から2032年にかけて6.14%のCAGRで成長すると予測されています。
戦術データリンクセクターの規模はどのくらいですか?
戦術データリンク市場は2026年に9.44 ビリオン 米ドルと推定され、2032年までに13.50 ビリオン 米ドルに達すると予測されています。
どのソリューションカテゴリーが収益をリードしていますか?
ハードウェアは2026年の収益の57.62%でリードしており、ソフトウェアは2032年にかけて7.86%のCAGRで成長すると予測されています。
どのプラットフォームカテゴリーが最も速く成長していますか?
無人システムは2032年にかけて9.81%のCAGRで成長すると予測されており、カバーされているプラットフォームカテゴリーの中で最高の成長率です。
どのデータリンク規格が最大のシェアを持っていますか?
Link 16は2026年のデータリンク規格セグメントの収益の47.65%を占めています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋地域は2032年までに7.32%のCAGRで成長すると予測されており、北米は2026年の収益において38.14%のシェアでトップとなっている。