
Tamaño y participación del mercado de enlace de datos táctico
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
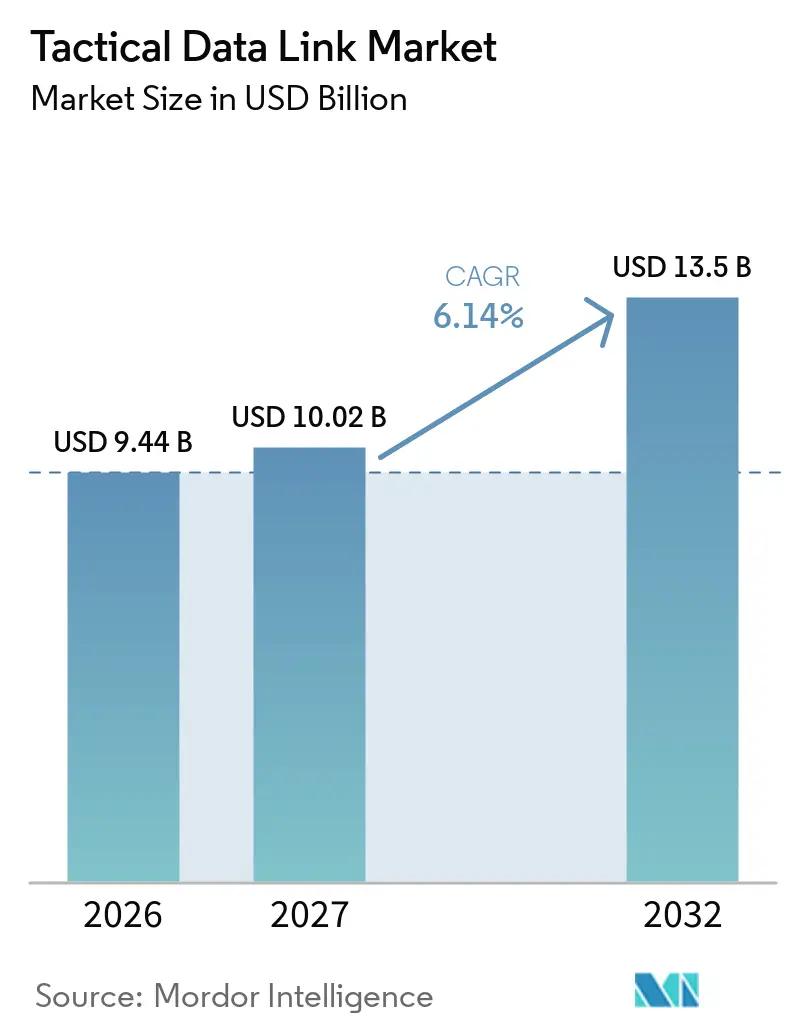
| Tamaño del Mercado (2027) | 10.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de enlace de datos táctico por Mordor Intelligence
El tamaño del mercado de enlace de datos táctico fue valorado en 9,44 mil millones de USD en 2026 y se prevé que crezca desde 10,02 mil millones de USD en 2027 hasta alcanzar los 13,50 mil millones de USD para 2032, a una CAGR del 6,14% durante el período de pronóstico (2027-2032). El mercado de enlace de datos táctico está moldeado por la demanda militar de intercambios seguros de información de objetivos, mando y sensores en plataformas aéreas, terrestres, marítimas y no tripuladas. Los programas de modernización están otorgando mayor valor a los sistemas que pueden conectar plataformas existentes mientras aceptan nuevas formas de onda y actualizaciones de software. El mercado de enlace de datos táctico también se beneficia de los requisitos de comunicaciones resilientes en entornos electromagnéticos en disputa, donde la disponibilidad y la interoperabilidad son prioridades operativas. Las redes de transporte en órbita terrestre baja pueden ampliar el alcance de los canales tácticos existentes, mientras que las arquitecturas abiertas están aumentando la importancia de la integración de software. La adquisición sigue siendo selectiva porque la certificación, el control criptográfico y la integración en plataformas prolongan los ciclos de compra.
Conclusiones clave del informe
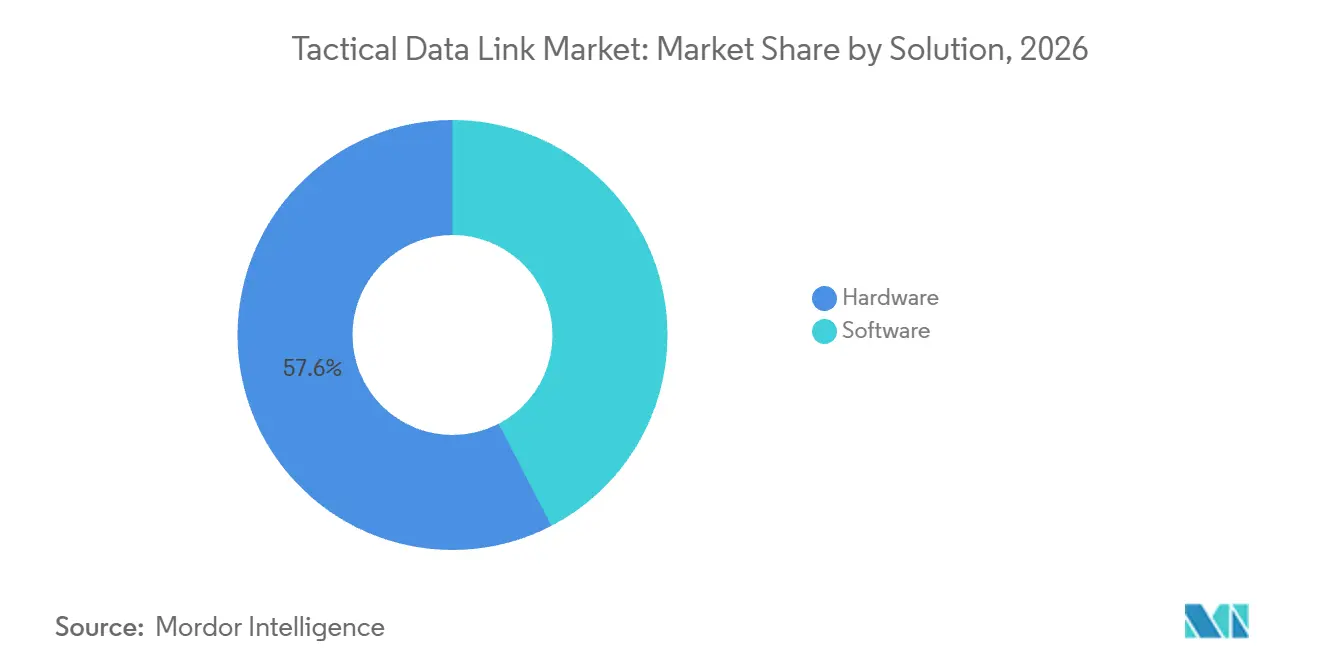
- Por solución, el hardware representó el 57,62% de los ingresos en 2026, mientras que se prevé que el software crezca a una CAGR del 7,86% hasta 2032.
- Por plataforma, el segmento terrestre representó el 43,75% de los ingresos en 2026, mientras que se proyecta que los sistemas no tripulados crezcan a una CAGR del 9,81% hasta 2032.
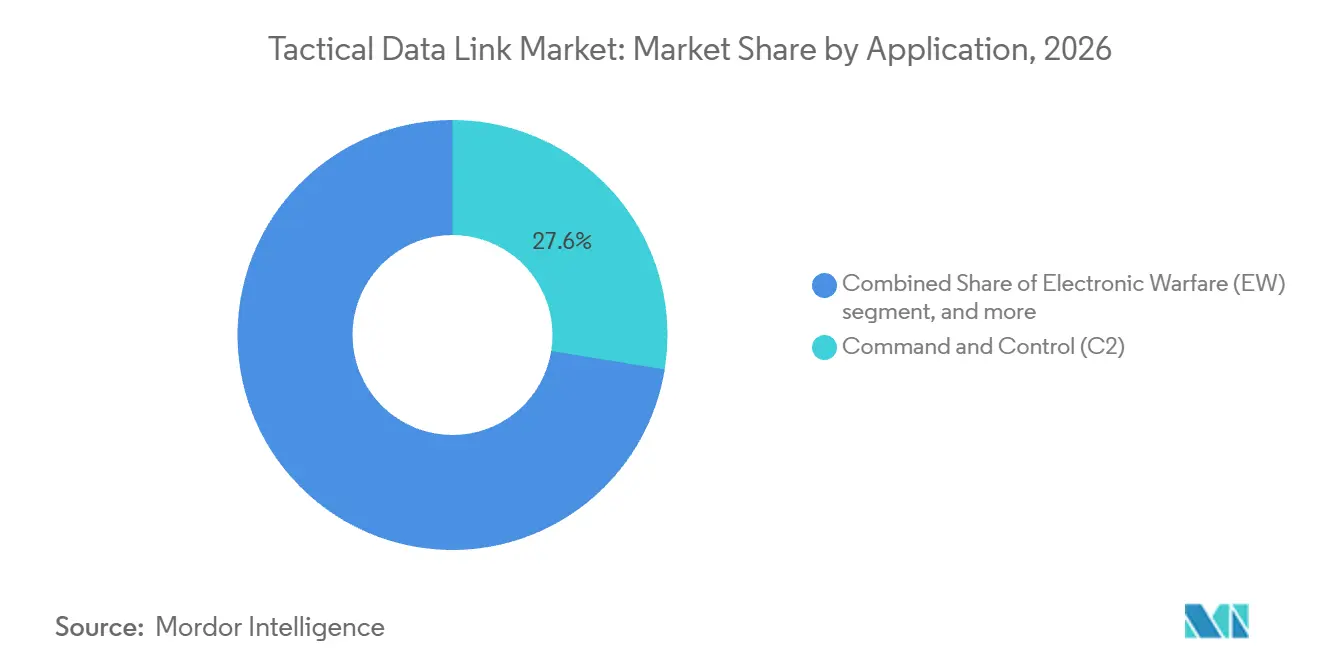
- Por aplicación, el mando y control (C2) representó el 27,56% de los ingresos en 2026, mientras que se prevé que la guerra electrónica (EW) crezca a una CAGR del 8,10% hasta 2032.
- Por estándar de enlace de datos, el Link 16 representó el 47,65% de los ingresos en 2026, mientras que se proyecta que el Link 22 avance a una CAGR del 8,85% hasta 2032.
- Por banda de frecuencia, la frecuencia ultraalta representó el 64,25% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,56% hasta 2032.
- Por geografía, América del Norte representó el 38,14% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Modernización de la defensa y operaciones centradas en la red | +1.50% | Global | Mediano plazo (2-4 años) |
| Interoperabilidad multidominio y de coalición | +1.00% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Proliferación de armamento no tripulado y habilitado en red | +0.90% | Global | Corto plazo (≤ 2 años) |
| Demanda de comunicaciones ciberresilientes y resistentes a interferencias | +0.80% | Global, Asia-Pacífico y Europa del Este | Corto plazo (≤ 2 años) |
| Integración del Link 16 habilitado por satélite y SATCOM proliferado | +0.60% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Extensión de la vida útil de plataformas heredadas mediante arquitecturas definidas por software | +0.50% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la defensa y operaciones centradas en la red
El mercado de enlace de datos táctico está respaldado por programas que integran información de mando, inteligencia y fuegos en una red operativa compartida. L3Harris Technologies, Inc. recibió un contrato por 24 millones de USD para suministrar equipos portátiles AN/PRC-158C NGC2 Gateway Manpack para el requisito de capa de transporte del Ejército de los EE. UU. antes del Proyecto Convergencia 2026. La empresa declara que el dispositivo definido por software ofrece múltiples opciones de transporte, alto rendimiento de datos, comunicación segura e interoperabilidad en diversos entornos operativos. Dichos requisitos favorecen equipos que puedan funcionar como pasarela en lugar de como terminal de propósito único. También extienden la demanda a software de integración, funciones de seguridad y soporte durante el ciclo de vida. El mercado de enlace de datos táctico tiene, por tanto, una oportunidad en proyectos de modernización que necesitan conectar radios, sistemas de mando y fuentes de datos diversas sin reemplazar cada plataforma instalada.
Proliferación de armamento no tripulado y habilitado en red
Las plataformas no tripuladas están incrementando la necesidad de intercambios tácticos fiables entre operadores, aeronaves, estaciones terrestres y otros nodos de red. En julio de 2025, GA-ASI informó que la prueba de vuelo del XQ-67A utilizó comunicaciones activas de enlace de datos táctico para proporcionar actualizaciones en tiempo real y datos de situación durante la integración de la autonomía de referencia gubernamental.[1] Se han desarrollado enlaces de datos digitales ligeros con un alcance de comunicación de 10 km y una tasa de transferencia de 4,50 Mbit/s, identificándose la capacidad antiinterferencias y la sustitución de componentes como brechas de desarrollo. El acuerdo SIRTAP de Patria de 2025 también cubre un enlace de datos de línea de visión de banda ancha para vehículos aéreos y sistemas terrestres en producción en serie. El mercado de enlace de datos táctico se está orientando, en consecuencia, hacia sistemas más pequeños y en red que puedan soportar tráfico de control y datos de carga útil en plataformas no tripuladas.
Demanda de comunicaciones ciberresilientes y resistentes a interferencias
Las interferencias electrónicas aumentan el valor de los enlaces tácticos que pueden adaptarse a las condiciones cambiantes de radio y preservar la conectividad. El acuerdo marco de KNL de 2025 con organizaciones de defensa finlandesas y suecas cubre sistemas HF cognitivos que detectan el entorno de radiofrecuencia y seleccionan frecuencias en función de las interferencias, la carga de tráfico y otras condiciones.[2] La empresa declara que el sistema puede establecer redes de comunicaciones independientes desde unos pocos kilómetros hasta miles de kilómetros, y que HF permite la comunicación más allá de la línea de visión (BLOS). La agilidad de frecuencia, la detección de interferencias y el diseño adaptativo de formas de onda se están convirtiendo en requisitos importantes de producto en el mercado de enlace de datos táctico.
Integración del Link 16 habilitado por satélite y SATCOM proliferado
El transporte basado en el espacio puede extender los canales tácticos más allá de los límites de las redes de línea de visión, preservando al mismo tiempo las conexiones con los usuarios operativos. La Agencia de Desarrollo Espacial lanzó 21 satélites de la Capa de Transporte del Tramo 1 en septiembre de 2025 y declaró que la constelación proporcionará enlaces de baja latencia, incluidos enlaces de datos tácticos BLOS. La agencia planea 154 satélites operativos del Tramo 1, incluidos 126 vehículos de capa de transporte y 28 vehículos de capa de seguimiento. A partir de 2027, la agencia espera que la capacidad inicial de combate incluya persistencia regional para canales como el Link 16, objetivos BLOS y demostraciones de comunicaciones satelitales tácticas en banda UHF y banda S. Este enfoque puede aumentar el papel de los terminales, pasarelas y software que conectan a los usuarios tácticos con la capa satelital. También otorga mayor importancia a la compatibilidad con los enlaces de datos operativos existentes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto | |
|---|---|---|---|---|
| Altos costos de certificación e integración y largos ciclos de adquisición | -1.20% | Global | Largo plazo (≥ 4 años) | |
| Congestión del espectro y bloqueo adversarial | -0.70% | Asia-Pacífico, Europa del Este y Oriente Medio y África | Mediano plazo (2-4 años) | |
| Soberanía criptográfica y fragmentación por personalización nacional | -0.50% | Naciones no pertenecientes a la OTAN, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) | |
| Restricciones de SWaP y obsolescencia en flotas de modernización | -0.40% | Global | Largo plazo (≥ 4 años) | |
| Fuente: Mordor Intelligence | ||||
Altos costos de certificación e integración y largos ciclos de adquisición
El mercado de enlace de datos táctico presenta barreras de entrada sustanciales, ya que los sistemas deben cumplir con los requisitos de plataforma, seguridad, forma de onda e interoperabilidad antes de su despliegue. La integración en buques, aeronaves y vehículos más antiguos puede añadir riesgo técnico, ya que el equipo debe funcionar dentro de los límites establecidos de potencia, espacio, refrigeración y sistemas de misión. La Armada Real describió la instalación de la Modernización Criptográfica integrada del Link 16 en el HMS Richmond como complicada, laboriosa e invasiva en una plataforma de 30 años de antigüedad. El trabajo de primera unidad de clase se completó antes del despliegue del buque, pero la Armada también indicó que sus lecciones se utilizarían para perfeccionar las instalaciones en el resto de la flota de Tipo 23. Este patrón indica que una instalación inicial exitosa no elimina el tiempo y el gasto del despliegue en toda la flota. Los proveedores con certificaciones previas, acuerdos de soporte establecidos y experiencia en plataformas pueden, por tanto, mantener una ventaja en el mercado de enlace de datos táctico.
Congestión del espectro y bloqueo adversarial
Los sistemas tácticos comparten un entorno electromagnético que puede estar congestionado, perturbado o intencionalmente en disputa. La UHF sigue siendo central en la base instalada, pero su importancia también convierte la resiliencia en un problema práctico para los diseñadores y operadores de sistemas. KNL declara que sus radios HF cognitivas detectan de forma autónoma su entorno y optimizan la configuración en tiempo real, lo que subraya la necesidad operativa de alternativas a medida que cambian las condiciones. La congestión del espectro y el bloqueo pueden retrasar la implementación, aumentar los requisitos de validación y restringir el rendimiento en el mercado de enlace de datos táctico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por solución:
el hardware lidera los ingresos, el software impulsa el crecimiento incrementalEl hardware representó el 57,62% de los ingresos en 2026, lo que refleja la necesidad continua de instalar y reemplazar terminales certificados en las flotas operativas. Las radios físicas, los procesadores, las antenas, los componentes de cifrado y los kits de integración siguen siendo necesarios incluso cuando las mejoras de capacidad se entregan mediante código. La demanda de hardware se refuerza cuando los usuarios militares conectan activos heredados que no pueden aceptar nuevas capacidades sin un cambio de terminal. La primera instalación de la Modernización Criptográfica del Link 16 en un Tipo 23 de la Armada Real demuestra que las actualizaciones de plataforma aún requieren trabajo de equipos específicos para cada buque y una planificación de instalación exhaustiva. La instalación completada mejoró la capacidad del buque para compartir conciencia situacional táctica con otras unidades, según la Armada Real. El hardware sigue siendo, por tanto, el principal vehículo mediante el cual los nuevos enlaces llegan a buques, aeronaves, vehículos y puestos de mando fijos.
Se prevé que el software crezca a una CAGR del 7,86% hasta 2032, a medida que los usuarios buscan formas de onda adaptables, manejo de datos y funciones de gestión de red. El equipo portátil AN/PRC-158C Gateway Manpack de L3Harris Technologies, Inc. se describe como un dispositivo de datos definido por software que ofrece al Ejército múltiples opciones de transporte y soporta la estructura de datos NGC2. Este tipo de producto muestra cómo el software y el hardware se adquieren cada vez más como una capacidad operativa combinada. El software puede habilitar funciones de pasarela, controles de seguridad y cambios de interfaz sin un rediseño completo de la plataforma subyacente. La industria de enlace de datos táctico puede beneficiarse de este cambio cuando los proveedores ofrecen versiones de software verificadas y soporte de integración continuo. El equilibrio resultante no elimina la demanda de terminales, pero puede trasladar más valor hacia los servicios del ciclo de vida y las plataformas de alojamiento de formas de onda.
Por plataforma:
el segmento terrestre mantiene la escala, los sistemas no tripulados definen la curva de crecimientoLas plataformas terrestres representaron el 43,75% de los ingresos en 2026, ya que las fuerzas terrestres operan numerosos vehículos, puestos de mando y sistemas desmontados que requieren comunicaciones persistentes. Estos usuarios necesitan enlaces que conecten los dispositivos del borde táctico con las redes de mando de nivel superior, manteniendo al mismo tiempo el intercambio seguro de información. El Ejército de los EE. UU. seleccionó a L3Harris Technologies, Inc. para un contrato de equipo portátil NGC2 por 24 millones de USD para la 4.ª División de Infantería.[3] El propósito declarado es apoyar los requisitos de la capa de transporte, lo que subraya la importancia de la conectividad de red terrestre para las formaciones terrestres. La demanda terrestre también se distribuye entre muchas clases de vehículos y niveles de mando, creando un amplio requisito de instalación y soporte. Esta escala instalada refuerza la posición del segmento terrestre en el mercado de enlace de datos táctico.
Se prevé que los sistemas no tripulados crezcan a una CAGR del 9,81% hasta 2032, convirtiéndolos en la categoría de plataforma de mayor crecimiento en el mercado. La demostración del XQ-67A de GA-ASI combinó comunicaciones activas de enlace de datos táctico con autonomía de propiedad gubernamental durante una prueba de vuelo. La solución de Patria para el programa SIRTAP está diseñada para conectar vehículos aéreos no tripulados (UAV) y sistemas terrestres mediante comunicaciones de línea de visión de banda ancha. Patria declara que CANDL soporta datos de carga útil y protocolos de control mediante comunicación IP nativa. Estos ejemplos apuntan a la necesidad de sistemas que integren autonomía, C2 y datos de sensores en configuraciones compactas. El tamaño del mercado de enlace de datos táctico para sistemas no tripulados está, por tanto, vinculado a la capacidad de los proveedores de ofrecer enlaces seguros y escalables para más nodos.
Por aplicación:
C2 ancla los ingresos, EW lidera el crecimientoEl mando y control (C2) representó el 27,56% de los ingresos en 2026, convirtiéndolo en el segmento de aplicación más grande dentro del mercado de enlace de datos táctico. Su posición se deriva de la necesidad de distribuir un cuadro operativo común, órdenes e información de estado entre fuerzas mixtas. El programa de equipo portátil NGC2 proporciona un ejemplo de adquisición centrada en la capa de transporte que sustenta una estructura de C2. Las actualizaciones navales cumplen una función similar, ya que la conciencia táctica debe compartirse entre buques, aeronaves y socios de coalición. El C2 seguirá siendo, en consecuencia, dependiente del movimiento fiable de datos en lugar de de un único tipo de radio o plataforma.
Se prevé que la guerra electrónica (EW) registre una CAGR del 8,10% hasta 2032, a medida que los requisitos de espectro en disputa se vuelven más centrales para las comunicaciones tácticas. Esta aplicación requiere detectar interferencias, ajustar la configuración operativa y distribuir información relevante a los usuarios. El enfoque HF cognitivo de KNL utiliza la detección para identificar espectro libre y seleccionar parámetros operativos en tiempo real. La industria de enlace de datos táctico tiene margen para diferenciarse demostrando resiliencia verificada, integrándose con herramientas de gestión del espectro y apoyando las pruebas operativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por estándar de enlace de datos:
Link 16 dominante, Link 22 en ascenso estratégicoEl Link 16 representó el 47,65% de los ingresos en 2026, convirtiéndolo en el estándar de mayor ingreso. Su posición consolidada refleja el amplio uso entre las fuerzas aéreas, terrestres y navales aliadas, así como una gran base instalada que requiere mantenimiento y modernización. La instalación de la Modernización Criptográfica integrada del Link 16 en el HMS Richmond por parte de la Armada Real en 2025 ilustra la inversión continua en el estándar para operaciones marítimas. La actualización forma parte del programa más amplio Maritime Multi Link, que busca modernizar las capacidades de enlace de datos táctico y mejorar la interoperabilidad con socios conjuntos, de la OTAN y de coalición. La Agencia de Desarrollo Espacial también identifica el Link 16 como un canal de datos militares tácticos que el Tramo 1 apoyará con persistencia regional a partir de 2027. La modernización continua respalda la demanda del Link 16 incluso cuando los usuarios se preparan para futuras opciones de red.
Se prevé que el Link 22 crezca a una CAGR del 8,85% hasta 2032. Su función está asociada con los requisitos operativos marítimos y BLOS, donde las fuerzas buscan extender el intercambio de información entre unidades dispersas. La discusión de la Armada Real sobre JREAP como capacidad BLOS provisional muestra por qué los usuarios navales valoran los mecanismos para transmitir datos tácticos mediante comunicaciones satelitales. Las redes de transporte espacial podrían proporcionar opciones adicionales para vincular a los usuarios a través de distancias, aunque no eliminan la necesidad de arquitecturas de terminales y pasarelas compatibles. Es probable que el mercado de enlace de datos táctico retenga múltiples estándares porque la antigüedad de las plataformas, las necesidades de misión y los requisitos de coalición varían. Los proveedores que puedan integrar múltiples estándares limitando la complejidad operativa tendrán un camino más claro para abordar flotas mixtas.
Por banda de frecuencia:
la frecuencia ultraalta domina tanto en participación como en crecimientoLa frecuencia ultraalta (UHF) representó el 64,25% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,56% hasta 2032. Esta doble posición refleja el papel central de los enlaces UHF en las redes tácticas y el requisito de mantenerlos en las plataformas actuales. La Agencia de Desarrollo Espacial planea demostrar comunicaciones satelitales tácticas UHF como parte de su actividad del Tramo 1. Este plan conecta la banda de frecuencia establecida con una nueva capa de transporte en lugar de reemplazar a los usuarios operativos actuales. Los sistemas UHF aún requerirán medidas técnicas que aborden las interferencias, la seguridad y la compatibilidad entre diferentes equipos. La gran base instalada otorga a esta categoría de frecuencia un papel duradero en el mercado de enlace de datos táctico.
HF sigue siendo una categoría más pequeña, pero conserva valor para la comunicación BLOS cuando no se puede depender completamente de los servicios satelitales. KNL declara que HF permite la comunicación a larga distancia y que su sistema CNHF puede formar redes independientes desde unos pocos kilómetros hasta miles de kilómetros. El acuerdo marco de 2025 de Finlandia y Suecia tiene vigencia de 2025 a 2035 y permite la adquisición de radios HF cognitivas. Estos sistemas están diseñados para adaptarse a las condiciones de interferencia y tráfico cambiando la configuración de radio. La presencia de requisitos tanto de UHF como de HF significa que los enfoques multibanda y multifrecuencia siguen siendo relevantes. La industria de enlace de datos táctico debe, por tanto, equilibrar las demandas de alto rendimiento con opciones resilientes para entornos perturbados.
Análisis geográfico
América del Norte representó el 38,14% de los ingresos en 2026, respaldada por la actividad de adquisición en radios tácticas, redes de mando y transporte espacial. El contrato de equipo portátil NGC2 del Ejército de los EE. UU. por 24 millones de USD indica una demanda continua de equipos de capa de transporte que apoyen un entorno de C2 definido por software. El contrato de Protected Tactical SATCOM-Global de la Fuerza Espacial de los EE. UU. adjudicado a Northrop Grumman Corporation tiene un techo IDIQ de 4.000 millones de USD. Sin embargo, el aviso de adjudicación no lo identifica como un contrato de enlace de datos táctico. La capa de transporte del Tramo 1 de la Agencia de Desarrollo Espacial también está destinada a apoyar los enlaces de datos tácticos BLOS y la persistencia regional del Link 16 a partir de 2027. Estos programas apuntan a un entorno regional donde las comunicaciones terrestres, aéreas y habilitadas por el espacio se están desarrollando en paralelo.
Europa sigue siendo un mercado significativo porque las fuerzas nacionales están modernizando plataformas mientras mantienen la interoperabilidad con socios conjuntos y de coalición. El HMS Richmond se convirtió en la primera fragata Tipo 23 en recibir el sistema integrado de Modernización Criptográfica del Link 16 en abril de 2025. La Armada Real indicó que el sistema mejoró la conciencia situacional táctica y que su programa Maritime Multi Link utilizará las lecciones de la primera instalación para el resto de la flota Tipo 23. L3Harris Technologies, Inc. anunció un acuerdo con el Ministerio de Defensa neerlandés valorado en hasta 1.000 millones de EUR (1.120 millones de USD) para el suministro de radios Falcon IV. La demanda europea combina la modernización de flotas con la necesidad de comunicaciones seguras e interoperables entre sistemas nacionales.
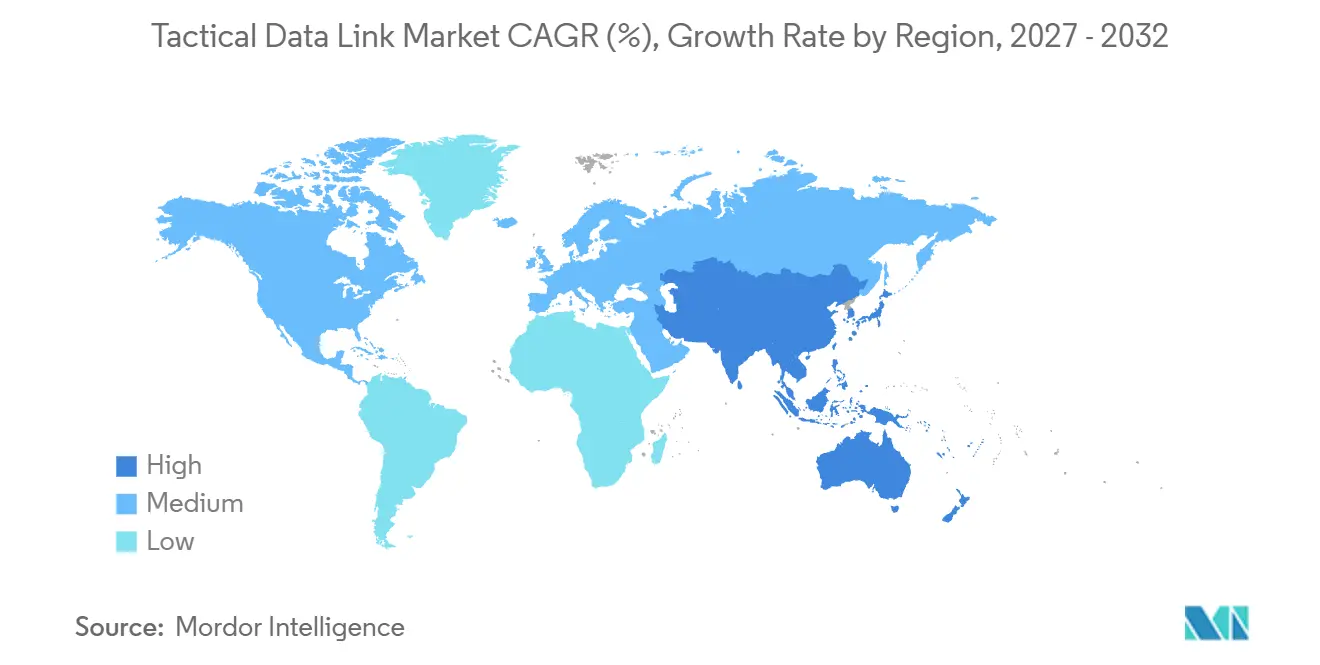
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,32% hasta 2032. El Ministerio de Defensa de India firmó un contrato con Bharat Electronics Limited en febrero de 2025 para 149 radios definidas por software para la Guardia Costera India por INR 1.220,12 crore (140,19 millones de USD). El Ministerio indicó que las radios están destinadas a apoyar el intercambio seguro y fiable de información, la colaboración, la conciencia situacional, los datos de alta velocidad y la comunicación de voz segura. El tamaño del mercado de enlace de datos táctico en Asia-Pacífico también está influenciado por los requisitos nacionales de producción doméstica, modernización de plataformas y operaciones marítimas y conjuntas seguras. Oriente Medio, África y América del Sur representan oportunidades de mercado más pequeñas, donde la demanda depende más de programas de adquisición individuales y su calendario.
Panorama competitivo
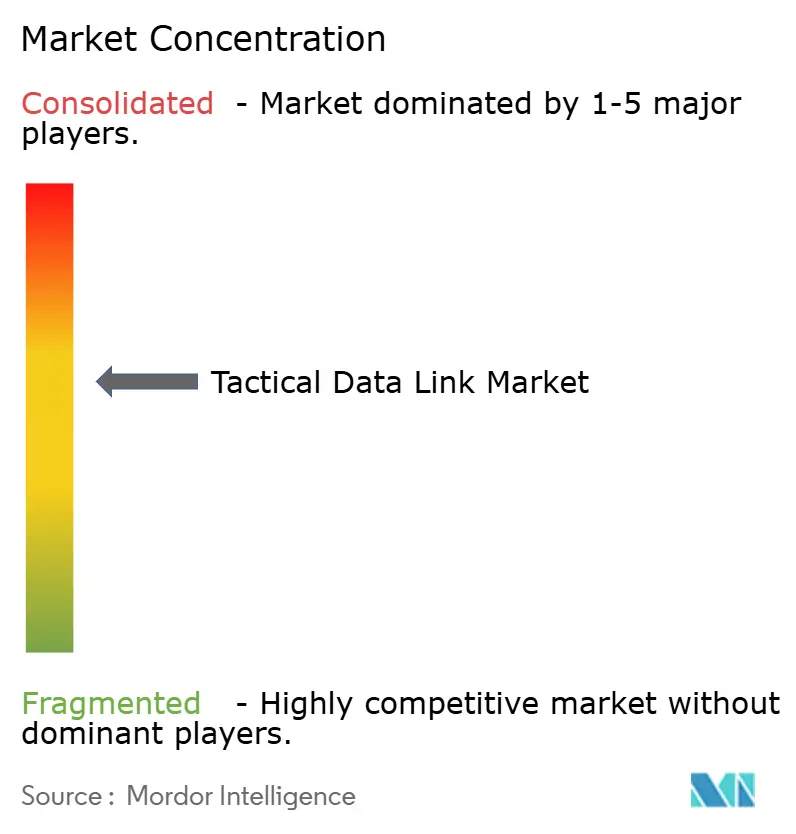
El mercado de enlace de datos táctico está moderadamente consolidado a nivel de contratista principal, donde los proveedores con certificaciones, sistemas instalados y experiencia de larga data en programas están mejor posicionados para satisfacer los complejos requisitos militares. L3Harris Technologies, Inc., RTX Corporation, Northrop Grumman Corporation, BAE Systems plc y Thales Group son identificados como los principales participantes establecidos en este mercado. L3Harris Technologies, Inc. recibió el contrato de equipo portátil NGC2 por 24 millones de USD y describe sus dispositivos como proveedores de opciones de transporte, seguridad, resiliencia e interoperabilidad. Northrop Grumman Corporation recibió el contrato Protected Tactical SATCOM-Global con un techo IDIQ de 4.000 millones de USD. Estos contratos muestran participación en infraestructura de comunicaciones tácticas adyacente, pero no deben utilizarse para inferir participaciones de ingresos en enlace de datos táctico.
La competencia en el mercado de enlace de datos táctico está siendo impulsada cada vez más por especialistas más pequeños centrados en comunicaciones soberanas, radios adaptativas, conectividad no tripulada e integración de sistemas. El acuerdo marco de KNL con las Fuerzas de Defensa de Finlandia y la Administración de Material de Defensa de Suecia permite la adquisición de sistemas de comunicaciones HF cognitivas hasta 2035. El acuerdo de Patria con Airbus Defence and Space sitúa su solución CANDL dentro del programa táctico de UAS SIRTAP para vehículos aéreos y sistemas terrestres. LMT Group lidera el trabajo de comunicaciones tácticas e integración en iMUGS2, que tiene un valor de proyecto aproximado de 55 millones de EUR (61,53 millones de USD) y casi 50 millones de EUR (55,94 millones de USD) en apoyo del Fondo Europeo de Defensa para LMT. El proyecto involucra a 29 socios de 15 estados miembros de la UE e incluye comunicaciones seguras 4G y 5G, integración de UAS e interoperabilidad de C2. Esto demuestra que la competencia puede surgir a través de roles especializados de tecnología e integración en lugar de a través de una cartera completa de terminales.
La actividad estratégica en el mercado de enlace de datos táctico se centra en el desarrollo de sistemas adaptables y su incorporación en programas operativos. GA-ASI demostró comunicaciones activas de enlace de datos táctico en el XQ-67A durante una prueba de vuelo que integró funciones de autonomía y redes. La Armada Real desplegó su primera instalación de Modernización Criptográfica del Link 16 en un Tipo 23 y planea aplicar las lecciones de instalación resultantes en toda la clase. La Agencia de Desarrollo Espacial lanzó los primeros 21 vehículos de su Capa de Transporte del Tramo 1 para desarrollar una red de transporte resiliente de baja latencia para la entrega de datos tácticos. Es probable que estos movimientos favorezcan a las empresas que puedan entregar equipos certificados, integración de software y soporte a largo plazo.
Líderes de la industria de enlace de datos táctico
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Northrop Grumman Corporation
-
BAE Systems plc
-
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enlace de Datos Táctico Empresas cubiertas en este informe
- L3Harris Technologies, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- General Dynamics Corporation
- Leonardo S.p.A.
- Saab AB
- Viasat, Inc.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Leidos Holdings, Inc.
- Aselsan A.Ş.
- Bharat Electronics Limited
- HAVELSAN A.Ş.
- KNL Networks Oy (Telenor Maritime Oy)
- Patria Group
Desarrollos recientes de la industria en Mercado de Enlace de Datos Táctico
- Agosto de 2026: El Ministerio de Defensa del Reino Unido adjudicó a Thales UK Limited un contrato por valor de 9,82 millones de GBP (13,10 millones de USD) para continuar proporcionando el Sistema de Gestión de Red Link 16, el software que supervisa y reconfigura uno de los enlaces de datos tácticos principales de las fuerzas armadas del Reino Unido.
- Enero de 2026: La Marina de los Estados Unidos adjudicó a Data Link Solutions, una empresa conjunta entre BAE Systems plc y Collins Aerospace (RTX Corporation), un contrato de producción por valor de 248 millones de USD para entregar terminales del Sistema de Radio Táctico Conjunto de Distribución de Información Multifuncional (MIDS JTRS) para las fuerzas de los Estados Unidos y sus aliados.
- Enero de 2026: La OTAN seleccionó a HAVELSAN A.Ş. para suministrar el Software de Planificación de Red del Centro de Gestión de Enlace de Datos Táctico (TDL MC), un componente crítico de la arquitectura de Mando, Control y Comunicaciones (C3) de la OTAN.
Alcance del informe del mercado global de enlace de datos táctico
Un enlace de datos táctico es un sistema de comunicación estandarizado, seguro y resistente a interferencias que permite el intercambio en tiempo real de datos militares en los dominios aéreo, terrestre, marítimo, espacial y cibernético. Los enlaces de datos tácticos utilizan mensajes digitales formateados en lugar de transmisiones de voz para conectar plataformas heterogéneas, incluidos aviones de combate, buques navales, unidades terrestres y centros de mando. Esta conectividad permite una interoperabilidad fluida entre fuerzas conjuntas y de coalición.
El mercado de enlace de datos táctico está segmentado por solución, plataforma, aplicación, estándar de enlace de datos, banda de frecuencia y geografía. Por solución, el mercado está segmentado en hardware y software. Por plataforma, el mercado está segmentado en terrestre, aérea, naval, sistemas no tripulados y armamento. Por aplicación, el mercado está segmentado en mando y control (C2), guerra electrónica (EW), inteligencia, vigilancia y reconocimiento (ISR), comunicación por radio y conciencia situacional. Por estándar de enlace de datos, el mercado está segmentado en Link 11, Link 16, Link 22 y otros. Por banda de frecuencia, el mercado está segmentado en alta frecuencia (HF) y frecuencia ultraalta (UHF). El informe también cubre los tamaños de mercado y las previsiones para el mercado de enlace de datos táctico en los principales países de las principales regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Terrestre | Vehículos blindados |
| Estaciones de control terrestre / Centros de mando | |
| Soldados | |
| Aérea | Ala fija |
| Ala rotatoria | |
| Naval | Buques |
| Submarinos | |
| Sistemas no tripulados | Vehículos submarinos no tripulados (UUV) |
| Vehículos aéreos no tripulados (UAV) | |
| Vehículos terrestres no tripulados (UGV) | |
| Armamento |
| Mando y control (C2) |
| Guerra electrónica (EW) |
| Inteligencia, vigilancia y reconocimiento (ISR) |
| Comunicación por radio |
| Conciencia situacional |
| Link 11 |
| Link 16 |
| Link 22 |
| Otros |
| Alta frecuencia (HF) |
| Frecuencia ultraalta (UHF) |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por solución | Hardware | ||
| Software | |||
| Por plataforma | Terrestre | Vehículos blindados | |
| Estaciones de control terrestre / Centros de mando | |||
| Soldados | |||
| Aérea | Ala fija | ||
| Ala rotatoria | |||
| Naval | Buques | ||
| Submarinos | |||
| Sistemas no tripulados | Vehículos submarinos no tripulados (UUV) | ||
| Vehículos aéreos no tripulados (UAV) | |||
| Vehículos terrestres no tripulados (UGV) | |||
| Armamento | |||
| Por aplicación | Mando y control (C2) | ||
| Guerra electrónica (EW) | |||
| Inteligencia, vigilancia y reconocimiento (ISR) | |||
| Comunicación por radio | |||
| Conciencia situacional | |||
| Por estándar de enlace de datos | Link 11 | ||
| Link 16 | |||
| Link 22 | |||
| Otros | |||
| Por banda de frecuencia | Alta frecuencia (HF) | ||
| Frecuencia ultraalta (UHF) | |||
| Por geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas clave respondidas en el informe
¿Qué impulsa la demanda de enlaces de datos tácticos?
La demanda está respaldada por la modernización militar, los sistemas no tripulados, las comunicaciones resistentes a interferencias y el transporte habilitado por el espacio. Se proyecta que el mercado de enlace de datos táctico crezca a una CAGR del 6,14% de 2027 a 2032.
¿Qué tamaño tiene el sector de enlace de datos táctico?
El mercado de enlace de datos táctico se estima en 9,44 mil millones de USD en 2026 y se prevé que alcance los 13,50 mil millones de USD para 2032.
¿Qué categoría de solución lidera los ingresos?
El hardware lidera con el 57,62% de los ingresos en 2026, mientras que se prevé que el software crezca a una CAGR del 7,86% hasta 2032.
¿Qué categoría de plataforma crece más rápido?
Se prevé que los sistemas no tripulados crezcan a una CAGR del 9,81% hasta 2032, la tasa más alta entre las categorías de plataforma cubiertas.
¿Qué estándar de enlace de datos tiene la mayor participación?
El Link 16 representa el 47,65% de los ingresos en el segmento de estándares de enlace de datos en 2026.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,32% hasta 2032, mientras que América del Norte lidera los ingresos de 2026 con una participación del 38,14%.