
Taille et part du marché des liaisons de données tactiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.02 Milliards de dollars |
| Taille du Marché (2032) | 13.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.14 % |
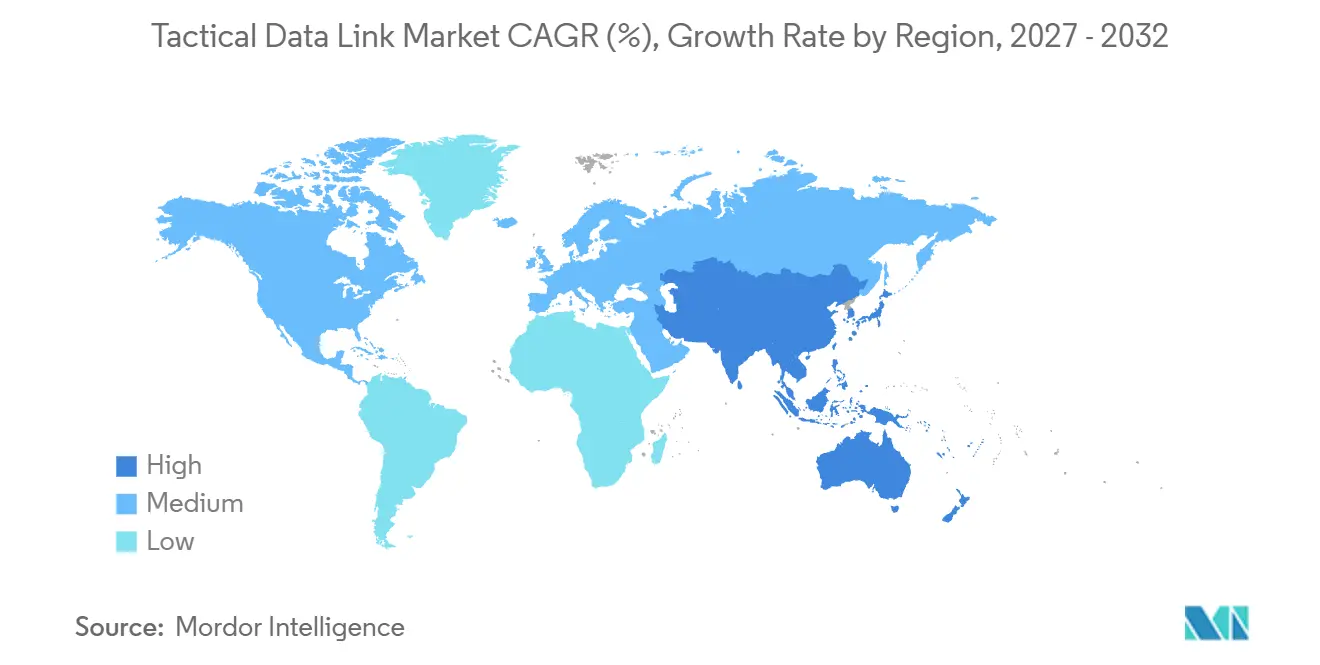
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
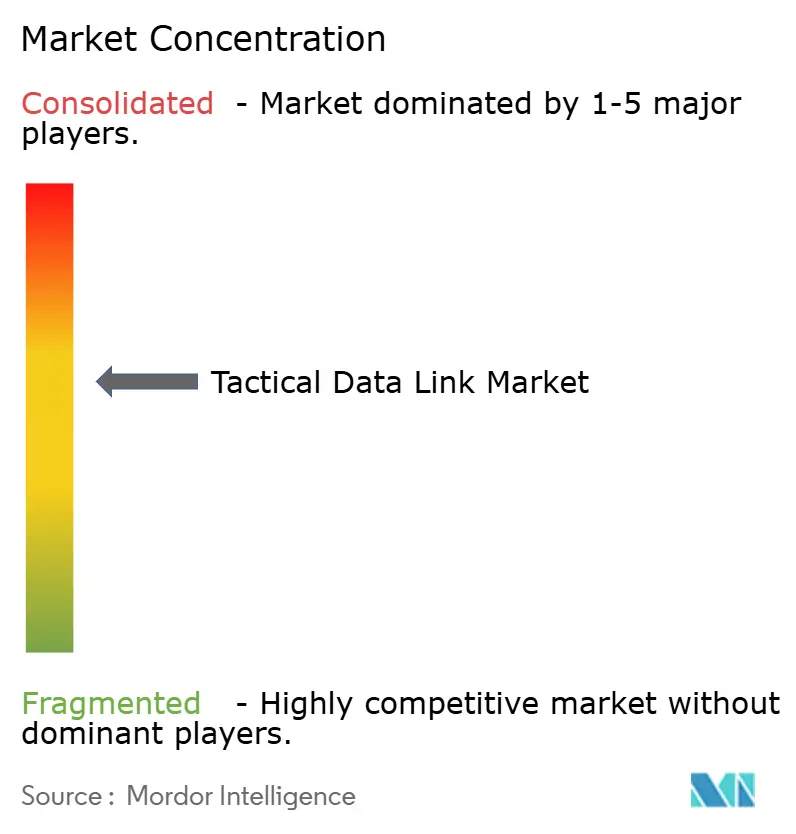
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liaisons de données tactiques par Mordor Intelligence
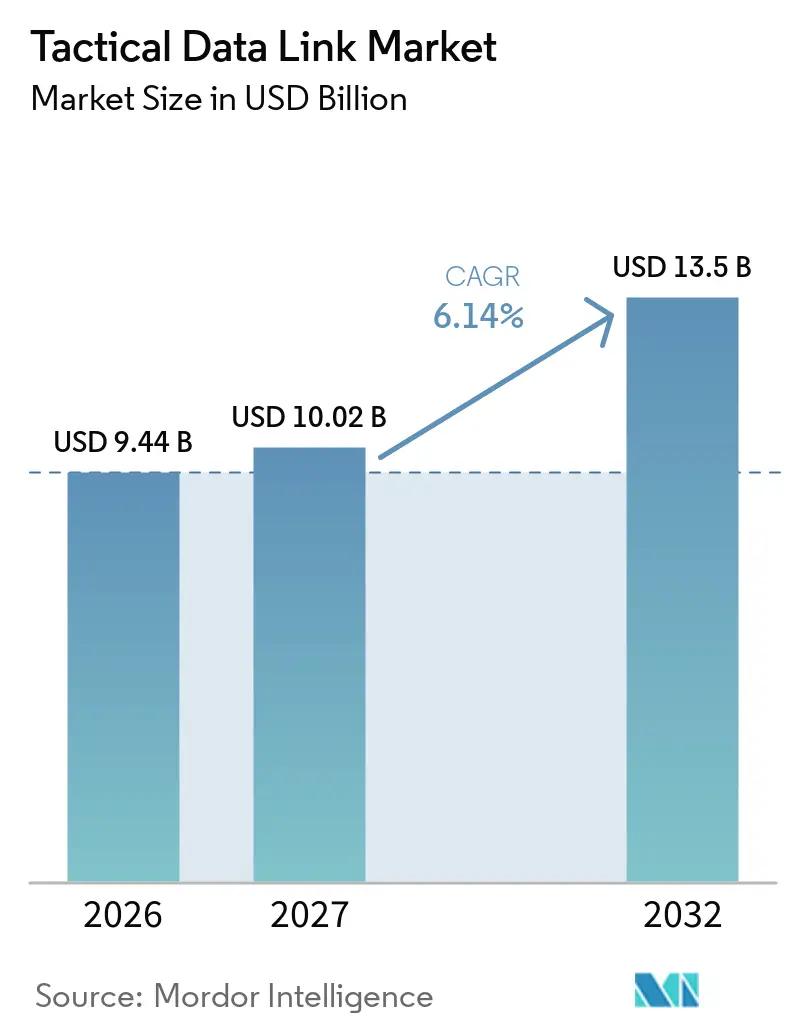
La taille du marché des liaisons de données tactiques était évaluée à 9,44 milliards USD en 2026 et devrait croître de 10,02 milliards USD en 2027 pour atteindre 13,50 milliards USD d'ici 2032, à un CAGR de 6,14 % durant la période de prévision (2027-2032). Le marché des liaisons de données tactiques est façonné par la demande militaire d'échanges sécurisés d'informations de ciblage, de commandement et de capteurs entre plateformes aériennes, terrestres, maritimes et sans pilote. Les programmes de modernisation accordent une plus grande valeur aux systèmes capables de connecter les plateformes existantes tout en acceptant de nouvelles formes d'onde et mises à jour logicielles. Le marché des liaisons de données tactiques bénéficie également des exigences en matière de communications résilientes dans des environnements électromagnétiques contestés, où la disponibilité et l'interopérabilité sont des priorités opérationnelles. Les réseaux de transport en orbite basse terrestre pourraient élargir la portée des canaux tactiques existants, tandis que les architectures ouvertes accroissent l'importance de l'intégration logicielle. Les achats restent sélectifs car la certification, le contrôle cryptographique et l'intégration aux plateformes allongent les cycles d'acquisition.
Points clés du rapport
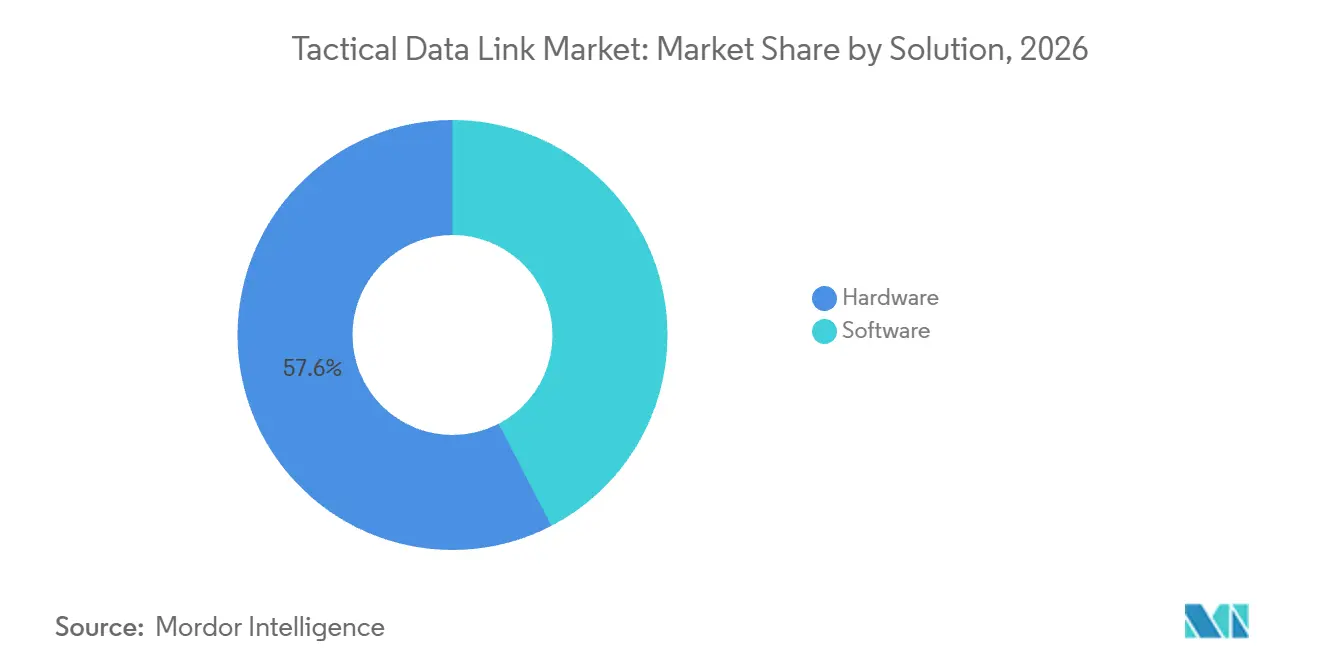
- Par solution, le matériel représentait 57,62 % du chiffre d'affaires en 2026, tandis que le logiciel devrait croître à un CAGR de 7,86 % jusqu'en 2032.
- Par plateforme, le segment terrestre représentait 43,75 % du chiffre d'affaires en 2026, tandis que les systèmes sans pilote devraient croître à un CAGR de 9,81 % jusqu'en 2032.
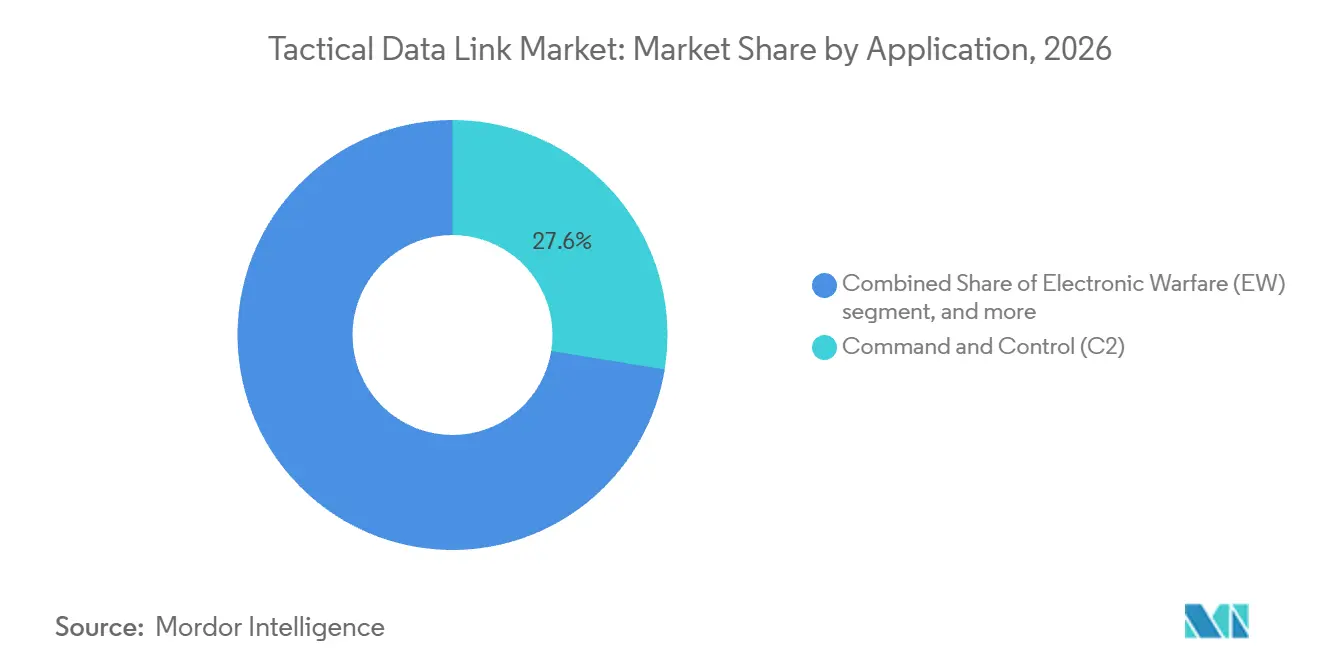
- Par application, le commandement et contrôle (C2) représentait 27,56 % du chiffre d'affaires en 2026, tandis que la guerre électronique (GE) devrait croître à un CAGR de 8,10 % jusqu'en 2032.
- Par norme de liaison de données, Link 16 représentait 47,65 % du chiffre d'affaires en 2026, tandis que Link 22 devrait progresser à un CAGR de 8,85 % jusqu'en 2032.
- Par bande de fréquence, la très haute fréquence représentait 64,25 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,56 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,14 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Modernisation de la défense et opérations centrées sur les réseaux | +1.50% | Mondial | Moyen terme (2-4 ans) |
| Interopérabilité multidomain et de coalition | +1.00% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Prolifération des systèmes sans pilote et des armements connectés en réseau | +0.90% | Mondial | Court terme (≤ 2 ans) |
| Demande en communications cyber-résilientes et anti-brouillage | +0.80% | Mondial, Asie-Pacifique et Europe de l'Est | Court terme (≤ 2 ans) |
| Intégration de Link 16 par satellite et de SATCOM proliféré | +0.60% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolongation de la durée de vie des plateformes existantes grâce aux architectures définies par logiciel | +0.50% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et opérations centrées sur les réseaux
Le marché des liaisons de données tactiques est soutenu par des programmes qui intègrent les informations de commandement, de renseignement et de feux dans un réseau opérationnel partagé. L3Harris Technologies, Inc. a reçu un contrat de 24 millions USD pour fournir des manpacks passerelle AN/PRC-158C NGC2 répondant aux exigences de la couche de transport de l'armée américaine avant le Project Convergence 2026. La société indique que le dispositif défini par logiciel offre de multiples options de transport, un débit de données élevé, des communications sécurisées et une interopérabilité dans des environnements d'exploitation variés. Ces exigences favorisent les équipements pouvant fonctionner comme passerelle plutôt que comme terminal à usage unique. Elles étendent également la demande aux logiciels d'intégration, aux fonctions de sécurité et au soutien du cycle de vie. Le marché des liaisons de données tactiques dispose donc d'une opportunité dans les projets de modernisation qui doivent connecter des radios, des systèmes de commandement et des sources de données diverses sans remplacer chaque plateforme installée.
Prolifération des systèmes sans pilote et des armements connectés en réseau
Les plateformes sans pilote accroissent le besoin d'échanges tactiques fiables entre opérateurs, aéronefs, stations au sol et autres nœuds du réseau. En juillet 2025, GA-ASI a annoncé que l'essai en vol du XQ-67A avait utilisé des communications actives de liaison de données tactiques pour fournir des mises à jour en temps réel et des données de situation lors de l'intégration de l'autonomie de référence gouvernementale.[1] Des liaisons de données numériques légères avec une portée de communication de 10 km et un débit de transfert de 4,50 Mbit/s ont été développées, la capacité anti-interférence et la substitution de composants étant identifiées comme des lacunes de développement. L'accord SIRTAP 2025 de Patria couvre également une liaison de données à large bande en visibilité directe pour les véhicules aériens et les systèmes au sol en production en série. Le marché des liaisons de données tactiques évolue par conséquent vers des systèmes plus petits et en réseau capables de prendre en charge le trafic de contrôle et les données de charge utile sur les plateformes sans pilote.
Demande en communications cyber-résilientes et anti-brouillage
Les interférences électroniques accroissent la valeur des liaisons tactiques capables de s'adapter à l'évolution des conditions radio et de maintenir la connectivité. L'accord-cadre 2025 de KNL Networks Oy (Telenor Maritime Oy) avec les organisations de défense finlandaises et suédoises couvre des systèmes HF cognitifs qui détectent l'environnement radiofréquence et sélectionnent les fréquences en fonction des interférences, de la charge de trafic et d'autres conditions.[2] La société indique que le système peut établir des réseaux de communications indépendants de quelques kilomètres à des milliers de kilomètres et que la HF permet des communications au-delà de la ligne de visée. L'agilité en fréquence, la détection des interférences et la conception de formes d'onde adaptatives deviennent des exigences produit importantes sur le marché des liaisons de données tactiques.
Intégration de Link 16 par satellite et de SATCOM proliféré
Le transport spatial peut étendre les canaux tactiques au-delà des limites des réseaux en visibilité directe tout en maintenant les connexions avec les utilisateurs opérationnels. L'Agence de développement spatial a lancé 21 satellites de la couche de transport Tranche 1 en septembre 2025 et a déclaré que la constellation fournira des liaisons à faible latence, y compris des liaisons de données tactiques au-delà de la ligne de visée. L'agence prévoit 154 satellites opérationnels de Tranche 1, dont 126 véhicules de couche de transport et 28 véhicules de couche de suivi. À partir de 2027, l'agence prévoit que la capacité opérationnelle initiale comprendra une persistance régionale pour des canaux tels que Link 16, le ciblage au-delà de la ligne de visée, et des démonstrations de communications par satellite tactiques en UHF et en bande S. Cette approche peut accroître le rôle des terminaux, des passerelles et des logiciels qui connectent les utilisateurs tactiques à la couche satellitaire. Elle accorde également une plus grande importance à la compatibilité avec les liaisons de données opérationnelles existantes.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel | |
|---|---|---|---|---|
| Coûts élevés de certification et d'intégration, et longs cycles d'acquisition | -1.20% | Mondial | Long terme (≥ 4 ans) | |
| Congestion du spectre et brouillage adversarial | -0.70% | Asie-Pacifique, Europe de l'Est et Moyen-Orient et Afrique | Moyen terme (2-4 ans) | |
| Souveraineté cryptographique et fragmentation due aux personnalisations nationales | -0.50% | Nations non membres de l'OTAN, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) | |
| Contraintes de SWaP et d'obsolescence dans les flottes en rétrofit | -0.40% | Mondial | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Coûts élevés de certification et d'intégration, et longs cycles d'acquisition
Le marché des liaisons de données tactiques présente des barrières à l'entrée substantielles car les systèmes doivent satisfaire aux exigences de plateforme, de sécurité, de forme d'onde et d'interopérabilité avant le déploiement. L'intégration sur des navires, aéronefs et véhicules anciens peut accroître le risque technique car les équipements doivent fonctionner dans les limites établies d'alimentation, d'espace, de refroidissement et de systèmes de mission. La Royal Navy a décrit l'installation de la modernisation cryptographique intégrée Link 16 sur le HMS Richmond comme complexe, chronophage et invasive sur une plateforme vieille de 30 ans. Les travaux de premier exemplaire ont été achevés avant le déploiement du navire, mais la Marine a également indiqué que les enseignements tirés seraient utilisés pour affiner les installations sur le reste de la flotte de Type 23. Ce schéma indique qu'une installation initiale réussie n'élimine pas le temps et les coûts d'un déploiement à l'échelle de la flotte. Les fournisseurs disposant de certifications préalables, d'arrangements de soutien établis et d'une expérience des plateformes pourraient donc conserver un avantage sur le marché des liaisons de données tactiques.
Congestion du spectre et brouillage adversarial
Les systèmes tactiques partagent un environnement électromagnétique qui peut être encombré, perturbé ou intentionnellement contesté. L'UHF reste central dans la base installée, mais son importance fait également de la résilience une question pratique pour les concepteurs et les opérateurs de systèmes. KNL Networks Oy (Telenor Maritime Oy) indique que ses radios HF cognitives détectent de manière autonome leur environnement et optimisent les paramètres en temps réel, soulignant le besoin opérationnel d'alternatives lorsque les conditions changent. La congestion du spectre et le brouillage peuvent retarder la mise en œuvre, accroître les exigences de validation et limiter les performances sur le marché des liaisons de données tactiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution :
le matériel domine le chiffre d'affaires, le logiciel stimule la croissance incrémentaleLe matériel représentait 57,62 % du chiffre d'affaires en 2026, reflétant le besoin continu d'installer et de remplacer des terminaux certifiés dans les flottes en service. Les radios physiques, les processeurs, les antennes, les composants de chiffrement et les kits d'intégration restent nécessaires même lorsque les améliorations de capacité sont fournies par le code. La demande en matériel est renforcée lorsque les utilisateurs militaires connectent des actifs existants qui ne peuvent pas accepter de nouvelles capacités sans changement de terminal. La première installation de la modernisation cryptographique Link 16 sur un Type 23 de la Royal Navy montre que les mises à niveau de plateforme nécessitent encore des travaux d'équipement spécifiques au navire et une planification d'installation approfondie. L'installation réalisée a amélioré la capacité du navire à partager la conscience de la situation tactique avec d'autres unités, selon la Royal Navy. Le matériel reste donc le principal vecteur par lequel de nouvelles liaisons atteignent les navires, les aéronefs, les véhicules et les postes de commandement fixes.
Le logiciel devrait croître à un CAGR de 7,86 % jusqu'en 2032, les utilisateurs recherchant des formes d'onde adaptables, des fonctions de traitement des données et de gestion de réseau. Le manpack passerelle AN/PRC-158C de L3Harris Technologies, Inc. est décrit comme un dispositif de données défini par logiciel qui offre à l'armée de multiples options de transport et prend en charge le tissu de données NGC2. Ce type de produit montre comment les logiciels et les matériels sont de plus en plus acquis comme une capacité opérationnelle combinée. Le logiciel peut activer des fonctions de passerelle, des contrôles de sécurité et des modifications d'interface sans reconception complète de la plateforme sous-jacente. Le secteur des liaisons de données tactiques peut bénéficier de cette évolution lorsque les fournisseurs proposent des versions logicielles vérifiées et un soutien à l'intégration continu. L'équilibre résultant ne supprime pas la demande de terminaux, mais peut déplacer davantage de valeur vers les services de cycle de vie et les plateformes d'hébergement de formes d'onde.
Par plateforme :
le segment terrestre détient l'échelle, les systèmes sans pilote définissent la courbe de croissanceLes plateformes terrestres représentaient 43,75 % du chiffre d'affaires en 2026, car les forces terrestres exploitent de nombreux véhicules, postes de commandement et systèmes débarqués nécessitant des communications persistantes. Ces utilisateurs ont besoin de liaisons qui connectent les dispositifs de bord tactique aux réseaux de commandement de niveau supérieur tout en maintenant un partage sécurisé de l'information. L'armée américaine a sélectionné L3Harris Technologies, Inc. pour un contrat de manpack passerelle NGC2 de 24 millions USD pour la 4e division d'infanterie.[3] L'objectif déclaré est de répondre aux exigences de la couche de transport, ce qui souligne l'importance de la connectivité réseau terrestre pour les formations terrestres. La demande terrestre est également répartie entre de nombreuses classes de véhicules et niveaux de commandement, créant un large besoin d'installation et de soutien. Cette échelle installée renforce la position du segment terrestre sur le marché des liaisons de données tactiques.
Les systèmes sans pilote devraient croître à un CAGR de 9,81 % jusqu'en 2032, ce qui en fait la catégorie de plateforme à la croissance la plus rapide du marché. La démonstration du 67A par GA-ASI a combiné des communications actives de liaison de données tactiques avec une autonomie appartenant au gouvernement lors d'un essai en vol. La solution de Patria pour le programme SIRTAP est conçue pour connecter les UAV et les systèmes au sol via des communications à large bande en visibilité directe. Patria indique que CANDL prend en charge les données de charge utile et les protocoles de contrôle via une communication IP native. Ces exemples indiquent un besoin de systèmes intégrant l'autonomie, le C2 et les données de capteurs dans des configurations compactes. La taille du marché des liaisons de données tactiques pour les systèmes sans pilote est donc liée à la capacité des fournisseurs à offrir des liaisons sécurisées et évolutives pour davantage de nœuds.
Par application :
le C2 ancre le chiffre d'affaires, la GE mène la croissanceLe commandement et contrôle (C2) représentait 27,56 % du chiffre d'affaires en 2026, ce qui en fait le plus grand segment d'application au sein du marché des liaisons de données tactiques. Sa position découle de la nécessité de distribuer une image opérationnelle commune, des ordres et des informations d'état entre des forces mixtes. Le programme de manpack passerelle NGC2 fournit un exemple d'acquisition axée sur la couche de transport qui sous-tend un tissu C2. Les mises à niveau navales remplissent une fonction similaire car la conscience tactique doit être partagée entre les navires, les aéronefs et les partenaires de coalition. Le C2 restera par conséquent dépendant d'un mouvement de données fiable plutôt que d'un seul type de radio ou de plateforme.
La guerre électronique (GE) devrait enregistrer un CAGR de 8,10 % jusqu'en 2032, les exigences liées au spectre contesté devenant plus centrales dans les communications tactiques. Cette application nécessite de détecter les interférences, d'ajuster les paramètres de fonctionnement et de distribuer les informations pertinentes aux utilisateurs. L'approche HF cognitive de KNL Networks Oy (Telenor Maritime Oy) utilise la détection pour identifier le spectre libre et sélectionner les paramètres de fonctionnement en temps réel. Le secteur des liaisons de données tactiques a la possibilité de se différencier en démontrant une résilience vérifiée, en s'intégrant aux outils de gestion du spectre et en soutenant les tests opérationnels.

Par norme de liaison de données :
Link 16 dominant, Link 22 en ascension stratégiqueLink 16 représentait 47,65 % du chiffre d'affaires en 2026, ce qui en fait la norme la plus importante par chiffre d'affaires. Sa position établie reflète une large utilisation au sein des forces aériennes, terrestres et navales alliées, ainsi qu'une grande base installée nécessitant maintenance et modernisation. L'installation en 2025 par la Royal Navy de la modernisation cryptographique intégrée Link 16 sur le HMS Richmond illustre l'investissement continu dans cette norme pour les opérations maritimes. La mise à niveau fait partie du programme Maritime Multi Link plus large, qui vise à moderniser les capacités de liaison de données tactiques et à améliorer l'interopérabilité avec les partenaires interarmées, de l'OTAN et de coalition. L'Agence de développement spatial identifie également Link 16 comme un canal de données militaires tactiques que la Tranche 1 prendra en charge avec une persistance régionale à partir de 2027. La modernisation continue soutient la demande pour Link 16, même lorsque les utilisateurs se préparent aux futures options de réseau.
Link 22 devrait croître à un CAGR de 8,85 % jusqu'en 2032. Son rôle est associé aux exigences opérationnelles maritimes et au-delà de la ligne de visée, où les forces cherchent à étendre le partage d'informations entre des unités dispersées. La discussion de la Royal Navy sur JREAP comme capacité intérimaire au-delà de la ligne de visée montre pourquoi les utilisateurs navals valorisent les mécanismes de transmission de données tactiques via les communications par satellite. Les réseaux de transport spatial pourraient offrir des options supplémentaires pour relier les utilisateurs sur de longues distances, bien qu'ils n'éliminent pas le besoin d'architectures de terminaux et de passerelles compatibles. Le marché des liaisons de données tactiques est susceptible de conserver plusieurs normes car l'âge des plateformes, les besoins de mission et les exigences de coalition varient. Les fournisseurs capables d'intégrer plusieurs normes tout en limitant la complexité opérationnelle auront une voie plus claire pour répondre aux flottes mixtes.
Par bande de fréquence :
la très haute fréquence commande à la fois la part et la croissanceLa très haute fréquence (UHF) représentait 64,25 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,56 % jusqu'en 2032. Cette double position reflète le rôle central des liaisons UHF dans les réseaux tactiques et l'exigence de les maintenir sur les plateformes actuelles. L'Agence de développement spatial prévoit de démontrer les communications par satellite tactiques UHF dans le cadre de son activité Tranche 1. Ce plan connecte la bande de fréquence établie à une nouvelle couche de transport plutôt que de remplacer les utilisateurs opérationnels actuels. Les systèmes UHF nécessiteront encore des mesures techniques pour traiter les interférences, la sécurité et la compatibilité entre différents équipements. La grande base installée confère à cette catégorie de fréquence un rôle durable sur le marché des liaisons de données tactiques.
La HF reste une catégorie plus petite, mais elle conserve de la valeur pour les communications au-delà de la ligne de visée lorsque les services satellitaires ne peuvent pas être entièrement fiables. KNL Networks Oy (Telenor Maritime Oy) indique que la HF permet des communications longue distance et que son système CNHF peut former des réseaux indépendants de quelques kilomètres à des milliers de kilomètres. L'accord-cadre 2025 de la Finlande et de la Suède court de 2025 à 2035 et permet l'acquisition de radios HF cognitives. Ces systèmes sont conçus pour s'adapter aux conditions d'interférence et de trafic en modifiant les paramètres radio. La présence d'exigences UHF et HF signifie que les approches multibandes et multi-formes d'onde restent pertinentes. Le secteur des liaisons de données tactiques doit donc équilibrer les exigences de débit élevé avec des options résilientes pour les environnements perturbés.
Analyse géographique
L'Amérique du Nord représentait 38,14 % du chiffre d'affaires en 2026, soutenue par l'activité d'acquisition dans les radios tactiques, les réseaux de commandement et le transport spatial. Le contrat de manpack passerelle NGC2 de 24 millions USD de l'armée américaine indique une demande continue d'équipements de couche de transport soutenant un environnement C2 défini par logiciel. Le contrat Protected Tactical SATCOM-Global attribué à Northrop Grumman Corporation par la Force spatiale américaine a un plafond IDIQ de 4 milliards USD. Cependant, l'avis d'attribution ne l'identifie pas comme un contrat de liaison de données tactiques. La couche de transport Tranche 1 de l'Agence de développement spatial est également destinée à prendre en charge les liaisons de données tactiques au-delà de la ligne de visée et la persistance régionale de Link 16 à partir de 2027. Ces programmes indiquent un environnement régional où les communications terrestres, aéroportées et spatiales sont développées en parallèle.
L'Europe reste un marché important car les forces nationales modernisent leurs plateformes tout en maintenant l'interopérabilité avec les partenaires interarmées et de coalition. Le HMS Richmond est devenu la première frégate de Type 23 à recevoir le système intégré de modernisation cryptographique Link 16 en avril 2025. La Royal Navy a indiqué que le système avait amélioré la conscience de la situation tactique et que son programme Maritime Multi Link utilisera les enseignements de la première installation pour le reste de la flotte de Type 23. L3Harris Technologies, Inc. a annoncé un accord avec le ministère de la Défense néerlandais d'une valeur allant jusqu'à 1 milliard EUR (1,12 milliard USD) pour la fourniture de radios Falcon IV. La demande européenne combine la modernisation des flottes avec un besoin de communications sécurisées et interopérables entre les systèmes nationaux.
L'Asie-Pacifique devrait croître à un CAGR de 7,32 % jusqu'en 2032. Le ministère de la Défense indien a signé un contrat avec Bharat Electronics Limited en février 2025 pour 149 radios définies par logiciel pour les garde-côtes indiens pour un montant de 1 220,12 crores INR (140,19 millions USD). Le ministère a indiqué que les radios sont destinées à soutenir le partage sécurisé et fiable de l'information, la collaboration, la conscience de la situation, les données à haute vitesse et les communications vocales sécurisées. La taille du marché des liaisons de données tactiques en Asie-Pacifique est également influencée par les exigences nationales en matière de production domestique, de modernisation des plateformes et d'opérations maritimes et interarmées sécurisées. Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent des opportunités de marché plus modestes, où la demande dépend davantage des programmes d'acquisition individuels et de leur calendrier.
Paysage concurrentiel
Le marché des liaisons de données tactiques est modérément consolidé au niveau des maîtres d'œuvre, où les fournisseurs disposant de certifications, de systèmes installés et d'une longue expérience des programmes sont mieux positionnés pour répondre aux exigences militaires complexes. L3Harris Technologies, Inc., RTX Corporation, Northrop Grumman Corporation, BAE Systems plc et Thales Group sont identifiés comme les principaux participants établis sur ce marché. L3Harris Technologies, Inc. a reçu le contrat de manpack passerelle NGC2 de 24 millions USD et décrit ses dispositifs comme offrant des options de transport, de sécurité, de résilience et d'interopérabilité. Northrop Grumman Corporation a reçu le contrat Protected Tactical SATCOM-Global avec un plafond IDIQ de 4 milliards USD. Ces contrats montrent une participation dans l'infrastructure de communications tactiques adjacente, mais ils ne doivent pas être utilisés pour inférer des parts de chiffre d'affaires dans les liaisons de données tactiques.
La concurrence sur le marché des liaisons de données tactiques est de plus en plus portée par des spécialistes de plus petite taille axés sur les communications souveraines, les radios adaptatives, la connectivité des systèmes sans pilote et l'intégration de systèmes. L'accord-cadre de KNL Networks Oy (Telenor Maritime Oy) avec les Forces de défense finlandaises et l'Administration suédoise des matériels de défense permet l'acquisition de systèmes de communications HF cognitives jusqu'en 2035. L'accord de Patria avec Airbus Defence and Space intègre sa solution CANDL dans le programme d'UAS tactique SIRTAP pour les véhicules aériens et les systèmes au sol. LMT Group dirige les travaux de communications tactiques et d'intégration dans iMUGS2, dont la valeur de projet est d'environ 55 millions EUR (61,53 millions USD) et bénéficie de près de 50 millions EUR (55,94 millions USD) de soutien du Fonds européen de défense pour LMT. Le projet implique 29 partenaires de 15 États membres de l'UE et comprend des communications 4G et 5G sécurisées, l'intégration d'UAS et l'interopérabilité C2. Cela montre que la concurrence peut émerger par des rôles technologiques spécialisés et d'intégration plutôt que par un portefeuille complet de terminaux.
L'activité stratégique sur le marché des liaisons de données tactiques est centrée sur le développement de systèmes adaptables et leur intégration dans des programmes opérationnels. GA-ASI a démontré des communications actives de liaison de données tactiques sur le XQ-67A lors d'un essai en vol intégrant des fonctions d'autonomie et de mise en réseau. La Royal Navy a déployé sa première installation de modernisation cryptographique Link 16 sur un Type 23 et prévoit d'appliquer les enseignements d'installation résultants à l'ensemble de la classe. L'Agence de développement spatial a lancé les 21 premiers véhicules de sa couche de transport Tranche 1 pour développer un réseau de transport résilient à faible latence pour la livraison de données tactiques. Ces évolutions sont susceptibles de favoriser les entreprises capables de fournir des équipements certifiés, une intégration logicielle et un soutien à long terme.
Leaders du secteur des liaisons de données tactiques
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Northrop Grumman Corporation
-
BAE Systems plc
-
Thales Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des liaisons de données tactiques Entreprises couvertes dans ce rapport
- L3Harris Technologies, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- General Dynamics Corporation
- Leonardo S.p.A.
- Saab AB
- Viasat, Inc.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Leidos Holdings, Inc.
- Aselsan A.Ş.
- Bharat Electronics Limited
- HAVELSAN A.Ş.
- KNL Networks Oy (Telenor Maritime Oy)
- Patria Group
Développements industriels récents dans Marché des liaisons de données tactiques
- Août 2026 : Le ministère de la Défense du Royaume-Uni a attribué à Thales UK Limited un contrat d'une valeur de 9,82 millions GBP (13,10 millions USD) pour continuer à fournir le système de gestion de réseau Link 16, le logiciel qui surveille et reconfigure l'une des liaisons de données tactiques centrales des forces armées britanniques.
- Janvier 2026 : La marine américaine a attribué à Data Link Solutions, une coentreprise entre BAE Systems plc et Collins Aerospace (RTX Corporation), un contrat de production de 248 millions USD pour livrer des terminaux du système radio tactique conjoint à distribution d'informations multifonctionnelles (MIDS JTRS) aux forces américaines et à leurs alliés.
- Janvier 2026 : L'OTAN a sélectionné HAVELSAN A.Ş. pour fournir le logiciel de planification de réseau du centre de gestion des liaisons de données tactiques (TDL MC), un composant critique de l'architecture de commandement, contrôle et communications (C3) de l'OTAN.
Périmètre du rapport mondial sur le marché des liaisons de données tactiques
Une liaison de données tactiques est un système de communication standardisé, sécurisé et résistant au brouillage qui permet l'échange en temps réel de données militaires entre les domaines aérien, terrestre, maritime, spatial et cybernétique. Les liaisons de données tactiques utilisent des messages numériques formatés plutôt que des transmissions vocales pour connecter des plateformes hétérogènes, notamment des avions de chasse, des navires de guerre, des unités terrestres et des centres de commandement. Cette connectivité permet une interopérabilité transparente entre les forces interarmées et de coalition.
Le marché des liaisons de données tactiques est segmenté par solution, plateforme, application, norme de liaison de données, bande de fréquence et géographie. Par solution, le marché est segmenté en matériel et logiciel. Par plateforme, le marché est segmenté en terrestre, aéroporté, naval, systèmes sans pilote et armements. Par application, le marché est segmenté en commandement et contrôle (C2), guerre électronique (GE), renseignement, surveillance et reconnaissance (ISR), communication radio et conscience de la situation. Par norme de liaison de données, le marché est segmenté en Link 11, Link 16, Link 22 et autres. Par bande de fréquence, le marché est segmenté en haute fréquence (HF) et très haute fréquence (UHF). Le rapport couvre également les tailles de marché et les prévisions pour le marché des liaisons de données tactiques dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Terrestre | Véhicules blindés |
| Stations de contrôle au sol / Centres de commandement | |
| Soldats | |
| Aéroporté | Aile fixe |
| Voilure tournante | |
| Naval | Navires |
| Sous-marins | |
| Systèmes sans pilote | Véhicules sous-marins sans pilote (UUV) |
| Véhicules aériens sans pilote (UAV) | |
| Véhicules terrestres sans pilote (UGV) | |
| Armements |
| Commandement et contrôle (C2) |
| Guerre électronique (GE) |
| Renseignement, surveillance et reconnaissance (ISR) |
| Communication radio |
| Conscience de la situation |
| Link 11 |
| Link 16 |
| Link 22 |
| Autres |
| Haute fréquence (HF) |
| Très haute fréquence (UHF) |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par solution | Matériel | ||
| Logiciel | |||
| Par plateforme | Terrestre | Véhicules blindés | |
| Stations de contrôle au sol / Centres de commandement | |||
| Soldats | |||
| Aéroporté | Aile fixe | ||
| Voilure tournante | |||
| Naval | Navires | ||
| Sous-marins | |||
| Systèmes sans pilote | Véhicules sous-marins sans pilote (UUV) | ||
| Véhicules aériens sans pilote (UAV) | |||
| Véhicules terrestres sans pilote (UGV) | |||
| Armements | |||
| Par application | Commandement et contrôle (C2) | ||
| Guerre électronique (GE) | |||
| Renseignement, surveillance et reconnaissance (ISR) | |||
| Communication radio | |||
| Conscience de la situation | |||
| Par norme de liaison de données | Link 11 | ||
| Link 16 | |||
| Link 22 | |||
| Autres | |||
| Par bande de fréquence | Haute fréquence (HF) | ||
| Très haute fréquence (UHF) | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de liaisons de données tactiques ?
La demande est soutenue par la modernisation militaire, les systèmes sans pilote, les communications anti-brouillage et le transport spatial. Le marché des liaisons de données tactiques devrait croître à un CAGR de 6,14 % de 2027 à 2032.
Quelle est la taille du secteur des liaisons de données tactiques ?
Le marché des liaisons de données tactiques est estimé à 9,44 milliards USD en 2026 et devrait atteindre 13,50 milliards USD d'ici 2032.
Quelle catégorie de solution domine le chiffre d'affaires ?
Le matériel est en tête avec 57,62 % du chiffre d'affaires en 2026, tandis que le logiciel devrait croître à un CAGR de 7,86 % jusqu'en 2032.
Quelle catégorie de plateforme connaît la croissance la plus rapide ?
Les systèmes sans pilote devraient croître à un CAGR de 9,81 % jusqu'en 2032, le taux le plus élevé parmi les catégories de plateformes couvertes.
Quelle norme de liaison de données détient la plus grande part ?
Link 16 représente 47,65 % du chiffre d'affaires dans le segment des normes de liaison de données en 2026.
Quelle région devrait connaître la croissance la plus rapide ?
La région Asie-Pacifique devrait croître à un CAGR de 7,32 % jusqu'en 2032, tandis que l'Amérique du Nord domine les revenus de 2026 avec une part de 38,14 %.