
Tactical Data Link Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
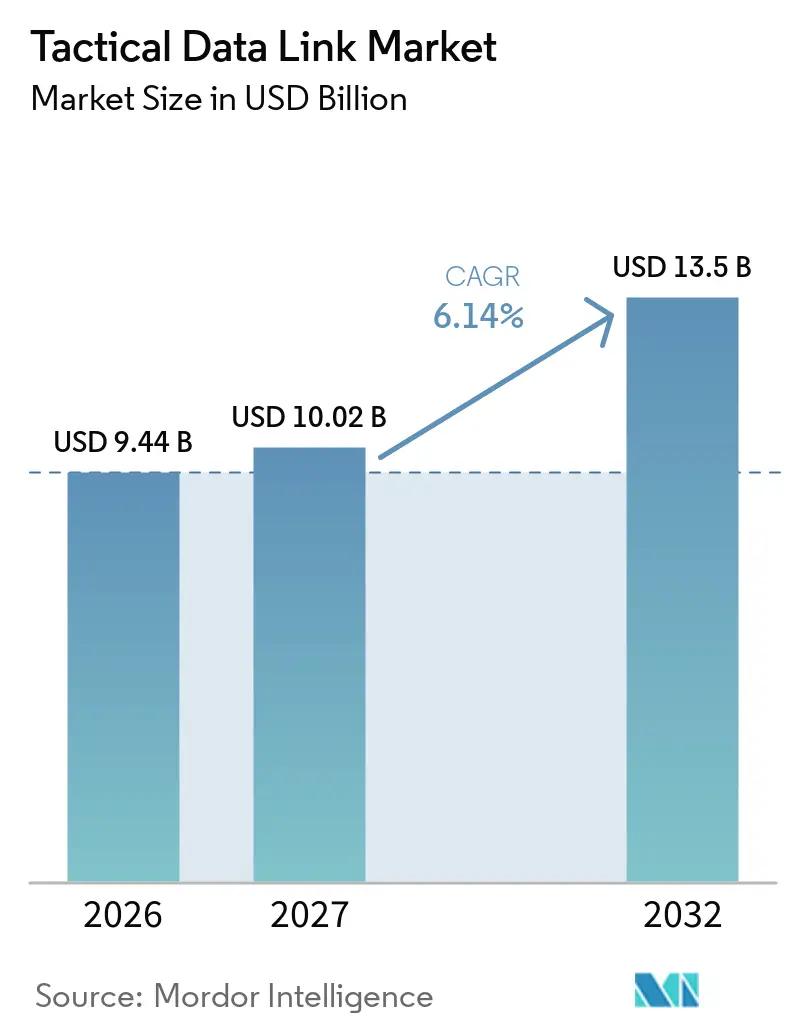
| Marktgröße (2027) | 10.02 Milliarden US-Dollar |
| Marktgröße (2032) | 13.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
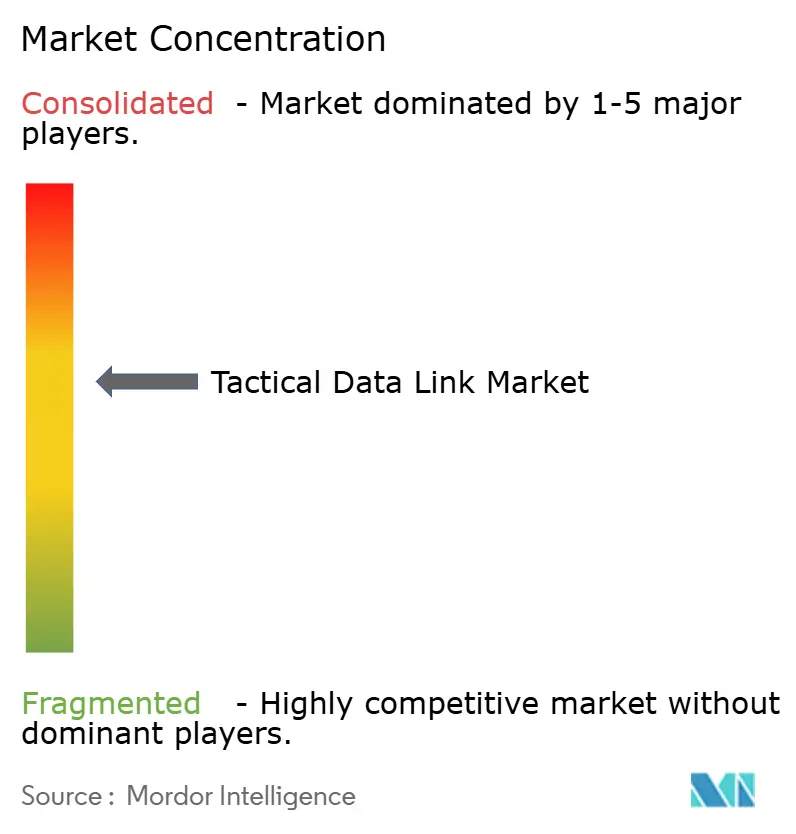
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tactical Data Link Marktanalyse von Mordor Intelligence
Die Marktgröße des Tactical Data Link Marktes wurde im Jahr 2026 auf 9,44 Milliarden USD geschätzt und wird voraussichtlich von 10,02 Milliarden USD im Jahr 2027 auf 13,50 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2027–2032). Der Tactical Data Link Markt wird durch den militärischen Bedarf an sicherem Austausch von Zieldaten, Befehls- und Sensorinformationen über Luft-, Land-, See- und unbemannte Plattformen hinweg geprägt. Modernisierungsprogramme legen zunehmend Wert auf Systeme, die bestehende Plattformen verbinden und gleichzeitig neue Wellenformen und Software-Updates akzeptieren können. Der Tactical Data Link Markt profitiert auch von Anforderungen an resiliente Kommunikation in umkämpften elektromagnetischen Umgebungen, in denen Verfügbarkeit und Interoperabilität operative Prioritäten darstellen. Erdnahe Umlaufbahntransportnetzwerke können die Reichweite bestehender taktischer Kanäle erweitern, während offene Architekturen die Bedeutung der Softwareintegration erhöhen. Die Beschaffung bleibt selektiv, da Zertifizierung, kryptografische Kontrolle und Plattformintegration die Kaufzyklen verlängern.
Wichtigste Erkenntnisse des Berichts
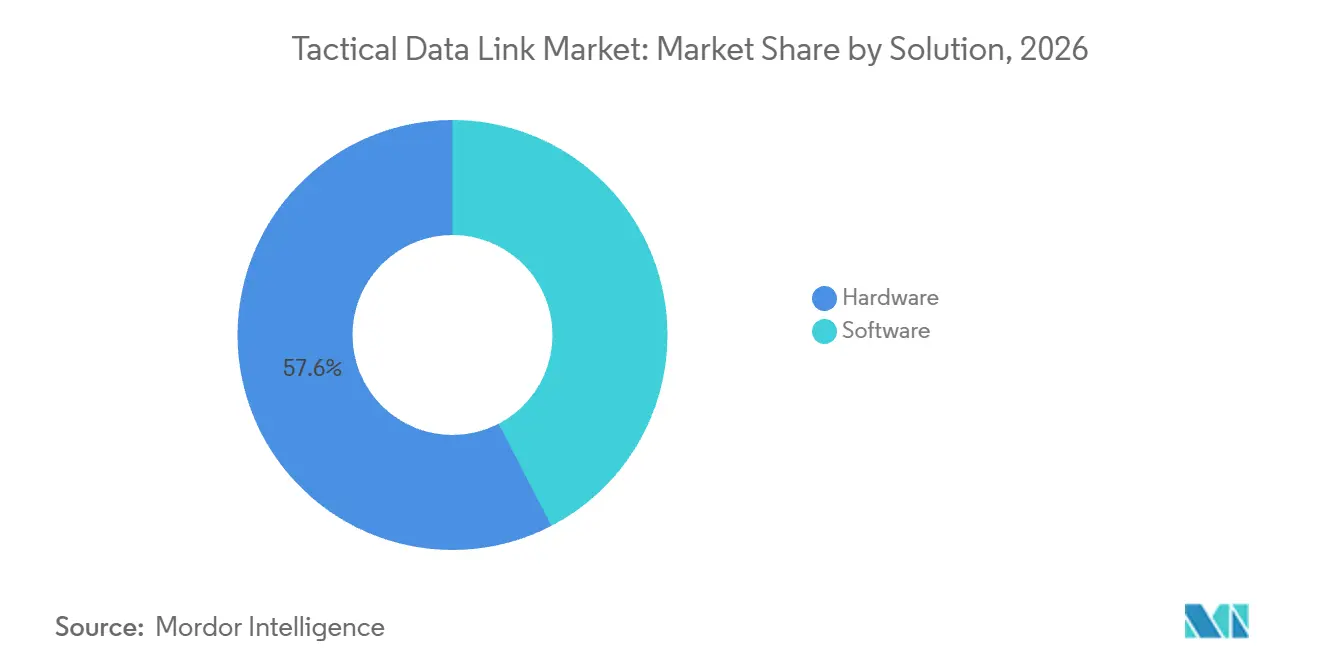
- Nach Lösung hielt Hardware im Jahr 2026 einen Umsatzanteil von 57,62 %, während Software bis 2032 voraussichtlich mit einer CAGR von 7,86 % wachsen wird.
- Nach Plattform entfiel im Jahr 2026 ein Umsatzanteil von 43,75 % auf Bodenplattformen, während unbemannte Systeme bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen werden.
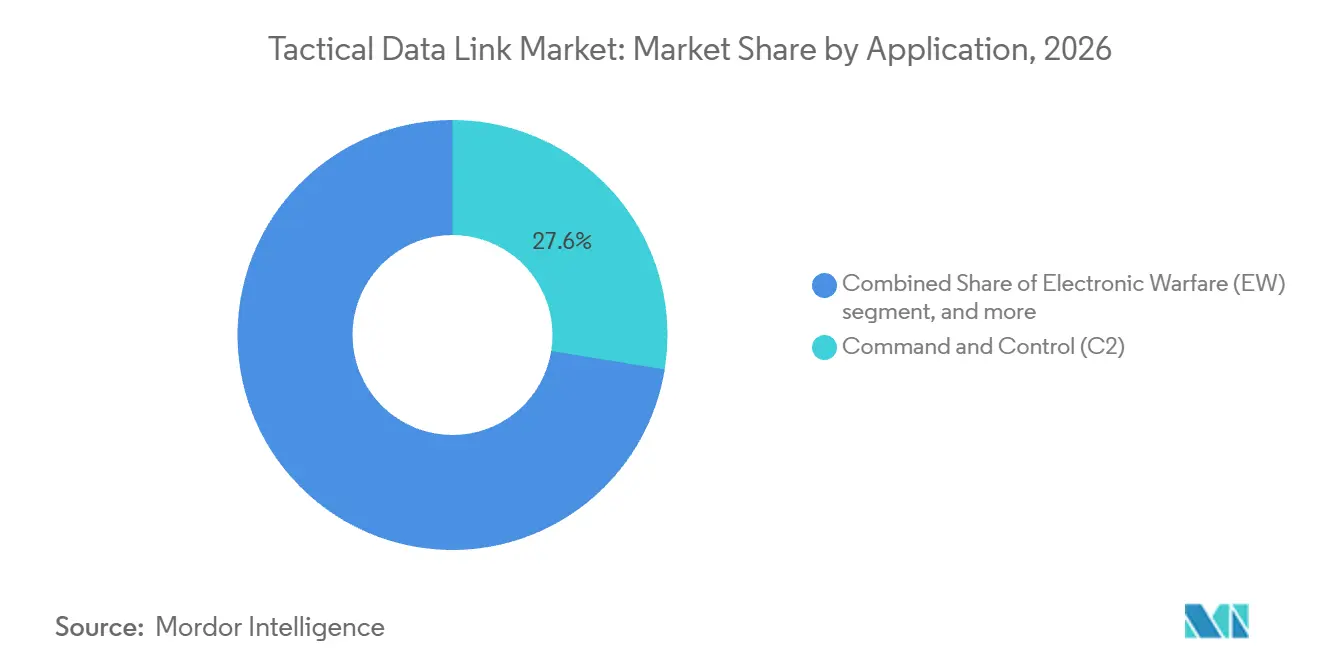
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 27,56 % auf Führung und Kontrolle (C2), während elektronische Kampfführung (EW) bis 2032 voraussichtlich mit einer CAGR von 8,10 % wachsen wird.
- Nach Datenlinkstandard entfiel im Jahr 2026 ein Umsatzanteil von 47,65 % auf Link 16, während Link 22 bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen wird.
- Nach Frequenzband hielt Ultrahochfrequenz im Jahr 2026 einen Umsatzanteil von 64,25 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen.
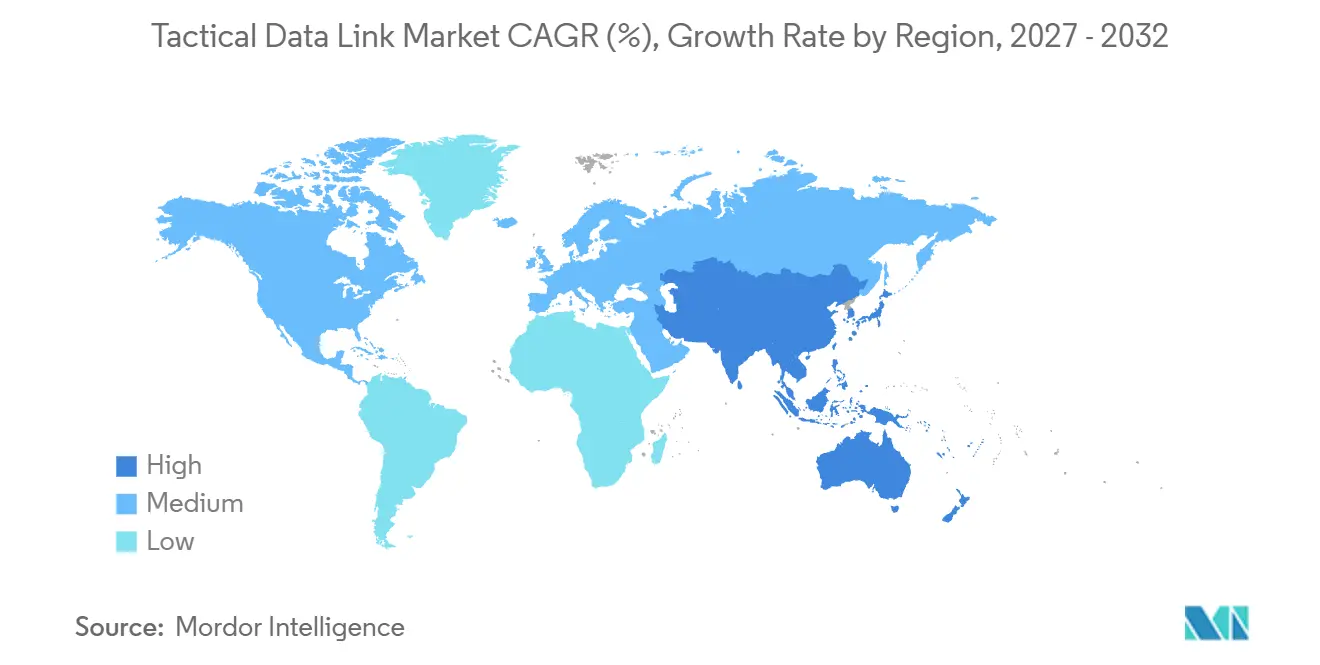
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 38,14 % auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,32 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und netzwerkzentrierte Operationen | +1.50% | Global | Mittelfristig (2–4 Jahre) |
| Domänenübergreifende und koalitionäre Interoperabilität | +1.00% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Proliferation unbemannter und netzwerkfähiger Waffen | +0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach cyberresilienter und störsicherer Kommunikation | +0.80% | Global, Asien-Pazifik und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Weltraumgestützte Link-16- und proliferierte SATCOM-Integration | +0.60% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lebensverlängerung von Altplattformen durch softwaredefinierte Architekturen | +0.50% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und netzwerkzentrierte Operationen
Der Tactical Data Link Markt wird durch Programme unterstützt, die Führungs-, Aufklärungs- und Feuerunterstützungsinformationen in ein gemeinsames operatives Netzwerk einbinden. L3Harris Technologies, Inc. erhielt einen Auftrag über 24 Millionen USD zur Lieferung von AN/PRC-158C NGC2 Gateway Manpacks für die Transportschichtanforderung der US-Armee vor Project Convergence 2026. Das Unternehmen gibt an, dass das softwaredefinierte Gerät mehrere Transportoptionen, hohen Datendurchsatz, sichere Kommunikation und Interoperabilität in verschiedenen Betriebsumgebungen bietet. Solche Anforderungen begünstigen Geräte, die als Gateway und nicht als reines Einzelzweckterminal fungieren können. Sie erweitern auch die Nachfrage auf Integrationssoftware, Sicherheitsfunktionen und Lebenszyklusunterstützung. Der Tactical Data Link Markt hat daher eine Chance in Modernisierungsprojekten, die verschiedene Funkgeräte, Fhrungssysteme und Datenquellen verbinden müssen, ohne jede installierte Plattform zu ersetzen.
Proliferation unbemannter und netzwerkfähiger Waffen
Unbemannte Plattformen erhöhen den Bedarf an zuverlässigem taktischem Datenaustausch zwischen Bedienern, Luftfahrzeugen, Bodenstationen und anderen Netzwerkknoten. Im Juli 2025 berichtete GA-ASI, dass der XQ-67A-Flugtest aktive taktische Datenlinkommunikation nutzte, um Echtzeit-Updates und Lagedaten während der Integration von behördlich referenzierter Autonomie bereitzustellen.[1] Es wurden leichte digitale Datenlinks mit einer Kommunikationsreichweite von 10 km und einer Übertragungsrate von 4,50 Mbit/s entwickelt, wobei Störschutz und Komponentensubstitution als Entwicklungslücken identifiziert wurden. Patrias SIRTAP-Vereinbarung von 2025 umfasst auch einen Breitband-LoS-Datenlink für Luftfahrzeuge und Bodensysteme in der Serienproduktion. Der Tactical Data Link Markt entwickelt sich daher in Richtung kleinerer, vernetzter Systeme, die Steuerungsverkehr und Nutzlastdaten auf unbemannten Plattformen unterstützen können.
Nachfrage nach cyberresilienter und störsicherer Kommunikation
Elektronische Störungen erhöhen den Wert taktischer Links, die sich an veränderte Funkbedingungen anpassen und die Konnektivität aufrechterhalten können. KNLs Rahmenvereinbarung von 2025 mit finnischen und schwedischen Verteidigungsorganisationen umfasst kognitive HF-Systeme, die die Hochfrequenzumgebung erfassen und Frequenzen basierend auf Störungen, Verkehrslast und anderen Bedingungen auswählen.[2] Das Unternehmen gibt an, dass das System unabhängige Kommunikationsnetzwerke von wenigen Kilometern bis zu Tausenden von Kilometern aufbauen kann und dass HF BLOS-Kommunikation ermöglicht. Die Frequenzagilität, Störungserkennung und adaptive Wellenformgestaltung werden zu wichtigen Produktanforderungen im Tactical Data Link Markt.
Weltraumgestützte Link-16- und proliferierte SATCOM-Integration
Weltraumgestützter Transport kann taktische Kanäle über die Grenzen von LoS-Netzwerken hinaus erweitern und gleichzeitig Verbindungen mit operativen Nutzern aufrechterhalten. Die Space Development Agency startete im September 2025 21 Tranche-1-Transportschichtsatelliten und erklärte, dass die Konstellation Niedriglatenzverbindungen bereitstellen wird, einschließlich BLOS-Tactical-Data-Links. Die Behörde plant 154 operative Tranche-1-Satelliten, darunter 126 Transportschichtfahrzeuge und 28 Verfolgungsschichtfahrzeuge. Ab 2027 erwartet die Behörde, dass die anfängliche Kampffähigkeit regionale Persistenz für Kanäle wie Link 16, BLOS-Zielerfassung und Demonstrationen von UHF- und S-Band-taktischer Satellitenkommunikation umfasst. Dieser Ansatz kann die Rolle von Terminals, Gateways und Software, die taktische Nutzer mit der Satellitenschicht verbinden, stärken. Er legt auch größeren Wert auf die Kompatibilität mit bestehenden operativen Datenlinks.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Hohe Zertifizierungs- und Integrationskosten sowie lange Beschaffungszyklen | -1.20% | Global | Langfristig (≥ 4 Jahre) | |
| Spektrumüberlastung und feindliches Stören | -0.70% | Asien-Pazifik, Osteuropa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) | |
| Kryptografische Souveränität und nationale Anpassungsfragmentierung | -0.50% | Nicht-NATO-Staaten, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) | |
| SWaP- und Obsoleszenzeinschränkungen bei nachgerüsteten Flotten | -0.40% | Global | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Hohe Zertifizierungs- und Integrationskosten sowie lange Beschaffungszyklen
Der Tactical Data Link Markt weist erhebliche Markteintrittsbarrieren auf, da Systeme Plattform-, Sicherheits-, Wellenform- und Interoperabilitätsanforderungen erfüllen müssen, bevor sie eingesetzt werden können. Die Integration auf älteren Schiffen, Luftfahrzeugen und Fahrzeugen kann technische Risiken mit sich bringen, da Geräte innerhalb festgelegter Leistungs-, Raum-, Kühlungs- und Missionssystemgrenzen funktionieren müssen. Die Royal Navy beschrieb die Installation der integrierten Link-16-Kryptografiemodernisierung auf HMS Richmond als kompliziert, zeitaufwendig und invasiv auf einer 30 Jahre alten Plattform. Die Erstinstallation wurde vor dem Einsatz des Schiffes abgeschlossen, aber die Marine erklärte auch, dass die gewonnenen Erkenntnisse genutzt werden, um die Installationen in der verbleibenden Flotte der Typ-23-Fregatten zu verfeinern. Dieses Muster zeigt, dass eine erfolgreiche Erstinstallation den Zeit- und Kostenaufwand für eine flottenweite Einführung nicht beseitigt. Lieferanten mit bestehenden Zertifizierungen, etablierten Supportvereinbarungen und Plattformerfahrung können daher im Tactical Data Link Markt einen Vorteil behalten.
Spektrumüberlastung und feindliches Stören
Taktische Systeme teilen sich eine elektromagnetische Umgebung, die überfüllt, gestört oder absichtlich umkämpft sein kann. UHF bleibt für die installierte Basis zentral, aber seine Bedeutung macht Resilienz auch zu einem praktischen Thema für Systemdesigner und Betreiber. KNL gibt an, dass seine kognitiven HF-Funkgeräte ihre Umgebung autonom erfassen und Einstellungen in Echtzeit optimieren, was den operativen Bedarf an Alternativen bei sich ändernden Bedingungen unterstreicht. Spektrumüberlastung und Störungen können die Implementierung verzögern, Validierungsanforderungen erhöhen und die Leistung im Tactical Data Link Markt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Hardware führt beim Umsatz, Software treibt inkrementelles WachstumHardware entfiel im Jahr 2026 auf 57,62 % des Umsatzes, was den anhaltenden Bedarf an der Installation und dem Austausch zertifizierter Terminals in operativen Flotten widerspiegelt. Physische Funkgeräte, Prozessoren, Antennen, Verschlüsselungskomponenten und Integrationskits bleiben notwendig, auch wenn Fähigkeitsverbesserungen per Code geliefert werden. Die Hardwarenachfrage wird verstärkt, wenn Militärnutzer Altanlagen verbinden, die keine neuen Fähigkeiten ohne einen Terminalwechsel akzeptieren können. Die erste Typ-23-Installation der Link-16-Kryptografiemodernisierung der Royal Navy zeigt, dass Plattform-Upgrades weiterhin plattformspezifische Gerätearbeiten und umfangreiche Installationsplanung erfordern. Die abgeschlossene Installation verbesserte die Fähigkeit des Schiffes, taktisches Lagebewusstsein mit anderen Einheiten zu teilen, so die Royal Navy. Hardware bleibt daher das primäre Mittel, durch das neue Links Schiffe, Luftfahrzeuge, Fahrzeuge und feste Gefechtsführungszentren erreichen.
Software wird bis 2032 voraussichtlich mit einer CAGR von 7,86 % wachsen, da Nutzer anpassungsfähige Wellenformen, Datenverarbeitung und Netzwerkverwaltungsfunktionen suchen. Das AN/PRC-158C Gateway Manpack von L3Harris Technologies, Inc. wird als softwaredefiniertes Datengerät beschrieben, das der Armee mehrere Transportoptionen bietet und das NGC2-Datennetz unterstützt. Diese Art von Produkt zeigt, wie Software und Hardware zunehmend als kombinierte operative Fähigkeit beschafft werden. Software kann Gateway-Funktionen, Sicherheitskontrollen und Schnittstellenänderungen ermöglichen, ohne eine vollständige Neugestaltung der zugrunde liegenden Plattform zu erfordern. Die Tactical-Data-Link-Branche kann von diesem Wandel profitieren, wenn Lieferanten verifizierte Software-Releases und laufende Integrationsunterstützung bereitstellen. Das resultierende Gleichgewicht beseitigt nicht die Nachfrage nach Terminals, kann aber mehr Wert in Richtung Lebenszyklusdienstleistungen und Wellenform-Hosting-Plattformen verlagern.
Nach Plattform:
Bodenplattformen halten das Volumen, unbemannte Systeme definieren die WachstumskurveBodenplattformen entfielen im Jahr 2026 auf 43,75 % des Umsatzes, da Landstreitkräfte zahlreiche Fahrzeuge, Gefechtsführungszentren und abgesessene Systeme betreiben, die persistente Kommunikation erfordern. Diese Nutzer benötigen Links, die taktische Randgeräte mit übergeordneten Führungsnetzwerken verbinden und dabei sicheren Informationsaustausch gewährleisten. Die US-Armee wählte L3Harris Technologies, Inc. für einen NGC2-Gateway-Manpack-Auftrag über 24 Millionen USD für die 4. Infanteriedivision aus.[3] Der angegebene Zweck ist die Unterstützung von Transportschichtanforderungen, was die Bedeutung terrestrischer Netzwerkkonnektivität für Bodenverbände unterstreicht. Die Bodennachfrage ist auch über viele Fahrzeugklassen und Führungsebenen verteilt, was einen breiten Bedarf an Installation und Unterstützung schafft. Diese installierte Größenordnung stärkt die Position des Bodensegments im Tactical Data Link Markt.
Unbemannte Systeme werden bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen und sind damit die am schnellsten wachsende Plattformkategorie im Markt. Die GA-ASI-67A-Demonstration kombinierte aktive taktische Datenlinkommunikation mit behördlich entwickelter Autonomie während eines Flugtests. Patrias Lösung für das SIRTAP-Programm ist darauf ausgelegt, UAVs und Bodensysteme durch Breitband-LoS-Kommunikation zu verbinden. Patria gibt an, dass CANDL Nutzlastdaten und Steuerprotokolle durch native IP-Kommunikation unterstützt. Diese Beispiele weisen auf einen Bedarf an Systemen hin, die Autonomie, C2 und Sensordaten in kompakten Konfigurationen integrieren. Die Marktgröße des Tactical Data Link Marktes für unbemannte Systeme hängt daher von der Fähigkeit der Lieferanten ab, sichere, skalierbare Links für mehr Knoten anzubieten.
Nach Anwendung:
C2 verankert den Umsatz, EW führt das Wachstum anFührung und Kontrolle (C2) entfiel im Jahr 2026 auf 27,56 % des Umsatzes und ist damit das größte Anwendungssegment im Tactical Data Link Markt. Seine Position ergibt sich aus der Notwendigkeit, ein gemeinsames operatives Lagebild, Befehle und Statusinformationen über gemischte Kräfte hinweg zu verteilen. Das NGC2-Gateway-Manpack-Programm liefert ein Beispiel für Beschaffungen, die auf die Transportschicht ausgerichtet sind, die ein C2-Netz unterstützt. Marine-Upgrades erfüllen eine ähnliche Funktion, da taktisches Lagebewusstsein zwischen Schiffen, Luftfahrzeugen und Koalitionspartnern geteilt werden muss. C2 wird daher weiterhin auf zuverlässige Datenbewegung angewiesen sein und nicht auf einen einzelnen Funk- oder Plattformtyp.
Elektronische Kampfführung (EW) wird bis 2032 voraussichtlich eine CAGR von 8,10 % verzeichnen, da Anforderungen an umkämpfte Spektren zunehmend zentraler für die taktische Kommunikation werden. Diese Anwendung erfordert die Erkennung von Störungen, die Anpassung von Betriebseinstellungen und die Verteilung relevanter Informationen an Nutzer. Der kognitive HF-Ansatz von KNL nutzt Erfassung, um freies Spektrum zu erkennen und Betriebsparameter in Echtzeit auszuwählen. Die Tactical-Data-Link-Branche hat Raum zur Differenzierung, indem sie verifizierte Resilienz demonstriert, sich mit Spektrumverwaltungstools integriert und operative Tests unterstützt.

Nach Datenlinkstandard:
Link 16 dominiert, Link 22 steigt strategisch aufLink 16 entfiel im Jahr 2026 auf 47,65 % des Umsatzes und ist damit der umsatzstärkste Standard. Seine etablierte Position spiegelt die breite Nutzung bei alliierten Luft-, Land- und Seestreitkräften sowie eine große installierte Basis wider, die Wartung und Modernisierung erfordert. Die Installation der integrierten Link-16-Kryptografiemodernisierung der Royal Navy auf HMS Richmond im Jahr 2025 veranschaulicht die anhaltenden Investitionen in den Standard für maritime Operationen. Das Upgrade ist Teil des umfassenderen Maritime-Multi-Link-Programms, das darauf abzielt, taktische Datenlinkfähigkeiten zu modernisieren und die Interoperabilität mit gemeinsamen, NATO- und Koalitionspartnern zu verbessern. Die Space Development Agency identifiziert Link 16 auch als taktischen militärischen Datenkanal, den Tranche 1 ab 2027 mit regionaler Persistenz unterstützen wird. Anhaltende Modernisierung unterstützt die Nachfrage nach Link 16, auch wenn Nutzer sich auf zukünftige Netzwerkoptionen vorbereiten.
Link 22 wird bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen. Seine Rolle ist mit maritimen und BLOS-Betriebsanforderungen verbunden, bei denen Streitkräfte den Informationsaustausch über verteilte Einheiten hinweg ausweiten wollen. Die Diskussion der Royal Navy über JREAP als vorübergehende BLOS-Fähigkeit zeigt, warum Marinenutzer Mechanismen zur Übertragung taktischer Daten über Satellitenkommunikation schätzen. Weltraumtransportnetzwerke könnten zusätzliche Optionen zur Verbindung von Nutzern über Distanzen bieten, obwohl sie den Bedarf an kompatiblen Terminal- und Gateway-Architekturen nicht beseitigen. Der Tactical Data Link Markt wird wahrscheinlich mehrere Standards beibehalten, da Plattfortalter, Missionsanforderungen und Koalitionsanforderungen variieren. Lieferanten, die mehrere Standards integrieren und gleichzeitig die operative Komplexität begrenzen können, werden einen klareren Weg zur Bedienung gemischter Flotten haben.
Nach Frequenzband:
Ultrahochfrequenz beherrscht sowohl Anteil als auch WachstumUltrahochfrequenz (UHF) hielt im Jahr 2026 einen Anteil von 64,25 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen. Diese doppelte Position spiegelt die zentrale Rolle von UHF-Links in taktischen Netzwerken und die Anforderung wider, sie über aktuelle Plattformen hinweg aufrechtzuerhalten. Die Space Development Agency plant, taktische UHF-Satellitenkommunikation als Teil ihrer Tranche-1-Aktivitäten zu demonstrieren. Dieser Plan verbindet das etablierte Frequenzband mit einer neuen Transportschicht, anstatt aktuelle operative Nutzer zu ersetzen. UHF-Systeme werden weiterhin technische Maßnahmen erfordern, die Störungen, Sicherheit und Kompatibilität zwischen verschiedenen Geräten adressieren. Die große installierte Basis gibt dieser Frequenzkategorie eine dauerhafte Rolle im Tactical Data Link Markt.
HF bleibt eine kleinere Kategorie, behält aber seinen Wert für BLOS-Kommunikation, wenn Satellitendienste nicht vollständig zuverlässig sind. KNL gibt an, dass HF Langstreckenkommunikation ermöglicht und dass sein CNHF-System unabhängige Netzwerke von wenigen Kilometern bis zu Tausenden von Kilometern aufbauen kann. Die Rahmenvereinbarung Finnlands und Schwedens von 2025 läuft von 2025 bis 2035 und ermöglicht die Beschaffung kognitiver HF-Funkgeräte. Diese Systeme sind darauf ausgelegt, sich durch Änderung der Funkeinstellungen an Störungs- und Verkehrsbedingungen anzupassen. Das Vorhandensein sowohl von UHF- als auch von HF-Anforderungen bedeutet, dass Mehrband- und Mehrwellenformansätze relevant bleiben. Die Tactical-Data-Link-Branche muss daher hohe Durchsatzanforderungen mit resilienten Optionen für gestörte Umgebungen in Einklang bringen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 38,14 % am Umsatz, unterstützt durch Beschaffungsaktivitäten bei taktischen Funkgeräten, Führungsnetzwerken und Weltraumtransport. Der NGC2-Gateway-Manpack-Auftrag der US-Armee über 24 Millionen USD zeigt die anhaltende Nachfrage nach Transportschichtgeräten, die eine softwaredefinierte C2-Umgebung unterstützen. Der Protected-Tactical-SATCOM-Global-Auftrag der US Space Force an Northrop Grumman Corporation hat eine IDIQ-Obergrenze von 4 Milliarden USD. Die Auftragsbekanntmachung identifiziert ihn jedoch nicht als Tactical-Data-Link-Vertrag. Die Tranche-1-Transportschicht der Space Development Agency soll ab 2027 auch BLOS-Tactical-Data-Links und regionale Persistenz für Link 16 unterstützen. Diese Programme weisen auf ein regionales Umfeld hin, in dem terrestrische, luftgestützte und weltraumgestützte Kommunikation parallel entwickelt werden.
Europa bleibt ein bedeutender Markt, da nationale Streitkräfte Plattformen modernisieren und gleichzeitig die Interoperabilität mit gemeinsamen und Koalitionspartnern aufrechterhalten. HMS Richmond wurde im April 2025 zur ersten Typ-23-Fregatte, die das integrierte Link-16-Kryptografiemodernisierungssystem erhielt. Die Royal Navy erklärte, das System habe das taktische Lagebewusstsein verbessert, und ihr Maritime-Multi-Link-Programm werde die Erkenntnisse aus der Erstinstallation für die verbleibende Typ-23-Flotte nutzen. L3Harris Technologies, Inc. gab eine Vereinbarung mit dem niederländischen Verteidigungsministerium bekannt, die bis zu 1 Milliarde EUR (1,12 Milliarden USD) für die Lieferung von Falcon-IV-Funkgeräten wert ist. Die europäische Nachfrage kombiniert Flottenmodernisierung mit dem Bedarf an sicherer und interoperabler Kommunikation über nationale Systeme hinweg.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,32 % wachsen. Das indische Verteidigungsministerium unterzeichnete im Februar 2025 einen Vertrag mit Bharat Electronics Limited über 149 softwaredefinierte Funkgeräte für die indische Küstenwache im Wert von 1.220,12 Crore INR (140,19 Millionen USD). Das Ministerium erklärte, die Funkgeräte sollen sicheren, zuverlässigen Informationsaustausch, Zusammenarbeit, Lagebewusstsein, Hochgeschwindigkeitsdaten und sichere Sprachkommunikation unterstützen. Die Marktgröße des Tactical Data Link Marktes in Asien-Pazifik wird auch durch nationale Anforderungen an die Inlandsproduktion, Plattformmodernisierung sowie sichere maritime und gemeinsame Operationen beeinflusst. Naher Osten, Afrika und Südamerika stellen kleinere Marktchancen dar, bei denen die Nachfrage stärker von einzelnen Beschaffungsprogrammen und deren Zeitplanung abhängt.
Wettbewerbslandschaft
Der Tactical Data Link Markt ist auf der Ebene der Hauptauftragnehmer mäßig konsolidiert, wo Lieferanten mit Zertifizierungen, installierten Systemen und langjähriger Programmerfahrung besser positioniert sind, um komplexe militärische Anforderungen zu erfüllen. L3Harris Technologies, Inc., RTX Corporation, Northrop Grumman Corporation, BAE Systems plc und Thales Group werden als die wichtigsten etablierten Teilnehmer in diesem Markt identifiziert. L3Harris Technologies, Inc. erhielt den NGC2-Gateway-Manpack-Auftrag über 24 Millionen USD und beschreibt seine Geräte als Bereitstellung von Transportoptionen, Sicherheit, Resilienz und Interoperabilität. Northrop Grumman Corporation erhielt den Protected-Tactical-SATCOM-Global-Auftrag mit einer IDIQ-Obergrenze von 4 Milliarden USD. Diese Aufträge zeigen die Beteiligung an angrenzender taktischer Kommunikationsinfrastruktur, sollten aber nicht dazu verwendet werden, Umsatzanteile im Bereich taktischer Datenlinks abzuleiten.
Der Wettbewerb im Tactical Data Link Markt wird zunehmend von kleineren Spezialisten angetrieben, die sich auf souveräne Kommunikation, adaptive Funkgeräte, unbemannte Konnektivität und Systemintegration konzentrieren. KNLs Rahmenvereinbarung mit den finnischen Streitkräften und der schwedischen Beschaffungsbehörde für Verteidigungsmaterial ermöglicht die Beschaffung kognitiver HF-Kommunikationssysteme bis 2035. Patrias Vereinbarung mit Airbus Defence and Space platziert seine CANDL-Lösung im taktischen UAS-Programm SIRTAP für Luftfahrzeuge und Bodensysteme. LMT Group leitet taktische Kommunikations- und Integrationsarbeiten in iMUGS2, das einen ungefähren Projektwert von 55 Millionen EUR (61,53 Millionen USD) und fast 50 Millionen EUR (55,94 Millionen USD) an Unterstützung aus dem Europäischen Verteidigungsfonds für LMT hat. Das Projekt umfasst 29 Partner aus 15 EU-Mitgliedstaaten und beinhaltet sichere 4G- und 5G-Kommunikation, UAS-Integration und C2-Interoperabilität. Dies zeigt, dass Wettbewerb durch spezialisierte Technologie- und Integrationsrollen entstehen kann und nicht durch ein vollständiges Terminalportfolio.
Die strategischen Aktivitäten im Tactical Data Link Markt konzentrieren sich auf die Entwicklung anpassungsfähiger Systeme und deren Einbindung in operative Programme. GA-ASI demonstrierte aktive taktische Datenlinkommunikation auf dem XQ-67A während eines Flugtests, der Autonomie- und Netzwerkfunktionen integrierte. Die Royal Navy setzte ihre erste Typ-23-Link-16-Kryptografiemodernisierungsinstallation ein und plant, die daraus gewonnenen Installationserkenntnisse auf die gesamte Klasse anzuwenden. Die Space Development Agency startete die ersten 21 Fahrzeuge ihrer Tranche-1-Transportschicht, um ein resilientes Niedriglatenz-Transportnetz für die taktische Datenübertragung zu entwickeln. Diese Schritte werden voraussichtlich Unternehmen begünstigen, die zertifizierte Geräte, Softwareintegration und langfristigen Support liefern können.
Führende Unternehmen der Tactical-Data-Link-Branche
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Northrop Grumman Corporation
-
BAE Systems plc
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Taktischer Datenlinkmarkt Unternehmen in diesem Bericht
- L3Harris Technologies, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- General Dynamics Corporation
- Leonardo S.p.A.
- Saab AB
- Viasat, Inc.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Leidos Holdings, Inc.
- Aselsan A.Ş.
- Bharat Electronics Limited
- HAVELSAN A.Ş.
- KNL Networks Oy (Telenor Maritime Oy)
- Patria Group
Neueste Industrielle Entwicklungen in Taktischer Datenlinkmarkt
- August 2026: Das britische Verteidigungsministerium vergab einen Auftrag im Wert von 9,82 Millionen GBP (13,10 Millionen USD) an Thales UK Limited, um die Bereitstellung des Link-16-Netzwerkmanagementsystems fortzusetzen – der Software, die einen der zentralen taktischen Datenlinks der britischen Streitkräfte überwacht und neu konfiguriert.
- Januar 2026: Die US-Marine vergab an Data Link Solutions, ein Gemeinschaftsunternehmen von BAE Systems plc und Collins Aerospace (RTX Corporation), einen Produktionsauftrag im Wert von 248 Millionen USD zur Lieferung von Multifunktions-Informationsverteilungssystem-Gemeinsames-Taktisches-Funksystem-Terminals (MIDS JTRS) für US-Streitkräfte und Verbündete.
- Januar 2026: Die NATO wählte HAVELSAN A.Ş. zur Lieferung der Netzwerkplanungssoftware für das Taktische Datenlinkmanagementzentrum (TDL MC) aus – eine kritische Komponente der Kommando-, Kontroll- und Kommunikationsarchitektur (C3) der NATO.
Berichtsumfang des globalen Tactical Data Link Marktes
Ein Tactical Data Link ist ein standardisiertes, sicheres und störsicheres Kommunikationssystem, das den Echtzeit-Austausch militärischer Daten über Luft-, Land-, See-, Weltraum- und Cyberdomänen hinweg ermöglicht. TDLs verwenden formatierte digitale Nachrichten anstelle von Sprachübertragungen, um heterogene Plattformen zu verbinden, darunter Kampfflugzeuge, Marineschiffe, Bodeneinheiten und Gefechtsführungszentren. Diese Konnektivität ermöglicht eine nahtlose Interoperabilität zwischen gemeinsamen und Koalitionskräften.
Der Tactical Data Link Markt ist nach Lösung, Plattform, Anwendung, Datenlinkstandard, Frequenzband und Geografie segmentiert. Nach Lösung ist der Markt in Hardware und Software segmentiert. Nach Plattform ist der Markt in Boden, Luftgestützt, Marine, Unbemannte Systeme und Waffen segmentiert. Nach Anwendung ist der Markt in Führung und Kontrolle (C2), Elektronische Kampfführung (EW), Aufklärung, Überwachung und Erkundung (ISR), Funkkommunikation und Lagebewusstsein segmentiert. Nach Datenlinkstandard ist der Markt in Link 11, Link 16, Link 22 und weitere segmentiert. Nach Frequenzband ist der Markt in Hochfrequenz (HF) und Ultrahochfrequenz (UHF) segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Tactical Data Link Markt in den wichtigsten Ländern der wichtigsten Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Hardware |
| Software |
| Boden | Gepanzerte Fahrzeuge |
| Bodenkontrollstationen / Gefechtsführungszentren | |
| Soldaten | |
| Luftgestützt | Starrflügler |
| Drehflügler | |
| Marine | Schiffe |
| U-Boote | |
| Unbemannte Systeme | Unbemannte Unterwasserfahrzeuge (UUVs) |
| Unbemannte Luftfahrzeuge (UAVs) | |
| Unbemannte Bodenfahrzeuge (UGVs) | |
| Waffen |
| Führung und Kontrolle (C2) |
| Elektronische Kampfführung (EW) |
| Aufklärung, Überwachung und Erkundung (ISR) |
| Funkkommunikation |
| Lagebewusstsein |
| Link 11 |
| Link 16 |
| Link 22 |
| Weitere |
| Hochfrequenz (HF) |
| Ultrahochfrequenz (UHF) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Lösung | Hardware | ||
| Software | |||
| Nach Plattform | Boden | Gepanzerte Fahrzeuge | |
| Bodenkontrollstationen / Gefechtsführungszentren | |||
| Soldaten | |||
| Luftgestützt | Starrflügler | ||
| Drehflügler | |||
| Marine | Schiffe | ||
| U-Boote | |||
| Unbemannte Systeme | Unbemannte Unterwasserfahrzeuge (UUVs) | ||
| Unbemannte Luftfahrzeuge (UAVs) | |||
| Unbemannte Bodenfahrzeuge (UGVs) | |||
| Waffen | |||
| Nach Anwendung | Führung und Kontrolle (C2) | ||
| Elektronische Kampfführung (EW) | |||
| Aufklärung, Überwachung und Erkundung (ISR) | |||
| Funkkommunikation | |||
| Lagebewusstsein | |||
| Nach Datenlinkstandard | Link 11 | ||
| Link 16 | |||
| Link 22 | |||
| Weitere | |||
| Nach Frequenzband | Hochfrequenz (HF) | ||
| Ultrahochfrequenz (UHF) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Tactical Data Links?
Die Nachfrage wird durch militärische Modernisierung, unbemannte Systeme, störsichere Kommunikation und weltraumgestützten Transport unterstützt. Der Tactical Data Link Markt wird voraussichtlich mit einer CAGR von 6,14 % von 2027 bis 2032 wachsen.
Wie groß ist der Tactical-Data-Link-Sektor?
Der Tactical Data Link Markt wird im Jahr 2026 auf 9,44 Milliarden USD geschätzt und wird voraussichtlich bis 2032 13,50 Milliarden USD erreichen.
Welche Lösungskategorie führt beim Umsatz?
Hardware führt mit einem Umsatzanteil von 57,62 % im Jahr 2026, während Software bis 2032 voraussichtlich mit einer CAGR von 7,86 % wachsen wird.
Welche Plattformkategorie wächst am schnellsten?
Unbemannte Systeme werden bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen, der höchsten Rate unter den abgedeckten Plattformkategorien.
Welcher Datenlinkstandard hat den größten Anteil?
Link 16 entfällt im Jahr 2026 auf 47,65 % des Umsatzes im Segment der Datenlinkstandards.
Welche Region wird voraussichtlich am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 7,32 % prognostiziert, während Nordamerika beim Umsatz 2026 mit einem Anteil von 38,14 % führt.