
Taille et part du marché des produits de la mer durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.60 Milliards de dollars |
| Taille du Marché (2032) | 29.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.18 % |
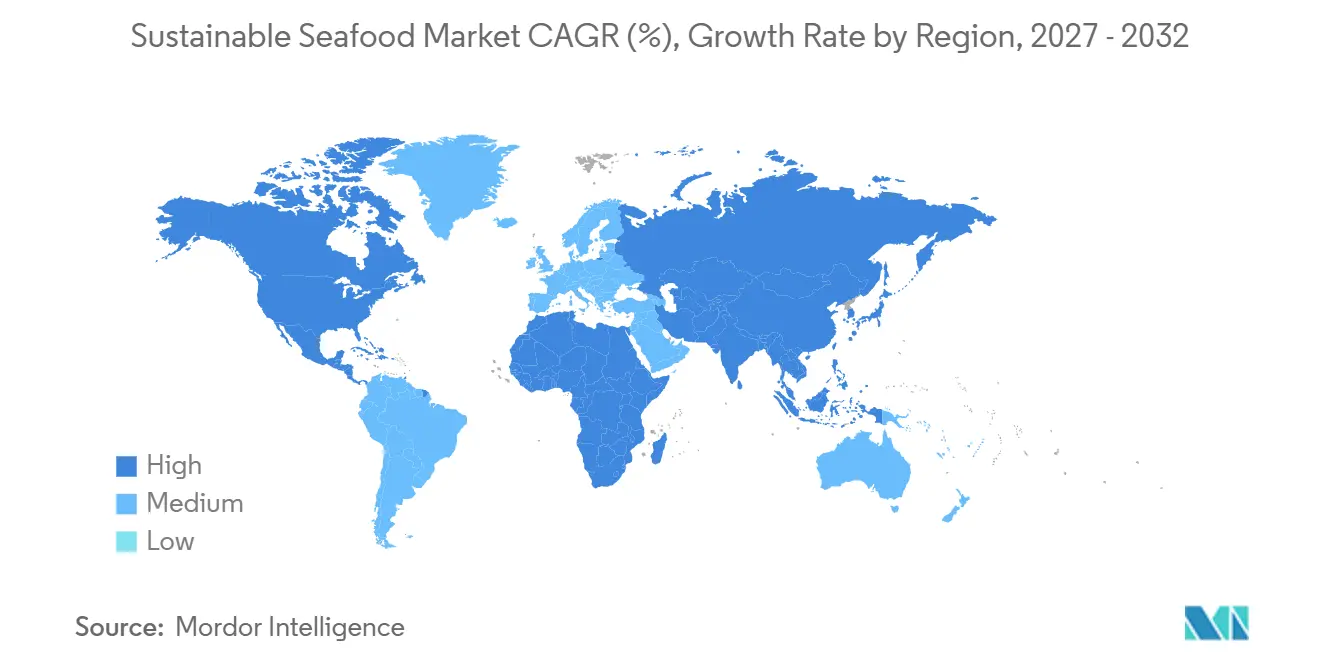
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
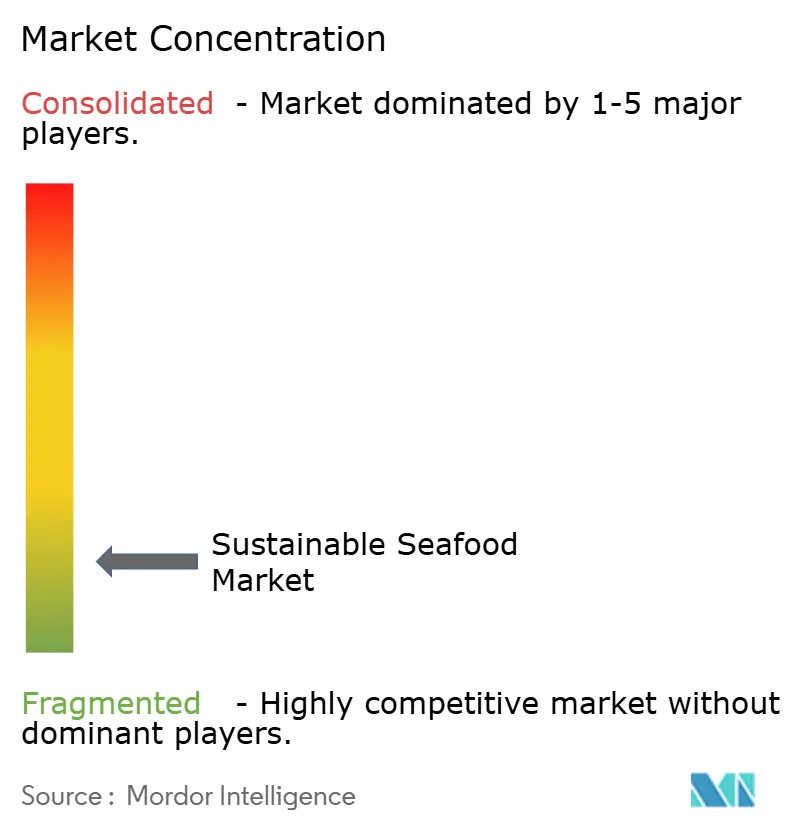
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de la mer durables par Mordor Intelligence
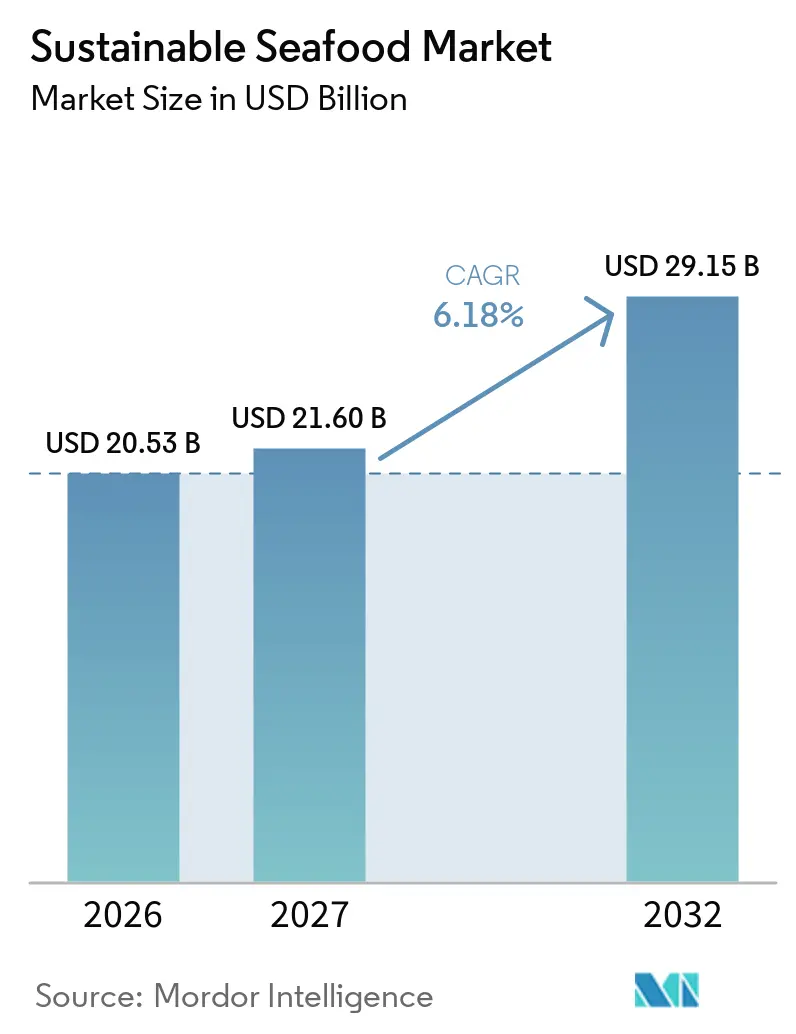
La taille du marché des produits de la mer durables était évaluée à 20,53 milliards USD en 2026 et devrait atteindre 29,15 milliards USD d'ici 2032, avec un CAGR de 6,18 % sur la période 2027-2032. Le marché des produits de la mer durables est en expansion, les acheteurs accordant une importance croissante à la traçabilité vérifiée des sources d'approvisionnement, à la traçabilité des espèces et aux performances environnementales. Les pêcheries participant aux programmes du Marine Stewardship Council représentaient 20,6 % des captures marines mondiales en eaux sauvages en septembre 2025, ce qui montre que l'offre certifiée a dépassé le stade de niche. Les détaillants et les acheteurs de la restauration collective rehaussent leurs exigences en matière d'approvisionnement, ce qui rend la certification plus importante pour l'accès aux circuits premium. Le marché des produits de la mer durables est également confronté à des conditions d'approvisionnement inégales, car le réchauffement des océans peut déplacer les stocks et perturber les schémas de récolte établis. Les entreprises disposant de contrôles crédibles sur l'approvisionnement, l'étiquetage et les contrats d'approvisionnement sont mieux placées pour servir les clients ayant besoin de volumes certifiés fiables.
Points clés du rapport
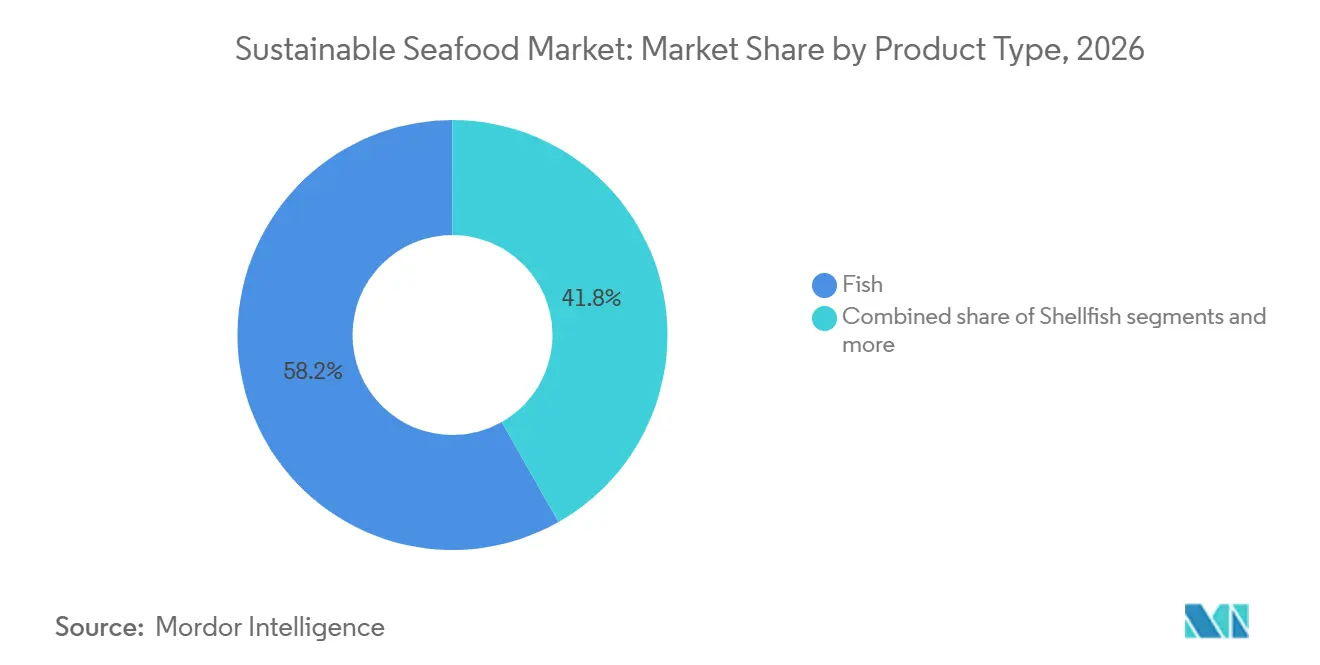
- Par type de produit, le poisson représentait 58,2 % de la valeur du marché en 2026, tandis que les produits à base d'algues et de phytoplancton devraient croître à un CAGR de 7,4 % jusqu'en 2032.
- Par forme, le surgelé représentait 41,6 % de la valeur du marché en 2026, tandis que les produits de la mer en conserve devraient croître à un CAGR de 8,1 % jusqu'en 2032.
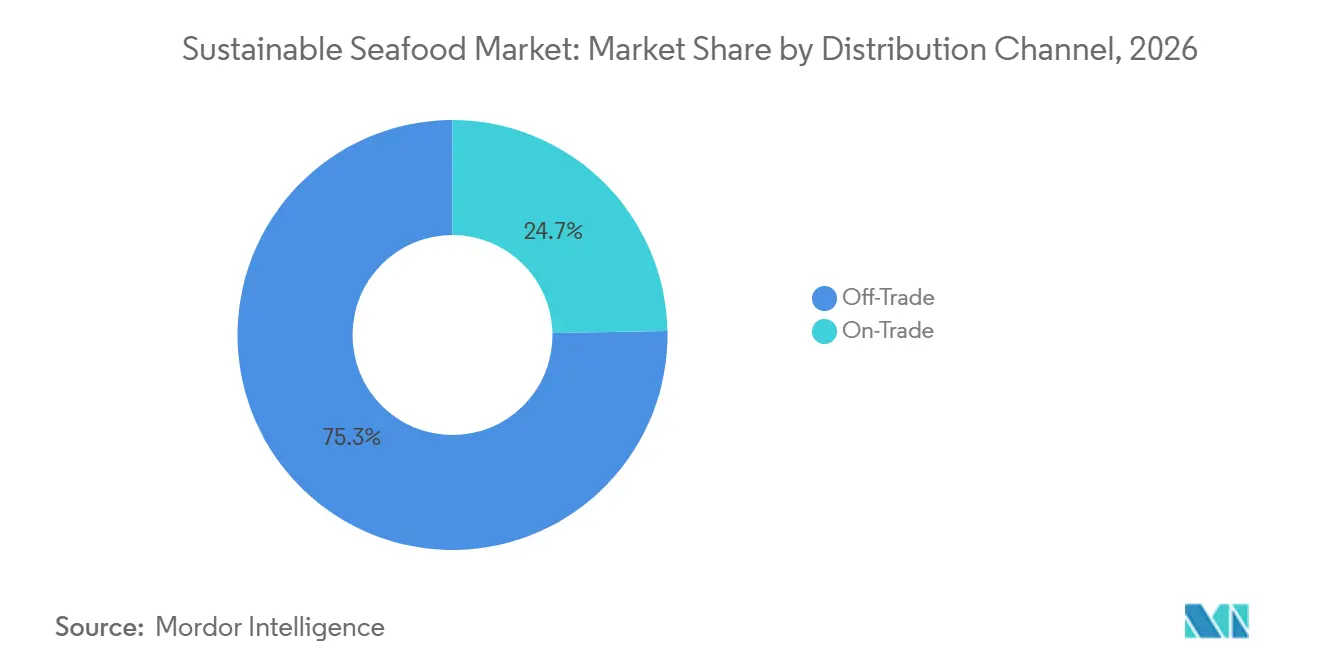
- Par circuit de distribution, le commerce hors domicile représentait 75,3 % de la valeur du marché en 2026, tandis que la restauration devrait croître à un CAGR de 8,3 % jusqu'en 2032.
- Par géographie, l'Europe représentait 36,4 % de la valeur du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la surpêche et à la santé des océans | +1.1% | Mondial, avec un impact concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des programmes d'écocertification (MSC, ASC, BAP) | +1.4% | Mondial (Europe et Amérique du Nord en tête ; Asie-Pacifique en accélération) | Moyen terme (2 à 4 ans) |
| Évolution vers des régimes flexitariens et pescétariens | +0.8% | Europe, Amérique du Nord, avec une pertinence croissante dans les zones urbaines d'Asie-Pacifique | Court à moyen terme |
| Croissance du commerce électronique et des circuits de vente directe aux consommateurs de produits de la mer | +0.7% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Avancées en matière d'aquaculture durable | +1.0% | Mondial (cœur de production en Asie-Pacifique, retombées vers l'Europe et l'Amérique du Sud) | Moyen à long terme (2 à 5 ans) |
| Engagements des détaillants et de la restauration en matière de durabilité | +0.6% | Europe, Amérique du Nord, émergent en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la surpêche et à la santé des océans
Les préoccupations des consommateurs modifient la façon dont les produits de la mer sont sélectionnés, en particulier chez les jeunes acheteurs. Une enquête menée en 2025 par le Marine Stewardship Council et GlobeScan a révélé que 27 % des personnes interrogées âgées de 18 à 24 ans avaient réduit leur consommation de produits de la mer pour protéger l'océan, tandis que 89 % des personnes âgées de 18 à 34 ans se déclaraient préoccupées par la santé des océans. Cela ne réduit pas automatiquement la demande sur le marché des produits de la mer durables, car de nombreux consommateurs se tournent vers des produits bénéficiant de références d'approvisionnement reconnues[1]. La Food Industry Association a indiqué que 32 % des consommateurs américains consommaient des produits de la mer 2 fois ou plus par semaine en 2025, et que la génération Z et les millennials représentaient plus de la moitié des grands consommateurs de produits de la mer. Les marques qui ne peuvent pas justifier leurs allégations de durabilité pourraient avoir plus de mal à maintenir leur présence dans les circuits d'épicerie premium. Des certifications claires sur l'emballage et des informations traçables sur l'origine soutiennent donc à la fois la confiance des consommateurs et l'acceptation par les détaillants.
Expansion des programmes d'écocertification
Les programmes de certification élargissent l'ensemble des pratiques opérationnelles requises pour les fournisseurs cherchant à obtenir des références durables reconnues. L'Aquaculture Stewardship Council a lancé sa norme pour les exploitations en mai 2025, intégrant dans un seul cadre les exigences environnementales, sociales et de bien-être animal. Les programmes du Marine Stewardship Council impliquaient 744 pêcheries en octobre 2025 et couvraient 20,6 % des captures marines mondiales en eaux sauvages. Le groupe ALDI South a ajouté le programme d'amélioration MSC à sa politique d'approvisionnement en janvier 2025, créant ainsi une voie d'achat pour les pêcheries travaillant à l'obtention d'une certification complète. Au Japon, le nombre d'entreprises certifiées chaîne de traçabilité MSC a dépassé 400 en octobre 2025, ce qui indique une adoption commerciale plus forte dans l'ensemble de la base d'approvisionnement. Le marché des produits de la mer durables bénéficie lorsque la certification aide les acheteurs à comparer les fournisseurs, bien que les petits producteurs puissent faire face à des exigences de conformité plus élevées.
Croissance du commerce électronique et des circuits de vente directe aux consommateurs de produits de la mer
Les circuits en ligne offrent aux producteurs davantage de moyens de vendre des produits de la mer d'origine spécifique et de communiquer directement leurs pratiques d'approvisionnement aux consommateurs. Contrairement aux emballages physiques, les fiches produits numériques n'affichent pas toujours clairement les labels de certification, ce qui rend le contenu des pages produits, les données de lot et l'étiquetage numérique importants pour le marché des produits de la mer durables. Les opérateurs en vente directe aux consommateurs peuvent communiquer le lieu de récolte, les pratiques de manutention et les détails de la chaîne d'approvisionnement sans dépendre uniquement du placement en rayon. À mesure que de plus en plus de consommateurs se tournent vers l'épicerie en ligne et les plateformes alimentaires spécialisées, l'accès aux produits de la mer certifiés durables s'est élargi. Cela dépend toutefois du maintien par les fournisseurs de preuves cohérentes et vérifiables sur chaque plateforme. Lorsque les producteurs fournissent des informations claires et précises en ligne, cela contribue à renforcer la confiance des consommateurs et à soutenir des décisions d'achat éclairées sur le marché des produits de la mer durables.
Avancées en matière d'aquaculture durable
La technologie aquacole devient de plus en plus importante à mesure que l'approvisionnement en captures sauvages est soumis à une plus grande variabilité environnementale. La Commission européenne a identifié en 2025 les aliments à base d'algues comme un substitut viable et nutritionnellement équivalent à la farine de poisson et à l'huile de poisson en aquaculture[2]. La norme ASC pour les exploitations étend également les considérations de certification aux systèmes de production aquacole, y compris les algues. Les producteurs investissent dans l'efficacité alimentaire, le bien-être animal, le contrôle de la qualité de l'eau et la sélection des sites afin de maintenir l'approvisionnement tout en réduisant les impacts de la production. Ces investissements peuvent améliorer l'accès des acheteurs, mais peuvent également creuser l'écart de coûts entre les producteurs bien capitalisés et les petites exploitations. Le marché des produits de la mer durables est susceptible de récompenser les opérateurs qui associent les gains de productivité à un suivi environnemental crédible.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Opacité de la chaîne d'approvisionnement et lacunes en matière de traçabilité | -0.8% | Mondial (particulièrement aigu dans les centres de transformation d'Asie-Pacifique et les flottes de pêche sous pavillons multiples) | Court à moyen terme |
| Changement climatique et réchauffement des océans | -0.9% | Mondial (régions tropicales et subtropicales les plus touchées à court terme ; régions de haute latitude confrontées à des changements à plus long terme) | Moyen à long terme (≥ 4 ans) |
| Fragmentation réglementaire entre les juridictions | -0.5% | Mondial, avec le plus grand impact sur les exportateurs approvisionnant plusieurs marchés (UE, États-Unis, Japon) | Moyen terme (2 à 4 ans) |
| Coûts élevés de certification et de conformité | -0.4% | Asie-Pacifique et Amérique du Sud (secteurs aquacoles à forte proportion de PME) ; retombées vers le Moyen-Orient et l'Afrique | Moyen terme |
| Source: Mordor Intelligence | |||
Opacité de la chaîne d'approvisionnement et lacunes en matière de traçabilité
La traçabilité reste difficile lorsque les produits transitent par plusieurs transformateurs, ports et juridictions. Une étude de 2025 publiée dans npj Ocean Sustainability a révélé que les outils de traçabilité actuels sont insuffisants pour faire respecter les restrictions à l'importation, car le routage via des pays intermédiaires peut masquer les informations sur le pays de récolte. Ce problème affecte le marché des produits de la mer durables, car les primes de certification dépendent de la capacité des acheteurs à distinguer les produits vérifiés des produits mal étiquetés. Des pratiques de données incohérentes peuvent affaiblir l'application et obliger les acheteurs à évaluer les preuves de chaîne de traçabilité parallèlement au statut des certificats. Les systèmes numériques ne peuvent aider que lorsque les fournisseurs utilisent des normes de données communes et partagent les informations tout au long de la chaîne. Une vérification plus rigoureuse est essentielle pour convertir les allégations de durabilité en décisions d'achat répétées.
Changement climatique et réchauffement des océans
Le réchauffement des océans affecte déjà la localisation, le calendrier et la fiabilité de la production halieutique. L'OCDE prévoit que les captures mondiales des pêcheries pourraient diminuer de 3,4 % à 24,1 % d'ici la fin du siècle selon différents scénarios d'émissions. La même étude de l'OCDE indique qu'au moins 37 % des stocks chevauchants pourraient se déplacer entre les zones économiques exclusives et la haute mer d'ici 2030. Les pêcheries certifiées subissent des pressions lorsque les quotas sont en retard sur les mouvements des stocks, rendant les contrats d'approvisionnement plus difficiles à honorer. Une étude publiée en 2026 dans Nature Communications a associé des événements combinés de températures élevées et de faible productivité à des résultats de captures extrêmement faibles pour 1 246 espèces et 254 régions. La diversification des sources d'approvisionnement et les achats adaptatifs peuvent réduire l'exposition, mais ne peuvent pas éliminer le risque écologique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le poisson conserve son envergure tandis que les algues et le phytoplancton se développentLe poisson représentait 58,2 % de la part du marché des produits de la mer durables en 2026, porté par la large acceptation des consommateurs pour le saumon et le thon. Le saumon bénéficie d'une infrastructure aquacole bien établie et d'une demande constante dans les circuits de vente au détail et de restauration. Le thon reste central sur le marché des produits de la mer durables en raison de sa large disponibilité dans des formats de vente au détail tels que les produits en conserve et emballés. Pour renforcer la responsabilité de la chaîne d'approvisionnement, le Tuna Transparency Pledge a élargi ses membres en mars 2025, accueillant Carrefour, Aramark, Culimer USA, Lusamerica Foods et Pacific Island Tuna. Tous les signataires se sont engagés à atteindre une surveillance à 100 % en mer sur les navires thoniers industriels d'ici 2027, dans le but d'améliorer la traçabilité et de réduire les pratiques de pêche illégale.
Les produits à base d'algues et de phytoplancton devraient se développer à un CAGR de 7,4 % jusqu'en 2032, ce qui en fait l'un des segments à la croissance la plus rapide du marché des produits de la mer durables. La Commission européenne a identifié les algues comme un intrant alimentaire viable pouvant réduire la dépendance à la farine de poisson et à l'huile de poisson conventionnelles, soutenant des pratiques aquacoles plus durables. Cette reconnaissance crée une demande à la fois dans les chaînes d'approvisionnement alimentaire et aquacole. Dans ce sens, l'Union européenne s'est fixé un objectif d'augmentation de la production d'algues à 8 millions de tonnes d'ici 2030. À mesure que la production monte en puissance, la sélection responsable des sites reste importante pour minimiser l'impact environnemental et assurer la durabilité à long terme des écosystèmes côtiers.

Par forme :
le surgelé soutient le commerce mondial tandis que la conserve prend de l'élanLes produits surgelés représentaient 41,6 % de la taille du marché des produits de la mer durables en 2026, ce qui en fait le format de produit dominant. Leur prédominance est largement due à leur adéquation au commerce longue distance, la congélation prolongeant la durée de conservation et permettant le transport des produits de la mer dans les chaînes d'approvisionnement internationales sans perte de qualité. Les formats surgelés préservent également l'identité des lots tout au long des étapes de transformation et de distribution, ce qui est essentiel pour la traçabilité des produits de la mer certifiés durables. De plus, ils facilitent la planification de la chaîne du froid pour les grands acheteurs tels que les détaillants et les opérateurs de restauration. Les produits frais et réfrigérés restent importants dans la vente au détail premium, où les consommateurs privilégient la qualité et la fraîcheur, tandis que les produits transformés continuent de répondre à la demande axée sur la commodité et les marques distributeurs.
Les produits de la mer en conserve devraient croître à un CAGR de 8,1 % jusqu'en 2032, portés par les efforts continus des marques pour mettre à jour et améliorer les formats à longue conservation. En juillet 2026, Thai Union a lancé une poche de thon mono-matière recyclable sous sa marque John West, répondant directement aux contraintes de recyclabilité des emballages qui préoccupaient les consommateurs soucieux de l'environnement. Le thon en conserve est resté le troisième produit de la mer le plus consommé aux États-Unis en 2025, reflétant la popularité continue des produits de la mer à longue conservation auprès des consommateurs ordinaires. Les formats familiers tels que les boîtes de conserve et les sachets facilitent également l'identification et la confiance des consommateurs envers l'approvisionnement durable certifié, car les emballages reconnaissables contribuent à communiquer les références du produit au point de vente.
Par circuit de distribution :
le hors domicile occupe la position dominante tandis que la restauration croît plus viteLes circuits hors domicile représentaient 75,3 % du marché des produits de la mer durables en 2026, ce qui en fait le circuit de distribution dominant. Les supermarchés, les hypermarchés et les détaillants en ligne affichent les labels de certification au point d'achat, aidant les consommateurs à faire des choix éclairés. Les grands détaillants peuvent appliquer des règles d'approvisionnement à leurs gammes de marques distributeurs, assurant la cohérence des normes de durabilité. Le groupe ALDI South a adopté le programme d'amélioration MSC en 2025, reflétant un engagement plus large de la distribution vers un approvisionnement responsable. La vente au détail en ligne et la livraison directe élargissent encore l'accès aux produits de la mer certifiés au-delà des magasins à format complet, atteignant une base de consommateurs plus large.
Les circuits de restauration devraient croître à un CAGR de 8,3 % jusqu'en 2032, portés par la demande croissante des consommateurs pour des produits de la mer d'approvisionnement durable dans les restaurants et les établissements hôteliers. Les acheteurs de la restauration peuvent utiliser les noms d'espèces, la provenance et la certification dans le positionnement des menus pour attirer les convives soucieux de l'environnement. Las Vegas Sands indique que ses opérations de restauration s'approvisionnent en produits de la mer certifiés MSC et ASC, démontrant comment les grands opérateurs hôteliers intègrent la durabilité dans leurs pratiques d'achat. Cependant, les perturbations liées au climat peuvent rendre certaines espèces plus difficiles à approvisionner, obligeant les opérateurs à élaborer des plans alternatifs qui maintiennent les engagements en matière de durabilité tout en gérant les risques de la chaîne d'approvisionnement.
Analyse géographique
Marché européen du Seafood Durable
L'Europe détenait 36,4 % de la part de marché du seafood durable en 2026, soutenue par les politiques des détaillants et la reconnaissance des labels de certification par les consommateurs. Le groupe ALDI South a élargi une voie d'accès pour les pêcheries travaillant à l'obtention d'une certification reconnue. La région combine une consommation significative avec une production importante de saumon et des liens commerciaux. Les exigences des détaillants façonnent également l'accès des exportateurs qui desservent le marché du seafood durable en Europe.
Marché du Seafood Durable en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,5 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché du seafood durable. La région est au cœur de la production aquacole dans le marché du seafood durable. METRO Chine s'est engagé en octobre 2025 à s'approvisionner en totalité en seafood sauvage sous marque propre auprès de pêcheries certifiées MSC d'ici 2026. La Chine a introduit un système de certification domestique de l'Association chinoise des pêcheries en janvier 2026. La Corée du Sud renforce sa coopération en matière de certification aquacole par l'intermédiaire de l'Institut national des sciences de la pêche et de l'ASC.
Marché du Seafood Durable dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord dispose d'une base établie de pêcheries certifiées dans le marché du seafood durable, avec 90 % des pêcheries des États-Unis en volume certifiées MSC en janvier 2026. L'Amérique du Sud est importante car le Chili et le Pérou fournissent des produits d'aquaculture et de capture sauvage. Les perturbations liées à El Niño sur l'anchois péruvien peuvent affecter la disponibilité de la farine de poisson. Le Moyen-Orient et l'Afrique sont des régions de consommation en développement et des sources d'approvisionnement à l'exportation. Les importations de produits aquatiques d'Afrique devraient croître de 27 % d'ici 2034.
Paysage concurrentiel
Le marché des produits de la mer durables est de nature fragmentée. La concurrence sur le marché des produits de la mer durables varie selon les segments de la chaîne de valeur. L'élevage de saumon, l'élevage de crevettes et la pêche au thon comptent de plus grands producteurs en amont. La transformation, la distribution et la vente au détail sous marque comptent beaucoup plus d'opérateurs. Le marché des produits de la mer durables peut se consolider au sein de catégories individuelles tout en restant fragmenté dans l'ensemble.
Thai Union, Mowi et Nissui sont actifs dans plusieurs parties de la chaîne de valeur. Thai Union a lancé une poche de thon mono-matière recyclable en juillet 2026. Cela montre comment l'innovation en matière d'emballage peut différencier un produit établi. L'envergure, un approvisionnement fiable et la refonte des produits sont des outils concurrentiels pertinents sur le marché des produits de la mer durables. Les entreprises qui documentent leurs progrès peuvent améliorer leur position auprès des acheteurs de la distribution et de la restauration.
BlueNalu a obtenu 11 millions USD en décembre 2025 pour faire avancer le thon rouge toro cultivé en cellules. Bakkafrost et JBT Marel ont signé un accord pour la première machine automatisée d'éviscération de saumon EVi en mai 2025. La technologie de production et les formats alternatifs élargissent les options concurrentielles. Les petites entreprises subissent une pression accrue à mesure que les coûts de certification et les exigences des acheteurs augmentent.
Leaders du secteur des produits de la mer durables
-
Thai Union Group Public Company Limited
-
Mowi ASA
-
Umios Corporation
-
Nissui Corporation
-
Charoen Pokphand Foods Public Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Seafood Durable Entreprises couvertes dans ce rapport
- Thai Union Group Public Company Limited
- Mowi ASA
- Umios Corporation
- Nissui Corporation
- Maruha Nichiro Corporation
- Trident Seafoods Corporation
- High Liner Foods Incorporated
- Cooke Inc.
- Charoen Pokphand Foods Public Company Limited
- Bakkafrost P/F
- SalMar ASA
- Lerøy Seafood Group ASA
- Grieg Seafood ASA
- Nippon Suisan Kaisha, Ltd.
- Dongwon Industries Co., Ltd.
- Clearwater Seafoods Limited Partnership
- Austral Fisheries Pty Ltd
- Sea Harvest Group Limited
- Nueva Pescanova Group
- BlueNalu, Inc.
Développements industriels récents dans Marché du Seafood Durable
- Juillet 2026 : SalMar ASA a annoncé l'acquisition de la participation de 70 % de Heimstø AS dans Måsøval AS, un éleveur de saumon de Norvège centrale, dans le cadre d'une transaction valorisant le capital social total de Måsøval à 4,8 milliards NOK (445 millions USD), représentant une prime de 71,7 % par rapport au cours de clôture de Måsøval avant l'examen. La transaction positionne SalMar comme l'éleveur de saumon dominant dans la région centrale de la Norvège.
- Juillet 2026 : Thai Union Group a lancé le premier produit de thon à longue conservation de l'industrie des produits de la mer dans une poche mono-matière recyclable sous sa marque John West, déployé au Royaume-Uni et en Irlande chez Sainsbury's, Waitrose, Asda et Ocado.
- Janvier 2026 : Mowi ASA a reçu l'approbation de la Commission européenne pour sa participation majoritaire dans Nova Sea, son homologue norvégien dans le secteur du saumon, portant la récolte norvégienne projetée de l'entité combinée à 157 000 tonnes et sa récolte mondiale à 572 000 tonnes.
- Janvier 2026 : Mowi ASA et CP AXTRA ont établi la première chaîne d'approvisionnement en saumon premium entièrement intégrée de Thaïlande, co-lançant la marque Aro Gold x Mowi avec 5 références Prêt-à-Cuisiner et Prêt-à-Manger distribuées à l'échelle nationale dans les magasins Makro.
Périmètre du rapport mondial sur le marché des produits de la mer durables
Le marché des produits de la mer durables désigne le marché des produits de la mer issus de pêcheries ou d'opérations aquacoles qui suivent des pratiques responsables de récolte, d'élevage et de gestion des ressources visant à maintenir les écosystèmes aquatiques, à protéger la biodiversité marine et à soutenir la disponibilité à long terme des ressources halieutiques. Par type de produit, le marché est segmenté en poisson, crustacés et mollusques, produits à base d'algues et de phytoplancton, et autres. Par forme, le marché est divisé en produits en conserve, frais/réfrigérés, surgelés et transformés. Par circuit de distribution, le marché est segmenté en circuits hors domicile et en restauration. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays pour les principaux marchés de chaque région. La taille du marché et les prévisions de croissance sont présentées en termes de valeur (USD) et de volume.
Aperçu de la segmentation
| Poisson | Saumon |
| Thon | |
| Autres | |
| Crustacés et mollusques | Crustacés |
| Bivalves et autres mollusques | |
| Autres crustacés et invertébrés aquatiques | |
| Produits à base d'algues et de phytoplancton | |
| Autres |
| En conserve |
| Frais/Réfrigéré |
| Surgelé |
| Transformé |
| Hors domicile | Supermarchés/Hypermarchés |
| Magasins de vente au détail en ligne | |
| Épiceries de proximité | |
| Autres | |
| Restauration | Hôtels |
| Restaurants | |
| Restauration collective |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Poisson | Saumon |
| Thon | ||
| Autres | ||
| Crustacés et mollusques | Crustacés | |
| Bivalves et autres mollusques | ||
| Autres crustacés et invertébrés aquatiques | ||
| Produits à base d'algues et de phytoplancton | ||
| Autres | ||
| Par forme | En conserve | |
| Frais/Réfrigéré | ||
| Surgelé | ||
| Transformé | ||
| Par circuit de distribution | Hors domicile | Supermarchés/Hypermarchés |
| Magasins de vente au détail en ligne | ||
| Épiceries de proximité | ||
| Autres | ||
| Restauration | Hôtels | |
| Restaurants | ||
| Restauration collective | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les produits de la mer durables jusqu'en 2032 ?
Le marché des produits de la mer durables devrait croître à un CAGR de 6,1 % de 2027 à 2032, pour atteindre 29,1 milliards USD d'ici 2032.
Quelle catégorie de produits détient la plus grande part des ventes de produits de la mer durables ?
Le poisson représentait 58,2 % de la valeur en 2026, soutenu par la demande pour des espèces établies telles que le saumon et le thon.
Quel format de produits de la mer connaît la croissance la plus rapide ?
Les produits de la mer en conserve devraient croître à un CAGR de 8,1 % jusqu'en 2032, à mesure que les marques améliorent les emballages et la communication sur l'approvisionnement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenue par l'envergure de l'aquaculture et le développement croissant des activités de certification.