
硫黄系微量栄養素市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
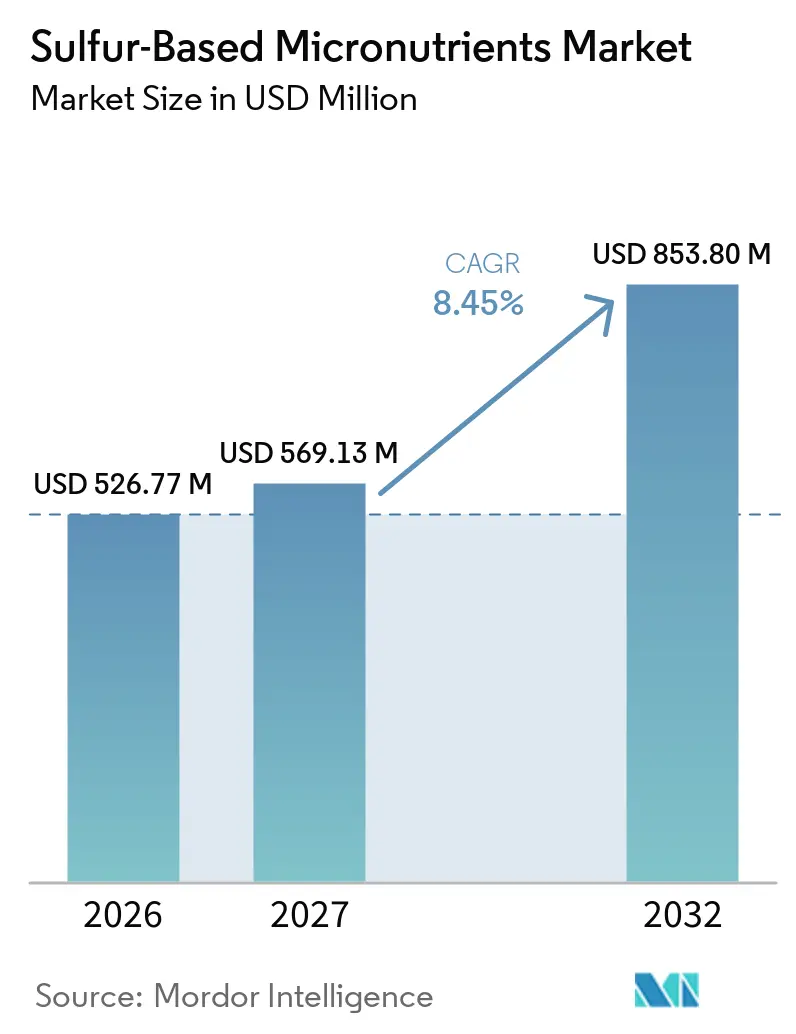
| 市場規模 (2027) | 569.13 百万米ドル |
| 市場規模 (2032) | 853.80 百万米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫黄系微量栄養素市場分析
硫黄系微量栄養素市場規模は2026年に5億2,677万米ドルと評価され、予測期間(2027年~2032年)においてCAGR 8.45%で、2027年の5億6,913万米ドルから2032年には8億5,380万米ドルへと成長すると推定されます。工業排出規制により大気中への硫黄沈着量が減少したことで、主要農業地域における植物利用可能な硫黄の従来の重要な供給源が失われ、農業者にとって意図的な硫黄管理がより重要となっています。油糧種子・豆類の栽培は硫黄需要を高めており、硫黄はダイズ、キャノーラ、マスタードなどの作物のタンパク質形成と油脂発達に影響を与えます。土壌検査と可変施肥は、圃場条件に応じた栄養プログラムをより精密にしており、これが緩効性製品の需要を後押ししています。生産者は多栄養素配合製品の開発、生産能力の増強、硫黄原料の確保に取り組んでいる一方、中東への供給依存はアジアの購買者にとって依然として操業上のリスクとなっています。したがって、硫黄系微量栄養素市場は、農学的ニーズと、硫黄供給が逼迫した際にサプライヤーが安定した粒状製品を供給できる能力の両方に依存しています。
レポートの主要ポイント
- 製品タイプ別では、硫黄ベントナイトが2026年の硫黄系微量栄養素市場シェアの38.36%を占め、硫黄ベントナイト亜鉛は2032年までにCAGR 9.13%で成長すると予測されています。
- 作物用途別では、油糧種子・豆類が2026年の硫黄系微量栄養素市場規模の41.14%を占め、2032年までにCAGR 9.58%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の硫黄系微量栄養素市場シェアの35.58%を占め、2032年までにCAGR 9.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大気中硫黄沈着量の減少 | +2.6% | 世界全体、特に北米、西欧、中国北部で顕著 | 中期(2〜4年) |
| 高硫黄要求性の油糧種子・豆類栽培の拡大 | +1.9% | アジア太平洋中核地域、インド、中国、南米・中東・アフリカへの波及 | 短期(2年以内) |
| 作付け集約化と栄養素除去量の増加 | +0.9% | 世界全体、アジア太平洋が主導、北米が次点 | 長期(4年以上) |
| バランス栄養と窒素利用効率プログラム | +1.2% | 北米、欧州、南アジア、東アジア | 中期(2〜4年) |
| 土壌検査主導の可変施肥管理 | +0.7% | 北米、オーストラリア、西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大気中硫黄着量の減少
工業排出規制による硫黄排出量の削減は、農業土壌に到達する硫黄の長年の供給源をも除去しました。英国の硫黄沈着量は1970年代の50〜60 kg/ha/年から5 kg/ha/年未満へと低下しました。中国では2013年から2023年にかけて、監視グリッドの95%において湿性硫黄沈着量が50%以上減少した一方、貴州省、湖南省、江西省は依然として持続的なホットスポットとして残っています。この変化により、農業者は大気沈着に頼るのではなく、より積極的に硫黄ニーズに対処する必要があります。キャノーラおよびアブラナ科野菜は、沈着量が10 kg/ha/年を下回ると収量不足に直面しますが、この状況は北欧、米国コーンベルトの一部、および中国の主要穀物産地で報告されています。硫黄系微量栄養素市場は、硫酸塩肥料よりも長い栄養素供給期間を必要とする農業者がいる地域で恩恵を受けており、ベントナイト硫黄はそのような緩効性プロファイルを中心に位置付けられています。
高硫黄要求性の油糧種子・豆類栽培の拡大
硫黄は窒素、リン、カリウムに次ぐ油糧種子作物の第4の主要栄養素であり、油糧種子の作付面積を硫黄含有肥料の需要と直接結びつけています。インドの国家食料安全保障ミッションは油糧種子の自給自足を支援し、南アジアの農業システムにおける硫黄強化肥料の使用に対する制度的基盤を提供しています。2025年の水稲・落花生研究では、水稲に40 kg/haのベントナイト硫黄、落花生に60 kg/haの硫黄を施用した場合に最高の純収益が得られたと報告されています。報告されたシステム純収益はINR 113,640/ha(USD 1,360/ha)に達し、無硫黄対照区比106.96%の増加を示しました。再生可能燃料需要がダイズおよびキャノーラの栽培を拡大しており、ブラジルとインドネシアにおけるこれらの製品の対象用途も広がっています。この作物パターンは、これらのシステムにおいて硫黄要求量が収量と油脂品質の両方に結びついているため、硫黄系微量栄養素市場を支えています。
バランス栄養と窒素利用効率プログラム
硫黄は窒素同化を支援するため、バランス栄養プログラムの中心に近い位置に移行しています。2025年の小麦試験では、窒素120 kg+硫黄30 kgの処理が窒素利用効率91.31%、硫黄利用効率84.10%を達成し、試験した処理の中で最高値を示しました。硫黄ナノ粒子コーティング尿素は小麦における窒素回収効率を34%向上させ、硫黄と緩効性窒素を組み合わせた配合への関心を支持しています[1]。また、硫黄と窒素の複合施肥は、根圏酸性化と亜鉛溶解度の向上を通じて亜鉛の生物強化を30〜40%改善できることも研究で明らかになっています。窒素・リン・カリウム・硫黄・亜鉛を組み合わせた製品は、サプライヤーが個別の栄養素施用の必要性を低減できることを示しています。このアプローチは、農業者が1回の施用で複数の栄養素を管理する実用的な方法を求める硫黄系微量栄養素市場を支えています。
土壌検査主導の可変施肥管理
精密土壌サンプリングは、均一な硫黄施用を圃場変動性に基づく処方へと置き換えつつあります。2025年の研究では、0.4ヘクタールのグリッドサンプリングが最も精度の高い可変施肥処方マップを生成し、粗いサンプリンググリッドと比較して過少施用と過剰施用の両方を低減したことが明らかになりました。半乾燥インド条件での研究では、主成分分析とファジーc平均クラスタリングに基づく管理ゾーンが、最も反応性の高いゾーンで最高の穀物収量をもたらしつつ、総肥料コストを削減したことが示されました。2025年のジャンシー・ブンデルカンドにおける別の研究では、硫黄と微量栄養素の使用に特化した栄養管理ゾーンが開発されました。これらのアプローチにより硫黄施肥推奨が場所特異的になり、圃場の栄養ニーズに合わせた製品への関心が高まる可能性があります。ベントナイト硫黄の緩効性は、より長い生育期間にわたって硫黄を必要とする作物に適合できるため、硫黄系微量栄養素市場はこの転換から恩恵を受けています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単体硫黄の微生物酸化の遅さ | -1.6% | 世界全体、寒冷気候・低有機物土壌で最も深刻 | 短期(2年以内) |
| 場所特異的な収量反応と土壌検査予測精度の低さ | -1.0% | 北米および欧州 | 中期(2〜4年) |
| 誤施用による酸性化と栄養素不均衡リスク | -0.7% | アジア太平洋およびサハラ以南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単体硫黄の微生物酸化の遅さ
ベントナイト粒剤中の単体硫黄は、作物が吸収できるようになる前に、まず土壌細菌によって硫酸塩に変換される必要があります。2025年の熱帯土壌研究では、単体硫黄ペレットは180日間のインキュベーションで3〜9%しか酸化されなかったのに対し、微粉砕単体硫黄製品は同期間で22〜32%しか酸化されなかったことが明らかになりました。低温土壌、低有機物、低pHは硫黄酸化細菌の活動を遅らせ、短期作物の需要を超えて植物利用可能な硫黄の供給が遅延する可能性があります。これにより、発芽後6〜8週間の硫黄不足が収量を制限する可能性があるため、一年生油糧種子を栽培する農業者の間で躊躇が生じています。したがって、硫黄系微量栄養素市場は、硫黄を即座に供給する石膏や硫酸アンモニウムなどの硫酸塩供給源と競合しなければなりません。
場所特異的な収量反応と土壌検査予測精度の低さ
硫黄施肥はすべての商業圃場で一貫した収量反応をもたらすわけではなく、成熟した農業地域では処方がより困難になっています。2025年に発表されたアイオワ州中部の12サイト試験では、硫黄施肥がトウモロコシ穀物収量を増加させたのは試験の17%のみでした。また、抽出可能な土壌硫黄、土壌有機物、V5期または絹糸期の組織硫黄は、反応が見込まれるサイトを確実に特定できなかったことも明らかになりました。これは、農学者がより確立された土壌検査閾値を適用できる窒素・リンプログラムとは異なります。その結果、農学者は硫黄施肥推奨を行う際に土壌タイプ、溶脱暴露、および作付け履歴を考慮します。この不確実性が、硫黄系微量栄養素市場における反応的使用から定常的な硫黄管理への移行を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
多微量栄養素バリアントがプレミアム需要を支える硫黄ベントナイトは2026年の硫黄系微量栄養素市場シェアの38.36%を占め、最大の製品カテゴリーとなっています。インド、アジア太平洋、北米において確立された商業インフラを有しています。の配合は油糧種子、穀物、豆類の生産システムに対応しており、幅広い農学的関連性を持っています。Tiger-Sul、Coromandel International Ltd.、Deepak Fertilizers and Petrochemicals Corporation Limited(DFPCL)のサプライヤー生産能力がインドと北米における市場プレゼンスの確立に貢献しています。この確立された供給可能性は、農業者と流通業者が慣れ親しんだ施用形態を好む市場において重要です。2025年の研究では、硫黄施肥が窒素吸収を促進することで小麦の窒素利用効率を改善することが明らかになり、穀物主導の農業地域における中核的な硫黄ベントナイト形態の使用を支持しています。
硫黄ベントナイトモリブデン、硫黄ベントナイトマンガン、硫黄ベントナイト鉄は、より小規模ながら意義のある製品ニッチに対応しています。モリブデン配合は、栄養素が窒素固定に影響を与える豆類作物に関連しています。マンガンおよび鉄配合は、複数の栄養素欠乏が同時に発生する可能性がある酸性低地水田システムで使用されています。これらの製品により、サプライヤーは硫黄キャリアを特定の地域栄養素制約に合わせることができます。硫黄ベントナイト亜鉛は最も成長の速い製品カテゴリーであり、2027年から2032年にかけてCAGR 9.13%が見込まれています。世界的なメタ分析では、硫黄と亜鉛の複合施肥が、いずれかの栄養素を単独で施用した場合よりも一貫して穀物収量を改善したことが明らかになりました。これらの多栄養素製品の硫黄系微量栄養素市場規模は、1回の施用で硫黄と亜鉛のニーズに対処できる能力によって牽引されています。
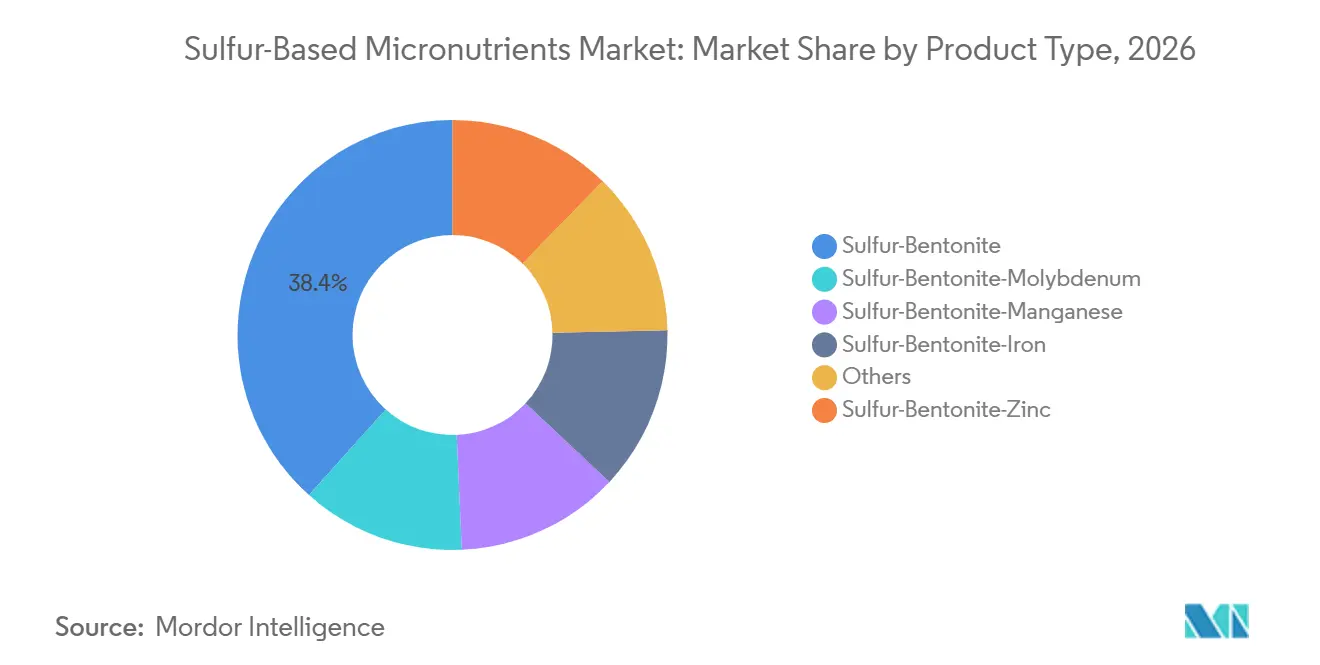
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
作物用途別:
油糧種子・豆類が収益と成長をリード油糧種子・豆類は2026年の硫黄系微量栄養素市場規模の41.14%を占め、2032年までにCAGR 9.58%で拡大すると予測されています。硫黄はシステインとメチオニンの形成に寄与し、キャノーラ、ダイズ、マスタード、ヒマワリのタンパク質と油脂含量に影響を与えます。この生物学的役割が、硫黄施用を作物収量と加工業者が求める品質特性の両方に結びつけています。インドでは、推定44%の土壌で硫黄欠乏が見られ、油糧種子生産システムにおける硫黄管理が重要となっています。水稲・落花生圃場研究では、硫黄処理が無硫黄対照区比106.96%上回るシステム収益をもたらしたことが明らかになりました。インドの作物生産優先事項と栄養素ベース補助金制度は、硫黄含有肥料購入に対する持続的な需要を生み出しています。
土壌健康カード制度は、硫黄を含む土壌検査と栄養素推奨をより広い農業者層に拡大しています。これは、栄養素決定が土壌条件に基づいて行われることが増えているラビ油糧種子サイクルに特に関連しています。穀物・穀類は第2位の作物グループであり、北米、欧州、東アジアにおける作付面積と定常的な播種前バランス施肥の使用によって支えられています。65の国作物試験のメタ分析(2025年)では、硫黄施肥が小麦とイネの窒素利用効率と穀物収量を改善したことが明らかになり、穀物生産者に標準的な栄養プログラムに硫黄を含める明確な農学的根拠を提供しています。果物・野菜およびその他カテゴリーは規模の小さいセグメントですが、高価値作物の農業者が敏感な作物ステージでの栄養リスクを低減しようとするため、より高い価格実現を支援できます。硫黄系微量栄養素市場は、アジア太平洋、中東、アフリカの複数の生産者が現在開発中の灌漑施肥対応硫黄配合においても機会を提示しています。
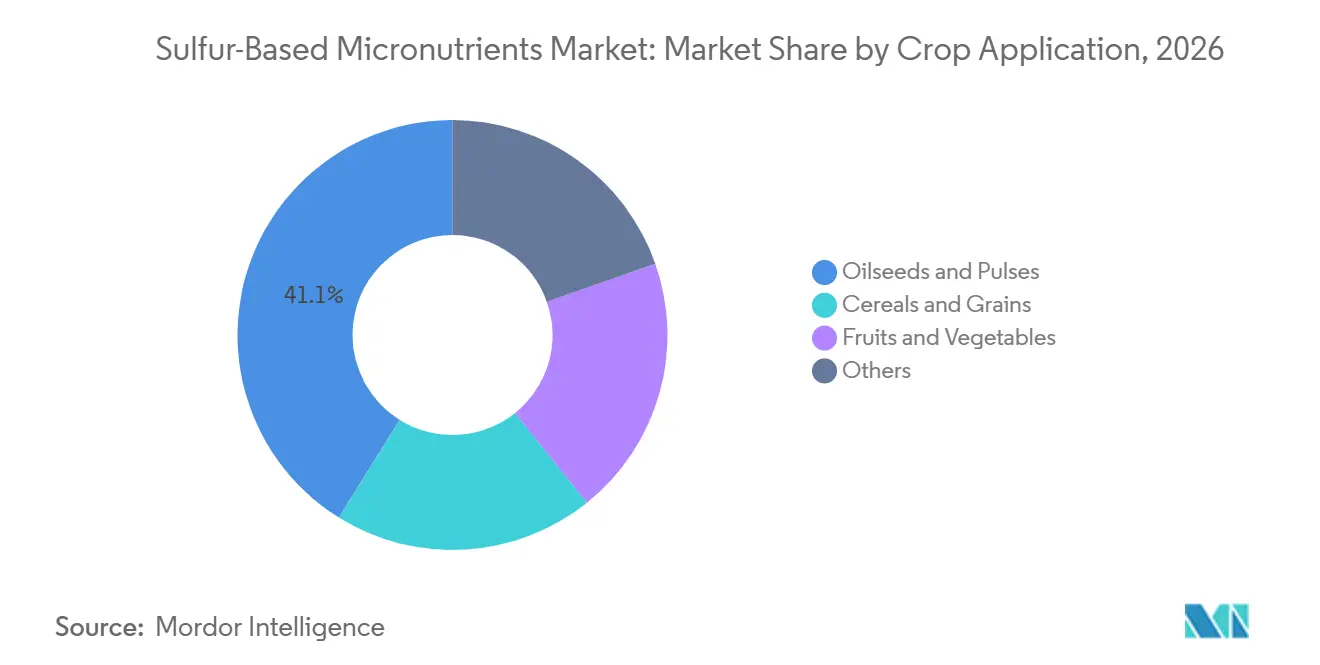
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の硫黄系微量栄養素市場
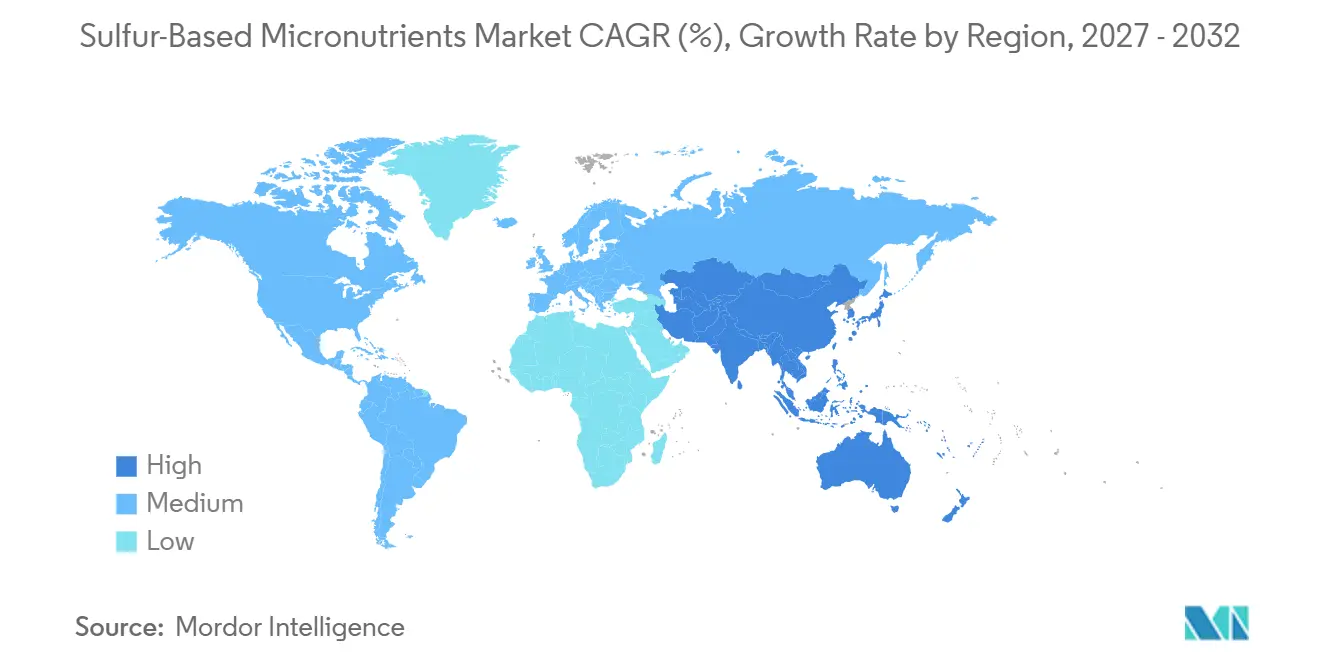
アジア太平洋地域は2026年の硫黄系微量栄養素市場シェアの35.58%を占め、2032年までCAGR 9.44%で成長すると予測されている。中国の大規模な肥料消費基盤は、第14次五年計画が穀物安全保障を重視する穀物生産地域における需要を支えている。同国が低分析値の過リン酸石灰から離れる動きは、硫黄を含む窒素・リン・カリウム(NPK)複合肥料の使用を後押ししている。インドでは推定44%の土壌で硫黄不足が生じており、硫黄製品に対する相当規模の需要基盤を形成している。土壌健康カード制度、油糧種子および豆類の作付け拡大、国内生産能力の増強がいずれも需要を強化しており、公的農業プログラムとより均衡のとれた養分施用の必要性を結びつけている。東南アジアでは、硫黄需要が高いインドネシアおよびベトナムのパーム油、天然ゴム、二期作水稲システムを通じて需要が加わっている。
インド、北米および中東の硫黄系微量栄養素市場
インドが硫黄供給の84%を中東からの輸入に依存していることは、地域生産者にとって供給サイドの大きなリスクをもたらしている。2025年および2026年の供給混乱は市場を逼迫させ、インド東海岸向けのスポット価格をCFR(運賃込み)ベースで320〜340米ドル/トンまで押し上げた。これにより完成肥料価格が上昇し、安定した硫黄供給体制の価値が高まっており、原料への安定的なアクセスが製品性能と並ぶ商業上の重要課題となっている。北米では、二酸化硫黄に関する米国クリーンエア法の規制に伴う大気中硫黄沈着量の長期的な減少により、中西部における硫黄の利用可能量が低下している。4R養分管理プログラムは、硫黄を圃場ごとの管理が必要な不可欠な二次栄養素として認定している。
欧州・中東・アフリカおよびアメリカ大陸の硫黄系微量栄養素市場
欧州も同様に、大気中硫黄沈着量の低下と、元素硫黄含有肥料の認証経路を定めるEU肥料製品規則2019/1009の影響を受けている。北米および欧州はいずれも、NPKブレンドへの硫黄配合に移行しつつあり、これにより圃場作業回数の削減と硫黄補給の必要性強化が期待される。ブラジルおよびアルゼンチンを中心とする南米は、硫黄需要が高い大豆、トウモロコシ、サトウキビ生産の恩恵を受けている。ブラジルの土壌硫黄供給不足は35%と推定されており、国内生産への投資が硫黄ベントナイト製剤の使用を支えている。この作物構成は広大な面積の農業システムよび養分補充の重要性が高まっている地域全体にわたって需要を生み出している。中東およびアフリカは市場シェアでは依然として小規模であるが、インフラ整備と食料安全保障プログラムが均衡のとれた養分利用を後押しする中、採用の新興基盤を形成している。2025年の系統的レビューでは、サブサハラアフリカの小規模農家システムにおいて硫黄栄養管理が依然として十分に活用されていないことが明らかになった。
競合環境
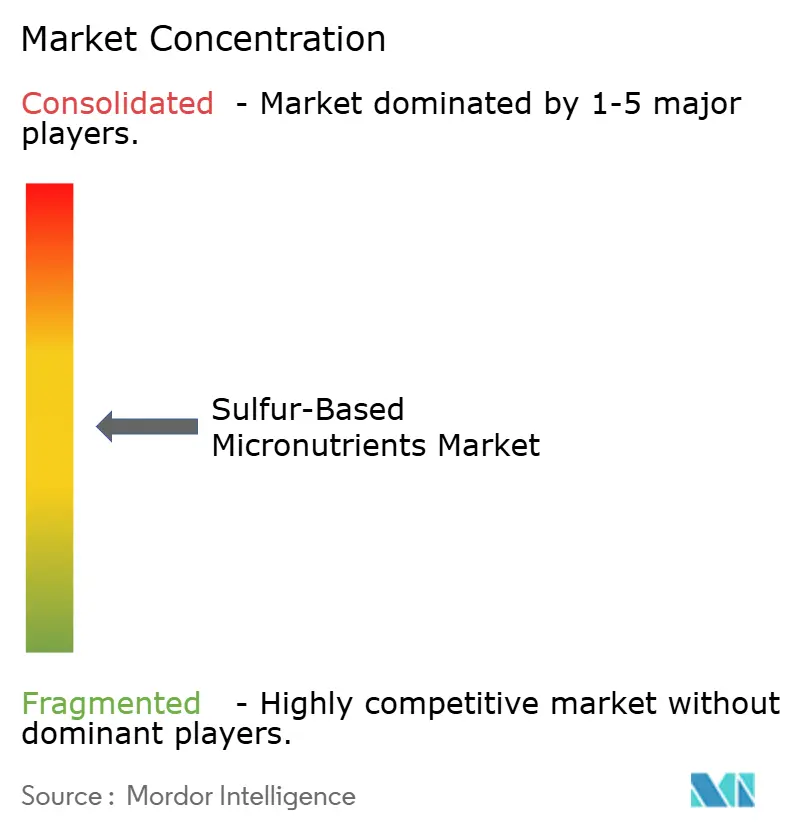
硫黄系微量栄養素市場は中程度に分散しており、Yara International、ICL、Nutrien、The Mosaic Company、Tessenderlo Kerleyが主要なグローバルサプライヤーに名を連ねています。これらの企業は農学的性能、製品配合、製造カバレッジ、流通リーチで競合しています。地域メーカーは価格と地域アクセスでより直接的に競合しています。これにより、成熟した農業資材市場と生産能力がまだ発展途上の地域とで異なる競合ポジションが生まれています。2024年11月、Tessenderlo KerleyはTiger-Sul Products LLCを買収し、北米で認知された2つの硫黄ベントナイトプラットフォームを統合しました。この取引により、米国とカナダにまたがる統合生産拠点が拡大し、北米の油糧種子、穀物、豆類農業者にサービスを提供するサプライヤーの競合環境が変化しました。
ICLはブラジルで5,000万ブラジルレアル(850万米ドル)を球状粒剤生産ラインに投資し、2025年5月に稼働を開始しました。この投資は粒剤形状、流通効率、硫黄供給可能性による製品差別化戦略を反映しており、工場生産能力を50%増強しました。球状形態はより均一な圃場散布を支援するものであり、これが投資の中心的な製品メリットとして挙げられています。2026年7月、Tessenderlo Groupは、圧壊強度が少なくとも3.0 kgfで急速崩壊特性を持つ硫黄粒剤について米国特許出願を行いました。この出願は、粒剤の耐久性と土壌中での迅速な崩壊を両立させる必要性に対応しています。したがって、製品エンジニアリングと知的財産保護は、硫黄系微量栄養素市場においてますます重要な競争ツールとなっています。
インドの生産者は、地域需要の増加と供給安全保障の重要性の高まりに伴い、生産能力を拡大しています。2025年3月、Coromandel International Ltd.はドイツの造粒技術を使用してベントナイト硫黄生産能力を50,000トンに倍増させました[2]。2026年2月、National Fertilizers Ltd.はヴィジャイプールに年産25,000トンのベントナイト硫黄プラントを承認しました。これらの増強は、2025年に中国が輸出を一時的に制限し国内価格が40%上昇したことを受けて、輸入特殊肥料への依存を低減する取り組みを反映しています。生産能力の増強はまた、地域流通業者向けのサービスレベルと製品供給可能性の決定における国内サプライヤーの役割を強化します。灌漑施肥向けの精密対応小粒子配合は、粒状製品が現在の製品ラインを支配しているため、まだ展途上の製品領域として残っています。これにより、従来の粒剤の取り扱い上の利点を犠牲にすることなく施用要件を満たすことができるサプライヤーに余地が残されています。
硫黄系微量栄養素業界リーダー
-
Yara
-
Coromandel International Ltd.
-
IFFCO
-
Tessenderlo Kerley
-
DFPCL
- 注:主要企業の掲載順は順位を示すものではありません。
硫黄系微量栄養素市場 このレポートでカバーされる企業
- Aries Agro Limited
- Compass Minerals
- Coromandel International Ltd.
- DFPCL
- Helena Agri-Enterprises, LLC
- ICL
- IFFCO
- K+S Aktiengesellschaft
- Koch Agronomic Services, LLC
- Neufarm
- Nutrien Ltd.
- SQM
- Tessenderlo Kerley
- The Mosaic Company
- Yara
最近の産業開発事情 硫黄系微量栄養素市場
- 2026年2月:National Fertilizers Ltd(NFL)は、2026年2月13日の取締役会承認を経て、資本コストINR 10億4,000万(USD 1,150万)でヴィジャイプールに年産25,000トンのベントナイト硫黄プラントを承認しました。ヴィジャイプールサイトには現在ベントナイト硫黄生産能力がなく、プロジェクトは初期資金調達段階にあります。この決定は、NFLの肥料自給自足目標と、FY2024-25収益の33%を占めた非尿素製品ミックスにおける硫黄系微量栄養素の拡大を支援するものです。
- 2025年7月:ICLはブラジルおよびラテンアメリカで、単体硫黄と特殊添加剤を組み合わせた球状硫黄肥料「Sulfurball」を発売しました。これはサンパウロ州ジャカレイ工場への5,000万ブラジルレアル(約850万米ドル)の投資に裏付けられています。この発売により生産能力が50%増強され、2025年生育シーズン中のダイズおよびトウモロコシ市場をターゲットとしました。球状形態は従来のペレットよりも優れた圃場散布効率と硫黄生物利用可能性を提供し、地域における硫黄系微量栄養素の採用を支援しています。
世界の硫黄系微量栄養素市場レポートの調査範囲
硫黄系微量栄養素は、単体硫黄または硫酸塩を亜鉛、ホウ素、鉄、マンガン、モリブデンなどの必須微量ミネラルと組み合わせた農業用肥料ブレンドおよび化学化合物です。これらの製品は、栄養素欠乏に対処し土壌健康を改善するために作物に施用されます。硫黄は植物のタンパク質合成と酵素活性を支援し、付随する微量ミネラルは光合成、窒素固定、根の発達などの機能に寄与します。
硫黄系微量栄養素市場は、製品タイプ、作物用途、地域別にセグメント化されています。製品タイプ別では、市場は硫黄ベントナイト、硫黄ベントナイト亜鉛、硫黄ベントナイトモリブデン、硫黄ベントナイトマンガン、硫黄ベントナイト鉄、その他にセグメント化されています。作物用途別では、市場は油糧種子・豆類、穀物・穀類、果物・野菜、その他にセグメント化されています。本レポートは、主要地域の15カ国における世界の硫黄系微量栄養素の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 硫黄ベントナイト |
| 硫黄ベントナイト亜鉛 |
| 硫黄ベントナイトモリブデン |
| 硫黄ベントナイトマンガン |
| 硫黄ベントナイト鉄 |
| その他 |
| 油糧種子・豆類 |
| 穀物・穀類 |
| 果物・野菜 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タプ別 | 硫黄ベントナイト | |
| 硫黄ベントナイト亜鉛 | ||
| 硫黄ベントナイトモリブデン | ||
| 硫黄ベントナイトマンガン | ||
| 硫黄ベントナイト鉄 | ||
| その他 | ||
| 作物用途別 | 油糧種子・豆類 | |
| 穀物・穀類 | ||
| 果物・野菜 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
硫黄系微量栄養素市場の現在の市場規模は?
硫黄系微量栄養素市場規模は2026年に5億2,677万米ドルと評価され、予測期間(2027年〜2032年)においてCAGR 8.45%で、2027年の5億6,913万米ドルから2032年には8億5,380万米ドルへと成長すると推定されます。
最も成長が速い硫黄系配合製品は何ですか?
硫黄ベントナイト亜鉛は、硫黄系微量栄養素市場において2032年までにCAGR 9.13%と最高の製品CAGRを記録すると予測されています。この配合は1回の施用で硫黄と亜鉛のニーズに対処し、2025年のメタ分析では硫黄と亜鉛の複合施肥がいずれかの栄養素を単独で施用した場合よりも一貫して穀物収量を改善したことが明らかになりました。
油糧種子・豆類が硫黄肥料需要にとって重要な理由は何ですか?
油糧種子・豆類は2026年の硫黄系微量栄養素市場収益の41.14%を占め、CAGR 9.58%で成長すると予測されています。硫黄はキャノーラ、ダイズ、マスタード、ヒマワリのタンパク質と油脂含量に影響を与えるアミノ酸の形成を支援し、栄養素管理と作物価値を結びつけています。
硫黄系微量栄養素の需要をリードしている地域はどこですか?
アジア太平洋は2026年に35.58%の収益シェアで硫黄系微量栄養素市場をリードし、2032年までにCAGR 9.44%で成長すると予測されています。需要は大規模な穀物・油糧種子システム、インドの土壌硫黄欠乏、パーム油、ゴム、二期作水田システムにおける硫黄要求量によって支えられています。