
Marktgröße und Marktanteile für schwefelbasierte Mikronährstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 569.13 Millionen US-Dollar |
| Marktgröße (2032) | 853.80 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für schwefelbasierte Mikronährstoffe von Mordor Intelligence
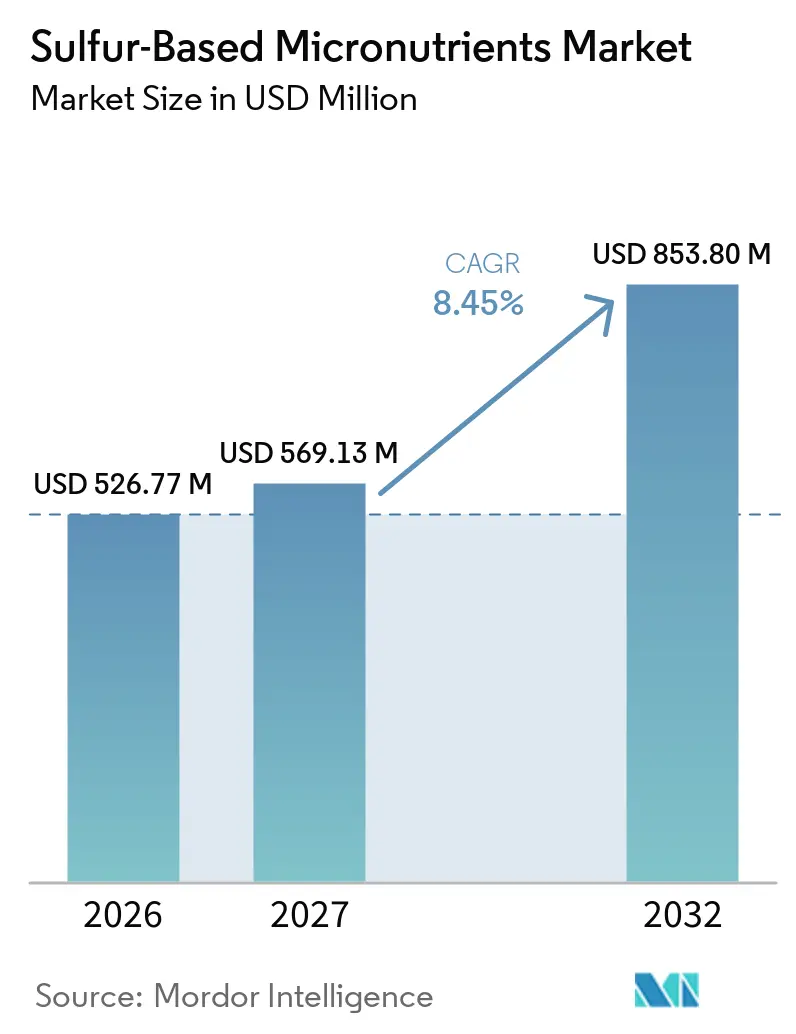
Die Marktgröße für schwefelbasierte Mikronährstoffe wurde im Jahr 2026 auf 526,77 Millionen USD geschätzt und wird voraussichtlich von 569,13 Millionen USD im Jahr 2027 auf 853,80 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,45% während des Prognosezeitraums (2027–2032). Der Rückgang der atmosphärischen Schwefeldeposition hat eine ehemals bedeutende Quelle für pflanzenverfügbaren Schwefel in wichtigen landwirtschaftlichen Regionen verringert, was ein gezieltes Schwefelmanagement für Landwirte wichtiger macht. Der Anbau von Ölsaaten und Hülsenfrüchten steigert die Nachfrage nach Schwefel, da dieser die Proteinbildung und Ölentwicklung in Kulturen wie Sojabohne, Raps und Senf beeinflusst. Bodenuntersuchungen und standortspezifische Ausbringung machen Nährstoffprogramme präziser auf die Feldbedingungen abgestimmt, was Produkte mit kontrollierter Freisetzung begünstigt. Die Hersteller reagieren mit Mehrkomponenten-Nährstoffformulierungen, Kapazitätserweiterungen und Bemühungen zur Sicherung von Schwefelrohstoffen, während die Versorgungsabhängigkeit vom Nahen Osten ein operationelles Risiko für asiatische Käufer bleibt. Der Markt für schwefelbasierte Mikronährstoffe hängt daher sowohl vom agronomischen Bedarf als auch von der Fähigkeit der Lieferanten ab, zuverlässige Granulate bereitzustellen, wenn das Schwefelangebot eingeschränkt ist.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Schwefel-Bentonit im Jahr 2026 einen Marktanteil von 38,36% am Markt für schwefelbasierte Mikronährstoffe, während Schwefel-Bentonit-Zink bis 2032 voraussichtlich mit einer CAGR von 9,13% wachsen wird.
- Nach Kulturpflanzenanwendung entfielen auf Ölsaaten und Hülsenfrüchte im Jahr 2026 41,14% der Marktgröße für schwefelbasierte Mikronährstoffe, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 9,58% wachsen werden.
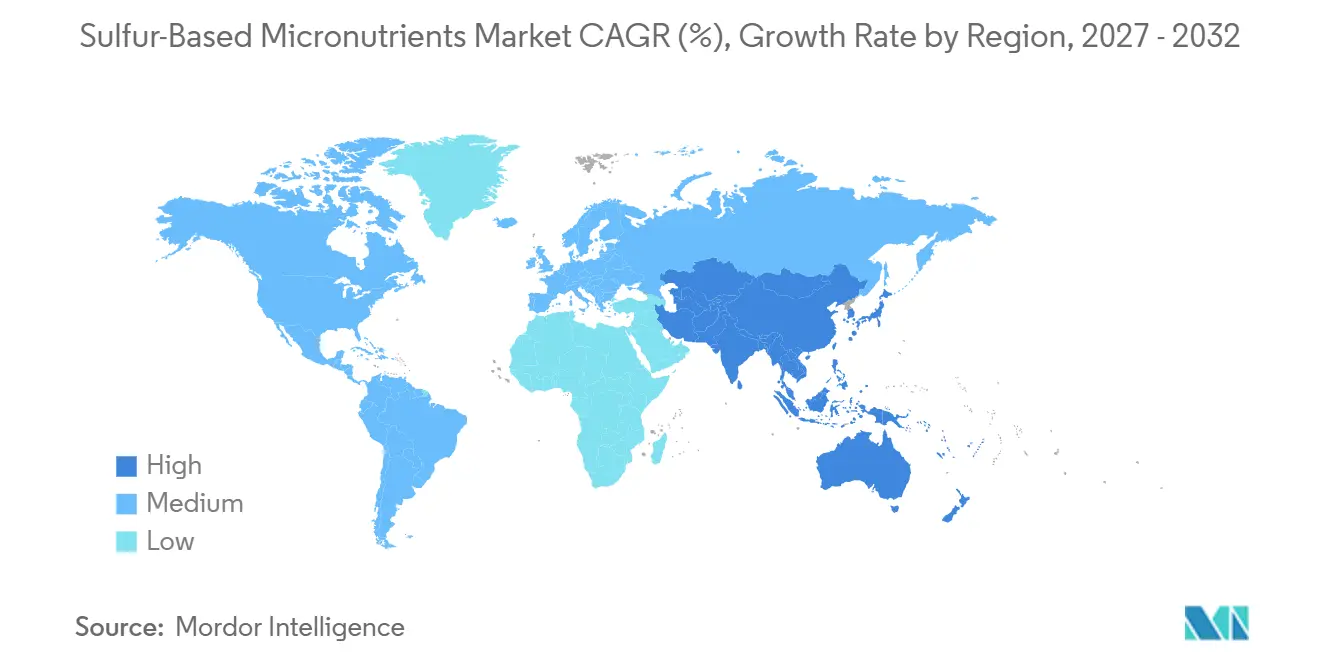
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 35,58% am Markt für schwefelbasierte Mikronährstoffe und wird voraussichtlich bis 2032 mit einer CAGR von 9,44% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der atmosphärischen Schwefeldeposition | +2.6% | Global, am stärksten in Nordamerika, Westeuropa und Nordchina | Mittelfristig (2–4 Jahre) |
| Ausweitung des Anbaus von schwefelintensiven Ölsaaten und Hülsenfrüchten | +1.9% | Kernregion Asien-Pazifik, Indien und China, mit Ausstrahlungseffekten auf Südamerika, den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Intensivierung des Anbaus und höhere Nährstoffentnahme | +0.9% | Global, mit Asien-Pazifik als dominanter Region und Nordamerika als zweiter Region | Langfristig (≥ 4 Jahre) |
| Programme zur ausgewogenen Ernährung und Stickstoffnutzungseffizienz | +1.2% | Nordamerika, Europa, Südasien und Ostasien | Mittelfristig (2–4 Jahre) |
| Bodentest-gestützte und standortspezifische Nährstoffsteuerung | +0.7% | Nordamerika, Australien und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der atmosphärischen Schwefeldeposition
Emissionskontrollen, die industrielle Schwefelemissionen reduzierten, haben auch eine langjährige Quelle für Schwefel, der landwirtschaftliche Böden erreichte, beseitigt. Die Schwefeldeposition im Vereinigten Königreich sank von 50–60 kg/ha/Jahr in den 1970er Jahren auf unter 5 kg/ha/Jahr. China verzeichnete zwischen 2013 und 2023 einen Rückgang der nassen Schwefeldeposition um mehr als 50% in 95% der Überwachungsraster, während Guizhou, Hunan und Jiangxi anhaltende Hotspots blieben. Diese Veränderung bedeutet, dass Landwirte den Schwefelbedarf aktiver decken müssen, anstatt sich auf die atmosphärische Deposition zu verlassen. Raps und Kreuzblütlergemüse weisen Ertragsdefizite auf, wenn die Deposition unter 10 kg/ha/Jahr fällt – ein Zustand, der in Nordeuropa, Teilen des US-amerikanischen Corn Belt und wichtigen chinesischen Getreideregionen gemeldet wurde. Der Markt für schwefelbasierte Mikronährstoffe profitiert dort, wo Landwirte ein längeres Nährstoffversorgungsfenster benötigen, als Sulfatdünger bieten können, und Bentonit-Schwefel ist auf dieses Freisetzungsprofil ausgerichtet.
Ausweitung des Anbaus von schwefelintensiven Ölsaaten und Hülsenfrüchten
Schwefel ist nach Stickstoff, Phosphor und Kalium der viertwichtigste Nährstoff für Ölsaatkulturen, was die Ölsaatfläche direkt mit der Nachfrage nach schwefelhaltigen Düngemitteln verknüpft. Indiens Nationales Programm zur Ernährungssicherheit unterstützt die Selbstversorgung mit Ölsaaten und bietet eine institutionelle Grundlage für den Einsatz von schwefelangereicherten Düngemitteln in südasiatischen Landwirtschaftssystemen. Eine Studie aus dem Jahr 2025 über Reis-Erdnuss-Systeme berichtete den höchsten Nettoertrag bei 40 kg/ha Bentonit-Schwefel in Reis und 60 kg/ha Schwefel in Erdnuss. Der berichtete Systemnettoertrag erreichte INR 113.640/ha (USD 1.360/ha), was einem Anstieg von 106,96% gegenüber der Kontrolle ohne Schwefel entspricht. Die Nachfrage nach erneuerbaren Kraftstoffen weitet den Sojabohnen- und Rapsanbau aus, was auch die adressierbare Nutzung dieser Produkte in Brasilien und Indonesien verbreitert. Dieses Anbauprofil stützt den Markt für schwefelbasierte Mikronährstoffe, da der Schwefelbedarf in diesen Systemen sowohl mit dem Ertrag als auch mit der Ölqualität verknüpft ist.
Programme zur ausgewogenen Ernährung und Stickstoffnutzungseffizienz
Schwefel unterstützt die Stickstoffassimilation, was ihn in den Mittelpunkt ausgewogener Ernährungsprogramme gerückt hat. Ein Weizenversuch aus dem Jahr 2025 ergab, dass die Behandlung mit 120 kg Stickstoff plus 30 kg Schwefel eine Stickstoffnutzungseffizienz von 91,31% und eine Schwefelnutzungseffizienz von 84,10% erzielte – die höchsten Werte unter den getesteten Behandlungen. Mit Schwefel-Nanopartikeln beschichteter Harnstoff erhöhte die Stickstoffrückgewinnungseffizienz in Weizen um 34%, was das Interesse an Formulierungen stärkt, die Schwefel mit langsam freisetzendem Stickstoff kombinieren[1]. Forschungsergebnisse zeigten auch, dass eine kombinierte Schwefel- und Stickstoffdüngung die Zinkbiofortifizierung durch Rhizosphärenansäuerung und höhere Zinklöslichkeit um 30–40% verbessern kann. Produkte, die Stickstoff, Phosphor, Kalium, Schwefel und Zink kombinieren, veranschaulichen, wie Lieferanten den Bedarf an separaten Nährstoffanwendungen reduzieren können. Dieser Ansatz stützt den Markt für schwefelbasierte Mikronährstoffe, in dem Landwirte einen praktischen Weg suchen, mehrere Nährstoffe in einer einzigen Anwendung zu verwalten.
Bodentest-gestützte und standortspezifische Nährstoffsteuerung
Präzise Bodenbeprobung ersetzt einheitliche Schwefelanwendungen durch Empfehlungen, die auf der Feldvariabilität basieren. Eine Studie aus dem Jahr 2025 ergab, dass die Rasterbeprobung auf 0,4-Hektar-Basis die genauesten standortspezifischen Ausbringungskarten lieferte und sowohl Unter- als auch Überanwendung im Vergleich zu gröberen Beprobungsrastern reduzierte. Untersuchungen unter semiariden indischen Bedingungen ergaben, dass auf Hauptkomponentenanalyse und Fuzzy-C-Means-Clustering basierende Bewirtschaftungszonen den höchsten Kornertrag in den reaktionsfähigsten Zonen erzielten und gleichzeitig die Gesamtdüngerkosten senkten. Eine weitere Studie aus dem Jahr 2025 in Jhansi-Bundelkhand entwickelte Nährstoffbewirtschaftungszonen speziell für den Einsatz von Schwefel und Mikronährstoffen. Diese Ansätze machen Schwefelempfehlungen standortspezifischer und können das Interesse an Produkten steigern, die auf den Nährstoffbedarf eines Feldes abgestimmt sind. Der Markt für schwefelbasierte Mikronährstoffe profitiert von diesem Wandel, da die langsamere Freisetzung von Bentonit-Schwefel für Kulturen geeignet sein kann, die Schwefel über einen längeren Wachstumszeitraum benötigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsame mikrobielle Oxidation von elementarem Schwefel | -1.6% | Global, am stärksten in Böden mit kaltem Klima und geringem organischen Anteil | Kurzfristig (≤ 2 Jahre) |
| Standortspezifische Ertragswirkung und schwache Vorhersagbarkeit durch Bodentests | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Versauerungsrisiko und Nährstoffungleichgewicht durch Fehlanwendung | -0.7% | Asien-Pazifik und Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame mikrobielle Oxidation von elementarem Schwefel
Elementarer Schwefel in Bentonit-Granulaten muss zunächst durch Bodenbakterien in Sulfat umgewandelt werden, bevor Kulturen ihn aufnehmen können. Eine tropische Bodenstudie aus dem Jahr 2025 ergab, dass elementare Schwefel-Pastillen innerhalb von 180 Inkubationstagen nur zu 3–9% oxidierten, während mikronisierte elementare Schwefelprodukte im gleichen Zeitraum nur zu 22–32% oxidierten. Kalter Boden, geringer organischer Anteil und niedriger pH-Wert verlangsamen schwefeloxidierende Bakterien, was die Verfügbarkeit von pflanzenverfügbarem Schwefel über den Bedarf von Kurzzeitsaison-Kulturen hinaus verzögern kann. Dies erzeugt Zurückhaltung bei Landwirten, die einjährige Ölsaaten anbauen, da Schwefeldefizite in den ersten 6–8 Wochen nach der Keimung die Erträge begrenzen können. Der Markt für schwefelbasierte Mikronährstoffe muss daher mit Sulfatquellen wie Gips und Ammoniumsulfat konkurrieren, die Schwefel sofort bereitstellen.
Standortspezifische Ertragswirkung und schwache Vorhersagbarkeit durch Bodentests
Eine Schwefeldüngung führt nicht in allen kommerziellen Feldern konsistent zu einer Ertragswirkung, was Empfehlungen in reifen landwirtschaftlichen Regionen schwieriger macht. Ein 12-Standort-Versuch in Zentral-Iowa, der 2025 veröffentlicht wurde, ergab, dass die Schwefeldüngung den Maiskornertrag nur in 17% der Versuche steigerte. Die Studie stellte auch fest, dass extrahierbarer Bodenschwefel, organische Bodensubstanz und Gewebeschwefel im V5-Stadium oder zur Mitte der Blütezeit keine zuverlässigen Indikatoren für Standorte mit wahrscheinlicher Reaktion waren. Dies unterscheidet sich von Stickstoff- und Phosphorprogrammen, bei denen Agronomen etabliertere Bodentestschwellenwerte anwenden können. Infolgedessen berücksichtigen Agronomen bei Schwefelempfehlungen Bodentyp, Auswaschungsexposition und Anbaugeschichte. Diese Unsicherheit verlangsamt den Übergang von der reaktiven Nutzung hin zu einem routinemäßigen Schwefelmanagement innerhalb des Marktes für schwefelbasierte Mikronährstoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mehrkomponenten-Mikronährstoffvarianten stützen die PremiumsegmentnachfrageSchwefel-Bentonit hielt im Jahr 2026 einen Marktanteil von 38,36% am Markt für schwefelbasierte Mikronährstoffe und war damit die größte Produktkategorie. Es verfügt über eine etablierte kommerzielle Infrastruktur in Indien, dem Asien-Pazifik-Raum und Nordamerika. Die Formulierung dient Ölsaat-, Getreide- und Hülsenfruchtproduktionssystemen und verleiht ihr eine breite agronomische Relevanz. Die Lieferantenkapazität von Tiger-Sul, Coromandel und Deepak Fertilizers and Petrochemicals Corporation Limited (DFPCL) hat dazu beigetragen, ihre Marktpräsenz in Indien und Nordamerika zu etablieren. Diese etablierte Verfügbarkeit ist in Märkten wichtig, in denen Landwirte und Händler vertraute Ausbringungsformate bevorzugen. Eine Studie aus dem Jahr 2025 ergab, dass die Schwefeldüngung die Stickstoffnutzungseffizienz in Weizen durch verbesserte Stickstoffaufnahme steigert, was den Einsatz des Kern-Schwefel-Bentonit-Formats in getreidedominierten Anbaugebieten unterstützt.
Schwefel-Bentonit-Molybdän, Schwefel-Bentonit-Mangan und Schwefel-Bentonit-Eisen bedienen kleinere, aber bedeutende Produktnischen. Molybdänkombinationen sind für Hülsenfruchtanbau relevant, wo der Nährstoff die Stickstofffixierung beeinflussen kann. Mangan- und Eisenkombinationen werden in sauren Tieflandreissystemen eingesetzt, wo mehrere Nährstoffmängel gleichzeitig auftreten können. Diese Produkte ermöglichen es Lieferanten, einen Schwefelträger mit spezifischen lokalen Nährstoffbeschränkungen abzustimmen. Schwefel-Bentonit-Zink ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 9,13% von 2027 bis 2032. Eine globale Metaanalyse ergab, dass eine kombinierte Schwefel- und Zinkdüngung die Getreideerträge konsistenter verbesserte als jeder Nährstoff allein. Die Marktgröße für schwefelbasierte Mikronährstoffe bei diesen Mehrkomponenten-Nährstoffprodukten wird durch die Möglichkeit angetrieben, Schwefel- und Zinkbedarf in einer einzigen Anwendung zu decken.
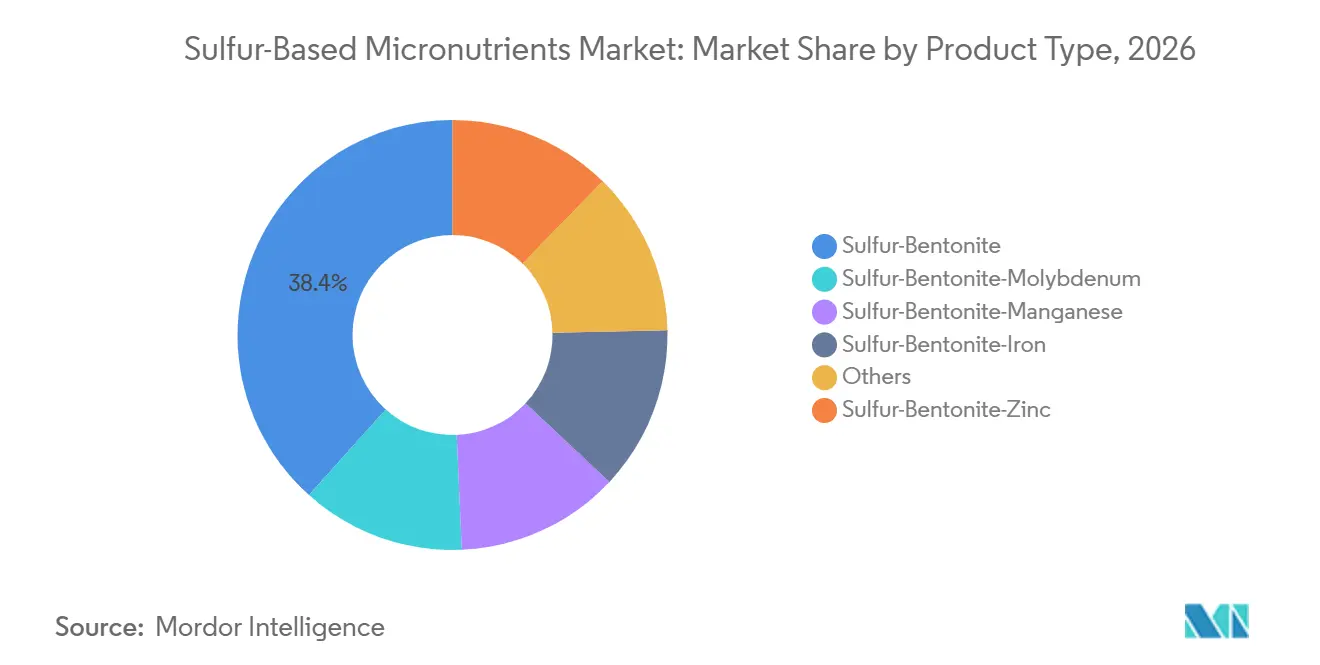
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzenanwendung:
Ölsaaten und Hülsenfrüchte führen bei Umsatz und WachstumÖlsaaten und Hülsenfrüchte machten im Jahr 2026 41,14% der Marktgröße für schwefelbasierte Mikronährstoffe aus und werden bis 2032 voraussichtlich mit einer CAGR von 9,58% wachsen. Schwefel trägt zur Bildung von Cystein und Methionin bei, die den Protein- und Ölgehalt in Raps, Sojabohne, Senf und Sonnenblume beeinflussen. Diese biologische Rolle verknüpft die Schwefelanwendung sowohl mit dem Kulturertrag als auch mit den von Verarbeitern gesuchten Qualitätsmerkmalen. In Indien ist ein geschätzter Anteil von 44% der Böden von Schwefeldefizit betroffen, was das Schwefelmanagement für Ölsaatproduktionssysteme wichtig macht. Eine Reis-Erdnuss-Feldstudie ergab, dass Schwefelbehandlungen einen Systemertrag erzielten, der 106,96% über der Kontrolle ohne Schwefel lag. Indiens Prioritäten in der Kulturpflanzenproduktion und das Nährstoffbasierte Subventionsprogramm schaffen eine anhaltende Nachfrage nach schwefelhaltigen Düngemittelkäufen.
Das Boden-Gesundheitskarten-Programm hat Bodenuntersuchungen und Nährstoffempfehlungen, einschließlich Schwefel, auf eine breitere Gruppe von Landwirten ausgeweitet. Dies ist besonders relevant für Rabi-Ölsaatzyklen, bei denen Nährstoffentscheidungen zunehmend auf Bodenbedingungen basieren. Getreide und Körner stellen die zweitgrößte Kulturpflanzengruppe dar, gestützt durch die Anbaufläche und die routinemäßige Anwendung ausgewogener Vorsaatdüngung in Nordamerika, Europa und Ostasien. Eine Metaanalyse aus dem Jahr 2025 von 65 chinesischen Kulturpflanzenversuchen ergab, dass die Schwefeldüngung die Stickstoffnutzungseffizienz und den Kornertrag in Weizen und Reis verbesserte, was Getreideproduzenten einen klareren agronomischen Grund gibt, Schwefel in Standardnährstoffprogramme aufzunehmen. Obst und Gemüse sowie die Kategorie Sonstige sind kleinere Segmente, können aber höhere Preisrealisierungen unterstützen, da Anbauer von Hochwertkulturen das Nährstoffrisiko in empfindlichen Kulturpflanzenstadien reduzieren möchten. Der Markt für schwefelbasierte Mikronährstoffe bietet auch eine Chance bei fertigationskompatiblen Schwefelformulierungen, die derzeit von mehreren Produzenten in Asien-Pazifik, dem Nahen Osten und Afrika entwickelt werden.
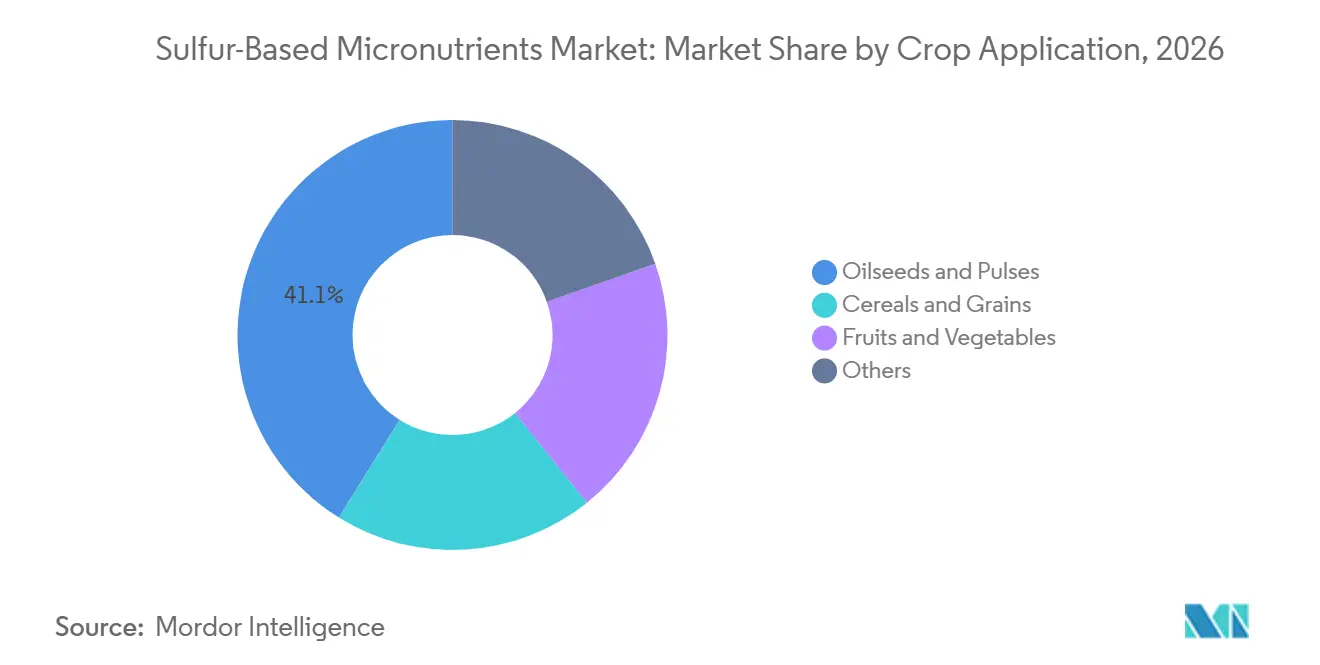
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für schwefelbasierte Mikronährstoffe
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,58 % am Markt für schwefelbasierte Mikronährstoffe und wird voraussichtlich bis 2032 mit einer CAGR von 9,44 % wachsen. Chinas große Basis an Düngemittelverbrauch stützt die Nachfrage in getreideproduzierenden Gebieten, in denen der 14. Fünfjahresplan die Getreidesicherheit betont. Die Abkehr des Landes von Einfachsuperphosphat mit niedrigerem Nährstoffgehalt unterstützt den Einsatz schwefelhaltiger Stickstoff-Phosphor-Kalium-Komplexe (NPK). Indiens Schwefeldefizit betrifft schätzungsweise 44 % der Böden und stützt eine beträchtliche Nachfragebasis für Schwefelprodukte. Das Soil-Health-Card-Programm, die Ausweitung von Ölsaaten und Hülsenfrüchten sowie Kapazitätserweiterungen im Inland stärken allesamt die Nachfrage und verknüpfen öffentliche Agrarprogramme mit dem Bedarf an einer ausgewogeneren Nährstoffanwendung. Südostasien trägt durch Palmöl-, Kautschuk- und Doppelerntereis-Systeme in Indonesien und Vietnam zur Nachfrage bei, die einen hohen Schwefelbedarf aufweisen.
Markt für schwefelbasierte Mikronährstoffe in Indien, Nordamerika und dem Nahen Osten
Indiens Abhängigkeit von Importen aus dem Nahen Osten für 84 % seines Schwefelbedarfs schafft eine erhebliche angebotsseitige Exposition für regionale Produzenten. Versorgungsunterbrechungen in den Jahren 2025 und 2026 verengten den Markt und trieben die Spotpreise auf 320–340 USD/t Kosten und Fracht (CFR) an der Ostküste Indiens. Dies erhöht die Preise für Fertigdünger und steigert den Wert gesicherter Schwefelversorgungsvereinbarungen, wodurch ein konsistenter Zugang zu Rohstoffen neben der Produktleistung zu einem kommerziellen Gesichtspunkt wird. In Nordamerika haben langfristige Rückgänge der Schwefeldeposition infolge der Kontrollen des US Clean Air Act über Schwefeldioxid die Schwefelverfügbarkeit im Mittleren Westen verringert. Das 4R-Nährstoffverwaltungsprogramm erkennt Schwefel als wesentlichen Sekundärnährstoff an, der eine standortspezifische Bewirtschaftung erfordert.
Markt für schwefelbasierte Mikronährstoffe in EMEA und Amerika
Europa ist in ähnlicher Weise von der geringeren atmosphärischen Schwefeldeposition und von der EU-Düngeprodukteverordnung 2019/1009 betroffen, die Zertifizierungswege für elementarschwefelhaltige Düngemittel vorsieht. Sowohl Nordamerika als auch Europa verlagern sich zunehmend auf die Einbeziehung von Schwefel in NPK-Mischungen, was Feldübergänge reduzieren und die Argumentation für eine Schwefelergänzung stärken kann. Südamerika, angeführt von Brasilien und Argentinien, profitiert von der Sojabohnen-, Mais- und Zuckerrohrproduktion, die alle einen höheren Schwefelbedarf aufweisen. Die Versorgungslücke bei Bodenschwefel in Brasilien wird auf 35 % geschätzt, während Investitionen in die lokale Produktion den Einsatz von Schwefel-Bentonit-Formulierungen unterstützen. Dieser Kulturpflanzenmix erzeugt Nachfrage in Großflächensystemen und in Gebieten, in denen der Nährstoffersatz zunehmend an Bedeutung gewinnt. Der Nahe Osten und Afrika bleiben zwar kleiner in ihrem Marktanteil, stellen jedoch eine aufstrebende Adoptionsbasis dar, da Infrastrukturverbesserungen und Ernährungssicherheitsprogramme eine ausgewogene Nährstoffnutzung unterstützen. Ein systematischer Review aus dem Jahr 2025 ergab, dass die Schwefelernährung in Kleinbauern-Systemen in Subsahara-Afrika nach wie vor zu wenig genutzt wird.
Wettbewerbslandschaft
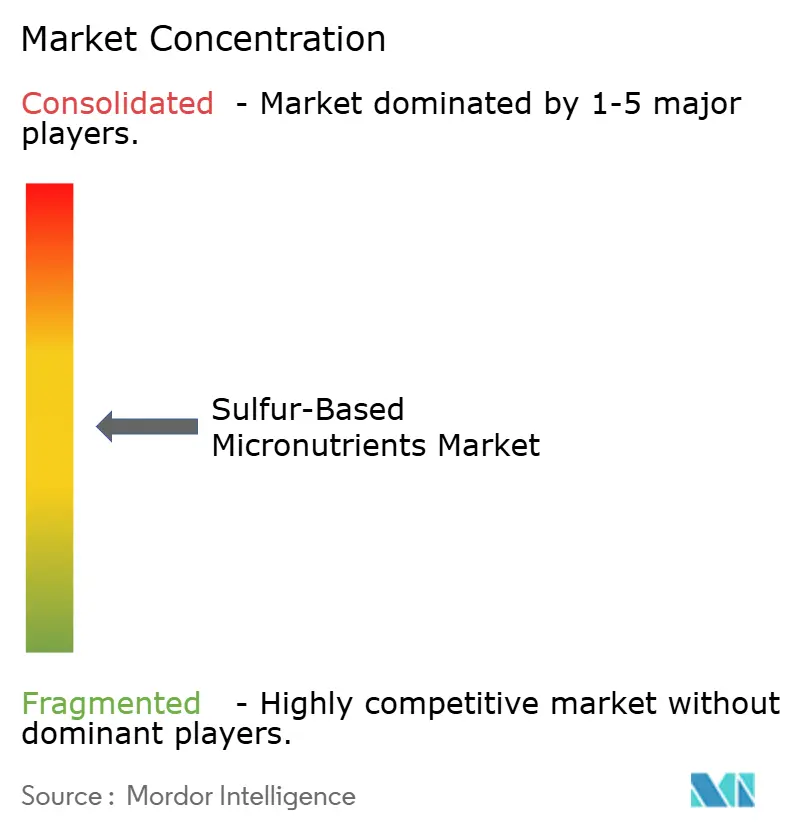
Der Markt für schwefelbasierte Mikronährstoffe ist mäßig fragmentiert, wobei Yara International, ICL, Nutrien, The Mosaic Company und Tessenderlo Kerley zu den führenden globalen Lieferanten zählen. Diese Unternehmen konkurrieren auf der Grundlage von agronomischer Leistung, Produktformulierung, Fertigungsabdeckung und Vertriebsreichweite. Regionale Hersteller konkurrieren stärker über Preis und lokalen Zugang. Dies schafft unterschiedliche Wettbewerbspositionen in reifen Betriebsmittelmärkten und in Regionen, in denen die Kapazität noch aufgebaut wird. Im November 2024 übernahm Tessenderlo Kerley Tiger-Sul Products LLC und brachte damit zwei anerkannte nordamerikanische Schwefel-Bentonit-Plattformen zusammen. Die Transaktion erweiterte den kombinierten Produktionsfußabdruck in den Vereinigten Staaten und Kanada und veränderte die Wettbewerbslandschaft für Lieferanten, die nordamerikanische Ölsaat-, Getreide- und Hülsenfruchtanbauer bedienen.
ICL investierte 50 Millionen BRL (8,5 Millionen USD) in eine Produktionslinie für sphärische Granulate in Brasilien, die im Mai 2025 in Betrieb genommen wurde. Die Investition spiegelt eine Strategie wider, Produkte durch Granulatform, Vertriebseffizienz und Schwefelverfügbarkeit zu differenzieren, und erhöhte die Anlagenkapazität um 50%. Ein sphärisches Format unterstützt eine gleichmäßigere Feldverteilung, was der zentrale Produktvorteil ist, der für die Investition angeführt wird. Im Juli 2026 reichte die Tessenderlo Group einen US-Patentantrag für Schwefelgranulate mit einer Druckfestigkeit von mindestens 3,0 kgf und schnellen Zerfallseigenschaften ein. Die Einreichung befasst sich mit der Notwendigkeit, Granulatbeständigkeit mit einem schnelleren Abbau im Boden zu kombinieren. Produktentwicklung und Schutz des geistigen Eigentums werden daher zunehmend wichtige Wettbewerbsinstrumente im Markt für schwefelbasierte Mikronährstoffe.
Indische Produzenten erweitern ihre Kapazitäten, da die lokale Nachfrage wächst und die Versorgungssicherheit wichtiger wird. Im März 2025 verdoppelte Coromandel International seine Bentonit-Schwefel-Kapazität auf 50.000 Tonnen unter Einsatz deutscher Granulierungstechnologie[2]. Im Februar 2026 genehmigte National Fertilizers Ltd. eine Bentonit-Schwefel-Anlage mit 25.000 t/a in Vijaipur. Diese Erweiterungen spiegeln Bemühungen wider, die Abhängigkeit von importierten Spezialdüngern nach Chinas vorübergehender Einschränkung der Exporte im Jahr 2025 zu verringern, die zu einem Anstieg der Inlandspreise um 40% führte. Die Kapazitätserweiterungen stärken auch die Rolle inländischer Lieferanten bei der Bestimmung von Serviceniveaus und Produktverfügbarkeit für lokale Händler. Präzisionskompatible Kleinstpartikelformulierungen für die Fertigation bleiben ein weniger entwickelter Produktbereich, da Granulatprodukte das aktuelle Sortiment dominieren. Dies lässt Raum für Lieferanten, die Ausbringungsanforderungen erfüllen können, ohne die Handhabungsvorteile konventioneller Granulate zu opfern.
Marktführer für schwefelbasierte Mikronährstoffe
-
Yara
-
Coromandel International Ltd.
-
IFFCO
-
Tessenderlo Kerley
-
DFPCL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schwefelbasierte Mikronährstoffe Unternehmen in diesem Bericht
- Aries Agro Limited
- Compass Minerals
- Coromandel International Ltd.
- DFPCL
- Helena Agri-Enterprises, LLC
- ICL
- IFFCO
- K+S Aktiengesellschaft
- Koch Agronomic Services, LLC
- Neufarm
- Nutrien Ltd.
- SQM
- Tessenderlo Kerley
- The Mosaic Company
- Yara
Neueste Industrielle Entwicklungen in Markt für schwefelbasierte Mikronährstoffe
- Februar 2026: National Fertilizers Ltd (NFL) genehmigte eine Bentonit-Schwefel-Anlage mit 25.000 t/a in Vijaipur mit Investitionskosten von 1,04 Milliarden INR (11,5 Millionen USD) nach Vorstandsgenehmigung am 13. Februar 2026. Der Standort Vijaipur verfügt derzeit über keine Bentonit-Schwefel-Kapazität, und das Projekt befindet sich in der anfänglichen Finanzierungsphase. Die Entscheidung unterstützt das Ziel der NFL zur Düngemittel-Selbstversorgung und ihre Erweiterung schwefelbasierter Mikronährstoffe in ihrem Nicht-Harnstoff-Produktmix, der im Geschäftsjahr 2024–25 33% des Umsatzes ausmachte.
- Juli 2025: ICL führte Sulfurball in Brasilien und Lateinamerika ein, einen sphärischen Schwefeldünger, der elementaren Schwefel mit Spezialadditiven kombiniert, gestützt durch eine Investition von 50 Millionen BRL (ca. 8,5 Millionen USD) in seiner Anlage in Jacareí, São Paulo. Die Markteinführung erhöhte die Produktionskapazität um 50% und zielte während der Anbausaison 2025 auf Sojabohnen- und Maismärkte ab. Das sphärische Format bietet eine bessere Feldverteilungseffizienz und Schwefelbioverfügbarkeit als herkömmliche Pellets und unterstützt damit die Einführung schwefelbasierter Mikronährstoffe in der Region.
Umfang des globalen Berichts über den Markt für schwefelbasierte Mikronährstoffe
Schwefelbasierte Mikronährstoffe sind landwirtschaftliche Düngemittelmischungen und chemische Verbindungen, die elementaren Schwefel oder Sulfat mit essenziellen Spurenmineralien wie Zink, Bor, Eisen, Mangan oder Molybdän kombinieren. Diese Produkte werden auf Kulturen angewendet, um Nährstoffmängel zu beheben und die Bodengesundheit zu verbessern. Schwefel unterstützt die Proteinsynthese und Enzymaktivität in Pflanzen, während die begleitenden Spurenmineralien zu Funktionen wie Photosynthese, Stickstofffixierung und Wurzelentwicklung beitragen.
Der Markt für schwefelbasierte Mikronährstoffe ist nach Produkttyp, Kulturpflanzenanwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Schwefel-Bentonit, Schwefel-Bentonit-Zink, Schwefel-Bentonit-Molybdän, Schwefel-Bentonit-Mangan, Schwefel-Bentonit-Eisen und Sonstige segmentiert. Nach Kulturpflanzenanwendung ist der Markt in Ölsaaten und Hülsenfrüchte, Getreide und Körner, Obst und Gemüse sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen schwefelbasierten Mikronährstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schwefel-Bentonit |
| Schwefel-Bentonit-Zink |
| Schwefel-Bentonit-Molybdän |
| Schwefel-Bentonit-Mangan |
| Schwefel-Bentonit-Eisen |
| Sonstige |
| Ölsaaten und Hülsenfrüchte |
| Getreide und Körner |
| Obst und Gemüse |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schwefel-Bentonit | |
| Schwefel-Bentonit-Zink | ||
| Schwefel-Bentonit-Molybdän | ||
| Schwefel-Bentonit-Mangan | ||
| Schwefel-Bentonit-Eisen | ||
| Sonstige | ||
| Nach Kulturpflanzenanwendung | Ölsaaten und Hülsenfrüchte | |
| Getreide und Körner | ||
| Obst und Gemüse | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für schwefelbasierte Mikronährstoffe?
Die Marktgröße für schwefelbasierte Mikronährstoffe wurde im Jahr 2026 auf 526,77 Millionen USD geschätzt und wird voraussichtlich von 569,13 Millionen USD im Jahr 2027 auf 853,80 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,45% während des Prognosezeitraums (2027–2032).
Welche schwefelbasierte Formulierung wächst am schnellsten?
Schwefel-Bentonit-Zink wird voraussichtlich die höchste Produkt-CAGR im Markt für schwefelbasierte Mikronährstoffe von 9,13% bis 2032 verzeichnen. Die Formulierung deckt Schwefel- und Zinkbedarf in einer Anwendung, und eine Metaanalyse aus dem Jahr 2025 ergab, dass eine kombinierte Schwefel- und Zinkdüngung die Getreideerträge konsistenter verbesserte als jeder Nährstoff allein.
Warum sind Ölsaaten und Hülsenfrüchte wichtig für die Nachfrage nach Schwefeldünger?
Ölsaaten und Hülsenfrüchte machten im Jahr 2026 41,14% des Umsatzes im Markt für schwefelbasierte Mikronährstoffe aus und werden voraussichtlich mit einer CAGR von 9,58% wachsen. Schwefel unterstützt die Bildung von Aminosäuren, die den Protein- und Ölgehalt in Raps, Sojabohne, Senf und Sonnenblume beeinflussen, und verknüpft das Nährstoffmanagement mit dem Kulturwert.
Welche Region führt die Nachfrage nach schwefelbasierten Mikronährstoffen an?
Asien-Pazifik führte den Markt für schwefelbasierte Mikronährstoffe mit einem Umsatzanteil von 35,58% im Jahr 2026 an und wird bis 2032 voraussichtlich mit einer CAGR von 9,44% wachsen. Die Nachfrage wird durch große Getreide- und Ölsaatsysteme, Schwefeldefizit in indischen Böden sowie Schwefelanforderungen in Palmöl-, Kautschuk- und Doppelerntereis-Systemen gestützt.