
Taille et part du marché des micronutriments à base de soufre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 569.13 Millions de dollars américains |
| Taille du Marché (2032) | 853.80 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des micronutriments à base de soufre par Mordor Intelligence
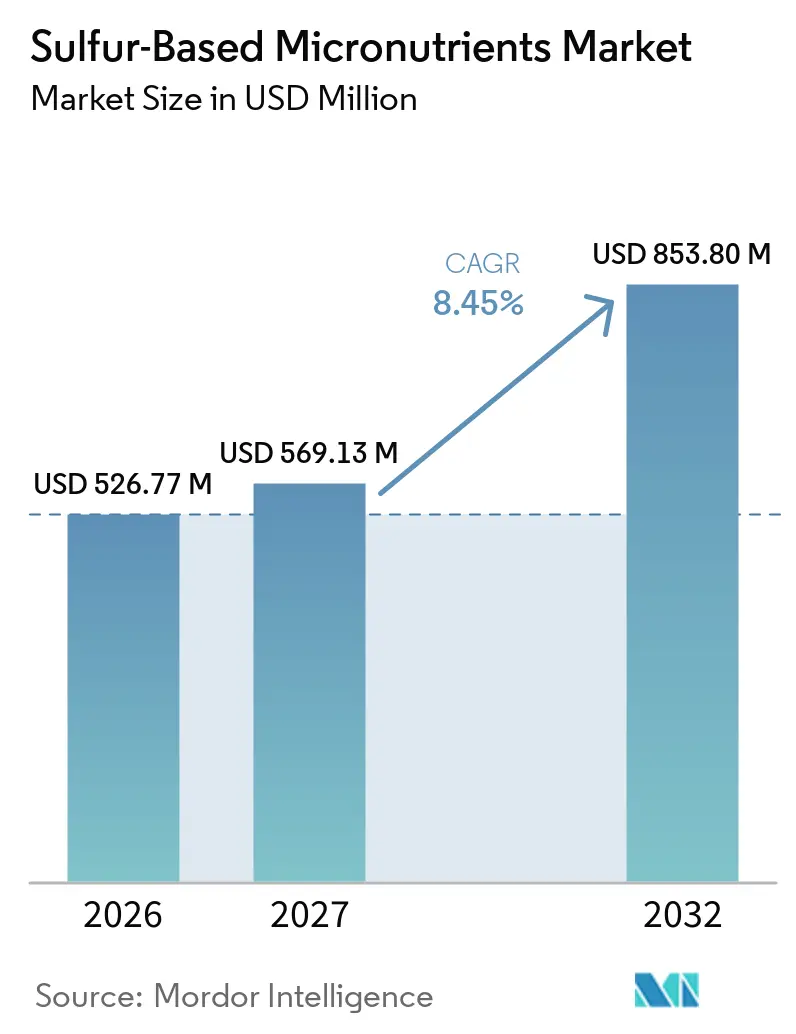
La taille du marché des micronutriments à base de soufre était évaluée à 526,77 millions USD en 2026 et devrait croître de 569,13 millions USD en 2027 à 853,80 millions USD d'ici 2032, à un CAGR de 8,45 % au cours de la période de prévision (2027-2032). La diminution des dépôts atmosphériques de soufre a réduit une source autrefois significative de soufre disponible pour les plantes dans les principales régions agricoles, rendant une gestion délibérée du soufre plus importante pour les agriculteurs. La culture des oléagineux et des légumineuses accroît la demande de soufre, car celui-ci influence la formation des protéines et le développement des huiles dans des cultures telles que le soja, le colza et la moutarde. Les analyses de sol et l'application à taux variable rendent les programmes nutritifs plus spécifiques aux conditions des parcelles, ce qui favorise les produits conçus pour une libération contrôlée. Les producteurs répondent par des formulations multi-nutriments, des ajouts de capacité et des efforts pour sécuriser les matières premières soufrées, tandis que la dépendance de l'approvisionnement vis-à-vis du Moyen-Orient demeure un risque opérationnel pour les acheteurs asiatiques. Le marché des micronutriments à base de soufre dépend donc à la fois du besoin agronomique et de la capacité des fournisseurs à livrer des granulés fiables lorsque l'approvisionnement en soufre est contraint.
Points clés du rapport
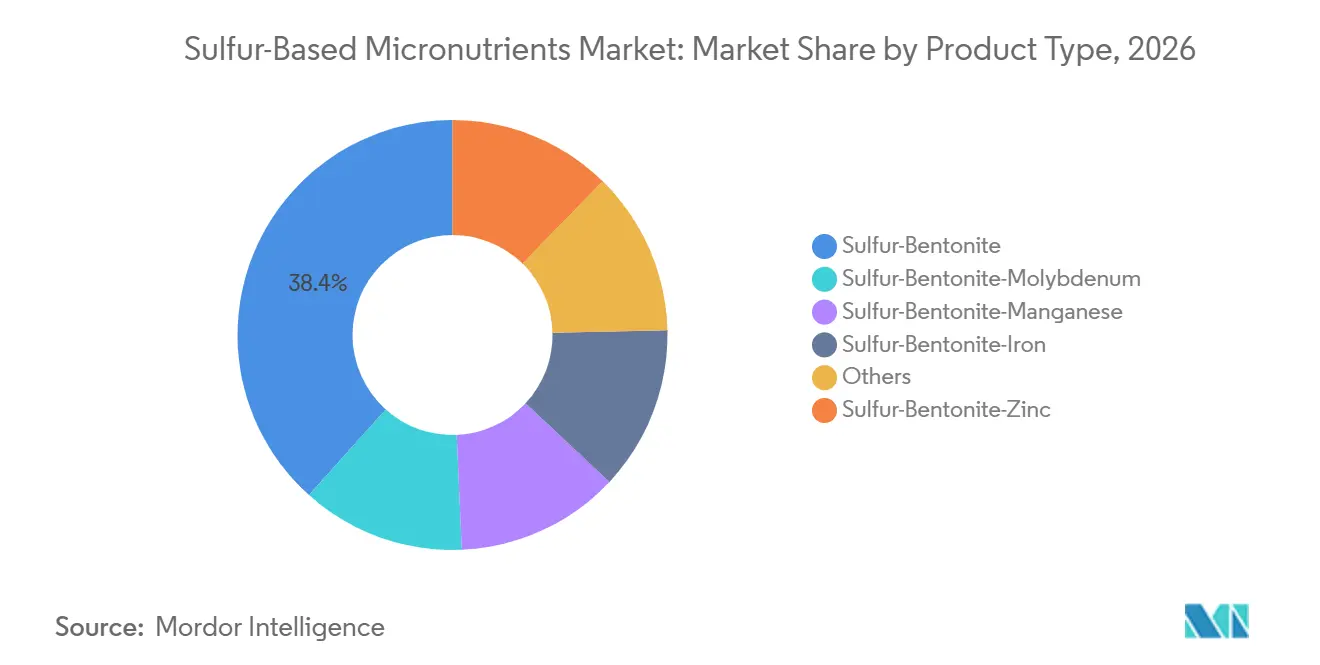
- Par type de produit, le soufre-bentonite détenait 38,36 % de la part du marché des micronutriments à base de soufre en 2026, tandis que le soufre-bentonite-zinc devrait croître à un CAGR de 9,13 % jusqu'en 2032.
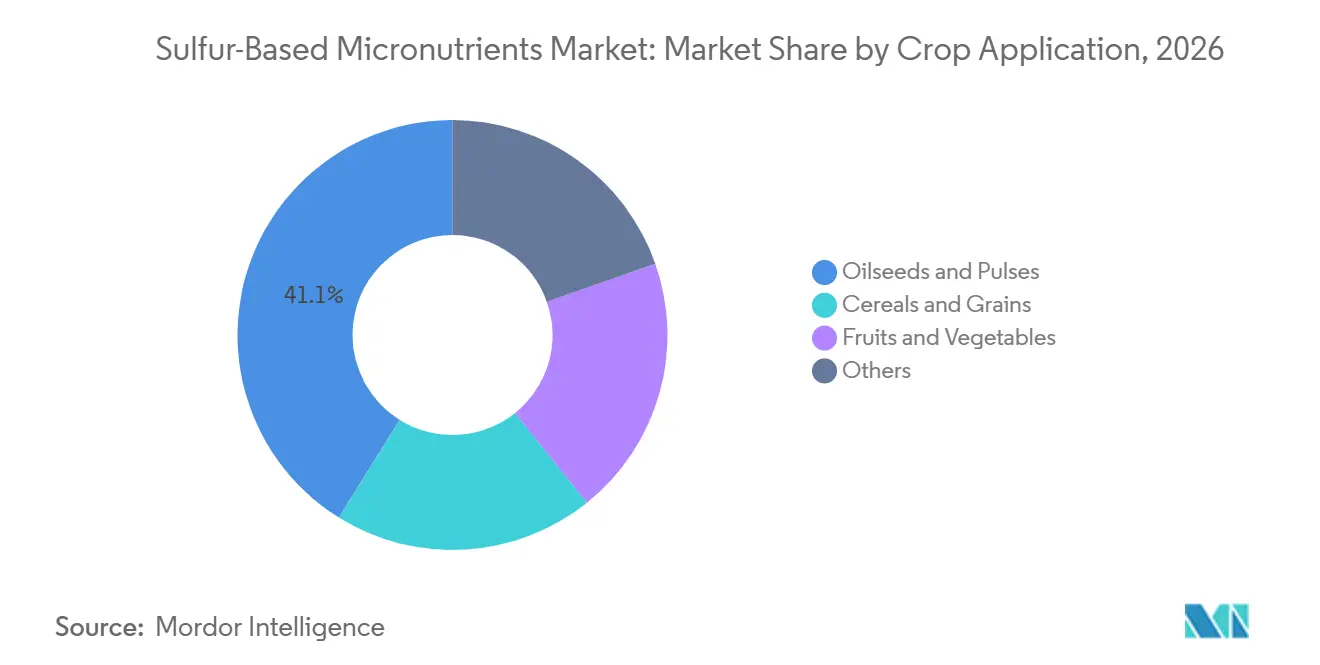
- Par application aux cultures, les oléagineux et légumineuses représentaient 41,14 % de la taille du marché des micronutriments à base de soufre en 2026 et devraient croître à un CAGR de 9,58 % jusqu'en 2032.
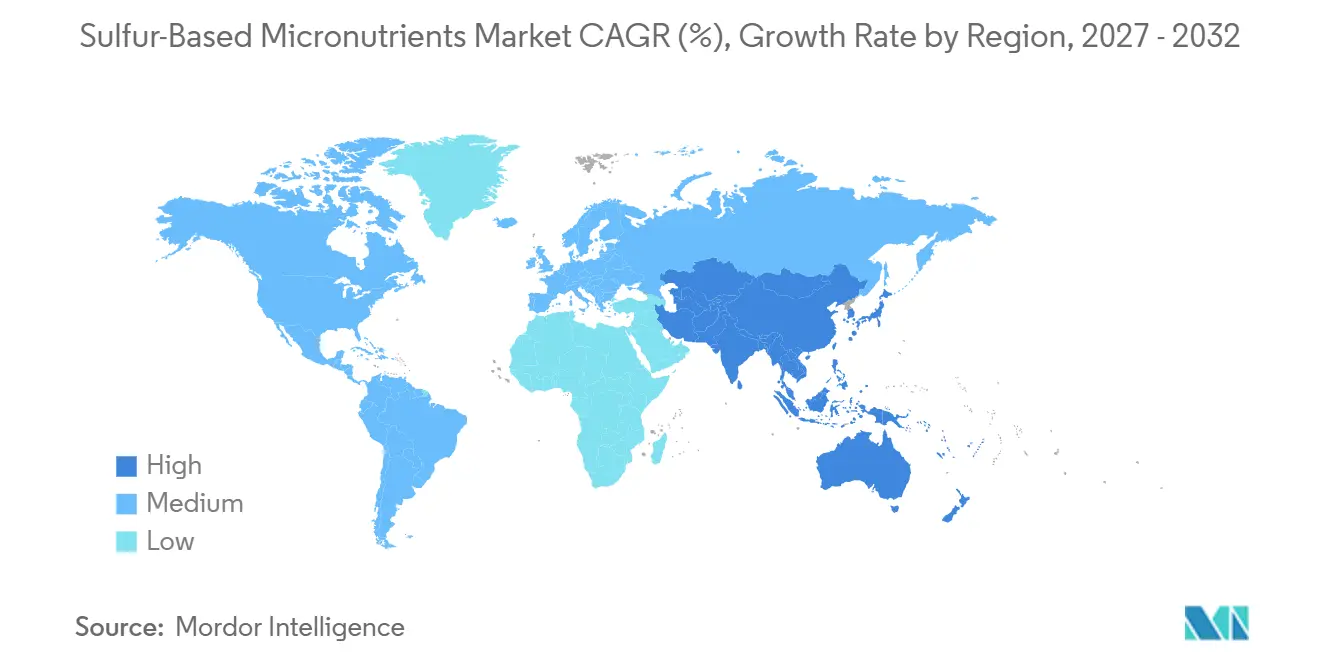
- Par géographie, l'Asie-Pacifique détenait 35,58 % de la part du marché des micronutriments à base de soufre en 2026 et devrait croître à un CAGR de 9,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diminution des dépôts atmosphériques de soufre | +2.6% | Mondial, plus prononcé en Amérique du Nord, en Europe occidentale et dans le nord de la Chine | Moyen terme (2-4 ans) |
| Expansion des cultures d'oléagineux et de légumineuses à haute teneur en soufre | +1.9% | Cœur de l'Asie-Pacifique, Inde et Chine, avec des retombées en Amérique du Sud, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Intensification des cultures et retrait plus élevé de nutriments | +0.9% | Mondial, avec l'Asie-Pacifique en tête et l'Amérique du Nord en second | Long terme (≥ 4 ans) |
| Programmes de nutrition équilibrée et d'efficacité d'utilisation de l'azote | +1.2% | Amérique du Nord, Europe, Asie du Sud et Asie de l'Est | Moyen terme (2-4 ans) |
| Gestion des nutriments basée sur les analyses de sol et à taux variable | +0.7% | Amérique du Nord, Australie et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diminution des dépôts atmosphériques de soufre
Les contrôles des émissions qui ont réduit les émissions industrielles de soufre ont également supprimé une source de longue date de soufre atteignant les sols agricoles. Les dépôts de soufre au Royaume-Uni sont passés de 50-60 kg/ha/an dans les années 1970 à moins de 5 kg/ha/an. La Chine a enregistré une baisse de plus de 50 % des dépôts humides de soufre sur 95 % des grilles de surveillance entre 2013 et 2023, tandis que le Guizhou, le Hunan et le Jiangxi sont restés des points chauds persistants. Ce changement signifie que les agriculteurs doivent gérer les besoins en soufre de manière plus active au lieu de s'appuyer sur les dépôts atmosphériques. Le colza et les légumes crucifères subissent des déficits de rendement lorsque les dépôts tombent en dessous de 10 kg/ha/an, une condition signalée dans le nord de l'Europe, certaines parties de la Corn Belt américaine et les principales régions céréalières chinoises. Le marché des micronutriments à base de soufre bénéficie là où les agriculteurs ont besoin d'une fenêtre d'approvisionnement en nutriments plus longue que celle que les engrais sulfatés peuvent fournir, et le soufre-bentonite est positionné autour de ce profil de libération.
Expansion des cultures d'oléagineux et de légumineuses à haute teneur en soufre
Le soufre est le quatrième nutriment majeur pour les cultures oléagineuses après l'azote, le phosphore et le potassium, ce qui lie directement les superficies oléagineuses à la demande d'engrais contenant du soufre. La Mission nationale indienne pour la sécurité alimentaire soutient l'autosuffisance en oléagineux et fournit une base institutionnelle pour l'utilisation d'engrais enrichis en soufre dans les systèmes agricoles d'Asie du Sud. Une étude riz-arachide de 2025 a rapporté le rendement net le plus élevé avec 40 kg/ha de soufre-bentonite dans le riz et 60 kg/ha de soufre dans l'arachide. Le rendement net du système rapporté a atteint 113 640 INR/ha (1 360 USD/ha), représentant une augmentation de 106,96 % par rapport au témoin sans soufre. La demande en carburants renouvelables élargit la culture du soja et du colza, ce qui élargit également l'utilisation adressable de ces produits au Brésil et en Indonésie. Ce schéma cultural soutient le marché des micronutriments à base de soufre car les besoins en soufre sont liés à la fois au rendement et à la qualité de l'huile dans ces systèmes.
Programmes de nutrition équilibrée et d'efficacité d'utilisation de l'azote
Le soufre soutient l'assimilation de l'azote, ce qui l'a rapproché du centre des programmes de nutrition équilibrée. Un essai sur le blé de 2025 a révélé que le traitement à 120 kg d'azote plus 30 kg de soufre a délivré une efficacité d'utilisation de l'azote de 91,31 % et une efficacité d'utilisation du soufre de 84,10 %, les valeurs les plus élevées parmi les traitements testés. L'urée enrobée de nanoparticules de soufre a augmenté l'efficacité de récupération de l'azote dans le blé de 34 %, soutenant l'intérêt pour les formulations combinant le soufre avec de l'azote à libération lente[1]. Des recherches ont également montré que la fertilisation combinée en soufre et en azote peut améliorer la biofortification en zinc de 30 à 40 % grâce à l'acidification de la rhizosphère et à une solubilité accrue du zinc. Les produits combinant azote, phosphore, potassium, soufre et zinc illustrent comment les fournisseurs peuvent réduire le besoin d'applications séparées de nutriments. Cette approche soutient le marché des micronutriments à base de soufre, dans lequel les agriculteurs cherchent un moyen pratique de gérer plusieurs nutriments en une seule application.
Gestion des nutriments basée sur les analyses de sol et à taux variable
L'échantillonnage précis des sols remplace les applications uniformes de soufre par des prescriptions basées sur la variabilité des parcelles. Une étude de 2025 a révélé que l'échantillonnage en grille de 0,4 hectare produisait les cartes de prescription à taux variable les plus précises et réduisait à la fois la sous-application et la sur-application par rapport aux grilles d'échantillonnage plus grossières. Des travaux menés dans des conditions semi-arides en Inde ont montré que les zones de gestion basées sur l'analyse en composantes principales et le regroupement par c-moyennes floues ont fourni le rendement en grains le plus élevé dans les zones les plus réactives tout en réduisant le coût total des engrais. Une étude distincte de 2025 à Jhansi-Bundelkhand a développé des zones de gestion des nutriments spécifiquement pour l'utilisation du soufre et des micronutriments. Ces approches rendent les recommandations en soufre plus spécifiques à la localisation et peuvent accroître l'intérêt pour les produits adaptés aux besoins nutritifs d'une parcelle. Le marché des micronutriments à base de soufre bénéficie de ce changement car la libération plus lente du soufre-bentonite peut convenir aux cultures qui ont besoin de soufre sur une période de croissance plus longue.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Oxydation microbienne lente du soufre élémentaire | -1.6% | Mondial, plus aigu dans les sols à climat froid et à faible teneur en matière organique | Court terme (≤ 2 ans) |
| Réponse au rendement spécifique au site et faible prévisibilité des analyses de sol | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque d'acidification et de déséquilibre nutritif lié à une mauvaise application | -0.7% | Asie-Pacifique et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Oxydation microbienne lente du soufre élémentaire
Le soufre élémentaire dans les granulés de bentonite doit d'abord être converti par les bactéries du sol en sulfate avant que les cultures puissent l'absorber. Une étude de 2025 sur les sols tropicaux a révélé que les pastilles de soufre élémentaire ne s'oxydaient que de 3 à 9 % sur 180 jours d'incubation, tandis que les produits à base de soufre élémentaire micronisé ne s'oxydaient que de 22 à 32 % sur la même période. Le froid du sol, la faible teneur en matière organique et le faible pH ralentissent les bactéries oxydant le soufre, ce qui peut retarder la disponibilité du soufre assimilable par les plantes au-delà des besoins des cultures à cycle court. Cela crée une hésitation chez les agriculteurs cultivant des oléagineux annuels, car les carences en soufre durant les 6 à 8 premières semaines après la germination peuvent limiter les rendements. Le marché des micronutriments à base de soufre doit donc concurrencer les sources de sulfate telles que le gypse et le sulfate d'ammonium, qui fournissent du soufre immédiatement.
Réponse au rendement spécifique au site et faible prévisibilité des analyses de sol
La fertilisation soufrée ne produit pas systématiquement une réponse en rendement dans tous les champs commerciaux, ce qui rend les prescriptions plus difficiles dans les régions agricoles matures. Un essai de 12 sites dans le centre de l'Iowa publié en 2025 a révélé que la fertilisation soufrée n'a augmenté le rendement en grains de maïs que dans 17 % des essais. L'étude a également révélé que le soufre extractible du sol, la matière organique du sol et le soufre tissulaire au stade V5 ou à mi-soie n'identifiaient pas de manière fiable les sites susceptibles de répondre. Cela diffère des programmes azote et phosphore, où les agronomes peuvent appliquer des seuils d'analyse de sol plus établis. Par conséquent, les agronomes tiennent compte du type de sol, de l'exposition au lessivage et de l'historique cultural lors de la formulation de recommandations en soufre. Cette incertitude ralentit le passage d'une utilisation réactive vers une gestion routinière du soufre au sein du marché des micronutriments à base de soufre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les variantes multi-micronutriments soutiennent la demande premiumLe soufre-bentonite détenait 38,36 % de la part du marché des micronutriments à base de soufre en 2026, ce qui en fait la plus grande catégorie de produits. Il dispose d'une infrastructure commerciale établie en Inde, en Asie-Pacifique et en Amérique du Nord. La formulation est utilisée dans les systèmes de production d'oléagineux, de céréales et de légumineuses, lui conférant une pertinence agronomique large. La capacité des fournisseurs tels que Tiger-Sul, Coromandel et Deepak Fertilizers and Petrochemicals Corporation Limited (DFPCL) a contribué à établir sa présence sur le marché en Inde et en Amérique du Nord. Cette disponibilité établie est importante sur les marchés où les agriculteurs et les distributeurs préfèrent des formats d'application familiers. Une étude de 2025 a révélé que la fertilisation soufrée améliore l'efficacité d'utilisation de l'azote dans le blé en renforçant l'absorption de l'azote, soutenant l'utilisation du format de base soufre-bentonite dans les zones agricoles à dominante céréalière.
Le soufre-bentonite-molybdène, le soufre-bentonite-manganèse et le soufre-bentonite-fer servent des niches de produits plus petites mais significatives. Les combinaisons au molybdène sont pertinentes pour les cultures légumineuses où le nutriment peut affecter la fixation de l'azote. Les combinaisons au manganèse et au fer sont utilisées dans les systèmes de riziculture en plaine acide, où de multiples carences nutritives peuvent survenir simultanément. Ces produits permettent aux fournisseurs d'associer un vecteur soufré à des contraintes nutritives locales spécifiques. Le soufre-bentonite-zinc est la catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 9,13 % de 2027 à 2032. Une méta-analyse mondiale a révélé que la fertilisation combinée en soufre et en zinc améliorait les rendements céréaliers de manière plus cohérente que l'un ou l'autre nutriment appliqué seul. La taille du marché des micronutriments à base de soufre pour ces produits multi-nutriments est portée par la capacité à répondre aux besoins en soufre et en zinc en une seule application.

Par application aux cultures :
les oléagineux et légumineuses dominent les revenus et la croissanceLes oléagineux et légumineuses représentaient 41,14 % de la taille du marché des micronutriments à base de soufre en 2026 et devraient se développer à un CAGR de 9,58 % jusqu'en 2032. Le soufre contribue à la formation de la cystéine et de la méthionine, qui influencent la teneur en protéines et en huile du colza, du soja, de la moutarde et du tournesol. Ce rôle biologique lie l'application de soufre à la fois au rendement des cultures et aux attributs de qualité recherchés par les transformateurs. En Inde, la carence en soufre affecte environ 44 % des sols, rendant la gestion du soufre importante pour les systèmes de production d'oléagineux. Une étude de terrain riz-arachide a révélé que les traitements au soufre ont généré un rendement du système 106,96 % supérieur au témoin sans soufre. Les priorités de production agricole de l'Inde et le régime de subvention basé sur les nutriments créent une demande soutenue pour les achats d'engrais contenant du soufre.
Le programme Soil Health Card a étendu les analyses de sol et les recommandations nutritives, y compris le soufre, à un groupe plus large d'agriculteurs. Cela est particulièrement pertinent pour les cycles d'oléagineux Rabi, où les décisions nutritives sont de plus en plus basées sur les conditions du sol. Les céréales et grains représentent le deuxième groupe de cultures le plus important, soutenu par les superficies plantées et l'utilisation routinière de la fertilisation équilibrée en pré-plantation en Amérique du Nord, en Europe et en Asie de l'Est. Une méta-analyse de 2025 portant sur 65 essais de cultures chinoises a révélé que la fertilisation soufrée améliorait l'efficacité d'utilisation de l'azote et le rendement en grains dans le blé et le riz, offrant aux producteurs de céréales un argument agronomique plus clair pour inclure le soufre dans les programmes nutritifs standard. Les fruits et légumes et la catégorie Autres sont des segments plus petits mais peuvent soutenir une réalisation de prix plus élevée, car les agriculteurs de cultures à haute valeur cherchent à réduire le risque nutritif aux stades sensibles de la culture. Le marché des micronutriments à base de soufre présente également une opportunité dans les formulations soufrées compatibles avec la fertigation, que plusieurs producteurs en Asie-Pacifique, au Moyen-Orient et en Afrique développent actuellement.
Analyse géographique
Marché des Micronutriments à Base de Soufre en Asie-Pacifique
L'Asie-Pacifique détenait 35,58 % de la part de marché des micronutriments à base de soufre en 2026 et devrait croître à un CAGR de 9,44 % jusqu'en 2032. La large base de consommation d'engrais de la Chine soutient la demande dans les zones de production céréalière où le 14e Plan quinquennal met l'accent sur la sécurité alimentaire. Le passage du pays à l'abandon du superphosphate simple à faible teneur soutient l'utilisation de complexes azote, phosphore et potassium (NPK) contenant du soufre. Le déficit en soufre de l'Inde affecte environ 44 % des sols et soutient une base de demande considérable pour les produits soufrés. Le programme Soil Health Card, l'expansion des oléagineux et des légumineuses, ainsi que les ajouts de capacité nationale renforcent tous la demande, reliant les programmes agricoles publics à la nécessité d'une application plus équilibrée des nutriments. L'Asie du Sud-Est accroît la demande grâce aux systèmes de palmier à huile, de caoutchouc et de riz à double récolte en Indonésie et au Vietnam, qui ont des besoins élevés en soufre.
Marché des Micronutriments à Base de Soufre en Inde, en Amérique du Nord et au Moyen-Orient
La dépendance de l'Inde aux importations en provenance du Moyen-Orient pour 84 % de son approvisionnement en soufre crée une exposition significative du côté de l'offre pour les producteurs régionaux. Les perturbations de l'approvisionnement en 2025 et 2026 ont resserré le marché et poussé les prix au comptant à 320-340 USD/t Coût et Fret (CFR) sur la côte est de l'Inde. Cela fait monter les prix des engrais finis et accroît la valeur des arrangements d'approvisionnement sécurisés en soufre, faisant de l'accès régulier aux matières premières une considération commerciale au même titre que la performance des produits. En Amérique du Nord, les réductions à long terme des dépôts de soufre atmosphérique consécutives aux contrôles de la loi américaine sur la qualité de l'air (Clean Air Act) portant sur le dioxyde de soufre ont réduit la disponibilité du soufre dans le Midwest. Le programme 4R de gestion responsable des nutriments reconnaît le soufre comme un nutriment secondaire essentiel nécessitant une gestion spécifique au site.
Marché des Micronutriments à Base de Soufre en EMEA et dans les Amériques
L'Europe est également affectée par la réduction des dépôts atmosphériques de soufre et par le règlement de l'UE sur les produits fertilisants 2019/1009, qui prévoit des voies de certification pour les engrais contenant du soufre élémentaire. L'Amérique du Nord et l'Europe s'orientent toutes deux vers l'inclusion du soufre dans les mélanges NPK, ce qui peut réduire le nombre de passages en champ et renforcer l'argumentaire en faveur de la supplémentation en soufre. L'Amérique du Sud, menée par le Brésil et l'Argentine, bénéficie de la production de soja, de maïs et de canne à sucre, qui ont tous des besoins plus élevés en soufre. Le déficit d'approvisionnement en soufre des sols brésiliens est estimé à 35 %, tandis que les investissements dans la production locale soutiennent l'utilisation de formulations soufre-bentonite. Ce mix de cultures crée une demande dans les systèmes à grandes cultures et dans les zones où le remplacement des nutriments devient de plus en plus important. Le Moyen-Orient et l'Afrique restent plus modestes en termes de part de marché, mais représentent une base d'adoption émergente, les améliorations des infrastructures et les programmes de sécurité alimentaire soutenant une utilisation équilibrée des nutriments. Une revue systématique de 2025 a conclu que la nutrition soufrée reste sous-utilisée dans les systèmes des petits exploitants en Afrique subsaharienne.
Paysage concurrentiel
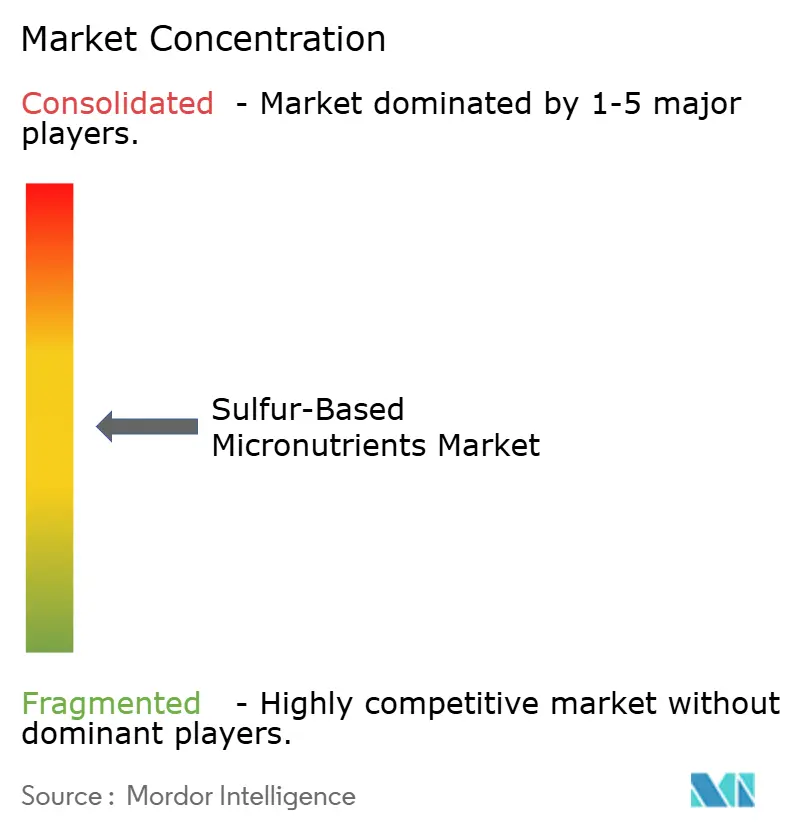
Le marché des micronutriments à base de soufre est modérément fragmenté, avec Yara International, ICL, Nutrien, The Mosaic Company et Tessenderlo Kerley parmi les principaux fournisseurs mondiaux. Ces entreprises se concurrencent sur la performance agronomique, la formulation des produits, la couverture de fabrication et la portée de la distribution. Les fabricants régionaux se concurrencent plus directement sur le prix et l'accès local. Cela crée des positions concurrentielles différentes sur les marchés d'intrants agricoles matures et dans les régions où la capacité est encore en développement. En novembre 2024, Tessenderlo Kerley a acquis Tiger-Sul Products LLC, réunissant deux plateformes reconnues de soufre-bentonite en Amérique du Nord. La transaction a élargi l'empreinte de production combinée aux États-Unis et au Canada et a modifié le paysage concurrentiel pour les fournisseurs desservant les producteurs d'oléagineux, de céréales et de légumineuses en Amérique du Nord.
ICL a investi 50 millions BRL (8,5 millions USD) dans une ligne de production de granulés sphériques au Brésil, qui est devenue opérationnelle en mai 2025. L'investissement reflète une stratégie visant à différencier les produits par la forme des granulés, l'efficacité de la distribution et la disponibilité du soufre, et a augmenté la capacité de l'usine de 50 %. Un format sphérique favorise une distribution plus uniforme en champ, ce qui est le principal avantage produit cité pour l'investissement. En juillet 2026, Tessenderlo Group a déposé une demande de brevet américain pour des granulés de soufre avec une résistance à l'écrasement d'au moins 3,0 kgf et des caractéristiques de dégradation rapide. Le dépôt répond au besoin de combiner la durabilité des granulés avec une décomposition plus rapide dans le sol. L'ingénierie des produits et la protection de la propriété intellectuelle deviennent donc des outils concurrentiels de plus en plus importants sur le marché des micronutriments à base de soufre.
Les producteurs indiens élargissent leur capacité à mesure que la demande locale croît et que la sécurité de l'approvisionnement devient plus importante. En mars 2025, Coromandel International a doublé sa capacité de soufre-bentonite à 50 000 tonnes en utilisant la technologie de granulation allemande[2]. En février 2026, National Fertilizers Ltd. a approuvé une usine de soufre-bentonite de 25 000 t/a à Vijaipur. Ces ajouts reflètent les efforts visant à réduire la dépendance aux engrais spéciaux importés à la suite de la réduction temporaire des exportations par la Chine en 2025, qui a entraîné une augmentation de 40 % des prix intérieurs. Les ajouts de capacité renforcent également le rôle des fournisseurs nationaux dans la détermination des niveaux de service et de la disponibilité des produits pour les distributeurs locaux. Les formulations à petites particules compatibles avec la précision pour la fertigation restent un domaine de produits moins développé, car les produits granulaires dominent la gamme actuelle. Cela laisse de la place aux fournisseurs capables de répondre aux exigences d'application sans sacrifier les avantages de manutention des granulés conventionnels.
Leaders du secteur des micronutriments à base de soufre
-
Yara
-
Coromandel International Ltd.
-
IFFCO
-
Tessenderlo Kerley
-
DFPCL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Micronutriments à Base de Soufre Entreprises couvertes dans ce rapport
- Aries Agro Limited
- Compass Minerals
- Coromandel International Ltd.
- DFPCL
- Helena Agri-Enterprises, LLC
- ICL
- IFFCO
- K+S Aktiengesellschaft
- Koch Agronomic Services, LLC
- Neufarm
- Nutrien Ltd.
- SQM
- Tessenderlo Kerley
- The Mosaic Company
- Yara
Développements industriels récents dans Marché des Micronutriments à Base de Soufre
- Février 2026 : National Fertilizers Ltd (NFL) a approuvé une usine de soufre-bentonite de 25 000 t/a à Vijaipur, avec un coût en capital de 1,04 milliard INR (11,5 millions USD), suite à l'approbation du conseil d'administration le 13 février 2026. Le site de Vijaipur ne dispose actuellement d'aucune capacité de soufre-bentonite, et le projet en est au stade initial de financement. La décision soutient l'objectif de NFL d'autosuffisance en engrais et son expansion des micronutriments à base de soufre dans son mix de produits non-urée, qui représentait 33 % des revenus de l'exercice 2024-25.
- Juillet 2025 : ICL a lancé Sulfurball au Brésil et en Amérique latine, un engrais soufré sphérique combinant du soufre élémentaire avec des additifs spéciaux, soutenu par un investissement de 50 millions BRL (environ 8,5 millions USD) dans son installation de Jacareí, São Paulo. Le lancement a augmenté la capacité de production de 50 % et ciblait les marchés du soja et du maïs pendant la saison de croissance 2025. Le format sphérique offre une meilleure efficacité de distribution en champ et une meilleure biodisponibilité du soufre que les granulés conventionnels, soutenant ainsi l'adoption des micronutriments à base de soufre dans la région.
Portée du rapport mondial sur le marché des micronutriments à base de soufre
Les micronutriments à base de soufre sont des mélanges d'engrais agricoles et des composés chimiques qui combinent du soufre élémentaire ou du sulfate avec des oligo-éléments essentiels, tels que le zinc, le bore, le fer, le manganèse ou le molybdène. Ces produits sont appliqués aux cultures pour remédier aux carences nutritives et améliorer la santé des sols. Le soufre soutient la synthèse des protéines et l'activité enzymatique dans les plantes, tandis que les oligo-éléments associés contribuent à des fonctions telles que la photosynthèse, la fixation de l'azote et le développement des racines.
Le marché des micronutriments à base de soufre est segmenté par type de produit, application aux cultures et géographie. Par type de produit, le marché est segmenté en soufre-bentonite, soufre-bentonite-zinc, soufre-bentonite-molybdène, soufre-bentonite-manganèse, soufre-bentonite-fer et autres. Par application aux cultures, le marché est segmenté en oléagineux et légumineuses, céréales et grains, fruits et légumes, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les micronutriments à base de soufre à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Soufre-bentonite |
| Soufre-bentonite-zinc |
| Soufre-bentonite-molybdène |
| Soufre-bentonite-manganèse |
| Soufre-bentonite-fer |
| Autres |
| Oléagineux et légumineuses |
| Céréales et grains |
| Fruits et légumes |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Soufre-bentonite | |
| Soufre-bentonite-zinc | ||
| Soufre-bentonite-molybdène | ||
| Soufre-bentonite-manganèse | ||
| Soufre-bentonite-fer | ||
| Autres | ||
| Par application aux cultures | Oléagineux et légumineuses | |
| Céréales et grains | ||
| Fruits et légumes | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des micronutriments à base de soufre ?
La taille du marché des micronutriments à base de soufre était évaluée à 526,77 millions USD en 2026 et devrait croître de 569,13 millions USD en 2027 à 853,80 millions USD d'ici 2032, à un CAGR de 8,45 % au cours de la période de prévision (2027-2032).
Quelle formulation à base de soufre connaît la croissance la plus rapide ?
Le soufre-bentonite-zinc devrait enregistrer le CAGR produit le plus élevé sur le marché des micronutriments à base de soufre, à 9,13 % jusqu'en 2032. La formulation répond aux besoins en soufre et en zinc en 1 seule application, et une méta-analyse de 2025 a révélé que la fertilisation combinée en soufre et en zinc améliorait les rendements céréaliers de manière plus cohérente que l'un ou l'autre nutriment seul.
Pourquoi les oléagineux et les légumineuses sont-ils importants pour la demande d'engrais soufrés ?
Les oléagineux et légumineuses représentaient 41,14 % des revenus du marché des micronutriments à base de soufre en 2026 et devraient croître à un CAGR de 9,58 %. Le soufre soutient la formation d'acides aminés qui influencent la teneur en protéines et en huile du colza, du soja, de la moutarde et du tournesol, reliant la gestion des nutriments à la valeur des cultures.
Quelle région est en tête de la demande de micronutriments à base de soufre ?
L'Asie-Pacifique a dominé le marché des micronutriments à base de soufre avec une part de revenus de 35,58 % en 2026 et devrait croître à un CAGR de 9,44 % jusqu'en 2032. La demande est soutenue par les grands systèmes céréaliers et oléagineux, la carence en soufre des sols en Inde, et les besoins en soufre dans les systèmes de palmier à huile, de caoutchouc et de riz à double culture.