
Tamaño y Participación del Mercado de Micronutrientes a Base de Azufre
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 569.13 Millones de dólares |
| Tamaño del Mercado (2032) | 853.80 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
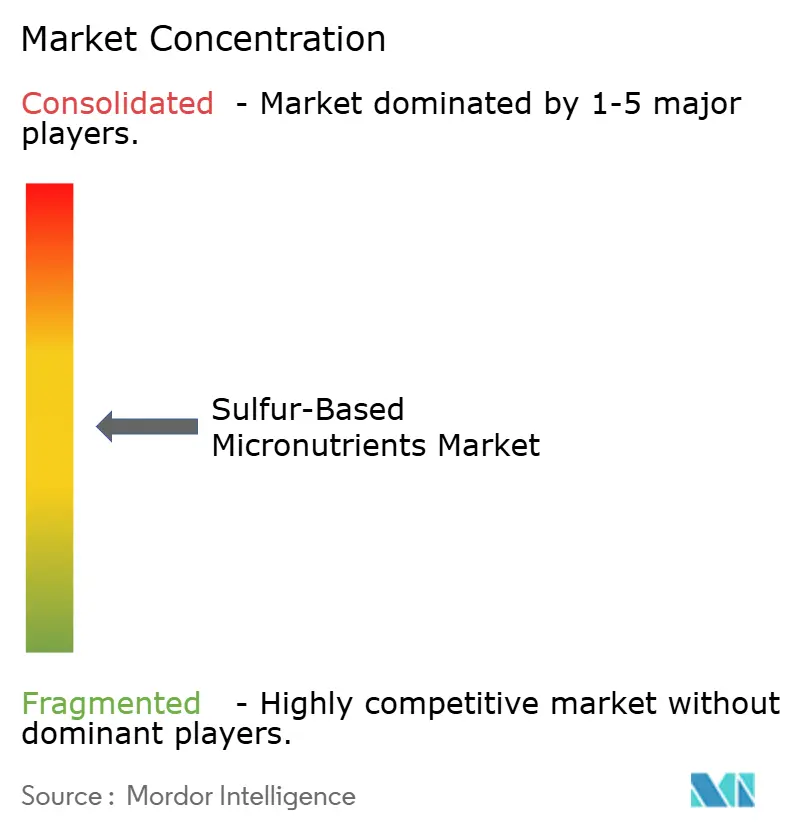
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Micronutrientes a Base de Azufre por Mordor Intelligence
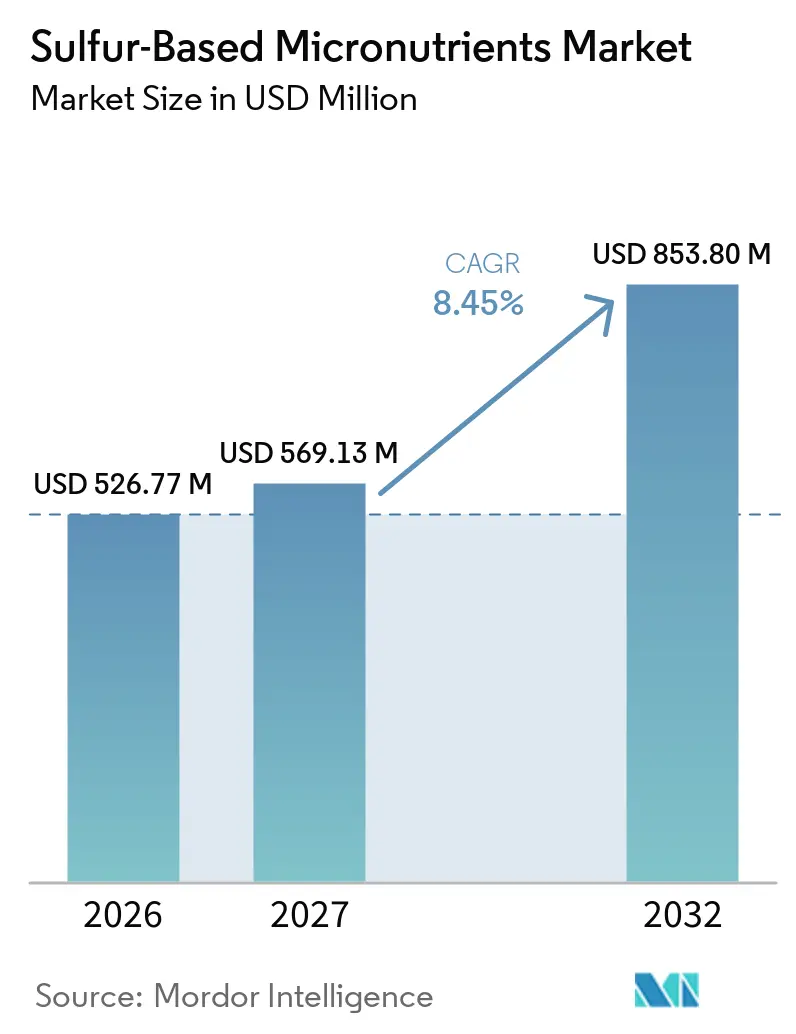
El tamaño del Mercado de Micronutrientes a Base de Azufre fue valorado en 526,77 millones de USD en 2026 y se estima que crecerá desde 569,13 millones de USD en 2027 hasta 853,80 millones de USD para 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032). La disminución de la deposición atmosférica de azufre ha reducido una fuente anteriormente significativa de azufre disponible para las plantas en las principales regiones agrícolas, lo que hace que la gestión deliberada del azufre sea más importante para los agricultores. El cultivo de oleaginosas y legumbres está incrementando la demanda de azufre, ya que este afecta la formación de proteínas y el desarrollo del aceite en cultivos como la soja, la canola y la mostaza. Las pruebas de suelo y la aplicación a tasa variable están haciendo que los programas de nutrientes sean más específicos para las condiciones del campo, lo que favorece los productos diseñados para la liberación controlada. Los productores están respondiendo mediante formulaciones de múltiples nutrientes, ampliaciones de capacidad y esfuerzos para asegurar la materia prima de azufre, mientras que la dependencia del suministro de Oriente Medio sigue siendo un riesgo operativo para los compradores asiáticos. El mercado de micronutrientes a base de azufre depende, por tanto, tanto de la necesidad agronómica como de la capacidad de los proveedores para entregar gránulos confiables cuando el suministro de azufre es limitado.
Conclusiones Clave del Informe
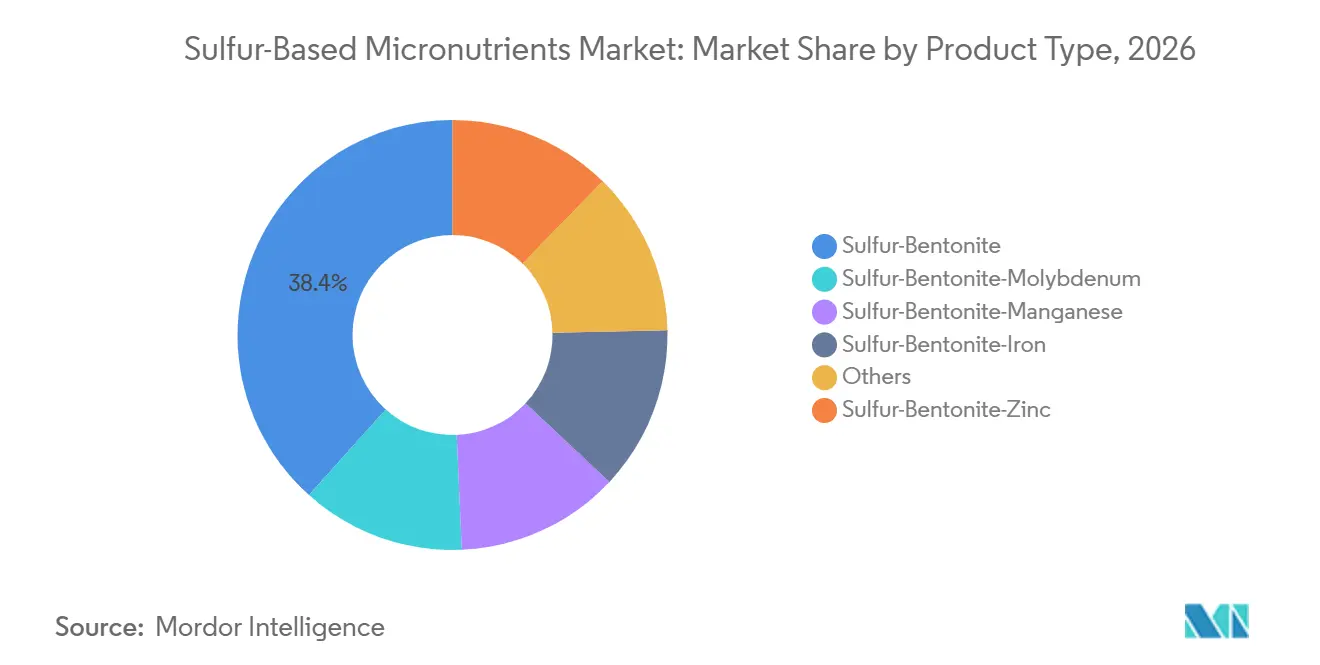
- Por tipo de producto, Azufre-Bentonita representó el 38,36% de la participación del Mercado de Micronutrientes a Base de Azufre en 2026, mientras que se prevé que Azufre-Bentonita-Zinc crezca a una CAGR del 9,13% hasta 2032.
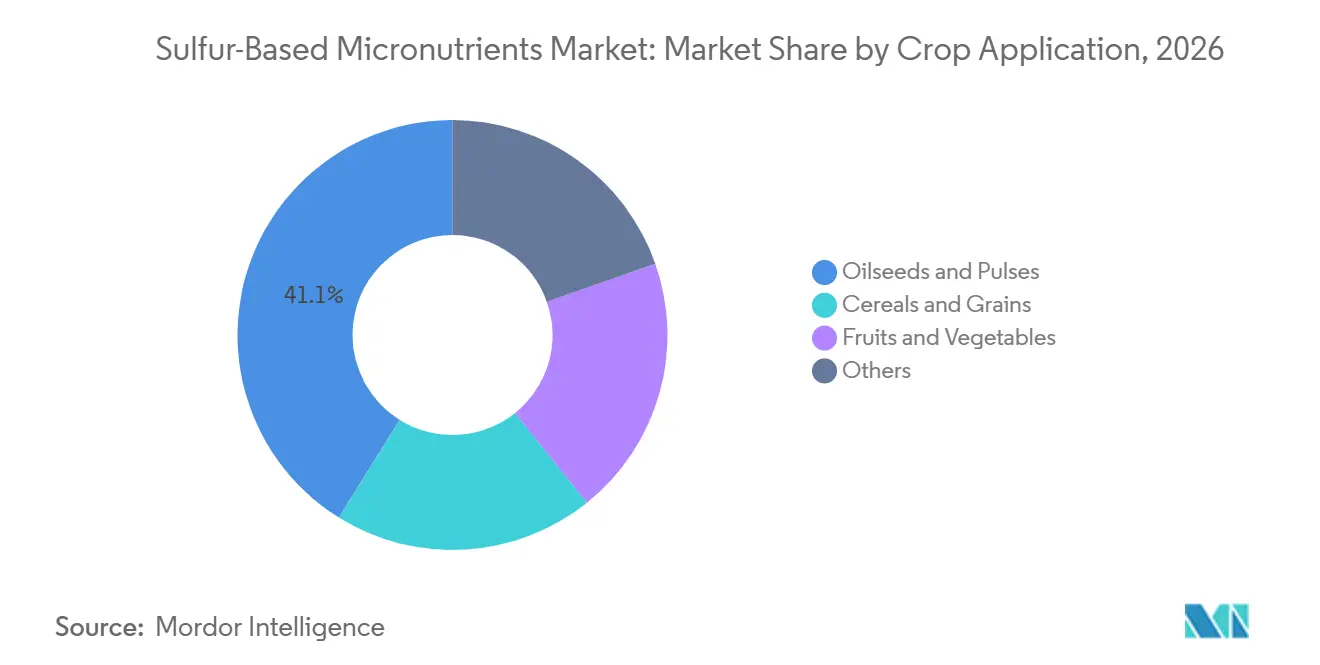
- Por aplicación en cultivos, Oleaginosas y Legumbres representaron el 41,14% del tamaño del Mercado de Micronutrientes a Base de Azufre en 2026 y se prevé que crezcan a una CAGR del 9,58% hasta 2032.
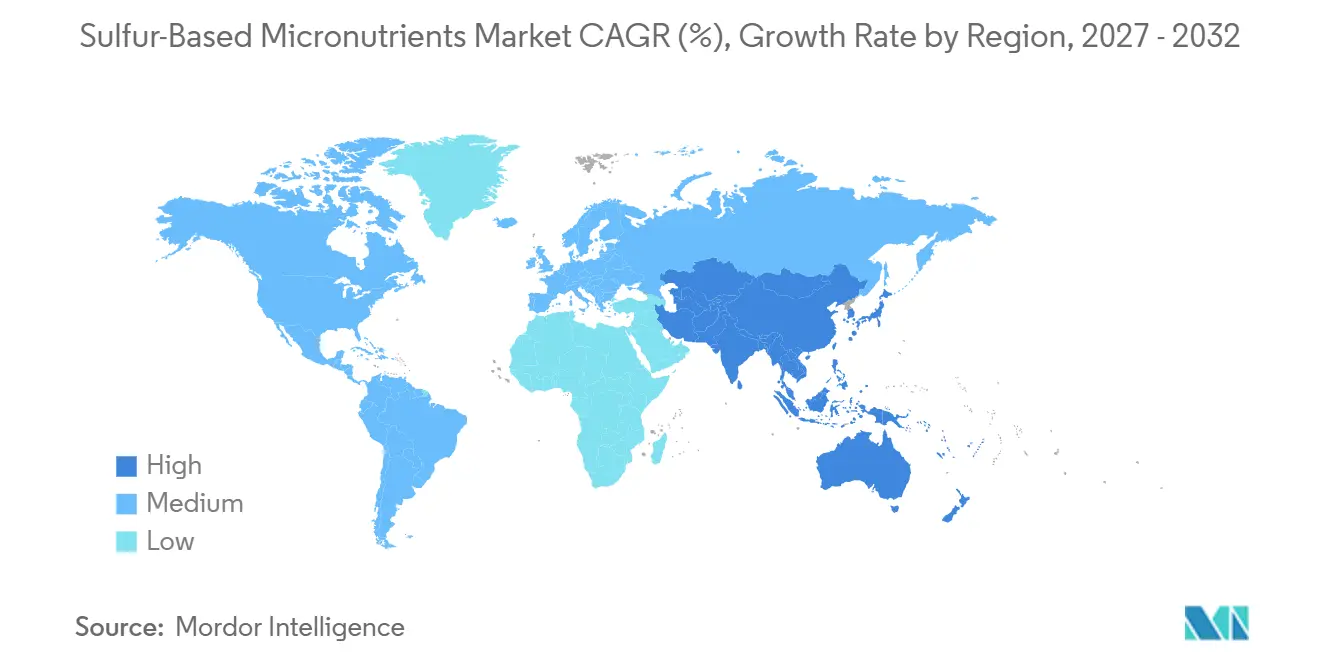
- Por geografía, Asia-Pacífico representó el 35,58% de la participación del Mercado de Micronutrientes a Base de Azufre en 2026 y se prevé que crezca a una CAGR del 9,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de la Deposición Atmosférica de Azufre | +2.6% | Global, más elevada en América del Norte, Europa Occidental y el norte de China | Mediano plazo (2-4 años) |
| Expansión del Cultivo de Oleaginosas y Legumbres con Alto Contenido de Azufre | +1.9% | Núcleo de Asia-Pacífico, India y China, con extensión a América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Intensificación del Cultivo y Mayor Extracción de Nutrientes | +0.9% | Global, con Asia-Pacífico como dominante y América del Norte en segundo lugar | Largo plazo (≥ 4 años) |
| Programas de Nutrición Equilibrada y Eficiencia en el Uso del Nitrógeno | +1.2% | América del Norte, Europa, Asia del Sur y Asia Oriental | Mediano plazo (2-4 años) |
| Gestión de Nutrientes Basada en Pruebas de Suelo y a Tasa Variable | +0.7% | América del Norte, Australia y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de la Deposición Atmosférica de Azufre
Los controles de emisiones que redujeron las emisiones industriales de azufre también eliminaron una fuente de larga data de azufre que llegaba a los suelos agrícolas. La deposición de azufre en el Reino Unido cayó de 50-60 kg/ha/año en la década de 1970 a menos de 5 kg/ha/año. China registró una disminución de más del 50% en la deposición húmeda de azufre en el 95% de las cuadrículas de monitoreo entre 2013 y 2023, mientras que Guizhou, Hunan y Jiangxi se mantuvieron como focos persistentes. Este cambio significa que los agricultores deben abordar las necesidades de azufre de manera más activa en lugar de depender de la deposición atmosférica. La canola y las verduras crucíferas enfrentan déficits de rendimiento cuando la deposición cae por debajo de 10 kg/ha/año, una condición reportada en el norte de Europa, partes del Cinturón Maicero de los Estados Unidos y regiones clave de producción de granos en China. El mercado de micronutrientes a base de azufre se beneficia donde los agricultores necesitan una ventana de suministro de nutrientes más prolongada de la que pueden proporcionar los fertilizantes de sulfato, y el azufre-bentonita está posicionado en torno a ese perfil de liberación.
Expansión del Cultivo de Oleaginosas y Legumbres con Alto Contenido de Azufre
El azufre es el cuarto nutriente principal para los cultivos oleaginosos después del nitrógeno, el fósforo y el potasio, lo que vincula directamente el área sembrada de oleaginosas con la demanda de fertilizantes que contienen azufre. La Misión Nacional de Seguridad Alimentaria de India apoya la autosuficiencia en oleaginosas y proporciona una base institucional para el uso de fertilizantes enriquecidos con azufre en los sistemas agrícolas del sur de Asia. Un estudio de 2025 sobre arroz y maní reportó el mayor retorno neto con 40 kg/ha de azufre-bentonita en arroz y 60 kg/ha de azufre en maní. El retorno neto del sistema reportado alcanzó INR 113.640/ha (USD 1.360/ha), lo que representa un aumento del 106,96% sobre el control sin azufre. La demanda de combustibles renovables está expandiendo el cultivo de soja y canola, lo que también amplía el uso potencial de estos productos en Brasil e Indonesia. Este patrón de cultivos respalda el mercado de micronutrientes a base de azufre porque los requerimientos de azufre están vinculados tanto al rendimiento como a la calidad del aceite en estos sistemas.
Programas de Nutrición Equilibrada y Eficiencia en el Uso del Nitrógeno
El azufre apoya la asimilación del nitrógeno, lo que lo ha acercado al centro de los programas de nutrición equilibrada. Un ensayo de trigo de 2025 encontró que el tratamiento de 120 kg de nitrógeno más 30 kg de azufre entregó una eficiencia en el uso del nitrógeno del 91,31% y una eficiencia en el uso del azufre del 84,10%, los valores más altos entre los tratamientos evaluados. La urea recubierta con nanopartículas de azufre aumentó la eficiencia de recuperación del nitrógeno en trigo en un 34%, lo que respalda el interés en formulaciones que combinan azufre con nitrógeno de liberación lenta[1]. La investigación también encontró que la fertilización combinada con azufre y nitrógeno puede mejorar la biofortificación con zinc en un 30-40% mediante la acidificación de la rizosfera y una mayor solubilidad del zinc. Los productos que combinan nitrógeno, fósforo, potasio, azufre y zinc ilustran cómo los proveedores pueden reducir la necesidad de aplicaciones separadas de nutrientes. Este enfoque respalda el mercado de micronutrientes a base de azufre, en el que los agricultores buscan una forma práctica de gestionar múltiples nutrientes en una sola aplicación.
Gestión de Nutrientes Basada en Pruebas de Suelo y a Tasa Variable
El muestreo de suelo de precisión está reemplazando las aplicaciones uniformes de azufre con prescripciones basadas en la variabilidad del campo. Un estudio de 2025 encontró que el muestreo en cuadrícula de 0,4 hectáreas produjo los mapas de prescripción a tasa variable más precisos y redujo tanto la subaplicación como la sobreplicación en comparación con cuadrículas de muestreo más gruesas. Un trabajo realizado en condiciones semiáridas de India encontró que las zonas de manejo basadas en el análisis de componentes principales y la agrupación difusa c-means entregaron el mayor rendimiento de grano en las zonas más receptivas, al tiempo que redujeron el costo total de fertilizantes. Un estudio separado de 2025 en Jhansi-Bundelkhand desarrolló zonas de manejo de nutrientes específicamente para el uso de azufre y micronutrientes. Estos enfoques hacen que las recomendaciones de azufre sean más específicas para cada ubicación y pueden aumentar el interés en productos adaptados a las necesidades de nutrientes de un campo. El mercado de micronutrientes a base de azufre se beneficia de este cambio porque la liberación más lenta del azufre-bentonita puede adaptarse a cultivos que necesitan azufre durante un período de crecimiento más prolongado.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Oxidación Microbiana Lenta del Azufre Elemental | -1.6% | Global, más aguda en suelos de clima frío y bajo contenido de materia orgánica | Corto plazo (≤ 2 años) |
| Respuesta de Rendimiento Específica del Sitio y Débil Predictibilidad de las Pruebas de Suelo | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Acidificación y Desequilibrio de Nutrientes por Aplicación Incorrecta | -0.7% | Asia-Pacífico y África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Oxidación Microbiana Lenta del Azufre Elemental
El azufre elemental en los gránulos de bentonita debe ser convertido primero por bacterias del suelo en sulfato antes de que los cultivos puedan absorberlo. Un estudio de suelo tropical de 2025 encontró que las pastillas de azufre elemental se oxidaron solo entre un 3-9% durante 180 días de incubación, mientras que los productos de azufre elemental micronizado se oxidaron solo entre un 22-32% durante el mismo período. El suelo frío, el bajo contenido de materia orgánica y el pH bajo ralentizan las bacterias oxidantes del azufre, lo que puede retrasar la disponibilidad de azufre para las plantas más allá de las necesidades de los cultivos de temporada corta. Esto genera dudas entre los agricultores que utilizan oleaginosas anuales, ya que la escasez de azufre durante las primeras 6-8 semanas después de la germinación puede limitar los rendimientos. El mercado de micronutrientes a base de azufre debe, por tanto, competir con fuentes de sulfato como el yeso y el sulfato de amonio, que proporcionan azufre de manera inmediata.
Respuesta de Rendimiento Específica del Sitio y Débil Predictibilidad de las Pruebas de Suelo
La fertilización con azufre no produce de manera consistente una respuesta en el rendimiento en todos los campos comerciales, lo que dificulta las prescripciones en regiones agrícolas maduras. Un ensayo de 12 sitios en el centro de Iowa publicado en 2025 encontró que la fertilización con azufre aumentó el rendimiento de grano de maíz en solo el 17% de los ensayos. El estudio también encontró que el azufre extraíble del suelo, la materia orgánica del suelo y el azufre en tejidos en V5 o en la etapa de emisión de sedas no identificaron de manera confiable los sitios con probabilidad de responder. Esto difiere de los programas de nitrógeno y fósforo, donde los agrónomos pueden aplicar umbrales de prueba de suelo más establecidos. Como resultado, los agrónomos consideran el tipo de suelo, la exposición al lixiviado y el historial de cultivos al hacer recomendaciones de azufre. Esta incertidumbre ralentiza el cambio del uso reactivo hacia la gestión rutinaria del azufre dentro del mercado de micronutrientes a base de azufre.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Variantes de Múltiples Micronutrientes Respaldan la Demanda PremiumAzufre-Bentonita representó el 38,36% de la participación del Mercado de Micronutrientes a Base de Azufre en 2026, convirtiéndolo en la categoría de producto más grande. Ha establecido infraestructura comercial en India, Asia-Pacífico y América del Norte. La formulación sirve a los sistemas de producción de oleaginosas, cereales y legumbres, lo que le otorga una amplia relevancia agronómica. La capacidad de proveedores como Tiger-Sul, Coromandel y Deepak Fertilizers and Petrochemicals Corporation Limited (DFPCL) ha contribuido a establecer su presencia en el mercado de India y América del Norte. Esta disponibilidad establecida es importante en mercados donde los agricultores y distribuidores prefieren formatos de aplicación conocidos. Un estudio de 2025 encontró que la fertilización con azufre mejora la eficiencia en el uso del nitrógeno en trigo al potenciar la absorción de nitrógeno, lo que respalda el uso del formato central de Azufre-Bentonita en áreas agrícolas orientadas a cereales.
Azufre-Bentonita-Molibdeno, Azufre-Bentonita-Manganeso y Azufre-Bentonita-Hierro sirven a nichos de productos más pequeños pero significativos. Las combinaciones con molibdeno son relevantes para los cultivos de legumbres donde el nutriente puede afectar la fijación de nitrógeno. Las combinaciones con manganeso y hierro se utilizan en sistemas de arroz de tierras bajas ácidas, donde pueden ocurrir simultáneamente múltiples deficiencias de nutrientes. Estos productos permiten a los proveedores combinar un portador de azufre con restricciones de nutrientes locales específicas. Azufre-Bentonita-Zinc es la categoría de producto de más rápido crecimiento, con una CAGR proyectada del 9,13% de 2027 a 2032. Un metaanálisis global encontró que la fertilización combinada con azufre y zinc mejoró los rendimientos de cereales de manera más consistente que cualquiera de los nutrientes aplicados por separado. El tamaño del Mercado de Micronutrientes a Base de Azufre para estos productos de múltiples nutrientes está impulsado por la capacidad de abordar las necesidades de azufre y zinc en una sola aplicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación en Cultivos:
Las Oleaginosas y Legumbres Lideran los Ingresos y el CrecimientoLas Oleaginosas y Legumbres representaron el 41,14% del tamaño del Mercado de Micronutrientes a Base de Azufre en 2026 y se proyecta que se expandan a una CAGR del 9,58% hasta 2032. El azufre contribuye a la formación de cisteína y metionina, que afectan el contenido de proteínas y aceite en la canola, la soja, la mostaza y el girasol. Este papel biológico vincula la aplicación de azufre tanto con el rendimiento del cultivo como con los atributos de calidad buscados por los procesadores. En India, la deficiencia de azufre afecta a un estimado del 44% de los suelos, lo que hace que la gestión del azufre sea importante para los sistemas de producción de oleaginosas. Un estudio de campo de arroz y maní encontró que los tratamientos con azufre generaron un retorno del sistema un 106,96% superior al control sin azufre. Las prioridades de producción agrícola de India y el esquema de Subsidio Basado en Nutrientes crean una demanda sostenida de compras de fertilizantes que contienen azufre.
El esquema de Tarjeta de Salud del Suelo ha extendido las pruebas de suelo y las recomendaciones de nutrientes, incluido el azufre, a un grupo más amplio de agricultores. Esto es particularmente relevante para los ciclos de oleaginosas Rabi, donde las decisiones sobre nutrientes se basan cada vez más en las condiciones del suelo. Los Cereales y Granos representan el segundo grupo de cultivos más grande, respaldado por el área sembrada y el uso rutinario de fertilización equilibrada previa a la siembra en América del Norte, Europa y Asia Oriental. Un metaanálisis de 2025 de 65 ensayos de cultivos chinos encontró que la fertilización con azufre mejoró la eficiencia en el uso del nitrógeno y el rendimiento de grano en trigo y arroz, lo que brinda a los productores de cereales un argumento agronómico más claro para incluir azufre en los programas de nutrientes estándar. Las Frutas y Verduras y la categoría Otros son segmentos más pequeños, pero pueden respaldar una mayor realización de precios, ya que los agricultores de cultivos de alto valor buscan reducir el riesgo de nutrientes en etapas críticas del cultivo. El Mercado de Micronutrientes a Base de Azufre también presenta una oportunidad en formulaciones de azufre compatibles con fertigación, que varios productores en Asia-Pacífico, Oriente Medio y África están desarrollando actualmente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Micronutrientes a Base de Azufre en Asia-Pacífico
Asia-Pacífico concentró el 35,58% de la cuota del mercado de micronutrientes a base de azufre en 2026 y se prevé que crezca a una CAGR del 9,44% hasta 2032. La amplia base de consumo de fertilizantes de China respalda la demanda en las zonas productoras de cereales, donde el 14.º Plan Quinquenal hace hincapié en la seguridad alimentaria. El alejamiento del país del superfosfato simple de menor concentración favorece el uso de complejos de nitrógeno, fósforo y potasio (NPK) que contienen azufre. El déficit de azufre en India afecta a un estimado del 44% de los suelos y sustenta una base de demanda considerable para los productos azufrados. El programa Soil Health Card, la expansión de oleaginosas y leguminosas, y las ampliaciones de capacidad nacional refuerzan la demanda, vinculando los programas agrícolas públicos con la necesidad de una aplicación de nutrientes más equilibrada. El Sudeste Asiático suma demanda a través de los sistemas de palma aceitera, caucho y arroz de doble cosecha en Indonesia y Vietnam, que presentan altos requerimientos de azufre.
Mercado de Micronutrientes a Base de Azufre en India, América del Norte y Oriente Medio
La dependencia de India de las importaciones procedentes de Oriente Medio para el 84% de su suministro de azufre genera una exposición significativa en el lado de la oferta para los productores regionales. Las interrupciones del suministro durante 2025 y 2026 tensionaron el mercado y elevaron los precios al contado hasta USD 320-340/t en términos de Costo y Flete (CFR) en la costa este de India. Esto encarece los precios de los fertilizantes terminados e incrementa el valor de los acuerdos de suministro de azufre seguros, convirtiendo el acceso constante a la materia prima en una consideración comercial junto con el rendimiento del producto. En América del Norte, las reducciones a largo plazo en la deposición de azufre derivadas de los controles sobre el dióxido de azufre establecidos por la Ley de Aire Limpio de Estados Unidos han reducido la disponibilidad de azufre en el Medio Oeste. El programa 4R Nutrient Stewardship reconoce el azufre como un nutriente secundario esencial que requiere una gestión específica según el sitio.
Mercado de Micronutrientes a Base de Azufre en EMEA y las Américas
Europa se ve afectada de manera similar por la menor deposición atmosférica de azufre y por el Reglamento de Productos Fertilizantes de la UE 2019/1009, que establece vías de certificación para los fertilizantes que contienen azufre elemental. Tanto América del Norte como Europa están avanzando hacia la incorporación de azufre en las mezclas NPK, lo que puede reducir las pasadas en campo y reforzar el argumento a favor de la suplementación con azufre. América del Sur, liderada por Brasil y Argentina, se beneficia de la producción de soja, maíz y caña de azúcar, todos los cuales presentan mayores necesidades de azufre. La brecha en el suministro de azufre en los suelos de Brasil se estima en un 35%, mientras que las inversiones en producción local respaldan el uso de formulaciones de azufre-bentonita. Esta combinación de cultivos genera demanda en sistemas de grandes extensiones y en zonas donde la reposición de nutrientes adquiere cada vez mayor importancia. Oriente Medio y África siguen representando una cuota de mercado menor, pero constituyen una base emergente de adopción, ya que las mejoras en infraestructura y los programas de seguridad alimentaria favorecen el uso equilibrado de nutrientes. Una revisión sistemática de 2025 concluyó que la nutrición azufrada sigue siendo infrautilizada en los sistemas de pequeños agricultores del África Subsahariana.
Panorama Competitivo
El mercado de micronutrientes a base de azufre está moderadamente fragmentado, con Yara International, ICL, Nutrien, The Mosaic Company y Tessenderlo Kerley entre los principales proveedores globales. Estas empresas compiten en rendimiento agronómico, formulación de productos, cobertura de fabricación y alcance de distribución. Los fabricantes regionales compiten más directamente en precio y acceso local. Esto crea diferentes posiciones competitivas en los mercados maduros de insumos agrícolas y en las regiones donde la capacidad aún se está desarrollando. En noviembre de 2024, Tessenderlo Kerley adquirió Tiger-Sul Products LLC, reuniendo dos reconocidas plataformas de azufre-bentonita de América del Norte. La transacción amplió la huella de producción combinada en los Estados Unidos y Canadá y alteró el panorama competitivo para los proveedores que atienden a los productores de oleaginosas, cereales y legumbres de América del Norte.
ICL invirtió BRL 50 millones (USD 8,5 millones) en una línea de producción de gránulos esféricos en Brasil, que entró en operación en mayo de 2025. La inversión refleja una estrategia para diferenciar los productos por forma del gránulo, eficiencia de distribución y disponibilidad de azufre, y aumentó la capacidad de la planta en un 50%. Un formato esférico favorece una distribución más uniforme en el campo, que es el beneficio central del producto citado para la inversión. En julio de 2026, Tessenderlo Group presentó una solicitud de patente en los Estados Unidos para gránulos de azufre con una resistencia a la compresión de al menos 3,0 kgf y características de degradación rápida. La solicitud aborda la necesidad de combinar la durabilidad del gránulo con una descomposición más rápida en el suelo. La ingeniería de productos y la protección de la propiedad intelectual se están convirtiendo, por tanto, en herramientas competitivas cada vez más importantes en el mercado de micronutrientes a base de azufre.
Los productores indios están ampliando su capacidad a medida que crece la demanda local y la seguridad del suministro se vuelve más importante. En marzo de 2025, Coromandel International duplicó su capacidad de azufre-bentonita a 50.000 toneladas utilizando tecnología de granulación alemana[2]. En febrero de 2026, National Fertilizers Ltd. aprobó una planta de azufre-bentonita de 25.000 t/a en Vijaipur. Estas adiciones reflejan los esfuerzos por reducir la dependencia de los fertilizantes especiales importados tras la restricción temporal de exportaciones de China en 2025, que provocó un aumento del 40% en los precios domésticos. Las adiciones de capacidad también fortalecen el papel de los proveedores domésticos en la determinación de los niveles de servicio y la disponibilidad de productos para los distribuidores locales. Las formulaciones de partículas pequeñas compatibles con la precisión para fertigación siguen siendo un área de producto menos desarrollada, ya que los productos granulares dominan la gama actual. Esto deja espacio para los proveedores que puedan cumplir con los requisitos de aplicación sin sacrificar las ventajas de manejo de los gránulos convencionales.
Líderes de la Industria de Micronutrientes a Base de Azufre
-
Yara
-
Coromandel International Ltd.
-
IFFCO
-
Tessenderlo Kerley
-
DFPCL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Micronutrientes a Base de Azufre Empresas cubiertas en este informe
- Aries Agro Limited
- Compass Minerals
- Coromandel International Ltd.
- DFPCL
- Helena Agri-Enterprises, LLC
- ICL
- IFFCO
- K+S Aktiengesellschaft
- Koch Agronomic Services, LLC
- Neufarm
- Nutrien Ltd.
- SQM
- Tessenderlo Kerley
- The Mosaic Company
- Yara
Desarrollos recientes de la industria en Mercado de Micronutrientes a Base de Azufre
- Febrero de 2026: National Fertilizers Ltd (NFL) aprobó una planta de azufre-bentonita de 25.000 t/a en Vijaipur, con un costo de capital de INR 1,04 mil millones (USD 11,5 millones), tras la aprobación del consejo el 13 de febrero de 2026. El sitio de Vijaipur actualmente no tiene capacidad de azufre-bentonita, y el proyecto se encuentra en la etapa inicial de financiamiento. La decisión respalda el objetivo de la NFL de autosuficiencia en fertilizantes y su expansión de micronutrientes a base de azufre en su combinación de productos no ureicos, que representó el 33% de los ingresos del ejercicio fiscal 2024-25.
- Julio de 2025: ICL lanzó Sulfurball en Brasil y América Latina, un fertilizante de azufre esférico que combina azufre elemental con aditivos especiales, respaldado por una inversión de BRL 50 millones (aproximadamente USD 8,5 millones) en su instalación de Jacareí, São Paulo. El lanzamiento aumentó la capacidad de producción en un 50% y tuvo como objetivo los mercados de soja y maíz durante la temporada de cultivo 2025. El formato esférico ofrece una mejor eficiencia de distribución en el campo y biodisponibilidad del azufre que los pellets convencionales, lo que favorece la adopción de micronutrientes a base de azufre en la región.
Alcance del Informe del Mercado Global de Micronutrientes a Base de Azufre
Los micronutrientes a base de azufre son mezclas de fertilizantes agrícolas y compuestos químicos que combinan azufre elemental o sulfato con minerales traza esenciales, como zinc, boro, hierro, manganeso o molibdeno. Estos productos se aplican a los cultivos para abordar deficiencias de nutrientes y mejorar la salud del suelo. El azufre apoya la síntesis de proteínas y la actividad enzimática en las plantas, mientras que los minerales traza acompañantes contribuyen a funciones como la fotosíntesis, la fijación de nitrógeno y el desarrollo de raíces.
El mercado de micronutrientes a base de azufre está segmentado por tipo de producto, aplicación en cultivos y geografía. Por tipo de producto, el mercado está segmentado en azufre-bentonita, azufre-bentonita-zinc, azufre-bentonita-molibdeno, azufre-bentonita-manganeso, azufre-bentonita-hierro y otros. Por aplicación en cultivos, el mercado está segmentado en oleaginosas y legumbres, cereales y granos, frutas y verduras, y otros. El informe también cubre los tamaños de mercado y los pronósticos para los micronutrientes a base de azufre a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Azufre-Bentonita |
| Azufre-Bentonita-Zinc |
| Azufre-Bentonita-Molibdeno |
| Azufre-Bentonita-Manganeso |
| Azufre-Bentonita-Hierro |
| Otros |
| Oleaginosas y Legumbres |
| Cereales y Granos |
| Frutas y Verduras |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Azufre-Bentonita | |
| Azufre-Bentonita-Zinc | ||
| Azufre-Bentonita-Molibdeno | ||
| Azufre-Bentonita-Manganeso | ||
| Azufre-Bentonita-Hierro | ||
| Otros | ||
| Por Aplicación en Cultivos | Oleaginosas y Legumbres | |
| Cereales y Granos | ||
| Frutas y Verduras | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Micronutrientes a Base de Azufre?
El tamaño del Mercado de Micronutrientes a Base de Azufre fue valorado en 526,77 millones de USD en 2026 y se estima que crecerá desde 569,13 millones de USD en 2027 hasta 853,80 millones de USD para 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032).
¿Qué formulación a base de azufre está creciendo más rápido?
Se prevé que Azufre-Bentonita-Zinc registre la CAGR de producto más alta en el Mercado de Micronutrientes a Base de Azufre con un 9,13% hasta 2032. La formulación aborda el azufre y el zinc en 1 sola aplicación, y un metaanálisis de 2025 encontró que la fertilización combinada con azufre y zinc mejoró los rendimientos de cereales de manera más consistente que cualquiera de los nutrientes por separado.
¿Por qué son importantes las oleaginosas y legumbres para la demanda de fertilizantes de azufre?
Las Oleaginosas y Legumbres representaron el 41,14% de los ingresos del Mercado de Micronutrientes a Base de Azufre en 2026 y se prevé que crezcan a una CAGR del 9,58%. El azufre apoya la formación de aminoácidos que influyen en el contenido de proteínas y aceite en la canola, la soja, la mostaza y el girasol, conectando la gestión de nutrientes con el valor del cultivo.
¿Qué región lidera la demanda de micronutrientes a base de azufre?
Asia-Pacífico lideró el Mercado de Micronutrientes a Base de Azufre con una participación de ingresos del 35,58% en 2026 y se prevé que crezca a una CAGR del 9,44% hasta 2032. La demanda está respaldada por grandes sistemas de granos y oleaginosas, la deficiencia de azufre en los suelos de India, y los requerimientos de azufre en los sistemas de aceite de palma, caucho y arroz de doble cosecha.