
Taille et part du marché des projecteurs à lumière structurée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.96 Milliards de dollars |
| Taille du Marché (2031) | 1.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.77 % |
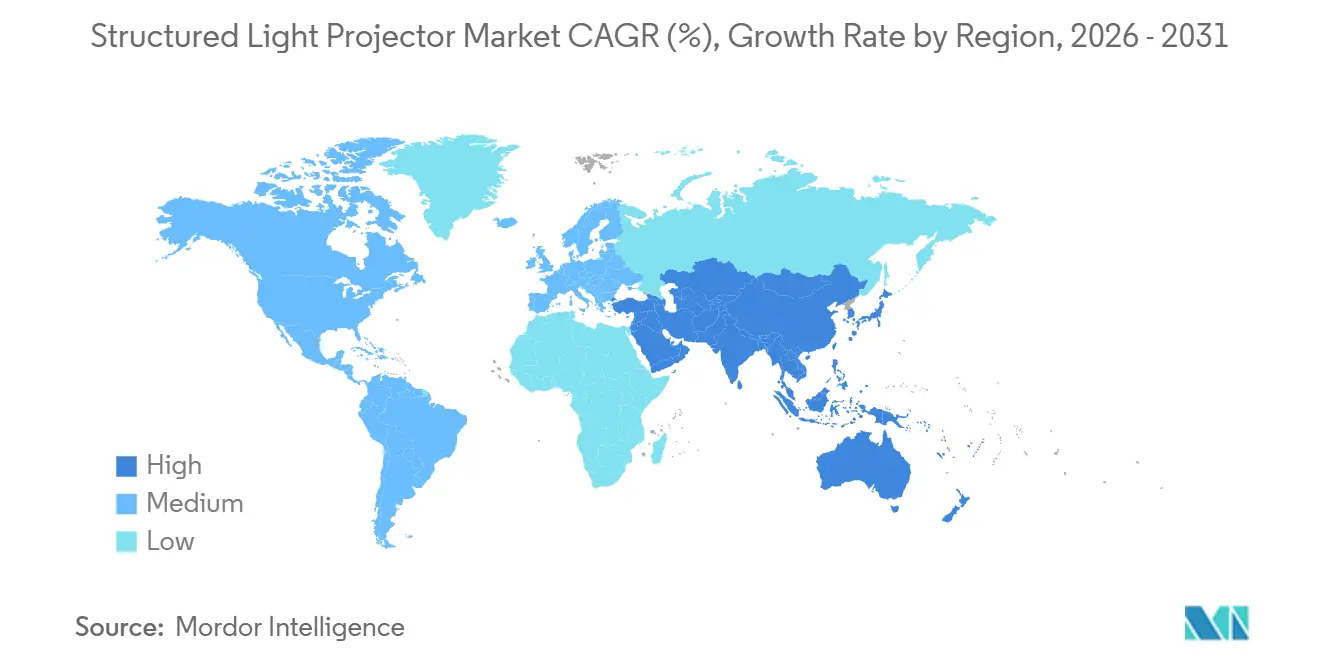
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
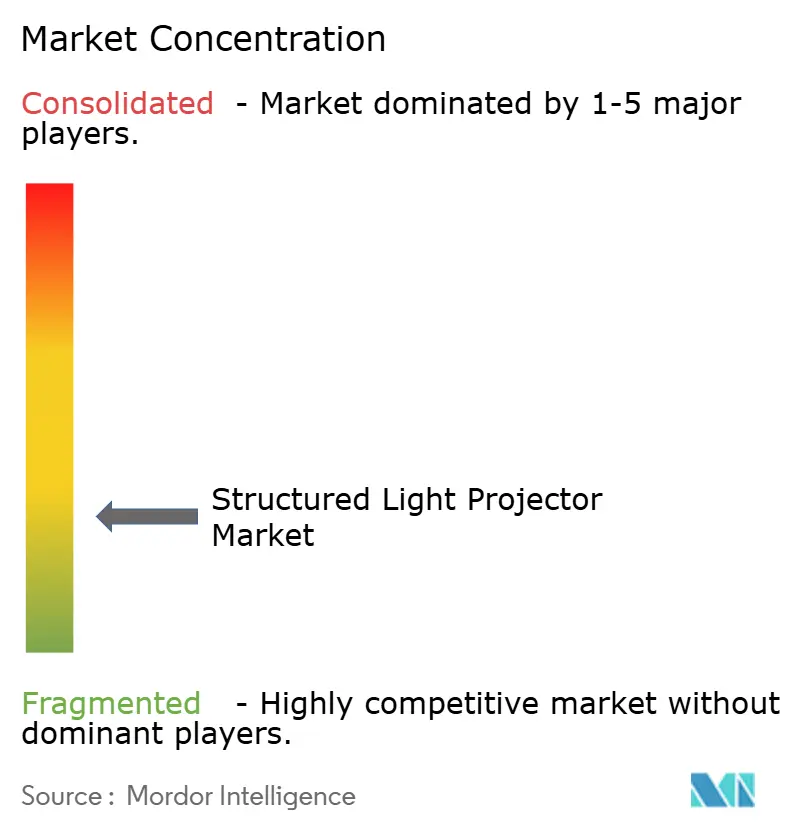
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des projecteurs à lumière structurée par Mordor Intelligence
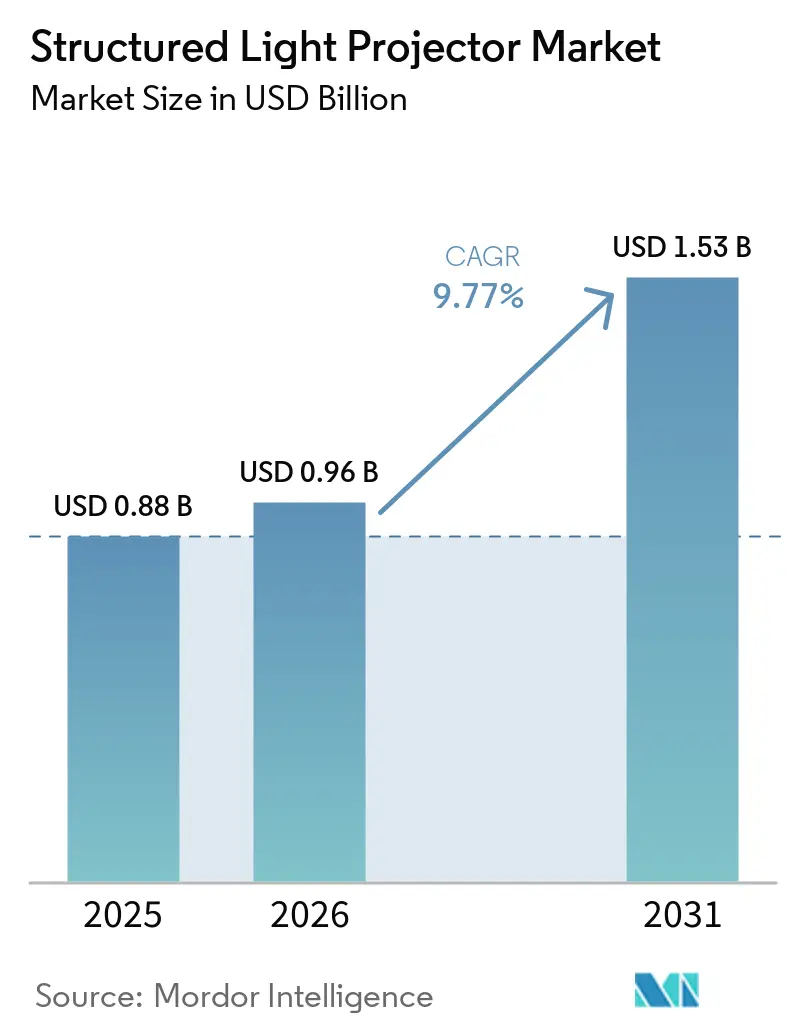
La taille du marché des projecteurs à lumière structurée était de 0,88 milliard USD en 2025, de 0,96 milliard USD en 2026, et devrait atteindre 1,53 milliard USD d'ici 2031, avec une expansion à un CAGR de 9,77 % sur la période 2026-2031. Le marché des projecteurs à lumière structurée est soutenu par l'automatisation des usines, la robotique collaborative, les dispositifs d'accès biométrique, les usines de batteries pour véhicules électriques et la production de semi-conducteurs, où les utilisateurs ont de plus en plus besoin d'informations 3D fiables pour l'inspection, le guidage, l'authentification et la surveillance des processus. Sa précision à courte portée et sa résolution infra-millimétrique soutiennent les tâches d'inspection pour lesquelles les systèmes stéréo passifs et à temps de vol peuvent présenter des compromis matériels, notamment lorsque les conditions de surface, la distance de travail, la vitesse et l'espace d'installation disponible influent tous sur les performances de mesure. La demande s'oriente également vers des projecteurs compacts et à faible consommation d'énergie qui traitent les données de profondeur directement sur l'appareil, ce qui convient à la fois aux équipements industriels et au matériel grand public et peut réduire la dépendance à l'égard de matériel informatique distinct lors du déploiement. La concurrence sur le marché des projecteurs à lumière structurée s'élargit parmi les spécialistes de la vision 3D, les développeurs d'optiques et les fournisseurs d'automatisation, ce qui exerce une pression sur les primes de prix de vente tout en élargissant la gamme d'applications.
Points clés du rapport
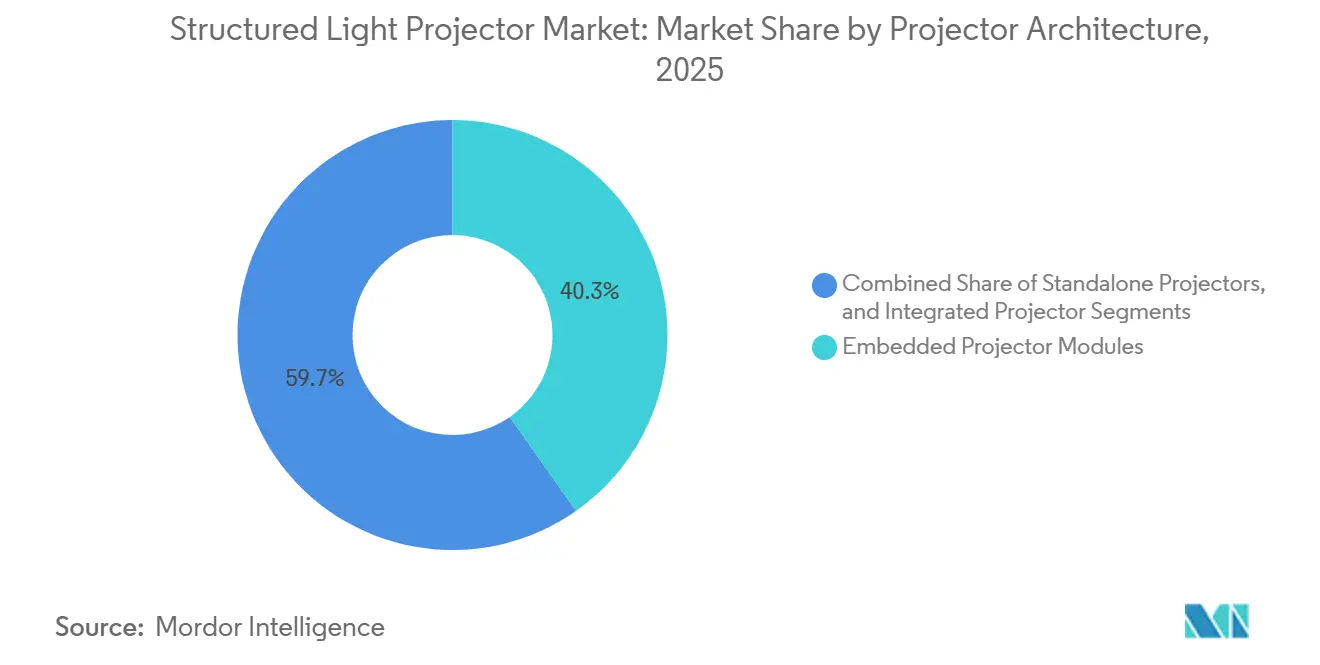
- Par architecture de projecteur, les modules de projecteur intégrés détenaient 40,27 % de la part de revenus du marché des projecteurs à lumière structurée en 2025 et devraient se développer à un CAGR de 11,73 % jusqu'en 2031.
- Par technologie de source lumineuse, les systèmes à base de diode laser représentaient 44,83 % de la part de revenus en 2025, tandis que les systèmes à base de VCSEL devraient se développer à un CAGR de 12,27 % jusqu'en 2031.
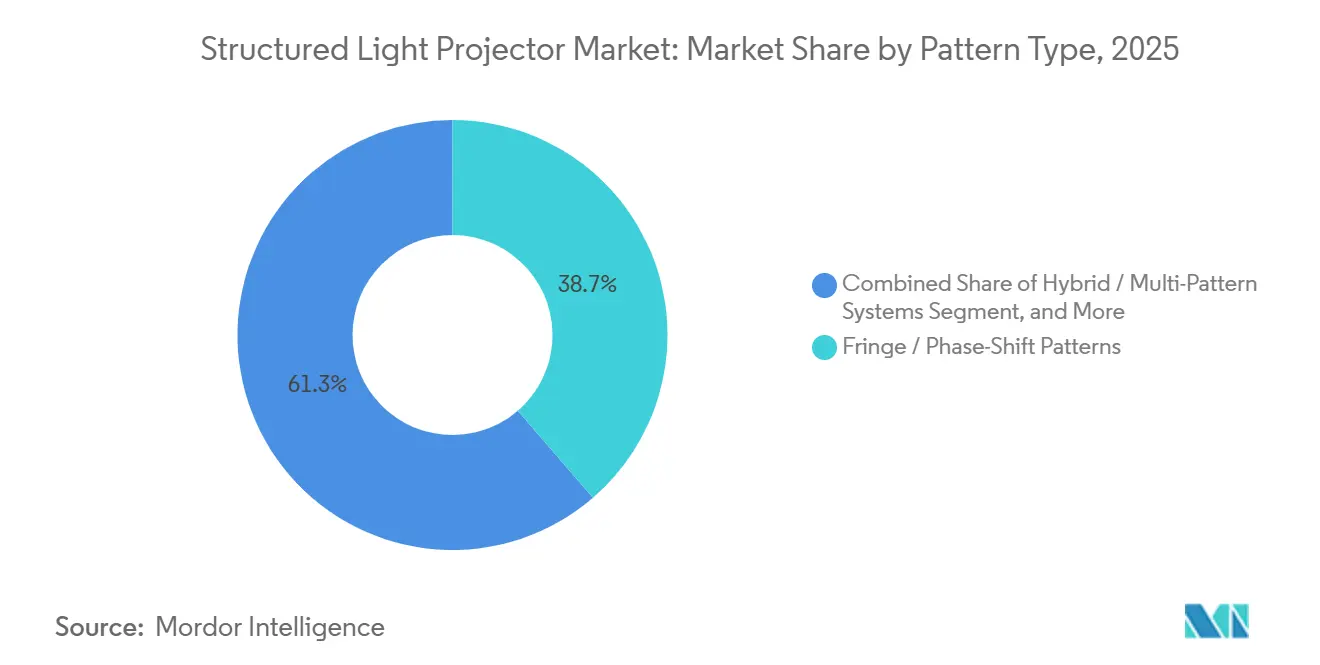
- Par type de motif, les motifs à franges et à déphasage détenaient 38,67 % de la part de revenus du marché des projecteurs à lumière structurée en 2025, tandis que les systèmes hybrides et multi-motifs devraient se développer à un CAGR de 12,83 % jusqu'en 2031.
- Par utilisateur final, les applications électroniques et semi-conductrices représentaient 26,47 % de la part de revenus en 2025, tandis que l'électronique grand public devrait se développer à un CAGR de 12,67 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,27 % de la part de revenus du marché des projecteurs à lumière structurée en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Automatisation industrielle et inspection 3D en ligne | +2.8% | Mondial, avec une concentration en Chine, en Allemagne, en Corée du Sud et au Japon | Court terme (≤ 2 ans) |
| Données de profondeur pour la robotique dans les espaces de travail obstrués | +2.1% | Marchés principaux d'Amérique du Nord, d'Asie-Pacifique et d'Europe | Court terme (≤ 2 ans) |
| Authentification faciale pour smartphones et appareils grand public | +1.8% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Expansion de la fabrication de batteries pour véhicules électriques et de semi-conducteurs | +1.5% | Chine, Corée du Sud, Allemagne et États-Unis | Moyen terme (2-4 ans) |
| Traitement de la profondeur sur l'appareil préservant la confidentialité | +0.9% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Optiques à speckle réduit et fiabilité des motifs | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'automatisation industrielle et de l'inspection 3D en ligne
Les lignes d'assemblage à modèles mixtes nécessitent une vérification géométrique rapide sans ralentir les opérations sur convoyeur. Cette exigence soutient la demande de projecteurs à lumière structurée, car la métrologie par contact ne peut pas offrir la même cadence d'inspection ni proposer une méthode de mesure sans contact en plein champ à chaque étape de production. Un cadre publié par l'IEEE en 2025 a montré que le profilage par lumière structurée 3D et l'analytique en périphérie peuvent surveiller l'uniformité du revêtement, l'intégrité du calandrage, l'alignement des électrodes et la qualité des soudures dans un flux de production continu de batteries lithium-ion.[1]IEEE International Conference on Control, Mechatronics and Automation, "Integration of Vision Based Inspection and Edge Computing for High-Throughput Lithium Ion Battery Production," IEEE ICCMA Le flux de données provenant d'un capteur installé peut soutenir le contrôle des processus et les contrôles de qualité finaux, offrant aux équipes de production un enregistrement plus clair de l'endroit où les écarts apparaissent en premier. Ce rôle plus large peut faire de l'équipement une partie intégrante d'une machine de production plutôt qu'une station d'inspection distincte.
Robotique nécessitant des données de profondeur denses dans les espaces de travail obstrués
La préhension robotique en bac et le guidage de robots collaboratifs nécessitent des informations de profondeur fiables dans des zones de travail encombrées. La lumière structurée peut fournir des nuages de points denses et une confiance de profondeur par pixel pour des objets partiellement cachés ou sombres, ce qui aide un robot à distinguer l'élément sélectionné des composants adjacents. Photoneo a présenté MotionCam-3D Color Blue en mai 2025, doté d'une numérisation par lumière structurée parallèle en temps réel pour des objets se déplaçant à des vitesses allant jusqu'à 144 km/h.[2]Photoneo, "Photoneo Launches MotionCam-3D Color Blue," Photoneo L'entreprise a signalé une réduction allant jusqu'à 2 secondes par événement de préhension en bac et a indiqué que 97 % des articles automobiles et logistiques pouvaient être prélevés sans pré-tri. Ces exigences font évoluer la sélection des fournisseurs sur le marché des projecteurs à lumière structurée vers le débit, la confiance des points reconstruits et la capacité de calcul embarquée.
Authentification faciale pour smartphones et appareils grand public
Les modules à lumière structurée orientés vers l'avant permettent une authentification faciale à plus haute assurance dans les téléphones et les équipements de contrôle d'accès. Les mises à niveau des politiques de sécurité et les exigences d'identification numérique peuvent stimuler l'adoption dans des gammes d'appareils qui reposaient auparavant sur le déverrouillage facial 2D, ajoutant des opportunités de volume grand public au marché des projecteurs à lumière structurée. STMicroelectronics et Metalenz ont signé un accord de licence en juillet 2025 pour augmenter la production d'optiques à métasurface sur une plateforme de semi-conducteurs de 300 mm.[3]Metalenz, "STMicroelectronics and Metalenz Sign a New License Agreement to Accelerate Metasurface Optics Adoption," Metalenz Les entreprises ont indiqué que STMicroelectronics avait expédié plus de 140 millions d'optiques à métasurface et de modules FlightSense depuis 2022. SwitchBot Lock Vision Pro utilise un projecteur à points infrarouges de 940 nm avec plus de 20 000 points infrarouges et une détection de vivacité 3D sur l'appareil, illustrant l'utilisation de cette technologie au-delà des smartphones.
Expansion de la fabrication de batteries pour véhicules électriques et de semi-conducteurs
Les nouvelles usines de batteries et les nouvelles usines de semi-conducteurs créent une demande d'équipements liée à la capacité de production. Ces applications utilisent la mesure sans contact pour des tâches nécessitant une inspection géométrique cohérente, notamment les contrôles de revêtement, d'alignement, de surface et de soudure, difficiles à réaliser avec des caméras 2D seules. Une étude de 2026 a développé un modèle de détection de défauts basé sur YOLO pour les cellules de batteries lithium-ion utilisant l'imagerie par lumière structurée.[4]T. Jiang et al., "YOLO-SLB: Appearance Defect Detection Model of Lithium Battery Cell Oriented to Structured Light Imaging," Optics Express Engineering L'étude portait sur les surfaces de films aluminium-plastique, pour lesquelles un éclairage conventionnel peut produire des images incohérentes. Les fournisseurs desservant le marché des projecteurs à lumière structurée doivent également tenir compte des implications en termes de coûts liées à la classification des équipements de métrologie optique spécialisés pour les déploiements transfrontaliers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dérive de calibration due aux contraintes thermiques et mécaniques | -1.2% | Mondial, plus aigu dans les déploiements industriels en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Limites liées aux surfaces réfléchissantes, transparentes et à faible texture | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Charge de conformité en matière de sécurité oculaire et de classification laser | -0.7% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Coût d'intégration et manque de compétences en vision 3D | -0.5% | Mondial, avec des effets plus marqués en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dérive de calibration due aux contraintes thermiques et mécaniques
Les conditions thermiques et mécaniques peuvent affecter la calibration des systèmes projecteur-caméra dans les environnements d'exploitation. Cela peut rendre le déploiement industriel plus exigeant que l'utilisation en laboratoire contrôlé et retarder l'adoption plus large du marché des projecteurs à lumière structurée dans les usines aux températures variables. La compensation logicielle peut réduire cet effet, mais elle nécessite des informations de calibration et une détection thermique en temps réel dans le projecteur. Ces fonctionnalités augmentent les coûts matériels et sont peu courantes dans les systèmes d'entrée de gamme. Les exigences de maintenance peuvent donc engendrer des coûts supplémentaires et des responsabilités pour les intégrateurs opérant dans des conditions variables.
Limites liées aux surfaces réfléchissantes, transparentes et à faible texture
Les métaux polis, le verre, les plastiques transparents et les composites à faible réflectance peuvent produire des motifs de franges peu fiables. Les systèmes peuvent nécessiter une capture HDR multi-exposition ou un matériel de commutation de longueur d'onde pour améliorer les cartes de profondeur, ce qui peut ajouter de la complexité pour les clients du marché des projecteurs à lumière structurée. Une étude de 2025 a rapporté qu'une méthode d'exposition adaptative par regroupement réduisait l'erreur de mesure de 25,4 % sur des objets à haute plage dynamique. Le temps de calcul et d'acquisition supplémentaire peut entrer en conflit avec les objectifs de temps de cycle dans les lignes à haut débit. Les systèmes laser bleus de Photoneo et LMI Technologies répondent en partie à ce défi, mais leur coût de source plus élevé limite l'adoption dans les applications sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de projecteur :
les modules intégrés dominent la part et l'expansionLes modules de projecteur intégrés détenaient 40,27 % de la part du marché des projecteurs à lumière structurée en 2025 et devraient se développer à un CAGR de 11,73 % jusqu'en 2031. Cette combinaison de part dominante et d'expansion reflète un passage des assemblages discrets à l'intégration au niveau de la carte, dans laquelle les fournisseurs peuvent concevoir les éléments optiques, électroniques et mécaniques pour un système hôte unique prévu. Les fabricants d'équipements d'origine (OEM) de smartphones, les constructeurs de robots et les fabricants d'appareils grand public peuvent appliquer les disciplines familières de coût des composants à l'approvisionnement en modules tout en réduisant également l'effort nécessaire pour aligner un projecteur distinct avec les caméras et le matériel de traitement. Les modules plus petits s'adaptent également aux équipements où le poids et l'espace d'installation sont limités, et ils simplifient la conception des produits pour les équipements portables, les bras robotiques, les dispositifs d'accès compacts et les stations d'automatisation fixes.
Orbbec a présenté une caméra à lumière structurée DLP à Automate 2026 avec une précision VDI/VDE de 0,07 mm et une répétabilité Z de 0,05 mm à 0,5 m. La conception compacte était destinée à l'intégration sur bras robotique. Les projecteurs autonomes restent pertinents pour la numérisation de grands volumes et la métrologie aérospatiale. Les systèmes projecteur-caméra intégrés continuent de servir le contrôle qualité en station fixe. Les optiques à métasurface peuvent consolider plusieurs fonctions optiques conventionnelles en un composant plus plat, ce qui soutient la miniaturisation des modules dans l'ensemble du secteur des projecteurs à lumière structurée.


Par technologie de source lumineuse :
les systèmes VCSEL se développent plus rapidementLes systèmes à base de diode laser représentaient 44,83 % des revenus en 2025 en raison de leurs conceptions matures et de leur haute densité de puissance optique. Les systèmes à base de VCSEL devraient se développer à un CAGR de 12,27 % jusqu'en 2031, le taux le plus élevé parmi les technologies de source lumineuse sur le marché des projecteurs à lumière structurée. Les réseaux VCSEL multi-jonctions peuvent augmenter la puissance optique tout en atténuant le basculement thermique, qui a historiquement limité leur utilisation dans les systèmes plus performants. Cette capacité est pertinente pour la surveillance de l'habitacle automobile et le guidage robotique à plus longue portée, où une source stable peut soutenir des performances de profondeur cohérentes tout au long des cycles de fonctionnement normaux.
Infineon a lancé des réseaux VCSEL avec des couches de diffusion thermique intégrées en mars 2025 pour permettre une puissance optique soutenue plus élevée à des températures de fonctionnement stables. Les sources à base de LED continuent de servir les tâches à moindre coût et à courte portée, notamment l'inspection alimentaire et la mesure de hauteur en logistique. Leur expansion est plus limitée mesure que les exigences de précision augmentent sur le marché des projecteurs à lumière structurée. Les systèmes à diode superluminescente restent une petite catégorie premium pour la métrologie à speckle supprimé et l'imagerie biologique. Dans ces applications, la réduction du speckle est une exigence technique plutôt qu'une fonctionnalité optionnelle.
Par type de motif :
les motifs à franges soutiennent les travaux de précisionLes motifs à franges et à déphasage représentaient 38,67 % des revenus en 2025. Leur utilisation pour mesurer la planéité, l'ondulation et le profil de soudure démontre une forte précision de reconstruction de surface, notamment lorsque les clients ont besoin d'informations détaillées sur l'ensemble de la surface plutôt qu'en un nombre limité de points. Une revue de 2025 a conclu que la profilométrie par décalage de phase restait une approche de référence pour les mesures allant du sous-micromètre au millimètre. Le déphasage de phase basé sur l'apprentissage est étendu aux scènes dynamiques et aux surfaces non idéales.
Les systèmes hybrides et multi-motifs devraient se développer à un CAGR de 12,83 % jusqu'en 2031. Les cellules d'automatisation flexibles peuvent utiliser une seule unité pour la localisation, le guidage d'assemblage et l'inspection finale, permettant aux opérateurs d'adapter le motif projeté à la tâche plutôt que d'installer des instruments séparés. Des recherches menées en 2025 ont démontré une profilométrie par projection de franges accélérée par apprentissage profond à 100 000 images par seconde. Ces travaux abordent le compromis historique entre vitesse et résolution dans la projection de franges et soutiennent un ensemble plus large de tâches d'inspection en mouvement. Les systèmes à codage binaire, à points, à points aléatoires et à motifs linéaires restent utiles dans les applications de mesure, d'authentification faciale et de jaugeage de profil sur le marché des projecteurs à lumière structurée.
Par utilisateur final :
les applications électroniques et semi-conductrices dominentLes applications électroniques et semi-conductrices représentaient 26,47 % de la part de revenus en 2025. Ces utilisateurs nécessitent une mesure 3D sans contact pour la forme des plaquettes, l'inspection des circuits imprimés et la vérification de la planéité des écrans, où des résultats reproductibles aident les équipes à identifier les défauts avant les étapes de production ultérieures. La production d'écrans et de mémoires en Corée du Sud, la fabrication de logique avancée à Taïwan et l'assemblage de semi-conducteurs externalisé en Chine soutiennent la demande de métrologie optique haute résolution. Le marché des projecteurs à lumière structurée sert ces environnements où une carte 3D en plein champ est importante pour le processus d'inspection et où le coût des défauts non détectés peut dépasser le coût des équipements de mesure.
L'électronique grand public devrait se développer à un CAGR de 12,67 % jusqu'en 2031, le taux le plus rapide parmi les groupes d'utilisateurs finaux. L'authentification faciale s'étend des téléphones haut de gamme aux appareils milieu de gamme, aux serrures intelligentes et aux panneaux d'accès. trinamiX et NIL Technology ont annoncé en janvier 2025 une collaboration sur un projecteur compact 2-en-1 à points et à inondation pour l'authentification faciale haute sécurité. Les utilisations automobiles comprennent la mesure des jeux de carrosserie et l'inspection des blocs-batteries. L'aérospatiale, la défense, la santé, la recherche et la fabrication générale utilisent également des équipements à lumière structurée pour des flux de travail spécialisés de qualité et de recherche.
Analyse géographique
Marché des Projecteurs à Lumière Structurée en APAC
L'Asie-Pacifique détenait 39,27 % de la part du marché des Projecteurs à Lumière Structurée en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031. La région combine la plus grande base de consommation avec une importante base de production pour la technologie des projecteurs, ce qui donne aux fournisseurs de systèmes accès à de grands groupes de clients dans les secteurs de l'électronique, de l'automobile et de l'automatisation. L'assemblage électronique et la fabrication de batteries pour véhicules électriques en Chine soutiennent la demande pour l'inspection industrielle. La production de mémoires et d'écrans en Corée du Sud nécessite des mesures de haute précision pour les plaquettes et les panneaux. L'écosystème de robotique de précision du Japon soutient l'utilisation de projecteurs intégrés dans le guidage d'assemblage et reste un moteur important de la demande sur le marché des Projecteurs à Lumière Structurée.
Marché des Projecteurs à Lumière Structurée en Amérique du Nord, en Europe et en APAC
La fabrication avancée de circuits logiques à Taïwan soutient la demande de métrologie optique dans le contrôle des procédés. L'Inde émerge comme un pôle de fabrication électronique à mesure que les investissements des équipementiers mondiaux augmentent. L'Amérique du Nord bénéficie d'une demande provenant de l'automatisation automobile, de la construction nationale de semi-conducteurs et des systèmes logistiques de vision 3D guidés, ce qui élargit la base de clients du marché des Projecteurs à Lumière Structurée. L'authentification faciale reste importante dans les smartphones haut de gamme nord-américains présentant des exigences biométriques de haute sécurité. L'Europe est soutenue par l'ingénierie de précision allemande et la métrologie automobile, où les exigences des normes VDI/VDE 2634 et ISO/IEC 17025 favorisent les systèmes certifiés en précision.
Marché des Projecteurs à Lumière Structurée au Moyen-Orient, en Afrique et en Amérique du Sud
FARO CREAFORM a introduit les modèles HandySCAN 3D MAX EVO et MAX EVO Elite en juillet 2026 pour les travaux aérospatiaux et automobiles sur de grandes pièces. La société a déclaré que le modèle Elite avait atteint une précision volumétrique de 0,075 mm + 0,010 mm/m après validation selon les normes VDI/VDE 2634. L'Amérique du Sud, le Moyen-Orient et l'Afrique disposent de bases de revenus plus modestes, mais comprennent des applications dans les secteurs aérospatial, des usines intelligentes, de l'automobile et des mines. La disponibilité limitée de compétences en intégration de vision 3D reste une contrainte commune dans ces régions.

Paysage concurrentiel
Le marché des projecteurs à lumière structurée est fragmenté et aucun fournisseur ne détient une position majoritaire dans toutes les applications. Cognex Corporation, FARO Technologies, FARO CREAFORM, Hexagon AB et ZEISS Industrial Quality Solutions ont établi des positions dans les travaux de précision industrielle, soutenues par des systèmes installés, des portefeuilles de produits et des équipements certifiés en calibration. Leurs bases installées et leurs produits certifiés en calibration sont importants dans les applications avec des exigences de mesure strictes. Le champ concurrentiel combine des fournisseurs de métrologie établis avec de plus petites entreprises d'optique et de vision 3D, et les fournisseurs se font souvent concurrence sur la connaissance des applications, le soutien à l'intégration, la précision et la capacité à intégrer les équipements dans les processus de production existants.
Les entreprises établies ajoutent des logiciels de flux de travail et une inspection assistée par intelligence artificielle à mesure que les clients envisagent des alternatives intégrées à moindre coût. Les nouveaux fournisseurs mettent l'accent sur les modules compacts, le traitement sur l'appareil et les partenariats avec des entreprises de robotique pour de nouveaux projets d'automatisation. Cognex a lancé l'In-Sight 3900 en mai 2026 sur la plateforme Qualcomm Dragonwing pour l'inspection par intelligence artificielle intégrée. Cognex a également présenté l'In-Sight 6900 Vision Controller alimenté par NVIDIA Jetson en avril 2026 pour des applications de vision machine configurables. Ces lancements regroupent le matériel, le traitement et le logiciel d'inspection dans une offre unique.
Hexagon a présenté le scanner 3D sans fil HYPERSCAN SR à l'IMTS 2026 pour les travaux de mesure portables dans des cellules de fabrication flexibles. Metalenz a signalé plus de 150 demandes de brevets et brevets délivrés couvrant les projecteurs à motif de points à élément unique et la reconnaissance faciale basée sur la polarisation en août 2025. Cette position en matière de propriété intellectuelle peut obliger d'autres fournisseurs à obtenir des licences, à concevoir des solutions alternatives ou à acquérir des technologies optiques pertinentes, notamment lorsque les clients exigent des modules plus petits intégrant les fonctions de projection de motifs et de détection dans des conceptions d'appareils très contraintes. La conformité à la sécurité laser selon la norme IEC 60825-1 devient également un facteur de différenciation pour les produits destinés à une utilisation en extérieur ou à plus longue portée, car les fournisseurs doivent équilibrer la puissance optique, la gestion thermique, les contrôles de sécurité, la documentation, les tests de produits et le temps nécessaire pour obtenir la certification avant le déploiement chez un client. Ces exigences techniques et commerciales soutiennent un environnement concurrentiel sur le marché des projecteurs à lumière structurée où la capacité du système, la conception optique et le soutien à la mise en œuvre peuvent compter autant que le prix d'un composant projecteur ou caméra.
Leaders du secteur des projecteurs à lumière structurée
Wintech Digital Systems Technology Corp.
Keynote Photonics Inc.
Osela Inc.
Visitech International Ltd.
EFFILUX SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Projecteurs à Lumière Structurée
- Wintech Digital Systems Technology Corp.
- Keynote Photonics Inc.
- Osela Inc.
- EFFILUX SAS
- RODER Vision GmbH
- Visitech International Ltd.
- Mantis Vision Ltd.
- Orbbec Inc.
- LMI Technologies Inc.
- Basler AG
- Cognex Corporation
- FARO Technologies, Inc.
- ZEISS Industrial Quality Solutions
- Hexagon AB
- GOM GmbH
- ATOS SE
- Photoneo s.r.o.
- MetraSCAN 3D Technologies Inc.
- MagikEye Inc.
- Metalenz, Inc.

Recent Industry Developments in Marché des Projecteurs à Lumière Structurée
- Septembre 2026 : Hexagon AB a présenté HYPERSCAN SR, un scanner 3D à suivi optique entièrement sans fil, à l'IMTS 2026 à Chicago, complétant son portefeuille HYPERSCAN avec un modèle d'entrée de gamme sans fil adapté aux flux de travail d'inspection sur site et chez les fournisseurs. La capacité sans fil répond à un point de friction de déploiement de longue date dans les environnements de fabrication flexibles.
- Août 2026 : Orbbec a lancé ses caméras de vision robotique de la série Physis et sa plateforme matérielle de collecte de données sans robot à la Conférence mondiale de robotique 2026 à Pékin. La caméra stéréo RGB Physis 257g Human-IPD présente une base stéréo de 63 mm, deux flux couleur en temps réel de 1920 x 1200 @ 60 ips et une précision de profondeur de 1,6 % à 2 m, ciblant la collecte de données d'entraînement pour l'intelligence artificielle physique et la perception des robots humanoïdes.
- Juillet 2026 : FARO CREAFORM a annoncé les scanners à lumière structurée portables HandySCAN 3D MAX EVO et MAX EVO Elite, le modèle Elite atteignant une précision volumétrique de 0,075 mm + 0,010 mm/m, validée dans des laboratoires accrédités ISO/IEC 17025 selon les normes VDI/VDE 2634, ciblant la métrologie aérospatiale et automobile sur grandes pièces.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, alimenté par la plateforme Qualcomm Dragonwing, offrant une inspection intégrée pilotée par intelligence artificielle en périphérie sans dépendances de calcul externes. OneVision, la plateforme de vision par intelligence artificielle cloud-vers-périphérie de Cognex, a simultanément atteint la disponibilité générale, permettant à des clients tels que Schneider Electric de déployer des modèles d'inspection par intelligence artificielle à l'échelle mondiale avec un doublement du rendement signalé et une réduction des faux rejets.


Portée du rapport mondial sur le marché des projecteurs à lumière structurée
Les projecteurs à lumière structurée sont des dispositifs optiques qui projettent des motifs lumineux précis et connus sur des objets pour permettre la reconstruction de formes 3D et la mesure spatiale haute précision, servant de composants essentiels dans les systèmes de vision machine pour l'inspection industrielle, le guidage robotique et la reconnaissance biométrique.
Le rapport sur le marché des projecteurs à lumière structurée est segmenté par architecture de projecteur (projecteurs autonomes, modules de projecteur intégrés et systèmes projecteur-caméra intégrés), technologie de source lumineuse (à base de LED, à base de diode laser, à base de VCSEL et à base de diode superluminescente), type de motif (motifs à franges / déphasage, motifs à codage binaire, motifs à points / points aléatoires, motifs linéaires / multi-lignes / croisés et systèmes hybrides / multi-motifs), utilisateur final (électronique et semi-conducteurs, automobile, aérospatiale et défense, santé et sciences de la vie, fabrication générale et constructeurs de machines, instituts de recherche et universités, électronique grand public et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Projecteurs autonomes |
| Modules de projecteur intégrés |
| Systèmes projecteur-caméra intégrés |
| À base de LED |
| À base de diode laser |
| À base de VCSEL |
| À base de diode superluminescente |
| Motifs à franges / déphasage |
| Motifs à codage binaire |
| Motifs à points / points aléatoires |
| Motifs linéaires / multi-lignes / croisés |
| Systèmes hybrides / multi-motifs |
| Électronique et semi-conducteurs |
| Automobile |
| Aérospatiale et défense |
| Santé et sciences de la vie |
| Fabrication générale et constructeurs de machines |
| Instituts de recherche et universités |
| Électronique grand public |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par architecture de projecteur | Projecteurs autonomes | |
| Modules de projecteur intégrés | ||
| Systèmes projecteur-caméra intégrés | ||
| Par technologie de source lumineuse | À base de LED | |
| À base de diode laser | ||
| À base de VCSEL | ||
| À base de diode superluminescente | ||
| Par type de motif | Motifs à franges / déphasage | |
| Motifs à codage binaire | ||
| Motifs à points / points aléatoires | ||
| Motifs linéaires / multi-lignes / croisés | ||
| Systèmes hybrides / multi-motifs | ||
| Par utilisateur final | Électronique et semi-conducteurs | |
| Automobile | ||
| Aérospatiale et défense | ||
| Santé et sciences de la vie | ||
| Fabrication générale et constructeurs de machines | ||
| Instituts de recherche et universités | ||
| Électronique grand public | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des projecteurs à lumière structurée ?
La taille du marché des projecteurs à lumière structurée était de 0,96 milliard USD en 2026 et devrait atteindre 1,53 milliard USD d'ici 2031 à un CAGR de 9,77 %.
Qu'est-ce qui stimule la demande de projecteurs à lumière structurée ?
L'automatisation des usines, la préhension robotique en bac, l'authentification faciale, l'inspection des batteries pour véhicules électriques et la métrologie des semi-conducteurs soutiennent la demande.
Quelle architecture de projecteur domine les revenus ?
Les modules de projecteur intégrés détenaient 40,27 % de la part de revenus en 2025 et devraient se développer à un CAGR de 11,73 % jusqu'en 2031.
Quelle région est en tête de l'adoption des projecteurs à lumière structurée ?
L'Asie-Pacifique détenait 39,27 % de la part de revenus en 2025 et devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Pourquoi les projecteurs à base de VCSEL gagnent-ils en popularité ?
Les systèmes VCSEL devraient se développer à un CAGR de 12,27 % car les conceptions en réseau peuvent fournir une puissance optique plus élevée avec des performances thermiques contrôlées.
Qu'est-ce qui limite le déploiement dans les environnements industriels ?
La dérive de calibration thermique, les surfaces réfléchissantes ou transparentes difficiles, la conformité à la sécurité laser et le manque de compétences en intégration peuvent ralentir le déploiement.
Dernière mise à jour de la page le:



