
Marktgröße und Marktanteil für Strukturlichtprojektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
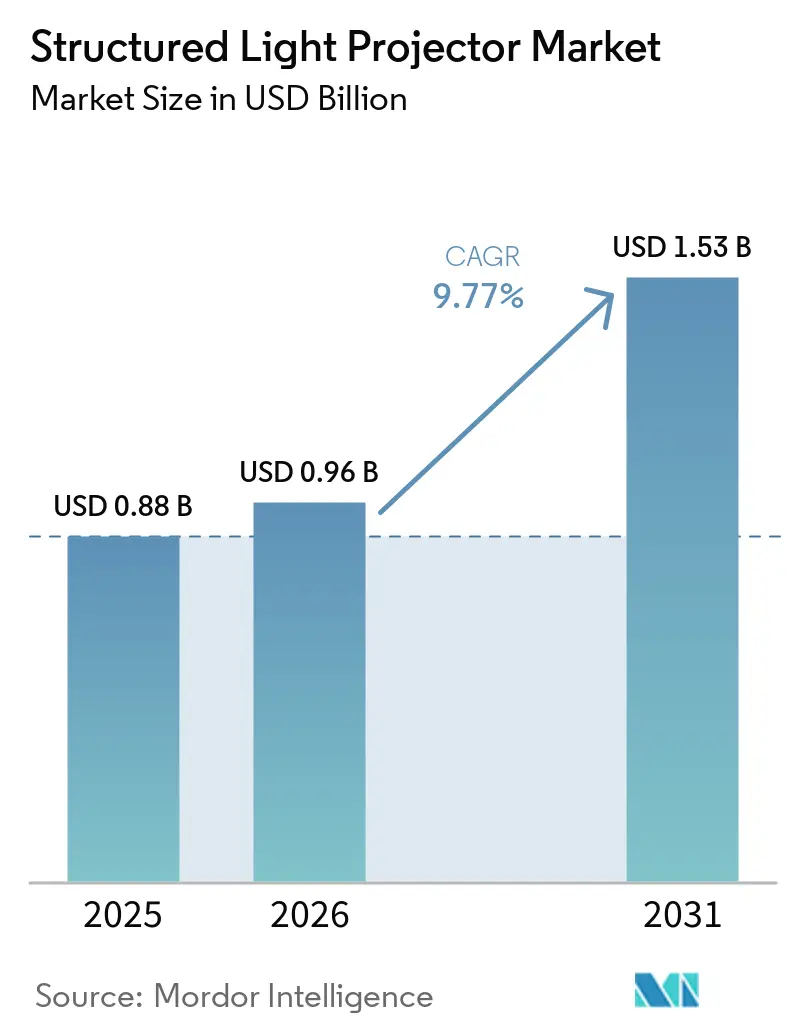
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.77 % |
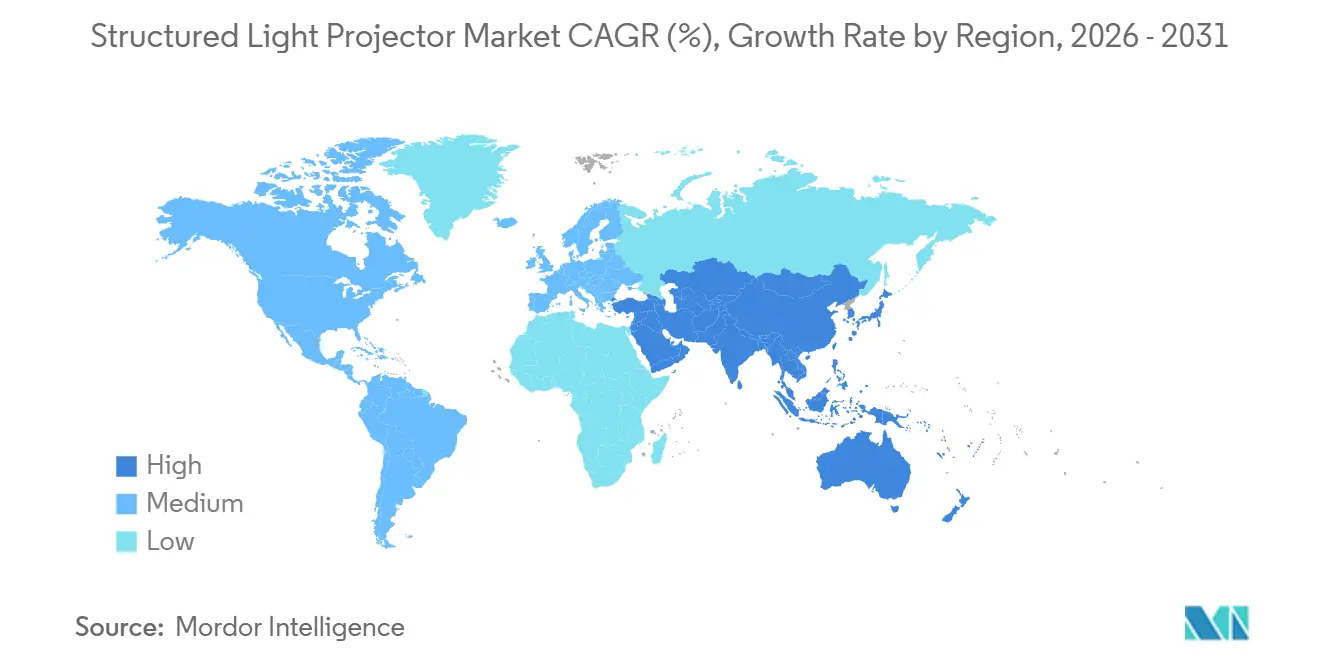
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
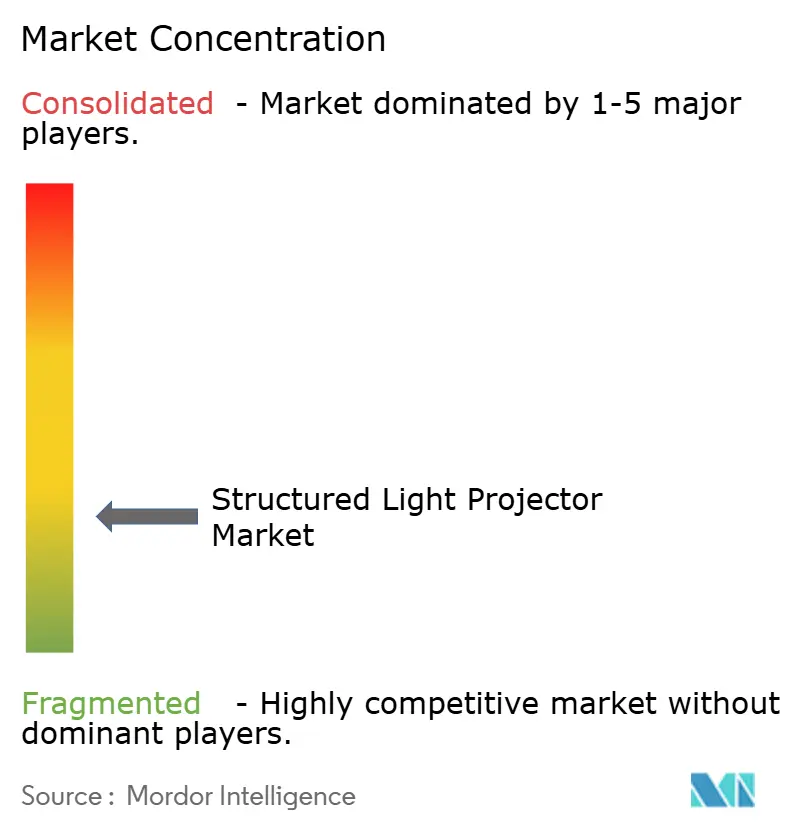
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Strukturlichtprojektoren von Mordor Intelligence
Die Marktgröße für Strukturlichtprojektoren betrug 0,88 Milliarden USD im Jahr 2025, 0,96 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 1,53 Milliarden USD erreichen, mit einer CAGR von 9,77 % über den Zeitraum 2026–2031. Der Markt für Strukturlichtprojektoren wird durch Fabrikautomatisierung, kollaborative Robotik, biometrische Zugangsgeräte, EV-Batteriewerke und Halbleiterproduktion gestützt, in denen Anwender zunehmend zuverlässige 3D-Informationen für Inspektion, Führung, Authentifizierung und Prozessüberwachung benötigen. Die Kurzstreckengenauigkeit und die Auflösung im Submillimeterbereich unterstützen Inspektionsaufgaben, bei denen passive Stereo- und Time-of-Flight-Systeme mit Hardware-Kompromissen konfrontiert sein können, insbesondere wenn Oberflächenbedingungen, Arbeitsabstand, Geschwindigkeit und verfügbarer Installationsraum die Messleistung beeinflussen. Die Nachfrage verlagert sich auch hin zu kompakten, energiesparenden Projektoren, die Tiefendaten auf dem Gerät verarbeiten, was sowohl für Industrieanlagen als auch für Verbraucherhardware geeignet ist und die Abhängigkeit von separater Rechenhardware während des Einsatzes reduzieren kann. Der Wettbewerb im Markt für Strukturlichtprojektoren weitet sich unter 3D-Vision-Spezialisten, Optikentwicklern und Automatisierungslieferanten aus, was den Druck auf Verkaufspreisaufschläge erhöht und gleichzeitig das Anwendungsspektrum erweitert.
Wichtigste Erkenntnisse des Berichts
- Nach Projektorarchitektur hielten eingebettete Projektormodule im Jahr 2025 einen Marktanteil von 40,27 % am Markt für Strukturlichtprojektoren und werden voraussichtlich bis 2031 mit einer CAGR von 11,73 % wachsen.
- Nach Lichtquellentechnologie entfielen auf Laserdioden-basierte Systeme im Jahr 2025 ein Umsatzanteil von 44,83 %, während VCSEL-basierte Systeme voraussichtlich bis 2031 mit einer CAGR von 12,27 % wachsen werden.
- Nach Mustertyp hielten Streifen- und Phasenverschiebungsmuster im Jahr 2025 einen Marktanteil von 38,67 % am Markt für Strukturlichtprojektoren, während Hybrid- und Multi-Muster-Systeme voraussichtlich bis 2031 mit einer CAGR von 12,83 % wachsen werden.
- Nach Endnutzer entfielen auf Elektronik- und Halbleiteranwendungen im Jahr 2025 ein Umsatzanteil von 26,47 %, während Unterhaltungselektronik voraussichtlich bis 2031 mit einer CAGR von 12,67 % wachsen wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 39,27 % am Markt für Strukturlichtprojektoren, und er wird voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und inline-3D-Inspektion | +2.8% | Global, mit Schwerpunkt in China, Deutschland, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Tiefendaten für Robotik in verdeckten Arbeitsbereichen | +2.1% | Nordamerika, asiatisch-pazifische Kernmärkte und Europa | Kurzfristig (≤ 2 Jahre) |
| Gesichtserkennung für Smartphones und Verbrauchergeräte | +1.8% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion der EV-Batterie- und Halbleiterfertigung | +1.5% | China, Südkorea, Deutschland und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Tiefenverarbeitung auf dem Gerät | +0.9% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Speckle-reduzierte Optik und Musterzuverlässigkeit | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Industrieautomatisierung und inline-3D-Inspektion
Gemischte Montagelinien benötigen eine schnelle geometrische Überprüfung, ohne den Förderbetrieb zu verlangsamen. Diese Anforderung unterstützt die Nachfrage nach Strukturlichtprojektoren, da die Kontaktmetrologie nicht dieselbe Inspektionsfrequenz bieten oder eine berührungslose Vollfeld-Messmethode in jeder Produktionsstufe anbieten kann. Ein 2025 von IEEE veröffentlichtes Framework zeigte, dass 3D-Strukturlichtprofilierung und Edge-Analytics die Beschichtungsgleichmäßigkeit, die Kalandrierungsintegrität, die Elektrodenausrichtung und die Schweißqualität in einem kontinuierlichen Lithium-Ionen-Batterie-Workflow überwachen können.[1]IEEE International Conference on Control, Mechatronics and Automation, "Integration of Vision Based Inspection and Edge Computing for High-Throughput Lithium Ion Battery Production," IEEE ICCMA Der Datenstrom eines installierten Sensors kann die Prozesssteuerung und abschließende Qualitätsprüfungen unterstützen und den Produktionsteams einen klareren Überblick darüber geben, wo Abweichungen erstmals auftreten. Diese erweiterte Rolle kann dazu führen, dass die Ausrüstung Teil einer Produktionsmaschine wird und nicht eine separate Inspektionsstation darstellt.
Robotik mit Bedarf an dichten Tiefendaten in verdeckten Arbeitsbereichen
Robotisches Bin-Picking und die Führung kollaborativer Roboter erfordern zuverlässige Tiefeninformationen in unübersichtlichen Arbeitsbereichen. Strukturlicht kann dichte Punktwolken und pixelgenaue Tiefenkonfidenz für teilweise verdeckte oder dunkle Objekte liefern, was einem Roboter hilft, das ausgewählte Element von benachbarten Komponenten zu unterscheiden. Photoneo stellte im Mai 2025 die MotionCam-3D Color Blue vor, die Echtzeit-Parallelstrukturlicht-Scanning für Objekte ermöglicht, die sich mit bis zu 144 km/h bewegen.[2]Photoneo, "Photoneo Launches MotionCam-3D Color Blue," Photoneo Das Unternehmen berichtete von einer Reduzierung um bis zu 2 Sekunden pro Bin-Picking-Vorgang und erklärte, dass 97 % der Automobil- und Logistikartikel ohne Vorsortierung aufgenommen werden könnten. Diese Anforderungen verlagern die Lieferantenauswahl im Markt für Strukturlichtprojektoren hin zu Durchsatz, Konfidenz rekonstruierter Punkte und bordeigener Rechenkapazität.
Gesichtserkennung für Smartphones und Verbrauchergeräte
Frontseitige Strukturlichtmodule ermöglichen eine hochsichere Gesichtserkennung in Telefonen und Zugangskontrollgeräten. Upgrades der Sicherheitsrichtlinien und Anforderungen an die digitale Identifizierung können die Einführung in Geräteklassen vorantreiben, die bisher auf 2D-Gesichtserkennung setzten, und dem Markt für Strukturlichtprojektoren Möglichkeiten im Verbrauchervolumen eröffnen. STMicroelectronics und Metalenz unterzeichneten im Juli 2025 eine Lizenzvereinbarung zur Hochskalierung der Produktion von Metaoberflächen-Optiken auf einer 300-mm-Halbleiterplattform.[3]Metalenz, "STMicroelectronics and Metalenz Sign a New License Agreement to Accelerate Metasurface Optics Adoption," Metalenz Die Unternehmen erklärten, dass STMicroelectronics seit 2022 mehr als 140 Millionen Metaoberflächen-Optiken und FlightSense-Module ausgeliefert habe. SwitchBot Lock Vision Pro verwendet einen 940-nm-Infrarot-Dot-Projektor mit mehr als 20.000 Infrarotpunkten und eine geräteinterne 3D-Lebenderkennung, was den Einsatz dieser Technologie über Smartphones hinaus zeigt.
Expansion der EV-Batterie- und Halbleiterfertigung
Neue Batteriewerke und Halbleiterfabriken schaffen Gerätebedarf, der mit der Produktionskapazität verknüpft ist. Diese Anwendungen nutzen berührungslose Messung für Aufgaben, die eine konsistente geometrische Inspektion erfordern, einschließlich Beschichtungs-, Ausrichtungs-, Oberflächen- und Schweißprüfungen, die mit 2D-Kameras allein schwer durchzuführen sind. Eine Studie aus dem Jahr 2026 entwickelte ein YOLO-basiertes Fehlererkennungsmodell für Lithium-Ionen-Batteriezellen unter Verwendung von Strukturlichtbildgebung.[4]T. Jiang et al., "YOLO-SLB: Appearance Defect Detection Model of Lithium Battery Cell Oriented to Structured Light Imaging," Optics Express Engineering Die Studie befasste sich mit Aluminium-Kunststoff-Folienoberflächen, bei denen herkömmliche Beleuchtung inkonsistente Bilder erzeugen kann. Lieferanten, die den Markt für Strukturlichtprojektoren bedienen, müssen auch die Kostenauswirkungen der Klassifizierung spezialisierter optischer Messtechnikausrüstung für grenzüberschreitende Einsätze berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kalibrierungsdrift durch thermische und mechanische Belastung | -1.2% | Global, am stärksten ausgeprägt in industriellen Einsätzen im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Grenzen bei reflektierenden, transparenten und texturarmen Oberflächen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Belastung durch Augensicherheits- und Laserklassifizierungskonformität | -0.7% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Integrationskosten und begrenztes 3D-Vision-Fachpersonal | -0.5% | Global, mit stärkeren Auswirkungen in Südamerika, Südostasien sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kalibrierungsdrift durch thermische und mechanische Belastung
Thermische und mechanische Bedingungen können die Kalibrierung von Projektor-Kamera-Systemen in Betriebsumgebungen beeinflussen. Dies kann den industriellen Einsatz anspruchsvoller machen als den kontrollierten Laborbetrieb und die breitere Einführung des Marktes für Strukturlichtprojektoren in Fabriken mit wechselnden Temperaturen verzögern. Softwarekompensation kann den Effekt reduzieren, erfordert jedoch Kalibrierungsinformationen und Echtzeit-Thermosensoren im Projektor. Diese Funktionen erhöhen die Hardwarekosten und sind in Einstiegssystemen unüblich. Serviceanforderungen können daher für Integratoren, die unter variablen Bedingungen arbeiten, zusätzliche Kosten und Haftungsrisiken schaffen.
Einschränkungen bei reflektierenden, transparenten und texturarmen Oberflächen
Polierte Metalle, Glas, transparente Kunststoffe und reflexionsarme Verbundwerkstoffe können unzuverlässige Streifenmuster erzeugen. Systeme benötigen möglicherweise Multi-Belichtungs-HDR-Aufnahmen oder Hardware zum Wellenlängenwechsel, um Tiefenkarten zu verbessern, was für Kunden des Marktes für Strukturlichtprojektoren die Komplexität erhöhen kann. Eine Studie aus dem Jahr 2025 berichtete, dass eine geclusterte adaptive Belichtungsmethode den Messfehler bei Objekten mit hohem Dynamikbereich um 25,4 % reduzierte. Der zusätzliche Berechnungs- und Erfassungsaufwand kann mit den Taktzeiten in Hochdurchsatzlinien in Konflikt geraten. Blaue Lasersysteme von Photoneo und LMI Technologies adressieren einen Teil dieser Herausforderung, aber ihre höheren Quellkosten begrenzen die Einführung in preissensiblen Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Projektorarchitektur:
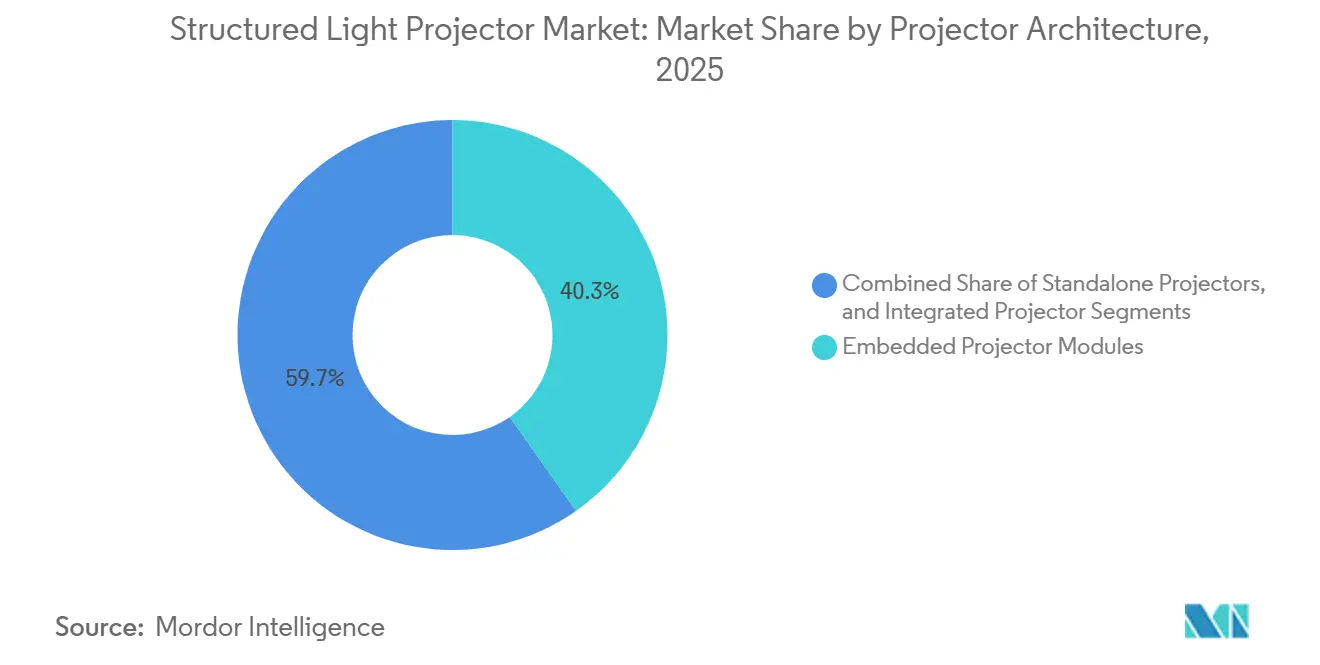
Eingebettete Module führen bei Marktanteil und WachstumEingebettete Projektormodule hielten im Jahr 2025 einen Marktanteil von 40,27 % am Markt für Strukturlichtprojektoren und werden voraussichtlich bis 2031 mit einer CAGR von 11,73 % wachsen. Diese Kombination aus führendem Marktanteil und Wachstum spiegelt eine Verlagerung von diskreten Baugruppen hin zur Integration auf Leiterplattenebene wider, bei der Lieferanten die optischen, elektronischen und mechanischen Elemente für ein einzelnes vorgesehenes Hostsystem entwerfen können. Smartphone-OEMs, Robotikbauer und Hersteller von Verbrauchergeräten können vertraute Komponentenkostendisziplinen auf die Modulbeschaffung anwenden und gleichzeitig den Aufwand für die Ausrichtung eines separaten Projektors mit Kameras und Verarbeitungshardware reduzieren. Kleinere Module passen auch in Geräte, bei denen Gewicht und Installationsraum begrenzt sind, und vereinfachen das Produktdesign für Handgeräte, Roboterarme, kompakte Zugangsgeräte und stationäre Automatisierungsstationen.
Orbbec präsentierte auf der Automate 2026 eine DLP-Strukturlichtkamera mit einer VDI/VDE-Genauigkeit von 0,07 mm und einer Z-Wiederholbarkeit von 0,05 mm bei 0,5 m. Das kompakte Design war für die Integration in Roboterarme vorgesehen. Standalone-Projektoren bleiben für großvolumiges Scannen und Luft- und Raumfahrtmetrologie relevant. Integrierte Projektor-Kamera-Systeme dienen weiterhin der stationären Qualitätskontrolle. Metaoberflächen-Optiken können mehrere herkömmliche optische Funktionen in einem flacheren Bauteil konsolidieren, was die Miniaturisierung von Modulen in der gesamten Strukturlichtprojektoren-Branche unterstützt.


Nach Lichtquellentechnologie:
VCSEL-Systeme wachsen schnellerLaserdioden-basierte Systeme entfielen im Jahr 2025 auf 44,83 % des Umsatzes, da sie ausgereifte Designs und eine hohe optische Leistungsdichte bieten. VCSEL-basierte Systeme werden voraussichtlich bis 2031 mit einer CAGR von 12,27 % wachsen, der höchsten Rate unter den Lichtquellentechnologien im Markt für Strukturlichtprojektoren. Multi-Junction-VCSEL-Arrays können die optische Leistung erhöhen und gleichzeitig den thermischen Rollover mindern, der ihren Einsatz in leistungsstärkeren Systemen historisch begrenzt hat. Diese Fähigkeit ist relevant für die Fahrzeuginnenraumüberwachung und die weitreichende Roboterführung, wo eine stabile Quelle eine konsistente Tiefenleistung über normale Betriebszyklen hinweg unterstützen kann.
Infineon veröffentlichte im März 2025 VCSEL-Arrays mit integrierten Wärmespreizschichten, um eine höhere anhaltende optische Ausgangsleistung bei stabilen Betriebstemperaturen zu ermöglichen. LED-basierte Quellen dienen weiterhin kostengünstigeren und kurzreichweitigen Aufgaben, einschließlich Lebensmittelinspektion und Logistik-Höhenmessung. Ihr Wachstum ist begrenzter, da die Präzisionsanforderungen im Markt für Strukturlichtprojektoren steigen. Superlumineszenzdioden-Systeme bleiben eine kleine Premiumkategorie für speckle-unterdrückte Metrologie und biologische Bildgebung. In diesen Anwendungen ist reduziertes Speckle eine technische Anforderung und kein optionales Merkmal.
Nach Mustertyp:
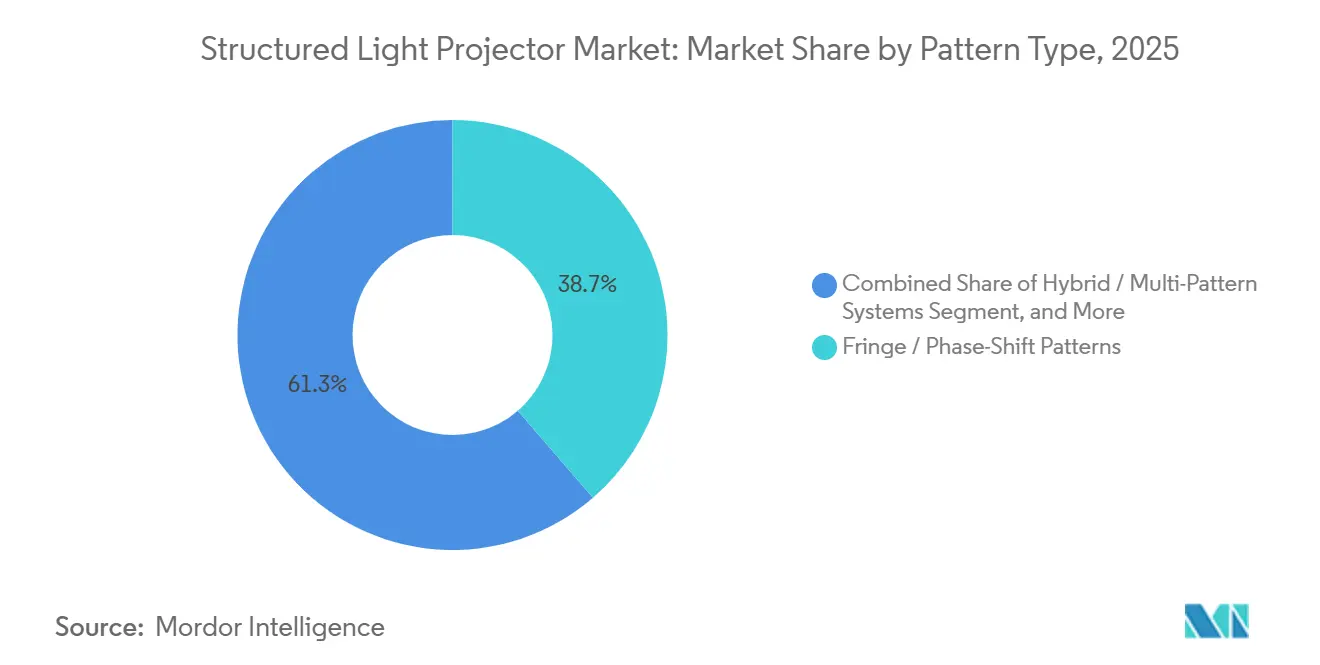
Streifenmuster unterstützen PräzisionsarbeitenStreifen- und Phasenverschiebungsmuster entfielen im Jahr 2025 auf 38,67 % des Umsatzes. Ihr Einsatz zur Messung von Ebenheit, Welligkeit und Schweißprofil zeigt eine hohe Oberflächenrekonstruktionsgenauigkeit, insbesondere wenn Kunden detaillierte Informationen über die gesamte Oberfläche und nicht nur an einer begrenzten Anzahl von Punkten benötigen. Eine Überprüfung aus dem Jahr 2025 ergab, dass die Phasenverschiebungsprofilometrie ein Referenzansatz für Messungen im Bereich von Submikrometer bis Millimeter blieb. Lernbasiertes Phasenentwickeln wird auf dynamische Szenen und nicht ideale Oberflächen ausgeweitet.
Hybrid- und Multi-Muster-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 12,83 % wachsen. Flexible Automatisierungszellen können eine einzelne Einheit für Lokalisierung, Montageführung und abschließende Inspektion verwenden, sodass Bediener das projizierte Muster an die Aufgabe anpassen können, anstatt separate Instrumente zu installieren. Forschungen aus dem Jahr 2025 demonstrierten eine durch Deep Learning beschleunigte Streifenprojektionsprofilometrie mit 100.000 Bildern pro Sekunde. Diese Arbeit adressiert den historischen Kompromiss zwischen Geschwindigkeit und Auflösung bei der Streifenprojektion und unterstützt eine breitere Palette von bewegten Inspektionsaufgaben. Binär kodierte, Punkt-, Zufallspunkt- und Linienmuster-Systeme bleiben in Mess-, Gesichtsauthentifizierungs- und Profilmessanwendungen im Markt für Strukturlichtprojektoren nützlich.
Nach Endnutzer:
Elektronik- und Halbleiteranwendungen führenElektronik- und Halbleiteranwendungen entfielen im Jahr 2025 auf einen Umsatzanteil von 26,47 %. Diese Nutzer benötigen berührungslose 3D-Messung für Waferform, Leiterplatteninspektion und Überprüfung der Display-Ebenheit, wobei wiederholbare Ergebnisse Teams helfen, Fehler vor späteren Produktionsstufen zu identifizieren. Die Display- und Speicherproduktion in Südkorea, die fortschrittliche Logikfertigung in Taiwan und die ausgelagerte Halbleitermontage in China unterstützen die Nachfrage nach hochauflösender optischer Metrologie. Der Markt für Strukturlichtprojektoren bedient diese Bereiche, in denen eine vollständige 3D-Karte für den Inspektionsprozess wichtig ist und die Kosten übersehener Fehler die Kosten der Messausrüstung übersteigen können.
Unterhaltungselektronik wird voraussichtlich bis 2031 mit einer CAGR von 12,67 % wachsen, der schnellsten Rate unter den Endnutzergruppen. Gesichtserkennung weitet sich von Premium-Telefonen auf Mittelklassegeräte, intelligente Schlösser und Zugangspanele aus. trinamiX und NIL Technology kündigten im Januar 2025 eine Zusammenarbeit an einem kompakten 2-in-1-Dot-Flood-Projektor für hochsichere Gesichtserkennung an. Automobilanwendungen umfassen die Messung von Spaltmaßen und die Inspektion von Batteriepaketen. Luft- und Raumfahrt, Verteidigung, Gesundheitswesen, Forschung und allgemeine Fertigung nutzen ebenfalls Strukturlichtausrüstung für spezialisierte Qualitäts- und Forschungsabläufe.
Geografische Analyse
APAC-Markt für strukturierte Lichtprojektoren
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,27 % am Markt für strukturierte Lichtprojektoren und wird voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen. Die Region vereint die größte Verbraucherbasis mit einer bedeutenden Produktionsbasis für Projektortechnologie, was Systemlieferanten Zugang zu großen Kunden aus den Bereichen Elektronik, Automobil und Automatisierung verschafft. Chinas Elektronikfertigung und die Herstellung von EV-Batterien stützen die Nachfrage nach industrieller Inspektion. Die südkoreanische Display- und Speicherproduktion erfordert hochspezifizierte Wafer- und Panelmessungen. Japans Präzisionsrobotik-Ökosystem unterstützt den Einsatz eingebetteter Projektoren in der Montageleitung und bleibt ein wichtiger Nachfragetreiber im Markt für strukturierte Lichtprojektoren.
Markt für strukturierte Lichtprojektoren in Nordamerika, Europa und APAC
Taiwans fortschrittliche Logikchipfertigung stützt die Nachfrage nach optischer Metrologie in der Prozesskontrolle. Indien entwickelt sich zu einem Elektronikfertigungszentrum, da die Investitionen globaler OEMs zunehmen. Nordamerika verzeichnet Nachfrage aus der Automobilautomatisierung, dem inländischen Halbleiteraufbau und 3D-visionsgeführten Logistiksystemen, was die Kundenbasis im Markt für strukturierte Lichtprojektoren verbreitert. Die Gesichtserkennung bleibt bei nordamerikanischen Premium-Smartphones mit hohen biometrischen Sicherheitsanforderungen bedeutsam. Europa wird durch die deutsche Präzisionstechnik und Automobilmetrologie gestützt, wo die Anforderungen der VDI/VDE 2634 und ISO/IEC 17025 genauigkeitszertifizierte Systeme begünstigen.
Markt für strukturierte Lichtprojektoren in Nahost und Afrika sowie Südamerika
FARO CREAFORM stellte im Juli 2026 die HandySCAN 3D MAX EVO- und MAX EVO Elite-Modelle für die Luft- und Raumfahrt sowie die Automobilfertigung mit großen Bauteilen vor. Das Unternehmen gab an, dass das Elite-Modell nach Validierung gemäß den VDI/VDE 2634-Normen eine volumetrische Genauigkeit von 0,075 mm + 0,010 mm/m erreichte. Südamerika, der Nahe Osten und Afrika verfügen über kleinere Umsatzbasen, umfassen jedoch Anwendungen in der Luft- und Raumfahrt, in Smart Factories, in der Automobilindustrie und im Bergbau. Die begrenzte Verfügbarkeit von Integrationskenntnissen im Bereich der 3D-Bildverarbeitung bleibt eine häufige Einschränkung in diesen Regionen.

Wettbewerbslandschaft
Der Markt für Strukturlichtprojektoren ist fragmentiert, und kein Lieferant hält eine Mehrheit in allen Anwendungen. Cognex Corporation, FARO Technologies, FARO CREAFORM, Hexagon AB und ZEISS Industrial Quality Solutions haben etablierte Positionen in der industriellen Präzisionsarbeit, gestützt durch installierte Systeme, Produktportfolios und kalibrierungszertifizierte Ausrüstung. Ihre installierten Basen und kalibrierungszertifizierten Produkte sind in Anwendungen mit strengen Messanforderungen wichtig. Das Wettbewerbsfeld vereint etablierte Metrologie-Anbieter mit kleineren Optik- und 3D-Vision-Unternehmen, und Lieferanten konkurrieren häufig auf der Grundlage von Anwendungswissen, Integrationsunterstützung, Genauigkeit und der Fähigkeit, Ausrüstung in bestehende Produktionsprozesse einzupassen.
Etablierte Unternehmen fügen Workflow-Software und KI-gestützte Inspektion hinzu, da Kunden kostengünstigere eingebettete Alternativen in Betracht ziehen. Neuere Lieferanten betonen kompakte Module, geräteinterne Verarbeitung und Partnerschaften mit Robotikfirmen für neue Automatisierungsprojekte. Cognex brachte im Mai 2026 den In-Sight 3900 auf der Qualcomm Dragonwing-Plattform für eingebettete KI-Inspektion auf den Markt. Cognex führte im April 2026 auch den NVIDIA Jetson-betriebenen In-Sight 6900 Vision Controller für konfigurierbare Maschinenvision-Anwendungen ein. Diese Veröffentlichungen bringen Hardware, Verarbeitung und Inspektionssoftware in einem einzigen Angebot zusammen.
Hexagon debütierte den drahtlosen HYPERSCAN SR 3D-Scanner auf der IMTS 2026 für portable Messarbeiten in flexiblen Fertigungszellen. Metalenz berichtete im August 2025 von mehr als 150 Patentanmeldungen und erteilten Patenten, die Einzelelement-Punktmuster-Projektoren und polarisationsbasierte Gesichtserkennung abdecken. Diese Schutzrechtsposition kann andere Lieferanten dazu zwingen, Lizenzen zu erwerben, Umgehungslösungen zu entwickeln oder relevante optische Technologien zu erwerben, insbesondere wenn Kunden kleinere Module benötigen, die Musterprojektion und Sensorfunktionen in eng begrenzten Gerätedesigns integrieren. Die Einhaltung der Lasersicherheit gemäß IEC 60825-1 wird auch zu einem Differenzierungsmerkmal für Produkte, die für den Außen- oder Langstreckeneinsatz bestimmt sind, da Lieferanten optische Ausgangsleistung, Wärmemanagement, Sicherheitskontrollen, Dokumentation, Produkttests und die für die Zertifizierung vor einem Kundeneinsatz benötigte Zeit in Einklang bringen müssen. Diese technischen und kommerziellen Anforderungen unterstützen ein wettbewerbsfähiges Umfeld im Markt für Strukturlichtprojektoren, in dem Systemfähigkeit, optisches Design und Implementierungsunterstützung genauso wichtig sein können wie der Preis eines Projektor- oder Kamerakomponenten.
Marktführer im Bereich Strukturlichtprojektoren
Wintech Digital Systems Technology Corp.
Keynote Photonics Inc.
Osela Inc.
Visitech International Ltd.
EFFILUX SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für strukturierte Lichtprojektoren
- Wintech Digital Systems Technology Corp.
- Keynote Photonics Inc.
- Osela Inc.
- EFFILUX SAS
- RODER Vision GmbH
- Visitech International Ltd.
- Mantis Vision Ltd.
- Orbbec Inc.
- LMI Technologies Inc.
- Basler AG
- Cognex Corporation
- FARO Technologies, Inc.
- ZEISS Industrial Quality Solutions
- Hexagon AB
- GOM GmbH
- ATOS SE
- Photoneo s.r.o.
- MetraSCAN 3D Technologies Inc.
- MagikEye Inc.
- Metalenz, Inc.

Recent Industry Developments in Markt für strukturierte Lichtprojektoren
- September 2026: Hexagon AB debütierte HYPERSCAN SR, einen vollständig drahtlosen optischen Tracking-3D-Scanner, auf der IMTS 2026 in Chicago und vervollständigte damit sein HYPERSCAN-Portfolio mit einem kabellosen Einstiegsmodell, das für Vor-Ort- und Lieferanteninspektions-Workflows geeignet ist. Die drahtlose Fähigkeit adressiert einen seit langem bestehenden Einsatzreibungspunkt in flexiblen Fertigungsumgebungen.
- August 2026: Orbbec stellte seine Physis-Serie von Robotik-Vision-Kameras und die Robot-Free Data Collection Hardware Platform auf der Weltrobotik-Konferenz 2026 in Peking vor. Die Physis 257g Human-IPD RGB-Stereokamera verfügt über eine 63-mm-Stereobasis, duale Echtzeit-1920 x 1200 @ 60 fps Farbströme und eine Tiefengenauigkeit von 1,6 % bei 2 m, mit dem Ziel der Erfassung von Trainingsdaten für physische KI und der Wahrnehmung humanoider Roboter.
- Juli 2026: FARO CREAFORM kündigte die tragbaren Strukturlichtscanner HandySCAN 3D MAX EVO und MAX EVO Elite an, wobei das Elite-Modell eine volumetrische Genauigkeit von 0,075 mm + 0,010 mm/m erreicht, validiert in ISO/IEC 17025-akkreditierten Laboratorien gegen VDI/VDE 2634-Normen, mit dem Ziel der Luft- und Raumfahrt- sowie Automobilmetrologie für große Teile.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, das von der Qualcomm Dragonwing-Plattform angetrieben wird und eingebettete KI-gesteuerte Inspektion am Edge ohne externe Rechenabhängigkeiten ermöglicht. OneVision, Cognes Cloud-to-Edge-KI-Vision-Plattform, erreichte gleichzeitig die allgemeine Verfügbarkeit und ermöglichte es Kunden wie Schneider Electric, KI-Inspektionsmodelle weltweit einzusetzen, mit berichteter Verdopplung der Ausbeute und Reduzierung von Falschablehnungen.


Globaler Berichtsumfang des Marktes für Strukturlichtprojektoren
Strukturlichtprojektoren sind optische Geräte, die präzise, bekannte Lichtmuster auf Objekte projizieren, um die 3D-Formrekonstruktion und hochgenaue räumliche Messung zu ermöglichen, und dienen als kritische Komponenten in Maschinenvision-Systemen für industrielle Inspektion, Roboterführung und biometrische Erkennung.
Der Bericht über den Markt für Strukturlichtprojektoren ist segmentiert nach Projektorarchitektur (Standalone-Projektoren, eingebettete Projektormodule und integrierte Projektor-Kamera-Systeme), Lichtquellentechnologie (LED-basiert, Laserdioden-basiert, VCSEL-basiert und Superlumineszenzdioden-basiert), Mustertyp (Streifen-/Phasenverschiebungsmuster, binär kodierte Muster, Punkt-/Zufallspunkt-Muster, Linien-/Multi-Linien-/Kreuz-Muster und Hybrid-/Multi-Muster-Systeme), Endnutzer (Elektronik und Halbleiter, Automobil, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und Biowissenschaften, allgemeine Fertigung und Maschinenbauer, Forschungsinstitute und Universitäten, Unterhaltungselektronik und sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Standalone-Projektoren |
| Eingebettete Projektormodule |
| Integrierte Projektor-Kamera-Systeme |
| LED-basiert |
| Laserdioden-basiert |
| VCSEL-basiert |
| Superlumineszenzdioden-basiert |
| Streifen-/Phasenverschiebungsmuster |
| Binär kodierte Muster |
| Punkt-/Zufallspunkt-Muster |
| Linien-/Multi-Linien-/Kreuz-Muster |
| Hybrid-/Multi-Muster-Systeme |
| Elektronik und Halbleiter |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Allgemeine Fertigung und Maschinenbauer |
| Forschungsinstitute und Universitäten |
| Unterhaltungselektronik |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Projektorarchitektur | Standalone-Projektoren | |
| Eingebettete Projektormodule | ||
| Integrierte Projektor-Kamera-Systeme | ||
| Nach Lichtquellentechnologie | LED-basiert | |
| Laserdioden-basiert | ||
| VCSEL-basiert | ||
| Superlumineszenzdioden-basiert | ||
| Nach Mustertyp | Streifen-/Phasenverschiebungsmuster | |
| Binär kodierte Muster | ||
| Punkt-/Zufallspunkt-Muster | ||
| Linien-/Multi-Linien-/Kreuz-Muster | ||
| Hybrid-/Multi-Muster-Systeme | ||
| Nach Endnutzer | Elektronik und Halbleiter | |
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Allgemeine Fertigung und Maschinenbauer | ||
| Forschungsinstitute und Universitäten | ||
| Unterhaltungselektronik | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Strukturlichtprojektoren?
Die Marktgröße für Strukturlichtprojektoren betrug 0,96 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 1,53 Milliarden USD bei einer CAGR von 9,77 % erreichen.
Was treibt die Nachfrage nach Strukturlichtprojektoren an?
Fabrikautomatisierung, robotisches Bin-Picking, Gesichtserkennung, EV-Batterieinspektion und Halbleitermetrologie unterstützen die Nachfrage.
Welche Projektorarchitektur führt beim Umsatz?
Eingebettete Projektormodule hielten im Jahr 2025 einen Umsatzanteil von 40,27 % und werden voraussichtlich bis 2031 mit einer CAGR von 11,73 % wachsen.
Welche Region führt bei der Einführung von Strukturlichtprojektoren?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 39,27 % und wird voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen.
Warum gewinnen VCSEL-basierte Projektoren an Bedeutung?
VCSEL-Systeme werden voraussichtlich mit einer CAGR von 12,27 % wachsen, da Array-Designs eine höhere optische Leistung bei kontrollierter thermischer Leistung bieten können.
Was begrenzt den Einsatz in industriellen Umgebungen?
Thermische Kalibrierungsdrift, schwierige reflektierende oder transparente Oberflächen, Einhaltung der Lasersicherheit und begrenztes Integrationsfachpersonal können den Einsatz verlangsamen.
Seite zuletzt aktualisiert am:



