
Tamaño y Participación del Mercado de Proyectores de Luz Estructurada
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
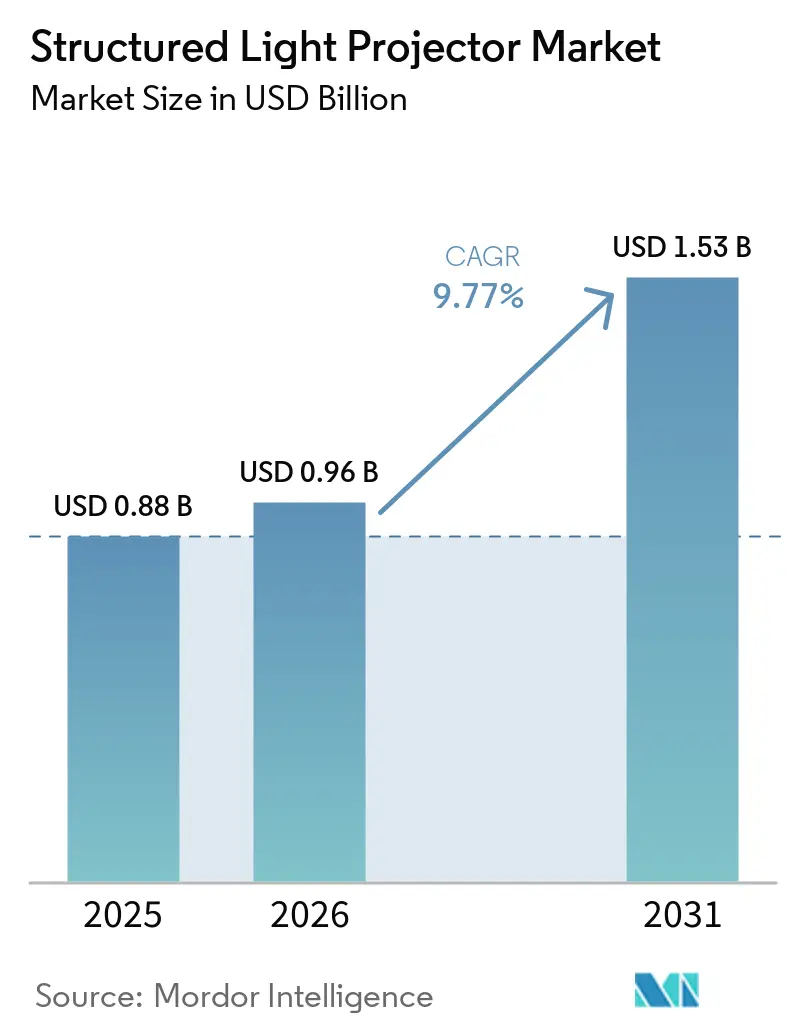
| Tamaño del Mercado (2026) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proyectores de Luz Estructurada por Mordor Intelligence
El tamaño del Mercado de Proyectores de Luz Estructurada fue de 0,88 mil millones de USD en 2025, 0,96 mil millones de USD en 2026, y se prevé que alcance 1,53 mil millones de USD en 2031, expandiéndose a una CAGR del 9,77% durante 2026-2031. El Mercado de Proyectores de Luz Estructurada está respaldado por la automatización de fábricas, la robótica colaborativa, los dispositivos de acceso biométrico, las plantas de baterías para vehículos eléctricos y la producción de semiconductores, donde los usuarios necesitan cada vez más información 3D confiable para inspección, orientación, autenticación y monitoreo de procesos. Su precisión de corto alcance y resolución submilimétrica respaldan las tareas de inspección donde los sistemas de estéreo pasivo y de tiempo de vuelo pueden enfrentar compromisos de hardware, particularmente cuando las condiciones de la superficie, la distancia de trabajo, la velocidad y el espacio de instalación disponible afectan el rendimiento de la medición. La demanda también está cambiando hacia proyectores compactos de bajo consumo que procesan datos de profundidad en el dispositivo, lo que se adapta tanto a equipos industriales como a hardware de consumo y puede reducir la dependencia de hardware informático separado durante el despliegue. La competencia en el Mercado de Proyectores de Luz Estructurada se está ampliando entre especialistas en visión 3D, desarrolladores de óptica y proveedores de automatización, ejerciendo presión sobre las primas de precio de venta mientras se amplía el rango de aplicaciones.
Conclusiones Clave del Informe
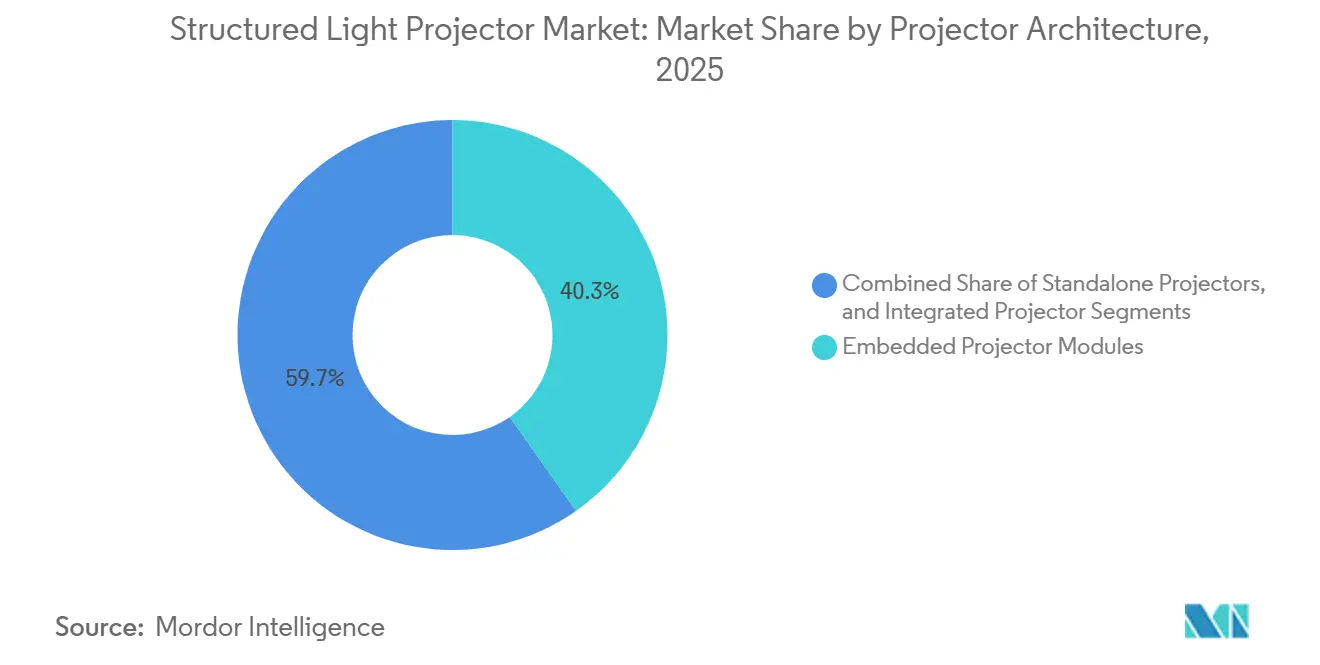
- Por arquitectura de proyector, los módulos de proyector integrados mantuvieron una participación del 40,27% en los ingresos del Mercado de Proyectores de Luz Estructurada en 2025 y se proyecta que se expandan a una CAGR del 11,73% hasta 2031.
- Por tecnología de fuente de luz, los sistemas basados en diodo láser representaron el 44,83% de la participación en ingresos en 2025, mientras que los sistemas basados en VCSEL se proyecta que se expandan a una CAGR del 12,27% hasta 2031.
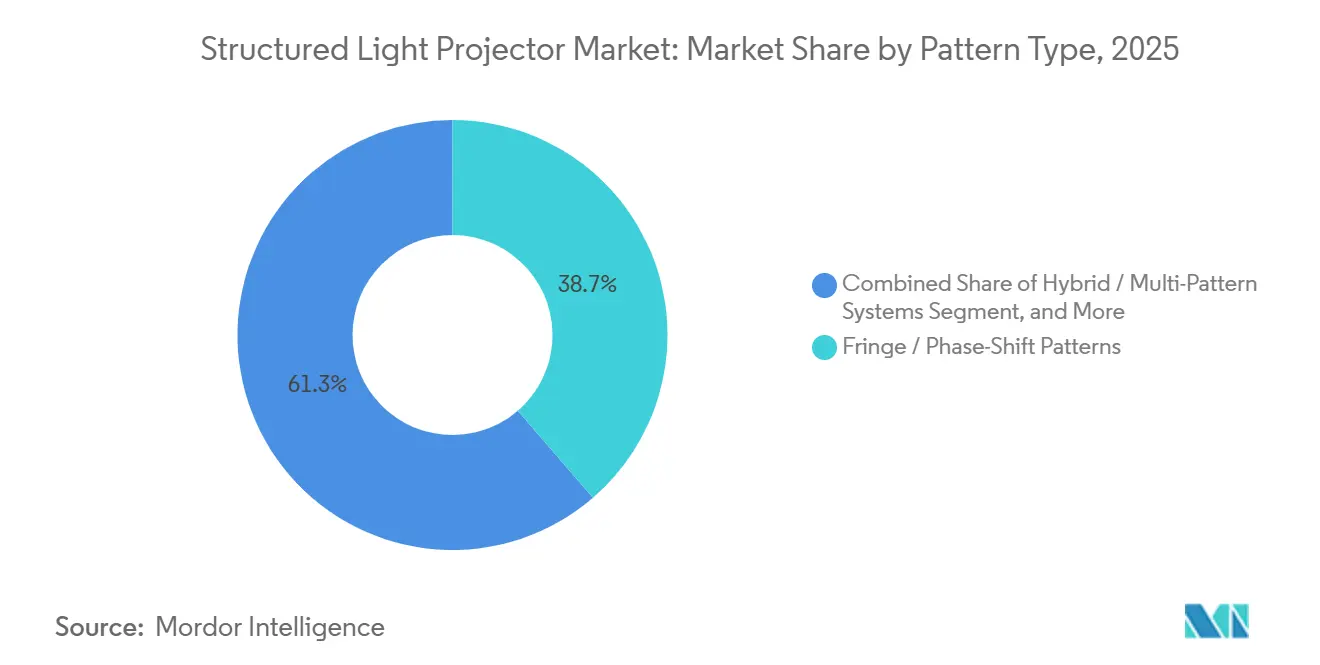
- Por tipo de patrón, los patrones de franja y desplazamiento de fase mantuvieron el 38,67% de la participación en ingresos del Mercado de Proyectores de Luz Estructurada en 2025, mientras que los sistemas híbridos y de múltiples patrones se proyecta que se expandan a una CAGR del 12,83% hasta 2031.
- Por usuario final, las aplicaciones de electrónica y semiconductores representaron el 26,47% de la participación en ingresos en 2025, mientras que la electrónica de consumo se proyecta que se expanda a una CAGR del 12,67% hasta 2031.
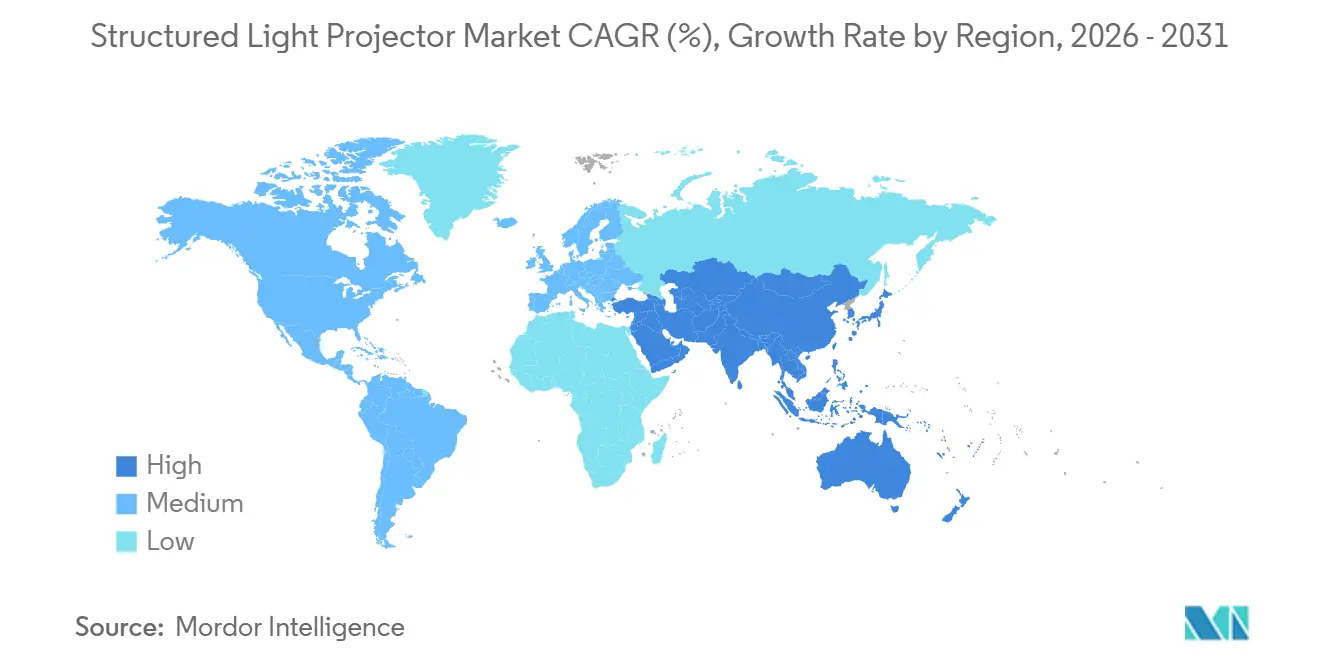
- Por geografía, Asia-Pacífico representó el 39,27% de la participación en ingresos del Mercado de Proyectores de Luz Estructurada en 2025 y se proyecta que se expanda a una CAGR del 11,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización Industrial e Inspección 3D en Línea | +2.8% | Global, con concentración en China, Alemania, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Datos de Profundidad para Robótica en Espacios de Trabajo Obstruidos | +2.1% | América del Norte, mercados principales de Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Autenticación Facial en Teléfonos Inteligentes y Dispositivos de Consumo | +1.8% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Baterías para Vehículos Eléctricos y Semiconductores | +1.5% | China, Corea del Sur, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Procesamiento de Profundidad en el Dispositivo con Preservación de la Privacidad | +0.9% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Óptica de Speckle Reducido y Confiabilidad de Patrones | +0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Automatización Industrial e Inspección 3D en Línea
Las líneas de ensamblaje de modelos mixtos necesitan una verificación geométrica rápida sin ralentizar las operaciones basadas en transportadores. Este requisito respalda la demanda de Proyectores de Luz Estructurada porque la metrología de contacto no puede proporcionar la misma cadencia de inspección ni ofrecer un método de medición de campo completo sin contacto en cada etapa de producción. Un marco publicado por el IEEE en 2025 mostró que la perfilometría de luz estructurada 3D y el análisis en el borde pueden monitorear la uniformidad del recubrimiento, la integridad del calandrado, la alineación de electrodos y la calidad de la soldadura en un flujo de trabajo continuo de baterías de iones de litio.[1]Conferencia Internacional IEEE sobre Control, Mecatrónica y Automatización, "Integración de Inspección Basada en Visión y Computación en el Borde para la Producción de Baterías de Iones de Litio de Alto Rendimiento," IEEE ICCMA El flujo de datos de un sensor instalado puede respaldar el control de procesos y las verificaciones de calidad finales, brindando a los equipos de producción un registro más claro de dónde aparecen primero las desviaciones. Ese papel más amplio puede hacer que el equipo forme parte de una máquina de producción en lugar de una estación de inspección separada.
Robótica que Requiere Datos de Profundidad Densos en Espacios de Trabajo Obstruidos
La selección robótica de contenedores y la orientación de robots colaborativos requieren información de profundidad confiable en áreas de trabajo desordenadas. La luz estructurada puede proporcionar nubes de puntos densas y confianza de profundidad por píxel para objetos parcialmente ocultos o oscuros, lo que ayuda a un robot a distinguir el elemento seleccionado de los componentes adyacentes. Photoneo introdujo MotionCam-3D Color Blue en mayo de 2025, con escaneo de luz estructurada paralelo en tiempo real para objetos que se mueven a velocidades de hasta 144 km/h.[2]Photoneo, "Photoneo lanza MotionCam-3D Color Blue," Photoneo La empresa reportó una reducción de hasta 2 segundos por evento de selección de contenedor y declaró que el 97% de los artículos automotrices y logísticos podían seleccionarse sin preordenamiento. Estos requisitos están cambiando la selección de proveedores en el Mercado de Proyectores de Luz Estructurada hacia el rendimiento, la confianza en los puntos reconstruidos y la capacidad de computación a bordo.
Autenticación Facial en Teléfonos Inteligentes y Dispositivos de Consumo
Los módulos de luz estructurada orientados hacia el frente permiten una autenticación facial de mayor seguridad en teléfonos y equipos de control de acceso. Las actualizaciones de políticas de seguridad y los requisitos de identificación digital pueden impulsar la adopción en segmentos de dispositivos que anteriormente dependían del desbloqueo facial 2D, añadiendo oportunidades de volumen de consumo al Mercado de Proyectores de Luz Estructurada. STMicroelectronics y Metalenz firmaron un acuerdo de licencia en julio de 2025 para escalar la producción de óptica de metasuperficie en una plataforma de semiconductores de 300 mm.[3]Metalenz, "STMicroelectronics y Metalenz firman un nuevo acuerdo de licencia para acelerar la adopción de óptica de metasuperficie," Metalenz Las empresas declararon que STMicroelectronics había enviado más de 140 millones de módulos de óptica de metasuperficie y FlightSense desde 2022. SwitchBot Lock Vision Pro utiliza un proyector de puntos infrarrojos de 940 nm con más de 20.000 puntos infrarrojos y detección de vivacidad 3D en el dispositivo, lo que demuestra el uso de esta tecnología más allá de los teléfonos inteligentes.
Expansión de la Fabricación de Baterías para Vehículos Eléctricos y Semiconductores
Las nuevas plantas de baterías y las fábricas de semiconductores crean demanda de equipos vinculada a la capacidad de producción. Estas aplicaciones utilizan medición sin contacto para tareas que requieren una inspección geométrica consistente, incluidas las verificaciones de recubrimiento, alineación, superficie y soldadura que son difíciles de completar solo con cámaras 2D. Un estudio de 2026 desarrolló un modelo de detección de defectos basado en YOLO para celdas de baterías de iones de litio utilizando imágenes de luz estructurada.[4]T. Jiang et al., "YOLO-SLB: Modelo de Detección de Defectos de Apariencia de Celdas de Batería de Litio Orientado a Imágenes de Luz Estructurada," Optics Express Engineering El estudio abordó las superficies de película de aluminio-plástico, donde la iluminación convencional puede producir imágenes inconsistentes. Los proveedores que atienden el Mercado de Proyectores de Luz Estructurada también deben considerar las implicaciones de costos de la clasificación de equipos de metrología óptica especializada para despliegues transfronterizos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deriva de Calibración por Estrés Térmico y Mecánico | -1.2% | Global, más agudo en despliegues industriales en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Limitaciones en Superficies Reflectantes, Transparentes y de Baja Textura | -0.9% | Global | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Seguridad Ocular y Clasificación Láser | -0.7% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Costo de Integración y Escasez de Talento en Visión 3D | -0.5% | Global, con efectos más fuertes en América del Sur, el Sudeste Asiático y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Deriva de Calibración por Estrés Térmico y Mecánico
Las condiciones térmicas y mecánicas pueden afectar la calibración de los sistemas de proyector-cámara en entornos operativos. Esto puede hacer que el despliegue industrial sea más exigente que el uso en laboratorio controlado y retrasar la adopción más amplia del Mercado de Proyectores de Luz Estructurada en fábricas con temperaturas cambiantes. La compensación por software puede reducir el efecto, pero requiere información de calibración y detección térmica en tiempo real en el proyector. Esas características aumentan los costos de hardware y son poco comunes en los sistemas de nivel básico. Los requisitos de servicio pueden, por lo tanto, generar costos adicionales y responsabilidad para los integradores que operan en condiciones variables.
Limitaciones en Superficies Reflectantes, Transparentes y de Baja Textura
Los metales pulidos, el vidrio, los plásticos transparentes y los compuestos de baja reflectancia pueden producir patrones de franja poco confiables. Los sistemas pueden necesitar captura HDR de múltiples exposiciones o hardware de conmutación de longitud de onda para mejorar los mapas de profundidad, lo que puede añadir complejidad para los clientes del Mercado de Proyectores de Luz Estructurada. Un estudio de 2025 informó que un método de exposición adaptativa agrupada redujo el error de medición en un 25,4% en objetos de alto rango dinámico. El tiempo de cómputo y adquisición adicional puede entrar en conflicto con los objetivos de tiempo de ciclo en líneas de alto rendimiento. Los sistemas de láser azul de Photoneo y LMI Technologies abordan parte de este desafío, pero su mayor costo de fuente limita la adopción en aplicaciones sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Proyector:
Los Módulos Integrados Lideran la Participación y la ExpansiónLos módulos de proyector integrados mantuvieron el 40,27% de la participación del Mercado de Proyectores de Luz Estructurada en 2025 y se proyecta que se expandan a una CAGR del 11,73% hasta 2031. Esta combinación de participación líder y expansión refleja un cambio de ensamblajes discretos a integración a nivel de placa, en la que los proveedores pueden diseñar los elementos ópticos, electrónicos y mecánicos para un único sistema anfitrión previsto. Los fabricantes de equipos originales de teléfonos inteligentes, los constructores de robótica y los fabricantes de dispositivos de consumo pueden aplicar disciplinas familiares de costo de componentes a la adquisición de módulos, al tiempo que reducen el esfuerzo necesario para alinear un proyector separado con cámaras y hardware de procesamiento. Los módulos más pequeños también se adaptan a equipos donde el peso y el espacio de instalación son limitados, y simplifican el diseño de productos para equipos portátiles, brazos robóticos, dispositivos de acceso compactos y estaciones de automatización fija.
Orbbec presentó una cámara de luz estructurada DLP en Automate 2026 con una precisión VDI/VDE de 0,07 mm y una repetibilidad Z de 0,05 mm a 0,5 m. El diseño compacto estaba destinado a la integración en brazos robóticos. Los proyectores independientes siguen siendo relevantes para el escaneo de gran volumen y la metrología aeroespacial. Los sistemas integrados de proyector-cámara continúan sirviendo al control de calidad en estaciones fijas. La óptica de metasuperficie puede consolidar varias funciones ópticas convencionales en un componente más plano, lo que respalda la miniaturización de módulos en toda la Industria de Proyectores de Luz Estructurada.


Por Tecnología de Fuente de Luz:
Los Sistemas VCSEL se Expanden Más RápidoLos sistemas basados en diodo láser representaron el 44,83% de los ingresos en 2025 porque ofrecen diseños maduros y alta densidad de potencia óptica. Los sistemas basados en VCSEL se proyecta que se expandan a una CAGR del 12,27% hasta 2031, la tasa más alta entre las tecnologías de fuente de luz en el Mercado de Proyectores de Luz Estructurada. Los arreglos VCSEL de múltiples uniones pueden aumentar la potencia óptica mientras mitigan la saturación térmica, que históricamente ha limitado su uso en sistemas de mayor rendimiento. Esta capacidad es relevante para el monitoreo de habitáculos automotrices y la orientación robótica de mayor alcance, donde una fuente estable puede respaldar un rendimiento de profundidad consistente a lo largo de los ciclos operativos normales.
Infineon lanzó arreglos VCSEL con capas integradas de distribución de calor en marzo de 2025 para permitir una mayor salida óptica sostenida a temperaturas de operación estables. Las fuentes basadas en LED continúan sirviendo a tareas de menor costo y corto alcance, incluida la inspección de alimentos y la medición de altura en logística. Su expansión es más limitada a medida que aumentan los requisitos de precisión en el Mercado de Proyectores de Luz Estructurada. Los sistemas de diodo superluminiscente siguen siendo una pequeña categoría premium para metrología con supresión de speckle e imágenes biológicas. En estas aplicaciones, la reducción de speckle es un requisito técnico en lugar de una característica opcional.
Por Tipo de Patrón:
Los Patrones de Franja Respaldan el Trabajo de PrecisiónLos patrones de franja y desplazamiento de fase representaron el 38,67% de los ingresos en 2025. Su uso para medir planitud, ondulación y perfil de soldadura demuestra una sólida precisión de reconstrucción de superficies, especialmente donde los clientes necesitan información detallada en toda la superficie en lugar de en un conjunto limitado de puntos. Una revisión de 2025 encontró que la perfilometría de desplazamiento de fase seguía siendo un enfoque de referencia para mediciones desde rangos submicrométricos hasta milimétricos. El desenvolvimiento de fase basado en aprendizaje automático se está extendiendo a escenas dinámicas y superficies no ideales.
Los sistemas híbridos y de múltiples patrones se proyecta que se expandan a una CAGR del 12,83% hasta 2031. Las celdas de automatización flexible pueden usar una sola unidad para localización, orientación de ensamblaje e inspección final, lo que permite a los operadores adaptar el patrón proyectado a la tarea en lugar de instalar instrumentos separados. Una investigación de 2025 demostró perfilometría de proyección de franjas acelerada por aprendizaje profundo a 100.000 fotogramas por segundo. Este trabajo aborda el compromiso histórico entre velocidad y resolución en la proyección de franjas y respalda un conjunto más amplio de tareas de inspección en movimiento. Los sistemas de código binario, puntos, puntos aleatorios y patrones de línea siguen siendo útiles en aplicaciones de medición, autenticación facial y calibración de perfiles en el Mercado de Proyectores de Luz Estructurada.
Por Usuario Final:
Las Aplicaciones de Electrónica y Semiconductores LideranLas aplicaciones de electrónica y semiconductores representaron el 26,47% de la participación en ingresos en 2025. Estos usuarios requieren medición 3D sin contacto para la forma de obleas, la inspección de placas de circuito impreso y la verificación de planitud de pantallas, donde los resultados repetibles ayudan a los equipos a identificar defectos antes de las etapas de producción posteriores. La producción de pantallas y memorias en Corea del Sur, la fabricación de lógica avanzada en Taiwán y el ensamblaje de semiconductores subcontratado en China respaldan la demanda de metrología óptica de alta resolución. El Mercado de Proyectores de Luz Estructurada sirve a estos entornos donde un mapa 3D de campo completo es importante para el proceso de inspección y donde el costo de los defectos no detectados puede superar el costo del equipo de medición.
Se proyecta que la electrónica de consumo se expanda a una CAGR del 12,67% hasta 2031, la tasa más rápida entre los grupos de usuarios finales. La autenticación facial se está extendiendo desde los teléfonos de gama alta hasta los dispositivos de gama media, las cerraduras inteligentes y los paneles de acceso. trinamiX y NIL Technology anunciaron una colaboración en enero de 2025 sobre un proyector compacto de puntos y difusión 2 en 1 para autenticación facial de alta seguridad. Los usos automotrices incluyen la medición de holguras de paneles y la inspección de paquetes de baterías. Los sectores aeroespacial, de defensa, salud, investigación y manufactura general también utilizan equipos de luz estructurada para flujos de trabajo especializados de calidad e investigación.
Análisis Geográfico
Mercado de Proyectores de Luz Estructurada en APAC
Asia-Pacífico concentró el 39,27% de la cuota del Mercado de Proyectores de Luz Estructurada en 2025 y se proyecta que se expanda a una CAGR del 11,47% hasta 2031. La región combina la mayor base de consumo con una importante base de producción de tecnología de proyectores, lo que otorga a los proveedores de sistemas acceso a grandes grupos de clientes en electrónica, automoción y automatización. El ensamblaje de electrónica y la fabricación de baterías para vehículos eléctricos en China impulsan la demanda de inspección industrial. La producción de pantallas y memorias en Corea del Sur requiere medición de obleas y paneles de alta especificación. El ecosistema de robótica de precisión de Japón respalda el uso de proyectores integrados en la guía de ensamblaje y sigue siendo un importante motor de demanda para el Mercado de Proyectores de Luz Estructurada.
Mercado de Proyectores de Luz Estructurada en América del Norte, Europa y APAC
La fabricación avanzada de lógica en Taiwán impulsa la demanda de metrología óptica en el control de procesos. India está emergiendo como un centro de fabricación de electrónica a medida que aumenta la inversión de los OEM globales. América del Norte presenta demanda proveniente de la automatización automotriz, la construcción de semiconductores a nivel nacional y los sistemas logísticos de visión 3D guiada, lo que amplía la base de clientes del Mercado de Proyectores de Luz Estructurada. La autenticación facial sigue siendo importante en los teléfonos inteligentes premium de América del Norte con requisitos biométricos de alta seguridad. Europa está respaldada por la ingeniera de precisión alemana y la metrología automotriz, donde los requisitos de las normas VDI/VDE 2634 e ISO/IEC 17025 favorecen los sistemas con precisión certificada.
Mercado de Proyectores de Luz Estructurada en MEA y América del Sur
FARO CREAFORM introdujo los modelos HandySCAN 3D MAX EVO y MAX EVO Elite en julio de 2026 para trabajos aeroespaciales y automotrices con piezas de gran tamaño. La empresa declaró que el modelo Elite alcanzó una precisión volumétrica de 0,075 mm + 0,010 mm/m tras su validación conforme a las normas VDI/VDE 2634. América del Sur, Oriente Medio y África cuentan con bases de ingresos más reducidas, pero incluyen aplicaciones en los sectores aeroespacial, de fábricas inteligentes, automotriz y minero. La disponibilidad limitada de competencias en integración de visión 3D sigue siendo una restricción común en estas regiones.

Panorama Competitivo
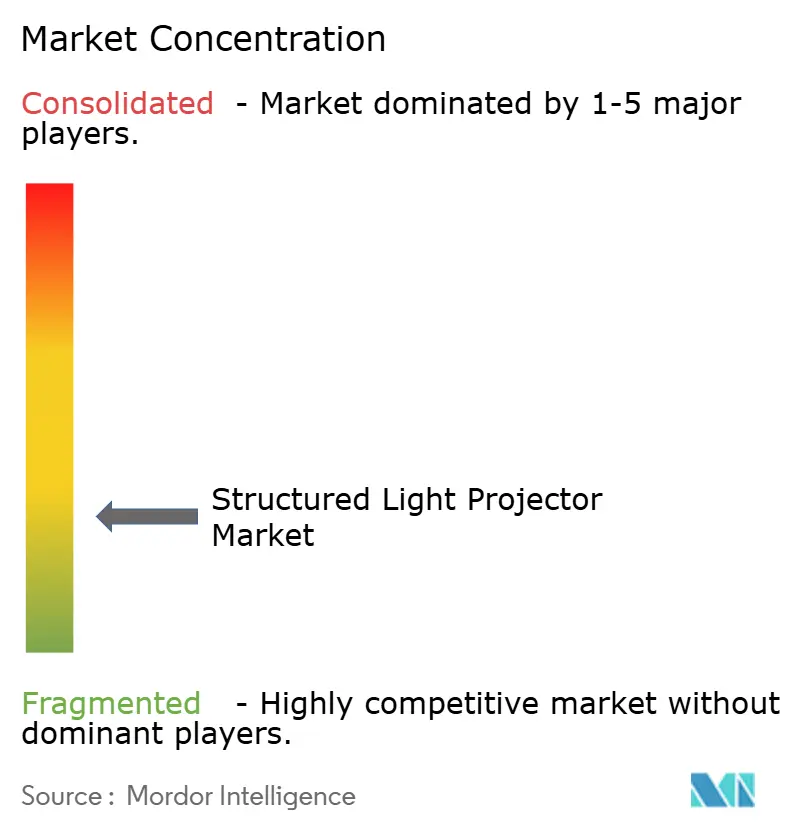
El Mercado de Proyectores de Luz Estructurada está fragmentado y ningún proveedor tiene una posición mayoritaria en todas las aplicaciones. Cognex Corporation, FARO Technologies, FARO CREAFORM, Hexagon AB y ZEISS Industrial Quality Solutions tienen posiciones establecidas en el trabajo de precisión industrial, respaldadas por sistemas instalados, carteras de productos y equipos con certificación de calibración. Sus bases instaladas y productos con certificación de calibración son importantes en aplicaciones con requisitos de medición estrictos. El campo competitivo combina proveedores de metrología establecidos con empresas más pequeñas de óptica y visión 3D, y los proveedores a menudo compiten en conocimiento de aplicaciones, soporte de integración, precisión y la capacidad de adaptar el equipo a los procesos de producción existentes.
Las empresas establecidas están añadiendo software de flujo de trabajo e inspección asistida por inteligencia artificial a medida que los clientes consideran alternativas integradas de menor costo. Los nuevos proveedores están enfatizando módulos compactos, procesamiento en el dispositivo y asociaciones con empresas de robótica para nuevos proyectos de automatizacin. Cognex lanzó el In-Sight 3900 en mayo de 2026 en la plataforma Qualcomm Dragonwing para inspección con inteligencia artificial integrada. Cognex también introdujo el Controlador de Visión In-Sight 6900 con tecnología NVIDIA Jetson en abril de 2026 para aplicaciones de visión de máquina configurables. Estos lanzamientos integran hardware, procesamiento y software de inspección en una única oferta.
Hexagon presentó el escáner 3D inalámbrico HYPERSCAN SR en IMTS 2026 para trabajos de medición portátil en celdas de fabricación flexible. Metalenz reportó más de 150 solicitudes de patentes y patentes concedidas que cubren proyectores de patrones de puntos de elemento único y reconocimiento facial basado en polarización en agosto de 2025. Esa posición de propiedad intelectual puede requerir que otros proveedores obtengan licencias, diseñen alternativas o adquieran tecnologías ópticas relevantes, particularmente cuando los clientes requieren módulos más pequeños que integren funciones de proyección de patrones y detección dentro de diseños de dispositivos con restricciones estrictas. El cumplimiento de la seguridad láser bajo IEC 60825-1 también se está convirtiendo en un diferenciador para los productos destinados a uso en exteriores o de mayor alcance, porque los proveedores deben equilibrar la salida óptica, la gestión térmica, los controles de seguridad, la documentación, las pruebas de productos y el tiempo necesario para completar la certificación antes del despliegue en el cliente. Estos requisitos técnicos y comerciales respaldan un entorno competitivo en el Mercado de Proyectores de Luz Estructurada donde la capacidad del sistema, el diseño óptico y el soporte de implementación pueden importar tanto como el precio de un componente de proyector o cámara.
Líderes de la Industria de Proyectores de Luz Estructurada
Wintech Digital Systems Technology Corp.
Keynote Photonics Inc.
Osela Inc.
Visitech International Ltd.
EFFILUX SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proyectores de Luz Estructurada
- Wintech Digital Systems Technology Corp.
- Keynote Photonics Inc.
- Osela Inc.
- EFFILUX SAS
- RODER Vision GmbH
- Visitech International Ltd.
- Mantis Vision Ltd.
- Orbbec Inc.
- LMI Technologies Inc.
- Basler AG
- Cognex Corporation
- FARO Technologies, Inc.
- ZEISS Industrial Quality Solutions
- Hexagon AB
- GOM GmbH
- ATOS SE
- Photoneo s.r.o.
- MetraSCAN 3D Technologies Inc.
- MagikEye Inc.
- Metalenz, Inc.

Recent Industry Developments in Mercado de Proyectores de Luz Estructurada
- Septiembre de 2026: Hexagon AB presentó HYPERSCAN SR, un escáner 3D de seguimiento óptico totalmente inalámbrico, en IMTS 2026 en Chicago, completando su cartera HYPERSCAN con un modelo de nivel básico sin cables adecuado para flujos de trabajo de inspección en sitio y de proveedores. La capacidad inalámbrica aborda un punto de fricción de despliegue de larga data en entornos de fabricación flexible.
- Agosto de 2026: Orbbec lanzó sus cámaras de visión para robótica de la serie Physis y la Plataforma de Hardware de Recopilación de Datos sin Robot en la Conferencia Mundial de Robots 2026 en Pekín. La cámara estéreo RGB Physis de 257 g con distancia interpupilar humana cuenta con una línea de base estéreo de 63 mm, flujos de color duales en tiempo real de 1920 x 1200 @ 60 fps y una precisión de profundidad del 1,6% a 2 m, orientada a la recopilación de datos de entrenamiento de inteligencia artificial física y la percepción de robots humanoides.
- Julio de 2026: FARO CREAFORM anunció los escáneres portátiles de luz estructurada HandySCAN 3D MAX EVO y MAX EVO Elite, con el modelo Elite logrando una precisión volumétrica de 0,075 mm + 0,010 mm/m, validada en laboratorios acreditados por ISO/IEC 17025 según los estándares VDI/VDE 2634, orientados a la metrología aeroespacial y automotriz de piezas grandes.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900, impulsado por la plataforma Qualcomm Dragonwing, que ofrece inspección integrada basada en inteligencia artificial en el borde sin dependencias de cómputo externo. OneVision, la plataforma de visión con inteligencia artificial de nube a borde de Cognex, alcanzó simultáneamente disponibilidad general, permitiendo a clientes como Schneider Electric desplegar modelos de inspección con inteligencia artificial a nivel global con un duplicación del rendimiento reportada y reducción de rechazos falsos.


Alcance del Informe Global del Mercado de Proyectores de Luz Estructurada
Los Proyectores de Luz Estructurada son dispositivos ópticos que proyectan patrones de luz precisos y conocidos sobre objetos para permitir la reconstrucción de formas 3D y la medición espacial de alta precisión, sirviendo como componentes críticos en sistemas de visión de máquina para inspección industrial, orientación robótica y reconocimiento biométrico.
El Informe del Mercado de Proyectores de Luz Estructurada está segmentado por Arquitectura de Proyector (Proyectores Independientes, Módulos de Proyector Integrados y Sistemas Integrados de Proyector-Cámara), Tecnología de Fuente de Luz (Basada en LED, Basada en Diodo Láser, Basada en VCSEL y Basada en Diodo Superluminiscente), Tipo de Patrón (Patrones de Franja / Desplazamiento de Fase, Patrones de Código Binario, Patrones de Puntos / Puntos Aleatorios, Patrones de Línea / Multilínea / Cruz y Sistemas Híbridos / de Múltiples Patrones), Usuario Final (Electrónica y Semiconductores, Automotriz, Aeroespacial y Defensa, Salud y Ciencias de la Vida, Manufactura General y Constructores de Máquinas, Institutos de Investigación y Universidades, Electrónica de Consumo y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Proyectores Independientes |
| Módulos de Proyector Integrados |
| Sistemas Integrados de Proyector-Cámara |
| Basada en LED |
| Basada en Diodo Láser |
| Basada en VCSEL |
| Basada en Diodo Superluminiscente |
| Patrones de Franja / Desplazamiento de Fase |
| Patrones de Código Binario |
| Patrones de Puntos / Puntos Aleatorios |
| Patrones de Línea / Multilínea / Cruz |
| Sistemas Híbridos / de Múltiples Patrones |
| Electrónica y Semiconductores |
| Automotriz |
| Aeroespacial y Defensa |
| Salud y Ciencias de la Vida |
| Manufactura General y Constructores de Máquinas |
| Institutos de Investigación y Universidades |
| Electrónica de Consumo |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Arquitectura de Proyector | Proyectores Independientes | |
| Módulos de Proyector Integrados | ||
| Sistemas Integrados de Proyector-Cámara | ||
| Por Tecnología de Fuente de Luz | Basada en LED | |
| Basada en Diodo Láser | ||
| Basada en VCSEL | ||
| Basada en Diodo Superluminiscente | ||
| Por Tipo de Patrón | Patrones de Franja / Desplazamiento de Fase | |
| Patrones de Código Binario | ||
| Patrones de Puntos / Puntos Aleatorios | ||
| Patrones de Línea / Multilínea / Cruz | ||
| Sistemas Híbridos / de Múltiples Patrones | ||
| Por Usuario Final | Electrónica y Semiconductores | |
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Manufactura General y Constructores de Máquinas | ||
| Institutos de Investigación y Universidades | ||
| Electrónica de Consumo | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Proyectores de Luz Estructurada?
El tamaño del Mercado de Proyectores de Luz Estructurada fue de 0,96 mil millones de USD en 2026 y se prevé que alcance 1,53 mil millones de USD en 2031 a una CAGR del 9,77%.
¿Qué está impulsando la demanda de proyectores de luz estructurada?
La automatización de fábricas, la selección robótica de contenedores, la autenticación facial, la inspección de baterías para vehículos eléctricos y la metrología de semiconductores están respaldando la demanda.
¿Qué arquitectura de proyector lidera los ingresos?
Los módulos de proyector integrados mantuvieron el 40,27% de la participación en ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,73% hasta 2031.
¿Qué región lidera la adopción de Proyectores de Luz Estructurada?
Asia-Pacífico mantuvo el 39,27% de la participación en ingresos en 2025 y se proyecta que se expanda a una CAGR del 11,47% hasta 2031.
¿Por qué los proyectores basados en VCSEL están ganando terreno?
Se proyecta que los sistemas VCSEL se expandan a una CAGR del 12,27% porque los diseños de arreglos pueden proporcionar mayor potencia óptica con un rendimiento térmico controlado.
¿Qué limita el despliegue en entornos industriales?
La deriva de calibración térmica, las superficies reflectantes o transparentes difíciles, el cumplimiento de la seguridad láser y el talento de integración limitado pueden ralentizar el despliegue.
Última actualización de la página el:



