
スティフレッグクレーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
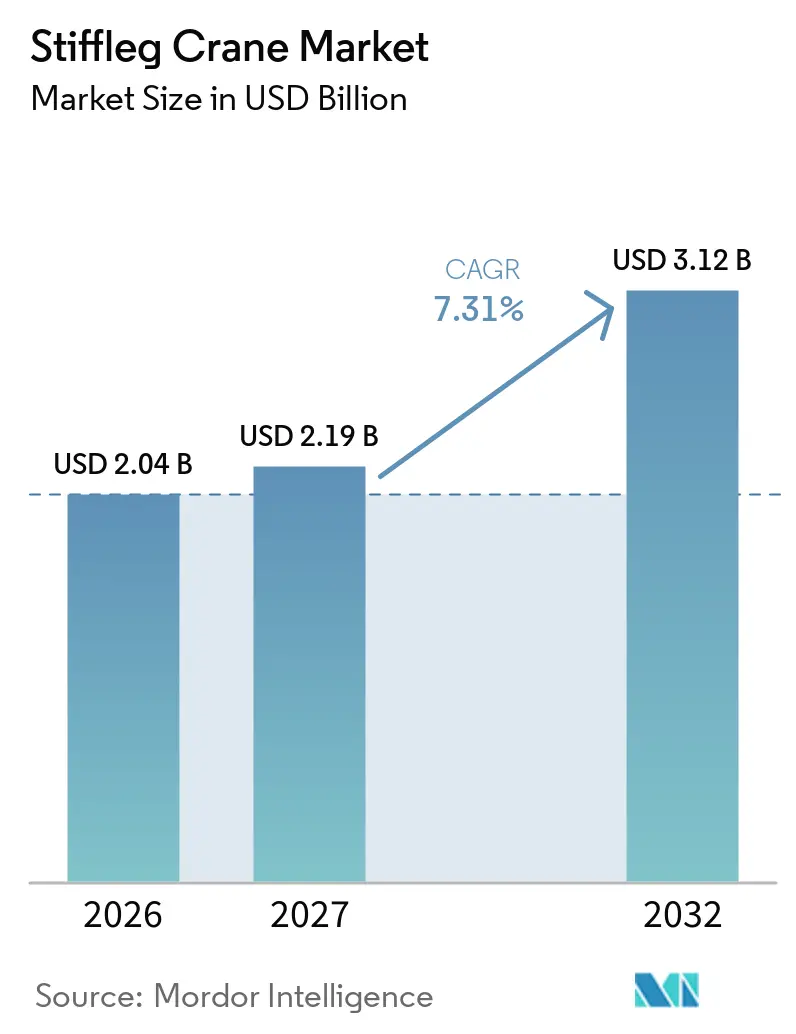
| 市場規模 (2027) | 2.19 十億米ドル |
| 市場規模 (2032) | 3.12 十億米ドル |
| 成長率 (2027 - 2032) | 7.31 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
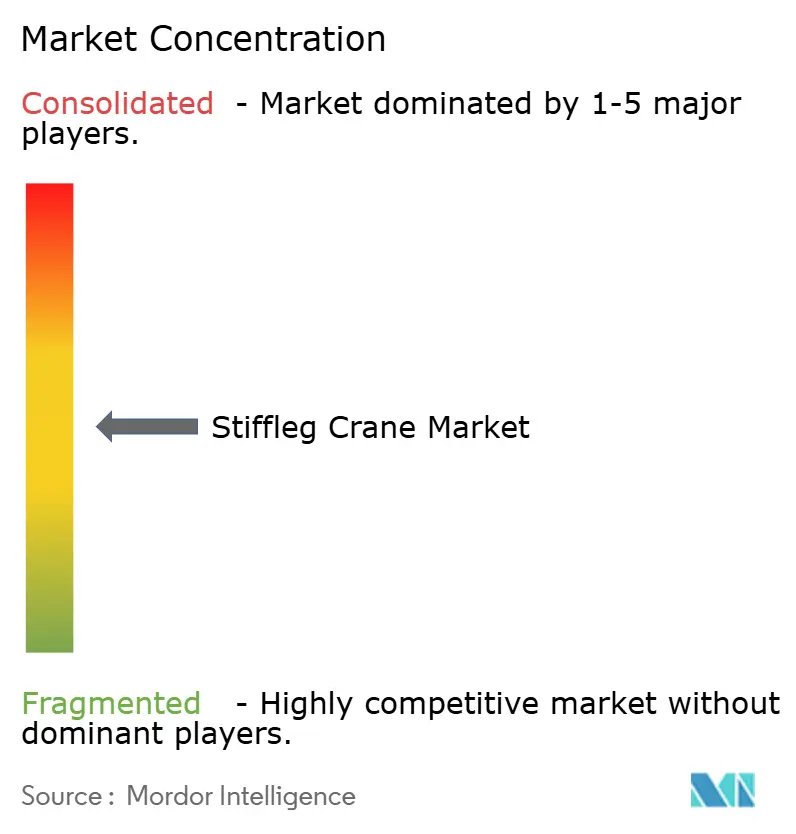
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスティフレッグクレーン市場分析
スティフレッグクレーン市場規模は2026年に20.4億米ドルと評価され、2027年の21.9億米ドルから2032年には31.2億米ドルへと、2027年から2032年の期間においてCAGR 7.31%で成長する見込みです。本調査は、造船所、港湾、および水辺の産業施設で使用されるスティフレッグ(スティフ・レッグ)デリックおよびそれに相当する固定式・バージ搭載型デリッククレーンを対象としています。スティフレッグクレーン市場は、造船所、港湾、および産業用水辺施設への長期的な投資によって形成されており、設備の選定は土木工事、電力供給、操業レイアウト、安全規則、および予定される揚重作業の順序と密接に結びついています。固定式クレーンは建設開始前に製作エリアの配置、アクセスルート、バース運営、および支持電気システムの設計に影響を与えるため、購買担当者は通常、建設開始よりもかなり前に意思決定を行います。揚重作業が頻繁で予測可能であり、長期的な資産計画と統合されている場合、確立された造船所や埠頭では恒久的な基礎を正当化できるため、固定式設備は引き続き中心的な役割を担っています。また、電動駆動の普及も購買決定を変えつつあり、サイト運営者はグリッド接続、設備メンテナンスコストの低減、エネルギー回収、およびサイトレベルの排出規制への適合を優先するようになっています。
主要レポートのポイント
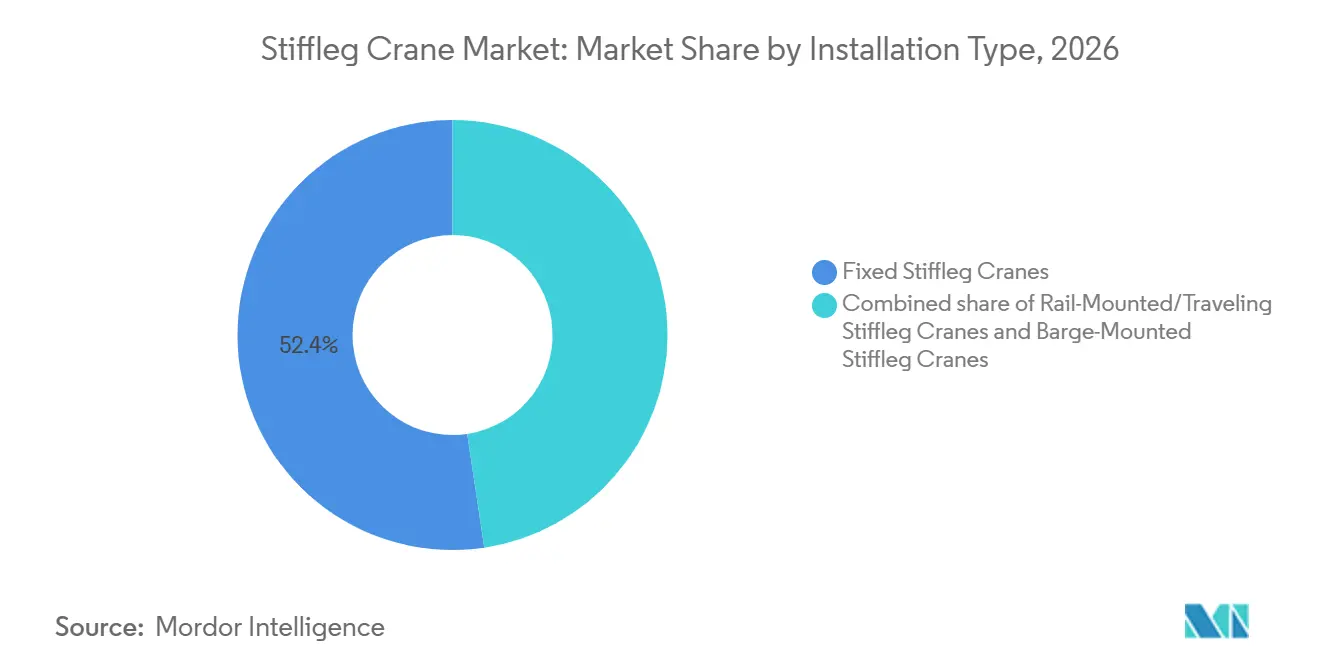
- 設置タイプ別では、固定式スティフレッグクレーンが2026年に52.36%のシェアを占め、バージ搭載型スティフレッグクレーンは2032年にかけてCAGR 8.37%で成長する見込みです。
- 積載能力別では、26~50トンが2026年に34.27%のシェアを占め、80トン超は2032年にかけてCAGR 8.26%で成長する見込みです。
- 駆動タイプ別では、電動式が2026年に57.18%のシェアを占め、ハイブリッドは2032年にかけてCAGR 10.74%で成長する見込みです。
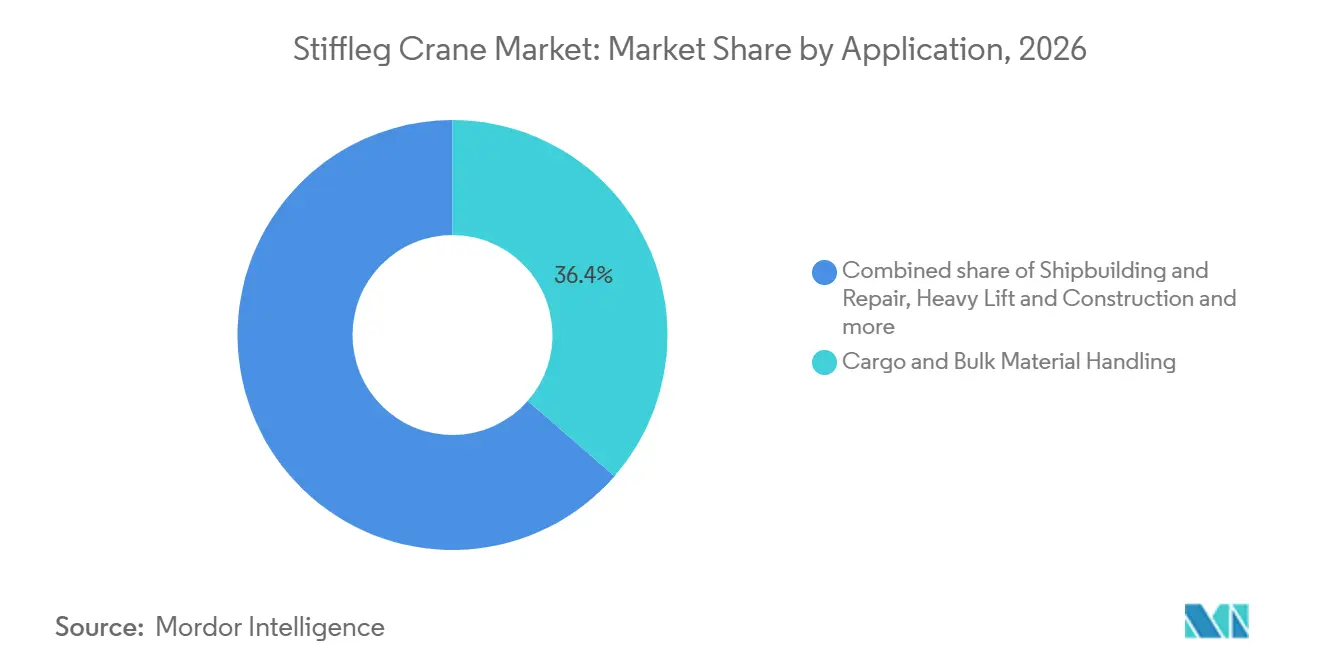
- 用途別では、貨物・バラ材料荷役が2026年に36.42%のシェアを占め、重量物吊り上げ・建設は2032年にかけてCAGR 8.13%で成長する見込みです。
- エンドユーザー別では、コンテナ・一般貨物港が2026年に33.27%のシェアを占め、造船所は2032年にかけてCAGR 8.42%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に49.63%のシェアを占め、中東・アフリカは2032年にかけてCAGR 8.67%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾・造船所の設備投資拡大 | +2.1% | アジア太平洋、中東、北米に集中した影響を持つグローバル | 中期(2~4年) |
| 船舶建造・修繕・重量物製作の成長 | +1.8% | アジア太平洋が主要、欧州・北米が副次的 | 中期(2~4年) |
| バラ積み・産業ターミナルにおける高積載能力吊り上げ需要 | +1.4% | 南米、アフリカ、東南アジアが早期成長を示すグローバル | 長期(4年以上) |
| 固定揚重サイトにおける電動化とグリッド利用可能性 | +0.9% | 北米、欧州、東アジア | 中期(2~4年) |
| 老朽化した造船所・ターミナル揚重資産の更新 | +0.7% | レガシー設備が集中する北米・欧州 | 短期(2年以内) |
| デジタル制御、遠隔監視、予知保全の採用 | +0.5% | 北米、日本、韓国での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾・造船所の設備投資拡大
造船所と港湾への支出は、恒久的な操業レイアウトに統合し、より広範なインフラ工事と並行してコミッショニングできる揚重設備に向けた持続的なパイプラインを生み出しています。韓国の造船業者は生産施設を拡張しており、港湾運営者は荷役能力の追加、設備群の更新、および高稼働率の水辺資産の信頼性向上を進めています。これらのプログラムでは、揚重設備を孤立したアイテムとして購入するのではなく、バース工事、製作ホール、ユーティリティ、アクセス道路、安全ゾーン、および材料フローと並行して計画することが求められます。したとりわけ基礎工事、電気接続、および詳細な操業承認が必要な場合、クレーンの納入よりもかなり前に調達が開始されます。
船舶建造・修繕・重量物製作の成長
船舶建造と修繕は、生産がブロック、機械、および構造アセンブリの繰り返し移動に依存する造船所において、制御された揚重システムへの需要を引き続き支えています。中国は2024年に契約総トン数の74.4%を占め、2025年初頭時点で世界の受注残の63.7%を保有しており、アジアの造船所インフラの継続的な重要性を裏付けています2025年海上輸送レビュー、 国連貿易開発会議、unctad.org">[1]。より大型の船体ブロックとより複雑な製作作業には、隣接する生産活動への混乱を最小限に抑えながら、明確な荷重経路を持つ定義された作業エリア内での繰り返し可能な移動が必要です。新規造船所も商業船舶の建造・修繕作業に参入するにあたって揚重設備を必要とし、既存の造船所は活発な受注残に合わせて設備のアップグレードを調整する必要があります。
バラ積み・産業ターミナルにおける高積載能力吊り上げ需要
バラ積みターミナルおよび沿岸産業サイトでは、旧来の中容量設備の実用的な範囲を超え、制御されたサイト条件内で繰り返し実施できる吊り上げ作業への需要が高まっています。洋上風力構造物、LNGモジュール、および大型製作アセンブリは、建設シーケンスが位置や時間の変更をほとんど許容しないため、吊り上げ能力だけでなく精密な配置も必要とします。江蘇威華海洋重工は2026年5月、Wison New Energies(ウィソン・ニューエナジーズ)の啓東ヤードで2,400トン単桁ガントリークレーンの吊り上げ作業を開始し、洋上エンジニアリング作業で使用される設備の規模を示しました江蘇威華海洋重工、Wison New Energies啓東ヤードにて2,400トンガントリークレーンの吊り上げ開始、 iMarine.cn、www.imarinenews.com">[2]。同様の製作要件は、固定または半固定の配置が作業シーケンス、サイト形状、および必要な制御度に合致する場合に、スティフレッグ構成への需要を生み出す可能性があります。
固定揚重サイトにおける電動化とグリッド利用可能性
グリッド接続型駆動システムは、エネルギー供給がメンテナンス計画、地域の排出規制、およびライフサイクル運営コストと密接に結びついているため、固定揚重サイトにおける標準的な検事項となりつつあります。海事設備全体における電動駆動への移行は、より多くの運営者が電動化を任意の機能ではなく実用的な運営要件として捉えていることを示しています。運営者が電動設備を評価するのは、定期的なエンジンメンテナンスの削減、燃料取り扱い作業の排除、排出規制への対応、および港湾・造船所における予測可能な運営条件の提供が可能なためです。ゴムタイヤ式ガントリークレーンなどの固定水辺揚重設備において、Konecranes(コネクレーンズ)は同社のE-Hybridテクノロジーがクレーン1台あたりのピーク電力需要を60kWに抑えられると述べており、従来の電動システムの最大400kWと比較されますインドのコンテナターミナルがE-Hybridテクノロジー搭載のKonecranes RTG 30台に投資、 Konecranes、investors.konecranes.com">[3]。このオプションは、顧客が完全なグリッド運用への段階的な移行経路を必要としながらも、既存のサイト電力制限を管理し、大規模な変電所への即時投資を回避しなければならない場合に有効です。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いサイト準備・基礎工事コスト | -1.2% | 開発途上国の港湾やブラウンフィールド造船所で最も深刻なグローバル | 短期(2年以内) |
| 長いエンジニアリング・認証・納期サイクル | -0.9% | 輸入規制や地域コンテンツ要件のある市場で拡大するグローバル | 中期(2~4年) |
| 専門的な海洋重量物吊り上げエンジニアリング人材の限られた可用性 | -0.6% | 北米、欧州、および中東・東南アジアの新興海事経済圏 | 長期(4年以上) |
| プロジェクト固有の設計複雑性と低い転売流動性 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いサイト準備・基礎工事コスト
固定式スティフレッグクレーンの設置において、基礎工事は決定的なコスト障壁となり得ます。クレーン構造体は、サイトおよび計画された荷重図に固有の土木工事に依存しているためです。各設置には、土壌条件、水辺の制約、地上高、埋設部品、建設のためのアクセス、および揚重荷重を伝達するために使用されるアンカー配置を反映した設計が必要です。ブラウンフィールドサイトでは、詳細なエンジニアリング、解体、または掘削作業中にのみ明らかになる埋設インフラ、汚染、または土壌条件が存在する場合があります。これらの要因は、プロジェクトが承認された後に基礎計画の変更を余儀なくさせ、クレーンサプライヤー、土木請負業者、および運営者間の調整問題を生じさせる可能性があります。この影響は、資本規律が厳しく、購買者が恒久的なクレーンと、初期サイト準備をあまり必要としないモバイル代替品を比較している場合に最も顕著です。
長いエンジニアリング・認証・納期サイクル
カスタム設備プロジェクトは、各クレーンをサイト形状、操業手順、安全管理、および必要な文書と整合させる必要があるため、エンジニアリングからコミッショニングまでに長い時間を要する場合があります。船級審査、構造製作、試験、輸送、建設、および最終受け入れは相互依存するステップであり、実行リスクを増やすことなく容易に短縮することはできません。SOLAS規則II-1/3-13は、2026年1月1日以降に船舶設置される揚重装置に対して設計、荷重試験、および文書化の要件を導入しました。顧客が操業上の前提条件、コンプライアンスニーズ、または隣接施設の配置を更新する際に、製作中にサイト固有の要件が変更される場合もあります。特に大規模な新規プロジェクトを同時に開発している新興海事センターでは、海洋重量物吊り上げエンジニアリング能力が限られているため、設計審査が長引く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置タイプ別:
固定式設備がリード、バージ搭載型ユニットが加速固定式スティフレッグクレーンは2026年のスティフレッグクレーン市場シェアの52.36%を占めました。これらは、繰り返しの吊り上げ、既知の荷重経路、安定した生産量、および長い操業寿命が大規模な土木工事と詳細な設置前計画を正当化する、確立された造船所や重量物ターミナルに適しています。この配置により、日常的な材料フロー、組立エリア、バース側作業、および日常活動中もアクセス可能でなければならないメンテナンスゾーンにわたる計画的な作業のための安定した揚重ポイントが運営者に提供されます。また、クレーンのアクセス、電力供給、メンテナンスルート、安全ゾーン、検査手順、および人員の移動を施設レイアウトに統合できるサイトにも適しています。
バージ搭載型スティフレッグクレーンは2032年にかけてCAGR 8.37%で成長する見込みです。これらは、恒久的な基礎工事が技術的に実行不可能、商業的に困難、稼働中のターミナル操業と相容れない、または利用可能な地盤が必要な構造荷重を支えられないために不適切な水辺の場所に対応します。その価値は、陸上アクセスを長期の建設、掘削、または既存のユーティリティシステムの変更のために中断できない、制約のある港湾、島嶼ターミナル、一時的なプロジェクトサイト、およびブラウンフィールド拡張において最も高くなります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
積載能力別:
80トン超クラスが構造的範囲を再定義26~50トンカテゴリーは2026年のスティフレッグクレーン市場シェアの34.27%を占めました。この範囲は、荷重が相当量であるものの通常の操業ルーティン内に収まる、一般的な船舶部品の吊り上げ、ターミナルのアップグレード要件、更新プログラム、および一般的な製作作業と一致しています。非常に大型の重量物吊り上げシステムに関連するエンジニアリンの複雑さ、より広いクリアランスニーズ、追加の基礎要件、および専門的な操業手順なしに、信頼性の高い揚重性能を必要とする施設に適しています。このカテゴリーは、運営者が使い慣れたワークフロー、アクセスしやすいサービス、および日常的な多様なタスクに適した能力を重視する産業用水辺サイトでのメンテナンス、製作、および一般的な材料移動もサポートします。
80トン超は2032年にかけてCAGR 8.26%で成長する見込みです。このセグメントは、分散した一時的な場所ではなく、専用の沿岸施設内でますます実施されるようになっている、より重い船体ブロック、洋上エネルギー部品、およびより統合された製作作業を反映しています。より大きな荷重には、精密な位置決め、効果的な振れ止め制御、明確なコミュニケーションプロトコル、詳細な操業手順、および揚重チームとより広い生産スケジュール間の信頼性の高い調整が必要です。これにより、エンジニアリングの専門知識、構造計画、サイトアクセス評価、リギング計画、作業エリア全体の視認性、ならびにクレーンサプライヤー、土木請負業者、設備設置業者、およびサイト運営者間の慎重な調整の重要性が高まります。
駆動タイプ別:
電動システムが優位、ハイブリッドクラスが将来の成長を獲得電動システムは2026年のスティフレッグクレーン市場シェアの57.18%を占めました。その地位は、長い操業時間が電気接続、配電設備、およびサイト全体の電力管理への投資を支えられる主要な港湾や造船所におけるグリッドインフラの利用可能性を反映しています。電動駆動は、燃焼エンジン、燃料システム、および排気関連部品への依存を減らすことでメンテナンスを簡素化でき、また多忙な水辺施設での操業を複雑にするサービス要件も軽減できます。また、岸壁設備の排出に関するより厳しい規制への対応、内部エネルギー目標の達成、および固定生産エリアにサービスを提供する設備のより予測可能な操業モデルの構築にも役立ちます。
ハイブリッドシステムは2032年にかけてCAGR 10.74%で成長する見込みです。完全な電気接続がすぐに利用できない場合、より広範な電力アップグレードのタイミングが不確実な場合、またはインフラ移行中に操業の柔軟性を維持する必要があるサイトに対して、実用的なオプションを提供します。バッテリー支援型およびハイブリッド配置は、電力供給が変動するまたは電気インフラが不完全なサイトでの操業継続性を維持しながら、揚重サイクル中の局所排出を削減できます。これにより、施設はより大きな電気アップグレードを計画し、新しい変電所やケーブルシステムのコストを評価し、完全なグリッド主電源運用への即時コミットメントを回避しながら、性能を向上させることができます。
用途別:
バラ荷役が需要を支え、重量物吊り上げが加速貨物・バラ材料荷役は2026年のスティフレッグクレーン市場シェアの36.42%を占めました。この用途は、計画された貨物移動、バース側作業、設備更新サイクル、および定義された操業エリア内での材料取り扱いのための信頼性の高い固定揚重設備を必要とするターミナルインフラの大規模な設置基盤から恩恵を受けています。バラ積み施設は、繰り返しの操業サイクル、露出した水辺条件、厳しいメンテナンススケジュール、およびサービス作業中も不可欠な操業を維持するという実際的なニーズに耐えられる設備を重視します。近代化プログラムには、運営者がバース、保管エリア、材料移送システム、または支持メンテナンス能力を拡張する際に、更新資産と能力追加の両方が含まれる場合があります。
重量物吊り上げ・建設は2032年にかけてCAGR 8.13%で成長する見込みです。洋上風力、LNG製作、および産業設置プロジェクトは、吊り上げ計画が建設スケジュールの中心であり、アクセス条件がモバイル設備の使用を制限する可能性がある場所での高容量精密吊り上げの必要性を高めています。これらのプロジェクトは多くの場合、大型モジュールが移動準備完了後の遅延、配置エラー、制限されたアクセス、または作業シーケンスの変更に対する許容度が低いです。固定クレーンシステムは、大型モジュールが定義された作業エリア内で繰り返し移動され、組立または設置中に制御された位置に配置される場合に安定した操業を提供できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
港湾が数量でリード、造船所が最速成長を牽引コンテナ・一般貨物港は2026年のスティフレッグクレーン市場の33.27%のシェアを占めました。そのリーダーシップは、長い資産寿命にわたって運営される貨物荷役、水辺物流、バース運営、および支持メンテナンス施設への数十年にわたるインフラ投資を反映しています。ターミナルは、予測可能な貨物フローをサポートし、確立された操業ゾーン内に収まり、船舶の寄港と保管活動に対応し、バースや近隣の移送エリアで長期的な混乱を引き起こすことなくメンテナンスできる設備を必要とします。鉱業・バラ積みターミナルも、産業港湾環境内での高サイクル荷役、計画的なメンテナンス、および設備移動のための耐久性のある固定揚重システムを必要とします。
造船所は2032年にかけてCAGR 8.42%で成長する見込みです。新規造船所の建設と能力拡張により、生産ホール、ドック、ブロックルート、安全管理、および建設の各段階から次の段階への材料の計画的な移動と連携する目的設計の揚重設備への需要が高まっています。造船所は、標準化されたレイアウトだけでなく、建設ホール、ドック、安全システム、および特定のブロック取り扱いシーケンスに適合するクレーンを必要とします。これは、造船所の物理的な配置がすべての吊り上げに影響するためです。
地域分析
アジア太平洋は2026年のスティフレッグクレーン市場シェアの49.63%を占めました。中国は、その造船所が世界の船舶建造の大きなシェアと、鉄鋼製作業者、設備メーカー、エンジニアリング会社、および港湾運営者の深い国内ネットワークを組み合わせているため、地域需要の中心であり続けています。中国は2025年初頭時点で世界の受注残の63.7%を保有していました。その生産基盤は、ブロック組立、修繕、バース作業、および造船所内の定義されたエリア間での製作構造物の移動に使用される設備への繰り返しの需要を支えています韓国は大規模な造船所インフラプログラムと主要施設での高稼働率を通じて需要を加えており、日本、シンガポール、ベトナム、インドは修繕活動、ターミナル開発、および電動化荷役プロジェクトを通じて貢献しています。
北米と欧州は中程度の成長範囲で運営されていますが、需要の源泉と調達の優先事項は異なります。北米の需要は、造船所の近代化、国内船舶建造の強化への取り組み、および海軍・商業施設での揚重制約への対処の必要性によって支えられています。これらの顧客は多くの場合、制限されたスペース、古い基礎、および厳格な安全手順を持つ既存のサイト内で運営できる目的設計のポータル、ガントリー、および関連システムを必要とします。欧州の投資は、港湾の近代化、電動化、および老朽化資産の更新と、ライフサイクルサポートと運営効率への強い焦点を持つことが多いです。確立されたグリッドインフラと厳格な操業基準により、電動駆動、エネルギー回収システム、およびデジタル監視設備が両地域で特に関連性を持ちます。
中東・アフリカは2032年にかけてCAGR 8.67%で成長する見込みです。サウジアラビアとアラブ首長国連邦は、新しい揚重・荷役能力を必要とする海洋産業開発、造船所投資、および港湾プログラムを通じて地域の拡大を支えています。DP Worldは2026年3月、近代化プログラムの一環としてジェッダ・イスラミック港に固定水辺揚重設備の一形態である半自動岸壁クレーン3台を追加し、ターミナルの岸壁クレーン群を14台から17台に増やしました。ラアス・アル=ハイル、アフリカの港湾アップグレード、およびバラ積み輸出インフラは選択的な機会を加えていますが、各プロジェクトは地域の建設条件、電力の利用可能性、および専門エンジニアリングサポートへのアクセスに依存しています。南米の沿岸産業プロジェクトもさらなる選択的な機会を加えています。
競合環境
スティフレッグクレーン市場の競合構造は中程度に集中しています。中国の完成品メーカーは、その生産ネットワークが鉄鋼製作、部品調達、組立、および大型プロジェクト実行を組み合わせているため、数量志向の設備とアジアのサプライチェーン全体で強い地位を占めています。ZPMC、Weihua(威華)、およびXCMGは、統合製作、競争力のある納期、ならびに大型港湾や重工業施設への設備供給の経験を通じて競争しています。欧州および北米のサプライヤーは、精密エンジニアリング、文書化されたコンプライアンスプロセス、防食保護、および設備寿命にわたる専門サービスを必要とする高仕様プロジェクトでより存在感を示しています。この組み合わせにより、顧客は標準化されたカスタム設備要件にわたる選択肢を持ちながら、重要なプロジェクトでは価格だけでなく技術能力と納期保証がより重要になります。
KonecraneとLiebherr(リープヘル)は、操業精度、安全システム、船級要件、および可用性が購買者にとって決定的な用途で競争しています。Konecranes(コネクレーンズ)は2025にBAE Systemsのゴーバン造船ホールで天井クレーンやゴライアスクレーンなどの固定揚重設備のカスタムパッケージを完成させ、緊密に調整されたクレーン操業をサポートしています。Weihua(威華)の2026年における啓東ヤードでの2,400トンガントリークレーン設置は、大型海洋製作設備における中国メーカーの能力を示しています。サプライヤーはまた、遠隔監視、予防サービス、および予知保全を活用して、納入後の顧客関係を強化し、稼働サイトでの回避可能なダウンタイムのリスクを低減しています。更新されたコンプライアンス要件は、調整されたプロジェクト範囲内でエンジニアリング、文書化、試験、およびライフサイクルサポートを提供できる企業をさらに有利にしています。
製品範囲の両端に機会が存在します。超重量物端は、慎重に制御された吊り上げ、広範な計画、および専門的な技術サポートを必要とする洋上風力母港、LNGモジュール製作、およびその他のプロジェクトによって支えられています。中容量の顧客は、恒久的な土木工事を正当化することが難しい制約のある施設で迅速にコミッショニングできる標準化されたスキッド搭載型またはバージ展開型システムを好む場合があります。電動化は、顧客が強力なグリッドアクセス、排出要件、または設備群全体のエネルギー性能を向上させる明確な計画を持っている場合に、差別化への別のルートを提供します。
スティフレッグクレーン産業のリーダー企業
-
Liebherr Group
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
-
Henan Weihua Heavy Machinery Co., Ltd.
-
Lampson International LLC
- 注:主要企業の掲載順は順位を示すものではありません。
スティフレッグクレーン市場 このレポートでカバーされる企業
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Henan Weihua Heavy Machinery Co., Ltd.
- Konecranes Plc
- Liebherr Group
- XCMG Group
- GH Cranes & Components
- Lampson International LLC
- The Manitowoc Company, Inc.
- Kobe Steel, Ltd.
- Tadano Ltd.
- Terex Corporation
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Fushun Yongmao Construction Machinery Co., Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- PLM Cranes
- Somerset Engineering
- Thunder Cranes
- Shenyang Baoquan Group
- Palfinger AG
最近の産業開発事情 スティフレッグクレーン市場
- 2026年5月:Konecranes(コネクレーンズ)は米国海軍からメイン州キタリーのポーツマス海軍造船所向け175トンポータルジブクレーンの5,120万米ドルの受注を受けました。
- 2026年5月:江蘇威華海洋重工が中国のWison New Energies(ウィソン・ニューエナジーズ)啓東ヤードで2,400トン単桁ガントリークレーンの吊り上げ作業を開始しました。
- 2026年4月:Konecranes(コネクレーンズ)はMeyer Turkuに対し、2027年7月の設置を予定した艤装岸壁向けの最大75mのアウトリーチを持つ50トン単ブーム造船所クレーンを供給することに合意しました。
- 2026年3月:DP WorldがジェッダイスラミックポートにZPMC製半自動岸壁クレーン3台を追加し、ターミナルの岸壁クレーン群を14台から17台に増やしました。
世界のスティフレッグクレーン市場レポートの範囲
スティフレッグクレーン市場は、設置タイプ、積載能力、駆動タイプ、用途、エンドユーザー、および地域別にセグメント化されています。設置タイプ別では、市場は固定式スティフレッグクレーン、レール搭載型/走行式スティフレッグクレーン、およびバージ搭載型スティフレッグクレーンにセグメント化されています。積載能力別では、市場は25トン以下、26~50トン、51~80トン、および80トン超にセグメント化されています。駆動タイプ別では、市場はディーゼル/ディーゼル油圧式、電動式、およびハイブリッドにセグメント化されています。用途別では、市場は造船・修繕、貨物・バラ材料荷役、重量物吊り上げ・建設、設備メンテナンス・設置、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は造船所、コンテナ・一般貨物港、鉱業・バラ積みターミナル、産業プラント・電力ユーティリティ、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(英国、ドイツ、フランス、イタリア、スペイン、ベルギー、オランダ、スウェーデン、ポーランド、その他の欧州)、アジア太平洋(中国、インド、日本、韓国、インドネシア、タイ、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、南アフリカ、エジプト、ナイジェリア、その他の中東・アフリカ)にセグメント化されています。本調査は、造船所、港湾、および水辺の産業施設で使用されるスティフレッグ(スティフ・レッグ)デリックおよびそれに相当する固定式・バージ搭載型デリッククレーンを対象としています。市場予測金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 固定式スティフレッグクレーン |
| レール搭載型/走行式スティフレッグクレーン |
| バージ搭載型スティフレッグクレーン |
| 25トン以下 |
| 26~50トン |
| 51~80トン |
| 80トン超 |
| ディーゼル/ディーゼル油圧式 |
| 電動式 |
| ハイブリッド |
| 造船・修繕 |
| 貨物・バラ材料荷役 |
| 重量物吊り上げ・建設 |
| 設備メンテナンス・設置 |
| その他の用途 |
| 造船所 |
| コンテナ・一般貨物港 |
| 鉱業・バラ積みターミナル |
| 産業プラント・電力ユーティリティ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ベルギー | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 設置タイプ別 | 固定式スティフレッグクレーン | |
| レール搭載型/走行式スティフレッグクレーン | ||
| バージ搭載型スティフレッグクレーン | ||
| 積載能力別 | 25トン以下 | |
| 26~50トン | ||
| 51~80トン | ||
| 80トン超 | ||
| 駆動タイプ別 | ディーゼル/ディーゼル油圧式 | |
| 電動式 | ||
| ハイブリッド | ||
| 用途別 | 造船・修繕 | |
| 貨物・バラ材料荷役 | ||
| 重量物吊り上げ・建設 | ||
| 設備メンテナンス・設置 | ||
| その他の用途 | ||
| エンドユーザー別 | 造船所 | |
| コンテナ・一般貨物港 | ||
| 鉱業・バラ積みターミナル | ||
| 産業プラント・電力ユーティリティ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベルギー | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のスティフレッグクレーン市場の予測値は?
スティフレッグクレーン市場は2027年の21.9億米ドルからCAGR 7.31%で成長し、2032年までに31.2億米ドルに達する見込みです。この予測は、港湾、造船所、および沿岸産業揚重インフラへの継続的な投資を反映しています。
スティフレッグクレーンの需要を牽引しているものは何ですか?
造船所の拡張、港湾の近代化、重量物製作、および電動駆動システムへの移行が需要を支えています。調達はまた、大規模な土木工事および固定操業場所での信頼性の高い揚重設備の必要性とも結びついています。
スティフレッグクレーン需要をリードする設置タイプはどれですか?
固定式スティフレッグクレーンは2026年に52.36%のシェアでリードしています。これは確立された造船所やターミナルが恒久的な基礎を支えられるためです。この構成は、定期的な吊り上げと計画的な材料移動を行うサイトに特に適しています。
スティフレッグクレーンで最も速く成長している駆動技術はどれですか?
ハイブリッドシステムは2032年にかけてCAGR 10.74%で成長する見込みであり、電動化への段階的な経路を必要とするサイトによって支えられています。グリッドの制限を管理しながら排出性能を向上させるのに役立ちます。