
Tamaño y Participación del Mercado de Grúas Stiffleg
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
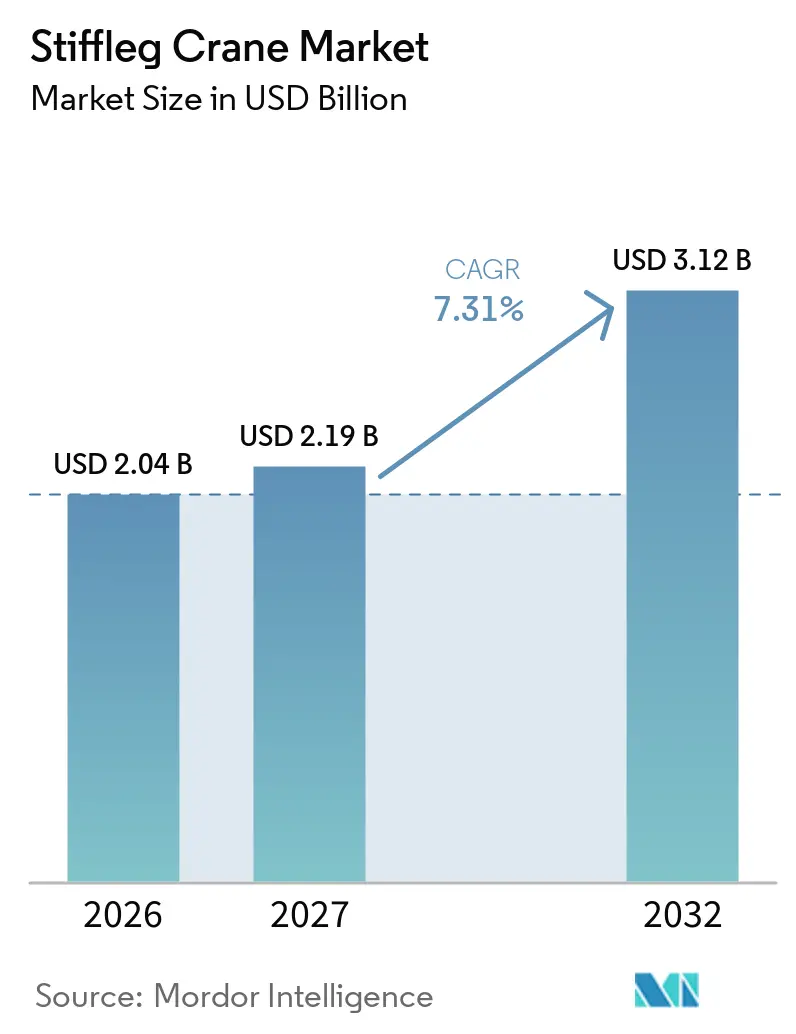
| Tamaño del Mercado (2027) | 2.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.31 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grúas Stiffleg por Mordor Intelligence
El tamaño del mercado de grúas stiffleg fue valorado en 2,04 mil millones de USD en 2026 y se espera que crezca desde 2,19 mil millones de USD en 2027 hasta 3,12 mil millones de USD para 2032, a una CAGR del 7,31% durante 2027-2032. El estudio abarca las grúas tipo stiffleg (pata rígida) y grúas de pórtico fijas y montadas en barcazas comparables utilizadas en astilleros, puertos e instalaciones industriales costeras. El mercado de grúas stiffleg está determinado por inversiones de larga duración en astilleros, puertos e instalaciones industriales costeras, donde la selección de equipos está vinculada a obras civiles, suministro eléctrico, distribución operativa, normas de seguridad y la secuencia prevista de trabajos de elevación. Los compradores generalmente toman decisiones mucho antes de que comience la construcción, porque una grúa fija puede afectar la ubicación de las áreas de fabricación, las rutas de acceso, las operaciones de atraque y el diseño de los sistemas eléctricos de soporte. Las instalaciones fijas siguen siendo fundamentales porque los astilleros y terminales establecidos pueden justificar cimentaciones permanentes cuando los trabajos de elevación son frecuentes, predecibles e integrados con planes de activos a largo plazo. La adopción de accionamiento eléctrico también está cambiando las decisiones de compra, ya que los operadores de instalaciones priorizan la conexión a la red, el menor mantenimiento de equipos, la recuperación de energía y el cumplimiento de los requisitos de emisiones a nivel de instalación.
Conclusiones Clave del Informe
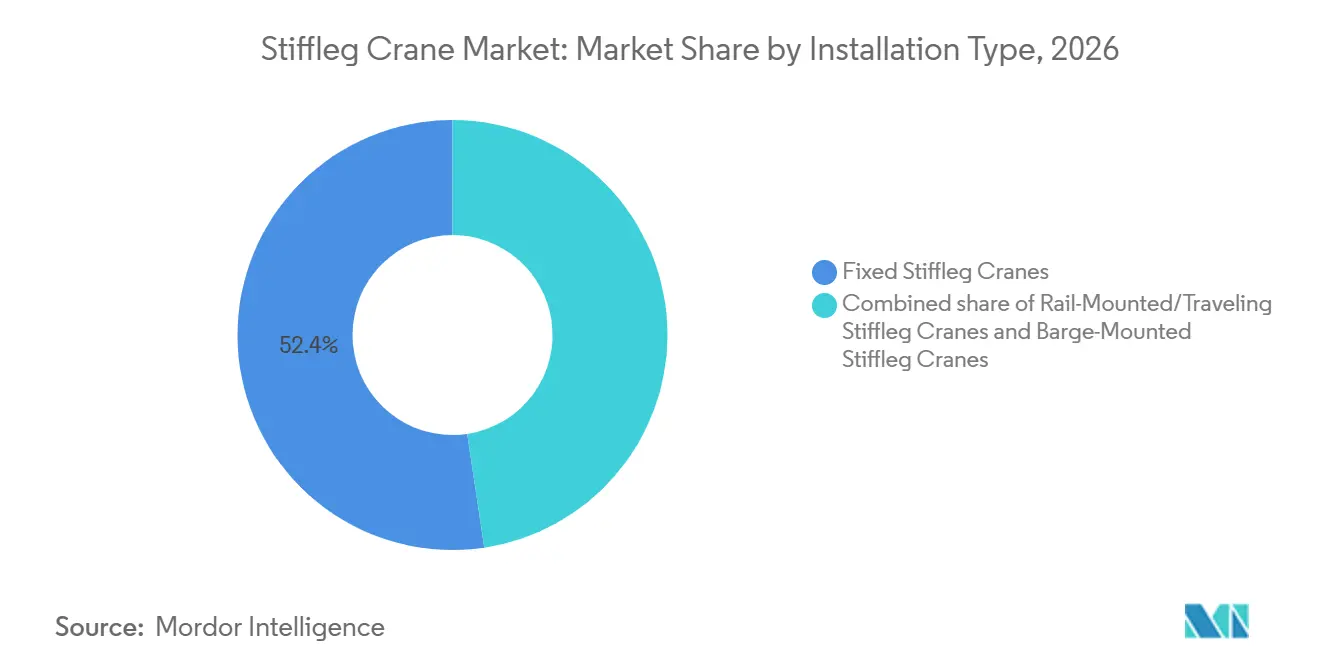
- Por tipo de instalación, las grúas stiffleg fijas tuvieron una participación del 52,36% en 2026, mientras que se proyecta que las grúas stiffleg montadas en barcazas crezcan a una CAGR del 8,37% hasta 2032.
- Por capacidad de carga, el rango de 26 a 50 toneladas tuvo una participación del 34,27% en 2026, mientras que se proyecta que el segmento de más de 80 toneladas crezca a una CAGR del 8,26% hasta 2032.
- Por tipo de accionamiento, el eléctrico tuvo una participación del 57,18% en 2026, mientras que se proyecta que el híbrido crezca a una CAGR del 10,74% hasta 2032.
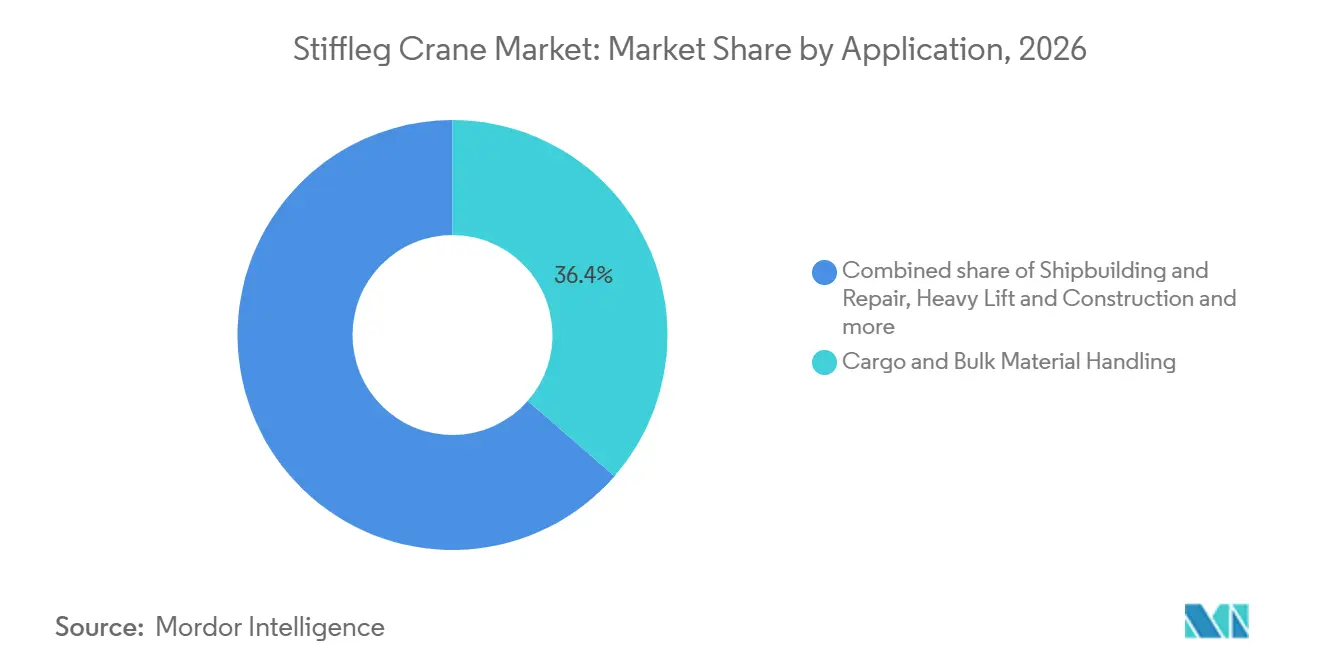
- Por aplicación, la manipulación de carga y materiales a granel tuvo una participación del 36,42% en 2026, mientras que se proyecta que la elevación pesada y la construcción crezcan a una CAGR del 8,13% hasta 2032.
- Por usuario final, los puertos de contenedores y carga general tuvieron una participación del 33,27% en 2026, mientras que se proyecta que los astilleros crezcan a una CAGR del 8,42% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 49,63% en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 8,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Gasto de Capital en Puertos y Astilleros | +2.1% | Global, con impacto concentrado en Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2 a 4 años) |
| Crecimiento en la Construcción, Reparación y Fabricación Pesada de Embarcaciones | +1.8% | Asia-Pacífico como primario, Europa y América del Norte como secundarios | Mediano plazo (2 a 4 años) |
| Demanda de Elevaciones de Alta Capacidad en Terminales a Granel e Industriales | +1.4% | Global, con América del Sur, África y el Sudeste Asiático mostrando ganancias tempranas | Largo plazo (≥ 4 años) |
| Electrificación y Disponibilidad de Red en Instalaciones de Elevación Fija | +0.9% | América del Norte, Europa y Asia Oriental | Mediano plazo (2 a 4 años) |
| Reemplazo de Activos de Elevación Envejecidos en Astilleros y Terminales | +0.7% | América del Norte y Europa, donde se concentran las flotas heredadas | Corto plazo (≤ 2 años) |
| Adopción de Controles Digitales, Monitoreo Remoto y Mantenimiento Predictivo | +0.5% | Global, con adopción temprana en América del Norte, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Gasto de Capital en Puertos y Astilleros
El gasto en astilleros y puertos está creando un flujo sostenido de proyectos para equipos de elevación que pueden integrarse en distribuciones operativas permanentes y ponerse en servicio junto con obras de infraestructura más amplias. Los constructores navales surcoreanos están ampliando sus instalaciones de producción, mientras que los operadores portuarios están añadiendo capacidad de manipulación, renovando flotas de equipos y mejorando la fiabilidad de los activos costeros de alto uso. Esos programas requieren que los equipos de elevación se planifiquen junto con las obras de atraque, los pabellones de fabricación, los servicios públicos, las vías de acceso, las zonas de seguridad y los flujos de materiales, en lugar de adquirirse como un elemento aislado. Por lo tanto, la contratación comienza mucho antes de que se entregue una grúa, especialmente cuando se necesitan cimentaciones, conexiones eléctricas y aprobaciones operativas detalladas.
Crecimiento en la Construcción, Reparación y Fabricación Pesada de Embarcaciones
La construcción y reparación de embarcaciones continúan respaldando la demanda de sistemas de elevación controlada en astilleros donde la producción depende del movimiento repetido de bloques, maquinaria y conjuntos estructurales. China representó el 74,4% del tonelaje bruto contratado en 2024 y mantuvo el 63,7% del libro de pedidos global a principios de 2025, lo que respalda la continua importancia de la infraestructura de astilleros asiáticosRevisión del transporte marítimo 2025, UNCTAD, unctad.org">[1]. Los bloques de casco más grandes y los trabajos de fabricación más complejos requieren un movimiento repetible a través de áreas de trabajo definidas, con trayectorias de carga claras y una interrupción mínima de la actividad de producción adyacente. Los nuevos astilleros también necesitan equipos de elevación a medida que ingresan a la construcción y reparación de embarcaciones comerciales, mientras que los astilleros establecidos necesitan alinear las actualizaciones de equipos con los libros de pedidos activos.
Demanda de Elevaciones de Alta Capacidad en Terminales a Granel e Industriales
Las terminales a granel y los sitios industriales costeros requieren cada vez más elevaciones que superen el rango práctico de los equipos de mediana capacidad más antiguos y que puedan repetirse dentro de condiciones de sitio controladas. Las estructuras de energía eólica marina, los módulos de GNL y los grandes conjuntos fabricados requieren una colocación precisa además de capacidad de elevación, porque sus secuencias de construcción dejan poco margen para cambios en la posición o el tiempo. Jiangsu Weihua Ocean Heavy Industry comenzó a elevar una grúa pórtico de viga única de 2.400 toneladas en el astillero Qidong de Wison New Energies en mayo de 2026, mostrando la escala de los equipos utilizados en trabajos de ingeniería marinaJiangsu Weihua Ocean Heavy Industry Comienza el Izaje de una Grúa Pórtico de 2.400 Toneladas en el Astillero Qidong de Wison New Energies, iMarine.cn, www.imarinenews.com">[2]. Requisitos de fabricación similares pueden crear demanda de configuraciones stiffleg donde una disposición fija o semifija se adapta a la secuencia de trabajo, la geometría del sitio y el grado de control requerido.
Electrificación y Disponibilidad de Red en Instalaciones de Elevación Fija
Los sistemas de accionamiento conectados a la red se están convirtiendo en una consideración estándar para las instalaciones de elevación fija porque el suministro de energía ahora está estrechamente vinculado a la planificación del mantenimiento, las normas locales de emisiones y los costos operativos del ciclo de vida. El cambio hacia accionamientos eléctricos en los equipos marítimos muestra que más operadores están tratando la electrificación como un requisito operativo práctico en lugar de una característica opcional. Los operadores valoran los equipos eléctricos porque pueden reducir el mantenimiento rutinario del motor, eliminar las tareas de manejo de combustible, respaldar los requisitos de emisiones y proporcionar condiciones operativas más predecibles en puertos y astilleros. Entre los equipos de elevación costera fija, como las grúas de pórtico sobre neumáticos, Konecranes afirma que su tecnología E-Hybrid puede limitar la demanda máxima de energía a 60 kW por grúa, en comparación con hasta 400 kW para los sistemas eléctricos tradicionalesTerminal de contenedores india invierte en 30 grúas RTG de Konecranes con tecnología E-Hybrid, Konecranes, investors.konecranes.com">[3]. Esta opción es relevante cuando un cliente necesita una ruta gradual hacia la operación completa en red, pero debe gestionar los límites de energía del sitio existente y evitar inversiones inmediatas a gran escala en subestaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Preparación del Sitio y Cimentación | -1.2% | Global, más severo en puertos de economías en desarrollo y astilleros en terrenos ya utilizados | Corto plazo (≤ 2 años) |
| Largos Ciclos de Ingeniería, Certificación y Entrega | -0.9% | Global, amplificado en mercados con requisitos de control de importaciones o contenido local | Mediano plazo (2 a 4 años) |
| Disponibilidad Limitada de Talento Especializado en Ingeniería de Elevación Pesada Marina | -0.6% | América del Norte, Europa y economías marítimas emergentes en Oriente Medio y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Complejidad de Diseño Específica del Proyecto y Baja Liquidez de Reventa | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Preparación del Sitio y Cimentación
Los trabajos de cimentación pueden ser una barrera de costo decisiva para la instalación de una grúa stiffleg fija, porque la estructura de la grúa depende de obras civiles específicas del sitio y del diagrama de carga planificado. Cada instalación requiere un diseño que refleje las condiciones del suelo, las restricciones costeras, la distancia libre al suelo, los componentes empotrados, el acceso para el montaje y la disposición de anclaje utilizada para transferir las cargas de elevación. Los sitios en terrenos ya utilizados pueden presentar infraestructura enterrada, contaminación o condiciones del suelo que solo emergen durante la ingeniería detallada, la demolición o los trabajos de excavación. Estos factores pueden obligar a realizar cambios en el plan de cimentación después de que se haya aprobado un proyecto y pueden crear problemas de coordinación entre los proveedores de grúas, los contratistas civiles y el operador. El efecto es más pronunciado donde la disciplina de capital es estricta y el comprador está comparando una grúa permanente con alternativas móviles que requieren menos preparación inicial del sitio.
Largos Ciclos de Ingeniería, Certificación y Entrega
Los proyectos de equipos personalizados pueden tardar mucho tiempo en pasar de la ingeniería a la puesta en servicio, porque cada grúa debe alinearse con la geometría del sitio, los procedimientos operativos, los controles de seguridad y la documentación requerida. La revisión de clasificación, la fabricación estructural, las pruebas, el transporte, el montaje y la aceptación final son pasos interdependientes que no pueden comprimirse fácilmente sin añadir riesgo de ejecución. El Reglamento SOLAS II-1/3-13 introdujo requisitos de diseño, prueba de carga y documentación para los aparatos de elevación instalados en buques a partir del 1 de enero de 2026. Los requisitos específicos del sitio también pueden cambiar durante la fabricación cuando los clientes actualizan los supuestos operativos, las necesidades de cumplimiento o la disposición de las instalaciones adyacentes. La capacidad limitada de ingeniería de elevación pesada marina puede prolongar las revisiones de diseño, especialmente en los centros marítimos emergentes que están desarrollando grandes proyectos nuevos al mismo tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Instalación:
Las Instalaciones Fijas Lideran, las Unidades Montadas en Barcazas se AceleranLas grúas stiffleg fijas representaron el 52,36% de la participación del mercado de grúas stiffleg en 2026. Se adaptan a los astilleros establecidos y a las terminales pesadas donde los izajes recurrentes, las trayectorias de carga conocidas, los volúmenes de producción estables y las largas vidas operativas justifican importantes obras civiles y una planificación detallada previa a la instalación. La disposición proporciona a los operadores un punto de elevación estable para el trabajo repetitivo a través de flujos de materiales planificados, áreas de ensamblaje, operaciones en el costado del muelle y zonas de mantenimiento que deben permanecer accesibles durante la actividad diaria. También se adapta a los sitios donde el acceso a la grúa, el suministro eléctrico, las rutas de mantenimiento, las zonas de seguridad, los procedimientos de inspección y el movimiento del personal pueden integrarse en la distribución de la instalación.
Se prevé que las grúas stiffleg montadas en barcazas crezcan a una CAGR del 8,37% hasta 2032. Abordan las ubicaciones costeras donde los trabajos de cimentación permanente son técnicamente impracticables, comercialmente difíciles, incompatibles con las operaciones activas de la terminal, o inadecuados porque el terreno disponible no puede soportar las cargas estructurales requeridas. Su valor es mayor en puertos con restricciones, terminales insulares, sitios de proyectos temporales y ampliaciones en terrenos ya utilizados donde el acceso a la costa no puede interrumpirse durante largos períodos de construcción, excavación o cambios en los sistemas de servicios públicos existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Capacidad de Carga:
La Clase de Más de 80 Toneladas Redefine el Alcance EstructuralLa categoría de 26 a 50 toneladas tuvo el 34,27% de la participación del mercado de grúas stiffleg en 2026. Este rango se alinea con los izajes comunes de componentes de embarcaciones, los requisitos de actualización de terminales, los programas de reemplazo y los trabajos de fabricación general donde las cargas son sustanciales pero se mantienen dentro de las rutinas operativas habituales. Es muy adecuado para instalaciones que necesitan un rendimiento de elevación confiable sin la complejidad de ingeniería, las mayores necesidades de espacio libre, los requisitos adicionales de cimentación y los procedimientos operativos especializados asociados con los sistemas de elevación pesada de muy gran tamaño. La categoría también respalda el mantenimiento, la fabricación y el movimiento general de materiales en sitios industriales costeros donde los operadores valoran los flujos de trabajo familiares, el servicio accesible y una capacidad adecuada para una amplia variedad de tareas diarias.
Se proyecta que el segmento de más de 80 toneladas crezca a una CAGR del 8,26% hasta 2032. El segmento refleja bloques de embarcaciones más pesados, componentes de energía marina y trabajos de fabricación más integrados que se realizan cada vez más dentro de instalaciones costeras dedicadas en lugar de en ubicaciones temporales dispersas. Las cargas más grandes requieren un posicionamiento preciso, controles antibalanceo eficaces, protocolos de comunicación claros, procedimientos operativos detallados y una coordinación fiable entre el equipo de elevación y el programa de producción más amplio. Esto aumenta la importancia de la experiencia en ingeniería, la planificación estructural, las evaluaciones de acceso al sitio, los planes de aparejo, la visibilidad en toda el área de trabajo y la cuidadosa coordinación entre los proveedores de grúas, los contratistas civiles, los instaladores de equipos y los operadores del sitio.
Por Tipo de Accionamiento:
Los Sistemas Eléctricos Dominan, la Clase Híbrida Captura el Crecimiento FuturoLos sistemas eléctricos tuvieron el 57,18% de la participación del mercado de grúas stiffleg en 2026. Su posición refleja la disponibilidad de infraestructura de red en los principales puertos y astilleros, donde las largas horas de operación pueden respaldar la inversión en conexión eléctrica, equipos de distribución y gestión de energía en todo el sitio. Los accionamientos eléctricos pueden simplificar el mantenimiento al reducir la dependencia de los motores de combustión, los sistemas de combustible y los componentes relacionados con el escape, así como los requisitos de servicio que pueden complicar las operaciones en las concurridas instalaciones costeras. También ayudan a los sitios a responder a normas más estrictas para las emisiones de equipos en el muelle, a cumplir los objetivos energéticos internos y a construir un modelo operativo más predecible para los equipos que sirven a áreas de producción fijas.
Se prevé que los sistemas híbridos crezcan a una CAGR del 10,74% hasta 2032. Ofrecen a los operadores una opción práctica cuando una conexión eléctrica completa no está disponible de inmediato, cuando el momento de las actualizaciones de energía más amplias sigue siendo incierto, o cuando los sitios necesitan mantener la flexibilidad operativa durante una transición de infraestructura. Las disposiciones con soporte de batería e híbridas pueden reducir las emisiones locales durante los ciclos de elevación, al tiempo que mantienen la continuidad operativa en sitios con suministro de energía variable o infraestructura eléctrica incompleta. Esto permite a las instalaciones mejorar el rendimiento mientras planifican actualizaciones eléctricas más grandes, evalúan el costo de nuevas subestaciones o sistemas de cables y evitan un compromiso inmediato con la operación primaria de red completa.
Por Aplicación:
La Manipulación a Granel Ancla la Demanda, la Elevación Pesada se AceleraLa manipulación de carga y materiales a granel tuvo el 36,42% de la participación del mercado de grúas stiffleg en 2026. Esta aplicación se beneficia de la gran base instalada de infraestructura de terminales que requiere equipos de elevación fija confiables para los movimientos de carga planificados, los trabajos en el costado del muelle, los ciclos de reemplazo de equipos y la manipulación de materiales dentro de áreas operativas definidas. Las instalaciones a granel valoran los equipos que pueden soportar ciclos operativos repetitivos, condiciones costeras expuestas, exigentes programas de mantenimiento y la necesidad práctica de mantener las operaciones esenciales disponibles durante los trabajos de servicio. Los programas de modernización pueden incluir tanto activos de reemplazo como adiciones de capacidad cuando los operadores amplían los muelles, las áreas de almacenamiento, los sistemas de transferencia de materiales o la capacidad de mantenimiento de soporte.
Se prevé que la elevación pesada y la construcción crezcan a una CAGR del 8,13% hasta 2032. Los proyectos de energía eólica marina, fabricación de GNL e instalación industrial están aumentando la necesidad de izajes de precisión de alta capacidad en ubicaciones donde la planificación del izaje es central para el programa de construcción y donde las condiciones de acceso pueden limitar el uso de equipos móviles. Estos proyectos a menudo tienen una tolerancia limitada para los retrasos, los errores de colocación, el acceso restringido o los cambios en la secuencia de trabajo una vez que los grandes módulos están listos para moverse. Los sistemas de grúas fijas pueden proporcionar operaciones estables donde los grandes módulos se mueven repetidamente dentro de un área de trabajo definida y se colocan en posiciones controladas durante el ensamblaje o la instalación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Puertos Lideran en Volumen, los Astilleros Impulsan el Crecimiento Más RápidoLos puertos de contenedores y carga general tuvieron una participación del 33,27% en el mercado de grúas stiffleg en 2026. Su liderazgo refleja décadas de inversión en infraestructura para la manipulación de carga, la logística costera, las operaciones de atraque y las instalaciones de mantenimiento de soporte que operan durante largas vidas útiles de los activos. Las terminales necesitan equipos que respalden flujos de carga predecibles, se ajusten a las zonas operativas establecidas, acomoden las escalas de buques y la actividad de almacenamiento, y puedan mantenerse sin causar interrupciones prolongadas en los muelles o en las áreas de transferencia cercanas. Las terminales mineras y a granel también necesitan sistemas de elevación fija duraderos para la manipulación de alto ciclo, el mantenimiento planificado y el movimiento de equipos dentro de entornos portuarios industriales.
Se proyecta que los astilleros crezcan a una CAGR del 8,42% hasta 2032. La construcción de nuevos astilleros y las ampliaciones de capacidad están aumentando la necesidad de equipos de elevación diseñados específicamente que funcionen con pabellones de producción, diques, rutas de bloques, controles de seguridad y el movimiento planificado de material de una etapa de construcción a la siguiente. Los astilleros requieren grúas que se adapten a los pabellones de construcción, los diques, los sistemas de seguridad y las secuencias específicas de manipulación de bloques, en lugar de solo distribuciones estandarizadas, porque la disposición física del astillero afecta cada izaje.
Análisis Geográfico
Asia-Pacífico tuvo el 49,63% de la participación del mercado de grúas stiffleg en 2026. China sigue siendo central para la demanda regional porque sus astilleros combinan una gran participación en la construcción global de embarcaciones con una profunda red doméstica de fabricantes de acero, fabricantes de equipos, empresas de ingeniería y operadores portuarios. China mantuvo el 63,7% del libro de pedidos global a principios de 2025. Esa base de producción sostiene una demanda recurrente de equipos utilizados en el ensamblaje de bloques, la reparación, los trabajos de atraque y el movimiento de estructuras fabricadas entre áreas definidas dentro de un astillero. Corea del Sur añade demanda a través de grandes programas de infraestructura de astilleros y una alta utilización en las principales instalaciones, mientras que Japón, Singapur, Vietnam e India contribuyen a través de la actividad de reparación, el desarrollo de terminales y los proyectos de manipulación electrificada.
América del Norte y Europa operan en un rango de crecimiento medio, aunque las fuentes de demanda y las prioridades de contratación difieren. La demanda en América del Norte está respaldada por la modernización de astilleros, los esfuerzos para fortalecer la construcción naval doméstica y la necesidad de abordar las limitaciones de elevación en las instalaciones navales y comerciales. Estos clientes a menudo requieren sistemas de pórtico, pórtico viajero y sistemas asociados diseñados específicamente que puedan operar dentro de los sitios existentes con espacio restringido, cimentaciones más antiguas y estrictos procedimientos de seguridad. La inversión europea está más estrechamente vinculada a la modernización de puertos, la electrificación y el reemplazo de activos envejecidos, a menudo con un fuerte enfoque en el soporte del ciclo de vida y la eficiencia operativa. La infraestructura de red establecida y los rigurosos estándares operativos hacen que los accionamientos eléctricos, los sistemas de recuperación de energía y los equipos monitoreados digitalmente sean especialmente relevantes en ambas regiones.
Se prevé que Oriente Medio y África crezcan a una CAGR del 8,67% hasta 2032. Arabia Saudita y los Emiratos Árabes Unidos están apoyando la expansión de la región a través del desarrollo industrial marítimo, la inversión en astilleros y los programas portuarios que requieren nuevas capacidades de elevación y manipulación. DP World añadió tres grúas de muelle semiautomatizadas, una forma de equipo de elevación costera fija, en el Puerto Islámico de Yeda en marzo de 2026 como parte de su programa de modernización. Ras Al-Khair, las actualizaciones de puertos africanos y la infraestructura de exportación a granel añaden oportunidades selectivas, aunque cada proyecto depende de las condiciones de construcción locales, la disponibilidad de energía y el acceso a soporte de ingeniería especializado. Los proyectos industriales costeros de América del Sur añaden oportunidades selectivas adicionales.
Panorama Competitivo
La estructura competitiva del mercado de grúas stiffleg está moderadamente concentrada. Los fabricantes de equipos originales chinos tienen una posición sólida en los equipos orientados al volumen y en las cadenas de suministro asiáticas porque sus redes de producción combinan la fabricación de acero, el abastecimiento de componentes, el ensamblaje y la ejecución de grandes proyectos. ZPMC, Weihua y XCMG compiten a través de la fabricación integrada, los plazos de entrega competitivos y la experiencia en el suministro de equipos para grandes puertos e instalaciones industriales pesadas. Los proveedores europeos y norteamericanos son más visibles en los proyectos de alta especificación que requieren ingeniería de precisión, procesos de cumplimiento documentados, protección contra la corrosión y servicio especializado durante la vida útil del equipo. Esta combinación ofrece a los clientes opciones en los requisitos de equipos estandarizados y personalizados, al tiempo que hace que la capacidad técnica y la garantía de entrega sean más importantes que el precio solo para los proyectos críticos.
Konecranes y Liebherr compiten en aplicaciones donde la precisión operativa, los sistemas de seguridad, los requisitos de clasificación y la disponibilidad son decisivos para el comprador. Konecranes completó un paquete personalizado de equipos de elevación fija, como grúas aéreas y grúas Goliath, en el pabellón de construcción naval Govan de BAE Systems en 2025, lo que respalda operaciones de grúas estrechamente coordinadas. La instalación de la grúa pórtico de 2.400 toneladas de Weihua en el astillero Qidong en 2026 demuestra la capacidad de los fabricantes chinos en equipos de fabricación marina de gran tamaño. Los proveedores también están utilizando el monitoreo remoto, el servicio preventivo y el mantenimiento predictivo para fortalecer las relaciones con los clientes después de la entrega y para reducir el riesgo de tiempo de inactividad evitable en los sitios operativos. Los requisitos de cumplimiento actualizados favorecen además a las empresas que pueden proporcionar ingeniería, documentación, pruebas y soporte del ciclo de vida dentro de un alcance de proyecto coordinado.
Hay oportunidades presentes en ambos extremos del rango de productos. El extremo de ultra-elevación pesada está respaldado por los puertos base de energía eólica marina, la fabricación de módulos de GNL y otros proyectos que necesitan izajes cuidadosamente controlados, una planificación exhaustiva y soporte técnico especializado. Los clientes de capacidad media pueden favorecer los sistemas estandarizados montados en patines o desplegables en barcazas que pueden ponerse en servicio rápidamente en instalaciones con restricciones, especialmente donde las obras civiles permanentes son difíciles de justificar. La electrificación ofrece otra vía de diferenciación donde los clientes tienen un fuerte acceso a la red, requisitos de emisiones o un plan claro para mejorar el rendimiento energético en toda su flota de equipos.
Líderes de la Industria de Grúas Stiffleg
-
Liebherr Group
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
-
Henan Weihua Heavy Machinery Co., Ltd.
-
Lampson International LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grúas Stiffleg Empresas cubiertas en este informe
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Henan Weihua Heavy Machinery Co., Ltd.
- Konecranes Plc
- Liebherr Group
- XCMG Group
- GH Cranes & Components
- Lampson International LLC
- The Manitowoc Company, Inc.
- Kobe Steel, Ltd.
- Tadano Ltd.
- Terex Corporation
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Fushun Yongmao Construction Machinery Co., Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- PLM Cranes
- Somerset Engineering
- Thunder Cranes
- Shenyang Baoquan Group
- Palfinger AG
Desarrollos recientes de la industria en Mercado de Grúas Stiffleg
- Mayo 2026: Konecranes recibió un pedido de 51,2 millones de USD de la Marina de los Estados Unidos para una grúa de pórtico con pluma de 175 toneladas para el Astillero Naval de Portsmouth en Kittery, Maine.
- Mayo 2026: Jiangsu Weihua Ocean Heavy Industry comenzó a elevar una grúa pórtico de viga única de 2.400 toneladas en el astillero Qidong de Wison New Energies en China.
- Abril 2026: Konecranes acordó suministrar a Meyer Turku una grúa de astillero de pluma única de 50 toneladas con hasta 75 m de alcance para su muelle de equipamiento, con instalación prevista para julio de 2027.
- Marzo 2026: DP World añadió tres grúas de muelle semiautomatizadas de ZPMC en el Puerto Islámico de Yeda, elevando la flota de grúas de buque a tierra de la terminal de 14 a 17.
Alcance del Informe Global del Mercado de Grúas Stiffleg
El mercado de grúas stiffleg está segmentado por Tipo de Instalación, Capacidad de Carga, Tipo de Accionamiento, Aplicación, Usuario Final y Geografía. Por Tipo de Instalación, el mercado está segmentado en Grúas Stiffleg Fijas, Grúas Stiffleg Montadas sobre Rieles/Viajeras y Grúas Stiffleg Montadas en Barcazas. Por Capacidad de Carga, el mercado está segmentado en Hasta 25 Toneladas, 26 a 50 Toneladas, 51 a 80 Toneladas y Más de 80 Toneladas. Por Tipo de Accionamiento, el mercado está segmentado en Diésel/Diésel-Hidráulico, Eléctrico e Híbrido. Por Aplicación, el mercado está segmentado en Construcción y Reparación Naval, Manipulación de Carga y Materiales a Granel, Elevación Pesada y Construcción, Mantenimiento e Instalación de Equipos y Otras Aplicaciones. Por Usuario Final, el mercado está segmentado en Astilleros, Puertos de Contenedores y Carga General, Terminales Mineras y a Granel, Plantas Industriales y Servicios Públicos de Energía y Otros Usuarios Finales. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Reino Unido, Alemania, Francia, Italia, España, Bélgica, Países Bajos, Suecia, Polonia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). El estudio abarca las grúas stiffleg (pata rígida) y grúas de pórtico fijas y montadas en barcazas comparables utilizadas en astilleros, puertos e instalaciones industriales costeras. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Grúas Stiffleg Fijas |
| Grúas Stiffleg Montadas sobre Rieles/Viajeras |
| Grúas Stiffleg Montadas en Barcazas |
| Hasta 25 Toneladas |
| 26 a 50 Toneladas |
| 51 a 80 Toneladas |
| Más de 80 Toneladas |
| Diésel/Diésel-Hidráulico |
| Eléctrico |
| Híbrido |
| Construcción y Reparación Naval |
| Manipulación de Carga y Materiales a Granel |
| Elevación Pesada y Construcción |
| Mantenimiento e Instalación de Equipos |
| Otras Aplicaciones |
| Astilleros |
| Puertos de Contenedores y Carga General |
| Terminales Mineras y a Granel |
| Plantas Industriales y Servicios Públicos de Energía |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Bélgica | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Instalación | Grúas Stiffleg Fijas | |
| Grúas Stiffleg Montadas sobre Rieles/Viajeras | ||
| Grúas Stiffleg Montadas en Barcazas | ||
| Por Capacidad de Carga | Hasta 25 Toneladas | |
| 26 a 50 Toneladas | ||
| 51 a 80 Toneladas | ||
| Más de 80 Toneladas | ||
| Por Tipo de Accionamiento | Diésel/Diésel-Hidráulico | |
| Eléctrico | ||
| Híbrido | ||
| Por Aplicación | Construcción y Reparación Naval | |
| Manipulación de Carga y Materiales a Granel | ||
| Elevación Pesada y Construcción | ||
| Mantenimiento e Instalación de Equipos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Astilleros | |
| Puertos de Contenedores y Carga General | ||
| Terminales Mineras y a Granel | ||
| Plantas Industriales y Servicios Públicos de Energía | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Bélgica | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de grúas stiffleg para 2032?
Se prevé que el mercado de grúas stiffleg alcance los 3,12 mil millones de USD para 2032, creciendo desde 2,19 mil millones de USD en 2027 a una CAGR del 7,31%. La proyección refleja la inversión continua en infraestructura de elevación en puertos, astilleros e instalaciones industriales costeras.
¿Qué está impulsando la demanda de grúas stiffleg?
La expansión de astilleros, la modernización de puertos, la fabricación pesada y el cambio hacia sistemas de accionamiento eléctrico están respaldando la demanda. La contratación también está vinculada a importantes obras civiles y a la necesidad de equipos de elevación confiables en ubicaciones operativas fijas.
¿Qué tipo de instalación lidera la demanda de grúas stiffleg?
Las grúas stiffleg fijas lideran con una participación del 52,36% en 2026 porque los astilleros y terminales establecidos pueden soportar cimentaciones permanentes. Esta configuración es particularmente adecuada para sitios con izajes regulares y movimiento planificado de materiales.
¿Qué tecnología de accionamiento está creciendo más rápido para las grúas stiffleg?
Se prevé que los sistemas híbridos crezcan a una CAGR del 10,74% hasta 2032, respaldados por sitios que necesitan una ruta gradual hacia la electrificación. Pueden ayudar a los clientes a mejorar el rendimiento en materia de emisiones mientras gestionan las limitaciones de la red.