
Stiffleg-Kran Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.19 Milliarden US-Dollar |
| Marktgröße (2032) | 3.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.31 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stiffleg-Kran-Marktanalyse von Mordor Intelligence
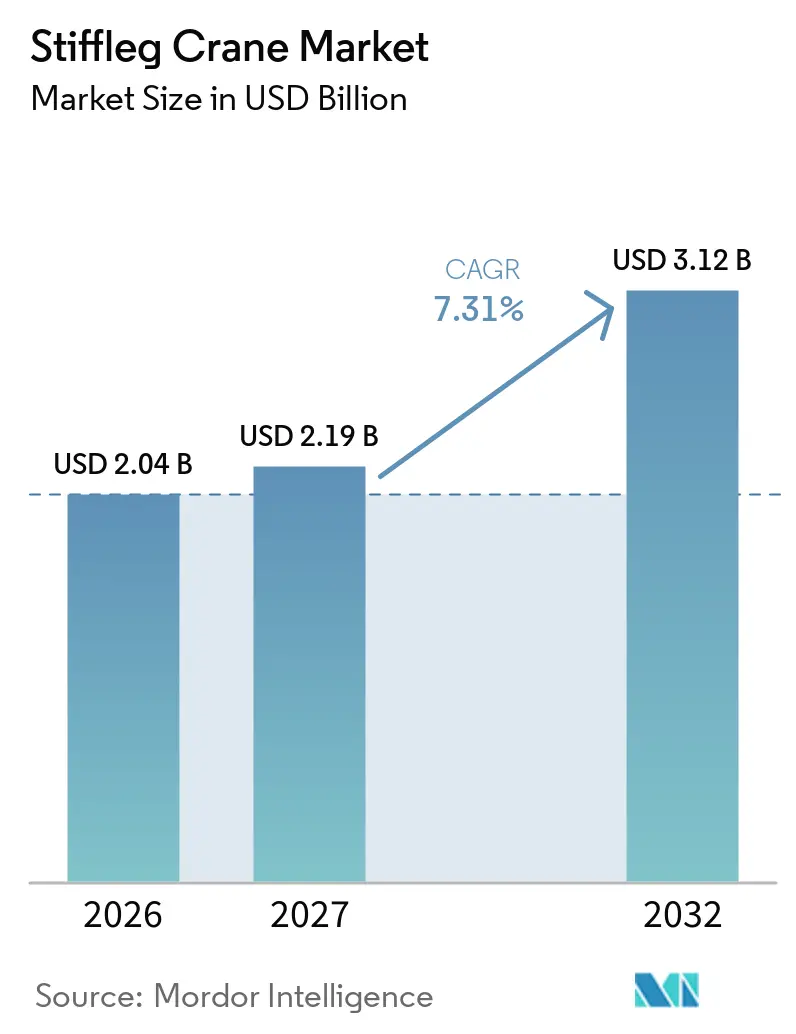
Die Marktgröße des Stiffleg-Kran-Marktes wurde im Jahr 2026 auf 2,04 Milliarden USD geschätzt und wird voraussichtlich von 2,19 Milliarden USD im Jahr 2027 auf 3,12 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,31 % im Zeitraum 2027–2032. Die Studie umfasst Stiffleg-Derricks (Stiff-Leg-Derricks) sowie vergleichbare fest installierte und auf Pontons montierte Derrick-Krane, die auf Werften, in Häfen und an industriellen Wasserfront-Standorten eingesetzt werden. Der Stiffleg-Kran-Markt wird durch langfristige Investitionen in Werften, Häfen und industrielle Wasserfront-Anlagen geprägt, bei denen die Geräteauswahl an Tiefbauarbeiten, Stromversorgung, Betriebslayouts, Sicherheitsvorschriften und die geplante Abfolge von Hebearbeiten gebunden ist. Käufer treffen Entscheidungen in der Regel weit vor Baubeginn, da ein fest installierter Kran den Standort von Fertigungsbereichen, Zufahrtswegen, Kaibetrieb und die Auslegung der unterstützenden Elektroanlagen beeinflussen kann. Feste Installationen bleiben zentral, da etablierte Werften und Terminals dauerhafte Fundamente rechtfertigen können, wenn Hebearbeiten häufig, planbar und in langfristige Anlagenpläne integriert sind. Die Einführung elektrischer Antriebe verändert auch Kaufentscheidungen, da Standortbetreiber Netzanschluss, geringeren Geräteunterhalt, Energierückgewinnung und die Einhaltung standortbezogener Emissionsanforderungen priorisieren.
Wichtigste Erkenntnisse des Berichts
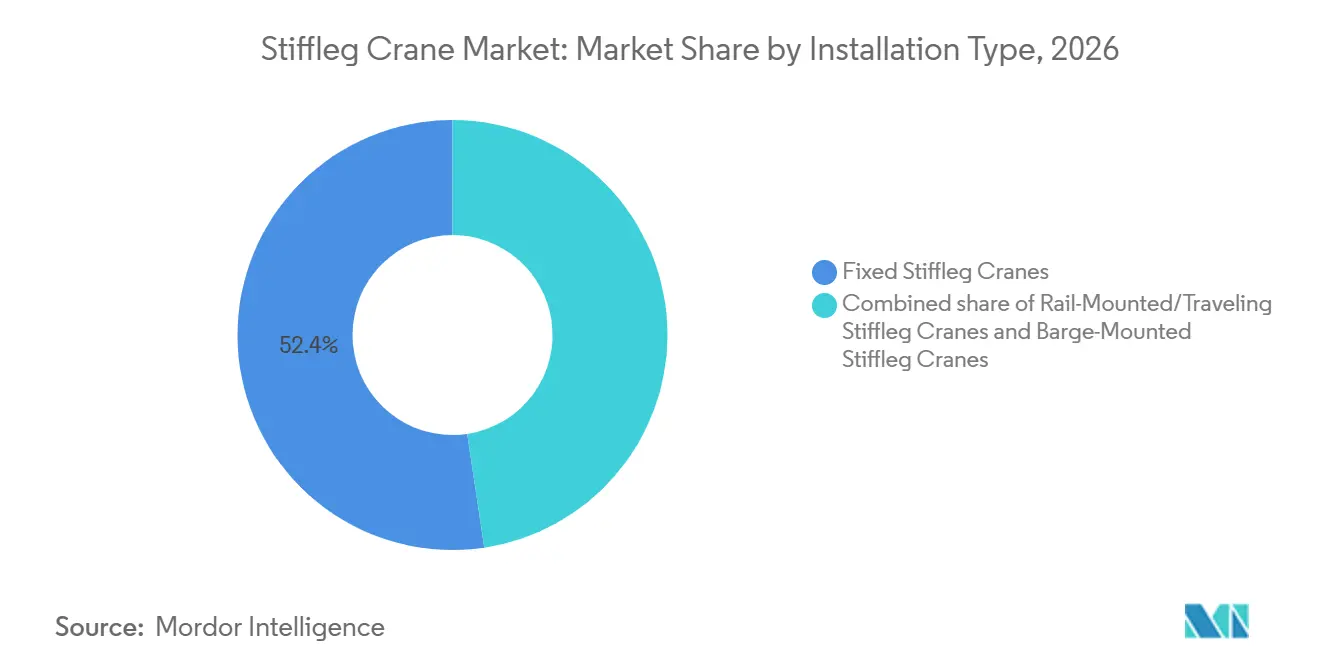
- Nach Installationstyp hielten feststehende Stiffleg-Krane im Jahr 2026 einen Marktanteil von 52,36 %, während auf Pontons montierte Stiffleg-Krane bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen werden.
- Nach Tragfähigkeit hielt die Kategorie 26 bis 50 Tonnen im Jahr 2026 einen Marktanteil von 34,27 %, während die Kategorie über 80 Tonnen bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen wird.
- Nach Antriebstyp hielt der elektrische Antrieb im Jahr 2026 einen Marktanteil von 57,18 %, während Hybridantriebe bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen werden.
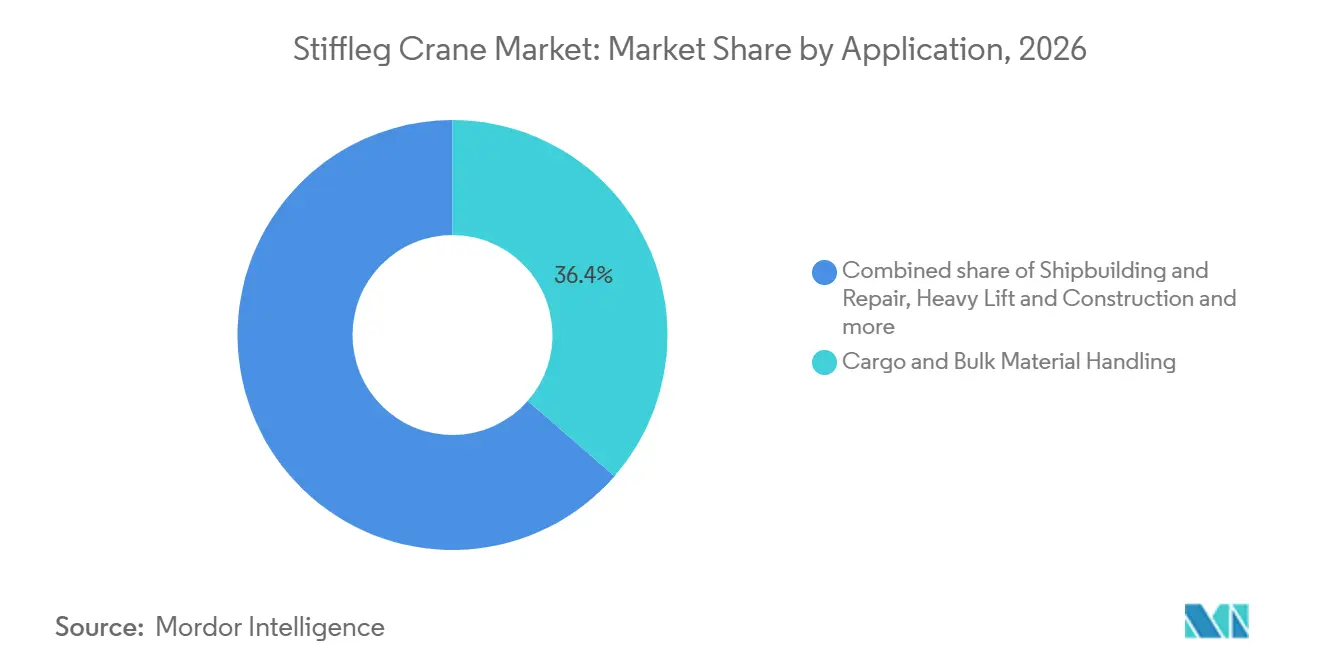
- Nach Anwendung hielt die Handhabung von Fracht und Schüttgut im Jahr 2026 einen Marktanteil von 36,42 %, während Schwerlastarbeiten und Bau bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Endnutzer hielten Container- und Stückguthäfen im Jahr 2026 einen Marktanteil von 33,27 %, während Werften bis 2032 voraussichtlich mit einer CAGR von 8,42 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 49,63 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Kapitalausgaben in Häfen und Werften | +2.1% | Global, mit konzentrierter Wirkung im asiatisch-pazifischen Raum, im Nahen Osten und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum im Schiffbau, in der Schiffsreparatur und in der Schwerfertigung | +1.8% | Asiatisch-pazifischer Raum primär, Europa und Nordamerika sekundär | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochkapazitätshebungen in Schüttgut- und Industrieterminals | +1.4% | Global, mit frühen Zuwächsen in Südamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Elektrifizierung und Netzverfügbarkeit an festen Hebestandorten | +0.9% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Hebe-Anlagen auf Werften und in Terminals | +0.7% | Nordamerika und Europa, wo veraltete Flotten konzentriert sind | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Steuerungen, Fernüberwachung und vorausschauender Wartung | +0.5% | Global, mit früher Einführung in Nordamerika, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Kapitalausgaben in Häfen und Werften
Die Ausgaben für Werften und Häfen schaffen eine nachhaltige Pipeline für Hebeausrüstungen, die in dauerhafte Betriebslayouts integriert und parallel zu umfassenderen Infrastrukturarbeiten in Betrieb genommen werden können. Südkoreanische Schiffbauer erweitern ihre Produktionsanlagen, während Hafenbetreiber Umschlagskapazitäten ausbauen, Geräteflotten erneuern und die Zuverlässigkeit stark genutzter Wasserfront-Anlagen verbessern. Diese Programme erfordern, dass Hebeausrüstungen gemeinsam mit Kaianlagen, Fertigungshallen, Versorgungseinrichtungen, Zufahrtswegen, Sicherheitszonen und Materialflüssen geplant werden, anstatt sie als isolierten Posten zu beschaffen. Die Beschaffung beginnt daher weit vor der Lieferung eines Krans, insbesondere wenn Fundamente, elektrische Anschlüsse und detaillierte Betriebsgenehmigungen erforderlich sind.
Wachstum im Schiffbau, in der Schiffsreparatur und in der Schwerfertigung
Schiffbau und -reparatur stützen weiterhin die Nachfrage nach kontrollierten Hebesystemen auf Werften, wo die Produktion von der wiederholten Bewegung von Blöcken, Maschinen und Strukturbaugruppen abhängt. China entfiel im Jahr 2024 auf 74,4 % der kontrahierten Bruttotonnage und hielt zu Beginn des Jahres 2025 63,7 % des globalen Auftragsbestands, was die anhaltende Bedeutung der asiatischen Werftinfrastruktur unterstreichtÜberprüfung des Seeverkehrs 2025, UNCTAD, unctad.org">[1]. Größere Rumpfblöcke und komplexere Fertigungsarbeiten erfordern wiederholbare Bewegungen über definierte Arbeitsbereiche hinweg, mit klaren Lastpfaden und minimaler Störung benachbarter Produktionsaktivitäten. Neue Werften benötigen ebenfalls Hebeausrüstungen, wenn sie in den kommerziellen Schiffbau und die Schiffsreparatur einsteigen, während etablierte Werften Geräteaufrüstungen mit aktiven Auftragsbüchern abstimmen müssen.
Nachfrage nach Hochkapazitätshebungen in Schüttgut- und Industrieterminals
Schüttgutterminals und küstenindustrielle Standorte benötigen zunehmend Hebungen, die den praktischen Bereich älterer Geräte mittlerer Kapazität überschreiten und unter kontrollierten Standortbedingungen wiederholt werden können. Offshore-Windkraftstrukturen, LNG-Module und große gefertigte Baugruppen erfordern präzise Positionierung sowie Hebekapazität, da ihre Konstruktionsabläufe wenig Spielraum für Änderungen in Position oder Zeitplanung lassen. Jiangsu Weihua Ocean Heavy Industry begann im Mai 2026 mit dem Heben eines 2.400-Tonnen-Einträger-Portalkrans an der Qidong-Werft von Wison New Energies, was den Maßstab der im Offshore-Ingenieurwesen eingesetzten Ausrüstungen verdeutlichtJiangsu Weihua Ocean Heavy Industry beginnt mit dem Heben eines 2.400-Tonnen-Portalkrans an der Wison New Energies Qidong-Werft, iMarine.cn, www.imarinenews.com">[2]. Ähnliche Fertigungsanforderungen können eine Nachfrage nach Stiffleg-Konfigurationen erzeugen, bei denen eine feste oder halbfeste Anordnung zur Arbeitsabfolge, Standortgeometrie und dem erforderlichen Kontrollgrad passt.
Elektrifizierung und Netzverfügbarkeit an festen Hebestandorten
Netzgebundene Antriebssysteme werden zu einer Standardüberlegung für feste Hebestandorte, da die Energieversorgung nun eng mit der Wartungsplanung, lokalen Emissionsvorschriften und den Betriebskosten über den Lebenszyklus verknüpft ist. Der Trend zu elektrischen Antrieben bei maritimen Geräten zeigt, dass immer mehr Betreiber die Elektrifizierung als praktische Betriebsanforderung und nicht als optionales Merkmal betrachten. Betreiber schätzen elektrische Geräte, weil sie die routinemäßige Motorwartung reduzieren, Kraftstoffhandhabungsaufgaben entfallen lassen, Emissionsanforderungen unterstützen und vorhersehbarere Betriebsbedingungen in Häfen und Werften bieten können. Bei festen Wasserfront-Hebeausrüstungen wie gummibereiften Portalkranen gibt Konecranes an, dass seine E-Hybrid-Technologie den Spitzenstromverbrauch auf 60 kW pro Kran begrenzen kann, verglichen mit bis zu 400 kW bei herkömmlichen elektrischen SystemenIndisches Containerterminal investiert in 30 Konecranes RTGs mit E-Hybrid-Technologie, Konecranes, investors.konecranes.com">[3]. Diese Option ist relevant, wenn ein Kunde einen schrittweisen Weg zum vollständigen Netzbetrieb benötigt, aber bestehende Standortleistungsgrenzen verwalten und unmittelbare großflächige Umspannwerkinvestitionen vermeiden muss.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Standortvorbereitungs- und Fundamentkosten | -1.2% | Global, am stärksten in Häfen von Entwicklungsländern und auf Brownfield-Werften | Kurzfristig (≤ 2 Jahre) |
| Lange Ingenieur-, Zertifizierungs- und Lieferzyklen | -0.9% | Global, verstärkt in Märkten mit Importkontroll- oder Anforderungen an lokale Wertschöpfung | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Fachkräften im maritimen Schwerlast-Ingenieurwesen | -0.6% | Nordamerika, Europa und aufstrebende maritime Volkswirtschaften im Nahen Osten und in Südostasien | Langfristig (≥ 4 Jahre) |
| Projektspezifische Designkomplexität und geringe Wiederverkaufsliquidität | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Standortvorbereitungs- und Fundamentkosten
Fundamentarbeiten können eine entscheidende Kostenbarriere für eine feste Stiffleg-Kran-Installation darstellen, da die Kranstruktur von Tiefbauarbeiten abhängt, die standort- und lastplanspezifisch sind. Jede Installation erfordert ein Design, das Bodenverhältnisse, Wasserfront-Einschränkungen, Bodenfreiheit, eingebettete Komponenten, Zugänglichkeit für die Montage und die Verankerungsanordnung zur Übertragung von Hebelasten berücksichtigt. Brownfield-Standorte können vergrabene Infrastruktur, Kontaminationen oder Bodenverhältnisse aufweisen, die erst bei detaillierter Planung, Abriss- oder Aushubarbeiten zutage treten. Diese Faktoren können nach Projektgenehmigung Änderungen am Fundamentplan erzwingen und Koordinationsprobleme zwischen Kranlieferanten, Tiefbauunternehmern und dem Betreiber verursachen. Der Effekt ist am stärksten ausgeprägt, wenn die Kapitaldisziplin eng ist und der Käufer einen dauerhaften Kran mit mobilen Alternativen vergleicht, die weniger anfängliche Standortvorbereitung erfordern.
Lange Ingenieur-, Zertifizierungs- und Lieferzyklen
Maßgefertigte Geräteprojekte können lange brauchen, um von der Planung bis zur Inbetriebnahme zu gelangen, da jeder Kran auf Standortgeometrie, Betriebsverfahren, Sicherheitskontrollen und erforderliche Dokumentation abgestimmt werden muss. Klassifizierungsprüfung, Strukturfertigung, Prüfung, Transport, Montage und endgültige Abnahme sind voneinander abhängige Schritte, die ohne zusätzliches Ausführungsrisiko nicht leicht komprimiert werden können. Die SOLAS-Vorschrift II-1/3-13 führte Design-, Lasttest- und Dokumentationsanforderungen für Hebevorrichtungen ein, die ab dem 1. Januar 2026 auf Schiffen installiert werden. Standortspezifische Anforderungen können sich auch während der Fertigung ändern, wenn Kunden Betriebsannahmen, Compliance-Anforderungen oder die Anordnung benachbarter Einrichtungen aktualisieren. Begrenzte maritime Schwerlast-Ingenieurkapazitäten können Designprüfungen verlängern, insbesondere in aufstrebenden maritimen Zentren, die gleichzeitig große neue Projekte entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationstyp:
Feste Installationen führen, auf Pontons montierte Einheiten beschleunigenFeststehende Stiffleg-Krane entfielen im Jahr 2026 auf 52,36 % des Stiffleg-Kran-Marktanteils. Sie passen zu etablierten Werften und Schwerlastterminals, wo wiederkehrende Hebungen, bekannte Lastpfade, stabile Produktionsvolumina und lange Betriebslebensdauern umfangreiche Tiefbauarbeiten und detaillierte Vorinstallationsplanung rechtfertigen. Die Anordnung bietet Betreibern einen stabilen Hebepunkt für repetitive Arbeiten über geplante Materialflüsse, Montagebereiche, Kaibetrieb und Wartungszonen hinweg, die während des täglichen Betriebs zugänglich bleiben müssen. Sie eignet sich auch für Standorte, an denen Kranzugang, Stromversorgung, Wartungswege, Sicherheitszonen, Inspektionsverfahren und Personalbewegungen in das Anlagenlayout integriert werden können.
Auf Pontons montierte Stiffleg-Krane werden bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen. Sie adressieren Wasserfront-Standorte, an denen dauerhafte Fundamentarbeiten technisch nicht praktikabel, kommerziell schwierig, mit dem laufenden Terminalbetrieb unvereinbar oder ungeeignet sind, weil der verfügbare Untergrund die erforderlichen Strukturlasten nicht tragen kann. Ihr Wert ist am stärksten an eingeschränkten Häfen, Inselterminals, temporären Projektstandorten und Brownfield-Erweiterungen, wo der Landzugang nicht für langwierige Bau-, Aushub- oder Änderungen an bestehenden Versorgungssystemen unterbrochen werden kann.

Nach Tragfähigkeit:
Die Klasse über 80 Tonnen definiert den strukturellen Umfang neuDie Kategorie 26 bis 50 Tonnen hielt im Jahr 2026 einen Marktanteil von 34,27 % am Stiffleg-Kran-Markt. Dieser Bereich entspricht gängigen Schiffskomponentenhebungen, Terminalaufrüstungsanforderungen, Ersatzprogrammen und allgemeinen Fertigungsarbeiten, bei denen die Lasten erheblich sind, aber im Rahmen regulärer Betriebsroutinen bleiben. Er eignet sich gut für Anlagen, die zuverlässige Hebeleistung benötigen, ohne die Ingenieurkomplexität, den größeren Platzbedarf, zusätzliche Fundamentanforderungen und spezialisierte Betriebsverfahren, die mit sehr großen Schwerlastsystemen verbunden sind. Die Kategorie unterstützt auch Wartung, Fertigung und allgemeine Materialbewegungen an industriellen Wasserfront-Standorten, wo Betreiber vertraute Arbeitsabläufe, zugängliche Wartung und eine für eine breite Mischung täglicher Aufgaben geeignete Kapazität schätzen.
Über 80 Tonnen wird bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen. Das Segment spiegelt schwerere Schiffsblöcke, Offshore-Energiekomponenten und stärker integrierte Fertigungsarbeiten wider, die zunehmend in dedizierten Küstenanlagen statt an verstreuten temporären Standorten durchgeführt werden. Größere Lasten erfordern präzise Positionierung, effektive Schwingungsdämpfungskontrollen, klare Kommunikationsprotokolle, detaillierte Betriebsverfahren und zuverlässige Koordination zwischen dem Hebeteam und dem übergeordneten Produktionsplan. Dies erhöht die Bedeutung von Ingenieurexpertise, Strukturplanung, Standortzugangsbewertungen, Anschlagplänen, Sichtbarkeit über den Arbeitsbereich und sorgfältiger Koordination zwischen Kranlieferanten, Tiefbauunternehmern, Geräteinstallateuren und Standortbetreibern.
Nach Antriebstyp:
Elektrische Systeme dominieren, Hybridklasse erschließt zukünftiges WachstumElektrische Systeme hielten im Jahr 2026 einen Marktanteil von 57,18 % am Stiffleg-Kran-Markt. Ihre Position spiegelt die Verfügbarkeit von Netzinfrastruktur in großen Häfen und Werften wider, wo lange Betriebsstunden Investitionen in elektrische Anschlüsse, Verteilungsanlagen und standortweites Energiemanagement rechtfertigen können. Elektrische Antriebe können die Wartung vereinfachen, indem sie die Abhängigkeit von Verbrennungsmotoren, Kraftstoffsystemen und abgasbezogenen Komponenten sowie die Wartungsanforderungen reduzieren, die den Betrieb an stark frequentierten Wasserfront-Anlagen erschweren können. Sie helfen Standorten auch dabei, strengeren Vorschriften für Kaianlagen-Geräteemissionen zu entsprechen, interne Energieziele zu erfüllen und ein vorhersehbareres Betriebsmodell für Geräte aufzubauen, die feste Produktionsbereiche bedienen.
Hybridsysteme werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen. Sie bieten Betreibern eine praktische Option, wenn ein vollständiger elektrischer Anschluss nicht sofort verfügbar ist, wenn der Zeitplan für umfassendere Stromaufrüstungen ungewiss bleibt oder wenn Standorte während eines Infrastrukturübergangs Betriebsflexibilität aufrechterhalten müssen. Batteriegestützte und hybride Anordnungen können lokale Emissionen während Hebezyklen reduzieren und gleichzeitig die Betriebskontinuität an Standorten mit variabler Stromversorgung oder unvollständiger elektrischer Infrastruktur aufrechterhalten. Dies ermöglicht es Anlagen, die Leistung zu verbessern, während größere elektrische Aufrüstungen geplant, die Kosten neuer Umspannwerke oder Kabelsysteme bewertet und eine sofortige Verpflichtung zum vollständigen netzprimären Betrieb vermieden werden.
Nach Anwendung:
Schüttguthandhabung verankert die Nachfrage, Schwerlastarbeiten beschleunigenDie Handhabung von Fracht und Schüttgut hielt im Jahr 2026 einen Marktanteil von 36,42 % am Stiffleg-Kran-Markt. Diese Anwendung profitiert von der großen installierten Basis an Terminalinfrastruktur, die zuverlässige feste Hebeausrüstungen für geplante Frachtbewegungen, Kaibetrieb, Geräteersatzzyklen und die Handhabung von Materialien innerhalb definierter Betriebsbereiche benötigt. Schüttgutanlagen schätzen Geräte, die repetitiven Betriebszyklen, exponierten Wasserfront-Bedingungen, anspruchsvollen Wartungsplänen und dem praktischen Bedarf standhalten können, wesentliche Betriebsabläufe während Servicearbeiten verfügbar zu halten. Modernisierungsprogramme können sowohl Ersatzanlagen als auch Kapazitätserweiterungen umfassen, wenn Betreiber Kaianlagen, Lagerbereiche, Materialumschlagsysteme oder unterstützende Wartungskapazitäten erweitern.
Schwerlastarbeiten und Bau werden bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen. Offshore-Wind, LNG-Fertigung und industrielle Installationsprojekte erhöhen den Bedarf an hochkapazitiven Präzisionshebungen an Standorten, wo die Hebeplanung zentral für den Bauplan ist und wo Zugangsbedingungen den Einsatz mobiler Geräte einschränken können. Diese Projekte haben oft eine geringe Toleranz für Verzögerungen, Positionierungsfehler, eingeschränkten Zugang oder Änderungen in der Arbeitsabfolge, sobald große Module bereit zum Transport sind. Feste Kransysteme können stabilen Betrieb bieten, wo große Module wiederholt innerhalb eines definierten Arbeitsbereichs bewegt und bei der Montage oder Installation an kontrollierten Positionen platziert werden.
Nach Endnutzer:
Häfen führen im Volumen, Werften treiben das schnellste WachstumContainer- und Stückguthäfen hielten im Jahr 2026 einen Marktanteil von 33,27 % am Stiffleg-Kran-Markt. Ihre Führungsposition spiegelt jahrzehntelange Infrastrukturinvestitionen in Frachtumschlag, Wasserfront-Logistik, Kaibetrieb und unterstützende Wartungsanlagen wider, die über lange Anlagenlebensdauern betrieben werden. Terminals benötigen Geräte, die vorhersehbare Frachtflüsse unterstützen, in etablierte Betriebszonen passen, Schiffsanläufe und Lageraktivitäten aufnehmen und ohne längere Unterbrechungen an Kaianlagen oder nahegelegenen Umschlagbereichen gewartet werden können. Bergbau- und Schüttgutterminals benötigen ebenfalls langlebige, feste Hebesysteme für hochzyklische Handhabung, geplante Wartung und Gerätebewegungen in industriellen Hafenumgebungen.
Werften werden bis 2032 voraussichtlich mit einer CAGR von 8,42 % wachsen. Neubau von Werften und Kapazitätserweiterungen erhöhen den Bedarf an zweckentwickelten Hebeausrüstungen, die mit Produktionshallen, Docks, Blockrouten, Sicherheitskontrollen und der geplanten Materialbewegung von einer Bauphase zur nächsten zusammenarbeiten. Werften benötigen Krane, die zu Bauhallen, Docks, Sicherheitssystemen und spezifischen Blockhandhabungsabläufen passen, und nicht nur standardisierte Layouts, da die physische Anordnung der Werft jede Hebung beeinflusst.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 49,63 % am Stiffleg-Kran-Markt. China bleibt zentral für die regionale Nachfrage, da seine Werften einen großen Anteil am globalen Schiffbau mit einem tiefen inländischen Netzwerk aus Stahlfertigern, Geräteherstellern, Ingenieurbüros und Hafenbetreibern verbinden. China hielt zu Beginn des Jahres 2025 63,7 % des globalen Auftragsbestands. Diese Produktionsbasis stützt eine wiederkehrende Nachfrage nach Geräten, die bei der Blockfertigung, Reparatur, dem Kaibetrieb und der Bewegung gefertigter Strukturen zwischen definierten Bereichen innerhalb einer Werft eingesetzt werden. Südkorea trägt durch große Werftinfrastrukturprogramme und hohe Auslastung an großen Anlagen zur Nachfrage bei, während Japan, Singapur, Vietnam und Indien durch Reparaturaktivitäten, Terminalentwicklung und elektrifizierte Handhabungsprojekte beitragen.
Nordamerika und Europa bewegen sich in einem mittleren Wachstumsbereich, obwohl sich die Nachfragequellen und Beschaffungsprioritäten unterscheiden. Die nordamerikanische Nachfrage wird durch Werftmodernisierung, Bemühungen zur Stärkung des inländischen Schiffbaus und die Notwendigkeit unterstützt, Hebeeinschränkungen an Marine- und Handelsanlagen zu beheben. Diese Kunden benötigen oft zweckentwickelte Portal-, Gantry- und zugehörige Systeme, die innerhalb bestehender Standorte mit eingeschränktem Platz, älteren Fundamenten und strengen Sicherheitsverfahren betrieben werden können. Europäische Investitionen sind enger mit Hafenmodernisierung, Elektrifizierung und dem Ersatz veralteter Anlagen verbunden, oft mit einem starken Fokus auf Lebenszyklusunterstützung und Betriebseffizienz. Etablierte Netzinfrastruktur und strenge Betriebsstandards machen elektrische Antriebe, Energierückgewinnungssysteme und digital überwachte Geräte in beiden Regionen besonders relevant.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die regionale Expansion durch maritime Industrieentwicklung, Werftinvestitionen und Hafenprogramme, die neue Hebe- und Umschlagskapazitäten erfordern. DP World fügte im März 2026 im Rahmen seines Modernisierungsprogramms drei halbautomatische Kaianlagenkrane, eine Form fester Wasserfront-Hebeausrüstung, am Islamischen Hafen Dschidda hinzu. Ras Al-Khair, afrikanische Hafenaufrüstungen und Schüttgutexportinfrastruktur bieten selektive Möglichkeiten, obwohl jedes Projekt von lokalen Baubedingungen, Stromverfügbarkeit und dem Zugang zu spezialisierter Ingenieurunterstützung abhängt. Südamerikanische küstenindustrielle Projekte bieten weitere selektive Möglichkeiten.
Wettbewerbslandschaft
Die Wettbewerbsstruktur des Stiffleg-Kran-Marktes ist mäßig konzentriert. Chinesische Originalgerätehersteller haben eine starke Position bei volumenorientierten Geräten und in asiatischen Lieferketten, da ihre Produktionsnetzwerke Stahlfertigung, Komponentenbeschaffung, Montage und Großprojektausführung kombinieren. ZPMC, Weihua und XCMG konkurrieren durch integrierte Fertigung, wettbewerbsfähige Lieferpläne und Erfahrung in der Lieferung von Geräten für große Häfen und schwere Industrieanlagen. Europäische und nordamerikanische Lieferanten sind bei hochspezifizierten Projekten stärker präsent, die Präzisionsingenieurwesen, dokumentierte Compliance-Prozesse, Korrosionsschutz und spezialisierte Dienstleistungen über die Gerätelebensdauer erfordern. Diese Mischung gibt Kunden Auswahlmöglichkeiten bei standardisierten und maßgefertigten Geräteanforderungen, während technische Kompetenz und Liefersicherheit für kritische Projekte wichtiger werden als der Preis allein.
Konecranes und Liebherr konkurrieren in Anwendungen, bei denen Betriebspräzision, Sicherheitssysteme, Klassifizierungsanforderungen und Verfügbarkeit für den Käufer entscheidend sind. Konecranes schloss 2025 ein maßgefertigtes Paket fester Hebeausrüstungen wie Brücken- und Goliath-Krane in der Govan-Schiffbauhalle von BAE Systems ab, das eng koordinierte Kranoperationen unterstützt. Weihua's 2.400-Tonnen-Portalkraninstallation an der Qidong-Werft im Jahr 2026 demonstriert die Fähigkeit chinesischer Hersteller bei großen maritimen Fertigungsanlagen. Lieferanten nutzen auch Fernüberwachung, präventive Wartung und vorausschauende Instandhaltung, um Kundenbeziehungen nach der Lieferung zu stärken und das Risiko vermeidbarer Ausfallzeiten an Betriebsstandorten zu reduzieren. Aktualisierte Compliance-Anforderungen begünstigen weiterhin Unternehmen, die Ingenieurwesen, Dokumentation, Prüfung und Lebenszyklusunterstützung innerhalb eines koordinierten Projektumfangs bereitstellen können.
Chancen bestehen an beiden Enden des Produktspektrums. Das Ultra-Schwerlastende wird durch Offshore-Wind-Mutterhäfen, LNG-Modulfertigung und andere Projekte unterstützt, die sorgfältig kontrollierte Hebungen, umfangreiche Planung und spezialisierte technische Unterstützung erfordern. Kunden mittlerer Kapazität bevorzugen möglicherweise standardisierte, auf Schlitten montierte oder auf Pontons einsetzbare Systeme, die schnell an eingeschränkten Anlagen in Betrieb genommen werden können, insbesondere wenn dauerhafte Tiefbauarbeiten schwer zu rechtfertigen sind. Elektrifizierung bietet einen weiteren Weg zur Differenzierung, wo Kunden starken Netzzugang, Emissionsanforderungen oder einen klaren Plan zur Verbesserung der Energieleistung ihrer Geräteflotte haben.
Stiffleg-Kran-Branchenführer
-
Liebherr Group
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
-
Henan Weihua Heavy Machinery Co., Ltd.
-
Lampson International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stiffleg-Kran-Markt Unternehmen in diesem Bericht
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Henan Weihua Heavy Machinery Co., Ltd.
- Konecranes Plc
- Liebherr Group
- XCMG Group
- GH Cranes & Components
- Lampson International LLC
- The Manitowoc Company, Inc.
- Kobe Steel, Ltd.
- Tadano Ltd.
- Terex Corporation
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Fushun Yongmao Construction Machinery Co., Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- PLM Cranes
- Somerset Engineering
- Thunder Cranes
- Shenyang Baoquan Group
- Palfinger AG
Neueste Industrielle Entwicklungen in Stiffleg-Kran-Markt
- Mai 2026: Konecranes erhielt einen Auftrag im Wert von 51,2 Millionen USD von der US-Marine für einen 175-Tonnen-Portaldrehkran für die Portsmouth Naval Shipyard in Kittery, Maine.
- Mai 2026: Jiangsu Weihua Ocean Heavy Industry begann mit dem Heben eines 2.400-Tonnen-Einträger-Portalkrans an der Qidong-Werft von Wison New Energies in China.
- April 2026: Konecranes vereinbarte die Lieferung eines 50-Tonnen-Einausleger-Werftenkrans mit bis zu 75 m Ausladung für den Ausrüstungskai von Meyer Turku, mit geplanter Installation im Juli 2027.
- März 2026: DP World fügte am Islamischen Hafen Dschidda drei halbautomatische ZPMC-Kaianlagenkrane hinzu und erhöhte damit die Schiff-zu-Land-Kranflotte des Terminals von 14 auf 17.
Globaler Stiffleg-Kran-Markt Berichtsumfang
Der Stiffleg-Kran-Markt ist segmentiert nach Installationstyp, Tragfähigkeit, Antriebstyp, Anwendung, Endnutzer und Geografie. Nach Installationstyp ist der Markt segmentiert in Feststehende Stiffleg-Krane, Schienengebundene/Fahrbare Stiffleg-Krane und auf Pontons montierte Stiffleg-Krane. Nach Tragfähigkeit ist der Markt segmentiert in Bis zu 25 Tonnen, 26 bis 50 Tonnen, 51 bis 80 Tonnen und Über 80 Tonnen. Nach Antriebstyp ist der Markt segmentiert in Diesel/Diesel-Hydraulik, Elektrisch und Hybrid. Nach Anwendung ist der Markt segmentiert in Schiffbau und Reparatur, Fracht- und Schüttguthandhabung, Schwerlastarbeiten und Bau, Gerätewartung und -installation sowie Sonstige Anwendungen. Nach Endnutzer ist der Markt segmentiert in Werften, Container- und Stückguthäfen, Bergbau- und Schüttgutterminals, Industrieanlagen und Energieversorger sowie Sonstige Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Belgien, Niederlande, Schweden, Polen und Rest von Europa), Asiatisch-Pazifischer Raum (China, Indien, Japan, Südkorea, Indonesien, Thailand und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten, Nigeria und Rest des Nahen Ostens und Afrikas). Die Studie umfasst Stiffleg-Derricks (Stiff-Leg-Derricks) sowie vergleichbare fest installierte und auf Pontons montierte Derrick-Krane, die auf Werften, in Häfen und an industriellen Wasserfront-Standorten eingesetzt werden. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Feststehende Stiffleg-Krane |
| Schienengebundene/Fahrbare Stiffleg-Krane |
| Auf Pontons montierte Stiffleg-Krane |
| Bis zu 25 Tonnen |
| 26 bis 50 Tonnen |
| 51 bis 80 Tonnen |
| Über 80 Tonnen |
| Diesel/Diesel-Hydraulik |
| Elektrisch |
| Hybrid |
| Schiffbau und Reparatur |
| Fracht- und Schüttguthandhabung |
| Schwerlastarbeiten und Bau |
| Gerätewartung und -installation |
| Sonstige Anwendungen |
| Werften |
| Container- und Stückguthäfen |
| Bergbau- und Schüttgutterminals |
| Industrieanlagen und Energieversorger |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Belgien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Rest von Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Installationstyp | Feststehende Stiffleg-Krane | |
| Schienengebundene/Fahrbare Stiffleg-Krane | ||
| Auf Pontons montierte Stiffleg-Krane | ||
| Nach Tragfähigkeit | Bis zu 25 Tonnen | |
| 26 bis 50 Tonnen | ||
| 51 bis 80 Tonnen | ||
| Über 80 Tonnen | ||
| Nach Antriebstyp | Diesel/Diesel-Hydraulik | |
| Elektrisch | ||
| Hybrid | ||
| Nach Anwendung | Schiffbau und Reparatur | |
| Fracht- und Schüttguthandhabung | ||
| Schwerlastarbeiten und Bau | ||
| Gerätewartung und -installation | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Werften | |
| Container- und Stückguthäfen | ||
| Bergbau- und Schüttgutterminals | ||
| Industrieanlagen und Energieversorger | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Belgien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Rest von Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Stiffleg-Kran-Markt bis 2032 erreichen?
Der Stiffleg-Kran-Markt wird voraussichtlich bis 2032 3,12 Milliarden USD erreichen und von 2,19 Milliarden USD im Jahr 2027 mit einer CAGR von 7,31 % wachsen. Die Prognose spiegelt anhaltende Investitionen in Hafen-, Werft- und küstenindustrielle Hebeinfrastruktur wider.
Was treibt die Nachfrage nach Stiffleg-Kranen?
Werftexpansion, Hafenmodernisierung, Schwerfertigung und der Wandel hin zu elektrischen Antriebssystemen stützen die Nachfrage. Die Beschaffung ist auch mit großen Tiefbauarbeiten und dem Bedarf an zuverlässigen Hebeausrüstungen an festen Betriebsstandorten verbunden.
Welcher Installationstyp führt die Stiffleg-Kran-Nachfrage an?
Feststehende Stiffleg-Krane führen mit einem Marktanteil von 52,36 % im Jahr 2026, da etablierte Werften und Terminals dauerhafte Fundamente unterstützen können. Diese Konfiguration eignet sich besonders für Standorte mit regelmäßigen Hebungen und geplanter Materialbewegung.
Welche Antriebstechnologie wächst am schnellsten bei Stiffleg-Kranen?
Hybridsysteme werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen, unterstützt durch Standorte, die einen schrittweisen Weg zur Elektrifizierung benötigen. Sie können Kunden helfen, die Emissionsleistung zu verbessern und gleichzeitig Netzeinschränkungen zu bewältigen.